
Marktgröße und Marktanteile für Pipeline-Korrosionsbildgebungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.29 Milliarden US-Dollar |
| Marktgröße (2031) | 1.79 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.82 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Pipeline-Korrosionsbildgebungssysteme von Mordor Intelligence
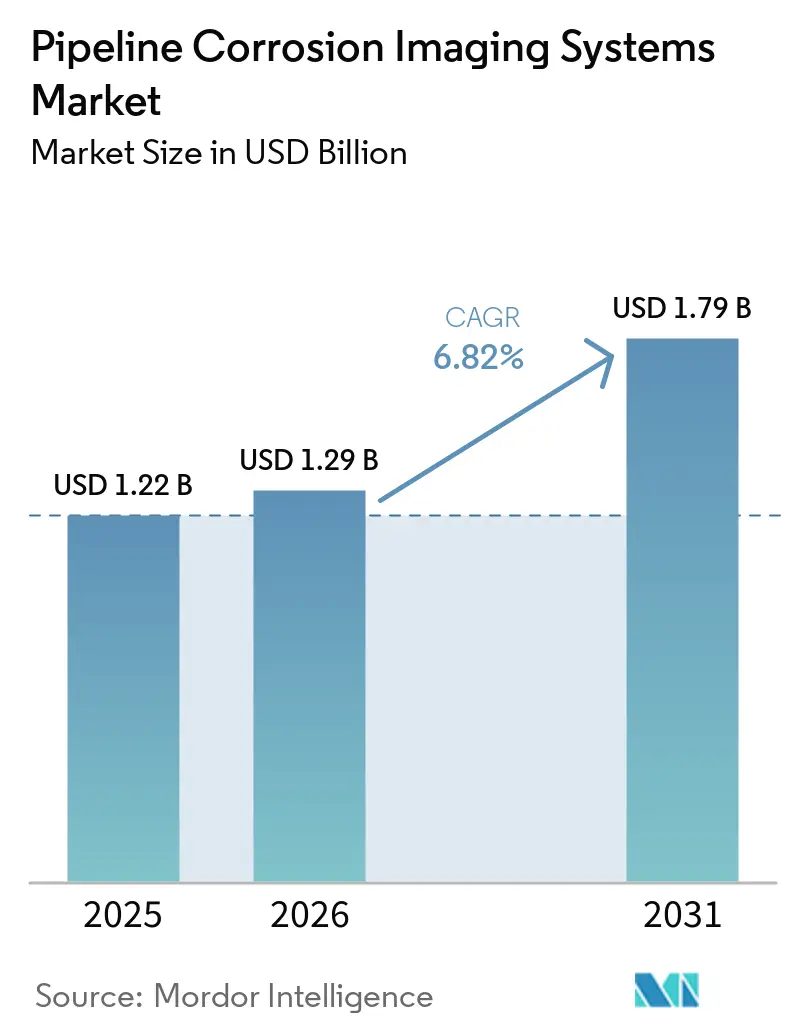
Die Marktgröße für Pipeline-Korrosionsbildgebungssysteme wird voraussichtlich von 1,22 Milliarden USD im Jahr 2025 und 1,29 Milliarden USD im Jahr 2026 auf 1,79 Milliarden USD bis 2031 anwachsen, was einer CAGR von 6,82 % zwischen 2026 und 2031 entspricht. Die Nachfrage spiegelt den Bedarf wider, den Zustand von Pipelines zu überprüfen und die Nutzungsdauer kostenintensiver Anlagen zu verlängern, die vor der Einführung aktueller zerstörungsfreier Prüfverfahren installiert wurden. In Nordamerika und Europa hat die ausgereifte Infrastruktur dazu geführt, dass Beschaffungsentscheidungen auf risikobasierte Inspektionspläne ausgerichtet werden, anstatt sich ausschließlich auf periodische Compliance-Arbeiten zu stützen. Neue Gaspipelines im asiatisch-pazifischen Raum und im Nahen Osten erfordern ebenfalls Basisinspektionen und eingebettete Überwachung vor der Inbetriebnahme. Der Markt für Pipeline-Korrosionsbildgebungssysteme wird zudem durch digitalisierte Korrosionsdaten gestützt, die Betreibern bei der Wartungsplanung helfen, während größere Anbieter Inspektionswerkzeuge mit Datenanalysefähigkeiten kombinieren.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie hielt Magnetfeldstreufluss im Jahr 2025 einen Umsatzanteil von 32,44 %, während die elektromagnetische Ultraschallwandler-Technologie bis 2031 voraussichtlich mit einer CAGR von 7,92 % wachsen wird.
- Nach Systemarchitektur entfielen auf frei schwimmende In-Line-Inspektionssysteme im Jahr 2026 38,62 % des Umsatzes, während Roboter-Crawler-Systeme bis 2031 voraussichtlich mit einer CAGR von 7,35 % wachsen werden.
- Nach Einsatzumgebung hielten Onshore-Pipelines im Jahr 2025 einen Umsatzanteil von 71,81 %, während Offshore- und Unterwasser-Pipelines bis 2031 voraussichtlich mit einer CAGR von 7,54 % wachsen werden.
- Nach Endnutzer entfielen auf Öl- und Gas-Pipeline-Betreiber im Jahr 2025 62,37 % des Umsatzes, während Wasserstoffinfrastruktur-Entwickler bis 2031 voraussichtlich mit einer CAGR von 7,68 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 34,73 % am Markt für Pipeline-Korrosionsbildgebungssysteme, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 7,57 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Pipeline-Korrosionsbildgebungssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Alternde Pipeline-Infrastruktur und höhere Inspektionshäufigkeit | +2.0% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Hochdruck-Gastransportnetzen | +1.6% | Nordamerika und asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die Integrität von Wasserstoff- und Kohlendioxid-Pipelines | +1.3% | Europa und Nordamerika, mit frühen Gewinnen in Nordostasien | Mittelfristig (2–4 Jahre) |
| Digitalisierung von Korrosionsdaten und prädiktives Integritätsmanagement | +1.1% | Global, mit frühem Einsatz in Nordamerika und der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Wachstum der Inspektion von Unterwasser- und Tiefsee-Pipelines | +0.9% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Nordsee-Europa | Mittelfristig (2–4 Jahre) |
| Inspektionsbedarf für schwer zu molchende Pipelines | +0.7% | Global, mit besonderer Relevanz in alternden Industrie- und Verteilungsnetzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Pipeline-Infrastruktur erfordert häufigere Inspektionen
Pipeline-Anlagen, die ihre ursprüngliche Auslegungslebensdauer überschritten haben, erzeugen einen stetigen Bedarf an Korrosionsbildgebungsdienstleistungen. Korrosion trug über einen Zeitraum von 20 Jahren zu 18 % der schwerwiegenden US-amerikanischen Pipeline-Vorfälle bei, wobei die damit verbundenen Branchenkosten sich auf nahezu 7 Milliarden USD beliefen. Bundesvorschriften schreiben Bewertungsintervalle von 7–10 Jahren für bestimmte Gastransportpipelines vor, während risikobasierte Programme in Hochrisikogebieten häufigere Arbeiten erfordern können. Betreiber ergänzen In-Line-Inspektionsläufe durch Überwachungsmaßnahmen, da das Defektwachstum während mehrjähriger Lücken ein operatives Risiko darstellen kann. Der Markt für Pipeline-Korrosionsbildgebungssysteme profitiert daher von wiederkehrenden Arbeiten an bestehenden Anlagen und nicht nur von neu gebauten Pipelines. Dieses Muster hält fortschrittliche Inspektionsplattformen in alternden Netzen im Einsatz und unterstützt wiederkehrende Serviceumsätze.
Hochdruck-Gastransportnetze steigern den Inspektionsbedarf
Neue Gastransportkapazitäten erfordern Basis-In-Line-Inspektionen und Korrosionsüberwachung, bevor Pipelines in den kommerziellen Betrieb gehen. Die US-amerikanische Energieinformationsbehörde erwartet Kapazitätserweiterungen von 44,9 Mrd. Kubikfuß pro Tag (Bcf/d) für US-Gaspipelines in den Jahren 2026 und 2027, wobei 31,6 Bcf/d dieser Kapazität sich im Bau befanden.[1]U.S. Energy Information Administration, „Most Planned Natural Gas Pipeline Capacity Additions in U.S. History Are Under Construction in 2026 and 2027,” EIA Today in Energy, eia.gov. Texas entfiel auf 29,7 Bcf/d der geplanten Kapazität, gestützt durch Abtransportinfrastruktur aus dem Permian Basin und Infrastruktur für den Export von verflüssigtem Erdgas. Enbridge erhielt im April 2026 die Bundesgenehmigung für das Sunrise-Erweiterungsprogramm im Wert von 4 Milliarden CAD (2,92 Milliarden USD), das darauf ausgelegt ist, dem Westcoast-System 300 MMcf/d hinzuzufügen. Große Hochdruckprojekte bevorzugen Magnetfeldstreufluss- und elektromagnetische Ultraschallwandler-Werkzeuge, während gleichzeitige Inbetriebnahmen die Verfügbarkeit von Mannschaften und Werkzeugen einschränken können. Der Markt für Pipeline-Korrosionsbildgebungssysteme gewinnt, wenn Betreiber verzögerte Inspektionsläufe durch fest installierte Sensoren und Online-Überwachungssysteme ergänzen.
Wasserstoff- und Kohlendioxid-Netze benötigen spezialisierte Integritätsmethoden
Pipelines, die für Wasserstoff oder anthropogenes Kohlendioxid genutzt werden, erfordern Inspektionsansätze, die sich von konventionellen Gasanwendungen unterscheiden. Interne Korrosion ist für 45 % der gemeldeten Kohlendioxid-Pipeline-Ausfälle verantwortlich, da gelöstes Wasser in überkritischen Kohlendioxidumgebungen Kohlensäure bilden kann.[2]R. Esmaeili, et al., „Internal Corrosion of Supercritical CO₂ Pipelines: Integrated Influencing Factors, Mitigation Strategies, and Future Perspectives,” Applied Sciences, mdpi.com. Das Pipeline Research Council International identifizierte Wasserstoffversprödung und die Erkennung von Hartstellen als Bereiche, die neue Inspektionsqualifizierungsmethoden für das Integritätsmanagement von Wasserstoffpipelines erfordern. Elektromagnetische Ultraschallwandler- und Phased-Array-Ultraschallwerkzeuge können einige dieser Anforderungen durch direkte Wanddickenmessung und höher auflösende Risserkennung erfüllen. Der Markt für Pipeline-Korrosionsbildgebungssysteme hat in diesem Bereich eine Chance, da Betreiber qualifizierte Methoden benötigen, bevor sie in vollständige Inspektionsprogramme investieren. Die Nachfrage dürfte sich verstärken, sobald Normen die Inspektionsanforderungen für umgewidmete und neue Energieträgerpipelines klären.
Digitalisierte Korrosionsdaten unterstützen prädiktives Integritätsmanagement
Betreiber wechseln von periodischen Inspektionsaufnahmen zu kontinuierlich aktualisierten Pipeline-Integritätsmodellen. Eine Studie aus dem Jahr 2026 ergab, dass probabilistische digitale Zwillinge, die durch Sensorfusion unterstützt werden, Zuverlässigkeitswerte für den Rohrwandverlust von über 0,85 erzielen und den Tiefenbestimmungsfehler auf ±5 % reduzieren können.[3]Srikanth S., et al., „Advanced Sensor Systems and Machine Learning for Pipeline Integrity Management: A Review of Corrosion Monitoring and Prediction Strategies,” npj Materials Degradation, nature.com. Hochauflösende Ultraschall-In-Line-Inspektionen können in einem einzigen Lauf Terabytes an Daten erzeugen, während verteilte Sensorik auf einer 1.500 Meter langen Pipeline mit 5 mm räumlicher Auflösung 30 Millionen Datenpunkte pro Sekunde liefern kann. Diese Datenmengen machen eine manuelle Interpretation weniger praktikabel und erhöhen die Nachfrage nach softwaregestützter Analyse. Penspen und Senslytics integrierten THEIA und CausX KI, um Inspektionsdatensätze in digitalen Zwillingen für die Korrosionsvorhersage und die Einhaltung der Gas Mega Rule auszurichten. Der Markt für Pipeline-Korrosionsbildgebungssysteme profitiert davon, dass Anbieter Hardware mit wiederkehrenden Datenverwaltungs- und Analysedienstleistungen kombinieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Kapital- und Mobilisierungskosten für fortschrittliche Bildgebungssysteme | -1.5% | Global, mit besonderem Druck auf unabhängige Betreiber in asiatisch-pazifischem Raum, Nahem Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Pipeline-Integritäts- und ZfP-Spezialisten | -1.2% | Global, mit dem größten Druck in asiatisch-pazifischem Raum, Nahem Osten und Afrika sowie subsaharischem Afrika | Mittelfristig (2–4 Jahre) |
| Inkonsistente Datenformate und begrenzte herstellerübergreifende Interoperabilität | -0.8% | Global, mit früher Abhilfe in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Sensordegradation durch Beschichtungen, Ablagerungen und komplexe Geometrien | -0.5% | Asiatisch-pazifischer Raum sowie Naher Osten und Afrika und ältere europäische Verteilungsnetze | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Mobilisierungskosten begrenzen die Einführung fortschrittlicher Systeme
Multi-Sensor-In-Line-Inspektionswerkzeuge, die Magnetfeldstreufluss, elektromagnetische Ultraschallwandler und Kaliberfunktionen kombinieren, können kostenintensiv in der Mobilisierung sein. Unabhängige und Midstream-Betreiber verfügen möglicherweise nicht über ausreichende Inspektionsaktivitäten oder Pipeline-Abdeckung, um dedizierte Serviceverträge zu unterstützen. Das Problem ist in Südamerika, Südostasien und subsaharischem Afrika ausgeprägter, wo periodische Bewertungsanforderungen den Zugang zu Finanzierungsmitteln übersteigen können. Ein schwer zugänglicher 10-km-Abschnitt kann Mobilisierungsausgaben erfordern, die einem 200-km-Hauptleitungslauf ähneln, was die Kosten pro Kilometer schwer rechtfertigbar macht. Einige Betreiber wählen stattdessen direkte Bewertung oder hydrostatische Prüfung anstelle fortschrittlicher Bildgebung, was Lücken in ihren Inspektionsdaten hinterlässt. Kompakte Roboter-Crawler können den Aufwand einiger Projekte reduzieren, aber der Markt für Pipeline-Korrosionsbildgebungssysteme bleibt für Betreiber mit Kapitalbeschränkungen weniger zugänglich.
Mangel an zertifizierten Spezialisten schränkt den Inspektionsdurchsatz ein
Die Inspektionsbelegschaft leidet unter einem Fachkräftemangel, da höherwertige Pipeline-Qualifikationen mehrere Jahre dokumentierter Felderfahrung erfordern. Die American Society for Nondestructive Testing berichtete, dass 30 % des zertifizierten ZfP-Personals älter als 55 Jahre war, während Projektverzögerungen durch Qualifikationsmismatches in sicherheitskritischen Sektoren zwischen 15 % und 20 % lagen. Die begrenzte Verfügbarkeit von Personal, das in Phased-Array-Ultraschallprüfung, Full-Matrix-Capture und digitaler Radiografie ausgebildet ist, verlangsamt den Einsatz dieser fortschrittlichen Methoden. Knappheit erhöht auch die Tagessätze für Spezialisten und kann die Abschlusszeit für Integritätsprogramme verlängern. Anbieter reagieren mit automatisierten Defektklassifizierungswerkzeugen, die die für die Nachinspektion benötigte Zeit verkürzen. Diese Reaktion steigert den Wert analysegestützter Systeme, aber Personalengpässe begrenzen weiterhin das Arbeitsvolumen, das Dienstleister erbringen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Magnetfeldstreufluss führt, während die Nutzung elektromagnetischer Ultraschallwandler zunimmt
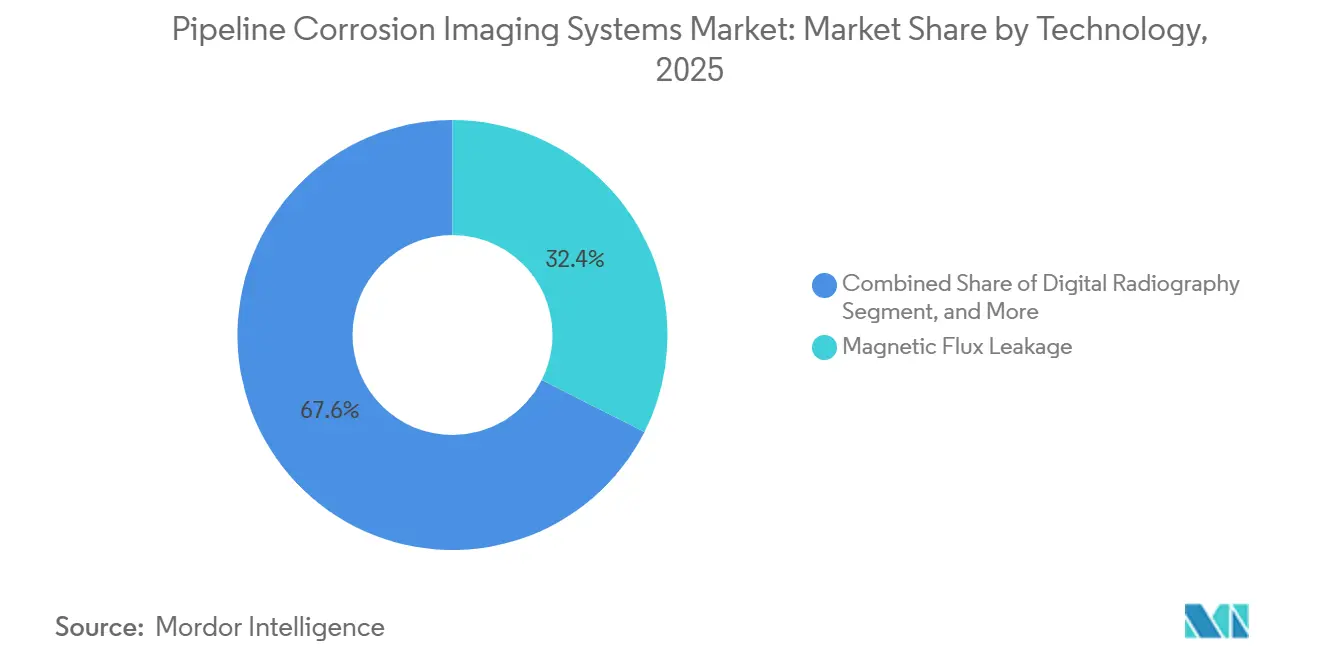
Magnetfeldstreufluss hielt im Jahr 2025 einen Marktanteil von 32,44 % am Markt für Pipeline-Korrosionsbildgebungssysteme, was seine etablierte Rolle bei der Identifizierung von Metallverlust und Korrosion in Flüssigkeits- und Gastransportpipelines widerspiegelt. Es funktioniert sowohl in flüssigen als auch in gasförmigen Medien und bleibt widerstandsfähig gegenüber Änderungen der Werkzeuggeschwindigkeit. Seine große installierte Flotte und etablierten Kalibrierungspraktiken machen es zur Referenztechnologie für viele Pipeline-Betreiber. Die Kombination von Magnetfeldstreufluss mit Ultraschallprüfung in einem einzigen In-Line-Inspektionslauf kann die Defektidentifikation von 60–70 % bei einer der beiden Methoden allein auf 88 % steigern, wenn beide Methoden zusammen eingesetzt werden. Derselbe Vergleich berichtete von einer Verbesserung der Tiefenbestimmungsgenauigkeit um bis zu 30 %. Die Marktgröße für Pipeline-Korrosionsbildgebungssysteme im Bereich Magnetfeldstreufluss wird durch die Nachfrage nach Werkzeugen gestützt, die Riss-Korrosions-Wechselwirkungsrisiken adressieren. Ultraschallprüfung bleibt wichtig für flüssigkeitsgefüllte Pipelines, da sie die Wanddicke direkt misst und Laminierungen erkennt. Der Bedarf an einem flüssigen Kopplungsmittel begrenzt ihren Einsatz in trockenen Gasleitungen. Wirbelstrom-, Fernfeld-Elektromagnetik-, optische Bildgebungs- und Lasersysteme dienen engeren Anforderungen in nicht-ferromagnetischen, robotischen und nicht molchbaren Anwendungen.
Die elektromagnetische Ultraschallwandler-Technologie wird bis 2031 voraussichtlich mit einer CAGR von 7,92 % wachsen und ist damit die am schnellsten wachsende Technologiekategorie. Ihr kopplungsmittelfreier Betrieb unterstützt die Inspektion in trockenen Gaspipelines, wo konventionelle Ultraschallprüfung nicht geeignet ist. Mehrkanalige Arrays auf Roboter-Crawlern verbessern die Scaneffizienz für großkalibrige Rohre. Methoden des maschinellen Lernens zur Entrauschung und Modenidentifikation helfen dabei, die Signalinterpretation elektromagnetischer Ultraschallwandler zu verbessern. ROSEN validierte seine EMAT-C-Technologie durch 5 Inspektionen von 48-Zoll- und 36-Zoll-Schwerwandleitungen im kanadischen System von TC Energy. Akustische Emissionsbildgebung hat ebenfalls eine Rolle bei der Überwachung aktiver Schadensmechanismen. Digitale Radiografie und geführte Ultraschallwellenprüfung unterstützen die Schweißnahtinspektion und das Langstrecken-Screening in unzugänglichen Abschnitten. Geringere Personalanforderungen durch Drohnen- und halbautomatisierten Einsatz können die Nutzung dieser ergänzenden Technologien ausweiten.


Nach Systemarchitektur: Frei schwimmende In-Line-Inspektion bleibt grundlegend, während Robotik skaliert
Frei schwimmende In-Line-Inspektionssysteme entfielen im Jahr 2026 auf 38,62 % des Umsatzes. Sie bewegen sich durch Hochdruck-Transportpipelines mit Produktionsdurchflussgeschwindigkeiten ohne Abschaltungen oder externe Stromversorgung. Ihr etablierter Einsatz in Hauptleitungen stützt ihre Position in regulierten Hochrisikogebieten. Die Vertrautheit mit In-Line-Inspektions-Molchprotokollen senkt auch die Hürden für Betreiber, die diese Methode bereits nutzen. Gebundene und Drahtleitungssysteme halten die nächstgrößte Architekturposition und inspizieren kurzradiige oder unzugängliche Abschnitte. Ihr Vorteil liegt in der hohen Datentreue pro Längeneinheit und nicht in der Abdeckungsrate frei schwimmender Werkzeuge. Fest installierte Sensoren und Online-Überwachungssysteme liefern kontinuierliche Informationen zwischen periodischen Inspektionskampagnen. Saudi Aramco installierte nicht-intrusive Ultraschall-Unterwassersensoren auf 36-Zoll-Reichgastransportleitungen zur Echtzeit-Überwachung der Korrosion an der Rohroberseite ohne Unterbrechung der Produktion. Diese Systeme unterstützen Betreiber, die laufende Informationen aus komplexen Anlagen benötigen.
Roboter-Crawler-Systeme werden bis 2031 voraussichtlich mit einer CAGR von 7,35 % wachsen, der höchsten Rate unter den Systemarchitekturkategorien. Sie bedienen Pipelines mit mehreren Durchmessern, engen Bögen, Einwegabschnitten und Ventilen mit reduziertem Durchgang, die konventionelle frei schwimmende Werkzeuge nicht navigieren können. Elektromagnetische Ultraschallwandler-Arrays haben dazu beigetragen, diese Systeme über die visuelle Inspektion hinaus zur vollständigen Wanddickenkartierung zu entwickeln. ROSEN berichtete, dass sein Non-Intrusive Pipeline Assessment-Service im Jahr 2025 auf mehr als 700 km Pipeline eingesetzt wurde. Handgehaltene und halbautomatisierte Scanner bleiben für oberirdische Pipelines und Anlagenrohrleitungen relevant. Sie sind oft vorzuziehen, wenn eine vollständige In-Line-Inspektion nicht wirtschaftlich ist. Die Branche der Pipeline-Korrosionsbildgebungssysteme sieht eine Überschneidung zwischen Architekturkategorien, da gebundene Werkzeuge Crawler-Module erhalten. Frei schwimmende Werkzeuge fügen auch Trägheitsmessungs- und dreidimensionale Kartierungsfunktionen hinzu. Diese Überschneidung setzt Anbieter unter Druck, die nur einen Systemtyp anbieten.
Nach Einsatzumgebung: Onshore-Pipelines sichern den Umsatz, während Offshore- und Unterwasserarbeiten zunehmen
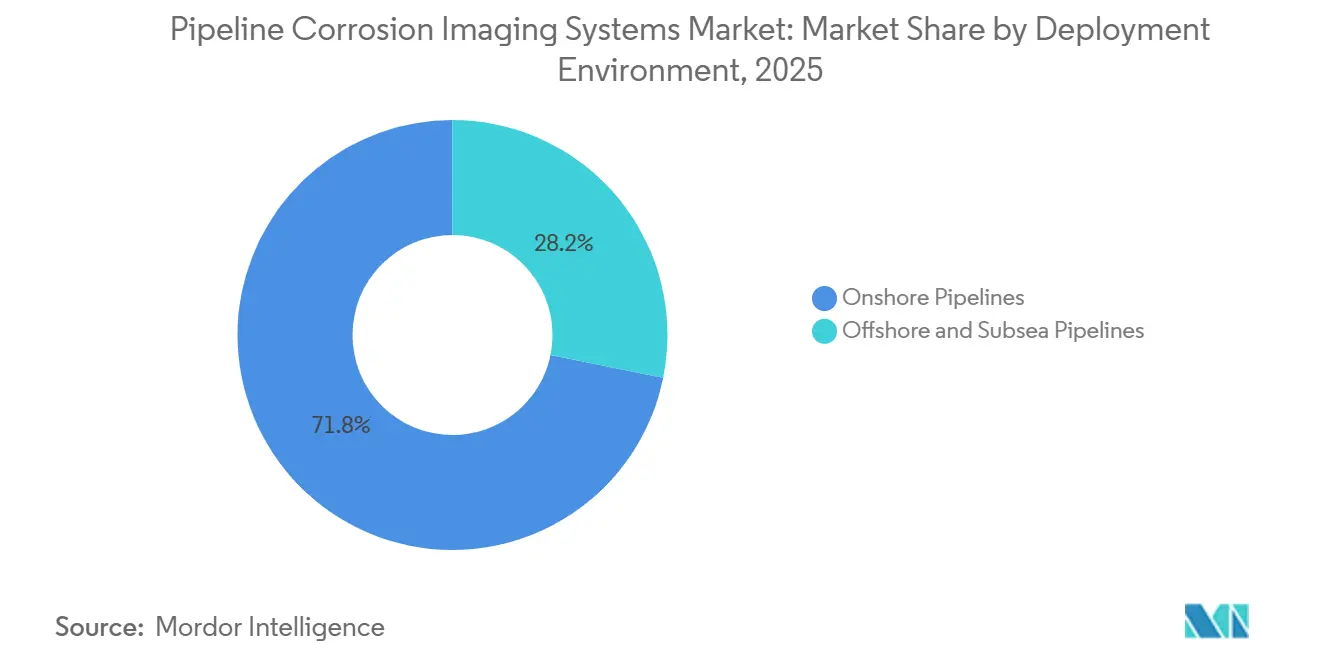
Onshore-Pipelines hielten im Jahr 2025 einen Umsatzanteil von 71,81 %. Diese Position spiegelt die größere installierte Länge terrestrischer Pipelines und etablierte Regeln für Inspektionspläne wider. Die Vereinigten Staaten unterhielten 2,6 Millionen Meilen Erdgaspipeline, von denen ein Großteil in vergrabenen landwirtschaftlichen und halbstädtischen Korridoren liegt. Alternde kathodische Schutzsysteme können das externe Korrosionsrisiko in diesen Umgebungen erhöhen. Das Federal Register veröffentlichte im April 2026 eine Aktualisierung von NACE SP0502-2025, und die Norm tritt am 1. Januar 2027 für vergrabene Onshore-Eisenrohrleitungen gemäß den einschlägigen Bundesvorschriften in Kraft. Dies schafft ein Compliance-Fenster für externe Korrosionsbildgebungsdienstleistungen. Onshore-Projekte haben auch niedrigere Mobilisierungskosten und vertrautere Logistik als Offshore-Arbeiten. Diese Bedingungen ermöglichen es regionalen Serviceunternehmen, in lokalen Korridoren zu konkurrieren. Der Markt für Pipeline-Korrosionsbildgebungssysteme behält daher eine vielfältige Gruppe kleinerer Anbieter in Onshore-Anwendungen.
Offshore- und Unterwasser-Pipelines werden bis 2031 voraussichtlich mit einer CAGR von 7,54 % wachsen. Alternde Anlagen in der Nordsee, im Golf von Mexiko und in den brasilianischen Presalt-Feldern erfordern detaillierte Integritätsarbeiten. Die Produktionserweiterung in Südostasien und Westafrika schafft neue Offshore-Inspektionsanforderungen. Offshore-Betreiber konzentrieren Inspektionsressourcen auf Hotspots des kathodischen Schutzes und Bereiche mit bekannter Beschichtungsverschlechterung. Kohlendioxidtransport schafft einen weiteren Anwendungsfall, da Betreiber Offshore-Pipelines für den Einsatz in der Kohlenstoffabscheidung und -speicherung bewerten. Ørsted und Baker Hughes schlossen im Jahr 2025 einen 302 km langen Unterwasser-In-Line-Inspektionslauf ab, um die Machbarkeit der Kohlendioxid-Neuzulassung zu bewerten. Das Projekt kombinierte Magnetfeldstreufluss- und XYZ-Kartierungswerkzeuge unter Niedrigflussbedingungen. Der Batteriebetrieb des Werkzeugs überschritt während dieser Arbeit 400 Stunden. Diese Arbeit bringt zuvor inaktive Pipelines in Inspektionsprogramme und schafft Nachfrage über den konventionellen Kohlenwasserstoffbetrieb hinaus.
Nach Endnutzer: Öl- und Gasnetzbetreiber bleiben zentral, während Wasserstoff-Entwickler am schnellsten wachsen
Öl- und Gas-Pipeline-Betreiber hielten im Jahr 2025 einen Umsatzanteil von 62,37 %. Ihre Position spiegelt die Größe regulierter Transport- und Sammelnetze sowie etablierte Inspektionsverpflichtungen wider. Diese Betreiber nutzen zunehmend Integritätsdatenplattformen, um Inspektionsergebnisse in prädiktive Wartungspläne umzuwandeln. Dieser Wandel unterstützt mehrjährige Vereinbarungen, die In-Line-Inspektionsdienstleistungen mit Datenanalyse kombinieren. Wasser- und Abwasserversorgungsunternehmen sind die zweitgrößte Endnutzergruppe. Ihre Nachfrage konzentriert sich auf Trinkwassertransportleitungen, bei denen zustandsbasierte Bewertungen altersbasierte Ersatzentscheidungen ersetzen. Chemische und petrochemische Betreiber benötigen maßgeschneiderte Konfigurationen für Prozessrohrleitungen, kleinere Durchmesser, hohe Temperaturen und korrosive Betriebsbedingungen. Stromerzeugung und Bergbaukunden sorgen für eine stetige Nachfrage nach Kesselrohr-, Kühlwasser- und Schlammrohrinspektion. Tragbare und halbautomatisierte Systeme sind in diesen Anwendungen besonders relevant.
Wasserstoffinfrastruktur-Entwickler werden bis 2031 voraussichtlich mit einer CAGR von 7,68 % wachsen, der schnellsten Rate unter den Endnutzerkategorien. Entwickler benötigen Inspektionsprogramme in der Forschungsphase, da akzeptierte Qualifizierungsprotokolle für den Wasserstoffbetrieb noch begrenzt sind. Die Konsens-Engineering-Anforderungen des PRCI identifizieren konservativere Defektkriterien und engere Maßtoleranzen für wasserstoffexponiertem Stahl. Kohlenstoffabscheidungs- und -speicherungsbetreiber sind ebenfalls aufkommende Kunden, da Kohlendioxidtransportnetze expandieren. Kommerzielle Kohlenstoffabscheidungs- und -speicherungspipelines berichteten von allgemeinen Korrosionsraten von 0,028–0,207 mpy, wenn sie mit metallischen Gewichtsverlust-Coupons und elektrischen Widerstandstechniken überwacht wurden. Änderungen bei Verunreinigungen wie H₂O, H₂S und SO₂ können die Korrosion im überkritischen Kohlendioxidbetrieb beschleunigen. Dies macht eine kontinuierliche Überwachung für Kohlendioxidtransportsysteme wichtig. Die Branche der Pipeline-Korrosionsbildgebungssysteme hat im Zeitraum 2026–2031 eine eigenständige Nachfragebasis, da neue Energieträger Anforderungen über die bestehenden Kohlenwasserstoffnetze hinaus hinzufügen.
Geografische Analyse
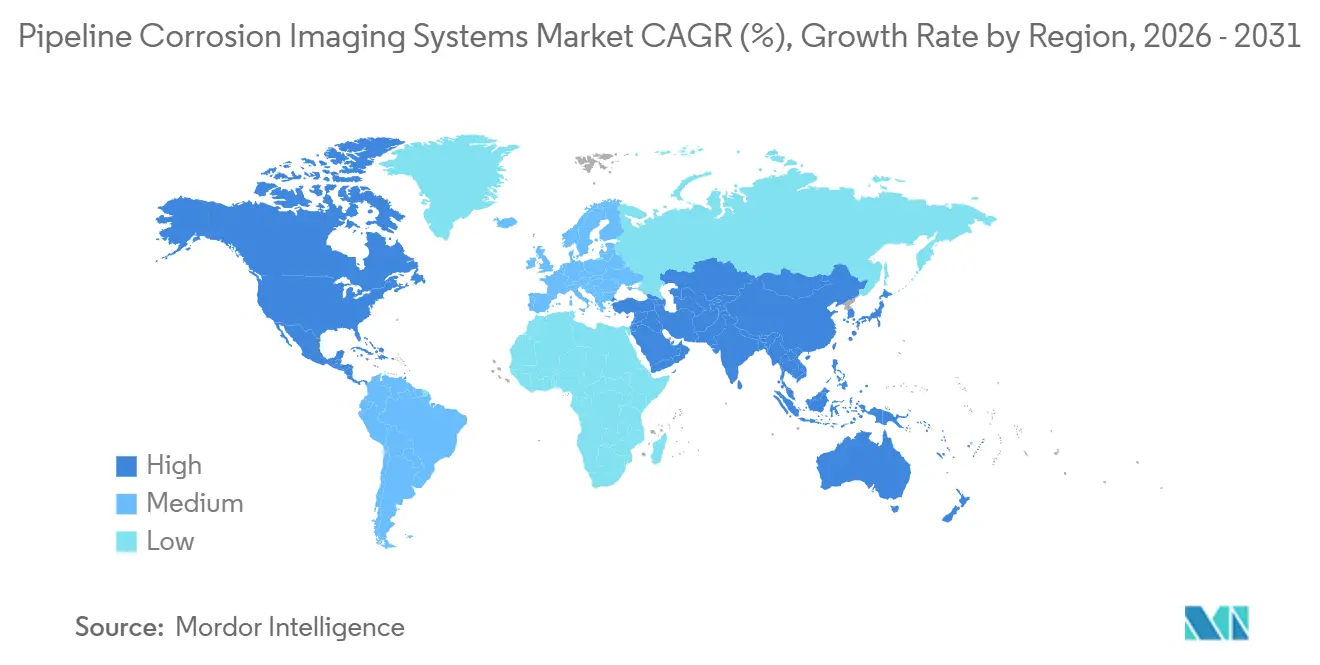
Nordamerika hielt im Jahr 2025 einen regionalen Umsatzanteil von 34,73 % und ist damit der größte regionale Markt. Sein reifes und alterndes Netz, strenge bundesstaatliche Inspektionsanforderungen und die Konzentration von Dienstleistern stützen die Nachfrage. US-amerikanische Vorschriften legen wiederkehrende interne Bewertungen und externe Korrosionsprüfungen für Gas- und Gefahrgutflüssigkeitspipelines fest. Kanada ergänzt dies durch großkalibrige Gastransportarbeiten, einschließlich des Sunrise-Erweiterungsprogramms von Enbridge, das im April 2026 genehmigt wurde und Ende 2028 in Betrieb gehen soll. Das 4 Milliarden CAD (2,92 Milliarden USD) schwere Projekt ist darauf ausgelegt, 300 MMcf/d hinzuzufügen, während brasilianische Tiefwasseroperationen Südamerika eine kleinere, aber wachsende Unterwasserbildgebungsnische verschaffen.
Europa ist der zweitgrößte regionale Markt im Markt für Pipeline-Korrosionsbildgebungssysteme. Deutschland, das Vereinigte Königreich und Frankreich unterstützen Inspektionsaktivitäten durch dichte Gasverteilungs- und Industrienetze, während alternde Nordsee-Anlagen gezielte Integritätsprogramme erfordern. Europäische Investitionen in den Kohlendioxidtransport schaffen ebenfalls Qualifizierungsarbeiten für neue und umgewidmete Pipelines. Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 7,57 % wachsen, der höchsten regionalen Rate. Chinas Stadtgaserweiterungen, Indiens Genehmigungsprogramm und die Infrastruktur für verflüssigtes Erdgas in Südostasien schaffen neue Pipeline-Kilometer und damit verbundene Basisinspektionsanforderungen.
Der Nahe Osten und Afrika weisen in ihren Teilregionen unterschiedliche Nachfragebedingungen auf. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren weiterhin in Hochdruck-Sammel- und Transportinfrastruktur. Saudi Aramco betreibt 8.500 km miteinander verbundener Pipelines im nördlichen Bereich des Königreichs, wo ein fortschrittliches Integritätsmanagement erforderlich ist. Afrika bleibt die kleinste Teilregion, aber Nigeria und Südafrika sind die primären Inspektionsmärkte, und Projekte in Mosambik und Tansania schaffen erstmalige Anforderungen trotz begrenzter Infrastruktur und uneinheitlicher Durchsetzung.

Wettbewerbslandschaft
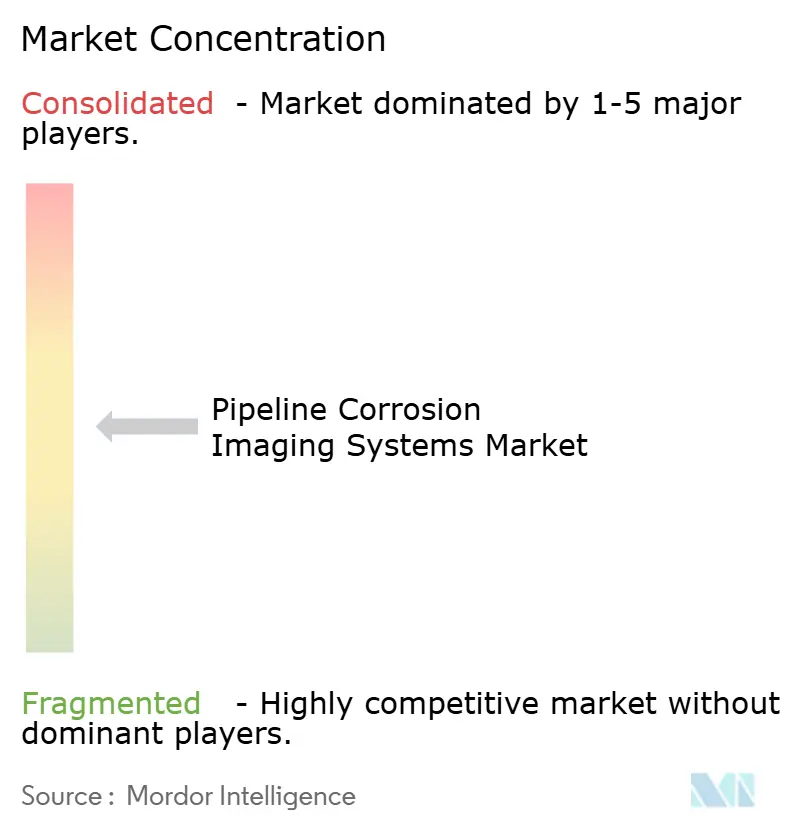
Der Markt für Pipeline-Korrosionsbildgebungssysteme ist bei Premium-Inspektionsdienstleistungen mäßig konsolidiert. ROSEN Swiss AG und NDT Global GmbH führen die hochauflösende In-Line-Inspektion durch proprietäre Sensoren, globale Werkzeugflotten und Datenanalysefähigkeiten an. MISTRAS Group, Quest Integrity Group, Intero Integrity Services und INGU Solutions konkurrieren durch regionale Abdeckung, Mobilisierungsgeschwindigkeit und Datenverwaltungsdienstleistungen. Größere Anbieter kombinieren Magnetfeldstreufluss-, Ultraschallprüfungs- und elektromagnetische Ultraschallwandler-Methoden, während Spezialisten sich auf schwer zu molchende Leitungen, akustische Emissionsüberwachung und Roboter-Crawler konzentrieren. Gaspipelines mit kleinerem Durchmesser in aufstrebenden Märkten werden von großkalibrigen Flotten weniger gut bedient. Kompakte Roboterplattformen können diese Pipelines ohne Unterbrechung des Gasbetriebs inspizieren.
ESAB Corporation schloss im Juni 2026 die Übernahme von Eddyfi Technologies für 1,45 Milliarden USD ab und integrierte Eddyfis Wirbelstrom-, Fernfeld- und Phased-Array-Sensoren in das industrielle Vertriebsnetz von ESAB. NDT Global gab im Juli 2025 die Aufnahme von Entegra bekannt und erweiterte damit seine ultra-hochauflösenden Magnetfeldstreufluss-, Kaliper-, Kartierungs- und kathodischen Schutzstromkartierungsfähigkeiten. Die Transaktion erweiterte auch die gemeinsamen Ultraschallprüfungs- und Magnetfeldstreufluss-Arbeiten für Gasbetreiber. ROSEN erweiterte RoCorr MFL-A im Juli 2026 mit MFL-A Plus und nutzte lasergemappte Korrosionsmodelle zur Verbesserung der Klassifizierung von Nadellöchern und axialen Schlitzen. Diese Schritte zeigen, dass Sensorreichweite und Analysefähigkeit den Wettbewerb beeinflussen, während die Zertifizierung gemäß API RP 1163 sowie AMPP- oder NACE-Normen für regulierte Arbeiten weiterhin erforderlich ist.
Digitale Analyse ist bei der Lieferantenauswahl für den Markt für Pipeline-Korrosionsbildgebungssysteme wichtiger geworden. Eine Studie in Corrosion berichtete von niedrigen Vorhersagefehlern in probabilistischen digitalen Zwillingsrahmen unter Verwendung von Bayes'schem maschinellem Lernen. Anbieter nutzen diese Systeme, um Betreibern bei der Priorisierung von Ausgrabungen und Wartungsarbeiten zu helfen, während Preis und Mobilisierungsgeschwindigkeit in routinemäßigen Korridoren mit geringerer Komplexität relevant bleiben.
Marktführer der Pipeline-Korrosionsbildgebungssysteme-Branche
ROSEN Swiss AG
NDT Global GmbH
T.D. Williamson, Inc.
Eddyfi Technologies Inc.
Intero Integrity Services B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Ekoscan Integrity Group unterzeichnete eine endgültige Vereinbarung zur Übernahme des US-amerikanischen ZfP-Digitalgeschäfts von Carestream Health, das die Produktlinien für Computerradiografie und digitale Radiografie umfasst. Die Transaktion soll im vierten Quartal 2026 abgeschlossen werden und erweitert das Portfolio von EIG in der Pipeline- und Industrieinspektion.
- Juli 2026: MISTRAS Group lancierte AEScout, eine schnell einsetzbare Lösung zur akustischen Emissionsüberwachung, die aktive Korrosion und Ermüdungsschäden ohne Pipeline-Abschaltung identifiziert.
- Juni 2026: ESAB Corporation schloss die Übernahme von Eddyfi Technologies für 1,45 Milliarden USD (2 Milliarden CAD) ab. Die Transaktion kombiniert Eddyfis Wirbelstrom-, Phased-Array-Ultraschall- und Fernüberwachungswerkzeuge mit dem industriellen Vertriebsnetz von ESAB.
- April 2026: Enbridge Inc. erhielt die kanadische Bundesgenehmigung für das Sunrise-Erweiterungsprogramm im Wert von 4 Milliarden CAD (2,92 Milliarden USD). Der Bau begann im Juli 2026, und das Projekt soll Ende 2028 in Betrieb gehen.


Berichtsumfang des globalen Marktes für Pipeline-Korrosionsbildgebungssysteme
Der Markt für Pipeline-Korrosionsbildgebungssysteme bezieht sich auf die globale Branche, die sich auf Bildgebungs- und Inspektionstechnologien konzentriert, die zur Erkennung, Überwachung, Bewertung und Verwaltung von Korrosion, Rissen, Wanddickenverlust und strukturellen Defekten in Öl- und Gas-, Wasser-, Chemie- und Industriepipelines eingesetzt werden.
Der Marktbericht für Pipeline-Korrosionsbildgebungssysteme ist segmentiert nach Technologie (Magnetfeldstreufluss, Ultraschallprüfung, elektromagnetischer Ultraschallwandler, Wirbelstrom- und Fernfeld-Elektromagnetikprüfung, geführte Ultraschallwellenprüfung, optische und Laserbildgebung, digitale Radiografie, akustische Emissionsbildgebung und weitere Technologien), nach Systemarchitektur (frei schwimmende In-Line-Inspektionssysteme, gebundene und Drahtleitungs-Inspektionssysteme, Roboter-Crawler-Systeme, fest installierte Sensor- und Online-Überwachungssysteme sowie handgehaltene und halbautomatisierte Scansysteme), nach Einsatzumgebung (Onshore-Pipelines sowie Offshore- und Unterwasser-Pipelines), nach Endnutzer (Öl- und Gas-Pipeline-Betreiber, Wasser- und Abwasserversorgungsunternehmen, chemische und petrochemische Betreiber, Stromerzeugungsunternehmen, Bergbauunternehmen, Wasserstoffinfrastruktur-Entwickler, Kohlenstoffabscheidungs- und -speicherungsbetreiber sowie weitere Endnutzer) und nach Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Magnetfeldstreufluss |
| Ultraschallprüfung |
| Elektromagnetischer Ultraschallwandler |
| Wirbelstrom- und Fernfeld-Elektromagnetikprüfung |
| Geführte Ultraschallwellenprüfung |
| Optische und Laserbildgebung |
| Digitale Radiografie |
| Akustische Emissionsbildgebung |
| Weitere Technologien |
| Frei schwimmende In-Line-Inspektionssysteme |
| Gebundene und Drahtleitungs-Inspektionssysteme |
| Roboter-Crawler-Systeme |
| Fest installierte Sensor- und Online-Überwachungssysteme |
| Handgehaltene und halbautomatisierte Scansysteme |
| Onshore-Pipelines |
| Offshore- und Unterwasser-Pipelines |
| Öl- und Gas-Pipeline-Betreiber |
| Wasser- und Abwasserversorgungsunternehmen |
| Chemische und petrochemische Betreiber |
| Stromerzeugungsunternehmen |
| Bergbauunternehmen |
| Wasserstoffinfrastruktur-Entwickler |
| Kohlenstoffabscheidungs- und -speicherungsbetreiber |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Technologie | Magnetfeldstreufluss | ||
| Ultraschallprüfung | |||
| Elektromagnetischer Ultraschallwandler | |||
| Wirbelstrom- und Fernfeld-Elektromagnetikprüfung | |||
| Geführte Ultraschallwellenprüfung | |||
| Optische und Laserbildgebung | |||
| Digitale Radiografie | |||
| Akustische Emissionsbildgebung | |||
| Weitere Technologien | |||
| Nach Systemarchitektur | Frei schwimmende In-Line-Inspektionssysteme | ||
| Gebundene und Drahtleitungs-Inspektionssysteme | |||
| Roboter-Crawler-Systeme | |||
| Fest installierte Sensor- und Online-Überwachungssysteme | |||
| Handgehaltene und halbautomatisierte Scansysteme | |||
| Nach Einsatzumgebung | Onshore-Pipelines | ||
| Offshore- und Unterwasser-Pipelines | |||
| Nach Endnutzer | Öl- und Gas-Pipeline-Betreiber | ||
| Wasser- und Abwasserversorgungsunternehmen | |||
| Chemische und petrochemische Betreiber | |||
| Stromerzeugungsunternehmen | |||
| Bergbauunternehmen | |||
| Wasserstoffinfrastruktur-Entwickler | |||
| Kohlenstoffabscheidungs- und -speicherungsbetreiber | |||
| Weitere Endnutzer | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Pipeline-Korrosionsbildgebungssysteme?
Die Marktgröße für Pipeline-Korrosionsbildgebungssysteme beträgt im Jahr 2026 1,29 Milliarden USD und wird bis 2031 voraussichtlich 1,79 Milliarden USD bei einer CAGR von 6,82 % erreichen. Die Nachfrage wird durch Inspektionsanforderungen für alternde Netze und neu in Betrieb genommene Pipelines gestützt. Betreiber ergänzen zunehmend die Überwachung zwischen periodischen In-Line-Inspektionsläufen, da mehrjährige Bewertungslücken das Wachstum von Korrosion und Defekten unzureichend erfassbar machen können. Diese Kombination aus wiederkehrenden Integritätsarbeiten, Basisläufen für neue Leitungen und datengesteuerter Wartungsplanung stützt die Nachfrage in etablierten Transportsystemen, neuerer Energieinfrastruktur und Projekten, die kontinuierliche Korrosionsdaten zwischen geplanten Inspektionskampagnen erfordern. Diese Anforderungen unterstützen den anhaltenden Einsatz integrierter Bildgebungs- und Überwachungsdienstleistungen.
Welche Technologie führt bei Pipeline-Korrosionsbildgebungssystemen?
Magnetfeldstreufluss führte den Technologieumsatz mit einem Anteil von 32,44 % im Jahr 2025 an. Es unterstützt die Korrosions- und Metallverlustinspektion in Flüssigkeits- und Gaspipelines und ist in Inspektionsflotten weit verbreitet.
Welche Systemarchitektur wächst am schnellsten?
Roboter-Crawler-Systeme werden bis 2031 voraussichtlich mit einer CAGR von 7,35 % wachsen. Sie können nicht molchbare Abschnitte mit mehreren Durchmessern, engen Bögen und eingeschränkten Ventilen inspizieren, in denen frei schwimmende Werkzeuge nicht eingesetzt werden können.
Warum schaffen Wasserstoffpipelines Nachfrage nach Korrosionsbildgebung?
Der Wasserstoffbetrieb erfordert eine spezialisierte Qualifizierung für Versprödung, Hartstellen und Risserkennung. Entwickler nutzen frühe Inspektionsprogramme, während Normen für dedizierte und umgewidmete Wasserstofftransportsysteme entwickelt werden.
Welche Einsatzumgebung hat die größte Umsatzbasis?
Onshore-Pipelines entfielen im Jahr 2025 auf 71,81 % des Umsatzes. Terrestrische Netze haben eine größere installierte Länge, etabliertere Inspektionsanforderungen und zugänglichere Logistik als Offshore-Pipeline-Systeme.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 7,57 % wachsen. Stadtgasprojekte in China, Indiens Genehmigungsprogramm und die Infrastruktur für verflüssigtes Erdgas unterstützen neue Basisinspektionsanforderungen.
Seite zuletzt aktualisiert am:



