
Tamaño y Participación del Mercado de Sistemas de Imágenes para Corrosión en Tuberías
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.79 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.82 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Imágenes para Corrosión en Tuberías por Mordor Intelligence
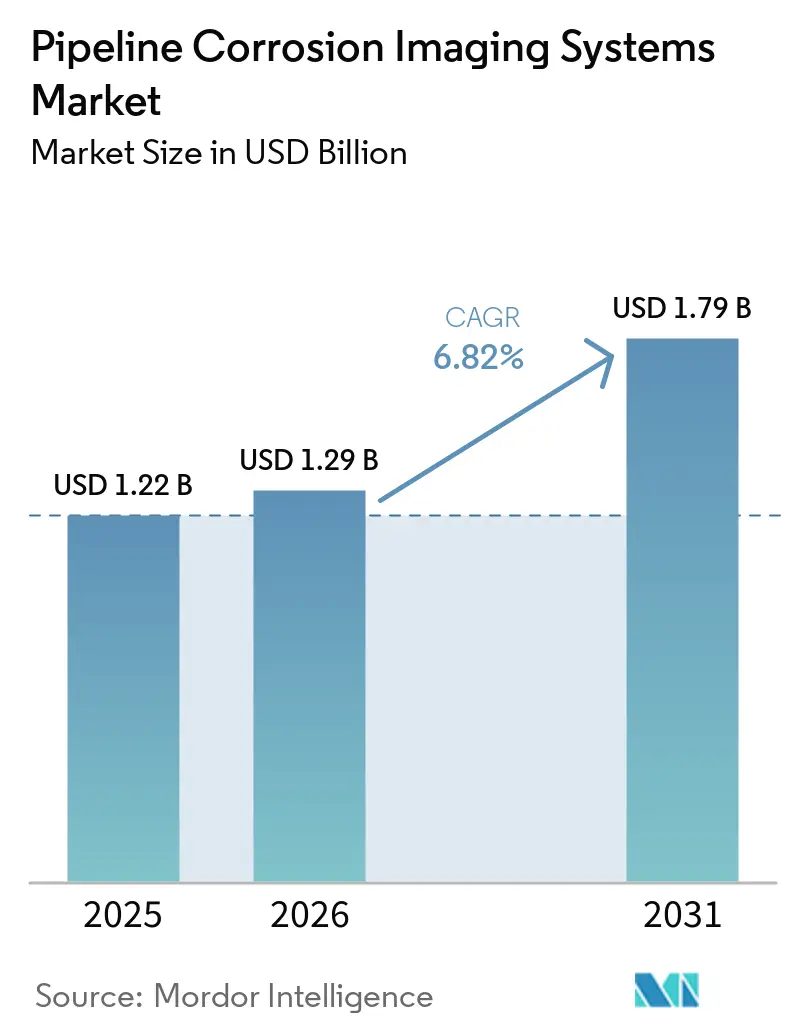
Se proyecta que el tamaño del mercado de sistemas de imágenes para corrosión en tuberías se expanda desde 1,22 mil millones de USD en 2025 y 1,29 mil millones de USD en 2026 hasta 1,79 mil millones de USD en 2031, registrando una CAGR del 6,82% entre 2026 y 2031. La demanda refleja la necesidad de verificar el estado de las tuberías y prolongar la vida útil de activos costosos instalados antes de que las prácticas actuales de pruebas no destructivas se generalizaran. En América del Norte y Europa, la infraestructura madura ha desplazado las adquisiciones hacia programas de inspección basados en riesgo, en lugar de trabajos periódicos de cumplimiento normativo únicamente. Las nuevas tuberías de gas en Asia-Pacífico y Oriente Medio también requieren inspecciones de referencia y monitoreo integrado antes de entrar en servicio. El mercado de sistemas de imágenes para corrosión en tuberías también se ve respaldado por registros digitalizados de corrosión que ayudan a los operadores a planificar el mantenimiento, mientras que los proveedores más grandes combinan herramientas de inspección con capacidades de análisis de datos.
Conclusiones Clave del Informe
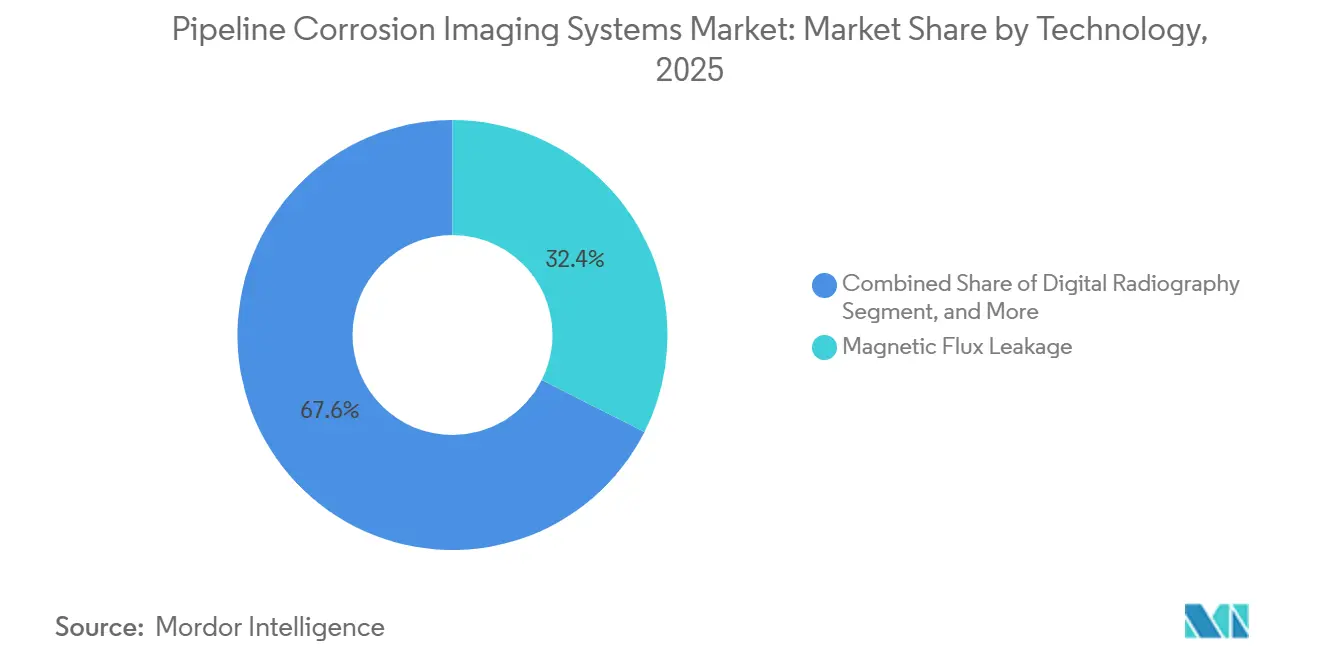
- Por tecnología, la fuga de flujo magnético representó el 32,44% de los ingresos en 2025, mientras que se proyecta que la tecnología de transductor acústico electromagnético se expanda a una CAGR del 7,92% hasta 2031.
- Por arquitectura del sistema, los sistemas de inspección en línea de natación libre representaron el 38,62% de los ingresos en 2026, mientras que se proyecta que los sistemas de rastreadores robóticos se expandan a una CAGR del 7,35% hasta 2031.
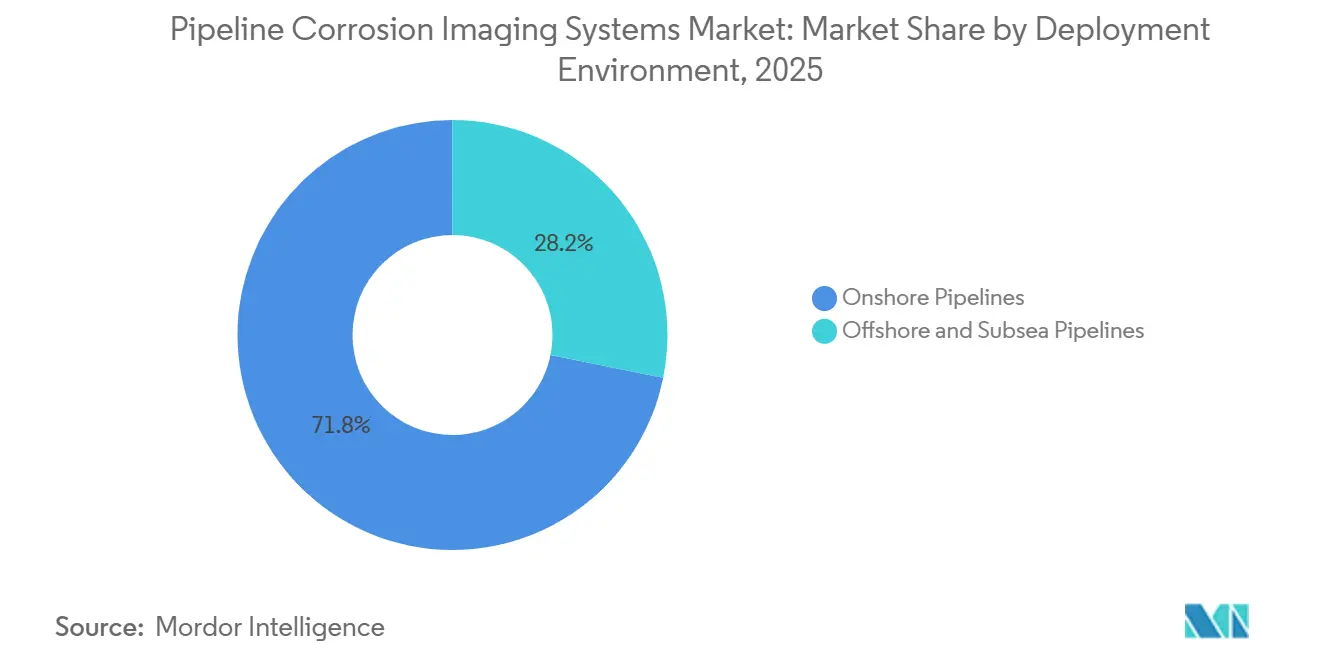
- Por entorno de despliegue, las tuberías terrestres representaron el 71,81% de los ingresos en 2025, mientras que se proyecta que las tuberías marinas y submarinas se expandan a una CAGR del 7,54% hasta 2031.
- Por usuario final, los operadores de tuberías de petróleo y gas representaron el 62,37% de los ingresos en 2025, mientras que se proyecta que los desarrolladores de infraestructura de hidrógeno se expandan a una CAGR del 7,68% hasta 2031.
- Por geografía, América del Norte representó el 34,73% de la participación del mercado de sistemas de imágenes para corrosión en tuberías en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 7,57% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Imágenes para Corrosión en Tuberías
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Infraestructura de Tuberías Envejecida y Mayor Frecuencia de Inspección | +2.0% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de la Red de Transmisión de Gas de Alta Presión | +1.6% | América del Norte y Asia-Pacífico, con efectos secundarios en Oriente Medio | Corto plazo (≤ 2 años) |
| Requisitos de Integridad de Tuberías de Hidrógeno y Dióxido de Carbono | +1.3% | Europa y América del Norte, con avances tempranos en el Noreste de Asia | Mediano plazo (2-4 años) |
| Digitalización de Datos de Corrosión y Gestión Predictiva de Integridad | +1.1% | Global, con despliegue temprano en América del Norte y la Unión Europea | Largo plazo (≥ 4 años) |
| Crecimiento de la Inspección de Tuberías Submarinas y en Aguas Profundas | +0.9% | Asia-Pacífico, Oriente Medio y África, y Europa del Mar del Norte | Mediano plazo (2-4 años) |
| Demanda de Inspección para Tuberías de Difícil Acceso con Raspadores | +0.7% | Global, con particular relevancia en redes industriales y de distribución envejecidas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Infraestructura de Tuberías Envejecida Requiere Inspecciones Más Frecuentes
Los activos de tuberías que han superado su vida útil de diseño original generan una necesidad constante de servicios de imágenes para corrosión. La corrosión contribuyó al 18% de los incidentes significativos en tuberías de los Estados Unidos durante un período de 20 años, con costos industriales relacionados que se acercan a los 7 mil millones de USD. Las normas federales exigen intervalos de evaluación de 7 a 10 años para determinadas tuberías de transmisión de gas, mientras que los programas basados en riesgo pueden requerir trabajos más frecuentes en áreas de alta consecuencia. Los operadores están añadiendo monitoreo entre las inspecciones en línea porque el crecimiento de defectos durante intervalos de varios años puede generar riesgos operativos. El mercado de sistemas de imágenes para corrosión en tuberías se beneficia, por tanto, de trabajos recurrentes en activos existentes, no solo de tuberías de nueva construcción. Este patrón mantiene en uso plataformas de inspección avanzadas en redes envejecidas y respalda los ingresos recurrentes por servicios.
Las Redes de Transmisión de Gas de Alta Presión Amplían la Demanda de Inspección
La nueva capacidad de transmisión de gas requiere inspección en línea de referencia y monitoreo de corrosión antes de que las tuberías entren en operación comercial. La Administración de Información Energética de los Estados Unidos espera adiciones de capacidad de tuberías de gas en los Estados Unidos de 44,9 Bcf/d durante 2026 y 2027, y 31,6 Bcf/d de esa capacidad estaba en construcción.[1]Administración de Información Energética de los Estados Unidos, "Las Adiciones de Capacidad de Tuberías de Gas Natural Más Planificadas en la Historia de los Estados Unidos Están en Construcción en 2026 y 2027," EIA Today in Energy, eia.gov. Texas representó 29,7 Bcf/d de la capacidad planificada, respaldada por la infraestructura de evacuación de la Cuenca Pérmica y de exportación de gas natural licuado. Enbridge recibió la aprobación federal en abril de 2026 para el Programa de Expansión Sunrise de 4 mil millones de CAD (2,92 mil millones de USD), diseñado para añadir 300 MMcf/d a su sistema Westcoast. Los grandes proyectos de alta presión favorecen las herramientas de fuga de flujo magnético y de transductor acústico electromagnético, mientras que la puesta en servicio simultánea puede limitar la disponibilidad de equipos y personal. El mercado de sistemas de imágenes para corrosión en tuberías se beneficia cuando los operadores complementan las inspecciones retrasadas con sensores fijos y sistemas de monitoreo en línea.
Las Redes de Hidrógeno y Dióxido de Carbono Requieren Métodos de Integridad Especializados
Las tuberías utilizadas para hidrógeno o dióxido de carbono de origen antrópico requieren enfoques de inspección que difieren del servicio de gas convencional. La corrosión interna representa el 45% de los fallos reportados en tuberías de dióxido de carbono, porque el agua disuelta puede crear ácido carbónico en entornos de dióxido de carbono supercrítico.[2]R. Esmaeili, et al., "Corrosión Interna de Tuberías de CO₂ Supercrítico: Factores de Influencia Integrados, Estrategias de Mitigación y Perspectivas Futuras," Applied Sciences, mdpi.com. El Consejo Internacional de Investigación de Tuberías identificó el fragilizamiento por hidrógeno y la detección de puntos duros como áreas que requieren nuevos métodos de calificación de inspección para la gestión de la integridad de tuberías de hidrógeno. Las herramientas de transductor acústico electromagnético y de ultrasonido de matriz en fase pueden abordar algunos de estos requisitos mediante la medición directa del espesor de pared y la detección de grietas de mayor resolución. El mercado de sistemas de imágenes para corrosión en tuberías tiene una oportunidad en esta área porque los operadores necesitan métodos calificados antes de invertir en programas de inspección completos. Es probable que la demanda se fortalezca a medida que las normas clarifiquen los requisitos de inspección para tuberías de transporte de energía reconvertidas y nuevas.
Los Datos Digitalizados de Corrosión Respaldan la Gestión Predictiva de Integridad
Los operadores están pasando de instantáneas de inspección periódicas a modelos de integridad de tuberías continuamente actualizados. Un estudio de 2026 encontró que los gemelos digitales probabilísticos respaldados por fusión de sensores podían producir valores de confiabilidad de pérdida de espesor de pared de tubería superiores a 0,85 y reducir el error de dimensionamiento de profundidad a ±5%.[3]Srikanth S., et al., "Sistemas de Sensores Avanzados y Aprendizaje Automático para la Gestión de la Integridad de Tuberías: Una Revisión de las Estrategias de Monitoreo y Predicción de Corrosión," npj Materials Degradation, nature.com. La inspección en línea ultrasónica de alta resolución puede generar terabytes de datos en una sola pasada, mientras que la detección distribuida puede producir 30 millones de puntos de datos por segundo en una tubería de 1.500 metros con una resolución espacial de 5 mm. Estos volúmenes de datos hacen que la interpretación manual sea menos práctica e incrementan la demanda de análisis asistido por software. Penspen y Senslytics integraron la inteligencia artificial THEIA y CausX para alinear conjuntos de datos de inspección en gemelos digitales para la predicción de corrosión y el cumplimiento de la Norma Mega de Gas. El mercado de sistemas de imágenes para corrosión en tuberías se está beneficiando a medida que los proveedores combinan hardware con servicios recurrentes de gestión y análisis de datos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital y Movilización para Sistemas de Imágenes Avanzados | -1.5% | Global, con particular presión sobre los operadores independientes en Asia-Pacífico, Oriente Medio y África, y América del Sur | Corto plazo (≤ 2 años) |
| Escasez de Especialistas Certificados en Integridad de Tuberías y Ensayos No Destructivos | -1.2% | Global, con mayor presión en Asia-Pacífico, Oriente Medio y África, y África Subsahariana | Mediano plazo (2-4 años) |
| Formatos de Datos Inconsistentes e Interoperabilidad Limitada entre Proveedores | -0.8% | Global, con mitigación temprana en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Degradación de Sensores por Recubrimientos, Depósitos y Geometrías Complejas | -0.5% | Asia-Pacífico y Oriente Medio y África, y redes de distribución europeas más antiguas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Costos de Capital y Movilización Limitan la Adopción de Sistemas Avanzados
Las herramientas de inspección en línea con múltiples sensores que combinan fuga de flujo magnético, transductor acústico electromagnético y funciones de calibrador pueden ser costosas de movilizar. Los operadores independientes y de transporte intermedio pueden no tener suficiente actividad de inspección o cobertura de tuberías para respaldar contratos de servicio dedicados. El problema es más pronunciado en América del Sur, el Sudeste Asiático y el África Subsahariana, donde los requisitos de evaluación periódica pueden superar el acceso a financiamiento. Una sección de 10 km de difícil acceso puede requerir gastos de movilización similares a los de una pasada de 200 km en la línea principal, lo que hace difícil justificar el costo por kilómetro. Algunos operadores optan por la evaluación directa o las pruebas hidrostáticas en lugar de las imágenes avanzadas, dejando vacíos en sus datos de inspección. Los rastreadores robóticos compactos pueden reducir la huella de algunos proyectos, pero el mercado de sistemas de imágenes para corrosión en tuberías sigue siendo menos accesible para los operadores que enfrentan restricciones de capital.
La Escasez de Especialistas Certificados Limita el Rendimiento de las Inspecciones
La fuerza laboral de inspección enfrenta una escasez porque la calificación de tuberías de nivel superior requiere varios años de experiencia documentada en campo. La Sociedad Americana para Ensayos No Destructivos informó que el 30% del personal certificado en ensayos no destructivos tenía más de 55 años, mientras que los retrasos en proyectos por desajustes de habilidades oscilaban entre el 15% y el 20% en sectores de seguridad crítica. La disponibilidad limitada de personal capacitado en pruebas ultrasónicas de matriz en fase, captura de matriz completa y radiografía digital ralentiza el uso de estos métodos avanzados. La escasez también aumenta las tarifas diarias de los especialistas y puede prolongar el tiempo de finalización de los programas de integridad. Los proveedores están respondiendo con herramientas automatizadas de clasificación de defectos que acortan el tiempo necesario para la revisión posterior a la inspección. Esta respuesta aumenta el valor de los sistemas habilitados para análisis, pero las limitaciones de personal siguen restringiendo el volumen de trabajo que los proveedores de servicios pueden entregar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: La Fuga de Flujo Magnético Lidera mientras el Uso del Transductor Acústico Electromagnético se Amplía
La fuga de flujo magnético representó el 32,44% de la participación del mercado de sistemas de imágenes para corrosión en tuberías en 2025, lo que refleja su papel establecido en la identificación de pérdida de metal y corrosión en tuberías de transmisión de líquidos y gas. Opera tanto en medios líquidos como gaseosos y sigue siendo resistente a los cambios en la velocidad de la herramienta. Su amplia flota instalada y sus prácticas de calibración establecidas la convierten en la tecnología de referencia para muchos operadores de tuberías. Combinar la fuga de flujo magnético con las pruebas ultrasónicas en una sola pasada de inspección en línea puede elevar la identificación de defectos del 60-70% para cualquiera de los métodos por separado al 88% cuando ambos métodos se utilizan juntos. La misma comparación reportó una mejora de hasta el 30% en la precisión del dimensionamiento de profundidad. El tamaño del mercado de sistemas de imágenes para corrosión en tuberías para la fuga de flujo magnético está respaldado por la demanda de herramientas que abordan los riesgos de interacción entre grietas y corrosión. Las pruebas ultrasónicas siguen siendo importantes para las tuberías llenas de líquido porque miden directamente el espesor de la pared y detectan laminaciones. Su necesidad de un acoplante líquido limita su uso en líneas de gas seco. Las corrientes de Foucault, las pruebas electromagnéticas de campo remoto, las imágenes ópticas y los sistemas láser sirven para necesidades más específicas en aplicaciones no ferromagnéticas, robóticas y no accesibles con raspadores.
Se proyecta que la tecnología de transductor acústico electromagnético se expanda a una CAGR del 7,92% hasta 2031, convirtiéndola en la categoría de tecnología de más rápido crecimiento. Su operación sin acoplante respalda la inspección en tuberías de gas seco donde las pruebas ultrasónicas convencionales no son adecuadas. Las matrices multicanal en rastreadores robóticos mejoran la eficiencia de exploración para tuberías de gran diámetro. Los métodos de aprendizaje automático para la eliminación de ruido y la identificación de modos están ayudando a mejorar la interpretación de señales del transductor acústico electromagnético. ROSEN validó su tecnología EMAT-C a través de 5 inspecciones de líneas de pared gruesa de 48 pulgadas y 36 pulgadas en el sistema canadiense de TC Energy. Las imágenes de emisión acústica también tienen un papel en el monitoreo de mecanismos de daño activos. La radiografía digital y las pruebas ultrasónicas de onda guiada respaldan la inspección de soldaduras y el cribado de largo alcance en secciones inaccesibles. Los menores requisitos de mano de obra derivados del despliegue con drones y semiautomático pueden ampliar el uso de estas tecnologías complementarias.


Por Arquitectura del Sistema: La Inspección en Línea de Natación Libre Sigue Siendo Fundamental mientras la Robótica Escala
Los sistemas de inspección en línea de natación libre representaron el 38,62% de los ingresos en 2026. Viajan a través de tuberías de transmisión de alta presión a velocidades de flujo de producción sin interrupciones ni alimentación externa. Su uso establecido en líneas troncales respalda su posición en áreas reguladas de alta consecuencia. La familiaridad con los protocolos de raspado de inspección en línea también reduce las barreras para los operadores que ya utilizan este método. Los sistemas con cable y de línea de cable ocupan la siguiente posición más grande en arquitectura e inspeccionan secciones de radio corto o inaccesibles. Su ventaja es la alta fidelidad de datos por unidad de longitud en lugar de la tasa de cobertura de las herramientas de natación libre. Los sensores fijos y los sistemas de monitoreo en línea añaden información continua entre las campañas de inspección periódicas. Saudi Aramco instaló sensores ultrasónicos submarinos no intrusivos en líneas troncales de gas rico de 36 pulgadas para el monitoreo en tiempo real de la corrosión en la parte superior de la línea sin interrumpir la producción. Estos sistemas respaldan a los operadores que requieren información continua de activos complejos.
Se proyecta que los sistemas de rastreadores robóticos se expandan a una CAGR del 7,35% hasta 2031, la tasa más alta entre las categorías de arquitectura de sistemas. Sirven a tuberías con múltiples diámetros, curvas cerradas, secciones unidireccionales y válvulas de puerto reducido que las herramientas convencionales de natación libre no pueden navegar. Las matrices de transductores acústicos electromagnéticos han ayudado a mover estos sistemas más allá de la inspección visual hacia el mapeo completo del espesor de pared. ROSEN informó que su servicio de Evaluación No Intrusiva de Tuberías fue desplegado en más de 700 km de tuberías en 2025. Los escáneres portátiles y semiautomáticos siguen siendo relevantes para tuberías sobre el suelo e instalaciones de tuberías. A menudo son preferibles cuando la inspección en línea completa no es económica. La industria de sistemas de imágenes para corrosión en tuberías está viendo una superposición entre categorías de arquitectura a medida que las herramientas con cable ganan módulos de rastreador. Las herramientas de natación libre también están añadiendo funciones de medición inercial y mapeo tridimensional. Esta superposición ejerce presión sobre los proveedores que ofrecen solo un tipo de sistema.
Por Entorno de Despliegue: Las Tuberías Terrestres Anclan los Ingresos mientras el Trabajo Marino y Submarino se Acelera
Las tuberías terrestres representaron el 71,81% de los ingresos en 2025. Esta posición refleja la mayor longitud instalada de tuberías terrestres y las normas establecidas que rigen los programas de inspección. Los Estados Unidos mantenían 2,6 millones de millas de tuberías de gas natural, gran parte de ellas ubicadas en corredores agrícolas y semiurbanos enterrados. Los sistemas de protección catódica envejecidos pueden aumentar el riesgo de corrosión externa en estos entornos. El Registro Federal publicó una actualización de la norma NACE SP0502-2025 en abril de 2026, y la norma entra en vigor el 1 de enero de 2027 para las tuberías ferrosas terrestres enterradas bajo las normas federales pertinentes. Esto crea una ventana de cumplimiento para los servicios de imágenes de corrosión externa. Los proyectos terrestres también tienen costos de movilización más bajos y una logística más familiar que los trabajos marinos. Estas condiciones permiten a las empresas de servicios regionales competir en corredores locales. El mercado de sistemas de imágenes para corrosión en tuberías retiene, por tanto, una diversa cola de proveedores más pequeños en aplicaciones terrestres.
Se proyecta que las tuberías marinas y submarinas se expandan a una CAGR del 7,54% hasta 2031. Los activos envejecidos en el Mar del Norte, el Golfo de México y los campos del Presalt brasileño requieren trabajos detallados de integridad. La expansión de la producción en el Sudeste Asiático y África Occidental añade nuevas necesidades de inspección marina. Los operadores marinos están concentrando los recursos de inspección en puntos críticos de protección catódica y áreas con deterioro conocido del recubrimiento. El transporte de dióxido de carbono crea un caso de uso adicional porque los operadores están evaluando tuberías marinas para el servicio de captura y almacenamiento de carbono. Ørsted y Baker Hughes completaron una pasada de inspección en línea submarina de 302 km en 2025 para evaluar la viabilidad de recalificación para dióxido de carbono. El proyecto combinó herramientas de fuga de flujo magnético y mapeo XYZ en condiciones de bajo flujo. La operación de la batería de la herramienta superó las 400 horas durante ese trabajo. Este trabajo incorpora tuberías previamente inactivas a los programas de inspección y añade demanda más allá del servicio convencional de hidrocarburos.
Por Usuario Final: Los Operadores de Petróleo y Gas Siguen Siendo Centrales mientras los Desarrolladores de Hidrógeno Avanzan más Rápido
Los operadores de tuberías de petróleo y gas representaron el 62,37% de los ingresos en 2025. Su posición refleja el tamaño de las redes reguladas de transmisión y recolección y las obligaciones de inspección establecidas. Estos operadores utilizan cada vez más plataformas de datos de integridad para convertir los resultados de inspección en programas de mantenimiento predictivo. Este cambio respalda acuerdos plurianuales que combinan servicios de inspección en línea con análisis de datos. Las empresas de servicios de agua y aguas residuales son el segundo grupo de usuarios finales más grande. Su demanda se centra en las tuberías principales de transmisión de agua potable, donde las evaluaciones basadas en condición están reemplazando las decisiones de reemplazo basadas en la edad. Los operadores químicos y petroquímicos requieren configuraciones personalizadas para tuberías de proceso, diámetros más pequeños, altas temperaturas y condiciones operativas corrosivas. Los clientes de generación de energía y minería proporcionan una demanda constante para la inspección de tubos de calderas, agua de enfriamiento y tuberías de lodos. Los sistemas portátiles y semiautomáticos son particularmente relevantes en estas aplicaciones.
Se proyecta que los desarrolladores de infraestructura de hidrógeno se expandan a una CAGR del 7,68% hasta 2031, la tasa más rápida entre las categorías de usuarios finales. Los desarrolladores necesitan programas de inspección en etapa de investigación porque los protocolos de calificación aceptados para el servicio de hidrógeno siguen siendo limitados. Los requisitos de ingeniería de consenso del PRCI identifican criterios de defectos más conservadores y tolerancias de dimensionamiento más estrictas para el acero expuesto al hidrógeno. Los operadores de captura y almacenamiento de carbono también están emergiendo como clientes a medida que se expanden las redes de transporte de dióxido de carbono. Las tuberías comerciales de captura y almacenamiento de carbono reportaron tasas de corrosión general de 0,028-0,207 mpy cuando se monitorearon con cupones de pérdida de peso metálico y técnicas de resistencia eléctrica. Los cambios en impurezas como H₂O, H₂S y SO₂ pueden acelerar la corrosión en el servicio de dióxido de carbono supercrítico. Esto hace que el monitoreo continuo sea importante para los sistemas de transporte de dióxido de carbono. La industria de sistemas de imágenes para corrosión en tuberías tiene una base de demanda diferenciada en el período 2026-2031 porque los nuevos portadores de energía añaden requisitos más allá de las redes de hidrocarburos heredadas.
Análisis Geográfico
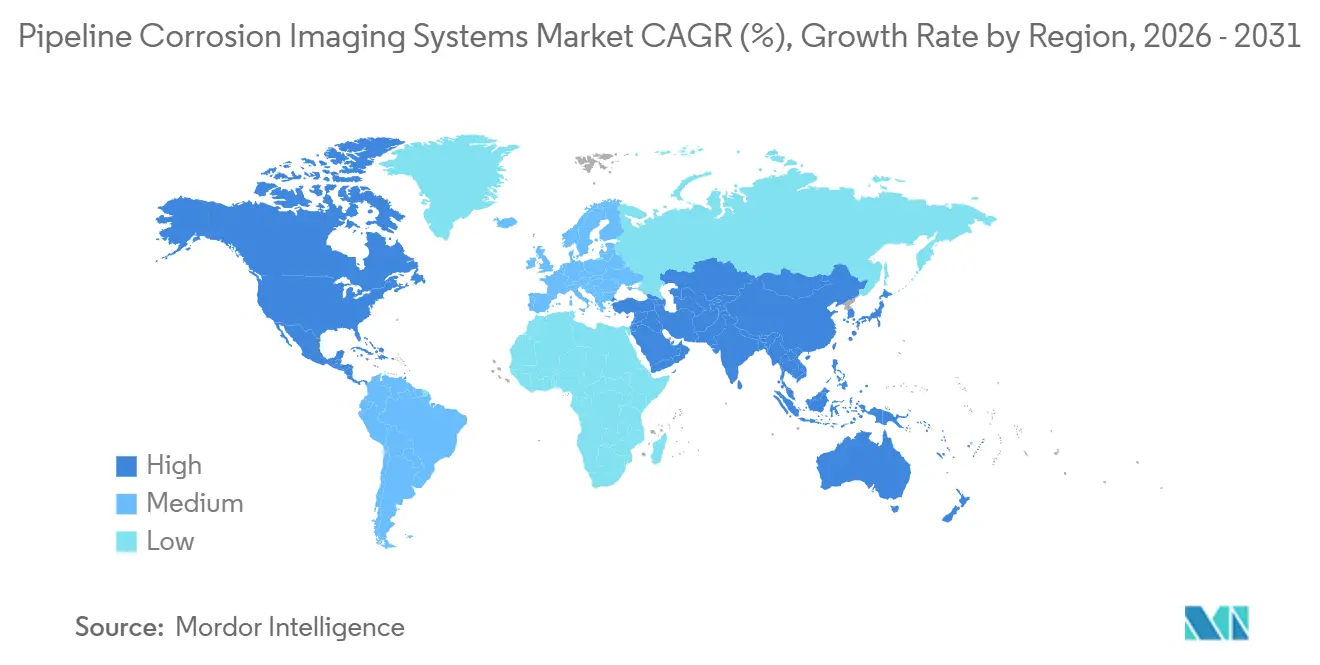
América del Norte representó el 34,73% de los ingresos regionales en 2025, convirtiéndola en el mayor mercado regional. Su red madura y envejecida, los estrictos requisitos federales de inspección y la concentración de proveedores de servicios respaldan la demanda. Las normas de los Estados Unidos establecen evaluaciones internas recurrentes y pruebas de corrosión externa para tuberías de gas y líquidos peligrosos. Canadá añade trabajos de transmisión de gas de gran diámetro, incluido el Programa de Expansión Sunrise de Enbridge, que recibió aprobación en abril de 2026 y está planificado para entrar en servicio a finales de 2028. El proyecto de 4 mil millones de CAD (2,92 mil millones de USD) está diseñado para añadir 300 MMcf/d, mientras que las operaciones en aguas profundas brasileñas otorgan a América del Sur un nicho de imágenes submarinas más pequeño pero en desarrollo.
Europa es el segundo mayor mercado regional en el mercado de sistemas de imágenes para corrosión en tuberías. Alemania, el Reino Unido y Francia respaldan la actividad de inspección a través de densas redes de distribución de gas e industriales, mientras que los activos envejecidos del Mar del Norte requieren programas de integridad específicos. La inversión europea en transporte de dióxido de carbono también crea trabajos de calificación para tuberías nuevas y reconvertidas. Se proyecta que Asia-Pacífico se expanda a una CAGR del 7,57% hasta 2031, la tasa regional más alta. Las adiciones de gas urbano en China, el programa de autorización de India y la infraestructura de gas natural licuado del Sudeste Asiático crean nuevos kilómetros de tuberías y necesidades de inspección de referencia asociadas.
Oriente Medio y África tienen condiciones de demanda diferentes en sus subregiones. Arabia Saudita y los Emiratos Árabes Unidos continúan invirtiendo en infraestructura de recolección y transmisión de alta presión. Saudi Aramco opera 8.500 km de tuberías interconectadas en la zona norte del Reino, donde se requiere una gestión avanzada de la integridad. África sigue siendo la subregión más pequeña, pero Nigeria y Sudáfrica son los principales mercados de inspección, y los proyectos de Mozambique y Tanzania crean requisitos por primera vez a pesar de la infraestructura limitada y la aplicación desigual.

Panorama Competitivo
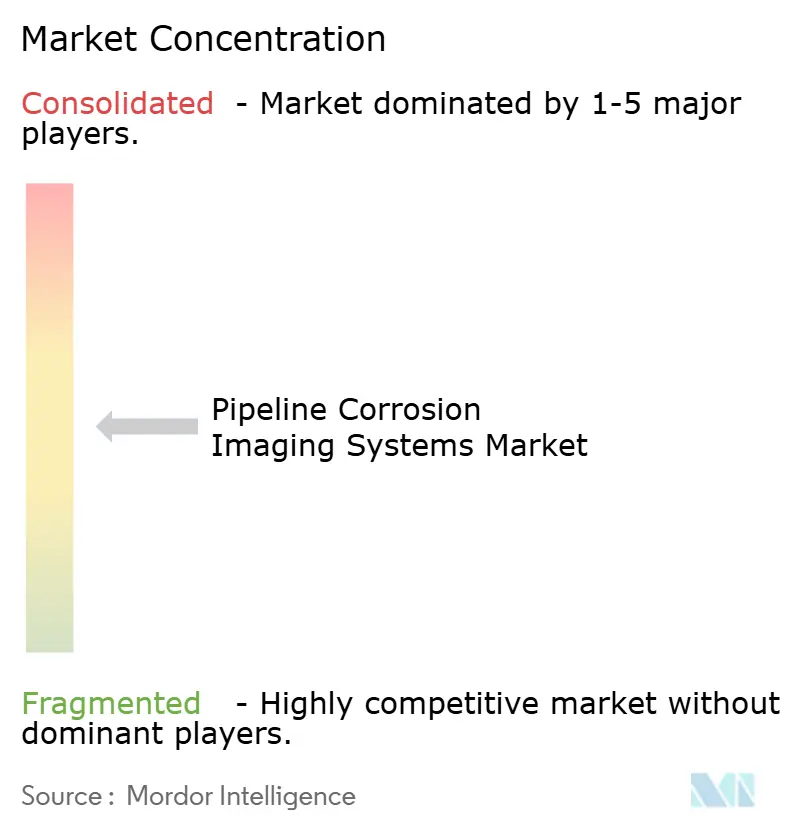
El mercado de sistemas de imágenes para corrosión en tuberías está moderadamente consolidado en los servicios de inspección premium. ROSEN Swiss AG y NDT Global GmbH lideran la inspección en línea de alta resolución a través de sensores propietarios, flotas de herramientas globales y capacidades de análisis de datos. MISTRAS Group, Quest Integrity Group, Intero Integrity Services e INGU Solutions compiten a través de cobertura regional, velocidad de movilización y servicios de gestión de datos. Los proveedores más grandes combinan métodos de fuga de flujo magnético, pruebas ultrasónicas y transductor acústico electromagnético, mientras que los especialistas se centran en líneas de difícil acceso con raspadores, monitoreo de emisión acústica y rastreadores robóticos. Las tuberías de distribución de gas de menor diámetro en mercados emergentes siguen siendo menos bien atendidas por las flotas de gran calibre. Las plataformas robóticas compactas pueden inspeccionar estas tuberías sin interrumpir el servicio de gas.
ESAB Corporation completó su adquisición de Eddyfi Technologies por 1,45 mil millones de USD en junio de 2026, incorporando los sensores de corrientes de Foucault, campo remoto y matriz en fase de Eddyfi dentro de la red de distribución industrial de ESAB. NDT Global anunció la incorporación de Entegra en julio de 2025, ampliando sus capacidades de fuga de flujo magnético de ultra alta resolución, calibrador, mapeo y mapeo de corriente de protección catódica. La transacción también amplió el trabajo conjunto de pruebas ultrasónicas y fuga de flujo magnético para operadores de gas. ROSEN amplió RoCorr MFL-A con MFL-A Plus en julio de 2026, utilizando modelos de corrosión mapeados por láser para mejorar la clasificación de microporos y ranuras axiales. Estos movimientos muestran que el rango de sensores y la capacidad de análisis influyen en la competencia, mientras que la certificación bajo API RP 1163 y las normas AMPP o NACE sigue siendo necesaria para el trabajo regulado.
El análisis digital se ha vuelto más importante en la selección de proveedores para el mercado de sistemas de imágenes para corrosión en tuberías. Un estudio de Corrosion reportó bajos errores de predicción en marcos de gemelos digitales probabilísticos que utilizan aprendizaje automático bayesiano. Los proveedores utilizan estos sistemas para ayudar a los operadores a priorizar excavaciones y mantenimiento, mientras que el precio y la velocidad de movilización siguen siendo relevantes en los corredores rutinarios de menor complejidad.
Líderes de la Industria de Sistemas de Imágenes para Corrosión en Tuberías
ROSEN Swiss AG
NDT Global GmbH
T.D. Williamson, Inc.
Eddyfi Technologies Inc.
Intero Integrity Services B.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Ekoscan Integrity Group firmó un acuerdo definitivo para adquirir el negocio de ensayos no destructivos digitales con sede en los Estados Unidos de Carestream Health, que abarca las líneas de productos de radiografía computarizada y radiografía digital. Se espera que la transacción se cierre en el cuarto trimestre de 2026 y amplía la cartera de EIG en inspección de tuberías e industrial.
- Julio de 2026: MISTRAS Group lanzó AEScout, una solución de monitoreo de emisión acústica de despliegue rápido que identifica corrosión activa y daño por fatiga sin interrumpir la tubería.
- Junio de 2026: ESAB Corporation completó la adquisición de Eddyfi Technologies por 1,45 mil millones de USD (2 mil millones de CAD). La transacción combina las herramientas de corrientes de Foucault, ultrasonido de matriz en fase y monitoreo remoto de Eddyfi con la red de distribución industrial de ESAB.
- Abril de 2026: Enbridge Inc. recibió la aprobación federal canadiense para el Programa de Expansión Sunrise de 4 mil millones de CAD (2,92 mil millones de USD). La construcción comenzó en julio de 2026 y se espera que el proyecto entre en servicio a finales de 2028.


Alcance del Informe Global del Mercado de Sistemas de Imágenes para Corrosión en Tuberías
El Mercado de Sistemas de Imágenes para Corrosión en Tuberías se refiere a la industria global centrada en las tecnologías de imágenes e inspección utilizadas para detectar, monitorear, evaluar y gestionar la corrosión, grietas, pérdida de espesor de pared y defectos estructurales en tuberías de petróleo y gas, agua, productos químicos e industriales.
El Informe del Mercado de Sistemas de Imágenes para Corrosión en Tuberías está segmentado por Tecnología (Fuga de Flujo Magnético, Pruebas Ultrasónicas, Transductor Acústico Electromagnético, Corrientes de Foucault y Pruebas Electromagnéticas de Campo Remoto, Pruebas Ultrasónicas de Onda Guiada, Imágenes Ópticas y Láser, Radiografía Digital, Imágenes de Emisión Acústica y Otras Tecnologías), por Arquitectura del Sistema (Sistemas de Inspección en Línea de Natación Libre, Sistemas de Inspección con Cable y de Línea de Cable, Sistemas de Rastreadores Robóticos, Sistemas de Sensores Fijos y Monitoreo en Línea, y Sistemas de Escaneo Portátiles y Semiautomáticos), por Entorno de Despliegue (Tuberías Terrestres y Tuberías Marinas y Submarinas), por Usuario Final (Operadores de Tuberías de Petróleo y Gas, Empresas de Servicios de Agua y Aguas Residuales, Operadores Químicos y Petroquímicos, Empresas de Generación de Energía, Empresas Mineras, Desarrolladores de Infraestructura de Hidrógeno, Operadores de Captura y Almacenamiento de Carbono y Otros Usuarios Finales) y por Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Fuga de Flujo Magnético |
| Pruebas Ultrasónicas |
| Transductor Acústico Electromagnético |
| Corrientes de Foucault y Pruebas Electromagnéticas de Campo Remoto |
| Pruebas Ultrasónicas de Onda Guiada |
| Imágenes Ópticas y Láser |
| Radiografía Digital |
| Imágenes de Emisión Acústica |
| Otras Tecnologías |
| Sistemas de Inspección en Línea de Natación Libre |
| Sistemas de Inspección con Cable y de Línea de Cable |
| Sistemas de Rastreadores Robóticos |
| Sistemas de Sensores Fijos y Monitoreo en Línea |
| Sistemas de Escaneo Portátiles y Semiautomáticos |
| Tuberías Terrestres |
| Tuberías Marinas y Submarinas |
| Operadores de Tuberías de Petróleo y Gas |
| Empresas de Servicios de Agua y Aguas Residuales |
| Operadores Químicos y Petroquímicos |
| Empresas de Generación de Energía |
| Empresas Mineras |
| Desarrolladores de Infraestructura de Hidrógeno |
| Operadores de Captura y Almacenamiento de Carbono |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Tecnología | Fuga de Flujo Magnético | ||
| Pruebas Ultrasónicas | |||
| Transductor Acústico Electromagnético | |||
| Corrientes de Foucault y Pruebas Electromagnéticas de Campo Remoto | |||
| Pruebas Ultrasónicas de Onda Guiada | |||
| Imágenes Ópticas y Láser | |||
| Radiografía Digital | |||
| Imágenes de Emisión Acústica | |||
| Otras Tecnologías | |||
| Por Arquitectura del Sistema | Sistemas de Inspección en Línea de Natación Libre | ||
| Sistemas de Inspección con Cable y de Línea de Cable | |||
| Sistemas de Rastreadores Robóticos | |||
| Sistemas de Sensores Fijos y Monitoreo en Línea | |||
| Sistemas de Escaneo Portátiles y Semiautomáticos | |||
| Por Entorno de Despliegue | Tuberías Terrestres | ||
| Tuberías Marinas y Submarinas | |||
| Por Usuario Final | Operadores de Tuberías de Petróleo y Gas | ||
| Empresas de Servicios de Agua y Aguas Residuales | |||
| Operadores Químicos y Petroquímicos | |||
| Empresas de Generación de Energía | |||
| Empresas Mineras | |||
| Desarrolladores de Infraestructura de Hidrógeno | |||
| Operadores de Captura y Almacenamiento de Carbono | |||
| Otros Usuarios Finales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de imágenes para corrosión en tuberías?
El tamaño del mercado de sistemas de imágenes para corrosión en tuberías es de 1,29 mil millones de USD en 2026 y se proyecta que alcance 1,79 mil millones de USD en 2031 a una CAGR del 6,82%. La demanda está respaldada por los requisitos de inspección para redes envejecidas y tuberías recién puestas en servicio. Los operadores añaden cada vez más monitoreo entre las inspecciones en línea periódicas porque los intervalos de evaluación de varios años pueden dejar el crecimiento de la corrosión y los defectos insuficientemente comprendido. Esta combinación de trabajos de integridad recurrentes, pasadas de referencia para nuevas líneas y planificación de mantenimiento basada en datos respalda la demanda en los sistemas de transmisión establecidos, la infraestructura energética más nueva y los proyectos que requieren datos continuos de corrosión entre campañas de inspección planificadas. Estos requisitos respaldan el uso continuo de servicios integrados de imágenes y monitoreo.
¿Qué tecnología lidera los sistemas de imágenes para corrosión en tuberías?
La fuga de flujo magnético lideró los ingresos por tecnología con una participación del 32,44% en 2025. Respalda la inspección de corrosión y pérdida de metal en tuberías de líquidos y gas y tiene amplia disponibilidad en las flotas de inspección.
¿Qué arquitectura de sistema se está expandiendo más rápido?
Se proyecta que los sistemas de rastreadores robóticos se expandan a una CAGR del 7,35% hasta 2031. Pueden inspeccionar secciones no accesibles con raspadores con múltiples diámetros, curvas cerradas y válvulas restringidas donde las herramientas de natación libre no pueden operar.
¿Por qué las tuberías de hidrógeno están creando demanda de imágenes para corrosión?
El servicio de hidrógeno requiere calificación especializada para fragilizamiento, puntos duros y detección de grietas. Los desarrolladores están utilizando programas de inspección tempranos mientras se desarrollan normas para sistemas de transmisión de hidrógeno dedicados y reconvertidos.
¿Qué entorno de despliegue tiene la mayor base de ingresos?
Las tuberías terrestres representaron el 71,81% de los ingresos en 2025. Las redes terrestres tienen mayor longitud instalada, requisitos de inspección más establecidos y una logística más accesible que los sistemas de tuberías marinas.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 7,57% hasta 2031. Los proyectos de gas urbano en China, el programa de autorización de India y la infraestructura de gas natural licuado respaldan nuevas necesidades de inspección de referencia.
Última actualización de la página el:



