
Taille et Part du Marché des Systèmes d'Imagerie de Corrosion des Pipelines
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.29 Milliards de dollars |
| Taille du Marché (2031) | 1.79 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.82 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes d'Imagerie de Corrosion des Pipelines par Mordor Intelligence
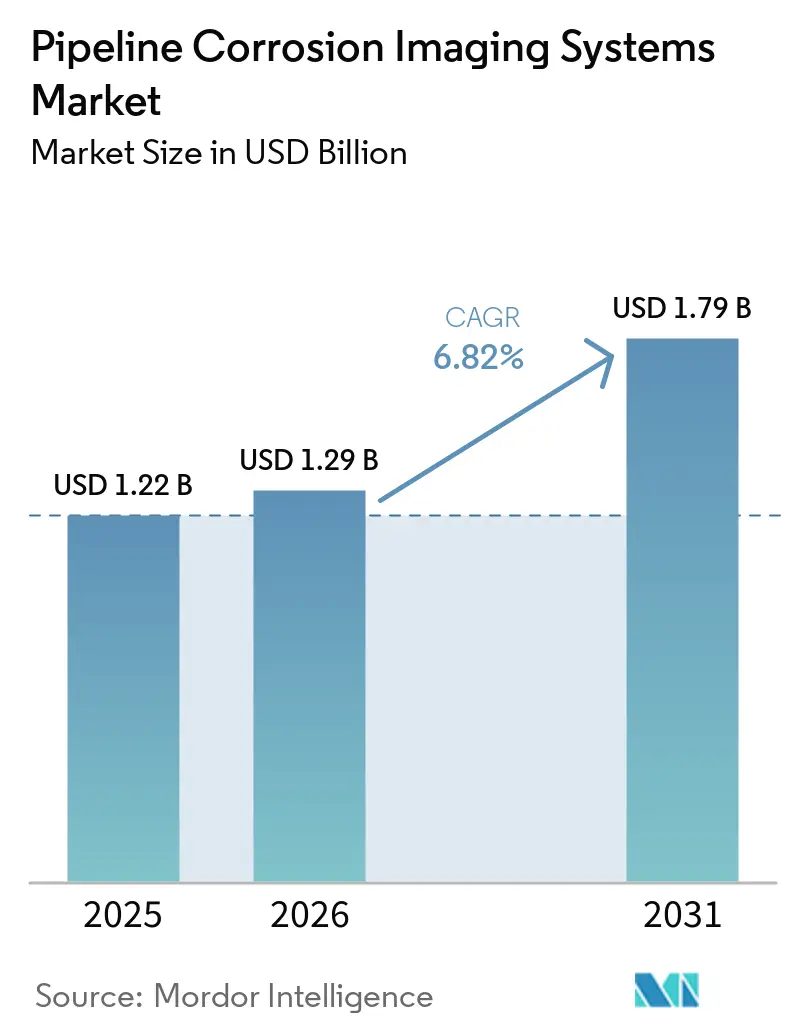
La taille du marché des systèmes d'imagerie de corrosion des pipelines devrait s'étendre de 1,22 milliard USD en 2025 et 1,29 milliard USD en 2026 à 1,79 milliard USD d'ici 2031, enregistrant un CAGR de 6,82 % entre 2026 et 2031. La demande reflète la nécessité de vérifier l'état des pipelines et de prolonger la durée de vie utile d'actifs coûteux installés avant que les pratiques actuelles de contrôle non destructif ne deviennent courantes. En Amérique du Nord et en Europe, les infrastructures matures ont orienté les achats vers des calendriers d'inspection basés sur les risques plutôt que vers de simples travaux de conformité périodiques. Les nouveaux gazoducs en Asie-Pacifique et au Moyen-Orient nécessitent également des inspections de référence et une surveillance intégrée avant la mise en service. Le marché des systèmes d'imagerie de corrosion des pipelines est également soutenu par des registres de corrosion numérisés qui aident les opérateurs à planifier la maintenance, tandis que les grands fournisseurs combinent des outils d'inspection avec des capacités d'analyse de données.
Principaux Enseignements du Rapport
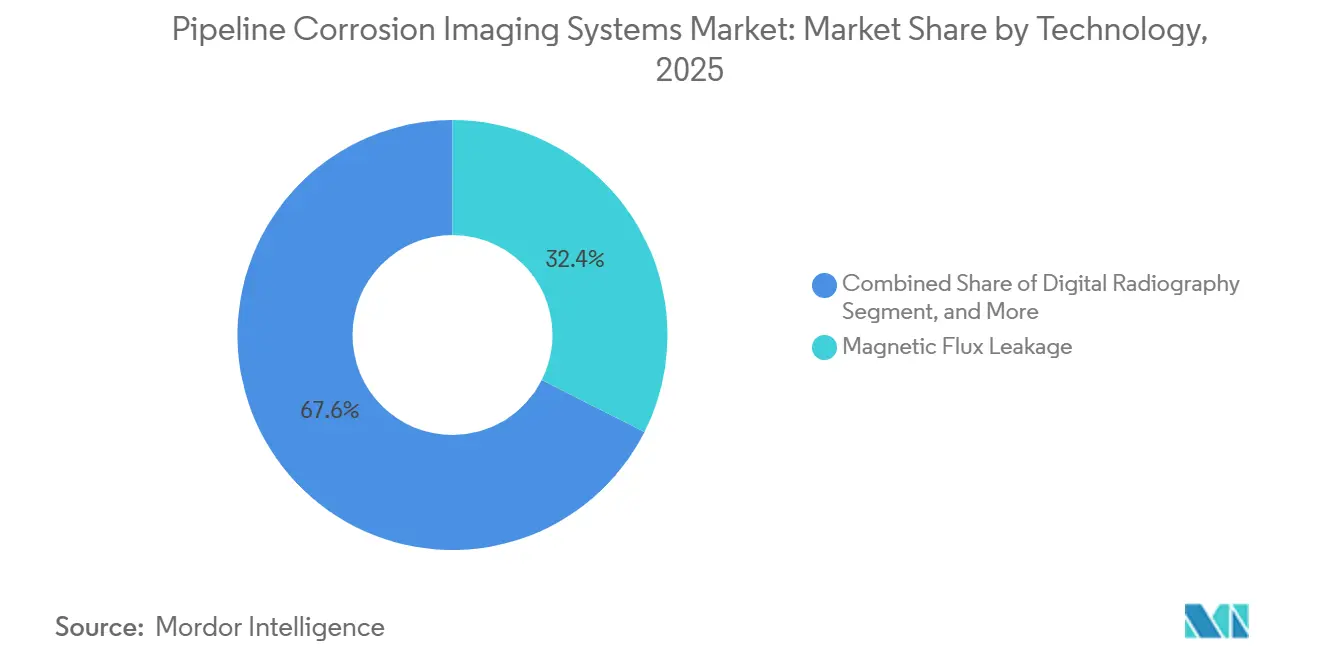
- Par technologie, la fuite de flux magnétique représentait 32,44 % du chiffre d'affaires en 2025, tandis que la technologie par transducteur acoustique électromagnétique devrait se développer à un CAGR de 7,92 % jusqu'en 2031.
- Par architecture de système, les systèmes d'inspection en ligne à déplacement libre représentaient 38,62 % du chiffre d'affaires en 2026, tandis que les systèmes de robots d'exploration devraient se développer à un CAGR de 7,35 % jusqu'en 2031.
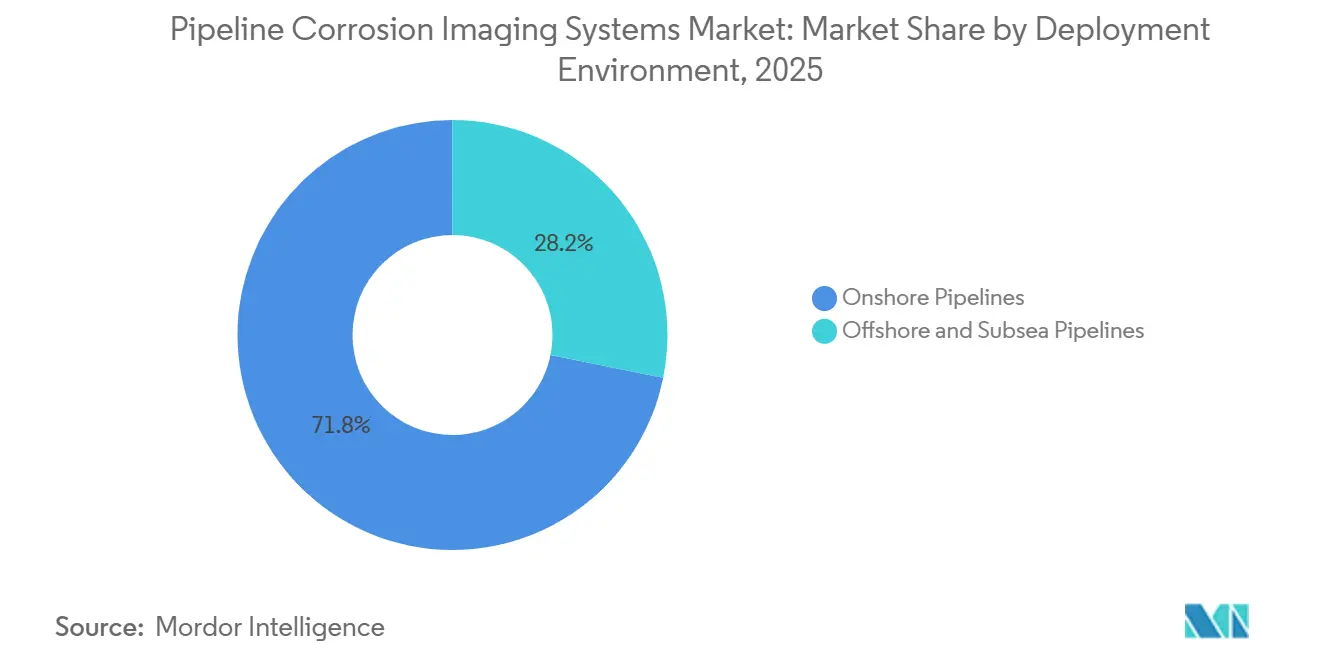
- Par environnement de déploiement, les pipelines terrestres représentaient 71,81 % du chiffre d'affaires en 2025, tandis que les pipelines offshore et sous-marins devraient se développer à un CAGR de 7,54 % jusqu'en 2031.
- Par utilisateur final, les opérateurs de pipelines pétroliers et gaziers représentaient 62,37 % du chiffre d'affaires en 2025, tandis que les développeurs d'infrastructures hydrogène devraient se développer à un CAGR de 7,68 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 34,73 % de la part du marché des systèmes d'imagerie de corrosion des pipelines en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,57 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Systèmes d'Imagerie de Corrosion des Pipelines
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Vieillissement des Infrastructures de Pipelines et Fréquence d'Inspection Plus Élevée | +2.0% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion du Réseau de Transport de Gaz à Haute Pression | +1.6% | Amérique du Nord et Asie-Pacifique, avec des retombées au Moyen-Orient | Court terme (≤ 2 ans) |
| Exigences d'Intégrité des Pipelines d'Hydrogène et de Dioxyde de Carbone | +1.3% | Europe et Amérique du Nord, avec des gains précoces en Asie du Nord-Est | Moyen terme (2-4 ans) |
| Numérisation des Données de Corrosion et Gestion Prédictive de l'Intégrité | +1.1% | Mondial, avec un déploiement précoce en Amérique du Nord et dans l'Union Européenne | Long terme (≥ 4 ans) |
| Croissance de l'Inspection des Pipelines Offshore et en Eaux Profondes | +0.9% | Asie-Pacifique, Moyen-Orient et Afrique, et Europe de la Mer du Nord | Moyen terme (2-4 ans) |
| Demande d'Inspection pour les Pipelines Difficiles à Inspecter par Racleur | +0.7% | Mondial, avec une pertinence particulière dans les réseaux industriels et de distribution vieillissants | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le Vieillissement des Infrastructures de Pipelines Nécessite des Inspections Plus Fréquentes
Les actifs de pipelines ayant dépassé leur durée de vie initiale créent un besoin constant de services d'imagerie de corrosion. La corrosion a contribué à 18 % des incidents significatifs sur les pipelines américains sur une période de 20 ans, avec des coûts industriels connexes avoisinant les 7 milliards USD. Les réglementations fédérales exigent des intervalles d'évaluation de 7 à 10 ans pour certains gazoducs de transport, tandis que les programmes basés sur les risques peuvent nécessiter des travaux plus fréquents dans les zones à hautes conséquences. Les opérateurs ajoutent une surveillance entre les passages d'inspection en ligne car la croissance des défauts sur des intervalles de plusieurs années peut créer des risques opérationnels. Le marché des systèmes d'imagerie de corrosion des pipelines bénéficie donc de travaux récurrents sur les actifs existants, et pas seulement des nouveaux pipelines construits. Ce schéma maintient les plateformes d'inspection avancées en service sur les réseaux vieillissants et soutient les revenus récurrents des services.
Les Réseaux de Transport de Gaz à Haute Pression Élargissent la Demande d'Inspection
Les nouvelles capacités de transport de gaz nécessitent une inspection en ligne de référence et une surveillance de la corrosion avant que les pipelines n'entrent en exploitation commerciale. L'Administration américaine d'information sur l'énergie prévoit 44,9 Gpc/j d'ajouts de capacité de gazoducs américains en 2026 et 2027, dont 31,6 Gpc/j étaient en construction.[1]Administration américaine d'information sur l'énergie, « Les ajouts de capacité de gazoducs de gaz naturel les plus planifiés de l'histoire des États-Unis sont en construction en 2026 et 2027 », EIA Today in Energy, eia.gov. Le Texas représentait 29,7 Gpc/j de capacité planifiée, soutenu par les infrastructures d'évacuation du bassin Permien et d'exportation de gaz naturel liquéfié. Enbridge a reçu l'approbation fédérale en avril 2026 pour le Programme d'Expansion Sunrise de 4 milliards CAD (2,92 milliards USD), conçu pour ajouter 300 MMpc/j à son système Westcoast. Les grands projets à haute pression favorisent les outils de fuite de flux magnétique et de transducteur acoustique électromagnétique, tandis que la mise en service simultanée peut contraindre la disponibilité des équipes et des outils. Le marché des systèmes d'imagerie de corrosion des pipelines progresse lorsque les opérateurs complètent les passages d'inspection retardés par des capteurs fixes et des systèmes de surveillance en ligne.
Les Réseaux d'Hydrogène et de Dioxyde de Carbone Nécessitent des Méthodes d'Intégrité Spécialisées
Les pipelines utilisés pour l'hydrogène ou le dioxyde de carbone anthropique nécessitent des approches d'inspection différentes de celles du service gazier conventionnel. La corrosion interne représente 45 % des défaillances signalées des pipelines de dioxyde de carbone, car l'eau dissoute peut créer de l'acide carbonique dans des environnements de dioxyde de carbone supercritique.[2]R. Esmaeili, et al., « Corrosion interne des pipelines de CO₂ supercritique : facteurs d'influence intégrés, stratégies d'atténuation et perspectives futures », Applied Sciences, mdpi.com. Le Pipeline Research Council International a identifié la fragilisation par l'hydrogène et la détection des points durs comme des domaines nécessitant de nouvelles méthodes de qualification d'inspection pour la gestion de l'intégrité des pipelines d'hydrogène. Les outils de transducteur acoustique électromagnétique et d'ultrasons à réseau phasé peuvent répondre à certaines de ces exigences grâce à la mesure directe de l'épaisseur de paroi et à une détection des fissures à plus haute résolution. Le marché des systèmes d'imagerie de corrosion des pipelines dispose d'une opportunité dans ce domaine car les opérateurs ont besoin de méthodes qualifiées avant d'investir dans des programmes d'inspection complets. La demande devrait se renforcer à mesure que les normes précisent les exigences d'inspection pour les pipelines de vecteurs énergétiques reconvertis et nouveaux.
Les Données de Corrosion Numérisées Soutiennent la Gestion Prédictive de l'Intégrité
Les opérateurs passent de prises de vue périodiques d'inspection à des modèles d'intégrité des pipelines continuellement mis à jour. Une étude de 2026 a révélé que les jumeaux numériques probabilistes soutenus par la fusion de capteurs pouvaient produire des valeurs de fiabilité de perte d'épaisseur de paroi supérieures à 0,85 et réduire l'erreur de dimensionnement en profondeur à ±5 %.[3]Srikanth S., et al., « Systèmes de capteurs avancés et apprentissage automatique pour la gestion de l'intégrité des pipelines : une revue des stratégies de surveillance et de prédiction de la corrosion », npj Materials Degradation, nature.com. L'inspection en ligne par ultrasons à haute résolution peut générer des téraoctets de données en un seul passage, tandis que la détection distribuée peut produire 30 millions de points de données par seconde sur un pipeline de 1 500 mètres avec une résolution spatiale de 5 mm. Ces volumes de données rendent l'interprétation manuelle moins pratique et augmentent la demande d'analyses assistées par logiciel. Penspen et Senslytics ont intégré les intelligences artificielles THEIA et CausX pour aligner les ensembles de données d'inspection dans des jumeaux numériques pour la prédiction de la corrosion et les travaux de conformité au Gas Mega Rule. Le marché des systèmes d'imagerie de corrosion des pipelines bénéficie de l'association par les fournisseurs du matériel avec des services récurrents de gestion et d'analyse des données.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts d'Investissement et de Mobilisation Élevés pour les Systèmes d'Imagerie Avancés | -1.5% | Mondial, avec une pression particulière sur les opérateurs indépendants en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud | Court terme (≤ 2 ans) |
| Pénurie de Spécialistes Certifiés en Intégrité des Pipelines et en Contrôle Non Destructif | -1.2% | Mondial, avec la plus forte pression en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Afrique subsaharienne | Moyen terme (2-4 ans) |
| Formats de Données Incohérents et Interopérabilité Limitée entre Fournisseurs | -0.8% | Mondial, avec une atténuation précoce en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Dégradation des Capteurs due aux Revêtements, aux Dépôts et aux Géométries Complexes | -0.5% | Asie-Pacifique et Moyen-Orient et Afrique, et réseaux de distribution européens plus anciens | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Des Coûts d'Investissement et de Mobilisation Élevés Limitent l'Adoption des Systèmes Avancés
Les outils d'inspection en ligne multi-capteurs combinant la fuite de flux magnétique, le transducteur acoustique électromagnétique et les fonctions de calibre peuvent être coûteux à mobiliser. Les opérateurs indépendants et intermédiaires peuvent ne pas disposer d'une activité d'inspection ou d'une couverture de pipeline suffisante pour soutenir des contrats de service dédiés. Le problème est plus prononcé en Amérique du Sud, en Asie du Sud-Est et en Afrique subsaharienne, où les exigences d'évaluation périodique peuvent dépasser l'accès au financement. Une section de 10 km difficile d'accès peut nécessiter des dépenses de mobilisation similaires à celles d'un passage sur une ligne principale de 200 km, rendant le coût par kilomètre difficile à justifier. Certains opérateurs choisissent l'évaluation directe ou les essais hydrostatiques plutôt que l'imagerie avancée, laissant des lacunes dans leurs données d'inspection. Les robots d'exploration compacts peuvent réduire l'empreinte de certains projets, mais le marché des systèmes d'imagerie de corrosion des pipelines reste moins accessible pour les opérateurs confrontés à des contraintes de capital.
La Pénurie de Spécialistes Certifiés Contraint le Débit d'Inspection
La main-d'œuvre d'inspection fait face à une pénurie car la qualification de niveau supérieur pour les pipelines nécessite plusieurs années d'expérience de terrain documentée. La Société américaine pour les essais non destructifs a signalé que 30 % du personnel certifié en contrôle non destructif avait plus de 55 ans, tandis que les retards de projets dus aux inadéquations de compétences variaient de 15 % à 20 % dans les secteurs critiques pour la sécurité. La disponibilité limitée du personnel formé aux ultrasons à réseau phasé, à la capture de matrice complète et à la radiographie numérique ralentit l'utilisation de ces méthodes avancées. La rareté augmente également les tarifs journaliers des spécialistes et peut allonger le délai d'achèvement des programmes d'intégrité. Les fournisseurs répondent avec des outils automatisés de classification des défauts qui raccourcissent le temps nécessaire à l'examen post-inspection. Cette réponse augmente la valeur des systèmes dotés de capacités analytiques, mais les contraintes de personnel limitent toujours le volume de travail que les prestataires de services peuvent livrer.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Technologie : La Fuite de Flux Magnétique Domine tandis que l'Utilisation du Transducteur Acoustique Électromagnétique s'Élargit
La fuite de flux magnétique détenait 32,44 % de la part du marché des systèmes d'imagerie de corrosion des pipelines en 2025, reflétant son rôle établi dans l'identification des pertes de métal et de la corrosion dans les pipelines de transport de liquides et de gaz. Elle fonctionne dans les milieux liquides et gazeux et reste résiliente aux variations de la vitesse de l'outil. Sa grande flotte installée et ses pratiques d'étalonnage établies en font la technologie de référence pour de nombreux opérateurs de pipelines. La combinaison de la fuite de flux magnétique avec le contrôle par ultrasons en un seul passage d'inspection en ligne peut faire passer l'identification des défauts de 60-70 % pour l'une ou l'autre méthode seule à 88 % lorsque les deux méthodes sont utilisées ensemble. La même comparaison a rapporté une amélioration allant jusqu'à 30 % de la précision du dimensionnement en profondeur. La taille du marché des systèmes d'imagerie de corrosion des pipelines pour la fuite de flux magnétique est soutenue par la demande d'outils traitant les risques d'interaction corrosion-fissure. Le contrôle par ultrasons reste important pour les pipelines remplis de liquide car il mesure directement l'épaisseur de paroi et détecte les laminations. Son besoin d'un couplant liquide limite son utilisation dans les gazoducs secs. Le courant de Foucault, les essais électromagnétiques à champ lointain, l'imagerie optique et les systèmes laser servent des besoins plus étroits dans les applications non ferromagnétiques, robotiques et non raclables.
La technologie par transducteur acoustique électromagnétique devrait se développer à un CAGR de 7,92 % jusqu'en 2031, ce qui en fait la catégorie technologique à la croissance la plus rapide. Son fonctionnement sans couplant permet l'inspection dans les gazoducs secs où le contrôle par ultrasons conventionnel n'est pas adapté. Les réseaux multicanaux sur les robots d'exploration améliorent l'efficacité du balayage pour les tuyaux de grand diamètre. Les méthodes d'apprentissage automatique pour le débruitage et l'identification des modes contribuent à améliorer l'interprétation du signal du transducteur acoustique électromagnétique. ROSEN a validé sa technologie EMAT-C à travers 5 inspections de lignes à paroi épaisse de 48 pouces et 36 pouces sur le système canadien de TC Energy. L'imagerie par émission acoustique joue également un rôle dans la surveillance des mécanismes de dommages actifs. La radiographie numérique et les essais ultrasoniques à ondes guidées soutiennent l'inspection des soudures et le dépistage à longue portée dans les sections inaccessibles. Les besoins réduits en main-d'œuvre grâce au déploiement par drone et semi-automatisé peuvent élargir l'utilisation de ces technologies complémentaires.


Par Architecture de Système : L'Inspection en Ligne à Déplacement Libre Reste Fondamentale tandis que la Robotique se Développe
Les systèmes d'inspection en ligne à déplacement libre représentaient 38,62 % du chiffre d'affaires en 2026. Ils se déplacent dans les pipelines de transport à haute pression aux vitesses de débit de production sans arrêts ni alimentation externe. Leur utilisation établie dans les lignes principales soutient leur position dans les zones réglementées à hautes conséquences. La familiarité avec les protocoles de raclage d'inspection en ligne réduit également les obstacles pour les opérateurs qui utilisent déjà cette méthode. Les systèmes filaires et sur câble occupent la deuxième position architecturale et inspectent les sections à faible rayon ou inaccessibles. Leur avantage est la haute fidélité des données par unité de longueur plutôt que le taux de couverture des outils à déplacement libre. Les capteurs fixes et les systèmes de surveillance en ligne ajoutent des informations continues entre les campagnes d'inspection périodiques. Saudi Aramco a installé des capteurs ultrasoniques sous-marins non intrusifs sur des lignes principales de gaz riche de 36 pouces pour la surveillance en temps réel de la corrosion en tête de ligne sans interrompre la production. Ces systèmes soutiennent les opérateurs qui nécessitent des informations continues sur des actifs complexes.
Les systèmes de robots d'exploration devraient se développer à un CAGR de 7,35 % jusqu'en 2031, le taux le plus élevé parmi les catégories d'architecture de système. Ils servent les pipelines avec plusieurs diamètres, des coudes serrés, des sections à sens unique et des vannes à passage réduit que les outils conventionnels à déplacement libre ne peuvent pas naviguer. Les réseaux de transducteurs acoustiques électromagnétiques ont contribué à faire évoluer ces systèmes au-delà de l'inspection visuelle vers la cartographie complète de l'épaisseur de paroi. ROSEN a rapporté que son service d'évaluation non intrusive des pipelines a été déployé sur plus de 700 km de pipeline en 2025. Les scanners portatifs et semi-automatisés restent pertinents pour les pipelines aériens et la tuyauterie des installations. Ils sont souvent préférables lorsque l'inspection en ligne complète n'est pas économique. Le secteur des systèmes d'imagerie de corrosion des pipelines observe un chevauchement entre les catégories d'architecture à mesure que les outils filaires acquièrent des modules de robot d'exploration. Les outils à déplacement libre ajoutent également des fonctions de mesure inertielle et de cartographie tridimensionnelle. Ce chevauchement exerce une pression sur les fournisseurs qui n'offrent qu'un seul type de système.
Par Environnement de Déploiement : Les Pipelines Terrestres Ancrent les Revenus tandis que les Travaux Offshore et Sous-marins s'Accélèrent
Les pipelines terrestres représentaient 71,81 % du chiffre d'affaires en 2025. Cette position reflète la plus grande longueur installée des pipelines terrestres et les règles établies régissant les calendriers d'inspection. Les États-Unis maintenaient 2,6 millions de miles de gazoducs, dont une grande partie est située dans des couloirs agricoles et semi-urbains enterrés. Le vieillissement des systèmes de protection cathodique peut augmenter le risque de corrosion externe dans ces environnements. Le Federal Register a publié une mise à jour de la norme NACE SP0502-2025 en avril 2026, et la norme entre en vigueur le 1er janvier 2027 pour les canalisations ferriques terrestres enterrées relevant des réglementations fédérales pertinentes. Cela crée une fenêtre de conformité pour les services d'imagerie de corrosion externe. Les projets terrestres ont également des coûts de mobilisation plus faibles et une logistique plus familière que les travaux offshore. Ces conditions permettent aux entreprises de services régionales de concurrencer dans les couloirs locaux. Le marché des systèmes d'imagerie de corrosion des pipelines conserve donc une longue traîne diversifiée de petits fournisseurs dans les applications terrestres.
Les pipelines offshore et sous-marins devraient se développer à un CAGR de 7,54 % jusqu'en 2031. Les actifs vieillissants en mer du Nord, dans le golfe du Mexique et dans les champs du Présalt brésilien nécessitent des travaux d'intégrité détaillés. L'expansion de la production en Asie du Sud-Est et en Afrique de l'Ouest ajoute de nouveaux besoins d'inspection offshore. Les opérateurs offshore concentrent les ressources d'inspection sur les points chauds de protection cathodique et les zones présentant une détérioration connue du revêtement. Le transport du dioxyde de carbone crée un autre cas d'utilisation car les opérateurs évaluent les pipelines offshore pour le service de captage et stockage du carbone. Ørsted et Baker Hughes ont réalisé un passage d'inspection en ligne sous-marin de 302 km en 2025 pour évaluer la faisabilité de la requalification au dioxyde de carbone. Le projet a combiné des outils de fuite de flux magnétique et de cartographie XYZ dans des conditions de faible débit. L'autonomie de la batterie de l'outil a dépassé 400 heures lors de ce travail. Ces travaux intègrent des pipelines précédemment inactifs dans les programmes d'inspection et ajoutent une demande au-delà du service conventionnel aux hydrocarbures.
Par Utilisateur Final : Les Opérateurs Pétroliers et Gaziers Restent Centraux tandis que les Développeurs d'Hydrogène Progressent le Plus Rapidement
Les opérateurs de pipelines pétroliers et gaziers détenaient 62,37 % du chiffre d'affaires en 2025. Leur position reflète la taille des réseaux de transport et de collecte réglementés et les obligations d'inspection établies. Ces opérateurs utilisent de plus en plus des plateformes de données d'intégrité pour convertir les résultats d'inspection en calendriers de maintenance prédictive. Ce changement soutient des accords pluriannuels combinant des services d'inspection en ligne avec l'analyse de données. Les services publics d'eau et d'assainissement constituent le deuxième groupe d'utilisateurs finaux. Leur demande se concentre sur les conduites principales de transport d'eau potable où les évaluations basées sur l'état remplacent les décisions de remplacement basées sur l'âge. Les opérateurs chimiques et pétrochimiques nécessitent des configurations adaptées pour la tuyauterie de procédé, les petits diamètres, les hautes températures et les conditions d'exploitation corrosives. Les clients de la production d'énergie et des mines fournissent une demande stable pour l'inspection des tubes de chaudière, des eaux de refroidissement et des pipelines de boues. Les systèmes portables et semi-automatisés sont particulièrement pertinents dans ces applications.
Les développeurs d'infrastructures hydrogène devraient se développer à un CAGR de 7,68 % jusqu'en 2031, le taux le plus rapide parmi les catégories d'utilisateurs finaux. Les développeurs ont besoin de programmes d'inspection au stade de la recherche car les protocoles de qualification acceptés pour le service hydrogène restent limités. Les exigences d'ingénierie consensuelles du PRCI identifient des critères de défauts plus conservateurs et des tolérances de dimensionnement plus strictes pour l'acier exposé à l'hydrogène. Les opérateurs de captage et stockage du carbone émergent également comme clients à mesure que les réseaux de transport du dioxyde de carbone se développent. Les pipelines commerciaux de captage et stockage du carbone ont signalé des taux de corrosion générale de 0,028 à 0,207 mpy lorsqu'ils sont surveillés avec des coupons de perte de masse métallique et des techniques de résistance électrique. Les variations des impuretés telles que H₂O, H₂S et SO₂ peuvent accélérer la corrosion dans le service de dioxyde de carbone supercritique. Cela rend la surveillance continue importante pour les systèmes de transport du dioxyde de carbone. Le secteur des systèmes d'imagerie de corrosion des pipelines dispose d'une base de demande distincte pour la période 2026-2031 car les nouveaux vecteurs énergétiques ajoutent des exigences au-delà des réseaux d'hydrocarbures existants.
Analyse Géographique
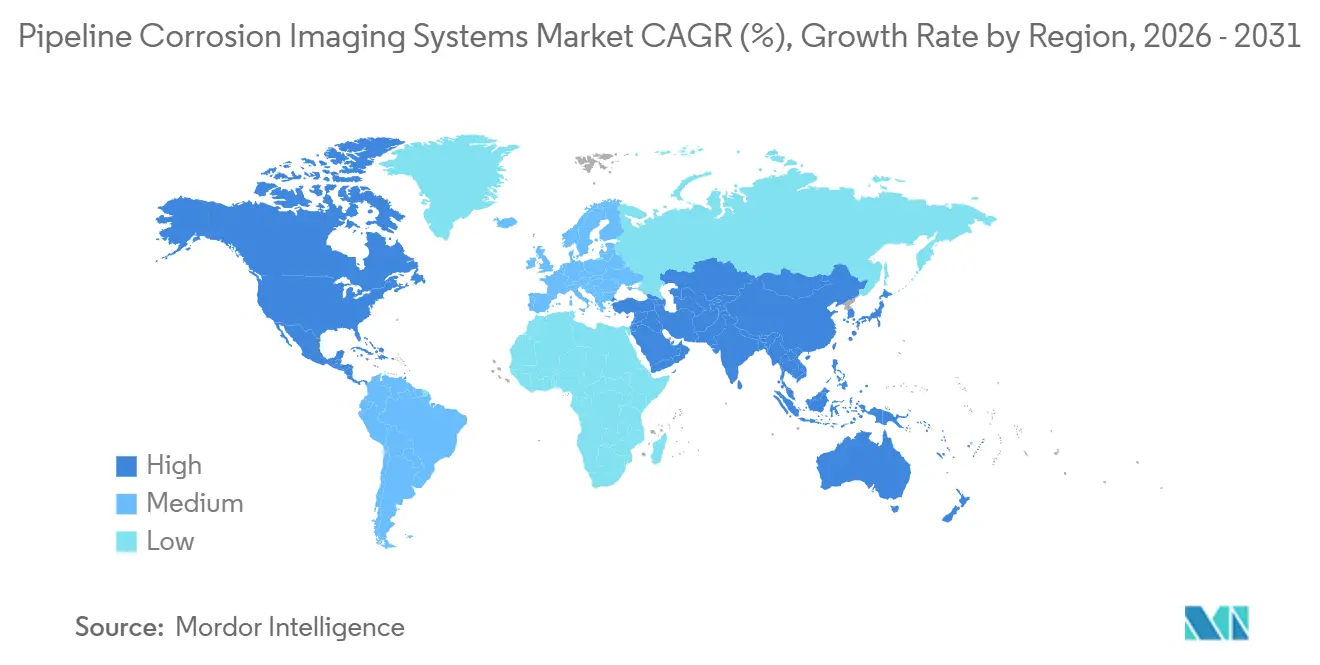
L'Amérique du Nord détenait 34,73 % du chiffre d'affaires régional en 2025, ce qui en fait le plus grand marché régional. Son réseau mature et vieillissant, ses exigences d'inspection fédérales strictes et sa concentration de prestataires de services soutiennent la demande. Les réglementations américaines établissent des évaluations internes récurrentes et des tests de corrosion externe pour les gazoducs et les pipelines de liquides dangereux. Le Canada ajoute des travaux de transport de gaz à grand diamètre, notamment le Programme d'Expansion Sunrise d'Enbridge, qui a reçu son approbation en avril 2026 et devrait entrer en service fin 2028. Le projet de 4 milliards CAD (2,92 milliards USD) est conçu pour ajouter 300 MMpc/j, tandis que les opérations en eaux profondes brésiliennes offrent à l'Amérique du Sud une niche d'imagerie sous-marine plus petite mais en développement.
L'Europe est le deuxième marché régional du marché des systèmes d'imagerie de corrosion des pipelines. L'Allemagne, le Royaume-Uni et la France soutiennent l'activité d'inspection grâce à des réseaux denses de distribution de gaz et industriels, tandis que les actifs vieillissants de la mer du Nord nécessitent des programmes d'intégrité ciblés. L'investissement européen dans le transport du dioxyde de carbone crée également des travaux de qualification pour les pipelines nouveaux et reconvertis. L'Asie-Pacifique devrait se développer à un CAGR de 7,57 % jusqu'en 2031, le taux régional le plus élevé. Les ajouts de gaz de ville en Chine, le programme d'autorisation de l'Inde et les infrastructures de gaz naturel liquéfié en Asie du Sud-Est créent de nouveaux kilomètres de pipeline et les besoins d'inspection de référence associés.
Le Moyen-Orient et l'Afrique présentent des conditions de demande différentes selon leurs sous-régions. L'Arabie Saoudite et les Émirats Arabes Unis continuent d'investir dans des infrastructures de collecte et de transport à haute pression. Saudi Aramco exploite 8 500 km de pipelines interconnectés dans la zone nord du Royaume, où une gestion avancée de l'intégrité est requise. L'Afrique reste la plus petite sous-région, mais le Nigeria et l'Afrique du Sud sont les principaux marchés d'inspection, et les projets du Mozambique et de la Tanzanie créent des exigences pour la première fois malgré des infrastructures limitées et une application inégale.

Paysage Concurrentiel
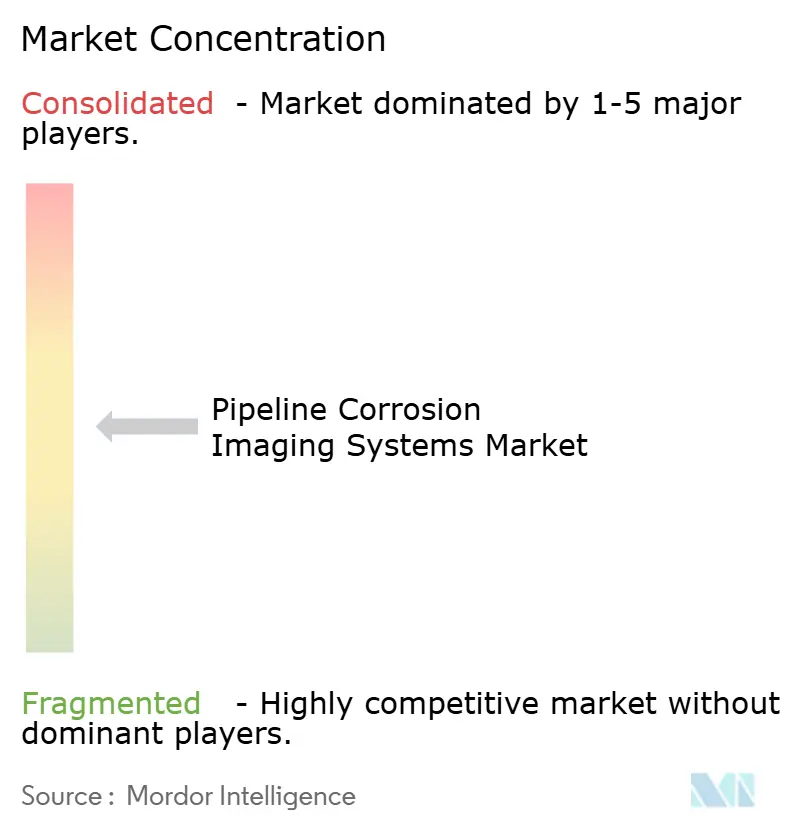
Le marché des systèmes d'imagerie de corrosion des pipelines est modérément consolidé dans les services d'inspection haut de gamme. ROSEN Swiss AG et NDT Global GmbH dominent l'inspection en ligne à haute résolution grâce à des capteurs propriétaires, des flottes d'outils mondiales et des capacités d'analyse de données. MISTRAS Group, Quest Integrity Group, Intero Integrity Services et INGU Solutions se font concurrence grâce à la couverture régionale, la rapidité de mobilisation et les services de gestion des données. Les grands prestataires combinent les méthodes de fuite de flux magnétique, de contrôle par ultrasons et de transducteur acoustique électromagnétique, tandis que les spécialistes se concentrent sur les lignes difficiles à inspecter par racleur, la surveillance par émission acoustique et les robots d'exploration. Les pipelines de distribution de gaz de petit diamètre dans les marchés émergents restent moins bien desservis par les flottes à grand alésage. Les plateformes robotiques compactes peuvent inspecter ces pipelines sans interrompre le service gazier.
ESAB Corporation a finalisé son acquisition de 1,45 milliard USD d'Eddyfi Technologies en juin 2026, intégrant les capteurs à courant de Foucault, à champ lointain et à réseau phasé d'Eddyfi dans le réseau de distribution industrielle d'ESAB. NDT Global a annoncé l'intégration d'Entegra en juillet 2025, élargissant ses capacités de fuite de flux magnétique à ultra-haute résolution, de calibre, de cartographie et de cartographie du courant de protection cathodique. La transaction a également élargi les travaux conjoints de contrôle par ultrasons et de fuite de flux magnétique pour les opérateurs gaziers. ROSEN a étendu RoCorr MFL-A avec MFL-A Plus en juillet 2026, utilisant des modèles de corrosion cartographiés par laser pour améliorer la classification des trous d'épingle et des fentes axiales. Ces mouvements montrent que la gamme de capteurs et la capacité d'analyse influencent la concurrence, tandis que la certification selon l'API RP 1163 et les normes AMPP ou NACE reste nécessaire pour les travaux réglementés.
L'analyse numérique est devenue plus importante dans la sélection des fournisseurs pour le marché des systèmes d'imagerie de corrosion des pipelines. Une étude publiée dans Corrosion a rapporté de faibles erreurs de prédiction dans des cadres de jumeaux numériques probabilistes utilisant l'apprentissage automatique bayésien. Les fournisseurs utilisent ces systèmes pour aider les opérateurs à prioriser les excavations et la maintenance, tandis que le prix et la rapidité de mobilisation restent pertinents dans les couloirs routiniers de moindre complexité.
Leaders du Secteur des Systèmes d'Imagerie de Corrosion des Pipelines
ROSEN Swiss AG
NDT Global GmbH
T.D. Williamson, Inc.
Eddyfi Technologies Inc.
Intero Integrity Services B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Août 2026 : Ekoscan Integrity Group a signé un accord définitif pour acquérir l'activité de contrôle non destructif numérique basée aux États-Unis de Carestream Health, couvrant les gammes de produits de radiographie calculée et de radiographie numérique. La transaction devrait se clôturer au quatrième trimestre 2026 et élargit le portefeuille d'EIG dans l'inspection des pipelines et industrielle.
- Juillet 2026 : MISTRAS Group a lancé AEScout, une solution de surveillance par émission acoustique à déploiement rapide qui identifie la corrosion active et les dommages par fatigue sans arrêt du pipeline.
- Juin 2026 : ESAB Corporation a finalisé l'acquisition d'Eddyfi Technologies pour 1,45 milliard USD (2 milliards CAD). La transaction combine les outils à courant de Foucault, à ultrasons à réseau phasé et de surveillance à distance d'Eddyfi avec le réseau de distribution industrielle d'ESAB.
- Avril 2026 : Enbridge Inc. a reçu l'approbation fédérale canadienne pour le Programme d'Expansion Sunrise de 4 milliards CAD (2,92 milliards USD). La construction a débuté en juillet 2026, et le projet devrait entrer en service fin 2028.


Périmètre du Rapport Mondial sur le Marché des Systèmes d'Imagerie de Corrosion des Pipelines
Le Marché des Systèmes d'Imagerie de Corrosion des Pipelines désigne le secteur mondial axé sur les technologies d'imagerie et d'inspection utilisées pour détecter, surveiller, évaluer et gérer la corrosion, les fissures, la perte d'épaisseur de paroi et les défauts structurels dans les pipelines pétroliers et gaziers, d'eau, chimiques et industriels.
Le Rapport sur le Marché des Systèmes d'Imagerie de Corrosion des Pipelines est Segmenté par Technologie (Fuite de Flux Magnétique, Contrôle par Ultrasons, Transducteur Acoustique Électromagnétique, Courant de Foucault et Essais Électromagnétiques à Champ Lointain, Essais Ultrasoniques à Ondes Guidées, Imagerie Optique et Laser, Radiographie Numérique, Imagerie par Émission Acoustique, et Autres Technologies), par Architecture de Système (Systèmes d'Inspection en Ligne à Déplacement Libre, Systèmes d'Inspection Filaires et sur Câble, Systèmes de Robots d'Exploration, Systèmes de Capteurs Fixes et de Surveillance en Ligne, et Systèmes de Balayage Portables et Semi-Automatisés), par Environnement de Déploiement (Pipelines Terrestres et Pipelines Offshore et Sous-marins), par Utilisateur Final (Opérateurs de Pipelines Pétroliers et Gaziers, Services Publics d'Eau et d'Assainissement, Opérateurs Chimiques et Pétrochimiques, Sociétés de Production d'Énergie, Sociétés Minières, Développeurs d'Infrastructures Hydrogène, Opérateurs de Captage et Stockage du Carbone, et Autres Utilisateurs Finaux), et par Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
| Fuite de Flux Magnétique |
| Contrôle par Ultrasons |
| Transducteur Acoustique Électromagnétique |
| Courant de Foucault et Essais Électromagnétiques à Champ Lointain |
| Essais Ultrasoniques à Ondes Guidées |
| Imagerie Optique et Laser |
| Radiographie Numérique |
| Imagerie par Émission Acoustique |
| Autres Technologies |
| Systèmes d'Inspection en Ligne à Déplacement Libre |
| Systèmes d'Inspection Filaires et sur Câble |
| Systèmes de Robots d'Exploration |
| Systèmes de Capteurs Fixes et de Surveillance en Ligne |
| Systèmes de Balayage Portables et Semi-Automatisés |
| Pipelines Terrestres |
| Pipelines Offshore et Sous-marins |
| Opérateurs de Pipelines Pétroliers et Gaziers |
| Services Publics d'Eau et d'Assainissement |
| Opérateurs Chimiques et Pétrochimiques |
| Sociétés de Production d'Énergie |
| Sociétés Minières |
| Développeurs d'Infrastructures Hydrogène |
| Opérateurs de Captage et Stockage du Carbone |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||
| Par Technologie | Fuite de Flux Magnétique | ||
| Contrôle par Ultrasons | |||
| Transducteur Acoustique Électromagnétique | |||
| Courant de Foucault et Essais Électromagnétiques à Champ Lointain | |||
| Essais Ultrasoniques à Ondes Guidées | |||
| Imagerie Optique et Laser | |||
| Radiographie Numérique | |||
| Imagerie par Émission Acoustique | |||
| Autres Technologies | |||
| Par Architecture de Système | Systèmes d'Inspection en Ligne à Déplacement Libre | ||
| Systèmes d'Inspection Filaires et sur Câble | |||
| Systèmes de Robots d'Exploration | |||
| Systèmes de Capteurs Fixes et de Surveillance en Ligne | |||
| Systèmes de Balayage Portables et Semi-Automatisés | |||
| Par Environnement de Déploiement | Pipelines Terrestres | ||
| Pipelines Offshore et Sous-marins | |||
| Par Utilisateur Final | Opérateurs de Pipelines Pétroliers et Gaziers | ||
| Services Publics d'Eau et d'Assainissement | |||
| Opérateurs Chimiques et Pétrochimiques | |||
| Sociétés de Production d'Énergie | |||
| Sociétés Minières | |||
| Développeurs d'Infrastructures Hydrogène | |||
| Opérateurs de Captage et Stockage du Carbone | |||
| Autres Utilisateurs Finaux | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigeria | |||
| Reste de l'Afrique | |||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des systèmes d'imagerie de corrosion des pipelines ?
La taille du marché des systèmes d'imagerie de corrosion des pipelines est de 1,29 milliard USD en 2026 et devrait atteindre 1,79 milliard USD d'ici 2031 à un CAGR de 6,82 %. La demande est soutenue par les exigences d'inspection pour les réseaux vieillissants et les pipelines nouvellement mis en service. Les opérateurs ajoutent de plus en plus une surveillance entre les passages périodiques d'inspection en ligne car des intervalles d'évaluation de plusieurs années peuvent laisser la croissance de la corrosion et des défauts insuffisamment comprise. Cette combinaison de travaux d'intégrité récurrents, de passages de référence pour les nouvelles lignes et de planification de maintenance basée sur les données soutient la demande dans les systèmes de transport établis, les nouvelles infrastructures énergétiques et les projets nécessitant des données de corrosion continues entre les campagnes d'inspection planifiées. Ces exigences soutiennent l'utilisation continue des services intégrés d'imagerie et de surveillance.
Quelle technologie domine les systèmes d'imagerie de corrosion des pipelines ?
La fuite de flux magnétique a dominé le chiffre d'affaires technologique avec une part de 32,44 % en 2025. Elle soutient l'inspection de la corrosion et des pertes de métal dans les pipelines de transport de liquides et de gaz et bénéficie d'une large disponibilité dans les flottes d'inspection.
Quelle architecture de système se développe le plus rapidement ?
Les systèmes de robots d'exploration devraient se développer à un CAGR de 7,35 % jusqu'en 2031. Ils peuvent inspecter les sections non raclables avec plusieurs diamètres, des coudes serrés et des vannes à passage réduit où les outils à déplacement libre ne peuvent pas opérer.
Pourquoi les pipelines d'hydrogène créent-ils une demande pour l'imagerie de corrosion ?
Le service hydrogène nécessite une qualification spécialisée pour la fragilisation, les points durs et la détection des fissures. Les développeurs utilisent des programmes d'inspection précoces pendant que les normes sont en cours d'élaboration pour les systèmes de transport d'hydrogène dédiés et reconvertis.
Quel environnement de déploiement dispose de la plus grande base de revenus ?
Les pipelines terrestres représentaient 71,81 % du chiffre d'affaires en 2025. Les réseaux terrestres ont une longueur installée plus grande, des exigences d'inspection plus établies et une logistique plus accessible que les systèmes de pipelines offshore.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 7,57 % jusqu'en 2031. Les projets de gaz de ville en Chine, le programme d'autorisation de l'Inde et les infrastructures de gaz naturel liquéfié soutiennent de nouveaux besoins d'inspection de référence.
Dernière mise à jour de la page le:



