
パイルドライバー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 2.08 十億米ドル |
| 市場規模 (2032) | 2.57 十億米ドル |
| 成長率 (2027 - 2032) | 4.31 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
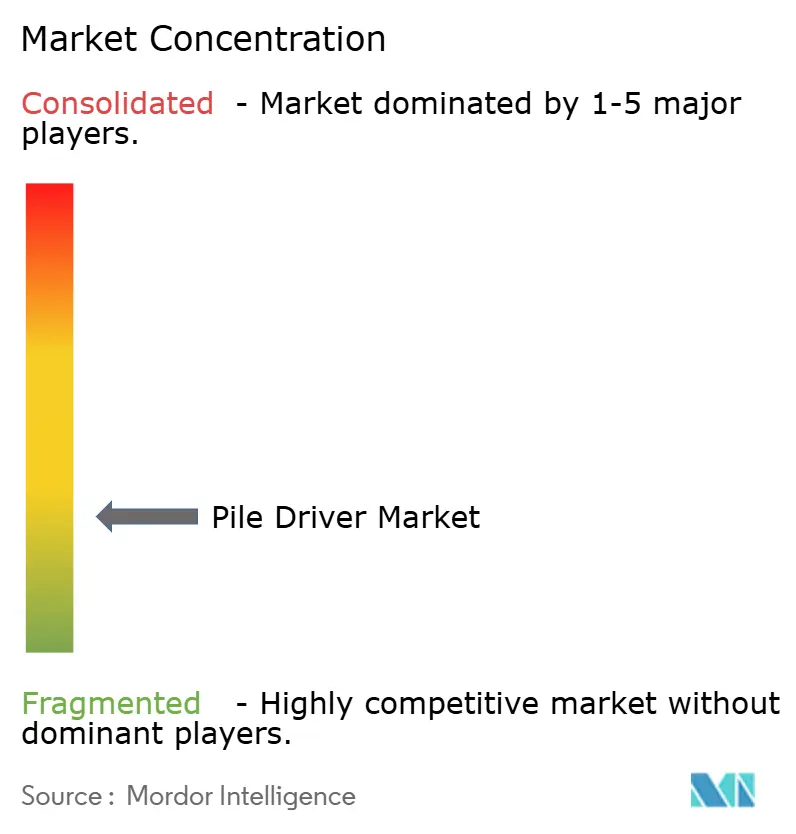
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパイルドライバー市場分析
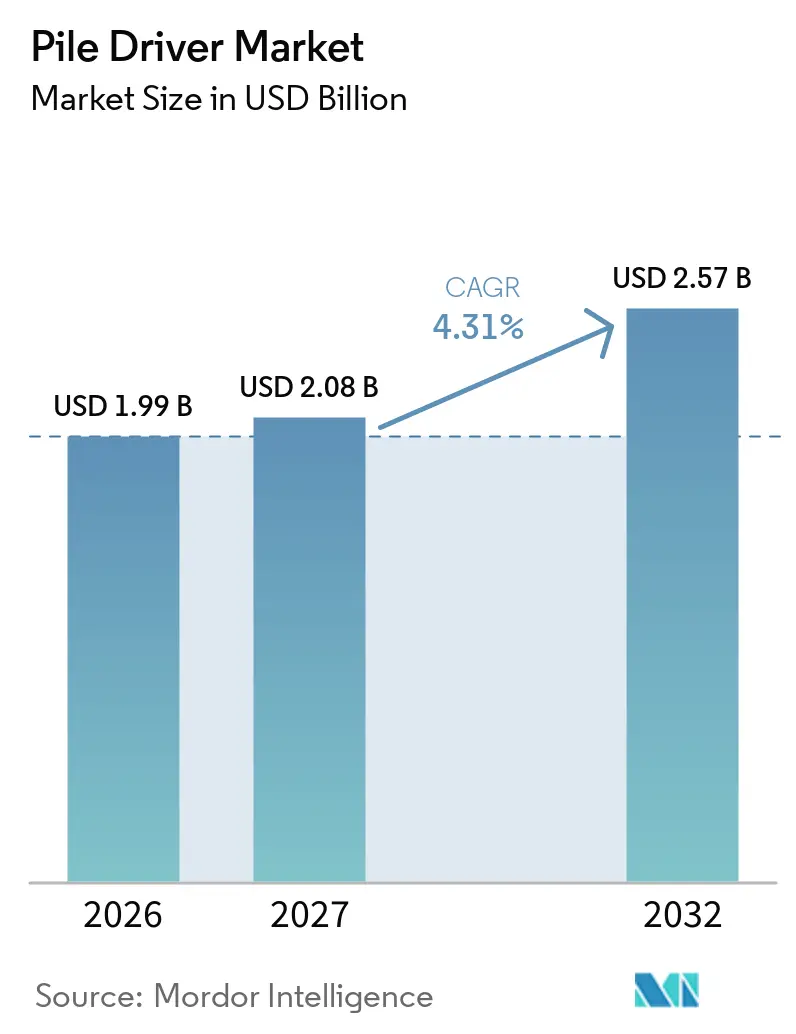
パイルドライバー市場規模は2026年に1.99 ビリオン 米ドルと評価され、2027年の2.08 ビリオン 米ドルから2032年には2.57 ビリオン 米ドルへと、2027年から2032年の期間にCAGR 4.31%で成長する見込みです。パイルドライバー市場は、信頼性の高い深層基礎を必要とする長期的な橋梁更新、鉄道建設、港湾拡張、都市開発プログラムによって支えられています。これらのプロジェクトは、土壌条件、杭設計、利用可能なアクセス、稼働時間の制約によって機器の選択が異なるため、既存工事の更新と新規建設の両方において、油圧ハンマー、バイブロ機器、圧入機械、クローラー搭載型リグへの需要を生み出しています。調達においても、既存建物の近くで稼働でき、より厳しい排出規制を満たし、施工実績を記録できる機械へのシフトが進んでおり、請負業者がプラットフォームを選択する前に、施工への影響、サービスサポート、報告要件を検討する理由が強まっています。洋上風力、海洋工事、太陽光発電設備は専門的な機会を加えていますが、その受注パターンは広範なインフラ基盤よりもプロジェクト単位の傾向が強くなっています。サプライヤーは、電気・ハイブリッド機器、デジタルモニタリング、多用途キャリアプラットフォーム、低騒音施工システムを通じて対応しています。
主要レポートのポイント
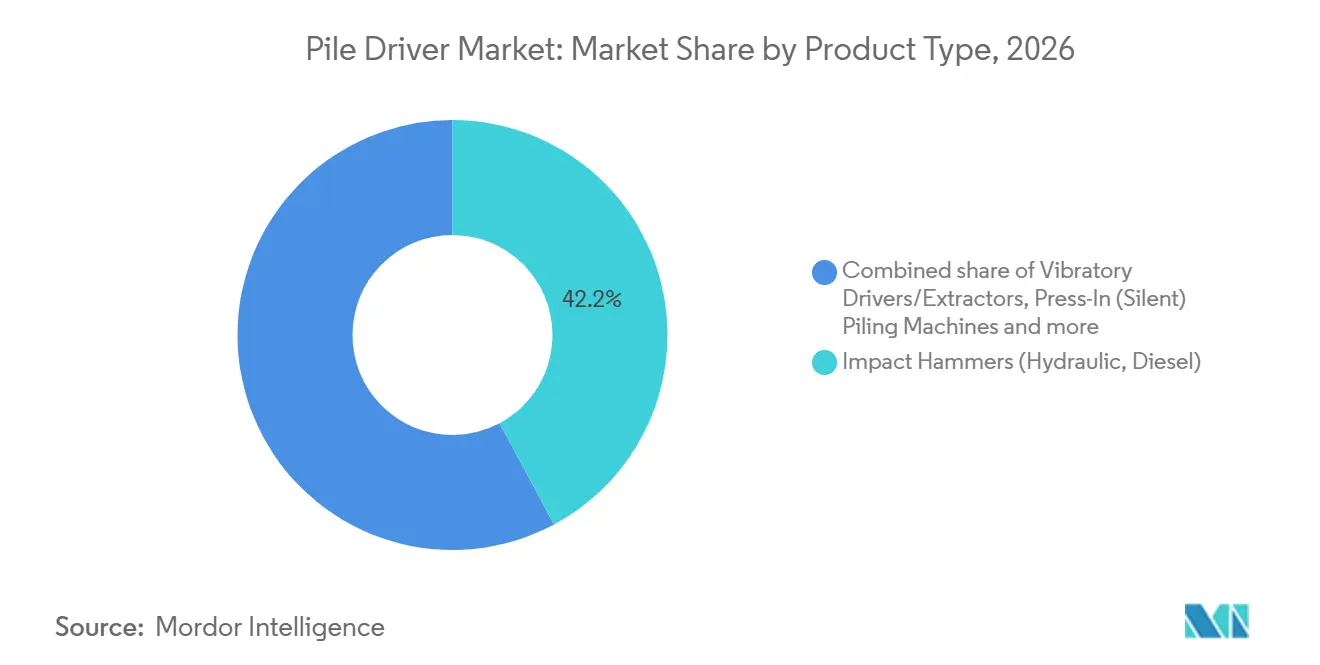
- 製品タイプ別では、インパクトハンマーが2026年に42.18%のシェアを占め、圧入杭打ち機械は2032年までCAGR 5.97%で成長すると予測されています。
- 取付タイプ別では、クローラー搭載型専用杭打ちリグが2026年に46.37%のシェアを占め、油圧ショベル搭載型システムは2032年までCAGR 5.12%で成長すると予測されています。
- 杭タイプでは、鋼管杭が2026年に58.42%のシェアを占め、複合材およびその他の杭は2032年までCAGR 5.36%で成長すると予測されています。
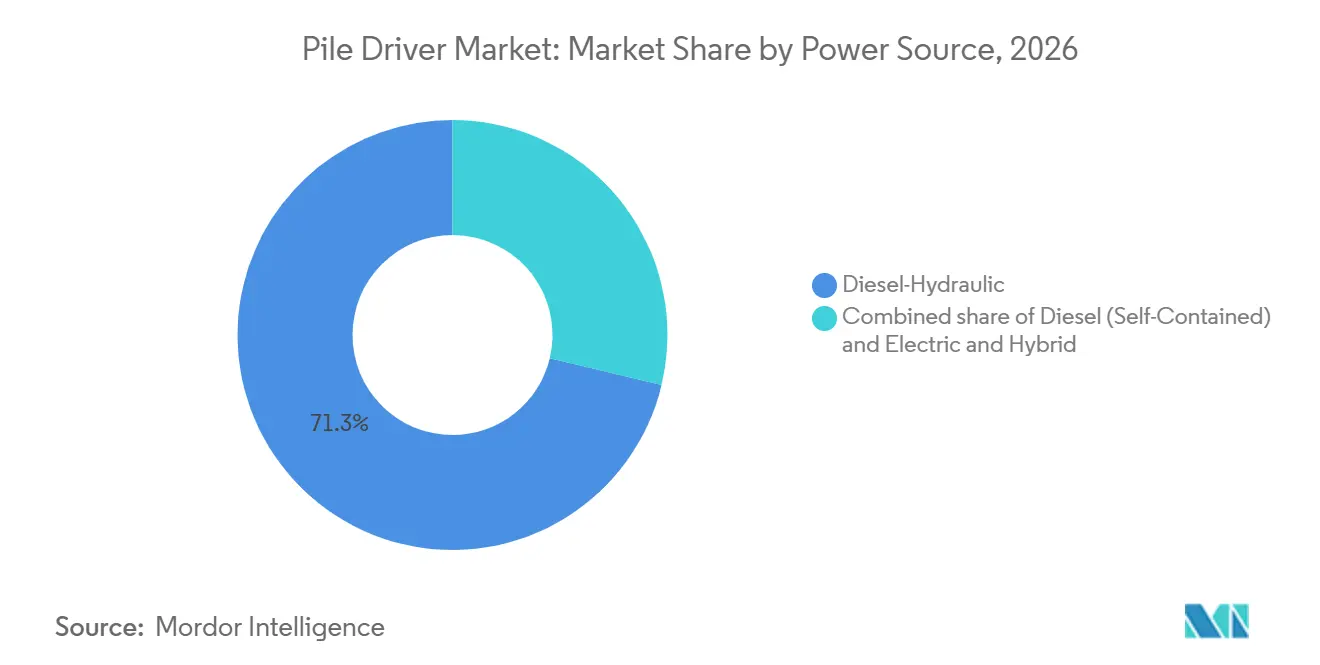
- 動力源別では、ディーゼル油圧式機器が2026年に71.26%のシェアを占め、電気・ハイブリッド機器は2032年までCAGR 9.73%で成長すると予測されています。
- 用途別では、インフラが2026年に37.42%のシェアを占め、洋上風力および海洋・港湾工事は2032年までCAGR 6.83%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年に42.37%のシェアを占め、中東・アフリカは2032年までCAGR 5.26%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラ更新と基礎投資 | +1.4% | グローバル | 中期(2〜4年) |
| 洋上風力および海洋基礎の拡大 | +1.0% | 欧州、アジア太平洋、北米 | 長期(4年以上) |
| 杭打ち機器フリートの電動化 | +0.7% | 欧州、北米 | 中期(2〜4年) |
| 太陽光発電所および分散型エネルギー基礎需要 | +0.5% | 北米、アジア太平洋、中東・アフリカ | 中期(2〜4年) |
| 自動化とデジタル施工モニタリング | +0.4% | グローバル | 短期(2年以内) |
| 都市部の騒音・振動規制要件 | +0.3% | 欧州、都市部アジア太平洋 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
インフラ更新と基礎投資
北米と欧州の老朽化した橋梁は更新サイクルに入っており、打込み杭は道路・鉄道構造物の基礎工法として引き続き一般的な選択肢となっています。パイルドライバー市場は、更新プロジェクトが既存の杭配置、稼働中の交通、公益サービス、近隣建物、限られた作業スペース、固定された工期の中で稼働できる機器を必要とすることが多いため、恩恵を受けています。これらの現場制約は、無制限の打撃工法よりも、特に圧入システムや低外乱油圧機器などの制御された施工方法を優先させます。インドの国家インフラパイプラインは、道路、鉄道、都市開発、エネルギー資産への需要を加え、中級機械の顧客基盤を広げ、密集した都市部と主要輸送回廊の両方で工事を生み出しています。パイルドライバー市場は、エネルギープロジェクトのスケジュールが遅れたり、プロジェクト許可に予想以上の時間がかかったりしても、安定したインフラ基盤を維持しています。この安定性はフリートオーナーにとって重要であり、広範な土木工事が大規模な専門工事の合間に機器稼働率を維持するのに役立つからです。
洋上風力および海洋基礎の拡大
洋上風力は、大型タービン基礎が通常の土木工事では一般的に使用されない強力な施工システムを必要とするため、独自の機器要件を生み出しています。海洋・港湾プロジェクトも、腐食が進む環境、困難な地盤条件、タイトな工期の中で信頼性の高い性能を必要とするため、買い手は機器の信頼性、経験豊富なサービスチーム、明確な操作手順を特に重視しています。これらの要件は、高エネルギー油圧ハンマー、船舶支援型施工機器、モニタリングシステム、水中騒音を低減する緩和措置への需要を支えています。パイルドライバー市場はこれらのプロジェクトから恩恵を受けていますが、少数の大規模工事が短期間に相当量の機器キャパシティを吸収する可能性があるため、サプライヤーは集中した需要にも備える必要があります。洋上経験、機器の可用性、迅速な技術サポートを持つサプライヤーは、これらの厳密にシーケンス化され工事に対応するうえで有利な立場にあります。
杭打ち機器フリートの電動化
電気・ハイブリッドシステムは、請負業者が非道路機器の排出規制やゼロエミッション現場条件に対応するにつれて、より重要性を増しています。フリートオーナーは、特にプロジェクトが住宅、学校、稼働中の施設、公共交通機関の近くに位置する場合、大型の外部電源接続への依存を減らしながら、有用な出力を維持しつつ局所排出量、騒音を削減できる機械を必要としています。BAUER Aktiengesellschaftは2025年にeRG 21 Tハイブリッドを発表しました。これはディーゼルエンジンと電気モーターを稼働需要に応じて管理するもので、適切な稼働モードで排出量を削減しながら困難な杭打ち作業に対応できる機械として位置付けられています[1]。パイルドライバー市場では、プロジェクトの規則、現場アクセス、稼働時間が投資を正当化する場合、フリート更新の意思決定に電気またはハイブリッドオプションが含まれるケースが増えると見込まれます。請負業者は単に既存機器を置き換えるのではなく、実際の作業条件にパワートレインの選択を合わせる必要があるため、変化は段階的に進むでしょう。
太陽光発電所および分散型エネルギー基礎需要
大規模太陽光発電プロジェクトは、広大でしばしば不均一な敷地に大量の鋼管杭を正確に施工する必要があります。これは、繰り返しの基礎レイアウトにわたって深度、方向、間隔を維持できる専用パイルドライバーへの需要を支えています。リモートコントロールと機械ガイダンスは、請負業者が急速に進む施工プログラムの中で手動による位置決めを減らし、労働力ニーズを管理するのに役立ちます。パイルドライバー市場は、複雑な現場設備に頼らずに生産的な稼働を必要とする遠隔地向けに設計された機器からも恩恵を受けています。これらの要件は、太陽光発電基礎向けの独自の機器カテゴリーを生み出しており、その調達パターンは従来の建築・輸送プロジェクトとは異なっています。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 資本コストと専門的なメンテナンス | -0.8% | グローバル | 短期(2年以内) |
| 騒音、振動、海洋生態系への制限 | -0.5% | 欧州、沿岸部アジア太平洋 | 中期(2〜4年) |
| 地盤工学的変動性と杭損傷リスク | -0.4% | グローバル、新興市場 | 短期(2年以内) |
| 油圧・高強度部品のリードタイム | -0.3% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
資本コストと専門的なメンテナンス
大型クローラーリグおよび洋上クラスの油圧ハンマーは多大な資本投資を必要とするため、所有は専門請負業者と確立されたレンタルフリートに限られます。油圧キャリブレーション、打撃部品、電子モニタリングシステムには訓練された技術者と信頼性の高い部品供給が必要であるため、メンテナンスの負担も高く、アフターセールスのカバレッジは機器決定の重要な要素となっています。小規模事業者は、特にプロジェクト量が一時的であったり、専用フリートへの資金調達が難しい場合、レンタル機器に頼ることがありす。これにより、確立された西側請負業者とプロジェクト主導型の中東・アフリカ市場との間で異なる購買条件が生まれています。サービスとしての機器(Equipment-as-a-Service)の取り決めは初期コストを軽減できますが、基礎機器の契約モデルは成熟したレンタル市場以外ではあまり発展していません。請負業者は、大規模な取得にコミットする前に、稼働率の確実性、地元の修理能力、機械の残存価値を慎重に検討します。
騒音、振動、海洋生態系への制限
騒音、振動、海洋生態系の条件は、都市部、沿岸部、洋上現場での従来型インパクトハンマーの使用を制限する場合があります。請負業者は音響モニタリング、騒音減衰、または異なる施工方法を必要とする場合があり、これにより準備作業が増加し、特に工期が短い場合や現場承認に詳細な環境条件が含まれる場合には施工スケジュールに影響を与える可能性があります。これらの要因は、請負業者が迅速なサービス、幅広いアタッチメントオプション、現場実績のある施工データを持つサプライヤーを優先するよう促します。また、動員前に地盤条件の早期調査と設計者、請負業者、機器チーム間の明確な調整をより重要にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
圧入杭打ちが騒音に敏感な用途で存在感を高めるインパクトハンマーは、橋梁基礎から要求の厳しい海洋施工まで幅広い用途に対応するため、2026年のパイルドライバー市場で42.18%のシェアを占めました。油圧・ディーゼルインパクトハンマーは、大断面や困難な地盤に高いエネルギー伝達が必要な場合に引き続き重要であり、請負業者は現場への最小限の影響よりも確実な貫入を優先する場合にこれらに頼り続けています。バイブロドライバーおよびエクストラクターも、施工能力と仮設工事の後撤去の両方を必要とするプロジェクトに実用的な選択肢を提供するため、矢板、仮設土留め、引抜き工事、制約のある都市建設に広く使用され続けています。圧入杭打ち機械は、既存構造物周辺での低振動工事をより重視するプロジェクトが増えるにつれ、2032年までCAGR 5.97%で成長すると予測されています。パイルドライバー産業は、インパクト機器の単純な置き換えではなく、より幅広い工法の組み合わせへと移行しています。
GIKEN LTD.は2025年にSILENT PILER技術の50周年を迎え、その導入実績は圧入工法が当初の市場を超えて拡大してきたことを示しています[2]。同社のSXシリーズは、現場条件が制約される工事向けに、圧入機器とバッテリー電源、クラウド接続機能、操作支援機能を組み合わせています[3]。このアプローチは、従来型機器に伴うアクセス、騒音、排出の問題を生じさせることなく既存資産の近くで作業する必要がある請負業者に関連しています。これらの機能は、熟練オペレーターの確保、現場への影響、施工活動の記録に関する請負業者の懸念に応えるとともに、監督者が計画工事と完了した施工記録を比較し、変化する現場シーケンスにわたって機器をより一貫して管理するのに役立ちます。ソニックおよびドロップハンマー機器は、高度なモニタリングや低騒音性能を必要としないプロジェクト条件において、特にケーシング施工やコスト重視の用途に引き続き対応しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
取付タイプ別:
クローラーリグが需要を支え、油圧ショベルアタッチメントが拡大クローラー搭載型専用杭打ちリグは、大型基礎が安定した専用プラットフォームを必要とするため、2026年のパイルドライバー市場で46.37%のシェアを占めました。これらは橋梁橋脚、港湾構造物、深層基礎、その他の不整地での移動性と高い稼働能力が重要な工事に使用されており、杭の形状、荷重、作業高さが小型アタッチメントの範囲を超える場合に請負業者に信頼性の高い基盤を提供しています。Liebherr-International AGのLRB 19は、油圧クイックコネクションによりオペレーターがキャブを離れることなく杭打ち、バイブロ、削孔ツールを切り替えられる適応性の高い機器への注力を示しています[4]。クレーン吊り下げ式システムは、船舶クレーンが揚重作業を担う海洋基礎工事に引き続き適しています。その他のリーダーガイド式の配置は、専用クローラーが過剰であるが基本的なアタッチメントシステムでは十分な精度が得られない工事に対応しています。
油圧ショベル搭載型システムは、請負業者がアクセスが制限された現場でコンパクトな杭打ち能力を求めるにつれ、2032年までCAGR 5.12%で成長すると予測されています。これらのシステムにより、請負業者は既存の機械を軽量な圧入・バイブロ工事に転用でき、すべての工事に別途リグを取得する必要性を減らすことができます。その利用拡大は、都市改修、小規模土木工事、動員予算が限られたプロジェクトにおける柔軟性への需要を反映しており、短期間または限定的な工事のために大型専用リグを現場に持ち込むことが正当化しにくい場合に特に有効です。パイルドライバー産業は高エネルギー工事においてクローラーリグに依存し続けています。なぜなら、アタッチメントシステムはすべての現場でその安定性や稼働範囲を代替できないからです。取付の選択は、杭の寸法、地盤条件、利用可能なアクセス、プロジェクト期間、請負業者の既存フリートと密接に結びついており、適切な構成は主要輸送プロジェクト、コンパクトな都市現場、短期土木工事の間で大きく異なる場合があります。
杭タイプ別:
鋼管杭が位を保ちながら複合材オプションが台頭鋼管杭は、矢板、H形鋼杭、鋼管断面が海洋、輸送、商業、産業用途の多くを支えるため、2026年のパイルドライバー市場シェアの58.42%を占めました。その構造的な耐力と沿岸工事への適合性は、設計者が施工ニーズと長期的な暴露条件および資産の期待耐用年数のバランスを取る必要がある港湾壁、重量基礎、洋上施設に特に関連しています。矢板は仮設・恒久的な土留めに使用され、H形鋼杭と鋼管断面は荷重支持工事に使用されます。コンクリート杭は、プレキャスト供給が確立されているアジア市場での一般的な建築基礎に引き続き対応しています。木材は許可された水辺用途向けの小規模な選択肢として残っていますが、長寿命要件が多くのプロジェクトでその役割を制限しています。
複合材およびその他の杭タイプは、化学的に腐食性の高い沿岸環境での需要に支えられ、2032年までCAGR 5.36%で成長すると予測されています。繊維強化ポリマーおよびリサイクルプラスチックオプションは、従来材料が厳しい暴露に直面する場合に腐食関連のメンテナンス懸念を軽減できます。沿岸橋梁の更新工事は、特に塩水暴露が従来材料に関連するメンテナンス負担を増加させる可能性がある場合に、所有者がより長い資産寿命にわたる点検ニーズを考慮するため、採用の潜在的な経路を提供しています。複合材杭の設計・施工要件はまだ発展途上であり、資格認定の実践が採用決定の重要な部分となっています。パイルドライバー市場における材料の選択は、構造荷重、予想される暴露条件、プロジェクト仕様、利用可能な供給、各杭形式に対する請負業者の経験によって異なるため、機器プロバイダーは均一な顧客要件に頼るのではなく、複数の杭形状と施工アプローチをサポートできる必要があります。
動力源別:
ディーゼル油圧式システムが主導しながら電気・ハイブリッドが差を縮めるディーゼル油圧式機器は、加圧システムが硬い地盤や大口径杭施工の要求を満たすため、2026年のパイルドライバー市場で71.26%のシェアを占めました。独立型ディーゼル機器は、ディーゼルインパクトハンマー、エンジン駆動バイブロユニット、および実用的な外部電源アクセスがない現場(グリッド容量、充電時間、または仮設電源の手配が作業プログラムに十分でない遠隔地を含む)において引き続き重要です。ディーゼル原動機に接続された油圧回路は長らく高力用途に適しており、設置済みフリートの中心であり続けるでしょう。請負業者はまた、幅広い工事にわたる確立されたサービス基盤と使い慣れた操作性を評価しています。パイルドライバー市場はパワートレインの選択肢が多様化する中でもこの基盤を維持するでしょう。
電気・ハイブリッド機器は、排出規制とプロジェクト要件が更新計画に影響を与えるにつれ、2032年までCAGR 9.73%で成長すると予測されています。GIKEN LTD.は圧入機械向けの電動パワーユニットを開発しており、グリッド電力が利用可能な場合に現場でのゼロエミッションを実現しています。ハイブリッド設計は別の経路を提供しており、請負業者は必要に応じて従来の能力を使用し、条件が有利な場合は電動運転を使用できるため、フリートオーナーはピーク出力のみを目的とした機械と低排出稼働期間のみを目的とした機械のどちらかを選ぶ必要がなくなります。BAUER Aktiengesellschaftのハイブリッド機器は、異なる稼働需要に対して来型と電動の動力を組み合わせるこのアプローチを反映しています。変化のペースは、充電アクセス、稼働サイクル、排出要件、利用可能なサービスサポート、既存機械の更新コストによって異なり、静粛で低排出の稼働に報いる規則の下で機器を定期的に使用できる請負業者において採用が最も進むと見込まれます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:
インフラが需要を主導し、洋上風力が成長ペースを設定インフラは、橋梁、道路、鉄道プロジェクトが最も広範な基礎工事の基盤を生み出すため、2026年のパイルドライバー市場で37.42%のシェアを占めました。成熟した経済圏は更新構造物を必要とし、発展途上の経済圏は様々な地盤条件の中で基幹輸送ネットワークの建設を続けているため、機器プロバイダーは資産を更新する確立された請負業者と新たなインフラプログラムに参入する企業の両方に対応しています。商業・住宅建設も、特に高層開発が密集した基礎レイアウトを必要とするアジア市場で大量の杭を使用しています。産業・エネルギープロジェクトは、施設メンテナンス、太陽光発電設備、公益事業工事を含むさらなる需要を加えています。これらの用途は請負業者に多様な作業ストリームを提供し、アタッチメントの互換性と十分なキャリア能力が利用可能な場合に機器が輸送、建築、エネルギー、公益事業工事の間を移動できるため、単一のプロジェクトカテゴリーへの依存を減らしています。
洋上風力および海洋・港湾工事は、最も成長の速い用途セグメントとして2032年までCAGR 6.83%で成長すると予測されています。大型海洋基礎は、機器の決定が海洋ロジスティクス、基礎設計、より広範な洋上プロジェクトのシーケンスと密接に結びついているため、専門的なハンマー、船舶調整、制御された施工、環境条件を考慮した慎重な計画を必要とします。港湾工事も耐久性のある構造物、沿岸アクセス、信頼性の高い施工性能に対する同様のニーズを持っています。パイルドライバー市場はこれらの契約の価値から恩恵を受けていますが、スケジュールは許認可、天候、船舶の可用性、海洋保護要件の影響を受ける可能性があります。洪水防御、堤防補強、公益インフラは、土木工事全体にわたる低外乱基礎工法への追加需要を提供しています。
地域分析
アジア太平洋は2026年のパイルドライバー市場で42.37%のシェアを占め、最大の地域需要センターであり続けています。中国の国内基盤は都市インフラのメンテナンスと鉄道建設によって支えられており、インドのインフラパイプラインは中級油圧杭打ちリグへの需要を加え、大量の土木工事と専門的な基礎工事の両方を含む広範な地域基盤を形成しています。東南アジアの顧客は、都市インフラと沿岸開発の成長に伴い、より高仕様の基礎工法へと移行しています。圧入工法はジャカルタMRTやジャカルタ下水道開発プロジェクトを含むインドネシアの主要プロジェクトで採用されており、インドネシアにおける低外乱機器の採用を示しています。日本は都市部の耐震工事、洪水対策、精密圧入用途において技術的に先進的な市場であり続けています。
欧州と北米は、技術要件、機器の信頼性、コンプライアンス基準が購買決定を形成する確立された地域です。欧州の請負業者は洋上・海洋工事向けの高エネルギー機器と密集した都市プロジェクト向けの低騒音オプションの両方を必要としており、フリートの多用途性と文書化されたコンプライアンスが純粋な打撃能力と同様に重要となる市場を形成しています。北米の需要は地表輸送工事、深層基礎、海洋建設ニーズと結びついています。Liebherr-International AGは2026年にVeit & CompanyにLRB 19を納入しており、これは米国における多用途杭打ち・削孔機器への継続的な需要の一例です。中国製機器を巡る関税の不確実性は調達決定を予測しにくくし、プレミアムセグメントにおける確立されたサプライヤーを支援する可能性があります。
中東・アフリカは、市民、輸送、エネルギー、港湾、再生可能エネルギープロジェクトに支えられ、2032年までCAGR 5.26%で成長すると予測されています。サウジアラビアとアラブ首長国連邦は、埋め立て沿岸地から砂漠堆積地まで様々な土壌条件にわたる需要を提供しており、異なる杭設計、現場アクセス条件、地元サービス要件をサポートできるサプライヤーの価値を高めています。南米はブラジルの高速道路・物流プログラムから成長し、アフリカのプロジェクトは港湾、道路回廊、再生可能エネルギー設備でのニーズを加えています。主要製造センターからの距離は、中東・アフリカにおける国際レンタルプロバイダーと地域ディストリビューターの役割を高めています。これらの地域のパイルドライバー市場は、ロジスティクス、通関コスト、プロジェクト期間、地元のメンテナンス能力、有限の工事に対する機器所有の実用性によって形成されており、特定の請負業者にとって長期的な直接所有よりもレンタルの取り決めとディストリビューターサポートがより魅力的になる場合があります。
競合環境
パイルドライバー市場は、主要サプライヤーが製品レンジ全体または全地域にわたって価格決定力を持っていないため、断片化した競合構造を持っています。BAUER Aktiengesellschaft、Liebherr-International AG、Junttan Oy、GIKEN LTD.、IQIP Holding B.V.、ABI Maschinenfabrik GmbH、Menck GmbHは専門機器と技術能力を通じて競争しています。欧州サプライヤーは、顧客が確立されたエンジニアリングサポート、既知の性能実績、専門サービス担当者への信頼性の高いアクセスを重視することが多い高仕様クローラーリグと大型油圧ハンマー用途において強固な地位を維持しています。IQIP Holding B.V.は洋上ハンマーシステムにおいて引き続き活発であり、計画、モニタリング、施工後分析が顧客への提供の一部となっています。
製品戦略は電動化、施工データ、自動化、複数のツールを受け入れられる機械を中心に展開しています。BAUER AktiengesellschaftのeRG 21 Tハイブリッドは、要求の厳しい基礎工事への能力を維持しながら低排出稼働に注力していることを示しています。Liebherr-International AGのLRB 19は、1台のキャリアで杭打ち、バイブロ、削孔作業を実行できるクイックコネクションシステムの価値を示しています。これらの動きは、特にプロジェクトが建設プログラム中に異なる基礎、アクセス、環境、報告要件を満たすために同じフリートを必要とする場合に、請負業者がハンマー性能だけでなく現場への総合的な影響、稼働の柔軟性、機械稼働率をますます評価するようになっているため重要です。
SANY Heavy Industry Co., Ltd.とXCMG Construction Machinery Co., Ltd.は杭打ち・削孔ポートフォリオを欧州・北米市場に拡大しており、中級市場での競争が激化しています。確立されたサプライヤーは、エンジニアリングサポート、デジタルモニタリング、排出性能、複数のタスクを実行できる機器を強調することで対応し、プロジェクトが土木、海洋、都市工事の間を移動する際に請負業者が直面する可能性のある運用上の妥協を減らそうとしています。静音杭打ちとバッテリー電動非道路システムに関する特許活動は、コンプライアンス要件が高い市場における技術的差別化の重要性を反映しています。アクセス制限、様々な土壌、限られた資本予算に直面する請負業者を対象とした軽量モジュール式圧入システムにはまだ余地があります。パイルドライバー市場の競争は、顧客が地盤条件、杭タイプ、地域サービスカバレッジ、環境要件、各基礎プログラムの規模に応じて機器を選択するため、大企業がより幅広い杭打ち・削孔機器のコレクションを提供する場合でも専門プロバイダーの余地を残し、断片化したままとなるでしょう。
パイルドライバー産業のリーダー企業
-
BAUER Aktiengesellschaft
-
Liebherr-International AG
-
Junttan Oy
-
GIKEN LTD.
-
IQIP Holding B.V.
- 注:主要企業の掲載順は順位を示すものではありません。
パイルドライバー市場 このレポートでカバーされる企業
- BAUER Aktiengesellschaft
- Liebherr-International AG
- Junttan Oy
- Trevi Finanziaria Industriale S.p.A.
- Casagrande S.p.A.
- IQIP Holding B.V.
- Dieseko Group B.V.
- American Piledriving Equipment, Inc.
- International Construction Equipment, Inc.
- GIKEN LTD.
- Vermeer Corporation
- SANY Heavy Industry Co., Ltd.
- XCMG Construction Machinery Co., Ltd.
- Hitachi Construction Machinery Co., Ltd.
- Nippon Sharyo, Ltd.
- ABI Maschinenfabrik GmbH
- Fayat Group
- Menck GmbH
- Sanimex Oy
- Sunward Intelligent Equipment Co., Ltd.
最近の産業開発事情 パイルドライバー市場
- 2026年10月:Xpannerは、ユーティリティスケールの太陽光発電およびバッテリーエネルギー貯蔵サイト向けに、前世代比45%高速なサイクルタイムを持つ完全自動化GNSS誘導杭打ちシステム「X1 Piling R6」を発売しました。
- 2026年6月:HD建設機械は40トンのDEVELONパイルドライバーを発売し、最初の2台を顧客に納入しました。
- 2026年3月:Liebherr-International AGはCONEXPO-CON/AGG 2026においてVeit & CompanyにLRB 19杭打ち・削孔リグを納入しました。
- 2026年1月:Junttan Oyは、テレスコピックマストとオプションのリモートコントロールセットアップを備えたエボリューションシリーズの最新モデル「PM5杭打ちリグ」を発表しました。
世界のパイルドライバー市場レポートの範囲
パイルドライバー市場は、製品タイプ、取付タイプ、杭タイプ、動力源、用途、地域別にセグメント化されています。製品タイプ別では、市場はインパクトハンマー(油圧式、ディーゼル式)、バイブロドライバー/エクストラクター、圧入(静音)杭打ち機械、その他(ソニック、ドロップハンマー)にセグメント化されています。取付タイプ別では、市場はクローラー搭載型(専用杭打ちリグ)、油圧ショベル搭載型、クレーン吊り下げ式、その他にセグメント化されています。杭タイプ別では、市場は鋼管杭(矢板、H形鋼杭、鋼管)、コンクリート杭、木杭、複合材およびその他にセグメント化されています。動力源別では、市場はディーゼル油圧式、ディーゼル(独立型)、電気・ハイブリッドにセグメント化されています。用途別では、市場はインフラ(橋梁、道路、鉄道)、洋上風力および海洋・港湾工事、商業・住宅建設、産業・エネルギー(石油・ガス、太陽光発電所)、その他にセグメント化されています。地域別では、市場は北米(米国、カナダ、メキシコ)、欧州(ドイツ、英国、フランス、イタリア、スペイン、オランダ、ノルウェー、ロシア、その他欧州)、アジア太平洋(中国、インド、日本、韓国、オーストラリア、インドネシア、ベトナム、その他アジア太平洋)、南米(ブラジル、アルゼンチン、チリ、コロンビア、その他南米)、中東・アフリカ(サウジアラビア、アラブ首長国連邦、カタール、トルコ、イスラエル、エジプト、南アフリカ、ナイジェリア、その他中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
| インパクトハンマー(油圧式、ディーゼル式) |
| バイブロドライバー/エクストラクター |
| 圧入(静音)杭打ち機械 |
| その他(ソニック、ドロップハンマー) |
| クローラー搭載型(専用杭打ちリグ) |
| 油圧ショベル搭載型 |
| クレーン吊り下げ式 |
| その他 |
| 鋼管杭(矢板、H形鋼杭、鋼管) |
| コンクリート杭 |
| 木杭 |
| 複合材およびその他 |
| ディーゼル油圧式 |
| ディーゼル(独立型) |
| 電気・ハイブリッド |
| インフラ(橋梁、道路、鉄道) |
| 洋上風力および海洋・港湾工事 |
| 商業・住宅建設 |
| 産業・エネルギー(石油・ガス、太陽光発電所) |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ノルウェー | |
| ロシア | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| その他アジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| その他南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| トルコ | |
| イスラエル | |
| エジプト | |
| 南アフリカ | |
| ナイジェリア | |
| その他中東・アフリカ |
| 製品タイプ別 | インパクトハンマー(油圧式、ディーゼル式) | |
| バイブロドライバー/エクストラクター | ||
| 圧入(静音)杭打ち機械 | ||
| その他(ソニック、ドロップハンマー) | ||
| 取付タイプ別 | クローラー搭載型(専用杭打ちリグ) | |
| 油圧ショベル搭載型 | ||
| クレーン吊り下げ式 | ||
| その他 | ||
| 杭タイプ別 | 鋼管杭(矢板、H形鋼杭、鋼管) | |
| コンクリート杭 | ||
| 木杭 | ||
| 複合材およびその他 | ||
| 動力源別 | ディーゼル油圧式 | |
| ディーゼル(独立型) | ||
| 電気・ハイブリッド | ||
| 用途別 | インフラ(橋梁、道路、鉄道) | |
| 洋上風力および海洋・港湾工事 | ||
| 商業・住宅建設 | ||
| 産業・エネルギー(石油・ガス、太陽光発電所) | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ノルウェー | ||
| ロシア | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| その他アジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| その他南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| トルコ | ||
| イスラエル | ||
| エジプト | ||
| 南アフリカ | ||
| ナイジェリア | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
2032年のパイルドライバー市場の予測値はいくらですか?
パイルドライバー市場は2027年の2.08 ビリオン 米ドルから2032年までに2.57 ビリオン 米ドルに達すると予測されています。この予測は、インフラ、海洋、エネルギー、建築基礎活動からの需要を反映しています。
杭打ち機器への需要を牽引しているものは何ですか?
橋梁更新、鉄道建設、港湾拡張、都市建設、太陽光発電プロジェクト、海洋基礎が機器需要を支えています。これらの機器ニーズは、杭設計、現場条件、プロジェクト期間、排出要件によって異なります。請負業者はまた、機械を選択する際にアクセス、必要な施工制御、利用可能な電力、訓練されたメンテナンスサポートの実際の可用性も考慮します。
最も成長が速い製品カテゴリーはどれですか?
圧入杭打ち機械は、既存構造物の近くでの低振動工事に適しているため、2032年までCAGR 5.97%で成長すると予測されています。アクセスが制限されている場合や隣接する建物を保護する必要がある場合に特に関連しています。
電気式杭打ちシステムが注目されているのはなぜですか?
電気・ハイブリッド機器は、請負業者が排出規制とゼロエミッション現場要件に対応するにつれ、2032年までCAGR 9.73%で成長すると予測されています。ハイブリッド構成は、請負業者が要求の厳しい工事に従来の能力を依然として必要とする場合の経路を提供しています。