
Pile Driver Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 2.08 Milliarden US-Dollar |
| Marktgröße (2032) | 2.57 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.31 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Pile Driver Marktanalyse von Mordor Intelligence
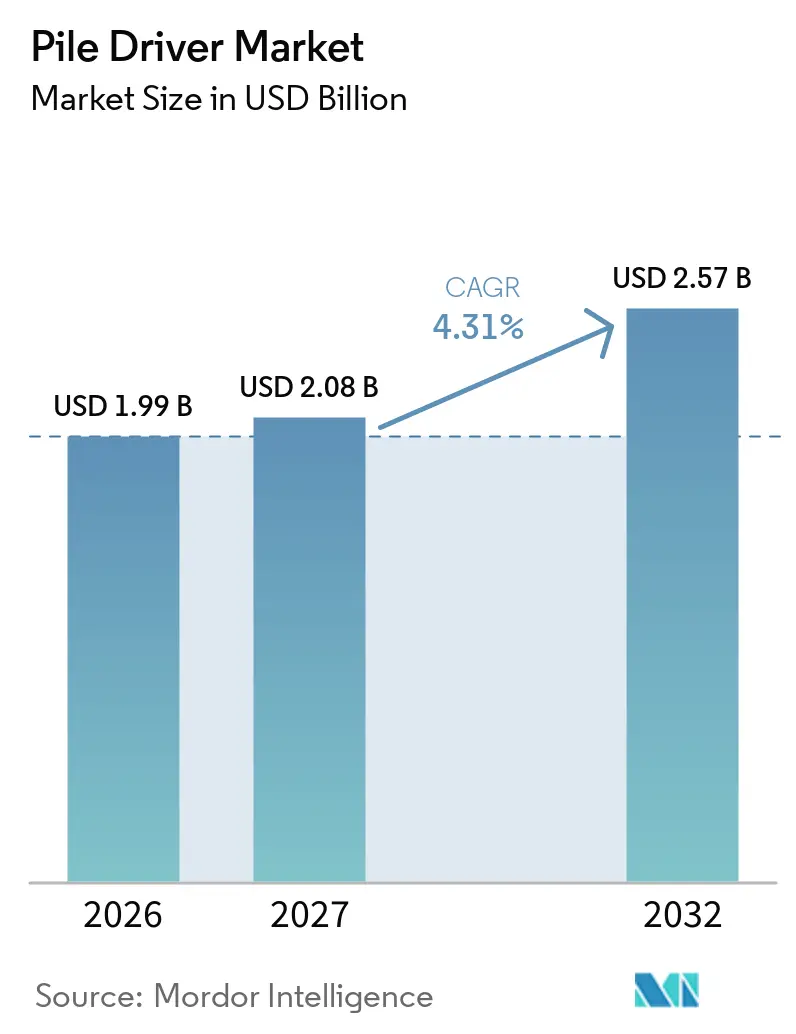
Die Pile Driver Marktgröße wurde im Jahr 2026 auf 1,99 Milliarden USD geschätzt und soll von 2,08 Milliarden USD im Jahr 2027 auf 2,57 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,31 % im Zeitraum 2027–2032. Der Pile Driver Markt wird durch langfristige Programme zur Brückenerneuerung, den Schienenverkehrsausbau, die Hafenerweiterung und städtische Entwicklungsprogramme gestützt, die zuverlässige Tiefgründungen erfordern. Diese Projekte erzeugen Nachfrage nach Hydraulikbären, Vibrationsgeräten, Einpressmaschinen und raupenmontierten Geräten sowohl für Ersatzarbeiten als auch für Neubauten, da die Gerätewahl von Bodenverhältnissen, Pfahldesign, verfügbarem Zugang und Betriebsstundenbeschränkungen abhängt. Die Beschaffung verlagert sich zudem hin zu Maschinen, die in der Nähe bewohnter Gebäude betrieben werden können, strengere Emissionsvorschriften erfüllen und die Installationsleistung dokumentieren, was Auftragnehmern einen stärkeren Anreiz gibt, Störungen, Serviceunterstützung und Berichtsanforderungen vor der Wahl einer Plattform zu berücksichtigen. Offshore-Wind, Meeresbauten und Solaranlagen bieten spezialisierte Möglichkeiten, obwohl ihre Auftragsmuster projektbasierter sind als die breite Infrastrukturbasis. Lieferanten reagieren durch elektrische und hybride Geräte, digitale Überwachung, vielseitige Trägerplattformen und geräuscharme Installationssysteme.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Schlagbären im Jahr 2026 einen Marktanteil von 42,18 %, während Einpressrammmaschinen bis 2032 voraussichtlich mit einem CAGR von 5,97 % wachsen werden.
- Nach Montagetyp hielten raupengebundene Spezialrammgeräte im Jahr 2026 einen Marktanteil von 46,37 %, während baggermontierte Systeme bis 2032 voraussichtlich mit einem CAGR von 5,12 % wachsen werden.
- Nach Pfahltyp hielten Stahlpfähle im Jahr 2026 einen Marktanteil von 58,42 %, während Verbundpfähle und sonstige Pfähle bis 2032 voraussichtlich mit einem CAGR von 5,36 % wachsen werden.
- Nach Antriebsquelle hielten Diesel-Hydraulik-Geräte im Jahr 2026 einen Marktanteil von 71,26 %, während Elektro- und Hybridgeräte bis 2032 voraussichtlich mit einem CAGR von 9,73 % wachsen werden.
- Nach Anwendung hielt der Infrastrukturbereich im Jahr 2026 einen Marktanteil von 37,42 %, während Offshore-Wind sowie Meeres- und Hafenarbeiten bis 2032 voraussichtlich mit einem CAGR von 6,83 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 42,37 %, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 5,26 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastrukturerneuerung und Investitionen in Fundamentarbeiten | +1.4% | Global | Mittelfristig (2–4 Jahre) |
| Offshore-Wind und Expansion der Meeresgrundlagen | +1.0% | Europa, Asien-Pazifik, Nordamerika | Langfristig (≥ 4 Jahre) |
| Elektrifizierung von Rammgeräteflotten | +0.7% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Fundamenten für Solarparks und dezentrale Energieanlagen | +0.5% | Nordamerika, Asien-Pazifik, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Automatisierung und digitale Installationsüberwachung | +0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Anforderungen zur Einhaltung von Lärm- und Vibrationsgrenzwerten in städtischen Gebieten | +0.3% | Europa, städtischer Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastrukturerneuerung und Investitionen in Fundamentarbeiten
Alternde Brücken in Nordamerika und Europa treten in Erneuerungszyklen ein, in denen gerammte Pfähle eine vertraute Gründungsoption für Straßen- und Schienenbauten bleiben. Der Pile Driver Markt profitiert davon, weil Erneuerungsprojekte häufig Geräte erfordern, die rund um bestehende Pfahlanordnungen, aktiven Verkehr, Versorgungsleitungen, benachbarte Gebäude, begrenzte Arbeitsflächen und feste Bauzeitpläne arbeiten können. Diese Standortbeschränkungen begünstigen kontrollierte Installationsmethoden, insbesondere Einpresssysteme und störungsarme Hydraulikgeräte, anstatt uneingeschränktes Schlagbohren. Indiens Nationales Infrastrukturprogramm schafft zusätzliche Nachfrage für Straßen, Eisenbahnen, städtische Entwicklung und Energieanlagen, was die Kundenbasis für Maschinen im mittleren Preissegment verbreitert und Arbeit sowohl in dicht besiedelten städtischen Gebieten als auch entlang wichtiger Verkehrskorridore schafft. Der Pile Driver Markt behält daher eine stabile Infrastrukturbasis, selbst wenn sich Energieprojektzeitpläne verzögern oder Projektgenehmigungen länger als erwartet dauern. Diese Stabilität ist für Flottenbesitzer wichtig, da breite Tiefbauarbeiten dazu beitragen können, die Gerätenutzung zwischen großen, spezialisierten Aufträgen aufrechtzuerhalten.
Offshore-Wind und Expansion der Meeresgrundlagen
Offshore-Wind schafft einen separaten Gerätebedarf, da große Turbinenfundamente leistungsstarke Installationssysteme benötigen, die im gewöhnlichen Tiefbau nicht üblich sind. Meeres- und Hafenprojekte erfordern ebenfalls zuverlässige Leistung in korrosionsanfälligen Umgebungen, schwierigen Bodenverhältnissen und engen Bauzeitfenstern, weshalb Käufer besonderen Wert auf Gerätezuverlässigkeit, erfahrene Serviceteams und klare Betriebsverfahren legen. Diese Anforderungen stützen die Nachfrage nach hochenergetischen Hydraulikbären, schiffsgestützten Installationsgeräten, Überwachungssystemen und Minderungsmaßnahmen zur Reduzierung von Unterwasserlärm. Der Pile Driver Markt profitiert von diesen Projekten, aber Lieferanten müssen auch eine konzentrierte Nachfrage einplanen, da eine kleine Anzahl großer Kampagnen innerhalb kurzer Zeiträume erhebliche Gerätekapazitäten binden kann. Lieferanten mit Offshore-Erfahrung, Geräteverfügbarkeit und reaktionsschnellem technischen Support sind besser positioniert, um diese eng getakteten Kampagnen zu bedienen.
Elektrifizierung von Rammgeräteflotten
Elektrische und hybride Systeme werden zunehmend relevanter, da Auftragnehmer auf Emissionsanforderungen für Nicht-Straßenfahrzeuge und emissionsfreie Standortbedingungen reagieren. Flottenbesitzer benötigen Maschinen, die eine nützliche Leistung aufrechterhalten und gleichzeitig lokale Emissionen, Lärm und die Abhängigkeit von großen externen Stromanschlüssen reduzieren, insbesondere wenn ein Projekt in der Nähe von Wohnhäusern, Schulen, Betriebsanlagen oder öffentlichen Verkehrsmitteln liegt. BAUER präsentierte 2025 den eRG 21 T Hybrid mit einem Dieselmotor und einem Elektromotor, der entsprechend dem Betriebsbedarf gesteuert wird, und positionierte die Maschine für anspruchsvolle Rammaufgaben bei gleichzeitiger Reduzierung der Emissionen in geeigneten BetriebsmodieRG 21 T Hybrid: Innovativer Hybridantrieb reduziert Emissionen um bis zu 68 %, BAUER GROUP, equipment.bauer.de">[1]. Der Pile Driver Markt wird voraussichtlich zunehmend Flottenersatzentscheidungen sehen, die elektrische oder hybride Optionen einschließen, wo Projektvorschriften, Standortzugang und Betriebsstunden die Investition rechtfertigen. Der Wandel wird schrittweise erfolgen, da Auftragnehmer die Antriebsstrangauswahl an die tatsächlichen Arbeitsbedingungen anpassen müssen, anstatt einfach etablierte Geräte zu ersetzen.
Nachfrage nach Fundamenten für Solarparks und dezentrale Energieanlagen
Versorgungsmaßstäbliche Solarprojekte erfordern große Mengen präzise installierter Stahlpfähle auf weitläufigen und oft unebenen Geländen. Dies stützt die Nachfrage nach speziellen Pile Drivern, die Tiefe, Ausrichtung und Abstände über repetitive Fundamentanordnungen hinweg einhalten können. Fernsteuerungen und Maschinenführung helfen Auftragnehmern, die manuelle Positionierung zu reduzieren und den Arbeitskräftebedarf während schnell voranschreitender Installationsprogramme zu steuern. Der Pile Driver Markt profitiert auch von Geräten, die für abgelegene Standorte konzipiert sind, wo Besatzungen produktiv arbeiten müssen, ohne auf komplexe Standortarrangements angewiesen zu sein. Diese Anforderungen schaffen eine eigenständige Gerätekategorie für Solarfundamente mit Beschaffungsmustern, die sich von konventionellen Bau- und Transportprojekten unterscheiden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapitalkosten und Spezialistenwartung | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Lärm-, Vibrations- und marine ökologische Beschränkungen | -0.5% | Europa, küstennaher Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Geotechnische Variabilität und Pfahlschadensrisiko | -0.4% | Global, Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Lieferzeiten für hydraulische und hochfeste Komponenten | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapitalkosten und Spezialistenwartung
Große Raupengeräte und Hydraulikbären der Offshore-Klasse erfordern erhebliche Kapitalinvestitionen, was den Besitz auf Spezialunternehmer und etablierte Mietflotten beschränkt. Die Wartungsbelastung ist ebenfalls hoch, da hydraulische Kalibrierung, Schlagkomponenten und elektronische Überwachungssysteme ausgebildete Techniker und eine zuverlässige Ersatzteilversorgung erfordern, was den Kundendienst zu einem wichtigen Bestandteil der Gerätentscheidung macht und nicht zu einem separaten Anliegen. Kleinere Betreiber können auf Mietgeräte angewiesen sein, insbesondere wenn das Projektvolumen vorübergehend ist oder die Finanzierung keine eigene Flotte unterstützt. Dies schafft unterschiedliche Kaufbedingungen zwischen etablierten westlichen Auftragnehmern und projektgetriebenen Märkten im Nahen Osten und Afrika. Geräte-als-Dienstleistung-Vereinbarungen können die Vorabkosten senken, aber vertragliche Modelle für Fundamentgeräte sind außerhalb reifer Mietmärkte weniger entwickelt. Auftragnehmer wägen daher die Nutzungssicherheit, die lokale Reparaturfähigkeit und den Restwert einer Maschine ab, bevor sie sich zu einer größeren Anschaffung verpflichten.
Lärm-, Vibrations- und marine ökologische Beschränkungen
Lärm-, Vibrations- und marine ökologische Bedingungen können den Einsatz konventioneller Schlagbären an städtischen, küstennahen und Offshore-Standorten einschränken. Auftragnehmer benötigen möglicherweise akustische Überwachung, Lärmminderung oder andere Installationsmethoden, was Vorbereitungsarbeiten hinzufügt und Installationspläne beeinflussen kann, insbesondere wenn Bauzeitfenster eng sind oder Standortgenehmigungen detaillierte Umweltbedingungen enthalten. Diese Faktoren veranlassen Auftragnehmer, Lieferanten mit reaktionsschnellem Service, breiten Anbauoptionen und praxiserprobten Installationsdaten zu bevorzugen. Sie machen auch eine frühzeitige Untersuchung der Bodenverhältnisse und eine klare Koordination zwischen Planern, Auftragnehmern und Geräteteams vor der Mobilisierung wichtiger.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
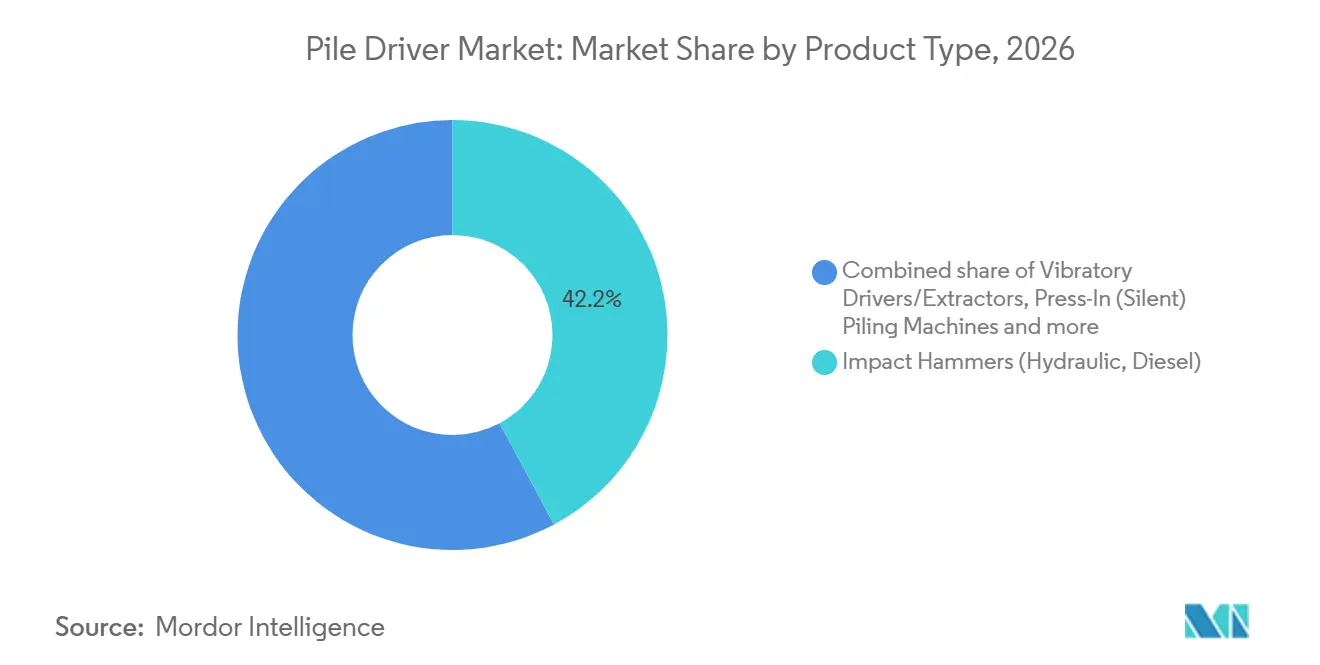
Einpressrammung gewinnt in lärmempfindlichen Anwendungen an BedeutungSchlagbären hielten im Jahr 2026 einen Marktanteil von 42,18 % am Pile Driver Markt, da sie Anwendungen von Brückenfundamenten bis hin zu anspruchsvollen Meeresinstallationen abdecken. Hydraulische und Diesel-Schlagbären bleiben wichtig, wo ein hoher Energieübertrag für große Querschnitte oder schwieriges Gelände erforderlich ist, und Auftragnehmer verlassen sich weiterhin auf sie, wenn die Priorität auf zuverlässiger Eindringtiefe und nicht auf minimaler Standortbeeinträchtigung liegt. Vibrationsrammgeräte und Ziehgeräte bleiben ebenfalls weit verbreitet für Spundwände, temporäre Erdabstützungen, Zieharbeiten und eingeschränkte städtische Bauten, da sie eine praktische Option bieten, wenn Projekte sowohl Installationskapazität als auch spätere Entfernung temporärer Bauwerke benötigen. Einpressrammmaschinen werden bis 2032 voraussichtlich mit einem CAGR von 5,97 % wachsen, da Projekte vibrationsarme Arbeiten rund um bewohnte Strukturen stärker bewerten. Die Pile Driver Branche bewegt sich daher auf eine breitere Methodenmischung zu, anstatt Schlaggeräte einfach zu ersetzen.
GIKEN feierte 2025 das 50-jährige Jubiläum der SILENT PILER Technologie, und die installierte Basis zeigt, wie sich Einpressmethoden über ihre ursprünglichen Märkte hinaus ausgeweitet habenWeiterhin gesellschaftliche Herausforderungen angehen und Innovation und Weiterentwicklung vorantreiben, GIKEN LTD., www.giken.com">[2]. Die SX-Serie des Unternehmens kombiniert Einpressgeräte mit Batterieantrieb, cloudverbundenen Funktionen und unterstützten Bedienfunktionen für Einsätze, bei denen die Standortbedingungen einschränkend sindSchrittweise Einführung der SX-Serie der nächsten Generation von Einpressmaschinen ab dem nächsten Frühjahr zur Bewältigung von Herausforderungen in der Bauindustrie, GIKEN LTD., www.giken.com">[3]. Dieser Ansatz ist relevant, wo Auftragnehmer in der Nähe bestehender Anlagen arbeiten müssen, ohne die Zugangs-, Lärm- und Emissionsprobleme zu verursachen, die mit konventionellen Geräten verbunden sind. Diese Merkmale reagieren auf die Bedenken der Auftragnehmer hinsichtlich der Verfügbarkeit qualifizierter Bediener, Standortbeeinträchtigungen und der Dokumentation von Installationsaktivitäten, während sie Vorgesetzten helfen, geplante Arbeiten mit abgeschlossenen Installationsaufzeichnungen zu vergleichen und die Geräte konsistenter über eine wechselnde Abfolge von Standorten hinweg zu verwalten. Sonische Geräte und Fallbären dienen weiterhin der Verrohrungsinstallation und kostenempfindlichen Anwendungen, insbesondere wo Projektbedingungen keine fortschrittliche Überwachung oder geräuscharme Leistung erfordern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Montagetyp:
Raupengeräte verankern die Nachfrage, während Baggeranbaugeräte expandierenRaupengebundene Spezialrammgeräte hielten im Jahr 2026 einen Marktanteil von 46,37 % am Pile Driver Markt, da große Fundamente eine stabile, zweckgebaute Plattform erfordern. Sie werden für Brückenpfeiler, Hafenstrukturen, Tiefgründungen und andere Arbeiten eingesetzt, bei denen Mobilität auf unebenem Gelände und hohe Betriebskapazität wichtig sind, und geben Auftragnehmern eine zuverlässige Basis, wenn Pfahlgeometrie, Lasten und Arbeitshöhen den Bereich kleinerer Anbaugeräte übersteigen. Liebherrs LRB 19 veranschaulicht den Schwerpunkt auf anpassungsfähigen Geräten, da seine hydraulische Schnellkupplung es Bedienern ermöglicht, zwischen Ramm-, Vibrations- und Bohrwerkzeugen zu wechseln, ohne die Kabine zu verlassenLRB 19 - Ramm- und Bohrgerät (LRB-Serie), Liebherr, www.liebherr.com">[4]. Krangehängte Systeme bleiben für Meeresgrundlagenarbeiten geeignet, bei denen der Schiffskran die Hebeaufgabe übernimmt. Andere führungsgeführte Anordnungen adressieren Aufgaben, bei denen ein dediziertes Raupengerät überdimensioniert ist, aber einfache Anbausysteme keine ausreichende Genauigkeit bieten.
Baggermontierte Systeme werden bis 2032 voraussichtlich mit einem CAGR von 5,12 % wachsen, da Auftragnehmer kompakte Rammkapazitäten an Standorten mit eingeschränktem Zugang suchen. Diese Systeme ermöglichen es Auftragnehmern, vorhandene Geräte für leichtere Einpress- und Vibrationsarbeiten anzupassen, wodurch die Notwendigkeit reduziert wird, für jeden Auftrag ein separates Gerät anzuschaffen. Ihre wachsende Nutzung spiegelt die Nachfrage nach Flexibilität bei städtischen Renovierungen, kleinen Tiefbauarbeiten und Projekten mit begrenzten Mobilisierungsbudgets wider, wo es schwer zu rechtfertigen sein kann, ein großes dediziertes Gerät für einen kürzeren oder begrenzenderen Auftrag auf die Baustelle zu bringen. Die Pile Driver Branche ist weiterhin auf Raupengeräte für hochenergetische Arbeiten angewiesen, da Anbausysteme deren Stabilität oder Einsatzbereich nicht auf jeder Baustelle ersetzen können. Die Montageauswahl wird weiterhin eng mit Pfahlabmessungen, Bodenverhältnissen, verfügbarem Zugang, Projektdauer und der bestehenden Flotte des Auftragnehmers verbunden sein, was bedeutet, dass die richtige Konfiguration zwischen einem großen Transportprojekt, einer kompakten städtischen Baustelle und einem kurzfristigen Tiefbauauftrag stark variieren kann.
Nach Pfahltyp:
Stahlpfähle dominieren, während Verbundoptionen entstehenStahlpfähle hielten im Jahr 2026 einen Marktanteil von 58,42 % am Pile Driver Markt, da Spund-, H-Pfahl- und Rohrquerschnitte viele Meeres-, Transport-, Gewerbe- und Industrieanwendungen unterstützen. Ihre Tragfähigkeit und Eignung für Küstenarbeiten machen sie besonders relevant für Hafenwände, schwere Fundamente und Offshore-Installationen, wo Planer Installationsanforderungen mit langfristiger Exposition und der erwarteten Nutzungsdauer des Bauwerks abwägen müssen. Spundwände dienen temporären und dauerhaften Rückhalteaufgaben, während H-Pfähle und Rohrquerschnitte für tragende Arbeiten verwendet werden. Betonpfähle unterstützen weiterhin routinemäßige Gebäudefundamente in asiatischen Märkten, wo die Fertigteilversorgung gut etabliert ist. Holz bleibt eine kleinere Option für genehmigte Ufernutzungen, obwohl Anforderungen an längere Lebensdauer seine Rolle in vielen Projekten einschränken.
Verbundpfähle und andere Pfahltypen werden bis 2032 voraussichtlich mit einem CAGR von 5,36 % wachsen, unterstützt durch Nachfrage in chemisch aggressiven Küstenumgebungen. Faserverstärkte Polymer- und Recyclingkunststoffoptionen können korrosionsbedingte Wartungsbedenken reduzieren, wo konventionelle Materialien anspruchsvoller Exposition ausgesetzt sind. Küstenbrückenersatzarbeiten bieten einen potenziellen Adoptionsweg, da Eigentümer den Inspektionsbedarf über längere Anlagenlebensdauern berücksichtigen, insbesondere wo Salzwasserexposition die mit konventionellen Materialien verbundene Wartungsbelastung erhöhen kann. Design- und Installationsanforderungen für Verbundpfähle entwickeln sich noch, was Qualifizierungspraktiken zu einem wichtigen Teil von Adoptionsentscheidungen macht. Die Materialwahl im Pile Driver Markt hängt von struktureller Belastung, erwarteter Exposition, Projektspezifikationen, verfügbarer Versorgung und der Erfahrung des Auftragnehmers mit jeder Pfahlform ab, sodass Geräteanbieter mehrere Pfahlgeometrien und Installationsansätze unterstützen müssen, anstatt sich auf eine einheitliche Kundenanforderung zu verlassen.
Nach Antriebsquelle:
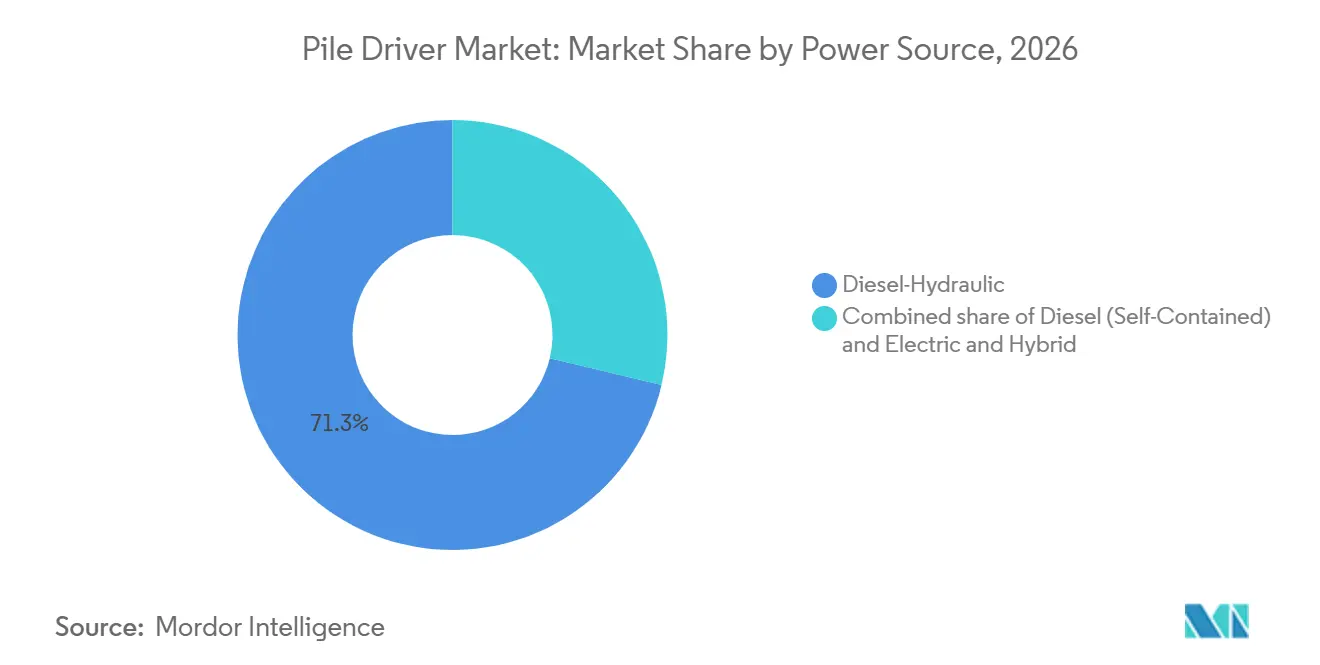
Diesel-Hydraulik-Systeme führen, während Elektro und Hybrid aufholenDiesel-Hydraulik-Geräte hielten im Jahr 2026 einen Marktanteil von 71,26 % am Pile Driver Markt, da Drucksysteme den Anforderungen von hartem Boden und der Installation großer Pfahldurchmesser gerecht werden. Eigenständige Dieselgeräte bleiben wichtig für Diesel-Schlagbären, motorgetriebene Vibrationseinheiten und Standorte ohne praktischen externen Stromanschluss, einschließlich abgelegener Standorte, wo Netzkapazität, Ladezeit oder temporäre Versorgungsarrangements für das Arbeitsprogramm nicht ausreichen. Hydraulikkreisläufe, die mit Diesel-Antriebsmaschinen verbunden sind, sind seit langem für Hochkraftanwendungen geeignet und werden weiterhin zentral für die installierte Flotte bleiben. Auftragnehmer schätzen auch deren etablierte Servicebasis und Vertrautheit über ein breites Spektrum von Aufgaben. Der Pile Driver Markt wird diese Grundlage beibehalten, während die Antriebsstrangoptionen vielfältiger werden.
Elektro- und Hybridgeräte werden bis 2032 voraussichtlich mit einem CAGR von 9,73 % wachsen, da Emissionsvorschriften und Projektanforderungen die Ersatzplanung beeinflussen. GIKEN hat elektrische Antriebseinheiten für seine Einpressmaschinen entwickelt, die emissionsfreien Betrieb vor Ort ermöglichen, wo Netzstrom verfügbar ist. Hybriddesigns bieten einen weiteren Weg, da Auftragnehmer bei Bedarf konventionelle Kapazität nutzen und bei günstigen Bedingungen elektrisch betreiben können, was Flottenbesitzern hilft, die Wahl zwischen einer Maschine, die ausschließlich für Spitzenleistung gebaut ist, und einer, die nur fr emissionsärmere Betriebszeiten ausgelegt ist, zu vermeiden. BAUERs Hybridgeräte spiegeln diesen Ansatz wider, indem sie konventionelle und elektrische Energie für unterschiedliche Betriebsanforderungen kombinieren. Das Tempo des Wandels wird von Ladeinfrastruktur, Lastzyklen, Emissionsanforderungen, verfügbarem Serviceunterstützung und den Kosten für den Ersatz bestehender Maschinen abhängen, wobei die Akzeptanz voraussichtlich am stärksten dort sein wird, wo Auftragnehmer die Geräte regelmäßig unter Vorschriften einsetzen können, die leiseren und emissionsärmeren Betrieb belohnen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Infrastruktur führt die Nachfrage an, während Offshore-Wind das Wachstumstempo vorgibtInfrastruktur hielt im Jahr 2026 einen Marktanteil von 37,42 % am Pile Driver Markt, da Brücken-, Straßen- und Schienenbauprojekte die breiteste Basis an Fundamentarbeiten schaffen. Reife Volkswirtschaften benötigen Ersatzstrukturen, während sich entwickelnde Volkswirtschaften weiterhin Kerntransportnetze auf unterschiedlichen Bodenverhältnissen aufbauen, sodass Geräteanbieter sowohl etablierte Auftragnehmer, die Anlagen erneuern, als auch Unternehmen bedienen, die in neue Infrastrukturprogramme eintreten. Gewerbe- und Wohnungsbau verwendet ebenfalls große Mengen an Pfählen, insbesondere wo Hochhausentwicklungen dichte Fundamentanordnungen erfordern. Industrie- und Energieprojekte tragen weitere Nachfrage bei, einschließlich Anlagenwartung, Solarinstallationen und Versorgungsarbeiten. Diese Anwendungen bieten Auftragnehmern vielfältige Arbeitsströme und reduzieren die Abhängigkeit von einer einzelnen Projektkategorie, sodass Geräte zwischen Transport-, Bau-, Energie- und Versorgungsarbeiten wechseln können, wo Anbaukompatibilität und ausreichende Trägerkapazität verfügbar sind.
Offshore-Wind sowie Meeres- und Hafenarbeiten werden bis 2032 voraussichtlich mit einem CAGR von 6,83 % wachsen und sind damit das am schnellsten wachsende Anwendungssegment. Große Meeresgrundlagen erfordern spezialisierte Bären, Schiffskoordination, kontrollierte Installation und sorgfältige Planung rund um Umweltbedingungen, was die Gerätentscheidung eng mit Meereslogistik, Fundamentdesign und der Sequenzierung des breiteren Offshore-Projekts verbindet. Hafenarbeiten haben ähnliche Anforderungen an langlebige Strukturen, Küstenzugang und zuverlässige Installationsleistung. Der Pile Driver Markt profitiert vom Wert dieser Verträge, obwohl Zeitpläne durch Genehmigungen, Wetter, Schiffsverfügbarkeit und Meeresschutzanforderungen beeinflusst werden können. Hochwasserschutz, Deichverstärkung und Versorgungsinfrastruktur bieten zusätzliche Nachfrage nach störungsarmen Gründungsmethoden im Tiefbau.
Geografische Analyse
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 42,37 % am Pile Driver Markt und bleibt das größte regionale Nachfragezentrum. Chinas inländische Basis wird durch städtische Infrastrukturwartung und Schienenverkehrsausbau gestützt, während Indiens Infrastrukturprogramm Nachfrage nach hydraulischen Rammgeräten im mittleren Preissegment beiträgt und eine breite regionale Basis schafft, die sowohl hochvolumige Tiefbauarbeiten als auch speziellere Fundamentaufgaben umfasst. Südostasiatische Kunden bewegen sich hin zu höherwertigen Gründungsmethoden, da städtische Infrastruktur und Küstenentwicklung wachsen. Die Einpressmethode wurde bei großen indonesischen Projekten eingesetzt, darunter die Jakarta MRT und das Jakarta Sewerage Development Project, was die Akzeptanz störungsarmer Geräte in Indonesien zeigt. Japan bleibt ein technisch fortschrittlicher Markt für städtische Erdbebenarbeiten, Hochwasserschutz und präzise Einpressanwendungen.
Europa und Nordamerika bleiben etablierte Regionen, in denen technische Anforderungen, Gerätezuverlässigkeit und Compliance-Standards Kaufentscheidungen prägen. Europäische Auftragnehmer benötigen hochenergetische Geräte für Offshore- und Meeresarbeiten sowie geräuscharme Optionen für dicht besiedelte städtische Projekte, was einen Markt schafft, in dem Flottenvielseitigkeit und dokumentierte Compliance ebenso wichtig sein können wie reine Rammkapazität. Die nordamerikanische Nachfrage ist an Oberflächentransportarbeiten, Tiefgründungen und Meeresbauten gebunden. Liebherr lieferte 2026 einen LRB 19 an Veit & Company, ein Beispiel für die anhaltende Nachfrage nach vielseitigen Ramm- und Bohrgeräten in den Vereinigten Staaten. Zollungewissheiten rund um chinesische Geräte können Beschaffungsentscheidungen weniger vorhersehbar machen und etablierte Lieferanten im Premiumsegment stärken.
Naher Osten und Afrika werden bis 2032 voraussichtlich mit einem CAGR von 5,26 % wachsen, unterstützt durch Bürger-, Transport-, Energie-, Hafen- und Erneuerbare-Energien-Projekte. Saudi-Arabien und die Vereinigten Arabischen Emirate bieten Nachfrage über Bodenverhältnisse, die von aufgeschüttetem Küstenland bis hin zu wüstensedimentärem Boden reichen, was den Wert von Lieferanten erhöht, die verschiedene Pfahldesigns, Standortzugangsbedingungen und lokale Serviceanforderungen unterstützen können. Südamerika wächst durch brasilianische Autobahn- und Logistikprogramme, während afrikanische Projekte Bedarf in Häfen, Straßenkorridoren und Anlagen für erneuerbare Energien hinzufügen. Die Entfernung von großen Fertigungszentren erhöht die Rolle internationaler Mietanbieter und regionaler Händler im Nahen Osten und Afrika. Der Pile Driver Markt in diesen Regionen wird durch Logistik, Zollkosten, Projektdauer, lokale Wartungskapazität und die Praktikabilität des Gerätebesitzes für begrenzte Aufgaben geprägt, was Mietvereinbarungen und Händlerunterstützung für bestimmte Auftragnehmer attraktiver machen kann als langfristiger direkter Besitz.
Wettbewerbslandschaft
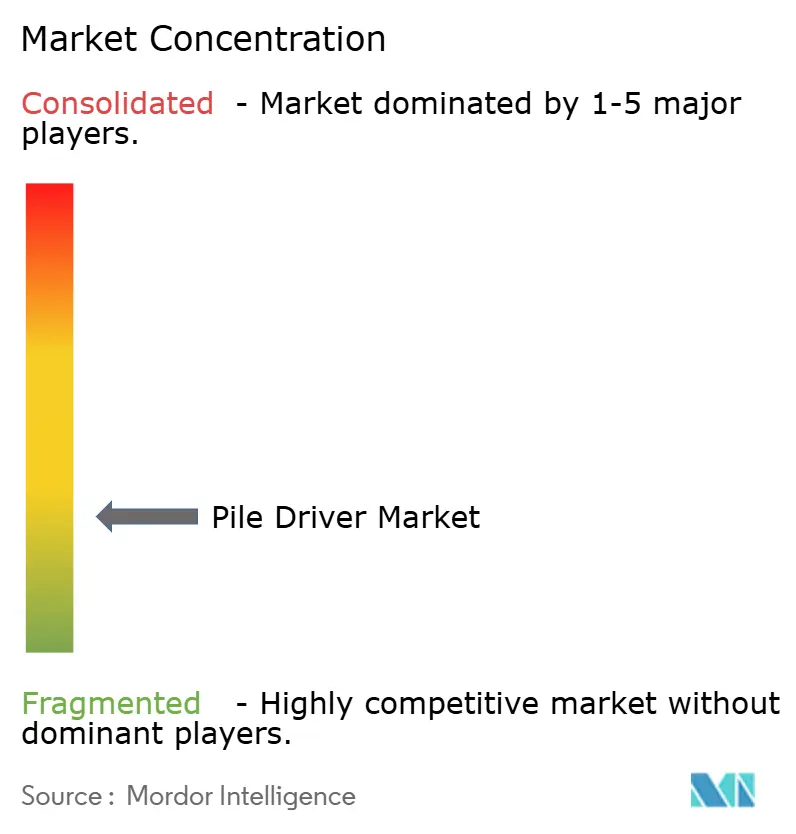
Der Pile Driver Markt weist eine fragmentierte Wettbewerbsstruktur auf, da führende Lieferanten keine Preissetzungsmacht über das gesamte Produktsortiment oder alle Regionen haben. BAUER Aktiengesellschaft, Liebherr-International AG, Junttan Oy, GIKEN LTD., IQIP Holding B.V., ABI Maschinenfabrik GmbH und Menck GmbH konkurrieren durch spezialisierte Geräte und technische Kompetenz. Europäische Lieferanten behalten starke Positionen bei hochspezifizierten Raupengeräten und großen Hydraulikbärenanwendungen, wo Kunden häufig etablierten Ingenieurssupport, bekannte Leistungsaufzeichnungen und zuverlässigen Zugang zu spezialisierten Servicemitarbeitern schätzen. IQIP bleibt aktiv bei Offshore-Bärenanlagen, wo Planung, Überwachung und Nachinstallationsanalyse Teil des Kundenangebots sind.
Die Produktstrategie konzentriert sich auf Elektrifizierung, Installationsdaten, Automatisierung und Maschinen, die mehrere Werkzeuge aufnehmen können. BAUERs eRG 21 T Hybrid demonstriert den Fokus auf emissionsärmeren Betrieb bei gleichzeitiger Aufrechterhaltung der Kapazität für anspruchsvolle Fundamentarbeiten. Liebherrs LRB 19 demonstriert den Wert eines Schnellkupplungssystems, das es einem Träger ermöglicht, Ramm-, Vibrations- und Bohrarbeiten durchzuführen. Diese Schritte sind wichtig, weil Auftragnehmer zunehmend die gesamte Standortbeeinträchtigung, Betriebsflexibilität und Maschinenauslastung bewerten, anstatt nur die Bärenleistung, insbesondere wenn ein Projekt dieselbe Flotte benötigt, um unterschiedliche Fundament-, Zugangs-, Umwelt- und Berichtsanforderungen während seines Bauprogramms zu erfüllen.
SANY Heavy Industry und XCMG Construction Machinery erweitern ihre Ramm- und Bohrportfolios in europäische und nordamerikanische Märkte und verstärken den Wettbewerb im mittleren Segment. Etablierte Lieferanten reagieren, indem sie Ingenieurssupport, digitale Überwachung, Emissionsleistung und Geräte betonen, die mehr als eine Aufgabe erfüllen können, und versuchen, die betrieblichen Kompromisse zu reduzieren, mit denen Auftragnehmer sonst konfrontiert sein könnten, wenn Projekte zwischen Tief-, Meeres- und Stadtarbeiten wechseln. Patentaktivitäten rund um geräuscharme Rammung und batterie-elektrische Nicht-Straßensysteme spiegeln die Bedeutung technischer Differenzierung in Märkten mit hohen Compliance-Anforderungen wider. Es gibt noch Raum für leichte modulare Einpresssysteme, die auf Auftragnehmer abzielen, die mit Zugangsbeschränkungen, unterschiedlichen Böden und begrenzten Kapitalbudgets konfrontiert sind. Der Wettbewerb im Pile Driver Markt wird fragmentiert bleiben, da Kunden Geräte nach Bodenverhältnissen, Pfahltyp, regionalem Serviceabdeckung, Umweltanforderungen und dem Umfang jedes Fundamentprogramms auswählen, was Raum für spezialisierte Anbieter lässt, selbst wenn größere Unternehmen eine breitere Sammlung von Ramm- und Bohrgeräten anbieten.
Führende Unternehmen der Pile Driver Branche
-
BAUER Aktiengesellschaft
-
Liebherr-International AG
-
Junttan Oy
-
GIKEN LTD.
-
IQIP Holding B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Pile Driver Markt Unternehmen in diesem Bericht
- BAUER Aktiengesellschaft
- Liebherr-International AG
- Junttan Oy
- Trevi Finanziaria Industriale S.p.A.
- Casagrande S.p.A.
- IQIP Holding B.V.
- Dieseko Group B.V.
- American Piledriving Equipment, Inc.
- International Construction Equipment, Inc.
- GIKEN LTD.
- Vermeer Corporation
- SANY Heavy Industry Co., Ltd.
- XCMG Construction Machinery Co., Ltd.
- Hitachi Construction Machinery Co., Ltd.
- Nippon Sharyo, Ltd.
- ABI Maschinenfabrik GmbH
- Fayat Group
- Menck GmbH
- Sanimex Oy
- Sunward Intelligent Equipment Co., Ltd.
Neueste Industrielle Entwicklungen in Pile Driver Markt
- Oktober 2026: Xpanner brachte den X1 Piling R6 auf den Markt, ein vollautomatisches, GNSS-geführtes Pfahlrammungssystem für versorgungsmaßstäbliche Solar- und Batterieenergiespeicherstandorte mit einer um 45 % schnelleren Zykluszeit als die Vorgängergeneration.
- Juni 2026: HD Construction Equipment brachte einen 40-Tonnen-DEVELON Pile Driver auf den Markt und lieferte die ersten zwei Einheiten an Kunden.
- März 2026: Liebherr lieferte auf der CONEXPO-CON/AGG 2026 ein LRB 19 Ramm- und Bohrgerät an Veit & Company.
- Januar 2026: Junttan stellte das PM5 Pfahlrammgerät vor, das neueste Modell seiner Evolution-Serie, mit einem Teleskopausleger und optionalem ferngesteuertem Aufbau.
Umfang des globalen Pile Driver Marktberichts
Der Pile Driver Markt ist segmentiert nach Produkttyp, Montagetyp, Pfahltyp, Antriebsquelle, Anwendung und Geografie. Nach Produkttyp ist der Markt segmentiert in Schlagbären (Hydraulisch, Diesel), Vibrationsrammgeräte/Ziehgeräte, Einpress- (Geräuscharme) Rammmaschinen und Sonstige (Sonisch, Fallbären). Nach Montagetyp ist der Markt segmentiert in Raupengebundene (Spezialrammgeräte), Baggermontierte, Krangehängte und Sonstige. Nach Pfahltyp ist der Markt segmentiert in Stahlpfähle (Spund-, H-Pfahl, Rohr), Betonpfähle, Holzpfähle und Verbundpfähle und Sonstige. Nach Antriebsquelle ist der Markt segmentiert in Diesel-Hydraulik, Diesel (Eigenständig) und Elektro und Hybrid. Nach Anwendung ist der Markt segmentiert in Infrastruktur (Brücken, Straßen, Schiene), Offshore-Wind und Meeres-/Hafenarbeiten, Gewerbe- und Wohnungsbau, Industrie und Energie (Öl und Gas, Solarparks) und Sonstige. Nach Geografie ist der Markt segmentiert in Nordamerika (Vereinigte Staaten, Kanada und Mexiko), Europa (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Niederlande, Norwegen, Russland und Rest von Europa), Asien-Pazifik (China, Indien, Japan, Südkorea, Australien, Indonesien, Vietnam und Rest von Asien-Pazifik), Südamerika (Brasilien, Argentinien, Chile, Kolumbien und Rest von Südamerika) und Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Katar, Türkei, Israel, Ägypten, Südafrika, Nigeria und Rest von Naher Osten und Afrika). Marktprognosen werden in Wert (USD) und Volumen (Einheiten) bereitgestellt.
Segmentierungsübersicht
| Schlagbären (Hydraulisch, Diesel) |
| Vibrationsrammgeräte/Ziehgeräte |
| Einpress- (Geräuscharme) Rammmaschinen |
| Sonstige (Sonisch, Fallbären) |
| Raupengebundene (Spezialrammgeräte) |
| Baggermontierte |
| Krangehängte |
| Sonstige |
| Stahlpfähle (Spund-, H-Pfahl, Rohr) |
| Betonpfähle |
| Holzpfähle |
| Verbundpfähle und Sonstige |
| Diesel-Hydraulik |
| Diesel (Eigenständig) |
| Elektro und Hybrid |
| Infrastruktur (Brücken, Straßen, Schiene) |
| Offshore-Wind und Meeres-/Hafenarbeiten |
| Gewerbe- und Wohnungsbau |
| Industrie und Energie (Öl und Gas, Solarparks) |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Norwegen | |
| Russland | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Rest von Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Türkei | |
| Israel | |
| Ägypten | |
| Südafrika | |
| Nigeria | |
| Rest von Naher Osten und Afrika |
| Nach Produkttyp | Schlagbären (Hydraulisch, Diesel) | |
| Vibrationsrammgeräte/Ziehgeräte | ||
| Einpress- (Geräuscharme) Rammmaschinen | ||
| Sonstige (Sonisch, Fallbären) | ||
| Nach Montagetyp | Raupengebundene (Spezialrammgeräte) | |
| Baggermontierte | ||
| Krangehängte | ||
| Sonstige | ||
| Nach Pfahltyp | Stahlpfähle (Spund-, H-Pfahl, Rohr) | |
| Betonpfähle | ||
| Holzpfähle | ||
| Verbundpfähle und Sonstige | ||
| Nach Antriebsquelle | Diesel-Hydraulik | |
| Diesel (Eigenständig) | ||
| Elektro und Hybrid | ||
| Nach Anwendung | Infrastruktur (Brücken, Straßen, Schiene) | |
| Offshore-Wind und Meeres-/Hafenarbeiten | ||
| Gewerbe- und Wohnungsbau | ||
| Industrie und Energie (Öl und Gas, Solarparks) | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Norwegen | ||
| Russland | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Rest von Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Türkei | ||
| Israel | ||
| Ägypten | ||
| Südafrika | ||
| Nigeria | ||
| Rest von Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Pile Driver Markt bis 2032 erreichen?
Der Pile Driver Markt wird voraussichtlich bis 2032 einen Wert von 2,57 Milliarden USD erreichen, ausgehend von 2,08 Milliarden USD im Jahr 2027. Die Prognose spiegelt die Nachfrage aus Infrastruktur-, Meeres-, Energie- und Gebäudefundamentaktivitäten wider.
Was treibt die Nachfrage nach Rammgeräten an?
Brückenerneuerung, Schienenverkehrsausbau, Hafenerweiterung, Stadtbau, Solarprojekte und Meeresgrundlagen stützen die Gerätennachfrage. Ihr Gerätebedarf unterscheidet sich nach Pfahldesign, Standortbedingungen, Projektdauer und Emissionsanforderungen. Auftragnehmer wägen auch Zugang, erforderliche Installationskontrolle, verfügbare Energie und die praktische Verfügbarkeit von ausgebildetem Wartungspersonal bei der Auswahl einer Maschine ab.
Welche Produktkategorie wächst am schnellsten?
Einpressrammmaschinen werden bis 2032 voraussichtlich mit einem CAGR von 5,97 % wachsen, da sie sich für vibrationsarme Arbeiten in der Nähe bestehender Strukturen eignen. Sie sind besonders relevant, wo der Zugang eingeschränkt ist oder benachbarte Gebäude geschützt bleiben müssen.
Warum gewinnen elektrische Rammungssysteme an Aufmerksamkeit?
Elektro- und Hybridgeräte werden bis 2032 voraussichtlich mit einem CAGR von 9,73 % wachsen, da Auftragnehmer auf Emissionsvorschriften und emissionsfreie Standortanforderungen reagieren. Hybridkonfigurationen bieten einen Weg, bei dem Auftragnehmer weiterhin konventionelle Kapazität für anspruchsvolle Arbeiten benötigen.