
Tamaño y Participación del Mercado de Piloteadoras
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.08 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.57 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.31 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Piloteadoras por Mordor Intelligence
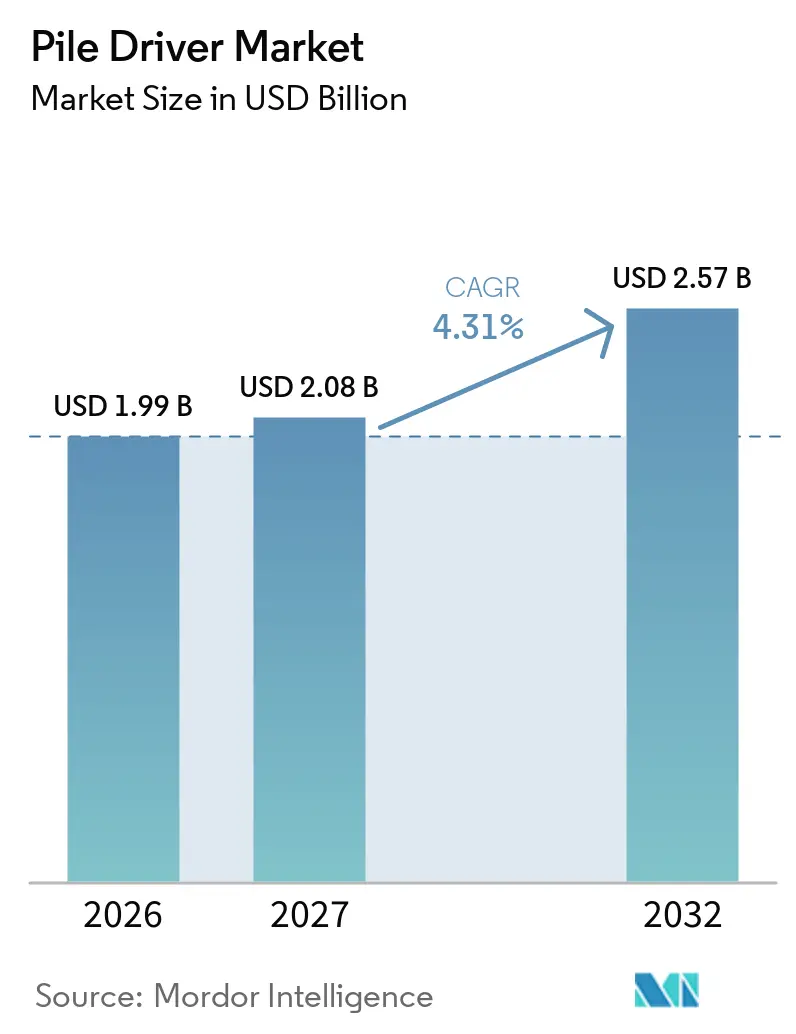
El tamaño del mercado de piloteadoras fue valorado en 1,99 mil millones de USD en 2026 y se espera que crezca desde 2,08 mil millones de USD en 2027 hasta 2,57 mil millones de USD para 2032, a una CAGR del 4,31% durante 2027-2032. El mercado de piloteadoras está respaldado por programas de larga duración de renovación de puentes, construcción ferroviaria, expansión portuaria y desarrollo urbano que requieren cimentaciones profundas confiables. Estos proyectos generan demanda de martillos hidráulicos, equipos vibratorios, máquinas de hinca por presión y equipos sobre orugas, tanto para trabajos de reemplazo como para nueva construcción, ya que las opciones de equipos varían según las condiciones del suelo, el diseño del pilote, el acceso disponible y las restricciones de horas de operación. La adquisición también está evolucionando hacia máquinas que puedan operar cerca de edificios ocupados, cumplir con normas de emisiones más estrictas y documentar el rendimiento de instalación, lo que da a los contratistas una razón más sólida para considerar los requisitos de perturbación, soporte de servicio e informes antes de elegir una plataforma. La energía eólica marina, las obras marítimas y las instalaciones solares añaden oportunidades especializadas, aunque sus patrones de pedidos son más orientados a proyectos que la amplia base de infraestructura. Los proveedores están respondiendo mediante equipos eléctricos e híbridos, monitoreo digital, plataformas portadoras versátiles y sistemas de instalación de bajo ruido.
Conclusiones Clave del Informe
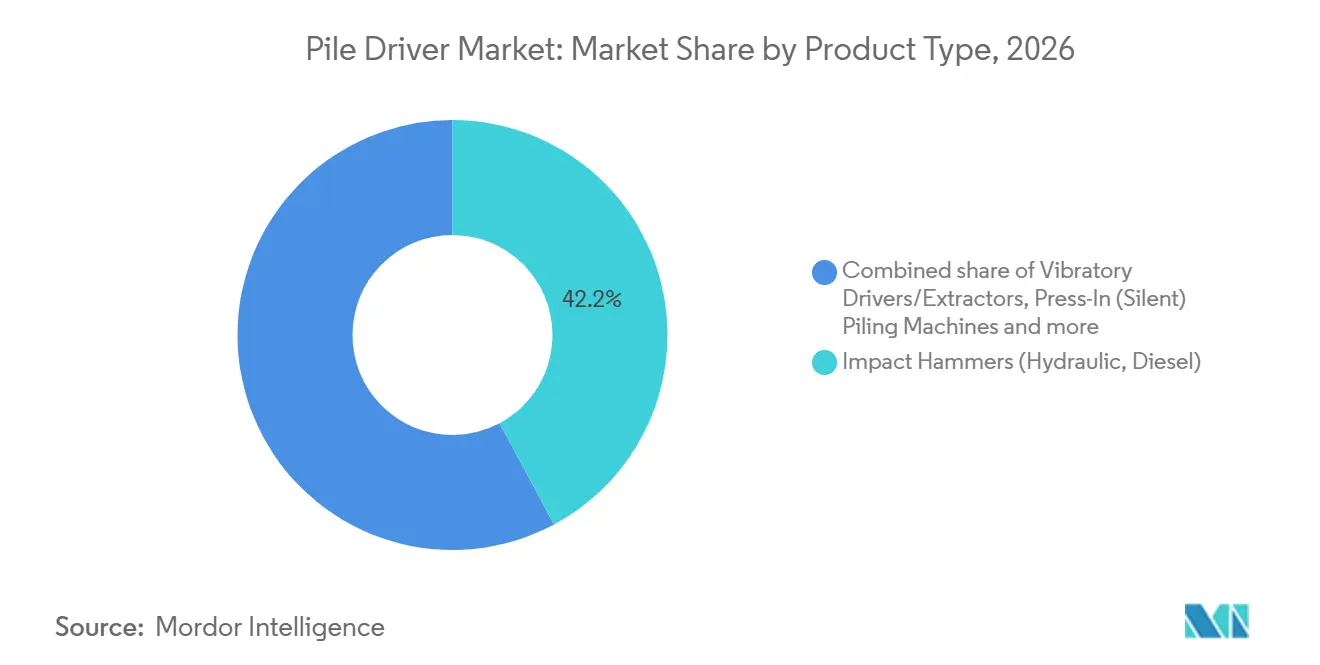
- Por tipo de producto, los martillos de impacto tuvieron una participación del 42,18% en 2026, mientras que se proyecta que las máquinas de hinca por presión crezcan a una CAGR del 5,97% hasta 2032.
- Por tipo de montaje, los equipos de pilotaje dedicados sobre orugas tuvieron una participación del 46,37% en 2026, mientras que se proyecta que los sistemas montados sobre excavadora crezcan a una CAGR del 5,12% hasta 2032.
- Por tipo de pilote, los pilotes de acero tuvieron una participación del 58,42% en 2026, mientras que se proyecta que los pilotes compuestos y otros crezcan a una CAGR del 5,36% hasta 2032.
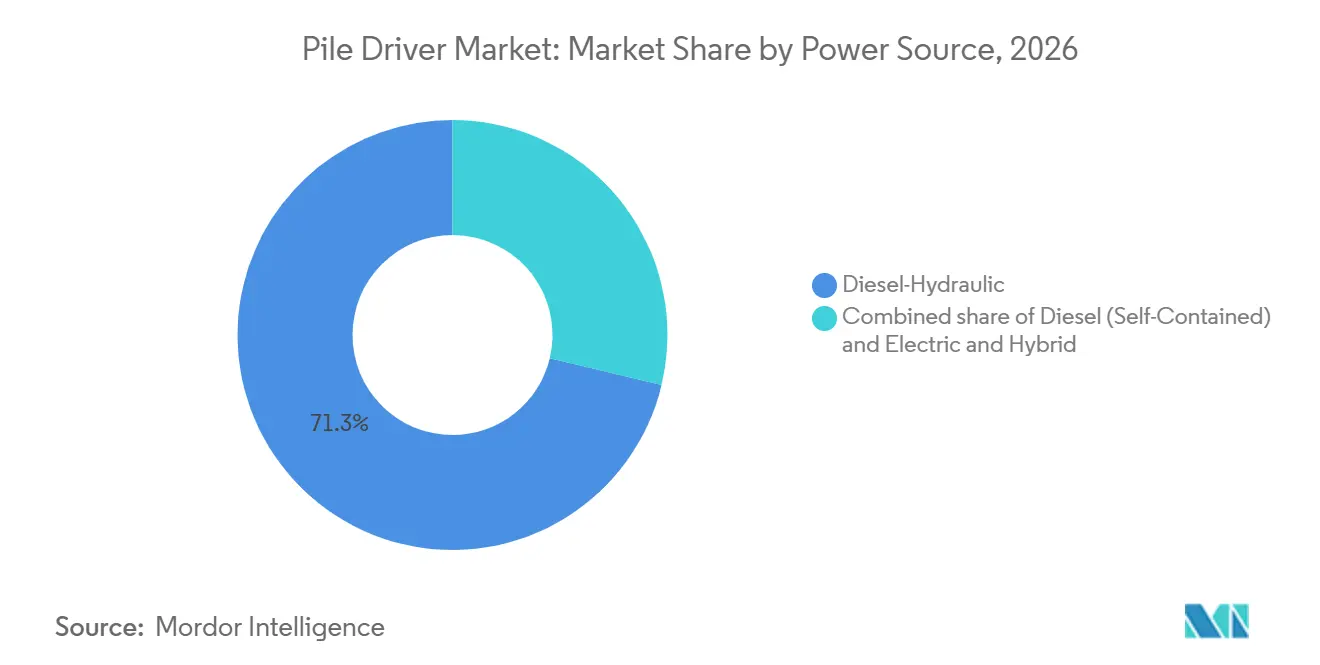
- Por fuente de energía, los equipos diésel-hidráulicos tuvieron una participación del 71,26% en 2026, mientras que se proyecta que los equipos eléctricos e híbridos crezcan a una CAGR del 9,73% hasta 2032.
- Por aplicación, la infraestructura tuvo una participación del 37,42% en 2026, mientras que se proyecta que la energía eólica marina y las obras marítimas/portuarias crezcan a una CAGR del 6,83% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación del 42,37% en 2026, mientras que se proyecta que Oriente Medio y África crezcan a una CAGR del 5,26% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Renovación de Infraestructuras e Inversión en Cimentaciones | +1.4% | Global | Mediano plazo (2–4 años) |
| Expansión de Cimentaciones para Energía Eólica Marina y Obras Marítimas | +1.0% | Europa, Asia-Pacífico, América del Norte | Largo plazo (≥ 4 años) |
| Electrificación de las Flotas de Equipos de Pilotaje | +0.7% | Europa, América del Norte | Mediano plazo (2–4 años) |
| Demanda de Cimentaciones para Parques Solares y Energía Distribuida | +0.5% | América del Norte, Asia-Pacífico, Oriente Medio y África | Mediano plazo (2–4 años) |
| Automatización y Monitoreo Digital de la Instalación | +0.4% | Global | Corto plazo (≤ 2 años) |
| Requisitos de Cumplimiento de Ruido y Vibración en Entornos Urbanos | +0.3% | Europa, Asia-Pacífico Urbano | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Renovación de Infraestructuras e Inversión en Cimentaciones
Los puentes envejecidos en América del Norte y Europa están entrando en ciclos de reemplazo, durante los cuales los pilotes hincados siguen siendo una opción de cimentación habitual para estructuras de carreteras y ferrocarriles. El mercado de piloteadoras se beneficia porque los proyectos de reemplazo a menudo requieren equipos capaces de trabajar alrededor de disposiciones de pilotes existentes, tráfico activo, servicios de suministro, edificios cercanos, espacio de trabajo limitado y calendarios de construcción fijos. Esas limitaciones del sitio favorecen los métodos de instalación controlados, en particular los sistemas de hinca por presión y los equipos hidráulicos de menor perturbación, en lugar de la hinca por impacto sin restricciones. El Plan Nacional de Infraestructuras de India añade demanda de carreteras, ferrocarriles, desarrollo urbano y activos energéticos, ampliando la base de clientes para máquinas de gama media y creando trabajo tanto en ubicaciones urbanas densas como en grandes corredores de transporte. El mercado de piloteadoras mantiene por tanto una base de infraestructura estable incluso cuando los calendarios de proyectos energéticos avanzan lentamente o los permisos de proyectos tardan más de lo esperado. Esa estabilidad es importante para los propietarios de flotas porque el trabajo civil amplio puede ayudar a mantener el uso de los equipos entre grandes asignaciones especializadas.
Expansión de Cimentaciones para Energía Eólica Marina y Obras Marítimas
La energía eólica marina crea un requisito de equipos diferenciado porque las grandes cimentaciones de turbinas necesitan potentes sistemas de instalación que no se utilizan habitualmente en obras civiles ordinarias. Los proyectos marítimos y portuarios también requieren un rendimiento fiable en entornos propensos a la corrosión, condiciones de terreno exigentes y ventanas de construcción ajustadas, por lo que los compradores otorgan un valor particular a la fiabilidad de los equipos, los equipos de servicio con experiencia y los procedimientos operativos claros. Estos requisitos respaldan la demanda de martillos hidráulicos de alta energía, equipos de instalación asistidos por embarcaciones, sistemas de monitoreo y medidas de mitigación que reducen el ruido submarino. El mercado de piloteadoras se beneficia de estos proyectos, pero los proveedores también deben planificar para la demanda concentrada porque un pequeño número de grandes campañas puede absorber una capacidad de equipos sustancial en períodos cortos. Los proveedores con experiencia en alta mar, disponibilidad de equipos y soporte técnico ágil están mejor posicionados para atender estas campañas con secuencias ajustadas.
Electrificación de las Flotas de Equipos de Pilotaje
Los sistemas eléctricos e híbridos son cada vez más relevantes a medida que los contratistas responden a los requisitos de emisiones de equipos fuera de carretera y a las condiciones de obra de cero emisiones. Los propietarios de flotas necesitan máquinas que preserven la producción útil mientras reducen las emisiones locales, el ruido y la dependencia de grandes conexiones de energía externas, especialmente cuando un proyecto se encuentra cerca de viviendas, escuelas, instalaciones en funcionamiento o rutas de transporte público. BAUER presentó el eRG 21 T híbrido en 2025 con un motor diésel y un motor eléctrico, gestionados según la demanda operativa, posicionando la máquina para tareas de pilotaje exigentes mientras reduce las emisiones en los modos de operación adecuadoseRG 21 T híbrido: El innovador accionamiento híbrido reduce las emisiones hasta en un 68 %, BAUER GROUP, equipment.bauer.de">[1]. Es probable que el mercado de piloteadoras vea cómo las decisiones de reemplazo de flotas incluyen cada vez más opciones eléctricas o híbridas donde las normas del proyecto, el acceso al sitio y las horas de operación justifican la inversión. El cambio será gradual porque los contratistas deben adaptar la selección del tren de potencia a las condiciones de trabajo reales en lugar de simplemente reemplazar los equipos establecidos.
Demanda de Cimentaciones para Parques Solares y Energía Distribuida
Los proyectos solares a escala de servicios públicos requieren grandes volúmenes de pilotes de acero instalados con precisión en sitios amplios y a menudo irregulares. Esto respalda la demanda de piloteadoras dedicadas que puedan mantener la profundidad, la alineación y el espaciado en disposiciones de cimentación repetitivas. Los controles remotos y la guía de máquinas ayudan a los contratistas a reducir el posicionamiento manual y a gestionar las necesidades de mano de obra durante programas de instalación de rápido avance. El mercado de piloteadoras también se beneficia de equipos diseñados para sitios remotos, donde las cuadrillas necesitan una operación productiva sin depender de disposiciones complejas en el sitio. Estos requisitos están creando una categoría de equipos diferenciada para cimentaciones solares, con patrones de adquisición que difieren de los proyectos convencionales de construcción y transporte.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo de Capital y Mantenimiento Especializado | -0.8% | Global | Corto plazo (≤ 2 años) |
| Restricciones de Ruido, Vibración y Ecología Marina | -0.5% | Europa, Asia-Pacífico Costero | Mediano plazo (2–4 años) |
| Variabilidad Geotécnica y Riesgo de Daño a Pilotes | -0.4% | Global, Mercados Emergentes | Corto plazo (≤ 2 años) |
| Plazos de Entrega de Componentes Hidráulicos y de Alta Resistencia | -0.3% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Costo de Capital y Mantenimiento Especializado
Los grandes equipos sobre orugas y los martillos hidráulicos de clase marina requieren compromisos de capital sustanciales, lo que limita la propiedad a contratistas especializados y flotas de alquiler establecidas. La carga de mantenimiento también es elevada porque la calibración hidráulica, los componentes de impacto y los sistemas de monitoreo electrónico necesitan técnicos capacitados y un suministro confiable de repuestos, lo que hace que la cobertura posventa sea una parte importante de la decisión de equipos en lugar de una preocupación secundaria. Los operadores más pequeños pueden depender de equipos de alquiler, especialmente cuando el volumen de proyectos es temporal o el financiamiento no respalda una flota dedicada. Esto crea condiciones de compra diferentes entre los contratistas occidentales establecidos y los mercados orientados a proyectos en Oriente Medio y África. Los acuerdos de equipos como servicio pueden aliviar los costos iniciales, pero los modelos contractuales para equipos de cimentación siguen siendo menos desarrollados fuera de los mercados de alquiler maduros. Los contratistas, en consecuencia, ponderan la certeza de utilización, la capacidad de reparación local y el valor residual de una máquina antes de comprometerse con una adquisición importante.
Restricciones de Ruido, Vibración y Ecología Marina
Las condiciones de ruido, vibración y ecología marina pueden limitar el uso de martillos de impacto convencionales en sitios urbanos, costeros y marinos. Los contratistas pueden necesitar monitoreo acústico, atenuación de ruido o métodos de instalación diferentes, lo que añade trabajo de preparación y puede afectar los calendarios de instalación, especialmente cuando las ventanas de construcción son estrechas o las aprobaciones del sitio incluyen condiciones ambientales detalladas. Estos factores animan a los contratistas a favorecer a los proveedores con servicio ágil, amplias opciones de accesorios y datos de instalación probados en campo. También hacen que la investigación temprana de las condiciones del terreno y la coordinación clara entre diseñadores, contratistas y equipos de equipos sean más importantes antes de la movilización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Máquinas de Hinca por Presión Ganan Terreno en Aplicaciones Sensibles al RuidoLos martillos de impacto tuvieron una participación del 42,18% del mercado de piloteadoras en 2026 porque sirven a aplicaciones que van desde cimentaciones de puentes hasta exigentes instalaciones marinas. Los martillos de impacto hidráulicos y diésel siguen siendo importantes donde se necesita una alta transferencia de energía para secciones grandes o terrenos difíciles, y los contratistas continúan dependiendo de ellos donde la prioridad es una penetración confiable en lugar de una perturbación mínima del sitio. Los vibradores y extractores también siguen siendo ampliamente utilizados para tablestacas, contención temporal de tierras, trabajos de extracción y construcción urbana restringida, porque ofrecen una opción práctica cuando los proyectos necesitan tanto capacidad de instalación como posterior extracción de obras temporales. Se prevé que las máquinas de hinca por presión crezcan a una CAGR del 5,97% hasta 2032 a medida que los proyectos otorguen mayor valor al trabajo de baja vibración alrededor de estructuras ocupadas. La industria de piloteadoras está por tanto evolucionando hacia una combinación más amplia de métodos en lugar de un reemplazo único de los equipos de impacto.
GIKEN marcó 50 años de tecnología SILENT PILER en 2025, y su base instalada muestra cómo los métodos de hinca por presión se han expandido más allá de sus mercados originalesContinuando con la Resolución de Problemas Sociales y la Búsqueda de Innovación y Evolución, GIKEN LTD., www.giken.com">[2]. La Serie SX de la empresa combina equipos de hinca por presión con energía de batería, capacidades conectadas a la nube y funciones de operación asistida para trabajos donde las condiciones del sitio son restrictivasLanzamiento Secuencial de la Serie SX de Máquinas de Hinca por Presión de Nueva Generación desde la Próxima Primavera para Abordar los Problemas de la Industria de la Construcción, GIKEN LTD., www.giken.com">[3]. Este enfoque es relevante donde los contratistas necesitan trabajar cerca de activos existentes sin crear los problemas de acceso, ruido y emisiones asociados con los equipos convencionales. Estas características responden a las preocupaciones de los contratistas sobre la disponibilidad de operadores calificados, la perturbación del sitio y la documentación de la actividad de instalación, al tiempo que ayudan a los supervisores a comparar el trabajo planificado con los registros de instalación completados y a gestionar los equipos de manera más consistente a lo largo de una secuencia cambiante de sitios. Los equipos sónicos y de maza de caída siguen sirviendo para la instalación de revestimientos y aplicaciones sensibles al costo, especialmente donde las condiciones del proyecto no requieren monitoreo avanzado ni rendimiento de bajo ruido.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Montaje:
Los Equipos sobre Orugas Anclan la Demanda Mientras los Accesorios para Excavadora se ExpandenLos equipos de pilotaje dedicados sobre orugas tuvieron una participación del 46,37% del mercado de piloteadoras en 2026 porque las grandes cimentaciones requieren una plataforma estable y de propósito específico. Se utilizan para pilares de puentes, estructuras portuarias, cimentaciones profundas y otros trabajos donde la movilidad en terreno irregular y la alta capacidad operativa son importantes, proporcionando a los contratistas una base confiable cuando la geometría de los pilotes, las cargas y las alturas de trabajo están más allá del alcance de los accesorios más pequeños. El LRB 19 de Liebherr ilustra el énfasis en equipos adaptables, ya que su conexión rápida hidráulica permite a los operadores cambiar entre herramientas de pilotaje, vibratorias y de perforación sin abandonar la cabinaLRB 19 - Equipo de pilotaje y perforación (serie LRB), Liebherr, www.liebherr.com">[4]. Los sistemas suspendidos por grúa siguen siendo adecuados para trabajos de cimentación marina donde la grúa de la embarcación se encarga de la tarea de elevación. Otras disposiciones guiadas por guía abordan trabajos donde un equipo sobre orugas dedicado es excesivo, pero los sistemas de accesorios básicos no ofrecen suficiente precisión.
Se prevé que los sistemas montados sobre excavadora crezcan a una CAGR del 5,12% hasta 2032 a medida que los contratistas buscan capacidad de pilotaje compacta en sitios de acceso restringido. Estos sistemas permiten a los contratistas adaptar la maquinaria existente para trabajos más ligeros de hinca por presión y vibratorios, reduciendo la necesidad de adquirir un equipo separado para cada asignación. Su creciente uso refleja la demanda de flexibilidad en la renovación urbana, pequeñas obras civiles y proyectos con presupuestos de movilización limitados, donde llevar un gran equipo dedicado al sitio puede ser difícil de justificar para una asignación más corta o más contenida. La industria de piloteadoras sigue dependiendo de los equipos sobre orugas para trabajos de alta energía, porque los sistemas de accesorios no pueden reemplazar su estabilidad o rango de servicio en todos los sitios. Las opciones de montaje seguirán estrechamente vinculadas a las dimensiones de los pilotes, las condiciones del terreno, el acceso disponible, la duración del proyecto y la flota existente del contratista, lo que significa que la configuración correcta puede diferir considerablemente entre un gran proyecto de transporte, un sitio urbano compacto y una asignación civil de corta duración.
Por Tipo de Pilote:
Los Pilotes de Acero Dominan Mientras Emergen las Opciones CompuestasLos pilotes de acero tuvieron el 58,42% de la participación del mercado de piloteadoras en 2026 porque las secciones de tablestacas, perfil H y tubulares respaldan muchos usos marinos, de transporte, comerciales e industriales. Su capacidad estructural y su idoneidad para trabajos costeros los hacen especialmente relevantes para muros portuarios, cimentaciones pesadas e instalaciones marinas, donde los diseñadores deben equilibrar las necesidades de instalación con la exposición a largo plazo y la vida útil esperada del activo. Las tablestacas sirven para necesidades de contención temporal y permanente, mientras que los perfiles H y las secciones tubulares se utilizan para trabajos de carga. Los pilotes de concreto continúan respaldando las cimentaciones de edificios de rutina en los mercados asiáticos donde el suministro prefabricado está bien establecido. La madera sigue siendo una opción menor para usos permitidos en frentes de agua, aunque los requisitos de mayor vida útil limitan su papel en muchos proyectos.
Se prevé que los pilotes compuestos y otros tipos de pilotes crezcan a una CAGR del 5,36% hasta 2032, respaldados por la demanda en entornos costeros químicamente agresivos. Las opciones de polímero reforzado con fibra y plástico reciclado pueden reducir las preocupaciones de mantenimiento relacionadas con la corrosión donde los materiales convencionales enfrentan una exposición exigente. El trabajo de reemplazo de puentes costeros proporciona una ruta potencial para la adopción porque los propietarios consideran las necesidades de inspección a lo largo de vidas útiles más largas de los activos, especialmente donde la exposición al agua salada puede aumentar la carga de mantenimiento asociada con los materiales convencionales. Los requisitos de diseño e instalación para pilotes compuestos aún se están desarrollando, lo que hace que las prácticas de calificación sean una parte importante de las decisiones de adopción. La elección del material en el mercado de piloteadoras depende de la carga estructural, la exposición esperada, las especificaciones del proyecto, el suministro disponible y la experiencia del contratista con cada forma de pilote, por lo que los proveedores de equipos deben poder soportar varias geometrías de pilotes y enfoques de instalación en lugar de depender de un requisito uniforme del cliente.
Por Fuente de Energía:
Los Sistemas Diésel-Hidráulicos Lideran Mientras los Eléctricos e Híbridos Reducen la BrechaLos equipos diésel-hidráulicos tuvieron una participación del 71,26% del mercado de piloteadoras en 2026 porque los sistemas presurizados satisfacen las demandas de terrenos duros e instalación de pilotes de gran diámetro. Los equipos diésel autónomos siguen siendo importantes para los martillos de impacto diésel, las unidades vibratorias accionadas por motor y los sitios sin acceso práctico a energía externa, incluidas las ubicaciones remotas donde la capacidad de la red, el tiempo de carga o los arreglos de suministro temporal no son suficientes para el programa de trabajo. Los circuitos hidráulicos vinculados a motores diésel han sido durante mucho tiempo adecuados para aplicaciones de alta fuerza y seguirán siendo centrales en la flota instalada. Los contratistas también valoran su base de servicio establecida y su familiaridad en una amplia gama de trabajos. El mercado de piloteadoras mantendrá esta base mientras las opciones de tren de potencia se vuelven más variadas.
Se proyecta que los equipos eléctricos e híbridos crezcan a una CAGR del 9,73% hasta 2032 a medida que las normas de emisiones y los requisitos de los proyectos influyen en la planificación de reemplazos. GIKEN ha desarrollado unidades de energía eléctrica para sus máquinas de hinca por presión, permitiendo cero emisiones en el sitio donde hay energía de red disponible. Los diseños híbridos proporcionan otra ruta porque los contratistas pueden usar la capacidad convencional cuando sea necesario y la operación eléctrica cuando las condiciones lo favorezcan, ayudando a los propietarios de flotas a evitar elegir entre una máquina construida únicamente para la producción máxima y una diseñada solo para períodos de operación de menores emisiones. El equipo híbrido de BAUER refleja este enfoque combinando energía convencional y eléctrica para diferentes demandas operativas. El ritmo del cambio dependerá del acceso a la carga, los ciclos de trabajo, los requisitos de emisiones, el soporte de servicio disponible y el costo de reemplazar los equipos existentes, con una adopción que probablemente será más fuerte donde los contratistas puedan usar los equipos regularmente bajo normas que recompensen una operación más silenciosa y de menores emisiones.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Infraestructura Lidera la Demanda Mientras la Energía Eólica Marina Marca el Ritmo de CrecimientoLa infraestructura tuvo una participación del 37,42% del mercado de piloteadoras en 2026 porque los puentes, carreteras y proyectos ferroviarios crean la base más amplia de trabajos de cimentación. Las economías maduras necesitan estructuras de reemplazo, mientras que las economías en desarrollo continúan construyendo redes de transporte básicas en condiciones de terreno variadas, por lo que los proveedores de equipos sirven tanto a contratistas establecidos que renuevan activos como a empresas que ingresan a nuevos programas de infraestructura. La construcción comercial y residencial también utiliza grandes volúmenes de pilotes, especialmente donde el desarrollo de edificios de gran altura requiere disposiciones de cimentación densas. Los proyectos industriales y energéticos contribuyen con demanda adicional, incluido el mantenimiento de instalaciones, instalaciones solares y trabajos de servicios públicos. Estas aplicaciones proporcionan a los contratistas flujos de trabajo variados y reducen la dependencia de cualquier categoría de proyecto única, permitiendo que los equipos se muevan entre trabajos de transporte, construcción, energía y servicios públicos donde la compatibilidad de accesorios y la capacidad suficiente del portador estén disponibles.
Se proyecta que la energía eólica marina y las obras marítimas/portuarias crezcan a una CAGR del 6,83% hasta 2032, convirtiéndolas en el segmento de aplicación de más rápido crecimiento. Las grandes cimentaciones marinas requieren martillos especializados, coordinación de embarcaciones, instalación controlada y planificación cuidadosa en torno a las condiciones ambientales, lo que hace que la decisión de equipos esté estrechamente vinculada a la logística marina, el diseño de cimentaciones y la secuenciación del proyecto marino más amplio. Las obras portuarias tienen necesidades similares de estructuras duraderas, acceso costero y rendimiento de instalación confiable. El mercado de piloteadoras se beneficia del valor de estos contratos, aunque los calendarios pueden verse afectados por los permisos, el clima, la disponibilidad de embarcaciones y los requisitos de protección marina. La defensa contra inundaciones, el refuerzo de diques y la infraestructura de servicios públicos proporcionan demanda adicional de métodos de cimentación de baja perturbación en obras civiles.
Análisis Geográfico
Asia-Pacífico tuvo una participación del 42,37% del mercado de piloteadoras en 2026 y sigue siendo el mayor centro de demanda regional. La base doméstica de China está respaldada por el mantenimiento de infraestructura urbana y la construcción ferroviaria, mientras que el plan de infraestructura de India contribuye con demanda de equipos de pilotaje hidráulico de gama media, creando una amplia base regional que incluye tanto trabajos civiles de alto volumen como asignaciones de cimentación más especializadas. Los clientes del Sudeste Asiático están avanzando hacia métodos de cimentación de mayor especificación a medida que crecen la infraestructura urbana y el desarrollo costero. El método de hinca por presión ha sido adoptado en grandes proyectos indonesios, incluido el Metro de Yakarta y el Proyecto de Desarrollo de Alcantarillado de Yakarta, mostrando la adopción de equipos de baja perturbación en Indonesia. Japón sigue siendo un mercado técnicamente avanzado para trabajos sísmicos urbanos, protección contra inundaciones y aplicaciones de hinca por presión de precisión.
Europa y América del Norte siguen siendo regiones establecidas donde los requisitos técnicos, la fiabilidad de los equipos y los estándares de cumplimiento dan forma a las decisiones de compra. Los contratistas europeos necesitan equipos de alta energía para obras marinas y marítimas, junto con opciones de menor ruido para proyectos urbanos densos, lo que crea un mercado donde la versatilidad de la flota y el cumplimiento documentado pueden ser tan importantes como la capacidad de hinca bruta. La demanda en América del Norte está vinculada a trabajos de transporte superficial, cimentaciones profundas y necesidades de construcción marina. Liebherr entregó un LRB 19 a Veit & Company en 2026, un ejemplo de la demanda continua de equipos versátiles de pilotaje y perforación en los Estados Unidos. La incertidumbre arancelaria en torno a los equipos chinos puede hacer que las decisiones de adquisición sean menos predecibles y puede respaldar a los proveedores establecidos en el segmento premium.
Se prevé que Oriente Medio y África crezcan a una CAGR del 5,26% hasta 2032, respaldados por proyectos cívicos, de transporte, energía, puertos y energías renovables. Arabia Saudita y los Emiratos Árabes Unidos proporcionan demanda en condiciones de suelo que van desde terrenos costeros ganados al mar hasta suelos sedimentarios desérticos, aumentando el valor de los proveedores que pueden apoyar diferentes diseños de pilotes, condiciones de acceso al sitio y requisitos de servicio local. América del Sur crece a partir de los programas de carreteras y logística de Brasil, mientras que los proyectos africanos añaden necesidades en puertos, corredores de carreteras e instalaciones de energía renovable. La distancia de los principales centros de fabricación aumenta el papel de los proveedores internacionales de alquiler y los distribuidores regionales en Oriente Medio y África. El mercado de piloteadoras en estas regiones está moldeado por la logística, los costos aduaneros, la duración del proyecto, la capacidad de mantenimiento local y la practicidad de la propiedad de equipos para asignaciones finitas, lo que puede hacer que los acuerdos de alquiler y el soporte de distribuidores sean más atractivos que la propiedad directa a largo plazo para ciertos contratistas.
Panorama Competitivo
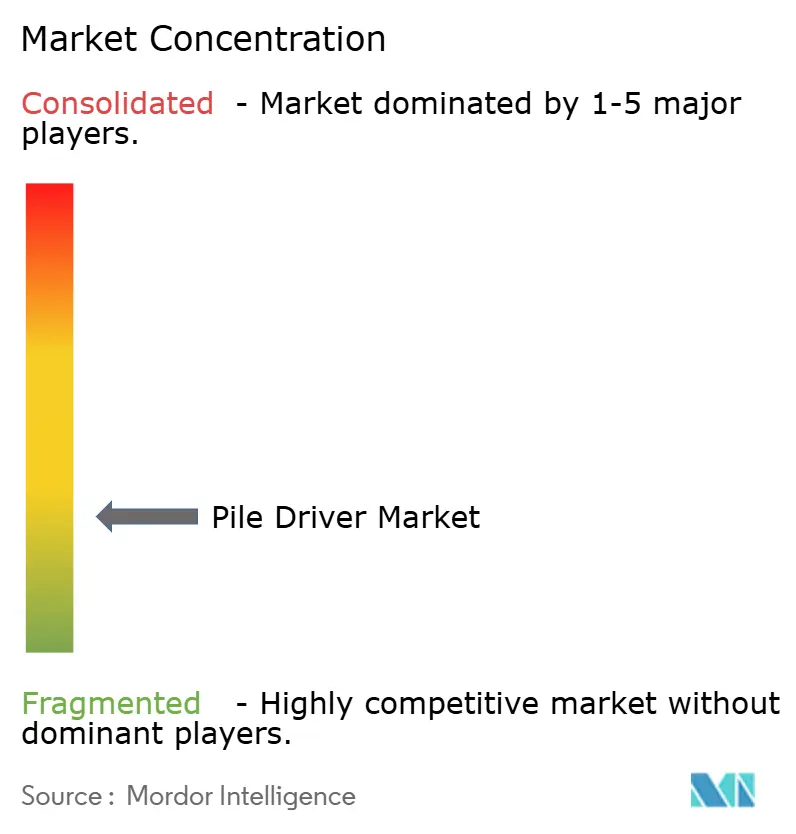
El mercado de piloteadoras tiene una estructura competitiva fragmentada porque los principales proveedores no tienen autoridad de fijación de precios en toda la gama de productos o en todas las regiones. BAUER Aktiengesellschaft, Liebherr-International AG, Junttan Oy, GIKEN LTD., IQIP Holding B.V., ABI Maschinenfabrik GmbH y Menck GmbH compiten a través de equipos especializados y capacidad técnica. Los proveedores europeos mantienen posiciones sólidas en equipos sobre orugas de alta especificación y aplicaciones de grandes martillos hidráulicos, donde los clientes a menudo valoran el soporte de ingeniería establecido, los registros de rendimiento conocidos y el acceso confiable a personal de servicio especializado. IQIP sigue activo en sistemas de martillos para alta mar, donde la planificación, el monitoreo y el análisis posterior a la instalación forman parte de la oferta al cliente.
La estrategia de producto se centra en la electrificación, los datos de instalación, la automatización y las máquinas que pueden aceptar múltiples herramientas. El eRG 21 T híbrido de BAUER demuestra el enfoque en la operación de menores emisiones mientras se mantiene la capacidad para trabajos de cimentación exigentes. El LRB 19 de Liebherr demuestra el valor de un sistema de conexión rápida que permite a un portador realizar trabajos de pilotaje, vibratorios y de perforación. Estos movimientos son importantes porque los contratistas evalúan cada vez más la perturbación total del sitio, la flexibilidad operativa y la utilización de la máquina en lugar del rendimiento del martillo únicamente, especialmente cuando un proyecto necesita que la misma flota cumpla con diferentes requisitos de cimentación, acceso, ambientales y de informes durante su programa de construcción.
SANY Heavy Industry y XCMG Construction Machinery están ampliando sus carteras de pilotaje y perforación hacia los mercados europeos y norteamericanos, aumentando la competencia en el segmento medio. Los proveedores establecidos responden enfatizando el soporte de ingeniería, el monitoreo digital, el rendimiento de emisiones y los equipos que pueden realizar más de una tarea, buscando reducir los compromisos operativos que los contratistas podrían enfrentar de otro modo cuando los proyectos se mueven entre trabajos civiles, marinos y urbanos. La actividad de patentes en torno al pilotaje silencioso y los sistemas no de carretera eléctricos de batería refleja la importancia de la diferenciación técnica en mercados con altos requisitos de cumplimiento. Todavía hay espacio para sistemas modulares ligeros de hinca por presión dirigidos a contratistas que enfrentan limitaciones de acceso, suelos variados y presupuestos de capital limitados. La competencia en el mercado de piloteadoras seguirá siendo fragmentada porque los clientes eligen los equipos según las condiciones del terreno, el tipo de pilote, la cobertura de servicio regional, los requisitos ambientales y la escala de cada programa de cimentación, dejando espacio para proveedores especializados incluso donde las empresas más grandes ofrecen una colección más amplia de equipos de pilotaje y perforación.
Líderes de la Industria de Piloteadoras
-
BAUER Aktiengesellschaft
-
Liebherr-International AG
-
Junttan Oy
-
GIKEN LTD.
-
IQIP Holding B.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Piloteadoras Empresas cubiertas en este informe
- BAUER Aktiengesellschaft
- Liebherr-International AG
- Junttan Oy
- Trevi Finanziaria Industriale S.p.A.
- Casagrande S.p.A.
- IQIP Holding B.V.
- Dieseko Group B.V.
- American Piledriving Equipment, Inc.
- International Construction Equipment, Inc.
- GIKEN LTD.
- Vermeer Corporation
- SANY Heavy Industry Co., Ltd.
- XCMG Construction Machinery Co., Ltd.
- Hitachi Construction Machinery Co., Ltd.
- Nippon Sharyo, Ltd.
- ABI Maschinenfabrik GmbH
- Fayat Group
- Menck GmbH
- Sanimex Oy
- Sunward Intelligent Equipment Co., Ltd.
Desarrollos recientes de la industria en Mercado de Piloteadoras
- Octubre de 2026: Xpanner lanzó el X1 Piling R6, un sistema de hinca de pilotes totalmente automatizado y guiado por GNSS para sitios de energía solar a escala de servicios públicos y almacenamiento de energía en baterías, con un tiempo de ciclo un 45% más rápido que su generación anterior.
- Junio de 2026: HD Construction Equipment lanzó una piloteadora DEVELON de 40 toneladas y entregó las dos primeras unidades a clientes.
- Marzo de 2026: Liebherr entregó un equipo de pilotaje y perforación LRB 19 a Veit & Company en CONEXPO-CON/AGG 2026.
- Enero de 2026: Junttan presentó el equipo de hinca de pilotes PM5, el modelo más reciente de su Serie Evolution, con mástil telescópico y configuración opcional de control remoto.
Alcance del Informe Global del Mercado de Piloteadoras
El Mercado de Piloteadoras está segmentado por Tipo de Producto, Tipo de Montaje, Tipo de Pilote, Fuente de Energía, Aplicación y Geografía. Por Tipo de Producto, el mercado está segmentado en Martillos de Impacto (Hidráulico, Diésel), Vibradores/Extractores, Máquinas de Hinca por Presión (Silenciosas) y Otros (Sónicos, Mazas de Caída). Por Tipo de Montaje, el mercado está segmentado en Sobre Orugas (Equipos de Pilotaje Dedicados), Montados sobre Excavadora, Suspendidos por Grúa y Otros. Por Tipo de Pilote, el mercado está segmentado en Pilotes de Acero (Tablestacas, Perfil H, Tubulares), Pilotes de Concreto, Pilotes de Madera y Compuestos y Otros. Por Fuente de Energía, el mercado está segmentado en Diésel-Hidráulico, Diésel (Autónomo) y Eléctrico e Híbrido. Por Aplicación, el mercado está segmentado en Infraestructura (Puentes, Carreteras, Ferrocarril), Energía Eólica Marina y Obras Marítimas/Portuarias, Construcción Comercial y Residencial, Industrial y Energético (Petróleo y Gas, Parques Solares) y Otros. Por Geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y México), Europa (Alemania, Reino Unido, Francia, Italia, España, Países Bajos, Noruega, Rusia y Resto de Europa), Asia-Pacífico (China, India, Japón, Corea del Sur, Australia, Indonesia, Vietnam y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Chile, Colombia y Resto de América del Sur) y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Catar, Turquía, Israel, Egipto, Sudáfrica, Nigeria y Resto de Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Martillos de Impacto (Hidráulico, Diésel) |
| Vibradores/Extractores |
| Máquinas de Hinca por Presión (Silenciosas) |
| Otros (Sónicos, Mazas de Caída) |
| Sobre Orugas (Equipos de Pilotaje Dedicados) |
| Montados sobre Excavadora |
| Suspendidos por Grúa |
| Otros |
| Pilotes de Acero (Tablestacas, Perfil H, Tubulares) |
| Pilotes de Concreto |
| Pilotes de Madera |
| Compuestos y Otros |
| Diésel-Hidráulico |
| Diésel (Autónomo) |
| Eléctrico e Híbrido |
| Infraestructura (Puentes, Carreteras, Ferrocarril) |
| Energía Eólica Marina y Obras Marítimas/Portuarias |
| Construcción Comercial y Residencial |
| Industrial y Energético (Petróleo y Gas, Parques Solares) |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Noruega | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Turquía | |
| Israel | |
| Egipto | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Martillos de Impacto (Hidráulico, Diésel) | |
| Vibradores/Extractores | ||
| Máquinas de Hinca por Presión (Silenciosas) | ||
| Otros (Sónicos, Mazas de Caída) | ||
| Por Tipo de Montaje | Sobre Orugas (Equipos de Pilotaje Dedicados) | |
| Montados sobre Excavadora | ||
| Suspendidos por Grúa | ||
| Otros | ||
| Por Tipo de Pilote | Pilotes de Acero (Tablestacas, Perfil H, Tubulares) | |
| Pilotes de Concreto | ||
| Pilotes de Madera | ||
| Compuestos y Otros | ||
| Por Fuente de Energía | Diésel-Hidráulico | |
| Diésel (Autónomo) | ||
| Eléctrico e Híbrido | ||
| Por Aplicación | Infraestructura (Puentes, Carreteras, Ferrocarril) | |
| Energía Eólica Marina y Obras Marítimas/Portuarias | ||
| Construcción Comercial y Residencial | ||
| Industrial y Energético (Petróleo y Gas, Parques Solares) | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Noruega | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Turquía | ||
| Israel | ||
| Egipto | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de piloteadoras para 2032?
Se proyecta que el mercado de piloteadoras alcance los 2,57 mil millones de USD para 2032, desde 2,08 mil millones de USD en 2027. El pronóstico refleja la demanda de actividad de infraestructura, marina, energética y de cimentaciones de edificios.
¿Qué está impulsando la demanda de equipos de hinca de pilotes?
La renovación de puentes, la construcción ferroviaria, la expansión portuaria, la construcción urbana, los proyectos solares y las cimentaciones marinas respaldan la demanda de equipos. Sus necesidades de equipos difieren según el diseño del pilote, las condiciones del sitio, la duración del proyecto y los requisitos de emisiones. Los contratistas también ponderan el acceso, el control de instalación requerido, la energía disponible y la disponibilidad práctica de soporte de mantenimiento capacitado al seleccionar una máquina.
¿Qué categoría de producto está creciendo más rápido?
Se prevé que las máquinas de hinca por presión crezcan a una CAGR del 5,97% hasta 2032 porque se adaptan al trabajo de baja vibración cerca de estructuras existentes. Son especialmente relevantes donde el acceso es restringido o los edificios adyacentes deben permanecer protegidos.
¿Por qué los sistemas de pilotaje eléctrico están ganando atención?
Se proyecta que los equipos eléctricos e híbridos crezcan a una CAGR del 9,73% hasta 2032 a medida que los contratistas responden a las normas de emisiones y los requisitos de obra de cero emisiones. Las configuraciones híbridas ofrecen una ruta donde los contratistas aún necesitan capacidad convencional para trabajos exigentes.