
Taille et part du marché des Sondes de Battage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
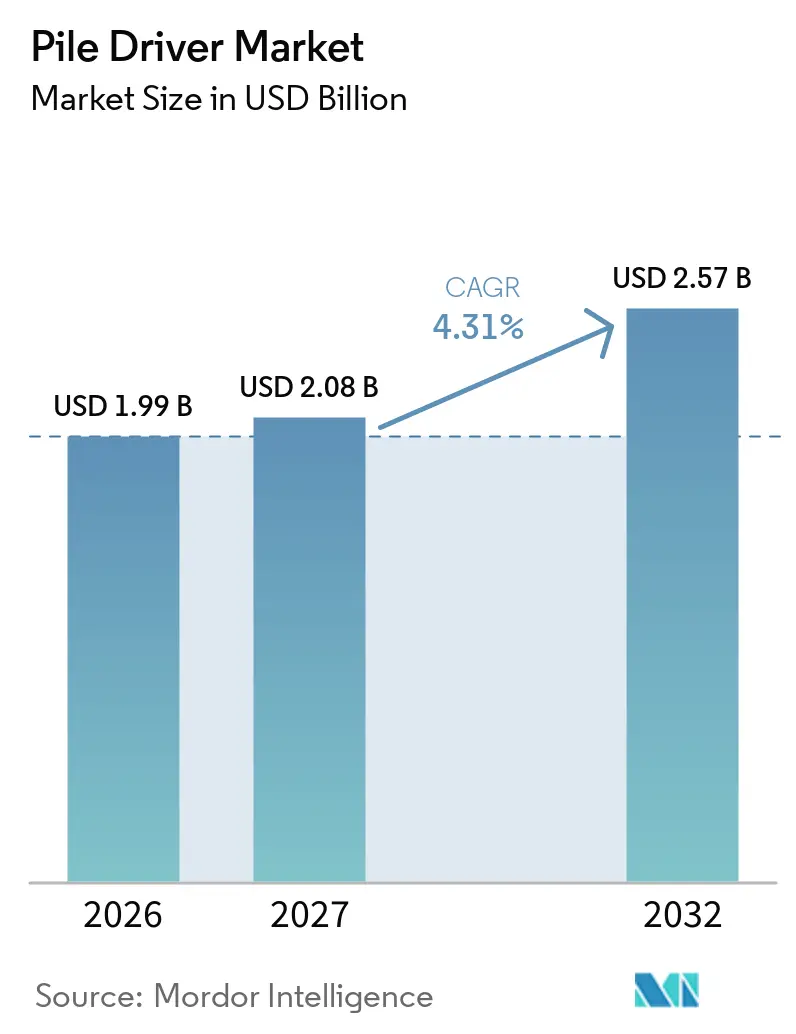
| Taille du Marché (2027) | 2.08 Milliards de dollars |
| Taille du Marché (2032) | 2.57 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.31 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
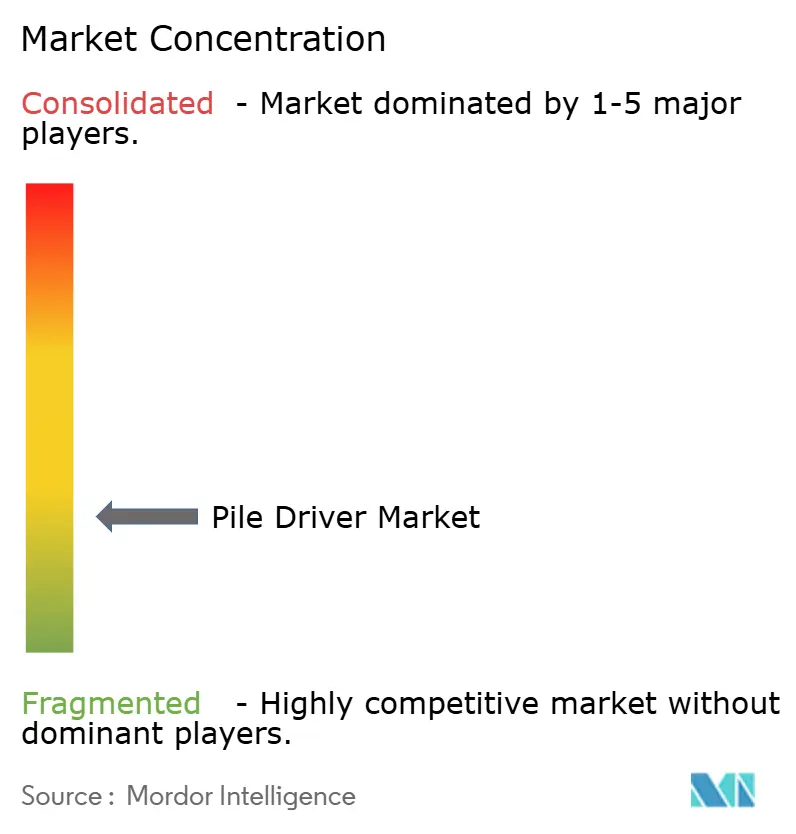
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des Sondes de Battage par Mordor Intelligence
La taille du marché des sondes de battage était évaluée à 1,99 milliard USD en 2026 et devrait progresser de 2,08 milliards USD en 2027 à 2,57 milliards USD d'ici 2032, à un CAGR de 4,31 % sur la période 2027-2032. Le marché des sondes de battage est soutenu par des programmes de longue durée de renouvellement de ponts, de construction ferroviaire, d'expansion portuaire et de développement urbain qui nécessitent des fondations profondes fiables. Ces projets génèrent une demande pour des marteaux hydrauliques, des équipements vibratoires, des machines à enfoncement par réaction et des engins sur chenilles, aussi bien pour les travaux de remplacement que pour les nouvelles constructions, les choix d'équipements variant selon les conditions de sol, la conception des pieux, l'accès disponible et les contraintes d'heures de fonctionnement. Les achats s'orientent également vers des machines capables d'opérer à proximité de bâtiments occupés, de respecter des normes d'émissions plus strictes et de documenter les performances d'installation, ce qui incite davantage les entrepreneurs à prendre en compte les perturbations, le support après-vente et les exigences de reporting avant de choisir une plateforme. L'éolien offshore, les travaux maritimes et les installations solaires offrent des opportunités spécialisées, bien que leurs schémas de commandes soient davantage liés aux projets que la base d'infrastructures générale. Les fournisseurs répondent par des équipements électriques et hybrides, une surveillance numérique, des plateformes porteuses polyvalentes et des systèmes d'installation à faible bruit.
Points clés du rapport
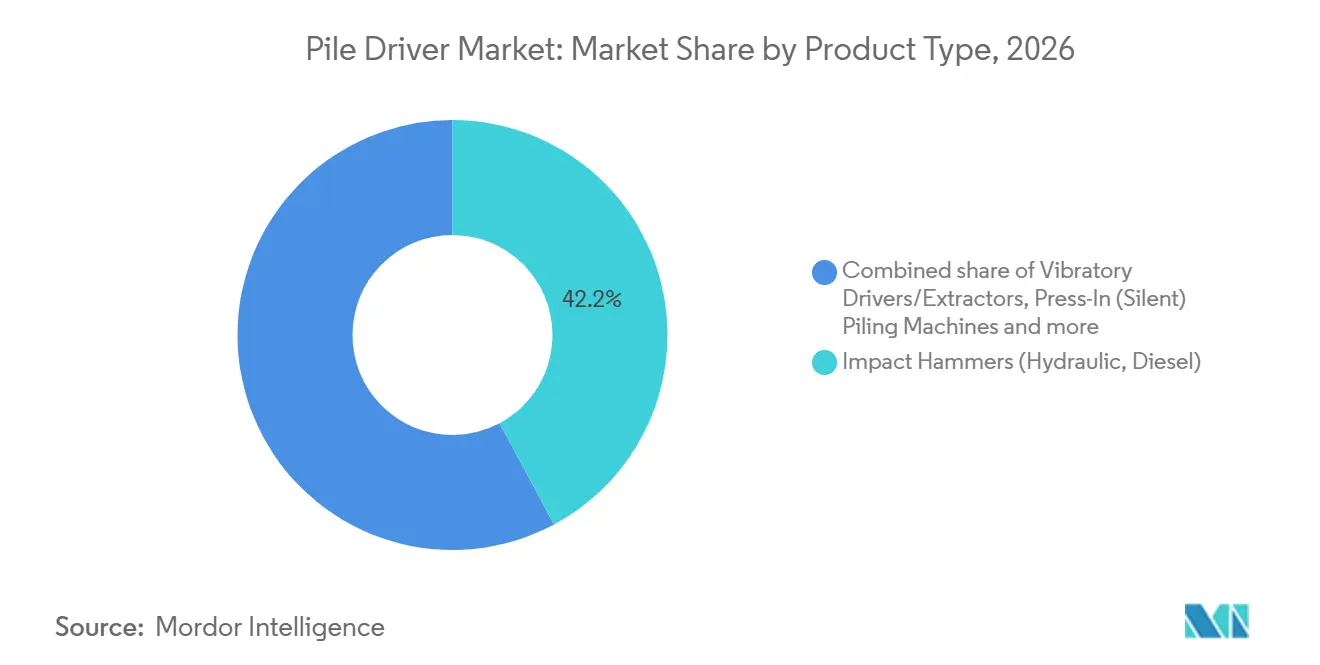
- Par type de produit, les marteaux à impact détenaient une part de 42,18 % en 2026, tandis que les machines à enfoncement par réaction devraient croître à un CAGR de 5,97 % jusqu'en 2032.
- Par type de montage, les engins de battage dédiés sur chenilles détenaient une part de 46,37 % en 2026, tandis que les systèmes montés sur pelle devraient croître à un CAGR de 5,12 % jusqu'en 2032.
- Par type de pieu, les pieux en acier détenaient une part de 58,42 % en 2026, tandis que les pieux composites et autres devraient croître à un CAGR de 5,36 % jusqu'en 2032.
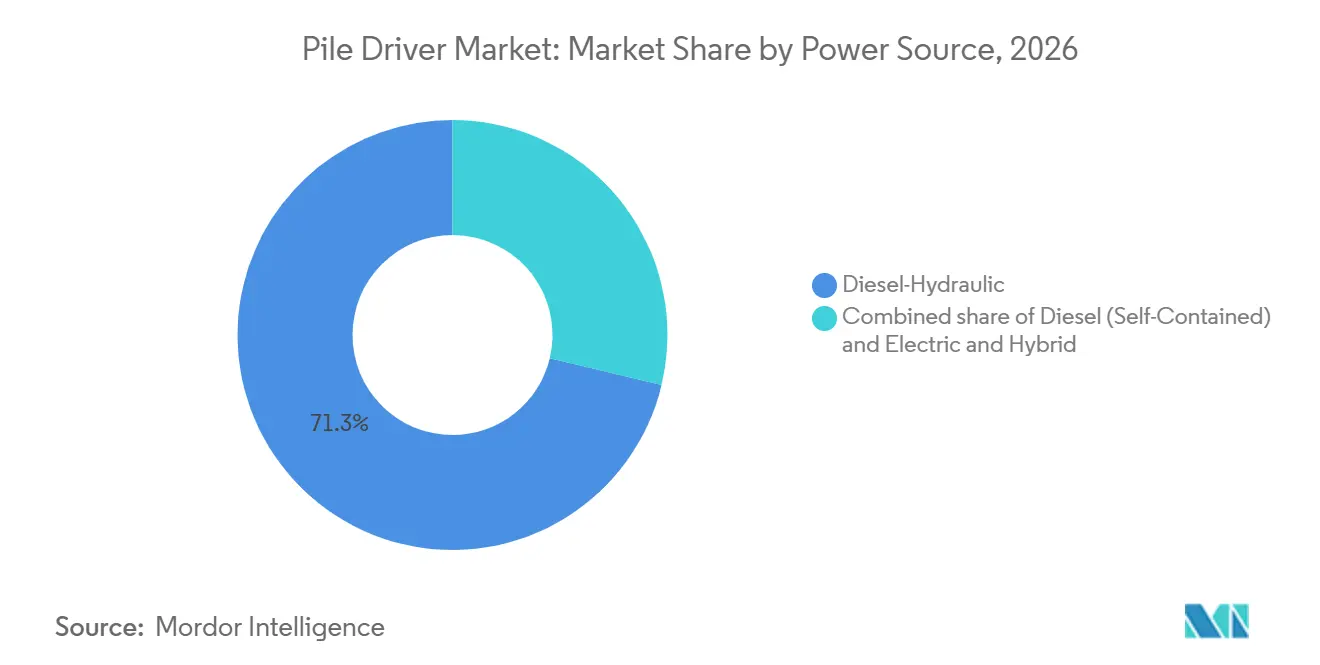
- Par source d'énergie, les équipements diesel-hydrauliques détenaient une part de 71,26 % en 2026, tandis que les équipements électriques et hybrides devraient croître à un CAGR de 9,73 % jusqu'en 2032.
- Par application, les infrastructures détenaient une part de 37,42 % en 2026, tandis que l'éolien offshore et les travaux maritimes/portuaires devraient croître à un CAGR de 6,83 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 42,37 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 5,26 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Renouvellement des infrastructures et investissement dans les fondations | +1.4% | Mondial | Moyen terme (2 à 4 ans) |
| Expansion de l'éolien offshore et des fondations marines | +1.0% | Europe, Asie-Pacifique, Amérique du Nord | Long terme (≥ 4 ans) |
| Électrification des parcs de matériels de battage | +0.7% | Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Demande en fondations pour parcs solaires et énergies distribuées | +0.5% | Amérique du Nord, Asie-Pacifique, Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Automatisation et surveillance numérique de l'installation | +0.4% | Mondial | Court terme (≤ 2 ans) |
| Exigences de conformité en matière de bruit et de vibrations en milieu urbain | +0.3% | Europe, Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Renouvellement des infrastructures et investissement dans les fondations
Les ponts vieillissants en Amérique du Nord et en Europe entrent dans des cycles de remplacement, au cours desquels les pieux battus restent une option de fondation courante pour les ouvrages routiers et ferroviaires. Le marché des sondes de battage en bénéficie car les projets de remplacement nécessitent souvent des équipements capables de travailler autour des implantations de pieux existants, du trafic actif, des réseaux de services publics, des bâtiments voisins, des espaces de travail limités et des calendriers de construction fixes. Ces contraintes de site favorisent les méthodes d'installation contrôlées, notamment les systèmes à enfoncement par réaction et les équipements hydrauliques à faible perturbation, plutôt que le battage par impact sans restriction. Le Programme national d'infrastructures de l'Inde ajoute une demande pour les routes, les chemins de fer, le développement urbain et les actifs énergétiques, élargissant la clientèle pour les machines de gamme intermédiaire et créant des opportunités de travail aussi bien dans les zones urbaines denses que sur les grands corridors de transport. Le marché des sondes de battage conserve ainsi une base d'infrastructures stable même lorsque les calendriers des projets énergétiques avancent lentement ou que les autorisations de projet prennent plus de temps que prévu. Cette stabilité est importante pour les propriétaires de parcs car les travaux de génie civil généraux peuvent contribuer à maintenir l'utilisation des équipements entre les grandes missions spécialisées.
Expansion de l'éolien offshore et des fondations marines
L'éolien offshore crée un besoin en équipements distinct car les grandes fondations d'éoliennes nécessitent des systèmes d'installation puissants qui ne sont pas couramment utilisés dans les travaux de génie civil ordinaires. Les projets maritimes et portuaires exigent également des performances fiables dans des environnements sujets à la corrosion, des conditions de sol difficiles et des fenêtres de construction étroites, de sorte que les acheteurs accordent une valeur particulière à la fiabilité des équipements, aux équipes de service expérimentées et à des procédures opérationnelles claires. Ces exigences soutiennent la demande de marteaux hydrauliques à haute énergie, d'équipements d'installation assistés par navire, de systèmes de surveillance et de mesures d'atténuation réduisant le bruit sous-marin. Le marché des sondes de battage bénéficie de ces projets, mais les fournisseurs doivent également planifier une demande concentrée car un petit nombre de grandes campagnes peut absorber une capacité d'équipement substantielle sur de courtes périodes. Les fournisseurs disposant d'une expérience offshore, d'une disponibilité d'équipements et d'un support technique réactif sont mieux placés pour servir ces campagnes étroitement séquencées.
Électrification des parcs de matériels de battage
Les systèmes électriques et hybrides deviennent de plus en plus pertinents à mesure que les entrepreneurs répondent aux exigences d'émissions pour les équipements hors route et aux conditions de chantier zéro émission. Les propriétaires de parcs ont besoin de machines qui préservent une puissance utile tout en réduisant les émissions locales, le bruit et la dépendance aux grandes connexions d'alimentation externes, notamment lorsqu'un projet est situé à proximité de logements, d'écoles, d'installations en activité ou de transports en commun. BAUER a présenté l'eRG 21 T hybride en 2025, équipé d'un moteur diesel et d'un moteur électrique, géré en fonction des besoins opérationnels, positionnant la machine pour des tâches de battage difficiles tout en réduisant les émissions dans les modes de fonctionnement appropriéseRG 21 T hybride : La motorisation hybride innovante réduit les émissions jusqu'à 68 %, BAUER GROUP, equipment.bauer.de">[1]. Le marché des sondes de battage devrait voir les décisions de renouvellement de parcs inclure de plus en plus des options électriques ou hybrides là où les règles du projet, l'accès au chantier et les heures de fonctionnement justifient l'investissement. Le changement sera progressif car les entrepreneurs doivent adapter le choix de la motorisation aux conditions de travail réelles plutôt que de simplement remplacer les équipements établis.
Demande en fondations pour parcs solaires et énergies distribuées
Les projets solaires à grande échelle nécessitent de grands volumes de pieux en acier installés avec précision sur des sites vastes et souvent irréguliers. Cela soutient la demande de sondes de battage dédiées capables de maintenir la profondeur, l'alignement et l'espacement sur des implantations de fondations répétitives. Les télécommandes et le guidage machine aident les entrepreneurs à réduire le positionnement manuel et à gérer les besoins en main-d'œuvre lors de programmes d'installation à rythme soutenu. Le marché des sondes de battage bénéficie également d'équipements conçus pour les sites éloignés, où les équipes ont besoin d'une exploitation productive sans dépendre d'aménagements de chantier complexes. Ces exigences créent une catégorie d'équipements distincte pour les fondations solaires, avec des schémas d'approvisionnement qui diffèrent des projets de construction conventionnels et de transport.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût en capital et maintenance spécialisée | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Restrictions liées au bruit, aux vibrations et à l'écologie marine | -0.5% | Europe, Asie-Pacifique côtière | Moyen terme (2 à 4 ans) |
| Variabilité géotechnique et risque d'endommagement des pieux | -0.4% | Mondial, marchés émergents | Court terme (≤ 2 ans) |
| Délais d'approvisionnement pour les composants hydrauliques et à haute résistance | -0.3% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût en capital et maintenance spécialisée
Les grands engins sur chenilles et les marteaux hydrauliques de classe offshore nécessitent des engagements en capital substantiels, ce qui limite la propriété aux entrepreneurs spécialisés et aux parcs de location établis. La charge de maintenance est également élevée car l'étalonnage hydraulique, les composants d'impact et les systèmes de surveillance électronique nécessitent des techniciens formés et un approvisionnement fiable en pièces, faisant de la couverture après-vente un élément important de la décision d'achat plutôt qu'une préoccupation secondaire. Les petits opérateurs peuvent recourir à la location d'équipements, notamment lorsque le volume de projets est temporaire ou que le financement ne permet pas de constituer un parc dédié. Cela crée des conditions d'achat différentes entre les entrepreneurs occidentaux établis et les marchés orientés projets au Moyen-Orient et en Afrique. Les formules d'équipement en tant que service peuvent alléger les coûts initiaux, mais les modèles contractuels pour les équipements de fondation restent moins développés en dehors des marchés de location matures. Les entrepreneurs évaluent donc la certitude d'utilisation, la capacité de réparation locale et la valeur résiduelle d'une machine avant de s'engager dans une acquisition majeure.
Restrictions liées au bruit, aux vibrations et à l'écologie marine
Les conditions de bruit, de vibrations et d'écologie marine peuvent limiter l'utilisation des marteaux à impact conventionnels sur les sites urbains, côtiers et offshore. Les entrepreneurs peuvent avoir besoin d'une surveillance acoustique, d'une atténuation du bruit ou de méthodes d'installation différentes, ce qui ajoute des travaux de préparation et peut affecter les calendriers d'installation, notamment lorsque les fenêtres de construction sont étroites ou que les autorisations de chantier incluent des conditions environnementales détaillées. Ces facteurs incitent les entrepreneurs à privilégier les fournisseurs disposant d'un service réactif, d'une large gamme d'accessoires et de données d'installation éprouvées sur le terrain. Ils rendent également plus importante l'investigation précoce des conditions de sol et une coordination claire entre les concepteurs, les entrepreneurs et les équipes d'équipement avant la mobilisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'enfoncement par réaction gagne du terrain dans les applications sensibles au bruitLes marteaux à impact détenaient une part de 42,18 % du marché des sondes de battage en 2026 car ils servent des applications allant des fondations de ponts aux installations marines exigeantes. Les marteaux à impact hydrauliques et diesel restent importants là où un transfert d'énergie élevé est nécessaire pour les grandes sections ou les terrains difficiles, et les entrepreneurs continuent de s'appuyer sur eux lorsque la priorité est une pénétration fiable plutôt qu'une perturbation minimale du chantier. Les vibrateurs et extracteurs restent également largement utilisés pour les palplanches, le soutènement temporaire des terres, les travaux d'extraction et la construction urbaine contrainte, car ils offrent une option pratique lorsque les projets nécessitent à la fois une capacit d'installation et le retrait ultérieur des ouvrages provisoires. Les machines à enfoncement par réaction devraient croître à un CAGR de 5,97 % jusqu'en 2032, les projets accordant une plus grande valeur aux travaux à faibles vibrations à proximité de structures occupées. Le secteur des sondes de battage évolue donc vers un mix de méthodes plus large plutôt que vers un remplacement unique des équipements à impact.
GIKEN a marqué les 50 ans de la technologie SILENT PILER en 2025, et son parc installé montre comment les méthodes d'enfoncement par réaction se sont étendues au-delà de leurs marchés d'origineContinuer à relever les défis sociaux et à poursuivre l'innovation et l'évolution, GIKEN LTD., www.giken.com">[2]. La série SX de l'entreprise combine des équipements d'enfoncement par réaction avec une alimentation par batterie, des capacités connectées au cloud et des fonctionnalités d'assistance à l'opérateur pour les chantiers où les conditions sont restrictivesLancement séquentiel de la série SX de machines d'enfoncement par réaction de nouvelle génération dès le printemps prochain pour résoudre les problèmes du secteur de la construction, GIKEN LTD., www.giken.com">[3]. Cette approche est pertinente là où les entrepreneurs doivent travailler à proximité d'actifs existants sans créer les problèmes d'accès, de bruit et d'émissions associés aux équipements conventionnels. Ces caractéristiques répondent aux préoccupations des entrepreneurs concernant la disponibilité d'opérateurs qualifiés, les perturbations de chantier et la documentation de l'activité d'installation, tout en aidant les superviseurs à comparer le travail planifié avec les enregistrements d'installation réalisés et à gérer les équipements de manière plus cohérente sur une séquence changeante de chantiers. Les équipements soniques et les moutons de battage servent toujours l'installation de tubage et les applications sensibles aux coûts, notamment lorsque les conditions du projet ne nécessitent pas de surveillance avancée ou de performances à faible bruit.

Par type de montage :
les engins sur chenilles ancrent la demande tandis que les accessoires pour pelles se développentLes engins de battage dédiés sur chenilles détenaient une part de 46,37 % du marché des sondes de battage en 2026 car les grandes fondations nécessitent une plateforme stable et spécialement conçue. Ils sont utilisés pour les piles de ponts, les ouvrages portuaires, les fondations profondes et d'autres travaux où la mobilité sur terrain irrégulier et une capacité opérationnelle élevée sont importantes, offrant aux entrepreneurs une base fiable lorsque la géométrie des pieux, les charges et les hauteurs de travail dépassent la portée des accessoires plus petits. Le LRB 19 de Liebherr illustre l'accent mis sur les équipements adaptables, sa connexion rapide hydraulique permettant aux opérateurs de passer entre les outils de battage, vibratoires et de forage sans quitter la cabineLRB 19 - Engin de battage et de forage (série LRB), Liebherr, www.liebherr.com">[4]. Les systèmes suspendus à une grue restent adaptés aux travaux de fondations marines où la grue du navire assure la tâche de levage. D'autres configurations guidées par mât répondent aux chantiers où un engin sur chenilles dédié est excessif, mais où les systèmes d'accessoires de base n'offrent pas une précision suffisante.
Les systèmes montés sur pelle devraient croître à un CAGR de 5,12 % jusqu'en 2032, les entrepreneurs recherchant une capacité de battage compacte sur des sites à accès restreint. Ces systèmes permettent aux entrepreneurs d'adapter les engins existants pour des travaux d'enfoncement par réaction et vibratoires plus légers, réduisant la nécessité d'acquérir un engin séparé pour chaque mission. Leur utilisation croissante reflète la demande de flexibilité dans la rénovation urbaine, les petits travaux de génie civil et les projets avec des budgets de mobilisation limités, où il peut être difficile de justifier l'acheminement d'un grand engin dédié sur site pour une mission plus courte ou plus limitée. Le secteur des sondes de battage dépend toujours des engins sur chenilles pour les travaux à haute énergie, car les systèmes d'accessoires ne peuvent pas remplacer leur stabilité ou leur plage de service sur chaque chantier. Les choix de montage resteront étroitement liés aux dimensions des pieux, aux conditions de sol, à l'accès disponible, à la durée du projet et au parc existant de l'entrepreneur, ce qui signifie que la configuration optimale peut différer considérablement entre un grand projet de transport, un chantier urbain compact et une mission de génie civil de courte durée.
Par type de pieu :
les pieux en acier dominent tandis que les options composites émergentLes pieux en acier détenaient 58,42 % de la part du marché des sondes de battage en 2026 car les palplanches, les profilés en H et les sections tubulaires servent de nombreuses utilisations marines, de transport, commerciales et industrielles. Leur capacité structurelle et leur aptitude aux travaux côtiers les rendent particulièrement pertinents pour les murs de quai, les fondations lourdes et les installations offshore, où les concepteurs doivent équilibrer les besoins d'installation avec l'exposition à long terme et la durée de vie prévue de l'ouvrage. Les palplanches servent les besoins de soutènement temporaires et permanents, tandis que les profilés en H et les sections tubulaires sont utilisés pour les travaux porteurs. Les pieux en béton continuent de soutenir les fondations de bâtiments courants sur les marchés asiatiques où l'approvisionnement en préfabriqué est bien établi. Le bois reste une option plus limitée pour les usages riverains autorisés, bien que les exigences de longévité limitent son rôle dans de nombreux projets.
Les pieux composites et autres types de pieux devraient croître à un CAGR de 5,36 % jusqu'en 2032, soutenus par la demande dans les environnements côtiers chimiquement agressifs. Les options en polymère renforcé de fibres et en plastique recyclé peuvent réduire les préoccupations de maintenance liées à la corrosion là où les matériaux conventionnels sont soumis à une exposition exigeante. Le remplacement de ponts côtiers offre une voie potentielle d'adoption car les maîtres d'ouvrage tiennent compte des besoins d'inspection sur des durées de vie d'actifs plus longues, notamment là où l'exposition à l'eau salée peut augmenter la charge de maintenance associée aux matériaux conventionnels. Les exigences de conception et d'installation pour les pieux composites sont encore en développement, ce qui fait des pratiques de qualification un élément important des décisions d'adoption. Le choix des matériaux sur le marché des sondes de battage dépend des charges structurelles, de l'exposition prévue, des spécifications du projet, de l'approvisionnement disponible et de l'expérience de l'entrepreneur avec chaque type de pieu, de sorte que les fournisseurs d'équipements doivent être en mesure de prendre en charge plusieurs géométries de pieux et approches d'installation plutôt que de s'appuyer sur une exigence client uniforme.
Par source d'énergie :
les systèmes diesel-hydrauliques en tête tandis que les équipements électriques et hybrides réduisent l'écartLes équipements diesel-hydrauliques détenaient une part de 71,26 % du marché des sondes de battage en 2026 car les systèmes sous pression répondent aux exigences des terrains durs et de l'installation de pieux de grand diamètre. Les équipements diesel autonomes restent importants pour les marteaux à impact diesel, les unités vibratoires à moteur thermique et les chantiers sans accès pratique à une alimentation externe, y compris les sites éloignés où la capacité du réseau, le temps de charge ou les arrangements d'alimentation temporaires ne sont pas suffisants pour le programme de travail. Les circuits hydrauliques couplés à des moteurs diesel ont longtemps été adaptés aux applications à haute force et resteront au cœur du parc installé. Les entrepreneurs apprécient également leur base de service établie et leur familiarité sur une large gamme de chantiers. Le marché des sondes de battage conservera cette base tandis que les choix de motorisation se diversifient.
Les équipements électriques et hybrides devraient croître à un CAGR de 9,73 % jusqu'en 2032, les réglementations sur les émissions et les exigences des projets influençant la planification des remplacements. GIKEN a développé des groupes d'alimentation électrique pour ses machines à enfoncement par réaction, permettant des émissions nulles sur site là où l'alimentation par le réseau est disponible. Les conceptions hybrides offrent une autre voie car les entrepreneurs peuvent utiliser la capacité conventionnelle lorsque nécessaire et le fonctionnement électrique lorsque les conditions le favorisent, aidant les propriétaires de parcs à éviter de choisir entre une machine conçue uniquement pour la puissance de pointe et une machine conçue uniquement pour les périodes de fonctionnement à faibles émissions. L'équipement hybride de BAUER reflète cette approche en combinant une puissance conventionnelle et électrique pour différentes exigences opérationnelles. Le rythme du changement dépendra de l'accès à la recharge, des cycles d'utilisation, des exigences d'émissions, du support de service disponible et du coût de remplacement des machines existantes, l'adoption étant susceptible d'être la plus forte là où les entrepreneurs peuvent utiliser les équipements régulièrement dans le cadre de règles qui récompensent un fonctionnement plus silencieux et à faibles émissions.
Par application :
les infrastructures portent la demande tandis que l'éolien offshore fixe le rythme de croissanceLes infrastructures détenaient une part de 37,42 % du marché des sondes de battage en 2026 car les ponts, les routes et les projets ferroviaires constituent la base la plus large des travaux de fondation. Les économies matures ont besoin de structures de remplacement, tandis que les économies en développement continuent de construire des réseaux de transport essentiels sur des conditions de sol variées, de sorte que les fournisseurs d'équipements servent à la fois les entrepreneurs établis qui renouvellent des actifs et les entreprises qui entrent dans de nouveaux programmes d'infrastructure. La construction commerciale et résidentielle utilise également de grands volumes de pieux, notamment là où le développement de tours nécessite des implantations de fondations denses. Les projets industriels et énergétiques contribuent à une demande supplémentaire, notamment pour la maintenance des installations, les installations solaires et les travaux de services publics. Ces applications offrent aux entrepreneurs des flux de travail variés et réduisent la dépendance à une seule catégorie de projets, permettant aux équipements de se déplacer entre les travaux de transport, de construction, d'énergie et de services publics là où la compatibilité des accessoires et une capacité de porteur suffisante sont disponibles.
L'éolien offshore et les travaux maritimes/portuaires devraient croître à un CAGR de 6,83 % jusqu'en 2032, ce qui en fait le segment d'application à la croissance la plus rapide. Les grandes fondations marines nécessitent des marteaux spécialisés, une coordination avec les navires, une installation contrôlée et une planification minutieuse autour des conditions environnementales, rendant la décision d'équipement étroitement liée à la logistique marine, à la conception des fondations et au séquençage du projet offshore global. Les travaux portuaires ont des besoins similaires en structures durables, en accès côtier et en performances d'installation fiables. Le marché des sondes de battage bénéficie de la valeur de ces contrats, bien que les calendriers puissent être affectés par les autorisations, les conditions météorologiques, la disponibilité des navires et les exigences de protection marine. La défense contre les inondations, le renforcement des digues et les infrastructures de services publics fournissent une demande supplémentaire pour des méthodes de fondation à faible perturbation dans les travaux de génie civil.
Analyse géographique
L'Asie-Pacifique détenait une part de 42,37 % du marché des sondes de battage en 2026 et reste le plus grand centre de demande régionale. La base nationale de la Chine est soutenue par la maintenance des infrastructures urbaines et la construction ferroviaire, tandis que le programme d'infrastructures de l'Inde contribue à la demande d'engins de battage hydrauliques de gamme intermédiaire, créant une base régionale large qui comprend à la fois des travaux de génie civil à fort volume et des missions de fondation plus spécialisées. Les clients d'Asie du Sud-Est s'orientent vers des méthodes de fondation de plus haute spécification à mesure que les infrastructures urbaines et le développement côtier progressent. La méthode d'enfoncement par réaction a été adoptée sur de grands projets indonésiens, notamment le MRT de Jakarta et le Projet de développement de l'assainissement de Jakarta, montrant l'adoption d'équipements à faible perturbation en Indonésie. Le Japon reste un marché techniquement avancé pour les travaux sismiques urbains, la protection contre les inondations et les applications de précision par enfoncement par réaction.
L'Europe et l'Amérique du Nord restent des régions établies où les exigences techniques, la fiabilité des équipements et les normes de conformité orientent les décisions d'achat. Les entrepreneurs européens ont besoin d'équipements à haute énergie pour les travaux offshore et maritimes, ainsi que d'options à faible bruit pour les projets urbains denses, ce qui crée un marché où la polyvalence du parc et la conformité documentée peuvent être aussi importantes que la capacité de battage brute. La demande nord-américaine est liée aux travaux de transport de surface, aux fondations profondes et aux besoins de construction marine. Liebherr a livré un LRB 19 à Veit & Company en 2026, exemple de la demande continue d'équipements de battage et de forage polyvalents aux États-Unis. L'incertitude tarifaire entourant les équipements chinois peut rendre les décisions d'approvisionnement moins prévisibles et peut soutenir les fournisseurs établis dans le segment premium.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 5,26 % jusqu'en 2032, soutenus par des projets civiques, de transport, d'énergie, portuaires et d'énergies renouvelables. L'Arabie saoudite et les Émirats arabes unis génèrent une demande sur des conditions de sol allant des terres côtières remblayées aux terrains sédimentaires désertiques, augmentant la valeur des fournisseurs capables de prendre en charge différentes conceptions de pieux, conditions d'accès au chantier et exigences de service local. L'Amérique du Sud croît grâce aux programmes routiers et logistiques brésiliens, tandis que les projets africains ajoutent des besoins dans les ports, les corridors routiers et les installations d'énergies renouvelables. La distance par rapport aux grands centres de fabrication renforce le rôle des prestataires de location internationaux et des distributeurs régionaux au Moyen-Orient et en Afrique. Le marché des sondes de battage dans ces régions est façonné par la logistique, les coûts douaniers, la durée des projets, la capacité de maintenance locale et la praticité de la propriété d'équipements pour des missions à durée déterminée, ce qui peut rendre les formules de location et le support des distributeurs plus attractifs que la propriété directe à long terme pour certains entrepreneurs.
Paysage concurrentiel
Le marché des sondes de battage présente une structure concurrentielle fragmentée car les principaux fournisseurs ne disposent pas d'un pouvoir de fixation des prix sur l'ensemble de la gamme de produits ou dans toutes les régions. BAUER Aktiengesellschaft, Liebherr-International AG, Junttan Oy, GIKEN LTD., IQIP Holding B.V., ABI Maschinenfabrik GmbH et Menck GmbH se font concurrence par des équipements spécialisés et des capacités techniques. Les fournisseurs européens conservent de solides positions dans les engins sur chenilles de haute spécification et les applications de grands marteaux hydrauliques, où les clients apprécient souvent le support technique établi, les performances connues et l'accès fiable à du personnel de service spécialisé. IQIP reste actif dans les systèmes de marteaux offshore, où la planification, la surveillance et l'analyse post-installation font partie de l'offre client.
La stratégie produit est centrée sur l'électrification, les données d'installation, l'automatisation et les machines pouvant accepter plusieurs outils. L'eRG 21 T hybride de BAUER illustre l'accent mis sur un fonctionnement à faibles émissions tout en maintenant la capacité pour les travaux de fondation exigeants. Le LRB 19 de Liebherr illustre la valeur d'un système de connexion rapide permettant à un seul porteur d'effectuer des travaux de battage, vibratoires et de forage. Ces évolutions sont importantes car les entrepreneurs évaluent de plus en plus la perturbation totale du chantier, la flexibilité opérationnelle et l'utilisation des machines plutôt que les seules performances du marteau, notamment lorsqu'un projet nécessite que le même parc réponde à différentes exigences de fondation, d'accès, d'environnement et de reporting tout au long de son programme de construction.
SANY Heavy Industry et XCMG Construction Machinery étendent leurs portefeuilles de battage et de forage vers les marchés européens et nord-américains, intensifiant la concurrence dans le segment intermédiaire. Les fournisseurs établis répondent en mettant l'accent sur le support technique, la surveillance numérique, les performances en matière d'émissions et les équipements capables d'effectuer plus d'une tâche, cherchant à réduire les compromis opérationnels auxquels les entrepreneurs pourraient autrement faire face lorsque les projets passent entre travaux civils, maritimes et urbains. L'activité de brevets autour du battage silencieux et des systèmes hors route à batterie électrique reflète l'importance de la différenciation technique sur les marchés à fortes exigences de conformité. Il reste de la place pour des systèmes modulaires légers d'enfoncement par réaction destinés aux entrepreneurs confrontés à des contraintes d'accès, des sols variés et des budgets en capital limités. La concurrence sur le marché des sondes de battage restera fragmentée car les clients choisissent les équipements en fonction des conditions de sol, du type de pieu, de la couverture de service régionale, des exigences environnementales et de l'ampleur de chaque programme de fondation, laissant de la place aux fournisseurs spécialisés même là où les grandes entreprises proposent une gamme plus large d'équipements de battage et de forage.
Leaders du secteur des Sondes de Battage
-
BAUER Aktiengesellschaft
-
Liebherr-International AG
-
Junttan Oy
-
GIKEN LTD.
-
IQIP Holding B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Sondes de Battage Entreprises couvertes dans ce rapport
- BAUER Aktiengesellschaft
- Liebherr-International AG
- Junttan Oy
- Trevi Finanziaria Industriale S.p.A.
- Casagrande S.p.A.
- IQIP Holding B.V.
- Dieseko Group B.V.
- American Piledriving Equipment, Inc.
- International Construction Equipment, Inc.
- GIKEN LTD.
- Vermeer Corporation
- SANY Heavy Industry Co., Ltd.
- XCMG Construction Machinery Co., Ltd.
- Hitachi Construction Machinery Co., Ltd.
- Nippon Sharyo, Ltd.
- ABI Maschinenfabrik GmbH
- Fayat Group
- Menck GmbH
- Sanimex Oy
- Sunward Intelligent Equipment Co., Ltd.
Développements industriels récents dans Marché des Sondes de Battage
- Octobre 2026 : Xpanner a lancé le X1 Piling R6, un système de battage de pieux entièrement automatisé et guidé par GNSS pour les sites solaires à grande échelle et de stockage d'énergie par batterie, avec un temps de cycle 45 % plus rapide que sa génération précédente.
- Juin 2026 : HD Construction Equipment a lancé une sonde de battage DEVELON de 40 tonnes et livré les deux premières unités à des clients.
- Mars 2026 : Liebherr a livré un engin de battage et de forage LRB 19 à Veit & Company lors du CONEXPO-CON/AGG 2026.
- Janvier 2026 : Junttan a dévoilé l'engin de battage PM5, le dernier modèle de sa série Evolution, avec un mât télescopique et une configuration télécommandée en option.
Périmètre du rapport mondial sur le marché des Sondes de Battage
Le marché des Sondes de Battage est segmenté par type de produit, type de montage, type de pieu, source d'énergie, application et géographie. Par type de produit, le marché est segmenté en marteaux à impact (hydrauliques, diesel), vibrateurs/extracteurs, machines à enfoncement par réaction (silencieux) et autres (soniques, moutons de battage). Par type de montage, le marché est segmenté en engins sur chenilles (engins de battage dédiés), montés sur pelle, suspendus à une grue et autres. Par type de pieu, le marché est segmenté en pieux en acier (palplanches, profilés en H, tubulaires), pieux en béton, pieux en bois et composites et autres. Par source d'énergie, le marché est segmenté en diesel-hydraulique, diesel autonome et électrique et hybride. Par application, le marché est segmenté en infrastructures (ponts, routes, voies ferrées), éolien offshore et travaux maritimes/portuaires, construction commerciale et résidentielle, industrie et énergie (pétrole et gaz, parcs solaires) et autres. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et Mexique), Europe (Allemagne, Royaume-Uni, France, Italie, Espagne, Pays-Bas, Norvège, Russie et reste de l'Europe), Asie-Pacifique (Chine, Inde, Japon, Corée du Sud, Australie, Indonésie, Vietnam et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Chili, Colombie et reste de l'Amérique du Sud) et Moyen-Orient et Afrique (Arabie saoudite, Émirats arabes unis, Qatar, Turquie, Israël, Égypte, Afrique du Sud, Nigéria et reste du Moyen-Orient et de l'Afrique). Les prévisions de marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Marteaux à impact (hydrauliques, diesel) |
| Vibrateurs/extracteurs |
| Machines à enfoncement par réaction (silencieux) |
| Autres (soniques, moutons de battage) |
| Sur chenilles (engins de battage dédiés) |
| Monté sur pelle |
| Suspendu à une grue |
| Autres |
| Pieux en acier (palplanches, profilés en H, tubulaires) |
| Pieux en béton |
| Pieux en bois |
| Composites et autres |
| Diesel-hydraulique |
| Diesel autonome |
| Électrique et hybride |
| Infrastructures (ponts, routes, voies ferrées) |
| Éolien offshore et travaux maritimes/portuaires |
| Construction commerciale et résidentielle |
| Industrie et énergie (pétrole et gaz, parcs solaires) |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Norvège | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Turquie | |
| Israël | |
| Égypte | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Marteaux à impact (hydrauliques, diesel) | |
| Vibrateurs/extracteurs | ||
| Machines à enfoncement par réaction (silencieux) | ||
| Autres (soniques, moutons de battage) | ||
| Par type de montage | Sur chenilles (engins de battage dédiés) | |
| Monté sur pelle | ||
| Suspendu à une grue | ||
| Autres | ||
| Par type de pieu | Pieux en acier (palplanches, profilés en H, tubulaires) | |
| Pieux en béton | ||
| Pieux en bois | ||
| Composites et autres | ||
| Par source d'énergie | Diesel-hydraulique | |
| Diesel autonome | ||
| Électrique et hybride | ||
| Par application | Infrastructures (ponts, routes, voies ferrées) | |
| Éolien offshore et travaux maritimes/portuaires | ||
| Construction commerciale et résidentielle | ||
| Industrie et énergie (pétrole et gaz, parcs solaires) | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Norvège | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Turquie | ||
| Israël | ||
| Égypte | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des sondes de battage d'ici 2032 ?
Le marché des sondes de battage devrait atteindre 2,57 milliards USD d'ici 2032, contre 2,08 milliards USD en 2027. Les prévisions reflètent la demande provenant des infrastructures, du secteur maritime, de l'énergie et des activités de fondation de bâtiments.
Qu'est-ce qui stimule la demande d'équipements de battage de pieux ?
Le renouvellement des ponts, la construction ferroviaire, l'expansion portuaire, la construction urbaine, les projets solaires et les fondations marines soutiennent la demande d'équipements. Leurs besoins en équipements diffèrent selon la conception des pieux, les conditions de chantier, la durée du projet et les exigences d'émissions. Les entrepreneurs évaluent également l'accès, le contrôle d'installation requis, l'alimentation disponible et la disponibilité pratique d'un support de maintenance qualifié lors du choix d'une machine.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les machines à enfoncement par réaction devraient croître à un CAGR de 5,97 % jusqu'en 2032 car elles conviennent aux travaux à faibles vibrations à proximité de structures existantes. Elles sont particulièrement pertinentes là où l'accès est restreint ou où les bâtiments adjacents doivent rester protégés.
Pourquoi les systèmes de battage électriques suscitent-ils de l'intérêt ?
Les équipements électriques et hybrides devraient croître à un CAGR de 9,73 % jusqu'en 2032, les entrepreneurs répondant aux réglementations sur les émissions et aux exigences de chantier zéro émission. Les configurations hybrides offrent une voie là où les entrepreneurs ont encore besoin d'une capacité conventionnelle pour les travaux exigeants.