
顔料中間体市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
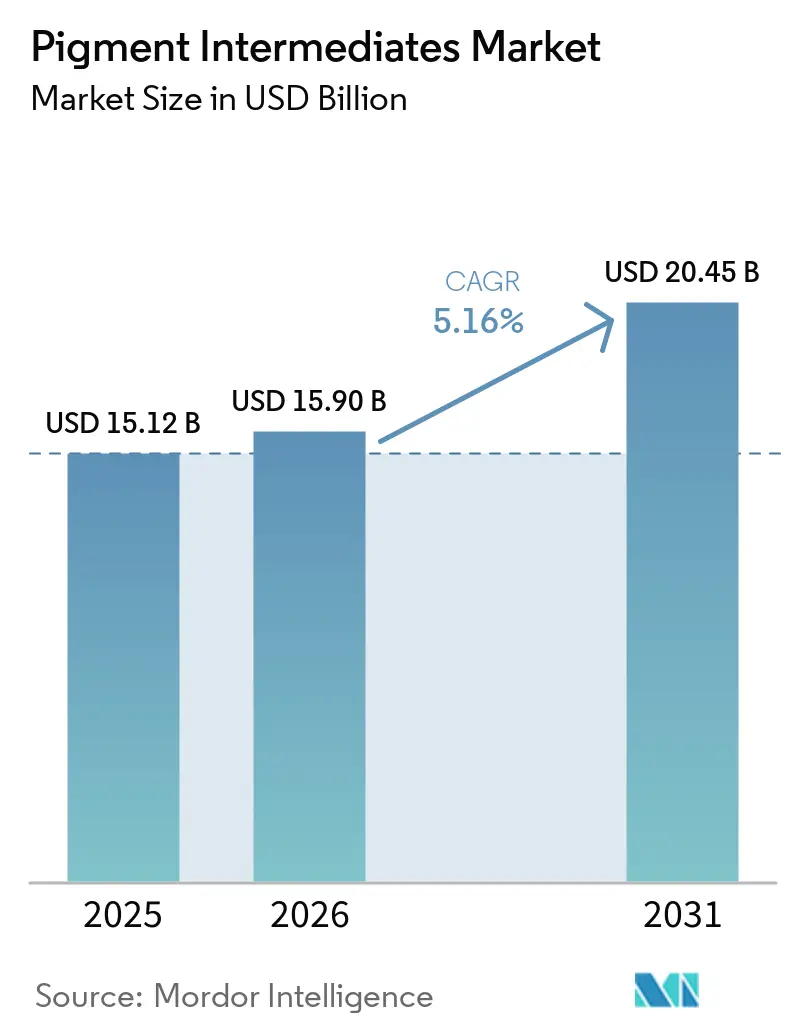
| 市場規模 (2026) | 15.90 十億米ドル |
| 市場規模 (2031) | 20.45 十億米ドル |
| Growth Rate (2026 - 2031) | 5.16 % |
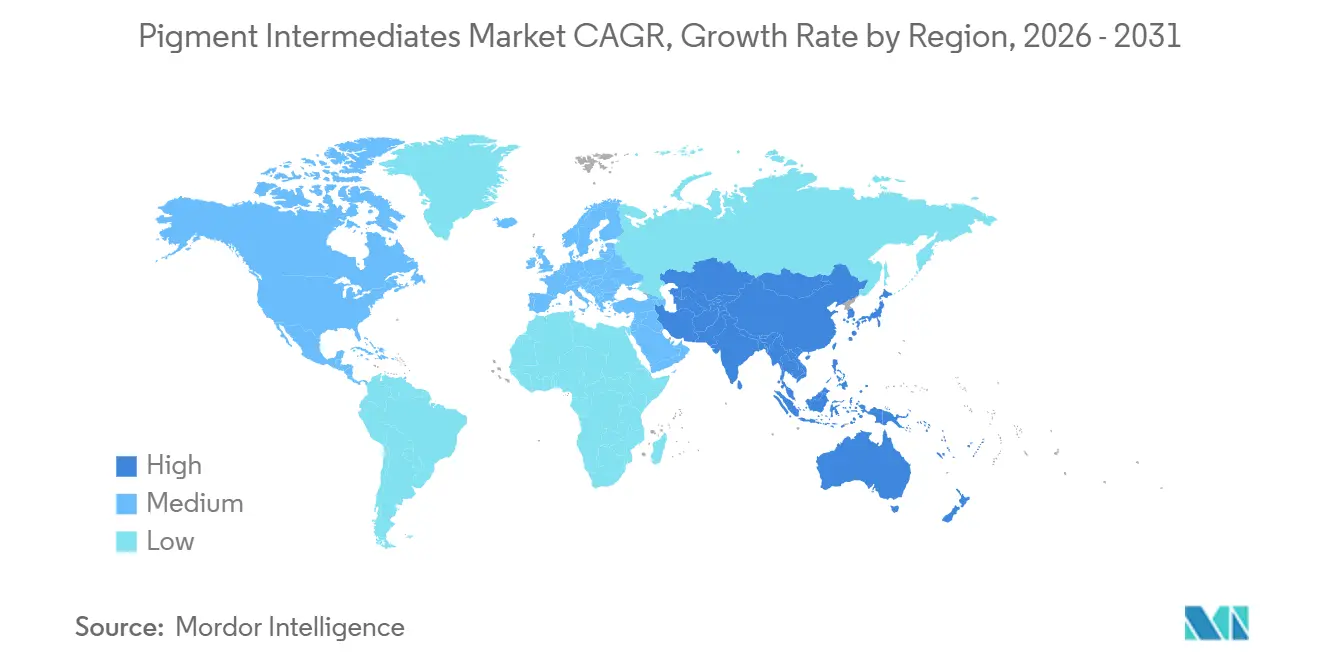
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
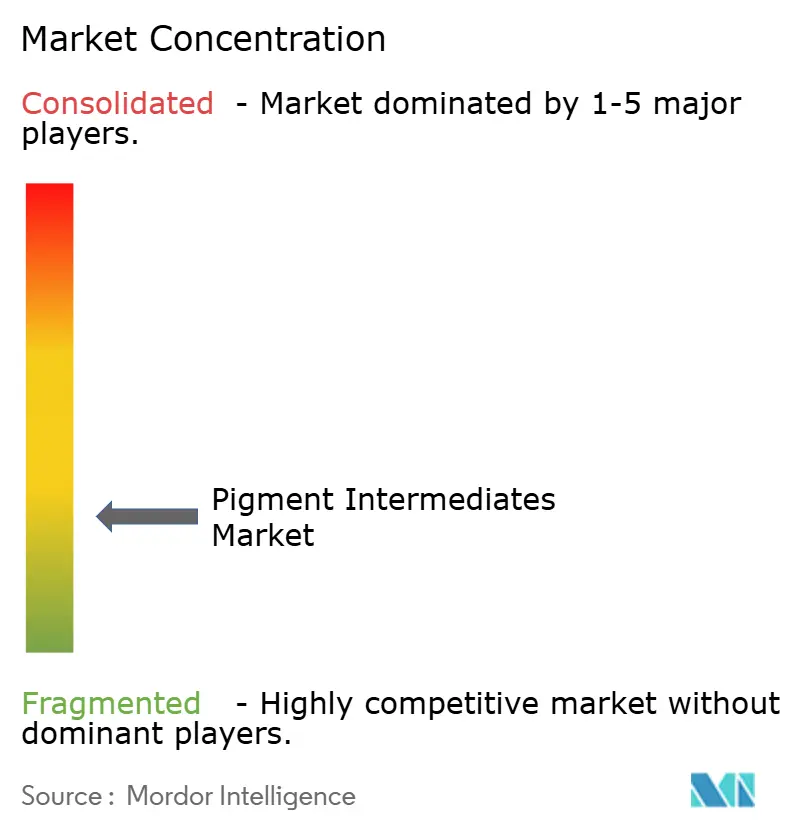
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる顔料中間体市場分析
顔料中間体市場規模は2025年に15.12 ビリオン 米ドルと評価され、2026年の15.90 ビリオン 米ドルから2031年には20.45 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.16%です。顔料中間体市場は、インフラ活動、コティング需要、および自動車部品における高機能プラスチックの幅広い利用によって支えられています。バイヤーは、購入価格だけでなく、耐熱安定性、規制文書、リサイクルポリマーとの適合性に基づいて中間体を評価するようになっています。この変化は顔料中間体市場全体の購買要件を変え、信頼性が高く規制に準拠した原材料の価値を高めています。生産者は、設備能力の増強、サプライチェーンの統合、低排出製品ラインの展開によって対応しています。原料価格の変動と環境規制への対応は、顔料中間体市場全体の利益率と生産量に対する重要な制約要因であり続けています。
主要レポートのポイント
- タイプ別では、有機中間体が2025年の顔料中間体市場シェアの45.73%を占め、2031年にかけてCAGR 5.55%で成長すると予測されています。
- 用途別では、塗料・コーティングが2025年の顔料中間体市場シェアの35.22%を占め、プラスチックは2031年にかけてCAGR 6.02%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の顔料中間体市場シェアの46.26%を占め、2031年にけてCAGR 5.83%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の顔料中間体市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 塗料・コーティング需要の成長 | +1.4% | 世界全体;アジア太平洋および欧州で最も強い | 中期(2~4年) |
| 繊維、プラスチック、紙、印刷インキの拡大 | +1.2% | アジア太平洋中心(中国、インド、ベトナム)、中東・アフリカへの波及 | 中期(2~4年) |
| アジア太平洋の製造・輸出能力の拡大 | +1.0% | アジア太平洋(中国、インド) | 短期(2年以内) |
| 高性能かつ持続可能な着色剤への需要 | +0.8% | 欧州・北米、アジア太平洋への波及 | 長期(4年以上) |
| 顔料中間体と完成顔料生産の統合 | +0.5% | 世界全体;アジア太平洋および欧州に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
塗料・コーティング需要の成長
建設・メンテナンス工事は、建築用および保護用コーティングの需要を引き続き支え、顔料中間体市場における着色剤原料の需要を増加させました。ユーロ圏の建設生産高は2025年4月に2024年4月比で3.0%増加し、改修・インフラ工事におけるコーティング消費を支えました。コーティング配合業者も、厳密に規定された着色剤化学品を必要とする水性、粉体、ハイソリッド系への移行を進めています。この移行により、完成顔料が色彩、耐久性、排出要件を満たすための中間体需要が高まっています。LANXESSは2025年2月に、TÜVラインランド認定のライフサイクル分析に基づき、標準的なBayferroxグレードと比較して製品カーボンフットプリントが35%低い微粉砕黄色酸化鉄顔料を加えてScopeblueポートフォリオを拡充しました[1]LANXESS、「LANXESSがScopeblueポートフォリオを拡充:カーボンフットプリントを削減した新しい微粉砕黄色顔料」、LANXESS、lanxess.com。したがって、コーティング仕様が標準グレードではなく文書化された低排出配合を優先する場合、顔料中間体市場はその恩恵を受けます。
繊維、プラスック、紙、印刷インキの拡大
繊維、プラスチック、紙、印刷インキは、顔料中間体市場において異なる顔料化学品と純度レベルへの需要を生み出しています。フレキシブル包装および硬質食品接触容器には、ポリマー加工中に色彩を維持し、材料文書要件を満たす着色剤が必要です。デジタルインクジェット印刷は、顔料分散液における一貫した粒子特性と高純度原料の必要性を高めています。繊維印刷でも、分散・塗布要件に適した中間体を必要とする水性顔料システムが使用されています。紙用途は、特殊印刷グレードが制御された色品質と低塩分含有量を必要とする分野で引き続き重要です。これらの用途は、製品や加工方法によって仕様が異なる場合でも、顔料中間体市場全体にわたって需要を生み出しています。
アジア太平洋の製造・輸出能力の拡大
アジア太平洋の製造能力は、顔料中間体市場における繊維、包装、プラスチック、コーティング、顔料の地域サプライネットワークを支えています。中国とインドは生産・輸出活動の中心であり続け、産業クラスターにより製造業者は間体生産と下流の顔料加工を連携させることができます。BASFは、湛江バーブントサイトが2025年に完全稼働し、新たな生産能力が2026年の中間体部門の収益成長に貢献すると見込まれると述べました。この投資は、大手サプライヤーがアジアの主要製造拠点の近くに生産資産を引き続き配置していることを示しています。輸出志向の生産は世界のバイヤーへの供給可用性を高めますが、地域の操業・コンプライアンス条件へのエクスポージャーを高める可能性もあります。顔料中間体市場は、アジアの製造規模とそれらのサプライチェーン内の統合度の両方によって形成されています。
高性能かつ持続可能な着色剤への需要
規制および顧客要件が、顔料中間体市場において高性能かつ持続可能な着色剤への需要を移行させています。欧州連合の化学物質の登録・評価・認可・制限(REACH)規制は、欧州市場に流通する化学物質に関するルールを定め、バリューチェーン全体の材料選択に影響を与えています[2]欧州委員会、「REACH規制」、欧州委員会、europa.eu。これらの要件は、登録記録、物質情報、追跡可能な生産プロセスによって裏付けられた中間体の価値を高めています。また、既存の着色剤システムが顧客要件や規制上の期待に合わなくなった場合の再配合を促進しています。Venatorは2025年3月に、変化する規制制限に直面するコーティングおよびプラスチック用途向けに、トリメチロールプロパン(TMP)フリーおよびトリメチロールエタン(TME)フリーのTIOXIDE TR81グレードを発売しました。顔料中間体市場は、サプライヤーがこれらの再配合プログラムに準拠した原料を提供できる場合に機会を得ます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原料および石油化学品の価格変動 | -0.9% | 世界全体;アジア太平洋および欧州で最も深刻 | 短期(2年以内) |
| 環境・安全・廃棄物管理コンプライアンスコスト | -0.7% | 欧州・北米、アジア太平洋へ拡大 | 中期(2~4年) |
| アジアの集中した化学品サプライチェーンへ依存 | -0.5% | 世界的な影響、アジアに集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
原料および石油化学品の価格変動
原料は顔料生産コストの大部分を占めるため、芳香族および金属原料の変動は顔料中間体市場に迅速に影響を与える可能性があります。有機系はベンゼン、アニリン、無水フタル酸などの原料に依存し、フタロシアニン化学品は銅原料にも依存しています。完成顔料の購買契約が原料コストよりもゆっくりと調整される場合、非統合型生産者はコスト圧力を吸収することが困難です。生産者は、複数調達、在庫計画、上流サプライヤーとのより緊密な統合によって対応しています。これらの対策は混乱を軽減できますが、石油化学品や金属コストの急激な変動へのエクスポージャーを排除するものではありません。上流価格が下流販売価格よりも速く上昇する場合、顔料中間体市場は脆弱なままです。
環境・安全・廃棄物管理コンプライアンスコスト
環境・安全・廃棄物管理要件は、顔料中間体市場の企業にとって操業・文書化コストを引き上げます。化学品製造業者は、規制対象用途に対応するため、効果的な排水処理、材料記録、品質管理プロセスを必要とします。欧州連合の化学品規制は、市場に流通する物質とそのリスクを理解・管理することを企業に求めています。統合された処理システムや成熟したコンプライアンスプロセスを持たない企業は、より高い運転資本ニーズと顧客拒否のリスクに直面する可能性があります。これらの要件は、純度、排出量、材料の出所を文書化できる資本力のある生産者を有利にする可能性があります。また、小規模施設が操業・報告要件を満たせない場合、利用可能な供給を制限する可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:有機中間体が市場シェアと成長の両方をリード
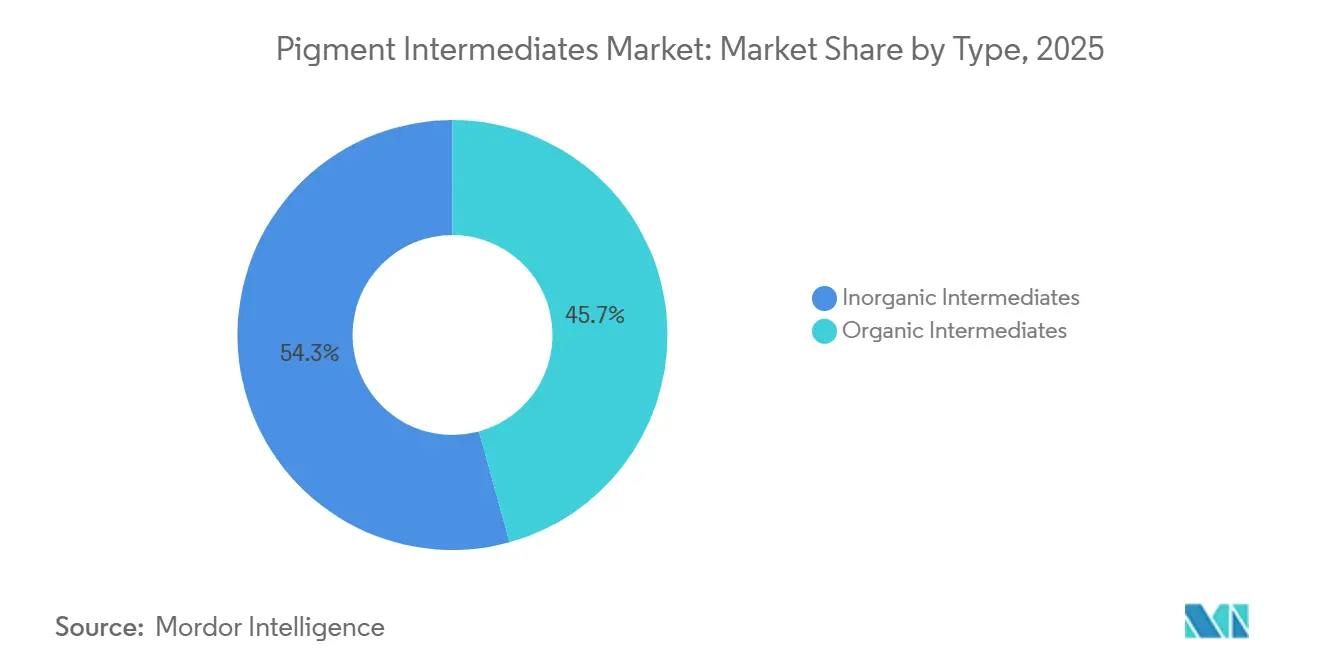
有機中間体は2025年の需要の45.73%を占めました。その用途は、包装インキ、自動車用コーティング、プラスチック、その他の着色剤用途に対応するアゾ、フタロシアニン、キナクリドン、ベンズイミダゾロン化学品に及びます。幅広いエンドユース基盤が需要を支えており、各化学品が異なる色彩、耐久性、加工要件を満たすことができます。鉛クロメートおよびカドミウム系ステムへの規制も、欧州連合の化学品規制の下で関連用途における有機代替品の代替機会を支えています。有機中間体は、プラスチック、デジタル印刷インキ、自動車用途に支えられ、2031年にかけてCAGR 5.55%で成長すると予測されています。この成長は、新規需要と、より高い性能・コンプライアンス要件を満たす着色剤システムの必要性の両方を反映しています。
DIC CORPORATIONは、子会社のSun Chemicalを通じて、2025年11月にルートヴィヒスハーフェン施設でペリレン顔料の生産能力を拡大し、完成品と中間体を合わせて最大200メートルトンを追加しました。この投資は、コーティング、プラスチック、自動車用途の世界的な顧客が使用する高性能顔料の供給継続性を支えています。また、性能要件が厳しい有機顔料化学品への生産者の継続的な注目を示しています。無機中間体は、酸化鉄、二酸化チタン、酸化クロム顔料を使用する建設資材およびインフラ用途において引き続き重要な役割を果たしています。LANXESSは2026年8月に、クレーフェルト・ウールディンゲンの酸化鉄顔料工場のスプレードライヤーを続水素操業に転換し、そのプロセスで天然ガスを代替しました。同社は、この転換により二酸化炭素排出量が年間6,000メートルトン削減されたと述べており、無機顔料生産における排出要件への生産者の対応を示しています。


用途別:塗料・コーティングが規模を提供し、プラスチックが加速
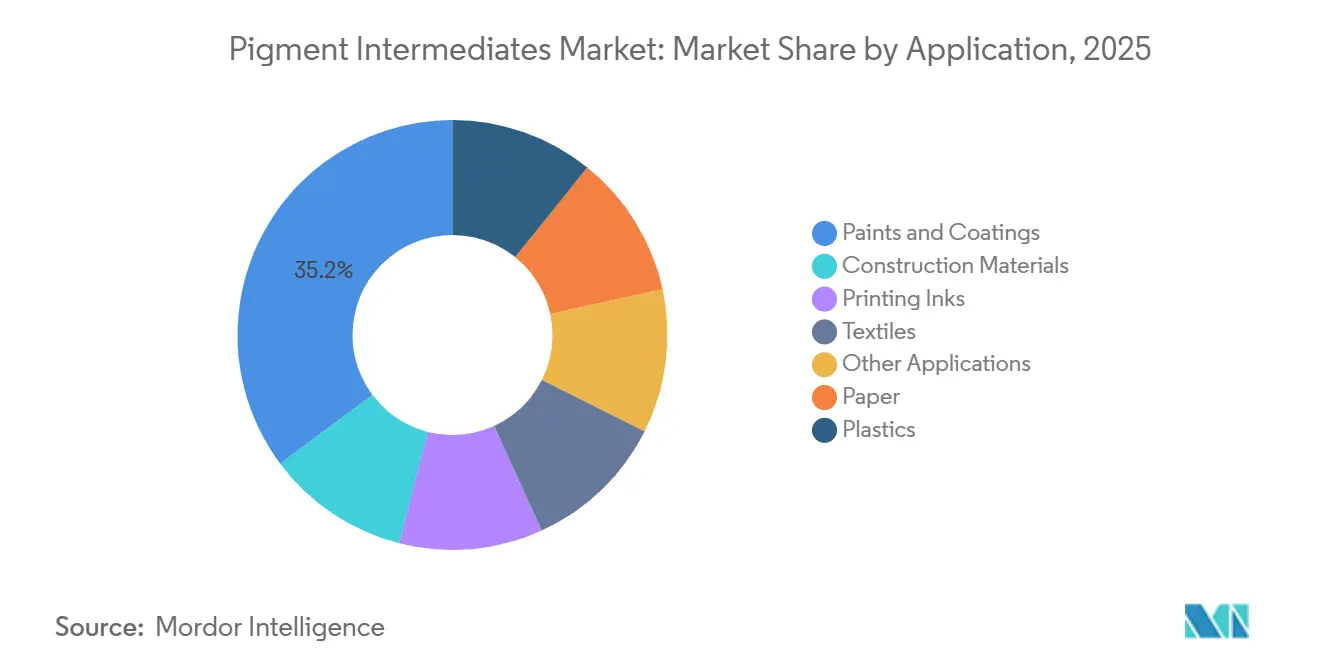
塗料・コーティングは2025年の顔料中間体市場規模の35.22%を占め、建築用、工業用、船舶用、自動車用コーティングの需要に支えられています。欧州の建設活動は関連する需要シグナルを提供しており、ユーロ圏の建設生産高は2025年4月に前年同期比3.0%増加しました。インフラ工事とメンテナンスサイクルは保護コーティングを必要とし、補修塗装は自動車用コーティング消費を支えています。この用途には、厳しい配合要件に適合した中間体を必要とする水性、粉体、ハイソリッド系への移行が含まれます。印刷インキも、デジタル印刷が包装・繊維用途で発展するにつれて、制御された顔料特性を必要としています。繊維用途は、水性システム内で機能しなければならない顔料分散液と再配合された化学品を使用しています。
プラスチックは2031年にかけてCAGR 6.02%で成長すると予測されており、顔料中間体産業において最も成長の速い用途となっています。フレキシブル包装、硬質食品接触容器、電気自動車の内装部品が、熱安定性が高く規制に準拠した着色剤への需要を支えています。関連する顔料中間体市場規模は、マスターバッチ生産者がポリマー加工温度に耐え、色彩の一貫性を維持できる原料を必要とする場所で成長します。コンプライアンス記録は、食品接触用途やリサイクルポリマーストリームに使用されるグレードにとって特に重要です。建設資材、紙、その他の用途は、地域の建設活動と印刷ニーズに関連した無機・特殊中間体へのさらなる需要を提供しています。用途の組み合わせはサプライヤーに複数の成長経路を与えますが、各経路はそのエンドユースに適した化学品、文書化、プロセス管理を必要とします。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋は2025年の顔料中間体市場規模の46.26%を占め、2031年にかけてCAGR 5.83%で成長すると予測されています。同地域は、中間体生産、完成顔料加工、繊維、包装、プラスチック、コーティングの大規模な下流基盤を組み合わせています。中国、インド、ベトナム、韓国は、これらの連携した製造ネットワークの重要な部分を担っています。BASFの完全稼働した湛江バーブントサイトは同地域の生産ンフラに加わり、2026年の同社の中間体部門の収益成長を支えると期待されていました。地域の成長は、生産規模と地域・輸出志向の下流製造業者からの需要の両方を反映しています。
顔料中間体市場におけるアジア太平洋の地位は、同地域の調達条件を他地域の顧客にとっても重要なものにしています。統合された操業は中間体生産と顔料製造を連携させることができ、供給調整を改善し外部購買への依存を低減できます。Sudarshan Chemical Industries Limitedは2025年3月にHeubach Groupの世界的な顔料事業の買収を完了し、19の製造拠点にわたる事業を持つ統合組織を創設しました。環境管理と品質認証要件は、適切なコンプライアンス能力を持つ大規模生産者をさらに有利にする可能性があります。
北米と欧州は、バイヤーが低移行性、文書化、規制準拠の顔料原料にプレミアムを置くため、引き続き重要です。米国地質調査所は、合成酸化鉄顔料の米国輸出が2024年から2025年にかけて23%増加したと報告しました。この活動は、関連する国内・輸出用途における合成酸化鉄顔料への継続的な需要を反映しています。南米と中東・アフリカは、建設・インフラ活動に関連した追加需要を提供しています。文書化と物質コンプライアンス要件を満たす生産者は、それらの要件が購買決定の一部を形成する欧州のバイヤーに対応するのに有利な立場に立てます。したがって、顔料中間体市場は、アジア太平洋の大量生産と成熟地域の特殊要件を組み合わせています。

競合状況
顔料中間体市場は高度に断片化されており、上位5社にはBASF、DIC CORPORATION、Sudarshan Chemical Industries Limited、LANXESS、Huntsman International LLCが含まれます。Sudarshan Chemical Industries Limitedは、1億2,750万ユーロ(約1億3,800万米ドル)でHeubachの買収を完了し、19拠点にわたる事業を持つより大きな世界的顔料組織を創設しました。統合された企業は、Sudarshan Chemical Industries Limited、Heubach Group、および旧CLARIANTの顔料事業を統合しています。この動きは、顔料中間体市場における規模、製造リーチ、供給調整の重要性を高めました。
DIC CORPORATIONは2026年度にDIC Vision 2030のフェーズ2を開始し、2030年までに900億円の戦略的投資サイクルを特定しました。その計画には、顔料を含むカラー・ディスプレイ事業内の構造改革とサプライチェーン対策が含まれています。LANXESSは2025年に、標準的なBayferroxグレードと比較して製品カーボンフットプリントが35%低い黄色酸化鉄顔料でScopeblueポートフォリオを拡充しました。これらの動きは、投資、製品文書化、操業統合によって顔料中間体市場がどのように形成されているかを示しています。
競争力は、サプライヤーが規制対象エンドユースに対して材料トレーサビリティ、化学情報、一貫した供給を提供できるかどうかにも依存しています。欧州連合の化学品規制は、化学物質とそのリスクを管理する責任を定義するため、引き続き重要です。確立されたコンプライアンスシステムを持つ生産者は、文書化・再配合要件に直面する顧客をより良く支援できます。小規模サプライヤーは、特化した化学品、頼性の高い品質、的を絞った規制登録を提供する場合に引き続き競争力を持てます。したがって、顔料中間体市場は、限られたグループが世界供給の圧倒的なシェアを支配しているという主張を支持することなく、規模と特化した能力の両方を評価します。
顔料中間体産業リーダー
BASF
DIC CORPORATION
Sudarshan Chemical Industries Limited
LANXESS
Huntsman International LLC
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Vipul Organicsは、グジャラート州サヤカの新施設で商業生産を開始しました。同施設は年間3,600メートルトン超の顔料生産能力を持つよう設計されており、同社の顔料製造基盤を強化し、有機顔料生産に使用される顔料中間体への需要を支えています。
- 2025年11月:DIC CORPORATIONは、子会社のSun Chemicalを通じて、ドイツのルートヴィヒスハーフェン施設を拡張し、ペリレン顔料と中間体を最大200メートルトン追加しました。この拡張は、コーティング、プラスチック、自動車製品における高性能カラー用途向けの特殊顔料中間体の供給を強化しています。


世界の顔料中間体市場レポートの範囲
顔料中間体は、顔料の生産において前駆体材料として使用される化学化合物です。これらは、所望の色彩、安定性、性能特性を持つ顔料を開発するための化学的基盤を提供します。
顔料中間体市場は、タイプ別、用途別、地域別に区分されています。タイプ別では、市場は有機中間体と無機中間体に区分されています。用途別では、市場は塗料・コーティング、建設資材、印刷インキ、繊維、紙、プラスチック、その他の用途に区分されています。レポートはまた、主要地域の15カ国における顔料中間体の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で行われています。
| 有機中間体 |
| 無機中間体 |
| 塗料・コーティング |
| 建設資材 |
| 印刷インキ |
| 繊維 |
| 紙 |
| プラスチック |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | 有機中間体 | |
| 無機中間体 | ||
| 用途別 | 塗料・コーティング | |
| 建設資材 | ||
| 印刷インキ | ||
| 繊維 | ||
| 紙 | ||
| プラスチック | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
顔料中間体市場の規模はどのくらいですか?
顔料中間体市場は2026年に15.90 ビリオン 米ドルであり、2031年までに20.45 ビリオン 米ドルに達すると予測されています。
顔料中間体の需要を牽引しているものは何ですか?
コーティング、プラスチック、デジタル印刷、および規制に準拠した着色剤システムへの高まる需要が、主要なエンドユース全体の需要を支えています。
2025年に市場シェアをリードしたタイプはどれですか?
有機中間体が2025年の市場シェアの45.73%を占めました。
2031年にかけて最も速く成長すると予測される用途はどれですか?
プラスチックは、包装および電気自動車用途に支えられ、2031年にかけてCAGR 6.02%で成長すると予測されています。
最終更新日:



