
Tamaño y participación del mercado de intermedios de pigmentos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 15.90 Mil millones de dólares |
| Tamaño del Mercado (2031) | 20.45 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.16 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del mercado de intermedios de pigmentos por Mordor Intelligence
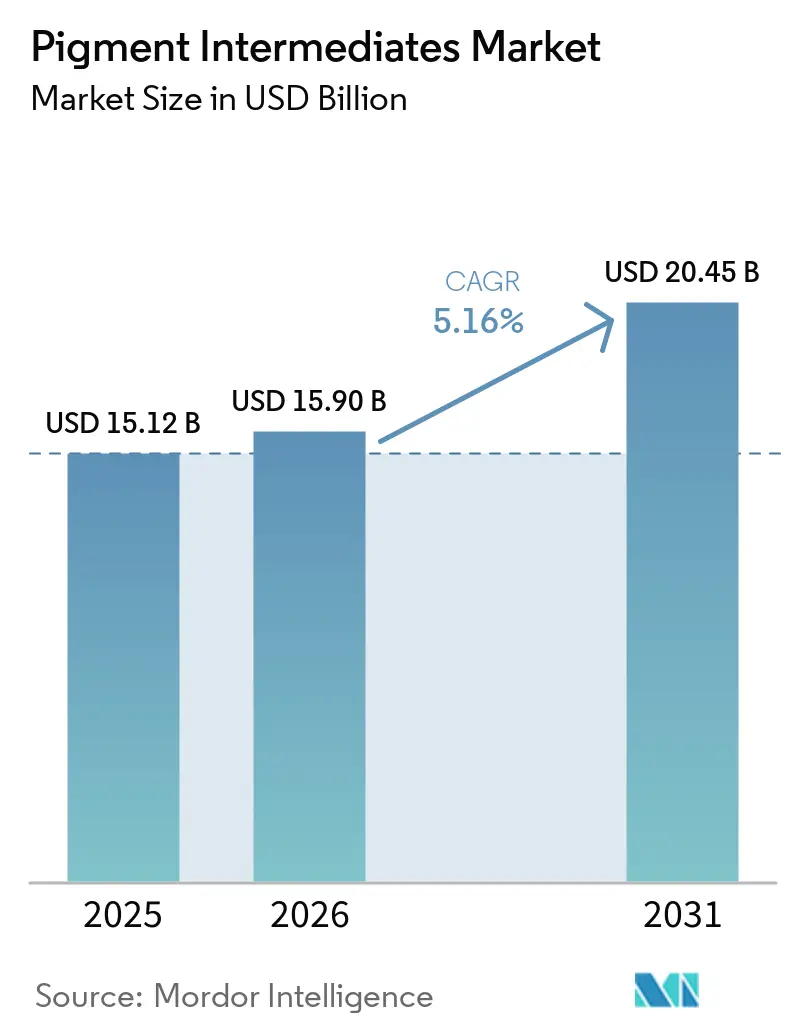
El tamaño del mercado de intermedios de pigmentos fue valorado en 15,12 mil millones de USD en 2025 y se estima que crecerá desde 15,90 mil millones de USD en 2026 hasta alcanzar los 20,45 mil millones de USD en 2031, a una CAGR del 5,16% durante el período de pronóstico (2026-2031). El mercado de intermedios de pigmentos está respaldado por la actividad de infraestructura, la demanda de recubrimientos y el uso más amplio de plásticos de ingeniería en componentes automotrices. Los compradores evalúan cada vez más los intermedios en función de la estabilidad térmica, la documentación regulatoria y la compatibilidad con polímeros reciclados, en lugar de basarse únicamente en el precio de compra. Esto modifica los requisitos de adquisición en el mercado de intermedios de pigmentos y otorga mayor valor a los insumos confiables y conformes. Los productores están respondiendo mediante ampliaciones de capacidad, integración de la cadena de suministro y líneas de productos con menores emisiones. La exposición a materias primas y el cumplimiento ambiental siguen siendo límites importantes para los márgenes y la producción en el mercado de intermedios de pigmentos.
Conclusiones clave del informe
- Por tipo, los intermedios orgánicos representaron el 45,73% de la participación del mercado de intermedios de pigmentos en 2025 y se proyecta que avancen a una CAGR del 5,55% hasta 2031.
- Por aplicación, pinturas y recubrimientos representaron el 35,22% de la participación del mercado de intermedios de pigmentos en 2025, mientras que se proyecta que los plásticos avancen a una CAGR del 6,02% hasta 2031.
- Por geografía, Asia-Pacífico representó el 46,26% de la participación del mercado de intermedios de pigmentos en 2025 y se proyecta que avance a una CAGR del 5,83% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado global de intermedios de pigmentos
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Crecimiento en la demanda de pinturas y recubrimientos | +1.4% | Global; más fuerte en APAC y Europa | Mediano plazo (2-4 años) |
| Expansión de textiles, plásticos, papel y tintas de impresión | +1.2% | Núcleo de APAC (China, India, Vietnam), extensión a MEA | Mediano plazo (2-4 años) |
| Expansión de la capacidad de fabricación y exportación en Asia-Pacífico | +1.0% | Asia-Pacífico (China, India) | Corto plazo (≤ 2 años) |
| Demanda de colorantes de alto rendimiento y sostenibles | +0.8% | Europa y América del Norte, con extensión a APAC | Largo plazo (≥ 4 años) |
| Integración de la producción de intermedios de pigmentos y pigmentos terminados | +0.5% | Global; concentrado en APAC y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en la demanda de pinturas y recubrimientos
La actividad de construcción y mantenimiento continuó respaldando la demanda de recubrimientos arquitectónicos y protectores, lo que incrementó la demanda de insumos colorantes en el mercado de intermedios de pigmentos. La producción de construcción en la zona euro aumentó un 3,0% en abril de 2025 respecto a abril de 2024, lo que apoyó el consumo de recubrimientos en obras de renovación e infraestructura. Los formuladores de recubrimientos también están migrando hacia sistemas a base de agua, en polvo y de alto contenido de sólidos que requieren químicas de colorantes con especificaciones precisas. Este cambio incrementa la demanda de intermedios que ayudan a los pigmentos terminados a cumplir con los requisitos de color, durabilidad y emisiones. LANXESS amplió su cartera Scopeblue en febrero de 2025 con pigmentos de óxido de hierro amarillo micronizados que presentaban una huella de carbono del producto un 35% inferior a los grados estándar Bayferrox, según un análisis de ciclo de vida certificado por TÜV Rheinland[1]LANXESS, "LANXESS amplía la cartera Scopeblue: nuevos pigmentos amarillos micronizados con huella de carbono reducida," LANXESS, lanxess.com. El mercado de intermedios de pigmentos se beneficia, por tanto, cuando las especificaciones de recubrimientos favorecen formulaciones con emisiones documentadas más bajas en lugar de grados estándar.
Expansión de textiles, plásticos, papel y tintas de impresión
Los textiles, plásticos, papel y tintas de impresión generan demanda de diferentes químicas de pigmentos y niveles de pureza dentro del mercado de intermedios de pigmentos. Los envases flexibles y los contenedores rígidos para contacto con alimentos requieren colorantes que mantengan el color durante el procesamiento de polímeros y cumplan con los requisitos de documentación de materiales. La impresión digital por inyección de tinta incrementa la necesidad de propiedades de partículas consistentes e insumos de alta pureza en las dispersiones de pigmentos. La impresión textil también utiliza sistemas de pigmentos acuosos que requieren intermedios adecuados para los requisitos de dispersión y aplicación. Las aplicaciones en papel siguen siendo relevantes donde los grados de impresión especializados requieren calidad de color controlada y bajo contenido de sales. Estos usos generan demanda en el mercado de intermedios de pigmentos, incluso cuando las especificaciones difieren según el producto y el método de procesamiento.
Expansión de la capacidad de fabricación y exportación en Asia-Pacífico
La capacidad de fabricación de Asia-Pacífico respalda las redes de suministro regionales para textiles, envases, plásticos, recubrimientos y pigmentos en el mercado de intermedios de pigmentos. China e India siguen siendo centrales en la actividad de producción y exportación, mientras que los clústeres industriales permiten a los fabricantes conectar la producción de intermedios con el procesamiento de pigmentos aguas abajo. BASF declaró que su planta Verbund de Zhanjiang entró en plena operación en 2025 y que se esperaba que la nueva capacidad contribuyera al crecimiento de las ganancias en su división de Intermedios durante 2026. Esta inversión demuestra que los grandes proveedores continúan ubicando activos de producción cerca de las principales bases de fabricación asiáticas. La producción orientada a la exportación fortalece la disponibilidad de suministro para los compradores globales, pero puede aumentar la exposición a las condiciones operativas y de cumplimiento regionales. El mercado de intermedios de pigmentos está, en consecuencia, moldeado tanto por la escala de la fabricación asiática como por el grado de integración dentro de esas cadenas de suministro.
Demanda de colorantes de alto rendimiento y sostenibles
Los requisitos regulatorios y de los clientes están desplazando la demanda hacia colorantes de alto rendimiento y sostenibles en el mercado de intermedios de pigmentos. El marco de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) de la Unión Europea establece normas para las sustancias químicas comercializadas en el mercado europeo e influye en la selección de materiales a lo largo de la cadena de valor[2]Comisión Europea, "Reglamento REACH," Comisión Europea, europa.eu. Estos requisitos incrementan el valor de los intermedios respaldados por registros de inscripción, información sobre sustancias y procesos de producción trazables. También fomentan la reformulación cuando los sistemas de colorantes establecidos ya no se ajustan a los requisitos de los clientes o a las expectativas regulatorias. Venator lanzó su grado TIOXIDE TR81 libre de trimetilolpropano (TMP) y libre de trimetiloletan (TME) en marzo de 2025 para aplicaciones de recubrimientos y plásticos que enfrentan restricciones cambiantes. El mercado de intermedios de pigmentos obtiene oportunidades donde los proveedores pueden proporcionar insumos conformes para estos programas de reformulación.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad de precios de materias primas y petroquímicos | -0.9% | Global; más aguda en APAC y Europa | Corto plazo (≤ 2 años) |
| Costos de cumplimiento ambiental, de seguridad y de gestión de residuos | -0.7% | Europa y América del Norte, con expansión a APAC | Mediano plazo (2-4 años) |
| Dependencia de cadenas de suministro químicas asiáticas concentradas | -0.5% | Impacto global, concentrado en Asia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de precios de materias primas y petroquímicos
Las materias primas representan una gran parte del costo de producción de pigmentos, por lo que los cambios en los insumos aromáticos y metálicos pueden afectar rápidamente al mercado de intermedios de pigmentos. Los sistemas orgánicos dependen de materias primas como benceno, anilina y anhídrido ftálico, mientras que las químicas de ftalocianina también dependen de insumos de cobre. La presión de costos es difícil de absorber para los productores no integrados cuando los contratos de compra de pigmentos terminados se ajustan más lentamente que los costos de materias primas. Los productores responden mediante compras de múltiples fuentes, planificación de inventarios y una mayor integración con los proveedores aguas arriba. Estas acciones pueden reducir las interrupciones, pero no eliminan la exposición a cambios bruscos en los costos petroquímicos o metálicos. El mercado de intermedios de pigmentos sigue siendo vulnerable cuando los precios aguas arriba aumentan más rápido que los precios de venta aguas abajo.
Costos de cumplimiento ambiental, de seguridad y de gestión de residuos
Los requisitos ambientales, de seguridad y de gestión de residuos elevan los costos operativos y de documentación para las empresas del mercado de intermedios de pigmentos. Los fabricantes de productos químicos necesitan sistemas eficaces de tratamiento de aguas residuales, registros de materiales y procesos de control de calidad para atender aplicaciones reguladas. El marco de sustancias químicas de la Unión Europea exige a las empresas que comprendan y gestionen los riesgos derivados de las sustancias comercializadas en el mercado. Las empresas sin sistemas de tratamiento integrados o procesos de cumplimiento maduros pueden enfrentar mayores necesidades de capital de trabajo y mayores riesgos de rechazo por parte de los clientes. Estos requisitos pueden favorecer a los productores con mayor capitalización que pueden documentar pureza, emisiones y procedencia de materiales. También pueden limitar el suministro disponible cuando las instalaciones más pequeñas no pueden cumplir con las expectativas operativas o de reporte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo: los intermedios orgánicos lideran tanto la participación de mercado como el crecimiento
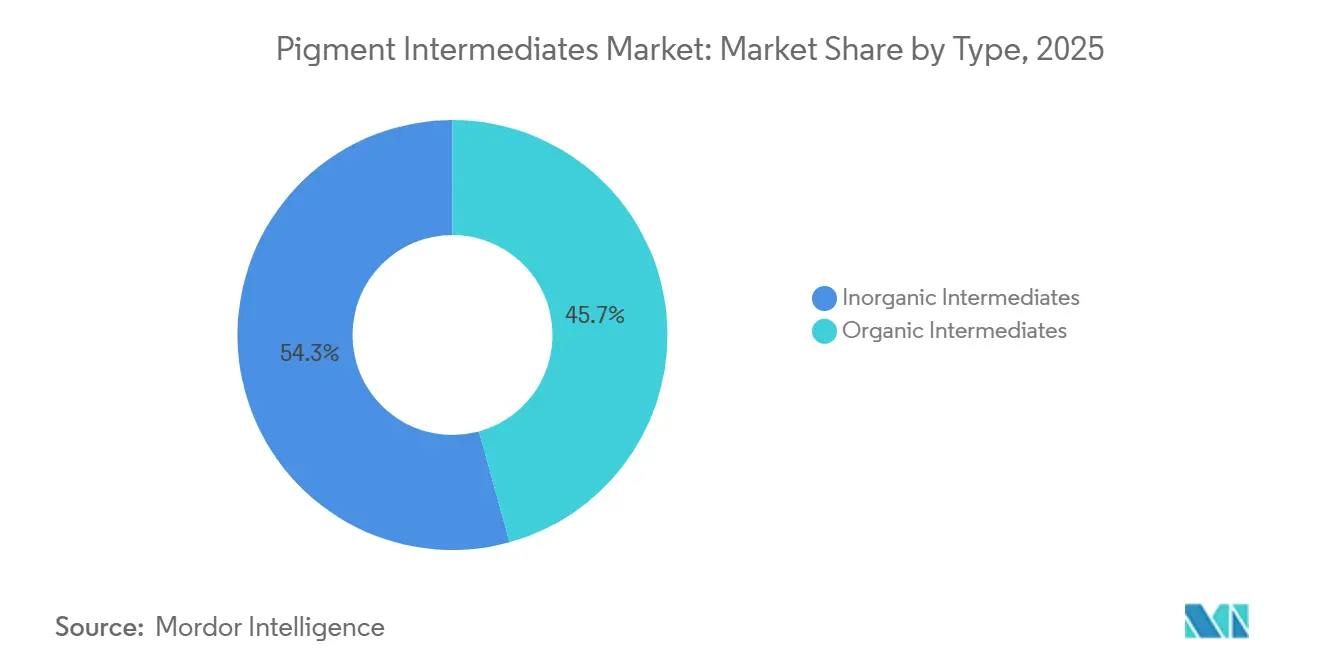
Los intermedios orgánicos representaron el 45,73% de la demanda en 2025. Su uso abarca las químicas azo, ftalocianina, quinacridona y benzimidazolona, que sirven a tintas de envases, recubrimientos automotrices, plásticos y otras aplicaciones de colorantes. La amplia base de usos finales respalda la demanda porque cada química puede satisfacer diferentes requisitos de color, durabilidad y procesamiento. Las restricciones sobre los sistemas basados en cromato de plomo y cadmio también respaldan oportunidades de sustitución por alternativas orgánicas en aplicaciones relevantes bajo el marco de sustancias químicas de la Unión Europea. Se proyecta que los intermedios orgánicos avancen a una CAGR del 5,55% hasta 2031, respaldados por plásticos, tintas de impresión digital y aplicaciones automotrices. Este crecimiento refleja tanto la nueva demanda como la necesidad de sistemas de colorantes que cumplan con requisitos más exigentes de rendimiento y conformidad.
DIC CORPORATION, a través de su subsidiaria Sun Chemical, amplió la capacidad de pigmentos de perileno en su instalación de Ludwigshafen en noviembre de 2025, añadiendo hasta 200 toneladas métricas de productos terminados e intermedios. La inversión respalda la continuidad del suministro de pigmentos de alto rendimiento utilizados por clientes globales en recubrimientos, plásticos y aplicaciones automotrices. También indica la continua atención de los productores a las químicas de pigmentos orgánicos donde los requisitos de rendimiento son exigentes. Los intermedios inorgánicos conservan un papel importante en los materiales de construcción y las aplicaciones de infraestructura que utilizan pigmentos de óxido de hierro, dióxido de titanio y óxido de cromo. LANXESS convirtió un secador por aspersión en su planta de pigmentos de óxido de hierro de Krefeld-Uerdingen a operación continua con hidrógeno en agosto de 2026, reemplazando el gas natural en ese proceso. La empresa declaró que la conversión redujo las emisiones de dióxido de carbono en 6.000 toneladas métricas por año, mostrando cómo los productores están abordando las expectativas de emisiones en la producción de pigmentos inorgánicos.


Por aplicación: pinturas y recubrimientos proporcionan escala mientras los plásticos se aceleran
Pinturas y recubrimientos representaron el 35,22% del tamaño del mercado de intermedios de pigmentos en 2025, respaldados por necesidades de recubrimientos arquitectónicos, industriales, marinos y automotrices. La actividad de construcción europea proporcionó una señal de demanda relevante, con la producción de construcción de la zona euro aumentando un 3,0% interanual en abril de 2025. Los trabajos de infraestructura y los ciclos de mantenimiento requieren recubrimientos protectores, mientras que el repintado respalda el consumo de recubrimientos automotrices. La aplicación incluye una transición hacia sistemas a base de agua, en polvo y de alto contenido de sólidos que requieren intermedios adaptados a exigentes requisitos de formulación. Las tintas de impresión también requieren propiedades de pigmentos controladas a medida que la impresión digital se desarrolla en usos de envases y textiles. Las aplicaciones textiles utilizan dispersiones de pigmentos y químicas reformuladas que deben funcionar dentro de sistemas acuosos.
Se proyecta que los plásticos avancen a una CAGR del 6,02% hasta 2031, convirtiéndolos en la aplicación de más rápido crecimiento en la industria de intermedios de pigmentos. Los envases flexibles, los contenedores rígidos para contacto con alimentos y los componentes interiores de vehículos eléctricos respaldan la demanda de colorantes térmicamente estables y conformes. El tamaño relevante del mercado de intermedios de pigmentos crece donde los productores de masterbatch necesitan insumos que puedan soportar las temperaturas de procesamiento de polímeros y mantener la consistencia del color. Los registros de conformidad son especialmente importantes para los grados utilizados en aplicaciones de contacto con alimentos o en corrientes de polímeros reciclados. Los materiales de construcción, el papel y otras aplicaciones proporcionan demanda adicional de intermedios inorgánicos y especializados vinculados a la actividad de construcción regional y las necesidades de impresión. La combinación de aplicaciones ofrece a los proveedores varias vías de crecimiento, pero cada vía requiere química, documentación y controles de proceso adecuados para su uso final.
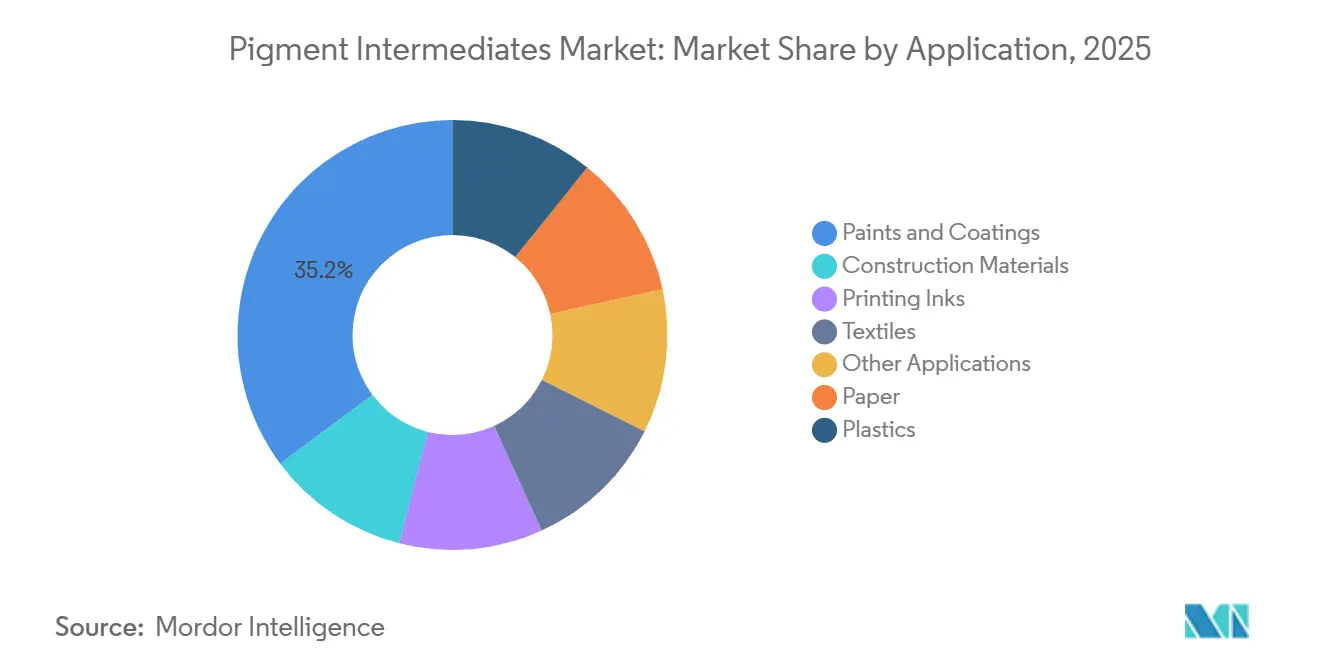
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
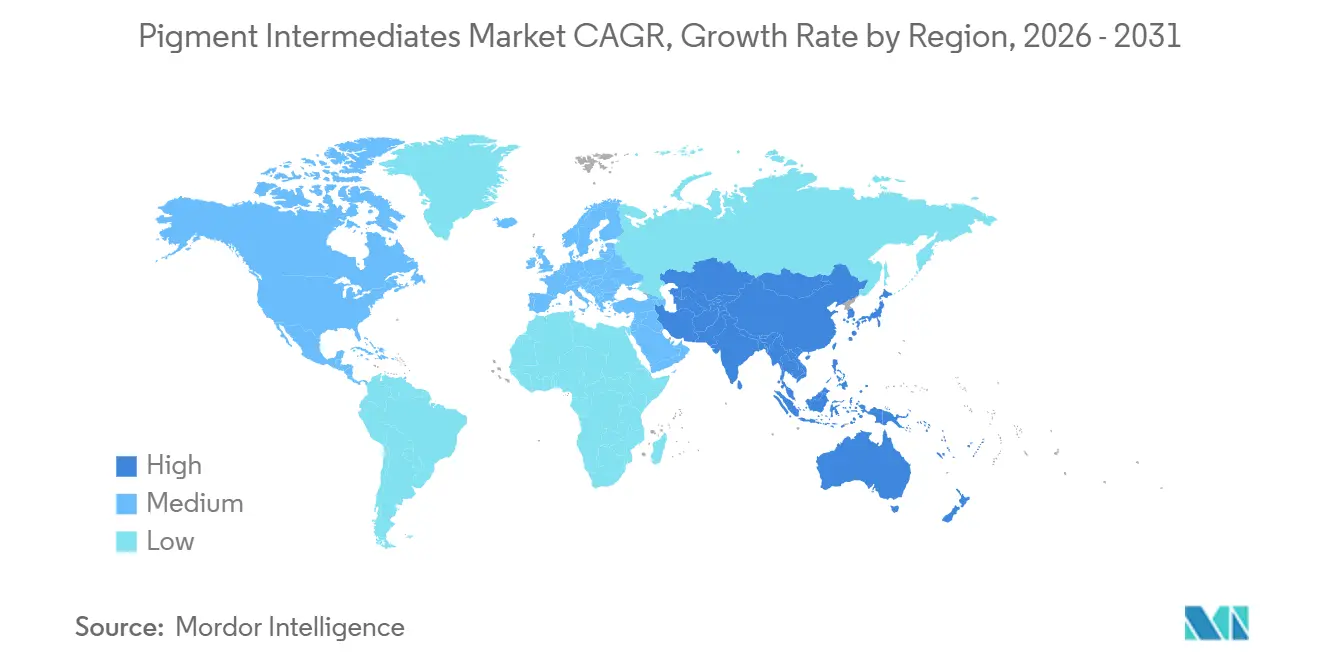
Asia-Pacífico representó el 46,26% del tamaño del mercado de intermedios de pigmentos en 2025 y se proyecta que avance a una CAGR del 5,83% hasta 2031. La región combina producción de intermedios, procesamiento de pigmentos terminados y grandes bases aguas abajo para textiles, envases, plásticos y recubrimientos. China, India, Vietnam y Corea del Sur son partes importantes de estas redes de fabricación interconectadas. La planta Verbund de Zhanjiang de BASF, en plena operación, añade a la infraestructura de producción de la región y se esperaba que respaldara el crecimiento de las ganancias en la división de Intermedios de la empresa durante 2026. El crecimiento regional refleja la escala de producción así como la demanda de los fabricantes aguas abajo locales y orientados a la exportación.
La posición de Asia-Pacífico en el mercado de intermedios de pigmentos también hace que las condiciones de abastecimiento en la región sean importantes para los clientes en otras partes. Las operaciones integradas pueden conectar la producción de intermedios con la fabricación de pigmentos, lo que puede mejorar la coordinación del suministro y reducir la dependencia de compras externas. Sudarshan Chemical Industries Limited completó la adquisición del negocio global de pigmentos de Heubach Group en marzo de 2025, creando una organización combinada con operaciones en 19 plantas de fabricación. Los controles ambientales y los requisitos de certificación de calidad pueden favorecer aún más a los grandes productores con capacidades de cumplimiento adecuadas.
América del Norte y Europa siguen siendo importantes porque los compradores otorgan una prima a los insumos de pigmentos con baja migración, documentados y conformes. El Servicio Geológico de los Estados Unidos informó que las exportaciones estadounidenses de pigmentos de óxido de hierro sintético aumentaron un 23% de 2024 a 2025. Esta actividad refleja la demanda continua de pigmentos de óxido de hierro sintético en usos domésticos y de exportación relevantes. América del Sur y Oriente Medio y África ofrecen demanda adicional vinculada a la actividad de construcción e infraestructura. Los productores que cumplen con los requisitos de documentación y conformidad de sustancias pueden estar bien posicionados para atender a los compradores europeos, donde esos requisitos forman parte de las decisiones de compra. El mercado de intermedios de pigmentos, por tanto, combina producción de alto volumen en Asia-Pacífico con requisitos especializados en regiones maduras.

Panorama competitivo
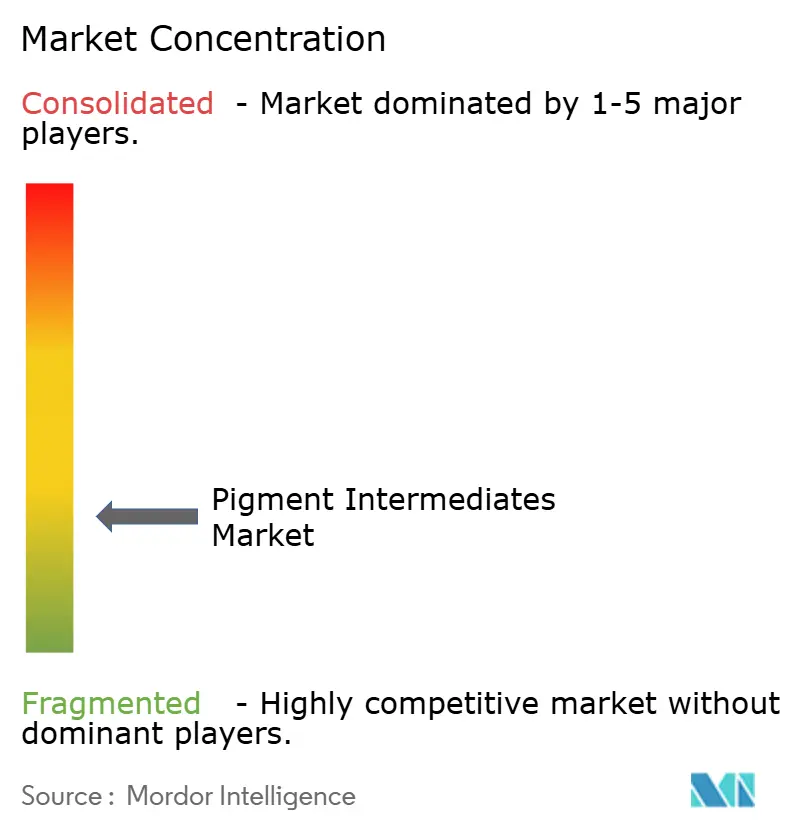
El mercado de intermedios de pigmentos está muy fragmentado, con los cinco principales actores que incluyen BASF, DIC CORPORATION, Sudarshan Chemical Industries Limited, LANXESS y Huntsman International LLC. Sudarshan Chemical Industries Limited completó su adquisición de Heubach por 127,5 millones de EUR (aproximadamente 138 millones de USD), creando una organización global de pigmentos más grande con operaciones en 19 plantas. La empresa combinada reúne a Sudarshan Chemical Industries Limited, Heubach Group y el antiguo negocio de pigmentos de CLARIANT. Este movimiento aumentó la importancia de la escala, el alcance de fabricación y la coordinación del suministro en el mercado de intermedios de pigmentos.
DIC CORPORATION inició la Fase 2 de DIC Vision 2030 en el ejercicio fiscal 2026 e identificó un ciclo de inversión estratégica de 90 mil millones de JPY hasta 2030. Su plan incluye reformas estructurales y medidas en la cadena de suministro dentro de su negocio de Color y Pantallas, que incluye pigmentos. LANXESS amplió su cartera Scopeblue en 2025 con pigmentos de óxido de hierro amarillo con una huella de carbono del producto un 35% inferior a los grados estándar Bayferrox. Estos movimientos muestran cómo el mercado de intermedios de pigmentos está siendo moldeado por la inversión, la documentación de productos y la integración operativa.
La fortaleza competitiva también depende de si los proveedores pueden proporcionar trazabilidad de materiales, información química y un suministro consistente para usos finales regulados. El marco de sustancias químicas de la Unión Europea sigue siendo relevante porque define las responsabilidades para gestionar las sustancias químicas y sus riesgos. Los productores con sistemas de cumplimiento establecidos pueden apoyar mejor a los clientes que enfrentan requisitos de documentación y reformulación. Los proveedores más pequeños pueden seguir siendo relevantes donde ofrecen químicas especializadas, calidad confiable y registros regulatorios específicos. El mercado de intermedios de pigmentos, por tanto, recompensa tanto la escala como la capacidad especializada, sin respaldar la afirmación de que un grupo limitado controla una participación abrumadora del suministro global.
Líderes de la industria de intermedios de pigmentos
-
BASF
-
DIC CORPORATION
-
Sudarshan Chemical Industries Limited
-
LANXESS
-
Huntsman International LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Agosto de 2026: Vipul Organics inició la producción comercial en su nueva instalación de Sayakha, Gujarat, diseñada para más de 3.600 toneladas métricas por año de producción de pigmentos. La instalación fortalece la base de fabricación de pigmentos de la empresa y respalda la demanda de intermedios de pigmentos utilizados en la producción de pigmentos orgánicos.
- Noviembre de 2025: DIC CORPORATION, a través de su subsidiaria Sun Chemical, amplió su instalación de Ludwigshafen, Alemania, añadiendo hasta 200 toneladas métricas de pigmentos de perileno e intermedios. La expansión fortalece el suministro de intermedios de pigmentos especializados para aplicaciones de color de alto rendimiento en recubrimientos, plásticos y productos automotrices.


Alcance del informe global del mercado de intermedios de pigmentos
Los intermedios de pigmentos son compuestos químicos utilizados como materiales precursores en la producción de pigmentos. Proporcionan la base química para desarrollar pigmentos con características deseadas de color, estabilidad y rendimiento.
El mercado de intermedios de pigmentos está segmentado por tipo, aplicación y geografía. Por tipo, el mercado está segmentado en intermedios orgánicos e intermedios inorgánicos. Por aplicación, el mercado está segmentado en pinturas y recubrimientos, materiales de construcción, tintas de impresión, textiles, papel, plásticos y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para intermedios de pigmentos en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Intermedios orgánicos |
| Intermedios inorgánicos |
| Pinturas y recubrimientos |
| Materiales de construcción |
| Tintas de impresión |
| Textiles |
| Papel |
| Plásticos |
| Otras aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo | Intermedios orgánicos | |
| Intermedios inorgánicos | ||
| Por aplicación | Pinturas y recubrimientos | |
| Materiales de construcción | ||
| Tintas de impresión | ||
| Textiles | ||
| Papel | ||
| Plásticos | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de intermedios de pigmentos?
El mercado de intermedios de pigmentos se sitúa en 15,90 mil millones de USD en 2026 y se proyecta que alcance los 20,45 mil millones de USD en 2031.
¿Qué está impulsando la demanda de intermedios de pigmentos?
Los recubrimientos, los plásticos, la impresión digital y la mayor demanda de sistemas de colorantes conformes respaldan la demanda en los principales usos finales.
¿Qué tipo lideró la participación de mercado en 2025?
Los intermedios orgánicos representaron el 45,73% de la participación de mercado en 2025.
¿Qué aplicación se espera que crezca más rápido hasta 2031?
Se proyecta que los plásticos avancen a una CAGR del 6,02% hasta 2031, respaldados por aplicaciones de envases y vehículos eléctricos.
Última actualización de la página el:



