
Marktgröße und Marktanteil für Pigment-Zwischenprodukte
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 15.90 Milliarden US-Dollar |
| Marktgröße (2031) | 20.45 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
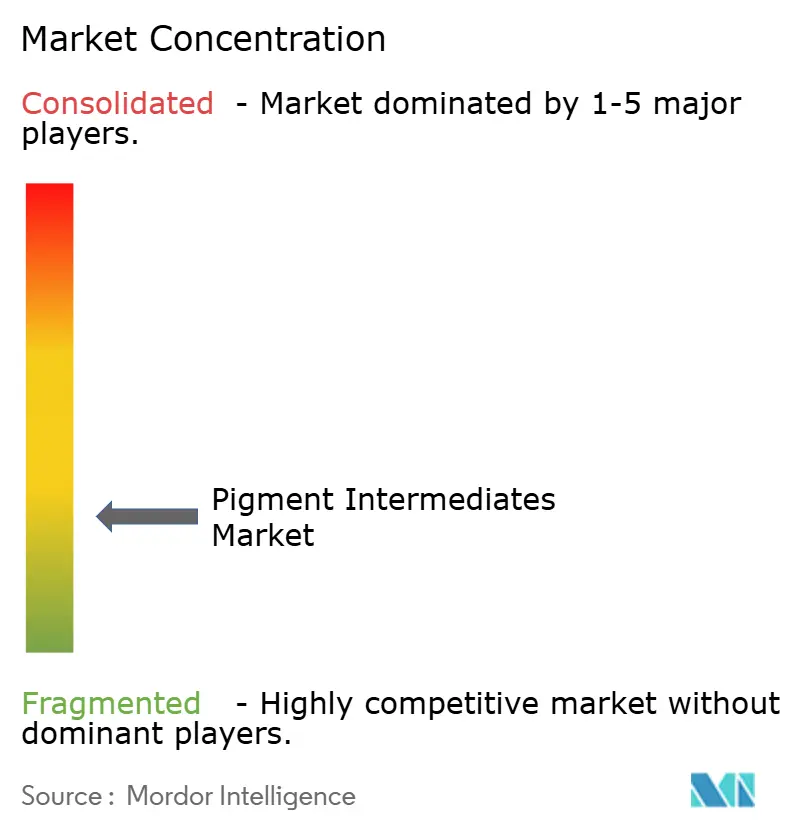
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Pigment-Zwischenprodukte von Mordor Intelligence
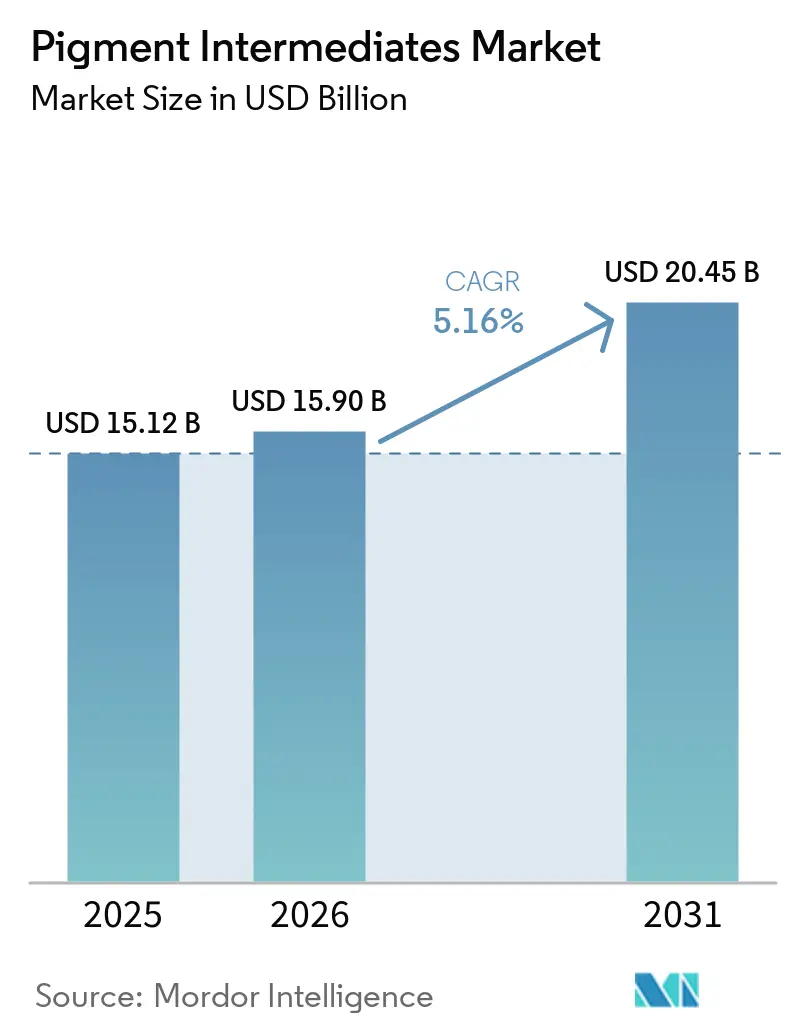
Die Marktgröße für Pigment-Zwischenprodukte wurde im Jahr 2025 auf 15,12 Milliarden USD geschätzt und soll von 15,90 Milliarden USD im Jahr 2026 auf 20,45 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,16 % während des Prognosezeitraums (2026–2031). Der Markt für Pigment-Zwischenprodukte wird durch Infrastrukturaktivitäten, die Nachfrage aus dem Beschichtungsbereich und den zunehmenden Einsatz von technischen Kunststoffen in Automobilkomponenten gestützt. Käufer bewerten Zwischenprodukte zunehmend nach Wärmestabilität, regulatorischer Dokumentation und Kompatibilität mit Recyclingpolymeren, anstatt ausschließlich nach dem Kaufpreis. Dies verändert die Einkaufsanforderungen im Markt für Pigment-Zwischenprodukte und erhöht den Wert zuverlässiger, konformer Einsatzstoffe. Hersteller reagieren durch Kapazitätserweiterungen, Integration der Lieferkette und emissionsärmere Produktlinien. Die Exposition gegenüber Rohstoffpreisen und die Einhaltung von Umweltvorschriften bleiben wichtige Einschränkungen für Margen und Produktion im Markt für Pigment-Zwischenprodukte.
Wichtigste Erkenntnisse des Berichts
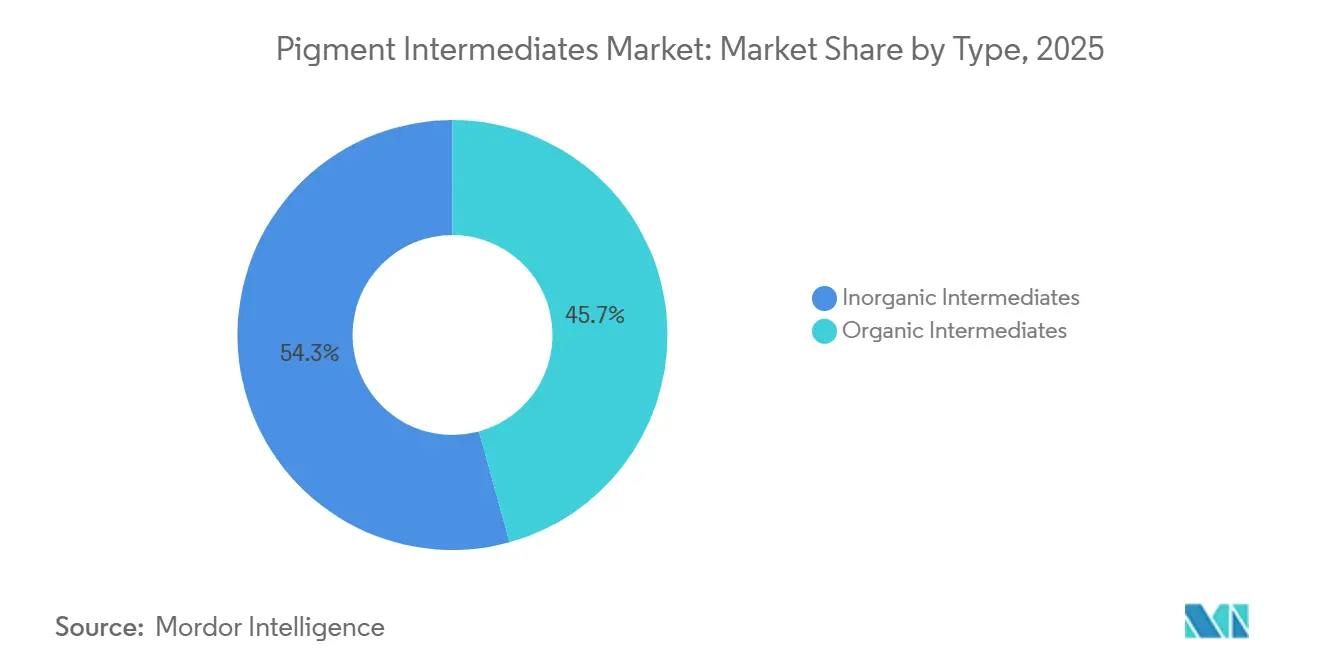
- Nach Typ hielten organische Zwischenprodukte im Jahr 2025 einen Marktanteil von 45,73 % am Markt für Pigment-Zwischenprodukte und sollen bis 2031 mit einer CAGR von 5,55 % wachsen.
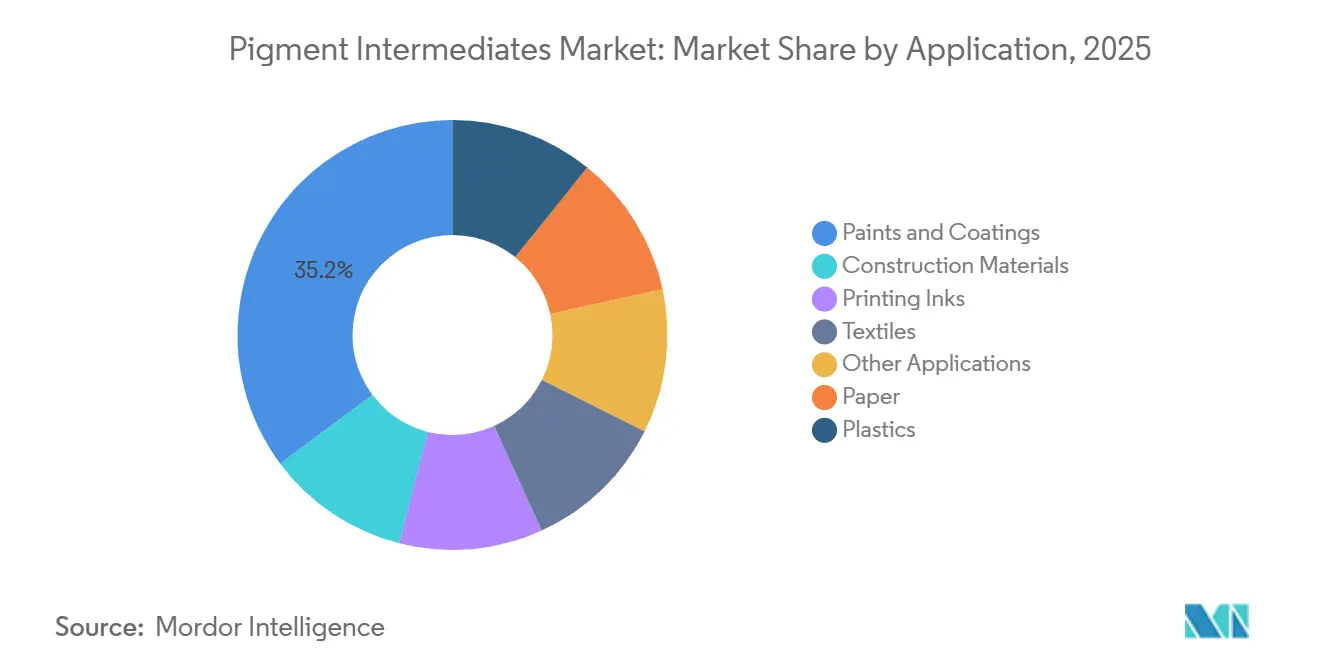
- Nach Anwendung hielten Farben und Beschichtungen im Jahr 2025 einen Marktanteil von 35,22 % am Markt für Pigment-Zwischenprodukte, während Kunststoffe bis 2031 voraussichtlich mit einer CAGR von 6,02 % wachsen werden.
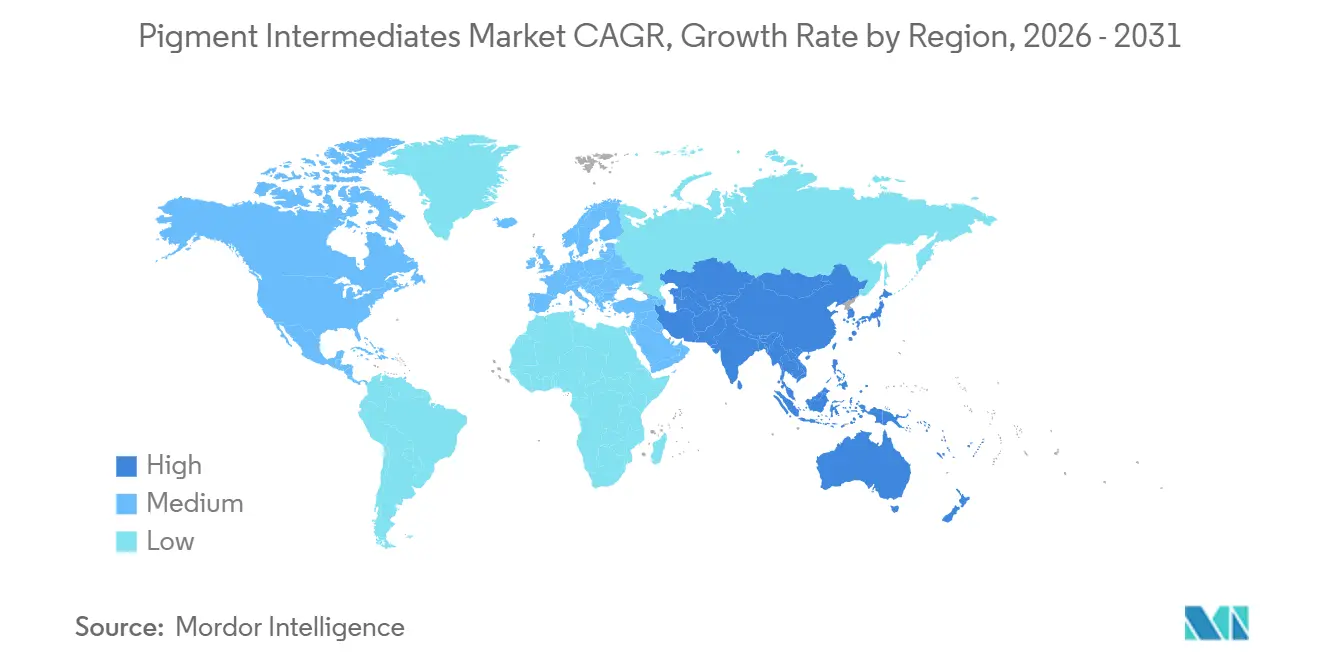
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 46,26 % am Markt für Pigment-Zwischenprodukte und soll bis 2031 mit einer CAGR von 5,83 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Pigment-Zwischenprodukte
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Nachfrage nach Farben und Beschichtungen | +1.4% | Global; am stärksten in APAC und Europa | Mittelfristig (2–4 Jahre) |
| Expansion von Textilien, Kunststoffen, Papier und Druckfarben | +1.2% | APAC-Kern (China, Indien, Vietnam), Ausweitung auf MEA | Mittelfristig (2–4 Jahre) |
| Ausbau der Fertigungs- und Exportkapazitäten in Asien-Pazifik | +1.0% | Asien-Pazifik (China, Indien) | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Hochleistungs- und nachhaltigen Farbmitteln | +0.8% | Europa und Nordamerika, mit Ausweitung auf APAC | Langfristig (≥ 4 Jahre) |
| Integration von Pigment-Zwischenprodukten und der Fertigpigmentproduktion | +0.5% | Global; konzentriert in APAC und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Nachfrage nach Farben und Beschichtungen
Bau- und Instandhaltungsarbeiten stützten weiterhin die Nachfrage nach Architektur- und Schutzbeschichtungen, was die Nachfrage nach Farbmitteleinsatzstoffen im Markt für Pigment-Zwischenprodukte erhöhte. Die Bauproduktion im Euroraum stieg im April 2025 gegenüber April 2024 um 3,0 % und stützte den Beschichtungsverbrauch bei Renovierungs- und Infrastrukturarbeiten. Beschichtungsformulierungen verlagern sich zudem auf wasserbasierte, Pulver- und High-Solids-Systeme, die eng spezifizierte Farbmittelchemien erfordern. Diese Verlagerung erhöht die Nachfrage nach Zwischenprodukten, die Fertigpigmenten helfen, Farb-, Haltbarkeits- und Emissionsanforderungen zu erfüllen. LANXESS erweiterte sein Scopeblue-Portfolio im Februar 2025 um mikronisierte gelbe Eisenoxidpigmente mit einem um 35 % niedrigeren Produkt-CO₂-Fußabdruck als Standard-Bayferrox-Qualitäten, basierend auf einer TÜV Rheinland-zertifizierten Lebenszyklusanalyse[1]LANXESS, "LANXESS erweitert Scopeblue-Portfolio: Neue mikronisierte gelbe Pigmente mit reduziertem CO₂-Fußabdruck," LANXESS, lanxess.com. Der Markt für Pigment-Zwischenprodukte profitiert daher, wenn Beschichtungsspezifikationen dokumentierte emissionsärmere Formulierungen gegenüber Standardqualitäten bevorzugen.
Expansion von Textilien, Kunststoffen, Papier und Druckfarben
Textilien, Kunststoffe, Papier und Druckfarben erzeugen Nachfrage nach unterschiedlichen Pigmentchemien und Reinheitsgraden im Markt für Pigment-Zwischenprodukte. Flexible Verpackungen und starre Lebensmittelkontaktbehälter erfordern Farbmittel, die die Farbe während der Polymerverarbeitung erhalten und Anforderungen an die Materialdokumentation erfüllen. Der digitale Tintenstrahldruck erhöht den Bedarf an konsistenten Partikeleigenschaften und hochreinen Einsatzstoffen in Pigmentdispersionen. Der Textildruck verwendet ebenfalls wässrige Pigmentsysteme, die Zwischenprodukte erfordern, die für Dispersions- und Anwendungsanforderungen geeignet sind. Papieranwendungen bleiben relevant, wo Spezialdruckqualitäten eine kontrollierte Farbqualität und einen niedrigen Salzgehalt erfordern. Diese Verwendungen erzeugen Nachfrage im gesamten Markt für Pigment-Zwischenprodukte, auch wenn die Spezifikationen je nach Produkt und Verarbeitungsverfahren variieren.
Ausbau der Fertigungs- und Exportkapazitäten in Asien-Pazifik
Die Fertigungskapazitäten in Asien-Pazifik stützen regionale Versorgungsnetzwerke für Textilien, Verpackungen, Kunststoffe, Beschichtungen und Pigmente im Markt für Pigment-Zwischenprodukte. China und Indien bleiben zentral für Produktions- und Exportaktivitäten, während Industriecluster es Herstellern ermöglichen, die Zwischenproduktproduktion mit der nachgelagerten Pigmentverarbeitung zu verbinden. BASF erklärte, dass sein Verbundstandort Zhanjiang im Jahr 2025 vollständig in Betrieb genommen wurde und dass die neue Kapazität voraussichtlich zum Ergebniswachstum in seiner Intermediates-Division im Jahr 2026 beitragen werde. Diese Investition zeigt, dass große Lieferanten weiterhin Produktionsanlagen in der Nähe wichtiger asiatischer Fertigungsstandorte platzieren. Exportorientierte Produktion stärkt die Versorgungsverfügbarkeit für globale Käufer, kann jedoch die Exposition gegenüber regionalen Betriebs- und Compliance-Bedingungen erhöhen. Der Markt für Pigment-Zwischenprodukte wird folglich sowohl durch das Ausmaß der asiatischen Fertigung als auch durch den Integrationsgrad innerhalb dieser Lieferketten geprägt.
Nachfrage nach Hochleistungs- und nachhaltigen Farbmitteln
Regulatorische und Kundenanforderungen verlagern die Nachfrage im Markt für Pigment-Zwischenprodukte hin zu Hochleistungs- und nachhaltigen Farbmitteln. Der Rahmen der Europäischen Union zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) legt Regeln für chemische Stoffe fest, die auf dem europäischen Markt in Verkehr gebracht werden, und beeinflusst die Materialauswahl entlang der gesamten Wertschöpfungskette[2]Europäische Kommission, "REACH-Verordnung," Europäische Kommission, europa.eu. Diese Anforderungen erhöhen den Wert von Zwischenprodukten, die durch Registrierungsunterlagen, Stoffinformationen und rückverfolgbare Produktionsprozesse unterstützt werden. Sie fördern auch die Neuformulierung, wenn etablierte Farbmittelsysteme nicht mehr den Kundenanforderungen oder regulatorischen Erwartungen entsprechen. Venator brachte im März 2025 seine trimethylolpropan (TMP)-freie und trimethylolethan (TME)-freie TIOXIDE TR81-Qualität für Beschichtungs- und Kunststoffanwendungen auf den Markt, die mit sich ändernden Einschränkungen konfrontiert sind. Der Markt für Pigment-Zwischenprodukte gewinnt Chancen, wo Lieferanten konforme Einsatzstoffe für diese Neuformulierungsprogramme bereitstellen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoff- und Petrochemiepreise | -0.9% | Global; am stärksten in APAC und Europa | Kurzfristig (≤ 2 Jahre) |
| Kosten für Umwelt-, Sicherheits- und Abfallmanagement-Compliance | -0.7% | Europa und Nordamerika, Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von konzentrierten asiatischen Chemielieferketten | -0.5% | Globale Auswirkung, konzentriert in Asien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoff- und Petrochemiepreise
Rohstoffe machen einen großen Anteil der Pigmentproduktionskosten aus, sodass Veränderungen bei aromatischen und metallischen Einsatzstoffen den Markt für Pigment-Zwischenprodukte schnell beeinflussen können. Organische Systeme sind auf Rohstoffe wie Benzol, Anilin und Phthalsäureanhydrid angewiesen, während Phthalocyanin-Chemien auch von Kupfereinsatzstoffen abhängen. Der Kostendruck ist für nicht integrierte Hersteller schwer zu absorbieren, wenn Kaufverträge für Fertigpigmente langsamer angepasst werden als die Rohstoffkosten. Hersteller reagieren durch Mehrquellenbeschaffung, Bestandsplanung und engere Integration mit vorgelagerten Lieferanten. Diese Maßnahmen können Störungen reduzieren, beseitigen jedoch nicht die Exposition gegenüber starken Veränderungen bei Petrochemie- oder Metallkosten. Der Markt für Pigment-Zwischenprodukte bleibt anfällig, wenn die vorgelagerten Preise schneller steigen als die nachgelagerten Verkaufspreise.
Kosten für Umwelt-, Sicherheits- und Abfallmanagement-Compliance
Umwelt-, Sicherheits- und Abfallmanagementanforderungen erhöhen die Betriebs- und Dokumentationskosten für Unternehmen im Markt für Pigment-Zwischenprodukte. Chemikalienhersteller benötigen effektive Abwasserbehandlung, Materialaufzeichnungen und Qualitätskontrollprozesse, um regulierte Anwendungen zu bedienen. Der Chemikalienrahmen der Europäischen Union verpflichtet Unternehmen, Risiken von Stoffen, die auf dem Markt in Verkehr gebracht werden, zu verstehen und zu managen. Unternehmen ohne integrierte Behandlungssysteme oder ausgereifte Compliance-Prozesse können mit höherem Betriebskapitalbedarf und größeren Risiken der Kundenablehnung konfrontiert sein. Diese Anforderungen können besser kapitalisierte Hersteller begünstigen, die Reinheit, Emissionen und Materialherkunft dokumentieren können. Sie können auch das verfügbare Angebot einschränken, wenn kleinere Anlagen die Betriebs- oder Berichterstattungsanforderungen nicht erfüllen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Organische Zwischenprodukte führen sowohl beim Marktanteil als auch beim Wachstum
Organische Zwischenprodukte hielten im Jahr 2025 einen Nachfrageanteil von 45,73 %. Ihr Einsatz umfasst Azo-, Phthalocyanin-, Chinacridon- und Benzimidazolon-Chemien, die Verpackungsdruckfarben, Automobillackierungen, Kunststoffe und andere Farbmittelanwendungen bedienen. Die breite Endverwendungsbasis stützt die Nachfrage, da jede Chemie unterschiedliche Farb-, Haltbarkeits- und Verarbeitungsanforderungen erfüllen kann. Beschränkungen für Bleichromat- und Cadmium-basierte Systeme unterstützen auch Ersatzmöglichkeiten für organische Alternativen in relevanten Anwendungen im Rahmen des Chemikalienrahmens der Europäischen Union. Organische Zwischenprodukte sollen bis 2031 mit einer CAGR von 5,55 % wachsen, gestützt durch Kunststoffe, digitale Druckfarben und Automobilanwendungen. Dieses Wachstum spiegelt sowohl neue Nachfrage als auch den Bedarf an Farbmittelsystemen wider, die höhere Leistungs- und Compliance-Anforderungen erfüllen.
DIC CORPORATION erweiterte durch seine Tochtergesellschaft Sun Chemical im November 2025 die Perylen-Pigmentkapazität an seinem Standort Ludwigshafen und fügte bis zu 200 Tonnen Fertigwaren und Zwischenprodukte hinzu. Die Investition unterstützt die Versorgungskontinuität für Hochleistungspigmente, die von globalen Kunden in Beschichtungs-, Kunststoff- und Automobilanwendungen eingesetzt werden. Sie zeigt auch die anhaltende Aufmerksamkeit der Hersteller für organische Pigmentchemien, bei denen die Leistungsanforderungen anspruchsvoll sind. Anorganische Zwischenprodukte behalten eine wichtige Rolle in Baumaterialien und Infrastrukturanwendungen, die Eisenoxid-, Titandioxid- und Chromoxidpigmente verwenden. LANXESS stellte im August 2026 einen Sprühtrockner in seinem Eisenoxidpigmentwerk in Krefeld-Uerdingen auf kontinuierlichen Wasserstoffbetrieb um und ersetzte damit Erdgas in diesem Prozess. Das Unternehmen erklärte, dass die Umstellung die Kohlendioxidemissionen um 6.000 Tonnen pro Jahr reduzierte, was zeigt, wie Hersteller die Emissionserwartungen in der anorganischen Pigmentproduktion angehen.


Nach Anwendung: Farben und Beschichtungen liefern Volumen, während Kunststoffe beschleunigen
Farben und Beschichtungen machten im Jahr 2025 35,22 % der Marktgröße für Pigment-Zwischenprodukte aus, gestützt durch Architektur-, Industrie-, Marine- und Automobillackierungsbedarf. Die europäische Bautätigkeit lieferte ein relevantes Nachfragesignal, wobei die Bauproduktion im Euroraum im April 2025 um 3,0 % gegenüber dem Vorjahr stieg. Infrastrukturarbeiten und Instandhaltungszyklen erfordern Schutzbeschichtungen, während die Nachlackierung den Automobillackierungsverbrauch stützt. Die Anwendung umfasst eine Verlagerung hin zu wasserbasierten, Pulver- und High-Solids-Systemen, die Zwischenprodukte erfordern, die auf anspruchsvolle Formulierungsanforderungen abgestimmt sind. Druckfarben erfordern ebenfalls kontrollierte Pigmenteigenschaften, da sich der Digitaldruck in Verpackungs- und Textilverwendungen weiterentwickelt. Textilapplikationen verwenden Pigmentdispersionen und neu formulierte Chemien, die in wässrigen Systemen funktionieren müssen.
Kunststoffe sollen bis 2031 mit einer CAGR von 6,02 % wachsen und sind damit die am schnellsten wachsende Anwendung in der Pigment-Zwischenprodukte-Branche. Flexible Verpackungen, starre Lebensmittelkontaktbehälter und Innenkomponenten für Elektrofahrzeuge stützen die Nachfrage nach thermisch stabilen, konformen Farbmitteln. Die relevante Marktgröße für Pigment-Zwischenprodukte wächst dort, wo Masterbatch-Hersteller Einsatzstoffe benötigen, die Polymerverarbeitungstemperaturen standhalten und Farbkonsistenz bewahren können. Compliance-Unterlagen sind besonders wichtig für Qualitäten, die in Lebensmittelkontaktanwendungen oder Recyclingpolymerströmen eingesetzt werden. Baumaterialien, Papier und andere Anwendungen bieten weitere Nachfrage nach anorganischen und Spezialzwischenprodukten, die mit regionaler Bautätigkeit und Druckbedarf verbunden sind. Die Anwendungsmischung bietet Lieferanten mehrere Wachstumswege, aber jeder Weg erfordert Chemie, Dokumentation und Prozesskontrollen, die für seinen Endverbrauch geeignet sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 46,26 % am Markt für Pigment-Zwischenprodukte und soll bis 2031 mit einer CAGR von 5,83 % wachsen. Die Region kombiniert Zwischenproduktproduktion, Fertigpigmentverarbeitung und große nachgelagerte Basen für Textilien, Verpackungen, Kunststoffe und Beschichtungen. China, Indien, Vietnam und Südkorea sind wichtige Teile dieser vernetzten Fertigungsnetzwerke. BASFs vollständig operativer Verbundstandort Zhanjiang ergänzt die Produktionsinfrastruktur der Region und sollte das Ergebniswachstum in der Intermediates-Division des Unternehmens im Jahr 2026 unterstützen. Das regionale Wachstum spiegelt sowohl den Produktionsumfang als auch die Nachfrage von lokalen und exportorientierten nachgelagerten Herstellern wider.
Die Position Asien-Pazifiks im Markt für Pigment-Zwischenprodukte macht die Beschaffungsbedingungen in der Region auch für Kunden anderswo wichtig. Integrierte Betriebe können die Zwischenproduktproduktion mit der Pigmentherstellung verbinden, was die Versorgungskoordination verbessern und die Abhängigkeit von externen Einkäufen reduzieren kann. Sudarshan Chemical Industries Limited schloss im März 2025 die Übernahme des globalen Pigmentgeschäfts der Heubach Group ab und schuf damit eine kombinierte Organisation mit Betrieben an 19 Produktionsstandorten. Umweltkontrollen und Qualitätszertifizierungsanforderungen können große Hersteller mit angemessenen Compliance-Fähigkeiten weiter begünstigen.
Nordamerika und Europa bleiben wichtig, da Käufer einen Aufpreis für migrationssichere, dokumentierte und konforme Pigmenteinsatzstoffe zahlen. Der United States Geological Survey berichtete, dass die US-amerikanischen Exporte synthetischer Eisenoxidpigmente von 2024 auf 2025 um 23 % gestiegen sind. Diese Aktivität spiegelt die anhaltende Nachfrage nach synthetischen Eisenoxidpigmenten in relevanten inländischen und Exportverwendungen wider. Südamerika sowie der Nahe Osten und Afrika bieten zusätzliche Nachfrage, die mit Bau- und Infrastrukturaktivitäten verbunden ist. Hersteller, die Dokumentations- und Substanz-Compliance-Anforderungen erfüllen, können gut positioniert sein, um europäische Käufer zu bedienen, wo diese Anforderungen Teil der Kaufentscheidungen sind. Der Markt für Pigment-Zwischenprodukte kombiniert daher eine hochvolumige Produktion in Asien-Pazifik mit spezialisierten Anforderungen in reifen Regionen.

Wettbewerbslandschaft
Der Markt für Pigment-Zwischenprodukte ist stark fragmentiert, wobei die fünf größten Akteure BASF, DIC CORPORATION, Sudarshan Chemical Industries Limited, LANXESS und Huntsman International LLC umfassen. Sudarshan Chemical Industries Limited schloss die Übernahme von Heubach für 127,5 Millionen EUR (ca. 138 Millionen USD) ab und schuf damit eine größere globale Pigmentorganisation mit Betrieben an 19 Standorten. Das kombinierte Unternehmen vereint Sudarshan Chemical Industries Limited, Heubach Group und das ehemalige CLARIANT-Pigmentgeschäft. Dieser Schritt erhöhte die Bedeutung von Größe, Fertigungsreichweite und Versorgungskoordination im Markt für Pigment-Zwischenprodukte.
DIC CORPORATION begann im Geschäftsjahr 2026 mit Phase 2 von DIC Vision 2030 und identifizierte einen strategischen Investitionszyklus von 90 Milliarden JPY bis 2030. Sein Plan umfasst strukturelle Reformen und Lieferkettenmaßnahmen innerhalb seines Geschäftsbereichs Farbe und Display, der Pigmente einschließt. LANXESS erweiterte sein Scopeblue-Portfolio im Jahr 2025 um gelbe Eisenoxidpigmente mit einem um 35 % niedrigeren Produkt-CO₂-Fußabdruck als Standard-Bayferrox-Qualitäten. Diese Schritte zeigen, wie der Markt für Pigment-Zwischenprodukte durch Investitionen, Produktdokumentation und operative Integration geprägt wird.
Wettbewerbsstärke hängt auch davon ab, ob Lieferanten Materialrückverfolgbarkeit, chemische Informationen und eine konsistente Versorgung für regulierte Endverwendungen bereitstellen können. Der Chemikalienrahmen der Europäischen Union bleibt relevant, da er Verantwortlichkeiten für das Management chemischer Stoffe und ihrer Risiken definiert. Hersteller mit etablierten Compliance-Systemen können Kunden, die mit Dokumentations- und Neuformulierungsanforderungen konfrontiert sind, besser unterstützen. Kleinere Lieferanten können relevant bleiben, wo sie fokussierte Chemien, zuverlässige Qualität und gezielte regulatorische Registrierungen anbieten. Der Markt für Pigment-Zwischenprodukte belohnt daher sowohl Größe als auch spezialisierte Fähigkeiten, ohne zu unterstützen, dass eine begrenzte Gruppe einen überwältigenden Anteil des globalen Angebots kontrolliert.
Marktführer in der Pigment-Zwischenprodukte-Branche
-
BASF
-
DIC CORPORATION
-
Sudarshan Chemical Industries Limited
-
LANXESS
-
Huntsman International LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Vipul Organics nahm die kommerzielle Produktion in seiner neuen Anlage in Sayakha, Gujarat, auf, die für mehr als 3.600 Tonnen Pigmentproduktion pro Jahr ausgelegt ist. Die Anlage stärkt die Pigmentfertigungsbasis des Unternehmens und unterstützt die Nachfrage nach Pigment-Zwischenprodukten, die in der organischen Pigmentproduktion eingesetzt werden.
- November 2025: DIC CORPORATION erweiterte durch seine Tochtergesellschaft Sun Chemical seinen Standort in Ludwigshafen, Deutschland, und fügte bis zu 200 Tonnen Perylen-Pigmente und Zwischenprodukte hinzu. Die Erweiterung stärkt das Angebot an Spezial-Pigment-Zwischenprodukten für Hochleistungsfarbapplikationen in Beschichtungs-, Kunststoff- und Automobilprodukten.


Globaler Berichtsumfang des Marktes für Pigment-Zwischenprodukte
Pigment-Zwischenprodukte sind chemische Verbindungen, die als Vorläufermaterialien bei der Herstellung von Pigmenten verwendet werden. Sie bilden die chemische Grundlage für die Entwicklung von Pigmenten mit gewünschten Farb-, Stabilitäts- und Leistungseigenschaften.
Der Markt für Pigment-Zwischenprodukte ist nach Typ, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in organische Zwischenprodukte und anorganische Zwischenprodukte unterteilt. Nach Anwendung ist der Markt in Farben und Beschichtungen, Baumaterialien, Druckfarben, Textilien, Papier, Kunststoffe und sonstige Anwendungen unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für Pigment-Zwischenprodukte in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Organische Zwischenprodukte |
| Anorganische Zwischenprodukte |
| Farben und Beschichtungen |
| Baumaterialien |
| Druckfarben |
| Textilien |
| Papier |
| Kunststoffe |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Organische Zwischenprodukte | |
| Anorganische Zwischenprodukte | ||
| Nach Anwendung | Farben und Beschichtungen | |
| Baumaterialien | ||
| Druckfarben | ||
| Textilien | ||
| Papier | ||
| Kunststoffe | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Pigment-Zwischenprodukte?
Der Markt für Pigment-Zwischenprodukte hat im Jahr 2026 einen Wert von 15,90 Milliarden USD und soll bis 2031 einen Wert von 20,45 Milliarden USD erreichen.
Was treibt die Nachfrage nach Pigment-Zwischenprodukten an?
Beschichtungen, Kunststoffe, Digitaldruck und eine höhere Nachfrage nach konformen Farbmittelsystemen stützen die Nachfrage in den wichtigsten Endverwendungen.
Welcher Typ führte den Marktanteil im Jahr 2025 an?
Organische Zwischenprodukte hielten im Jahr 2025 einen Marktanteil von 45,73 %.
Welche Anwendung soll bis 2031 am schnellsten wachsen?
Kunststoffe sollen bis 2031 mit einer CAGR von 6,02 % wachsen, gestützt durch Verpackungs- und Elektrofahrzeuganwendungen.
Seite zuletzt aktualisiert am:



