
Taille et part du marché des intermédiaires de pigments
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 15.90 Milliards de dollars |
| Taille du Marché (2031) | 20.45 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.16 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des intermédiaires de pigments par Mordor Intelligence
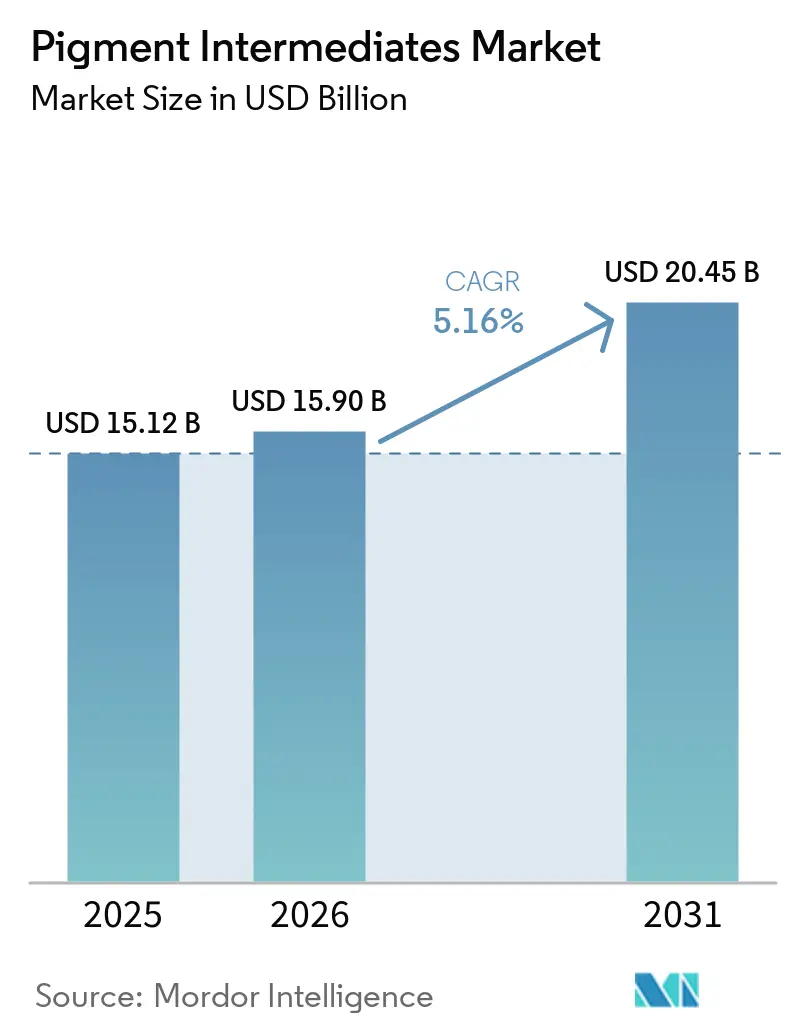
La taille du marché des intermédiaires de pigments était évaluée à 15,12 milliards USD en 2025 et devrait croître de 15,90 milliards USD en 2026 pour atteindre 20,45 milliards USD d'ici 2031, à un CAGR de 5,16 % durant la période de prévision (2026-2031). Le marché des intermédiaires de pigments est soutenu par l'activité infrastructurelle, la demande en revêtements et l'utilisation croissante de plastiques techniques dans les composants automobiles. Les acheteurs évaluent de plus en plus les intermédiaires en fonction de leur stabilité thermique, de leur documentation réglementaire et de leur compatibilité avec les polymères recyclés, plutôt qu'en fonction du seul prix d'achat. Cela modifie les exigences d'achat sur le marché des intermédiaires de pigments et accorde davantage de valeur aux intrants fiables et conformes. Les producteurs répondent par des mises à niveau de capacité, une intégration de la chaîne d'approvisionnement et des gammes de produits à faibles émissions. L'exposition aux matières premières et la conformité environnementale demeurent des limites importantes sur les marges et la production dans l'ensemble du marché des intermédiaires de pigments.
Principaux enseignements du rapport
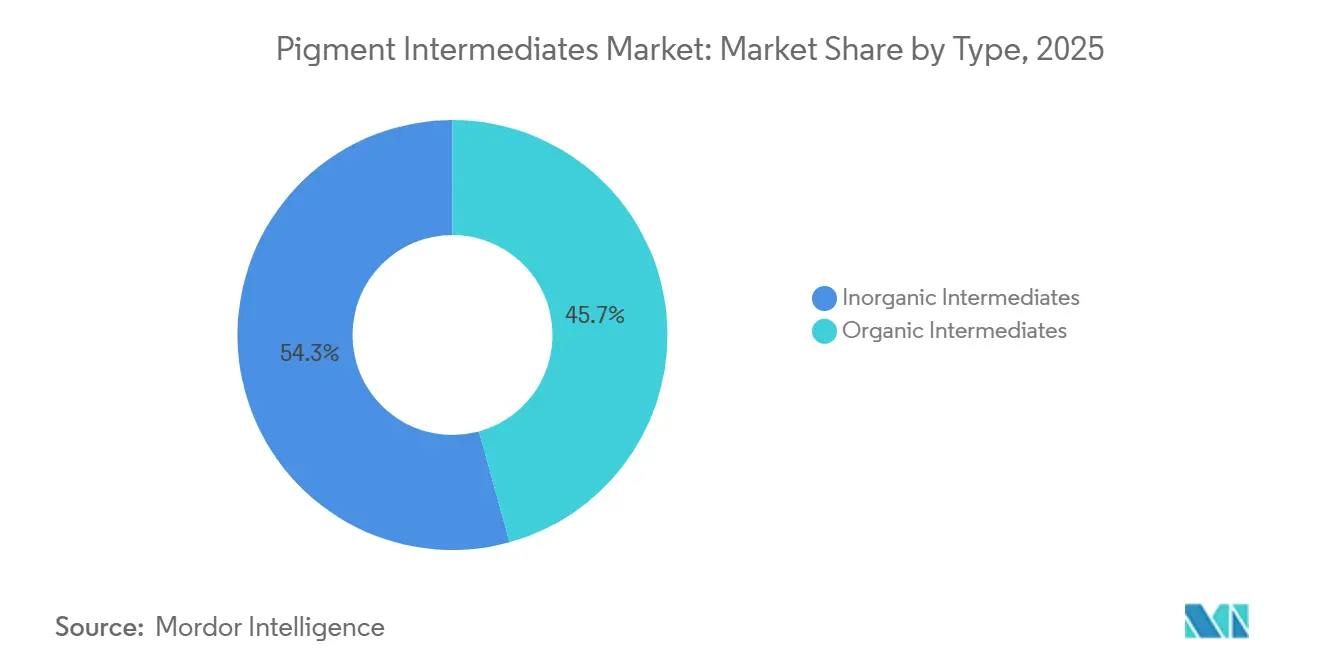
- Par type, les intermédiaires organiques détenaient 45,73 % de la part du marché des intermédiaires de pigments en 2025 et devraient progresser à un CAGR de 5,55 % jusqu'en 2031.
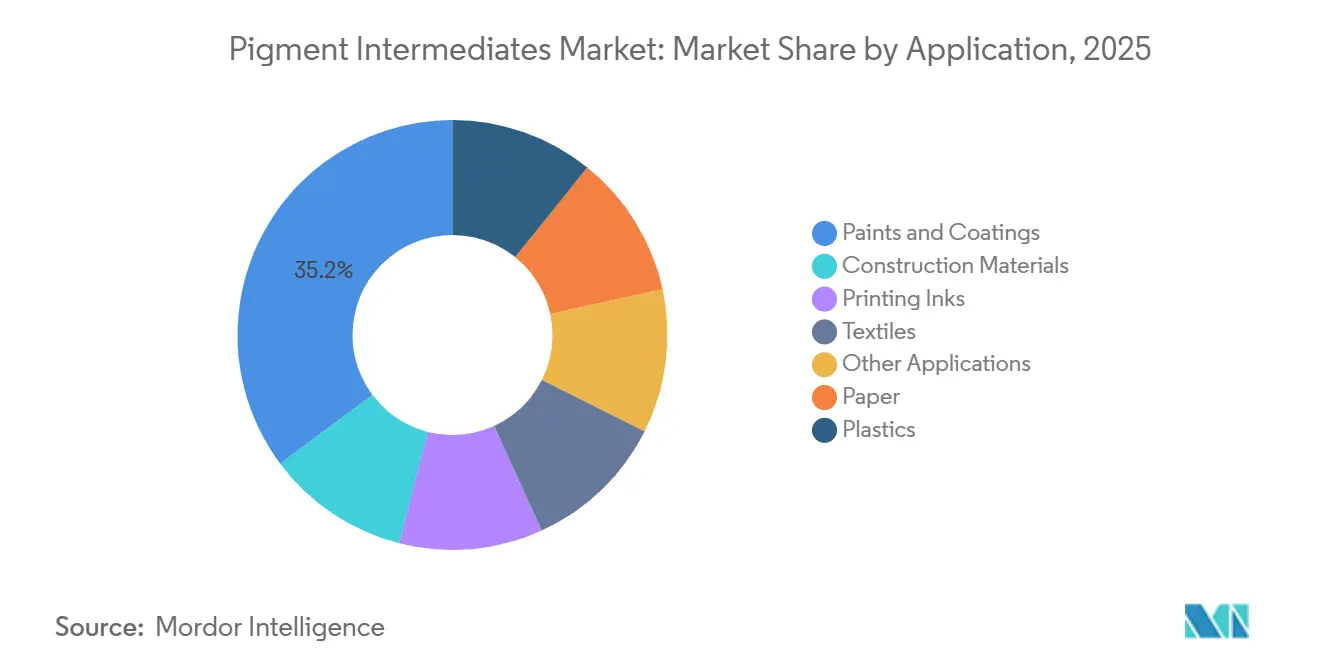
- Par application, les peintures et revêtements détenaient 35,22 % de la part du marché des intermédiaires de pigments en 2025, tandis que les plastiques devraient progresser à un CAGR de 6,02 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 46,26 % de la part du marché des intermédiaires de pigments en 2025 et devrait progresser à un CAGR de 5,83 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des intermédiaires de pigments
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la demande en peintures et revêtements | +1.4% | Mondial ; plus fort en APAC et en Europe | Moyen terme (2-4 ans) |
| Expansion des textiles, plastiques, papier et encres d'imprimerie | +1.2% | Cœur APAC (Chine, Inde, Vietnam), débordement vers MEA | Moyen terme (2-4 ans) |
| Expansion des capacités de fabrication et d'exportation en Asie-Pacifique | +1.0% | Asie-Pacifique (Chine, Inde) | Court terme (≤ 2 ans) |
| Demande de colorants haute performance et durables | +0.8% | Europe et Amérique du Nord, avec débordement vers l'APAC | Long terme (≥ 4 ans) |
| Intégration de la production d'intermédiaires de pigments et de pigments finis | +0.5% | Mondial ; concentré en APAC et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la demande en peintures et revêtements
Les travaux de construction et de maintenance ont continué à soutenir la demande de revêtements architecturaux et de protection, ce qui a accru la demande d'intrants colorants sur le marché des intermédiaires de pigments. La production de construction dans la zone euro a augmenté de 3,0 % en avril 2025 par rapport à avril 2024, soutenant la consommation de revêtements dans les travaux de rénovation et d'infrastructure. Les formulateurs de revêtements s'orientent également vers des systèmes à base d'eau, en poudre et à haute teneur en solides qui nécessitent des chimies colorantes précisément spécifiées. Ce changement accroît la demande d'intermédiaires qui aident les pigments finis à satisfaire aux exigences de couleur, de durabilité et d'émissions. LANXESS a élargi son portefeuille Scopeblue en février 2025 avec des pigments d'oxyde de fer jaune micronisés présentant une empreinte carbone produit inférieure de 35 % à celle des grades Bayferrox standard, sur la base d'une analyse du cycle de vie certifiée par TÜV Rheinland[1]LANXESS, "LANXESS élargit son portefeuille Scopeblue : nouveaux pigments jaunes micronisés à empreinte carbone réduite," LANXESS, lanxess.com. Le marché des intermédiaires de pigments bénéficie donc de spécifications de revêtements qui privilégient les formulations à faibles émissions documentées plutôt que les grades standard.
Expansion des textiles, plastiques, papier et encres d'imprimerie
Les textiles, les plastiques, le papier et les encres d'imprimerie créent une demande pour différentes chimies de pigments et niveaux de pureté au sein du marché des intermédiaires de pigments. Les emballages souples et les contenants rigides en contact avec les aliments nécessitent des colorants qui maintiennent leur couleur lors du traitement des polymères et satisfont aux exigences de documentation des matériaux. L'impression numérique par jet d'encre accroît le besoin de propriétés particulaires constantes et d'intrants de haute pureté dans les dispersions de pigments. L'impression textile utilise également des systèmes de pigments aqueux qui nécessitent des intermédiaires adaptés aux exigences de dispersion et d'application. Les applications papier restent pertinentes lorsque les grades d'impression spéciaux nécessitent une qualité de couleur contrôlée et une faible teneur en sel. Ces utilisations créent une demande sur l'ensemble du marché des intermédiaires de pigments, même si les spécifications diffèrent selon le produit et la méthode de traitement.
Expansion des capacités de fabrication et d'exportation en Asie-Pacifique
Les capacités de fabrication en Asie-Pacifique soutiennent les réseaux d'approvisionnement régionaux pour les textiles, les emballages, les plastiques, les revêtements et les pigments sur le marché des intermédiaires de pigments. La Chine et l'Inde restent au cœur de l'activité de production et d'exportation, tandis que les clusters industriels permettent aux fabricants de connecter la production d'intermédiaires avec le traitement des pigments en aval. BASF a déclaré que son site Verbund de Zhanjiang était pleinement opérationnel en 2025 et que la nouvelle capacité devrait contribuer à la croissance des bénéfices de sa division Intermédiaires en 2026. Cet investissement montre que les grands fournisseurs continuent de placer leurs actifs de production à proximité des principales bases de fabrication asiatiques. La production orientée vers l'exportation renforce la disponibilité de l'offre pour les acheteurs mondiaux, mais peut accroître l'exposition aux conditions d'exploitation et de conformité régionales. Le marché des intermédiaires de pigments est par conséquent façonné à la fois par l'ampleur de la fabrication asiatique et par le degré d'intégration au sein de ces chaînes d'approvisionnement.
Demande de colorants haute performance et durables
Les exigences réglementaires et des clients font évoluer la demande vers des colorants haute performance et durables sur le marché des intermédiaires de pigments. Le cadre de l'Union européenne relatif à l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) établit des règles pour les substances chimiques mises sur le marché européen et influence la sélection des matériaux tout au long de la chaîne de valeur[2]Commission européenne, "Règlement REACH," Commission européenne, europa.eu. Ces exigences accroissent la valeur des intermédiaires soutenus par des dossiers d'enregistrement, des informations sur les substances et des processus de production traçables. Elles encouragent également la reformulation lorsque les systèmes colorants établis ne répondent plus aux exigences des clients ou aux attentes réglementaires. Venator a lancé son grade TIOXIDE TR81 sans triméthylolpropane (TMP) et sans triméthylolétane (TME) en mars 2025 pour les applications de revêtements et de plastiques confrontées à des restrictions changeantes. Le marché des intermédiaires de pigments bénéficie d'opportunités lorsque les fournisseurs peuvent proposer des intrants conformes pour ces programmes de reformulation.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières et des produits pétrochimiques | -0.9% | Mondial ; plus aiguë en APAC et en Europe | Court terme (≤ 2 ans) |
| Coûts de conformité environnementale, de sécurité et de gestion des déchets | -0.7% | Europe et Amérique du Nord, en expansion vers l'APAC | Moyen terme (2-4 ans) |
| Dépendance à l'égard des chaînes d'approvisionnement chimiques asiatiques concentrées | -0.5% | Impact mondial, concentré en Asie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières et des produits pétrochimiques
Les matières premières représentent une part importante du coût de production des pigments, de sorte que les variations des intrants aromatiques et métalliques peuvent affecter rapidement le marché des intermédiaires de pigments. Les systèmes organiques reposent sur des matières premières telles que le benzène, l'aniline et l'anhydride phtalique, tandis que les chimies phtalocyanines dépendent également des intrants en cuivre. La pression sur les coûts est difficile à absorber pour les producteurs non intégrés lorsque les contrats d'achat de pigments finis s'ajustent plus lentement que les coûts des matières premières. Les producteurs répondent par des achats multi-sources, une planification des stocks et une intégration plus étroite avec les fournisseurs en amont. Ces actions peuvent réduire les perturbations, mais n'éliminent pas l'exposition aux variations brutales des coûts pétrochimiques ou métalliques. Le marché des intermédiaires de pigments reste vulnérable lorsque les prix en amont augmentent plus rapidement que les prix de vente en aval.
Coûts de conformité environnementale, de sécurité et de gestion des déchets
Les exigences environnementales, de sécurité et de gestion des déchets augmentent les coûts d'exploitation et de documentation pour les entreprises du marché des intermédiaires de pigments. Les fabricants de produits chimiques ont besoin de systèmes efficaces de traitement des eaux usées, de registres des matériaux et de processus de contrôle de la qualité pour servir les applications réglementées. Le cadre réglementaire chimique de l'Union européenne exige des entreprises qu'elles comprennent et gèrent les risques liés aux substances mises sur le marché. Les entreprises dépourvues de systèmes de traitement intégrés ou de processus de conformité matures peuvent faire face à des besoins en fonds de roulement plus élevés et à des risques accrus de rejet par les clients. Ces exigences peuvent favoriser les producteurs mieux capitalisés, capables de documenter la pureté, les émissions et la provenance des matériaux. Elles peuvent également limiter l'offre disponible lorsque les installations de plus petite taille ne peuvent pas satisfaire aux attentes opérationnelles ou de reporting.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les intermédiaires organiques dominent à la fois la part de marché et la croissance
Les intermédiaires organiques détenaient 45,73 % de la demande en 2025. Leur utilisation couvre les chimies azoïques, phtalocyanines, quinacridones et benzimidazolones qui servent les encres d'emballage, les revêtements automobiles, les plastiques et d'autres applications colorantes. La large base d'utilisateurs finaux soutient la demande, car chaque chimie peut répondre à différentes exigences de couleur, de durabilité et de traitement. Les restrictions sur les systèmes à base de chromate de plomb et de cadmium soutiennent également les opportunités de substitution par des alternatives organiques dans les applications concernées, dans le cadre réglementaire chimique de l'Union européenne. Les intermédiaires organiques devraient progresser à un CAGR de 5,55 % jusqu'en 2031, soutenus par les plastiques, les encres d'impression numérique et les applications automobiles. Cette croissance reflète à la fois une nouvelle demande et le besoin de systèmes colorants répondant à des exigences de performance et de conformité plus élevées.
DIC CORPORATION, par l'intermédiaire de sa filiale Sun Chemical, a élargi la capacité de production de pigments pérylènes sur son site de Ludwigshafen en novembre 2025, ajoutant jusqu'à 200 tonnes métriques de produits finis et d'intermédiaires. Cet investissement soutient la continuité de l'approvisionnement en pigments haute performance utilisés par les clients mondiaux dans les revêtements, les plastiques et les applications automobiles. Il indique également l'attention continue des producteurs aux chimies de pigments organiques où les exigences de performance sont élevées. Les intermédiaires inorganiques conservent un rôle important dans les matériaux de construction et les applications d'infrastructure qui utilisent des pigments d'oxyde de fer, de dioxyde de titane et d'oxyde de chrome. LANXESS a converti un séchoir par atomisation de son usine de pigments d'oxyde de fer de Krefeld-Uerdingen à l'hydrogène en continu en août 2026, remplaçant le gaz naturel dans ce processus. L'entreprise a déclaré que la conversion avait réduit les émissions de dioxyde de carbone de 6 000 tonnes métriques par an, montrant comment les producteurs répondent aux attentes en matière d'émissions dans la production de pigments inorganiques.


Par application : les peintures et revêtements assurent le volume tandis que les plastiques accélèrent
Les peintures et revêtements représentaient 35,22 % de la taille du marché des intermédiaires de pigments en 2025, soutenus par les besoins en revêtements architecturaux, industriels, marins et automobiles. L'activité de construction européenne a fourni un signal de demande pertinent, la production de construction dans la zone euro ayant augmenté de 3,0 % en glissement annuel en avril 2025. Les travaux d'infrastructure et les cycles de maintenance nécessitent des revêtements de protection, tandis que le refinissage soutient la consommation de revêtements automobiles. L'application inclut une transition vers des systèmes à base d'eau, en poudre et à haute teneur en solides qui nécessitent des intermédiaires adaptés à des exigences de formulation exigeantes. Les encres d'imprimerie nécessitent également des propriétés de pigments contrôlées à mesure que l'impression numérique se développe dans les utilisations d'emballage et de textile. Les applications textiles utilisent des dispersions de pigments et des chimies reformulées qui doivent fonctionner dans des systèmes aqueux.
Les plastiques devraient progresser à un CAGR de 6,02 % jusqu'en 2031, ce qui en fait l'application à la croissance la plus rapide dans le secteur des intermédiaires de pigments. Les emballages souples, les contenants rigides en contact avec les aliments et les composants intérieurs de véhicules électriques soutiennent la demande de colorants thermiquement stables et conformes. La taille pertinente du marché des intermédiaires de pigments croît là où les producteurs de mélanges-maîtres ont besoin d'intrants capables de résister aux températures de traitement des polymères et de maintenir la constance des couleurs. Les dossiers de conformité sont particulièrement importants pour les grades utilisés dans les applications en contact avec les aliments ou les flux de polymères recyclés. Les matériaux de construction, le papier et d'autres applications fournissent une demande supplémentaire pour les intermédiaires inorganiques et spéciaux liés à l'activité de construction régionale et aux besoins d'impression. La combinaison d'applications offre aux fournisseurs plusieurs voies de croissance, mais chaque voie nécessite une chimie, une documentation et des contrôles de processus adaptés à son utilisation finale.

Analyse géographique
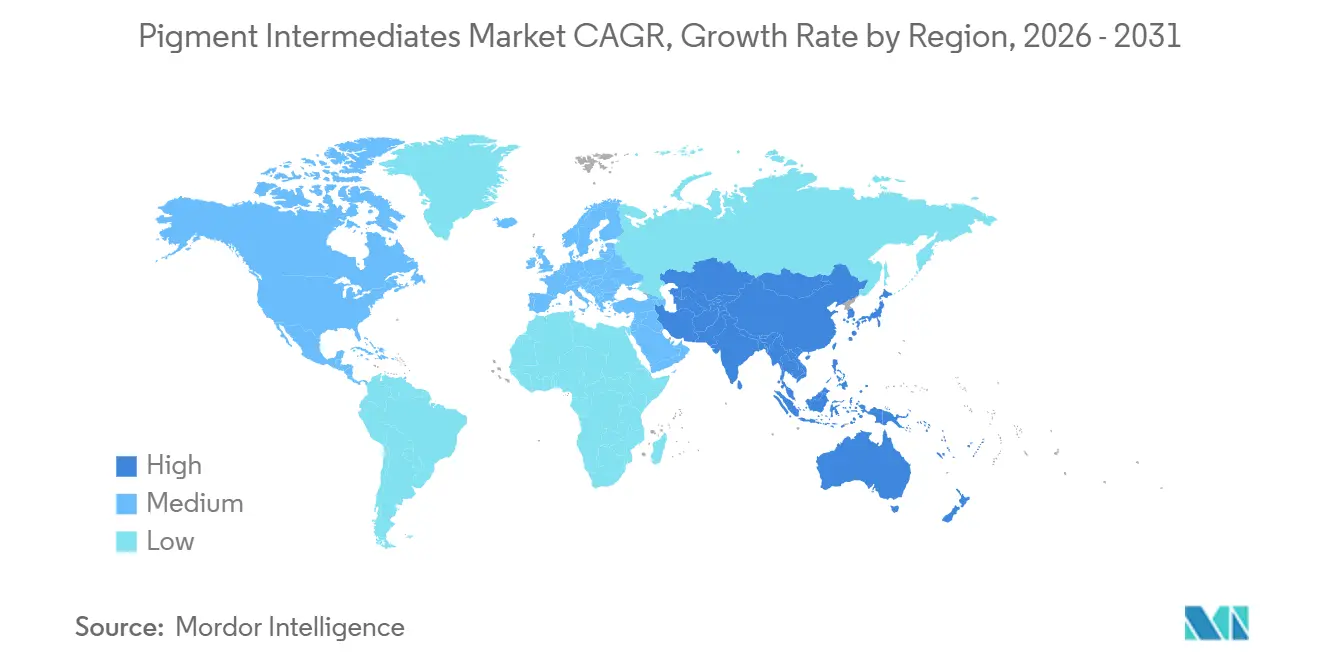
L'Asie-Pacifique détenait 46,26 % de la taille du marché des intermédiaires de pigments en 2025 et devrait progresser à un CAGR de 5,83 % jusqu'en 2031. La région combine la production d'intermédiaires, le traitement des pigments finis et de larges bases en aval pour les textiles, les emballages, les plastiques et les revêtements. La Chine, l'Inde, le Vietnam et la Corée du Sud sont des éléments importants de ces réseaux de fabrication interconnectés. Le site Verbund de Zhanjiang de BASF, pleinement opérationnel, renforce l'infrastructure de production de la région et devrait soutenir la croissance des bénéfices de la division Intermédiaires de l'entreprise en 2026. La croissance régionale reflète l'échelle de production ainsi que la demande des fabricants en aval locaux et orientés vers l'exportation.
La position de l'Asie-Pacifique sur le marché des intermédiaires de pigments rend également les conditions d'approvisionnement dans la région importantes pour les clients d'ailleurs. Les opérations intégrées peuvent connecter la production d'intermédiaires avec la fabrication de pigments, ce qui peut améliorer la coordination de l'approvisionnement et réduire la dépendance aux achats externes. Sudarshan Chemical Industries Limited a finalisé l'acquisition de l'activité mondiale de pigments du groupe Heubach en mars 2025, créant une organisation combinée avec des opérations sur 19 sites de fabrication. Les contrôles environnementaux et les exigences de certification de qualité peuvent en outre favoriser les grands producteurs disposant de capacités de conformité adéquates.
L'Amérique du Nord et l'Europe restent importantes car les acheteurs accordent une prime aux intrants de pigments à faible migration, documentés et conformes. L'Institut d'études géologiques des États-Unis a signalé que les exportations américaines de pigments d'oxyde de fer synthétique ont augmenté de 23 % entre 2024 et 2025. Cette activité reflète une demande continue de pigments d'oxyde de fer synthétique dans les utilisations domestiques et d'exportation concernées. L'Amérique du Sud et le Moyen-Orient et l'Afrique offrent une demande supplémentaire liée à l'activité de construction et d'infrastructure. Les producteurs qui satisfont aux exigences de documentation et de conformité des substances peuvent être bien positionnés pour servir les acheteurs européens, où ces exigences font partie des décisions d'achat. Le marché des intermédiaires de pigments combine donc une production à haut volume en Asie-Pacifique avec des exigences spécialisées dans les régions matures.

Paysage concurrentiel
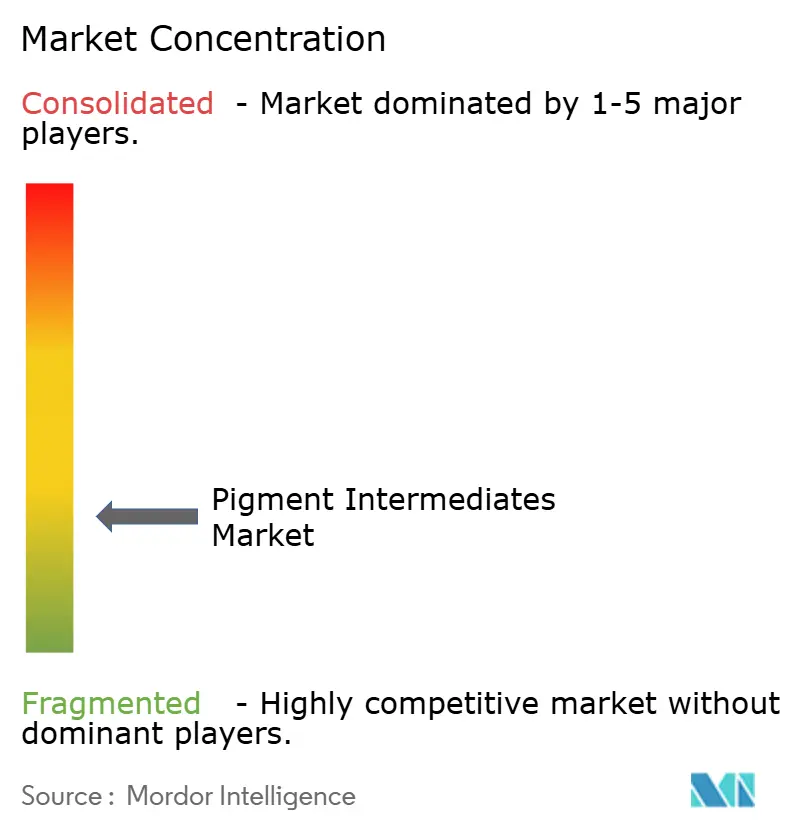
Le marché des intermédiaires de pigments est très fragmenté, les cinq premiers acteurs étant BASF, DIC CORPORATION, Sudarshan Chemical Industries Limited, LANXESS et Huntsman International LLC. Sudarshan Chemical Industries Limited a finalisé son acquisition de Heubach pour 127,5 millions EUR (environ 138 millions USD), créant une organisation mondiale de pigments plus importante avec des opérations sur 19 sites. L'entreprise combinée regroupe Sudarshan Chemical Industries Limited, Heubach Group et l'ancienne activité de pigments de CLARIANT. Cette opération a accru l'importance de l'échelle, de la portée manufacturière et de la coordination de l'approvisionnement sur le marché des intermédiaires de pigments.
DIC CORPORATION a lancé la Phase 2 de DIC Vision 2030 au cours de l'exercice 2026 et a identifié un cycle d'investissement stratégique de 90 milliards JPY jusqu'en 2030. Son plan comprend des réformes structurelles et des mesures relatives à la chaîne d'approvisionnement au sein de son activité Couleur et Affichage, qui inclut les pigments. LANXESS a élargi son portefeuille Scopeblue en 2025 avec des pigments d'oxyde de fer jaune présentant une empreinte carbone produit inférieure de 35 % à celle des grades Bayferrox standard. Ces initiatives montrent comment le marché des intermédiaires de pigments est façonné par l'investissement, la documentation des produits et l'intégration opérationnelle.
La force concurrentielle dépend également de la capacité des fournisseurs à assurer la traçabilité des matériaux, les informations chimiques et un approvisionnement constant pour les utilisations finales réglementées. Le cadre réglementaire chimique de l'Union européenne reste pertinent car il définit les responsabilités en matière de gestion des substances chimiques et de leurs risques. Les producteurs disposant de systèmes de conformité établis peuvent mieux soutenir les clients confrontés à des exigences de documentation et de reformulation. Les fournisseurs de plus petite taille peuvent rester pertinents lorsqu'ils proposent des chimies ciblées, une qualité fiable et des enregistrements réglementaires ciblés. Le marché des intermédiaires de pigments récompense donc à la fois l'échelle et la capacité spécialisée, sans soutenir l'affirmation qu'un groupe limité contrôle une part écrasante de l'offre mondiale.
Leaders du secteur des intermédiaires de pigments
BASF
DIC CORPORATION
Sudarshan Chemical Industries Limited
LANXESS
Huntsman International LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Vipul Organics a lancé la production commerciale dans son nouveau site de Sayakha, Gujarat, conçu pour plus de 3 600 tonnes métriques par an de production de pigments. Le site renforce la base de fabrication de pigments de l'entreprise et soutient la demande d'intermédiaires de pigments utilisés dans la production de pigments organiques.
- Novembre 2025 : DIC CORPORATION, par l'intermédiaire de sa filiale Sun Chemical, a largi son site de Ludwigshafen, en Allemagne, en ajoutant jusqu'à 200 tonnes métriques de pigments pérylènes et d'intermédiaires. L'expansion renforce l'approvisionnement en intermédiaires de pigments spéciaux pour les applications de couleur haute performance dans les revêtements, les plastiques et les produits automobiles.


Portée du rapport mondial sur le marché des intermédiaires de pigments
Les intermédiaires de pigments sont des composés chimiques utilisés comme matériaux précurseurs dans la production de pigments. Ils fournissent la base chimique pour le développement de pigments aux caractéristiques de couleur, de stabilité et de performance souhaitées.
Le marché des intermédiaires de pigments est segmenté par type, application et géographie. Par type, le marché est segmenté en intermédiaires organiques et intermédiaires inorganiques. Par application, le marché est segmenté en peintures et revêtements, matériaux de construction, encres d'imprimerie, textiles, papier, plastiques et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les intermédiaires de pigments dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Intermédiaires organiques |
| Intermédiaires inorganiques |
| Peintures et revêtements |
| Matériaux de construction |
| Encres d'imprimerie |
| Textiles |
| Papier |
| Plastiques |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Intermédiaires organiques | |
| Intermédiaires inorganiques | ||
| Par application | Peintures et revêtements | |
| Matériaux de construction | ||
| Encres d'imprimerie | ||
| Textiles | ||
| Papier | ||
| Plastiques | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des intermédiaires de pigments ?
Le marché des intermédiaires de pigments s'élève à 15,90 milliards USD en 2026 et devrait atteindre 20,45 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande d'intermédiaires de pigments ?
Les revêtements, les plastiques, l'impression numérique et la demande accrue de systèmes colorants conformes soutiennent la demande dans les principales utilisations finales.
Quel type a dominé la part de marché en 2025 ?
Les intermédiaires organiques détenaient 45,73 % de la part de marché en 2025.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les plastiques devraient progresser à un CAGR de 6,02 % jusqu'en 2031, soutenus par les applications d'emballage et de véhicules électriques.
Dernière mise à jour de la page le:



