
光線療法ランプ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 4.04 十億米ドル |
| 市場規模 (2032) | 5.54 十億米ドル |
| 成長率 (2027 - 2032) | 6.51 % |
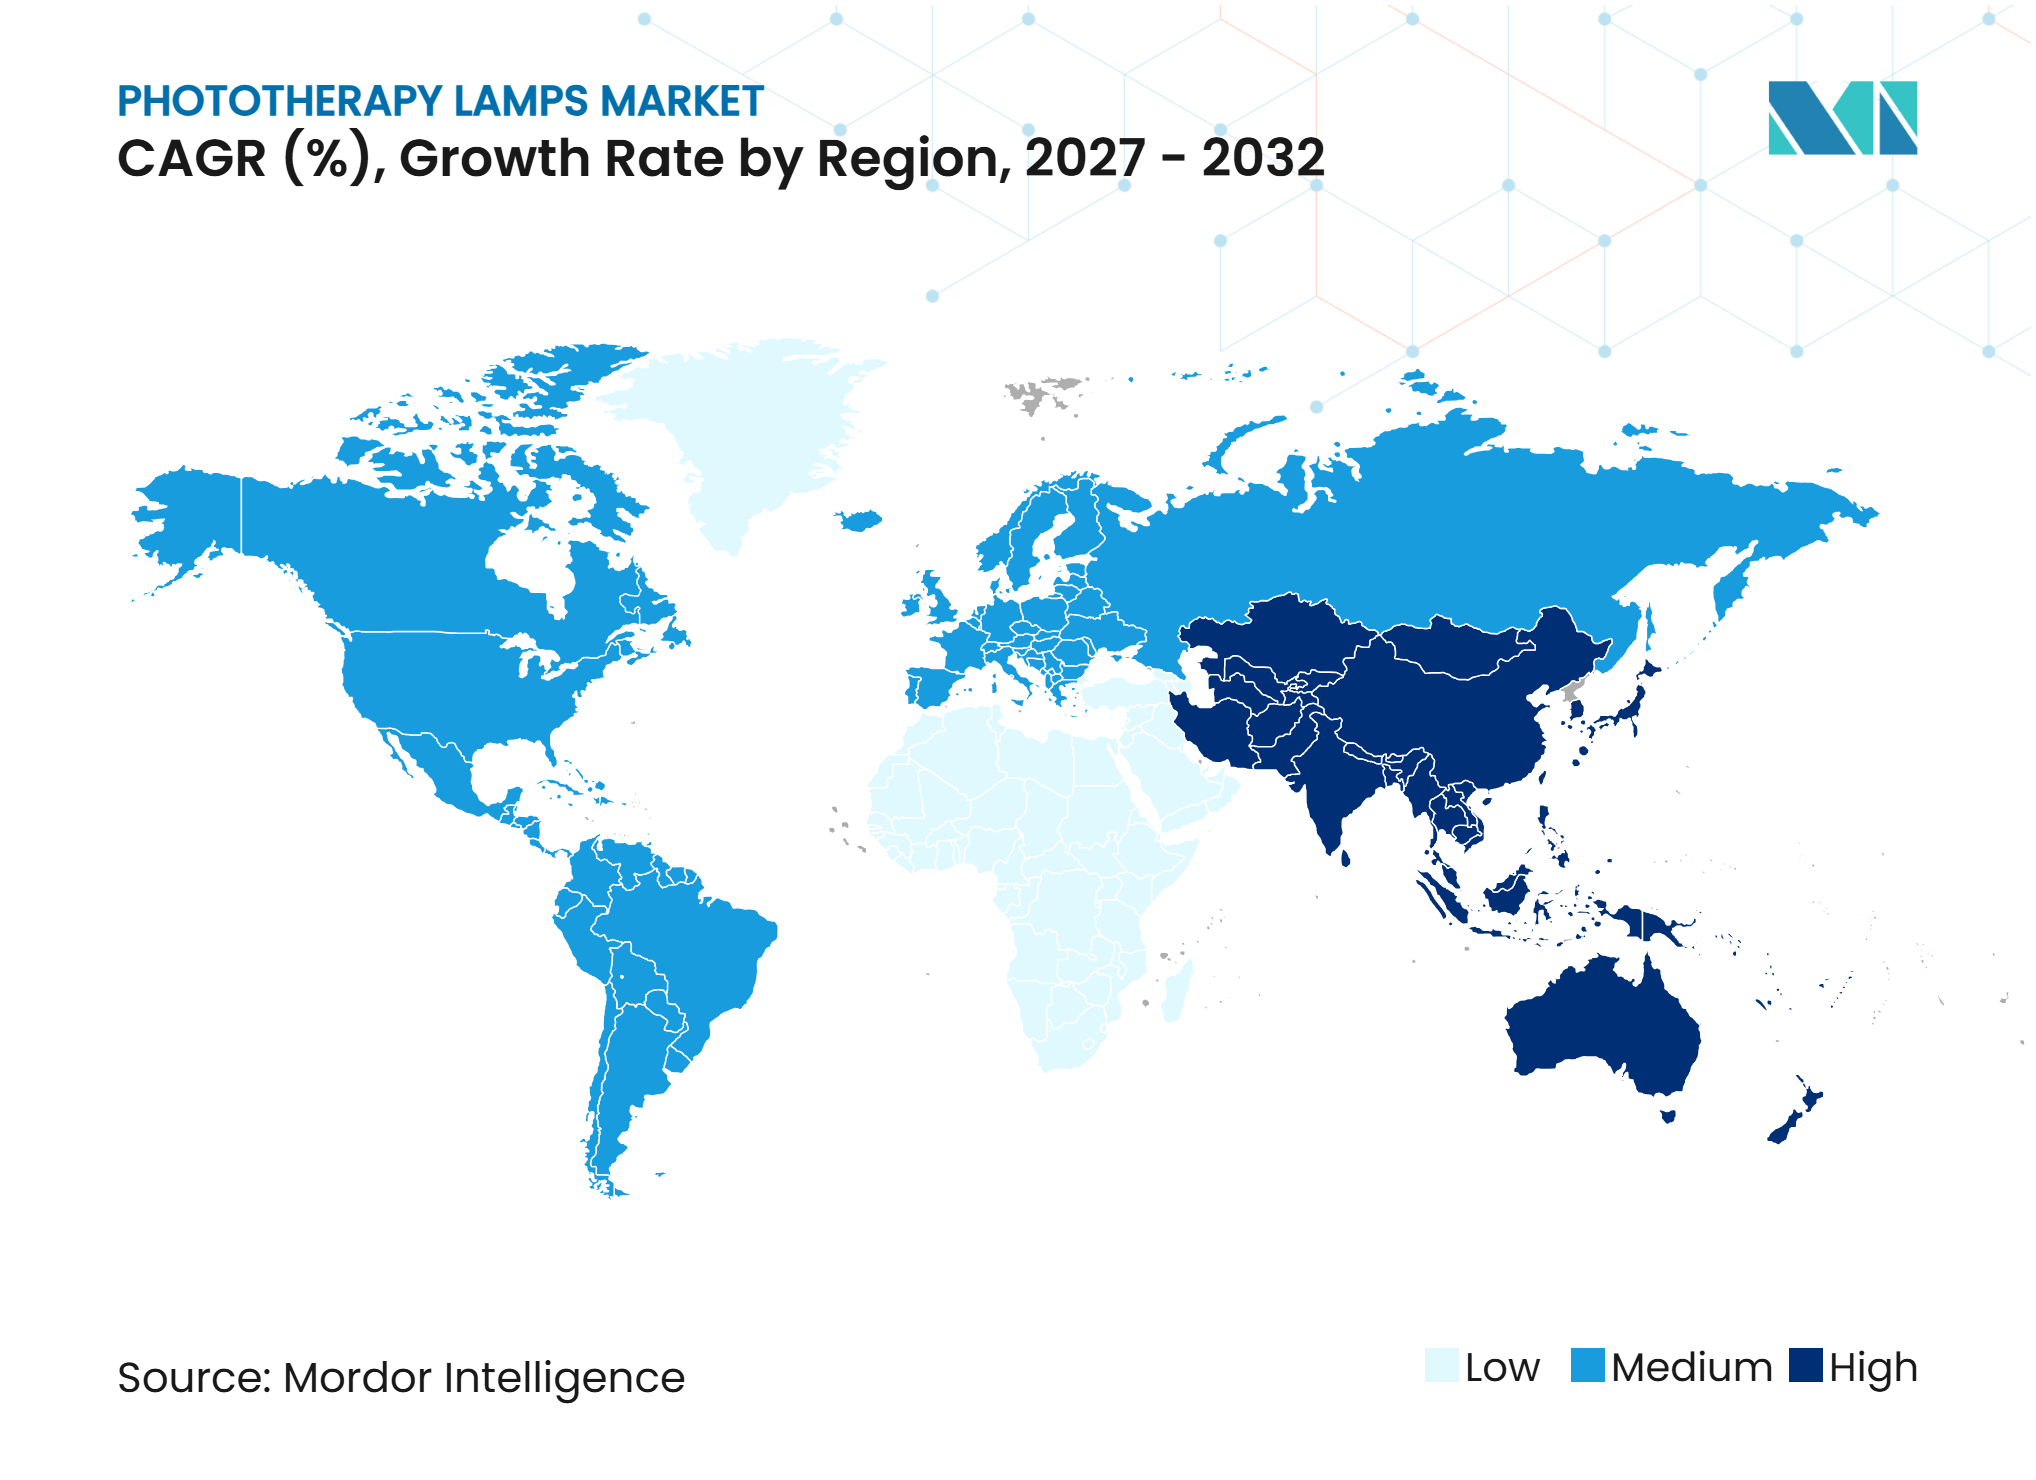
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる光線療法ランプ市場分析
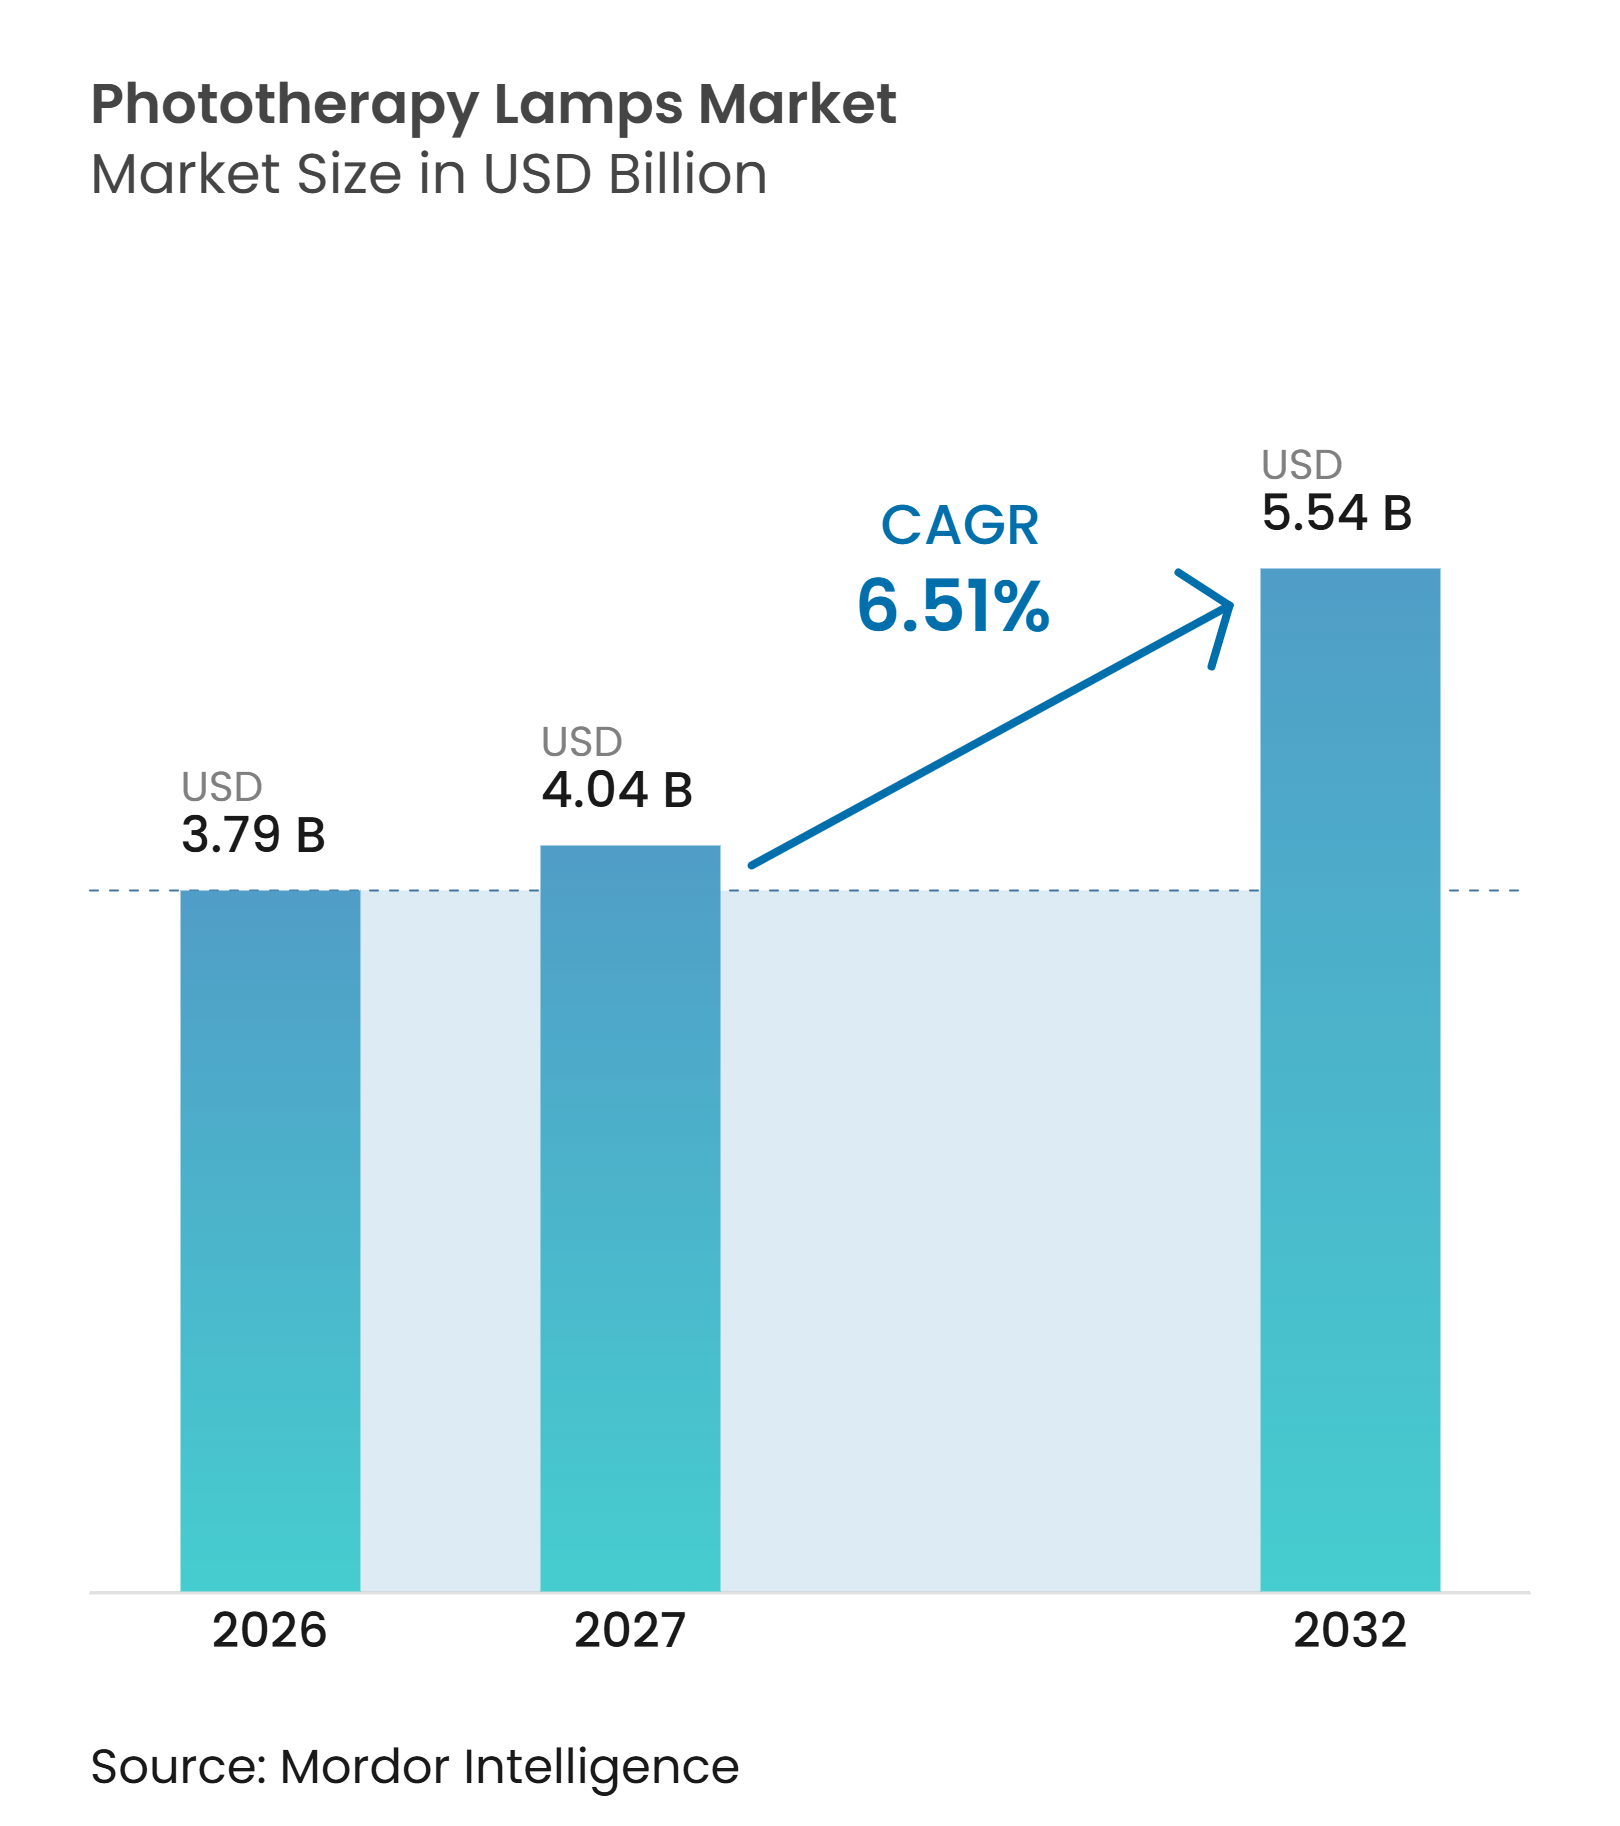
光線療法ランプ市場規模は、2026年の3.79 ビリオン 米ドルおよび2027年の4.04 ビリオン 米ドルから2032年までに5.54 ビリオン 米ドルへと拡大し、2027年から2032年の間に6.51%のCAGRを記録すると予測されています。
光線療法ランプ市場は、持続的な新生児黄疸ニーズと、乾癬、白斑、湿疹、アトピー性皮膚炎に対する光ベアのケアの幅広い活用によって支えられています。臨床需要は、蛍光灯やハロゲン機器よりも標的波長が精密で、熱暴露が少なく、動作寿命が長いLED機器へとシフトしています。保険適用の拡大と小型コネクテッドデバイスの普及により、光線療法は病院を超えて監督付き在宅ケア環境へと広がっています。光線療法ランプ市場は低所得医療システムにおける予算圧力にも直面しており、複雑なデバイス承認規制が規制対応能力を重要な競争優位性としています。
レポートの主要ポイント
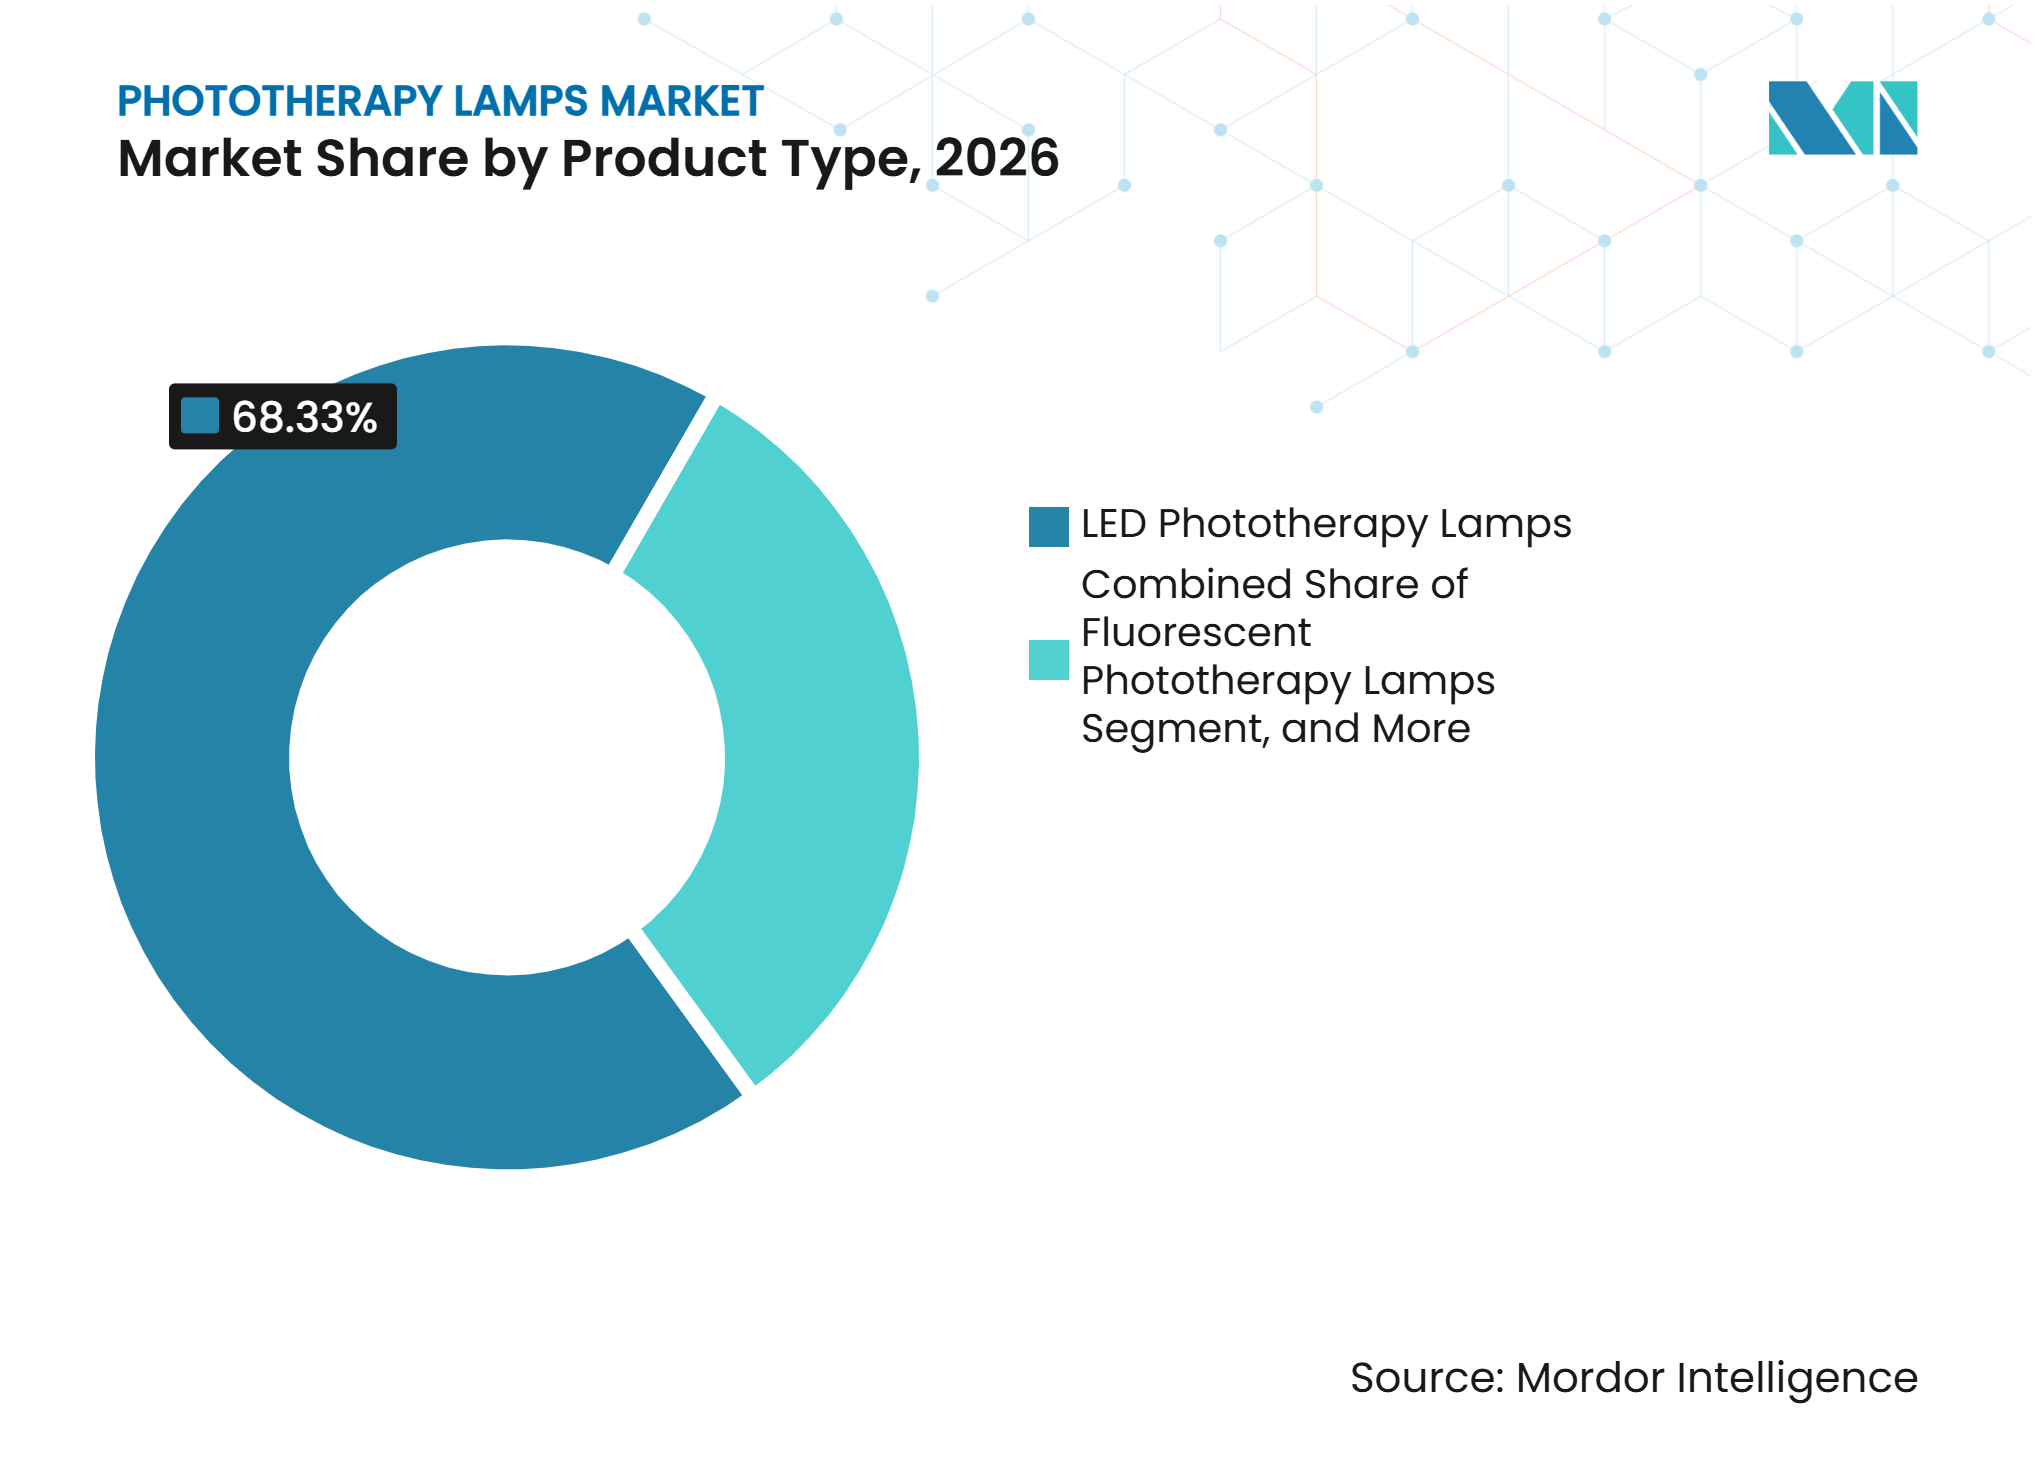
- 製品タイプ別では、LEDランプが2026年の光線療法ランプ市場シェアの68.3%を占め、LEDランプは2032年までに8.5%のCAGRで成長すると予測されています。
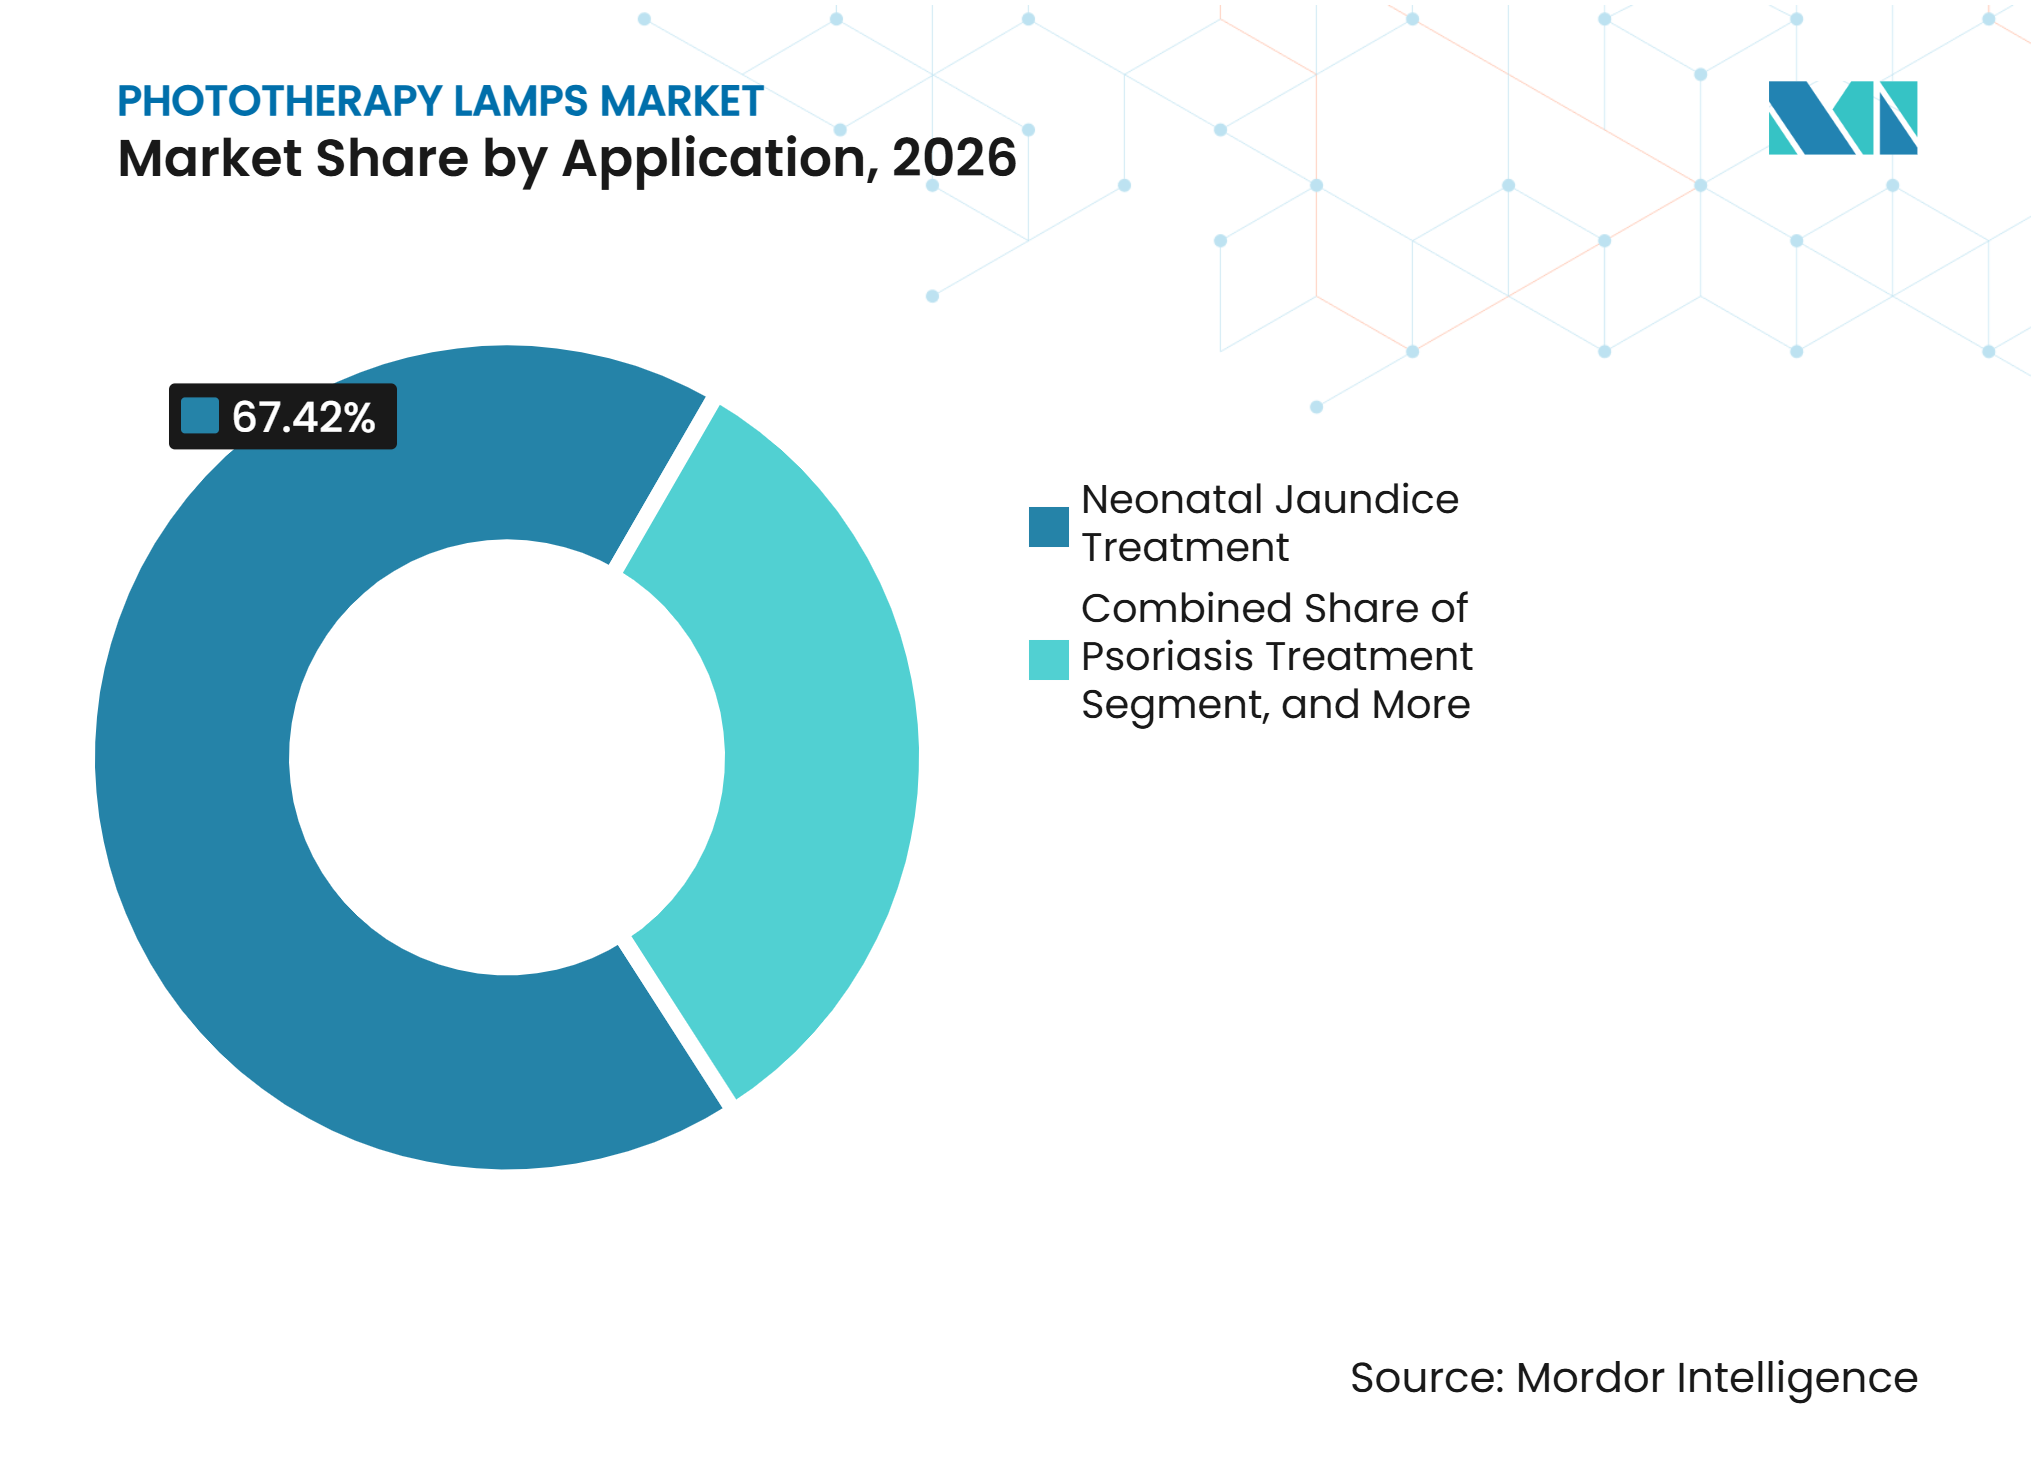
- 用途別では、新生児黄疸治療が2026年の光線療法ランプ市場規模の67.4%を占め、新生児黄疸治療は2032年までに9.2%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院およびNICUが2026年に68.8%の収益シェアを占め、在宅ケアは2032年までに9.7%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に41.32%の収益シェアを占め、アジア太平洋は2032年までに7.54%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新生児黄疸および早産の発生率の上昇 | +2.10% | 世界全体;サハラ以南アフリカ、南アジア、東南アジアで最も高い | 長期(4年以上) |
| 乾癬、白斑、湿疹、その他の光過敏性疾患の負担増加 | +1.40% | 北米、欧州;アジア太平洋で拡大中 | 中期(2〜4年) |
| 蛍光灯・ハロゲンランプからLED光線療法ランプへの移行 | +1.80% | 世界全体;アジア太平洋および中東・アフリカで加速 | 中期(2〜4年) |
| 新生児集中治療および皮膚科インフラの拡充 | +0.90% | アジア太平洋、中東・アフリカ;南米への波及 | 長期(4年以上) |
| 在宅・ポータブル光線療法の成長 | +1.20% | 北米(規制面でのリーダーシップ);欧州での早期普及 | 短期(2年以内) |
| ウェアラブルおよびファミリーセンタード新生児光線療法デザイン | +0.70% | 北米、欧州;世界的に早期臨床試験段階 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新生児黄疸・早産の発生率上昇とケアインフラの整備
新生児黄疸は、光線療法が高ビリルビン血症の新生児に対する標準的な治療選択肢であり続けるため、光線療法ランプ市場に一貫した臨床ニーズをもたらしています。2025年の研究によると、新生児黄疸は生後1週間以内に正期産新生児の60%、早産新生児の最大80%に影響を与えることが報告されています[1]。世界疾病負荷データの2025年分析では、新生児黄疸の年齢標準化死亡率が1990年から2021年の間に56.8%低下した一方、同期間に有病率が41.5%上昇したことが明らかになりました。新生児の生存率向上により、死亡率が低下しても、モニタリングと治療を必要とする子どもの数は増加しています。2026年のPediatric Research誌の分析では、サハラ以南アフリカと南アジアが2023年の重症高ビリルビン血症症例の68%および死亡の90%を占めたと報告されています。これらの地域における需要は、新生児集中治療の能力、ドナー支援による調達、および新生児ケアへの公的投資に依存しており、機器需要を医療システム全体の発展と結びつけています。
乾癬、白斑、湿疹、その他の光過敏性疾患の負担増加
光線療法ランプ市場は、乾癬、白斑、湿疹、および関連疾患に対してナローバンドUVBおよびエキシマ治療が使用される皮膚科領域の需要によっても支えられています。米国医師会CPT編集委員会は、2027年1月1日より、コード96920〜96922の更新を承認し、白斑、アトピー性皮膚炎、円形脱毛症への保険適用対象となる標的光線療法の適応症を拡大しました。STRATA Skin Sciencesは、この適用範囲の変更により、米国における対象患者数が3,000万人以上に拡大する可能性があると述べています。Aetnaの臨床方針書は、局所薬剤への反応が不十分な場合の白斑に対して、エキシマレーザー、PUVA、およびナローバンドUVBを医学的に必要と分類しました。2026年の多施設研究では、小児進行性白斑に対するXTRAC 308nmエキシマ治療と経口JAK阻害剤の併用で85.5%の奏効率が報告され、タクロリムス対照群の53.8%と比較されました。これらの適用範囲と臨床的進展は、専門皮膚科における監督付き光治療のより広い役割を支持しています。
蛍光灯・ハロゲンランプからLED光線療法ランプへの移行
蛍光灯およびハロゲン機器のLEDシステムへの置き換えは、患者数の変化に限らない需要を生み出しています。LEDシステムはビリルビン吸収に関連する波長(一般的に450〜475nm)およびナローバンドUVB治療(皮膚科用途では一般的に311nm)に調整可能です。熱暴露が低く、サービス寿命が長いため、病院における交換部品の使用量や生物医学工学のダウンタイムを削減できます。2025年に改訂されたIEC 60601-2-50要件では、乳児光線療法の安全性に関する線量精度および皮膚熱傷防止要件が追加されました。これらのコンプライアンス要因は、一貫した照射制御を持つ機器を優遇し、LEDパフォーマンスへの評価を高めています。2025年の次世代LED治療デバイスに関する研究では、ウェアラブルおよびインプランタブル形式において、従来の大型機器と比較して安全性、携帯性、光分布が改善されたことが報告されています[2]。
在宅・ポータブル・ファミリーセンタード光線療法の成長
在宅ケアは、特に米国において、サプライヤーが光線療法ランプ市場にサービスを提供する方法を変えています。Cignaは2025年7月に、1,920万人の被保険者に対する在宅光線療法の以前の制限を撤廃しました。Photheraは、CignaとElevance Healthによる同時期の適用範囲変更により、乾癬、湿疹、白斑を持つ6,670万人以上の米国人が制限なしに在宅デバイスへアクセスできるようになったと報告しました。全米乾癬財団も、在宅ナローバンドUVB治療に関するエビデンスを受けてElevance Healthが在宅光線療法の適用基準を改訂したと報告しています[3]。在宅使用を目的とした製品には、小型フォームファクター、シンプルな操作性、遠隔線量モニタリング、および医師による監督がますます重要になっています。ファミリーセンタードの新生児デザインにより、臨床的監督を維持しながら新生児と介護者の分離を軽減する治療モデルの検討が可能になっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度なシステムの高い取得コストおよびライフサイクルコスト | -0.80% | 世界全体;サハラ以南アフリカ、南アジア、ラテンアメリカで最も深刻 | 長期(4年以上) |
| 治療関連の安全性および被曝リスク | -0.50% | 世界全体;在宅ケア環境でより高い懸念 | 中期(2〜4年) |
| 厳格なデバイス承認および臨床コンプライアンス要件 | -0.60% | 北米、欧州;アジア太平洋でコンプライアンス負担が増大 | 中期(2〜4年) |
| 整備済み・中古機器による新規需要の代替 | -0.40% | サハラ以南アフリカ、南アジア、ラテンアメリカの一部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い取得・ライフサイクル・安全性・整備済み機器に関する制約
高度なLEDシステムは、低所得環境の公立病院が資金調達に苦労する資本支出を必要とする場合があります。購入後も、校正、再認証、交換部品、メンテナンスがライフサイクルコストに加わります。これらの制約は、調達決定が年間公的予算に結びついている光線療法ランプ市場での購買を遅らせます。2025年のオープンソースデバイス研究では、米国小児科学会およびUNICEFの照射仕様を満たす新生児光線療法ユニットが93.00米ドルの材料費で製造できることが明らかになりました。低コスト設計と商業システムの大きなコスト差は、南アジア、サハラ以南アフリカ、ラテンアメリカの一部で整備済み機器が引き続き使用されている理由を説明しています。中古機器は新規デバイスの購入を先送りし、交換サイクルの収益を減少させる可能性があります。安全性への配慮も、特に在宅ケア製品において依然として重要であり、線量精度、熱暴露、および適切な臨床監督が受け入れに影響します。
厳格なデバイス承認および臨床コンプライアンス要件
光線療法デバイスの承認要件は管轄区域によって異なり、光線療法ランプ市場における製品開発にコストを加えます。米国では、光線療法システムはクラスII医療機器であり、食品医薬品局の510(k)認可が必要です。欧州連合の医療機器規制への移行は、一部の市場で製品登録のタイムラインを延長しており、確立された規制リソースを持つ大手サプライヤーに優位性をもたらしています。ポータブルおよびウェアラブルシステムは、従来の頭上型ユニットとは設計が異なるため、追加の臨床検証要件に直面する場合があります。Natus Sensoryは、TheraB MedicalのSnugLitウェアラブル光線療法デバイスが、数年にわたる臨床検証プロセスを経て2026年1月に食品医薬品局の510(k)認可を受けたと報告しました。IEC 60601-2-50、食品医薬品局要件、および欧州連合医療機器規制要件への準拠は、小規模なイノベーターにとって参入障壁となり得、商業化への経路として買収またはパートナーシップを優遇する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
LED置き換えが臨床および在宅ケアの用途を拡大LEDランプは2026年に収益の68.3%を占めました。その地位は、ビリルビン関連波長への標的出力、長い動作寿命、低い熱暴露、および蛍光灯代替品と比較した一貫性の向上を反映しています。乳児光線療法の安全要件が強化されたことで、病院も照射精度をより重視するようになっています。蛍光灯は、設置済みシステムが長期間使用され続けるリソース制約のある病院で引き続き使用されています。UVランプは乾癬、白斑、湿疹、アトピー性皮膚炎のケアにおいて専門的な役割を維持しています。ハロゲンランプは、病院がアップグレードサイクルで古い機器を交換するにつれて、引き続き関連性を失っています。
LEDランプは2027年から2032年にかけて8.5%のCAGRで成長すると予測されており、光線療法ランプ市場全体の成長率を上回っています。2025年のEuropean Journal of Pediatrics誌のパイロット研究では、JauniウェアラブルLEDデバイスにより治療を受けた新生児の83%が48時間以内に光線療法を完了できたことが明らかになりました。このデバイスは470nmで25〜30µW/cm²/nmの照射を提供し、重篤な有害事象は報告されませんでした。ウェアラブルLED形式は、光線療法の臨床目的を変えることなく、潜在的なケア環境の範囲を広げます。サプライヤーはまた、標準的な頭上型ランプからコネクテッドプレミアムシステムまでの製品ティアを使用して、病院、クリニック、在宅ケアの異なる予算に対応できます。



用途別:
新生児黄疸が最大の治療基盤を維持新生児黄疸治療は2026年の光線療法ランプ市場規模の67.4%を占めました。このセグメントは新生児黄疸の頻度と、ビリルビンを低下させる光線療法の標準的な役割に支えられています。乾癬は次の主要な用途を代表し、計画的な治療コースでナローバンドUVBパネルおよび308nmエキシマデバイスが使用されています。白斑治療は、保険方針と臨床エビデンスが光線療法の選択肢を支持するにつれて注目を集めています。湿疹およびアトピー性皮膚炎は、2027年1月の標的光線療法償還コードの拡大から恩恵を受ける可能性があります。ニキビおよび美容皮膚科は主に低価格の消費者向けおよびセミプロ用青色光デバイスによって対応されています。
新生児黄疸治療は2027年から2032年にかけて9.2%のCAGRで成長すると予測されており、光線療法ランプ市場の中心的な成長エンジンとなっています。2026年の204カ国を対象とした分析では、2023年の重症高ビリルビン血症が6.9 ビリオン 米ドル〜10.4 ビリオン 米ドルの福祉損失および13.0 ビリオン 米ドルのDALYベースの人的資本損失と関連していると推定されました。この負担は、南アジアおよびサハラ以南アフリカにおける新生児スクリーニングと治療能力の必要性を強化しています。カナダ小児科学会は2025年3月に立場声明を更新し、普遍的ビリルビンスクリーニングを導入しました。スクリーニングプロトコルは、ビリルビン結果が対応を必要とする場合に病院が治療を提供できる能力を必要とするため、継続的な需要を支えています。臨床的緊急性により、新生児機器の購入は他の多くの資本機器カテゴリーよりも裁量的でなくなっています。

エンドユーザー別:
在宅ケアの拡大とともに病院・NICUが収益リーダーシップを維持病院およびNICUは2026年に収益の68.8%を占め、新生児ケアと専門皮膚科サービスが施設環境に集中していることを反映しています。これらの施設は、校正された機器、正式な安全プロセス、および訓練されたスタッフを必要とします。皮膚科クリニックは2番目に大きなエンドユーザーグループを形成し、構造化された治療コース内でナローバンドUVBパネルおよび308nmエキシマシステムを使用しています。病院調達は頭上型新生児ランプおよび高容量皮膚科機器にとって引き続き重要です。施設購入者はまた、サービスサポート、コンプライアンス文書、および確立されたケアワークフローとの統合を重視しています。適用範囲の方針が変わり、機器の使用が簡単になるにつれて、在宅ケアの普及がクリニック内治療の歴史的優位性を試しています。
在宅ケアは2027年から2032年にかけて9.7%のCAGRで成長すると予測されています。Photheraは2025年1月にDaavlinとNational Biological Corporationを統合して立ち上げられ、食品医薬品局認可のナローバンドUVBデバイス、ClearLink線量コントローラー、および保険ナビゲーションを統合しました。このモデルは機器供給、コネクテッド線量制御、および適用範囲の決定支援を組み合わせています。分娩センター、地域施設、および農村保健所は、ポータブルおよびバッテリー駆動設計が関連する可能性のある別の新興ユーザーグループです。安定した電力供給と生物医学的サポートが限られる場合があるため、専門クリニックのニーズとは異なります。これらの環境向けの製品設計は、携帯性、光出力、耐久性、および安全な操作のバランスを取る必要があります。
地域分析
北米
北米は2026年の光線療法ランプ市場の41.3%を占めました。この地域は、密度の高いNICU能力、確立された専門皮膚科ネットワーク、および交換需要を支える保険構造から恩恵を受けています。Cignaの2025年7月の方針更新とElevance Healthの関連する適用範囲改訂により、乾癬、湿疹、白斑に対する在宅光線療法へのアクセスが拡大しました。これらの変更により、以前は施設購入が主導していた地域での住宅調達の実際的な重要性が高まりました。Natus SensoryとCanadian Hospital Specialtiesは2026年2月に、カナダの医療システム全体で新生児ケア製品へのアクセスを拡大するための複数年契約を締結しました。この契約は光線療法、聴覚スクリーニング、およびNICU接続性をカバーし、サプライヤーが製品アクセスと教育・流通を組み合わせる方法を示しています。食品医薬品局の認可は、米国の新製品にとって引き続き中心的なコンプライアンス要因です。光線療法ランプ市場は、新生児および専門ケアへの長年の投資により、北米では一人当たりの使用率が高くなっています。コネクテッド在宅デバイスは、保険適用と遠隔臨床監督の両方が利用可能な場所で最も関連性が高いと考えられます。
アジア太平洋
アジア太平洋は2027年から2032年にかけて7.5%のCAGRで成長すると予測されています。高い出生数、拡大するNICU能力、および専門皮膚科へのアクセス向上がこの地域の需要プロファイルを支えています。この地域は大規模な公立病院システムと成長する民間ケアネットワークを組み合わせており、幅広価格帯にわたる需要を生み出しています。インドのデバイス生産インセンティブ制度と未充足の新生児ケアニーズは、病院および地域環境向けの低コストLEDプラットフォームへの関心を支えています。Phoenix Medical SystemsとNice Neotechは、提供された草稿において、手頃な価格のLED機器を拡大する国内サプライヤーとして特定されました。日本と韓国はより成熟した環境であり、ビリルビン測定と光線療法提供を組み合わせたワークフローへの関心が高まっています。規制要件は地域によって異なり、国際サプライヤーに複雑さを加えています。アジア太平洋の光線療法ランプ市場規模は、プロバイダーが主要都市の病院を超えて能力を追加できるかどうかによっても形成されています。手頃な価格のLED機器とポータブル形式は、医療システムが小規模施設へのケアを拡大している場所で重要です。
欧州、中東・アフリカ、南米
欧州、中東・アフリカ、南米は、より広い光線療法ランプ市場内で異なる需要条件を示しています。ドイツとフランスはウェアラブル光線療法の臨床試験を支援しており、欧州連合医療機器規制への準拠は一部の市場で登録プロセスを長引かせ、確立された規制チームを持つサプライヤーを優遇する可能性があります。英国のPhotonetオーディットプログラムは、スコットランドの皮膚科センター全体でUVB治療の成果を追跡し、文書化されたパフォーマンスを重視する調達を支援しています。湾岸協力会議諸国は、病院拡張と医療観光を通じてプレミアムNICUインフラへの投資を行っています。サハラ以南アフリカには相当な未充足の新生児ニーズがあり、電化が限られている場所でのソーラー駆動およびバッテリー駆動LEDソリューションの関連性を支えています。南米では、ブラジルの統一公的医療調達システムがFanem Ltda.を含むコスト競争力のあるサプライヤーを優遇しています。アルゼンチンのマクロ経済的不安定性は、地域全体の資本機器購入を中断させる可能性があります。これらの多様な地域では、サプライヤーが製品設計、価格、電力要件、および流通サポートを地域のケア能力に合わせる必要があります。欧州のコンプライアンス要因、公的調達規則、および他の地域のインフラ制限はすべて、普及速度に影響を与える可能性があります。これらの地域における光線療法ランプ市場シェアは、単一の購買モデルよりも、地域の臨床能力と調達条件によって形成されています。
競合ランドスケープ
市場集中度
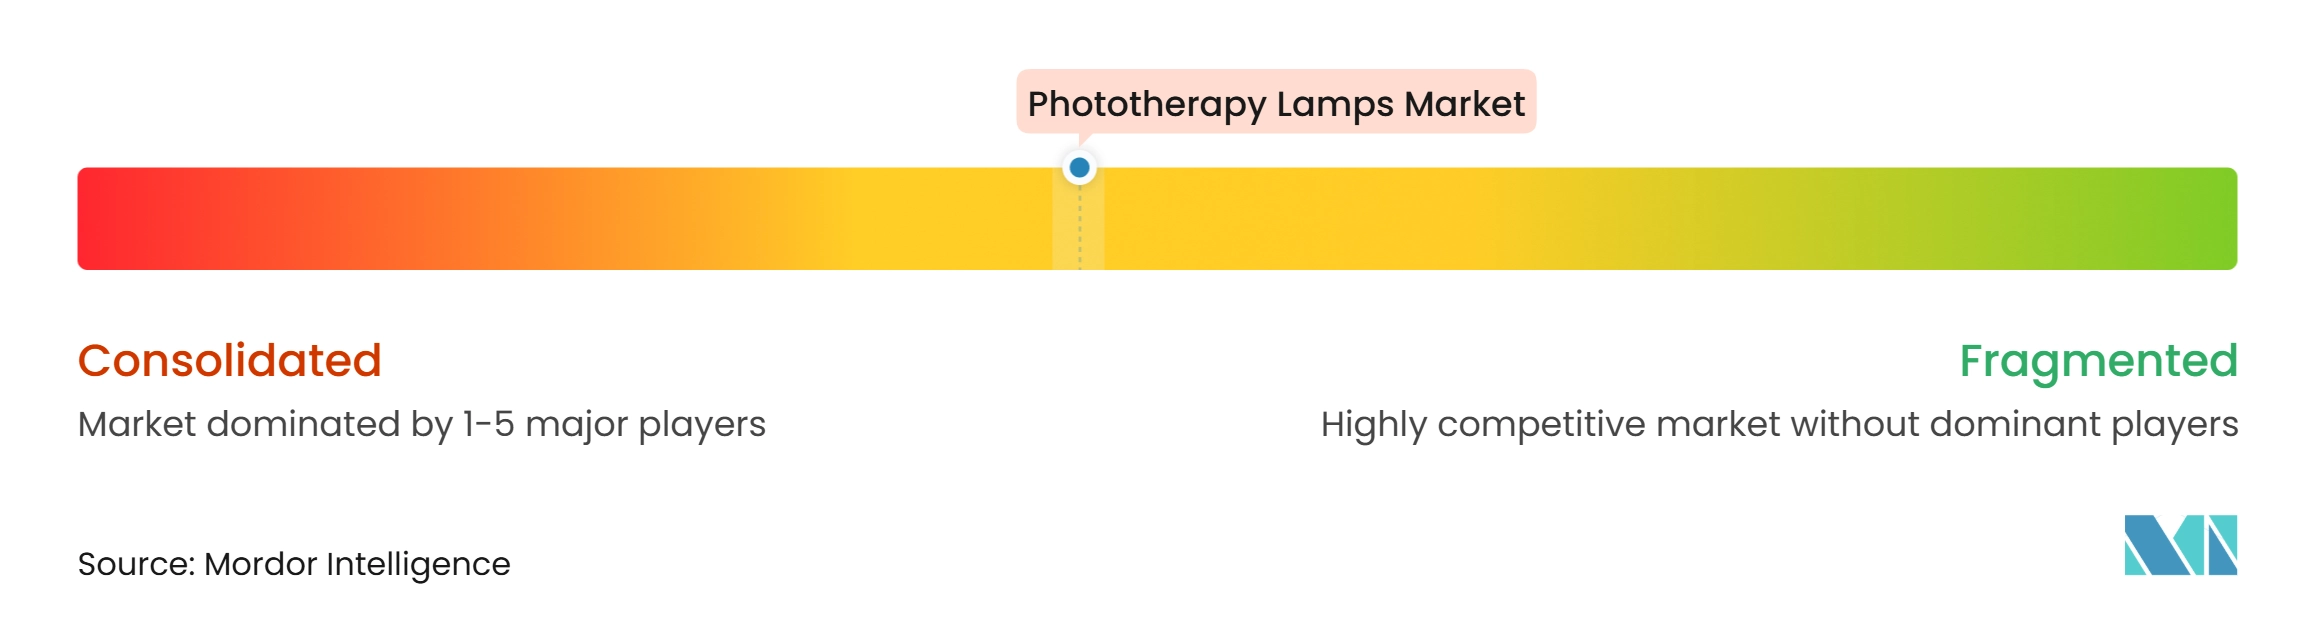
光線療法ランプ市場は中程度に集中しており、提供された草稿によると、2025年に上位5社のメーカーが世界収益の48%〜49%を占めています。中国およびインドのメーカーが生産能力を拡大し、ユニット価格を引き下げるにつれて、標準LEDプラットフォームでの競争が激化しています。大手サプライヤーは、ランプハードウェアのみで競争するのではなく、ソフトウェア、コネクテッドワークフロー、ウェアラブルデザイン、および適用範囲サポートを強調することで対応しています。Drägerは2025年3月にBiliPredicsを発売しました。これは、BiliLux LEDランプおよび黄疸計JM-105と連携するように設計された予測ビリルビン管理ソフトウェアソリューションです。このソフトウェアは30時間、48時間、または60時間先のビリルビン進行を予測し、より個別化された治療計画を支援します。このアプローチは、ランプをスタンドアロンデバイスとしてではなく、より広い臨床ワークフロー内に位置づけます。
Natus Sensoryは2026年2月にTheraB Medicalを買収し、SnugLitウェアラブルスワドルスタイル光線療法デバイスを新生児ケアポートフォリオに追加しました。この動きにより、従来の頭上型システムからファミリーセンタードおよび潜在的な在宅ケアモデルへのリーチが拡大しました。Natus Sensoryはまた2026年1月にKeritonを買収し、母乳および人工乳管理を光線療法、NicViewモニタリング、およびNeometricsケース管理システムと接続しました。これは光線療法をコネクテッドNICU環境に結びつける戦略を示しています。STRATA Skin Sciencesは、進行性白斑においてXTRACエキシマレーザー療法とJAK阻害剤を組み合わせた治療プロトコルを支援することで異なる経路を追求しています。その2026年の臨床発表は、皮膚科治療へのより個別化されたアプローチの支持として提示されました。
コネクテッド在宅ケアセグメントは依然として開放的であり、提供された草稿では、デバイス、償還サポート、および遠隔臨床ワークフロー全体で明確なリーダーとして特定されたサプライヤーはいません。2027年1月のCPT拡大により、サプライヤーはクリニック内および在宅使用の光線療法を1つのケアパスウェイ内で結びつける機会を得ています。コスト重視の開発者も、リソースが限られた環境向けの機器設計を追求しています。オープンソース新生児デバイスの93.00米ドルの材料費の発見は、プレミアムシステムに対する価格圧力が持続する理由を示しています。IEC 60601-2-50への準拠は新生児製品の技術的閾値であり続け、参入コストに加わる可能性があります。実証された安全性、規制能力、および流通サポートを持つサプライヤーは、病院が信頼性とサービスを重視する場所での競争においてより有利な立場にあります。光線療法ランプ市場は、基本的なLED製品での価格競争と、ソフトウェア、接続性、およびケアモデルサポートにおけるより高い価値の差別化を組み合わせています。
光線療法ランプ業界リーダー
-
GE HealthCare Technologies Inc.
-
Natus Medical Incorporated
-
Drägerwerk AG & Co. KGaA
-
ATOM MEDICAL Corp.
-
Herbert Waldmann GmbH & Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。
光線療法ランプ市場 このレポートでカバーされる企業
- ATOM MEDICAL Corp.
- Beurer
- Bistos Co., Ltd.
- Daavlin Company, The
- Dragerwerk
- Fanem Ltda.
- Fanem Ltda.
- GE HealthCare Technologies Inc.
- Herbert Waldmann GmbH & Co. KG
- Ibis Medical Equipment and Systems Pvt. Ltd.
- National Biological Corporation
- Natus Medical
- Nice Neotech Medical Systems Pvt. Ltd.
- Ningbo David Medical Device
- PhotoMedex
- Phothera Phototherapy
- Phoenix Medical Systems
- Shanghai SIGMA High-tech Co., Ltd.
- Shenzhen Kaiyan Medical Equipment Co., Ltd.
- STRATA Skin Sciences, Inc.
- Thera B Medical Products
- UVBioTek
- Xuzhou Kaixin Electronic Equipment Co., Ltd.
最近の産業開発事情 光線療法ランプ市場
- 2026年2月:Natus Sensoryは、2026年1月に食品医薬品局510(k)認可を受けた新生児黄疸向け初の食品医薬品局510(k)認可ウェアラブルスワドルスタイル光線療法デバイスであるSnugLitを追加するため、TheraB Medicalを買収しました。この買収により、Natus Sensoryの対応可能なケア環境が従来の頭上型光線療法からファミリーセンタードモデルおよび新興の在宅ケアチャネルへと拡大しました。
- 2026年2月:Natus SensoryとCanadian Hospital Specialtiesは、光線療法、聴覚スクリーニング、およびNICU接続性を含むNatus Sensoryの完全な新生児ケアポートフォリオをカナダの医療システム全体でカバーする複数年流通契約を締結し、共同臨床教育プログラムを実施します。
- 2026年1月:Sensoryは、クラウドベースの母乳および人工乳管理プラットフォームであるKeritonを買収し、光線療法、NicViewモニタリング、およびNeometricsケース管理システムと統合して、統一されたコネクテッドNICUエコシステムを構築しました。
- 2025年3月:DrägerはBiliPredicsを発売しました。これはNeoPredicsによるCEマーク取得済みおよび食品医薬品局登録済みの予測ビリルビン管理ソフトウェアソリューションです。この製品は個別のビリルビン進行を30時間、48時間、または60時間先に予測し、DrägerのBiliLux LEDランプおよび黄疸計JM-105と統合されています。
世界の光線療法ランプ市場レポートの範囲
レポートの範囲によると、光線療法ランプは新生児黄疸や特定の皮膚疾患などの状態を治療するために特定の波長の光を放射します。これらは、体が物質を分解するのを助けたり、異常な皮膚細胞活動を減少させたりすることで機能します。
光線療法ランプ市場は、製品タイプ、用途、エンドユーザー、および地域別にセグメント化されています。製品タイプ別では、市場はLED光線療法ランプ、蛍光光線療法ランプ、UV光線療法ランプ、ハロゲン光線療法ランプ、およびその他の製品タイプにセグメント化されています。用途別では、市場は新生児黄疸治療、乾癬治療、白斑治療、湿疹およびアトピー性皮膚炎治療、ニキビおよび美容皮膚科治療、およびその他の用途にセグメント化されています。エンドユーザー別では、市場は病院および新生児集中治療室、皮膚科クリニックおよび専門クリニック、在宅ケア環境、およびその他のエンドユーーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| LED光線療法ランプ |
| 蛍光光線療法ランプ |
| UV光線療法ランプ |
| ハロゲン光線療法ランプ |
| その他の製品タイプ |
| 新生児黄疸治療 |
| 乾癬治療 |
| 白斑治療 |
| 湿疹およびアトピー性皮膚炎治療 |
| ニキビおよび美容皮膚科治療 |
| その他の用途 |
| 病院および新生児集中治療室 |
| 皮膚科クリニックおよび専門クリニック |
| 在宅ケア環境 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | LED光線療法ランプ | |
| 蛍光光線療法ランプ | ||
| UV光線療法ランプ | ||
| ハロゲン光線療法ランプ | ||
| その他の製品タイプ | ||
| 用途別 | 新生児黄疸治療 | |
| 乾癬治療 | ||
| 白斑治療 | ||
| 湿疹およびアトピー性皮膚炎治療 | ||
| ニキビおよび美容皮膚科治療 | ||
| その他の用途 | ||
| エンドユーザー別 | 病院および新生児集中治療室 | |
| 皮膚科クリニックおよび専門クリニック | ||
| 在宅ケア環境 | ||
| その他のエンドユーザー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までの光線療法ランプ市場の予測値は?
予測値は2032年までに5.54 ビリオン 米ドルであり、2027年の4.04 ビリオン 米ドルから6.51%のCAGRで成長します。成長は新生児治療需要、皮膚科ケア、LED置き換え、および幅広い監督付き在宅使用に結びついています。
最大のシェアを持つ光線療法ランプタイプはどれですか?
LEDランプがリードしており、2026年に68.3%のシェアを持ち、2032年までに8.5%のCAGRで成長すると予測されています。その利点には、標的波長、長いサービス寿命、低い熱暴露、およびより一貫した照射制御が含まれます。
新生児黄疸が光線療法需要にとって重要な理由は何ですか?
新生児黄疸治療は2026年収益の67.4%を占め、2032年までに9.2%のCAGRで成長すると予測されています。この状態は新生児に一般的であり、病院のスクリーニングプロトコルは、ビリルビン結果が介入を示す場合にプロバイダーが治療能力を維持することを要求しています。
在宅光線療法はケア提供をどのように変えていますか?
CignaとElevance Healthによる適用範囲の変更により、2025年に6,670万人以上の米国人が制限なしに在宅アクセスを拡大しました。これにより、医師の監督下でのシンプルなインターフェース、コンパクトな形式、および遠隔線量モニタリングを備えたデバイスが支援されています。
最大の収益シェアを持つ地域はどこですか?
北米は2026年に41.3%でリードしており、確立されたNICU能力、専門ケア、および償還構造によって支えられています。在宅治療の保険適用変更も、病院および皮膚科クリニックを超えてチャネルミックスを広げています。
高度な光線療法機器の普及を制限するものは何ですか?
資本コスト、ライフサイクルサービスニーズ、安全要件、および複雑な承認規則は、特にリソース制約のある環境での普及を制限する可能性があります。これらの要因は光線療法ランプ市場での調達を遅らせ、古い機器または整備済み機器の継続使用を支持する可能性があります。