
Tamaño y Participación del Mercado de Lámparas de Fototerapia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
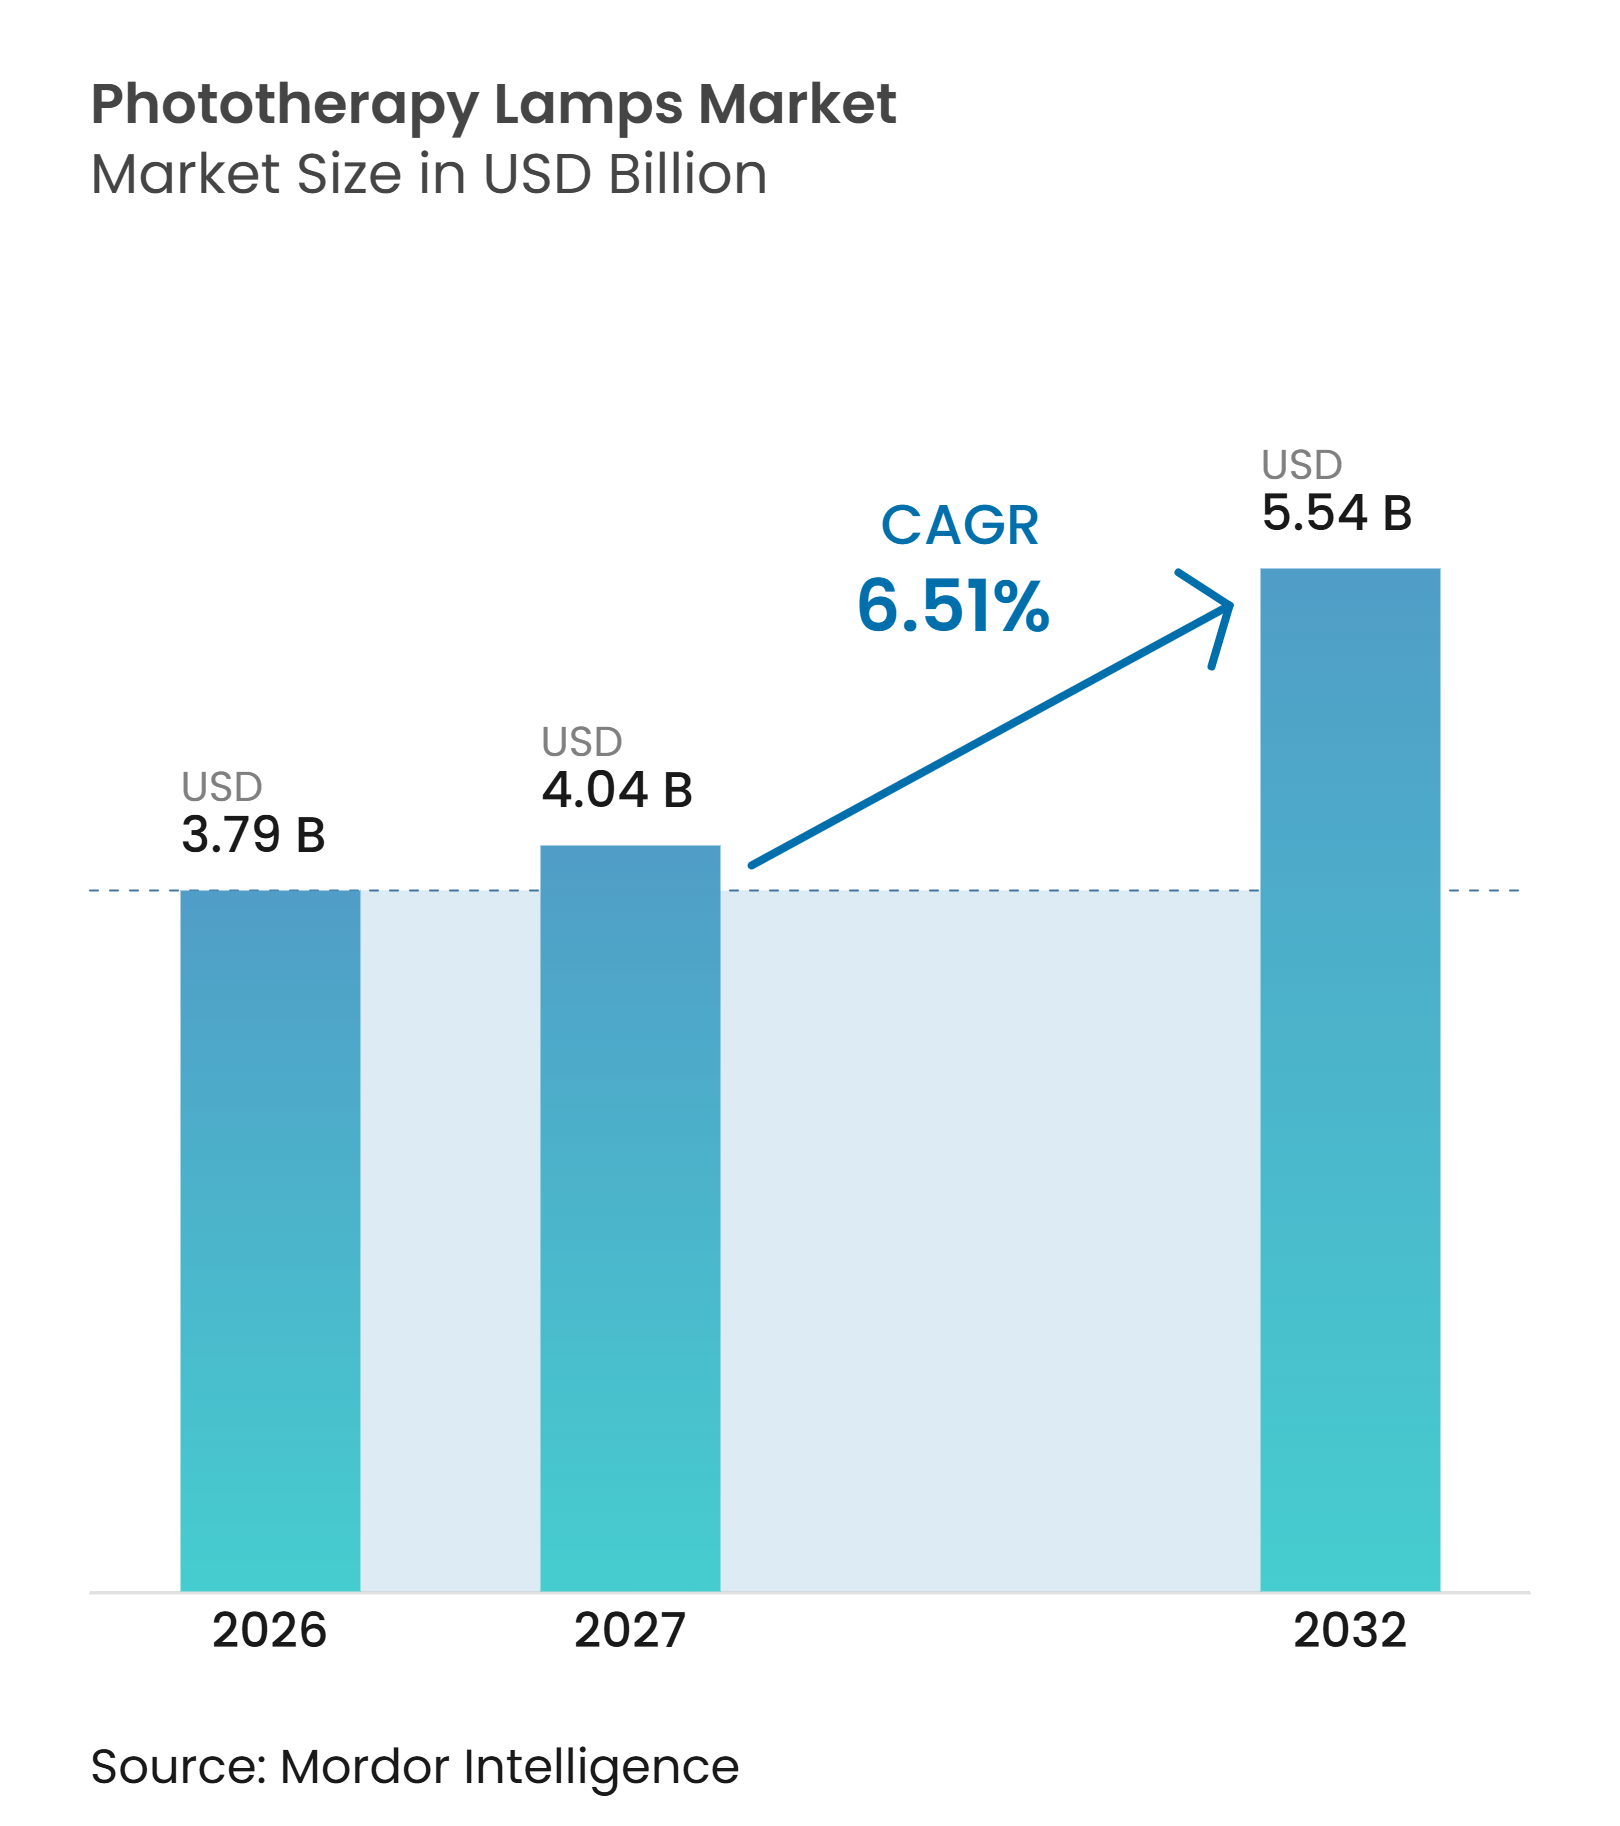
| Tamaño del Mercado (2027) | 4.04 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.54 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.51 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lámparas de Fototerapia por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Lámparas de Fototerapia se expanda desde 3,79 mil millones de USD en 2026 y 4,04 mil millones de USD en 2027 hasta 5,54 mil millones de USD para 2032, registrando una CAGR del 6,51% entre 2027 y 2032.
El mercado de lámparas de fototerapia está respaldado por las necesidades persistentes de ictericia neonatal y el uso más amplio de la atención basada en luz para psoriasis, vitíligo, eczema y dermatitis atópica. La demanda clínica está migrando hacia equipos LED porque ofrecen longitudes de onda más específicas, menor exposición al calor y mayor vida útil que los equipos fluorescentes y halógenos. La cobertura de los pagadores y los dispositivos conectados de menor tamaño están extendiendo la fototerapia más allá de los hospitales hacia entornos de atención domiciliaria supervisada. El mercado de lámparas de fototerapia también enfrenta presión presupuestaria en los sistemas de salud de menores ingresos, mientras que las complejas normas de aprobación de dispositivos hacen de la capacidad regulatoria una importante ventaja competitiva.
Conclusiones Clave del Informe
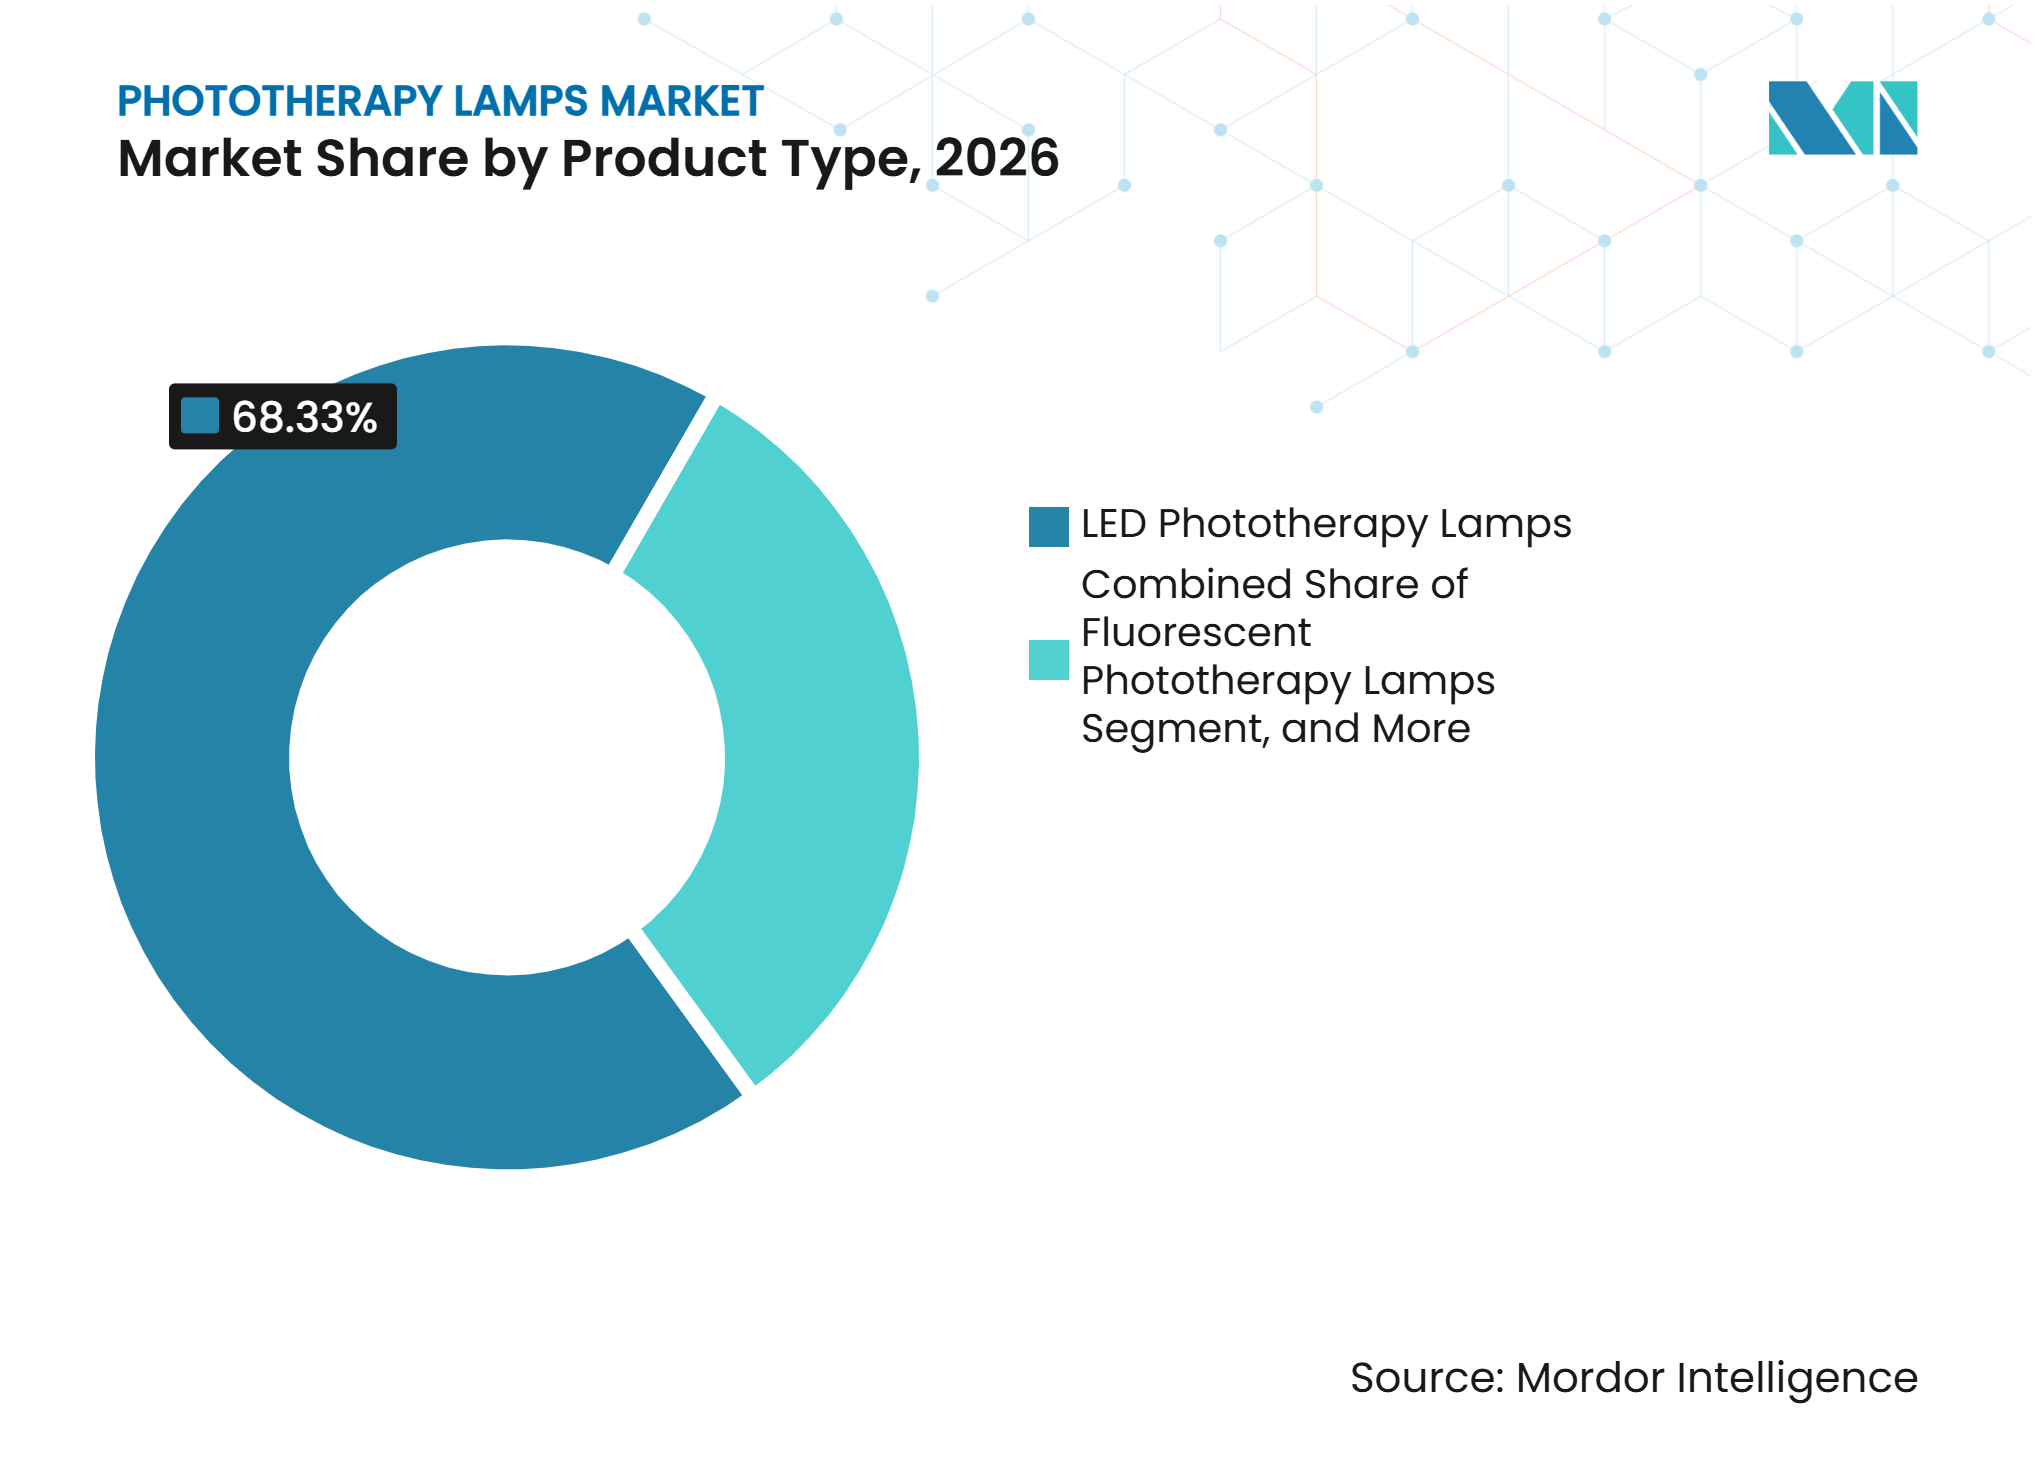
- Por tipo de producto, las lámparas LED representaron el 68,3% de la participación del mercado de lámparas de fototerapia en 2026, mientras que se prevé que las lámparas LED crezcan a una CAGR del 8,5% hasta 2032.
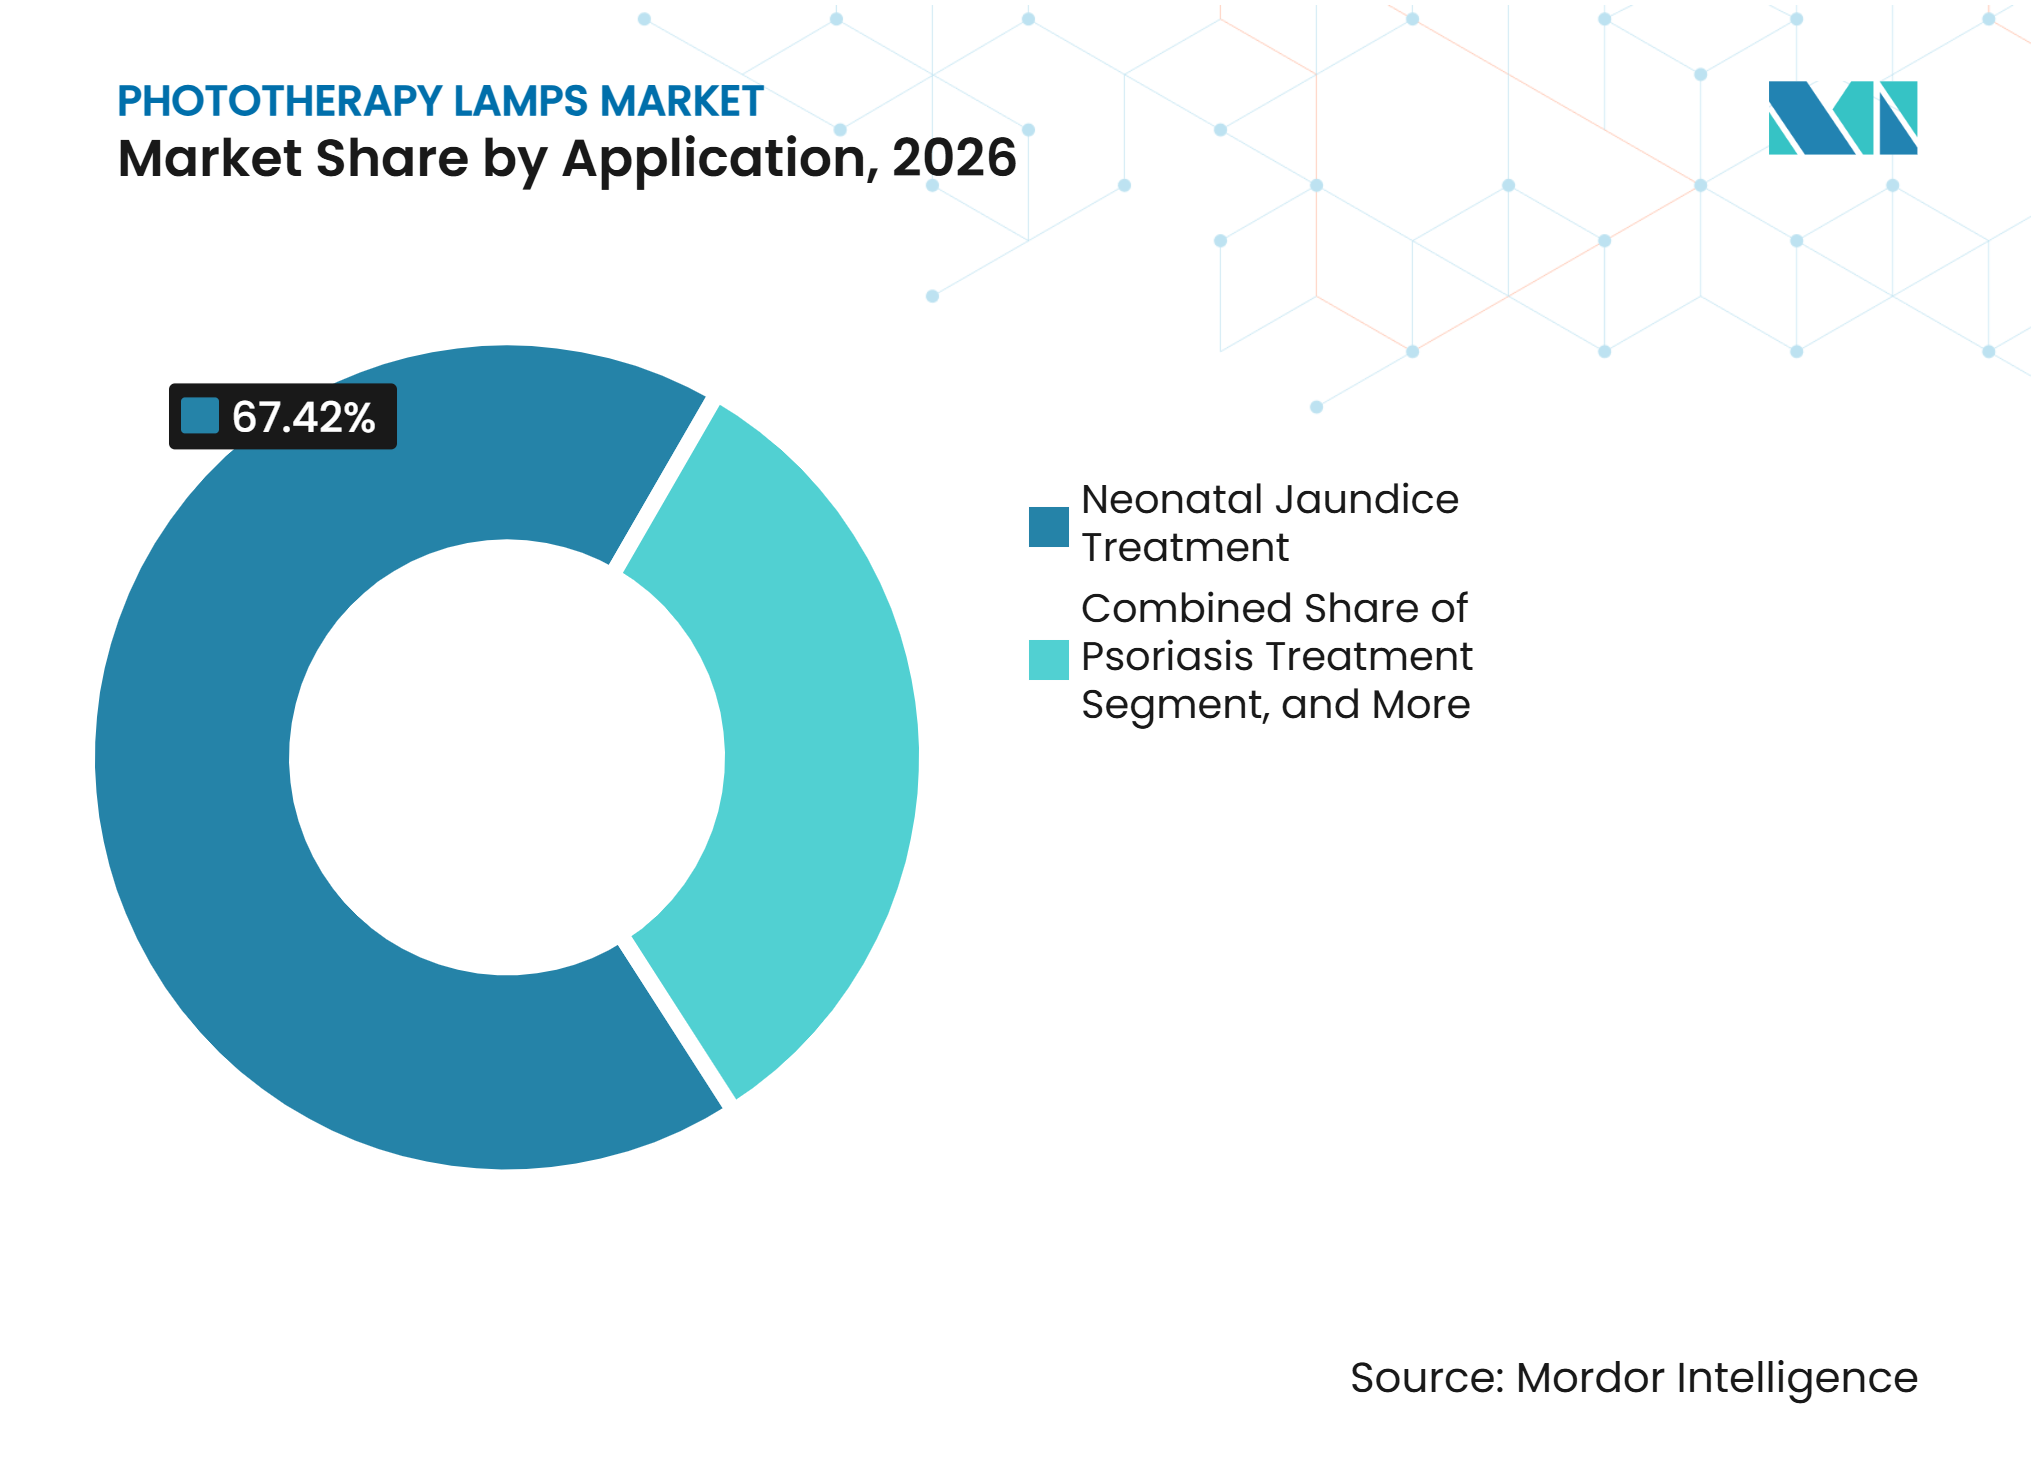
- Por aplicación, el tratamiento de ictericia neonatal representó el 67,4% del tamaño del mercado de lámparas de fototerapia en 2026, mientras que se prevé que el tratamiento de ictericia neonatal crezca a una CAGR del 9,2% hasta 2032.
- Por usuario final, los hospitales y UCINs representaron una participación de ingresos del 68,8% en 2026, mientras que se prevé que la atención domiciliaria crezca a una CAGR del 9,7% hasta 2032.
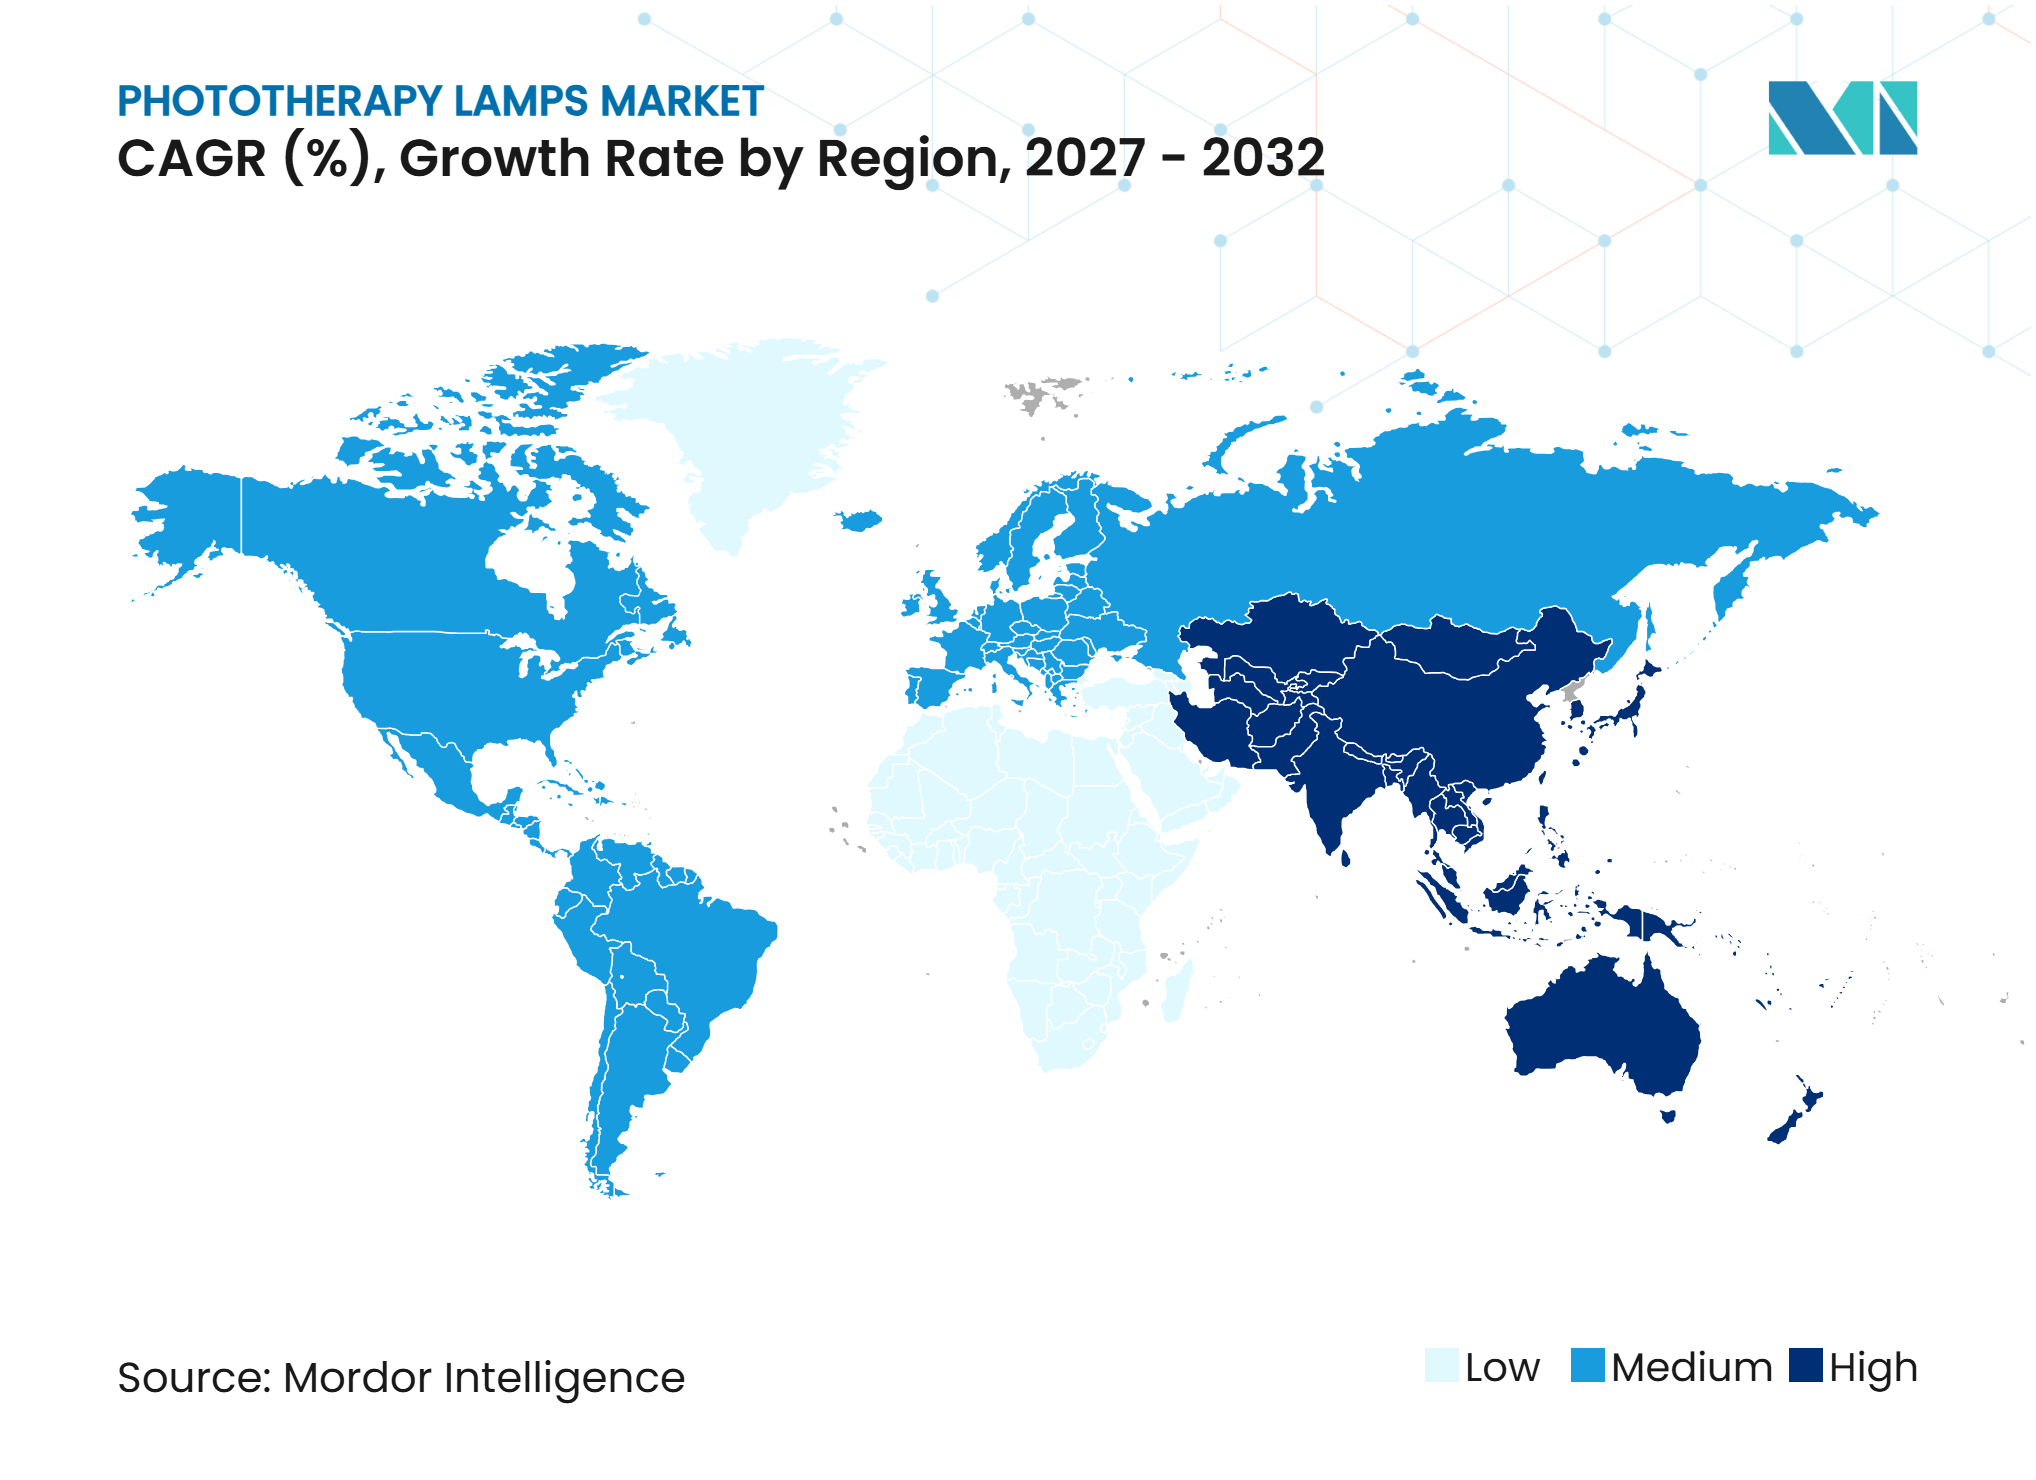
- Por geografía, América del Norte representó una participación de ingresos del 41,32% en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,54% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Incidencia de Ictericia Neonatal y Partos Prematuros | +2.10% | Global; mayor en África Subsahariana, Asia Meridional, Asia Sudoriental | Largo plazo (≥ 4 años) |
| Creciente Carga de Psoriasis, Vitíligo, Eczema y Otros Trastornos Fotosensibles | +1.40% | América del Norte, Europa; en crecimiento en Asia-Pacífico | Mediano plazo (2–4 años) |
| Migración de Lámparas Fluorescentes y Halógenas a Lámparas de Fototerapia LED | +1.80% | Global; aceleración en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2–4 años) |
| Expansión de la Infraestructura de Cuidados Intensivos Neonatales y Dermatología | +0.90% | Asia-Pacífico, Oriente Medio y África; extensión a América del Sur | Largo plazo (≥ 4 años) |
| Crecimiento de la Fototerapia Domiciliaria y Portátil | +1.20% | América del Norte (liderazgo regulatorio); adopción temprana en Europa | Corto plazo (≤ 2 años) |
| Diseños de Fototerapia Neonatal Portátil y Centrada en la Familia | +0.70% | América del Norte, Europa; ensayos clínicos tempranos a nivel global | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Incidencia de Ictericia Neonatal, Partos Prematuros e Infraestructura de Atención
La ictericia neonatal genera una necesidad clínica constante para el mercado de lámparas de fototerapia, ya que la fototerapia sigue siendo una opción de tratamiento estándar para los recién nacidos con bilirrubina elevada. Un estudio de 2025 informó que la ictericia neonatal afecta al 60% de los recién nacidos a término y hasta al 80% de los prematuros en la primera semana de vida[1]. Un análisis de 2025 de los datos de la Carga Global de Enfermedades encontró que la tasa de mortalidad estandarizada por edad para la ictericia neonatal disminuyó un 56,8% entre 1990 y 2021, mientras que la prevalencia aumentó un 41,5% durante el mismo período. Una mejor supervivencia neonatal, por tanto, incrementa el grupo de niños que necesitan seguimiento y tratamiento, incluso cuando la mortalidad disminuye. Un análisis de Pediatric Research de 2026 informó que África Subsahariana y Asia Meridional representaron el 68% de los casos incidentes de hiperbilirrubinemia extrema y el 90% de las muertes en 2023. La demanda en estas regiones depende de la capacidad de cuidados intensivos neonatales, la adquisición con apoyo de donantes y la inversión pública en atención al recién nacido, lo que vincula la demanda de equipos al desarrollo más amplio del sistema de salud.
Creciente Carga de Psoriasis, Vitíligo, Eczema y Otros Trastornos Fotosensibles
El mercado de lámparas de fototerapia también está respaldado por la demanda de entornos de dermatología, donde el tratamiento con UVB de banda estrecha y excímero se utiliza para psoriasis, vitíligo, eczema y afecciones relacionadas. El Panel Editorial de CPT de la Asociación Médica Americana aprobó actualizaciones a los códigos 96920-96922 que amplían las indicaciones de fototerapia dirigida reembolsables a vitíligo, dermatitis atópica y alopecia areata a partir del 1 de enero de 2027. STRATA Skin Sciences declaró que el cambio de cobertura podría ampliar el grupo de pacientes elegibles a más de 30 millones de personas en los Estados Unidos. El boletín de política clínica de Aetna clasificó el láser excímero, la PUVA y el UVB de banda estrecha como médicamente necesarios para el vitíligo tras una respuesta inadecuada a los agentes tópicos. Un estudio multicéntrico de 2026 informó una tasa de respuesta del 85,5% para el tratamiento con excímero XTRAC de 308 nm combinado con inhibidores orales de JAK en vitíligo pediátrico progresivo, en comparación con el 53,8% en un grupo de control con tacrolimus. Estos avances en cobertura y evidencia clínica respaldan un papel más amplio para el tratamiento supervisado con luz en dermatología especializada.
Migración de Lámparas Fluorescentes y Halógenas a Lámparas de Fototerapia LED
La sustitución de equipos fluorescentes y halógenos por sistemas LED genera una demanda que no se limita a los cambios en los volúmenes de pacientes. Los sistemas LED pueden sintonizarse a longitudes de onda relevantes para la absorción de bilirrubina, generalmente 450-475 nm, y el tratamiento con UVB de banda estrecha, generalmente 311 nm para aplicaciones dermatológicas. Su menor exposición térmica y mayor vida útil pueden reducir el uso de piezas de repuesto y el tiempo de inactividad de ingeniería biomédica en los hospitales. Los requisitos revisados de la norma IEC 60601-2-50 en 2025 añadieron requisitos de precisión de dosis y prevención de quemaduras cutáneas para la seguridad de la fototerapia infantil. Estos factores de cumplimiento favorecen los equipos con control de irradiancia consistente y aumentan el valor otorgado al rendimiento LED. Un estudio de 2025 sobre dispositivos terapéuticos LED de próxima generación describió mejoras en seguridad, portabilidad y distribución de luz para formatos portátiles e implantables en comparación con equipos heredados más voluminosos[2].
Crecimiento de la Fototerapia Domiciliaria, Portátil y Centrada en la Familia
La atención domiciliaria está cambiando la forma en que los proveedores atienden el mercado de lámparas de fototerapia, especialmente en los Estados Unidos. Cigna eliminó las restricciones anteriores sobre la fototerapia domiciliaria para 19,2 millones de vidas aseguradas en julio de 2025. Phothera informó que los cambios de cobertura simultáneos de Cigna y Elevance Health abrieron el acceso sin restricciones a dispositivos domésticos para más de 66,7 millones de estadounidenses con psoriasis, eczema y vitíligo. La Fundación Nacional de Psoriasis también informó que Elevance Health revisó los criterios de cobertura de fototerapia domiciliaria tras la evidencia sobre el tratamiento domiciliario con UVB de banda estrecha[3]. Los factores de forma más pequeños, los controles sencillos, el monitoreo remoto de dosis y la supervisión médica son cada vez más importantes para los productos destinados al uso domiciliario. Los diseños neonatales centrados en la familia hacen posible considerar modelos de tratamiento que reduzcan la separación entre los recién nacidos y los cuidadores mientras se mantiene la supervisión clínica.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Adquisición y Ciclo de Vida de los Sistemas Avanzados | -0.80% | Global; más agudo en África Subsahariana, Asia Meridional, América Latina | Largo plazo (≥ 4 años) |
| Riesgos de Seguridad y Exposición Relacionados con el Tratamiento | -0.50% | Global; mayor preocupación en entornos de atención domiciliaria | Mediano plazo (2–4 años) |
| Requisitos Estrictos de Aprobación de Dispositivos y Cumplimiento Clínico | -0.60% | América del Norte, Europa; carga de cumplimiento creciente en Asia-Pacífico | Mediano plazo (2–4 años) |
| Demanda de Reemplazo Desplazada por Equipos Reacondicionados y Usados | -0.40% | África Subsahariana, Asia Meridional, partes de América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones por Altos Costos de Adquisición, Ciclo de Vida, Seguridad y Equipos Reacondicionados
Los sistemas LED avanzados pueden requerir un gasto de capital que los hospitales públicos en entornos de menores ingresos encuentran difícil de financiar. La carga continúa después de la compra porque la calibración, la recertificación, las piezas de repuesto y el mantenimiento se suman a los costos del ciclo de vida. Estas restricciones ralentizan las compras dentro del mercado de lámparas de fototerapia donde las decisiones de adquisición están vinculadas a los presupuestos públicos anuales. Un estudio de dispositivos de código abierto de 2025 encontró que una unidad de fototerapia neonatal que cumple con las especificaciones de irradiancia de la Academia Americana de Pediatría y UNICEF podría fabricarse con 93,00 USD en costos de materiales. La gran diferencia de costos entre los diseños de bajo costo y los sistemas comerciales ayuda a explicar el uso continuado de equipos reacondicionados en Asia Meridional, África Subsahariana y partes de América Latina. Los equipos usados pueden aplazar las compras de nuevos dispositivos y reducir los ingresos del ciclo de reemplazo. Las consideraciones de seguridad también siguen siendo relevantes, especialmente para los productos de atención domiciliaria, porque la precisión de la dosis, la exposición térmica y la supervisión clínica adecuada afectan la aceptación.
Requisitos Estrictos de Aprobación de Dispositivos y Cumplimiento Clínico
Los requisitos de aprobación de dispositivos de fototerapia varían según la jurisdicción y añaden costos al desarrollo de productos en el mercado de lámparas de fototerapia. En los Estados Unidos, los sistemas de fototerapia son dispositivos médicos de Clase II que requieren la autorización 510(k) de la Administración de Alimentos y Medicamentos. La transición al Reglamento de Dispositivos Médicos de la Unión Europea ha extendido los plazos de registro de productos en algunos mercados y otorga ventaja a los proveedores más grandes cuando cuentan con recursos regulatorios establecidos. Los sistemas portátiles y ponibles pueden enfrentar requisitos adicionales de validación clínica porque sus diseños difieren de las unidades aéreas tradicionales. Natus Sensory informó que el dispositivo de fototerapia portátil tipo envoltura SnugLit de TheraB Medical recibió la autorización 510(k) de la Administración de Alimentos y Medicamentos en enero de 2026 tras un proceso de validación clínica de varios años. El cumplimiento de la norma IEC 60601-2-50, los requisitos de la Administración de Alimentos y Medicamentos y los requisitos del Reglamento de Dispositivos Médicos de la Unión Europea puede convertirse en una barrera para los innovadores más pequeños y puede favorecer la adquisición o la asociación como vía hacia la comercialización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Sustitución por LED Amplía el Uso Clínico y DomiciliarioLas lámparas LED representaron el 68,3% de los ingresos en 2026. Su posición refleja una emisión específica en longitudes de onda relevantes para la bilirrubina, mayor vida útil, menor exposición al calor y mayor consistencia en comparación con las alternativas fluorescentes. Los hospitales también están dando más importancia a la precisión de la irradiancia porque los requisitos de seguridad de la fototerapia infantil se han reforzado. Las lámparas fluorescentes siguen en uso en hospitales con recursos limitados donde los sistemas instalados pueden permanecer en servicio durante largos períodos. Las lámparas UV conservan un papel especializado en el tratamiento de psoriasis, vitíligo, eczema y dermatitis atópica. Las lámparas halógenas continúan perdiendo relevancia a medida que los hospitales reemplazan equipos más antiguos durante los ciclos de actualización.
Se prevé que las lámparas LED crezcan a una CAGR del 8,5% de 2027 a 2032, superando la tasa de crecimiento total del mercado de lámparas de fototerapia. Un estudio piloto de 2025 del European Journal of Pediatrics encontró que el dispositivo LED portátil Jauni permitió que el 83% de los recién nacidos tratados completaran la fototerapia en 48 horas. El dispositivo entregó una irradiancia de 25-30 µW/cm²/nm a 470 nm, y el estudio no reportó eventos adversos graves. Los formatos LED portátiles, por tanto, amplían el rango de entornos de atención potenciales sin cambiar el propósito clínico de la fototerapia. Los proveedores también pueden utilizar niveles de productos, desde lámparas aéreas estándar hasta sistemas premium conectados, para atender los diferentes presupuestos de hospitales, clínicas y atención domiciliaria.



Por Aplicación:
La Ictericia Neonatal Mantiene la Mayor Base de TratamientoEl tratamiento de ictericia neonatal representó el 67,4% del tamaño del mercado de lámparas de fototerapia en 2026. El segmento está anclado en la frecuencia de la ictericia neonatal y el papel estándar de la fototerapia en la reducción de la bilirrubina. La psoriasis representa la siguiente aplicación principal, utilizando paneles de UVB de banda estrecha y dispositivos excímero de 308 nm en ciclos de tratamiento planificados. El tratamiento del vitíligo está ganando atención a medida que las políticas de los pagadores y la evidencia clínica respaldan las opciones de fototerapia. El eczema y la dermatitis atópica pueden beneficiarse de la ampliación de enero de 2027 de los códigos de reembolso de fototerapia dirigida. El acné y la dermatología cosmética son atendidos principalmente por dispositivos de luz azul de consumo y semiprofesionales de menor precio.
Se prevé que el tratamiento de ictericia neonatal crezca a una CAGR del 9,2% de 2027 a 2032, convirtiéndolo en un motor de crecimiento central para el mercado de lámparas de fototerapia. Un análisis de 2026 en 204 países estimó que la hiperbilirrubinemia extrema en 2023 estuvo asociada con pérdidas de bienestar de entre 6,9 mil millones de USD y 10,4 mil millones de USD, y pérdidas de capital humano basadas en AVAD de 13,0 mil millones de USD. Esta carga refuerza el argumento a favor de la capacidad de detección y tratamiento de recién nacidos en Asia Meridional y África Subsahariana. La Sociedad Canadiense de Pediatría actualizó su declaración de posición en marzo de 2025 para introducir la detección universal de bilirrubina. Los protocolos de detección respaldan la demanda continua porque los hospitales necesitan la capacidad de proporcionar tratamiento cuando los resultados de bilirrubina requieren intervención. La urgencia clínica hace que las compras de equipos neonatales sean menos discrecionales que muchas otras categorías de equipos de capital.

Por Usuario Final:
Los Hospitales y UCINs Mantienen el Liderazgo en Ingresos mientras la Atención Domiciliaria se ExpandeLos hospitales y UCINs representaron el 68,8% de los ingresos en 2026, lo que refleja la concentración de la atención neonatal y los servicios especializados de dermatología en entornos institucionales. Estas instalaciones requieren equipos calibrados, procesos formales de seguridad y personal capacitado. Las clínicas de dermatología forman el segundo grupo de usuarios finales más grande, utilizando paneles de UVB de banda estrecha y sistemas excímero de 308 nm dentro de ciclos de tratamiento estructurados. La adquisición hospitalaria sigue siendo importante para las lámparas neonatales aéreas y para los equipos de dermatología de mayor capacidad. Los compradores institucionales también valoran el soporte de servicio, la documentación de cumplimiento y la integración con los flujos de trabajo de atención establecidos. La adopción de la atención domiciliaria está poniendo a prueba el dominio histórico del tratamiento en clínica a medida que las políticas de cobertura cambian y los equipos se vuelven más sencillos de usar.
Se prevé que la atención domiciliaria crezca a una CAGR del 9,7% de 2027 a 2032. Phothera se lanzó en enero de 2025 tras combinar Daavlin y National Biological Corporation, reuniendo dispositivos de UVB de banda estrecha autorizados por la Administración de Alimentos y Medicamentos, controladores de dosimetría ClearLink y navegación de seguros. Este modelo combina el suministro de equipos, el control de dosis conectado y la asistencia con las decisiones de cobertura. Los centros de parto, las instalaciones comunitarias y los puestos de salud rurales son un grupo de usuarios emergente separado donde los diseños portátiles y de batería pueden ser relevantes. Sus necesidades difieren de las de las clínicas especializadas porque la energía de red consistente y el soporte biomédico pueden ser limitados. El diseño de productos para estos entornos debe equilibrar la portabilidad, la emisión de luz, la durabilidad y el funcionamiento seguro.
Análisis Geográfico
América del Norte
América del Norte representó el 41,3% del mercado de lámparas de fototerapia en 2026. La región se beneficia de una densa capacidad de UCIN, redes especializadas de dermatología establecidas y estructuras de seguros que respaldan la demanda de reemplazo. La actualización de la política de Cigna en julio de 2025 y la revisión de cobertura relacionada de Elevance Health ampliaron el acceso a la fototerapia domiciliaria para psoriasis, eczema y vitíligo. Los cambios aumentaron la importancia práctica de la adquisición residencial en una región anteriormente liderada por compras institucionales. Natus Sensory y Canadian Hospital Specialties firmaron un acuerdo plurianual en febrero de 2026 para ampliar el acceso a productos de atención al recién nacido en los sistemas de salud canadienses. El acuerdo cubre fototerapia, detección auditiva y conectividad de UCIN, mostrando cómo los proveedores están combinando el acceso a productos con educación y distribución. La autorización de la Administración de Alimentos y Medicamentos sigue siendo un factor de cumplimiento central para los nuevos productos en los Estados Unidos. El mercado de lámparas de fototerapia tiene un uso per cápita más alto en América del Norte debido a la inversión de larga data en atención neonatal y especializada. Los dispositivos domésticos conectados probablemente serán más relevantes donde la cobertura del pagador y la supervisión clínica remota estén ambas disponibles.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 7,5% de 2027 a 2032. Los altos volúmenes de nacimientos, la expansión de la capacidad de UCIN y el mayor acceso a la dermatología especializada respaldan el perfil de demanda de la región. La región combina grandes sistemas hospitalarios públicos con redes de atención privada en crecimiento, creando demanda en una amplia gama de precios. El marco de incentivos para la producción de dispositivos de la India y las necesidades insatisfechas de atención neonatal respaldan el interés en plataformas LED de menor costo para hospitales y entornos comunitarios. Phoenix Medical Systems y Nice Neotech fueron identificados en el borrador suministrado como proveedores nacionales que escalan equipos LED asequibles. Japón y Corea del Sur son entornos más maduros donde el interés se está desplazando hacia flujos de trabajo que combinan la medición de bilirrubina con la administración de fototerapia. Los requisitos regulatorios varían en toda la región y añaden complejidad para los proveedores internacionales. El tamaño del mercado de lámparas de fototerapia en Asia-Pacífico también está determinado por la capacidad de los proveedores para añadir capacidad más allá de los principales hospitales urbanos. Los equipos LED asequibles y los formatos portátiles son importantes donde los sistemas de salud están extendiendo la atención a instalaciones más pequeñas.
Europa, Oriente Medio y África, y América del Sur
Europa, Oriente Medio y África, y América del Sur muestran diferentes condiciones de demanda dentro del mercado más amplio de lámparas de fototerapia. Alemania y Francia han respaldado ensayos clínicos de fototerapia portátil, mientras que el cumplimiento del Reglamento de Dispositivos Médicos de la Unión Europea puede prolongar los procesos de registro y favorecer a los proveedores con equipos regulatorios establecidos. El programa de auditoría Photonet del Reino Unido realiza un seguimiento de los resultados del tratamiento con UVB en los centros de dermatología escoceses, respaldando adquisiciones que enfatizan el rendimiento documentado. Los países del Consejo de Cooperación del Golfo están invirtiendo en infraestructura premium de UCIN a través de la expansión hospitalaria y el turismo médico. África Subsahariana tiene una necesidad neonatal insatisfecha sustancial, lo que respalda la relevancia de las soluciones LED alimentadas por energía solar y de batería donde la electrificación es limitada. En América del Sur, el sistema de adquisición pública unificada de Brasil favorece a los proveedores competitivos en costos, incluida Fanem Ltda. La volatilidad macroeconómica de Argentina puede interrumpir las compras de equipos de capital en toda la región. Estas geografías mixtas requieren que los proveedores alineen el diseño del producto, el precio, los requisitos de energía y el soporte de distribución con la capacidad de atención local. Los factores de cumplimiento europeo, las normas de compra pública y los límites de infraestructura en otros lugares pueden afectar la velocidad de adopción. La participación del mercado de lámparas de fototerapia en estas regiones está, por tanto, determinada menos por un único modelo de compra y más por la capacidad clínica local y las condiciones de adquisición.
Panorama Competitivo
Concentración del Mercado
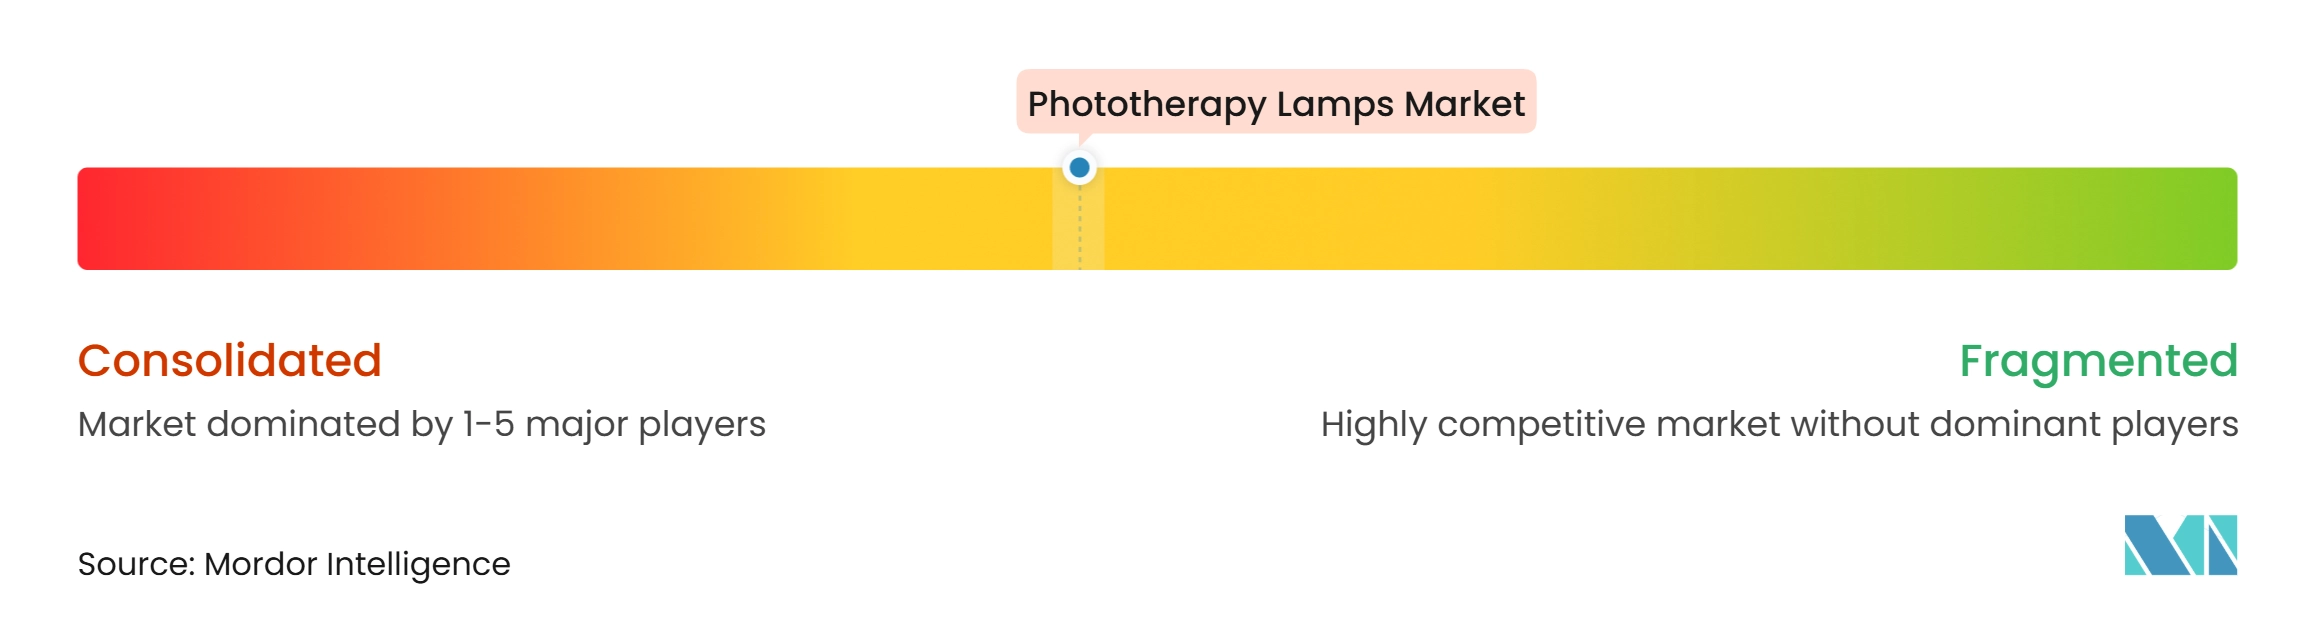
El mercado de lámparas de fototerapia está moderadamente concentrado, con los 5 principales fabricantes que representan entre el 48% y el 49% de los ingresos globales en 2025 según el borrador suministrado. La competencia se está intensificando en las plataformas LED estándar a medida que los fabricantes chinos e indios añaden capacidad y reducen los precios unitarios. Los proveedores líderes están respondiendo enfatizando el software, los flujos de trabajo conectados, los diseños portátiles y el soporte de cobertura en lugar de competir únicamente en hardware de lámparas. Dräger lanzó BiliPredics en marzo de 2025, una solución de software predictivo de gestión de bilirrubina diseñada para funcionar con la lámpara LED BiliLux y el Medidor de Ictericia JM-105. El software pronostica la progresión de la bilirrubina 30, 48 o 60 horas por adelantado y respalda una planificación de tratamiento más individualizada. Este enfoque posiciona la lámpara dentro de un flujo de trabajo clínico más amplio en lugar de como un dispositivo independiente.
Natus Sensory adquirió TheraB Medical en febrero de 2026, añadiendo el dispositivo de fototerapia portátil tipo envoltura SnugLit a su cartera de atención al recién nacido. El movimiento extiende su alcance desde los sistemas aéreos tradicionales hacia modelos centrados en la familia y posibles modelos de atención domiciliaria. Natus Sensory también adquirió Keriton en enero de 2026 para conectar la gestión de leche materna y fórmula con la fototerapia, el monitoreo NicView y los sistemas de gestión de casos Neometrics. Esto muestra una estrategia de vincular la fototerapia a un entorno de UCIN conectado. STRATA Skin Sciences está siguiendo una ruta diferente al respaldar protocolos de tratamiento que combinan la terapia con láser excímero XTRAC con inhibidores de JAK en vitíligo progresivo. Su publicación clínica de 2026 fue presentada como respaldo a un enfoque más personalizado del tratamiento dermatológico.
El segmento de atención domiciliaria conectada sigue abierto porque ningún proveedor ha sido identificado en el borrador suministrado como líder claro en dispositivos, soporte de reembolso y flujos de trabajo clínicos remotos. La ampliación de CPT de enero de 2027 brinda a los proveedores la oportunidad de conectar la fototerapia en clínica y de uso domiciliario dentro de una misma vía de atención. Los desarrolladores enfocados en costos también están persiguiendo diseños de equipos destinados a entornos con recursos limitados. El hallazgo de costo de materiales de 93,00 USD para un dispositivo neonatal de código abierto muestra por qué la presión de precios puede persistir frente a los sistemas premium. El cumplimiento de la norma IEC 60601-2-50 sigue siendo un umbral técnico para los productos neonatales y puede añadir a los costos de entrada. Los proveedores con seguridad demostrada, capacidad regulatoria y soporte de distribución están mejor posicionados para competir donde los hospitales valoran la confiabilidad y el servicio. El mercado de lámparas de fototerapia, por tanto, combina la competencia de precios en productos LED básicos con una diferenciación de mayor valor en software, conectividad y soporte del modelo de atención.
Líderes de la Industria de Lámparas de Fototerapia
-
GE HealthCare Technologies Inc.
-
Natus Medical Incorporated
-
Drägerwerk AG & Co. KGaA
-
ATOM MEDICAL Corp.
-
Herbert Waldmann GmbH & Co. KG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lámparas de Fototerapia Empresas cubiertas en este informe
- ATOM MEDICAL Corp.
- Beurer
- Bistos Co., Ltd.
- Daavlin Company, The
- Dragerwerk
- Fanem Ltda.
- Fanem Ltda.
- GE HealthCare Technologies Inc.
- Herbert Waldmann GmbH & Co. KG
- Ibis Medical Equipment and Systems Pvt. Ltd.
- National Biological Corporation
- Natus Medical
- Nice Neotech Medical Systems Pvt. Ltd.
- Ningbo David Medical Device
- PhotoMedex
- Phothera Phototherapy
- Phoenix Medical Systems
- Shanghai SIGMA High-tech Co., Ltd.
- Shenzhen Kaiyan Medical Equipment Co., Ltd.
- STRATA Skin Sciences, Inc.
- Thera B Medical Products
- UVBioTek
- Xuzhou Kaixin Electronic Equipment Co., Ltd.
Desarrollos recientes de la industria en Mercado de Lámparas de Fototerapia
- Febrero de 2026: Natus Sensory adquirió TheraB Medical, añadiendo SnugLit, el primer dispositivo de fototerapia portátil tipo envoltura para ictericia neonatal autorizado con 510(k) por la Administración de Alimentos y Medicamentos, con autorización recibida en enero de 2026, a su cartera de atención al recién nacido. La adquisición amplía los entornos de atención elegibles de Natus Sensory desde la fototerapia aérea tradicional hacia modelos centrados en la familia y canales emergentes de atención domiciliaria.
- Febrero de 2026: Natus Sensory y Canadian Hospital Specialties firmaron un acuerdo de distribución plurianual que cubre la cartera completa de atención al recién nacido de Natus Sensory, incluida la fototerapia, la detección auditiva y la conectividad de UCIN, en los sistemas de salud canadienses con programas conjuntos de educación clínica.
- Enero de 2026: Sensory adquirió Keriton, una plataforma de gestión de leche materna y fórmula basada en la nube, integrándola con sus sistemas de fototerapia, monitoreo NicView y gestión de casos Neometrics para construir un ecosistema de UCIN conectado unificado.
- Marzo de 2025: Dräger lanzó BiliPredics, una solución de software predictivo de gestión de bilirrubina certificada con marcado CE y registrada ante la Administración de Alimentos y Medicamentos, de NeoPredics. El producto pronostica la progresión individual de la bilirrubina 30, 48 o 60 horas por adelantado y se integra con la lámpara LED BiliLux de Dräger y el Medidor de Ictericia JM-105.
Alcance del Informe Global del Mercado de Lámparas de Fototerapia
Según el alcance del informe, las lámparas de fototerapia emiten longitudes de onda específicas de luz para tratar afecciones como la ictericia del recién nacido y ciertos trastornos cutáneos. Funcionan ayudando al cuerpo a descomponer sustancias o reduciendo la actividad anormal de las células cutáneas.
El mercado de lámparas de fototerapia está segmentado por tipo de producto, aplicación, usuario final y geografía. Por tipo de producto, el mercado está segmentado en lámparas de fototerapia LED, lámparas de fototerapia fluorescentes, lámparas de fototerapia UV, lámparas de fototerapia halógenas y otros tipos de productos. Por aplicación, el mercado está segmentado en tratamiento de ictericia neonatal, tratamiento de psoriasis, tratamiento de vitíligo, tratamiento de eczema y dermatitis atópica, tratamiento de acné y dermatología cosmética, y otras aplicaciones. Por usuario final, el mercado está segmentado en hospitales y unidades de cuidados intensivos neonatales, clínicas de dermatología y clínicas especializadas, entornos de atención domiciliaria y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Lámparas de Fototerapia LED |
| Lámparas de Fototerapia Fluorescentes |
| Lámparas de Fototerapia UV |
| Lámparas de Fototerapia Halógenas |
| Otros Tipos de Productos |
| Tratamiento de Ictericia Neonatal |
| Tratamiento de Psoriasis |
| Tratamiento de Vitíligo |
| Tratamiento de Eczema y Dermatitis Atópica |
| Tratamiento de Acné y Dermatología Cosmética |
| Otras Aplicaciones |
| Hospitales y Unidades de Cuidados Intensivos Neonatales |
| Clínicas de Dermatología y Clínicas Especializadas |
| Entornos de Atención Domiciliaria |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Lámparas de Fototerapia LED | |
| Lámparas de Fototerapia Fluorescentes | ||
| Lámparas de Fototerapia UV | ||
| Lámparas de Fototerapia Halógenas | ||
| Otros Tipos de Productos | ||
| Por Aplicación | Tratamiento de Ictericia Neonatal | |
| Tratamiento de Psoriasis | ||
| Tratamiento de Vitíligo | ||
| Tratamiento de Eczema y Dermatitis Atópica | ||
| Tratamiento de Acné y Dermatología Cosmética | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Hospitales y Unidades de Cuidados Intensivos Neonatales | |
| Clínicas de Dermatología y Clínicas Especializadas | ||
| Entornos de Atención Domiciliaria | ||
| Otros Usuarios Finales | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de lámparas de fototerapia para 2032?
El valor proyectado es de 5,54 mil millones de USD para 2032, creciendo desde 4,04 mil millones de USD en 2027 a una CAGR del 6,51%. El crecimiento está vinculado a la demanda de tratamiento neonatal, la atención dermatológica, la sustitución por LED y el uso domiciliario supervisado más amplio.
¿Qué tipo de lámpara de fototerapia tiene la mayor participación?
Las lámparas LED lideran, con una participación del 68,3% en 2026, y también se prevé que crezcan a una CAGR del 8,5% hasta 2032. Sus ventajas incluyen longitudes de onda específicas, mayor vida útil, menor exposición al calor y un control de irradiancia más consistente.
¿Por qué es importante la ictericia neonatal para la demanda de fototerapia?
El tratamiento de ictericia neonatal representó el 67,4% de los ingresos de 2026 y se prevé que crezca a una CAGR del 9,2% hasta 2032. La afección es común en los recién nacidos, y los protocolos de detección hospitalaria requieren que los proveedores mantengan la capacidad de tratamiento cuando los resultados de bilirrubina indican intervención.
¿Cómo está cambiando la fototerapia domiciliaria la prestación de atención?
Los cambios de cobertura de Cigna y Elevance Health ampliaron el acceso domiciliario sin restricciones para más de 66,7 millones de estadounidenses en 2025. Esto respalda dispositivos con interfaces sencillas, formatos compactos y monitoreo remoto de dosis bajo supervisión médica.
¿Qué región tiene la mayor participación de ingresos?
América del Norte lideró con el 41,3% en 2026, respaldada por la capacidad establecida de UCIN, la atención especializada y las estructuras de reembolso. Los cambios en la cobertura de seguros para el tratamiento domiciliario también amplían la combinación de canales más allá de los hospitales y las clínicas de dermatología.
¿Qué limita la adopción de equipos avanzados de fototerapia?
Los costos de capital, las necesidades de servicio del ciclo de vida, los requisitos de seguridad y las complejas normas de aprobación pueden limitar la adopción, especialmente en entornos con recursos limitados. Estos factores pueden ralentizar la adquisición en el mercado de lámparas de fototerapia y respaldar el uso continuado de equipos más antiguos o reacondicionados.