
Marktgröße und Marktanteil für Phototherapielampen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.04 Milliarden US-Dollar |
| Marktgröße (2032) | 5.54 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.51 % |
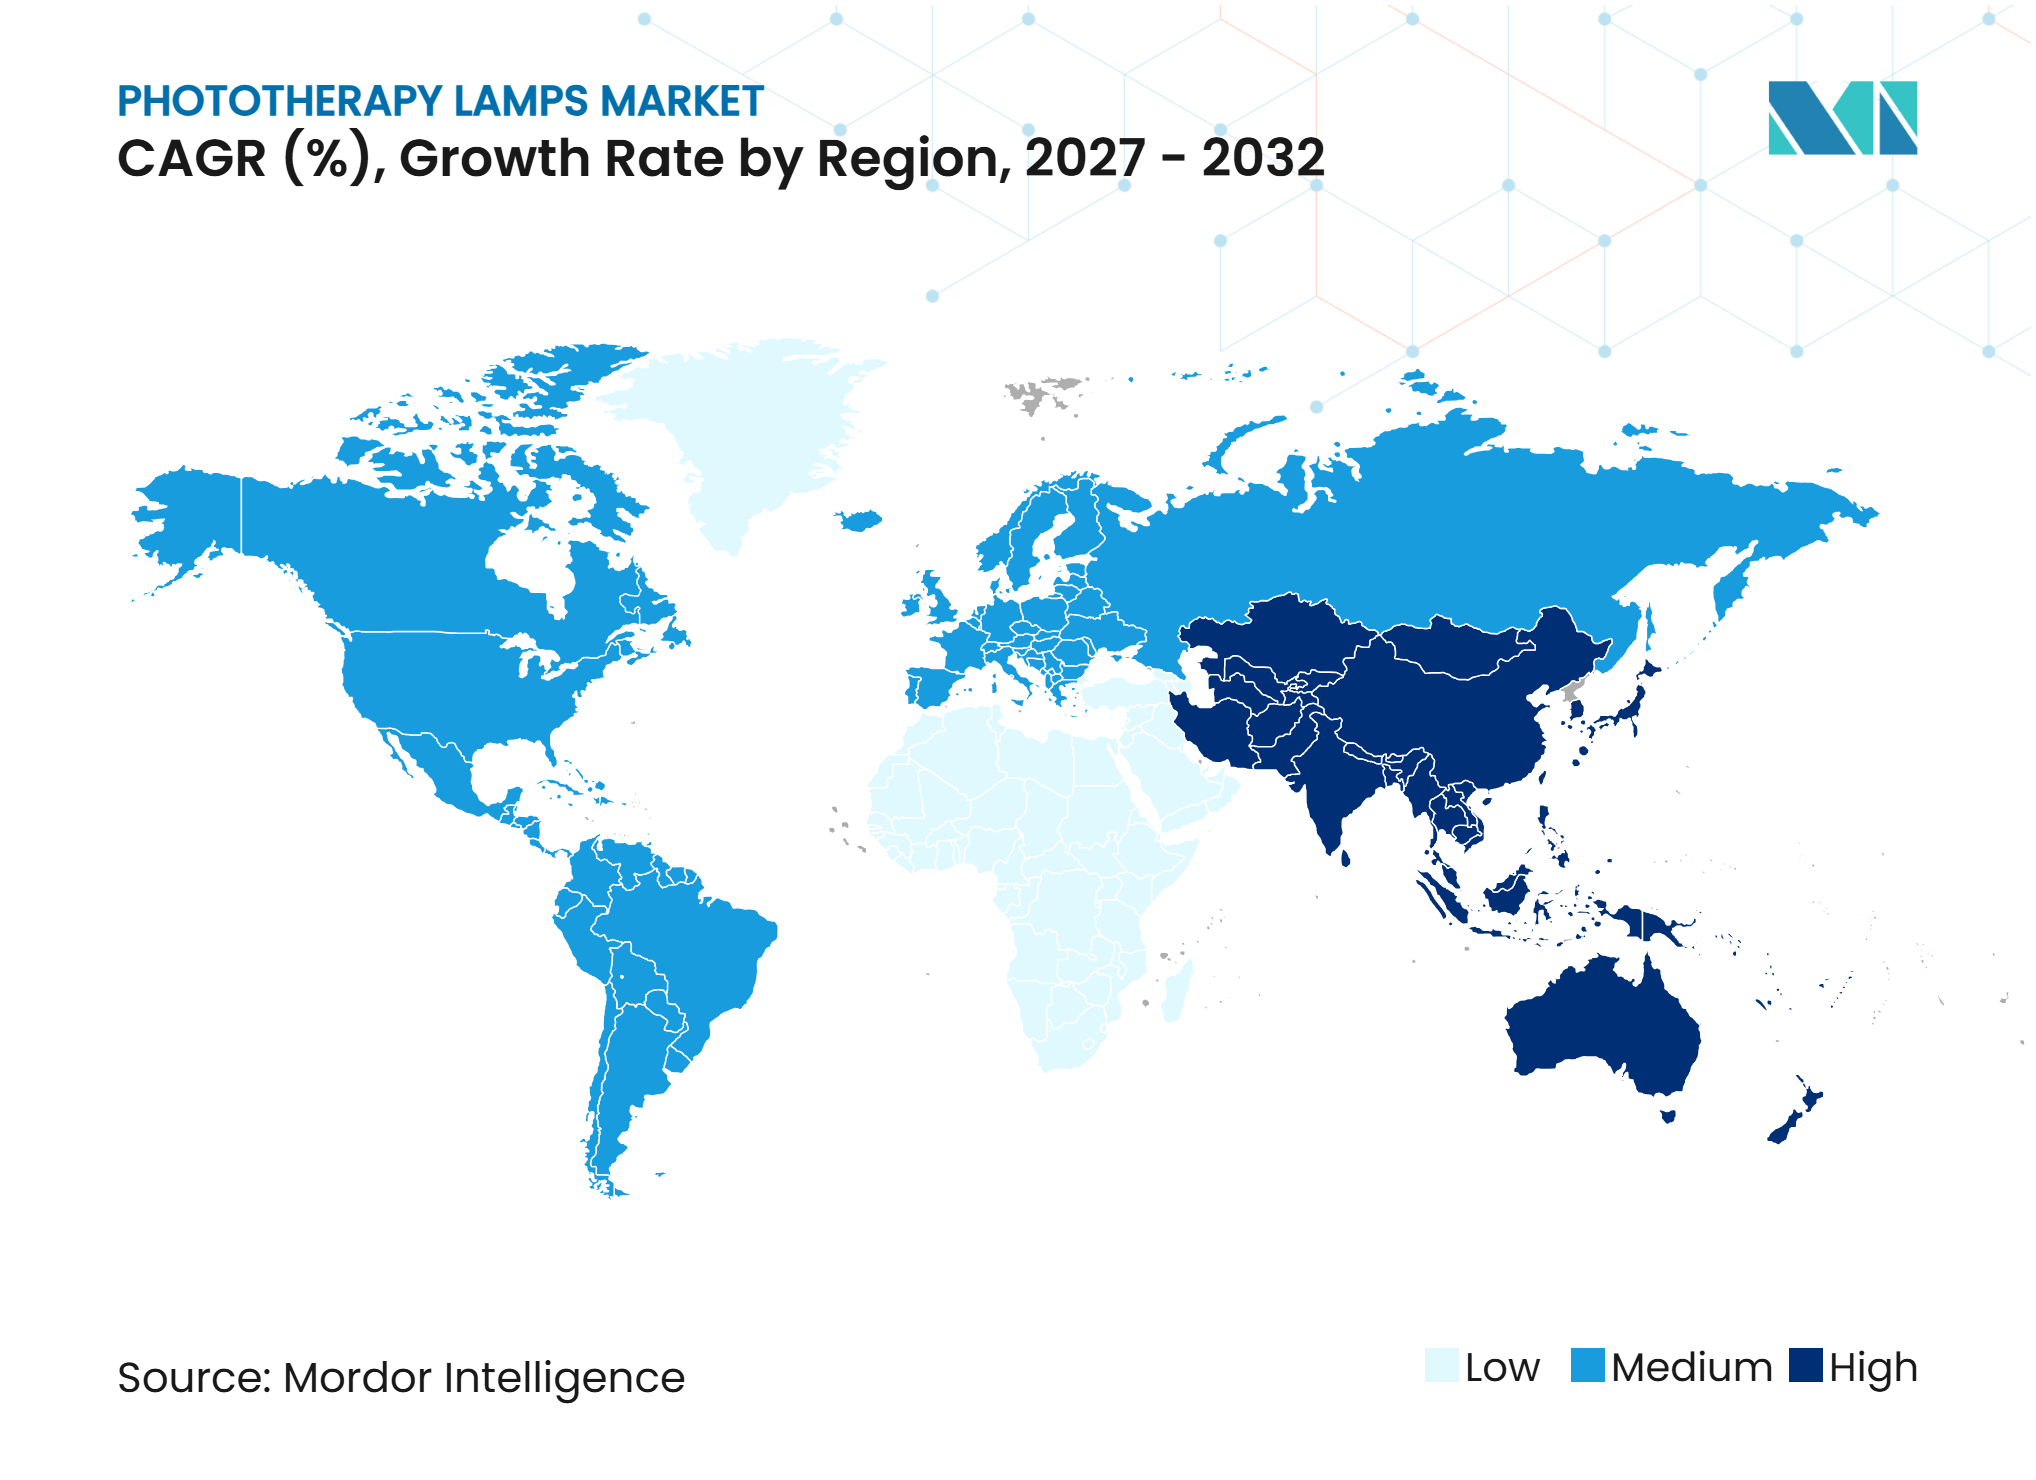
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Phototherapielampen von Mordor Intelligence
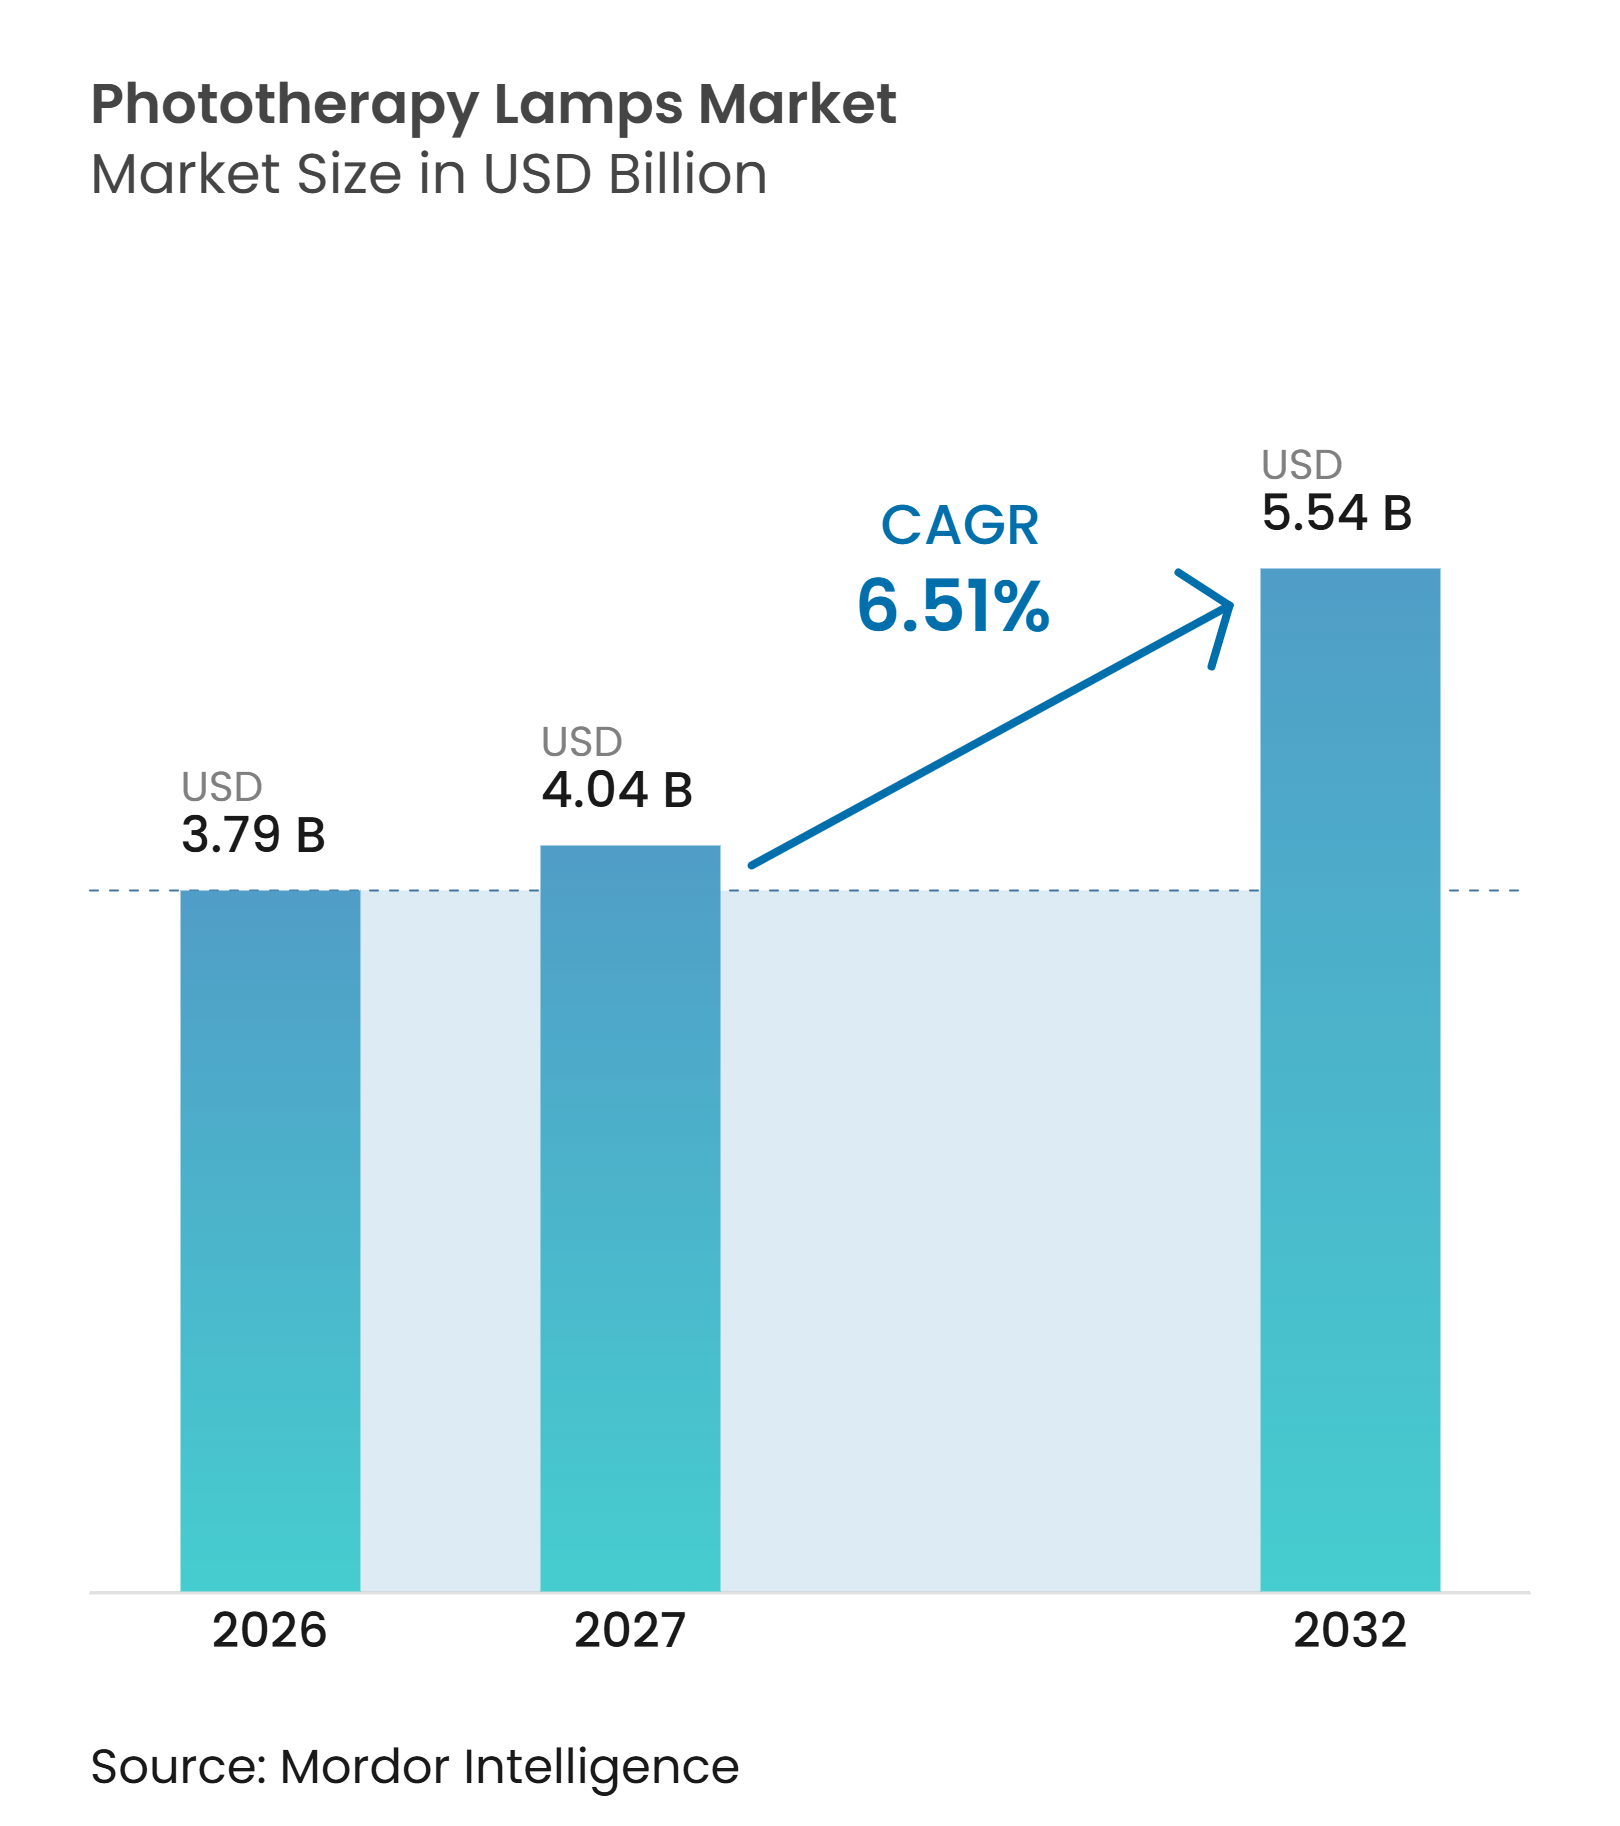
Die Marktgröße für Phototherapielampen wird voraussichtlich von 3,79 Milliarden USD im Jahr 2026 und 4,04 Milliarden USD im Jahr 2027 auf 5,54 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 6,51 % verzeichnen.
Der Markt für Phototherapielampen wird durch den anhaltenden Bedarf bei Neugeborenengelbsucht sowie den breiteren Einsatz lichtbasierter Behandlungen bei Psoriasis, Vitiligo, Ekzemen und atopischer Dermatitis gestützt. Die klinische Nachfrage verlagert sich hin zu LED-Geräten, da diese gezieltere Wellenlängen, geringere Wärmebelastung und eine längere Betriebsdauer als Fluoreszenz- und Halogengeräte bieten. Kostenträgerdeckung und kleinere vernetzte Geräte erweitern die Phototherapie über Krankenhäuser hinaus in betreute Heimversorgungsumgebungen. Der Markt für Phototherapielampen steht zudem unter Budgetdruck in einkommensschwächeren Gesundheitssystemen, während komplexe Gerätezulassungsvorschriften die regulatorische Kompetenz zu einem wichtigen Wettbewerbsvorteil machen.
Wichtigste Erkenntnisse des Berichts
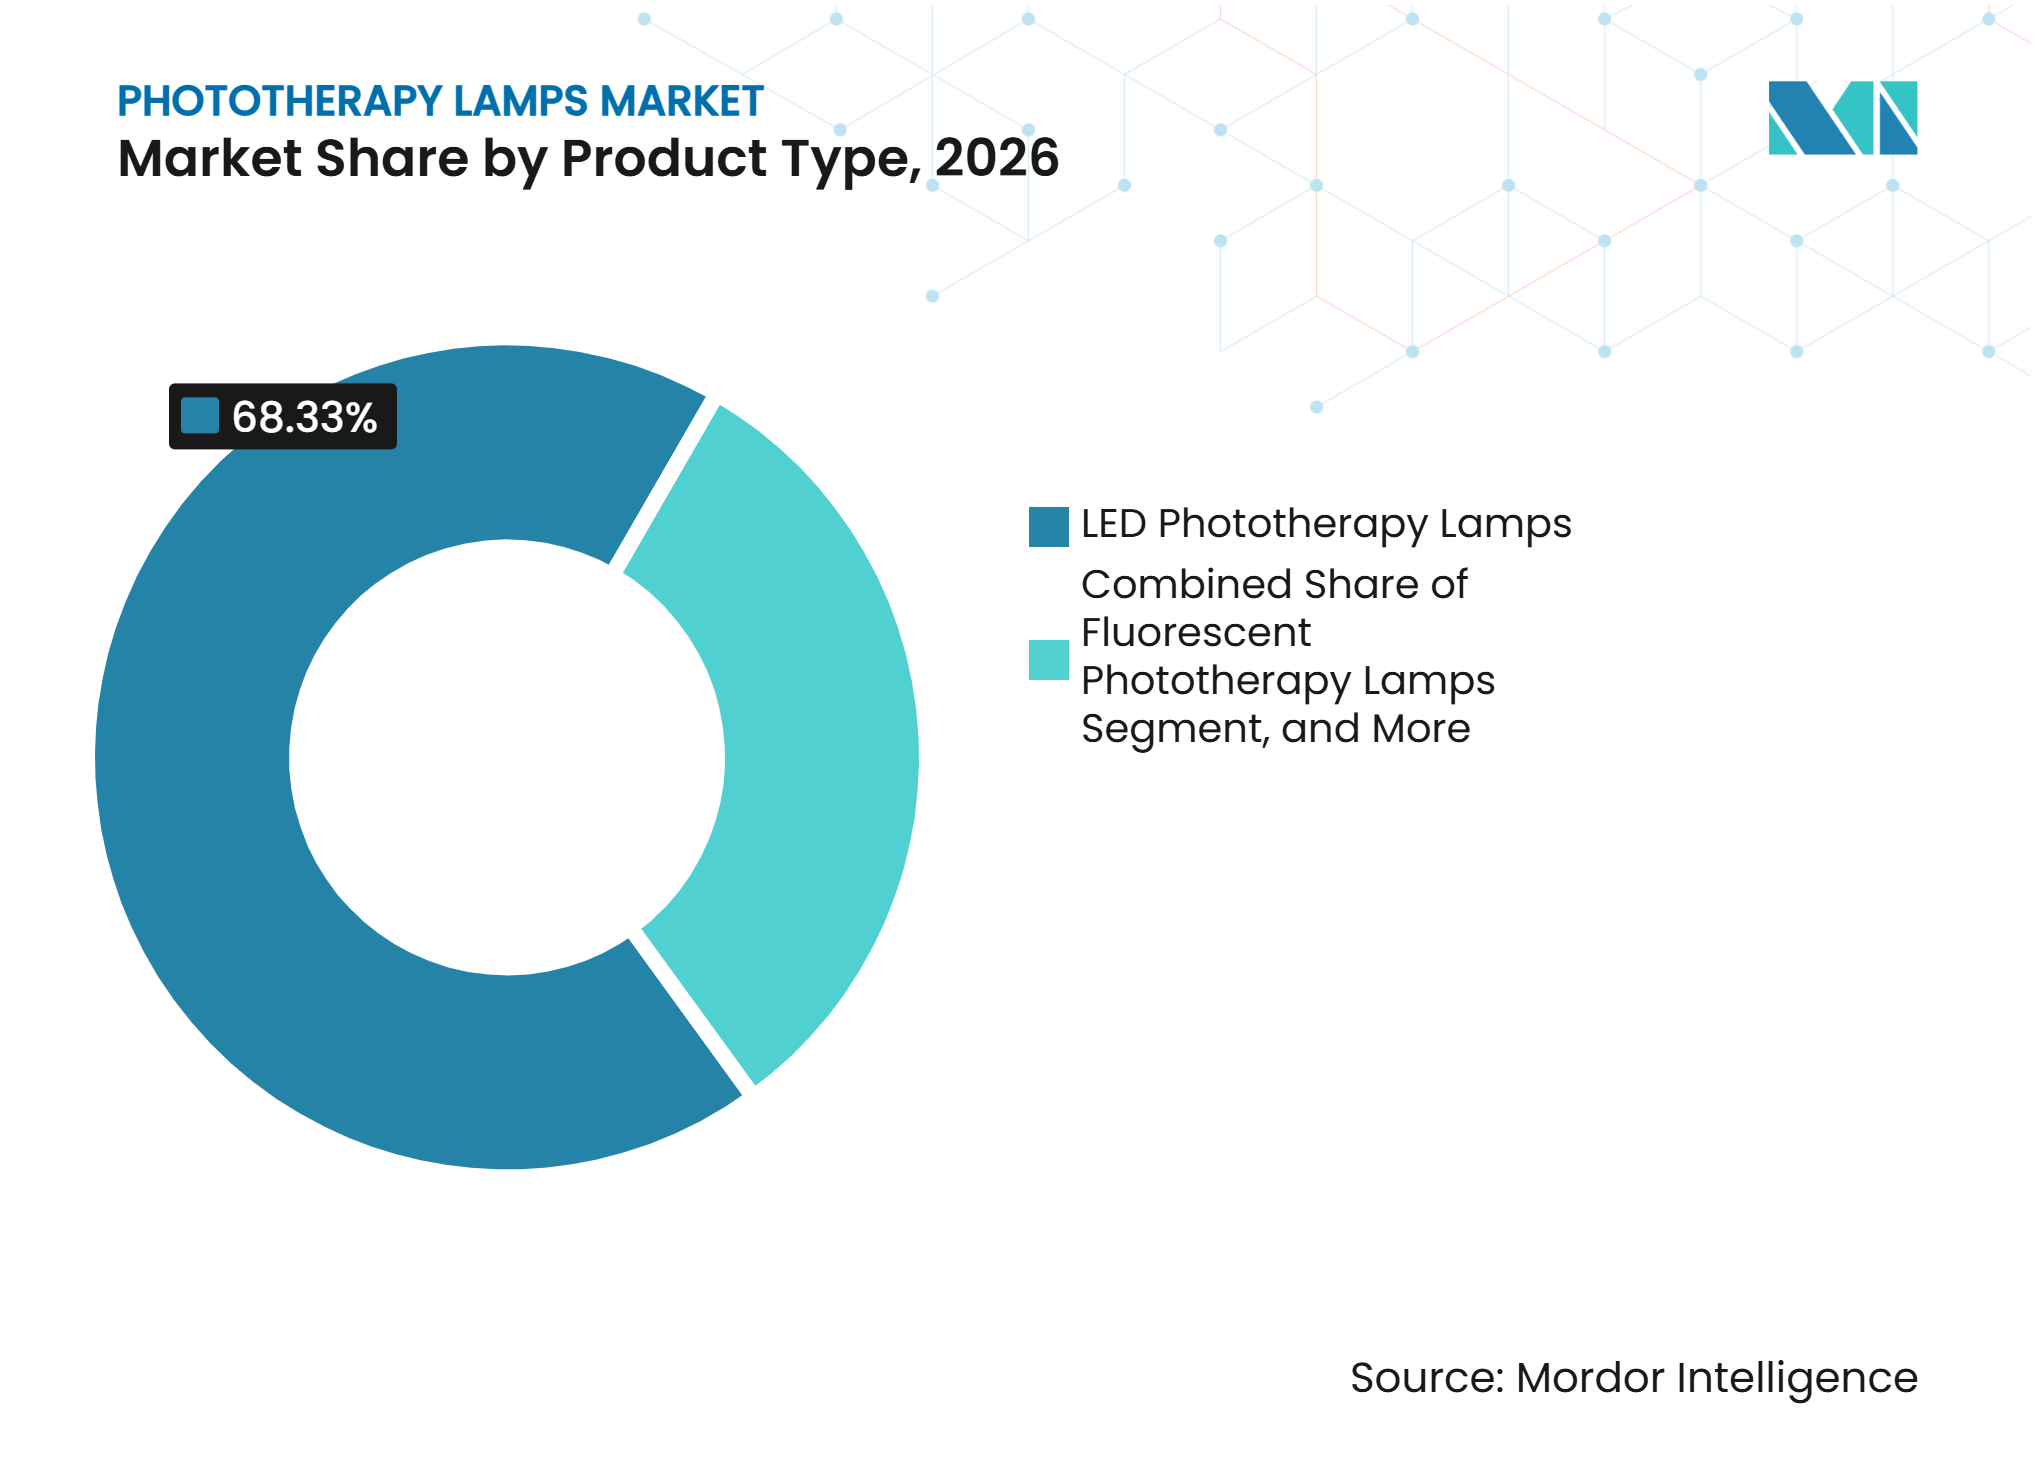
- Nach Produkttyp hielten LED-Lampen im Jahr 2026 einen Marktanteil von 68,3 % am Markt für Phototherapielampen, während LED-Lampen bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen werden.
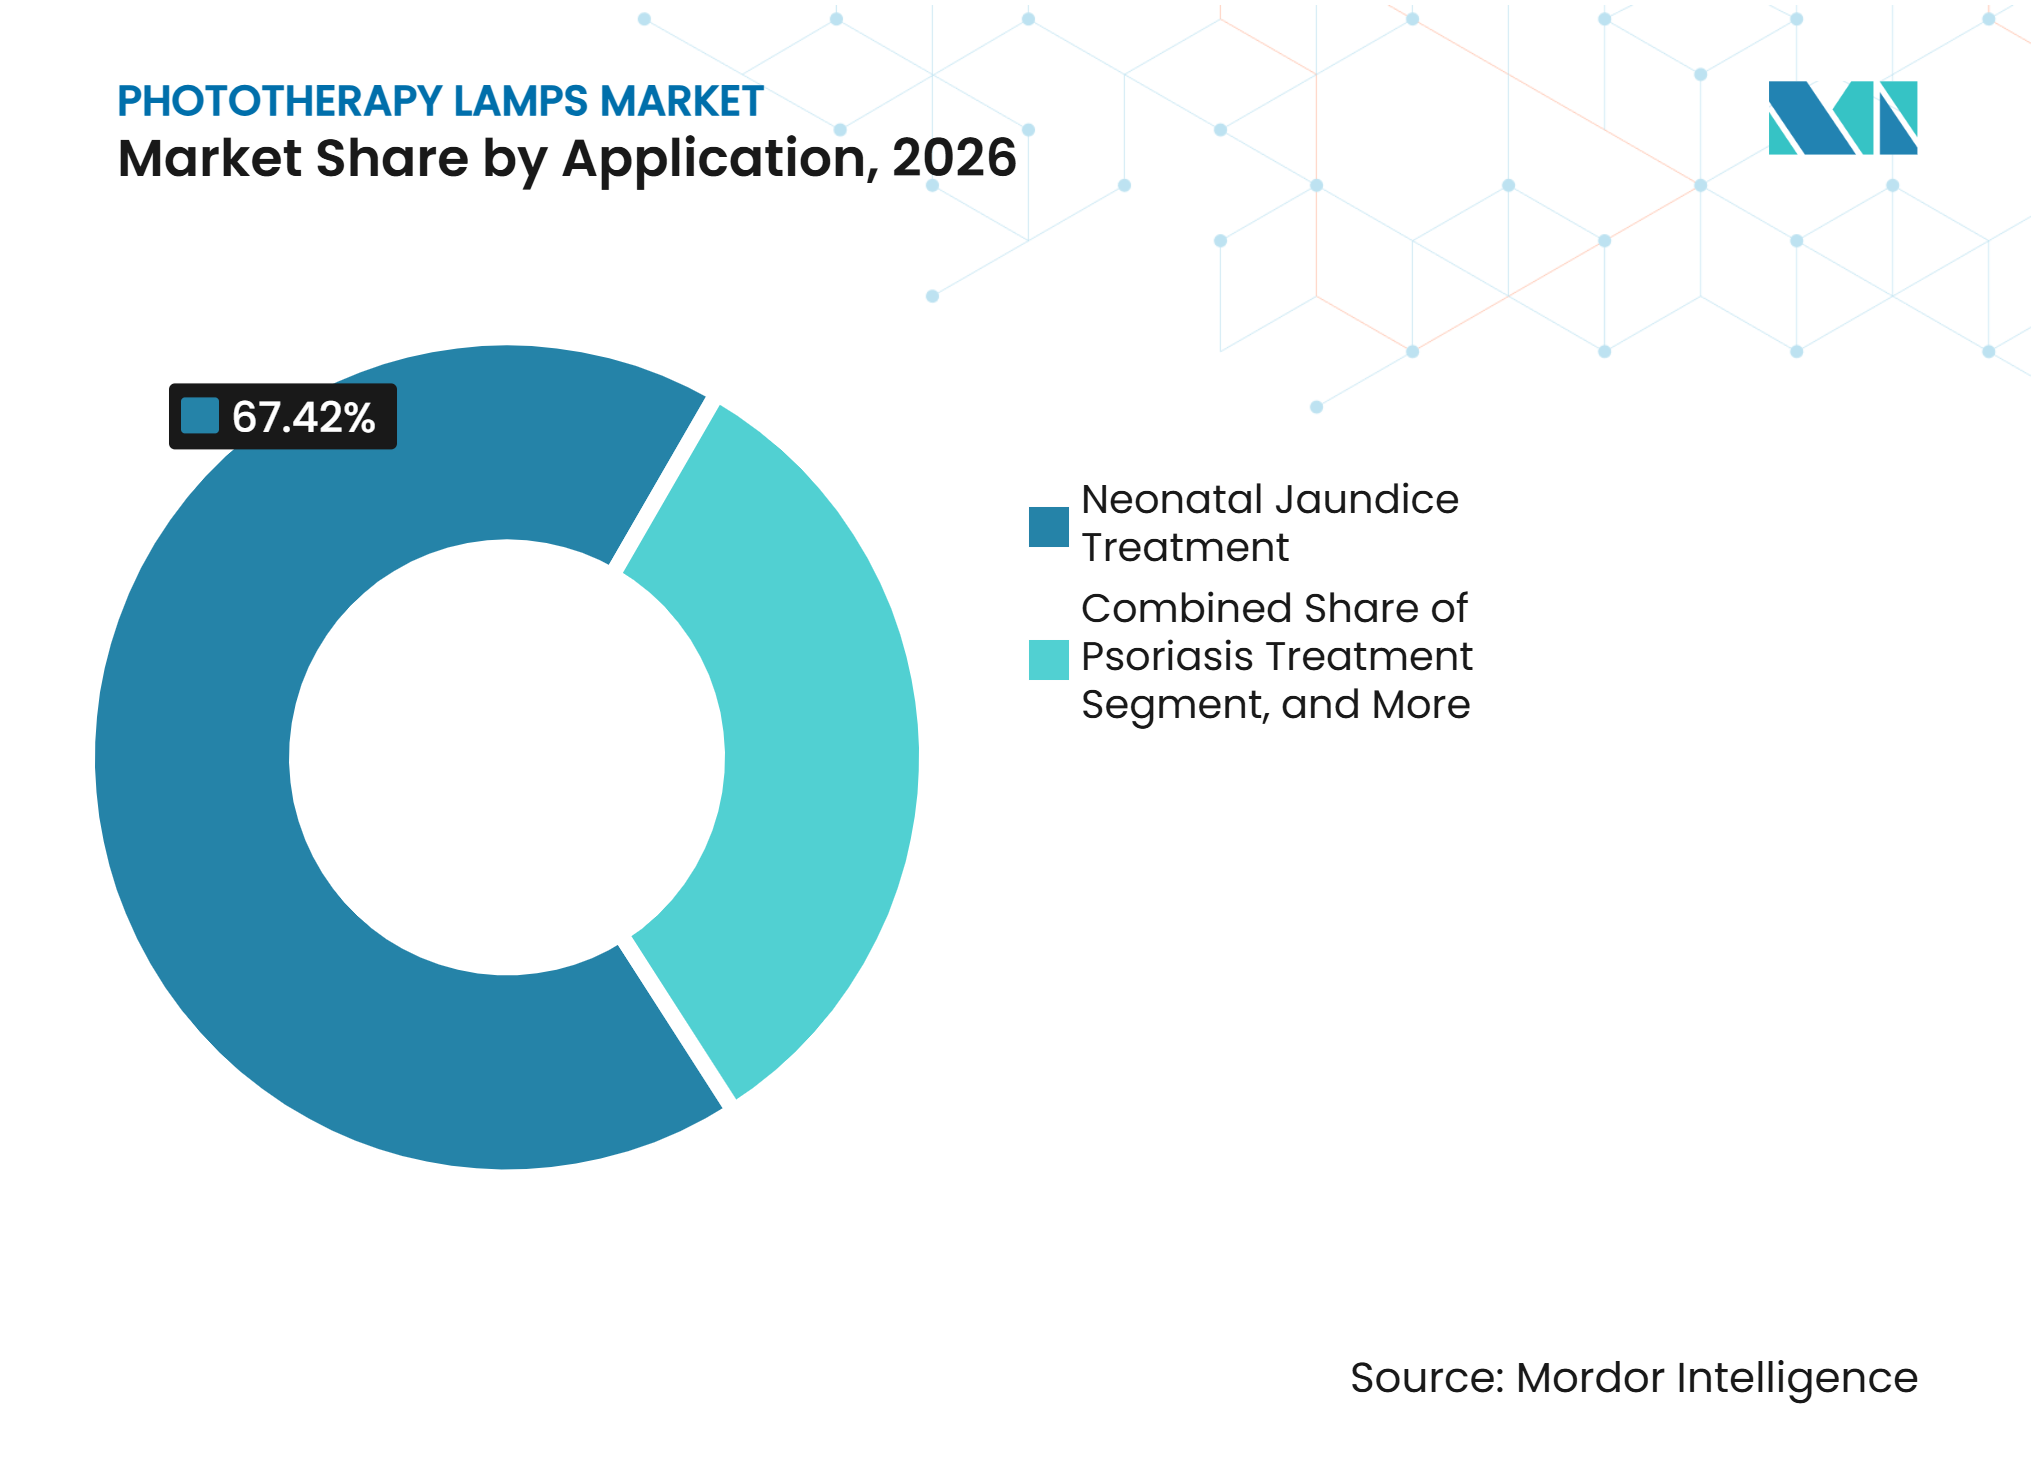
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 67,4 % der Marktgröße für Phototherapielampen auf die Behandlung von Neugeborenengelbsucht, während die Behandlung von Neugeborenengelbsucht bis 2032 voraussichtlich mit einem CAGR von 9,2 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser und NICUs im Jahr 2026 einen Umsatzanteil von 68,8 %, während die Heimversorgung bis 2032 voraussichtlich mit einem CAGR von 9,7 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 41,32 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 7,54 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Inzidenz von Neugeborenengelbsucht und Frühgeburten | +2.10% | Global; am stärksten in Subsahara-Afrika, Südasien, Südostasien | Langfristig (≥ 4 Jahre) |
| Zunehmende Belastung durch Psoriasis, Vitiligo, Ekzeme und andere lichtempfindliche Erkrankungen | +1.40% | Nordamerika, Europa; wachsend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Migration von Fluoreszenz- und Halogenlampen zu LED-Phototherapielampen | +1.80% | Global; Beschleunigung in Asien-Pazifik und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausbau der neonatalen Intensivversorgung und dermatologischen Infrastruktur | +0.90% | Asien-Pazifik, Naher Osten und Afrika; Ausstrahlungseffekte auf Südamerika | Langfristig (≥ 4 Jahre) |
| Wachstum der häuslichen und tragbaren Phototherapie | +1.20% | Nordamerika (regulatorische Vorreiterrolle); frühe Einführung in Europa | Kurzfristig (≤ 2 Jahre) |
| Tragbare und familienorientierte neonatale Phototherapiedesigns | +0.70% | Nordamerika, Europa; frühe klinische Studien weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inzidenz von Neugeborenengelbsucht, Frühgeburten und Versorgungsinfrastruktur
Neugeborenengelbsucht erzeugt einen konstanten klinischen Bedarf für den Markt für Phototherapielampen, da Lichttherapie eine Standardbehandlungsoption für Neugeborene mit erhöhtem Bilirubinspiegel bleibt. Eine Studie aus dem Jahr 2025 berichtete, dass Neugeborenengelbsucht in der ersten Lebenswoche 60 % der termingeborenen und bis zu 80 % der frühgeborenen Neugeborenen betrifft[1]. Eine Analyse der Daten zur globalen Krankheitslast aus dem Jahr 2025 ergab, dass die altersstandardisierte Sterblichkeitsrate für Neugeborenengelbsucht zwischen 1990 und 2021 um 56,8 % gesunken ist, während die Prävalenz im gleichen Zeitraum um 41,5 % gestiegen ist. Eine bessere neonatale Überlebensrate vergrößert daher die Gruppe der Kinder, die Überwachung und Behandlung benötigen, selbst wenn die Sterblichkeit sinkt. Eine Analyse in Pediatric Research aus dem Jahr 2026 berichtete, dass Subsahara-Afrika und Südasien im Jahr 2023 für 68 % der Fälle extremer Hyperbilirubinämie und 90 % der Todesfälle verantwortlich waren. Die Nachfrage in diesen Regionen hängt von der neonatalen Intensivkapazität, geberunterstützter Beschaffung und öffentlichen Investitionen in die Neugeborenenversorgung ab, was die Geräteanfrage mit der allgemeinen Entwicklung des Gesundheitssystems verknüpft.
Zunehmende Belastung durch Psoriasis, Vitiligo, Ekzeme und andere lichtempfindliche Erkrankungen
Der Markt für Phototherapielampen wird auch durch die Nachfrage aus dermatologischen Einrichtungen gestützt, in denen Schmalband-UVB- und Excimer-Behandlungen bei Psoriasis, Vitiligo, Ekzemen und verwandten Erkrankungen eingesetzt werden. Das CPT-Redaktionsgremium der American Medical Association genehmigte Aktualisierungen der Codes 96920–96922, die die erstattungsfähigen Indikationen für gezielte Phototherapie ab dem 1. Januar 2027 auf Vitiligo, atopische Dermatitis und Alopecia areata ausweiten. STRATA Skin Sciences erklärte, dass die Änderung der Kostenträgerdeckung die adressierbare Patientengruppe auf mehr als 30 Millionen Menschen in den Vereinigten Staaten ausweiten könnte. Das klinische Richtliniendokument von Aetna klassifizierte Excimer-Laser, PUVA und Schmalband-UVB als medizinisch notwendig für Vitiligo nach unzureichendem Ansprechen auf topische Mittel. Eine multizentrische Studie aus dem Jahr 2026 berichtete eine Ansprechrate von 85,5 % für die XTRAC-308-nm-Excimer-Behandlung in Kombination mit oralen JAK-Inhibitoren bei pädiatrischer progressiver Vitiligo, verglichen mit 53,8 % in einer Tacrolimus-Kontrollgruppe. Diese Entwicklungen bei Kostenträgerdeckung und klinischer Evidenz unterstützen eine breitere Rolle für betreute Lichtbehandlungen in der Fachdermatologie.
Migration von Fluoreszenz- und Halogenlampen zu LED-Phototherapielampen
Der Ersatz von Fluoreszenz- und Halogengeräten durch LED-Systeme schafft eine Nachfrage, die nicht auf Veränderungen im Patientenvolumen beschränkt ist. LED-Systeme können auf für die Bilirubinabsorption relevante Wellenlängen abgestimmt werden, im Allgemeinen 450–475 nm, sowie auf Schmalband-UVB-Behandlungen, im Allgemeinen 311 nm für dermatologische Anwendungen. Ihre geringere Wärmebelastung und längere Betriebsdauer können den Ersatzteilverbrauch und die Ausfallzeiten der biomedizinischen Technik in Krankenhäusern reduzieren. Die überarbeiteten IEC-60601-2-50-Anforderungen aus dem Jahr 2025 fügten Anforderungen an Dosiergenauigkeit und Verbrennungsschutz für die Sicherheit der Säuglingsphototherapie hinzu. Diese Compliance-Faktoren begünstigen Geräte mit konsistenter Bestrahlungsstärkekontrolle und erhöhen den Stellenwert der LED-Leistung. Eine Studie aus dem Jahr 2025 über LED-Therapiegeräte der nächsten Generation beschrieb verbesserte Sicherheit, Tragbarkeit und Lichtverteilung für tragbare und implantierbare Formate im Vergleich zu sperrigeren Altgeräten[2].
Wachstum der häuslichen, tragbaren und familienorientierten Phototherapie
Die Heimversorgung verändert die Art und Weise, wie Anbieter den Markt für Phototherapielampen bedienen, insbesondere in den Vereinigten Staaten. Cigna hob im Juli 2025 frühere Einschränkungen für die häusliche Phototherapie für 19,2 Millionen versicherte Personen auf. Phothera berichtete, dass gleichzeitige Änderungen der Kostenträgerdeckung durch Cigna und Elevance Health den einschränkungsfreien Zugang zu Heimgeräten für mehr als 66,7 Millionen Amerikaner mit Psoriasis, Ekzemen und Vitiligo eröffneten. Die National Psoriasis Foundation berichtete außerdem, dass Elevance Health die Kriterien für die Kostenübernahme der häuslichen Phototherapie nach Vorlage von Belegen zur häuslichen Schmalband-UVB-Behandlung überarbeitet hat[3]. Kleinere Formfaktoren, einfache Bedienelemente, Fernüberwachung der Dosis und ärztliche Aufsicht werden für Produkte, die für den Heimgebrauch bestimmt sind, zunehmend wichtiger. Familienorientierte neonatale Designs ermöglichen es, Behandlungsmodelle in Betracht zu ziehen, die die Trennung zwischen Neugeborenen und Betreuungspersonen reduzieren und gleichzeitig die klinische Aufsicht aufrechterhalten.
Analyse der Hemmnisse*
| Hemmnis | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Lebenszykluskosten fortschrittlicher Systeme | -0.80% | Global; am stärksten in Subsahara-Afrika, Südasien, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Behandlungsbedingte Sicherheits- und Expositionsrisiken | -0.50% | Global; höhere Bedenken in Heimversorgungsumgebungen | Mittelfristig (2–4 Jahre) |
| Strenge Gerätezulassungs- und klinische Compliance-Anforderungen | -0.60% | Nordamerika, Europa; wachsende Compliance-Belastung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Durch aufgearbeitete und gebrauchte Geräte verdrängter Ersatzbedarf | -0.40% | Subsahara-Afrika, Südasien, Teile Lateinamerikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs-, Lebenszyklus-, Sicherheits- und Einschränkungen durch aufgearbeitete Geräte
Fortschrittliche LED-Systeme können Kapitalausgaben erfordern, die öffentliche Krankenhäuser in einkommensschwächeren Umgebungen nur schwer finanzieren können. Die Belastung setzt sich nach dem Kauf fort, da Kalibrierung, Rezertifizierung, Ersatzteile und Wartung zu den Lebenszykluskosten beitragen. Diese Einschränkungen verlangsamen die Beschaffung im Markt für Phototherapielampen, wo Beschaffungsentscheidungen an jährliche öffentliche Budgets gebunden sind. Eine Open-Source-Gerätestudie aus dem Jahr 2025 ergab, dass eine neonatale Phototherapieeinheit, die den Bestrahlungsstärke-Spezifikationen der American Academy of Pediatrics und von UNICEF entspricht, mit Materialkosten von 93,00 USD hergestellt werden könnte. Der große Kostenunterschied zwischen kostengünstigen Designs und kommerziellen Systemen erklärt den anhaltenden Einsatz aufgearbeiteter Geräte in Südasien, Subsahara-Afrika und Teilen Lateinamerikas. Gebrauchte Geräte können neue Gerätekäufe aufschieben und die Umsätze aus Ersatzzyklen reduzieren. Sicherheitsaspekte bleiben ebenfalls wesentlich, insbesondere bei Heimversorgungsprodukten, da Dosiergenauigkeit, Wärmebelastung und angemessene klinische Aufsicht die Akzeptanz beeinflussen.
Strenge Gerätezulassungs- und klinische Compliance-Anforderungen
Die Zulassungsanforderungen für Phototherapiegeräte variieren je nach Rechtsgebiet und erhöhen die Produktentwicklungskosten im Markt für Phototherapielampen. In den Vereinigten Staaten sind Phototherapiesysteme Klasse-II-Medizinprodukte, die eine 510(k)-Zulassung der Food and Drug Administration erfordern. Der Übergang zur Medizinprodukteverordnung der Europäischen Union hat die Produktregistrierungsfristen in einigen Märkten verlängert und verschafft größeren Anbietern einen Vorteil, wenn sie über etablierte regulatorische Ressourcen verfügen. Tragbare und wearable Systeme können zusätzliche klinische Validierungsanforderungen gegenüberstehen, da sich ihre Designs von herkömmlichen Überkopfeinheiten unterscheiden. Natus Sensory berichtete, dass das tragbare SnugLit-Phototherapiegerät von TheraB Medical im Januar 2026 nach einem mehrjährigen klinischen Validierungsprozess die 510(k)-Zulassung der Food and Drug Administration erhalten hat. Die Einhaltung von IEC 60601-2-50, den Anforderungen der Food and Drug Administration und den Anforderungen der Medizinprodukteverordnung der Europäischen Union kann für kleinere Innovatoren eine Markteintrittsbarriere darstellen und Akquisitionen oder Partnerschaften als Weg zur Kommerzialisierung begünstigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
LED-Ersatz erweitert klinische und häusliche NutzungLED-Lampen hielten im Jahr 2026 einen Umsatzanteil von 68,3 %. Ihre Position spiegelt die gezielte Ausgabe bei bilirubinrelevanten Wellenlängen, eine längere Betriebsdauer, geringere Wärmebelastung und verbesserte Konsistenz im Vergleich zu Fluoreszenzalternativen wider. Krankenhäuser messen der Bestrahlungsstärkegenauigkeit auch mehr Gewicht bei, da die Sicherheitsanforderungen für die Säuglingsphototherapie verschärft wurden. Fluoreszenzlampen werden weiterhin in ressourcenbeschränkten Krankenhäusern eingesetzt, wo installierte Systeme über lange Zeiträume in Betrieb bleiben können. UV-Lampen behalten eine Spezialistenrolle bei der Behandlung von Psoriasis, Vitiligo, Ekzemen und atopischer Dermatitis. Halogenlampen verlieren zunehmend an Relevanz, da Krankenhäuser ältere Geräte im Rahmen von Upgrade-Zyklen ersetzen.
LED-Lampen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,5 % wachsen und damit die Gesamtwachstumsrate des Marktes für Phototherapielampen übertreffen. Eine Pilotstudie im European Journal of Pediatrics aus dem Jahr 2025 ergab, dass das tragbare Jauni-LED-Gerät es 83 % der behandelten Neugeborenen ermöglichte, die Phototherapie innerhalb von 48 Stunden abzuschließen. Das Gerät lieferte eine Bestrahlungsstärke von 25–30 µW/cm²/nm bei 470 nm, und die Studie berichtete keine schwerwiegenden unerwünschten Ereignisse. Tragbare LED-Formate erweitern daher die Bandbreite möglicher Versorgungsumgebungen, ohne den klinischen Zweck der Phototherapie zu verändern. Anbieter können auch Produktstufen nutzen – von Standard-Überkopflampen bis hin zu vernetzten Premium-Systemen –, um unterschiedliche Budgets von Krankenhäusern, Kliniken und der Heimversorgung anzusprechen.



Nach Anwendung:
Neugeborenengelbsucht behält die größte BehandlungsbasisDie Behandlung von Neugeborenengelbsucht entfiel im Jahr 2026 auf 67,4 % der Marktgröße für Phototherapielampen. Das Segment ist in der Häufigkeit von Neugeborenengelbsucht und der Standardrolle der Phototherapie bei der Senkung des Bilirubins verankert. Psoriasis stellt die nächstgrößere Anwendung dar, bei der Schmalband-UVB-Panels und 308-nm-Excimer-Geräte in geplanten Behandlungsverläufen eingesetzt werden. Die Vitiligo-Behandlung gewinnt an Aufmerksamkeit, da Kostenträgerrichtlinien und klinische Evidenz Phototherapieoptionen unterstützen. Ekzeme und atopische Dermatitis können von der Erweiterung der Erstattungscodes für gezielte Phototherapie ab Januar 2027 profitieren. Akne und kosmetische Dermatologie werden hauptsächlich durch günstigere Verbraucher- und semiprofessionelle Blaulichtgeräte bedient.
Die Behandlung von Neugeborenengelbsucht wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 9,2 % wachsen und damit ein zentraler Wachstumsmotor für den Markt für Phototherapielampen sein. Eine Analyse aus dem Jahr 2026 über 204 Länder schätzte, dass extreme Hyperbilirubinämie im Jahr 2023 mit Wohlfahrtsverlusten von 6,9 Milliarden USD bis 10,4 Milliarden USD und DALY-basierten Humankapitalverlusten von 13,0 Milliarden USD verbunden war. Diese Belastung unterstreicht die Notwendigkeit von Neugeborenenscreening- und Behandlungskapazitäten in Südasien und Subsahara-Afrika. Die Canadian Paediatric Society aktualisierte ihre Stellungnahme im März 2025, um ein universelles Bilirubin-Screening einzuführen. Screening-Protokolle unterstützen die anhaltende Nachfrage, da Krankenhäuser die Kapazität benötigen, eine Behandlung bereitzustellen, wenn Bilirubinergebnisse eine Intervention erfordern. Die klinische Dringlichkeit macht neonatale Gerätekäufe weniger diskretionär als viele andere Kategorien von Investitionsgütern.

Nach Endnutzer:
Krankenhäuser und NICUs behalten die Umsatzführerschaft, während die Heimversorgung expandiertKrankenhäuser und NICUs hielten im Jahr 2026 einen Umsatzanteil von 68,8 %, was die Konzentration der neonatalen Versorgung und der fachdermatologischen Dienste in institutionellen Umgebungen widerspiegelt. Diese Einrichtungen benötigen kalibrierte Geräte, formale Sicherheitsprozesse und geschultes Personal. Dermatologiekliniken bilden die zweitgrößte Endnutzergruppe und setzen Schmalband-UVB-Panels und 308-nm-Excimer-Systeme in strukturierten Behandlungsverläufen ein. Die Krankenhausbeschaffung bleibt für Überkopf-Neonatallampen und leistungsstärkere dermatologische Geräte wichtig. Institutionelle Käufer legen auch Wert auf Service-Support, Compliance-Dokumentation und Integration in etablierte Versorgungsabläufe. Die Einführung der Heimversorgung stellt die historische Dominanz der klinischen Behandlung in Frage, da sich die Kostenträgerrichtlinien ändern und die Geräte einfacher zu bedienen werden.
Die Heimversorgung wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 9,7 % wachsen. Phothera wurde im Januar 2025 nach der Zusammenführung von Daavlin und National Biological Corporation gegründet und vereint von der Food and Drug Administration zugelassene Schmalband-UVB-Geräte, ClearLink-Dosimetriecontroller und Unterstützung bei der Kostenträgernavigation. Dieses Modell kombiniert Geräteversorgung, vernetzte Dosiskontrolle und Unterstützung bei Kostenträgerentscheidungen. Geburtszentren, Gemeinschaftseinrichtungen und ländliche Gesundheitsposten sind eine separate aufkommende Nutzergruppe, für die tragbare und batteriebetriebene Designs relevant sein können. Ihre Bedürfnisse unterscheiden sich von denen von Fachkliniken, da eine konsistente Netzstromversorgung und biomedizinische Unterstützung begrenzt sein können. Das Produktdesign für diese Umgebungen muss Tragbarkeit, Lichtleistung, Langlebigkeit und sicheren Betrieb in Einklang bringen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 41,3 % am Markt für Phototherapielampen. Die Region profitiert von einer dichten NICU-Kapazität, etablierten Fachdermatologie-Netzwerken und Versicherungsstrukturen, die die Ersatznachfrage unterstützen. Die Richtlinienaktualisierung von Cigna im Juli 2025 und die damit verbundene Überarbeitung der Kostenträgerdeckung durch Elevance Health erweiterten den Zugang zur häuslichen Phototherapie bei Psoriasis, Ekzemen und Vitiligo. Die Änderungen erhöhten die praktische Bedeutung der Wohnbeschaffung in einer Region, die zuvor von institutionellen Käufen dominiert wurde. Natus Sensory und Canadian Hospital Specialties schlossen im Februar 2026 eine mehrjährige Vereinbarung zur Erweiterung des Zugangs zu Neugeborenenversorgungsprodukten in kanadischen Gesundheitssystemen. Die Vereinbarung umfasst Phototherapie, Hörscreening und NICU-Konnektivität und zeigt, wie Anbieter Produktzugang mit Bildung und Vertrieb kombinieren. Die Zulassung durch die Food and Drug Administration bleibt ein zentraler Compliance-Faktor für neue Produkte in den Vereinigten Staaten. Der Markt für Phototherapielampen weist in Nordamerika aufgrund langjähriger Investitionen in die neonatale und spezialisierte Versorgung eine höhere Pro-Kopf-Nutzung auf. Vernetzte Heimgeräte werden dort am relevantesten sein, wo sowohl Kostenträgerdeckung als auch eine Fernüberwachung durch Kliniker verfügbar sind.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 7,5 % wachsen. Hohe Geburtenvolumina, expandierende NICU-Kapazitäten und ein verbesserter Zugang zur Fachdermatologie unterstützen das Nachfrageprofil der Region. Die Region kombiniert große öffentliche Krankenhaussysteme mit wachsenden privaten Versorgungsnetzwerken und schafft damit Nachfrage über ein breites Preisspektrum hinweg. Indiens Anreizrahmen für die Geräteproduktion und ungedeckter neonataler Versorgungsbedarf unterstützen das Interesse an kostengünstigeren LED-Plattformen für Krankenhäuser und Gemeinschaftsumgebungen. Phoenix Medical Systems und Nice Neotech wurden im bereitgestellten Entwurf als inländische Anbieter identifiziert, die erschwingliche LED-Geräte skalieren. Japan und Südkorea sind reifere Märkte, in denen das Interesse sich auf Arbeitsabläufe verlagert, die Bilirubinmessung mit der Phototherapieabgabe kombinieren. Die regulatorischen Anforderungen variieren in der gesamten Region und erhöhen die Komplexität für internationale Anbieter. Die Marktgröße für Phototherapielampen in Asien-Pazifik wird auch durch die Fähigkeit der Anbieter geprägt, Kapazitäten über große städtische Krankenhäuser hinaus aufzubauen. Erschwingliche LED-Geräte und tragbare Formate sind wichtig, wo Gesundheitssysteme die Versorgung auf kleinere Einrichtungen ausweiten.
Europa, Naher Osten und Afrika sowie Südamerika
Europa, der Naher Osten und Afrika sowie Südamerika zeigen unterschiedliche Nachfragebedingungen innerhalb des weiteren Marktes für Phototherapielampen. Deutschland und Frankreich haben klinische Studien zur tragbaren Phototherapie unterstützt, während die Einhaltung der Medizinprodukteverordnung der Europäischen Union Registrierungsprozesse verlängern und Anbieter mit etablierten regulatorischen Teams begünstigen kann. Das Photonet-Auditprogramm des Vereinigten Königreichs verfolgt UVB-Behandlungsergebnisse in schottischen Dermatologiezentren und unterstützt eine Beschaffung, die dokumentierte Leistung betont. Die Länder des Golfkooperationsrats investieren durch Krankenhausexpansion und Medizintourismus in hochwertige NICU-Infrastruktur. Subsahara-Afrika hat einen erheblichen ungedeckten neonatalen Bedarf, was die Relevanz von solar- und batteriebetriebenen LED-Lösungen dort unterstützt, wo die Elektrifizierung begrenzt ist. In Südamerika begünstigt Brasiliens einheitliches öffentliches Gesundheitsbeschaffungssystem kostenwettbewerbsfähige Anbieter, darunter Fanem Ltda. Die makroökonomische Volatilität Argentiniens kann die Beschaffung von Investitionsgütern in der gesamten Region unterbrechen. Diese gemischten Geografien erfordern von Anbietern, Produktdesign, Preis, Stromanforderungen und Vertriebsunterstützung an die lokale Versorgungskapazität anzupassen. Europäische Compliance-Faktoren, öffentliche Beschaffungsregeln und Infrastrukturbeschränkungen andernorts können alle die Einführungsgeschwindigkeit beeinflussen. Der Marktanteil für Phototherapielampen in diesen Regionen wird daher weniger durch ein einziges Beschaffungsmodell geprägt als vielmehr durch die lokale klinische Kapazität und die Beschaffungsbedingungen.
Wettbewerbslandschaft
Marktkonzentration
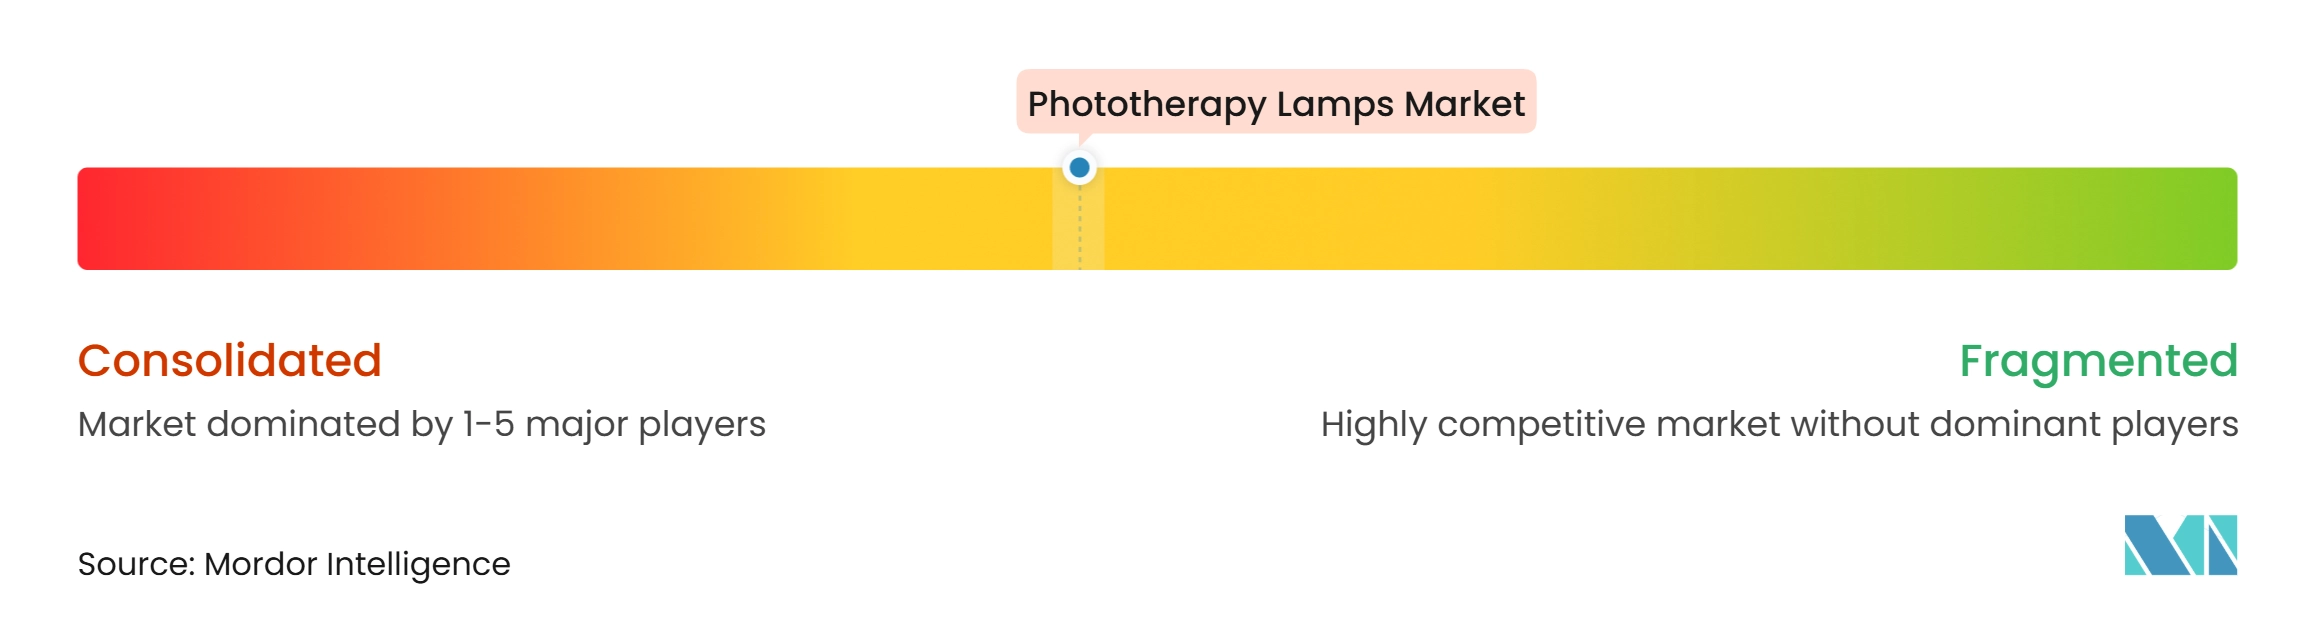
Der Markt für Phototherapielampen ist mäßig konzentriert, wobei die fünf größten Hersteller laut dem bereitgestellten Entwurf im Jahr 2025 einen Anteil von 48 %–49 % am globalen Umsatz hielten. Der Wettbewerb wird bei Standard-LED-Plattformen stärker, da chinesische und indische Hersteller Kapazitäten aufbauen und die Stückpreise senken. Führende Anbieter reagieren darauf, indem sie Software, vernetzte Arbeitsabläufe, tragbare Designs und Unterstützung bei der Kostenträgerdeckung in den Vordergrund stellen, anstatt nur beim Lampenhardware zu konkurrieren. Dräger brachte im März 2025 BiliPredics auf den Markt, eine prädiktive Bilirubin-Management-Softwarelösung, die für die Zusammenarbeit mit der BiliLux-LED-Lampe und dem Jaundice Meter JM-105 entwickelt wurde. Die Software prognostiziert den Bilirubinverlauf 30, 48 oder 60 Stunden im Voraus und unterstützt eine individuellere Behandlungsplanung. Dieser Ansatz positioniert die Lampe innerhalb eines umfassenderen klinischen Arbeitsablaufs und nicht als eigenständiges Gerät.
Natus Sensory übernahm TheraB Medical im Februar 2026 und fügte das tragbare SnugLit-Phototherapiegerät im Wickelstil seinem Neugeborenenversorgungsportfolio hinzu. Der Schritt erweitert seine Reichweite von traditionellen Überkopfsystemen hin zu familienorientierten und potenziellen Heimversorgungsmodellen. Natus Sensory übernahm auch Keriton im Januar 2026, um das Management von Muttermilch und Säuglingsnahrung mit Phototherapie, NicView-Überwachung und Neometrics-Fallmanagementsystemen zu verbinden. Dies zeigt eine Strategie, Phototherapie mit einer vernetzten NICU-Umgebung zu verknüpfen. STRATA Skin Sciences verfolgt einen anderen Weg, indem es Behandlungsprotokolle unterstützt, die XTRAC-Excimer-Lasertherapie mit JAK-Inhibitoren bei progressiver Vitiligo kombinieren. Seine klinische Publikation aus dem Jahr 2026 wurde als Unterstützung für einen personalisierten Ansatz zur dermatologischen Behandlung präsentiert.
Das vernetzte Heimversorgungssegment bleibt offen, da im bereitgestellten Entwurf kein Anbieter als klarer Marktführer bei Geräten, Erstattungsunterstützung und Fernversorgungsabläufen identifiziert wurde. Die CPT-Erweiterung ab Januar 2027 gibt Anbietern die Möglichkeit, klinische und häusliche Phototherapie innerhalb eines einzigen Versorgungspfads zu verbinden. Kostenfokussierte Entwickler verfolgen auch Gerätedesigns, die für Umgebungen mit begrenzten Ressourcen gedacht sind. Der Befund von 93,00 USD Materialkosten für ein Open-Source-Neonatalgerät zeigt, warum der Preisdruck gegenüber Premium-Systemen anhalten kann. Die Einhaltung von IEC 60601-2-50 bleibt eine technische Schwelle für neonatale Produkte und kann die Einstiegskosten erhöhen. Anbieter mit nachgewiesener Sicherheit, regulatorischer Kompetenz und Vertriebsunterstützung sind besser positioniert, um dort zu konkurrieren, wo Krankenhäuser Zuverlässigkeit und Service schätzen. Der Markt für Phototherapielampen kombiniert daher Preiswettbewerb bei einfachen LED-Produkten mit höherwertiger Differenzierung in Software, Konnektivität und Versorgungsmodellunterstützung.
Marktführer im Bereich Phototherapielampen
-
GE HealthCare Technologies Inc.
-
Natus Medical Incorporated
-
Drägerwerk AG & Co. KGaA
-
ATOM MEDICAL Corp.
-
Herbert Waldmann GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Phototherapielampen Unternehmen in diesem Bericht
- ATOM MEDICAL Corp.
- Beurer
- Bistos Co., Ltd.
- Daavlin Company, The
- Dragerwerk
- Fanem Ltda.
- Fanem Ltda.
- GE HealthCare Technologies Inc.
- Herbert Waldmann GmbH & Co. KG
- Ibis Medical Equipment and Systems Pvt. Ltd.
- National Biological Corporation
- Natus Medical
- Nice Neotech Medical Systems Pvt. Ltd.
- Ningbo David Medical Device
- PhotoMedex
- Phothera Phototherapy
- Phoenix Medical Systems
- Shanghai SIGMA High-tech Co., Ltd.
- Shenzhen Kaiyan Medical Equipment Co., Ltd.
- STRATA Skin Sciences, Inc.
- Thera B Medical Products
- UVBioTek
- Xuzhou Kaixin Electronic Equipment Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Phototherapielampen
- Februar 2026: Natus Sensory übernahm TheraB Medical und fügte SnugLit, das erste von der Food and Drug Administration nach 510(k) zugelassene tragbare Phototherapiegerät im Wickelstil für Neugeborenengelbsucht – mit im Januar 2026 erhaltener Zulassung –, seinem Neugeborenenversorgungsportfolio hinzu. Die Übernahme erweitert die adressierbaren Versorgungsumgebungen von Natus Sensory von der traditionellen Überkopfphototherapie auf familienorientierte Modelle und aufkommende Heimversorgungskanäle.
- Februar 2026: Natus Sensory und Canadian Hospital Specialties unterzeichneten eine mehrjährige Vertriebsvereinbarung, die das gesamte Neugeborenenversorgungsportfolio von Natus Sensory – einschließlich Phototherapie, Hörscreening und NICU-Konnektivität – in kanadischen Gesundheitssystemen mit gemeinsamen klinischen Bildungsprogrammen abdeckt.
- Januar 2026: Sensory übernahm Keriton, eine cloudbasierte Plattform für das Management von Muttermilch und Säuglingsnahrung, und integrierte sie mit seinen Phototherapie-, NicView-Überwachungs- und Neometrics-Fallmanagementsystemen, um ein einheitliches vernetztes NICU-Ökosystem aufzubauen.
- März 2025: Dräger brachte BiliPredics auf den Markt, eine CE-zertifizierte und bei der Food and Drug Administration registrierte prädiktive Bilirubin-Management-Softwarelösung von NeoPredics. Das Produkt prognostiziert den individuellen Bilirubinverlauf 30, 48 oder 60 Stunden im Voraus und integriert sich mit Drägers BiliLux-LED-Lampe und dem Jaundice Meter JM-105.
Berichtsumfang des globalen Marktes für Phototherapielampen
Gemäß dem Berichtsumfang emittieren Phototherapielampen spezifische Lichtwellenlängen zur Behandlung von Erkrankungen wie Neugeborenengelbsucht und bestimmten Hauterkrankungen. Sie wirken, indem sie dem Körper helfen, Substanzen abzubauen oder abnormale Hautzellaktivität zu reduzieren.
Der Markt für Phototherapielampen ist nach Produkttyp, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in LED-Phototherapielampen, Fluoreszenz-Phototherapielampen, UV-Phototherapielampen, Halogen-Phototherapielampen und sonstige Produkttypen segmentiert. Nach Anwendung ist der Markt in Behandlung von Neugeborenengelbsucht, Psoriasis-Behandlung, Vitiligo-Behandlung, Behandlung von Ekzemen und atopischer Dermatitis, Behandlung von Akne und kosmetischer Dermatologie sowie sonstige Anwendungen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und neonatale Intensivstationen, Dermatologiekliniken und Fachkliniken, Heimversorgungsumgebungen sowie sonstige Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Wertangaben (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| LED-Phototherapielampen |
| Fluoreszenz-Phototherapielampen |
| UV-Phototherapielampen |
| Halogen-Phototherapielampen |
| Sonstige Produkttypen |
| Behandlung von Neugeborenengelbsucht |
| Psoriasis-Behandlung |
| Vitiligo-Behandlung |
| Behandlung von Ekzemen und atopischer Dermatitis |
| Behandlung von Akne und kosmetischer Dermatologie |
| Sonstige Anwendungen |
| Krankenhäuser und neonatale Intensivstationen |
| Dermatologiekliniken und Fachkliniken |
| Heimversorgungsumgebungen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | LED-Phototherapielampen | |
| Fluoreszenz-Phototherapielampen | ||
| UV-Phototherapielampen | ||
| Halogen-Phototherapielampen | ||
| Sonstige Produkttypen | ||
| Nach Anwendung | Behandlung von Neugeborenengelbsucht | |
| Psoriasis-Behandlung | ||
| Vitiligo-Behandlung | ||
| Behandlung von Ekzemen und atopischer Dermatitis | ||
| Behandlung von Akne und kosmetischer Dermatologie | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Krankenhäuser und neonatale Intensivstationen | |
| Dermatologiekliniken und Fachkliniken | ||
| Heimversorgungsumgebungen | ||
| Sonstige Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Phototherapielampen bis 2032 erreichen?
Der prognostizierte Wert beträgt 5,54 Milliarden USD bis 2032, ausgehend von 4,04 Milliarden USD im Jahr 2027 bei einem CAGR von 6,51 %. Das Wachstum ist mit der neonatalen Behandlungsnachfrage, der dermatologischen Versorgung, dem LED-Ersatz und einer breiteren betreuten Heimnutzung verbunden.
Welcher Phototherapielampentyp hat den größten Marktanteil?
LED-Lampen führen mit einem Anteil von 68,3 % im Jahr 2026 und werden bis 2032 voraussichtlich auch mit einem CAGR von 8,5 % wachsen. Ihre Vorteile umfassen gezielte Wellenlängen, längere Betriebsdauer, geringere Wärmebelastung und eine konsistentere Bestrahlungsstärkekontrolle.
Warum ist Neugeborenengelbsucht für die Nachfrage nach Phototherapie wichtig?
Die Behandlung von Neugeborenengelbsucht entfiel im Jahr 2026 auf 67,4 % des Umsatzes und wird bis 2032 voraussichtlich mit einem CAGR von 9,2 % wachsen. Die Erkrankung ist bei Neugeborenen häufig, und Krankenhausscreening-Protokolle erfordern, dass Anbieter Behandlungskapazitäten vorhalten, wenn Bilirubinergebnisse eine Intervention anzeigen.
Wie verändert die häusliche Phototherapie die Versorgungserbringung?
Änderungen der Kostenträgerdeckung durch Cigna und Elevance Health erweiterten im Jahr 2025 den einschränkungsfreien Heimzugang für mehr als 66,7 Millionen Amerikaner. Dies unterstützt Geräte mit einfachen Benutzeroberflächen, kompakten Formfaktoren und Fernüberwachung der Dosis unter ärztlicher Aufsicht.
Welche Region hat den größten Umsatzanteil?
Nordamerika führte im Jahr 2026 mit 41,3 %, unterstützt durch etablierte NICU-Kapazitäten, Fachversorgung und Erstattungsstrukturen. Änderungen der Versicherungsdeckung für die Heimbehandlung erweitern auch den Kanalmix über Krankenhäuser und Dermatologiekliniken hinaus.
Was schränkt die Einführung fortschrittlicher Phototherapiegeräte ein?
Kapitalkosten, Lebenszyklusservicebedarf, Sicherheitsanforderungen und komplexe Zulassungsvorschriften können die Einführung einschränken, insbesondere in ressourcenbeschränkten Umgebungen. Diese Faktoren können die Beschaffung im Markt für Phototherapielampen verlangsamen und den anhaltenden Einsatz älterer oder aufgearbeiteter Geräte unterstützen.