
Taille et part du marché des lampes de photothérapie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
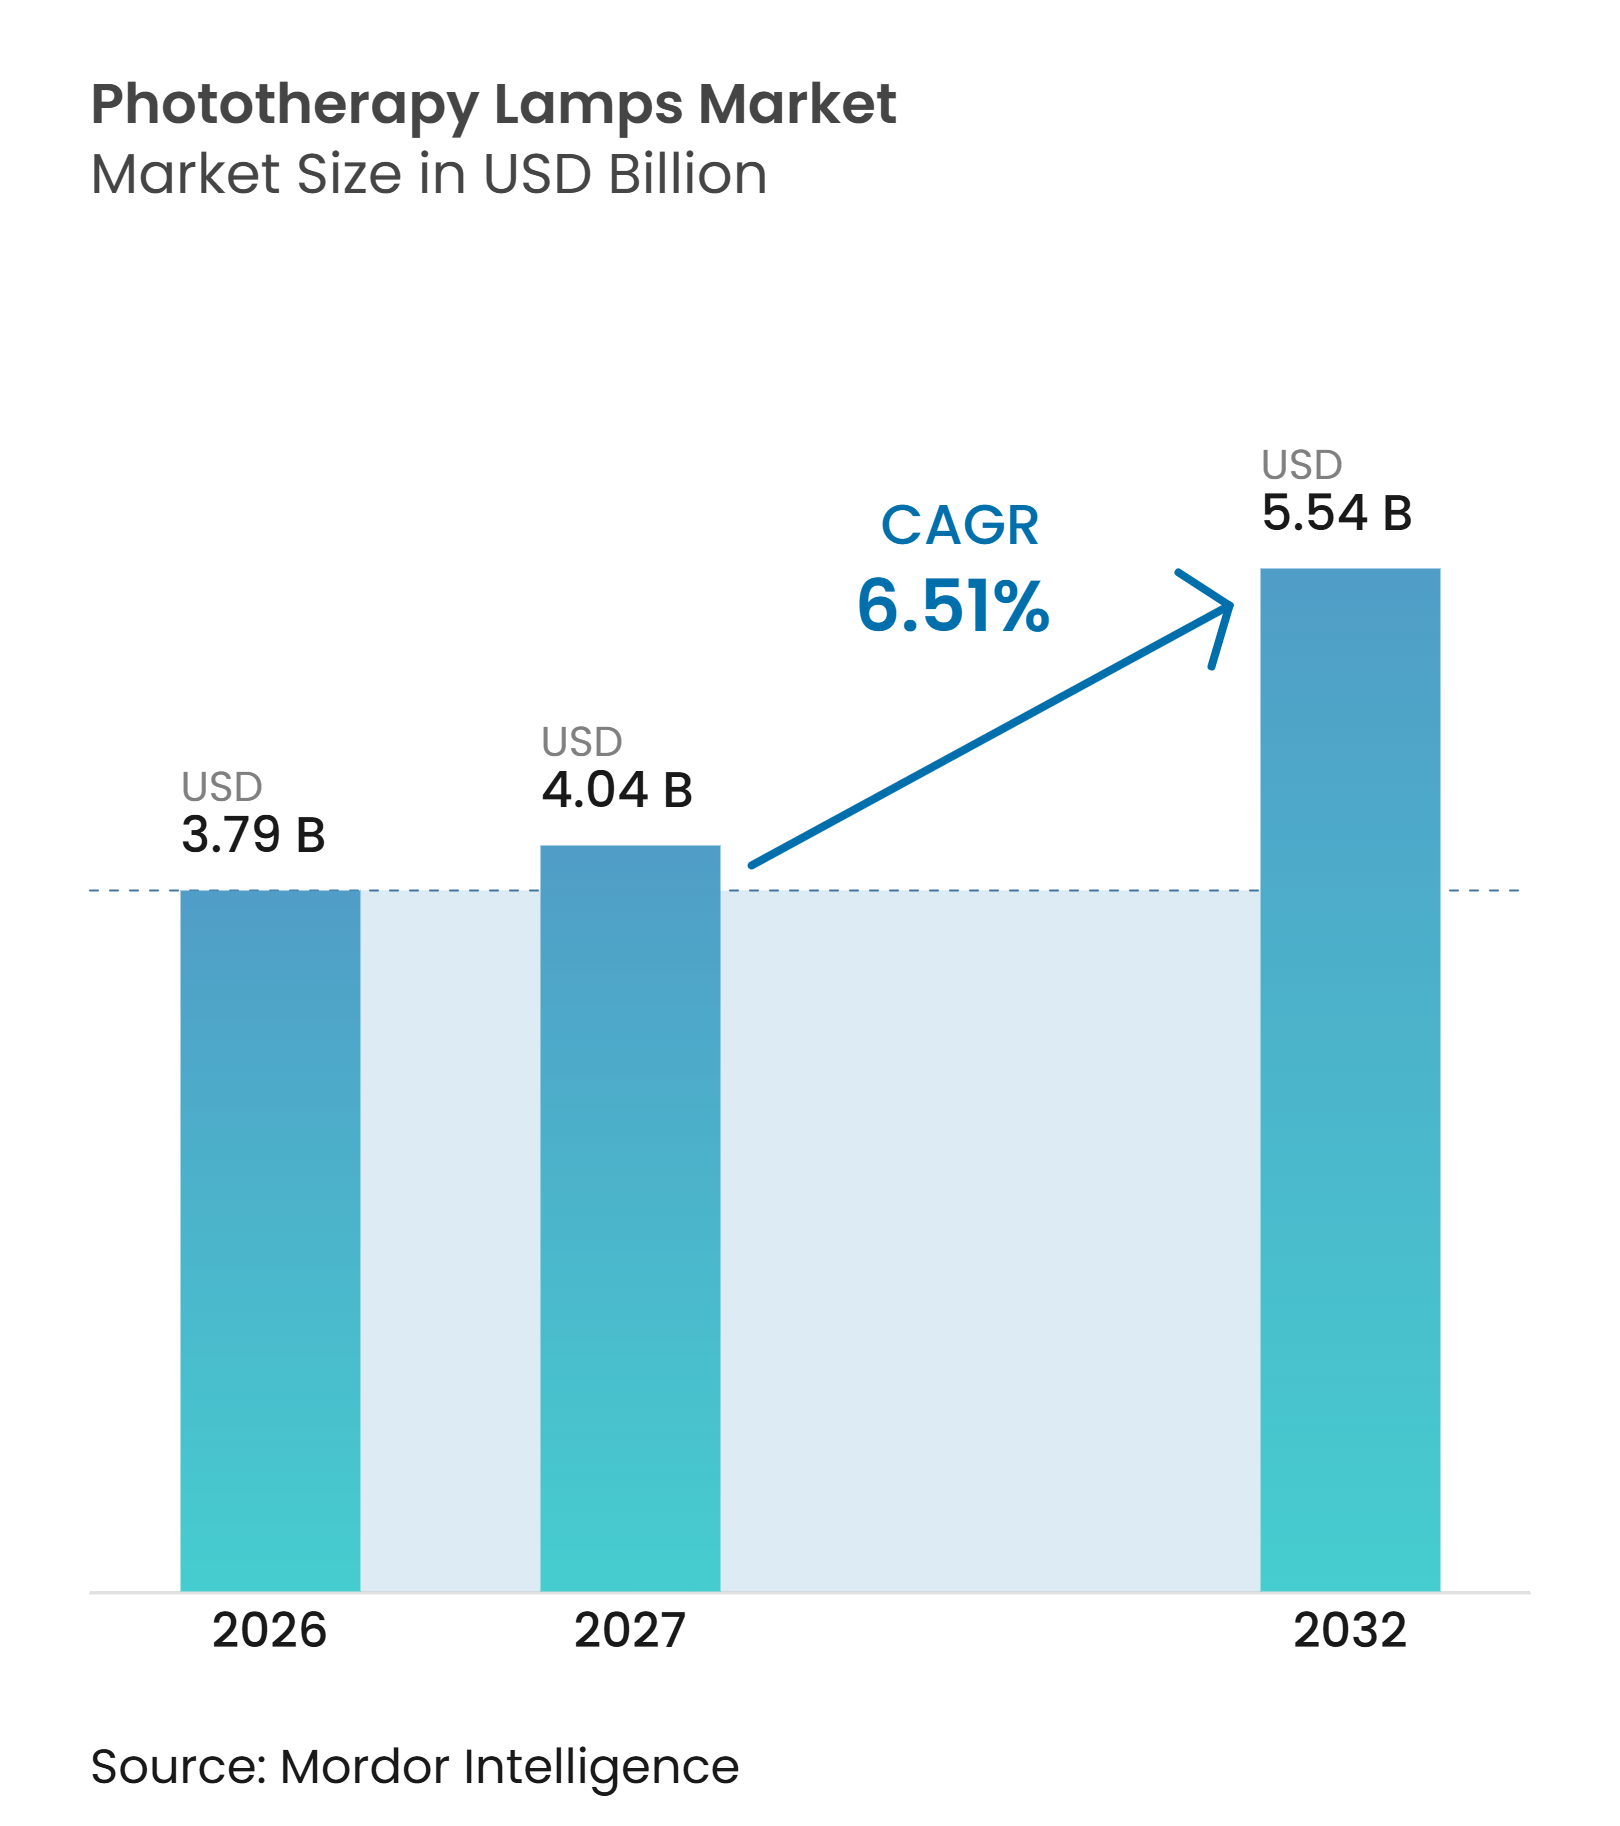
| Taille du Marché (2027) | 4.04 Milliards de dollars |
| Taille du Marché (2032) | 5.54 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.51 % |
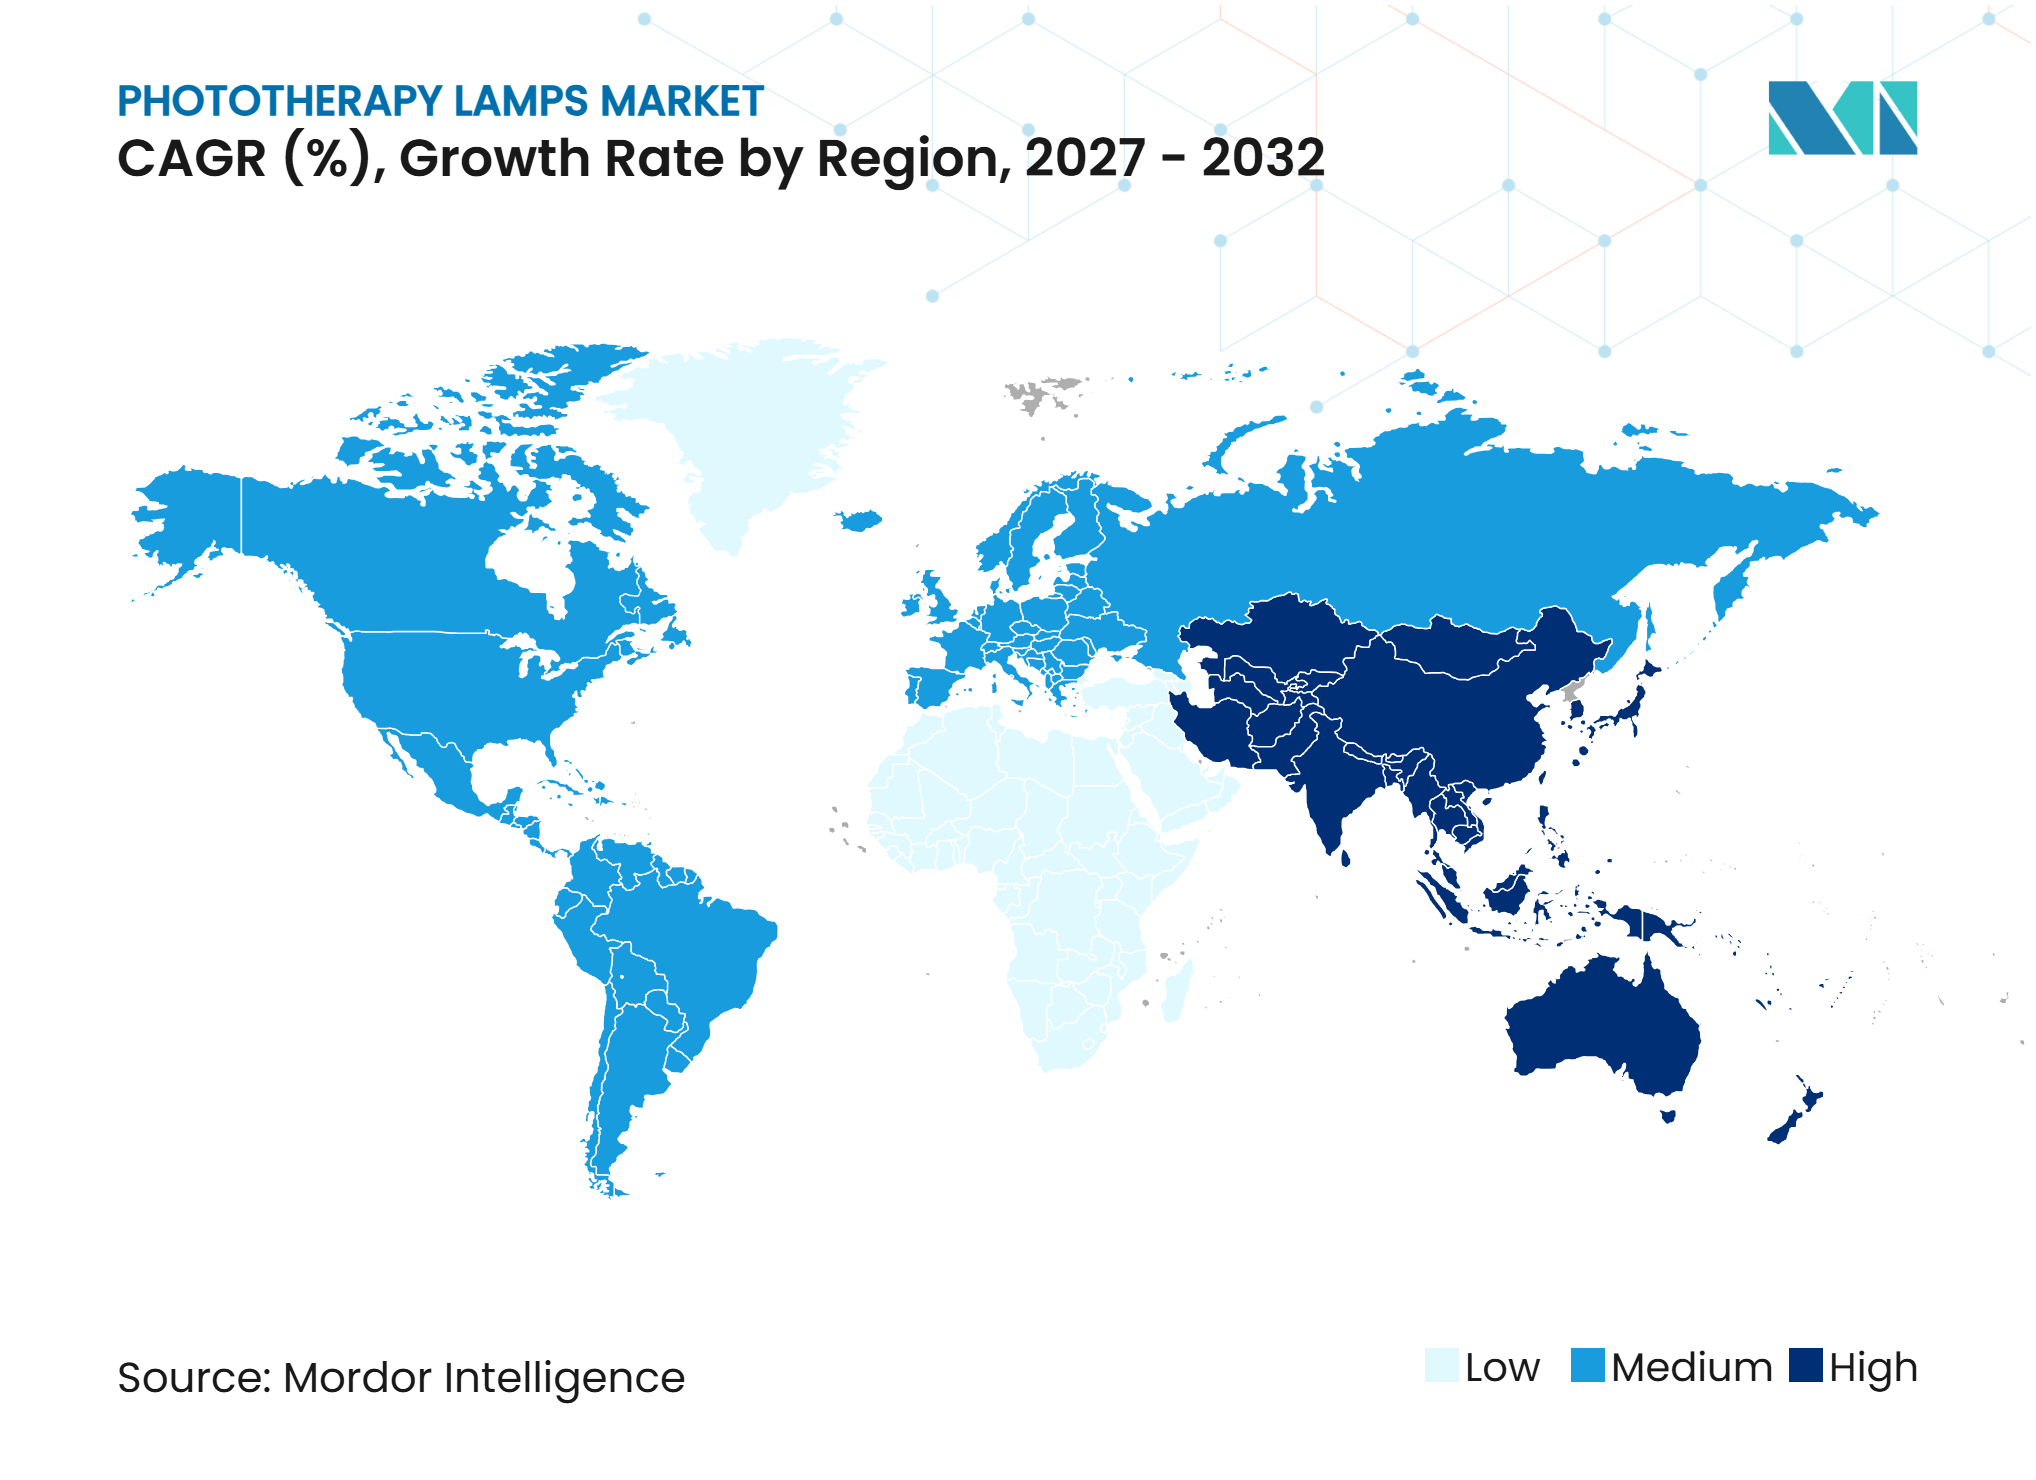
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des lampes de photothérapie par Mordor Intelligence
La taille du marché des lampes de photothérapie devrait s'étendre de 3,79 milliards USD en 2026 et 4,04 milliards USD en 2027 à 5,54 milliards USD d'ici 2032, enregistrant un CAGR de 6,51 % entre 2027 et 2032.
Le marché des lampes de photothérapie est soutenu par les besoins persistants liés à la jaunisse néonatale et par l'utilisation plus large des soins à base de lumière pour le psoriasis, le vitiligo, l'eczéma et la dermatite atopique. La demande clinique se déplace vers les équipements LED, car ils offrent des longueurs d'onde plus ciblées, une exposition thermique plus faible et une durée de vie opérationnelle plus longue que les équipements fluorescents et halogènes. La couverture des payeurs et les appareils connectés plus compacts étendent la photothérapie au-delà des hôpitaux vers des contextes de soins à domicile supervisés. Le marché des lampes de photothérapie est également confronté à des pressions budgétaires dans les systèmes de santé à faibles revenus, tandis que les règles complexes d'approbation des dispositifs font de la capacité réglementaire un avantage concurrentiel important.
Principaux enseignements du rapport
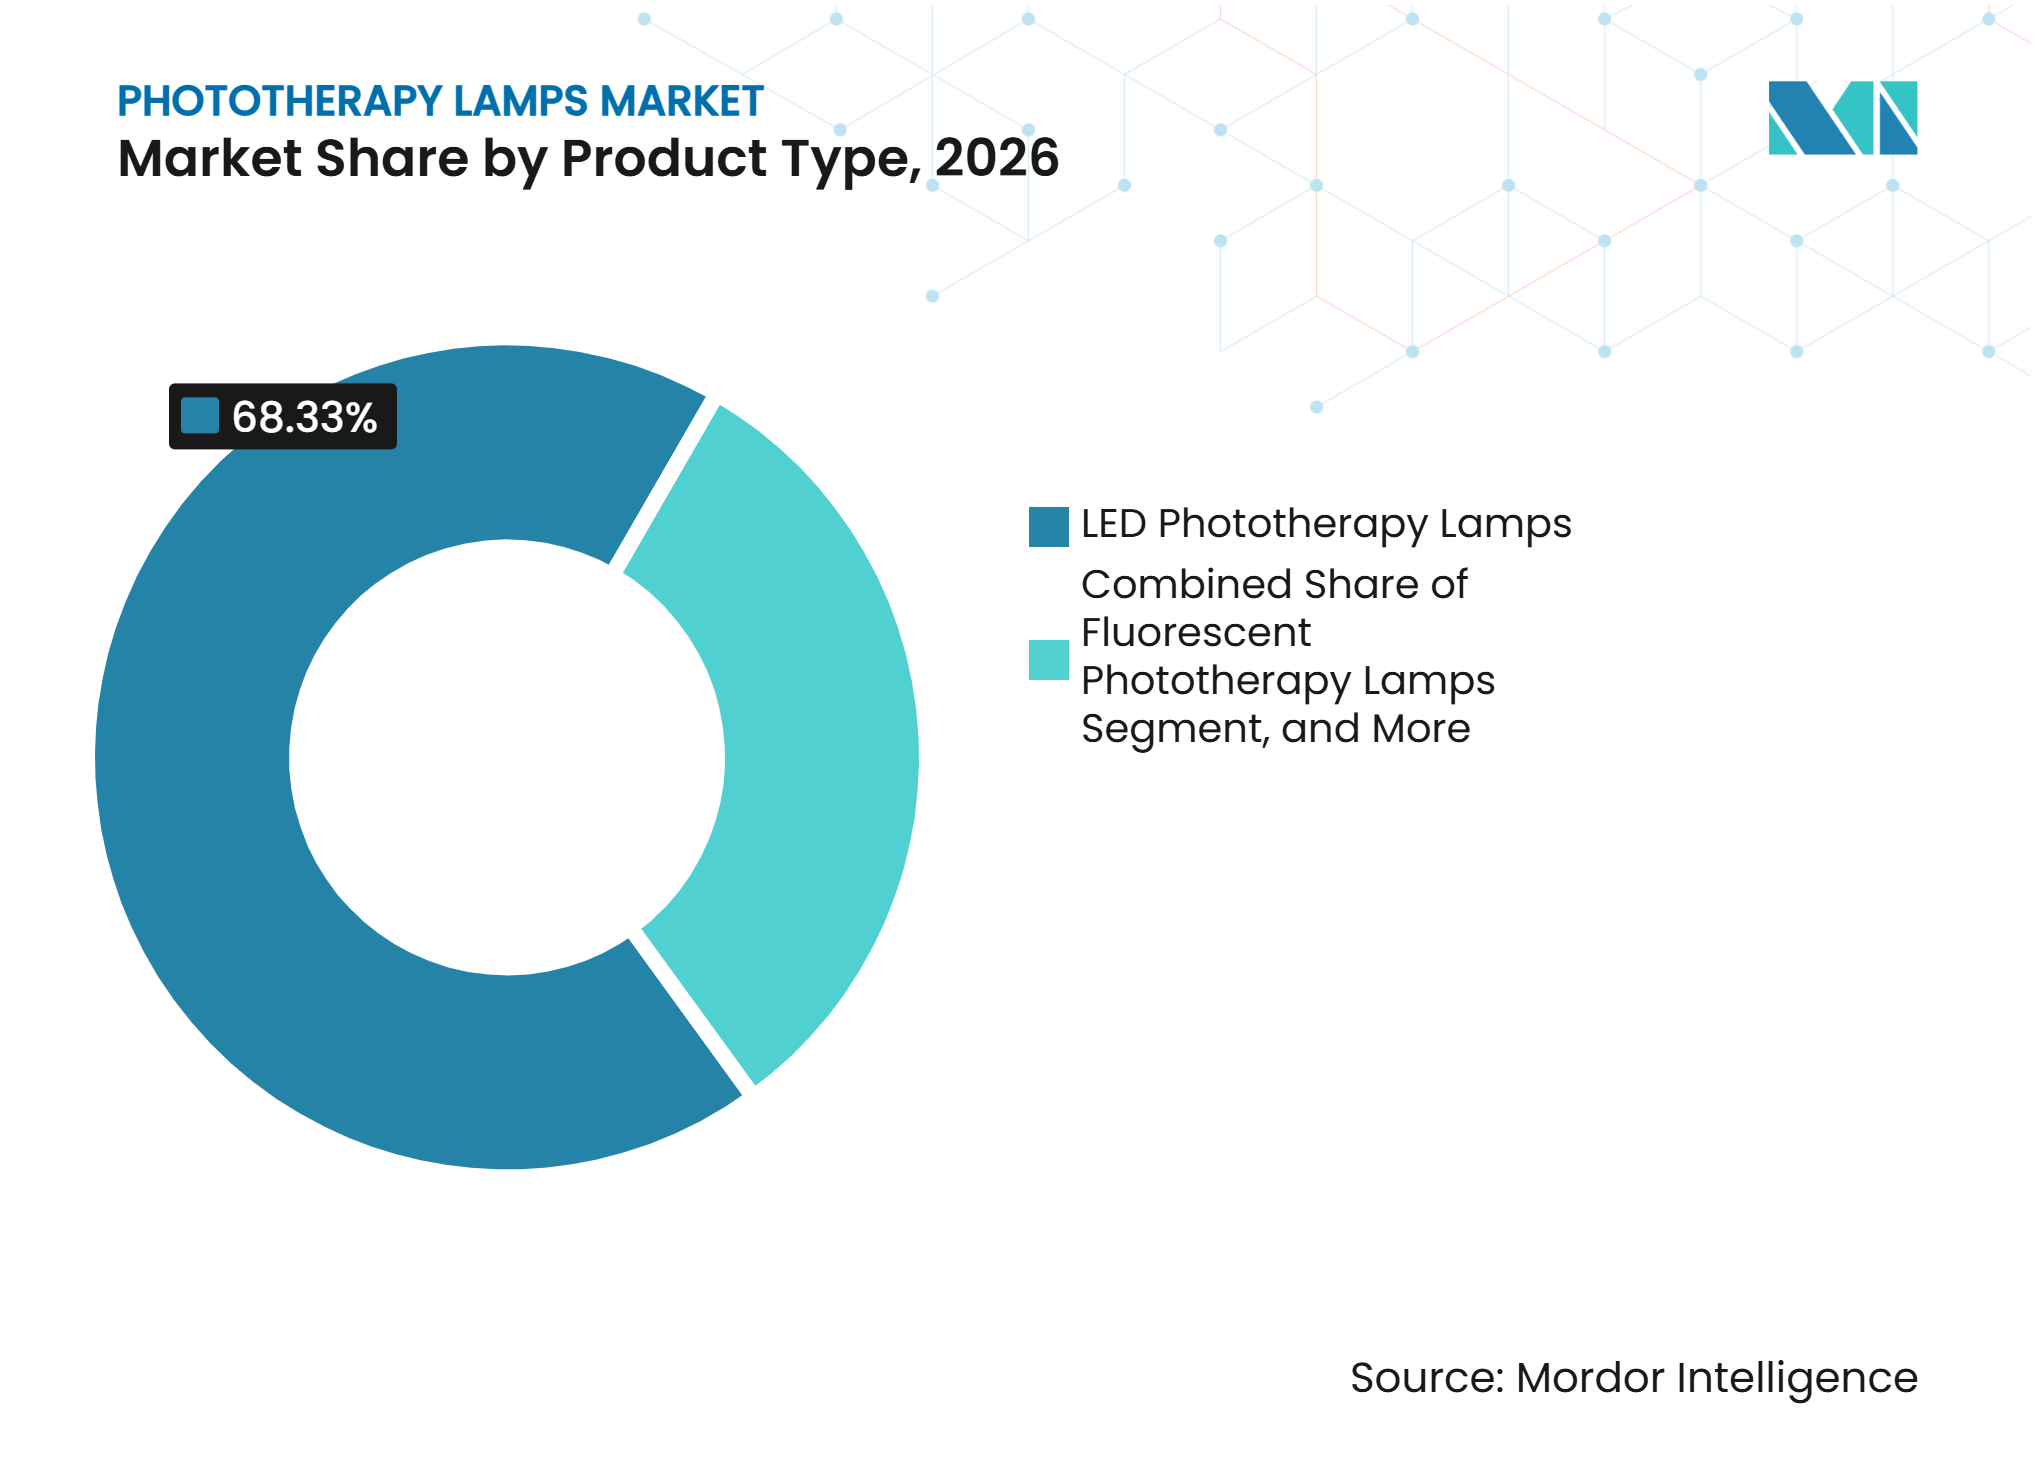
- Par type de produit, les lampes LED détenaient 68,3 % de la part du marché des lampes de photothérapie en 2026, et les lampes LED devraient croître à un CAGR de 8,5 % jusqu'en 2032.
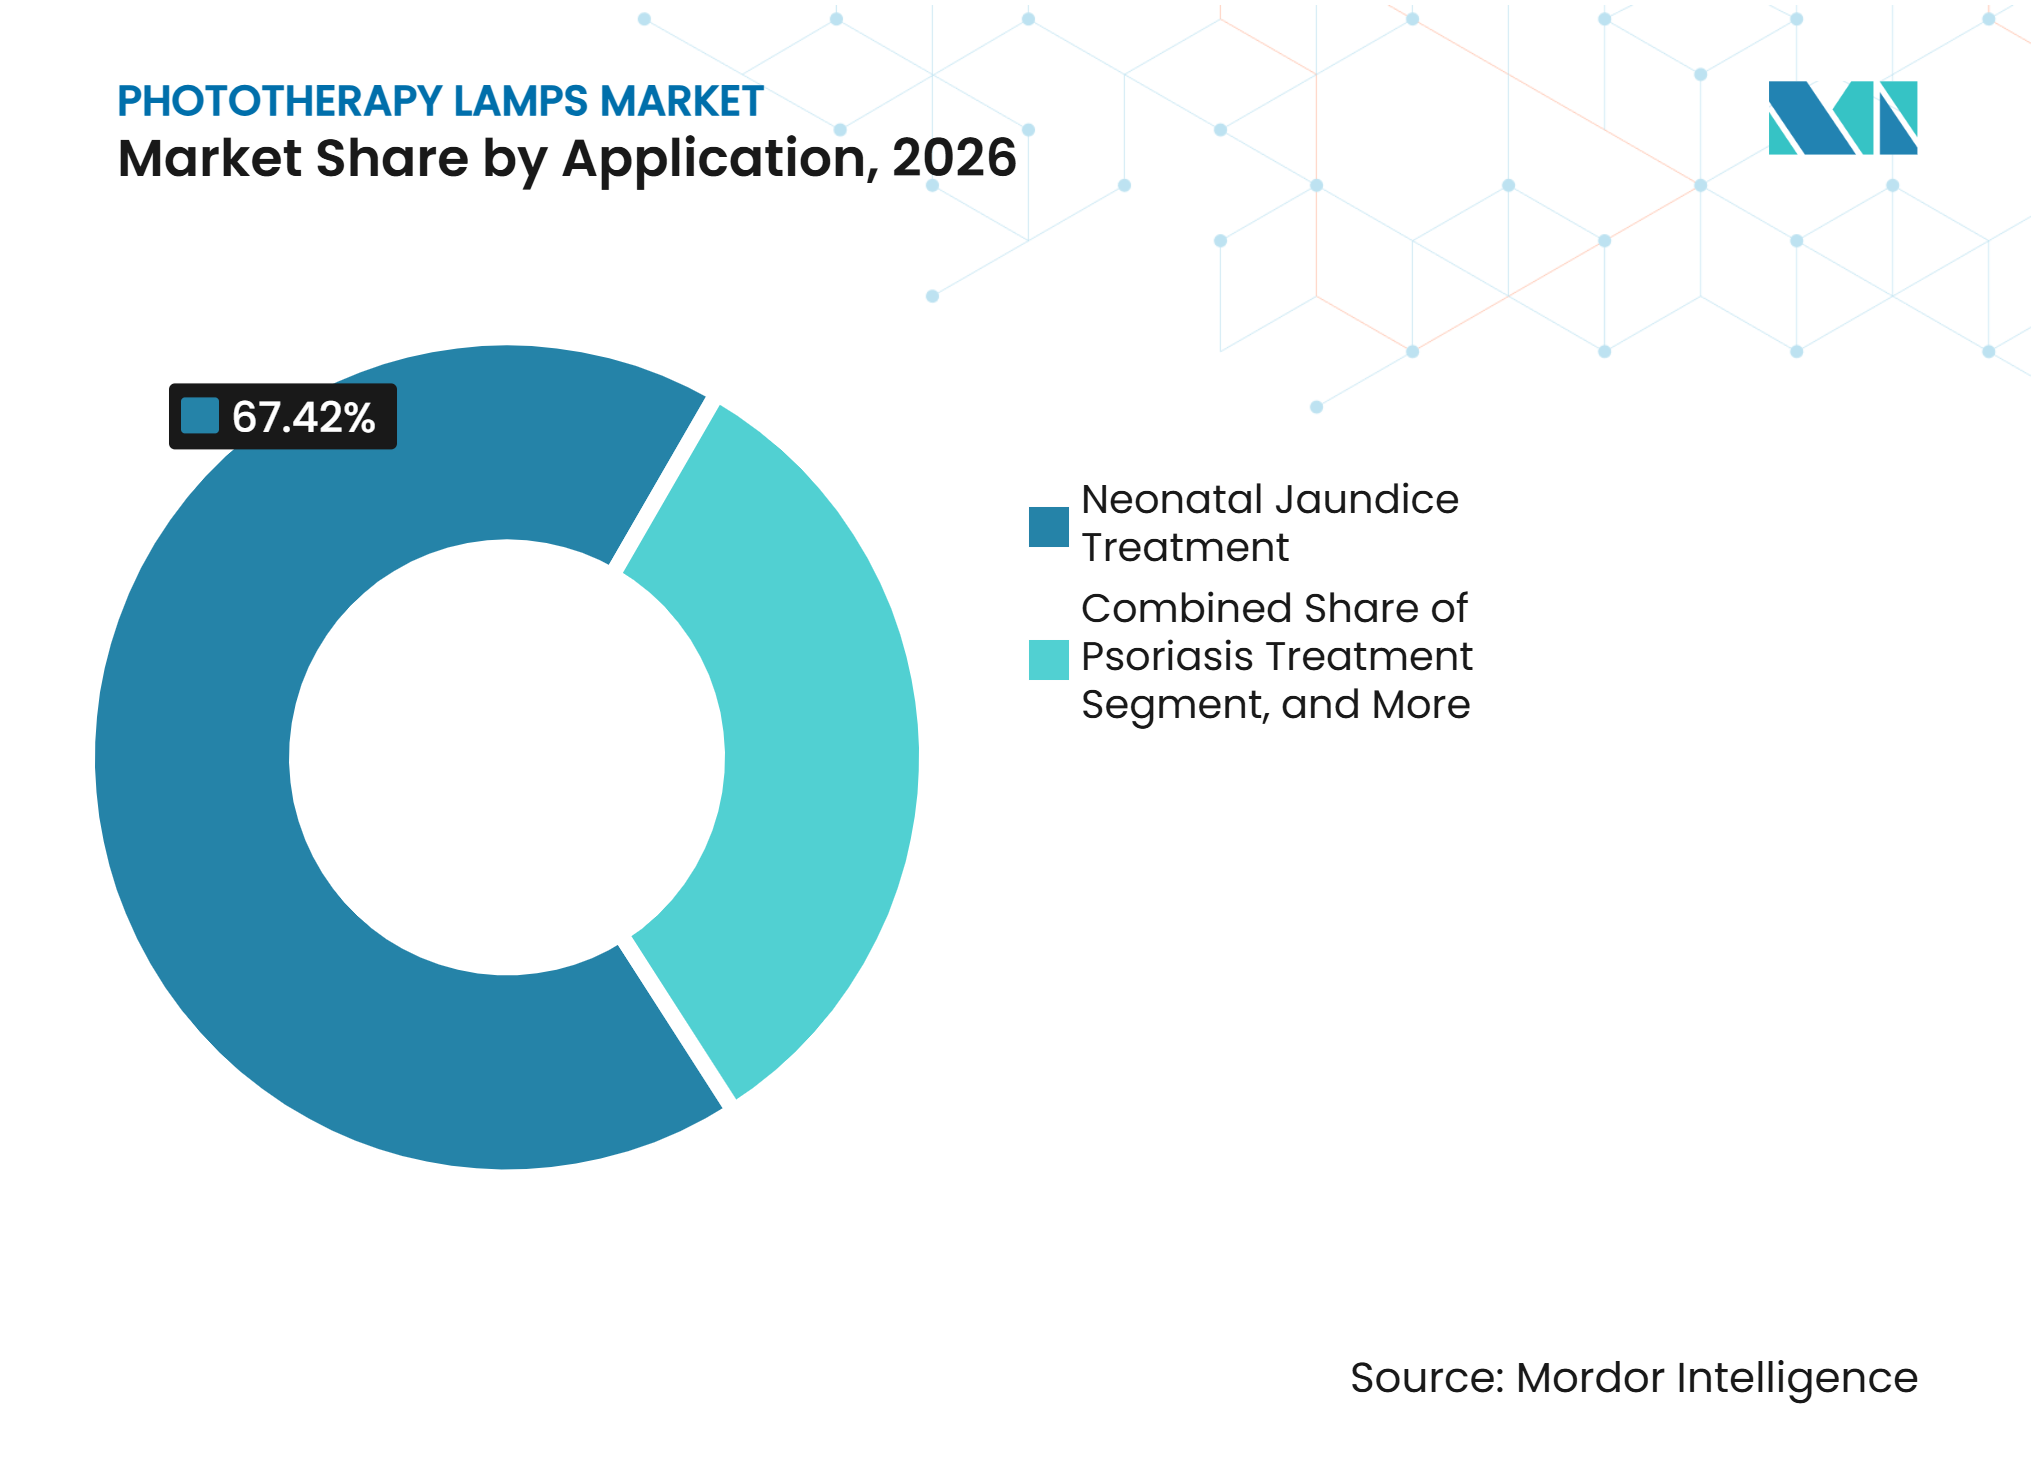
- Par application, le traitement de la jaunisse néonatale représentait 67,4 % de la taille du marché des lampes de photothérapie en 2026, et le traitement de la jaunisse néonatale devrait croître à un CAGR de 9,2 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux et les USIN détenaient une part de revenus de 68,8 % en 2026, tandis que les soins à domicile devraient croître à un CAGR de 9,7 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de revenus de 41,32 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,54 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de l'incidence de la jaunisse néonatale et des naissances prématurées | +2.10% | Mondial ; plus élevé en Afrique subsaharienne, en Asie du Sud, en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Fardeau croissant du psoriasis, du vitiligo, de l'eczéma et d'autres troubles photosensibles | +1.40% | Amérique du Nord, Europe ; en croissance en Asie-Pacifique | Moyen terme (2–4 ans) |
| Migration des lampes fluorescentes et halogènes vers les lampes de photothérapie LED | +1.80% | Mondial ; s'accélère en Asie-Pacifique et au Moyen-Orient et Afrique | Moyen terme (2–4 ans) |
| Expansion des infrastructures de soins intensifs néonatals et de dermatologie | +0.90% | Asie-Pacifique, Moyen-Orient et Afrique ; répercussions en Amérique du Sud | Long terme (≥ 4 ans) |
| Croissance de la photothérapie à domicile et portable | +1.20% | Amérique du Nord (leadership réglementaire) ; adoption précoce en Europe | Court terme (≤ 2 ans) |
| Conceptions de photothérapie néonatale portables et centrées sur la famille | +0.70% | Amérique du Nord, Europe ; essais cliniques précoces à l'échelle mondiale | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Hausse de l'incidence de la jaunisse néonatale, des naissances prématurées et des infrastructures de soins
La jaunisse néonatale crée un besoin clinique constant pour le marché des lampes de photothérapie, car la luminothérapie reste une option de traitement standard pour les nouveau-nés présentant une bilirubine élevée. Une étude de 2025 a rapporté que la jaunisse néonatale touche 60 % des nouveau-nés à terme et jusqu'à 80 % des nouveau-nés prématurés au cours de la première semaine de vie[1]. Une analyse de 2025 des données sur la charge mondiale de morbidité a révélé que le taux de mortalité standardisé selon l'âge pour la jaunisse néonatale a diminué de 56,8 % entre 1990 et 2021, tandis que la prévalence a augmenté de 41,5 % au cours de la même période. Une meilleure survie néonatale augmente donc le groupe d'enfants nécessitant une surveillance et un traitement, même lorsque la mortalité diminue. Une analyse de 2026 publiée dans Pediatric Research a rapporté que l'Afrique subsaharienne et l'Asie du Sud représentaient 68 % des cas incidents d'hyperbilirubinémie extrême et 90 % des décès en 2023. La demande dans ces régions dépend de la capacité des soins intensifs néonatals, des achats soutenus par les donateurs et des investissements publics dans les soins aux nouveau-nés, ce qui lie la demande d'équipements au développement plus large du système de santé.
Fardeau croissant du psoriasis, du vitiligo, de l'eczéma et d'autres troubles photosensibles
Le marché des lampes de photothérapie est également soutenu par la demande des services de dermatologie, où le traitement par UVB à bande étroite et par excimère est utilisé pour le psoriasis, le vitiligo, l'eczéma et les affections connexes. Le comité éditorial CPT de l'Association médicale américaine a approuvé des mises à jour des codes 96920-96922 qui étendent les indications remboursables de photothérapie ciblée au vitiligo, à la dermatite atopique et à l'alopécie areata à compter du 1er janvier 2027. STRATA Skin Sciences a déclaré que ce changement de couverture pourrait élargir le groupe de patients éligibles à plus de 30 millions de personnes aux États-Unis. Le bulletin de politique clinique d'Aetna a classé le laser excimère, la PUVA et l'UVB à bande étroite comme médicalement nécessaires pour le vitiligo après une réponse insuffisante aux agents topiques. Une étude multicentrique de 2026 a rapporté un taux de réponse de 85,5 % pour le traitement par excimère XTRAC à 308 nm combiné à des inhibiteurs oraux de JAK dans le vitiligo pédiatrique progressif, contre 53,8 % dans un groupe témoin traité au tacrolimus. Ces évolutions en matière de couverture et de données cliniques soutiennent un rôle plus large pour le traitement lumineux supervisé en dermatologie spécialisée.
Migration des lampes fluorescentes et halogènes vers les lampes de photothérapie LED
Le remplacement des équipements fluorescents et halogènes par des systèmes LED crée une demande qui ne se limite pas aux variations des volumes de patients. Les systèmes LED peuvent être réglés sur des longueurs d'onde pertinentes pour l'absorption de la bilirubine, généralement 450-475 nm, et pour le traitement par UVB à bande étroite, généralement 311 nm pour les applications dermatologiques. Leur exposition thermique plus faible et leur durée de vie plus longue peuvent réduire l'utilisation de pièces de rechange et les temps d'arrêt en ingénierie biomédicale pour les hôpitaux. Les exigences révisées de la norme IEC 60601-2-50 en 2025 ont ajouté des exigences de précision de dose et de prévention des brûlures cutanées pour la sécurité de la photothérapie infantile. Ces facteurs de conformité favorisent les équipements dotés d'un contrôle d'irradiance cohérent et augmentent la valeur accordée aux performances LED. Une étude de 2025 sur les dispositifs thérapeutiques LED de nouvelle génération a décrit une sécurité, une portabilité et une distribution lumineuse améliorées pour les formats portables et implantables par rapport aux équipements traditionnels plus encombrants[2].
Croissance de la photothérapie à domicile, portable et centrée sur la famille
Les soins à domicile transforment la manière dont les fournisseurs servent le marché des lampes de photothérapie, en particulier aux États-Unis. Cigna a supprimé les restrictions antérieures sur la photothérapie à domicile pour 19,2 millions de vies couvertes en juillet 2025. Phothera a rapporté que les changements de couverture simultanés de Cigna et d'Elevance Health ont ouvert un accès sans restriction aux appareils à domicile pour plus de 66,7 millions d'Américains atteints de psoriasis, d'eczéma et de vitiligo. La Fondation nationale du psoriasis a également rapporté qu'Elevance Health a révisé les critères de couverture de la photothérapie à domicile après des données probantes sur le traitement par UVB à bande étroite à domicile[3]. Les facteurs de forme plus compacts, les commandes simplifiées, la surveillance à distance des doses et la supervision médicale sont de plus en plus importants pour les produits destinés à un usage à domicile. Les conceptions néonatales centrées sur la famille permettent d'envisager des modèles de traitement qui réduisent la séparation entre les nouveau-nés et les soignants tout en maintenant une supervision clinique.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'acquisition et de cycle de vie élevés des systèmes avancés | -0.80% | Mondial ; plus aigu en Afrique subsaharienne, en Asie du Sud, en Amérique latine | Long terme (≥ 4 ans) |
| Risques de sécurité et d'exposition liés au traitement | -0.50% | Mondial ; préoccupation plus élevée dans les contextes de soins à domicile | Moyen terme (2–4 ans) |
| Exigences strictes d'approbation des dispositifs et de conformité clinique | -0.60% | Amérique du Nord, Europe ; charge de conformité croissante en Asie-Pacifique | Moyen terme (2–4 ans) |
| Demande de remplacement déplacée par les équipements reconditionnés et d'occasion | -0.40% | Afrique subsaharienne, Asie du Sud, parties de l'Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes liées aux coûts d'acquisition, au cycle de vie, à la sécurité et aux équipements reconditionnés
Les systèmes LED avancés peuvent nécessiter des dépenses en capital que les hôpitaux publics des contextes à faibles revenus ont du mal à financer. La charge se poursuit après l'achat, car l'étalonnage, la recertification, les pièces de rechange et la maintenance s'ajoutent aux coûts du cycle de vie. Ces contraintes ralentissent les achats au sein du marché des lampes de photothérapie, où les décisions d'approvisionnement sont liées aux budgets publics annuels. Une étude de 2025 sur un dispositif open source a révélé qu'une unité de photothérapie néonatale répondant aux spécifications d'irradiance de l'Académie américaine de pédiatrie et de l'UNICEF pouvait être fabriquée avec 93,00 USD de coûts en matériaux. La grande différence de coût entre les conceptions à faible coût et les systèmes commerciaux explique le recours continu aux équipements reconditionnés en Asie du Sud, en Afrique subsaharienne et dans certaines parties de l'Amérique latine. Les équipements d'occasion peuvent différer les achats de nouveaux appareils et réduire les revenus des cycles de remplacement. Les considérations de sécurité restent également importantes, en particulier pour les produits de soins à domicile, car la précision des doses, l'exposition thermique et la supervision clinique appropriée influent sur l'acceptation.
Exigences strictes d'approbation des dispositifs et de conformité clinique
Les exigences d'approbation des dispositifs de photothérapie varient selon les juridictions et augmentent les coûts de développement des produits sur le marché des lampes de photothérapie. Aux États-Unis, les systèmes de photothérapie sont des dispositifs médicaux de classe II qui nécessitent une autorisation 510(k) de la Food and Drug Administration. La transition vers le règlement de l'Union européenne sur les dispositifs médicaux a prolongé les délais d'enregistrement des produits dans certains marchés et donne un avantage aux fournisseurs plus importants disposant de ressources réglementaires établies. Les systèmes portables et portables peuvent faire face à des exigences de validation clinique supplémentaires, car leurs conceptions diffèrent des unités suspendues traditionnelles. Natus Sensory a rapporté que le dispositif de photothérapie portable de type emmaillotage SnugLit de TheraB Medical a reçu l'autorisation 510(k) de la Food and Drug Administration en janvier 2026 après un processus de validation clinique de plusieurs années. La conformité aux exigences de la norme IEC 60601-2-50, de la Food and Drug Administration et du règlement de l'Union européenne sur les dispositifs médicaux peut constituer un obstacle pour les innovateurs plus petits et peut favoriser l'acquisition ou le partenariat comme voie de commercialisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le remplacement par LED élargit l'utilisation clinique et à domicileLes lampes LED détenaient 68,3 % des revenus en 2026. Leur position reflète une production ciblée aux longueurs d'onde pertinentes pour la bilirubine, une durée de vie opérationnelle plus longue, une exposition thermique plus faible et une meilleure cohérence par rapport aux alternatives fluorescentes. Les hôpitaux accordent également plus d'importance à la précision de l'irradiance, car les exigences de sécurité de la photothérapie infantile se sont renforcées. Les lampes fluorescentes restent utilisées dans les hôpitaux aux ressources limitées, où les systèmes installés peuvent rester en service pendant de longues périodes. Les lampes UV conservent un rôle spécialisé dans les soins du psoriasis, du vitiligo, de l'eczéma et de la dermatite atopique. Les lampes halogènes continuent de perdre de leur pertinence à mesure que les hôpitaux remplacent les équipements plus anciens lors des cycles de mise à niveau.
Les lampes LED devraient croître à un CAGR de 8,5 % de 2027 à 2032, dépassant le taux de croissance global du marché des lampes de photothérapie. Une étude pilote de 2025 publiée dans l'European Journal of Pediatrics a révlé que le dispositif LED portable Jauni a permis à 83 % des nouveau-nés traités de terminer la photothérapie en 48 heures. Le dispositif délivrait une irradiance de 25-30 µW/cm²/nm à 470 nm, et l'étude n'a signalé aucun événement indésirable grave. Les formats LED portables élargissent donc l'éventail des contextes de soins potentiels sans modifier l'objectif clinique de la photothérapie. Les fournisseurs peuvent également utiliser des gammes de produits, des lampes suspendues standard aux systèmes premium connectés, pour répondre aux différents budgets des hôpitaux, des cliniques et des soins à domicile.



Par application :
la jaunisse néonatale maintient la plus grande base de traitementLe traitement de la jaunisse néonatale représentait 67,4 % de la taille du marché des lampes de photothérapie en 2026. Le segment est ancré dans la fréquence de la jaunisse néonatale et le rôle standard de la photothérapie dans la réduction de la bilirubine. Le psoriasis représente la prochaine application majeure, utilisant des panneaux UVB à bande étroite et des dispositifs excimères à 308 nm dans des cures de soins planifiées. Le traitement du vitiligo gagne en attention à mesure que les politiques des payeurs et les données cliniques soutiennent les options de photothérapie. L'eczéma et la dermatite atopique peuvent bénéficier de l'extension en janvier 2027 des codes de remboursement de la photothérapie ciblée. L'acné et la dermatologie esthétique sont principalement servies par des dispositifs à lumière bleue grand public et semi-professionnels à prix plus bas.
Le traitement de la jaunisse néonatale devrait croître à un CAGR de 9,2 % de 2027 à 2032, ce qui en fait un moteur de croissance central pour le marché des lampes de photothérapie. Une analyse de 2026 portant sur 204 pays a estimé que l'hyperbilirubinémie extrême en 2023 était associée à 6,9 milliards USD à 10,4 milliards USD de pertes de bien-être et à 13,0 milliards USD de pertes en capital humain basées sur les AVCI. Ce fardeau renforce l'argument en faveur du dépistage néonatal et de la capacité de traitement en Asie du Sud et en Afrique subsaharienne. La Société canadienne de pédiatrie a mis à jour sa déclaration de position en mars 2025 pour introduire un dépistage universel de la bilirubine. Les protocoles de dépistage soutiennent une demande continue, car les hôpitaux ont besoin de la capacité à fournir un traitement lorsque les résultats de bilirubine nécessitent une intervention. L'urgence clinique rend les achats d'équipements néonatals moins discrétionnaires que de nombreuses autres catégories d'équipements d'investissement.

Par utilisateur final :
les hôpitaux et les USIN conservent le leadership en revenus tandis que les soins à domicile se développentLes hôpitaux et les USIN détenaient 68,8 % des revenus en 2026, reflétant la concentration des soins néonatals et des services de dermatologie spécialisée dans les établissements institutionnels. Ces établissements nécessitent des équipements étalonnés, des processus de sécurité formels et du personnel qualifié. Les cliniques de dermatologie constituent le deuxième groupe d'utilisateurs finaux, utilisant des panneaux UVB à bande étroite et des systèmes excimères à 308 nm dans le cadre de cures de traitement structurées. Les achats hospitaliers restent importants pour les lampes néonatales suspendues et pour les équipements de dermatologie à plus grande capacité. Les acheteurs institutionnels accordent également de la valeur au soutien aux services, à la documentation de conformité et à l'intégration dans les flux de travail de soins établis. L'adoption des soins à domicile remet en question la domination historique du traitement en clinique à mesure que les politiques de couverture évoluent et que les équipements deviennent plus simples à utiliser.
Les soins à domicile devraient croître à un CAGR de 9,7 % de 2027 à 2032. Phothera a été lancé en janvier 2025 après avoir combiné Daavlin et National Biological Corporation, réunissant des dispositifs UVB à bande étroite autorisés par la Food and Drug Administration, des contrôleurs de dosimétrie ClearLink et une assistance à la navigation en matière de couverture. Ce modèle combine la fourniture d'équipements, le contrôle connecté des doses et l'assistance aux décisions de couverture. Les maternités, les établissements communautaires et les postes de santé ruraux constituent un groupe d'utilisateurs émergents distinct où les conceptions portables et à batterie peuvent être pertinentes. Leurs besoins diffèrent de ceux des cliniques spécialisées, car l'alimentation électrique constante et le soutien biomédical peuvent être limités. La conception de produits pour ces contextes doit équilibrer la portabilité, la puissance lumineuse, la durabilité et la sécurité d'utilisation.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 41,3 % du marché des lampes de photothérapie en 2026. La région bénéficie d'une dense capacité en USIN, de réseaux de dermatologie spécialisée établis et de structures d'assurance qui soutiennent la demande de remplacement. La mise à jour de la politique de Cigna en juillet 2025 et la révision de la couverture connexe d'Elevance Health ont élargi l'accès à la photothérapie à domicile pour le psoriasis, l'eczéma et le vitiligo. Ces changements ont accru l'importance pratique des achats résidentiels dans une région auparavant dominée par les achats institutionnels. Natus Sensory et Canadian Hospital Specialties ont conclu un accord pluriannuel en février 2026 pour élargir l'accès aux produits de soins aux nouveau-nés dans les systèmes de santé canadiens. L'accord couvre la photothérapie, le dépistage auditif et la connectivité des USIN, montrant comment les fournisseurs combinent l'accès aux produits avec l'éducation et la distribution. L'autorisation de la Food and Drug Administration reste un facteur de conformité central pour les nouveaux produits aux États-Unis. Le marché des lampes de photothérapie affiche une utilisation par habitant plus élevée en Amérique du Nord en raison d'un investissement de longue date dans les soins néonatals et spécialisés. Les appareils connectés à domicile seront probablement les plus pertinents là où la couverture des payeurs et la supervision clinique à distance sont toutes deux disponibles.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 7,5 % de 2027 à 2032. Les volumes de naissances élevés, l'expansion de la capacité des USIN et un meilleur accès à la dermatologie spécialisée soutiennent le profil de demande de la région. La région combine de grands systèmes hospitaliers publics avec des réseaux de soins privés en croissance, créant une demande sur une large gamme de prix. Le cadre d'incitation à la production de dispositifs de l'Inde et les besoins non satisfaits en soins néonatals soutiennent l'intérêt pour les plateformes LED à faible coût pour les hôpitaux et les contextes communautaires. Phoenix Medical Systems et Nice Neotech ont été identifiés dans le projet fourni comme des fournisseurs nationaux développant des équipements LED abordables. Le Japon et la Corée du Sud sont des marchés plus matures où l'intérêt se déplace vers des flux de travail combinant la mesure de la bilirubine avec la fourniture de photothérapie. Les exigences réglementaires varient dans la région et ajoutent de la complexité pour les fournisseurs internationaux. La taille du marché des lampes de photothérapie en Asie-Pacifique est également façonnée par la capacité des prestataires à ajouter des capacités au-delà des grands hôpitaux urbains. Les équipements LED abordables et les formats portables sont importants là où les systèmes de santé étendent les soins aux établissements plus petits.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe, le Moyen-Orient et l'Afrique, et l'Amérique du Sud présentent des conditions de demande différentes au sein du marché plus large des lampes de photothérapie. L'Allemagne et la France ont soutenu des essais cliniques de photothérapie portable, tandis que la conformité au règlement de l'Union européenne sur les dispositifs médicaux peut allonger les processus d'enregistrement et favoriser les fournisseurs disposant d'équipes réglementaires établies. Le programme d'audit Photonet du Royaume-Uni suit les résultats des traitements par UVB dans les centres de dermatologie écossais, soutenant des achats qui mettent l'accent sur les performances documentées. Les pays du Conseil de coopération du Golfe investissent dans des infrastructures USIN haut de gamme grâce à l'expansion hospitalière et au tourisme médical. L'Afrique subsaharienne présente des besoins néonatals non satisfaits substantiels, ce qui soutient la pertinence des solutions LED alimentées par l'énergie solaire et à batterie là où l'électrification est limitée. En Amérique du Sud, le système d'approvisionnement public unifié du Brésil favorise les fournisseurs compétitifs en termes de coûts, notamment Fanem Ltda. La volatilité macroéconomique de l'Argentine peut interrompre les achats d'équipements d'investissement dans toute la région. Ces géographies mixtes exigent que les fournisseurs alignent la conception des produits, le prix, les besoins en énergie et le soutien à la distribution sur la capacité de soins locale. Les facteurs de conformité européens, les règles d'achat public et les limites d'infrastructure ailleurs peuvent tous affecter la vitesse d'adoption. La part du marché des lampes de photothérapie dans ces régions est donc moins façonnée par un modèle d'achat unique que par la capacité clinique locale et les conditions d'approvisionnement.
Paysage concurrentiel
Concentration du Marché
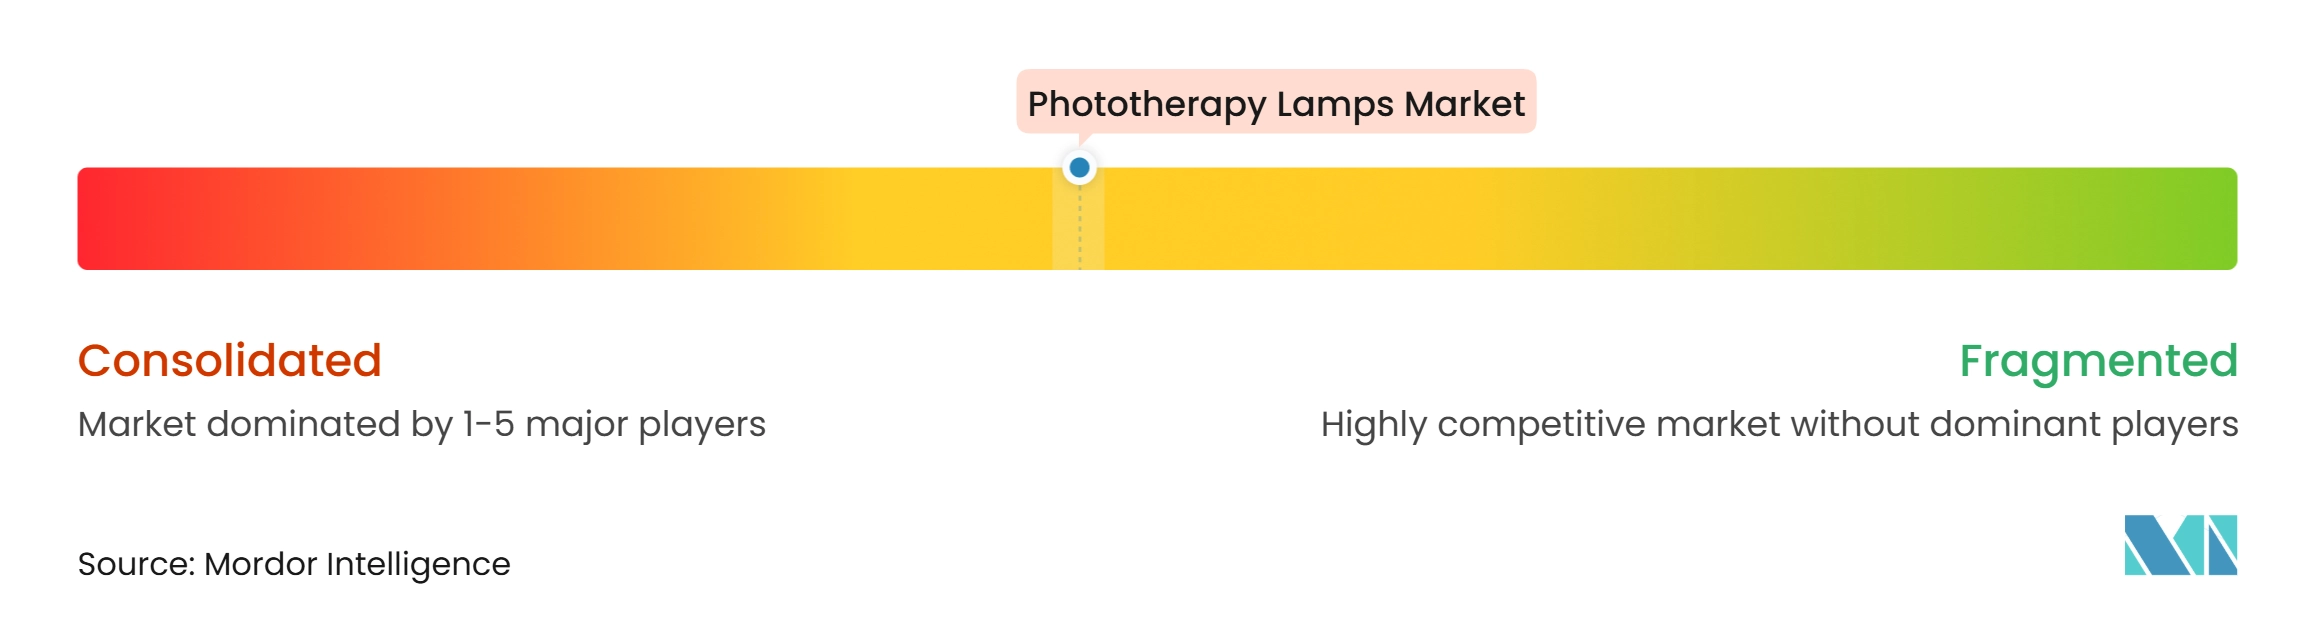
Le marché des lampes de photothérapie est modérément concentré, les 5 premiers fabricants détenant 48 % à 49 % des revenus mondiaux en 2025 selon le projet fourni. La concurrence se renforce sur les plateformes LED standard à mesure que les fabricants chinois et indiens augmentent leurs capacités et réduisent les prix unitaires. Les principaux fournisseurs répondent en mettant l'accent sur les logiciels, les flux de travail connectés, les conceptions portables et le soutien à la couverture plutôt qu'en concurrençant uniquement sur le matériel des lampes. Dräger a lancé BiliPredics en mars 2025, une solution logicielle prédictive de gestion de la bilirubine conçue pour fonctionner avec la lampe LED BiliLux et le jaunimètre JM-105. Le logiciel prévoit la progression de la bilirubine 30, 48 ou 60 heures à l'avance et soutient une planification de traitement plus individualisée. Cette approche positionne la lampe dans un flux de travail clinique plus large plutôt que comme un dispositif autonome.
Natus Sensory a acquis TheraB Medical en février 2026, ajoutant le dispositif de photothérapie portable de type emmaillotage SnugLit à son portefeuille de soins aux nouveau-nés. Cette démarche étend sa portée des systèmes suspendus traditionnels vers des modèles centrés sur la famille et potentiellement à domicile. Natus Sensory a également acquis Keriton en janvier 2026 pour connecter la gestion du lait maternel et des préparations infantiles avec la photothérapie, la surveillance NicView et les systèmes de gestion de cas Neometrics. Cela illustre une stratégie consistant à relier la photothérapie à un environnement USIN connecté. STRATA Skin Sciences poursuit une voie différente en soutenant des protocoles de traitement combinant la thérapie par laser excimère XTRAC avec des inhibiteurs de JAK dans le vitiligo progressif. Sa publication clinique de 2026 a été présentée comme un soutien à une approche plus personnalisée du traitement dermatologique.
Le segment des soins à domicile connectés reste ouvert, car aucun fournisseur n'a été identifié dans le projet fourni comme un leader clair en matière de dispositifs, de soutien au remboursement et de flux de travail cliniques à distance. L'extension CPT de janvier 2027 offre aux fournisseurs la possibilité de connecter la photothérapie en clinique et à domicile dans un seul parcours de soins. Les développeurs axés sur les coûts poursuivent également des conceptions d'équipements destinées aux contextes aux ressources limitées. La conclusion sur les coûts en matériaux de 93,00 USD pour un dispositif néonatal open source explique pourquoi la pression sur les prix peut persister face aux systèmes haut de gamme. La conformité à la norme IEC 60601-2-50 reste un seuil technique pour les produits néonatals et peut augmenter les coûts d'entrée. Les fournisseurs ayant démontré leur sécurité, leur capacité réglementaire et leur soutien à la distribution sont mieux placés pour concurrencer là où les hôpitaux valorisent la fiabilité et le service. Le marché des lampes de photothérapie combine donc la concurrence par les prix sur les produits LED de base avec une différenciation à plus haute valeur ajoutée dans les logiciels, la connectivité et le soutien aux modèles de soins.
Leaders du secteur des lampes de photothérapie
-
GE HealthCare Technologies Inc.
-
Natus Medical Incorporated
-
Drägerwerk AG & Co. KGaA
-
ATOM MEDICAL Corp.
-
Herbert Waldmann GmbH & Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des lampes de photothérapie Entreprises couvertes dans ce rapport
- ATOM MEDICAL Corp.
- Beurer
- Bistos Co., Ltd.
- Daavlin Company, The
- Dragerwerk
- Fanem Ltda.
- Fanem Ltda.
- GE HealthCare Technologies Inc.
- Herbert Waldmann GmbH & Co. KG
- Ibis Medical Equipment and Systems Pvt. Ltd.
- National Biological Corporation
- Natus Medical
- Nice Neotech Medical Systems Pvt. Ltd.
- Ningbo David Medical Device
- PhotoMedex
- Phothera Phototherapy
- Phoenix Medical Systems
- Shanghai SIGMA High-tech Co., Ltd.
- Shenzhen Kaiyan Medical Equipment Co., Ltd.
- STRATA Skin Sciences, Inc.
- Thera B Medical Products
- UVBioTek
- Xuzhou Kaixin Electronic Equipment Co., Ltd.
Développements industriels récents dans Marché des lampes de photothérapie
- Février 2026 : Natus Sensory a acquis TheraB Medical, ajoutant SnugLit, le premier dispositif de photothérapie portable de type emmaillotage autorisé par la Food and Drug Administration 510(k) pour la jaunisse néonatale, avec une autorisation reçue en janvier 2026, à son portefeuille de soins aux nouveau-nés. L'acquisition étend les contextes de soins adressables de Natus Sensory des systèmes de photothérapie suspendus traditionnels aux modèles centrés sur la famille et aux canaux de soins à domicile émergents.
- Février 2026 : Natus Sensory et Canadian Hospital Specialties ont signé un accord de distribution pluriannuel couvrant l'intégralité du portefeuille de soins aux nouveau-nés de Natus Sensory, incluant la photothérapie, le dépistage auditif et la connectivité des USIN, dans les systèmes de santé canadiens, avec des programmes d'éducation clinique conjoints.
- Janvier 2026 : Sensory a acquis Keriton, une plateforme de gestion du lait maternel et des préparations infantiles basée sur le cloud, en l'intégrant à ses systèmes de photothérapie, de surveillance NicView et de gestion de cas Neometrics pour construire un écosystème USIN connecté unifié.
- Mars 2025 : Dräger a lancé BiliPredics, une solution logicielle prédictive de gestion de la bilirubine certifiée CE et enregistrée auprès de la Food and Drug Administration, développée par NeoPredics. Le produit prévoit la progression individuelle de la bilirubine 30, 48 ou 60 heures à l'avance et s'intègre à la lampe LED BiliLux et au jaunimètre JM-105 de Dräger.
Portée du rapport mondial sur le marché des lampes de photothérapie
Selon la portée du rapport, les lampes de photothérapie émettent des longueurs d'onde spécifiques de lumière pour traiter des affections telles que la jaunisse du nouveau-né et certains troubles cutanés. Elles agissent en aidant l'organisme à décomposer des substances ou en réduisant l'activité anormale des cellules cutanées.
Le marché des lampes de photothérapie est segmenté par type de produit, application, utilisateur final et géographie. Par type de produit, le marché est segmenté en lampes de photothérapie LED, lampes de photothérapie fluorescentes, lampes de photothérapie UV, lampes de photothérapie halogènes et autres types de produits. Par application, le marché est segmenté en traitement de la jaunisse néonatale, traitement du psoriasis, traitement du vitiligo, traitement de l'eczéma et de la dermatite atopique, traitement de l'acné et de la dermatologie esthétique, et autres applications. Par utilisateur final, le marché est segmenté en hôpitaux et unités de soins intensifs néonatals, cliniques de dermatologie et cliniques spécialisées, contextes de soins à domicile et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Lampes de photothérapie LED |
| Lampes de photothérapie fluorescentes |
| Lampes de photothérapie UV |
| Lampes de photothérapie halogènes |
| Autres types de produits |
| Traitement de la jaunisse néonatale |
| Traitement du psoriasis |
| Traitement du vitiligo |
| Traitement de l'eczéma et de la dermatite atopique |
| Traitement de l'acné et de la dermatologie esthétique |
| Autres applications |
| Hôpitaux et unités de soins intensifs néonatals |
| Cliniques de dermatologie et cliniques spécialisées |
| Contextes de soins à domicile |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Lampes de photothérapie LED | |
| Lampes de photothérapie fluorescentes | ||
| Lampes de photothérapie UV | ||
| Lampes de photothérapie halogènes | ||
| Autres types de produits | ||
| Par application | Traitement de la jaunisse néonatale | |
| Traitement du psoriasis | ||
| Traitement du vitiligo | ||
| Traitement de l'eczéma et de la dermatite atopique | ||
| Traitement de l'acné et de la dermatologie esthétique | ||
| Autres applications | ||
| Par utilisateur final | Hôpitaux et unités de soins intensifs néonatals | |
| Cliniques de dermatologie et cliniques spécialisées | ||
| Contextes de soins à domicile | ||
| Autres utilisateurs finaux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des lampes de photothérapie d'ici 2032 ?
La valeur projetée est de 5,54 milliards USD d'ici 2032, en croissance à partir de 4,04 milliards USD en 2027 à un CAGR de 6,51 %. La croissance est liée à la demande de traitement néonatal, aux soins dermatologiques, au remplacement par LED et à un usage supervisé à domicile plus large.
Quel type de lampe de photothérapie détient la plus grande part ?
Les lampes LED sont en tête, avec une part de 68,3 % en 2026, et elles devraient également croître à un CAGR de 8,5 % jusqu'en 2032. Leurs avantages comprennent des longueurs d'onde ciblées, une durée de vie plus longue, une exposition thermique plus faible et un contrôle d'irradiance plus cohérent.
Pourquoi la jaunisse néonatale est-elle importante pour la demande de photothérapie ?
Le traitement de la jaunisse néonatale représentait 67,4 % des revenus de 2026 et devrait croître à un CAGR de 9,2 % jusqu'en 2032. L'affection est courante chez les nouveau-nés, et les protocoles de dépistage hospitalier exigent que les prestataires maintiennent une capacité de traitement lorsque les résultats de bilirubine indiquent une intervention.
Comment la photothérapie à domicile transforme-t-elle la prestation des soins ?
Les changements de couverture de Cigna et d'Elevance Health ont élargi l'accès à domicile sans restriction pour plus de 66,7 millions d'Américains en 2025. Cela soutient les dispositifs avec des interfaces simples, des formats compacts et une surveillance à distance des doses sous supervision médicale.
Quelle région détient la plus grande part de revenus ?
L'Amérique du Nord était en tête avec 41,3 % en 2026, soutenue par une capacité établie en USIN, des soins spécialisés et des structures de remboursement. Les changements de couverture d'assurance pour le traitement à domicile élargissent également le mix de canaux au-delà des hôpitaux et des cliniques de dermatologie.
Qu'est-ce qui limite l'adoption des équipements de photothérapie avancés ?
Les coûts en capital, les besoins de service du cycle de vie, les exigences de sécurité et les règles d'approbation complexes peuvent limiter l'adoption, en particulier dans les contextes aux ressources limitées. Ces facteurs peuvent ralentir les achats sur le marché des lampes de photothérapie et soutenir l'utilisation continue d'équipements plus anciens ou reconditionnés.