
フィリピン液体包装カートン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 31.79 百万米ドル |
| 市場規模 (2027) | 33.72 百万米ドル |
| 市場規模 (2032) | 45.14 百万米ドル |
| 成長率 (2027 - 2032) | 6.01 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィリピン液体包装カートン市場分析
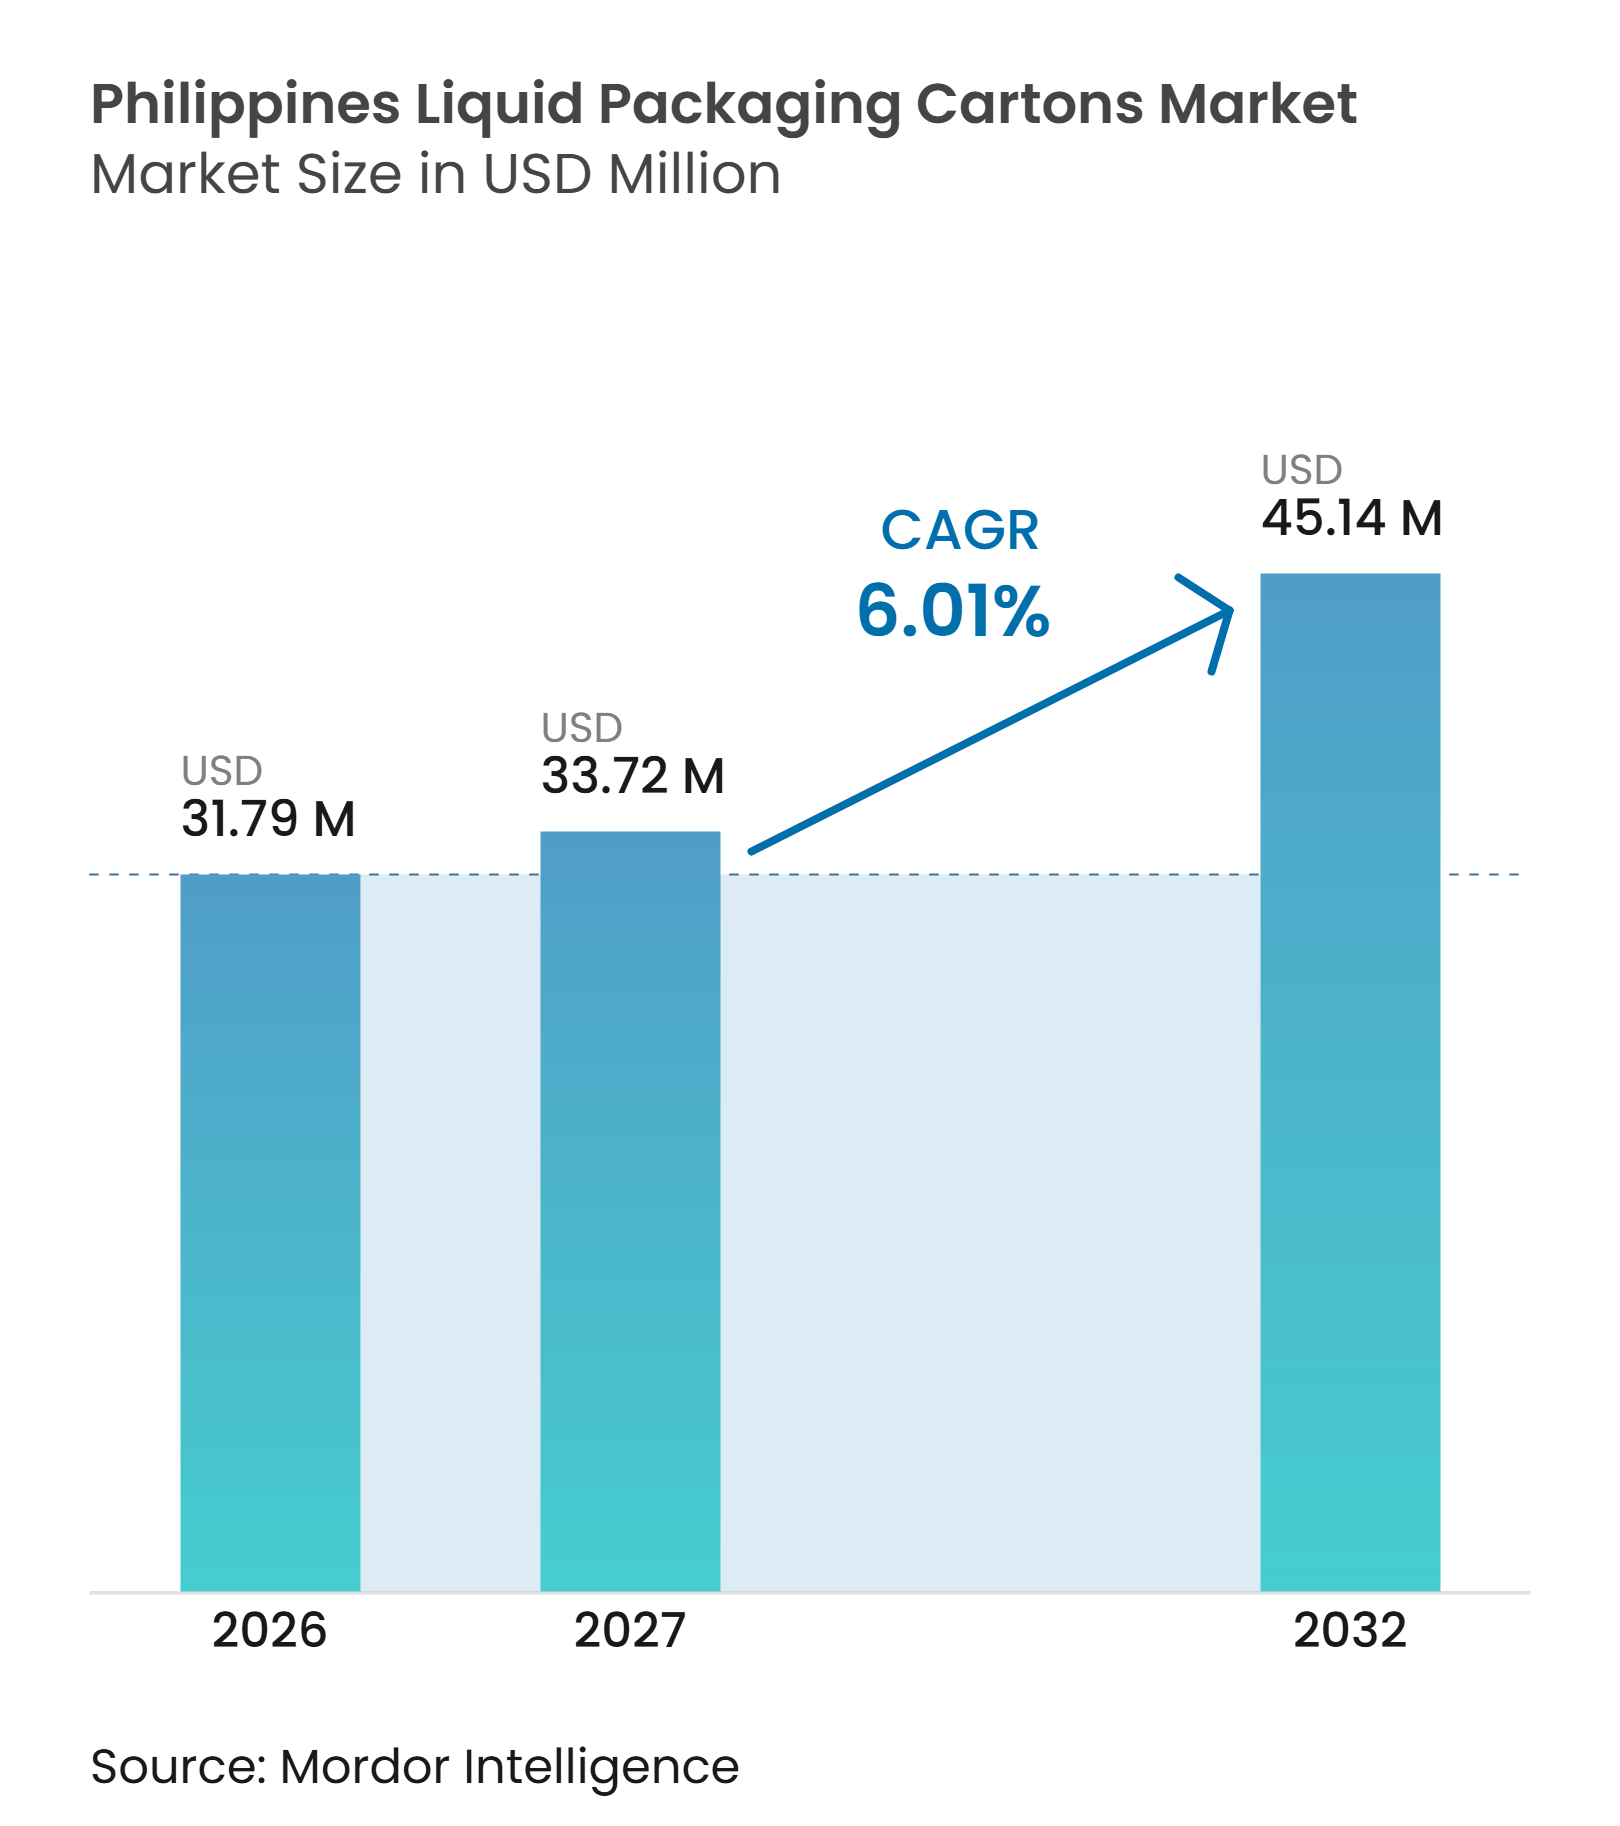
フィリピン液体包装カートン市場規模は、2026年に3,179万米ドル、2027年に3,372万米ドルと予測され、2027年から2032年にかけて6.01%のCAGRで成長し、2032年までに4,514万米ドルに達する見込みです。
フィリピン液体包装カートン市場は、同国の分散した島嶼地理と不均一なコールドチェーン整備状況によって支えられており、これらの条件が乳製品・飲料の流通において常温保存可能なフォーマットを実用的なものにしています。無菌包装により、生産者は継続的な冷蔵に依存することなく、島間ルートを通じて製品を輸送することができます。都市部の消費拡大と、包装済み乳製品・ジュース・機能性飲料への需要増加が、家庭用および個人用フォーマット全体の数量を支えています。フィリピン液体包装カートン市場はまた、新たな共同充填能力の拡大からも恩恵を受けており、これにより専用充填設備を持てないブランドの参入障壁が低下しています。一般流通においてはプラスチック包装が依然として強力な代替手段となっている一方、拡大生産者責任要件により、繊維系フォーマットへの注目が高まっています。
主要レポートのポイント
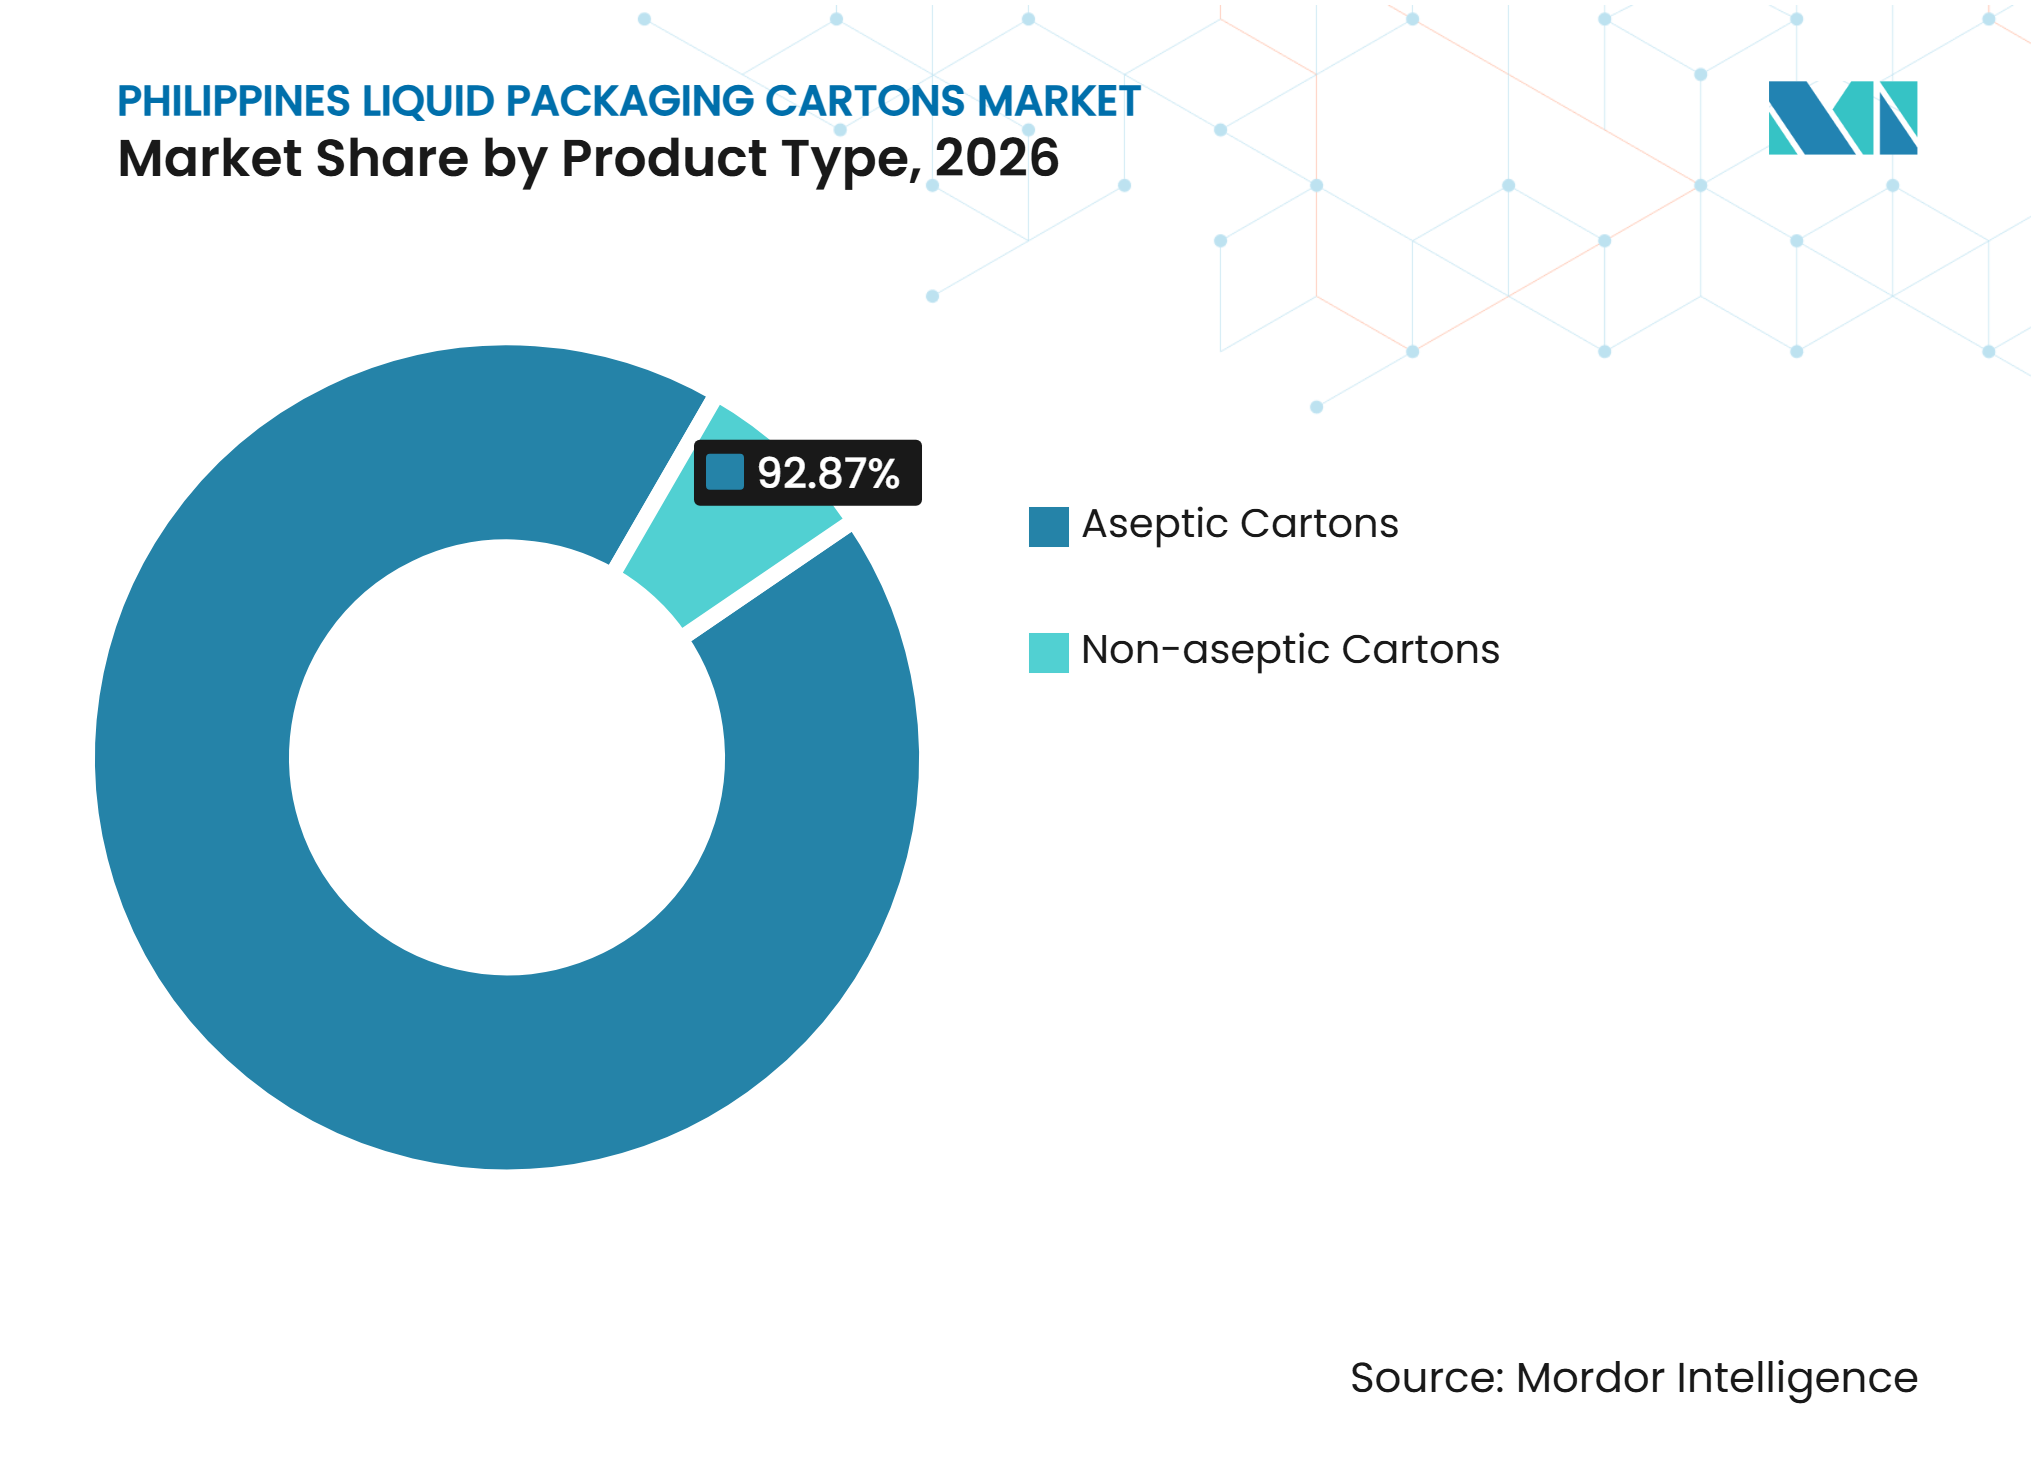
- 製品タイプ別では、無菌カートンが2026年のフィリピン液体包装カートン市場シェアの92.87%を占め、2032年にかけて6.19%のCAGRで拡大すると予測されています。
- 用途別では、牛乳が2026年のフィリピン液体包装カートン市場規模の46.26%を占め、植物性飲料は2032年にかけて7.13%のCAGRで拡大すると予測されています。
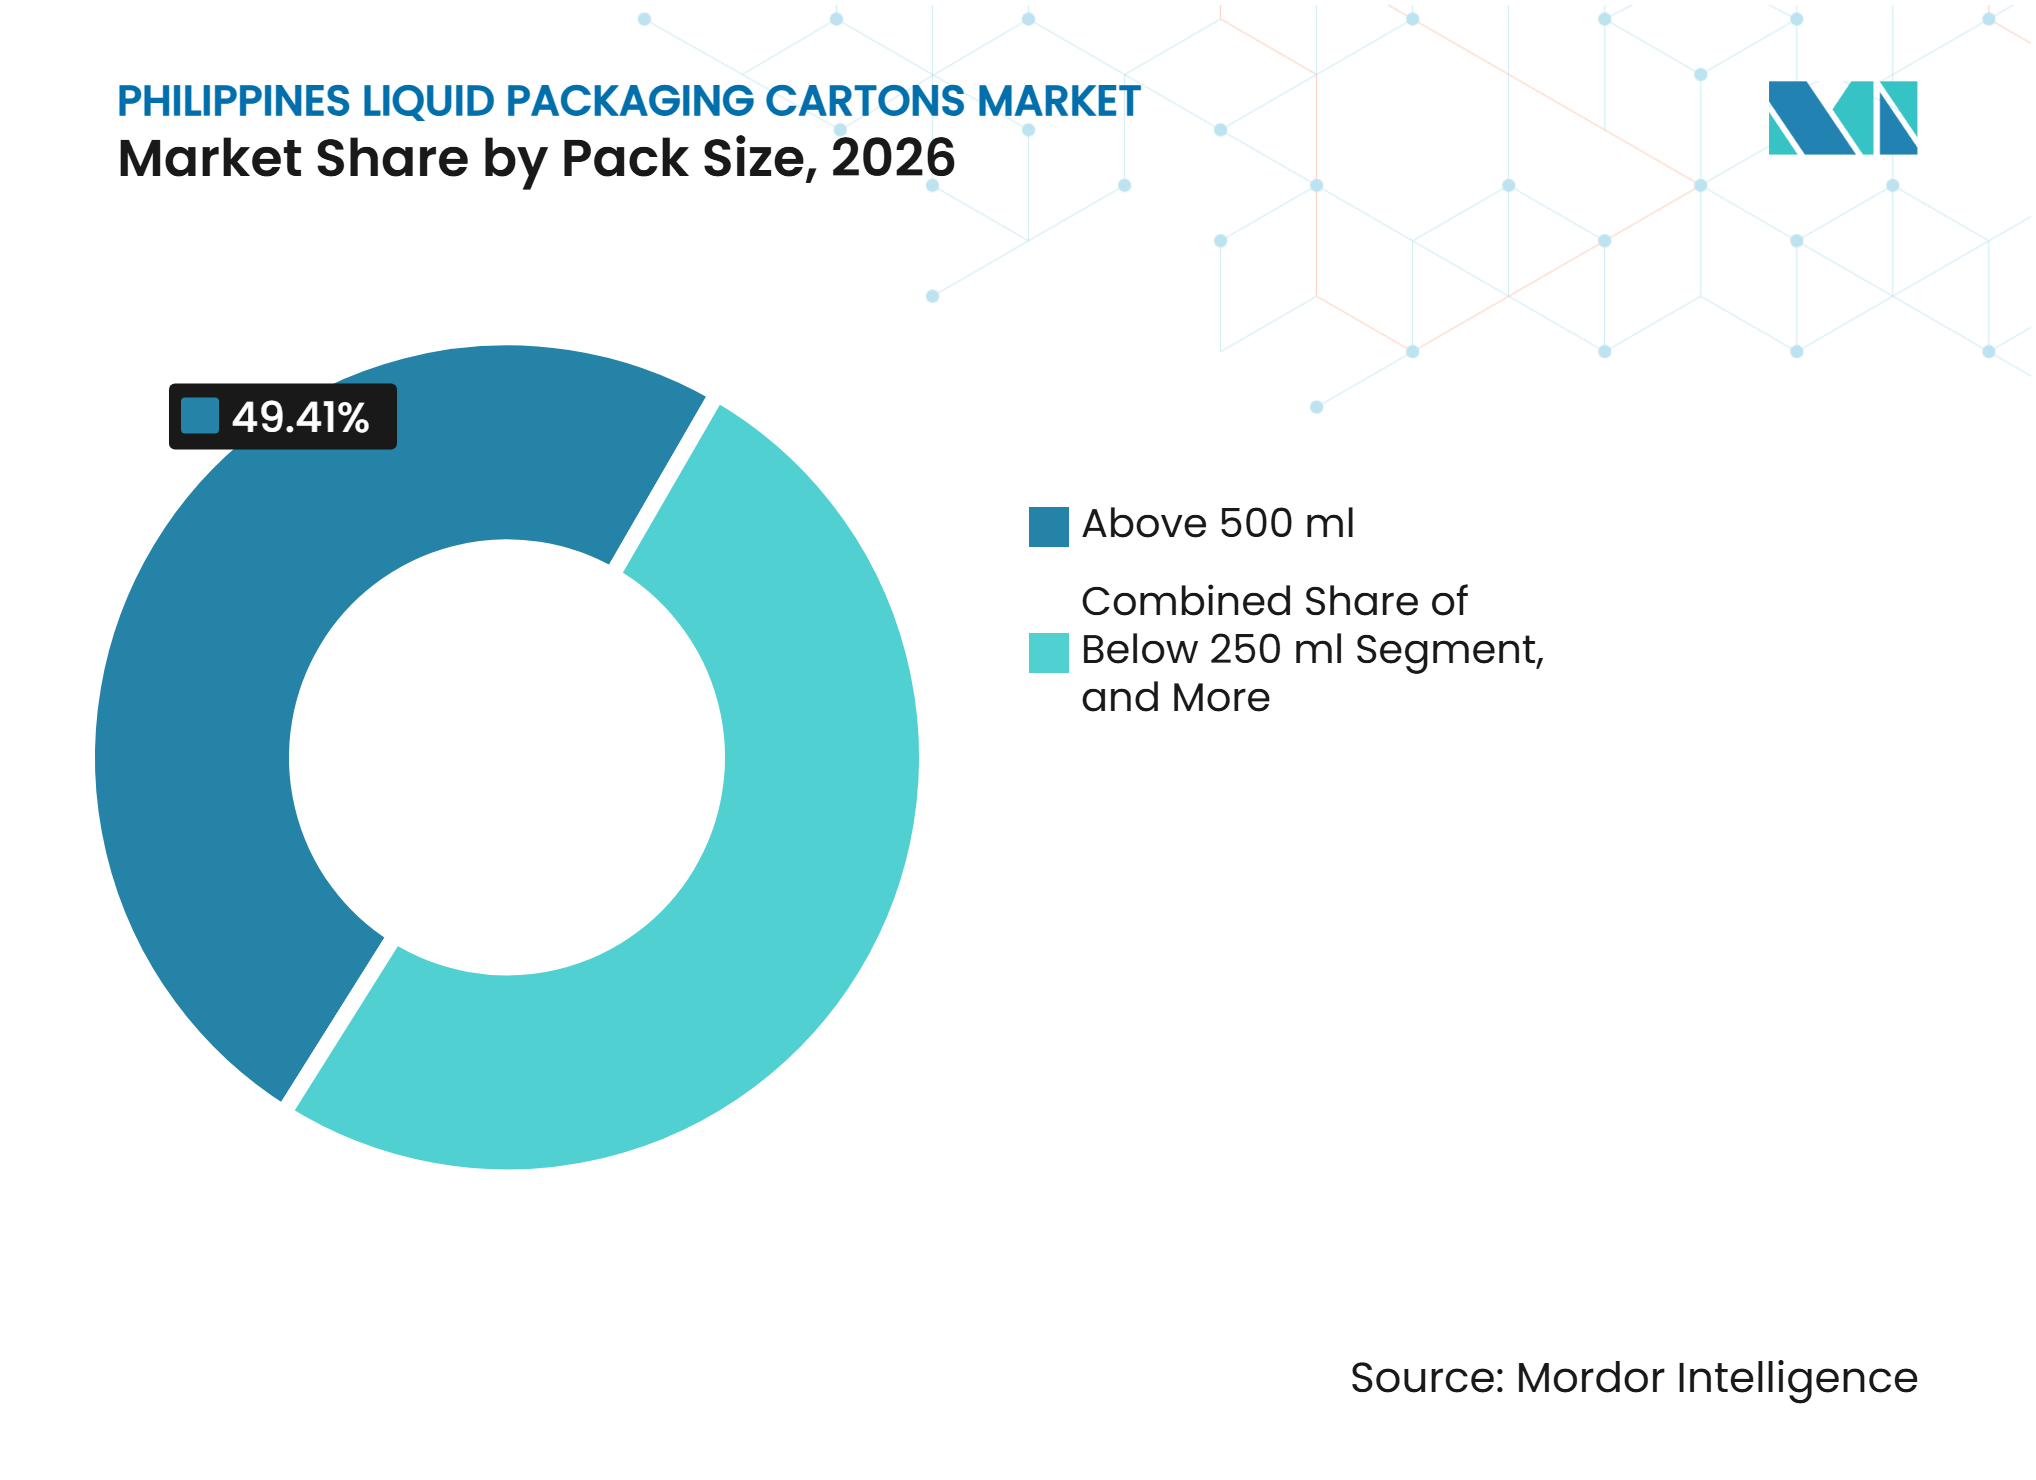
- パックサイズ別では、500ml超のパックが2026年のフィリピン液体包装カートン市場規模の49.41%を占め、250ml未満のパックは2032年にかけて6.62%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 無菌乳製品・飲料流通の拡大 | +1.8% | 全国規模、ルソン回廊での主要な数量増加と、ビサヤおよびミンダナオ流通ネットワークにおける新興成長 | 長期(4年以上) |
| 利便性の高い常温保存可能な飲料への需要増加 | +1.4% | 全国規模、メトロマニラおよびモダンリテール浸透が活発な地方都市が主導 | 中期(2〜4年) |
| 植物性・機能性飲料の成長 | +0.9% | 全国規模、メトロマニラおよびセブでの早期採用と、組織化された小売を通じた中堅都市への拡大 | 中期(2〜4年) |
| 柔軟な無菌共同充填プラットフォームの利用拡大 | +0.7% | 全国規模、カランバ、ラグナ、カビテのルソン製造クラスターに集中 | 短期(2年以内) |
| マスマーケット消費者向けの小型・低価格パックフォーマット | +0.6% | 全国規模、ルソン、ビサヤ、ミンダナオの一般流通チャネルで最大の影響 | 短期(2年以内) |
| 新たな無菌カートンフォーマットの地域的な入手可能性 | +0.4% | 全国規模、Tetra Pakのベトナムのビンズオンにあるアジア地域ハブからフィリピンの顧客に供給 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
無菌乳製品・飲料流通の拡大
フィリピン液体包装カートン市場は、主要都市回廊以外ではコールドチェーン整備が限られているため、無菌流通よって支えられています。乳製品・飲料メーカーはカートンを使用することで、冷蔵なしに6〜12ヶ月間の製品品質を維持することができます。この機能により、より広範な流通ルートが可能となり、島間輸送中の腐敗リスクが低減されます。Tetra Pakはベトナムのビンズオン施設を拡張し、フィリピンおよびその他の地域市場に無菌カートン包装とフォーマットを供給しています。[1] 同施設の増強された生産能力は、常温保存可能な飲料に適したフォーマットを必要とするフィリピンの生産者を支援しています。
利便性の高い常温保存可能な飲料への需要増加
レディ・トゥ・ドリンクコーヒー、常温ジュース、UHT乳飲料は、蔵保管を維持していない小売業者の流通ニーズに適合しています。フィリピン液体包装カートン市場は、製品の利便性と常温物流のこの整合性から恩恵を受けています。モダンリテール、コンビニエンスストア、フードサービス店舗は、冷蔵陳列スペースへの依存度を低減しながら、カートン入り飲料を在庫することができます。Tetra Pakのビンズオン拡張では、地域の飲料用途向けに、DreamCap 26付きTetra Prisma Aseptic 500 EdgeやTetra Brik Aseptic 1000 Slimなどのフォーマットが導入されました。これらのフォーマットにより、フィリピンのブランドオーナーは、シングルサーブおよびマルチサーブの常温保存可能な製品の両方に対応するオプションを得ることができます。
植物性・機能性飲料の成長
植物性・機能性飲料は、液体カートンに充填できる製品の範囲を広げています。常温のオーツ麦、大豆、ココナッツ飲料は、継続的な冷蔵なしに陳列・流通できるため、カートンフォーマットに適しています。地域の生産能力により、輸入完成品飲料に依存していた製品のカートン調達がより関連性を持つようになます。機能性飲料はまた、乳製品・ジュースラインと重複する充填フォーマットを使用します。これにより、共同充填業者はカテゴリーごとに別々の設備を設置することなく新製品をテストすることができます。フィリピン液体包装カートン市場は、ブランドが常温保存可能な飲料ポートフォリオを拡大する際に恩恵を受けることができます。
柔軟な無菌共同充填プラットフォームの利用拡大
柔軟な共同充填により、無菌カートン製品の導入に必要な資本コミットメントが削減されます。Actron Industriesは、ラグナ州カランバにSIG Midi 12無菌充填ラインを設置し、1時間あたり最大12,000カートンの生産能力を持ちます。このラインは500ml、750ml、1,000mlのフォーマットに対応し、レディ・トゥ・ドリンクジュース、お茶、乳飲料、料理用クリームをサポートします。ブランドはこのタイプのサービスを利用して、専用機械への投資を決定する前にカートン製品をテストすることができます。これにより、小規模な飲料会社にとって新製品の発売がより実現可能になります。
制約要因の影響分析*
| 制約要 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入カートンボードおよび繊維コストへのエクスポージャー | -1.5% | 全国規模、メトロマニラおよびバタンガスの港湾隣接クラスターのコンバーターへの圧力が最も強い | 中期(2〜4年) |
| 硬質プラスチック包装との競合 | -1.2% | 全国規模、ルソン、ビサヤ、ミンダナオの一般流通およびサリサリストアチャネルで最も深刻 | 短期(2年以内) |
| 地域のカートンリサイクルインフラの不足 | -0.7% | 全国規模、ビサヤおよびミンダナオの島嶼地方で運営上のギャップが最も顕著 | 長期(4年以上) |
| 無菌充填システムの高い認定コスト | -0.5% | 全国規模、カートンフォーマット参入を検討している中堅飲料メーカーに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
輸入カートンボードおよび繊維コストへのエクスポージャー
フィリピンは、国内の製紙能力が再生グレードに集中しているため、輸入液体包装ボードに依存しています。投資委員会は、パルプ・製紙分析において、合計年間生産能力165万トンを持つ国内製紙工場22社を記録しました。[2] この産業基盤は、液体包装カートンに使用される輸入バージン繊維ボードの必要性を排除するものではありません。フィリピンの液体包装カートン市場は、したがって、パルプ、フレート、繊維コストの国際的な動向に左右されます。コンバーターは、固定された飲料供給契約を通じて、投入コストの急激な増加に対応する能力が限られています。高い産業用電力コストも、国内でのバージン繊維ボード生産への投資を困難にしています。
硬質プラスチック包装との競合
硬質プラスチック包装は、使い慣れており、低コストで広く供給されているため、一般流通およびサリサリストアチャネルで確立された地位を維持しています。カートンは長い賞味期限と常温流通にける優位性を提供しますが、単位コストが高いため、価格に敏感なカテゴリーでの使用が制限される場合があります。共和国法第11898号は、義務対象企業に対してプラスチック包装フットプリントの一定割合を回収することを義務付けており、目標は2026年12月までに60%に達することとされています。コンプライアンス要件により、組織化された小売および機関調達において繊維系フォーマットへの注目が高まる可能性があります。一般流通は、購買決定が小売価格に強く結びついているため、引き続き困難な状況が続くでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
狭い競争基盤における無菌の優位性無菌カートンは2026年のフィリピン液体包装カートン市場シェアの92.87%を占め、2032年にかけて6.19%のCAGRで拡大すると予測されています。このセグメントが主導しているのは、大規模な島嶼ネットワーク全体で冷蔵なしに長い製品寿命を確保するニーズを満たしているためです。無菌カートンにより、乳製品・ジュース・飲料メーカーは信頼性の高いコールドチェーン整備のない場所にも供給することができます。非無菌ゲーブルトップカートンは、特にメトロマニラおよびセブのモダンリテール店舗において、新鮮な牛乳やチルドジュースに引き続き関連性を持っています。
チルド製品は充填から販売時点まで冷蔵処理が必要なため、その範囲は限られています。フィリピンの液体包装カートン産業は、したがって、常温輸送・保管を可能にするフォーマットを中心に展開し続けています。Tetra Pakの地域的な素材拡張により、フィリピンの顧客は飲料用途向けの新たな無菌フォーマットにアクセスできるようになっています。Actronの新たな充填能力により、ブランドは自社の無菌ラインを構築することなくカートン製品を展開するオプションを得ることができます。無菌カートンの強固な地位は、同国の物流条件と冷蔵代替手段の限られた商業的普及の両方を反映しています。


注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
用途別:
牛乳がアンカーとなり、植物性飲料が成長エンジンに牛乳は2026年の液体包装カートンの金額の46.26%を占めました。学校給食プログラム、病院調達、UHT消費がこの用途の安定した基盤を提供しています。このフォーマットは、より長い賞味期限と限られた冷蔵要件を持つ牛乳製品を必要とする家庭に対応しています。熱帯果実の原料と常温流通が幅広い製品をサポートするため、ジュースは実質的な二次用途を形成しています。
牛乳を除く乳製品は、クリーム、コンデンスミルク代替品、フレーバー乳飲料を通じて数量を追加しています。エネルギー飲料、強化飲料、液体食品製品は、無菌包装を使用できる用途の範囲を拡大しています。植物性飲料は2032年にかけて7.13%のCAGRで拡大すると予測されており、これは記載された用途の中で最も高い成長ペースです。フィリピン液体包装カトン市場は、乳製品・ジュースに使用されているものと同じ柔軟な共同充填インフラを通じてこれらの製品に対応することができます。この共有インフラにより、常温保存可能な植物性・機能性飲料を導入したいブランドの運営上の障壁が低減されます。
パックサイズ別:
大型フォーマットが地位を維持しながら小型パックが加速500ml超のパックは2026年の液体包装カートンの金額の49.41%を占めました。UHT牛乳、常温ジュース、植物性飲料の家庭購入がマルチサーブカートンへの需要を支えています。250〜500mlの範囲は、フードサービス、学校食堂、職場の自動販売機向けの中間オプションを提供しています。これは、大型家庭用パックよりもアクセスしやすい購入価格と組み合わせた部分管理を実現します。
250ml未満のパックは2032年にかけて6.62%のCAGRで拡大すると予測されています。小型フォーマットはサリサリストアの流通と外出先での消費機会に適しています。低コストのカートンオプションは、手頃な価格がブランド選択を左右するマスマーケットの需要に対応することができます。SIGのカランバラインは、柔軟な生産が複数の充填量と迅速なフォーマット変更をどのようにサポートできるかを示しています。フィリピン液体包装カートン産業は、この柔軟性を活用して、大型パックへの家庭需要と利便性の高い小型フォーマットへの需要のバランスを取ることができます。

地理的分析
メトロマニラおよびルソン回廊
メトロマニラおよびより広いルソン回廊は、地域別市場シェアは提供されていないものの、カートン需要と産業活動の最大シェアを占めています。この回廊には、カランバ、カビテ、ラグナなどのカラバルソン地域、および中部ルソンが含まれます。モダンリテールはメトロマニラでより発展しており、スーパーマーケット、コンビエンスストア、フードサービス店舗でのUHT乳製品、常温ジュース、レディ・トゥ・ドリンクコーヒーの入手可能性を支えています。Actron Industriesのカランバ施設は、2026年にSIG Midi 12無菌ラインを導入し、無菌共同充填スペースに参入しました。
Tetra Pakの地域的なビンズオン拡張は、フィリピンの顧客への無菌素材・飲料フォーマットの供給をサポートしています。このアクセスにより、ルソンは新たなカートン用途の重要な参入拠点となっています。植物性飲料、機能性飲料、ココナッツベース製品は、ルソン周辺の製造・流通活動との強い適合性を持っています。ブランドオーナーとコンバーターの集中も、この地域を充填試験と商業ローンチの実用的な場所にしています。
ビサヤ
ビサヤは、その島嶼地理がセブ、レイテ、サマール、および小規模ルートにわたって流通を分断しているため、独自の需要パターンを持っています。コールドチェーン整備の限界により、この地域にサービスを提供する乳製品・飲料メーカーにとって常温保存可能な包装が有用となっています。フィリピンの液体装カートン市場は、生産者がより長い輸送ルートにわたって安定した製品品質を必要とするビサヤで関連性を高めています。一般流通チャネルはルソンよりも大きな役割を果たしているため、パックの手頃な価格と市場へのルート設計が引き続き中心的な考慮事項となっています。
カートン回収システムも、この地域がカートンのより広い使用に沿ったリサイクルルートを必要としているため、関連性があります。Tetra Pakは、カートンズ・フォー・コミュニティーズプログラムが2024年に全国で700トン以上の使用済みカートンを回収し、ビサヤおよびミンダナオでの回収活動を強化する計画であると報告しました。回収活動の地域的な拡大は、カートンフォーマットの長期的な受容を支援することができます。機関向けUHT牛乳需要も、島嶼グループ全体での商業的なカートン流通の安定した基盤を提供しています。
ミンダナオおよび新興地方市場
ミンダナオは、バナナ、パイナップル、ココナッツ、カカオにおける実質的な農業基盤を持っており、果実飲料やココナッツ製品の加工を支援するこができます。消費者市場でのカートン使用は、物流が複雑でモダンリテールの普及がより限られているため、ルソンおよびビサヤに遅れをとっています。常温カートンは、冷蔵輸送が長距離にわたって延長できない場合に実用的な選択肢を提供します。フィリピンの液体包装カートン市場は、農業原料に近い場所での製品加工と、地方コミュニティへのより広い流通から恩恵を受ける可能性があります。
SIGのリサイクル・フォー・グッドイニシアチブは、コミュニティエンゲージメントを通じて2028年12月までに10,000トンの包装廃棄物が海洋に流入するのを防ぐことを目指しています。回収インフラがまだ発展途上にある島嶼地方では、回収イニシアチブが重要です。ビコール、東ビサヤ、カラガ、BARMMは、物流改善によって包装済み消費財へのアクセスが広がる可能性のある二次市場グループを構成しています。地方自治体の調整とリサイクルパートナーシップは、カートン使用が現在のルソン中心の基盤を超えて広がる速度に影響を与えることができます。
競合環境
市場集中度
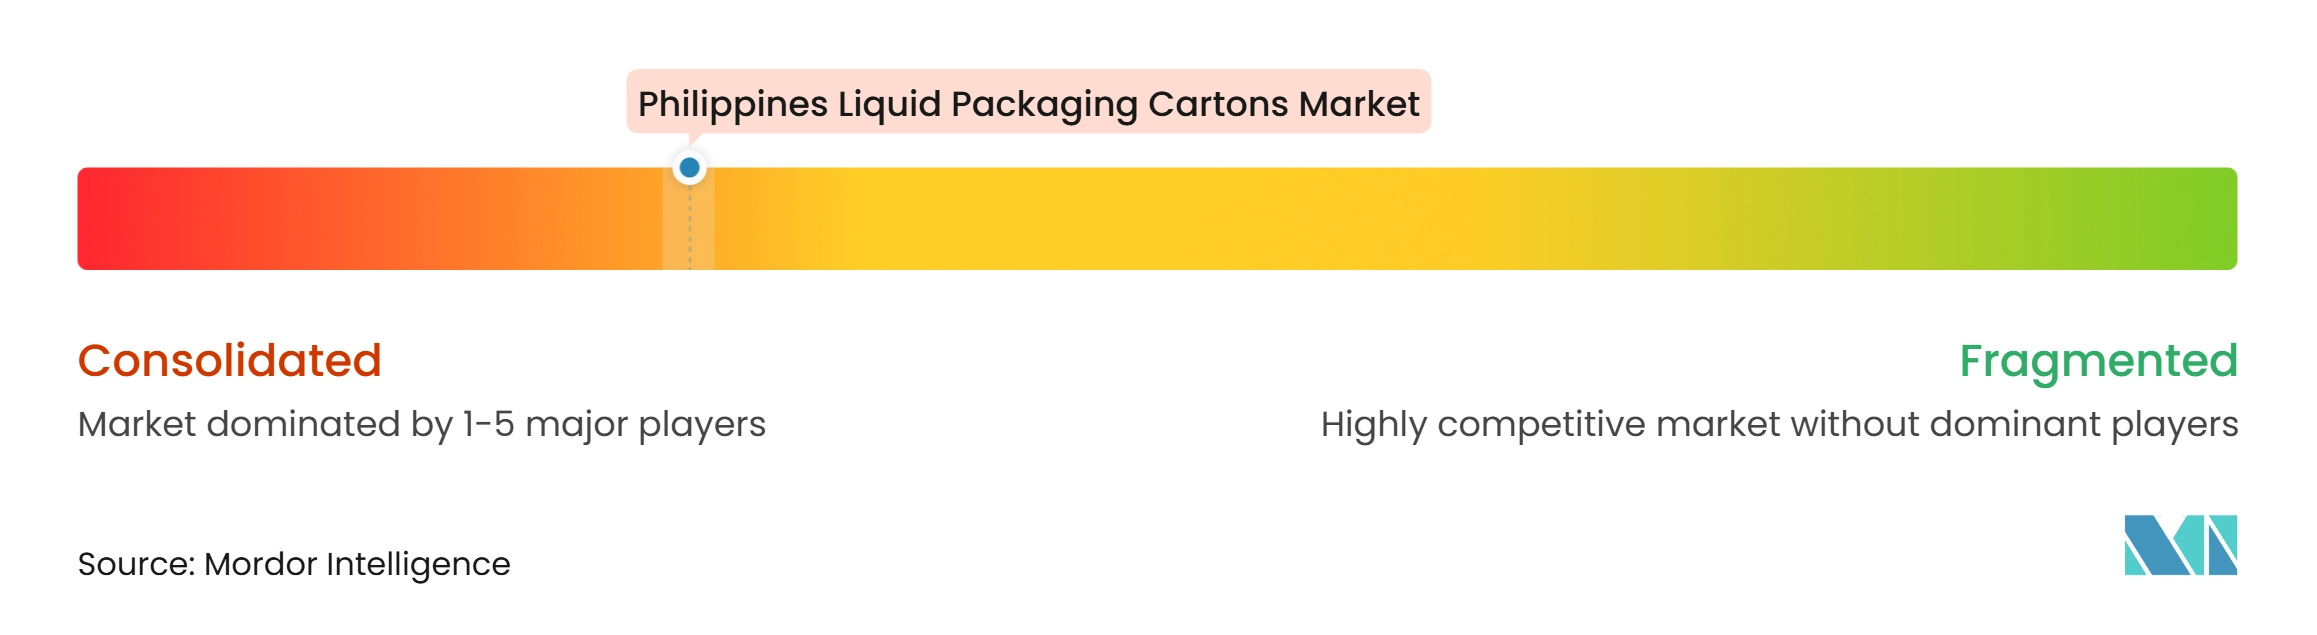
フィリピン液体包装カートン市場は、技術・素材供給レベルで集中しています。Tetra Pakは、カートン素材、充填設備、アフターサービスサポートを組み合わせた統合モデルを通じて強固な地位を保持しています。この構造は、設備、素材仕様、サービス関係が密接に結びついているため、飲料メーカーの切り替えコストを高める可能性があります。SIG Group、Elopak、Greatview Aseptic Packaging、Lamipak Internationalが地域の主要な代替サプライヤーグループを形成しています。SIGは、カランバでのActron Industriesの共同充填設備設置を支援することで、フィリピンでのプレゼンスを強化しました。
この設備設置により、新興ブランドが充填ラインを所有することなく無菌カートンを使用するルートが提供されます。SIGは、アジア太平洋事業全体でより軟調な状況にもかかわらず、東南アジア、日本、韓国が2025年に勢いを維持したと報告しました。[3] Greatviewは2025年度の売上高が18億5,700万人民元(2億5,610万米ドル)と17.1%減少し、純利益が5,290万人民元(730万米ドル)と80.5%減少したと報告しました。その結果は、地域市場におけるカートンスリーブサプライヤーが直面している価格圧力を示しています。Majestic Printing and Packaging、Flexo Manufacturing、Packticaなどの地域コンバーターはコンバージョンおよびラベル市場の一部にサービスを提供していますが、グローバルサプライヤーと同じ無菌素材規模は持っていません。
Tetra Pakは2025年に9,700万ユーロ(1億950万米ドル)の投資を通じてビンズオンに第2の素材生産ラインを追加し、同サイトへの総投資額を2億1,700万ユーロ(2億4,490万米ドル)超に引き上げました。このプロジェクトにより、同サイトの生産能力は15の包装フォーマットにわたって年間300億カートンへと2倍以上に拡大しました。Lamipakは2025年に食品・飲料カートンアライアンスに加盟し、グローバルなカートン包装ネットワークへの参加を強化しました。競争は引き続き、素材の入手可能性、互換性のある充填システム、供給への地域的なアクセス、および新たな飲料カテゴリーへの対応能力に依存するでしょう。
フィリピン液体包装カートン産業リーダー
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Pactiv Evergreen Inc.
-
Greatview Aseptic Packaging Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
フィリピン液体包装カートン市場 このレポートでカバーされる企業
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Pactiv Evergreen Inc.
- Greatview Aseptic Packaging Co., Ltd.
- Lamipak International Sdn. Bhd.
- Nippon Paper Industries Co., Ltd.
- Stora Enso Oyj
- Billerud AB (publ)
- Metsä Board Corporation
- Mayr-Melnhof Karton AG
- Oji Holdings Corporation
- Graphic Packaging Holding Company
- United Pulp and Paper Co., Inc.
- Majestic Printing and Packaging Corporation
- Flexo Manufacturing Corporation
- Packtica Inc.
- Actron Industries, Inc.
- Axelum Resources Corporation
- Metro Pacific Dairy Farms
最近の産業開発事情 フィリピン液体包装カートン市場
- 2026年10月:Tetra Pakは、常温保存可能なマグロ向けのTetra Recartレトルト可能カートン包装でフィリピンのポートフォリオを拡張すると発表しました。スプレッド、フレーク、シュレッド、チャンクフォーマットを対象としています。紙板71%、プラスチック24%、アルミニウム箔5%で構成されるこのカートンは、スチール缶と比較して80%以上少ない炭素フットプリントを持ち、より高いリサイクル可能性の包装を求めるヨーロッパ市場への参入を支援するためにフィリピンのマグロ加工業者向けに導入されました。
- 2026年9月:マレーシア、シンガポール、フィリピン、インドネシアを担当するTetra Pakの加工担当ディレクターは、インタビューの中でココナッツクリームを同国の次の主要な無菌包装機会として特定し、ココナッツウォーターカテゴリーの年間15%以上のグローバル成長と、過去2年間にわたる複数のフィリピンのココナッツウォーター加工工場拡張への同社の支援を指摘しました。
- 2026年5月:Actron Industries, Inc.は、ラグナ州カランバ工場にSIG Midi 12無菌カートン充填ラインを設置し、商生産を2026年第2四半期に予定していると発表しました。このラインは500ml、750ml、1,000mlのフォーマットで1時間あたり最大12,000の無菌カートンを充填し、レディ・トゥ・ドリンクジュース、お茶、乳飲料、料理用クリームをカバーし、フィリピン初の柔軟な無菌共同充填プラットフォームの一つを確立しました。
- 2026年4月:貿易産業省は、関税委員会の勧告を受けて、輸入コルゲートメディアム紙への確定的セーフガード関税に関するPULPAPELの提案を却下する省令第26-02号を発行しました。この決定により、フィリピンのコンバーターはグローバルな回収繊維価格サイクルにさらされたままとなり、国内コンバーティング基盤への潜在的な投入コスト安定化メカニズムが排除されました。
フィリピン液体包装カートン市場レポートの範囲
フィリピン液体包装カートン市場は、液体および半液体製品の保管、輸送、保存のための紙板ベースのカートンの生産、供給、流通、消費を包含しています。これらのカートンは通常、紙板とプラスチックポリマーの複数の層で構成されており、無菌カートンにはアルミニウム箔も組み込まれており、構造的強度と水分、酸素、光、外部汚染からの保護を確保しています。
フィリピン液体包装カートン市場レポートは、製品タイプ(無菌カートンおよび非無菌カートン)、用途(牛乳、ジュース、植物性飲料、乳製品(牛乳を除く)、エネルギー・機能性飲料、液体食品、その他の用途)、パックサイズ(250ml未満、250〜500ml、500ml超)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 無菌カートン |
| 非無菌カートン |
| 牛乳 |
| ジュース |
| 植物性飲料 |
| 乳製品(牛乳を除く) |
| エネルギー・機能性飲料 |
| 液体食品 |
| その他の用途 |
| 250ml未満 |
| 250〜500ml |
| 500ml超 |
| 製品タイプ別 | 無菌カートン |
| 非無菌カートン | |
| 用途別 | 牛乳 |
| ジュース | |
| 植物性飲料 | |
| 乳製品(牛乳を除く) | |
| エネルギー・機能性飲料 | |
| 液体食品 | |
| その他の用途 | |
| パックサイズ別 | 250ml未満 |
| 250〜500ml | |
| 500ml超 |
レポートで回答される主要な質問
フィリピン液体包装カートンの市場規模と見通しは?
フィリピン液体包装カートン市場は、2027年の3,372万米ドルから2032年までに4,514万米ドルに達すると予測されており、6.01%のCAGRで成長します。
フィリピンで無菌カートンが広く使用されている理由は?
無菌カートンは、継続的な冷蔵なしに乳製品・飲料を保存するため、島間ルートにわたる流通をサポートします。
フィリピンの液体包装カートン需要をリードしている製品タイプは?
無菌カートンは2026年に92.87%のシェアを占め、2032年にかけて6.19%のCAGRで拡大すると予測されています。
フィリピンの液体カートンで最も急速に拡大している用途は?
植物性飲料は2032年にかけて7.13%のCAGRで拡大すると予測されています。
フィリピンで勢いを増しているカートンパックサイズは?
250ml未満のパックは2032年にかけて6.62%のCAGRで拡大すると予測されており、シングルサーブ需要とサリサリストアの流通によって支えられています。
フィリピンでの液体カートンのより広い使用を制限しているものは?
輸入カートンボードへのエクスポージャー、硬質プラスチックとの競合、限られたリサイクルインフラ、および無菌システムの認定コストが主要な制約として残っています。