
Marktgröße und Marktanteil für Flüssigverpackungskartons auf den Philippinen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 31.79 Millionen US-Dollar |
| Marktgröße (2027) | 33.72 Millionen US-Dollar |
| Marktgröße (2032) | 45.14 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.01 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flüssigverpackungskartons auf den Philippinen von Mordor Intelligence
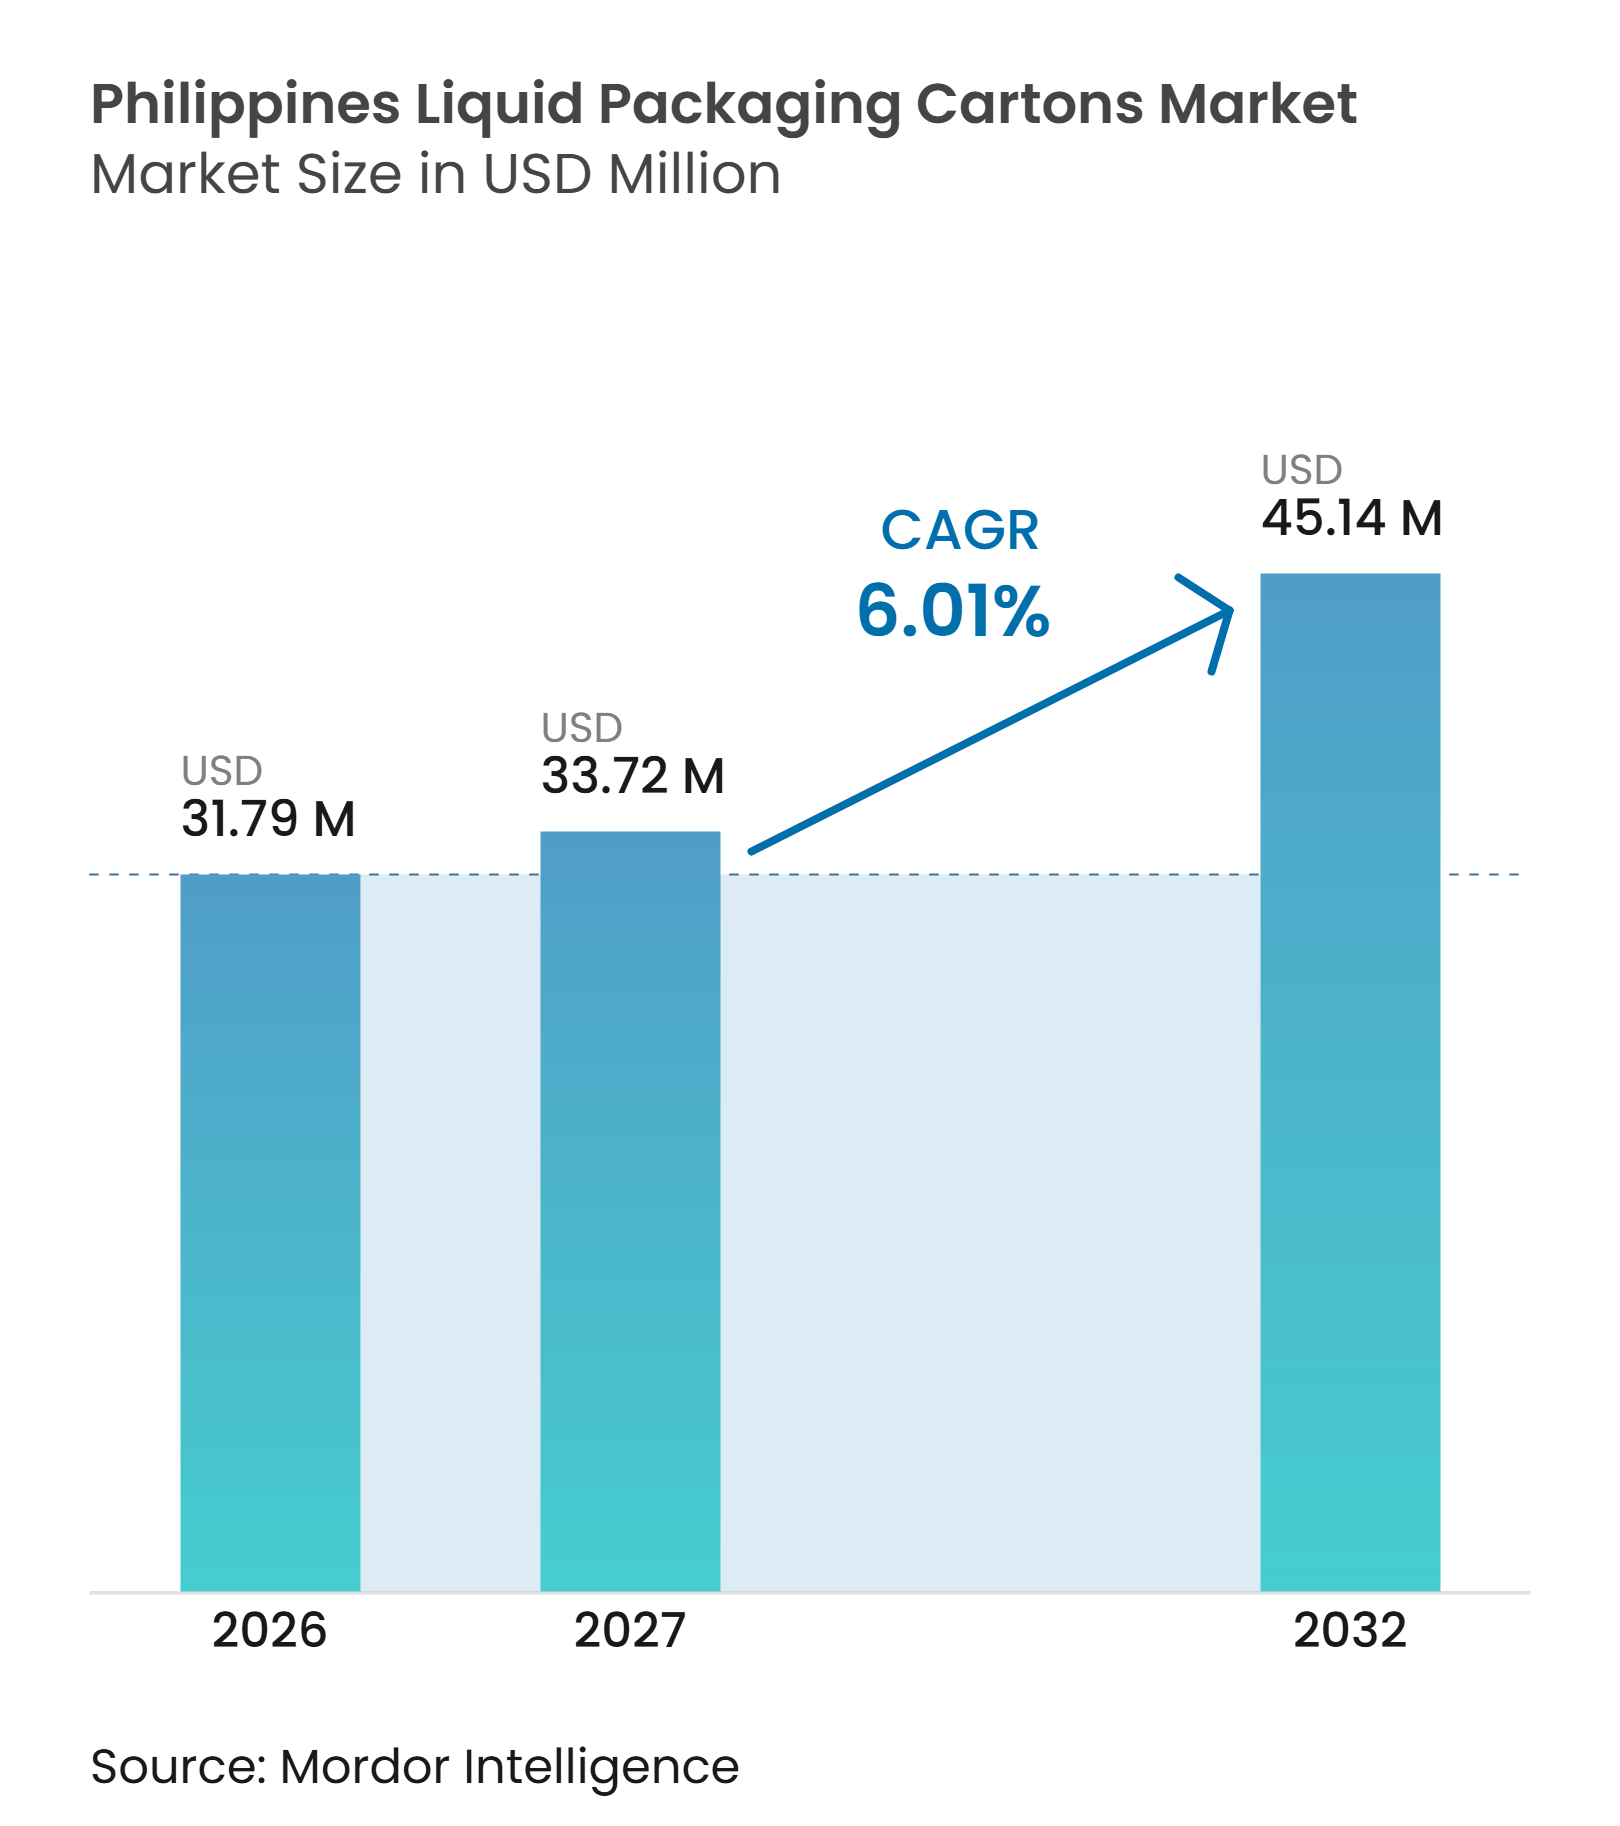
Die Marktgröße für Flüssigverpackungskartons auf den Philippinen wird für 2026 auf 31,79 Millionen USD, für 2027 auf 33,72 Millionen USD prognostiziert und soll bis 2032 45,14 Millionen USD erreichen, was einem CAGR von 6,01 % von 2027 bis 2032 entspricht.
Der Markt für Flüssigverpackungskartons auf den Philippinen wird durch die verstreute Inselgeographie des Landes und die ungleichmäßige Kühlkettenabdeckung gestützt, die haltbare Formate für die Verteilung von Milchprodukten und Getränken praktisch machen. Aseptische Verpackungen ermöglichen es Herstellern, Produkte über Inselrouten zu transportieren, ohne auf eine durchgehende Kühlung angewiesen zu sein. Der städtische Konsum und die steigende Nachfrage nach verpackten Milchprodukten, Säften und Funktionsgetränken stützen das Volumen in Haushalts- und Einzelformaten. Der Markt für Flüssigverpackungskartons auf den Philippinen profitiert zudem von neuen Co-Packing-Kapazitäten, die die Eintrittsbarriere für Marken senken, die keine eigenen Abfüllanlagen betreiben können. Kunststoffverpackungen bleiben im allgemeinen Handel eine starke Alternative, während die Anforderungen der erweiterten Herstellerverantwortung mehr Aufmerksamkeit auf faserbasierte Formate lenken.
Wichtigste Erkenntnisse des Berichts
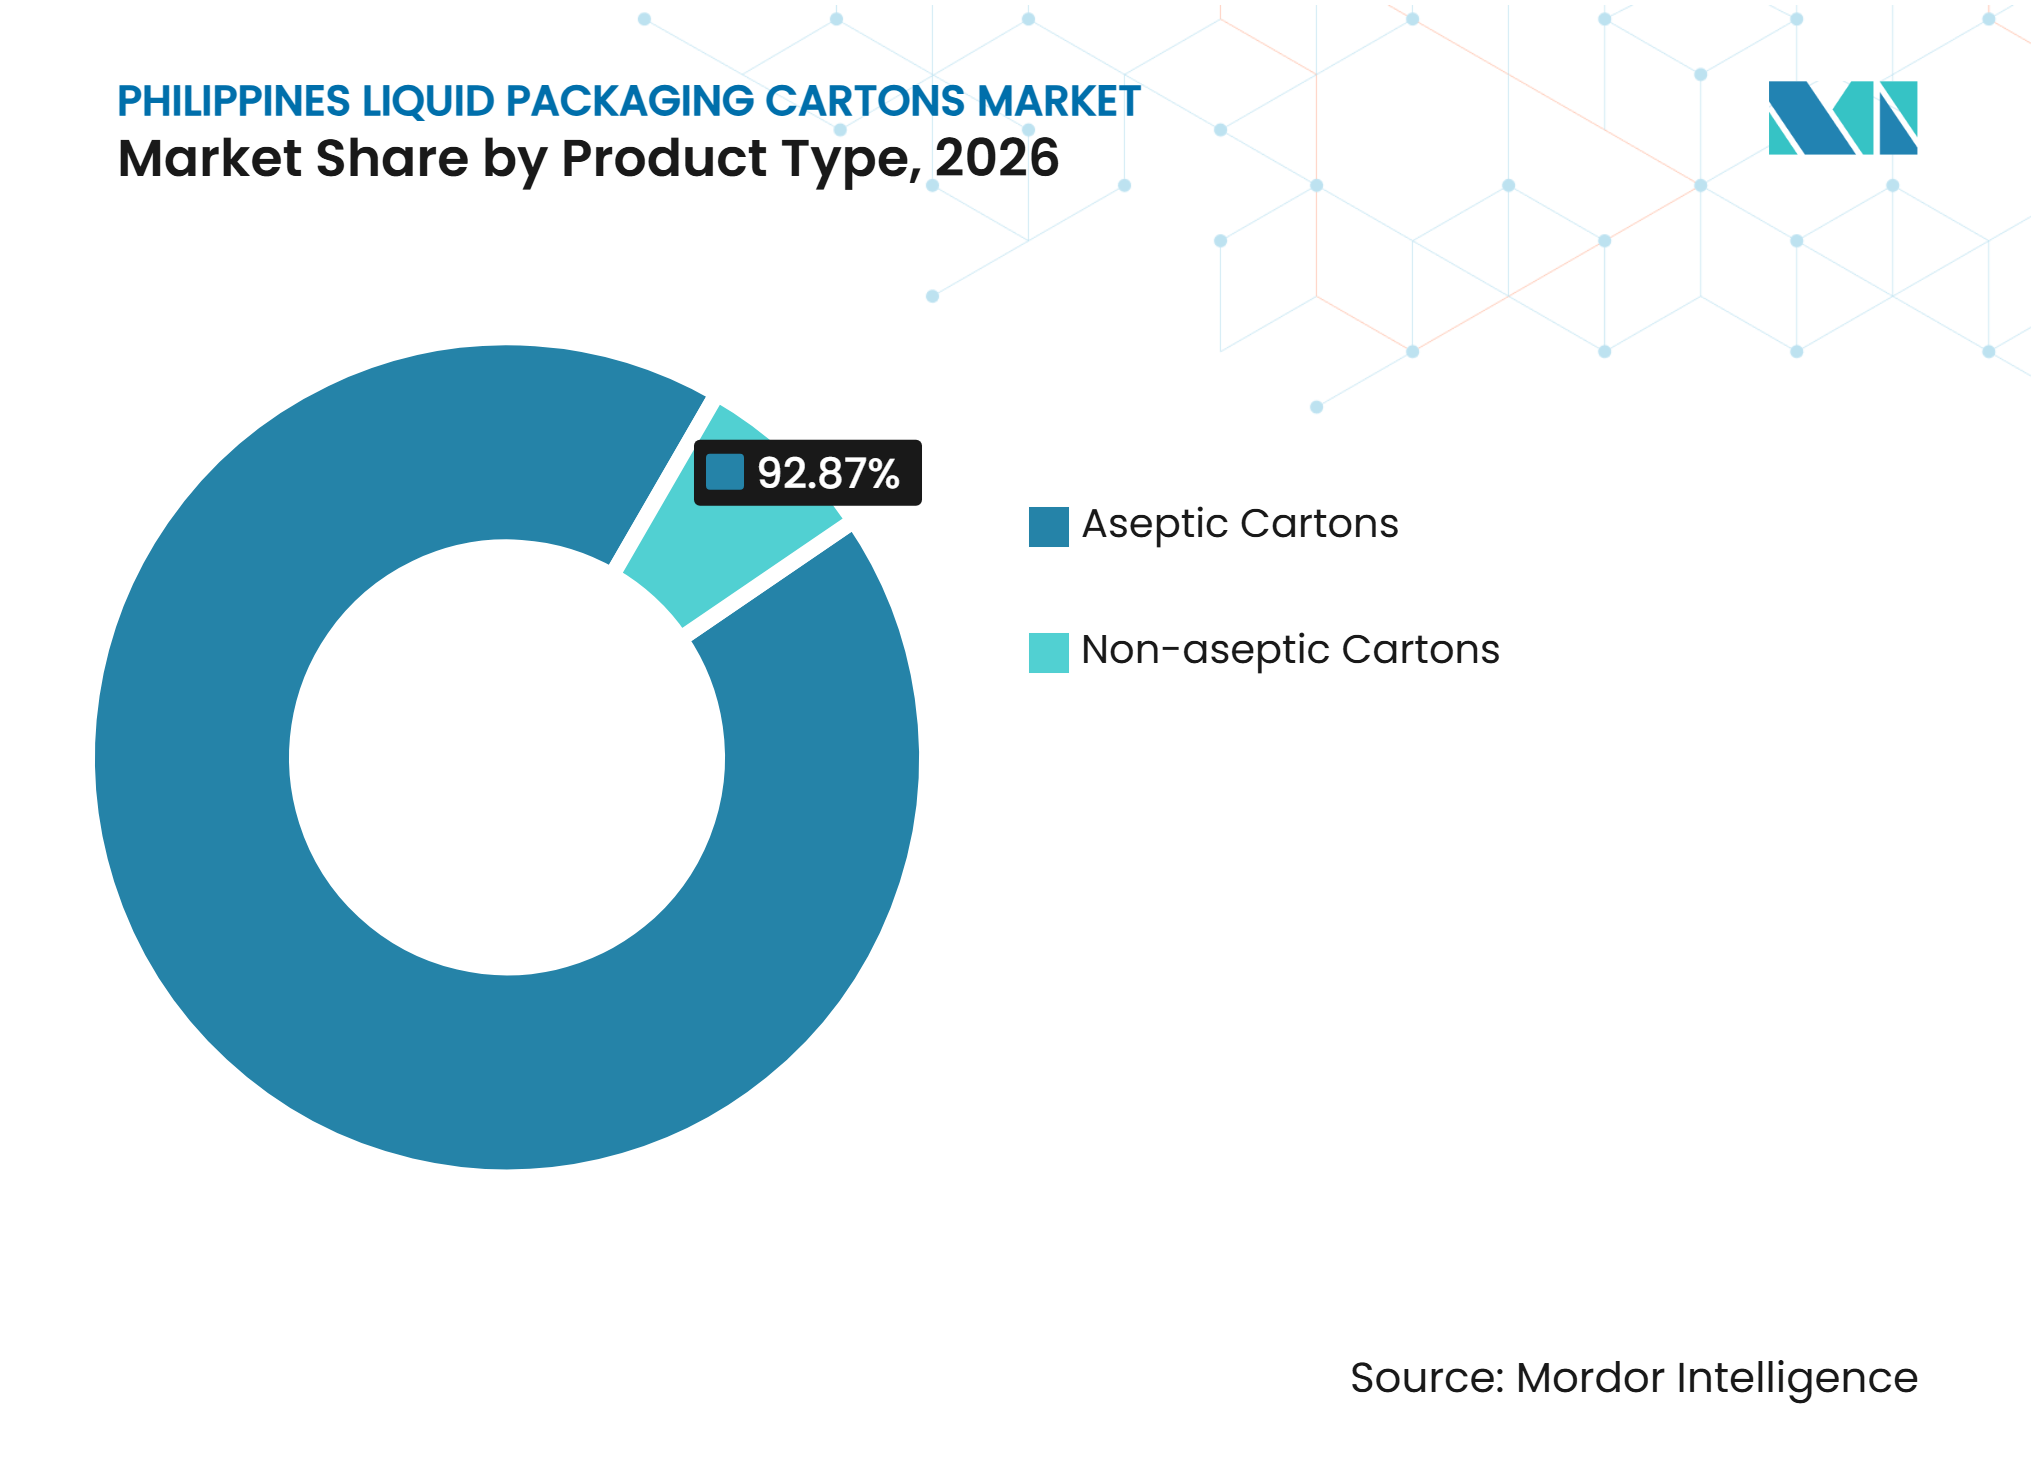
- Nach Produkttyp hielten aseptische Kartons im Jahr 2026 einen Marktanteil von 92,87 % am Markt für Flüssigverpackungskartons auf den Philippinen und sollen bis 2032 mit einem CAGR von 6,19 % wachsen.
- Nach Anwendung entfiel auf Milch im Jahr 2026 ein Anteil von 46,26 % am Markt für Flüssigverpackungskartons auf den Philippinen, während pflanzenbasierte Getränke bis 2032 voraussichtlich mit einem CAGR von 7,13 % wachsen werden.
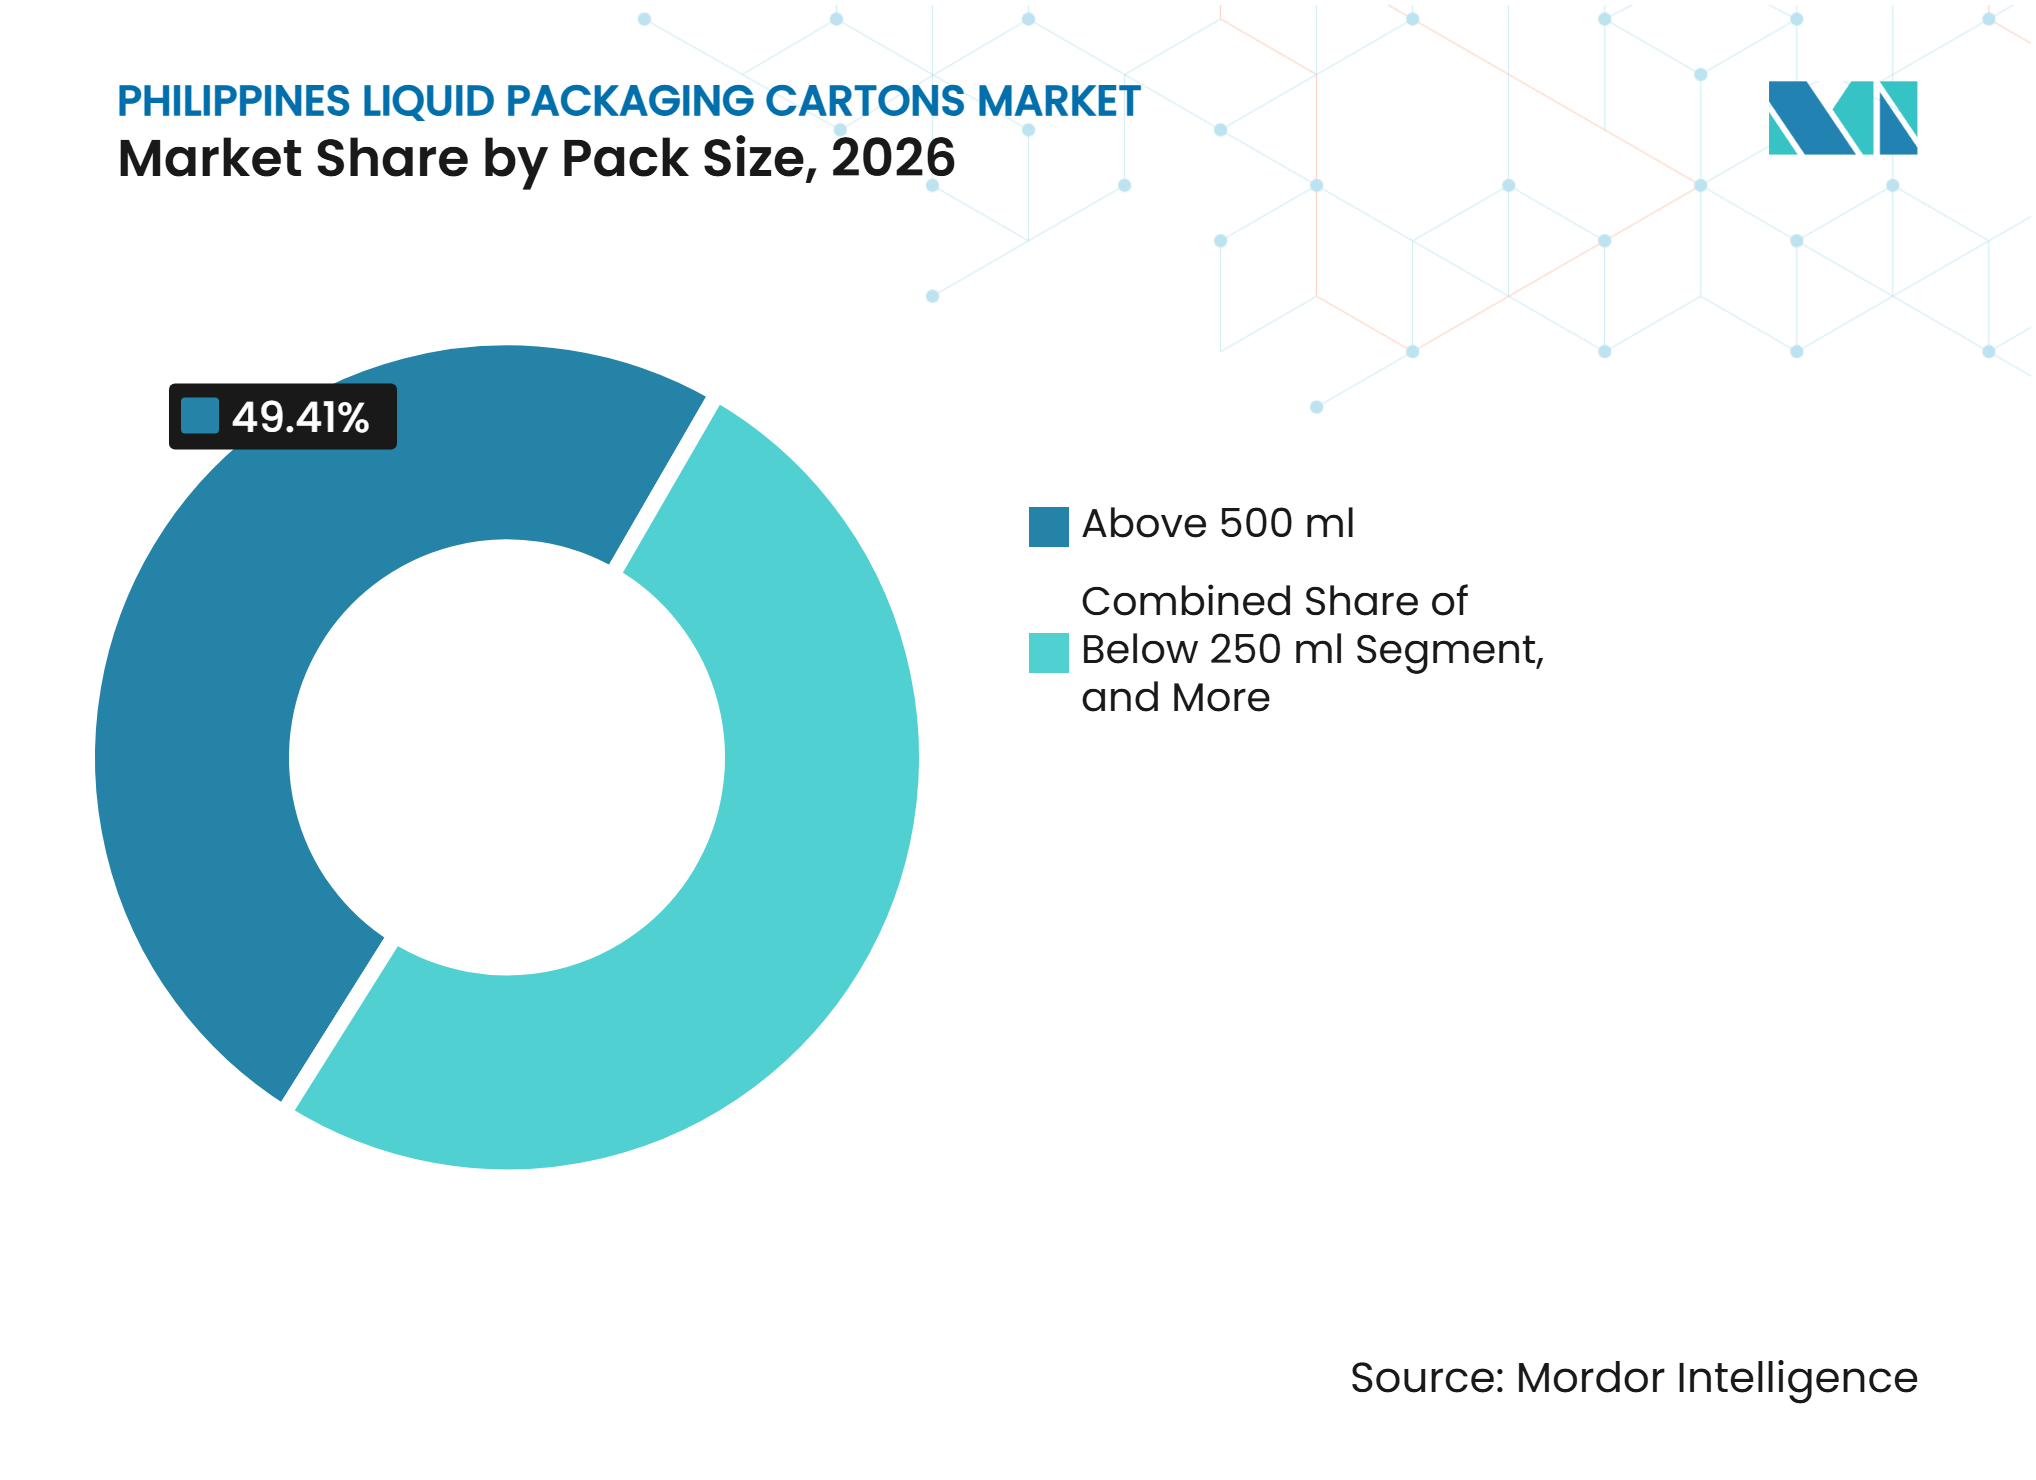
- Nach Packungsgröße entfielen auf Packungen über 500 ml im Jahr 2026 ein Anteil von 49,41 % am Markt für Flüssigverpackungskartons auf den Philippinen, während Packungen unter 250 ml bis 2032 voraussichtlich mit einem CAGR von 6,62 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der aseptischen Milch- und Getränkeverteilung | +1.8% | National, mit primären Volumenzuwächsen entlang der Luzon-Korridore und aufkommendem Wachstum in den Vertriebsnetzen der Visayas und Mindanao | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach praktischen haltbaren Getränken | +1.4% | National, angeführt von Metro Manila und Sekundärstädten mit aktiver Durchdringung des modernen Einzelhandels | Mittelfristig (2–4 Jahre) |
| Wachstum pflanzenbasierter und funktioneller Getränke | +0.9% | National, mit früher Akzeptanz in Metro Manila und Cebu und Expansion in mittelgroße Städte über den organisierten Einzelhandel | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz flexibler aseptischer Co-Packing-Plattformen | +0.7% | National, konzentriert in den Luzon-Fertigungsclustern in Calamba, Laguna und Cavite | Kurzfristig (≤ 2 Jahre) |
| Kleinere erschwingliche Packungsformate für Massenkonsumenten | +0.6% | National, mit der größten Auswirkung in allgemeinen Handelskanälen in Luzon, Visayas und Mindanao | Kurzfristig (≤ 2 Jahre) |
| Regionale Verfügbarkeit neuer aseptischer Kartonformate | +0.4% | National, beliefert vom regionalen Hub von Tetra Pak in Binh Duong, Vietnam, der philippinische Kunden bedient | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der aseptischen Milch- und Getränkeverteilung
Der Markt für Flüssigverpackungskartons auf den Philippinen wird durch die aseptische Verteilung gestützt, da die Kühlkettenabdeckung außerhalb der wichtigsten städtischen Korridore begrenzt ist. Milch- und Getränkehersteller können Kartons verwenden, um die Produktintegrität sechs bis zwölf Monate lang ohne Kühlung aufrechtzuerhalten. Diese Fähigkeit ermöglicht eine breitere Verteilung und reduziert das Verderbnisrisiko beim Transport zwischen den Inseln. Tetra Pak erweiterte seine Anlage in Binh Duong in Vietnam, um die Philippinen und andere regionale Märkte mit aseptischen Kartonverpackungen und -formaten zu beliefern.[1] Die zusätzliche Kapazität der Anlage unterstützt philippinische Hersteller, die Formate für haltbare Getränke benötigen.
Steigende Nachfrage nach praktischen haltbaren Getränken
Trinkfertige Kaffeespezialitäten, Umgebungstemperatur-Säfte und UHT-Milchgetränke entsprechen den Vertriebsanforderungen von Einzelhändlern, die keine gekühlten Lager unterhalten. Der Markt für Flüssigverpackungskartons auf den Philippinen profitiert von dieser Übereinstimmung zwischen Produktkomfort und Umgebungslogistik. Moderner Einzelhandel, Convenience-Stores und Foodservice-Betriebe können kartonverpackte Getränke mit geringerer Abhängigkeit von gekühlten Ausstellungsflächen bevorraten. Die Binh-Duong-Expansion von Tetra Pak führte Formate ein, darunter den Tetra Prisma Aseptic 500 Edge mit DreamCap 26 und den Tetra Brik Aseptic 1000 Slim, für regionale Getränkeanwendungen. Diese Formate bieten philippinischen Markeninhabern Optionen für haltbare Produkte sowohl in Einzelportions- als auch in Mehrportionsgrößen.
Wachstum pflanzenbasierter und funktioneller Getränke
Pflanzenbasierte und funktionelle Getränke erweitern das Spektrum der Produkte, die in Flüssigkartons abgefüllt werden können. Hafer-, Soja- und Kokosgetränke bei Umgebungstemperatur eignen sich für Kartonformate, da sie ohne durchgehende Kühlung ausgestellt und vertrieben werden können. Lokale Produktionskapazitäten können die Kartonbeschaffung für Produkte relevanter machen, die bisher auf importierte Fertiggetränke angewiesen waren. Funktionelle Getränke verwenden auch Abfüllformate, die sich mit Milch- und Saftlinien überschneiden. Dies ermöglicht es Co-Packern, neue Produkte zu testen, ohne für jede Kategorie separate Anlagen installieren zu müssen. Der Markt für Flüssigverpackungskartons auf den Philippinen kann daher profitieren, wenn Marken ihre Portfolios an haltbaren Getränken erweitern.
Zunehmender Einsatz flexibler aseptischer Co-Packing-Plattformen
Flexibles Co-Packing reduziert den Kapitaleinsatz, der für die Einführung aseptischer Kartonprodukte erforderlich ist. Actron Industries installierte eine aseptische SIG Midi 12-Abfülllinie in Calamba, Laguna, mit einer Kapazität von bis zu 12.000 Kartons pro Stunde. Die Linie verarbeitet Formate von 500 ml, 750 ml und 1.000 ml und unterstützt trinkfertige Säfte, Tees, Milchgetränke und Kochcremes. Marken können diese Art von Dienstleistung nutzen, um Kartonprodukte zu testen, bevor sie sich für eigene Maschinen entscheiden. Dies kann neue Produkteinführungen für kleinere Getränkeunternehmen praktikabler machen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von importiertem Kartonpapier und Faserkosten | -1.5% | National, mit dem stärksten Druck auf Verarbeiter in Metro Manila und den hafennahen Batangas-Clustern | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch starre Kunststoffverpackungen | -1.2% | National, am stärksten im allgemeinen Handel und in Sari-Sari-Store-Kanälen in Luzon, Visayas und Mindanao | Kurzfristig (≤ 2 Jahre) |
| Begrenzte lokale Kartonrecyclinginfrastruktur | -0.7% | National, mit den deutlichsten Betriebslücken in den Inselprovinzen der Visayas und Mindanao | Langfristig (≥ 4 Jahre) |
| Hohe Qualifizierungskosten für aseptische Abfüllanlagen | -0.5% | National, konzentriert bei mittelgroßen Getränkeherstellern, die einen Einstieg in das Kartonformat erwägen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von importiertem Kartonpapier und Faserkosten
Die Philippinen sind auf importiertes Flüssigverpackungspapier angewiesen, da die lokale Papierkapazität auf Recyclingqualitäten konzentriert ist. Das Investitionsförderungsamt dokumentierte in seiner Zellstoff- und Papieranalyse 22 inländische Papiermühlen mit einer kombinierten Kapazität von 1,65 Millionen Tonnen pro Jahr.[2] Diese Industriebasis beseitigt nicht den Bedarf an importiertem Frischfaserkarton, der in Flüssigverpackungskartons verwendet wird. Der Markt für Flüssigverpackungskartons auf den Philippinen ist daher internationalen Bewegungen bei Zellstoff-, Fracht- und Faserkosten ausgesetzt. Verarbeiter haben begrenzte Kapazitäten, um plötzliche Anstiege bei den Inputkosten durch feste Getränkeliefervereinbarungen aufzufangen. Hohe industrielle Stromkosten schwächen zudem die Argumente für lokale Investitionen in die Frischfaserkartonproduktion.
Wettbewerb durch starre Kunststoffverpackungen
Starre Kunststoffverpackungen sind im allgemeinen Handel und in Sari-Sari-Store-Kanälen etabliert, da sie vertraut, kostengünstig und weit verbreitet sind. Kartons bieten eine lange Haltbarkeit und Vorteile für die Umgebungsverteilung, aber höhere Stückkosten können ihre Verwendung in preissensiblen Kategorien einschränken. Das Republik-Gesetz Nr. 11898 verpflichtet betroffene Unternehmen, einen definierten Anteil ihres Kunststoffverpackungsaufkommens zurückzugewinnen, wobei das Ziel bis Dezember 2026 auf 60 % ansteigt. Compliance-Anforderungen können die Aufmerksamkeit für faserbasierte Formate im organisierten Einzelhandel und bei institutionellen Beschaffungen erhöhen. Der allgemeine Handel wird weiterhin eine Herausforderung darstellen, da seine Kaufentscheidungen stark an Einzelhandelspreispunkte gebunden sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Aseptische Dominanz mit einer engen WettbewerbsbasisAseptische Kartons hielten im Jahr 2026 einen Marktanteil von 92,87 % am Markt für Flüssigverpackungskartons auf den Philippinen und sollen bis 2032 mit einem CAGR von 6,19 % wachsen. Das Segment führt, weil es den Bedarf an langer Produkthaltbarkeit ohne Kühlung in einem großen Inselnetzwerk erfüllt. Aseptische Kartons ermöglichen es Milch-, Saft- und Getränkeherstellern, Standorte ohne zuverlässige Kühlkettenabdeckung zu beliefern. Nicht-aseptische Giebeldachkartons bleiben für Frischmilch und gekühlte Säfte relevant, insbesondere in modernen Einzelhandelsgeschäften in Metro Manila und Cebu.
Ihr Anwendungsbereich ist begrenzt, da gekühlte Produkte eine Kühlung vom Abfüllen bis zum Verkaufspunkt benötigen. Die Flüssigverpackungskartonbranche auf den Philippinen bleibt daher auf Formate ausgerichtet, die Umgebungstransport und -lagerung ermöglichen. Die regionale Materialerweiterung von Tetra Pak gibt philippinischen Kunden Zugang zu neuen aseptischen Formaten für Getränkeanwendungen. Neue Abfüllkapazitäten bei Actron geben Marken zudem die Möglichkeit, Kartonprodukte zu platzieren, ohne eine eigene aseptische Linie aufzubauen. Die starke Position aseptischer Kartons spiegelt sowohl die Logistikbedingungen des Landes als auch die begrenzte kommerzielle Reichweite gekühlter Alternativen wider.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Milch als Anker und pflanzenbasierte Getränke als WachstumsmotorMilch entfiel im Jahr 2026 auf 46,26 % des Wertes der Flüssigverpackungskartons. Schulspeisung, Krankenhausbeschaffung und UHT-Konsum bilden eine stabile Basis für die Anwendung. Das Format bedient Haushalte, die Milchprodukte mit längerer Haltbarkeit und begrenzten Kühlungsanforderungen benötigen. Säfte bilden eine wesentliche sekundäre Anwendung, da tropische Fruchtinputs und haltbare Verteilung eine breite Produktpalette unterstützen.
Milchprodukte mit Ausnahme von Milch tragen durch Sahne, Kondensmilchalternativen und aromatisierte Milchgetränke zum Volumen bei. Energydrinks, angereicherte Getränke und flüssige Lebensmittelprodukte erweitern das Spektrum der Anwendungen, die aseptische Verpackungen nutzen können. Pflanzenbasierte Getränke sollen bis 2032 mit einem CAGR von 7,13 % wachsen, dem höchsten Tempo unter den aufgeführten Anwendungen. Der Markt für Flüssigverpackungskartons auf den Philippinen kann diese Produkte über dieselbe flexible Co-Packing-Infrastruktur bedienen, die für Milch und Saft verwendet wird. Diese gemeinsame Infrastruktur kann die betriebliche Hürde für Marken senken, die haltbare pflanzenbasierte oder funktionelle Getränke einführen möchten.
Nach Packungsgröße:
Große Formate behaupten sich, während kleine Packungen an Fahrt gewinnenPackungen über 500 ml entfielen im Jahr 2026 auf 49,41 % des Wertes der Flüssigverpackungskartons. Haushaltskäufe von UHT-Milch, Umgebungstemperatur-Säften und pflanzenbasierten Getränken stützen die Nachfrage nach Mehrportionskartons. Der Bereich 250–500 ml bietet eine mittlere Option für Foodservice, Schulkantinen und Betriebsautomaten. Er verbindet Portionskontrolle mit einem zugänglicheren Kaufpreis als größere Haushaltspakete.
Packungen unter 250 ml sollen bis 2032 mit einem CAGR von 6,62 % wachsen. Kleine Formate eignen sich für die Sari-Sari-Store-Verteilung und Konsumgelegenheiten unterwegs. Kostengünstige Kartonoptionen können die Massennachfrage bedienen, bei der Erschwinglichkeit die Markenwahl bestimmt. Die Calamba-Linie von SIG zeigt, wie flexible Produktion mehrere Füllvolumina und schnelle Formatwechsel unterstützen kann. Die Flüssigverpackungskartonbranche auf den Philippinen kann diese Flexibilität nutzen, um die Haushaltsnachfrage nach größeren Packungen mit der Nachfrage nach praktischen kleineren Formaten in Einklang zu bringen.

Geografische Analyse
Metro Manila und der Luzon-Korridor
Metro Manila und der weitere Luzon-Korridor entfallen auf den größten Anteil der Kartonnachfrage und der Industrieaktivität, obwohl kein regionaler Marktanteil angegeben wurde. Der Korridor umfasst Calabarzon-Standorte wie Calamba, Cavite und Laguna sowie Zentralluzon. Der moderne Einzelhandel ist in Metro Manila stärker entwickelt und unterstützt die Verfügbarkeit von UHT-Milchprodukten, Umgebungstemperatur-Säften und trinkfertigem Kaffee in Supermärkten, Convenience-Stores und Foodservice-Betrieben. Die Calamba-Anlage von Actron Industries trat 2026 mit einer aseptischen SIG Midi 12-Linie in den aseptischen Co-Packing-Bereich ein.
Die regionale Binh-Duong-Expansion von Tetra Pak unterstützt die Versorgung philippinischer Kunden mit aseptischen Materialien und Getränkeformaten. Dieser Zugang macht Luzon zu einem wichtigen Einstiegspunkt für neue Kartonanwendungen. Pflanzenbasierte Getränke, funktionelle Getränke und Kokosprodukte passen gut zu den Fertigungs- und Vertriebsaktivitäten rund um Luzon. Die Konzentration von Markeninhabern und Verarbeitern macht das Gebiet auch zu einem praktischen Standort für Abfüllversuche und kommerzielle Markteinführungen.
Visayas
Die Visayas weisen ein eigenständiges Nachfragemuster auf, da ihre Inselgeographie die Verteilung über Cebu, Leyte, Samar und kleinere Routen fragmentiert. Die begrenzte Kühlkettenabdeckung macht haltbare Verpackungen für Milch- und Getränkehersteller nützlich, die die Region beliefern. Der Markt für Flüssigverpackungskartons auf den Philippinen gewinnt in den Visayas an Relevanz, wo Hersteller eine stabile Produktqualität über längere Transportwege benötigen. Allgemeine Handelskanäle spielen eine größere Rolle als in Luzon, sodass Packungserschwinglichkeit und Markteinführungsdesign zentrale Überlegungen bleiben.
Kartonsammelsysteme sind ebenfalls relevant, da die Region Recyclingrouten benötigt, die mit der breiteren Verwendung von Kartons übereinstimmen. Tetra Pak berichtete, dass sein Programm „Cartons for Communities” im Jahr 2024 national mehr als 700 Tonnen gebrauchter Kartons gesammelt hat und plant, die Sammelaktivitäten in den Visayas und Mindanao zu intensivieren. Die regionale Ausweitung der Rückgewinnungsaktivitäten kann die langfristige Akzeptanz von Kartonformaten unterstützen. Die institutionelle UHT-Milchnachfrage bietet auch eine stabile Basis für die kommerzielle Kartonverteilung in der gesamten Inselgruppe.
Mindanao und aufstrebende Provinzmärkte
Mindanao verfügt über eine beträchtliche landwirtschaftliche Basis bei Bananen, Ananas, Kokosnüssen und Kakao, die die Verarbeitung von Fruchtgetränken und Kokosprodukten unterstützen kann. Die Kartonnutzung im Verbrauchermarkt liegt hinter Luzon und den Visayas zurück, da die Logistik komplex und die Abdeckung durch den modernen Einzelhandel begrenzter ist. Umgebungskartons bieten eine praktische Option, wenn der Kühltransport nicht über große Entfernungen ausgedehnt werden kann. Der Markt für Flüssigverpackungskartons auf den Philippinen könnte davon profitieren, Produkte näher an landwirtschaftlichen Rohstoffen zu verarbeiten und die Verteilung in Provinzgemeinden auszuweiten.
Die Initiative „Recycle for Good” von SIG zielt darauf ab, bis Dezember 2028 durch Gemeinschaftsengagement 10.000 Tonnen Verpackungsabfall daran zu hindern, in den Ozean zu gelangen. Sammelinitiativen sind in Inselprovinzen wichtig, wo die Rückgewinnungsinfrastruktur noch im Aufbau ist. Bicol, Ost-Visayas, Caraga und BARMM bilden eine sekundäre Gruppe von Märkten, in denen Logistikverbesserungen den Zugang zu verpackten Konsumgütern erweitern können. Die Koordination der Kommunalverwaltungen und Recyclingpartnerschaften können beeinflussen, wie schnell sich die Kartonnutzung über die derzeitige Luzon-zentrierte Basis hinaus ausbreitet.
Wettbewerbslandschaft
Marktkonzentration
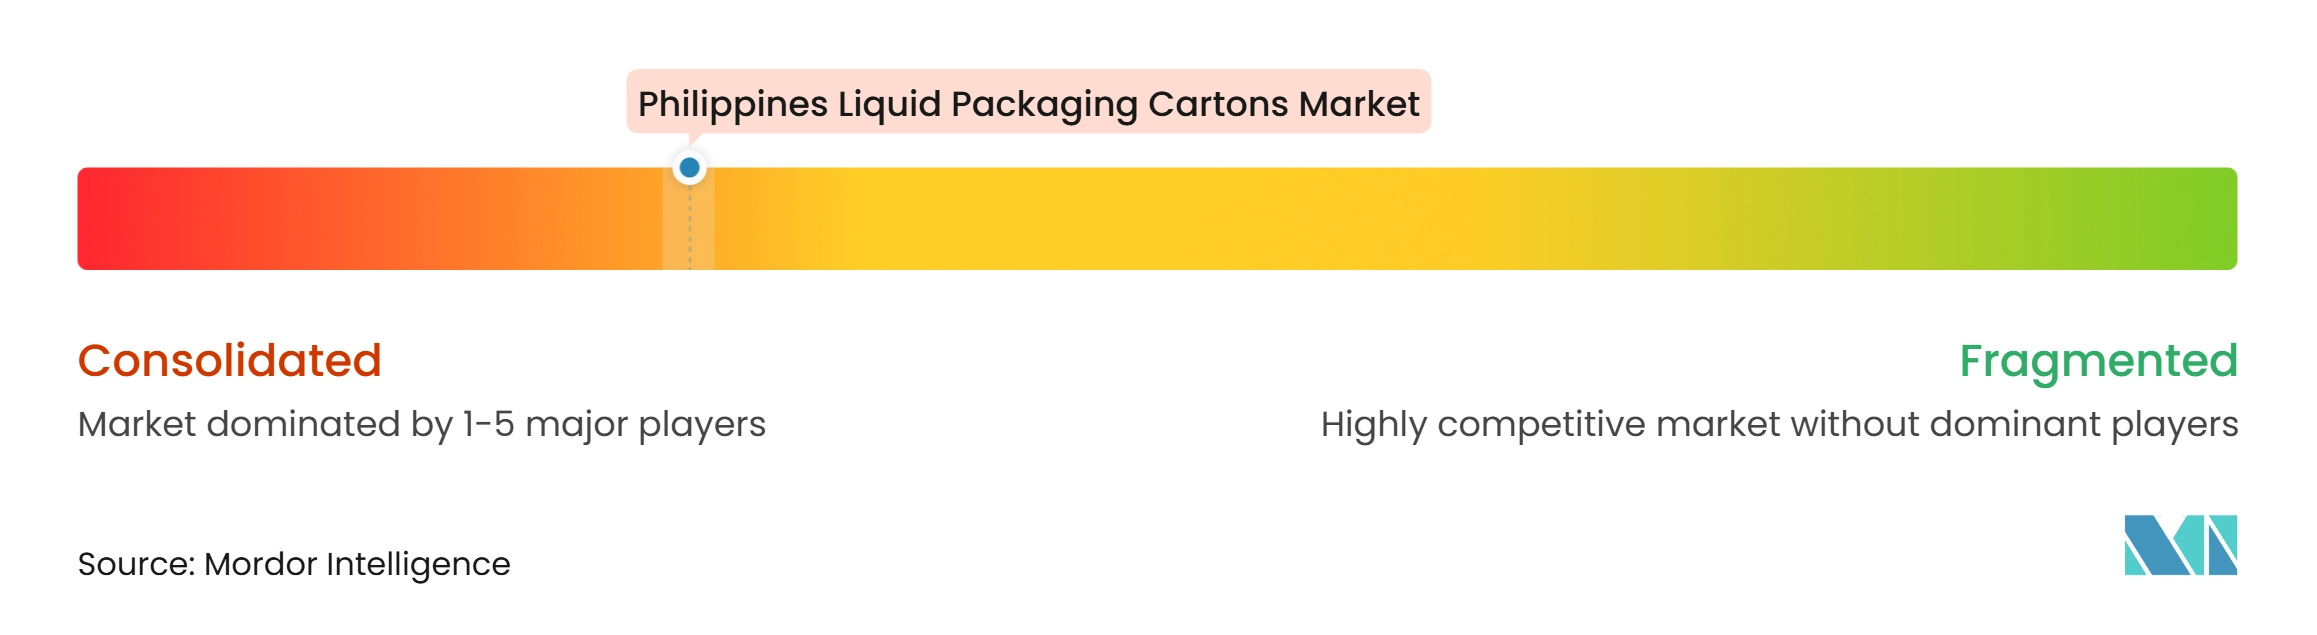
Der Markt für Flüssigverpackungskartons auf den Philippinen ist auf der Ebene der Technologie- und Materialversorgung konzentriert. Tetra Pak hält eine starke Position durch ein integriertes Modell, das Kartonmaterialien, Abfüllanlagen und Kundendienst kombiniert. Diese Struktur kann die Wechselkosten für Getränkehersteller erhöhen, da Anlagen, Materialspezifikationen und Servicebeziehungen eng miteinander verbunden sind. SIG Group, Elopak, Greatview Aseptic Packaging und Lamipak International bilden die wichtigste Gruppe regionaler Alternativen. SIG stärkte seine Präsenz auf den Philippinen, indem es die Co-Packing-Installation von Actron Industries in Calamba unterstützte.
Die Installation bietet aufstrebenden Marken einen Weg, aseptische Kartons zu nutzen, ohne eine eigene Abfülllinie zu besitzen. SIG berichtete, dass Südostasien, Japan und Südkorea im Jahr 2025 trotz schwächerer Bedingungen in seinem breiteren Asien-Pazifik-Geschäft Dynamik beibehielten.[3] Greatview meldete für das Geschäftsjahr 2025 einen Umsatz von 1.857,0 Millionen RMB (256,1 Millionen USD), ein Rückgang von 17,1 %, und einen Nettogewinn von 52,9 Millionen RMB (7,3 Millionen USD), ein Rückgang von 80,5 %. Die Ergebnisse zeigen den Preisdruck, dem Kartonhüllenlieferanten in regionalen Märkten ausgesetzt sind. Lokale Verarbeiter wie Majestic Printing and Packaging, Flexo Manufacturing und Packtica bedienen Teile des Verarbeitungs- und Etikettenmarktes, verfügen jedoch nicht über die gleiche aseptische Materialskalierung wie globale Lieferanten.
Tetra Pak fügte 2025 durch eine Investition von 97 Millionen EUR (109,5 Millionen USD) eine zweite Materialproduktionslinie in Binh Duong hinzu, wodurch die Gesamtinvestition am Standort über 217 Millionen EUR (244,9 Millionen USD) stieg. Das Projekt verdoppelte die Kapazität des Standorts auf mehr als 30 Milliarden Kartons pro Jahr in 15 Verpackungsformaten. Lamipak trat 2025 der Food and Beverage Carton Alliance bei und stärkte damit seine Beteiligung am globalen Kartonverpackungsnetzwerk. Der Wettbewerb wird weiterhin von der Materialverfügbarkeit, kompatiblen Abfüllanlagen, dem regionalen Versorgungszugang und der Fähigkeit abhängen, neue Getränkekategorien zu bedienen.
Marktführer in der Flüssigverpackungskartonbranche auf den Philippinen
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Pactiv Evergreen Inc.
-
Greatview Aseptic Packaging Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Flüssigverpackungskartons auf den Philippinen Unternehmen in diesem Bericht
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Pactiv Evergreen Inc.
- Greatview Aseptic Packaging Co., Ltd.
- Lamipak International Sdn. Bhd.
- Nippon Paper Industries Co., Ltd.
- Stora Enso Oyj
- Billerud AB (publ)
- Metsä Board Corporation
- Mayr-Melnhof Karton AG
- Oji Holdings Corporation
- Graphic Packaging Holding Company
- United Pulp and Paper Co., Inc.
- Majestic Printing and Packaging Corporation
- Flexo Manufacturing Corporation
- Packtica Inc.
- Actron Industries, Inc.
- Axelum Resources Corporation
- Metro Pacific Dairy Farms
Neueste Industrielle Entwicklungen in Markt für Flüssigverpackungskartons auf den Philippinen
- Oktober 2026: Tetra Pak kündigte die Erweiterung seines philippinischen Portfolios mit der retortierbaren Kartonverpackung Tetra Recart für haltbaren Thunfisch an, die auf Aufstriche, Flocken, Zerzupftes und Stücke abzielt. Der Karton, der zu 71 % aus Papierkarton, 24 % Kunststoff und 5 % Aluminiumfolie besteht, hat einen um über 80 % geringeren CO₂-Fußabdruck als Stahlkonserven und wurde eingeführt, um philippinische Thunfischverarbeiter dabei zu unterstützen, europäische Märkte zu erreichen, die Verpackungen mit höherer Recyclingfähigkeit fordern.
- September 2026: Der Verarbeitungsleiter von Tetra Pak für Malaysia, Singapur, die Philippinen und Indonesien identifizierte in einem Interview Kokosnusscreme als die nächste große aseptische Verpackungsmöglichkeit des Landes und verwies auf ein jährliches globales Wachstum von mehr als 15 % für die Kategorie Kokoswasser sowie auf die Unterstützung des Unternehmens für mehrere Expansionen philippinischer Kokoswasserverarbeitungsanlagen in den vergangenen 2 Jahren.
- Mai 2026: Actron Industries, Inc. gab die Installation einer aseptischen SIG Midi 12-Kartonabfülllinie in seinem Werk in Calamba, Laguna, bekannt, mit geplantem Produktionsbeginn im zweiten Quartal 2026. Die Linie füllt bis zu 12.000 aseptische Kartons pro Stunde in den Formaten 500 ml, 750 ml und 1.000 ml ab und deckt trinkfertige Säfte, Tees, Milchgetränke und Kochcremes ab, womit eine der ersten flexiblen aseptischen Co-Packing-Plattformen der Philippinen etabliert wird.
- April 2026: Das Ministerium für Handel und Industrie erließ die Verwaltungsanordnung Nr. 26-02 und lehnte den Vorschlag von PULPAPEL für einen endgültigen Schutzpflichtzoll auf importiertes Wellpappenrohpapier ab, nachdem die Zollkommission eine entsprechende Empfehlung ausgesprochen hatte. Die Entscheidung ließ philippinische Verarbeiter den globalen Preiszyklen für Altpapier ausgesetzt und beseitigte einen potenziellen Mechanismus zur Stabilisierung der Inputkosten für die inländische Verarbeitungsbasis.
Berichtsumfang für den Markt für Flüssigverpackungskartons auf den Philippinen
Der Markt für Flüssigverpackungskartons auf den Philippinen umfasst die Produktion, Lieferung, Verteilung und den Verbrauch von Kartons auf Papierkartonbasis zur Lagerung, zum Transport und zur Konservierung von flüssigen und halbflüssigen Produkten. Diese Kartons bestehen typischerweise aus mehreren Schichten Papierkarton und Kunststoffpolymeren, wobei aseptische Kartons auch Aluminiumfolie enthalten, um strukturelle Festigkeit und Schutz vor Feuchtigkeit, Sauerstoff, Licht und äußerer Kontamination zu gewährleisten.
Der Markt für Flüssigverpackungskartons auf den Philippinen ist segmentiert nach Produkttyp (Aseptische Kartons und Nicht-Aseptische Kartons), Anwendung (Milch, Säfte, Pflanzenbasierte Getränke, Milchprodukte (Milch ausgenommen), Energie- und Funktionsgetränke, Flüssige Lebensmittel und Sonstige Anwendungen) sowie Packungsgröße (Unter 250 ml, 250–500 ml und Über 500 ml). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Aseptische Kartons |
| Nicht-aseptische Kartons |
| Milch |
| Säfte |
| Pflanzenbasierte Getränke |
| Milchprodukte (Milch ausgenommen) |
| Energie- und Funktionsgetränke |
| Flüssige Lebensmittel |
| Sonstige Anwendungen |
| Unter 250 ml |
| 250–500 ml |
| Über 500 ml |
| Nach Produkttyp | Aseptische Kartons |
| Nicht-aseptische Kartons | |
| Nach Anwendung | Milch |
| Säfte | |
| Pflanzenbasierte Getränke | |
| Milchprodukte (Milch ausgenommen) | |
| Energie- und Funktionsgetränke | |
| Flüssige Lebensmittel | |
| Sonstige Anwendungen | |
| Nach Packungsgröße | Unter 250 ml |
| 250–500 ml | |
| Über 500 ml |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert und der Ausblick für Flüssigverpackungskartons auf den Philippinen?
Der Markt für Flüssigverpackungskartons auf den Philippinen soll bis 2032 45,14 Millionen USD erreichen, ausgehend von 33,72 Millionen USD im Jahr 2027, bei einem CAGR von 6,01 %.
Warum werden aseptische Kartons auf den Philippinen weit verbreitet eingesetzt?
Aseptische Kartons unterstützen die Verteilung über Inselrouten, da sie Milchprodukte und Getränke ohne durchgehende Kühlung konservieren.
Welcher Produkttyp führt die Nachfrage nach Flüssigverpackungskartons auf den Philippinen an?
Aseptische Kartons hielten im Jahr 2026 einen Anteil von 92,87 % und sollen bis 2032 mit einem CAGR von 6,19 % wachsen.
Welche Anwendung wächst am schnellsten bei philippinischen Flüssigkartons?
Pflanzenbasierte Getränke sollen bis 2032 mit einem CAGR von 7,13 % wachsen.
Welche Kartonpackungsgröße gewinnt auf den Philippinen an Dynamik?
Packungen unter 250 ml sollen bis 2032 mit einem CAGR von 6,62 % wachsen, unterstützt durch die Einzelportionsnachfrage und die Sari-Sari-Store-Verteilung.
Was schränkt die breitere Verwendung von Flüssigkartons auf den Philippinen ein?
Die Abhängigkeit von importiertem Kartonpapier, der Wettbewerb durch starre Kunststoffverpackungen, die begrenzte Recyclinginfrastruktur und die Qualifizierungskosten für aseptische Anlagen bleiben wesentliche Einschränkungen.