
Taille et part du marché des cartons d'emballage liquide aux Philippines
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
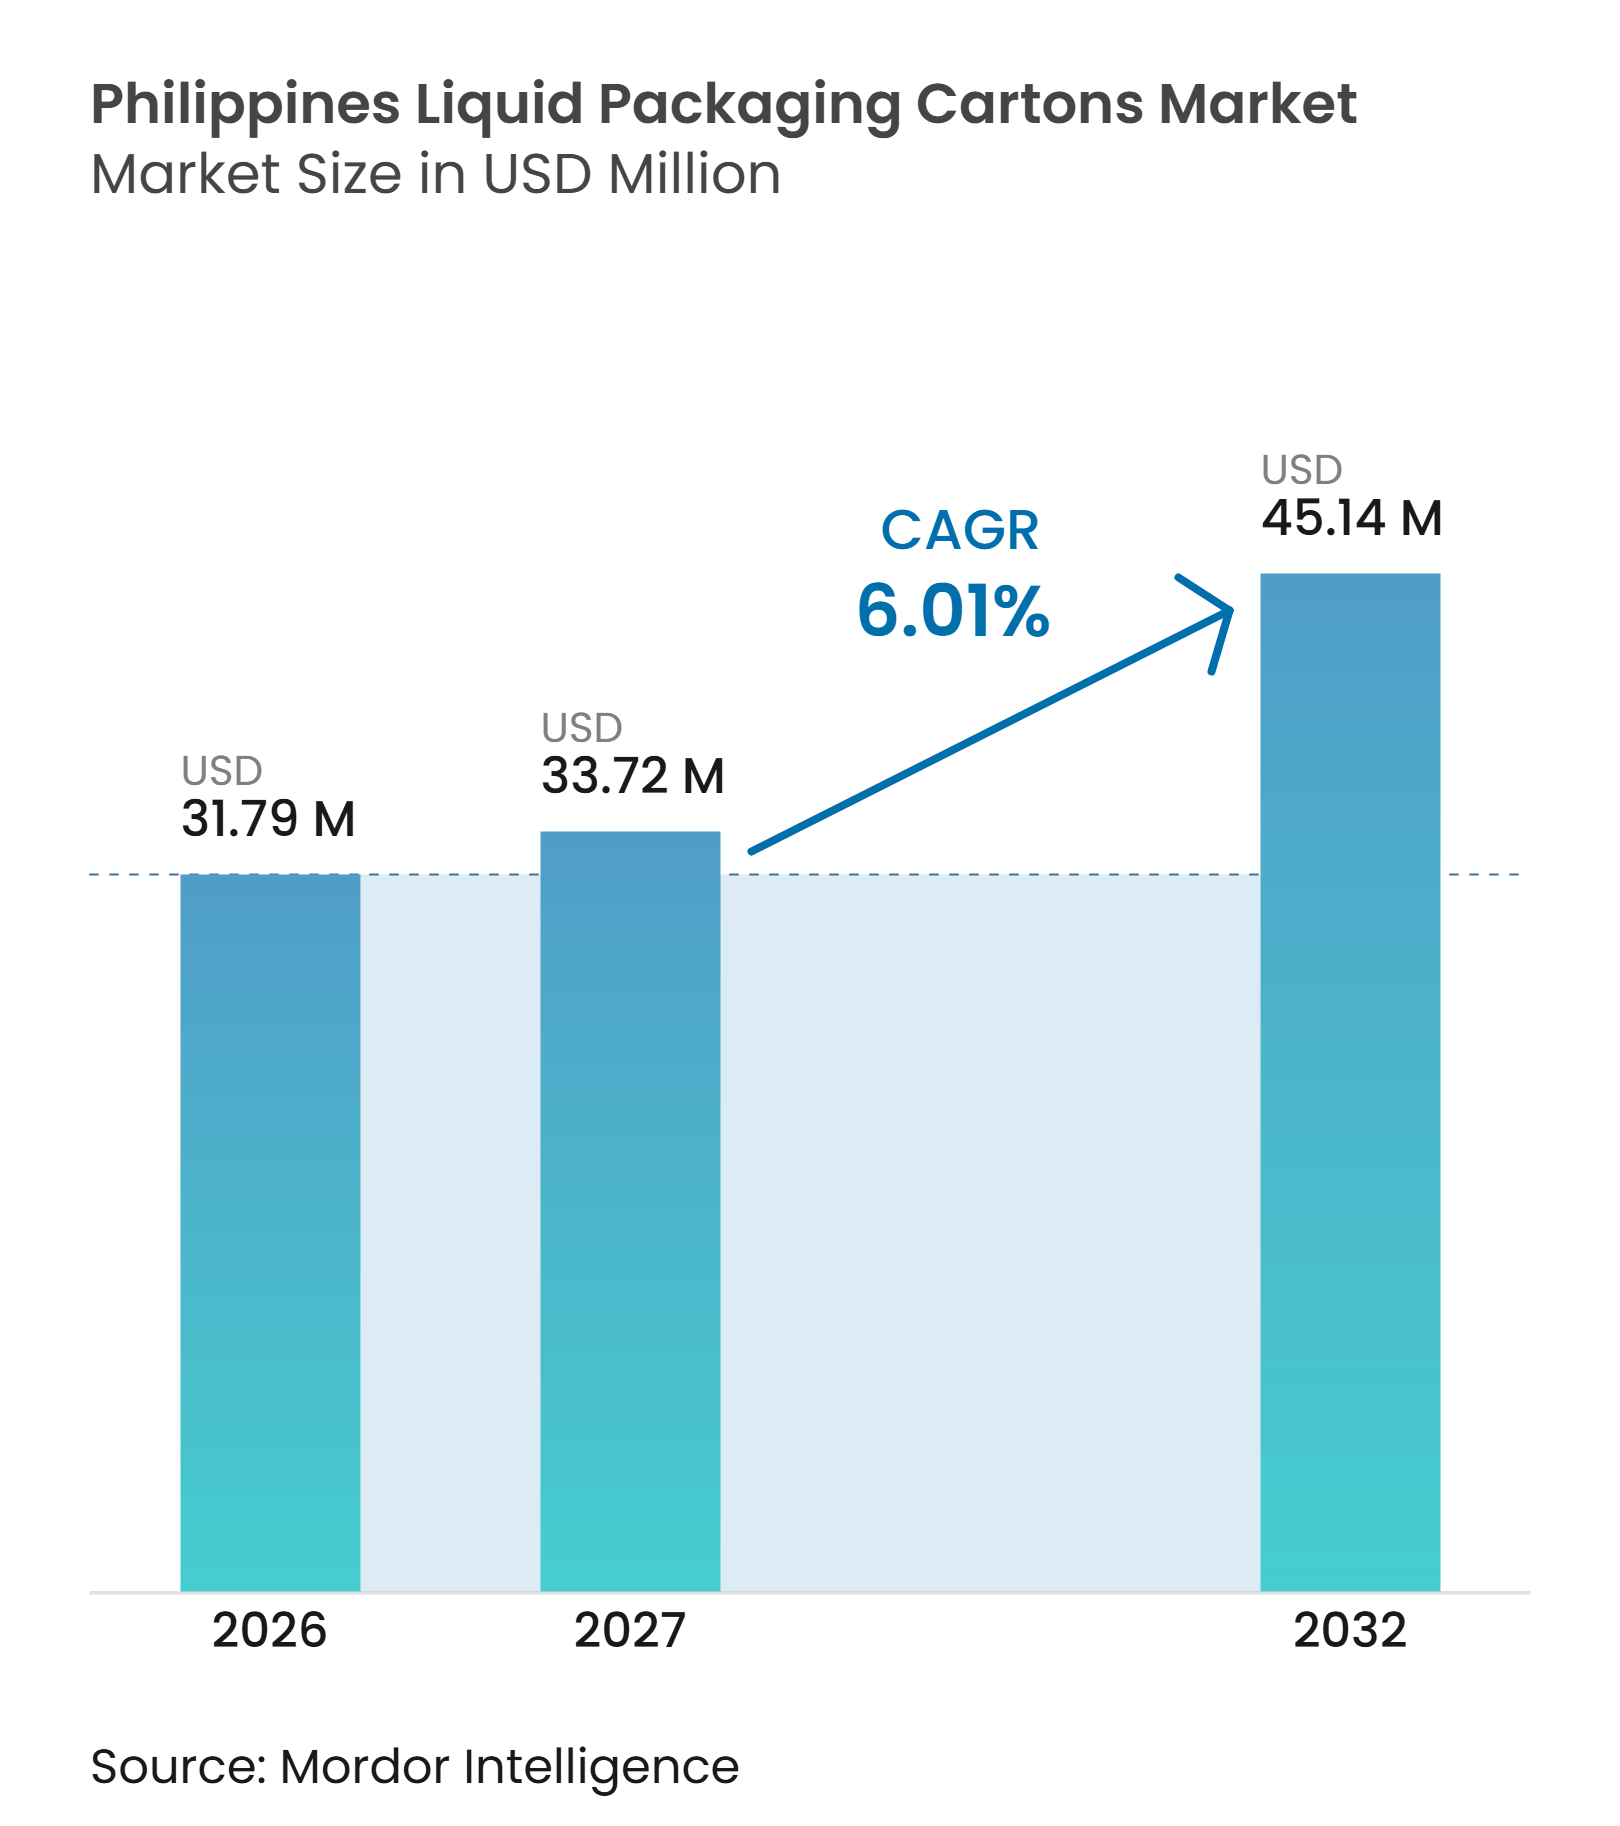
| Taille du marché de l'année de base (2026) | 31.79 Millions de dollars américains |
| Taille du Marché (2027) | 33.72 Millions de dollars américains |
| Taille du Marché (2032) | 45.14 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.01 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cartons d'emballage liquide aux Philippines par Mordor Intelligence
La taille du marché des cartons d'emballage liquide aux Philippines est projetée à 31,79 millions USD en 2026, 33,72 millions USD en 2027, et devrait atteindre 45,14 millions USD d'ici 2032, avec un CAGR de 6,01 % de 2027 à 2032.
Le marché des cartons d'emballage liquide aux Philippines est soutenu par la géographie insulaire dispersée du pays et la couverture inégale de la chaîne du froid, qui rendent les formats à longue conservation pratiques pour la distribution des produits laitiers et des boissons. L'emballage aseptique permet aux producteurs d'acheminer les produits sur les routes inter-îles sans dépendre d'une réfrigération continue. La consommation urbaine et la demande croissante de produits laitiers, de jus et de boissons fonctionnelles conditionnés soutiennent les volumes dans les formats ménagers et individuels. Le marché des cartons d'emballage liquide aux Philippines bénéficie également de nouvelles capacités de co-conditionnement, qui abaissent la barrière à l'entrée pour les marques ne pouvant pas se doter d'équipements de remplissage dédiés. L'emballage plastique reste une alternative solide dans le commerce général, tandis que les exigences en matière de responsabilité élargie des producteurs orientent davantage l'attention vers les formats à base de fibres.
Principaux enseignements du rapport
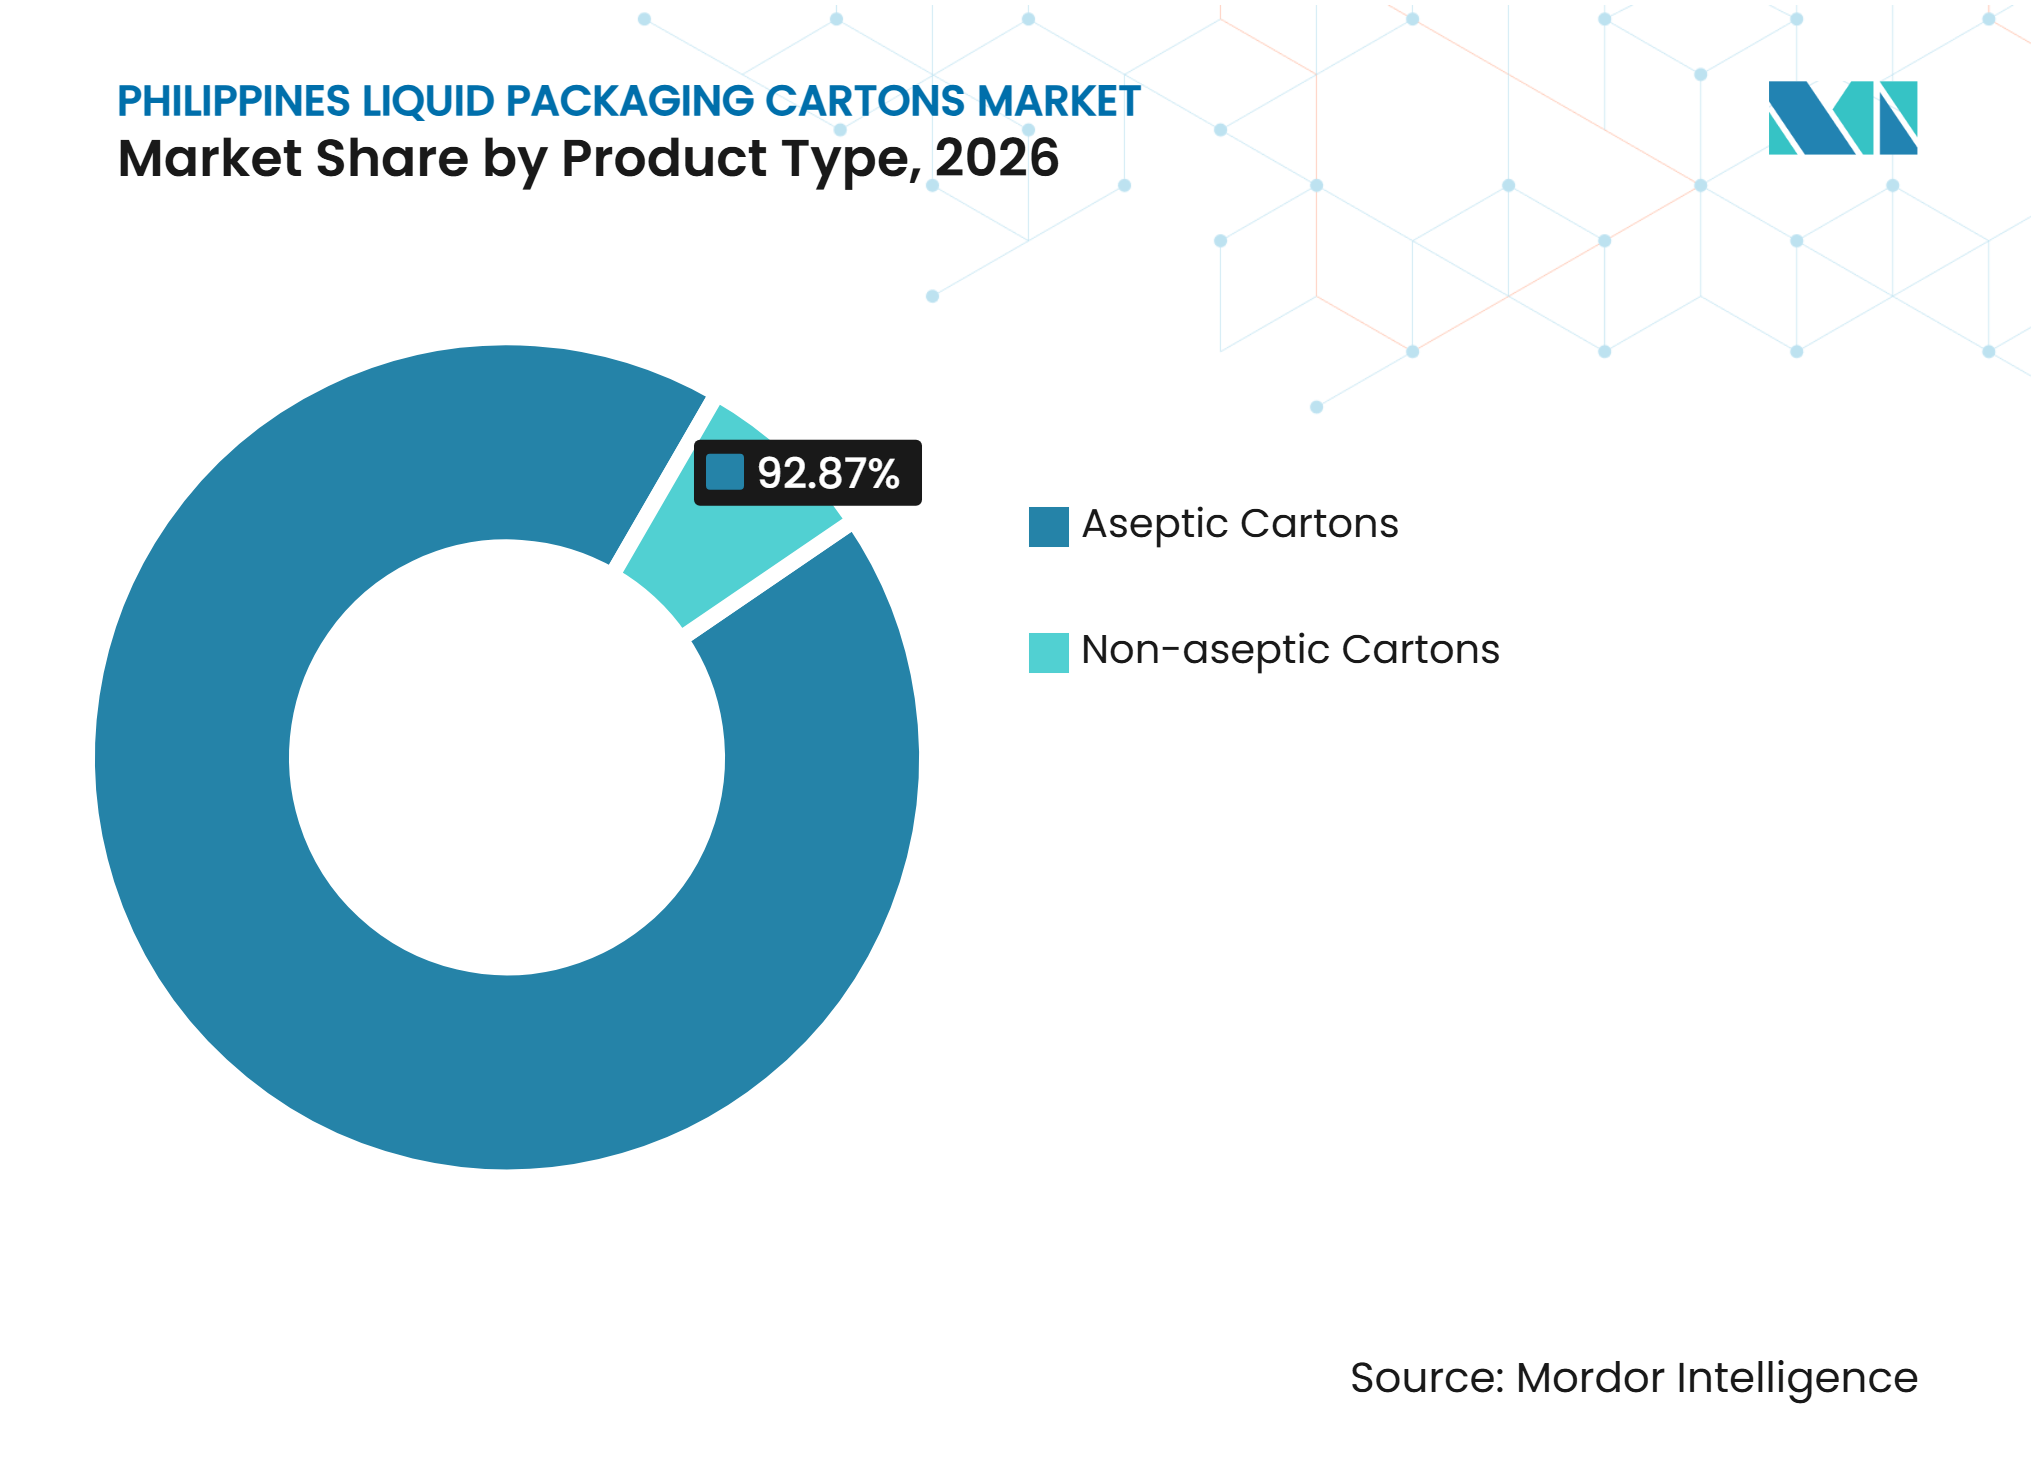
- Par type de produit, les cartons aseptiques détenaient 92,87 % de la part du marché des cartons d'emballage liquide aux Philippines en 2026 et devraient se développer à un CAGR de 6,19 % jusqu'en 2032.
- Par application, le lait représentait 46,26 % de la taille du marché des cartons d'emballage liquide aux Philippines en 2026, tandis que les boissons à base de plantes devraient se développer à un CAGR de 7,13 % jusqu'en 2032.
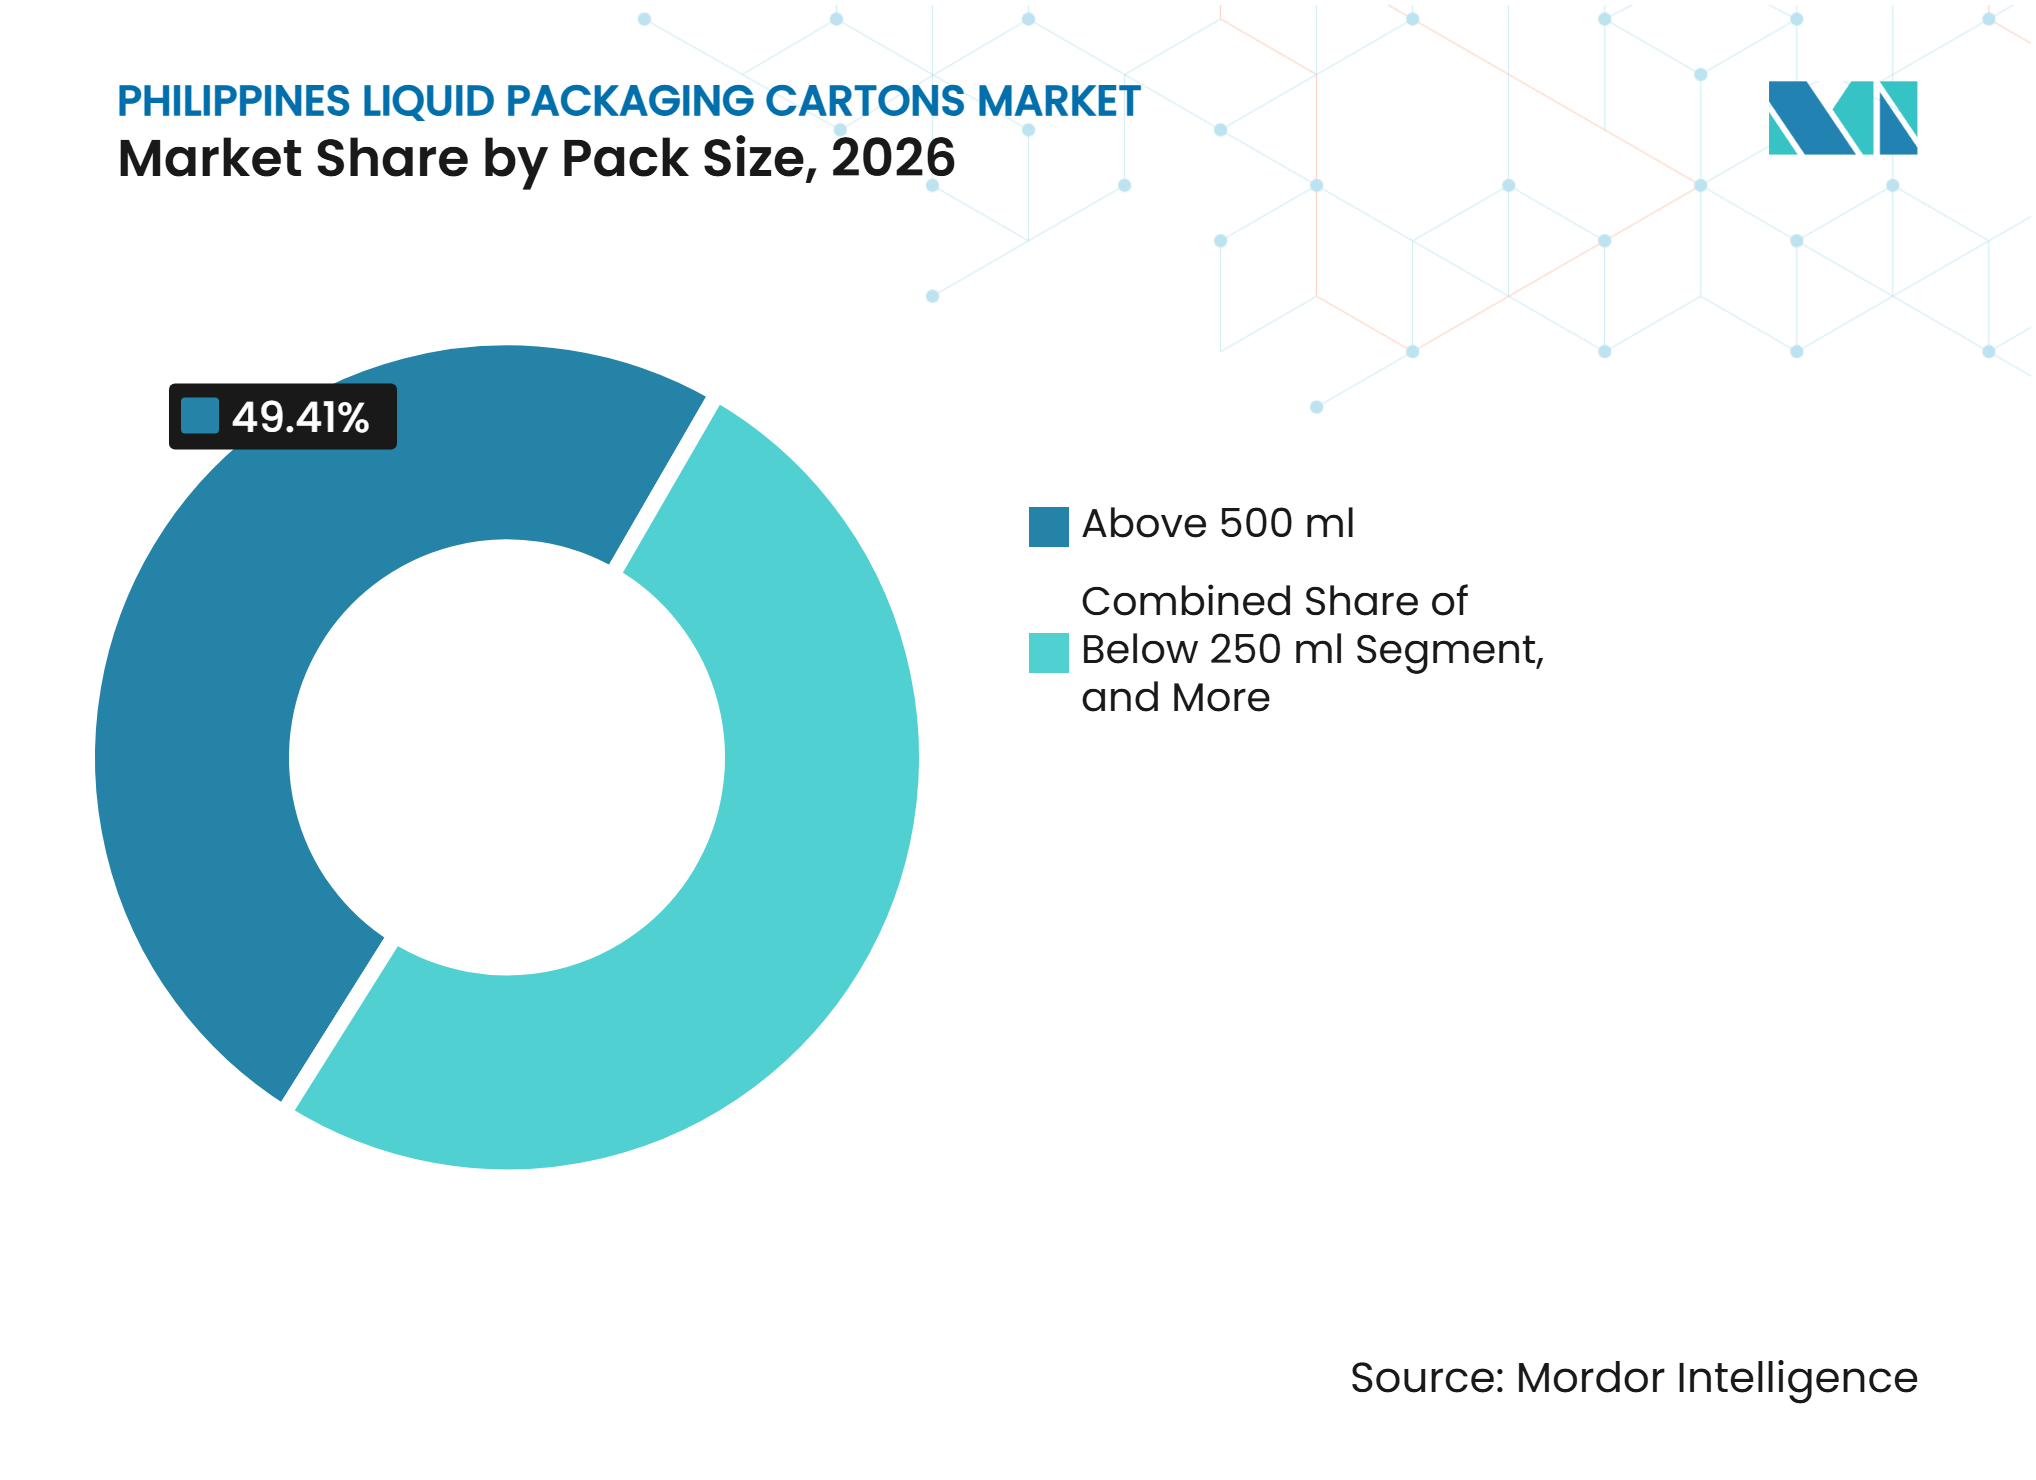
- Par taille d'emballage, les emballages de plus de 500 ml représentaient 49,41 % de la taille du marché des cartons d'emballage liquide aux Philippines en 2026, tandis que les emballages de moins de 250 ml devraient se développer à un CAGR de 6,62 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la distribution aseptique des produits laitiers et des boissons | +1.8% | National, avec des gains de volume primaires le long des corridors de Luzon et une croissance émergente dans les réseaux de distribution des Visayas et de Mindanao | Long terme (≥ 4 ans) |
| Demande croissante de boissons à longue conservation pratiques | +1.4% | National, porté par Metro Manila et les villes secondaires avec une pénétration active de la distribution moderne | Moyen terme (2-4 ans) |
| Croissance des boissons à base de plantes et des boissons fonctionnelles | +0.9% | National, avec une adoption précoce à Metro Manila et Cebu et une expansion vers les villes de taille intermédiaire via le commerce organisé | Moyen terme (2-4 ans) |
| Utilisation croissante de plateformes flexibles de co-conditionnement aseptique | +0.7% | National, concentré dans les clusters manufacturiers de Luzon à Calamba, Laguna et Cavite | Court terme (≤ 2 ans) |
| Formats d'emballage abordables de petite taille pour les consommateurs du marché de masse | +0.6% | National, avec l'impact le plus fort dans les circuits du commerce général à travers Luzon, les Visayas et Mindanao | Court terme (≤ 2 ans) |
| Disponibilité régionale de nouveaux formats de cartons aseptiques | +0.4% | National, approvisionné depuis le hub régional de Tetra Pak à Binh Duong, Vietnam, au service des clients philippins | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la distribution aseptique des produits laitiers et des boissons
Le marché des cartons d'emballage liquide aux Philippines est soutenu par la distribution aseptique car la couverture de la chaîne du froid est limitée en dehors des principaux corridors urbains. Les producteurs de produits laitiers et de boissons peuvent utiliser des cartons pour maintenir l'intégrité des produits pendant six à douze mois sans réfrigération. Cette capacité permet des circuits de distribution plus larges et réduit le risque de détérioration lors du transport inter-îles. Tetra Pak a étendu son site de Binh Duong au Vietnam pour approvisionner les Philippines et d'autres marchés régionaux en emballages et formats de cartons aseptiques pour boissons.[1] La capacité supplémentaire du site soutient les producteurs philippins qui ont besoin de formats adaptés aux boissons à longue conservation.
Demande croissante de boissons à longue conservation pratiques
Le café prêt à boire, les jus ambiants et les boissons laitières UHT correspondent aux besoins de distribution des détaillants qui ne disposent pas de stockage réfrigéré. Le marché des cartons d'emballage liquide aux Philippines bénéficie de cette adéquation entre la commodité des produits et la logistique ambiante. La distribution moderne, les commerces de proximité et les points de restauration peuvent stocker des boissons en carton avec moins de dépendance à l'égard des espaces d'exposition réfrigérés. L'expansion de Tetra Pak à Binh Duong a introduit des formats, notamment le Tetra Prisma Aseptic 500 Edge avec DreamCap 26 et le Tetra Brik Aseptic 1000 Slim, pour les applications de boissons régionales. Ces formats offrent aux propriétaires de marques philippins des options pour des produits à longue conservation en format individuel et en format familial.
Croissance des boissons à base de plantes et des boissons fonctionnelles
Les boissons à base de plantes et les boissons fonctionnelles élargissent la gamme de produits pouvant être conditionnés dans des cartons d'emballage liquide. Les boissons ambiantes à base d'avoine, de soja et de noix de coco conviennent aux formats carton car elles peuvent être exposées et distribuées sans réfrigération continue. La capacité de production locale peut rendre l'approvisionnement en cartons plus pertinent pour les produits qui dépendaient de boissons finies importées. Les boissons fonctionnelles utilisent également des formats de remplissage qui recoupent les lignes laitières et jus. Cela permet aux co-conditionneurs de tester de nouveaux produits sans installer d'équipements séparés pour chaque catégorie. Le marché des cartons d'emballage liquide aux Philippines peut donc bénéficier lorsque les marques élargissent leurs portefeuilles de boissons à longue conservation.
Utilisation croissante de plateformes flexibles de co-conditionnement aseptique
Le co-conditionnement flexible réduit l'engagement en capital nécessaire pour lancer des produits en cartons aseptiques. Actron Industries a installé une ligne de remplissage aseptique SIG Midi 12 à Calamba, Laguna, avec une capacité allant jusqu'à 12 000 cartons par heure. La ligne traite les formats 500 ml, 750 ml et 1 000 ml et prend en charge les jus prêts à boire, les thés, les boissons laitières et les crèmes culinaires. Les marques peuvent utiliser ce type de service pour tester des produits en carton avant de s'engager dans des machines dédiées. Cela peut rendre les lancements de nouveaux produits plus réalisables pour les petites entreprises de boissons.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exposition aux coûts du carton et des fibres importés | -1.5% | National, avec la pression la plus forte sur les transformateurs de Metro Manila et les clusters de Batangas adjacents aux ports | Moyen terme (2-4 ans) |
| Concurrence des emballages plastiques rigides | -1.2% | National, la plus aiguë dans les circuits du commerce général et les canaux des épiceries de quartier à travers Luzon, les Visayas et Mindanao | Court terme (≤ 2 ans) |
| Infrastructure limitée de recyclage des cartons locaux | -0.7% | National, avec des lacunes opérationnelles les plus évidentes dans les provinces insulaires des Visayas et de Mindanao | Long terme (≥ 4 ans) |
| Coûts élevés de qualification des systèmes de remplissage aseptique | -0.5% | National, concentré parmi les producteurs de boissons de taille intermédiaire envisageant d'entrer dans le format carton | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exposition aux coûts du carton et des fibres importés
Les Philippines dépendent du carton d'emballage liquide importé car la capacité papetière locale est concentrée dans les grades recyclés. Le Conseil des investissements a recensé 22 papeteries nationales avec une capacité combinée de 1,65 million de tonnes par an dans son analyse de la pâte à papier et du papier.[2] Cette base industrielle ne supprime pas le besoin de carton en fibres vierges importé utilisé dans les cartons d'emballage liquide. Le marché des cartons d'emballage liquide aux Philippines est donc exposé aux fluctuations internationales des coûts de la pâte à papier, du fret et des fibres. Les transformateurs ont une capacité limitée pour absorber des augmentations soudaines des intrants dans le cadre d'accords d'approvisionnement fixes avec les producteurs de boissons. Les coûts élevés de l'électricité industrielle affaiblissent également l'argument en faveur d'un investissement local dans la production de carton en fibres vierges.
Concurrence des emballages plastiques rigides
Les emballages plastiques rigides restent établis dans les circuits du commerce général et des épiceries de quartier car ils sont familiers, peu coûteux et largement disponibles. Les cartons offrent une longue durée de conservation et des avantages pour la distribution ambiante, mais un coût unitaire plus élevé peut limiter leur utilisation dans les catégories sensibles aux prix. La loi de la République n° 11898 oblige les entreprises concernées à récupérer une part définie de leur empreinte en emballages plastiques, l'objectif atteignant 60 % d'ici décembre 2026. Les exigences de conformité peuvent accroître l'attention portée aux formats à base de fibres dans la distribution organisée et les achats institutionnels. Le commerce général restera difficile car ses décisions d'achat sont fortement liées aux prix de détail.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
Dominance aseptique avec une base concurrentielle étroiteLes cartons aseptiques détenaient 92,87 % de la part du marché des cartons d'emballage liquide aux Philippines en 2026 et devraient se développer à un CAGR de 6,19 % jusqu'en 2032. Le segment est en tête car il répond au besoin d'une longue durée de vie des produits sans réfrigération sur un vaste réseau insulaire. Les cartons aseptiques permettent aux producteurs de produits laitiers, de jus et de boissons d'approvisionner des sites sans couverture fiable de la chaîne du froid. Les cartons non aseptiques à toit en pignon restent pertinents pour le lait frais et le jus réfrigéré, notamment dans les points de vente de la distribution moderne à Metro Manila et Cebu.
Leur portée est limitée car les produits réfrigérés nécessitent une manutention réfrigérée du remplissage jusqu'au point de vente. Le secteur des cartons d'emballage liquide aux Philippines reste donc centré sur les formats permettant le transport et le stockage ambiants. L'expansion régionale des matériaux de Tetra Pak donne aux clients philippins accès à de nouveaux formats aseptiques pour les applications de boissons. La nouvelle capacité de remplissage chez Actron offre également aux marques la possibilité de placer des produits en carton sans construire leur propre ligne aseptique. La position forte des cartons aseptiques reflète à la fois les conditions logistiques du pays et la portée commerciale limitée des alternatives réfrigérées.



Par application :
Le lait comme ancre et les boissons à base de plantes comme moteur de croissanceLe lait représentait 46,26 % de la valeur des cartons d'emballage liquide en 2026. Les programmes d'alimentation scolaire, les achats hospitaliers et la consommation UHT constituent une base stable pour cette application. Le format sert aux ménages qui ont besoin de produits laitiers avec une durée de conservation plus longue et des besoins limités en réfrigération. Les jus constituent une application secondaire substantielle car les intrants en fruits tropicaux et la distribution à longue conservation soutiennent une large gamme de produits.
Les produits laitiers hors lait ajoutent du volume via la crème, les alternatives au lait concentré et les boissons laitières aromatisées. Les boissons énergétiques, les boissons enrichies et les aliments liquides élargissent la gamme d'applications pouvant utiliser l'emballage aseptique. Les boissons à base de plantes devraient se développer à un CAGR de 7,13 % jusqu'en 2032, le rythme le plus élevé parmi les applications répertoriées. Le marché des cartons d'emballage liquide aux Philippines peut servir ces produits via la même infrastructure flexible de co-conditionnement utilisée pour les produits laitiers et les jus. Cette infrastructure partagée peut réduire la barrière opérationnelle pour les marques souhaitant lancer des boissons à base de plantes ou des boissons fonctionnelles à longue conservation.
Par taille d'emballage :
Les grands formats maintiennent leur position tandis que les petits emballages s'accélèrentLes emballages de plus de 500 ml représentaient 49,41 % de la valeur des cartons d'emballage liquide en 2026. Les achats ménagers de lait UHT, de jus ambiant et de boissons à base de plantes soutiennent la demande de cartons multi-portions. La gamme 250-500 ml offre une option intermédiaire pour la restauration, les cantines scolaires et les distributeurs automatiques en milieu de travail. Elle combine le contrôle des portions avec un prix d'achat plus accessible que les grands emballages ménagers.
Les emballages de moins de 250 ml devraient se développer à un CAGR de 6,62 % jusqu'en 2032. Les petits formats conviennent à la distribution dans les épiceries de quartier et aux occasions de consommation nomade. Les options de cartons à faible coût peuvent répondre à la demande du marché de masse où l'accessibilité financière détermine le choix de la marque. La ligne de Calamba de SIG démontre comment une production flexible peut prendre en charge plusieurs volumes de remplissage et des changements rapides de format. Le secteur des cartons d'emballage liquide aux Philippines peut utiliser cette flexibilité pour équilibrer la demande des ménages en grands emballages avec la demande de formats plus petits et pratiques.

Analyse géographique
Metro Manila et le corridor de Luzon
Metro Manila et le corridor plus large de Luzon représentent la plus grande part de la demande en cartons et de l'activité industrielle, bien qu'aucune part de marché régionale n'ait été fournie. Le corridor comprend des sites de Calabarzon tels que Calamba, Cavite et Laguna, ainsi que le Centre de Luzon. La distribution moderne est plus développée à Metro Manila, soutenant la disponibilité des produits laitiers UHT, des jus ambiants et du café prêt à boire dans les supermarchés, les commerces de proximité et les points de restauration. Le site de Calamba d'Actron Industries est entré dans l'espace du co-conditionnement aseptique avec une ligne SIG Midi 12 Aseptic en 2026.
L'expansion régionale de Tetra Pak à Binh Duong soutient l'approvisionnement en matériaux aseptiques et en formats de boissons pour les clients philippins. Cet accès fait de Luzon un point d'entrée important pour les nouvelles applications de cartons. Les boissons à base de plantes, les boissons fonctionnelles et les produits à base de noix de coco s'intègrent bien aux activités de fabrication et de distribution autour de Luzon. La concentration des propriétaires de marques et des transformateurs fait également de la zone un emplacement pratique pour les essais de remplissage et les lancements commerciaux.
Visayas
Les Visayas présentent un schéma de demande distinct car leur géographie insulaire fragmente la distribution entre Cebu, Leyte, Samar et des routes plus petites. La couverture limitée de la chaîne du froid rend l'emballage à longue conservation utile pour les producteurs de produits laitiers et de boissons desservant la région. Le marché des cartons d'emballage liquide aux Philippines gagne en pertinence dans les Visayas, où les producteurs ont besoin d'une qualité de produit stable sur des routes de transport plus longues. Les circuits du commerce général jouent un rôle plus important qu'à Luzon, de sorte que l'accessibilité financière des emballages et la conception des circuits de distribution restent des considérations centrales.
Les systèmes de collecte des cartons sont également pertinents car la région a besoin de circuits de recyclage alignés sur l'utilisation plus large des cartons. Tetra Pak a rapporté que son programme Cartons for Communities a collecté plus de 700 tonnes de cartons usagés à l'échelle nationale en 2024 et prévoyait d'intensifier les efforts de collecte dans les Visayas et à Mindanao. L'expansion régionale de l'activité de récupération peut soutenir l'acceptation à long terme des formats carton. La demande institutionnelle de lait UHT fournit également une base stable pour la distribution commerciale de cartons dans l'ensemble du groupe insulaire.
Mindanao et marchés provinciaux émergents
Mindanao dispose d'une base agricole substantielle en bananes, ananas, noix de coco et cacao, qui peut soutenir la transformation de boissons aux fruits et de produits à base de noix de coco. L'utilisation des cartons sur le marché de consommation est en retrait par rapport à Luzon et aux Visayas car la logistique est complexe et la couverture de la distribution moderne est plus limitée. Les cartons ambiants offrent une option pratique lorsque le transport réfrigéré ne peut pas être étendu sur de longues distances. Le marché des cartons d'emballage liquide aux Philippines pourrait bénéficier de la transformation des produits plus près des matières premières agricoles et d'une distribution plus large dans les communautés provinciales.
L'initiative Recycle for Good de SIG vise à empêcher 10 000 tonnes de déchets d'emballages d'entrer dans l'océan d'ici décembre 2028 grâce à l'engagement communautaire. Les initiatives de collecte sont importantes dans les provinces insulaires où l'infrastructure de récupération est encore en développement. Bicol, les Visayas orientales, Caraga et BARMM constituent un groupe secondaire de marchés dans lesquels les améliorations logistiques peuvent élargir l'accès aux produits de consommation emballés. La coordination des gouvernements locaux et les partenariats de recyclage peuvent influencer la rapidité avec laquelle l'utilisation des cartons se répand au-delà de la base actuelle centrée sur Luzon.
Paysage concurrentiel
Concentration du Marché
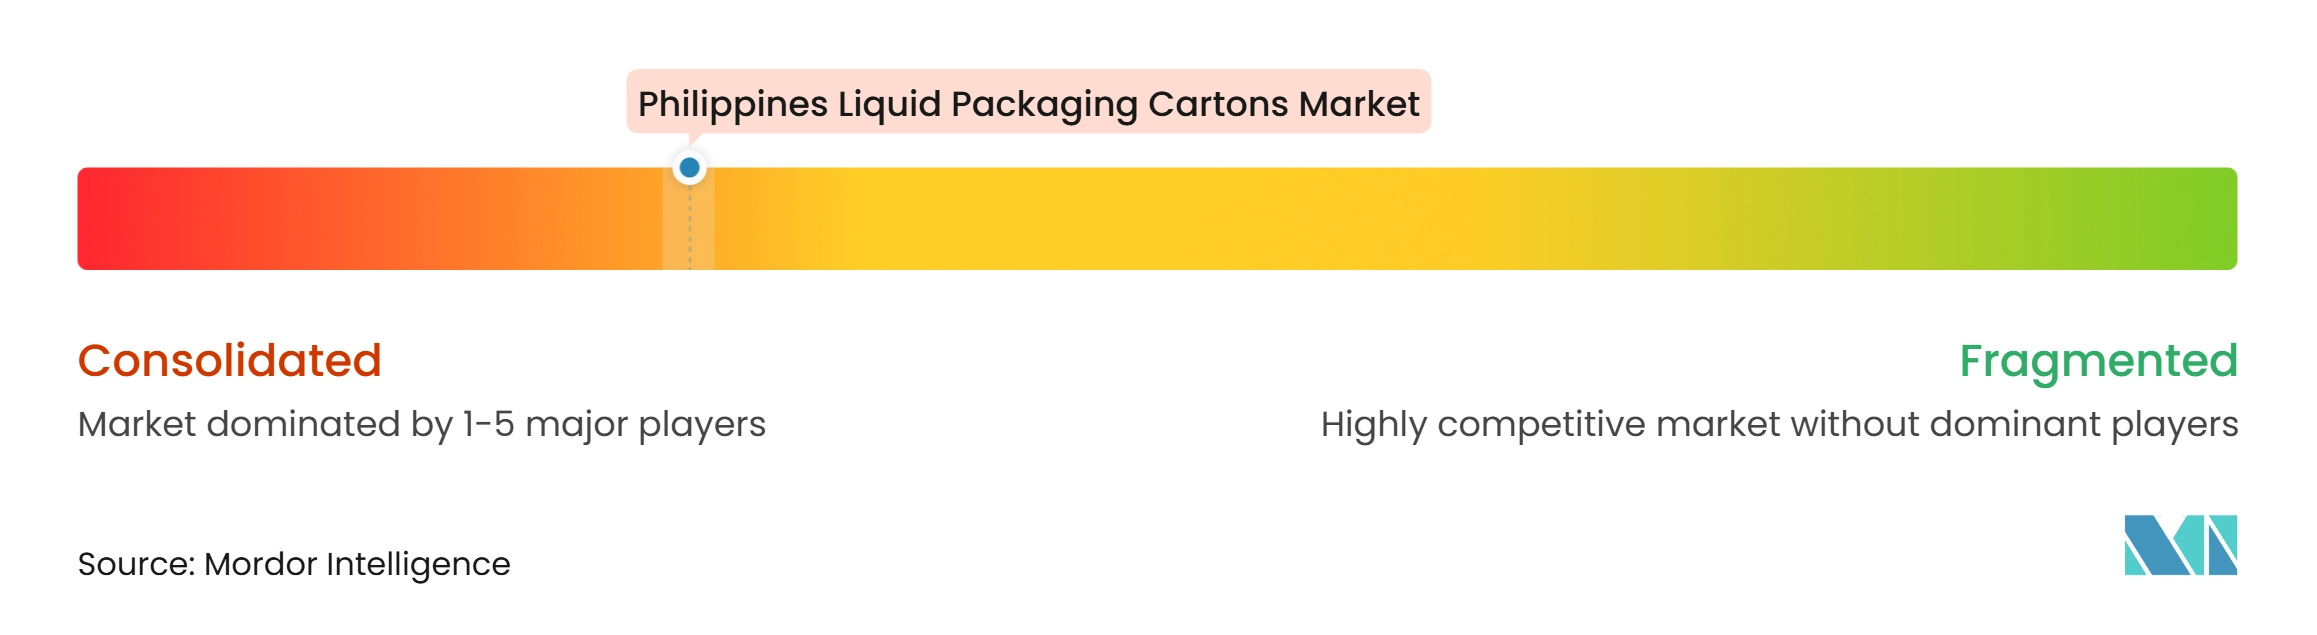
Le marché des cartons d'emballage liquide aux Philippines est concentré au niveau de la technologie et de l'approvisionnement en matériaux. Tetra Pak détient une position forte grâce à un modèle intégré qui combine les matériaux de carton, les équipements de remplissage et le service après-vente. Cette structure peut augmenter les coûts de changement pour les producteurs de boissons car les équipements, les spécifications des matériaux et les relations de service sont étroitement liés. SIG Group, Elopak, Greatview Aseptic Packaging et Lamipak International constituent le principal groupe d'alternatives régionales. SIG a renforcé sa présence aux Philippines en soutenant l'installation de co-conditionnement d'Actron Industries à Calamba.
L'installation offre une voie aux marques émergentes pour utiliser des cartons aseptiques sans posséder une ligne de remplissage. SIG a rapporté que l'Asie du Sud-Est, le Japon et la Corée du Sud ont maintenu leur dynamisme en 2025 malgré des conditions plus difficiles dans son activité Asie-Pacifique plus large.[3] Greatview a déclaré un chiffre d'affaires pour l'exercice 2025 de 1 857,0 millions RMB (256,1 millions USD), en baisse de 17,1 %, et un bénéfice net de 52,9 millions RMB (7,3 millions USD), en baisse de 80,5 %. Ses résultats illustrent la pression sur les prix à laquelle font face les fournisseurs de manchons carton sur les marchés régionaux. Les transformateurs locaux tels que Majestic Printing and Packaging, Flexo Manufacturing et Packtica servent une partie du marché de la transformation et de l'étiquetage, mais ils n'ont pas la même échelle de matériaux aseptiques que les fournisseurs mondiaux.
Tetra Pak a ajouté une deuxième ligne de production de matériaux à Binh Duong en 2025 grâce à un investissement de 97 millions EUR (109,5 millions USD), portant l'investissement total sur le site au-delà de 217 millions EUR (244,9 millions USD). Le projet a plus que doublé la capacité du site à 30 milliards de cartons par an sur 15 formats d'emballage. Lamipak a rejoint la Food and Beverage Carton Alliance en 2025, renforçant sa participation au réseau mondial d'emballages carton. La concurrence continuera de dépendre de la disponibilité des matériaux, des systèmes de remplissage compatibles, de l'accès régional à l'approvisionnement et de la capacité à servir de nouvelles catégories de boissons.
Leaders du secteur des cartons d'emballage liquide aux Philippines
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Pactiv Evergreen Inc.
-
Greatview Aseptic Packaging Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des cartons d'emballage liquide aux Philippines Entreprises couvertes dans ce rapport
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Pactiv Evergreen Inc.
- Greatview Aseptic Packaging Co., Ltd.
- Lamipak International Sdn. Bhd.
- Nippon Paper Industries Co., Ltd.
- Stora Enso Oyj
- Billerud AB (publ)
- Metsä Board Corporation
- Mayr-Melnhof Karton AG
- Oji Holdings Corporation
- Graphic Packaging Holding Company
- United Pulp and Paper Co., Inc.
- Majestic Printing and Packaging Corporation
- Flexo Manufacturing Corporation
- Packtica Inc.
- Actron Industries, Inc.
- Axelum Resources Corporation
- Metro Pacific Dairy Farms
Développements industriels récents dans Marché des cartons d'emballage liquide aux Philippines
- Octobre 2026 : Tetra Pak a annoncé l'expansion de son portefeuille philippin avec l'emballage carton rétortable Tetra Recart pour le thon à longue conservation, ciblant les formats en pâte à tartiner, en flocons, effiloché et en morceaux. Le carton, composé de 71 % de carton, 24 % de plastique et 5 % de papier d'aluminium, présente une empreinte carbone supérieure à 80 % inférieure à celle des boîtes en acier et a été introduit pour aider les transformateurs philippins de thon à atteindre les marchés européens exigeant des emballages à plus haute recyclabilité.
- Septembre 2026 : Le directeur du traitement de Tetra Pak pour la Malaisie, Singapour, les Philippines et l'Indonésie a identifié la crème de noix de coco comme la prochaine grande opportunité d'emballage aseptique du pays dans une interview, notant une croissance annuelle mondiale de plus de 15 % pour la catégorie eau de coco et le soutien de l'entreprise à plusieurs expansions d'usines de traitement d'eau de coco philippines au cours des 2 dernières années.
- Mai 2026 : Actron Industries, Inc. a annoncé l'installation d'une ligne de remplissage de cartons aseptiques SIG Midi 12 dans son usine de Calamba, Laguna, avec une production commerciale prévue pour le deuxième trimestre 2026. La ligne remplit jusqu'à 12 000 cartons aseptiques par heure dans des formats 500 ml, 750 ml et 1 000 ml, couvrant les jus prêts à boire, les thés, les boissons laitières et les crèmes culinaires, établissant l'une des premières plateformes flexibles de co-conditionnement aseptique des Philippines.
- Avril 2026 : Le DTI a publié l'Arrêté administratif ministériel n° 26-02, rejetant la proposition de PULPAPEL pour un droit de sauvegarde définitif sur le papier ondulé importé, suite à la recommandation de la Commission tarifaire. La décision a laissé les transformateurs philippins exposés aux cycles de prix mondiaux des fibres recyclées et a supprimé un mécanisme potentiel de stabilisation des coûts des intrants pour la base de transformation nationale.
Périmètre du rapport sur le marché des cartons d'emballage liquide aux Philippines
Le marché des cartons d'emballage liquide aux Philippines englobe la production, l'approvisionnement, la distribution et la consommation de cartons à base de carton pour le stockage, le transport et la conservation des produits liquides et semi-liquides. Ces cartons comprennent généralement plusieurs couches de carton et de polymères plastiques, les cartons aseptiques incorporant également du papier d'aluminium, afin d'assurer la résistance structurelle et la protection contre l'humidité, l'oxygène, la lumière et la contamination externe.
Le rapport sur le marché des cartons d'emballage liquide aux Philippines est segmenté par type de produit (cartons aseptiques et cartons non aseptiques), application (lait, jus, boissons à base de plantes, produits laitiers (hors lait), boissons énergétiques et fonctionnelles, aliments liquides et autres applications) et taille d'emballage (moins de 250 ml, 250-500 ml et plus de 500 ml). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Cartons aseptiques |
| Cartons non aseptiques |
| Lait |
| Jus |
| Boissons à base de plantes |
| Produits laitiers (hors lait) |
| Boissons énergétiques et fonctionnelles |
| Aliments liquides |
| Autres applications |
| Moins de 250 ml |
| 250-500 ml |
| Plus de 500 ml |
| Par type de produit | Cartons aseptiques |
| Cartons non aseptiques | |
| Par application | Lait |
| Jus | |
| Boissons à base de plantes | |
| Produits laitiers (hors lait) | |
| Boissons énergétiques et fonctionnelles | |
| Aliments liquides | |
| Autres applications | |
| Par taille d'emballage | Moins de 250 ml |
| 250-500 ml | |
| Plus de 500 ml |
Questions clés auxquelles le rapport répond
Quelle est la valeur et les perspectives du marché des cartons d'emballage liquide aux Philippines ?
Le marché des cartons d'emballage liquide aux Philippines devrait atteindre 45,14 millions USD d'ici 2032, contre 33,72 millions USD en 2027, avec un CAGR de 6,01 %.
Pourquoi les cartons aseptiques sont-ils largement utilisés aux Philippines ?
Les cartons aseptiques soutiennent la distribution sur les routes inter-îles car ils préservent les produits laitiers et les boissons sans réfrigération continue.
Quel type de produit domine la demande de cartons d'emballage liquide aux Philippines ?
Les cartons aseptiques détenaient une part de 92,87 % en 2026 et devraient se développer à un CAGR de 6,19 % jusqu'en 2032.
Quelle application connaît la croissance la plus rapide dans les cartons d'emballage liquide aux Philippines ?
Les boissons à base de plantes devraient se développer à un CAGR de 7,13 % jusqu'en 2032.
Quelle taille d'emballage carton prend de l'élan aux Philippines ?
Les emballages de moins de 250 ml devraient se développer à un CAGR de 6,62 % jusqu'en 2032, soutenus par la demande en format individuel et la distribution dans les épiceries de quartier.
Qu'est-ce qui limite l'utilisation plus large des cartons d'emballage liquide aux Philippines ?
L'exposition au carton importé, la concurrence des emballages plastiques rigides, l'infrastructure de recyclage limitée et les coûts de qualification des systèmes aseptiques restent des contraintes clés.