
Tamaño y Participación del Mercado de Cartones de Envasado Líquido de Filipinas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 31.79 Millones de dólares |
| Tamaño del Mercado (2027) | 33.72 Millones de dólares |
| Tamaño del Mercado (2032) | 45.14 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.01 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cartones de Envasado Líquido de Filipinas por Mordor Intelligence
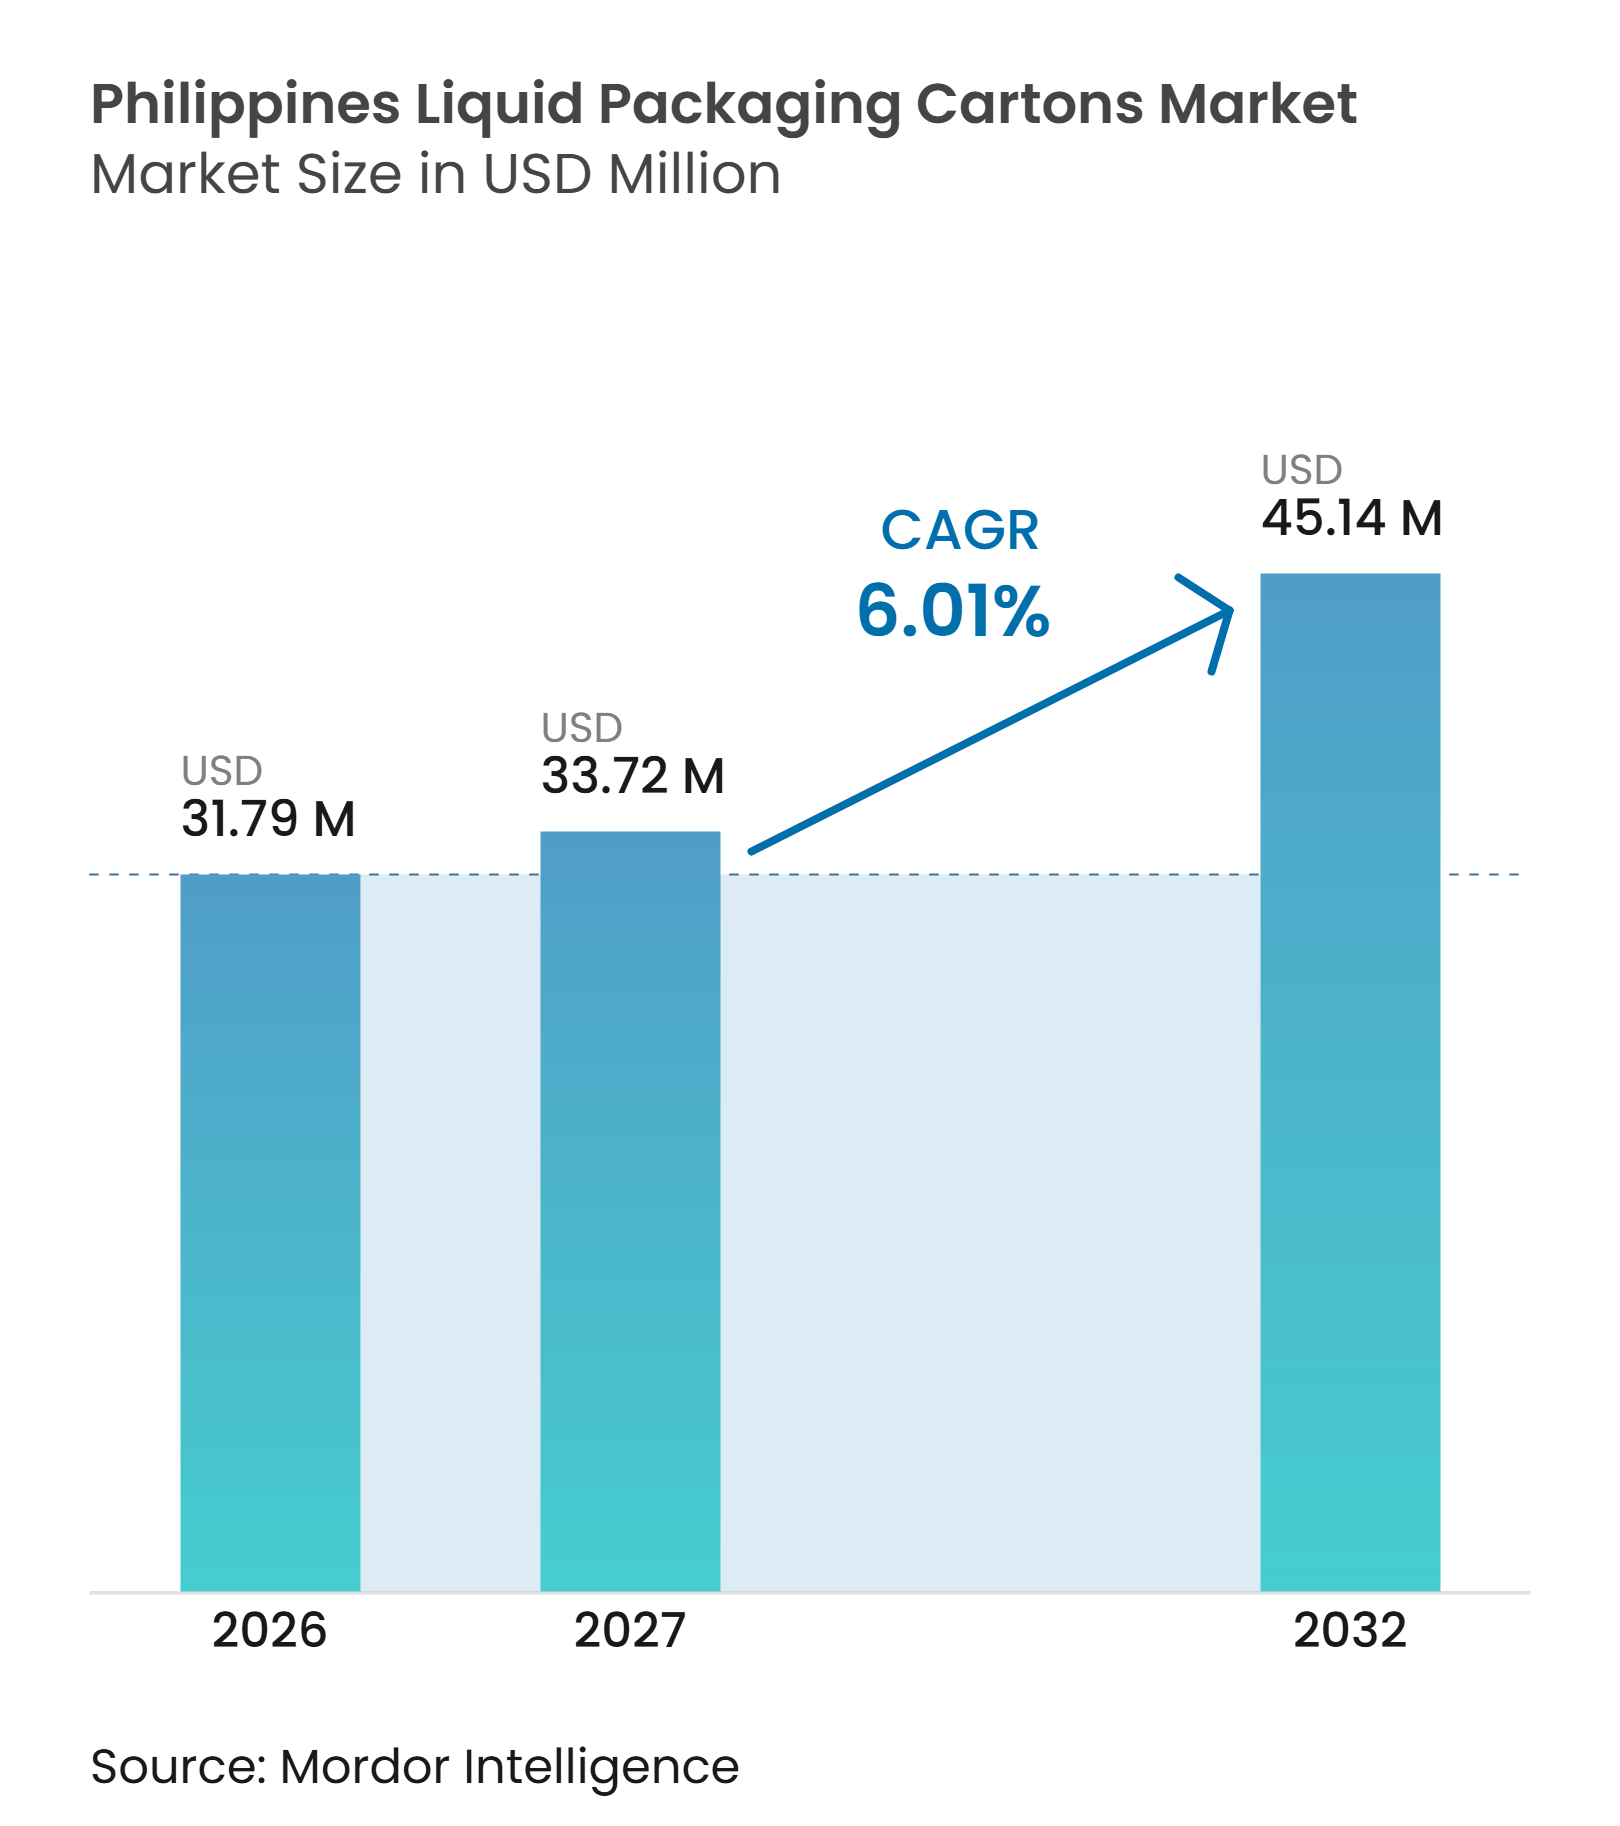
Se proyecta que el tamaño del Mercado de Cartones de Envasado Líquido de Filipinas sea de 31,79 millones USD en 2026, 33,72 millones USD en 2027, y alcance los 45,14 millones USD para 2032, creciendo a una CAGR del 6,01% de 2027 a 2032.
El mercado de cartones de envasado líquido de Filipinas está respaldado por la dispersa geografía insular del país y la cobertura desigual de la cadena de frío, lo que hace que los formatos estables a temperatura ambiente sean prácticos para la distribución de productos lácteos y bebidas. El envasado aséptico permite a los productores trasladar productos a través de rutas interinsulares sin depender de la refrigeración continua. El consumo urbano y la creciente demanda de productos lácteos envasados, jugos y bebidas funcionales respaldan el volumen en formatos domésticos e individuales. El mercado de cartones de envasado líquido de Filipinas también se beneficia de la nueva capacidad de co-envasado, que reduce la barrera de entrada para las marcas que no pueden mantener equipos de llenado dedicados. El envasado plástico sigue siendo una alternativa sólida en el comercio general, mientras que los requisitos de responsabilidad extendida del productor están dirigiendo mayor atención hacia los formatos a base de fibra.
Conclusiones Clave del Informe
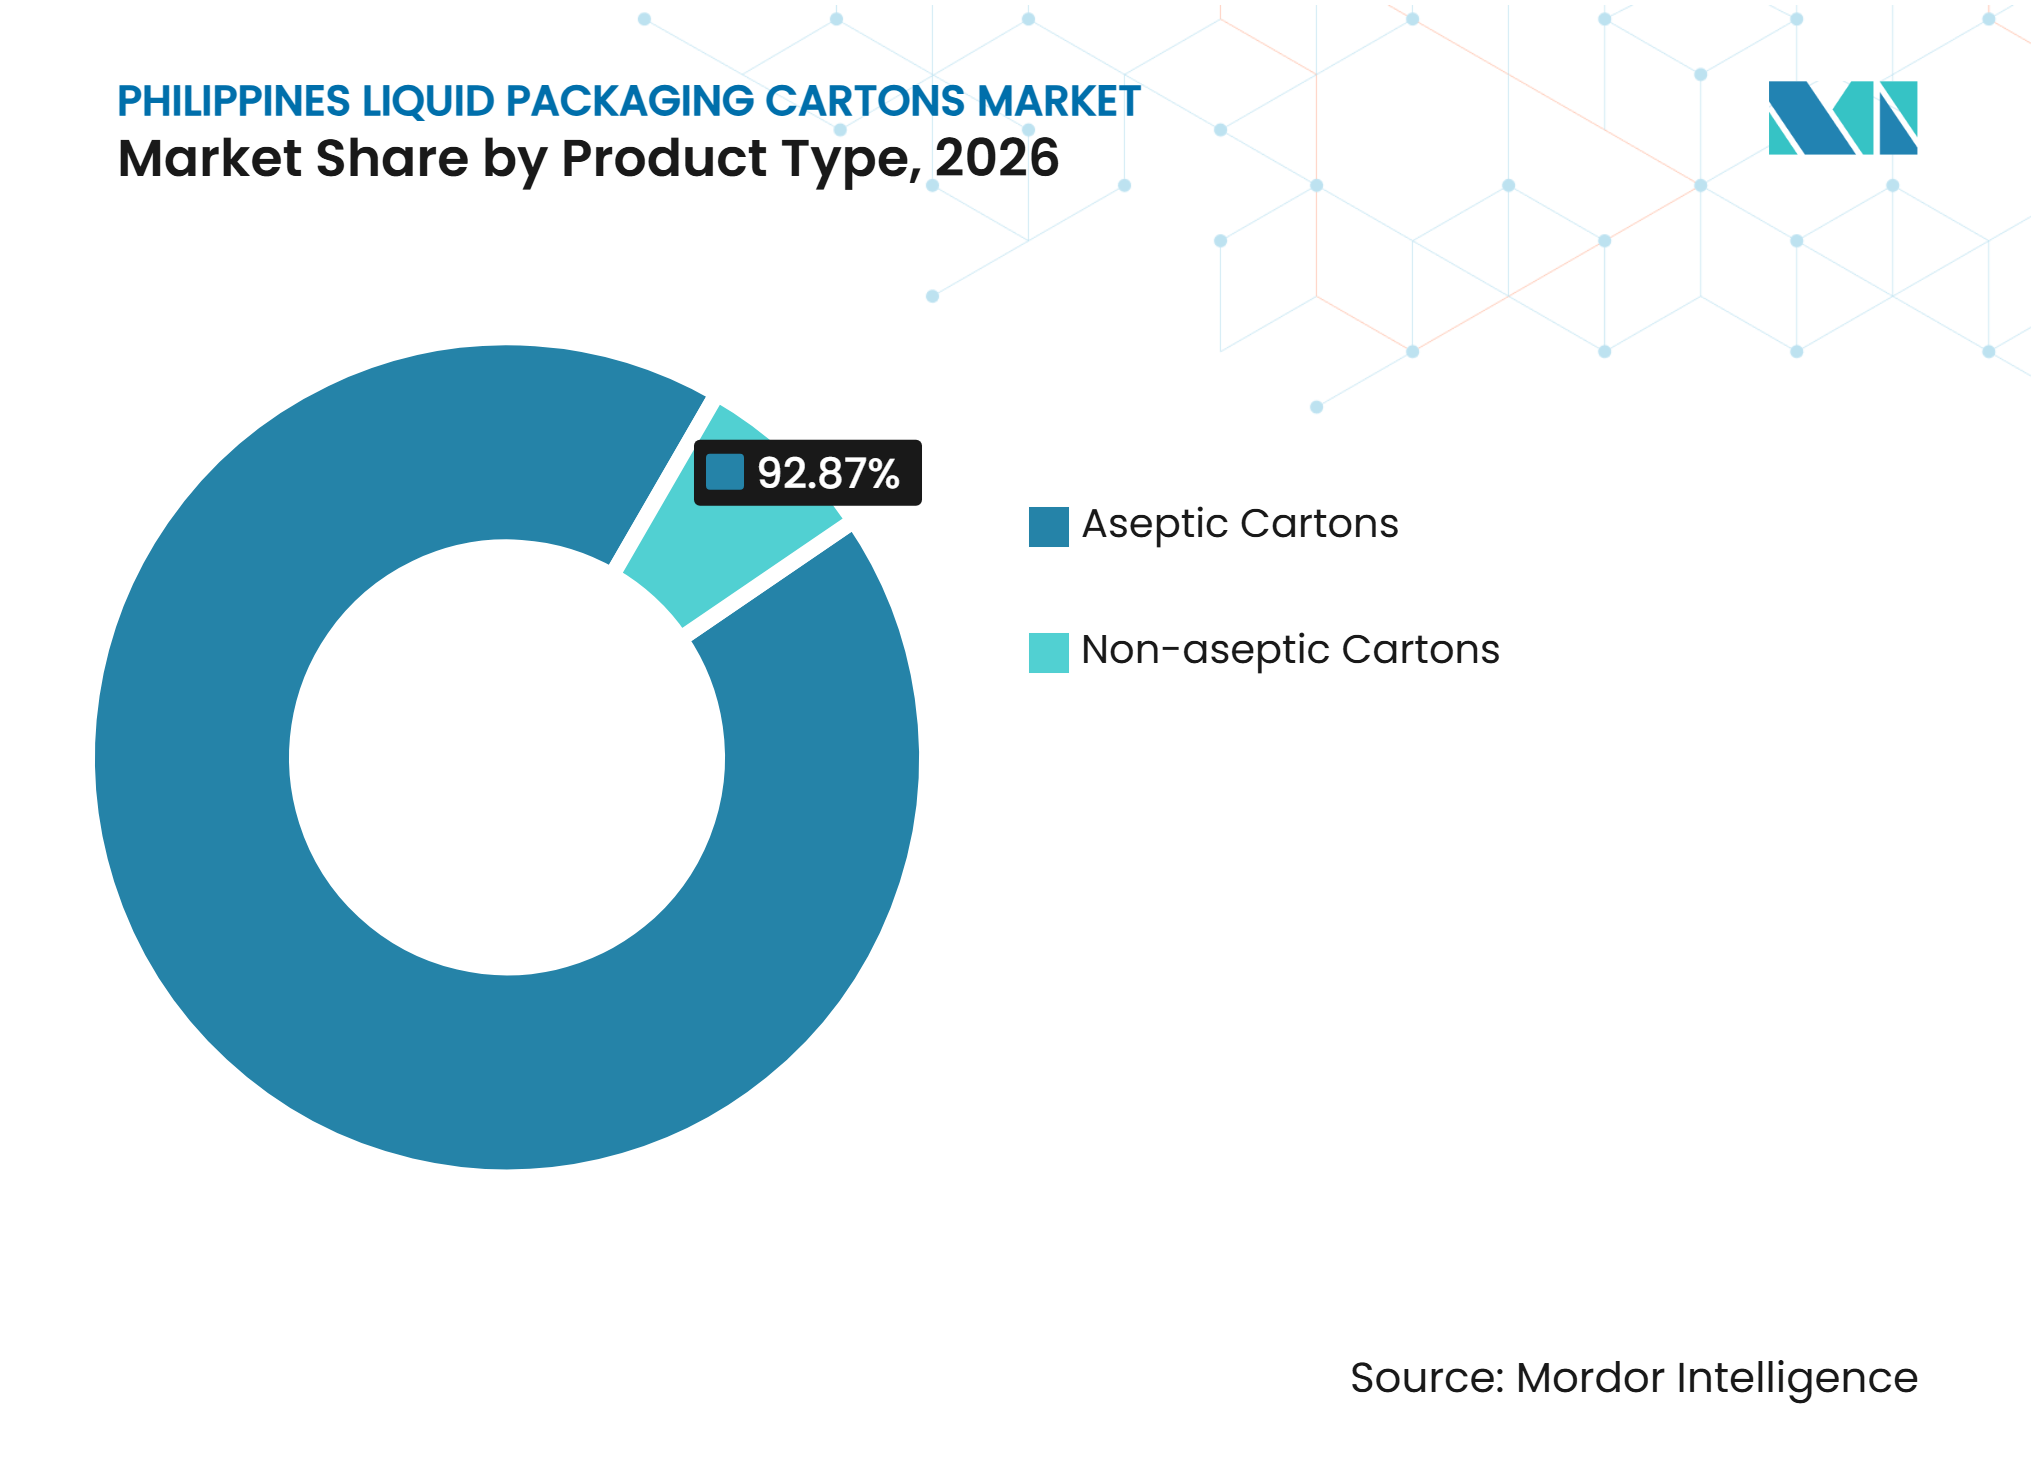
- Por tipo de producto, los cartones asépticos representaron el 92,87% de la participación del mercado de cartones de envasado líquido de Filipinas en 2026 y se proyecta que se expandan a una CAGR del 6,19% hasta 2032.
- Por aplicación, la leche representó el 46,26% del tamaño del mercado de cartones de envasado líquido de Filipinas en 2026, mientras que se proyecta que las bebidas de origen vegetal se expandan a una CAGR del 7,13% hasta 2032.
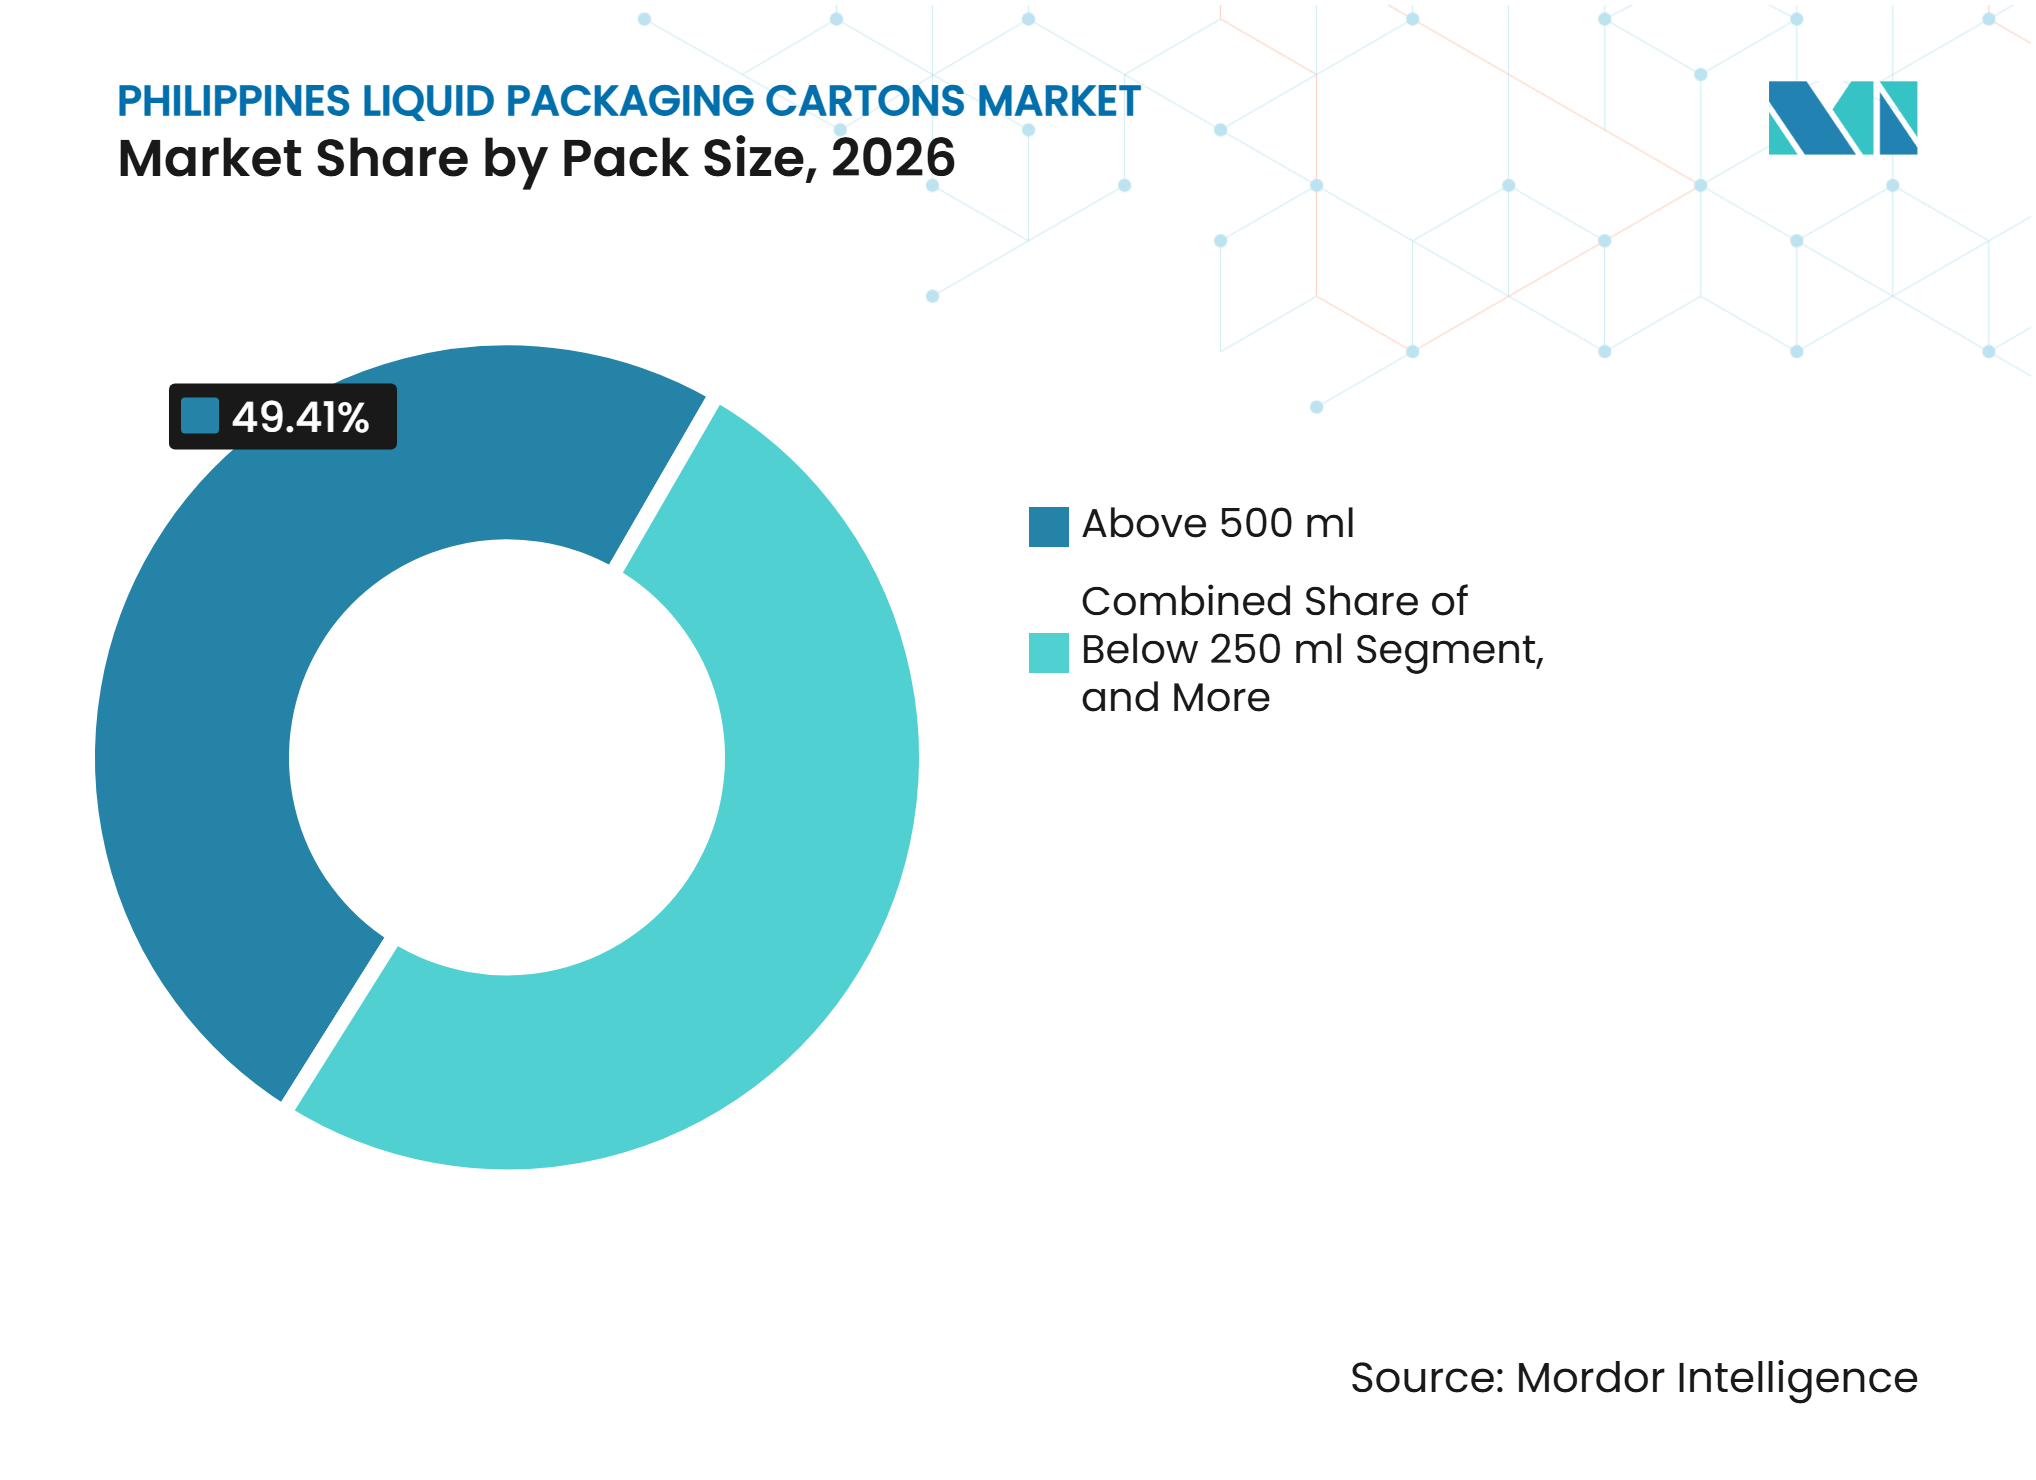
- Por tamaño de envase, los envases de más de 500 ml representaron el 49,41% del tamaño del mercado de cartones de envasado líquido de Filipinas en 2026, mientras que se proyecta que los envases de menos de 250 ml se expandan a una CAGR del 6,62% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Distribución Aséptica de Lácteos y Bebidas | +1.8% | Nacional, con ganancias de volumen primarias en los corredores de Luzón y crecimiento emergente en las redes de distribución de Visayas y Mindanao | Largo plazo (≥ 4 años) |
| Creciente Demanda de Bebidas Estables a Temperatura Ambiente de Fácil Consumo | +1.4% | Nacional, liderado por Metro Manila y ciudades secundarias con activa penetración del comercio moderno | Mediano plazo (2-4 años) |
| Crecimiento de Bebidas de Origen Vegetal y Funcionales | +0.9% | Nacional, con adopción temprana en Metro Manila y Cebú y expansión hacia ciudades de nivel medio a través del comercio organizado | Mediano plazo (2-4 años) |
| Uso Creciente de Plataformas Flexibles de Co-Envasado Aséptico | +0.7% | Nacional, concentrado en los clústeres manufactureros de Luzón en Calamba, Laguna y Cavite | Corto plazo (≤ 2 años) |
| Formatos de Envase Asequibles y Pequeños para Consumidores del Mercado Masivo | +0.6% | Nacional, con mayor impacto en los canales de comercio general en Luzón, Visayas y Mindanao | Corto plazo (≤ 2 años) |
| Disponibilidad Regional de Nuevos Formatos de Cartones Asépticos | +0.4% | Nacional, suministrado desde el centro regional de Tetra Pak en Binh Duong, Vietnam, que atiende a clientes filipinos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Distribución Aséptica de Lácteos y Bebidas
El mercado de cartones de envasado líquido de Filipinas está respaldado por la distribución aséptica porque la cobertura de la cadena de frío es limitada fuera de los principales corredores urbanos. Los productores de lácteos y bebidas pueden usar cartones para mantener la integridad del producto durante seis a doce meses sin refrigeración. Esta capacidad permite recorridos de distribución más amplios y reduce el riesgo de deterioro durante el transporte interinsular. Tetra Pak amplió su instalación de Binh Duong en Vietnam para abastecer a Filipinas y otros mercados regionales con envasado y formatos de cartones asépticos.[1] La capacidad adicional de la instalación respalda a los productores filipinos que necesitan formatos adecuados para bebidas estables a temperatura ambiente.
Creciente Demanda de Bebidas Estables a Temperatura Ambiente de Fácil Consumo
El café listo para beber, los jugos a temperatura ambiente y las bebidas lácteas UHT se adaptan a las necesidades de distribución de los minoristas que no mantienen almacenamiento refrigerado. El mercado de cartones de envasado líquido de Filipinas se beneficia de esta alineación entre la conveniencia del producto y la logística a temperatura ambiente. El comercio moderno, las tiendas de conveniencia y los establecimientos de servicios de alimentación pueden almacenar bebidas envasadas en cartón con menor dependencia del espacio de exhibición refrigerado. La expansión de Tetra Pak en Binh Duong introdujo formatos, incluidos el Tetra Prisma Aseptic 500 Edge con DreamCap 26 y el Tetra Brik Aseptic 1000 Slim, para aplicaciones regionales de bebidas. Estos formatos ofrecen a los propietarios de marcas filipinas opciones tanto para productos estables a temperatura ambiente de una sola porción como de múltiples porciones.
Crecimiento de Bebidas de Origen Vegetal y Funcionales
Las bebidas de origen vegetal y funcionales amplían la gama de productos que pueden llenarse en cartones de líquidos. Las bebidas de avena, soja y coco a temperatura ambiente se adaptan a los formatos de cartón porque pueden exhibirse y distribuirse sin refrigeración continua. La capacidad de producción local puede hacer que la adquisición de cartones sea más relevante para productos que dependían de bebidas terminadas importadas. Las bebidas funcionales también utilizan formatos de llenado que se superponen con las líneas de lácteos y jugos. Esto permite a los co-envasadores probar nuevos productos sin instalar equipos separados para cada categoría. El mercado de cartones de envasado líquido de Filipinas puede, por tanto, beneficiarse cuando las marcas amplían sus carteras de bebidas estables a temperatura ambiente.
Uso Creciente de Plataformas Flexibles de Co-Envasado Aséptico
El co-envasado flexible reduce el compromiso de capital necesario para introducir productos en cartones asépticos. Actron Industries instaló una línea de llenado aséptico SIG Midi 12 en Calamba, Laguna, con una capacidad de hasta 12.000 cartones por hora. La línea maneja formatos de 500 ml, 750 ml y 1.000 ml y admite jugos listos para beber, tés, bebidas lácteas y cremas de cocina. Las marcas pueden utilizar este tipo de servicio para probar productos en cartón antes de comprometerse con maquinaria dedicada. Esto puede hacer que el lanzamiento de nuevos productos sea más viable para las empresas de bebidas más pequeñas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exposición al Costo de Cartoncillo y Fibra Importados | -1.5% | Nacional, con mayor presión sobre los convertidores en Metro Manila y los clústeres de Batangas adyacentes a los puertos | Mediano plazo (2-4 años) |
| Competencia del Envasado Plástico Rígido | -1.2% | Nacional, más aguda en los canales de comercio general y tiendas sari-sari en Luzón, Visayas y Mindanao | Corto plazo (≤ 2 años) |
| Infraestructura Local Limitada para el Reciclaje de Cartones | -0.7% | Nacional, con brechas operativas más evidentes en las provincias insulares de Visayas y Mindanao | Largo plazo (≥ 4 años) |
| Altos Costos de Calificación para Sistemas de Llenado Aséptico | -0.5% | Nacional, concentrado entre los productores de bebidas de nivel medio que consideran ingresar al formato de cartón | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Exposición al Costo de Cartoncillo y Fibra Importados
Filipinas depende del cartoncillo para envasado líquido importado porque la capacidad papelera local se concentra en grados reciclados. La Junta de Inversiones documentó 22 molinos de papel domésticos con una capacidad combinada de 1,65 millones de toneladas por año en su análisis de pulpa y papel.[2] Esa base industrial no elimina la necesidad de cartoncillo de fibra virgen importado utilizado en los cartones de envasado líquido. El mercado de cartones de envasado líquido de Filipinas está, por tanto, expuesto a los movimientos internacionales en los costos de pulpa, flete y fibra. Los convertidores tienen capacidad limitada para absorber aumentos repentinos en los insumos a través de acuerdos fijos de suministro de bebidas. Los altos costos industriales de electricidad también debilitan el argumento para la inversión local en la producción de cartoncillo de fibra virgen.
Competencia del Envasado Plástico Rígido
El envasado plástico rígido sigue siendo predominante en los canales de comercio general y tiendas sari-sari porque es familiar, de bajo costo y ampliamente suministrado. Los cartones ofrecen larga vida útil y ventajas para la distribución a temperatura ambiente, pero un costo unitario más alto puede limitar su uso en categorías sensibles al precio. La Ley de la República N.° 11898 exige a las empresas obligadas recuperar una proporción definida de su huella de envasado plástico, con el objetivo de alcanzar el 60% para diciembre de 2026. Los requisitos de cumplimiento pueden aumentar la atención prestada a los formatos a base de fibra en el comercio organizado y la contratación institucional. El comercio general seguirá siendo un desafío porque sus decisiones de compra están fuertemente vinculadas a los precios minoristas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Predominio Aséptico con una Base Competitiva ReducidaLos cartones asépticos representaron el 92,87% de la participación del mercado de cartones de envasado líquido de Filipinas en 2026 y se proyecta que se expandan a una CAGR del 6,19% hasta 2032. El segmento lidera porque satisface la necesidad de una larga vida útil del producto sin refrigeración en una extensa red insular. Los cartones asépticos permiten a los productores de lácteos, jugos y bebidas abastecer ubicaciones sin cobertura confiable de cadena de frío. Los cartones no asépticos de techo a dos aguas siguen siendo relevantes para la leche fresca y el jugo refrigerado, especialmente en los puntos de venta del comercio moderno en Metro Manila y Cebú.
Su alcance es limitado porque los productos refrigerados necesitan manejo refrigerado desde el llenado hasta el punto de venta. La industria de cartones de envasado líquido de Filipinas, por tanto, sigue centrada en formatos que permiten el transporte y almacenamiento a temperatura ambiente. La expansión regional de materiales de Tetra Pak ofrece a los clientes filipinos acceso a nuevos formatos asépticos para aplicaciones de bebidas. La nueva capacidad de llenado en Actron también ofrece a las marcas la opción de colocar productos en cartón sin construir su propia línea aséptica. La sólida posición de los cartones asépticos refleja tanto las condiciones logísticas del país como el alcance comercial limitado de las alternativas refrigeradas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicaciones:
La Leche como Ancla y las Bebidas de Origen Vegetal como Motor de CrecimientoLa leche representó el 46,26% del valor de los cartones de envasado líquido en 2026. Los programas de alimentación escolar, la contratación hospitalaria y el consumo de UHT proporcionan una base estable para la aplicación. El formato sirve a los hogares que necesitan productos lácteos con mayor vida útil y requisitos limitados de refrigeración. Los jugos forman una aplicación secundaria sustancial porque los insumos de frutas tropicales y la distribución estable a temperatura ambiente respaldan una amplia gama de productos.
Los productos lácteos excluyendo la leche añaden volumen a través de crema, alternativas a la leche condensada y bebidas lácteas saborizadas. Las bebidas energéticas, las bebidas fortificadas y los productos alimenticios líquidos amplían la gama de aplicaciones que pueden utilizar el envasado aséptico. Se proyecta que las bebidas de origen vegetal se expandan a una CAGR del 7,13% hasta 2032, el ritmo más alto entre las aplicaciones enumeradas. El mercado de cartones de envasado líquido de Filipinas puede atender estos productos a través de la misma infraestructura flexible de co-envasado utilizada para lácteos y jugos. Esta infraestructura compartida puede reducir la barrera operativa para las marcas que desean introducir bebidas estables a temperatura ambiente de origen vegetal o funcionales.
Por Tamaño de Envase:
Los Formatos Grandes Mantienen su Posición Mientras los Envases Pequeños se AceleranLos envases de más de 500 ml representaron el 49,41% del valor de los cartones de envasado líquido en 2026. Las compras domésticas de leche UHT, jugos a temperatura ambiente y bebidas de origen vegetal respaldan la demanda de cartones de múltiples porciones. El rango de 250-500 ml ofrece una opción intermedia para servicios de alimentación, comedores escolares y máquinas expendedoras en lugares de trabajo. Combina el control de porciones con un precio de compra más accesible que los envases domésticos más grandes.
Se proyecta que los envases de menos de 250 ml se expandan a una CAGR del 6,62% hasta 2032. Los formatos pequeños se adaptan a la distribución en tiendas sari-sari y a las ocasiones de consumo en movimiento. Las opciones de cartón de bajo costo pueden atender la demanda del mercado masivo donde la asequibilidad determina la elección de marca. La línea de Calamba de SIG demuestra cómo la producción flexible puede admitir múltiples volúmenes de llenado y cambios rápidos de formato. La industria de cartones de envasado líquido de Filipinas puede utilizar esta flexibilidad para equilibrar la demanda doméstica de envases más grandes con la demanda de formatos más pequeños y convenientes.

Análisis Geográfico
Metro Manila y el Corredor de Luzón
Metro Manila y el corredor más amplio de Luzón representan la mayor participación de la demanda de cartones y la actividad industrial, aunque no se ha proporcionado ninguna participación de mercado regional. El corredor incluye ubicaciones de Calabarzon como Calamba, Cavite y Laguna, así como Luzón Central. El comercio moderno está más desarrollado en Metro Manila, lo que respalda la disponibilidad de lácteos UHT, jugos a temperatura ambiente y café listo para beber en supermercados, tiendas de conveniencia y establecimientos de servicios de alimentación. La instalación de Calamba de Actron Industries ingresó al espacio de co-envasado aséptico con una línea SIG Midi 12 Aseptic en 2026.
La expansión regional de Tetra Pak en Binh Duong respalda el suministro de material aséptico y formatos de bebidas a los clientes filipinos. Este acceso convierte a Luzón en un punto de entrada importante para nuevas aplicaciones de cartones. Las bebidas de origen vegetal, las bebidas funcionales y los productos a base de coco tienen una fuerte afinidad con la actividad manufacturera y de distribución en torno a Luzón. La concentración de propietarios de marcas y convertidores también hace del área una ubicación práctica para pruebas de llenado y lanzamientos comerciales.
Visayas
Visayas tiene un patrón de demanda distinto porque su geografía insular fragmenta la distribución a través de Cebú, Leyte, Samar y rutas más pequeñas. La cobertura limitada de la cadena de frío hace que el envasado estable a temperatura ambiente sea útil para los productores de lácteos y bebidas que atienden la región. El mercado de cartones de envasado líquido de Filipinas gana relevancia en Visayas, donde los productores necesitan una calidad de producto estable en rutas de transporte más largas. Los canales de comercio general tienen un papel mayor que en Luzón, por lo que la asequibilidad del envase y el diseño de la ruta al mercado siguen siendo consideraciones centrales.
Los sistemas de recolección de cartones también son relevantes porque la región necesita rutas de reciclaje que se alineen con el uso más amplio de cartones. Tetra Pak informó que su programa Cartons for Communities recolectó más de 700 toneladas de cartones usados a nivel nacional en 2024 y planeó intensificar los esfuerzos de recolección en Visayas y Mindanao. La expansión regional de la actividad de recuperación puede respaldar la aceptación a largo plazo de los formatos de cartón. La demanda institucional de leche UHT también proporciona una base estable para la distribución comercial de cartones en todo el grupo de islas.
Mindanao y Mercados Provinciales Emergentes
Mindanao tiene una base agrícola sustancial en plátanos, piñas, cocos y cacao, que puede respaldar el procesamiento de bebidas de frutas y productos de coco. El uso de cartones en el mercado de consumo está por detrás de Luzón y Visayas porque la logística es compleja y la cobertura del comercio moderno es más limitada. Los cartones a temperatura ambiente ofrecen una opción práctica cuando el transporte refrigerado no puede extenderse a largas distancias. El mercado de cartones de envasado líquido de Filipinas podría beneficiarse del procesamiento de productos más cerca de las materias primas agrícolas y de una distribución más amplia en las comunidades provinciales.
La iniciativa Recycle for Good de SIG tiene como objetivo evitar que 10.000 toneladas de residuos de envasado entren al océano antes de diciembre de 2028 mediante la participación comunitaria. Las iniciativas de recolección son importantes en las provincias insulares donde la infraestructura de recuperación aún se está desarrollando. Bicol, Visayas Oriental, Caraga y BARMM constituyen un grupo secundario de mercados en los que las mejoras logísticas pueden ampliar el acceso a productos de consumo envasados. La coordinación del gobierno local y las asociaciones de reciclaje pueden influir en la rapidez con que el uso de cartones se extiende más allá de la base actual centrada en Luzón.
Panorama Competitivo
Concentración del Mercado
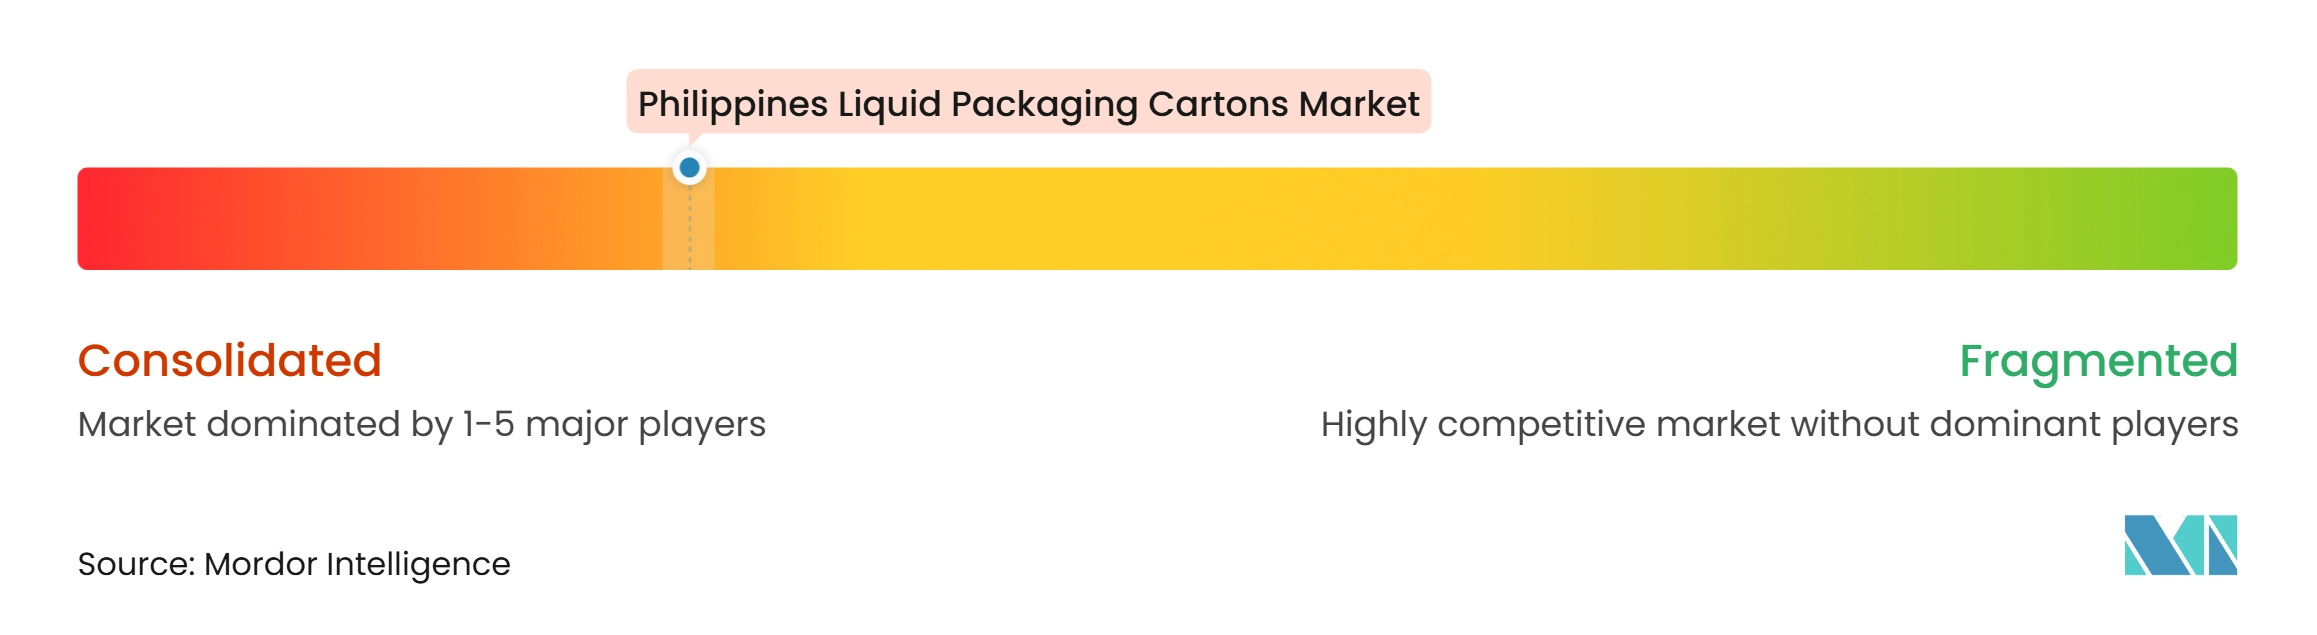
El mercado de cartones de envasado líquido de Filipinas está concentrado en el nivel de tecnología y suministro de materiales. Tetra Pak mantiene una posición sólida a través de un modelo integrado que combina materiales de cartón, equipos de llenado y soporte posventa. Esta estructura puede aumentar los costos de cambio para los productores de bebidas porque los equipos, las especificaciones de materiales y las relaciones de servicio están estrechamente conectados. SIG Group, Elopak, Greatview Aseptic Packaging y Lamipak International forman el grupo principal de alternativas regionales. SIG fortaleció su presencia en Filipinas al apoyar la instalación de co-envasado de Actron Industries en Calamba.
La instalación proporciona una vía para que las marcas emergentes utilicen cartones asépticos sin poseer una línea de llenado. SIG informó que el Sudeste Asiático, Japón y Corea del Sur mantuvieron el impulso en 2025 a pesar de las condiciones más débiles en su negocio más amplio de Asia-Pacífico.[3] Greatview reportó ingresos para el ejercicio fiscal 2025 de RMB 1.857,0 millones (256,1 millones USD), una caída del 17,1%, y una ganancia neta de RMB 52,9 millones (7,3 millones USD), una caída del 80,5%. Sus resultados muestran la presión de precios que enfrentan los proveedores de mangas de cartón en los mercados regionales. Los convertidores locales como Majestic Printing and Packaging, Flexo Manufacturing y Packtica atienden partes del mercado de conversión y etiquetas, pero no tienen la misma escala de material aséptico que los proveedores globales.
Tetra Pak añadió una segunda línea de producción de materiales en Binh Duong en 2025 mediante una inversión de 97 millones EUR (109,5 millones USD), llevando la inversión total en el sitio más allá de los 217 millones EUR (244,9 millones USD). El proyecto más que duplicó la capacidad del sitio a 30.000 millones de cartones por año en 15 formatos de envasado. Lamipak se unió a la Alianza de Cartones de Alimentos y Bebidas en 2025, fortaleciendo su participación en la red global de envasado en cartón. La competencia seguirá dependiendo de la disponibilidad de materiales, los sistemas de llenado compatibles, el acceso regional al suministro y la capacidad de atender nuevas categorías de bebidas.
Líderes de la Industria de Cartones de Envasado Líquido de Filipinas
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Pactiv Evergreen Inc.
-
Greatview Aseptic Packaging Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cartones de Envasado Líquido de Filipinas Empresas cubiertas en este informe
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Pactiv Evergreen Inc.
- Greatview Aseptic Packaging Co., Ltd.
- Lamipak International Sdn. Bhd.
- Nippon Paper Industries Co., Ltd.
- Stora Enso Oyj
- Billerud AB (publ)
- Metsä Board Corporation
- Mayr-Melnhof Karton AG
- Oji Holdings Corporation
- Graphic Packaging Holding Company
- United Pulp and Paper Co., Inc.
- Majestic Printing and Packaging Corporation
- Flexo Manufacturing Corporation
- Packtica Inc.
- Actron Industries, Inc.
- Axelum Resources Corporation
- Metro Pacific Dairy Farms
Desarrollos recientes de la industria en Mercado de Cartones de Envasado Líquido de Filipinas
- Octubre de 2026: Tetra Pak anunció la expansión de su cartera filipina con el envasado en cartón retortable Tetra Recart para atún estable a temperatura ambiente, dirigido a formatos de pastas, hojuelas, desmenuzado y trozos. El cartón, compuesto por un 71% de cartoncillo, un 24% de plástico y un 5% de papel de aluminio, tiene una huella de carbono más del 80% menor que las latas de acero y fue introducido para apoyar a los procesadores filipinos de atún en el acceso a los mercados europeos que exigen envases de mayor reciclabilidad.
- Septiembre de 2026: El director de procesamiento de Tetra Pak para Malasia, Singapur, Filipinas e Indonesia identificó la crema de coco como la próxima gran oportunidad de envasado aséptico del país en una entrevista, señalando un crecimiento anual global de más del 15% para la categoría de agua de coco y el apoyo de la empresa a múltiples expansiones de plantas de procesamiento de agua de coco filipinas durante los últimos 2 años.
- Mayo de 2026: Actron Industries, Inc. anunció la instalación de una línea de llenado de cartones asépticos SIG Midi 12 en su planta de Calamba, Laguna, con producción comercial programada para el segundo trimestre de 2026. La línea llena hasta 12.000 cartones asépticos por hora en formatos de 500 ml, 750 ml y 1.000 ml, cubriendo jugos listos para beber, tés, bebidas lácteas y cremas de cocina, estableciendo una de las primeras plataformas flexibles de co-envasado aséptico de Filipinas.
- Abril de 2026: El Departamento de Comercio e Industria emitió la Orden Administrativa Departamental N.° 26-02, rechazando la propuesta de PULPAPEL de un arancel de salvaguardia definitivo sobre el papel corrugado medio importado, siguiendo la recomendación de la Comisión Arancelaria. La decisión dejó a los convertidores filipinos expuestos a los ciclos de precios globales de fibra recuperada y eliminó un posible mecanismo de estabilización del costo de insumos para la base de conversión doméstica.
Alcance del Informe del Mercado de Cartones de Envasado Líquido de Filipinas
El Mercado de Cartones de Envasado Líquido de Filipinas abarca la producción, el suministro, la distribución y el consumo de cartones a base de cartoncillo para almacenar, transportar y conservar productos líquidos y semilíquidos. Estos cartones comprenden típicamente múltiples capas de cartoncillo y polímeros plásticos, y los cartones asépticos también incorporan papel de aluminio, para garantizar la resistencia estructural y la protección contra la humedad, el oxígeno, la luz y la contaminación externa.
El Informe del Mercado de Cartones de Envasado Líquido de Filipinas está segmentado por Tipo de Producto (Cartones Asépticos y Cartones No Asépticos), Aplicación (Leche, Jugos, Bebidas de Origen Vegetal, Productos Lácteos (Excluyendo Leche), Bebidas Energéticas y Funcionales, Alimentos Líquidos y Otras Aplicaciones) y Tamaño de Envase (Por Debajo de 250 ml, 250-500 ml y Por Encima de 500 ml). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Cartones Asépticos |
| Cartones No Asépticos |
| Leche |
| Jugos |
| Bebidas de Origen Vegetal |
| Productos Lácteos (Excluyendo Leche) |
| Bebidas Energéticas y Funcionales |
| Alimentos Líquidos |
| Otras Aplicaciones |
| Por Debajo de 250 ml |
| 250-500 ml |
| Por Encima de 500 ml |
| Por Tipo de Producto | Cartones Asépticos |
| Cartones No Asépticos | |
| Por Aplicaciones | Leche |
| Jugos | |
| Bebidas de Origen Vegetal | |
| Productos Lácteos (Excluyendo Leche) | |
| Bebidas Energéticas y Funcionales | |
| Alimentos Líquidos | |
| Otras Aplicaciones | |
| Por Tamaño de Envase | Por Debajo de 250 ml |
| 250-500 ml | |
| Por Encima de 500 ml |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor y las perspectivas del mercado de cartones de envasado líquido de Filipinas?
Se proyecta que el mercado de cartones de envasado líquido de Filipinas alcance los 45,14 millones USD para 2032, desde los 33,72 millones USD en 2027, a una CAGR del 6,01%.
¿Por qué los cartones asépticos se utilizan ampliamente en Filipinas?
Los cartones asépticos respaldan la distribución a través de rutas interinsulares porque preservan los lácteos y las bebidas sin refrigeración continua.
¿Qué tipo de producto lidera la demanda de cartones de envasado líquido en Filipinas?
Los cartones asépticos representaron el 92,87% de la participación en 2026 y se proyecta que se expandan a una CAGR del 6,19% hasta 2032.
¿Qué aplicación se está expandiendo más rápidamente en los cartones de líquidos filipinos?
Se proyecta que las bebidas de origen vegetal se expandan a una CAGR del 7,13% hasta 2032.
¿Qué tamaño de envase de cartón está ganando impulso en Filipinas?
Se proyecta que los envases de menos de 250 ml se expandan a una CAGR del 6,62% hasta 2032, respaldados por la demanda de porciones individuales y la distribución en tiendas sari-sari.
¿Qué limita el uso más amplio de cartones de líquidos en Filipinas?
La exposición al cartoncillo importado, la competencia del plástico rígido, la infraestructura de reciclaje limitada y los costos de calificación de sistemas asépticos siguen siendo las principales restricciones.