
医薬品処理用シール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 2.9 十億米ドル |
| 市場規模 (2031) | 4.51 十億米ドル |
| 成長率 (2026 - 2031) | 9.19 % |
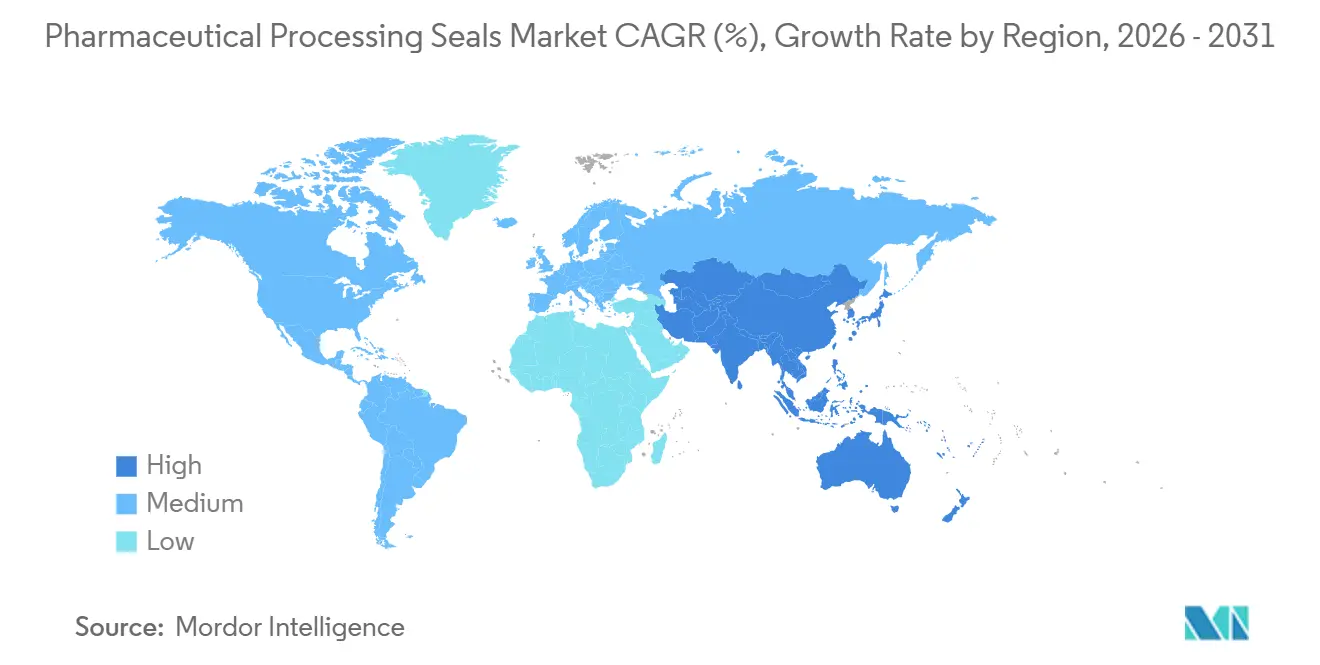
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
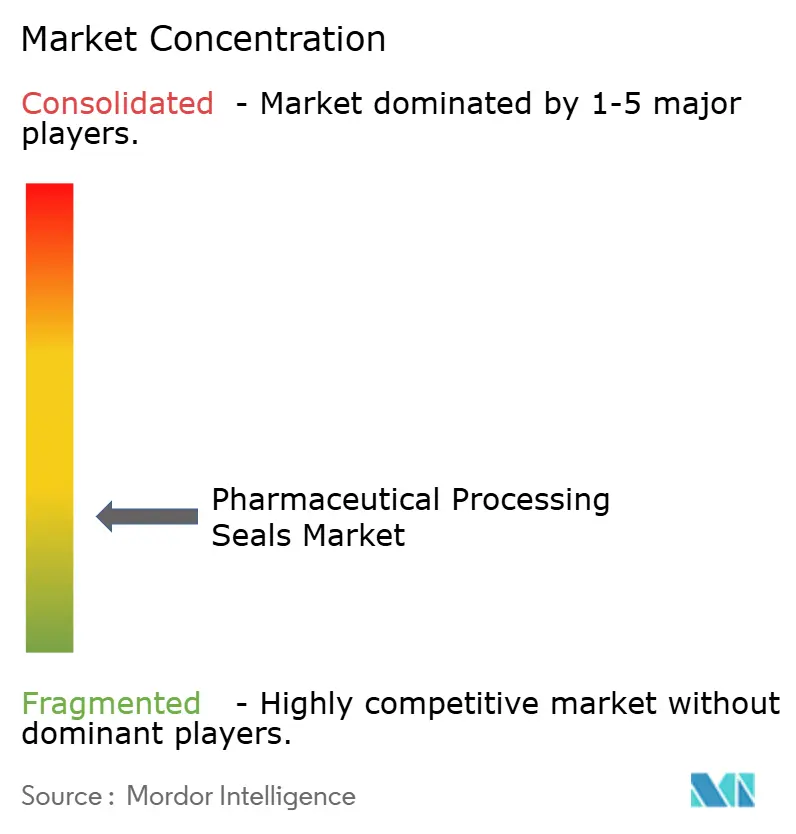
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医薬品処理用シール市場分析
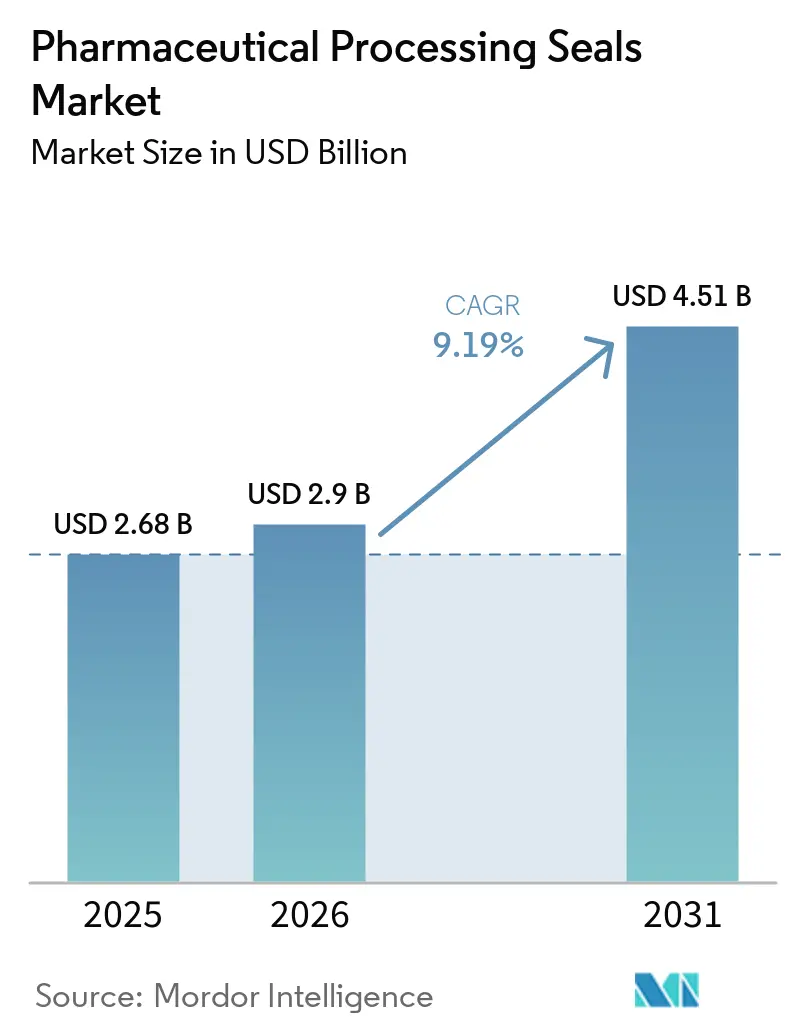
医薬品処理用シール市場規模は2025年に26.8億米ドルと評価され、2026年の29.0億米ドルから2031年には45.1億米ドルに達すると推定されており、2026年から2031年の予測期間中にCAGR 9.19%で成長する見込みです。医薬品処理用シール市場は、モノクローナル抗体、組換えタンパク質、細胞・遺伝子治療を含むバイオロジクス医薬品の拡大によって形成されており、これらは重要なプロセス接触部位において高純度材料を必要とします。WuXi AppTecは、アジア、欧州、米国における原薬および製剤の製造能力に向けて、2026年の設備投資ガイダンスを75億人民元(約11.1億米ドル)から85億人民元(約12.6億米ドル)に引き上げ、バイオリアクター、攪拌機、充填・仕上げライン、無菌流体取り扱い設備における検証済みシールの要を支えています。汚染管理および材料文書化に関するより高い仕様が、検証済み化合物と技術記録を提供できるサプライヤーへの購買をシフトさせています。競争は材料性能、規制サポート、供給信頼性を中心に展開されており、資格認定要件により顧客関係の置き換えが困難となっています。関連要件に対して製品を事前検証するサプライヤーは、顧客の資格認定作業を軽減し、この市場における需要をさらに支えています。
レポートの主要ポイント
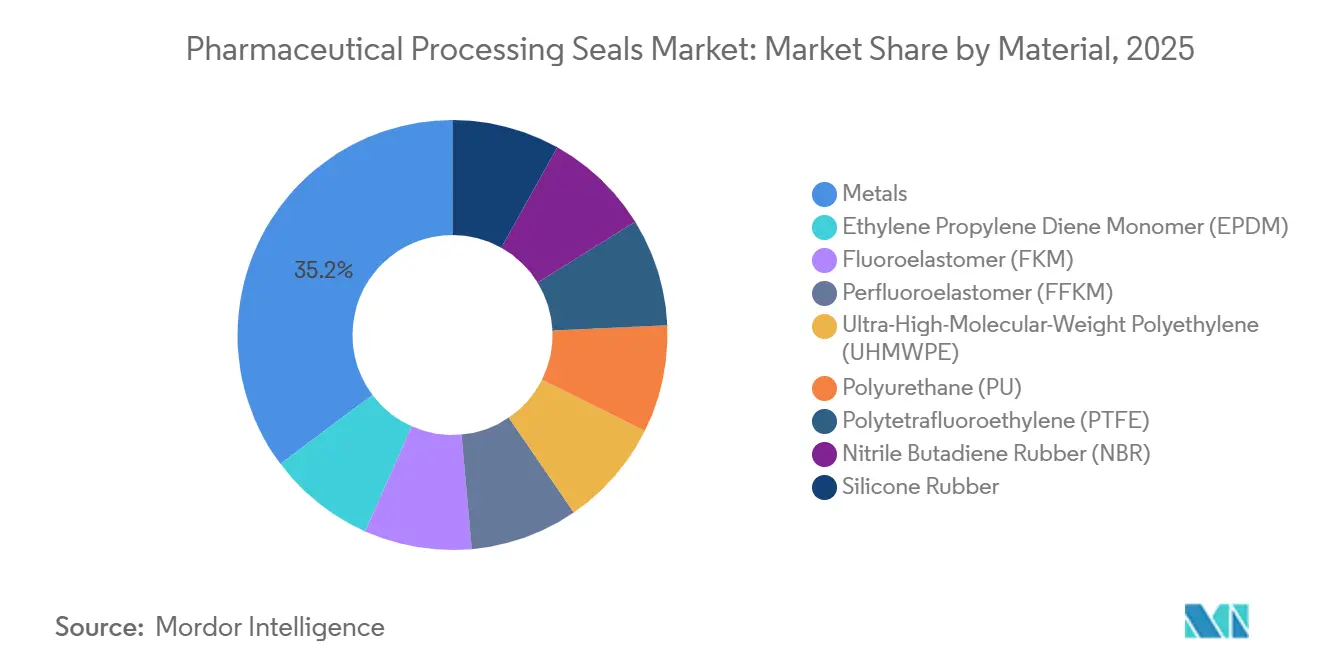
- 材料別では、金属が2025年の医薬品処理用シール市場シェアの35.23%を占め、シリコーンゴムは2031年までに10.02%のCAGRで成長すると予測されています。
- シールタイプ別では、Oリングシールが2025年の医薬品処理用シール市場シェアの33.67%を占め、2031年までに10.35%のCAGRで拡大すると予測されています。
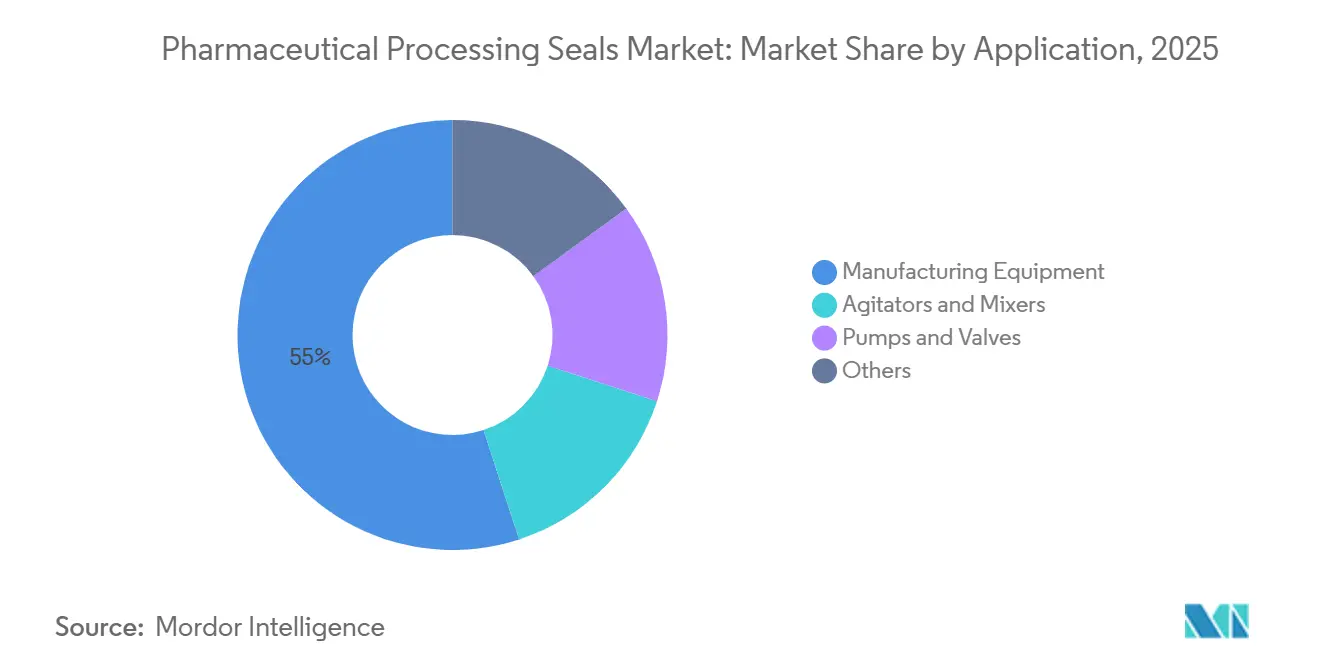
- 用途別では、製造設備が2025年の医薬品処理用シール市場規模の55.02%を占め、2031年までに11.08%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年の収益の31.91%を占め、2031年までに10.59%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の医薬品処理用シール市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオロジクス、ワクチン、細胞・遺伝子治療製造の拡大 | +2.8% | アジア太平洋、北米、EUを主要拠点とするグローバル | 短期(2年以内) |
| 厳格な無菌性、汚染管理、製品完全性要件 | +1.9% | グローバル | 短期(2年以内) |
| アジア太平洋および新興市場における医薬品製造能力の成長 | +1.7% | アジア太平洋を中心に、中東・アフリカ(MEA)および南米への波及 | 中期(2〜4年) |
| 自動化および高スループット処理設備の採用増加 | +1.1% | 北米およびEU、アジア太平洋での採用加速 | 中期(2〜4年) |
| 検証済みCIP(定置洗浄)およびSIP(定置蒸気滅菌)対応シーリングシステムの利用増加 | +1.0% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バイオロジクス、ワクチン、細胞・遺伝子治療製造の拡大
小分子製品からバイオロジクス医薬品パイプラインへのシフトは、医薬品処理用シール市場の主要ドライバーです。バイオロジクスおよび先進治療の製造では、抽出物・浸出物の限界値が低く、摩耗粉による微粒子汚染リスクを低減するシールが必要です。WuXi Biologicsは2026年6月にシンガポールの製剤施設の上棟を発表し、2027年の稼働開始後は年間1億本のプレフィルドシリンジおよびバイアルを製造する設計となっています。中外製薬の子会社は2026年5月に宇都宮工場のUT3バイオ医薬品原薬製造棟を完成させ、日本における臨床および初期商業バイオロジクス供給の能力を追加しました[1]。新しいバイオリアクター容器、無菌混合スキッド、充填・仕上げラインはそれぞれ、複数の接続ポイントにわたって検証済みシーリングコンポーネントを必要とします。これらの設備は試運転後も需要を支えており、稼働中の設備もメンテナンスおよび交換用シールを必要とします。
厳格な無菌性、汚染管理、製品完全性要件
より厳格な汚染管理要件が、医薬品処理用シール市場における高仕様材料の需要を高めています。米国食品医薬品局(FDA)は2026年8月に、ヒト用医薬品および生物学的製剤の容器・閉鎖システムに関するドラフトガイダンスを公表し、関連材料からの抽出物・浸出物の特性評価および毒性評価に対するリスクベースのアプローチを示しました。欧州医薬品庁(EMA)は2026年7月に、非無菌医薬品製造への正式な汚染管理戦略要件を拡大するガイダンスを発行しました。高価値バイオロジクスを製造する施設では、化学的不活性性と低抽出物が求められる場合に、標準的なFKMまたはエチレンプロピレンジエンモノマー(EPDM)よりもパーフルオロエラストマーOリングを指定する可能性が高くなっています。TrelleborgのIsolastグレードはISOクラス5クリーンルームで製造されており、これらの用途に期待される文書化および管理された生産基準を反映しています。その結果、シール数量が同じ割合で増加しない場合でも、製品ミックスはより高い単価を支えています。
アジア太平洋および新興市場における医薬品製造能力の成長
アジア太平洋全域での新たな製造投資が、医薬品処理用シール市場における設備の設置基盤を拡大し、交換・メンテナンス需要を増加させています。インドの原薬に関する生産連動型インセンティブ(PLI)スキームは、2026年6月までに目標の1,728億インドルピーに対して4,674億インドルピー(約48.5億米ドル)の実際の投資を集め、28のAPIおよび主要出発物質にわたる39プロジェクトが稼働しています。Pharmaron Beijingは2026年5月に、紹興市に年産200トンの医薬品中間体および原薬(API)施設への300億人民元(約4.4億米ドル)の投資を発表し、フェーズIは2028年の操業開始を目標としています。Nipro Pharmaは2026年8月に近江工場バイアル棟を完成・稼働させ、年間47億7,000万本の生産能力を持ちます。この地域の新規サイトは、日本の医薬品・医療機器庁(PMDA)やインドの中央医薬品標準管理機構(CDSCO)などの規制当局の監督のもと、当初から検証済みシステムを組み込む必要があります。これにより、シールの基準仕様が引き上げられ、重要な処理ポジションでの低グレード代替品の使用が制限されます。
検証済みCIP(定置洗浄)およびSIP(定置蒸気滅菌)対応シーリングシステムの利用増加
定置洗浄(CIP)および定置蒸気滅菌(SIP)の検証は、医薬品処理用シール市場における基本的なコンプライアンス要件です。FDA 21連邦規則集(CFR)211.67は適切な間隔での設備の洗浄・消毒を要求し、EU GMP附属書15は洗浄・滅菌サイクルの文書化された適格性確認を要求しています。その結果、シールは繰り返しの洗浄・滅菌への暴露を通じて性能を維持しなければなりません。米国薬局方(USP)クラスVIに検証された医薬品グレードEPDM、パーフルオロエラストマー(FFKM)化合物、およびポリテトラフルオロエチレン(PTFE)ライニングガスケットはこれらの条件に適しており、多くの汎用エラストマーは適していません。John Craneは、タイプ5280ドライランニング攪拌機シールがシールを設置したままの状態で製品接液部のCIPおよびSIPを可能にし、衛生設計要件を満たすと述べています。互換性のあるハードウェアと適格性確認記録の必要性は、シールと関連文書の両方を提供できるサプライヤーを支えています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| シール材料の高い適格性確認・変更管理コスト | -1.2% | グローバル | 中期(2〜4年) |
| 再生設備と長期化する資産交換サイクル | -0.8% | 北米および欧州 | 短期(2年以内) |
| 化学物質、温度、滅菌にわたる材料適合性のトレードオフ | -0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
シール材料の高い適格性確認・変更管理コスト
適格性確認および変更管理要件が、医薬品処理用シール市場における採用を遅らせています。21 CFR第210部および第211部に基づくFDA要件と、EU GMP附属書15は、重要な設備コンポーネントが変更された場合の再検証を要求しています。確立されたバイオプロセスでは、この作業に12〜18ヶ月を要し、製造ラインあたり数十万ドルのコストがかかる場合があります。これにより、製品プロセスの存続期間中、既存のシールサプライヤーを維持する強いインセンティブが生まれます。バイオロジクス承認申請および新薬承認申請も特定の材料仕様を参照する場合があり、材料変更はさらなる規制申請の対象となります。これらの要件は、消耗品コンポーネントに対して通常期待されるような交換ペースを低下させます。
再生設備と長期化する資産交換サイクル
医薬品処理用シール市場は、再生プログラムが既存の医薬品設備の稼働寿命を延長する場合、新規ユニットの需要が低下します。RB Mechanical Sealsは、純正部品(OEM)交換と比較して50%のコスト削減を報告しており、再適格性確認コストを考慮しても再生が魅力的となっています。成熟した北米および欧州の施設では、再生により設置済み設備の稼働寿命が延長され、新規資産への交換が行われません。2025年9月の論文では、アイソレーターメンブレンの再生コストが50,000米ドルであったのに対し、OEM見積もりが110,000米ドルであった事例が記録されています。再生は既存サプライヤーのアフターマーケットサービス収益を支えますが、新規ユニットの販売を置き換えます。この影響は、設備とプロセス条件がほとんど変化していない成熟した小分子APIおよびジェネリック錠剤コーティングラインで最も顕著です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料別:プレミアムエラストマーがプロセス重要インターフェースで優位性を獲得
金属は2025年の収益の35.23%を占め、ステンレス鋼およびハステロイグレードのコンポーネントが高圧リアクター、大口径バルブ、フランジ接続における静的シーリングインターフェースに使用されています。熱サイクル下での寸法安定性はこれらの用途において引き続き重要です。シリコーンゴムは、バイオ医薬品細胞培養および無菌充填・仕上げ設備への適合性に支えられ、2031年までに10.02%のCAGRで拡大すると予測されています。低抽出物性と広い温度範囲にわたる柔軟性は、繰り返しのガンマ線滅菌およびオートクレーブ暴露に関連しています。PTFEは攻撃的溶媒を使用するAPI合成用途において引き続き重要です。EPDMは121℃までの温度でUSPクラスVIに検証された蒸気滅菌環境に引き続き対応しています。
NBRは抽出物に関する懸念から、規制されたバイオプロセス用途での代替圧力に直面しています。Freudenberg Sealing Technologiesは、用途固有の医薬品要件向けに軟化剤を使用せずに配合された白色EPDM化合物を提供しています。FFKMおよび高グレードシリコーンは、高純度と文書化された性能が求められるプロセス重要ポジションでの選択が増加しています。金属は多くの静的および構造的インターフェースでの使用により、広範な設基盤を維持しています。医薬品処理用シール市場におけるプレミアム材料ポジションは、基本コンポーネントよりもユニット数が少ない場合でも、より高い単価によって支えられています。医薬品処理用シール市場における材料選択は、広範な金属使用とプレミアムエラストマーの採用のバランスを反映しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
シールタイプ別:Oリングシールがバイオリアクターおよび流体取り扱い需要を支える
Oリングシールは2025年に33.67%の市場シェアを占め、2031年までに10.35%のCAGRでシールタイプの中で最も速い成長を記録すると予測されています。これは、バイオリアクター、シングルユースコネクター、無菌流体取り扱いマニホールド、無菌バルブボディでの使用を反映しており、これらのハードウェアカテゴリーはバイオロジクス製造能力の拡大とともに成長しています。DuPont Kalrez 6221および6230 FFKMのOリンググレードは、注射用水、オゾン化脱イオン水、および260℃までの繰り返しの定置蒸気滅菌(SIP)サイクルに対して適格性が確認されています。このような性能要件は、高グレードOリングが要求の厳しいバイオリアクターシーリングポジションに使用される理由を示しています。医薬品処理用シール市場は引き続きOリングを好む傾向にあり、その柔軟なジオメトリーが様々な圧力、温度、化学条件に対応できます。
ガスケットは、大口径フランジ接続および無菌容器閉鎖での使用により、シールタイプカテゴリーで2番目に大きいシェアを占めています。静的接続は通常交換頻度が低いため、その成長はOリングよりも遅くなっています。リップシールおよびDシールは、軸受保護と製品流路の完全性のバランスが必要な回転軸および攪拌機用途に使用されています。Flowserveは2026年4月に、汚染懸念に対応するためカーボンフリーの非加圧設計を採用した、トップエントリー型医薬品ミキサー向けLMXカートリッジリップシールを発表しました。エラストマーシールに関するASME BPE要件および衛生ガスケット用途に関する3-A衛生基準18-03は、主要な文書化要件を確立しています。したがって、医薬品処理用シール市場は、衛生設計と検証済み材料性能を組み合わせたシールジオメトリーを必要としています。
用途別:製造設備が主要需要基盤として維持
製造設備は2025年の医薬品処理用シール市場の55.02%を占め、2031年までに11.08%のCAGRで成長すると予測されています。このカテゴリーにはバイオリアクター、無菌混合・ブレンド容器、APIリアクター、連続製造トレインが含まれ、製薬会社が内部製造能力を追加するにつれて地域全体で拡大している資産です。バイオリアクターおよびAPIリアクターは複数のプロセス接触および公益接続ポイントにシールを必要とし、無菌混合容器は繰りしの洗浄・滅菌に耐える材料を必要とします。この設備の集中がセグメントの主導的地位を説明しています。
攪拌機・ミキサーは2番目に大きい用途グループを構成しており、シャフトシールが無菌性を維持し、バリア流体による汚染を防止しなければなりません。John CraneのタイプType 5280およびCKシリーズ製品は、これらの用途に使用されるドライランニングまたはガス潤滑構成の例です。ポンプおよびバルブは、無菌移送ラインおよび重要な流路が化学的・滅菌暴露を受けるため、別の主要な需要源を代表しています。連続医薬品製造では、設備が長期間安定した条件で稼働するため、より長寿命のパーフルオロエラストマー(FFKM)または複合材料が好まれる場合があります。FDAは品質向上のために連続医薬品製造を奨励しており、新規稼働ラインでのプレミアム仕様を支えています。したがって、医薬品処理用シール市場は新規設備の設置と稼働中のプロセスシステムのメンテナンスの両方に関連しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2025年の地域収益の31.91%を占め、2031年までに10.59%のCAGRで成長すると予測されています。中国とインドは、大規模な医薬品受託開発製造機関(CDMO)およびAPIメーカーの集積を通じて地域の生産を牽引しています。Gerresheimerは2026年7月に中国・鎮江の新工場での操業を開始し、注射用医薬品向け一次ガラス包装能力を倍増させました[2]。インドは2026年6月までに生産連動型インセンティブ(PLI)スキームのもとで39のAPIおよび主要出発物質の生産ラインを稼働させました。これらのプロジェクトにより、検証済みシーリングコンポーネントを必要とするリアクター、精製システム、充填・仕上げ資産の数が増加しています。アジア太平洋地域では、能力増強と稼働中の工場での交換需要が組み合わさって、医薬品処理用シール市場の需要を牽引しています。
日本は地域内で高付加価値の需要源を代表しています。中外製薬は2026年5月に宇都宮のUT3バイオ医薬品原薬棟を完成させました。イーライリリーは2028年までの新生産ラインおよび倉庫のために神戸の製心工場に200億円(約1.2億米ドル)の投資を発表しました。韓国およびASEAN諸国は、多国籍企業の子会社および能力を拡大している国内ジェネリック医薬品メーカーを通じて需要を追加しています。北米は、バイオ医薬品研究および商業製造施設の集積により、2番目に大きい地域市場です。FDAの現行適正製造基準(CGMP)要件は、プロセス接触コンポーネント全体にわたる洗浄・滅菌の文書化された検証の需要を維持しています。米国は北米における最大の国別需要源であり、カナダとメキシコはジェネリック生産APIサイト、ニアショアリング活動を通じて貢献しています。
欧州は、EU GMP附属書1、附属書15、および欧州医薬品庁(EMA)の2026年汚染管理ガイダンスの複合効果により、単価仕様要件が高くなっています。Vetter Pharmaは2026年にザールルイに4億8,000万ユーロ(約5億4,010万米ドル)の生産施設の建設を開始し、2031年の操業開始を目標としています。CordenPharmaはラティナサイトの無菌注射充填・仕上げ能力に8,000万ユーロ(約9,001万米ドル)を投じ、年間3,000〜4,000万ユニットを追加します。Freudenberg Medicalは2026年4月にカイザースラウテルンにシングルユースアセンブリの前滅菌処理向けISOクラス5 CleanAssureクリーンルームを開設しました。南米、中東、アフリカは引き続き小規模市場であり、ブラジルはジェネリック医薬品セクターに支えられ、サウジアラビアはビジョン2030のもとでの国内医薬品生産を通じて初期需要を追加しています。
競合環境
医薬品処理用シール市場は断片化されており、Trelleborg AB、Freudenberg Sealing Technologies、Parker Hannifin、John Crane、Flowserve Corporation、EagleBurgmannが検証重要医薬品用途の競合企業として挙げられます。これらのサプライヤーは、材料科学能力、規制文書化、および顧客サイト全体にわたる供給継続性を支える製造ネットワークで競争しています。2025年、Trelleborgはマルタにバイオ医薬品製造施設を開設し、マサチューセッツ州ノースボローのバイオファーマセンター・オブ・エクセレンスを拡張しました。同社はまた、2027年の完成を目標にインド・ベンガルールに研究開発、顧客ソリューションエンジニアリング、製造を組み合わせた5万平方メートルの施設の着工を行いました。これらの投資は地理的カバレッジを改善し、供給冗長性を必要とする顧客を支えています。医薬品処理用シール市場は、複数の製造拠点にわたって検証済み仕様をサポートできるサプライヤーを好む傾向にあります。
Freudenberg Sealing TechnologiesはUSPクラスVI要件を満たす白色EPDMおよびSimriz FFKM化合物において材料ポジションを保持しています。Precision Polymer EngineeringおよびGreene Tweedは、ライフサイエンスおよびバイオプロセス用途向けの高付加価値FFKM材料に注力しています。Precision Polymer Engineeringは、そのPerlast材料が化学耐性とコンプライアンス文書化が重要なライフサイエンス用途をサポートすると述べています。2026年4月、Flowserveはカーボンフリー設計と独自のフロート技術を特徴とする医薬品ミキサー向けLMXカートリッジリップシールを発売しました。John CraneのPerformance Plusフレームワークは、シール供給と信頼性モニタリング、サーモグラフィー分析、メンテナンス契約を組み合わせています。医薬品処理用シール市場において、これらの開発はサプライヤーの提供を個別コンポーネントから統合サービスおよび稼働信頼性へとシフトさせています。
Parker Hannifinは2026年8月13日に92.5億米ドルでFiltration Group Corporationの買収を完了しました。この買収によりParkerの流体管理および汚染管理ポートフォリオが拡大し、医薬品ソリューション提供の強化が期待されています。摩耗、バリア流体圧力、漏れ監視のための埋め込みセンサーを備えたスマートシールは、まだ広範な商業的採用には至っていません。FDAの2026年容器閉鎖システムに関するドラフトガイダンスは、材料の特性評価と文書化への注目を高め、事前認証済み材料パッケージを持つサプライヤーを優遇し、エンドユーザーの適格性確認作業を軽減することが期待されています。医薬品処理用シール市場は引き続き競争的であり、既存サプライヤーは材料、文書化、ライフサイクルサービスの継続的な改善が求められる一方、顧客は不必要な変更を避ける強いインセンティブを維持しています。
医薬品処理用シール産業リーダー
-
Trelleborg AB
-
Freudenberg Sealing Technologies
-
Flowserve Corporation
-
PARKER HANNIFIN CORP
-
Saint-Gobain
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:CordenPharmaは、無菌注射充填・仕上げ能力への8,000万ユーロ(約9,001万米ドル)の複数年投資の一環として、イタリアのラティナサイトに隣接する1万1,000平方メートルの新施設を取得しました。この拡張により、バイオロジクス、GLP-1ペプチド、オリゴヌクレオチド向けのバイアル、プレフィルドシリンジ、カートリッジ形式で年間3,000〜4,000万本の無菌注射ユニットが追加される見込みであり、これらの充填ラインで使用される医薬品処理用シールの需要を支えています。
- 2026年7月:Gerresheimerは中国・鎮江の新工場での操業を開始し、国内の注射用医薬品向け一次ガラス包装能力を倍増させました。4万平方メートルの施設は4年間かけて建設され、医薬品およびバイオテクノロジー用途の規制要件を満たしており、生産ライン全体にわたる医薬品処理用シールの需要を牽引しています。
世界の医薬品処理用シール市場レポートの範囲
医薬品処理用シールは、医薬品製造設備において漏れを防止し、外部汚染を遮断し、閉鎖生産システムにおける無菌性を維持するために使用される特殊なバリアです。これらのシールは、製造プロセスが厳格な規制基準と製品品質要件を満たすことを確保するための重要なコンポーネントです。
医薬品処理用シール市場は、材料、シールタイプ、用途、地域によってセグメント化されています。材料別では、市場は金属、ポリテトラフルオロエチレン(PTFE)、ニトリルブタジエンゴム(NBR)、シリコーンゴム、エチレンプロピレンジエンモノマー(EPDM)、フルオロエラストマー(FKM)、パーフルオロエラストマー(FFKM)、超高分子量ポリエチレン(UHMWPE)、ポリウレタン(PU)にセグメント化されています。シールタイプ別では、市場はOリングシール、ガスケット、リップシール、Dシール、その他にセグメント化されています。用途別では、市場は製造設備、攪拌機・ミキサー、ポンプおよびバルブ、その他にセグメント化されています。レポートはまた、主要地域の15カ国における医薬品処理用シールの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されています。
| 金属 |
| ポリテトラフルオロエチレン(PTFE) |
| ニトリルブタジエンゴム(NBR) |
| シリコーンゴム |
| エチレンプロピレンジエンモノマー(EPDM) |
| フルオロエラストマー(FKM) |
| パーフルオロエラストマー(FFKM) |
| 超高分子量ポリエチレン(UHMWPE) |
| ポリウレタン(PU) |
| Oリングシール |
| ガスケット |
| リップシール |
| Dシール |
| その他 |
| 製造設備 |
| 攪拌機・ミキサー |
| ポンプおよびバルブ |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 材料別 | 金属 | |
| ポリテトラフルオロエチレン(PTFE) | ||
| ニトリルブタジエンゴム(NBR) | ||
| シリコーンゴム | ||
| エチレンプロピレンジエンモノマー(EPDM) | ||
| フルオロエラストマー(FKM) | ||
| パーフルオロエラストマー(FFKM) | ||
| 超高分子量ポリエチレン(UHMWPE) | ||
| ポリウレタン(PU) | ||
| シールタイプ別 | Oリングシール | |
| ガスケット | ||
| リップシール | ||
| Dシール | ||
| その他 | ||
| 用途別 | 製造設備 | |
| 攪拌機・ミキサー | ||
| ポンプおよびバルブ | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
医薬品処理用シール市場の現在の市場規模は?
医薬品処理用シール市場規模は2025年に26.8億米ドルと評価され、2026年の29.0億米ドルから2031年には45.1億米ドルに達すると推定されており、2026年から2031年の予測期間中にCAGR 9.19%で成長する見込みです。
医薬品処理用途でリードするシールタイプはどれですか?
Oリングシールは2025年に33.67%のシェアを占め、2031年までに10.35%のCAGRで成長すると予測されています。
医薬品シールに対して最大の需要を生み出す用途はどれですか?
製造設備は2025年に55.02%のシェアを占め、2031年までに11.08%のCAGRで成長すると予測されています。
医薬品処理用シールで最も急速に拡大している地域はどこですか?
アジア太平洋は2025年に31.91%のシェアを占め、2031年までに10.59%のCAGRを記録すると予測されています。