
Marktgröße und Marktanteil für pharmazeutische Verarbeitungsdichtungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
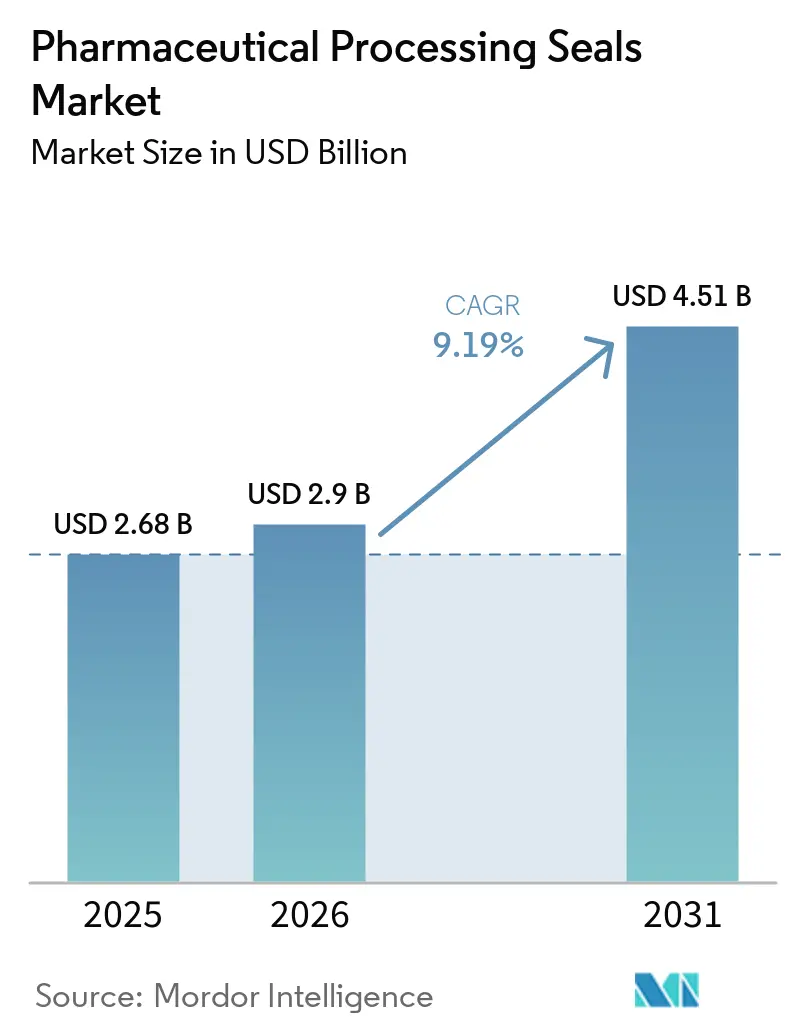
| Marktgröße (2026) | 2.9 Milliarden US-Dollar |
| Marktgröße (2031) | 4.51 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.19 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für pharmazeutische Verarbeitungsdichtungen von Mordor Intelligence
Die Marktgröße für pharmazeutische Verarbeitungsdichtungen wurde im Jahr 2025 auf 2,68 Milliarden USD geschätzt und soll von 2,90 Milliarden USD im Jahr 2026 auf 4,51 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,19 % während des Prognosezeitraums von 2026 bis 2031. Der Markt für pharmazeutische Verarbeitungsdichtungen wird durch die Expansion biologischer Arzneimittel, einschließlich monoklonaler Antikörper, rekombinanter Proteine sowie Zell- und Gentherapien, geprägt, die hochreine Materialien an kritischen prozessberührenden Punkten erfordern. WuXi AppTec erhöhte seine Investitionsausgabenprognose für 2026 auf 7,5 Milliarden CNY (~1,11 Milliarden USD) bis 8,5 Milliarden CNY (~1,26 Milliarden USD) für Kapazitäten im Bereich Wirkstoff und Fertigarzneimittel in Asien, Europa und den Vereinigten Staaten, was die Nachfrage nach validierten Dichtungen in Bioreaktoren, Rührern, Abfüll- und Verschlusslinien sowie sterilen Flüssigkeitshandhabungsanlagen unterstützt. Höhere Anforderungen an die Kontaminationskontrolle und Materialdokumentation verlagern den Einkauf hin zu Lieferanten, die validierte Verbindungen und technische Unterlagen bereitstellen können. Der Wettbewerb konzentriert sich auf Materialeigenschaften, regulatorische Unterstützung und Versorgungszuverlässigkeit, während Qualifizierungsanforderungen Kundenbeziehungen schwer ersetzbar machen. Lieferanten, die Produkte gegenüber relevanten Anforderungen vorvalidieren, reduzieren den Qualifizierungsaufwand der Kunden und unterstützen damit die Nachfrage in diesem Markt weiter.
Wichtigste Erkenntnisse des Berichts
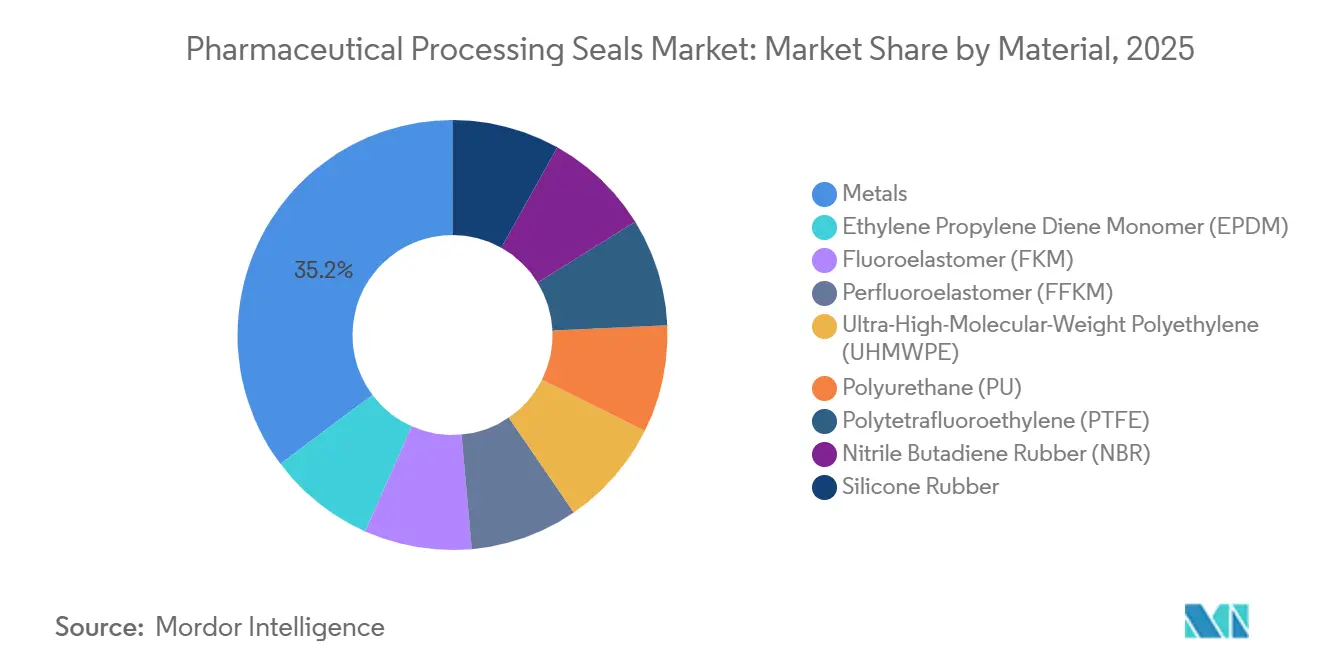
- Nach Material hielten Metalle im Jahr 2025 einen Marktanteil von 35,23 % am Markt für pharmazeutische Verarbeitungsdichtungen, während Silikonkautschuk bis 2031 voraussichtlich mit einer CAGR von 10,02 % wachsen wird.
- Nach Dichtungstyp hielten O-Ring-Dichtungen im Jahr 2025 einen Marktanteil von 33,67 % am Markt für pharmazeutische Verarbeitungsdichtungen und sollen bis 2031 mit einer CAGR von 10,35 % wachsen.
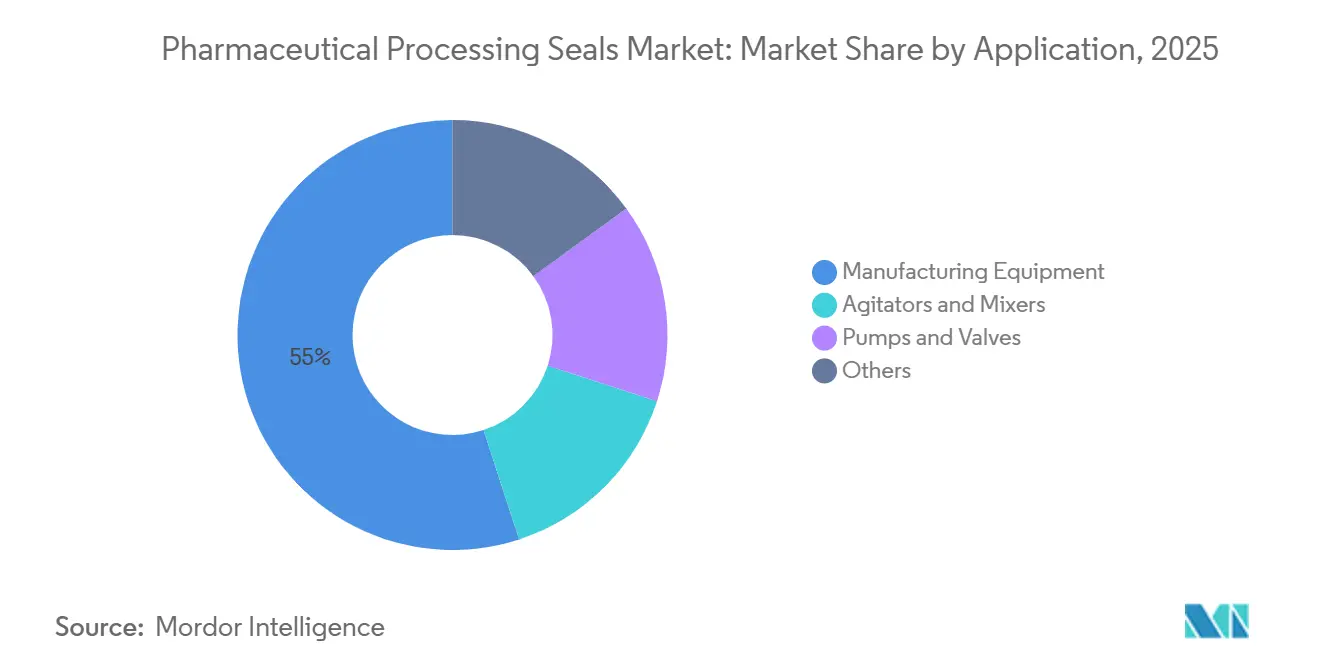
- Nach Anwendung entfielen im Jahr 2025 55,02 % der Marktgröße für pharmazeutische Verarbeitungsdichtungen auf Fertigungsanlagen, mit einer prognostizierten CAGR von 11,08 % bis 2031.
- Nach Geografie entfielen im Jahr 2025 31,91 % des Umsatzes auf Asien-Pazifik, mit einer prognostizierten CAGR von 10,59 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für pharmazeutische Verarbeitungsdichtungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Herstellung von Biologika, Impfstoffen sowie Zell- und Gentherapien | +2.8% | Global, mit Asien-Pazifik, Nordamerika und der EU als primären Zentren | Kurzfristig (≤ 2 Jahre) |
| Strenge Anforderungen an Sterilität, Kontaminationskontrolle und Produktintegrität | +1.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachstum der pharmazeutischen Fertigungskapazität in Asien-Pazifik und Schwellenmärkten | +1.7% | Asien-Pazifik als Kern, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika (MEA) sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung automatisierter und hochdurchsatzfähiger Verarbeitungsanlagen | +1.1% | Nordamerika und die EU, mit beschleunigter Einführung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz validierter CIP- und SIP-kompatibler Dichtsysteme | +1.0% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Herstellung von Biologika, Impfstoffen sowie Zell- und Gentherapien
Die Verlagerung von niedermolekularen Produkten hin zu biologischen Arzneimittelpipelines ist ein wesentlicher Treiber für den Markt für pharmazeutische Verarbeitungsdichtungen. Die Herstellung von Biologika und fortschrittlichen Therapien erfordert Dichtungen, die niedrigere Grenzwerte für extrahierbare und auslaugbare Stoffe erfüllen und das Risiko einer Partikelkontamination durch Verschleißrückstände reduzieren. WuXi Biologics gab im Juni 2026 den Abschluss des Rohbaus seiner Fertigarzneimittelanlage in Singapur bekannt, die nach Inbetriebnahme im Jahr 2027 für die jährliche Produktion von 100 Millionen vorgefüllten Spritzen und Fläschchen ausgelegt ist. Die Tochtergesellschaft von Chugai Pharmaceutical schloss im Mai 2026 das Gebäude UT3 für die Herstellung biopharmazeutischer Wirkstoffe in ihrem Werk in Utsunomiya ab und erweiterte damit die Kapazität für die klinische und frühe kommerzielle Biologikaversorgung in Japan[1]. Neue Bioreaktorbehälter, sterile Mischgestelle und Abfüll- und Verschlusslinien erfordern jeweils validierte Dichtungskomponenten an mehreren Verbindungspunkten. Diese Installationen unterstützen die Nachfrage nach der Inbetriebnahme, da auch betriebene Anlagen Wartungs- und Ersatzdichtungen benötigen.
Strenge Anforderungen an Sterilität, Kontaminationskontrolle und Produktintegrität
Strengere Anforderungen an die Kontaminationskontrolle erhöhen die Nachfrage nach höherwertigen Materialien im Markt für pharmazeutische Verarbeitungsdichtungen. Die FDA veröffentlichte im August 2026 einen Leitlinienentwurf zu Behälter-Verschluss-Systemen für Human-Arzneimittel und biologische Produkte, in dem ein risikobasierter Ansatz zur Charakterisierung und toxikologischen Bewertung von extrahierbaren und auslaugbaren Stoffen aus relevanten Materialien dargelegt wird. Die Europäische Arzneimittel-Agentur veröffentlichte im Juli 2026 eine Leitlinie, die formale Anforderungen an die Kontaminationskontrollstrategie auf die Herstellung nicht-steriler Arzneimittel ausweitet. Anlagen, die hochwertige Biologika produzieren, neigen eher dazu, Perfluorelastomer-O-Ringe gegenüber Standard-FKM oder Ethylen-Propylen-Dien-Monomer (EPDM) zu spezifizieren, wenn chemische Inertheit und niedrige extrahierbare Stoffe erforderlich sind. Trelleborg's Isolast-Qualitäten werden in ISO-Klasse-5-Reinräumen hergestellt, was die Dokumentations- und kontrollierten Produktionsstandards widerspiegelt, die für diese Anwendungen erwartet werden. Der resultierende Produktmix unterstützt höhere Stückwerte, selbst wenn die Dichtungsmengen nicht im gleichen Maße steigen.
Wachstum der pharmazeutischen Fertigungskapazität in Asien-Pazifik und Schwellenmärkten
Neue Fertigungsinvestitionen in Asien-Pazifik erweitern die installierte Anlagenbasis im Markt für pharmazeutische Verarbeitungsdichtungen und erhöhen die Ersatz- und Wartungsnachfrage. Indiens Production Linked Incentive-Programm für Bulkarzneimittel hatte bis Juni 2026 tatsächliche Investitionen in Höhe von 467,4 Milliarden INR (~4,85 Milliarden USD) angezogen, verglichen mit einem Ziel von 172,8 Milliarden INR, und 39 Projekte waren über 28 APIs und wichtige Ausgangsmaterialien hinweg in Betrieb genommen worden. Pharmaron Beijing gab im Mai 2026 eine Investition von 3 Milliarden CNY (~0,44 Milliarden USD) in eine Anlage für pharmazeutische Zwischenprodukte und Wirkstoffe (API) mit einer Kapazität von 200 Tonnen pro Jahr in Shaoxing bekannt, wobei Phase I den Betrieb im Jahr 2028 anstrebt. Nipro Pharma schloss im August 2026 sein Omi-Werk-Fläschchengebäude ab und nahm es in Betrieb, mit einer Jahreskapazität von 4.770 Millionen Einheiten. Neue Standorte in der Region müssen von Anfang an validierte Systeme integrieren, unter der Aufsicht von Regulierungsbehörden wie der japanischen Pharmaceuticals and Medical Devices Agency (PMDA) und der indischen Central Drugs Standard Control Organization (CDSCO). Dies erhöht die Basisdichtungsspezifikationen und schränkt den Einsatz minderwertiger Alternativen an kritischen Verarbeitungspositionen ein.
Zunehmender Einsatz validierter CIP- und SIP-kompatibler Dichtsysteme
Die Validierung von Clean-in-Place (CIP) und Sterilize-in-Place (SIP) ist eine grundlegende Compliance-Anforderung im Markt für pharmazeutische Verarbeitungsdichtungen. FDA 21 Code of Federal Regulations (CFR) 211.67 schreibt die Reinigung und Desinfektion von Anlagen in angemessenen Abständen vor, während EU-GMP-Anhang 15 eine dokumentierte Qualifizierung von Reinigungs- und Sterilisationszyklen verlangt. Daher müssen Dichtungen ihre Leistung bei wiederholter Reinigungs- und Sterilisationsexposition beibehalten. Pharmazeutisches EPDM, validiert nach United States Pharmacopeia (USP) Klasse VI, Perfluorelastomer (FFKM)-Verbindungen und Polytetrafluorethylen (PTFE)-ausgekleidete Dichtungen sind für diese Bedingungen geeignet, während viele handelsübliche Elastomere dies nicht sind. John Crane gibt an, dass seine Typ-5280-Trockenlauf-Rührerdichtung CIP und SIP des produktberührenden Bereichs mit eingebauter Dichtung ermöglicht und hygienische Designanforderungen erfüllt. Der Bedarf an kompatiblen Komponenten und Qualifizierungsunterlagen unterstützt Lieferanten, die sowohl die Dichtung als auch die zugehörige Dokumentation bereitstellen können.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Qualifizierungs- und Änderungskontrollkosten für Dichtungsmaterialien | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Aufgearbeitete Anlagen und längere Anlagenersatzzyklen | -0.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Materialkompatibilitätskompromisse bei Chemikalien, Temperatur und Sterilisation | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Qualifizierungs- und Änderungskontrollkosten für Dichtungsmaterialien
Qualifizierungs- und Änderungskontrollanforderungen verlangsamen die Einführung im Markt für pharmazeutische Verarbeitungsdichtungen. FDA-Anforderungen gemäß 21 CFR Teile 210 und 211 sowie EU-GMP-Anhang 15 erfordern eine erneute Validierung, wenn sich eine kritische Anlagenkomponente ändert. Für einen etablierten Bioprozess kann diese Arbeit 12 bis 18 Monate dauern und Hunderttausende von Dollar pro Fertigungslinie kosten. Dies schafft einen starken Anreiz, einen bestehenden Dichtungslieferanten für die Lebensdauer eines Produktprozesses beizubehalten. Biologika-Zulassungsanträge und neue Arzneimittelanträge können auch auf spezifische Materialspezifikationen verweisen, wodurch eine Materialänderung weiteren regulatorischen Einreichungen unterliegt. Diese Anforderungen verringern das Ersatztempo, das sonst für eine Verbrauchskomponente zu erwarten wäre.
Aufgearbeitete Anlagen und längere Anlagenersatzzyklen
Der Markt für pharmazeutische Verarbeitungsdichtungen verzeichnet eine geringere Nachfrage nach neuen Einheiten, wenn Aufarbeitungsprogramme die Nutzungsdauer bestehender pharmazeutischer Anlagen verlängern. RB Mechanical Seals berichtete von 50 % Kosteneinsparungen im Vergleich zu einem Originalgeräteherstellerersatz (OEM), was die Aufarbeitung attraktiv macht, selbst wenn Wiederqualifizierungskosten berücksichtigt werden. In reifen nordamerikanischen und europäischen Anlagen verlängert die Aufarbeitung die Nutzungsdauer installierter Anlagen, anstatt sie durch neue Anlagen zu ersetzen. Ein Bericht vom September 2025 dokumentierte einen Fall, in dem die Aufarbeitung einer Isolatormembran 50.000 USD kostete, verglichen mit einem OEM-Angebot von 110.000 USD. Die Aufarbeitung unterstützt den Aftermarket-Serviceerlös für etablierte Lieferanten, verdrängt jedoch Neugeräteverkäufe. Dieser Effekt ist am deutlichsten in etablierten Kleinmolekül-API- und generischen Tablettenbeschichtungslinien, bei denen sich Anlagen und Prozessbedingungen kaum verändert haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: Premium-Elastomere gewinnen an prozesskritischen Schnittstellen
Metalle machten im Jahr 2025 35,23 % des Umsatzes aus, da Edelstahl- und Hastelloy-Komponenten an statischen Dichtungsschnittstellen in Hochdruckreaktoren, Großbohrventilen und Flanschverbindungen eingesetzt werden. Ihre Dimensionsstabilität unter thermischer Wechselbeanspruchung bleibt in diesen Anwendungen wichtig. Silikonkautschuk soll bis 2031 mit einer CAGR von 10,02 % wachsen, unterstützt durch seine Eignung für biopharmazeutische Zellkultivierung und sterile Abfüll- und Verschlussanlagen. Seine niedrigen extrahierbaren Stoffe und Flexibilität über einen weiten Temperaturbereich sind relevant für wiederholte Gammasterilisation und Autoklavexposition. PTFE bleibt wichtig für Anwendungen in der API-Synthese mit aggressiven Lösungsmitteln. EPDM dient weiterhin dampfsterilisierten Umgebungen, die nach USP-Klasse VI bei Temperaturen bis zu 121 °C validiert sind.
NBR steht in regulierten Bioprozessanwendungen unter Substitutionsdruck aufgrund von Bedenken hinsichtlich extrahierbarer Stoffe. Freudenberg Sealing Technologies bietet weiße EPDM-Verbindungen an, die ohne Weichmacher für anwendungsspezifische pharmazeutische Anforderungen formuliert sind. FFKM und hochwertiges Silikon werden zunehmend an prozesskritischen Positionen ausgewählt, wo hohe Reinheit und dokumentierte Leistung erforderlich sind. Metalle behalten eine breite installierte Basis aufgrund ihres Einsatzes in vielen statischen und strukturellen Schnittstellen. Der Markt für pharmazeutische Verarbeitungsdichtungen für Premium-Materialpositionen wird durch höhere Stückwerte unterstützt, selbst wenn die Stückzahlen niedriger bleiben als bei Basiskomponenten. Die Materialauswahl im Markt für pharmazeutische Verarbeitungsdichtungen spiegelt eine Balance zwischen breitem Metalleinsatz und der Einführung von Premium-Elastomeren wider.


Nach Dichtungstyp: O-Ring-Dichtungen unterstützen die Nachfrage in Bioreaktoren und Flüssigkeitshandhabung
O-Ring-Dichtungen hielten im Jahr 2025 einen Marktanteil von 33,67 % und sollen bis 2031 mit einer CAGR von 10,35 % das schnellste Wachstum unter den Dichtungstypen verzeichnen. Dies spiegelt ihren Einsatz in Bioreaktoren, Einwegverbindern, sterilen Flüssigkeitshandhabungsverteilern und aseptischen Ventilkörpern wider – Anlagenkategorien, die mit der Biologikafertigungskapazität expandieren. DuPont Kalrez 6221 und 6230 FFKM-O-Ring-Qualitäten sind für Wasser für Injektionszwecke, ozonisiertes deionisiertes Wasser und wiederholte Sterilize-in-Place (SIP)-Zyklen bis 260 °C qualifiziert. Solche Leistungsanforderungen verdeutlichen, warum hochwertige O-Ringe in anspruchsvollen Bioreaktordichtungspositionen eingesetzt werden. Der Markt für pharmazeutische Verarbeitungsdichtungen bevorzugt weiterhin O-Ringe, da ihre flexible Geometrie unterschiedliche Druck-, Temperatur- und chemische Bedingungen aufnehmen kann.
Dichtungen halten den zweitgrößten Anteil in der Dichtungstyp-Kategorie aufgrund ihres Einsatzes in Großbohrflanschverbindungen und sterilen Behälterverschlüssen. Ihr Wachstum ist langsamer als das von O-Ringen, da statische Verbindungen typischerweise seltener ersetzt werden müssen. Lippendichtungen und D-Dichtungen werden in Drehwellen- und Rühreranwendungen eingesetzt, bei denen Lagerschutz und Produktstromintegrität ausgewogen sein müssen. Flowserve stellte im April 2026 seine LMX-Kassetten-Lippendichtung für pharmazeutische Obereintragsmischer vor, die ein kohlenstofffreies, druckloses Design verwendet, um Kontaminationsbedenken zu begegnen. Die ASME-BPE-Anforderungen für Elastomerdichtungen und der 3-A-Hygienestandard 18-03 für hygienische Dichtungsanwendungen legen wichtige Dokumentationserwartungen fest. Der Markt für pharmazeutische Verarbeitungsdichtungen erfordert daher Dichtungsgeometrien, die hygienisches Design mit validierter Materialleistung verbinden.
Nach Anwendung: Fertigungsanlagen bleiben die wichtigste Nachfragebasis
Fertigungsanlagen machten im Jahr 2025 55,02 % des Marktes für pharmazeutische Verarbeitungsdichtungen aus und sollen bis 2031 mit einer CAGR von 11,08 % wachsen. Diese Kategorie umfasst Bioreaktoren, sterile Misch- und Mischbehälter, API-Reaktoren und kontinuierliche Fertigungslinien – Anlagen, die regionsübergreifend expandieren, da Pharmaunternehmen interne Fertigungskapazitäten aufbauen. Bioreaktoren und API-Reaktoren erfordern Dichtungen an mehreren prozessberührenden und Versorgungsverbindungspunkten, während sterile Mischbehälter Materialien erfordern, die wiederholte Reinigung und Sterilisation tolerieren. Diese Konzentration von Anlagen erklärt die führende Position des Segments.
Rührer und Mischer bilden die zweitgrößte Anwendungsgruppe, bei der Wellendichtungen Sterilität aufrechterhalten und Kontamination durch Sperrflüssigkeiten verhindern müssen. John Cranes Typ-5280- und CK-Serienprodukte sind Beispiele für Trockenlauf- oder gasgefettete Konfigurationen, die für diese Aufgaben eingesetzt werden. Pumpen und Ventile stellen eine weitere wichtige Nachfragequelle dar, da sterile Transferleitungen und kritische Strömungspfade chemischer und sterilisierender Exposition ausgesetzt sind. Kontinuierliche pharmazeutische Fertigung kann langlebigere Perfluorelastomer (FFKM)- oder Verbundmaterialien bevorzugen, da Anlagen über längere Zeiträume unter stabilen Bedingungen betrieben werden. Die FDA hat die kontinuierliche pharmazeutische Fertigung zur Qualitätsverbesserung gefördert und damit Premium-Spezifikationen auf neu in Betrieb genommenen Linien unterstützt. Der Markt für pharmazeutische Verarbeitungsdichtungen ist daher sowohl mit neuen Anlageninstallationen als auch mit der Wartung betriebener Prozesssysteme verknüpft.
Geografische Analyse
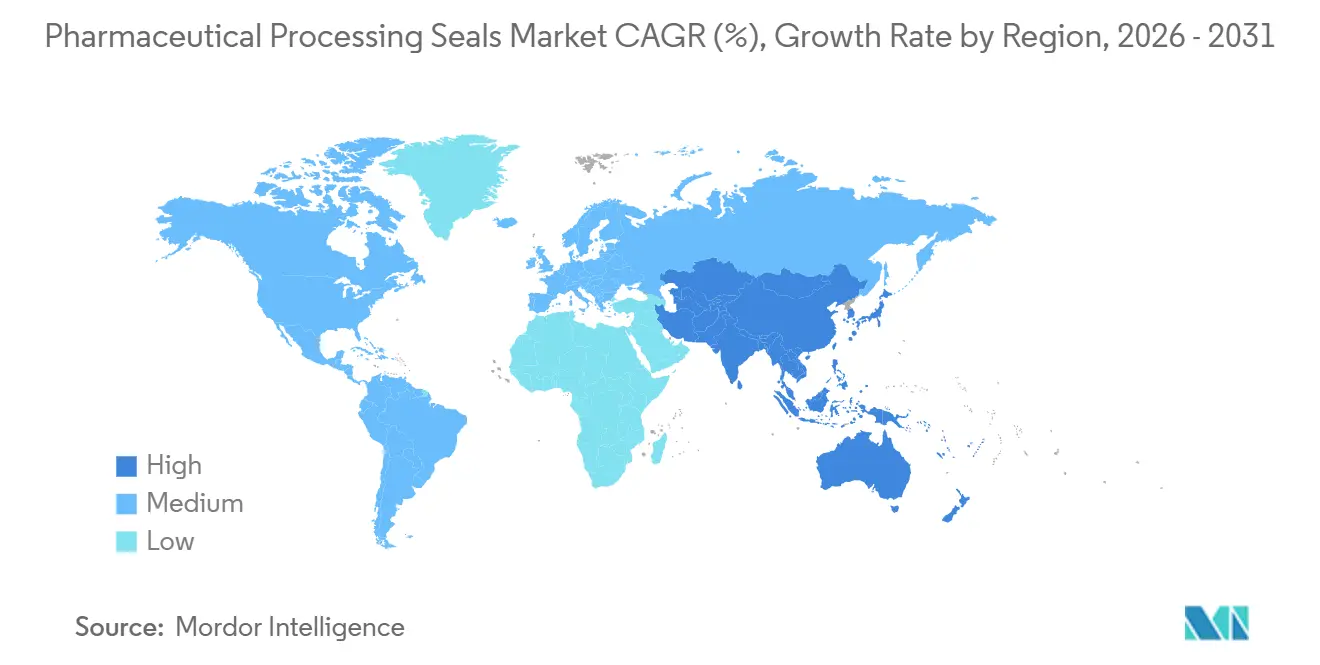
Asien-Pazifik entfiel im Jahr 2025 auf 31,91 % des regionalen Umsatzes und soll bis 2031 mit einer CAGR von 10,59 % wachsen. China und Indien verankern die regionale Produktion durch ihre große Anzahl an Auftragsforschungs- und Fertigungsorganisationen (CDMOs) und API-Herstellern. Gerresheimer nahm im Juli 2026 den Betrieb einer neuen Anlage in Zhenjiang, China, auf und verdoppelte damit seine Primärglasverpackungskapazität für injizierbare Arzneimittel[2]. Indien nahm bis Juni 2026 im Rahmen seines Production-Linked Incentive (PLI)-Programms 39 API- und wichtige Ausgangsmaterial-Produktionslinien in Betrieb. Diese Projekte erhöhen die Anzahl der Reaktoren, Reinigungssysteme und Abfüll- und Verschlussanlagen, die validierte Dichtungskomponenten erfordern. In der Region Asien-Pazifik treiben Kapazitätserweiterungen in Kombination mit Ersatzbedarf in betriebenen Anlagen die Nachfrage im Markt für pharmazeutische Verarbeitungsdichtungen.
Japan stellt innerhalb der Region eine höherwertige Nachfragequelle dar. Chugai schloss im Mai 2026 sein UT3-Gebäude für biopharmazeutische Wirkstoffe in Utsunomiya ab. Eli Lilly gab eine Investition von 20 Milliarden JPY (~0,12 Milliarden USD) in seinem Seishin-Werk in Kobe für neue Produktionslinien und ein Lager bis 2028 bekannt. Südkorea und ASEAN-Länder tragen durch multinationale Tochtergesellschaften und inländische Generikahersteller, die ihre Kapazitäten ausbauen, zur Nachfrage bei. Nordamerika ist der zweitgrößte regionale Markt aufgrund seiner Konzentration an biopharmazeutischen Forschungs- und kommerziellen Fertigungsanlagen. Die Anforderungen der FDA an die aktuelle gute Herstellungspraxis (CGMP) halten die Nachfrage nach dokumentierter Validierung von Reinigung und Sterilisation über prozessberührende Komponenten aufrecht. Die Vereinigten Staaten sind die größte länderspezifische Nachfragequelle in Nordamerika, während Kanada und Mexiko durch Generikaproduktion, API-Standorte und Nearshoring-Aktivitäten beitragen.
Europa hat hohe Stückspezifikationsanforderungen aufgrund der kombinierten Wirkung von EU-GMP-Anhang 1, Anhang 15 und der Kontaminationskontrollleitlinie der Europäischen Arzneimittel-Agentur (EMA) von 2026. Vetter Pharma begann 2026 mit dem Bau einer Produktionsanlage im Wert von 480 Millionen EUR (~540,10 Millionen USD) in Saarlouis, mit geplantem Betriebsbeginn im Jahr 2031. CordenPharma verpflichtete sich zu 80 Millionen EUR (~90,01 Millionen USD) für sterile injizierbare Abfüll- und Verschlusskapazität an seinem Standort in Latina und fügt jährlich 30–40 Millionen Einheiten hinzu. Freudenberg Medical eröffnete im April 2026 einen ISO-Klasse-5-CleanAssure-Reinraum in Kaiserslautern für die Vorsterilisation von Einwegbaugruppen. Südamerika, der Nahe Osten und Afrika bleiben kleinere Märkte, wobei Brasilien durch seinen Generikasektor unterstützt wird und Saudi-Arabien durch die inländische Pharmaproduktion im Rahmen von Vision 2030 frühe Nachfrage generiert.

Wettbewerbslandschaft
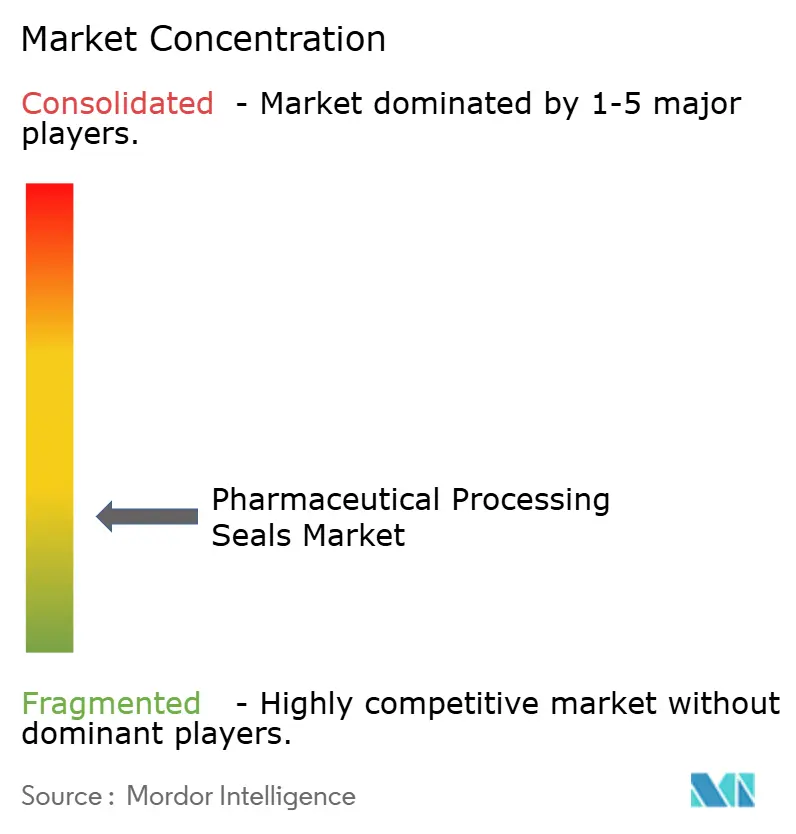
Der Markt für pharmazeutische Verarbeitungsdichtungen ist fragmentiert, wobei Trelleborg AB, Freudenberg Sealing Technologies, Parker Hannifin, John Crane, Flowserve Corporation und EagleBurgmann zu den Wettbewerbern für validierungskritische pharmazeutische Anwendungen gehören. Diese Lieferanten konkurrieren auf der Grundlage von Materialwissenschaftsfähigkeiten, regulatorischer Dokumentation und Fertigungsnetzwerken, die die Versorgungskontinuität über Kundenstandorte hinweg unterstützen. Im Jahr 2025 eröffnete Trelleborg eine biopharmazeutische Fertigungsanlage in Malta und erweiterte sein BioPharma Center of Excellence in Northborough, Massachusetts. Das Unternehmen begann auch mit dem Bau einer 50.000-Quadratmeter-Anlage in Bengaluru, Indien, die für die Fertigstellung im Jahr 2027 geplant ist und Forschung und Entwicklung, Kundenlösungstechnik und Fertigung kombinieren wird. Diese Investitionen verbessern die geografische Abdeckung und unterstützen Kunden, die Versorgungsredundanz benötigen. Der Markt für pharmazeutische Verarbeitungsdichtungen bevorzugt Lieferanten, die validierte Spezifikationen über mehrere Fertigungsstandorte hinweg unterstützen können.
Freudenberg Sealing Technologies hält eine Materialposition in weißen EPDM- und Simriz-FFKM-Verbindungen, die USP-Klasse-VI-Anforderungen erfüllen. Precision Polymer Engineering und Greene Tweed konzentrieren sich auf hochwertige FFKM-Materialien für Life-Science- und Bioprozessanwendungen. Precision Polymer Engineering gibt an, dass seine Perlast-Materialien Life-Science-Anwendungen unterstützen, bei denen chemische Beständigkeit und Compliance-Dokumentation entscheidend sind. Im April 2026 brachte Flowserve die LMX-Kassetten-Lippendichtung für pharmazeutische Mischer auf den Markt, die ein kohlenstofffreies Design und proprietäre Schwimmtechnologie aufweist. John Cranes Performance-Plus-Rahmen kombiniert Dichtungsversorgung mit Zuverlässigkeitsüberwachung, Thermografieanalyse und Wartungsverträgen. Im Markt für pharmazeutische Verarbeitungsdichtungen verlagern diese Entwicklungen das Lieferangebot von einzelnen Komponenten hin zu integrierten Service- und Betriebszuverlässigkeitsleistungen.
Parker Hannifin schloss am 13. August 2026 die Übernahme der Filtration Group Corporation für 9,25 Milliarden USD ab. Die Übernahme erweitert Parkers Portfolio im Bereich Flüssigkeitsmanagement und Kontaminationskontrolle und soll sein pharmazeutisches Lösungsangebot stärken. Intelligente Dichtungen mit eingebetteten Sensoren für Verschleiß, Sperrflüssigkeitsdruck und Leckageüberwachung haben noch keine breite kommerzielle Einführung erreicht. Die FDA-Leitlinienentwurf von 2026 zu Behälter-Verschluss-Systemen soll die Aufmerksamkeit auf Materialcharakterisierung und Dokumentation erhöhen und Lieferanten mit vorzertifizierten Materialpaketen begünstigen, während der Qualifizierungsaufwand für Endnutzer reduziert wird. Der Markt für pharmazeutische Verarbeitungsdichtungen bleibt wettbewerbsintensiv, da etablierte Lieferanten weiterhin Materialien, Dokumentation und Lebenszyklusdienstleistungen verbessern müssen, während Kunden starke Anreize behalten, unnötige Änderungen zu vermeiden.
Marktführer im Bereich pharmazeutische Verarbeitungsdichtungen
-
Trelleborg AB
-
Freudenberg Sealing Technologies
-
Flowserve Corporation
-
PARKER HANNIFIN CORP
-
Saint-Gobain
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: CordenPharma erwarb eine neue 11.000-Quadratmeter-Anlage angrenzend an seinen Standort in Latina, Italien, im Rahmen einer mehrjährigen Investition von 80 Millionen EUR (~90,01 Millionen USD) in sterile injizierbare Abfüll- und Verschlusskapazität. Die Erweiterung soll jährlich 30 bis 40 Millionen sterile injizierbare Einheiten in Fläschchen-, vorgefüllten Spritzen- und Kartuschenformaten für Biologika, GLP-1-Peptide und Oligonukleotide hinzufügen und damit die Nachfrage nach pharmazeutischen Verarbeitungsdichtungen in diesen Abfülllinien unterstützen.
- Juli 2026: Gerresheimer nahm den Betrieb seiner neuen Anlage in Zhenjiang, China, auf und verdoppelte damit die Primärglasverpackungskapazität für injizierbare Arzneimittel im Land. Die 40.000-Quadratmeter-Anlage wurde über vier Jahre gebaut und erfüllt regulatorische Anforderungen für pharmazeutische und biotechnologische Anwendungen, was die Nachfrage nach pharmazeutischen Verarbeitungsdichtungen in ihren Produktionslinien antreibt.


Globaler Berichtsumfang für den Markt für pharmazeutische Verarbeitungsdichtungen
Pharmazeutische Verarbeitungsdichtungen sind spezialisierte Barrieren, die in Arzneimittelfertigungsanlagen eingesetzt werden, um Lecks zu verhindern, externe Kontamination zu blockieren und Sterilität in geschlossenen Produktionssystemen aufrechtzuerhalten. Diese Dichtungen sind kritische Komponenten, die sicherstellen, dass Fertigungsprozesse strenge regulatorische Standards und Produktqualitätsanforderungen erfüllen.
Der Markt für pharmazeutische Verarbeitungsdichtungen ist nach Material, Dichtungstyp, Anwendung und Geografie segmentiert. Nach Material ist der Markt in Metalle, Polytetrafluorethylen (PTFE), Nitril-Butadien-Kautschuk (NBR), Silikonkautschuk, Ethylen-Propylen-Dien-Monomer (EPDM), Fluorelastomer (FKM), Perfluorelastomer (FFKM), ultrahochmolekulares Polyethylen (UHMWPE) und Polyurethan (PU) segmentiert. Nach Dichtungstyp ist der Markt in O-Ring-Dichtungen, Dichtungen, Lippendichtungen, D-Dichtungen und sonstige segmentiert. Nach Anwendung ist der Markt in Fertigungsanlagen, Rührer und Mischer, Pumpen und Ventile sowie sonstige segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für pharmazeutische Verarbeitungsdichtungen in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Metalle |
| Polytetrafluorethylen (PTFE) |
| Nitril-Butadien-Kautschuk (NBR) |
| Silikonkautschuk |
| Ethylen-Propylen-Dien-Monomer (EPDM) |
| Fluorelastomer (FKM) |
| Perfluorelastomer (FFKM) |
| Ultrahochmolekulares Polyethylen (UHMWPE) |
| Polyurethan (PU) |
| O-Ring-Dichtungen |
| Dichtungen |
| Lippendichtungen |
| D-Dichtungen |
| Sonstige |
| Fertigungsanlagen |
| Rührer und Mischer |
| Pumpen und Ventile |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Material | Metalle | |
| Polytetrafluorethylen (PTFE) | ||
| Nitril-Butadien-Kautschuk (NBR) | ||
| Silikonkautschuk | ||
| Ethylen-Propylen-Dien-Monomer (EPDM) | ||
| Fluorelastomer (FKM) | ||
| Perfluorelastomer (FFKM) | ||
| Ultrahochmolekulares Polyethylen (UHMWPE) | ||
| Polyurethan (PU) | ||
| Nach Dichtungstyp | O-Ring-Dichtungen | |
| Dichtungen | ||
| Lippendichtungen | ||
| D-Dichtungen | ||
| Sonstige | ||
| Nach Anwendung | Fertigungsanlagen | |
| Rührer und Mischer | ||
| Pumpen und Ventile | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für pharmazeutische Verarbeitungsdichtungen?
Die Marktgröße für pharmazeutische Verarbeitungsdichtungen wurde im Jahr 2025 auf 2,68 Milliarden USD geschätzt und soll von 2,90 Milliarden USD im Jahr 2026 auf 4,51 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,19 % während des Prognosezeitraums von 2026 bis 2031.
Welcher Dichtungstyp führt bei pharmazeutischen Verarbeitungsanwendungen?
O-Ring-Dichtungen hielten im Jahr 2025 einen Anteil von 33,67 % und sollen bis 2031 mit einer CAGR von 10,35 % wachsen.
Welche Anwendung erzeugt die größte Nachfrage nach pharmazeutischen Dichtungen?
Fertigungsanlagen hielten im Jahr 2025 einen Anteil von 55,02 % und sollen bis 2031 mit einer CAGR von 11,08 % wachsen.
Welche Region expandiert am schnellsten im Bereich pharmazeutische Verarbeitungsdichtungen?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 31,91 % und soll bis 2031 eine CAGR von 10,59 % verzeichnen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
