
Taille et Part du Marché des Joints de Traitement Pharmaceutique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.9 Milliards de dollars |
| Taille du Marché (2031) | 4.51 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.19 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Joints de Traitement Pharmaceutique par Mordor Intelligence
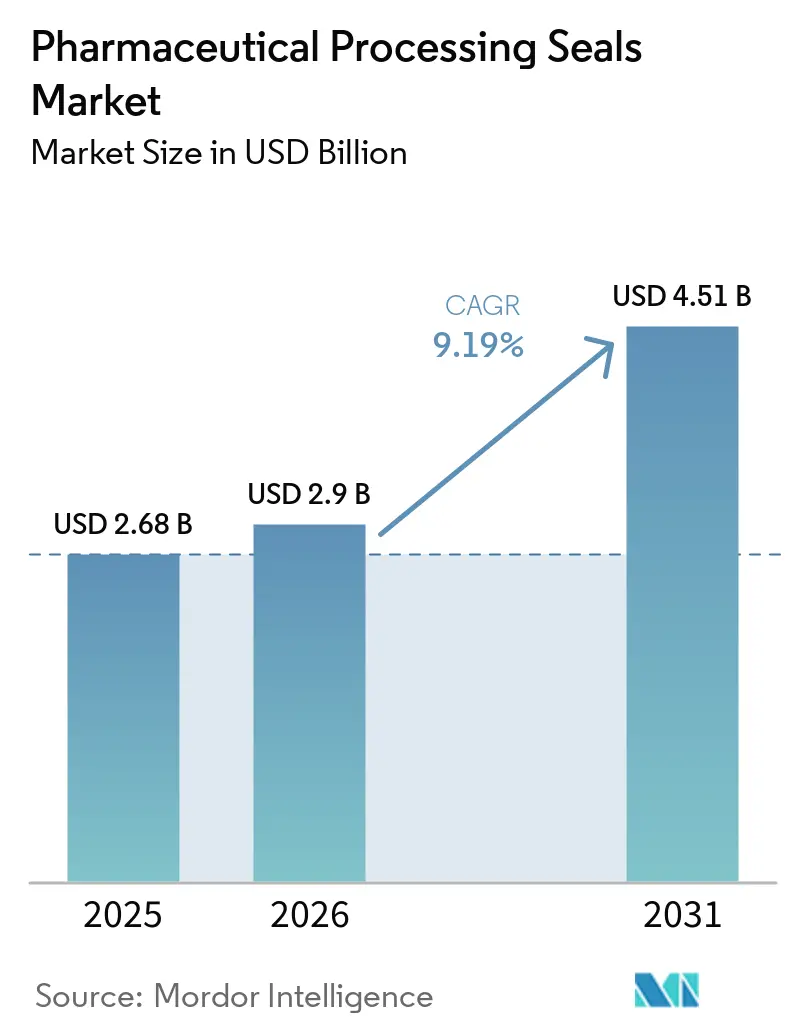
La taille du marché des joints de traitement pharmaceutique était évaluée à 2,68 milliards USD en 2025 et devrait croître de 2,90 milliards USD en 2026 pour atteindre 4,51 milliards USD d'ici 2031, à un CAGR de 9,19 % durant la période de prévision de 2026 à 2031. Le marché des joints de traitement pharmaceutique est façonné par l'expansion des médicaments biologiques, notamment les anticorps monoclonaux, les protéines recombinantes, ainsi que les thérapies cellulaires et géniques, qui nécessitent des matériaux de haute pureté aux points de contact critiques des procédés. WuXi AppTec a relevé ses prévisions de dépenses d'investissement pour 2026 à CNY 7,5 milliards (~1,11 milliard USD) à CNY 8,5 milliards (~1,26 milliard USD) pour les capacités de substance médicamenteuse et de produit médicamenteux en Asie, en Europe et aux États-Unis, soutenant la demande de joints validés dans les bioréacteurs, les agitateurs, les lignes de remplissage-finition et les équipements de manipulation de fluides stériles. Des spécifications plus élevées en matière de contrôle de la contamination et de documentation des matériaux orientent les achats vers des fournisseurs capables de fournir des composés validés et des dossiers techniques. La concurrence est centrée sur la performance des matériaux, le soutien réglementaire et la fiabilité de l'approvisionnement, tandis que les exigences de qualification rendent les relations clients difficiles à déplacer. Les fournisseurs qui pré-valident leurs produits par rapport aux exigences pertinentes réduisent le travail de qualification des clients, soutenant ainsi davantage la demande sur ce marché.
Points Clés du Rapport
- Par matériau, les métaux détenaient 35,23 % de la part du marché des joints de traitement pharmaceutique en 2025, tandis que le caoutchouc silicone devrait croître à un CAGR de 10,02 % jusqu'en 2031.
- Par type de joint, les joints toriques détenaient 33,67 % de la part du marché des joints de traitement pharmaceutique en 2025 et devraient se développer à un CAGR de 10,35 % jusqu'en 2031.
- Par application, les équipements de fabrication représentaient 55,02 % de la taille du marché des joints de traitement pharmaceutique en 2025 et devraient progresser à un CAGR de 11,08 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 31,91 % des revenus en 2025 et devrait enregistrer un CAGR de 10,59 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Joints de Traitement Pharmaceutique
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion de la Fabrication de Produits Biologiques, de Vaccins, et de Thérapies Cellulaires et Géniques | +2.8% | Mondial, avec l'APAC, l'Amérique du Nord et l'UE comme principaux centres | Court terme (≤ 2 ans) |
| Exigences Strictes en Matière de Stérilité, de Contrôle de la Contamination et d'Intégrité des Produits | +1.9% | Mondial | Court terme (≤ 2 ans) |
| Croissance de la Capacité de Fabrication Pharmaceutique en Asie-Pacifique et dans les Marchés Émergents | +1.7% | APAC en tête, avec des retombées au Moyen-Orient et en Afrique (MEA) et en Amérique du Sud | Moyen terme (2-4 ans) |
| Adoption Croissante d'Équipements de Traitement Automatisés et à Haut Débit | +1.1% | Amérique du Nord et UE, avec une adoption accélérée en APAC | Moyen terme (2-4 ans) |
| Utilisation Croissante de Systèmes d'Étanchéité Validés Compatibles avec le Nettoyage en Place (NEP) et la Stérilisation en Place (SEP) | +1.0% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la Fabrication de Produits Biologiques, de Vaccins, et de Thérapies Cellulaires et Géniques
Le passage des produits à petites molécules vers les pipelines de médicaments biologiques est un moteur clé du marché des joints de traitement pharmaceutique. La fabrication de produits biologiques et de thérapies avancées nécessite des joints répondant à des limites plus basses d'extractibles et de lixiviables, et réduisant le risque de contamination particulaire par les débris d'usure. WuXi Biologics a annoncé l'achèvement du gros œuvre de son installation de produits médicamenteux à Singapour en juin 2026, conçue pour produire 100 millions de seringues préremplies et de flacons annuellement une fois opérationnelle en 2027. La filiale de Chugai Pharmaceutical a achevé le bâtiment de fabrication de substance médicamenteuse biopharmaceutique UT3 dans son usine d'Utsunomiya en mai 2026, ajoutant une capacité pour l'approvisionnement clinique et commercial précoce en produits biologiques au Japon[1]. Les nouvelles cuves de bioréacteurs, les skids de mélange stérile et les lignes de remplissage-finition nécessitent chacun des composants d'étanchéité validés en plusieurs points de connexion. Ces installations soutiennent la demande après la mise en service, car les équipements en exploitation nécessitent également des joints de maintenance et de remplacement.
Exigences Strictes en Matière de Stérilité, de Contrôle de la Contamination et d'Intégrité des Produits
Des exigences de contrôle de la contamination plus strictes accroissent la demande de matériaux à spécifications plus élevées sur le marché des joints de traitement pharmaceutique. La FDA a publié un projet de directive sur les systèmes de fermeture des contenants pour les médicaments humains et les produits biologiques en août 2026, définissant une approche basée sur le risque pour la caractérisation et l'évaluation toxicologique des extractibles et des lixiviables issus des matériaux concernés. L'Agence européenne des médicaments a publié une directive en juillet 2026 qui étend les exigences formelles de stratégie de contrôle de la contamination à la fabrication de médicaments non stériles. Les installations produisant des produits biologiques à haute valeur ajoutée sont plus susceptibles de spécifier des joints toriques en perfluoroélastomère plutôt que des joints standard en FKM ou en monomère d'éthylène-propylène-diène (EPDM) lorsque l'inertie chimique et les faibles extractibles sont requis. Les grades Isolast de Trelleborg sont fabriqués dans des salles blanches de classe ISO 5, reflétant les normes de documentation et de production contrôlée attendues pour ces applications. Le mix produit qui en résulte soutient des valeurs unitaires plus élevées même lorsque les quantités de joints n'augmentent pas au même rythme.
Croissance de la Capacité de Fabrication Pharmaceutique en Asie-Pacifique et dans les Marchés Émergents
Les nouveaux investissements manufacturiers en Asie-Pacifique élargissent la base d'équipements installés sur le marché des joints de traitement pharmaceutique, augmentant la demande de remplacement et de maintenance. Le programme d'Incitation Liée à la Production (PLI) de l'Inde pour les médicaments en vrac avait attiré INR 467,4 milliards (~4,85 milliards USD) d'investissements réels en juin 2026, contre un objectif de INR 172,8 milliards, et 39 projets avaient été mis en service pour 28 ingrédients pharmaceutiques actifs (IPA) et matières premières clés. Pharmaron Beijing a annoncé un investissement de CNY 3 milliards (~0,44 milliard USD) dans une installation de 200 tonnes par an d'intermédiaires pharmaceutiques et d'ingrédients pharmaceutiques actifs (IPA) à Shaoxing en mai 2026, la Phase I visant une mise en exploitation en 2028. Nipro Pharma a achevé et commencé à exploiter son bâtiment de flacons de l'usine d'Omi en août 2026, avec une capacité annuelle de 4 770 millions d'unités. Les nouveaux sites dans la région doivent intégrer des systèmes validés dès le départ, sous la supervision de régulateurs tels que l'Agence des Produits Pharmaceutiques et des Dispositifs Médicaux du Japon (PMDA) et l'Organisation Centrale de Contrôle des Normes des Médicaments de l'Inde (CDSCO). Cela élève les spécifications de base des joints et limite l'utilisation d'alternatives de qualité inférieure dans les positions de traitement critiques.
Utilisation Croissante de Systèmes d'Étanchéité Validés Compatibles avec le Nettoyage en Place (NEP) et la Stérilisation en Place (SEP)
La validation du nettoyage en place (NEP) et de la stérilisation en place (SEP) est une exigence de conformité fondamentale sur le marché des joints de traitement pharmaceutique. Le Code de Réglementation Fédérale (CFR) 21, article 211.67 de la FDA exige le nettoyage et la désinfection des équipements à des intervalles appropriés, tandis que l'Annexe 15 des BPF européennes exige la qualification documentée des cycles de nettoyage et de stérilisation. Par conséquent, les joints doivent conserver leurs performances après des expositions répétées au nettoyage et à la stérilisation. L'EPDM de qualité pharmaceutique validé selon la classe VI de la Pharmacopée des États-Unis (USP), les composés en perfluoroélastomère (FFKM) et les joints plats revêtus de polytétrafluoroéthylène (PTFE) sont adaptés à ces conditions, contrairement à de nombreux élastomères de commodité. John Crane indique que son joint d'agitateur à fonctionnement à sec de type 5280 permet le NEP et le SEP de la zone en contact avec le produit avec le joint en place et répond aux exigences de conception hygiénique. La nécessité de matériels compatibles et de dossiers de qualification soutient les fournisseurs capables de fournir à la fois le joint et la documentation associée.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés de Qualification et de Contrôle des Modifications pour les Matériaux de Joints | -1.2% | Mondial | Moyen terme (2-4 ans) |
| Équipements Reconditionnés et Cycles de Remplacement des Actifs Plus Longs | -0.8% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Compromis de Compatibilité des Matériaux entre Produits Chimiques, Température et Stérilisation | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés de Qualification et de Contrôle des Modifications pour les Matériaux de Joints
Les exigences de qualification et de contrôle des modifications ralentissent l'adoption sur le marché des joints de traitement pharmaceutique. Les exigences de la FDA en vertu des articles 210 et 211 du CFR 21, ainsi que l'Annexe 15 des BPF européennes, exigent une revalidation lorsqu'un composant d'équipement critique est modifié. Pour un bioprocédé établi, ce travail peut prendre de 12 à 18 mois et coûter des centaines de milliers de dollars par ligne de fabrication. Cela crée une forte incitation à conserver un fournisseur de joints existant pour toute la durée de vie d'un procédé de fabrication. Les demandes d'autorisation de mise sur le marché de produits biologiques et les nouvelles demandes de médicaments peuvent également faire référence à des spécifications de matériaux précises, soumettant tout changement de matériau à des soumissions réglementaires supplémentaires. Ces exigences réduisent le rythme de remplacement que l'on pourrait autrement attendre pour un composant consommable.
Équipements Reconditionnés et Cycles de Remplacement des Actifs Plus Longs
Le marché des joints de traitement pharmaceutique connaît une demande plus faible pour les nouvelles unités lorsque les programmes de reconditionnement prolongent la durée de vie utile des équipements pharmaceutiques existants. RB Mechanical Seals a signalé des économies de coûts de 50 % par rapport au remplacement par le fabricant d'équipement d'origine (OEM), rendant le reconditionnement attractif même lorsque les coûts de requalification sont pris en compte. Dans les installations matures d'Amérique du Nord et d'Europe, le reconditionnement prolonge la durée de vie utile des équipements installés plutôt que de les remplacer par de nouveaux actifs. Un article de septembre 2025 a documenté un cas dans lequel le reconditionnement d'une membrane d'isolateur a coûté 50 000 USD, contre un devis OEM de 110 000 USD. Le reconditionnement soutient les revenus des services après-vente pour les fournisseurs en place, mais il déplace les ventes de nouvelles unités. Cet effet est le plus visible dans les lignes établies d'IPA à petites molécules et d'enrobage de comprimés génériques où les équipements et les conditions de procédé ont peu évolué.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Matériau : Les Élastomères Premium Gagnent du Terrain aux Interfaces Critiques des Procédés
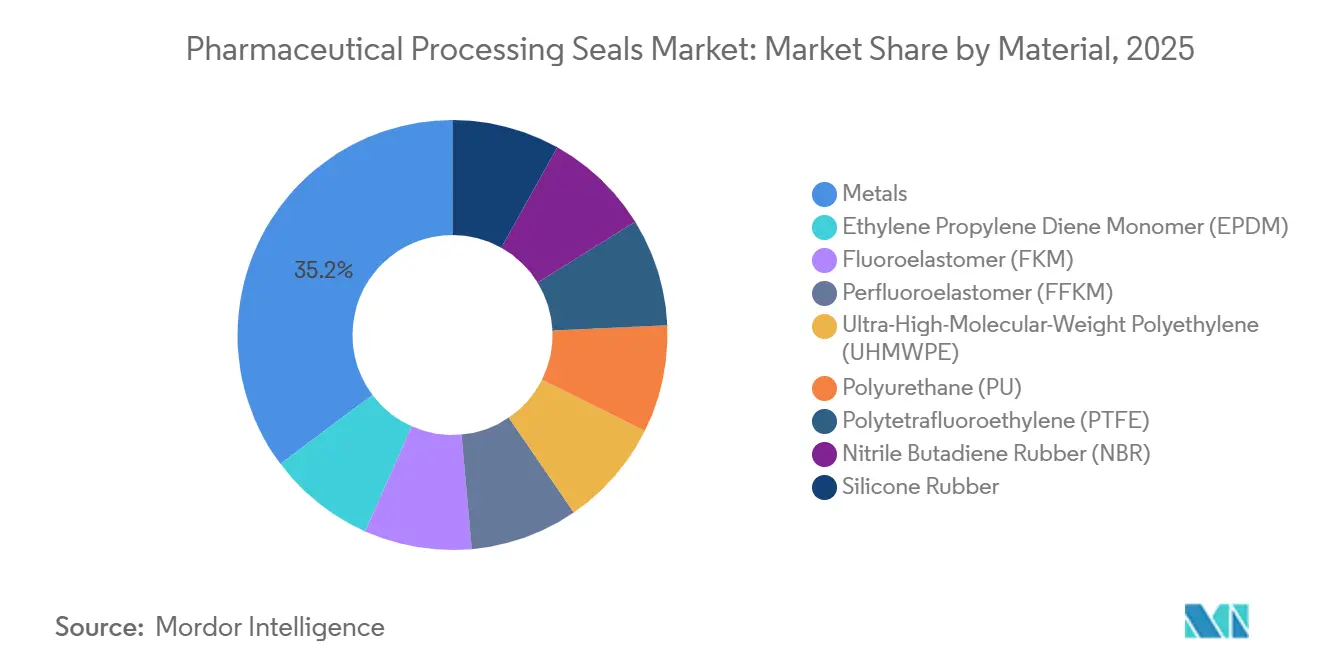
Les métaux représentaient 35,23 % des revenus en 2025, les composants en acier inoxydable et en grade Hastelloy étant utilisés aux interfaces d'étanchéité statique dans les réacteurs haute pression, les vannes à grand alésage et les raccords à brides. Leur stabilité dimensionnelle sous cyclage thermique reste importante dans ces applications. Le caoutchouc silicone devrait se développer à un CAGR de 10,02 % jusqu'en 2031, soutenu par son adéquation aux équipements de culture cellulaire biopharmaceutique et de remplissage-finition stérile. Ses faibles extractibles et sa flexibilité sur une large plage de températures sont pertinents pour la stérilisation gamma répétée et l'exposition à l'autoclave. Le PTFE reste important pour les applications de synthèse d'IPA avec des solvants agressifs. L'EPDM continue de servir les environnements de stérilisation à la vapeur validés selon la classe VI USP à des températures allant jusqu'à 121 °C.
Le NBR subit une pression de substitution dans les applications de bioprocédés réglementés en raison des préoccupations liées aux extractibles. Freudenberg Sealing Technologies propose des composés EPDM blancs formulés sans plastifiants pour les exigences pharmaceutiques spécifiques aux applications. Le FFKM et le silicone de haute qualité sont de plus en plus sélectionnés aux positions critiques des procédés où une haute pureté et des performances documentées sont requises. Les métaux conservent une large base installée en raison de leur utilisation dans de nombreuses interfaces statiques et structurelles. Le marché des joints de traitement pharmaceutique pour les positions en matériaux premium est soutenu par des valeurs unitaires plus élevées, même lorsque les volumes d'unités restent inférieurs à ceux des composants de base. La sélection des matériaux sur le marché des joints de traitement pharmaceutique reflète un équilibre entre l'utilisation généralisée des métaux et l'adoption d'élastomères premium.

Par Type de Joint : Les Joints Toriques Soutiennent la Demande pour les Bioréacteurs et la Manipulation de Fluides
Les joints toriques détenaient 33,67 % de part de marché en 2025 et devraient enregistrer la croissance la plus rapide parmi les types de joints à un CAGR de 10,35 % jusqu'en 2031. Cela reflète leur utilisation dans les bioréacteurs, les connecteurs à usage unique, les collecteurs de manipulation de fluides stériles et les corps de vannes aseptiques, des catégories de matériels qui se développent avec la capacité de fabrication de produits biologiques. Les grades de joints toriques FFKM DuPont Kalrez 6221 et 6230 sont qualifiés pour l'eau pour préparations injectables, l'eau déionisée ozonée et les cycles répétés de stérilisation en place (SEP) jusqu'à 260 °C. Ces exigences de performance illustrent pourquoi des joints toriques de haute qualité sont utilisés dans les positions d'étanchéité exigeantes des bioréacteurs. Le marché des joints de traitement pharmaceutique continue de favoriser les joints toriques, car leur géométrie flexible peut s'adapter à des conditions variées de pression, de température et de produits chimiques.
Les joints plats détiennent la deuxième plus grande part dans la catégorie des types de joints en raison de leur utilisation dans les raccords à brides à grand alésage et les fermetures de cuves stériles. Leur croissance est plus lente que celle des joints toriques car les connexions statiques nécessitent généralement un remplacement moins fréquent. Les joints à lèvre et les joints en D sont utilisés dans les applications d'arbres rotatifs et d'agitateurs où la protection des roulements et l'intégrité du flux de produit doivent être équilibrées. Flowserve a lancé son joint à lèvre à cartouche LMX en avril 2026 pour les mélangeurs pharmaceutiques à entrée par le haut, utilisant une conception sans carbone et non pressurisée pour répondre aux préoccupations de contamination. Les exigences ASME BPE pour les joints élastomères et la norme sanitaire 3-A 18-03 pour les applications de joints plats hygiéniques établissent les principales attentes en matière de documentation. Le marché des joints de traitement pharmaceutique exige donc des géométries de joints combinant une conception hygiénique avec des performances de matériaux validées.
Par Application : Les Équipements de Fabrication Restent la Principale Base de Demande
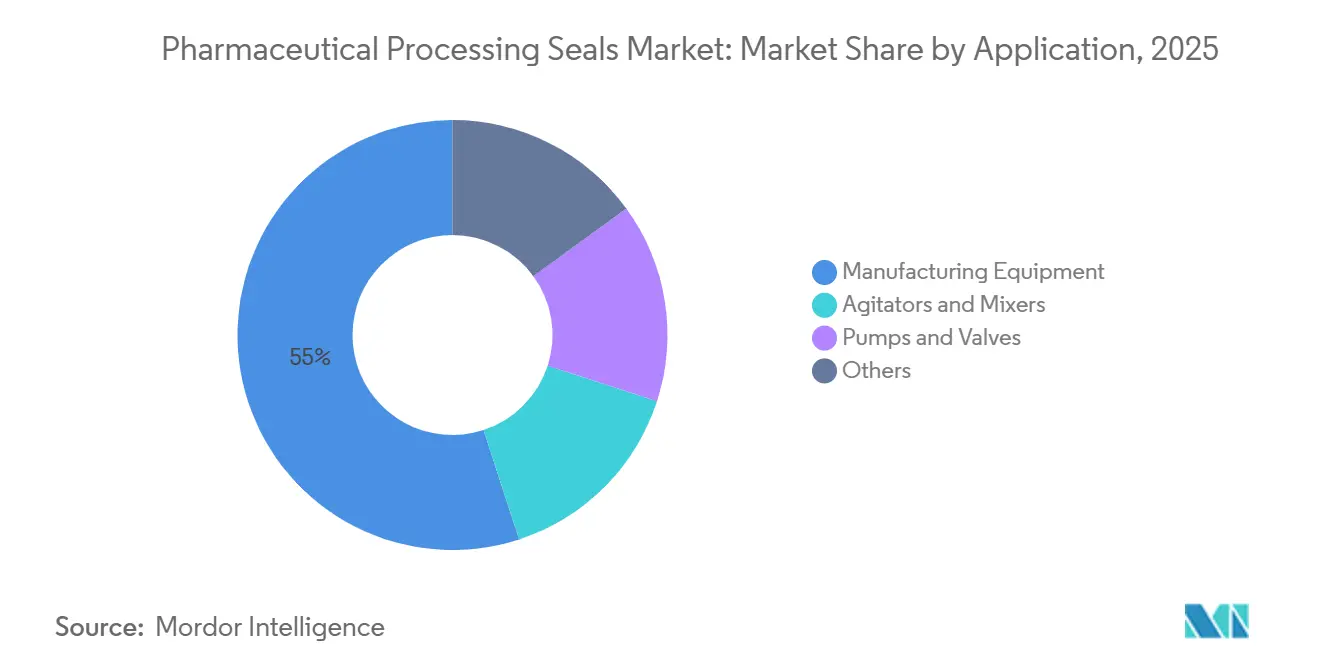
Les équipements de fabrication représentaient 55,02 % du marché des joints de traitement pharmaceutique en 2025 et devraient croître à un CAGR de 11,08 % jusqu'en 2031. Cette catégorie comprend les bioréacteurs, les cuves de mélange et de mélange stériles, les réacteurs d'IPA et les trains de fabrication en continu, des actifs qui se développent dans toutes les régions à mesure que les entreprises pharmaceutiques ajoutent des capacités de fabrication internes. Les bioréacteurs et les réacteurs d'IPA nécessitent des joints en plusieurs points de contact avec le procédé et de connexion aux utilités, tandis que les cuves de mélange stérile nécessitent des matériaux tolérant des nettoyages et des stérilisations répétés. Cette concentration d'équipements explique la position dominante du segment.
Les agitateurs et les mélangeurs constituent le deuxième groupe d'applications le plus important, dans lequel les joints d'arbre doivent maintenir la stérilité et prévenir la contamination par les fluides barrières. Les produits de type 5280 et de la série CK de John Crane sont des exemples de configurations à fonctionnement à sec ou lubrifiées au gaz utilisées pour ces fonctions. Les pompes et les vannes représentent une autre source majeure de demande, car les lignes de transfert stérile et les voies d'écoulement critiques sont soumises à des expositions chimiques et à la stérilisation. La fabrication pharmaceutique en continu peut favoriser des matériaux en perfluoroélastomère (FFKM) ou composites à plus longue durée de vie, car les équipements fonctionnent à des conditions stables pendant de longues périodes. La FDA a encouragé la fabrication pharmaceutique en continu pour améliorer la qualité, soutenant ainsi des spécifications premium sur les nouvelles lignes mises en service. Le marché des joints de traitement pharmaceutique est donc lié à la fois aux nouvelles installations d'équipements et à la maintenance des systèmes de procédés en exploitation.
Analyse Géographique
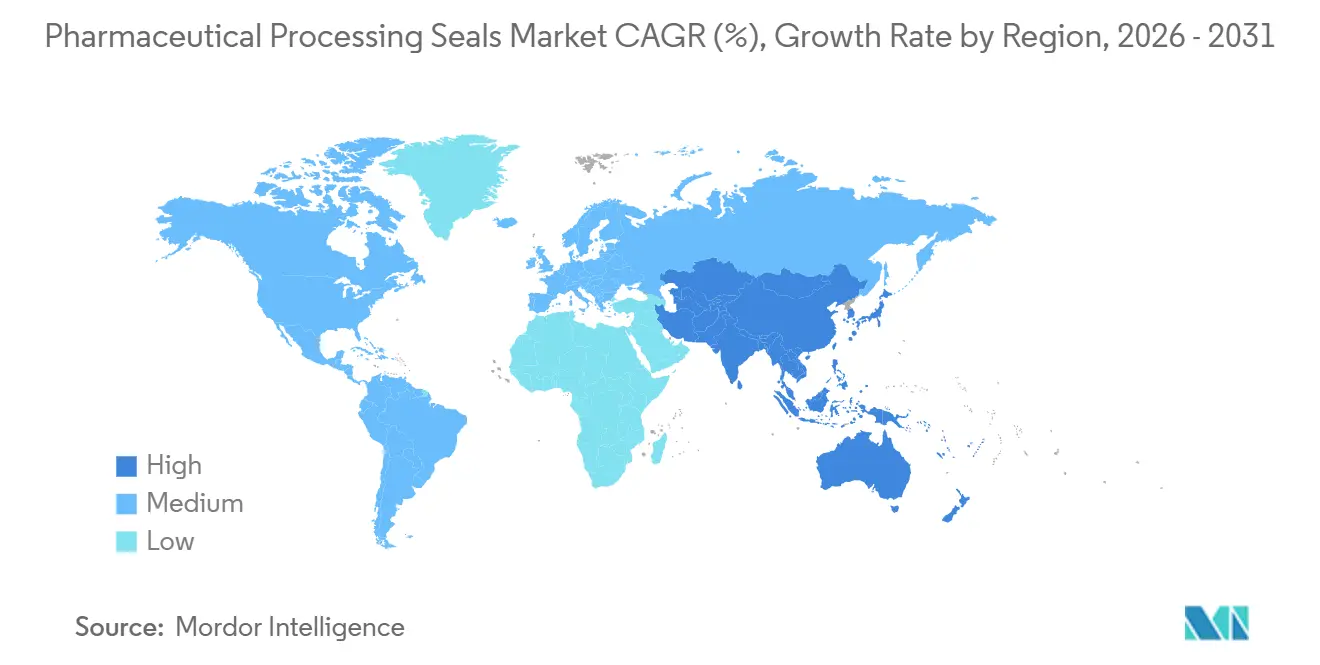
L'Asie-Pacifique représentait 31,91 % des revenus régionaux en 2025 et devrait croître à un CAGR de 10,59 % jusqu'en 2031. La Chine et l'Inde ancrent la production régionale grâce à leurs importantes populations d'organisations de développement et de fabrication sous contrat (CDMO) et de fabricants d'IPA. Gerresheimer a commencé ses opérations dans une nouvelle usine à Zhenjiang, en Chine, en juillet 2026, doublant sa capacité d'emballage primaire en verre pour les produits pharmaceutiques injectables[2]. L'Inde a mis en service 39 lignes de production d'IPA et de matières premières clés dans le cadre de son programme d'Incitation Liée à la Production (PLI) en juin 2026. Ces projets augmentent le nombre de réacteurs, de systèmes de purification et d'actifs de remplissage-finition nécessitant des composants d'étanchéité validés. Dans la région Asie-Pacifique, les ajouts de capacité combinés aux besoins de remplacement dans les usines en exploitation stimulent la demande sur le marché des joints de traitement pharmaceutique.
Le Japon représente une source de demande à plus haute valeur ajoutée au sein de la région. Chugai a achevé son bâtiment de substance médicamenteuse biopharmaceutique UT3 à Utsunomiya en mai 2026. Eli Lilly a annoncé un investissement de JPY 20 milliards (~0,12 milliard USD) dans son usine de Seishin à Kobe pour de nouvelles lignes de production et un entrepôt jusqu'en 2028. La Corée du Sud et les pays de l'ASEAN ajoutent de la demande via les filiales multinationales et les producteurs de médicaments génériques nationaux qui développent leurs capacités. L'Amérique du Nord est le deuxième marché régional en importance en raison de sa concentration d'installations de recherche biopharmaceutique et de fabrication commerciale. Les exigences de Bonnes Pratiques de Fabrication Actuelles (BPFA) de la FDA soutiennent la demande de validation documentée du nettoyage et de la stérilisation pour les composants en contact avec le procédé. Les États-Unis constituent la plus grande source de demande au niveau national en Amérique du Nord, tandis que le Canada et le Mexique contribuent via la production de génériques, les sites d'IPA et les activités de délocalisation de proximité.
L'Europe présente des exigences de spécification par unité élevées en raison de l'effet combiné de l'Annexe 1 des BPF européennes, de l'Annexe 15 et de la directive 2026 de l'Agence européenne des médicaments (EMA) sur le contrôle de la contamination. Vetter Pharma a commencé la construction d'une installation de production de 480 millions EUR (~540,10 millions USD) à Sarrelouis en 2026, avec des opérations ciblées pour 2031. CordenPharma a engagé 80 millions EUR (~90,01 millions USD) pour des capacités de remplissage-finition injectable stérile sur son site de Latina, ajoutant 30 à 40 millions d'unités annuellement. Freudenberg Medical a ouvert une salle blanche CleanAssure de classe ISO 5 à Kaiserslautern en avril 2026 pour la pré-stérilisation d'assemblages à usage unique. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés plus petits, le Brésil étant soutenu par son secteur des médicaments génériques et l'Arabie Saoudite ajoutant une demande précoce via la production pharmaceutique nationale dans le cadre de Vision 2030.
Paysage Concurrentiel
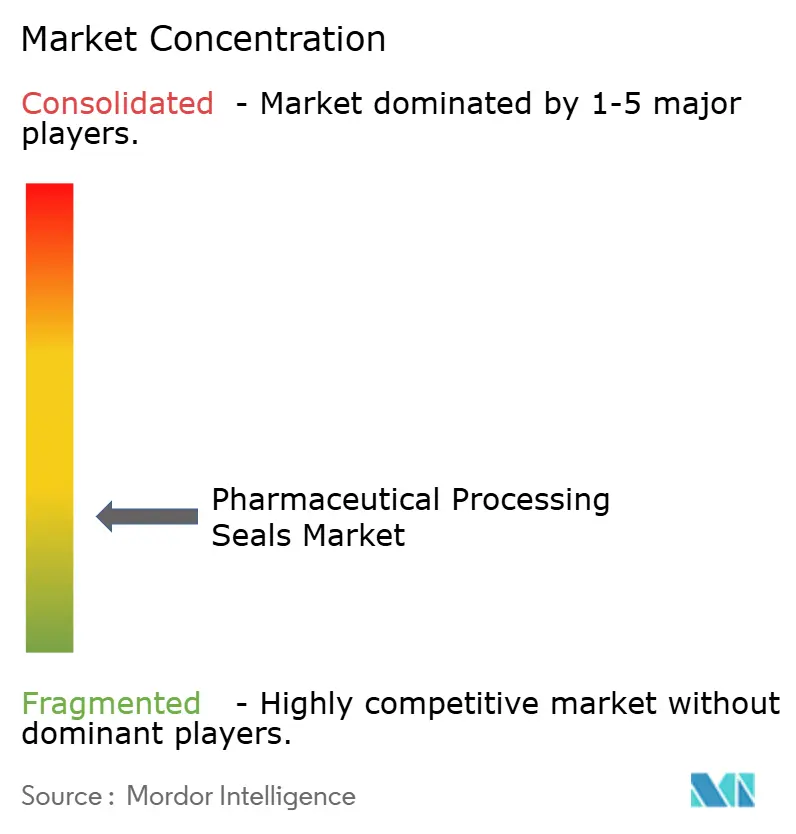
Le marché des joints de traitement pharmaceutique est fragmenté, avec Trelleborg AB, Freudenberg Sealing Technologies, Parker Hannifin, John Crane, Flowserve Corporation et EagleBurgmann parmi les concurrents pour les applications pharmaceutiques critiques en matière de validation. Ces fournisseurs se concurrencent sur les capacités en science des matériaux, la documentation réglementaire et les réseaux de fabrication qui soutiennent la continuité de l'approvisionnement sur les sites clients. En 2025, Trelleborg a ouvert une installation de fabrication biopharmaceutique à Malte et a étendu son Centre d'Excellence BioPharma à Northborough, dans le Massachusetts. La société a également posé la première pierre d'une installation de 50 000 mètres carrés à Bengaluru, en Inde, dont l'achèvement est prévu en 2027, qui combinera la R&D, l'ingénierie des solutions clients et la fabrication. Ces investissements améliorent la couverture géographique et soutiennent les clients nécessitant une redondance d'approvisionnement. Le marché des joints de traitement pharmaceutique favorise les fournisseurs capables de soutenir des spécifications validées sur plusieurs sites de fabrication.
Freudenberg Sealing Technologies détient une position en matériaux dans les composés EPDM blancs et Simriz FFKM répondant aux exigences de la classe VI USP. Precision Polymer Engineering et Greene Tweed se concentrent sur les matériaux FFKM à haute valeur ajoutée pour les applications en sciences de la vie et en bioprocédés. Precision Polymer Engineering indique que ses matériaux Perlast soutiennent les applications en sciences de la vie dans lesquelles la résistance chimique et la documentation de conformité sont essentielles. En avril 2026, Flowserve a lancé le joint à lèvre à cartouche LMX pour les mélangeurs pharmaceutiques, avec une conception sans carbone et une technologie flottante propriétaire. Le cadre Performance Plus de John Crane combine la fourniture de joints avec la surveillance de la fiabilité, l'analyse thermographique et la contractualisation de la maintenance. Sur le marché des joints de traitement pharmaceutique, ces développements font évoluer les offres des fournisseurs de composants individuels vers des services intégrés et la fiabilité opérationnelle.
Parker Hannifin a finalisé l'acquisition de Filtration Group Corporation pour 9,25 milliards USD le 13 août 2026. L'acquisition élargit le portefeuille de gestion des fluides et de contrôle de la contamination de Parker et devrait renforcer son offre de solutions pharmaceutiques. Les joints intelligents avec capteurs intégrés pour la surveillance de l'usure, de la pression du fluide barrière et des fuites n'ont pas encore atteint une adoption commerciale large. Le projet de directive 2026 de la FDA sur les systèmes de fermeture des contenants devrait accroître l'attention portée à la caractérisation des matériaux et à la documentation, favorisant les fournisseurs disposant de packages de matériaux pré-certifiés et réduisant le travail de qualification des utilisateurs finaux. Le marché des joints de traitement pharmaceutique reste concurrentiel, car les fournisseurs établis doivent continuer à améliorer les matériaux, la documentation et les services de cycle de vie, tandis que les clients conservent de fortes incitations à éviter les changements inutiles.
Leaders du Secteur des Joints de Traitement Pharmaceutique
-
Trelleborg AB
-
Freudenberg Sealing Technologies
-
Flowserve Corporation
-
PARKER HANNIFIN CORP
-
Saint-Gobain
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Septembre 2026 : CordenPharma a acquis une nouvelle installation de 11 000 mètres carrés adjacente à son site de Latina en Italie dans le cadre d'un investissement pluriannuel de 80 millions EUR (~90,01 millions USD) dans des capacités de remplissage-finition injectable stérile. L'expansion devrait ajouter 30 à 40 millions d'unités injectables stériles annuellement dans des formats de flacons, seringues préremplies et cartouches pour les produits biologiques, les peptides GLP-1 et les oligonucléotides, soutenant la demande de joints de traitement pharmaceutique utilisés dans ces lignes de remplissage.
- Juillet 2026 : Gerresheimer a commencé ses opérations dans sa nouvelle usine à Zhenjiang, en Chine, doublant la capacité d'emballage primaire en verre pour les produits pharmaceutiques injectables dans le pays. L'installation de 40 000 mètres carrés a été construite sur quatre ans et répond aux exigences réglementaires pour les applications pharmaceutiques et biotechnologiques, stimulant la demande de joints de traitement pharmaceutique sur ses lignes de production.
Périmètre du Rapport sur le Marché Mondial des Joints de Traitement Pharmaceutique
Les joints de traitement pharmaceutique sont des barrières spécialisées utilisées dans les équipements de fabrication de médicaments pour prévenir les fuites, bloquer la contamination externe et maintenir la stérilité dans les systèmes de production fermés. Ces joints sont des composants essentiels pour garantir que les procédés de fabrication répondent aux normes réglementaires strictes et aux exigences de qualité des produits.
Le marché des joints de traitement pharmaceutique est segmenté par matériau, type de joint, application et géographie. Par matériau, le marché est segmenté en métaux, polytétrafluoroéthylène (PTFE), caoutchouc nitrile-butadiène (NBR), caoutchouc silicone, monomère d'éthylène-propylène-diène (EPDM), fluoroélastomère (FKM), perfluoroélastomère (FFKM), polyéthylène à très haute masse moléculaire (UHMWPE) et polyuréthane (PU). Par type de joint, le marché est segmenté en joints toriques, joints plats, joints à lèvre, joints en D et autres. Par application, le marché est segmenté en équipements de fabrication, agitateurs et mélangeurs, pompes et vannes, et autres. Le rapport couvre également la taille du marché et les prévisions pour les joints de traitement pharmaceutique dans 15 pays à travers les principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Métaux |
| Polytétrafluoroéthylène (PTFE) |
| Caoutchouc Nitrile-Butadiène (NBR) |
| Caoutchouc Silicone |
| Monomère d'Éthylène-Propylène-Diène (EPDM) |
| Fluoroélastomère (FKM) |
| Perfluoroélastomère (FFKM) |
| Polyéthylène à Très Haute Masse Moléculaire (UHMWPE) |
| Polyuréthane (PU) |
| Joints Toriques |
| Joints Plats |
| Joints à Lèvre |
| Joints en D |
| Autres |
| Équipements de Fabrication |
| Agitateurs et Mélangeurs |
| Pompes et Vannes |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Matériau | Métaux | |
| Polytétrafluoroéthylène (PTFE) | ||
| Caoutchouc Nitrile-Butadiène (NBR) | ||
| Caoutchouc Silicone | ||
| Monomère d'Éthylène-Propylène-Diène (EPDM) | ||
| Fluoroélastomère (FKM) | ||
| Perfluoroélastomère (FFKM) | ||
| Polyéthylène à Très Haute Masse Moléculaire (UHMWPE) | ||
| Polyuréthane (PU) | ||
| Par Type de Joint | Joints Toriques | |
| Joints Plats | ||
| Joints à Lèvre | ||
| Joints en D | ||
| Autres | ||
| Par Application | Équipements de Fabrication | |
| Agitateurs et Mélangeurs | ||
| Pompes et Vannes | ||
| Autres | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché des joints de traitement pharmaceutique ?
La taille du marché des joints de traitement pharmaceutique était évaluée à 2,68 milliards USD en 2025 et devrait croître de 2,90 milliards USD en 2026 pour atteindre 4,51 milliards USD d'ici 2031, à un CAGR de 9,19 % durant la période de prévision de 2026 à 2031.
Quel type de joint domine les applications de traitement pharmaceutique ?
Les joints toriques détenaient 33,67 % de part de marché en 2025 et devraient croître à un CAGR de 10,35 % jusqu'en 2031.
Quelle application génère la plus grande demande pour les joints pharmaceutiques ?
Les équipements de fabrication détenaient 55,02 % de part de marché en 2025 et devraient croître à un CAGR de 11,08 % jusqu'en 2031.
Quelle région connaît la croissance la plus rapide pour les joints de traitement pharmaceutique ?
L'Asie-Pacifique détenait 31,91 % de part de marché en 2025 et devrait enregistrer un CAGR de 10,59 % jusqu'en 2031.