
医薬品CDMO自動化市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
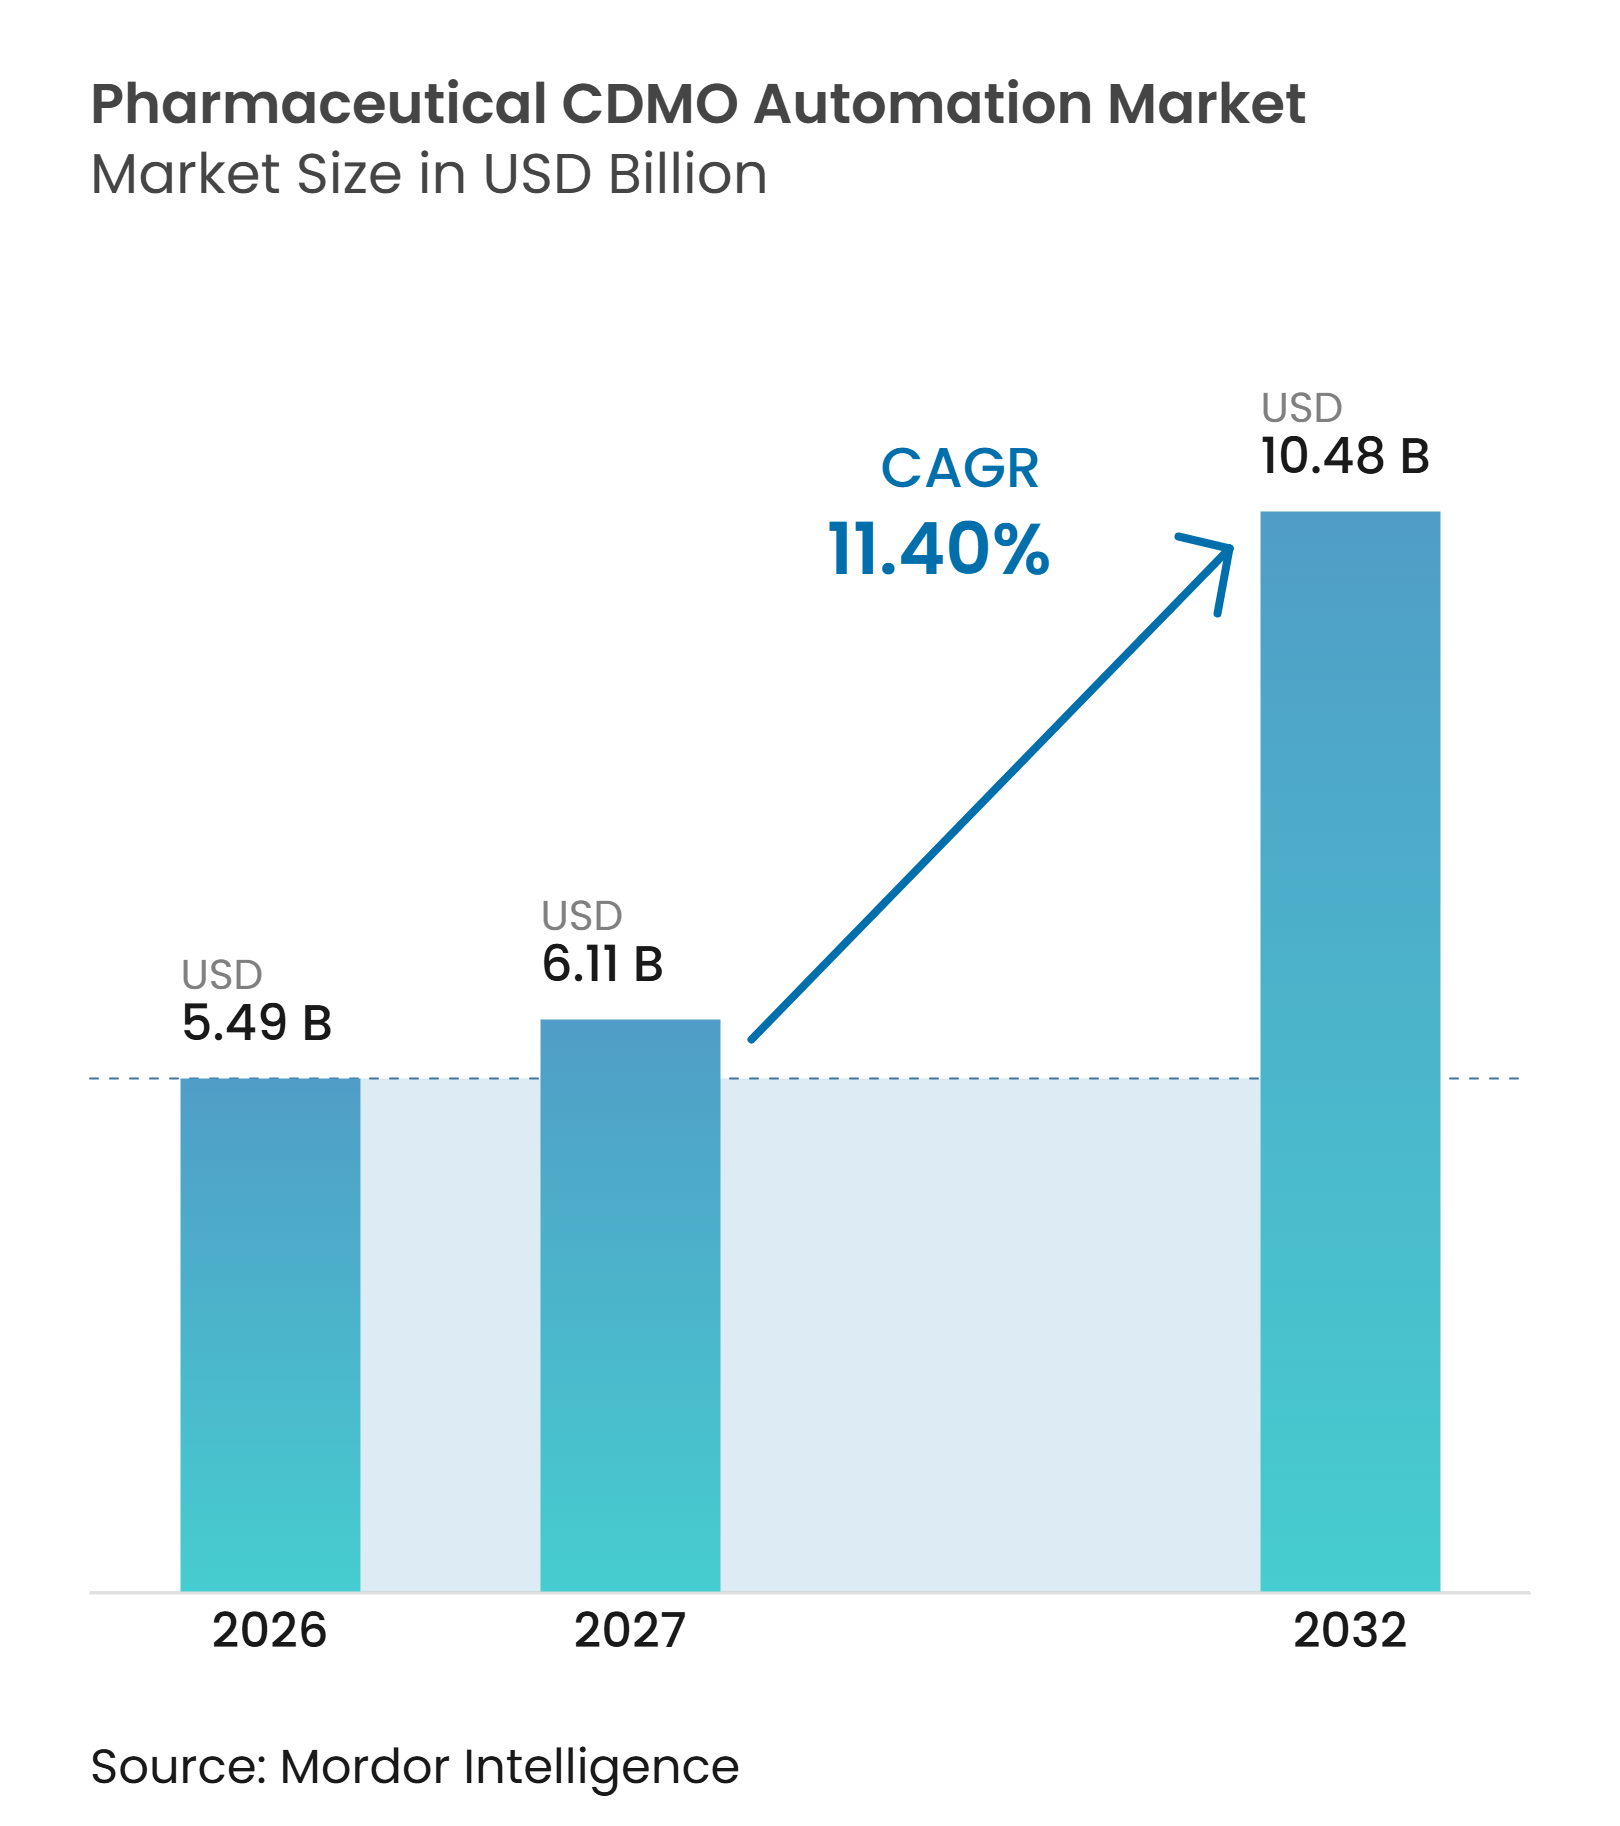
| 市場規模 (2027) | 6.11 十億米ドル |
| 市場規模 (2032) | 10.48 十億米ドル |
| 成長率 (2027 - 2032) | 11.40 % |
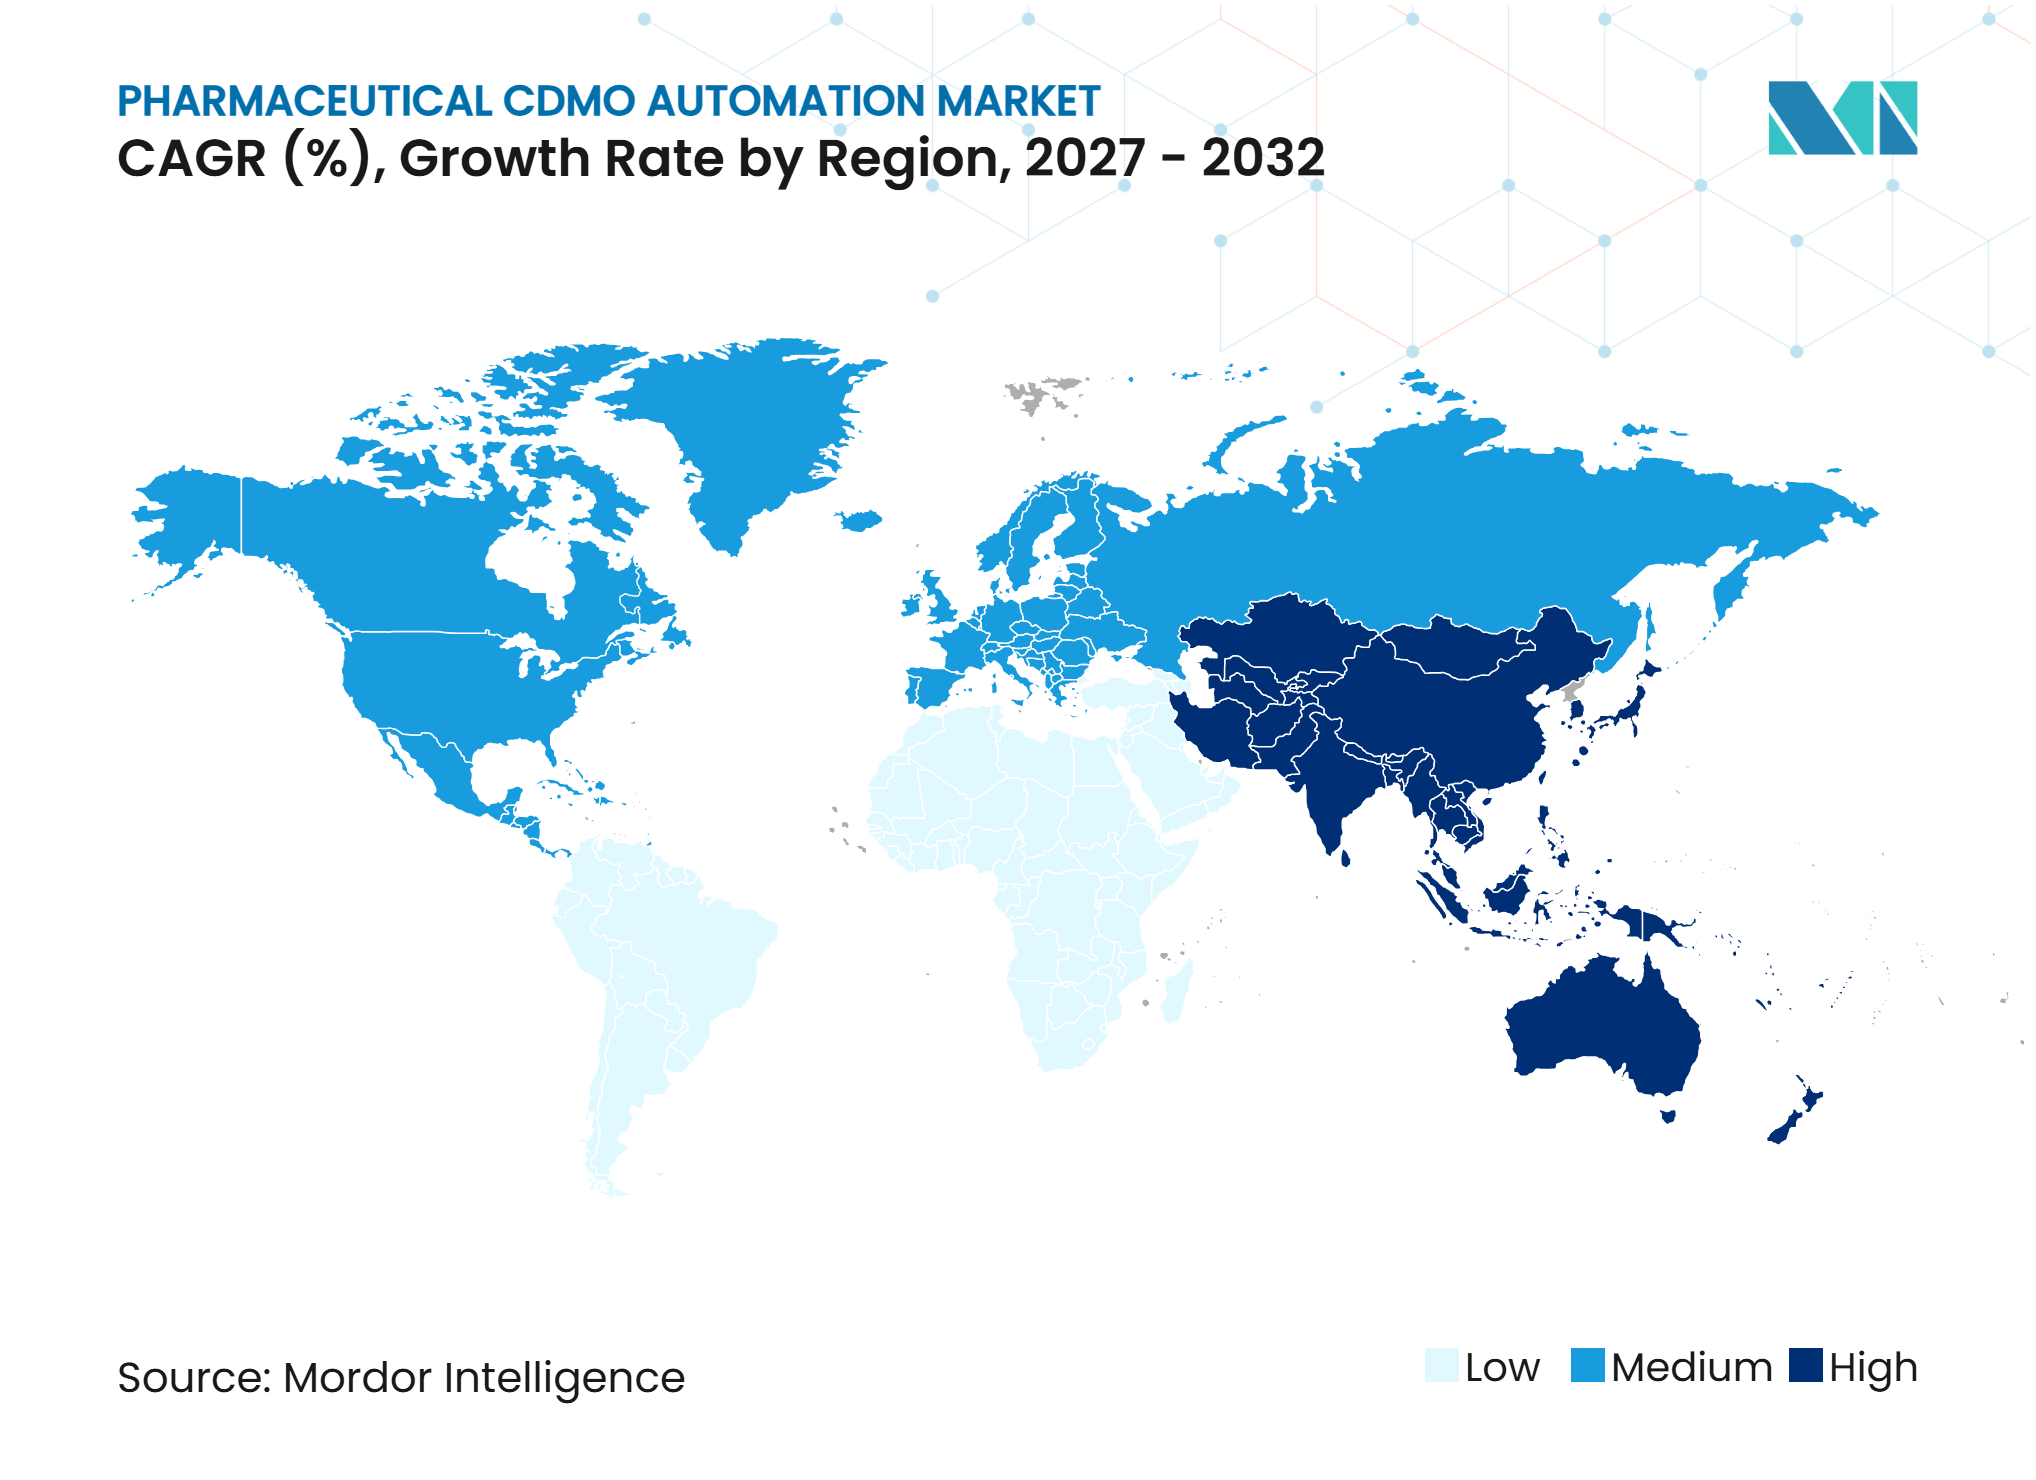
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医薬品CDMO自動化市場分析
医薬品CDMO自動化市場の規模は2026年に54.9億米ドルと評価され、2027年の61.1億米ドルから2032年には104.8億ドルに達すると推定され、予測期間(2027年~2032年)中に11.40%のCAGRで成長する見込みである。
医薬品CDMO自動化市場は、スポンサー企業が複雑なバイオロジクス、細胞・遺伝子治療、および高活性低分子化合物を外部製造業者に委託するにつれて成長している。これらのプログラムには、再現性のある処理、管理された環境、および品質レビューを支援できる記録が必要である。CDMOは、自動化を単に労働力削減の手段としてではなく、新規プログラムの技術的適格性評価の一環として活用している。需要はまた、プロセス制御、バッチ記録、ラボラトリー情報、および品質ワークフローを連携させるシステムを支持している。これにより、複数のクライアントプログラムにわたって使用できる確立された自動化プラットフォームの価値が高まっている。
レポートの主要ポイント
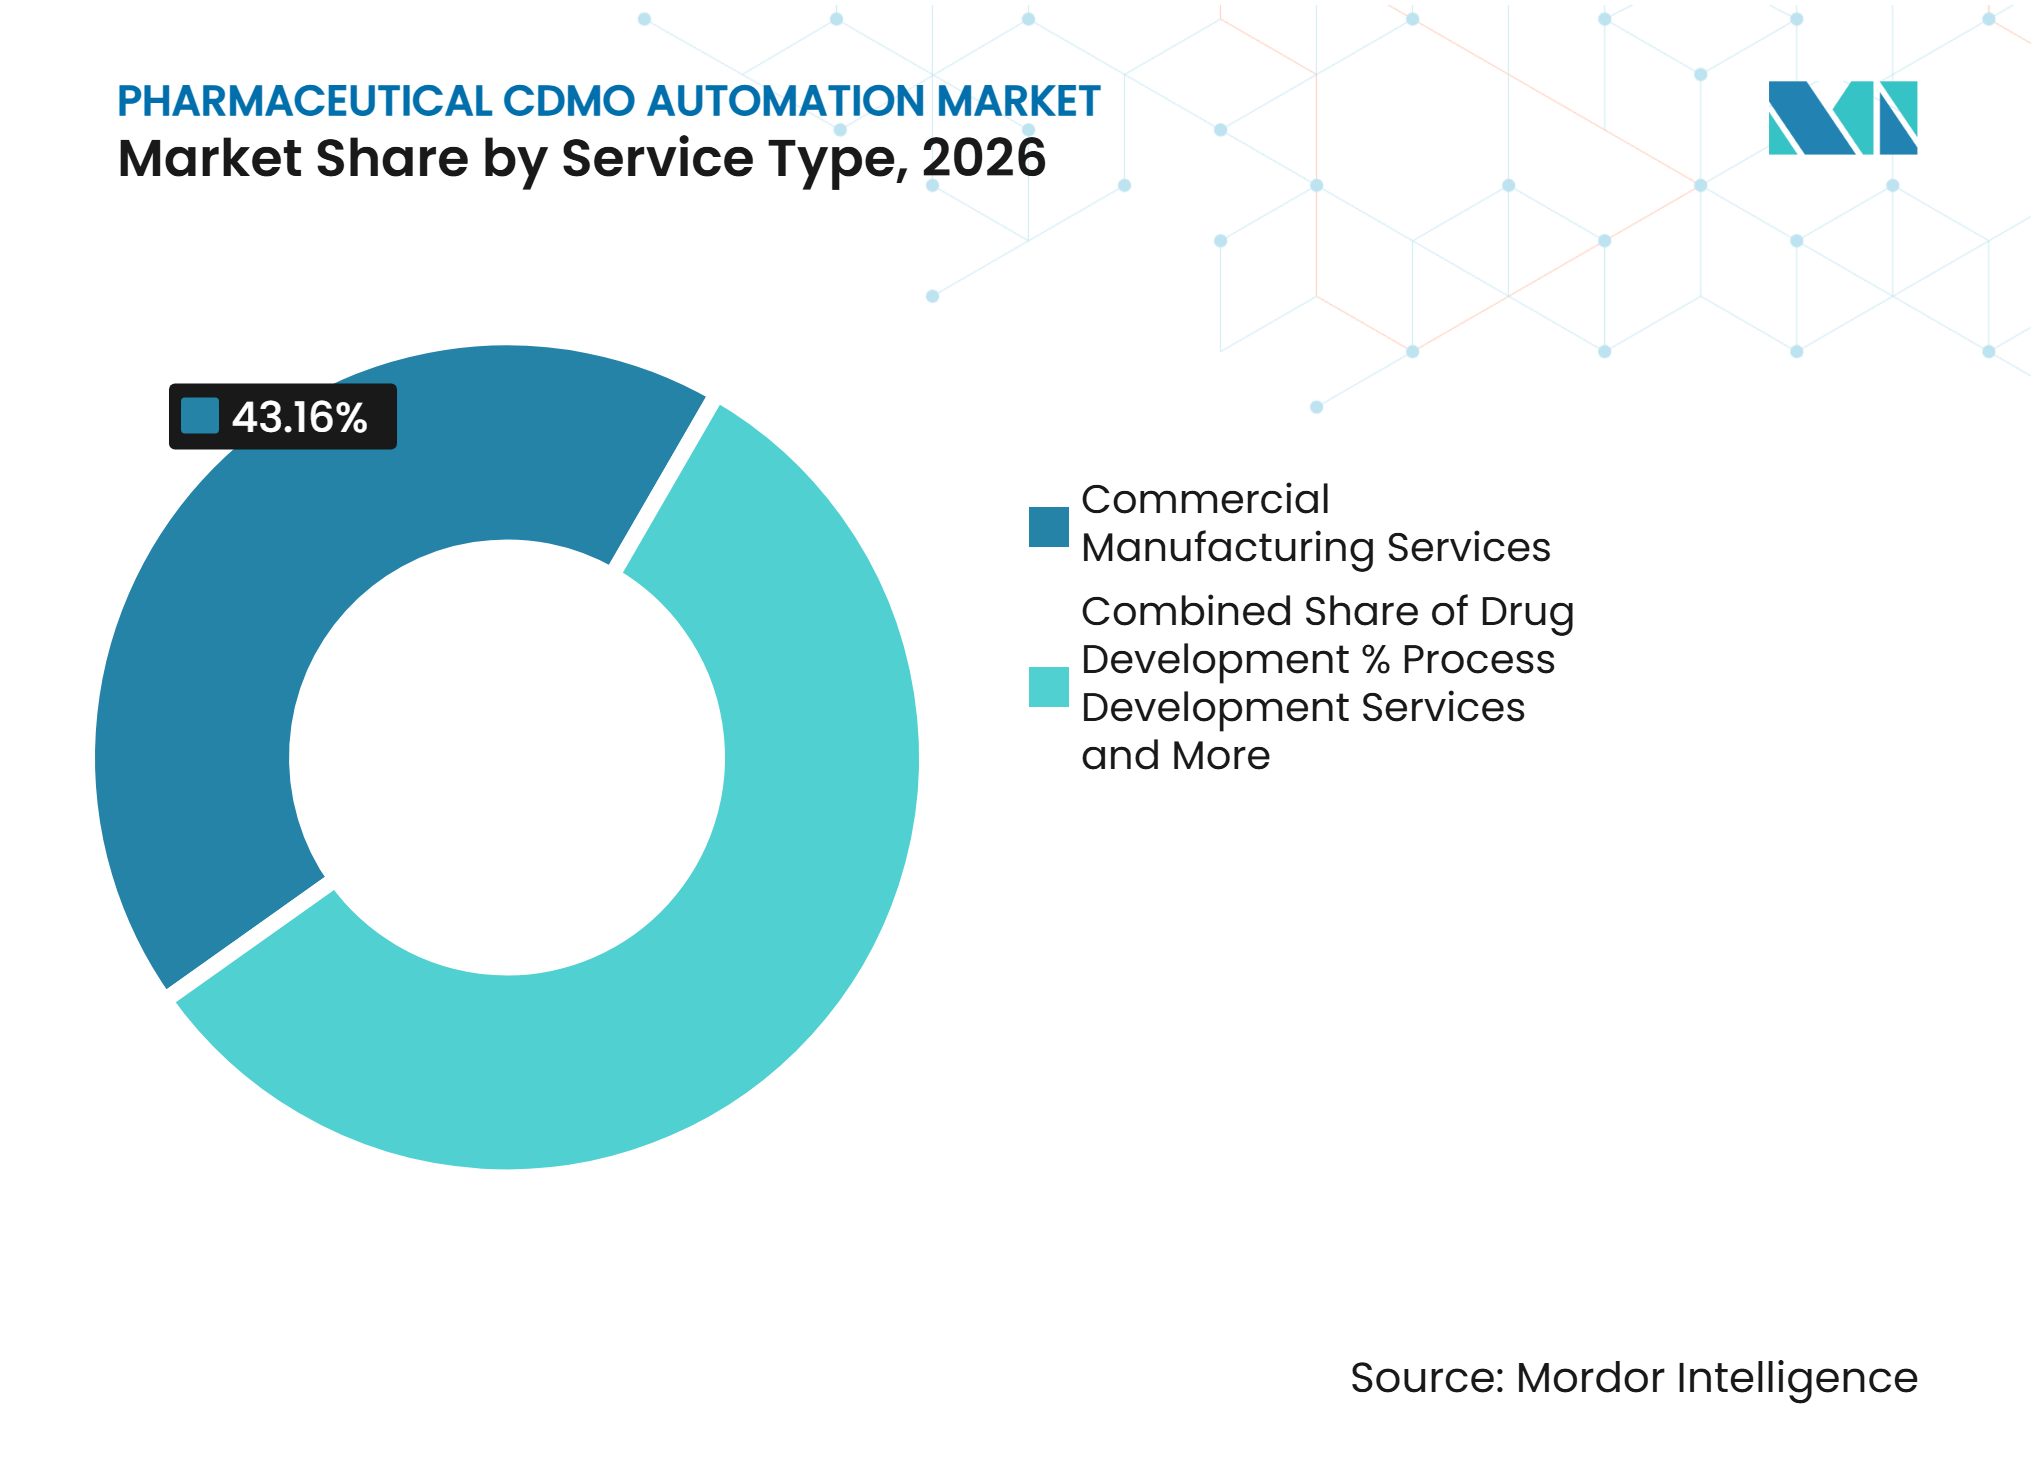
- サービスタイプ別では、商業製造が2026年の医薬品CDMO自動化市場シェアの43.16%を占め、臨床製造は2032年にかけて15.40%のCAGRで成長すると予測される。
- 自動化オファリング別で、ハードウェアが2026年の医薬品CDMO自動化市場シェアの52.20%を占め、ソフトウェアは2032年にかけて21.38%のCAGRで拡大すると予測される。
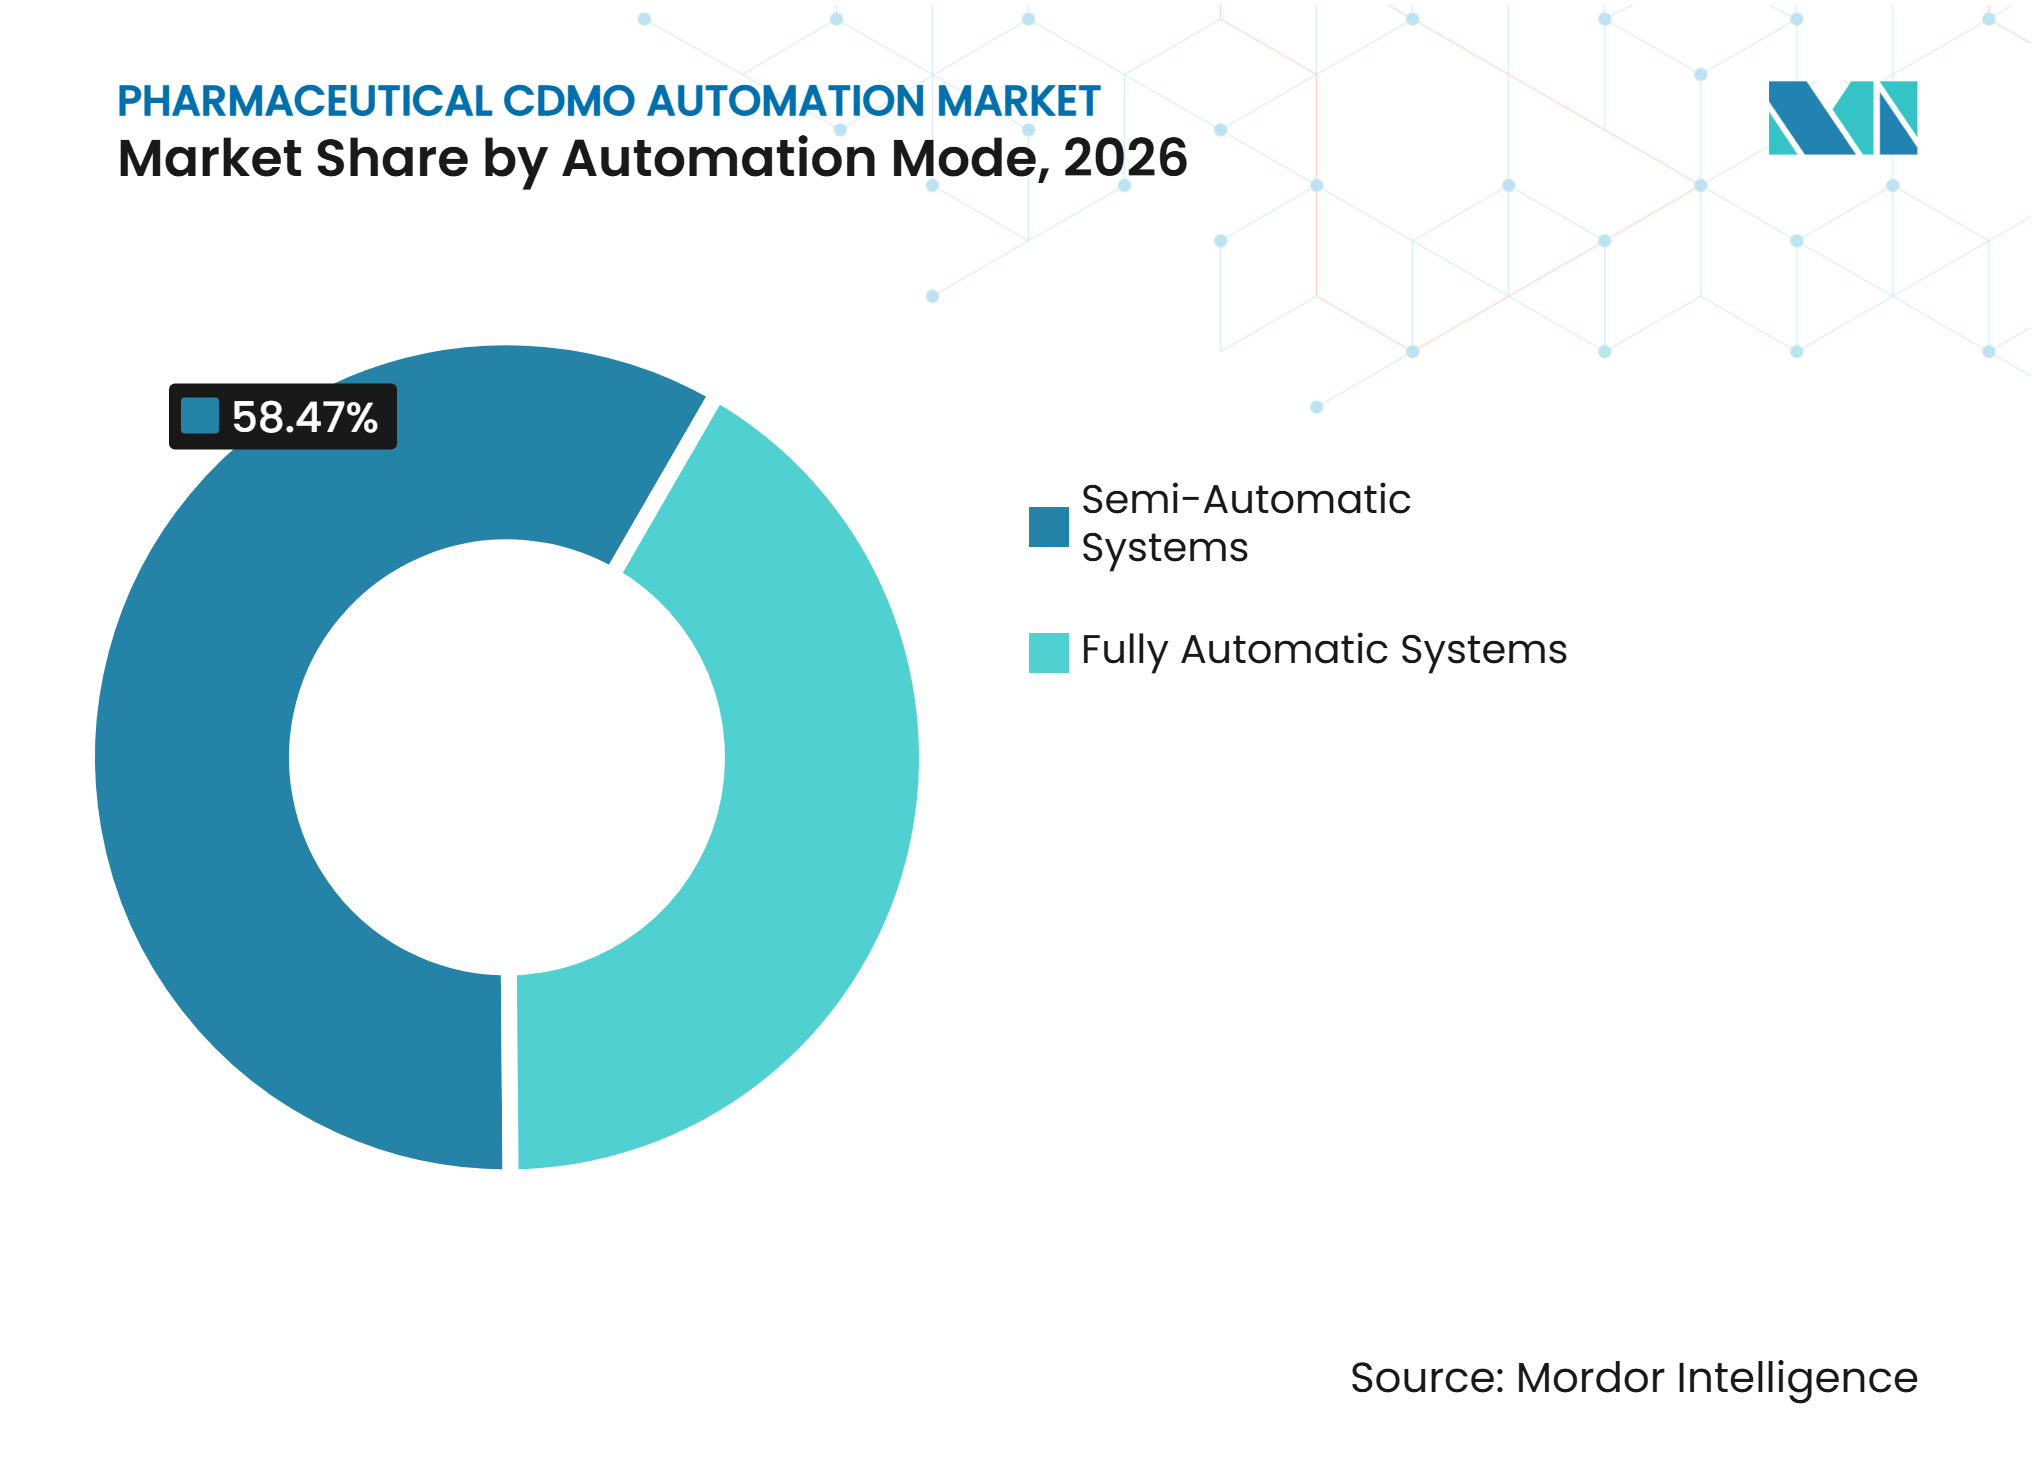
- 自動化モード別では、半自動システムが2026年の医薬品CDMO自動化市場シェアの58.47%を占め、完全自動システムは2032年にかけて14.87%のCAGRで成長すると予測される。
- プロセスステージ別では、充填・仕上げおよび無菌処理が2026年の医薬品CDMO自動化市場シェアの27.11%を占め、検査および容器閉鎖完全性試験は2032年にかけて15.12%のCAGRで成長すると予測される。
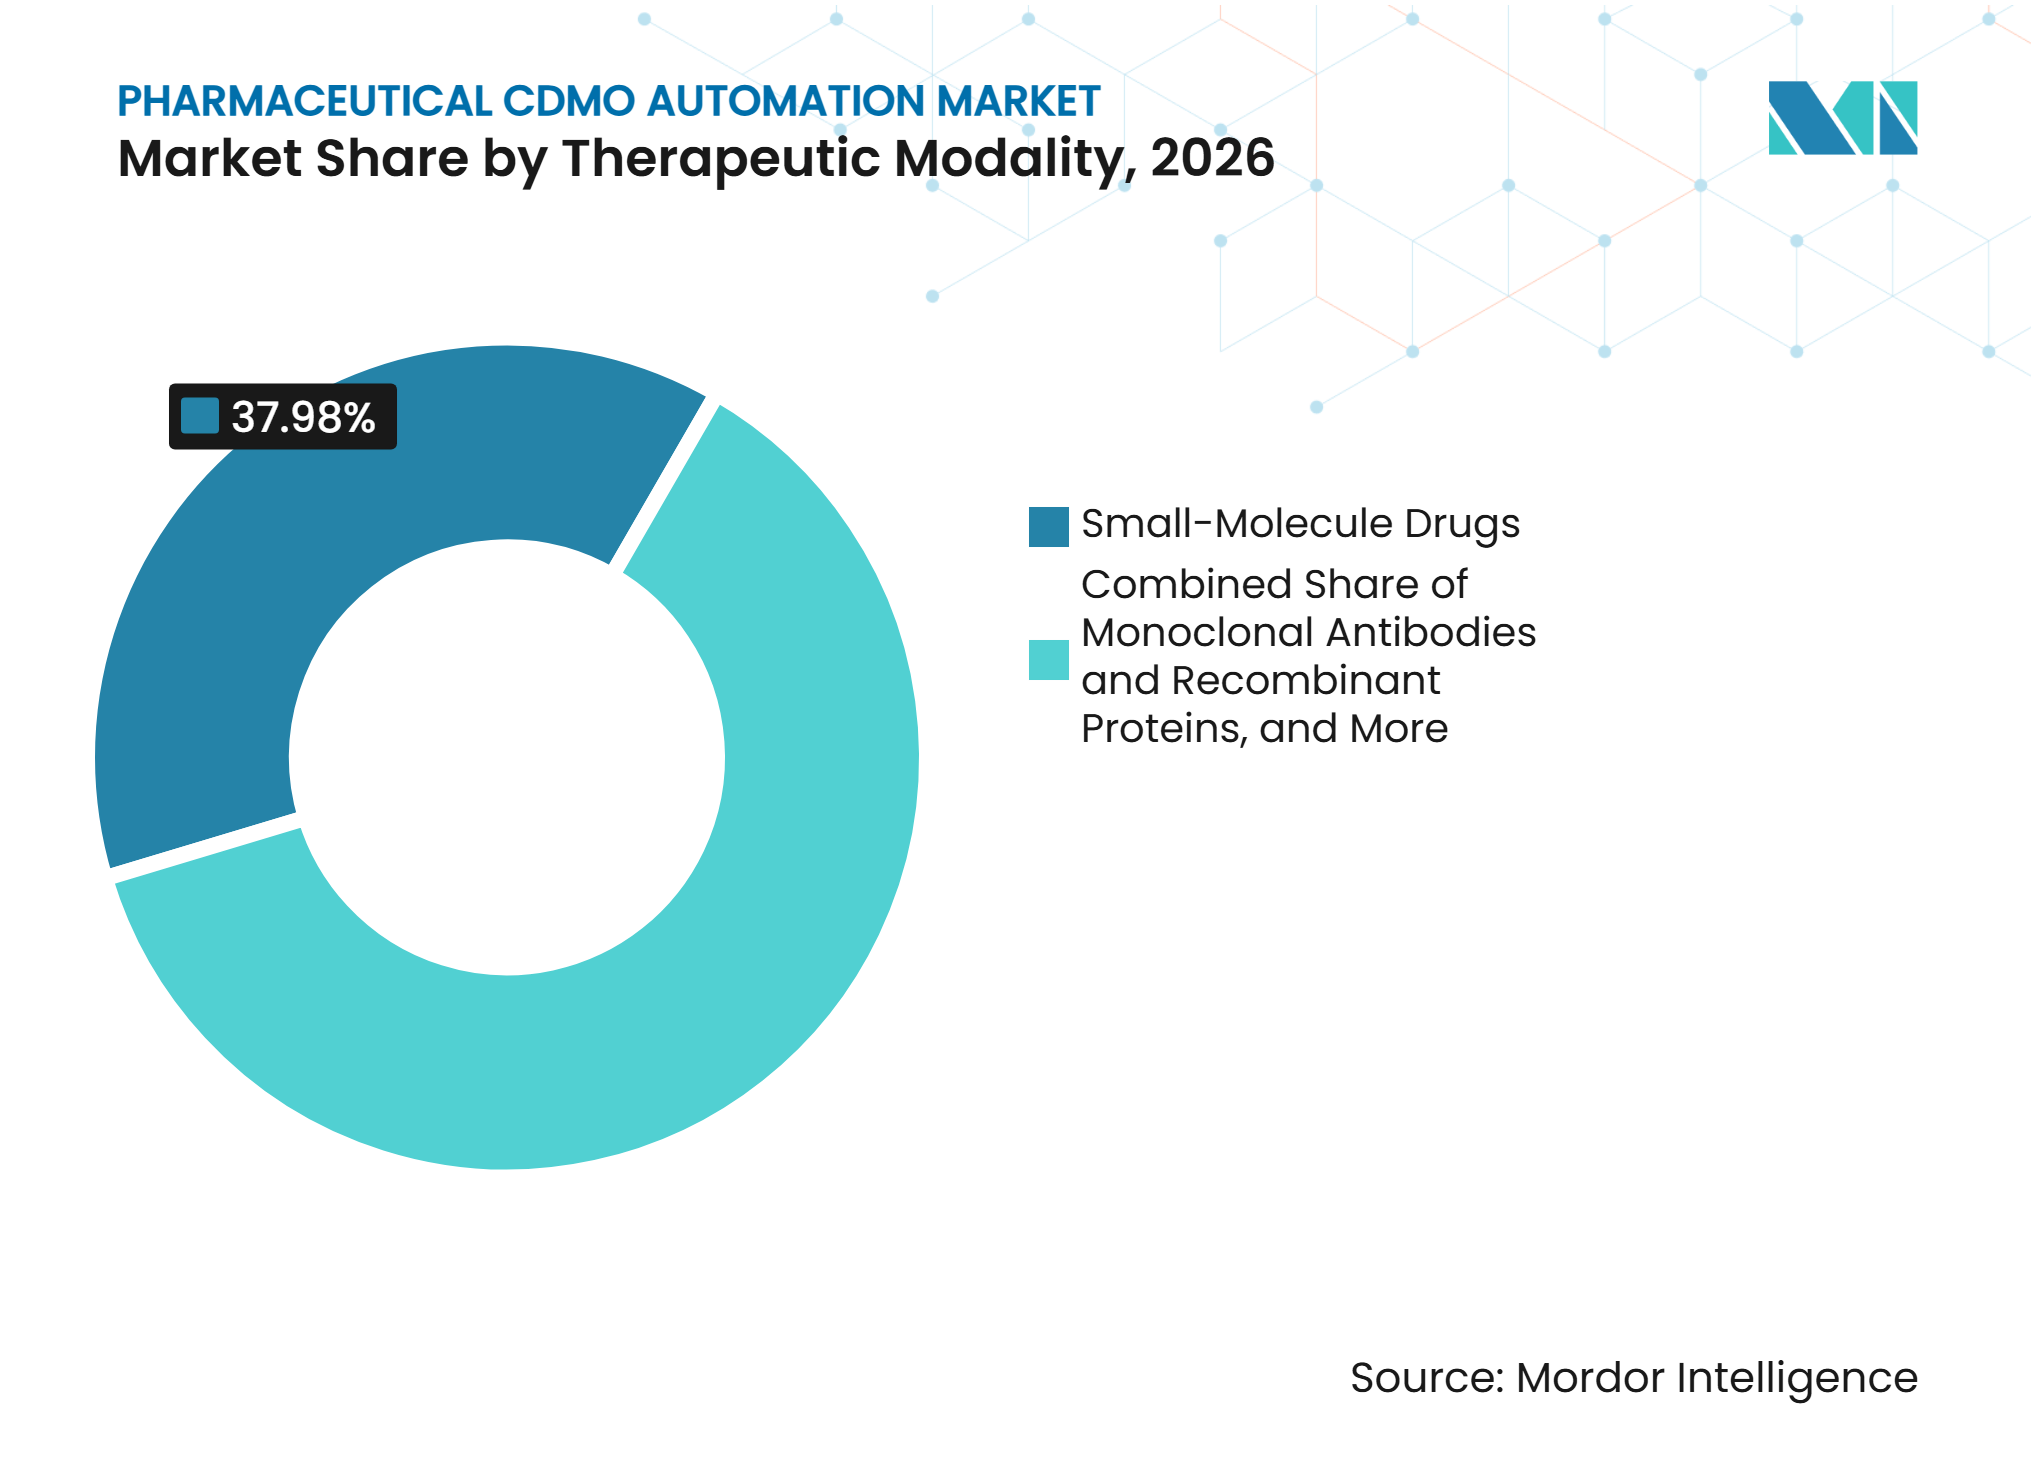
- 治療モダリティ別では、低分子医薬品が2026年の医薬品CDMO自動化市場シェアの37.98%を占め、細胞・遺伝子治療は2032年にかけて12.76%のCAGRで拡大すると予測される。
- 地域別では、北米が2026年の医薬品CDMO自動化市場シェアの41.29%を占め、アジア太平洋地域は2032年にかけて17.36%のCAGRで成長すると予測される。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
医薬品CDMO自動化市場のドライバー影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 複雑な製造およびCMC活動のアウトソーシング | +2.0% | グローバル、北米および欧州が主導 | 長期(4年以上) |
| バイオロジクス、先進治療、および無菌製品の拡大 | +2.5% | グローバル、北米、欧州、および韓国で最も強い | 長期(4年以上) |
| リアルタイムモニタリングおよびデータインテグリティに対する規制上の圧力 | +1.5% | 北米および欧州、アジア太平洋地域および中東・アフリカへの波及あり | 中期(2~4年) |
| 労働力不足および手動介入削減の必要性 | +1.8% | 北米および欧州、アジア太平洋地域で新興 | 短期(2年以内) |
| 複数拠点ネットワーク全体にわたる標準化されたデジタル製造 | +1.2% | グローバル、大規模複数拠点オペレーターが主導 | 長期(4年以上) |
| 小ロトおよびパーソナライズド医療製造の自動化 | +0.8% | 北米および欧州、日本および韓国で早期の成果あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
複雑な製造およびCMC活動のアウトソーシング
大手製薬・バイオテクノロジー企業は、先進モダリティ、狭い治療域、および高活性化合物が多くの内部製造ネットワークの実際的な限界を超えるにつれて、より複雑なプログラムをCDMOに委託している。これにより、スポンサーが潜在的な製造パートナーを評価する際の基準が変化している。CDMOは、商業プログラムが授与される前に、検証済みのデジタルバッチ記録、モデルベースのプロセス制御、および一貫した設備構成をますます必要とされている。これらの能力は、後に商業供給へと移行する臨床段階の優先パートナー契約の確保に役立つ可能性がある。AstraZenecaが2030年までに米国製造に計画している500億米ドルの投資にはAIと自動化が含まれており、同社はこれをネットワークのスピードとレジリエンスに結びつけている。医薬品CDMO自動化市場において、これにより自動化への設備投資は商業的ポジョニングと運用実行の両面で重要性を持つ。
バイオロジクス、先進治療、および無菌製品の拡大
バイオロジクスおよび先進治療は、細胞培養条件の厳密な管理、閉鎖処理ステップ、および無菌環境を必要とする。これらのニーズにより自動化がより重要となる。なぜなら、手動処理は変動性と汚染リスクを生じさせる可能性があるからである。細胞治療製造への完全または半自動化アプローチは、オペレーターの手作業時間を削減し、再現性を向上させ、手動ワークフローと比較して汚染リスクを低減できる。[1] 抗体薬物複合体は、毒性ペイロードの結合が各コンジュゲーションステージを通じて精密な制御を必要とするため、さらなる要件を加える。インライン監視はこれらの操作中の可視性向上を支援できる。医薬品CDMO自動化市場は、したがって複数のクライアントプログラムにわたってモダリティをサポートするプラットフォームシステムを支持する。このモデルは、より広いプログラムベースにわたって検証作業を分散させることができる。
リアルタイムモニタリングおよびデータインテグリティに対する規制上の圧力
FDAの2025年1月の21 CFR第211.110条に基づくインプロセス管理に関するドラフトガイダンスは、先進製造、連続プロセス、およびリアルタイムモニタリングを支持している。このガイダンスはまた、プロセスモデルだけでは適切なインプロセス試験の必要性に代わるものではないと述べている。個別のシステムと手動データ照合に依存するCDMOにとって、進むべき方向は明確である。製造、ラボラトリー、および品質ワークフロー全体にわたるデータの継続的かつレビュー可能な管理が必要である。統合された製造実行、ラボラトリ情報、および品質システムは、この管理を維持する負担を軽減できる。また、データ構造が適切に検証されている場合、バッチリリースサイクルの短縮を支援できる。
小ロットおよびパーソナライズド医療製造の自動化
小ロットおよびパーソナライズド治療は、各製造ランが限られた患者集団にサービスを提供する場合でも、信頼性の高い実行を必要とする。細胞・遺伝子治療製造はその明確な例であり、1バッチの失敗が患者の一回限りの治療へのアクセスに影響を与える可能性がある。閉鎖型およびロボット支援ワークフローは、これらの小規模においてハンドリングの変動を低減できる。自動化プラットフォームはまた、単一の大型施設のみに依存するのではなく、複数の管理された製造ユニットを可能にすることでスケールアウトを支援できる。日本の経済産業省は2025年7月に、再生医療製造イニシアチブを通じて、Nikon Cell Innovationが関与する作業を含む13件の再生医療CDMOプロジェクトを支援した。[2] この支援は、先進治療プログラムにおける製造インフラの重要性を反映している。
医薬品CDMO自動化市場に対する抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い設備投資と長い検証サイクル | -1.5% | グローバル、新興CDMOマーケットで最も深刻 | 短期(2年以内) |
| レガシーシステムの統合と相互運用性の制約 | -1.0% | グローバル、特に買収によって形成された複数拠点のCDMO | 中期(2~4年) |
| サイバーセキュリティおよび人工知能検証リスク | -0.8% | 北米および欧州、規制の相違によるグローバルへの影響あり | 中期(2~4年) |
| 製品および拠点をまたいだPATモデルの移転可能性の限界 | -0.5% | グローバル、バイオロジクスおよび抗体薬物複合体製造で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い設備投資と長い検証サイクル
GMP準拠の統合自動化プラットフォームは多大な資本を必要とし、CDMOネットワーク全体への導入に数年かかる場合がある。中堅製造業者は、収益が施設稼働率に依存し、クライアントプログラムのタイミングが不均一な場合、これを困難と感じる可能性がある。新しいコンピュータ化システムはまた、商業生産に使用される前に検証が必要である。自動化ラインに導入されたプロセスは、依然として独自のプロセスパフォーマンス適格性評価を必要とする。これにより、異なる製品間で元の検証作業をどれだけ再利用できるかが制限される。医薬品CDMO自動化市場は、したがって近代化が稼働中の能力を中断させる場合、既存の検証済み構成を支持する傾向がある。
レガシーシステムの統合と相互運用性の制約
確立されたCDMOは、有機的な拡大と買収を通じて蓄積された情報システムで運営されることが多い。これらには、紙の記録、独自の設備プロトコル、ベンダー固有のプロセス分析技術ソフトウェア、および個別の基幹業務システムが含まれる場合がある。システムが接続されていない場合、オペレーターは情報を手動で転送・照合しなければならない。これらのステップはエラーを生じさせ、監査準備をより困難にする可能性がある。企業が複数の新たに取得した拠点を統合しなければならない場合、困難は増大する。拠点がデータ定義、設備履歴、および品質慣行が異なる場合、統合には数年かかる可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
商業プログラムが需要を支え、臨床スループットが成長を示す商業製造サービスは2026年の医薬品CDMO自動化市場シェアの43.16%を占める。長期供給契約は、同じプロセスが長期間にわたって稼働することが期待されるため、統合自動化への複数年投資を正当化できる。プロセスが特定の自動化構成で適格性評価されると、自動化の低い設定への移行は比較可能性の懸念を生じさせる可能性がある。分析および規制支援活動も、電子品質システムとデジタル支援による逸脱調査を使用してバッチ処分を改善する。これにより、生産とリリースの間の遅延を削減できる。包装およびシリライゼーション作業は、トラック・アンド・トレース要件の拡大に伴い、ビジョン検査、自動ラベリング、および集約システムとますます連携されている。
臨床製造サービスは2032年にかけて15.40%のCAGRで成長すると予測される。医薬品CDMO自動化市場のこの部分は、閉鎖ワークフローと慎重なハンドリングがプログラム実行の中心である細胞・遺伝子治療プログラムにサービスを提供する。自動化は、バッチサイズが小さいままであっても人的変動を低減できる。医薬品開発サービスも、より迅速な開発タイムラインを支援するために分析活動に自動化を使用する。自動倉庫システムと接続されたコールドチェーン監視は、温度感受性バイオロジクスにとってますます重要になっている。これらの機能を合わせると、自動化は製造スイートを超えて広がる。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
自動化オファリング別:
ハードウェアが基盤を支え、ソフトウェアが価値方程式を再定義するハードウェアは2026年の医薬品CDMO自動化市場シェアの52.20%を占めた。このセグメントには、無菌スイートおよびバイオプロセシングエリアを装備するために必要な物理的システムが含まれる。アイソレーターベースの充填・仕上げラインは、製造業者が現在の無菌要件を満たすために古い制限アクセスバリアシステムを更新している場合に重要である。統合、コンサルティング、およびメンテナンスプロバイダーは、十分な内部システム専門知識を持たないCDMOを支援する。その作業は、設備制御をプラントレベルの製造実行システムおよびエンタープライズデータプラットフォームと接続する。この支援的役割は、自動化ハードウェアがスタンドアロン資産として動作する場合に完全な価値を生み出さないため、依然として必要である。
ソフトウェアは2032年にかけて21.38%のCAGRで拡大すると予測される。CDMOはハードウェア中心の意思決定から、自動化資産を使用してアクセス可能で有用な運用情報を生成する方向へ移行している。Samsung BiologicsのExellenSフレームワークは、共通のソフトウェアアーキテクチャが工場間でより迅速な技術移転を支援する方法を示している。製造実行、ラボラトリー情報、および品質管理システムは、スポンサーにより強力なバッチ可視性を提供できる。デジタルツインとシミュレーションツールも、より良いプロセス理解を求めるライフサイエンス製造業者によって評価されている。これにより、医薬品CDMO自動化市場におけるソフトウェアの役割が強化される。
自動化モード別:
半自動システムが主導し、経済性の変化に伴い完全自動化が進展する半自動システムは2026年の医薬品CDMO自動化市場シェアの58.47%を占めた。これらのシステムは、完全自動化がまだ技術的または経済的に適切でない場合に、自動化されたプロセスステップを人間の判断で補完することを可能にする。多様なクライアントプログラム間で頻繁に切り替える多品目CDMOに有用である。この柔軟性は、硬直した完全自動化ラインでは達成が困難な場合がある。協働ロボットは2025年第2四半期に製薬・ライフサイエンス向けに発注されたロボットユニットの23.7%を占めた。[3] その使用は多くの場合、意図的なヒューマン・イン・ザ・ループ設計を反映している。
完全自動システムは2032年にかけて14.87%のCAGRで成長すると予測される。これらのシステムの根拠は、人間の介入を減らすことが汚染管理と再現性を支援する場合に最も強い。細胞治療向けの自動化された閉鎖製造プラットフォームは、製造中に必要な手動作業の数を減らすことができる。モジュール式およびシングルユース連続プラットフォームは、設備の再構成作業を削減するため採用を支援する可能性がある。また、従来の固定自動化ラインが提供するよりも高い柔軟性を必要とする施設にも適している。この移行は、CDMOがクライアントおよび製品ミックスに対してシステムを検証できるかどうかに引き続き結びついている。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
プロセスステージ・アプリケーション別:
無菌充填・仕上げが需要を支え、検査システムが加速する充填・仕上げおよび無菌処理は2026年の医薬品CDMO自動化市場シェアの27.11%を占めた。バイオロジクスの量と無菌要件が、管理された充填・仕上げシステムへの需要を支えている。2022年のEU GMP附属書1の改訂は、無菌製造におけるアイソレーションおよび制限アクセスアプローチの使用を強化している。PCI Pharma Servicesは2025年5月にAjinomoto Altheaを買収し、プレフィルドシリンジ、カートリッジ、および高活性抗体薬物複合体向けのアイソレーター技術を備えた米国の無菌充填・仕上げ能力を追加した。バイオリアクターおよび発酵システムも、インラインメタボライト監視、自動フィーディング、およびプロセス制御を組み込んでいる。これらの能力は、上流操作をより広い医薬品CDMO自動化市場と整合させるのに役立つ。
検査および容器閉鎖完全性試験は2032年にかけて15.12%のCAGRで成長すると予測される。FDAおよびUSPのガイダンスは、決定論的・非破壊的試験方法への注目を高めている。これらの方法には、真空減衰、ヘッドスペース分析、および高電圧リーク検出が含まれる。これらは、一部の確率論的アプローチに関連する製品消費と変動する結果を回避できる。これは、ユニットあたりの価値が高く、バッチサイズが限られているバイオロジクスおよび遺伝子治療にとって重要である。精製およびクロマトグラフィー自動化も、カットポイント決定とプール管理を支援するインラインセンサーを通じて前進している。
治療モダリティ別:
低分子化合物が量を維持し、細胞・遺伝子治療が成長フロンティアを定義する低分子医薬品は2026年の医薬品CDMO自動化市場シェアの37.98%を占めた。成熟したCDMO施設は、自動化されたAPI合成、造粒、打錠、およびフィルムコーィング設備の大規模な設置基盤を持つ。ペプチドおよびオリゴヌクレオチド製造は、GLP-1アゴニストのスケールアップに伴い、プロセス分析技術対応の連続プラットフォームへの需要を追加している。モノクローナル抗体および組換えタンパク質は、マルチバイオリアクターアーキテクチャと統合プロセス制御を必要とする。ワクチン要件はプラットフォームによって異なるが、CDMOネットワーク全体での自動化投資を引き続き支援している。これらの量指向のモダリティは、医薬品CDMO自動化市場を確立された製造活動に根ざしたものに保っている。
細胞・遺伝子治療は2032年にかけて12.76%のCAGRで成長すると予測される。これらのワークフローは、白血球アフェレーシス処理から細胞培養、形質導入、および凍結保存に至るまで自動化の恩恵を受けることができる。閉鎖システムは汚染リスクを低減し、スケールアウトを支援しながら一貫性を向上させることができる。細胞ベースの先進治療医薬品に関する研究は、多段階自動化システムから手作業時間の短縮と再現性の向上を報告してい。日本の再生医療製造イニシアチブは、関連する生産能力を支持する政策シグナルを与えている。このセグメントは医薬品CDMO自動化市場の成長プロファイルの中心であり続ける。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年の医薬品CDMO自動化市場シェアの41.29%を占めた。この地域の製造基盤には、バイオロジクス、充填・仕上げ、細胞治療、およびAPI能力への大規模投資が含まれる。FUJIFILM Biotechnologiesは2025年9月にノースカロライナ州ホーリースプリングスの32億米ドルの施設を開設し、米国ネットワーに大規模バイオ製造能力を追加した。熟練した検証および自動化の労働力の確保は依然として困難であり、手動依存を低減するシステムの根拠を強化している。FDAのインプロセス管理に関するガイダンスも、拠点がリアルタイムモニタリングとプロセス制御を計画する方法に影響を与えている。これらの要因は、新規および改良施設における統合自動化への需要を持続させている。
アジア太平洋
アジア太平洋地域は2032年にかけて17.36%のCAGRで成長すると予測される。韓国はSamsung Biologicsを通じてスケールを構築しており、同社はプラント5を含む784,000リットルのネットワーク全体にExellenSフレームワークを適用している。[4] 日本は国家支援プログラムを通て再生医療製造インフラを目標としている。中国の2025年から2030年の製薬産業デジタルインテリジェント変革計画は、100以上のデジタルスマート製薬工場の目標を設定している。これらの政策は、国内製薬製造全体にわたるMES、AI、および産業用インターネットの採用を促進している。この地域の医薬品CDMO自動化市場は、能力創出と国家産業政策の両方によって支えられている。
欧州、中東・アフリカ、および南米
欧州は、EU GMP附属書1が無菌操作と電子記録への投資を導くため、引き続き活発な自動化アップグレードエリアである。デジタル製造システムがより接続されるにつれて、サイバーセキュリティ要件も重要になっている。ドイツ、スイス、英国、フランス、およびスペインの確立されたCDMOは、アイソレーターベースの充填・仕上げラインとより堅牢な運用技術に投資している。インドはCDMO投資を引き続き引き付けており、自動化活動は大規模固形製剤およびAPI製造に集中している。中東・アフリカおよび南米は、依然として初期段階の自動化市場である。ブラジルおよびGCC諸国は、政府がワクチンおよび必須医薬品の供給安全保障を求める無菌充填・仕上げプロジェクトの焦点となっている。
競合環境
市場集中度
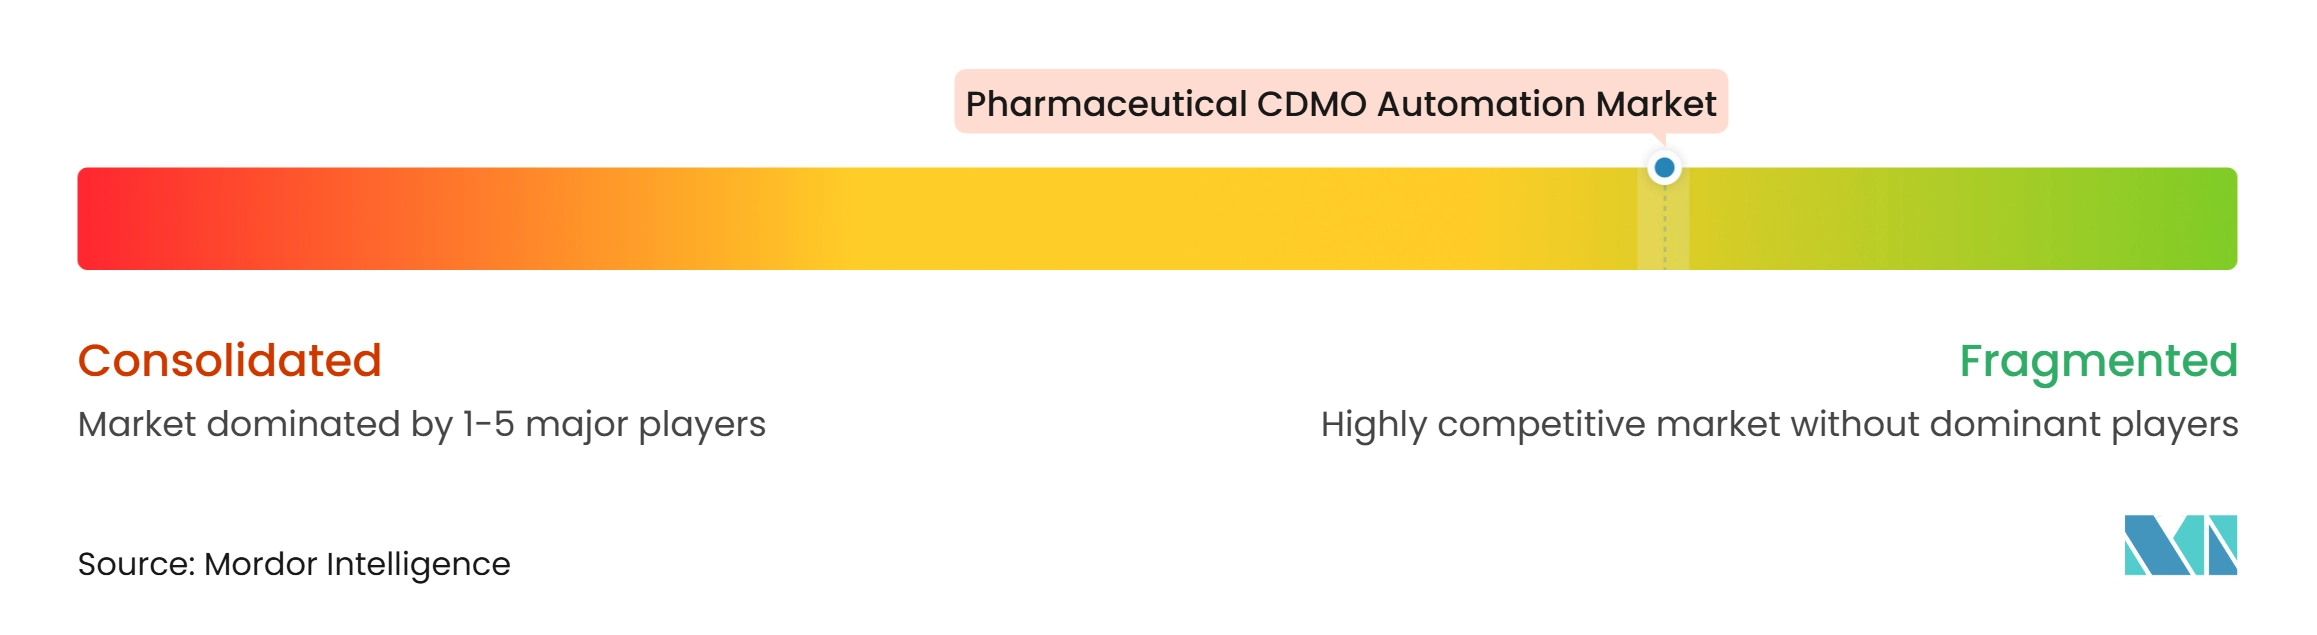
医薬品CDMO自動化市場は、自動化能力が生産能力と並んでますます差別化要因となっている断片化されたCDMOセクター内で機能している。Lonza、Samsung Biologics、FUJIFILM Biotechnologies、Thermo Fisher Scientific、およびCatalentは、より接続された製造ネットワークを構築している大規模組織の中に含まれる。これらの企業は、拠点全体で設備、ソフトウェア、およびプロセスパラメータを標準化することを目指している。これにより、スポンサーの技術移転短縮し、スケールアップリスクを低減できる。Samsung BiologicsのExellenSフレームワークは、施設全体で共通の製造構成とデータアーキテクチャを使用する企業の一例である。その結果、依然として切断されたシステムに依存するCDMOにとってより高い参入障壁が生じる。
競争はまた、特定のモダリティを中心に形成されている。検証済みのエンドツーエンドの自動化ワークフローを持つ細胞・遺伝子治療CDMOは、自家プログラムにおいて潜在的な優位性を持つ。抗体薬物複合体スペシャリストは、封じ込められたペイロードハンドリングと制御されたコンジュゲーションプロセスを通じて差別化できる。PCI Pharma ServicesはAjinomoto Althea買収を通じて北米の無菌製品能力を強化した。Bora Groupは2026年5月にMacroGenicsのGMP製造事業を1億2,250万米ドルで買収することに合意し、バイオロジクスプラットフォームを拡大した。これらの動きは、製造能力と自動化準備が内部投資と買収の両方を通じて構築されていることを示している。
中堅CDMOは、自動化の深みを内部で構築するか、専パートナーと協力するかの選択に直面している。ショップフロアデータを品質システムと接続する製造業者は、クライアントにより強力なバッチ可視性を提供できる。断片化されたレガシー環境で運営している企業は、スポンサーがデータインテグリティを品質リスクと見なす場合、複雑なプログラムを獲得することが難しくなる可能性がある。国際製薬エンジニアリング協会のGAMPガイドは、AI対応のGxPコンピュータ化システムの検証に関する考慮事項を扱っている。これにより、企業は新しい自動化ツールを展開するためのより明確なフレームワークを得る。競合環境は、大規模複数拠点CDMOが統合プラットフォームを拡大する中でも、専門分野では依然として開かれている。
医薬品CDMO自動化産業のリーダー企業
-
Catalent Inc.
-
Lonza Group AG
-
Samsung Biologics Co. Ltd
-
Thermo Fisher Scientific Inc.
-
WuXi AppTec Co. Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
医薬品CDMO自動化市場 このレポートでカバーされる企業
- Aenova Group GmbH
- AGC Inc.
- Ajinomoto Bio-Pharma Services
- Alcami
- Boehringer Ingelheim
- Cambrex
- Catalent
- CordenPharma International GmbH
- Exela Pharma Sciences
- FUJIFILM Biotechnologies
- Lonza Group
- Merck
- PCI Pharma Services
- Piramal Group
- Recipharm
- Samsung Biologics Co. Ltd
- Siegfried Holding AG
- Thermo Fisher Scientific
- Vetter Pharma International GmbH
- WuXi App Tec
最近の産業開発事情 医薬品CDMO自動化市場
- 2026年11月:PharmaLogic Holdingsは、Lantheus HoldingsのCDMO事業およびニュージャージー州スプリングフィールドの製造施設を買収することに合意し、厳格な封じ込めと自動化要件を備えた専用の放射性医薬品製造拠点を追加し、PharmaLogicを規模を持つ唯一の独立した放射性医薬品CDMOとして位置づけた。
- 2026年5月:Bora Groupは、メリーランド州ロックビルのバイオロジクス原薬施設を含むMacroGenics Inc.のGMP製造事業を1億2,250万米ドルで買収することに合意し、Bora Biologicsブランドのもとでエンドツーエンドのバイオロジクスプラットフォームを拡大した。
- 2026年4月:ROIS CDMOは、アリゾナ州フェニックスのBristol Myers Squibbの無菌充填・仕上げおよび包装拠点の買収を完了し、2027年までにOptimaプレフィルドシリンジアイソレーターラインを設置する計画で、年間6,500万~7,000万本のプレフィルドシリンジユニットの追加を見込んでいる。
- 2025年10月:Samsung Biologicsは、5工場・784,000リットルのグローバルネットワーク全体にわたってバイオリアクター構成、自動化システム、およびMESアーキテクチャを標準化するExellenSを発表し、クライアントへの一貫した品質提供と迅速な技術移転を支えた。
グローバル医薬品CDMO自動化市場レポートの範囲
レポートの範囲として、医薬品CDMO動化とは、バッチ一貫性、規制遵守、運用効率、および多クライアントスケーラビリティを向上させるために、契約医薬品開発・製造業務全体にわたってロボティクス、デジタル制御システム、プロセス分析技術(PAT)、およびエンタープライズソフトウェアを統合することを指す。
医薬品CDMO自動化市場は、サービスタイプ、自動化オファリング、自動化モード、プロセスステージ・アプリケーション、治療モダリティ、および地域によって区分される。サービスタイプ別では、市場は医薬品開発・プロセス開発サービス、分析・規制支援サービス、臨床製造サービス、商業製造サービス、包装・シリアライゼーションサービス、およびその他のサービスタイプに区分される。自動化オファリング別では、市場は自動化ハードウェア、自動化ソフトウェア、および自動化統合・コンサルティング・メンテナンスサービスに分類される。自動化モード別では、市場は半自動システムと完全自動システムに区分される。プロセスステージ・アプリケーション別では、市場は原薬製造、バイオリアクター・発酵操作、製剤・ブレンディング、精製・クロマトグラフィー、充填・仕上げおよび無菌処理、検査および容器閉鎖完全性試験、およびその他に区分される。治療モダリティ別では、市場は低分子医薬品、モノクローナル抗体・組換えタンパク質、ワクチン、細胞・遺伝子治療、抗体薬物複合体、mRNAおよび脂質ナノ粒子製品、およびその他に区分される。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析される。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしている。レポートは上記セグメントについて金額(米ドル)での市場規模と予測を提供する。
セグメンテーション概要
| 医薬品開発・プロセス開発サービス |
| 分析・規制支援サービス |
| 臨床製造サービス |
| 商業製造サービス |
| 包装・シリアライゼーションサービス |
| その他のサービスタイプ(物流・サプライチェーンサービスなど) |
| 自動化ハードウェア |
| 自動化ソフトウェア |
| 自動化統合・コンサルティング・メンテナンスサービス |
| 半自動システム |
| 完全自動システム |
| 原薬製造 |
| バイオリアクター・発酵操作 |
| 製剤・ブレンディング |
| 精製・クロマトグラフィー |
| 充填・仕上げおよび無菌処理 |
| 検査および容器閉鎖完全性試験 |
| その他(凍結乾燥およびコールドチェーンなど) |
| 低分子医薬品 |
| モノクローナル抗体・組換えタンパク質 |
| ワクチン |
| 細胞・遺伝子治療 |
| 抗体薬物複合体 |
| mRNAおよび脂質ナノ粒子製品 |
| その他(ペプチドおよびオリゴヌクレオチドなど) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| サービスタイプ別 | 医薬品開発・プロセス開発サービス | |
| 分析・規制支援サービス | ||
| 臨床製造サービス | ||
| 商業製造サービス | ||
| 包装・シリアライゼーションサービス | ||
| その他のサービスタイプ(物流・サプライチェーンサービスなど) | ||
| 自動化オファリング別 | 自動化ハードウェア | |
| 自動化ソフトウェア | ||
| 自動化統合・コンサルティング・メンテナンスサービス | ||
| 自動化モード別 | 半自動システム | |
| 完全自動システム | ||
| プロセスステージ・アプリケーション別 | 原薬製造 | |
| バイオリアクター・発酵操作 | ||
| 製剤・ブレンディング | ||
| 精製・クロマトグラフィー | ||
| 充填・仕上げおよび無菌処理 | ||
| 検査および容器閉鎖完全性試験 | ||
| その他(凍結乾燥およびコールドチェーンなど) | ||
| 治療モダリティ別 | 低分子医薬品 | |
| モノクローナル抗体・組換えタンパク質 | ||
| ワクチン | ||
| 細胞・遺伝子治療 | ||
| 抗体薬物複合体 | ||
| mRNAおよび脂質ナノ粒子製品 | ||
| その他(ペプチドおよびオリゴヌクレオチドなど) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
医薬品CDMO自動化市場の規模はどのくらいか?
市場は2026年の54.9億米ドルから2032年には104.8億米ドルへ、11.40%のCAGRで成長すると予測される。
医薬品CDMO自動化への需要を牽引しているものは何か?
複雑なバイオロジクス、先進治療、無菌製品、およびより強力なバッチデータの必要性が、自動化製造システムへの需要を高めている。
CDMOの製造において最も急速に成長している自動化オファリングはどれか?
自動化ソフトウェアは、CDMOが製造、ラボラトリー、および品質データを接続するにつれて、2031年にかけて21.38%のCAGRで成長すると予測される。
CDMO自動化において最大のシェアを持つサービスタイプはどれか?
商業製造は2026年に43.16%のシェアを占める。長期供給プログラムが統合自動化投資を支援できるためである。
医薬品CDMO自動化において最も急速に成長している地域はどこか?
アジア太平洋地域は、製造能力投資とデジタル製造政策に支えられ、2032年にかけて17.36%のCAGRで成長すると予測される。
細胞・遺伝子治療がCDMO自動化にとって重要な理由は何か?
これらの治療は、手動処理を削減し、一貫性を支援し、汚染リスクを制限する閉鎖型およびロボット支援ワークフローの恩恵を受ける。