
Taille et part du marché de l'automatisation des CDMO pharmaceutiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.11 Milliards de dollars |
| Taille du Marché (2032) | 10.48 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.40 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'automatisation des CDMO pharmaceutiques par Mordor Intelligence
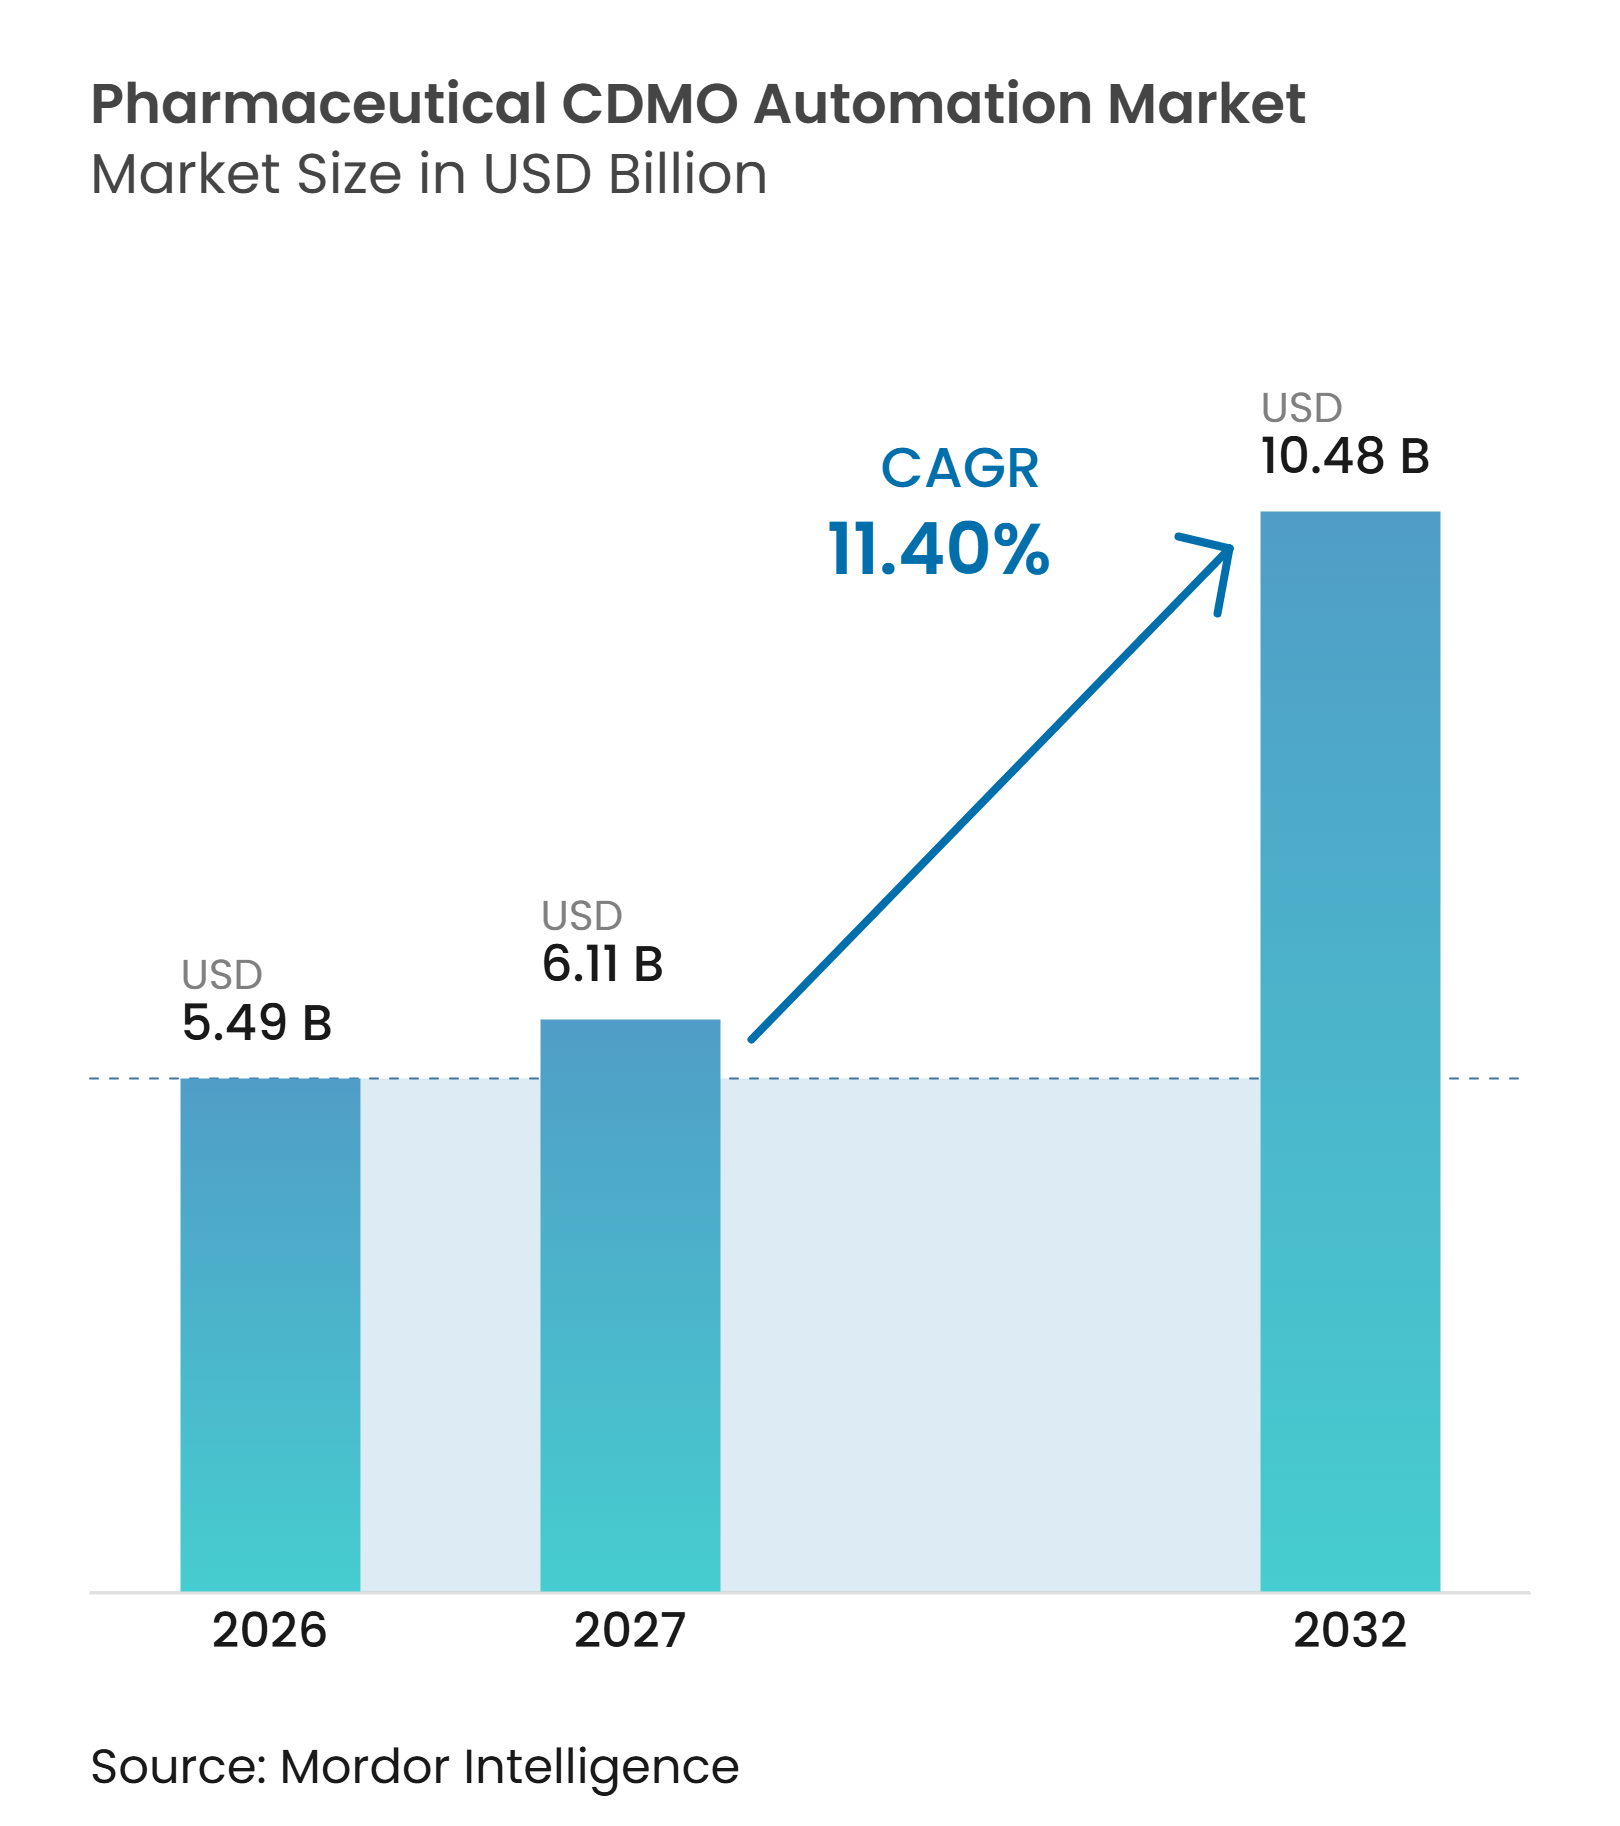
La taille du marché de l'automatisation des CDMO pharmaceutiques était évaluée à 5,49 milliards USD en 2026 et devrait croître de 6,11 milliards USD en 2027 pour atteindre 10,48 milliards USD d'ici 2032, à un CAGR de 11,40 % durant la période de prévision (2027-2032).
Le marché de l'automatisation des CDMO pharmaceutiques est en croissance, car les commanditaires confient à des fabricants externes des programmes biologiques complexes, des thérapies cellulaires et géniques, et des petites molécules hautement puissantes. Ces programmes nécessitent des procédés reproductibles, des environnements contrôlés et des enregistrements pouvant étayer les examens qualité. Les CDMO utilisent donc l'automatisation dans le cadre de leur qualification technique pour les nouveaux programmes, plutôt que de la considérer uniquement comme un moyen de réduire la main-d'œuvre. La demande favorise également les systèmes qui connectent le contrôle des procédés, les dossiers de lots, les informations de laboratoire et les flux de travail qualité. Cela accroît la valeur des plateformes d'automatisation établies pouvant être utilisées dans plusieurs programmes clients.
Points clés du rapport
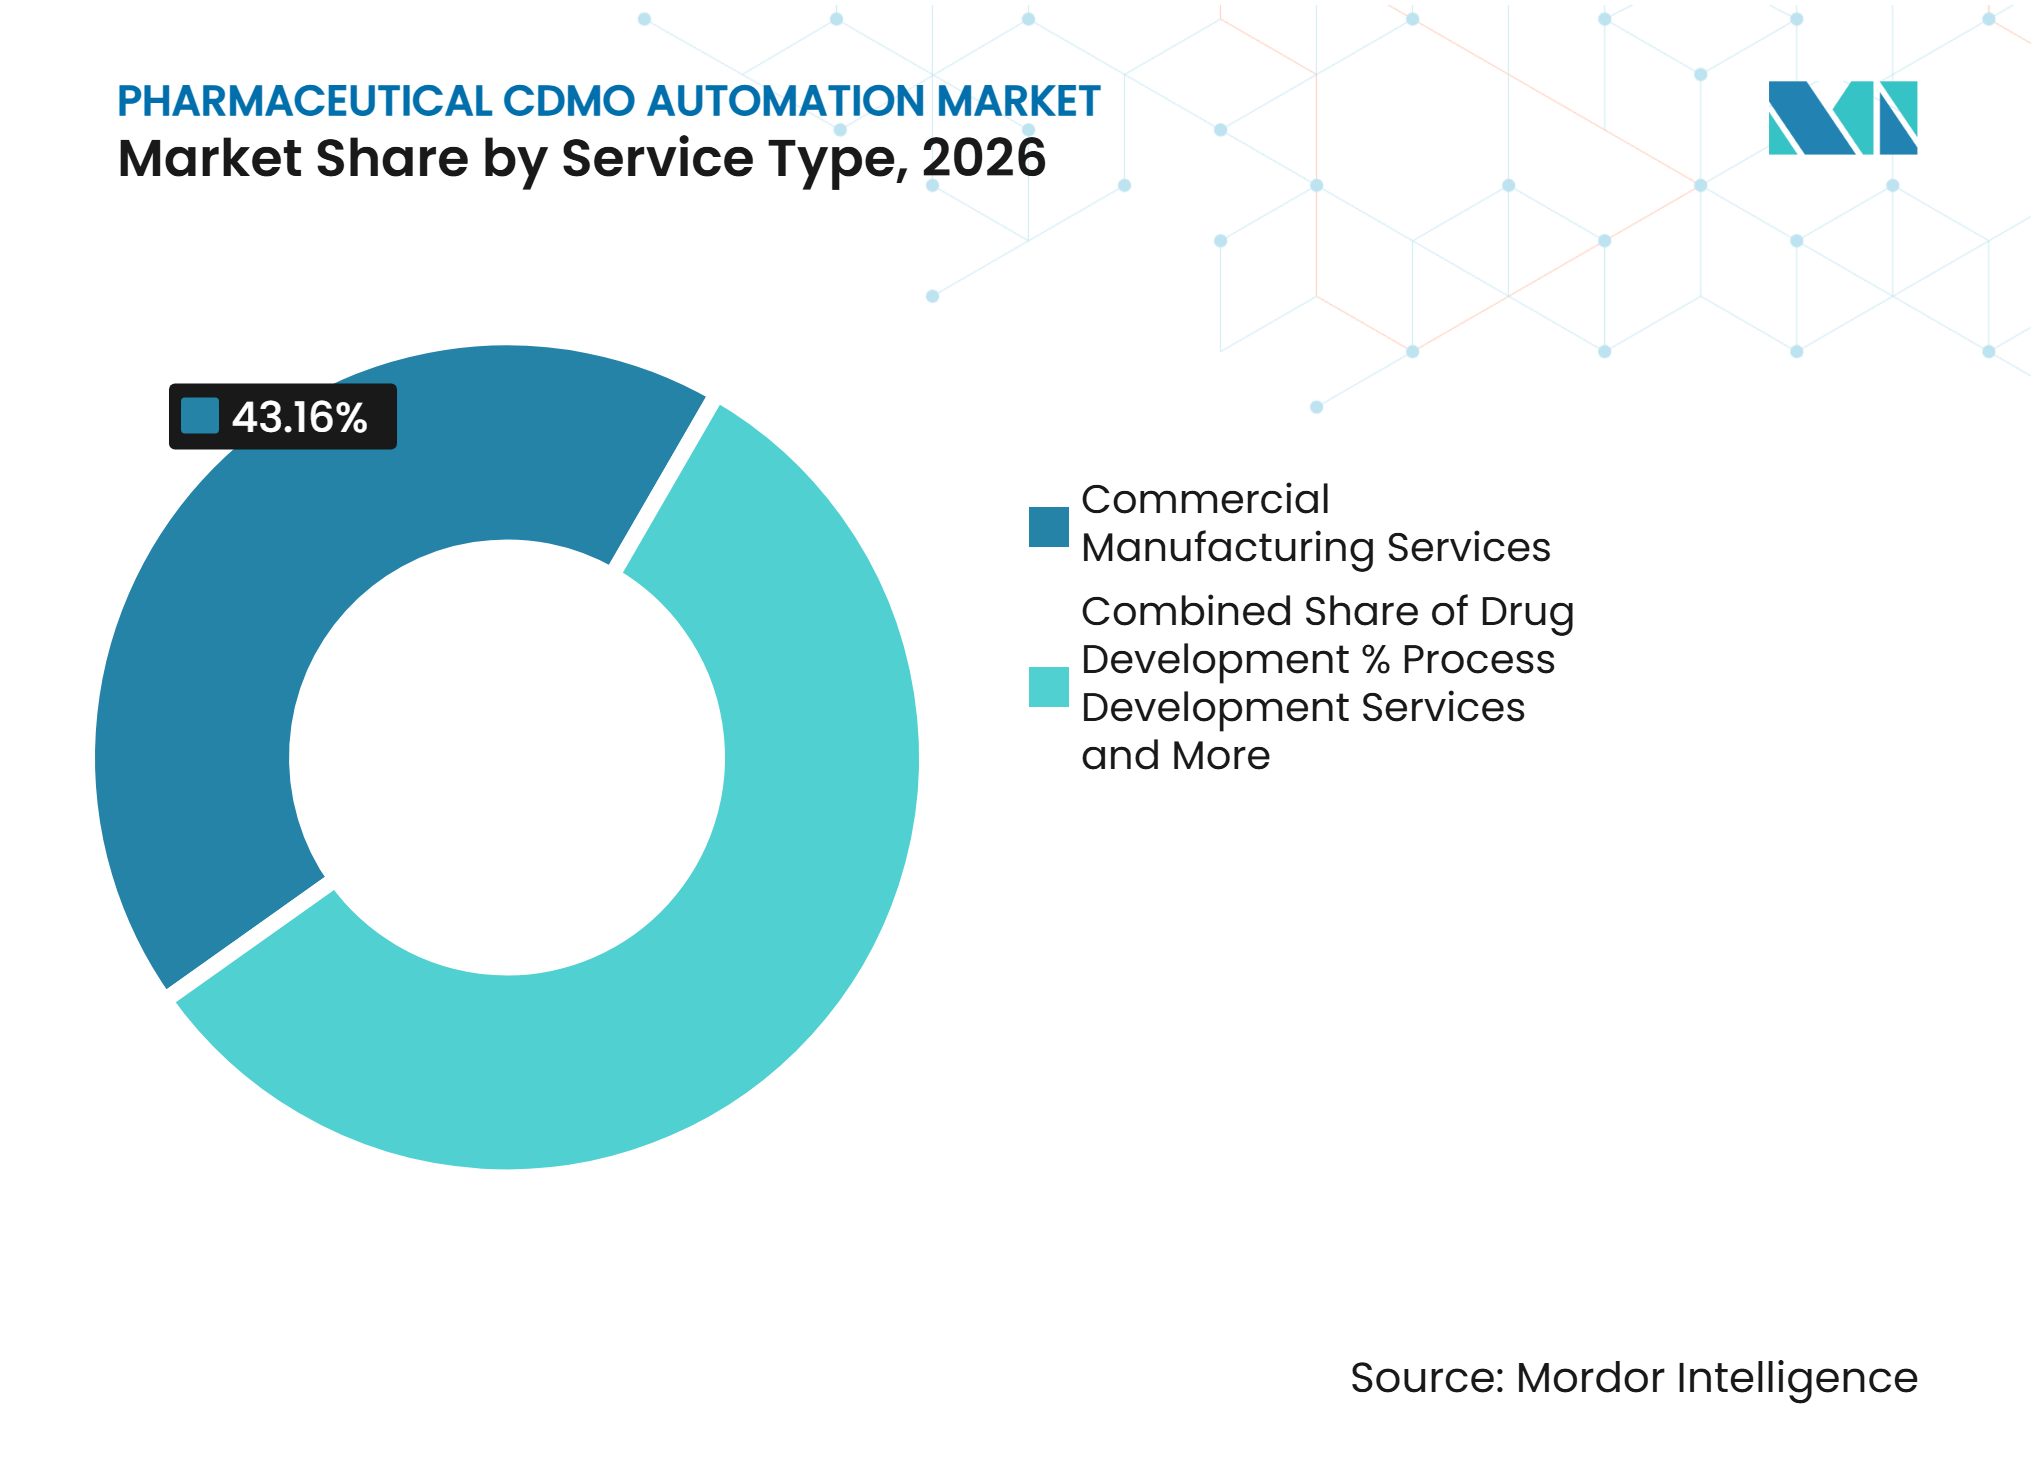
- Par type de service, la fabrication commerciale détenait 43,16 % de la part du marché de l'automatisation des CDMO pharmaceutiques en 2026, tandis que la fabrication clinique devrait croître à un CAGR de 15,40 % jusqu'en 2032.
- Par offre d'automatisation, le matériel représentait 52,20 % de la part du marché de l'automatisation des CDMO pharmaceutiques en 2026, tandis que le logiciel devrait se développer à un CAGR de 21,38 % jusqu'en 2032.
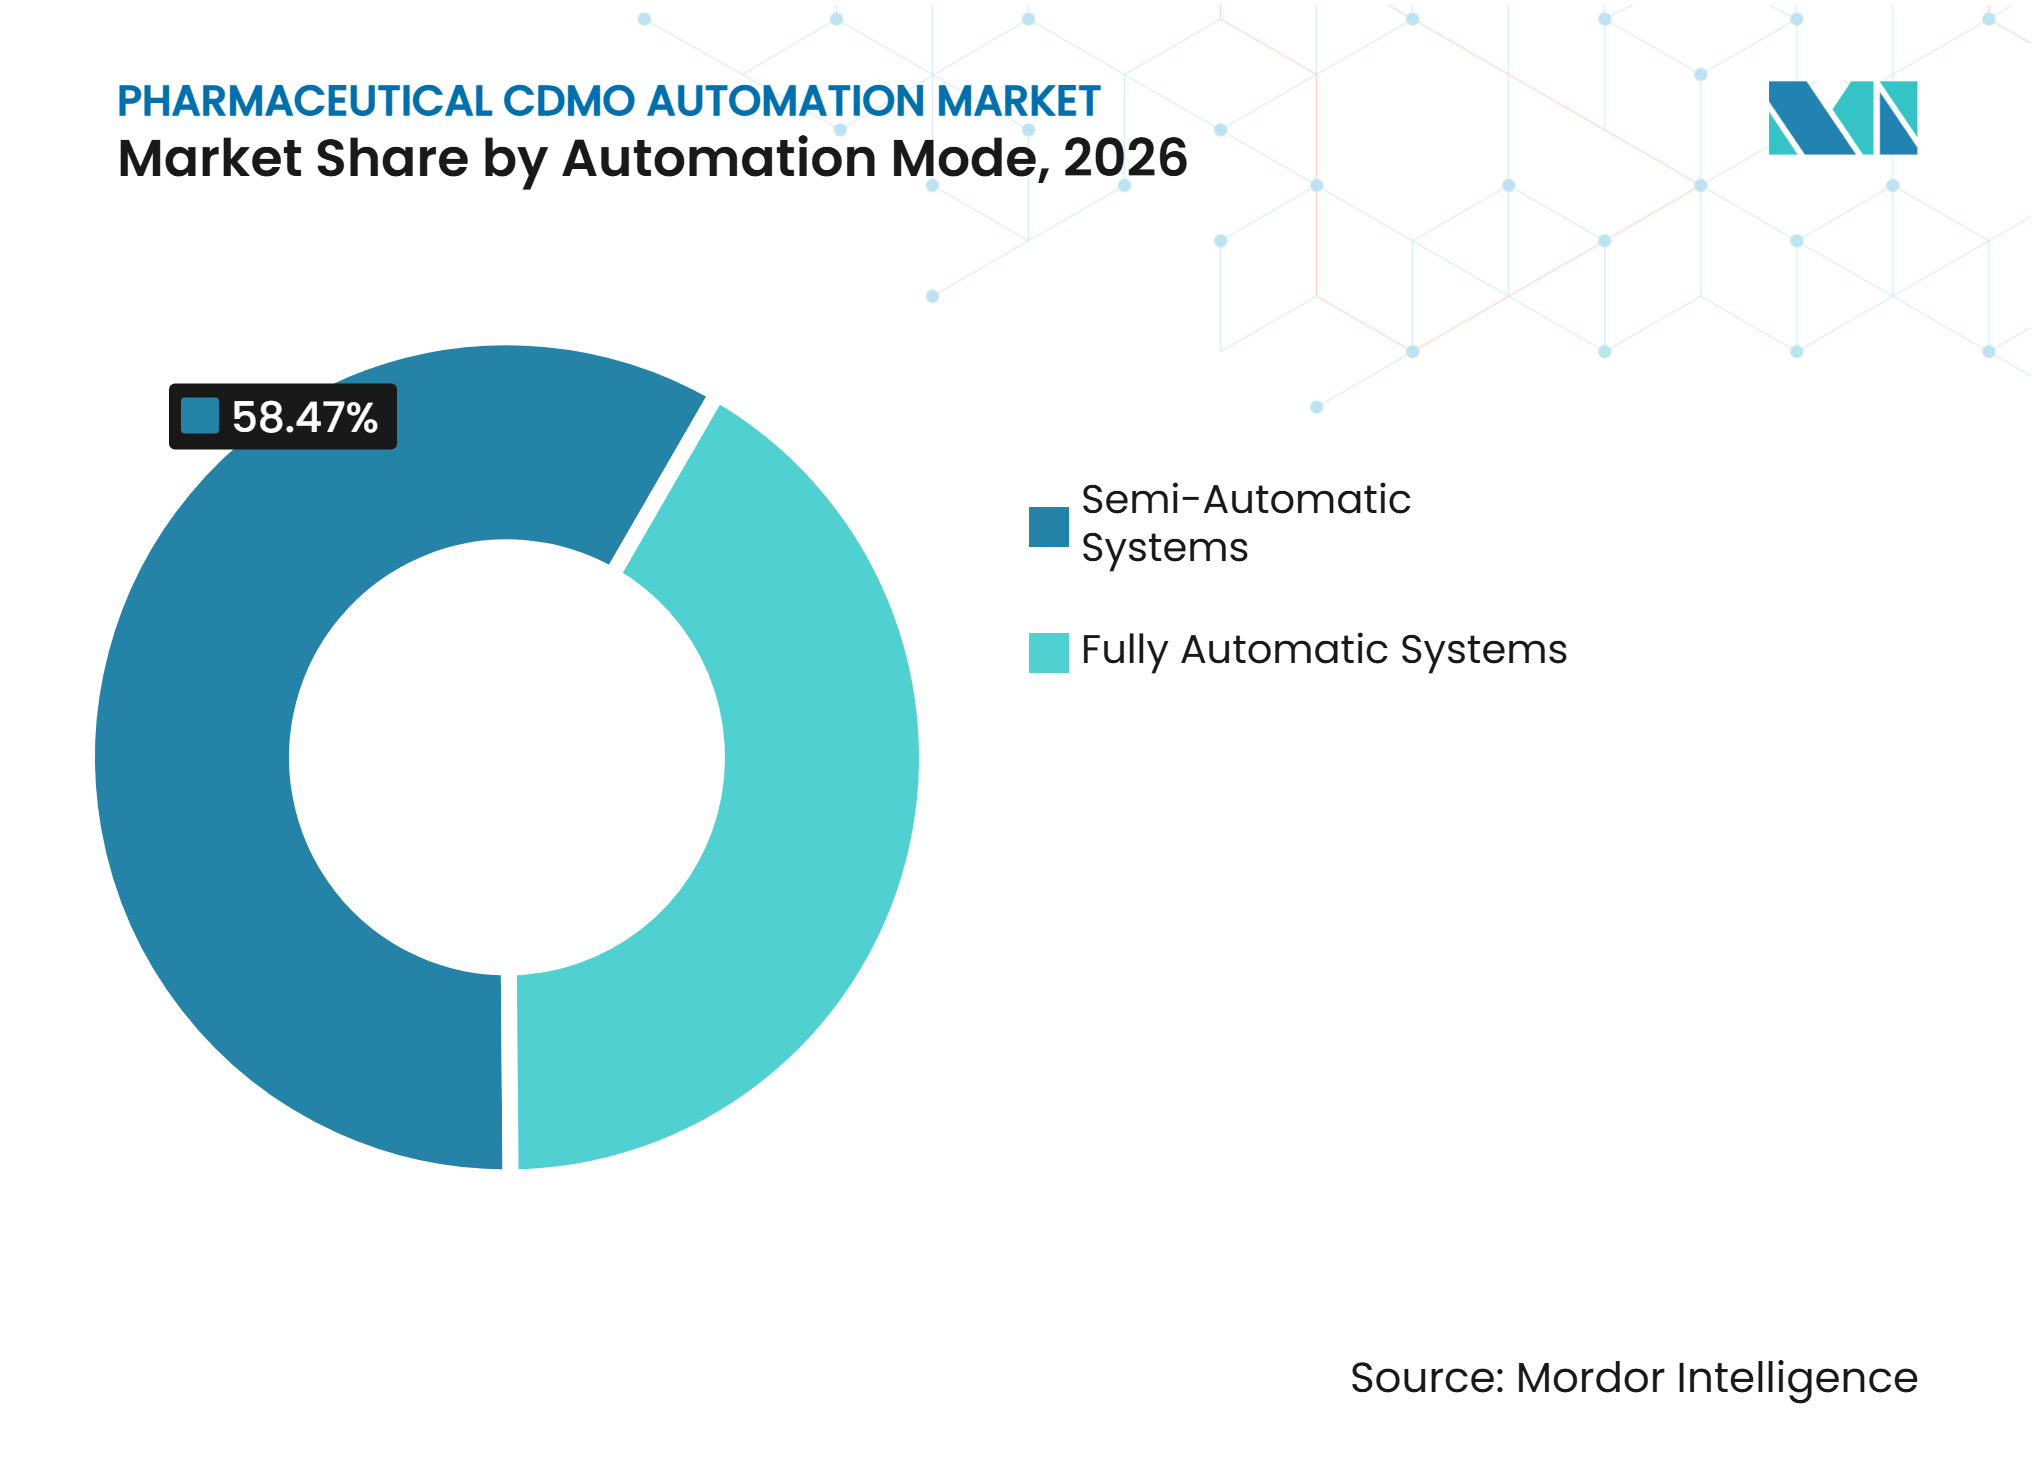
- Par mode d'automatisation, les systèmes semi-automatiques détenaient 58,47 % de la part du marché de l'automatisation des CDMO pharmaceutiques en 2026, tandis que les systèmes entièrement automatiques devraient croître à un CAGR de 14,87 % jusqu'en 2032.
- Par stade de processus, le remplissage-finition et le traitement aseptique détenaient 27,11 % de la part du marché de l'automatisation des CDMO pharmaceutiques en 2026, tandis que l'inspection et les tests d'intégrité de fermeture des contenants devraient croître à un CAGR de 15,12 % jusqu'en 2032.
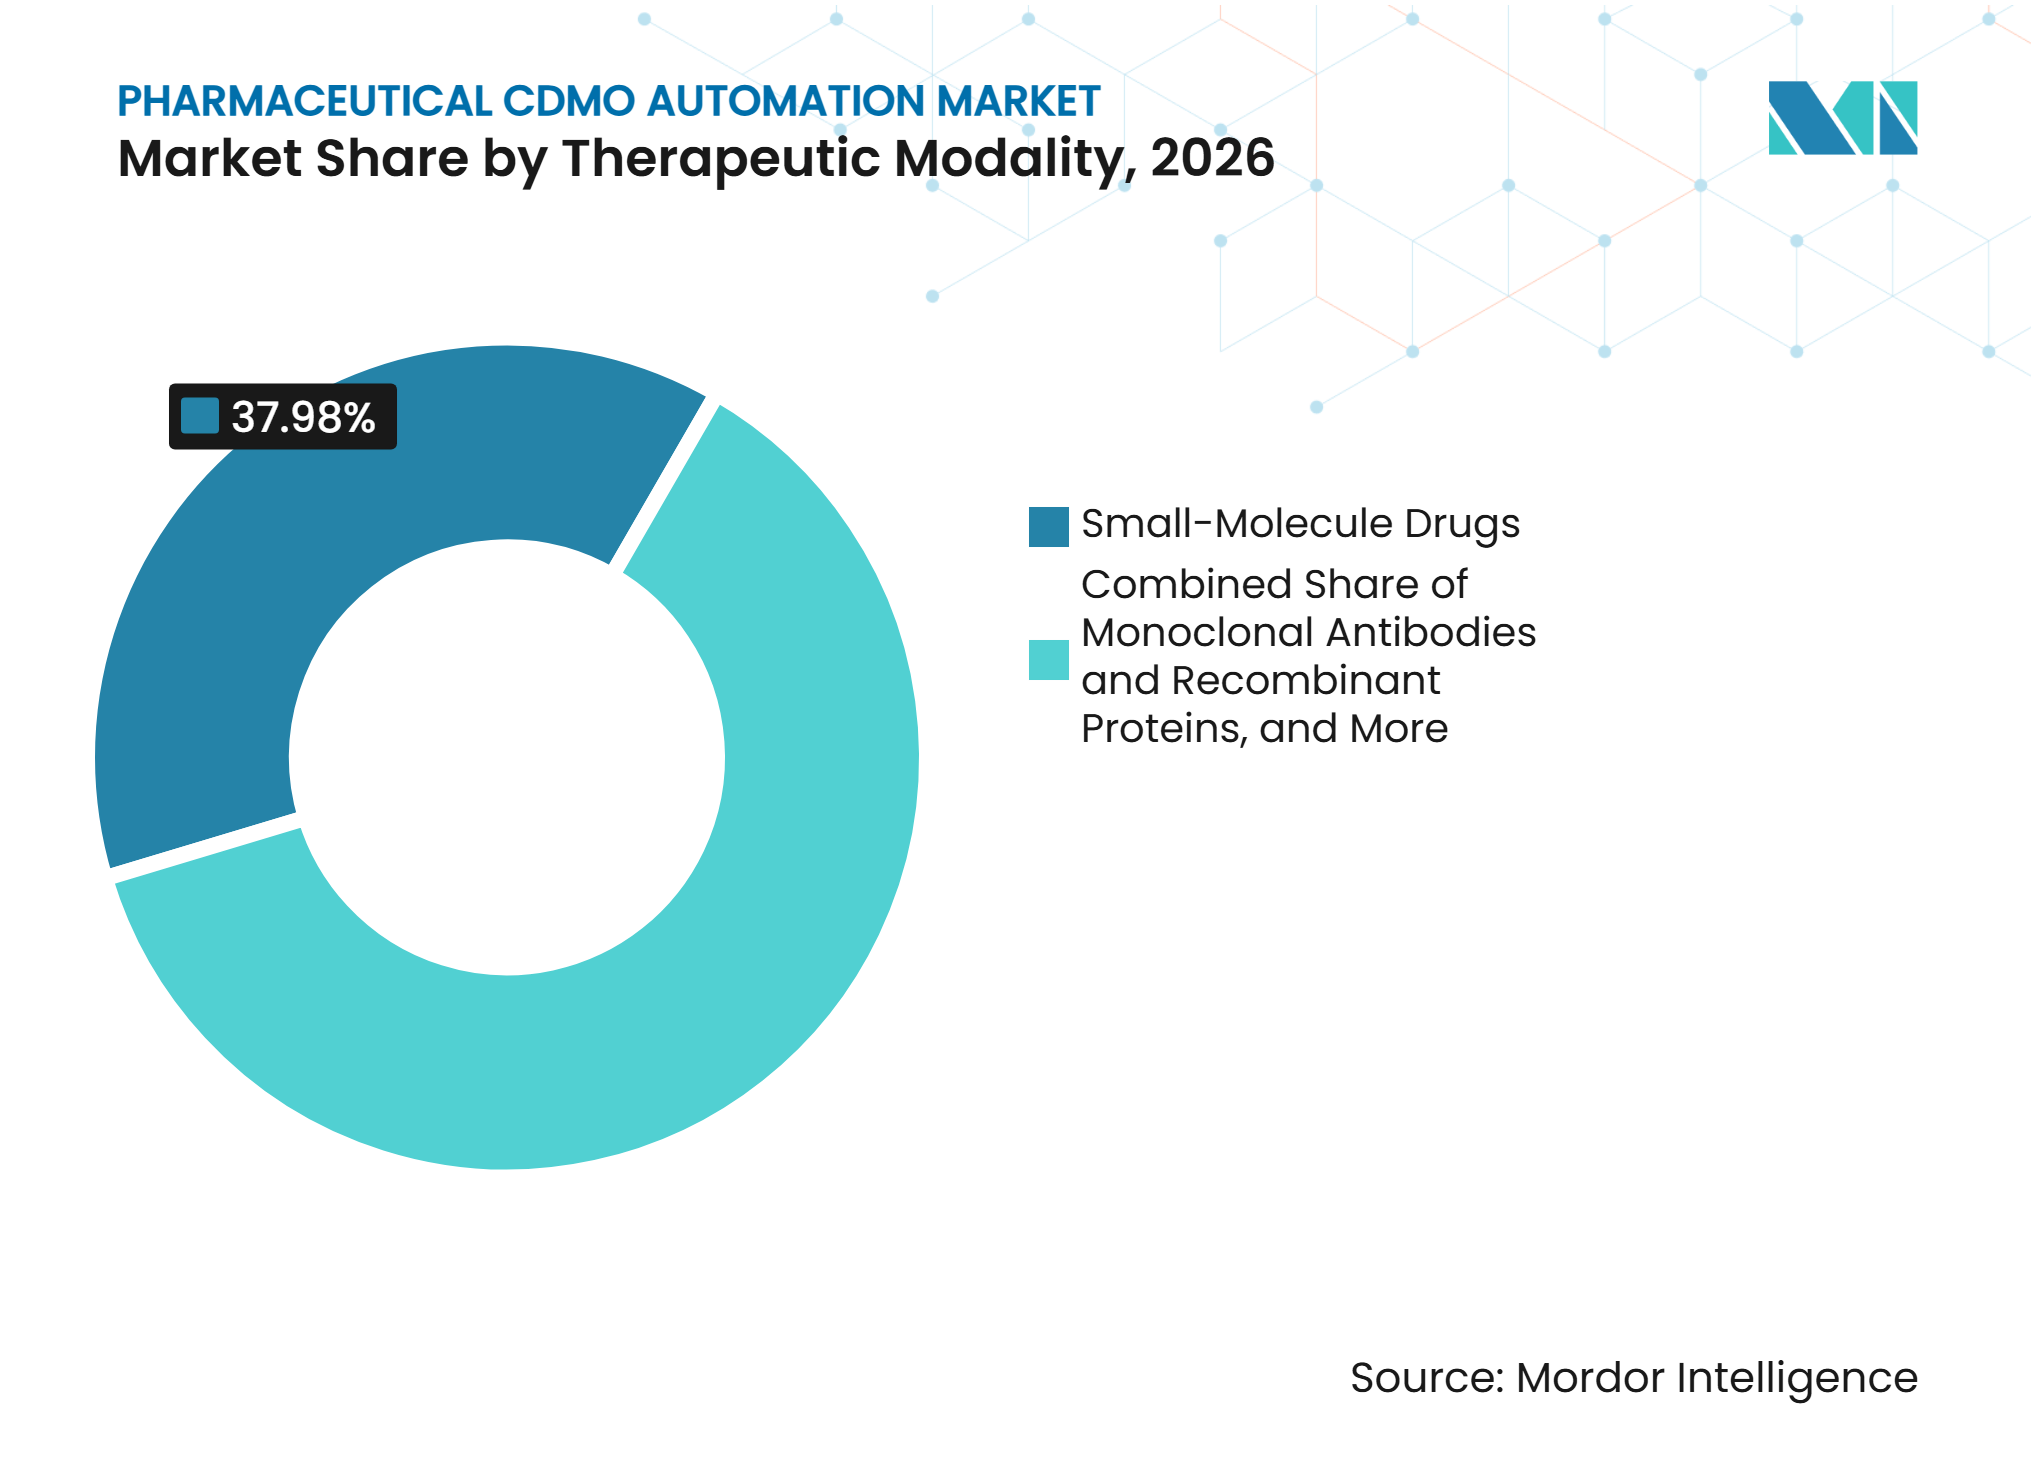
- Par modalité thérapeutique, les médicaments à petites molécules représentaient 37,98 % de la part du marché de l'automatisation des CDMO pharmaceutiques en 2026, tandis que les thérapies cellulaires et géniques devraient se développer à un CAGR de 12,76 % jusqu'en 2032.
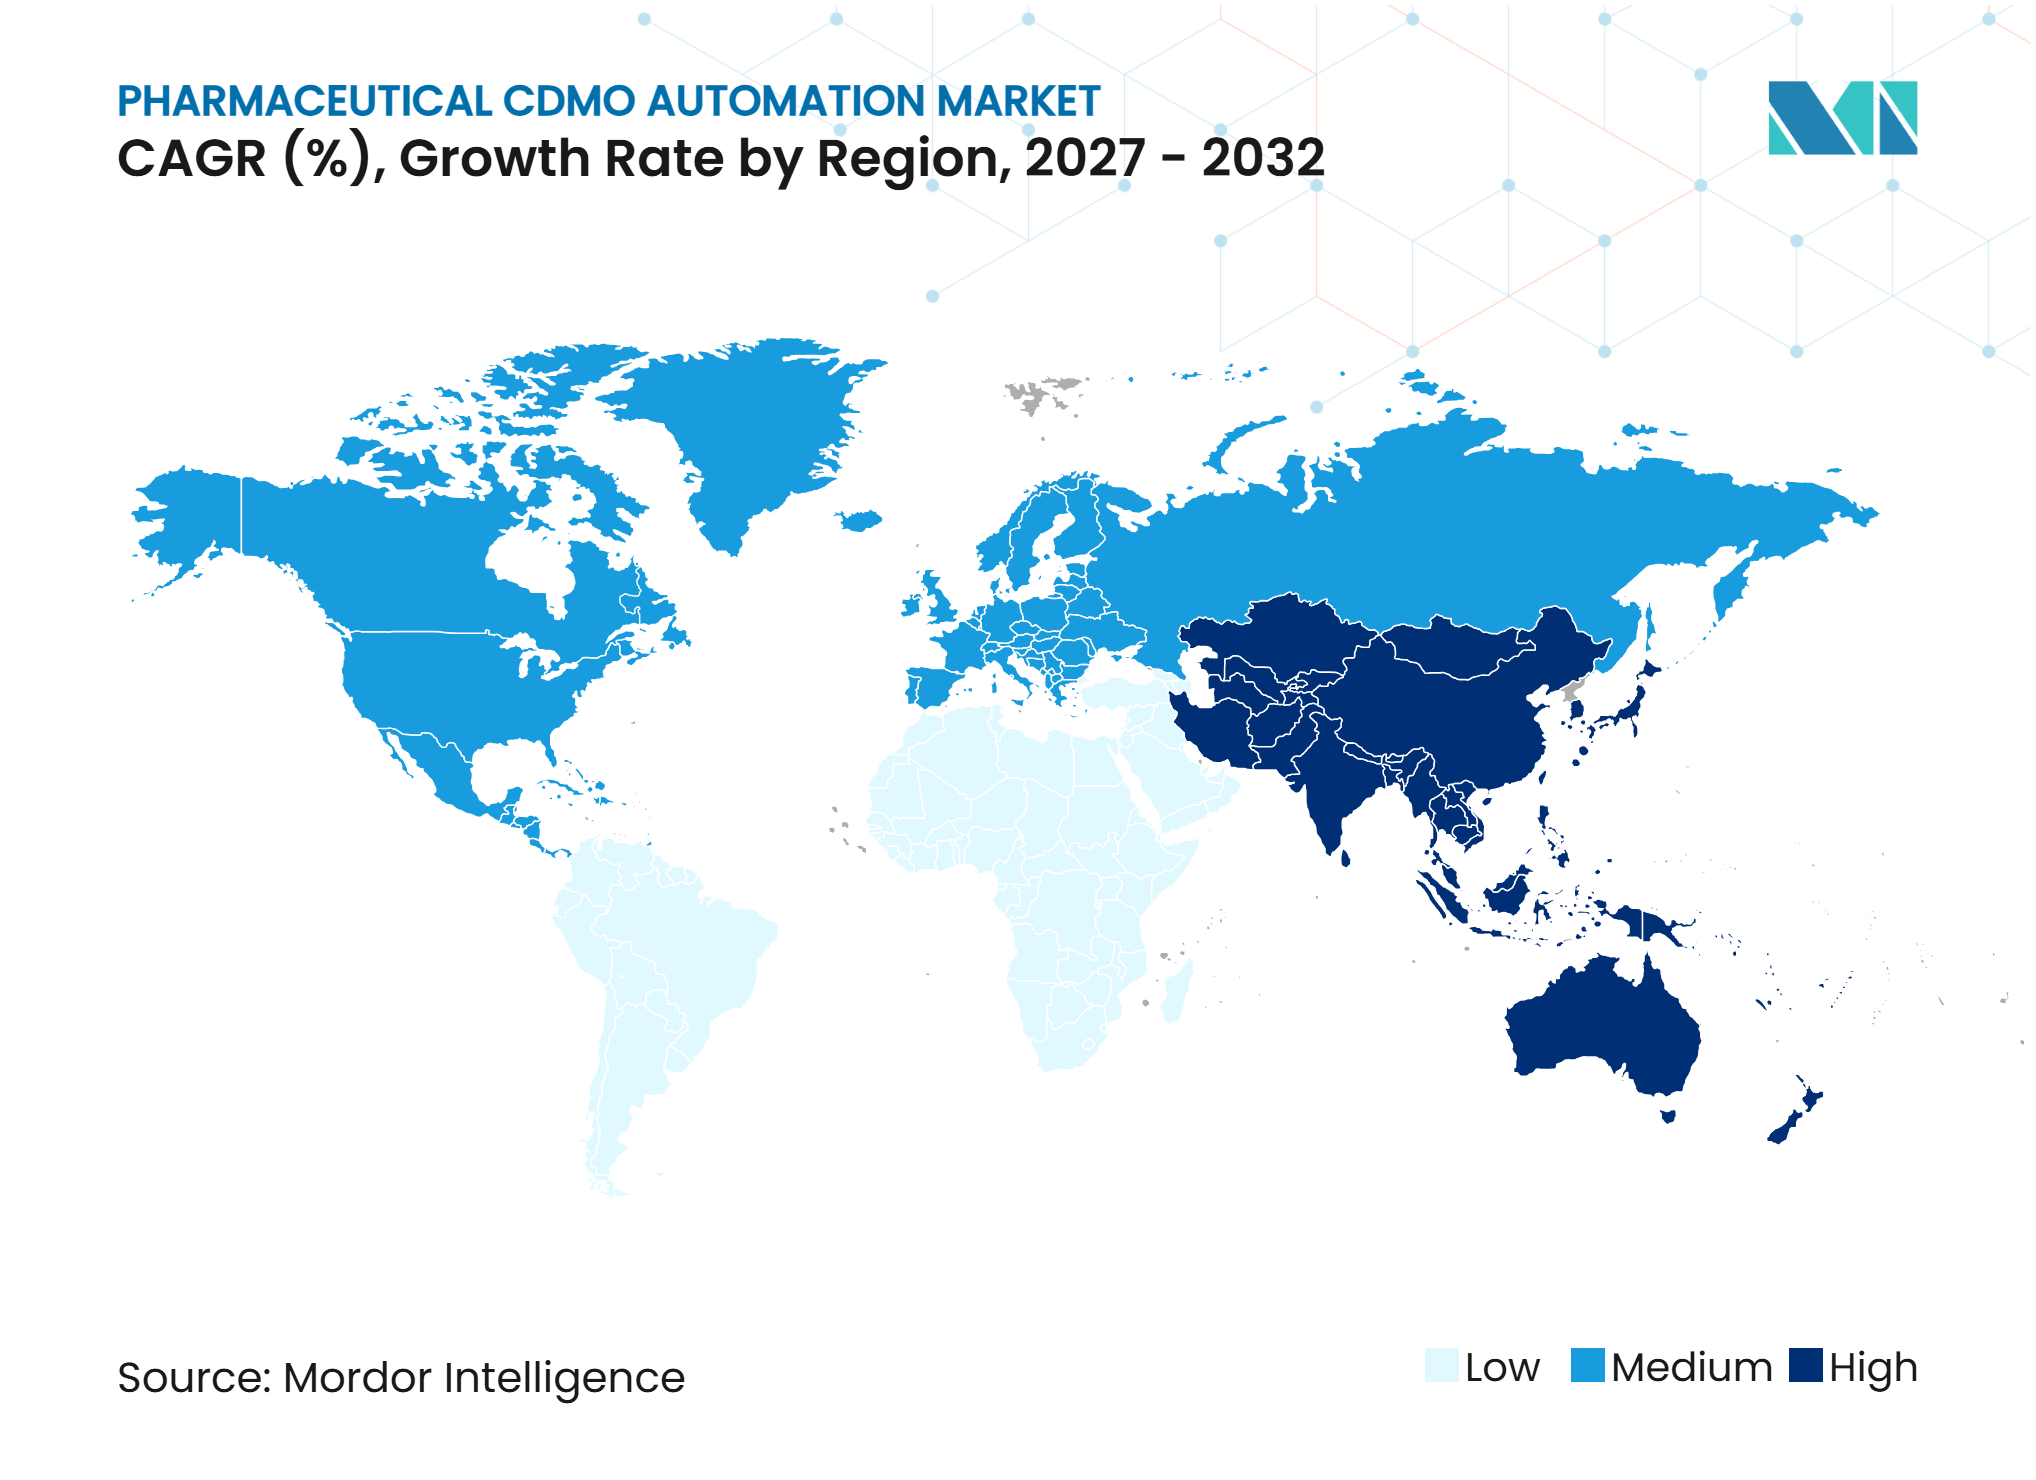
- Par géographie, l'Amérique du Nord détenait 41,29 % de la part du marché de l'automatisation des CDMO pharmaceutiques en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 17,36 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché de l'automatisation des CDMO pharmaceutiques*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Externalisation des activités de fabrication complexes et de CMC | +2.0% | Mondial, porté par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Expansion des produits biologiques, des thérapies avancées et des produits stériles | +2.5% | Mondial, plus fort en Amérique du Nord, en Europe et en Corée du Sud | Long terme (≥ 4 ans) |
| Pression réglementaire en faveur de la surveillance en temps réel et de l'intégrité des données | +1.5% | Amérique du Nord et Europe, avec des répercussions sur l'Asie-Pacifique et la région MEA | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre et nécessité de réduire les interventions manuelles | +1.8% | Amérique du Nord et Europe, émergent en Asie-Pacifique | Court terme (≤ 2 ans) |
| Fabrication numérique standardisée au sein des réseaux multi-sites | +1.2% | Mondial, porté par les grands opérateurs multi-sites | Long terme (≥ 4 ans) |
| Automatisation de la fabrication en petits lots et de la médecine personnalisée | +0.8% | Amérique du Nord et Europe, avec des gains précoces au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Externalisation des activités de fabrication complexes et de CMC
Les grandes entreprises pharmaceutiques et biotechnologiques confient davantage de programmes complexes à des CDMO, car les modalités avancées, les fenêtres thérapeutiques étroites et les composés hautement puissants dépassent les limites pratiques de nombreux réseaux de fabrication internes. Cela modifie les critères que les commanditaires utilisent pour évaluer les partenaires de fabrication potentiels. Les CDMO ont de plus en plus besoin de dossiers de lots numériques validés, de contrôles de procédés basés sur des modèles et de configurations d'équipements cohérentes avant qu'un programme commercial leur soit attribué. Ces capacités peuvent contribuer à sécuriser des accords de partenariat privilégié au stade clinique qui évoluent ensuite vers l'approvisionnement commercial. L'investissement prévu d'AstraZeneca de 50 milliards USD dans la fabrication aux États-Unis d'ici 2030 inclut l'intelligence artificielle et l'automatisation, que l'entreprise associe à la rapidité et à la résilience de son réseau. Dans le marché de l'automatisation des CDMO pharmaceutiques, cela rend les dépenses d'investissement en automatisation pertinentes pour le positionnement commercial ainsi que pour l'exécution opérationnelle.
Expansion des produits biologiques, des thérapies avancées et des produits stériles
Les produits biologiques et les thérapies avancées nécessitent un contrôle étroit des conditions de culture cellulaire, des étapes de traitement en circuit fermé et des environnements aseptiques. Ces besoins rendent l'automatisation plus importante, car la manipulation manuelle peut créer des variations et des risques de contamination. Les approches entièrement ou semi-automatisées de la fabrication de thérapies cellulaires peuvent réduire le temps de manipulation par les opérateurs, améliorer la reproductibilité et réduire le risque de contamination par rapport aux flux de travail manuels.[1] Les conjugués anticorps-médicament ajoutent une autre exigence, car l'attachement de la charge utile toxique nécessite un contrôle précis à chaque étape de conjugaison. La surveillance en ligne peut améliorer la visibilité lors de ces opérations. Le marché de l'automatisation des CDMO pharmaceutiques favorise donc les systèmes de plateforme qui prennent en charge une modalité dans plusieurs programmes clients. Ce modèle peut répartir le travail de validation sur une base de programmes plus large.
Pression réglementaire en faveur de la surveillance en temps réel et de l'intégrité des données
Le projet de directive de la FDA de janvier 2025 sur les contrôles en cours de fabrication au titre de la section 211.110 du 21 CFR soutient la fabrication avancée, les procédés continus et la surveillance en temps réel. La directive précise également que les modèles de procédés seuls ne remplacent pas la nécessité de tests en cours de fabrication appropriés. La direction est claire pour les CDMO qui dépendent de systèmes séparés et d'une réconciliation manuelle des données. Ils ont besoin d'un contrôle continu et vérifiable des données dans les flux de travail de fabrication, de laboratoire et de qualité. Les systèmes unifiés d'exécution de la fabrication, d'information de laboratoire et de qualité peuvent réduire la charge liée au maintien de ce contrôle. Ils peuvent également soutenir des cycles de libération de lots plus courts lorsque leurs structures de données sont correctement validées.
Automatisation de la fabrication en petits lots et de la médecine personnalisée
Les thérapies en petits lots et personnalisées nécessitent une exécution fiable même lorsque chaque cycle de production ne sert qu'une population de patients limitée. La fabrication de thérapies cellulaires et géniques en est un exemple clair, car un lot raté peut affecter l'accès d'un patient à un traitement unique. Les flux de travail fermés et assistés par robotique peuvent réduire la variation de manipulation à ces échelles plus petites. Les plateformes automatisées peuvent également soutenir la montée en charge en permettant plusieurs unités de production contrôlées au lieu de s'appuyer uniquement sur une seule grande installation. Le ministère de l'Économie, du Commerce et de l'Industrie du Japon a soutenu 13 projets de CDMO en médecine régénérative en juillet 2025, dont des travaux impliquant Nikon Cell Innovation, dans le cadre de son initiative de fabrication en médecine régénérative.[2] Ce soutien reflète l'importance de l'infrastructure de production pour les programmes de thérapies avancées.
Analyse de l'impact des freins sur le marché de l'automatisation des CDMO pharmaceutiques*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses d'investissement élevées et longs cycles de validation | -1.5% | Mondial, plus aigu sur les marchés CDMO émergents | Court terme (≤ 2 ans) |
| Intégration des systèmes existants et contraintes d'interopérabilité | -1.0% | Mondial, en particulier les CDMO multi-sites constitués par acquisitions | Moyen terme (2-4 ans) |
| Risque lié à la cybersécurité et à la validation de l'intelligence artificielle | -0.8% | Amérique du Nord et Europe, avec des effets mondiaux liés à la divergence réglementaire | Moyen terme (2-4 ans) |
| Transférabilité limitée des modèles PAT entre produits et sites | -0.5% | Mondial, plus prononcé dans la fabrication de produits biologiques et de conjugués anticorps-médicament | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement élevées et longs cycles de validation
Une plateforme d'automatisation unifiée et conforme aux BPF nécessite un capital substantiel et peut prendre des années à mettre en œuvre dans un réseau CDMO. Les fabricants de taille intermédiaire peuvent trouver cela difficile lorsque les revenus dépendent de l'utilisation des installations et que les programmes clients ont des calendriers irréguliers. Les nouveaux systèmes informatisés nécessitent également une validation avant de pouvoir être utilisés pour la production commerciale. Un procédé introduit sur une ligne automatisée nécessite toujours sa propre qualification des performances du procédé. Cela limite la quantité de travail de validation initial pouvant être réutilisée pour différents produits. Le marché de l'automatisation des CDMO pharmaceutiques peut donc favoriser les configurations validées existantes lorsque la modernisation interromprait la capacité active.
Intégration des systèmes existants et contraintes d'interopérabilité
Les CDMO établis exploitent souvent des systèmes d'information accumulés au fil d'une expansion organique et d'acquisitions. Ceux-ci peuvent inclure des enregistrements papier, des protocoles d'équipement propriétaires, des logiciels de technologie analytique de procédé spécifiques à un fournisseur et des systèmes de planification des ressources d'entreprise distincts. Lorsque les systèmes ne sont pas connectés, les opérateurs doivent transférer et réconcilier les informations manuellement. Ces étapes peuvent créer des erreurs et rendre la préparation des audits plus difficile. La difficulté augmente lorsqu'une entreprise doit harmoniser plusieurs sites nouvellement acquis. L'intégration peut prendre des années lorsque les sites ont des définitions de données, des historiques d'équipements et des pratiques qualité différents.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les programmes commerciaux ancrent la demande, le débit clinique signale la croissanceLes services de fabrication commerciale détiennent 43,16 % de la part du marché de l'automatisation des CDMO pharmaceutiques en 2026. Les accords d'approvisionnement à long terme peuvent justifier un investissement pluriannuel dans l'automatisation intégrée, car le même procédé est censé fonctionner sur une période prolongée. Une fois qu'un procédé est qualifié sur une configuration automatisée particulière, un passage à une configuration moins automatisée peut soulever des préoccupations de comparabilité. Les activités de soutien analytique et réglementaire utilisent également des systèmes qualité électroniques et des investigations d'écarts numériquement assistées pour améliorer la disposition des lots. Cela peut réduire les délais entre la production et la libération. Les travaux d'emballage et de sérialisation sont de plus en plus connectés avec l'inspection par vision, l'étiquetage automatisé et les systèmes d'agrégation à mesure que les exigences de traçabilité s'étendent.
Les services de fabrication clinique devraient croître à un CAGR de 15,40 % jusqu'en 2032. Cette partie du marché de l'automatisation des CDMO pharmaceutiques sert les programmes de thérapies cellulaires et géniques où les flux de travail fermés et la manipulation soigneuse sont au cœur de l'exécution du programme. L'automatisation peut réduire la variation humaine même lorsque les tailles de lots restent petites. Les services de développement de médicaments utilisent également l'automatisation dans les activités analytiques pour soutenir des délais de développement plus rapides. Les systèmes d'entrepôt automatisés et la surveillance connectée de la chaîne du froid deviennent plus pertinents pour les produits biologiques sensibles à la température. Ensemble, ces fonctions élargissent l'automatisation au-delà de la suite de production.



Par offre d'automatisation :
le matériel ancre les fondations, le logiciel redéfinit l'équation de valeurLe matériel représentait 52,20 % de la part du marché de l'automatisation des CDMO pharmaceutiques en 2026. Le segment comprend les systèmes physiques nécessaires pour équiper les suites stériles et les zones de bioprocédés. Les lignes de remplissage-finition à base d'isolateurs sont importantes là où les fabricants mettent à jour les anciens systèmes de barrières à accès restreint pour répondre aux attentes aseptiques actuelles. Les prestataires d'intégration, de conseil et de maintenance soutiennent les CDMO qui ne disposent pas d'une expertise interne suffisante en systèmes. Leur travail connecte les contrôles d'équipements avec les systèmes d'exécution de la fabrication au niveau de l'usine et les plateformes de données d'entreprise. Ce rôle de soutien reste nécessaire car le matériel d'automatisation ne produit pas sa pleine valeur lorsqu'il fonctionne comme un actif autonome.
Le logiciel devrait se développer à un CAGR de 21,38 % jusqu'en 2032. Les CDMO passent d'une décision axée sur le matériel à l'utilisation d'actifs automatisés pour générer des informations opérationnelles accessibles et utiles. Le cadre ExellenS de Samsung Biologics montre comment une architecture logicielle commune peut soutenir un transfert de technologie plus rapide entre les usines. Les systèmes d'exécution de la fabrication, d'information de laboratoire et de gestion de la qualité peuvent offrir aux commanditaires une meilleure visibilité sur les lots. Les jumeaux numériques et les outils de simulation sont également évalués par les fabricants des sciences de la vie dans leur quête d'une meilleure compréhension des procédés. Cela renforce le rôle du logiciel dans le marché de l'automatisation des CDMO pharmaceutiques.
Par mode d'automatisation :
les systèmes semi-automatiques en tête, l'automatisation complète progresse avec l'évolution de l'économieLes systèmes semi-automatiques détenaient 58,47 % de la part du marché de l'automatisation des CDMO pharmaceutiques en 2026. Ces systèmes permettent au jugement humain de compléter les étapes de procédé automatisées lorsque l'automatisation complète n'est pas encore techniquement ou économiquement appropriée. Ils peuvent être utiles pour les CDMO multi-produits qui changent fréquemment entre divers programmes clients. Cette flexibilité peut être difficile à atteindre avec une ligne entièrement automatisée rigide. Les robots collaboratifs représentaient 23,7 % des unités de robots commandées dans les secteurs pharmaceutique et des sciences de la vie au deuxième trimestre 2025.[3] Leur utilisation reflète souvent une conception intentionnelle avec intervention humaine dans la boucle.
Les systèmes entièrement automatiques devraient croître à un CAGR de 14,87 % jusqu'en 2032. L'argument en faveur de ces systèmes est le plus fort lorsque la réduction de l'intervention humaine soutient le contrôle de la contamination et la reproductibilité. Les plateformes de fabrication fermées et automatisées pour les thérapies cellulaires peuvent réduire le nombre d'activités manuelles requises pendant la production. Les plateformes continues modulaires et à usage unique peuvent favoriser l'adoption car elles réduisent une partie du travail de reconfiguration des équipements. Elles peuvent également convenir aux installations qui ont besoin d'une plus grande flexibilité que les lignes d'automatisation fixes traditionnelles. L'évolution restera liée à la capacité d'un CDMO à valider le système pour son portefeuille de clients et de produits.

Par stade de processus et application :
le remplissage-finition stérile ancre la demande, les systèmes d'inspection s'accélèrentLe remplissage-finition et le traitement aseptique ont capturé 27,11 % de la part du marché de l'automatisation des CDMO pharmaceutiques en 2026. Les volumes de produits biologiques et les exigences de stérilité soutiennent la demande de systèmes de remplissage-finition contrôlés. La révision 2022 de l'Annexe 1 des BPF de l'UE renforce l'utilisation des approches par isolateur et à accès restreint dans la fabrication aseptique. PCI Pharma Services a acquis Ajinomoto Althea en mai 2025, ajoutant une capacité de remplissage-finition stérile aux États-Unis avec une technologie d'isolateur pour les seringues préremplies, les cartouches et les conjugués anticorps-médicament hautement puissants. Les systèmes de bioréacteurs et de fermentation intègrent également la surveillance en ligne des métabolites, l'alimentation automatisée et les contrôles de procédés. Ces capacités contribuent à aligner les opérations en amont avec le marché plus large de l'automatisation des CDMO pharmaceutiques.
L'inspection et les tests d'intégrité de fermeture des contenants devraient croître à un CAGR de 15,12 % jusqu'en 2032. Les directives de la FDA et de l'USP ont accru l'attention portée aux méthodes de test déterministes et non destructives. Ces méthodes comprennent la détection de décroissance sous vide, l'analyse de l'espace de tête et la détection de fuites à haute tension. Elles peuvent éviter la consommation de produit et les résultats variables associés à certaines approches probabilistes. Cela est significatif pour les produits biologiques et les thérapies géniques à haute valeur par unité et à tailles de lots limitées. L'automatisation de la purification et de la chromatographie progresse également grâce à des capteurs en ligne qui soutiennent les décisions de point de coupe et la gestion des pools.
Par modalité thérapeutique :
les petites molécules maintiennent le volume, les thérapies cellulaires et géniques définissent la frontière de croissanceLes médicaments à petites molécules représentaient 37,98 % de la part du marché de l'automatisation des CDMO pharmaceutiques en 2026. Les installations CDMO matures disposent d'une large base installée d'équipements automatisés pour la synthèse d'API, la granulation, la mise en comprimés et l'enrobage pelliculaire. La fabrication de peptides et d'oligonucléotides ajoute une demande de plateformes continues activées par la technologie analytique de procédé à mesure que les agonistes du GLP-1 se développent. Les anticorps monoclonaux et les protéines recombinantes nécessitent des architectures multi-bioréacteurs et un contrôle de procédé intégré. Les exigences en matière de vaccins varient selon la plateforme, mais elles continuent de soutenir l'investissement dans l'automatisation au sein des réseaux CDMO. Ces modalités axées sur le volume maintiennent le marché de l'automatisation des CDMO pharmaceutiques ancré dans l'activité de fabrication établie.
Les thérapies cellulaires et géniques devraient croître à un CAGR de 12,76 % jusqu'en 2032. Leurs flux de travail peuvent bénéficier de l'automatisation depuis le traitement par leucaphérèse jusqu'à la culture cellulaire, la transduction et la cryoconservation. Les systèmes fermés peuvent réduire le risque de contamination et améliorer la cohérence tout en soutenant la montée en charge. La recherche sur les médicaments de thérapie avancée à base de cellules fait état d'une réduction du temps de manipulation et d'une meilleure reproductibilité grâce aux systèmes automatisés multi-étapes. L'initiative japonaise de fabrication en médecine régénérative donne un signal politique en faveur de la capacité de production connexe. Le segment reste central au profil de croissance du marché de l'automatisation des CDMO pharmaceutiques.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 41,29 % de la part du marché de l'automatisation des CDMO pharmaceutiques en 2026. La base de fabrication de la région comprend des investissements majeurs dans les produits biologiques, le remplissage-finition, la thérapie cellulaire et la capacité en API. FUJIFILM Biotechnologies a ouvert son installation de Holly Springs, en Caroline du Nord, d'une valeur de 3,2 milliards USD en septembre 2025, ajoutant une capacité de biofabrication à grande échelle au réseau américain. La main-d'œuvre qualifiée en validation et en automatisation reste difficile à recruter, renforçant l'argument en faveur de systèmes qui réduisent la dépendance manuelle. Les directives de la FDA sur les contrôles en cours de fabrication influencent également la façon dont les sites planifient la surveillance en temps réel et le contrôle des procédés. Ces facteurs soutiennent la demande d'automatisation intégrée dans les nouvelles installations et celles mises à niveau.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 17,36 % jusqu'en 2032. La Corée du Sud développe sa capacité grâce à Samsung Biologics, qui applique son cadre ExellenS sur un réseau de 784 000 litres incluant l'Usine 5.[4] Le Japon a ciblé l'infrastructure de fabrication en médecine régénérative à travers son programme de soutien national. Le Plan de transformation numérique intelligente de l'industrie pharmaceutique chinoise pour 2025 à 2030 fixe un objectif de plus de 100 usines pharmaceutiques numériques intelligentes. Ces politiques encouragent l'adoption des MES, de l'intelligence artificielle et de l'internet industriel dans la fabrication pharmaceutique nationale. Le marché de l'automatisation des CDMO pharmaceutiques dans la région est soutenu à la fois par la création de capacités et par la politique industrielle nationale.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe reste une zone active de mise à niveau de l'automatisation, car l'Annexe 1 des BPF de l'UE guide les investissements dans les opérations aseptiques et les enregistrements électroniques. Les exigences en matière de cybersécurité sont également importantes à mesure que les systèmes de fabrication numérique deviennent plus connectés. Les CDMO établis en Allemagne, en Suisse, au Royaume-Uni, en France et en Espagne investissent dans des lignes de remplissage-finition à base d'isolateurs et dans une technologie opérationnelle plus résiliente. L'Inde continue d'attirer des investissements CDMO, avec une activité d'automatisation centrée sur la fabrication de formes solides à grande échelle et d'API. Le Moyen-Orient et l'Afrique et l'Amérique du Sud restent des marchés d'automatisation à un stade plus précoce. Le Brésil et les pays du GCC sont des points focaux pour les projets de remplissage-finition stérile où les gouvernements cherchent une plus grande sécurité d'approvisionnement pour les vaccins et les médicaments essentiels.
Paysage concurrentiel
Concentration du Marché
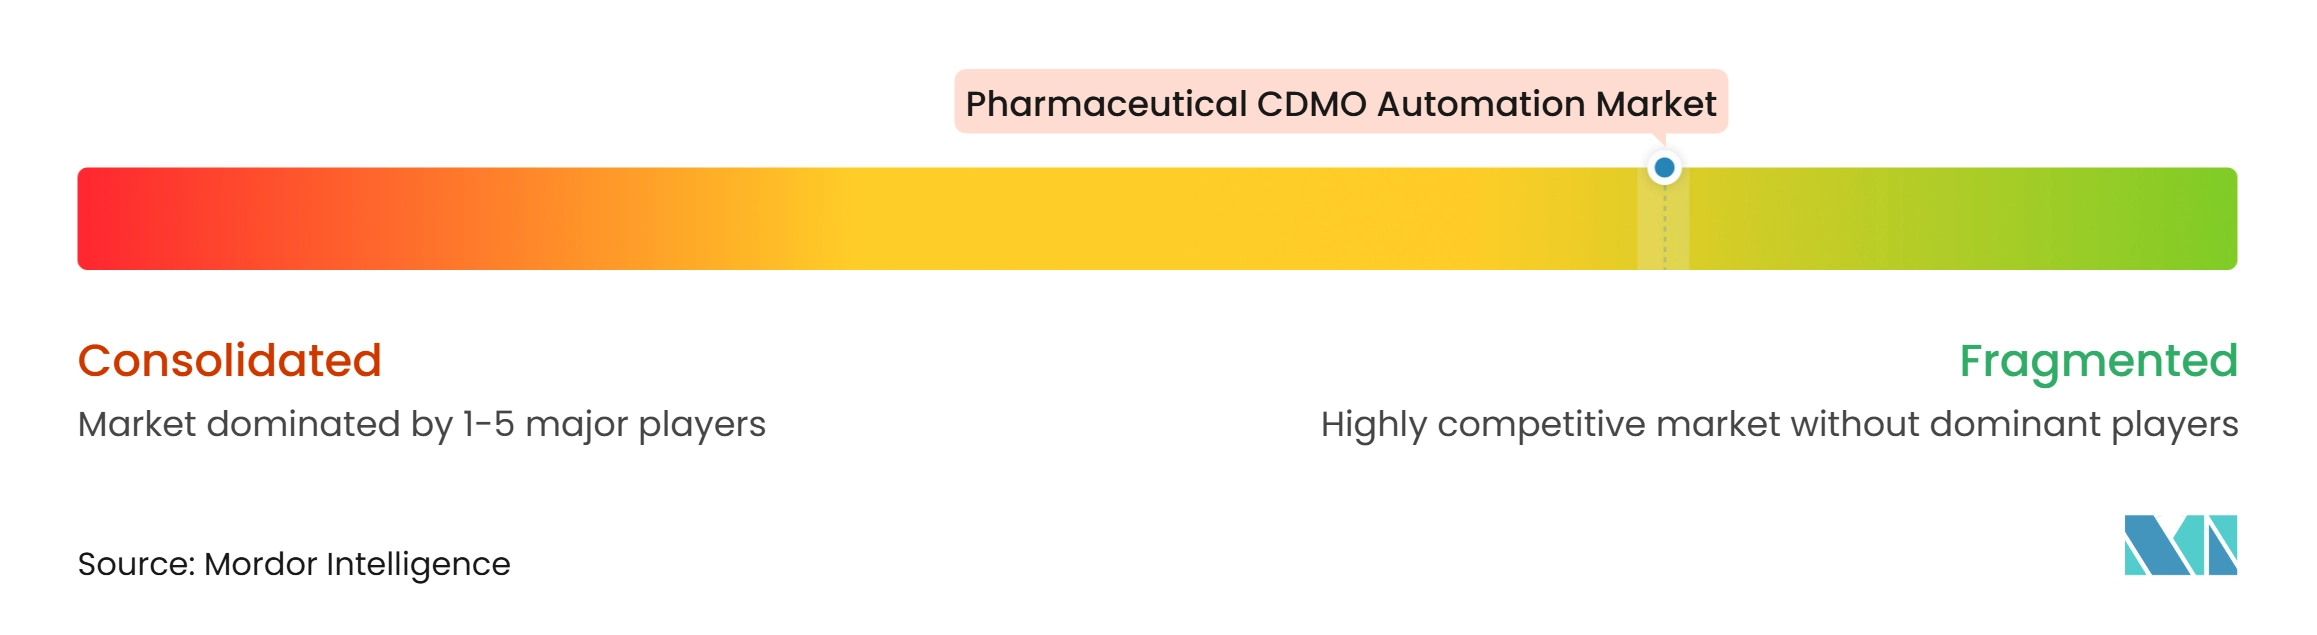
Le marché de l'automatisation des CDMO pharmaceutiques opère au sein d'un secteur CDMO fragmenté où la capacité d'automatisation est de plus en plus un facteur de différenciation aux côtés de la capacité de production. Lonza, Samsung Biologics, FUJIFILM Biotechnologies, Thermo Fisher Scientific et Catalent font partie des grandes organisations qui construisent des réseaux de fabrication plus connectés. Ces entreprises visent à standardiser les équipements, les logiciels et les paramètres de procédé entre les sites. Cela peut raccourcir le transfert de technologie et réduire le risque de montée en charge pour les commanditaires. Le cadre ExellenS de Samsung Biologics est un exemple d'entreprise utilisant des configurations de fabrication communes et une architecture de données entre les installations. Il en résulte une barrière plus élevée pour les CDMO qui s'appuient encore sur des systèmes déconnectés.
La concurrence se forme également autour de modalités spécifiques. Les CDMO de thérapies cellulaires et géniques disposant de flux de travail automatisés de bout en bout validés ont un avantage potentiel dans les programmes autologues. Les spécialistes des conjugués anticorps-médicament peuvent se différencier grâce à la manipulation confinée de la charge utile et aux procédés de conjugaison contrôlés. PCI Pharma Services a renforcé sa capacité en produits stériles en Amérique du Nord grâce à l'acquisition d'Ajinomoto Althea. Bora Group a accepté en mai 2026 d'acquérir les opérations de fabrication GMP de MacroGenics pour 122,5 millions USD, étendant sa plateforme de produits biologiques. Ces mouvements montrent que la capacité de fabrication et la préparation à l'automatisation sont développées à la fois par des investissements internes et des acquisitions.
Les CDMO de taille intermédiaire font face à un choix entre développer en interne la profondeur de l'automatisation et travailler avec des partenaires spécialisés. Les fabricants qui connectent les données de l'atelier avec les systèmes qualité peuvent offrir aux clients une meilleure visibilité sur les lots. Ceux qui opèrent dans des environnements existants fragmentés peuvent trouver plus difficile de remporter des programmes complexes lorsque les commanditaires considèrent l'intégrité des données comme un risque qualité. Le guide GAMP de la Société internationale d'ingénierie pharmaceutique aborde les considérations de validation pour les systèmes informatisés GxP activés par l'intelligence artificielle. Cela donne aux entreprises un cadre plus défini pour déployer des outils d'automatisation plus récents. Le paysage concurrentiel reste ouvert dans les domaines spécialisés, même si les grands CDMO multi-sites étendent leurs plateformes intégrées.
Leaders du secteur de l'automatisation des CDMO pharmaceutiques
-
Catalent Inc.
-
Lonza Group AG
-
Samsung Biologics Co. Ltd
-
Thermo Fisher Scientific Inc.
-
WuXi AppTec Co. Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'automatisation des CDMO pharmaceutiques Entreprises couvertes dans ce rapport
- Aenova Group GmbH
- AGC Inc.
- Ajinomoto Bio-Pharma Services
- Alcami
- Boehringer Ingelheim
- Cambrex
- Catalent
- CordenPharma International GmbH
- Exela Pharma Sciences
- FUJIFILM Biotechnologies
- Lonza Group
- Merck
- PCI Pharma Services
- Piramal Group
- Recipharm
- Samsung Biologics Co. Ltd
- Siegfried Holding AG
- Thermo Fisher Scientific
- Vetter Pharma International GmbH
- WuXi App Tec
Développements industriels récents dans Marché de l'automatisation des CDMO pharmaceutiques
- Novembre 2026 : PharmaLogic Holdings a accepté d'acquérir l'activité CDMO de Lantheus Holdings et son site de fabrication de Springfield, New Jersey, États-Unis, ajoutant un site de fabrication radiopharmaceutique dédié avec des exigences strictes de confinement et d'automatisation, positionnant PharmaLogic comme le seul CDMO radiopharmaceutique indépendant d'envergure.
- Mai 2026 : Bora Group a accepté d'acquérir les opérations de fabrication GMP de MacroGenics Inc., y compris une installation de substance médicamenteuse biologique à Rockville, Maryland, pour 122,5 millions USD, étendant sa plateforme biologique de bout en bout sous la marque Bora Biologics.
- Avril 2026 : ROIS CDMO a finalisé l'acquisition du site de remplissage-finition stérile et d'emballage de Bristol Myers Squibb à Phoenix, Arizona, avec des plans d'installation d'une ligne d'isolateur pour seringues préremplies Optima d'ici 2027, projetant une capacité supplémentaire de 65 à 70 millions d'unités de seringues préremplies par an.
- Octobre 2025 : Samsung Biologics a lancé ExellenS, standardisant les configurations de bioréacteurs, les systèmes d'automatisation et l'architecture MES dans son réseau mondial de cinq usines et 784 000 litres, soutenant une livraison de qualité cohérente et un transfert de technologie plus rapide pour les clients.
Périmètre du rapport mondial sur le marché de l'automatisation des CDMO pharmaceutiques
Selon le périmètre du rapport, l'automatisation des CDMO pharmaceutiques désigne l'intégration de la robotique, des systèmes de contrôle numérique, de la technologie analytique de procédé (PAT) et des logiciels d'entreprise dans les opérations de développement et de fabrication de médicaments sous contrat, afin d'améliorer la cohérence des lots, la conformité réglementaire, l'efficacité opérationnelle et la scalabilité multi-clients.
Le marché de l'automatisation des CDMO pharmaceutiques est segmenté par type de service, offre d'automatisation, mode d'automatisation, stade de processus et application, modalité thérapeutique et géographie. Par type de service, le marché est segmenté en services de développement de médicaments et de développement de procédés, services de soutien analytique et réglementaire, services de fabrication clinique, services de fabrication commerciale, services d'emballage et de sérialisation, et autres types de services. Par offre d'automatisation, le marché est catégorisé en matériel d'automatisation, logiciel d'automatisation, et services d'intégration, de conseil et de maintenance en automatisation. Par mode d'automatisation, le marché est segmenté en systèmes semi-automatiques et systèmes entièrement automatiques. Par stade de processus et application, le marché est segmenté en fabrication de substances médicamenteuses, opérations de bioréacteurs et de fermentation, formulation et mélange, purification et chromatographie, remplissage-finition et traitement aseptique, inspection et tests d'intégrité de fermeture des contenants, et autres. Par modalité thérapeutique, le marché est segmenté en médicaments à petites molécules, anticorps monoclonaux et protéines recombinantes, vaccins, thérapies cellulaires et géniques, conjugués anticorps-médicament, produits à base d'ARNm et de nanoparticules lipidiques, et autres. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Services de développement de médicaments et de développement de procédés |
| Services de soutien analytique et réglementaire |
| Services de fabrication clinique |
| Services de fabrication commerciale |
| Services d'emballage et de sérialisation |
| Autres types de services (services de logistique et de chaîne d'approvisionnement, entre autres) |
| Matériel d'automatisation |
| Logiciel d'automatisation |
| Services d'intégration, de conseil et de maintenance en automatisation |
| Systèmes semi-automatiques |
| Systèmes entièrement automatiques |
| Fabrication de substances médicamenteuses |
| Opérations de bioréacteurs et de fermentation |
| Formulation et mélange |
| Purification et chromatographie |
| Remplissage-finition et traitement aseptique |
| Inspection et tests d'intégrité de fermeture des contenants |
| Autres (lyophilisation et chaîne du froid, entre autres) |
| Médicaments à petites molécules |
| Anticorps monoclonaux et protéines recombinantes |
| Vaccins |
| Thérapies cellulaires et géniques |
| Conjugués anticorps-médicament |
| Produits à base d'ARNm et de nanoparticules lipidiques |
| Autres (peptides et oligonucléotides, entre autres) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de service | Services de développement de médicaments et de développement de procédés | |
| Services de soutien analytique et réglementaire | ||
| Services de fabrication clinique | ||
| Services de fabrication commerciale | ||
| Services d'emballage et de sérialisation | ||
| Autres types de services (services de logistique et de chaîne d'approvisionnement, entre autres) | ||
| Par offre d'automatisation | Matériel d'automatisation | |
| Logiciel d'automatisation | ||
| Services d'intégration, de conseil et de maintenance en automatisation | ||
| Par mode d'automatisation | Systèmes semi-automatiques | |
| Systèmes entièrement automatiques | ||
| Par stade de processus et application | Fabrication de substances médicamenteuses | |
| Opérations de bioréacteurs et de fermentation | ||
| Formulation et mélange | ||
| Purification et chromatographie | ||
| Remplissage-finition et traitement aseptique | ||
| Inspection et tests d'intégrité de fermeture des contenants | ||
| Autres (lyophilisation et chaîne du froid, entre autres) | ||
| Par modalité thérapeutique | Médicaments à petites molécules | |
| Anticorps monoclonaux et protéines recombinantes | ||
| Vaccins | ||
| Thérapies cellulaires et géniques | ||
| Conjugués anticorps-médicament | ||
| Produits à base d'ARNm et de nanoparticules lipidiques | ||
| Autres (peptides et oligonucléotides, entre autres) | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'automatisation des CDMO pharmaceutiques ?
Le marché devrait passer de 5,49 milliards USD en 2026 à 10,48 milliards USD d'ici 2032 à un CAGR de 11,40 %.
Qu'est-ce qui stimule la demande d'automatisation des CDMO pharmaceutiques ?
Les produits biologiques complexes, les thérapies avancées, les produits stériles et la nécessité de disposer de données de lots plus solides augmentent la demande de systèmes de fabrication automatisés.
Quelle offre d'automatisation connaît la croissance la plus rapide dans la fabrication CDMO ?
Le logiciel d'automatisation devrait croître à un CAGR de 21,38 % jusqu'en 2031, car les CDMO connectent les données de fabrication, de laboratoire et de qualité.
Quel type de service détient la plus grande part dans l'automatisation CDMO ?
La fabrication commerciale détient 43,16 % de part en 2026, car les programmes d'approvisionnement à long terme peuvent soutenir l'investissement dans l'automatisation intégrée.
Quelle région connaît la croissance la plus rapide pour l'automatisation des CDMO pharmaceutiques ?
L'Asie-Pacifique devrait croître à un CAGR de 17,36 % jusqu'en 2032, soutenue par les investissements en capacité de fabrication et les politiques de fabrication numérique.
Pourquoi les thérapies cellulaires et géniques sont-elles importantes pour l'automatisation des CDMO ?
Ces thérapies bénéficient de flux de travail fermés et assistés par robotique qui réduisent la manipulation manuelle, soutiennent la cohérence et limitent le risque de contamination.