
Tamaño y Participación del Mercado de Automatización de CDMO Farmacéutico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 6.11 Mil millones de dólares |
| Tamaño del Mercado (2032) | 10.48 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.40 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Automatización de CDMO Farmacéutico por Mordor Intelligence
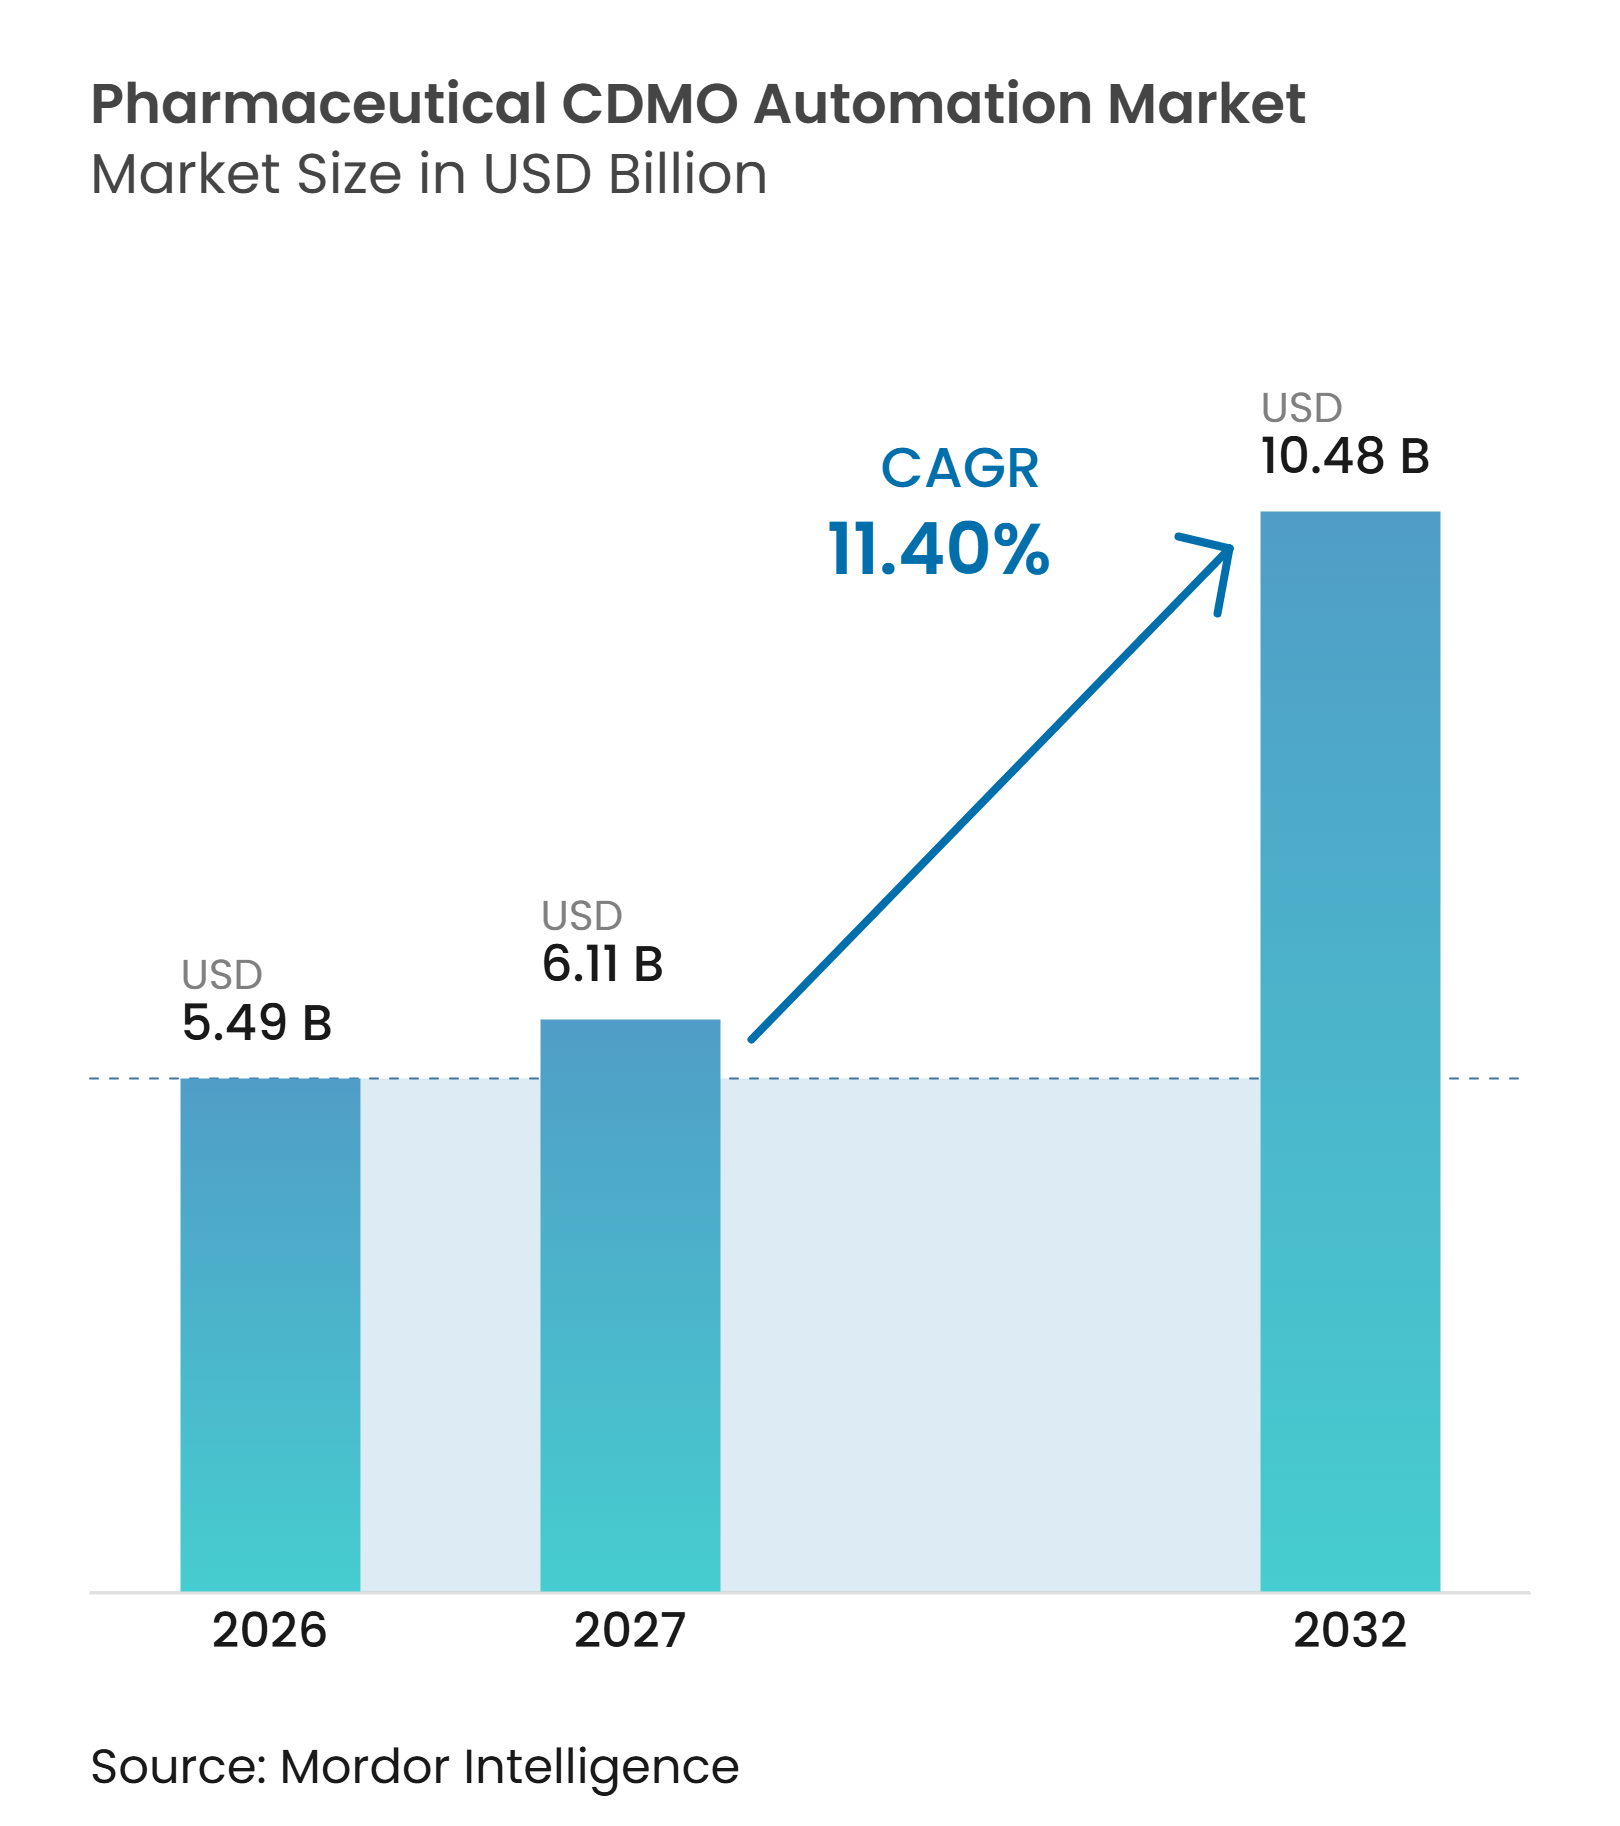
El tamaño del Mercado de Automatización de CDMO Farmacéutico fue valorado en 5,49 mil millones de USD en 2026 y se estima que crecerá desde 6,11 mil millones de USD en 2027 hasta alcanzar los 10,48 mil millones de USD para 2032, a una CAGR del 11,40% durante el período de pronóstico (2027-2032).
El mercado de automatización de CDMO farmacéutico está creciendo a medida que los patrocinadores confían a fabricantes externos programas más complejos de biológicos, terapias celulares y génicas, y moléculas pequeñas de alta potencia. Estos programas requieren procesamiento reproducible, entornos controlados y registros que puedan respaldar la revisión de calidad. Por ello, los CDMO utilizan la automatización como parte de su calificación técnica para nuevos programas, en lugar de tratarla únicamente como una forma de reducir la mano de obra. La demanda también favorece los sistemas que conectan el control de procesos, los registros de lotes, la información de laboratorio y los flujos de trabajo de calidad. Esto está incrementando el valor de las plataformas de automatización consolidadas que pueden utilizarse en múltiples programas de clientes.
Conclusiones Clave del Informe
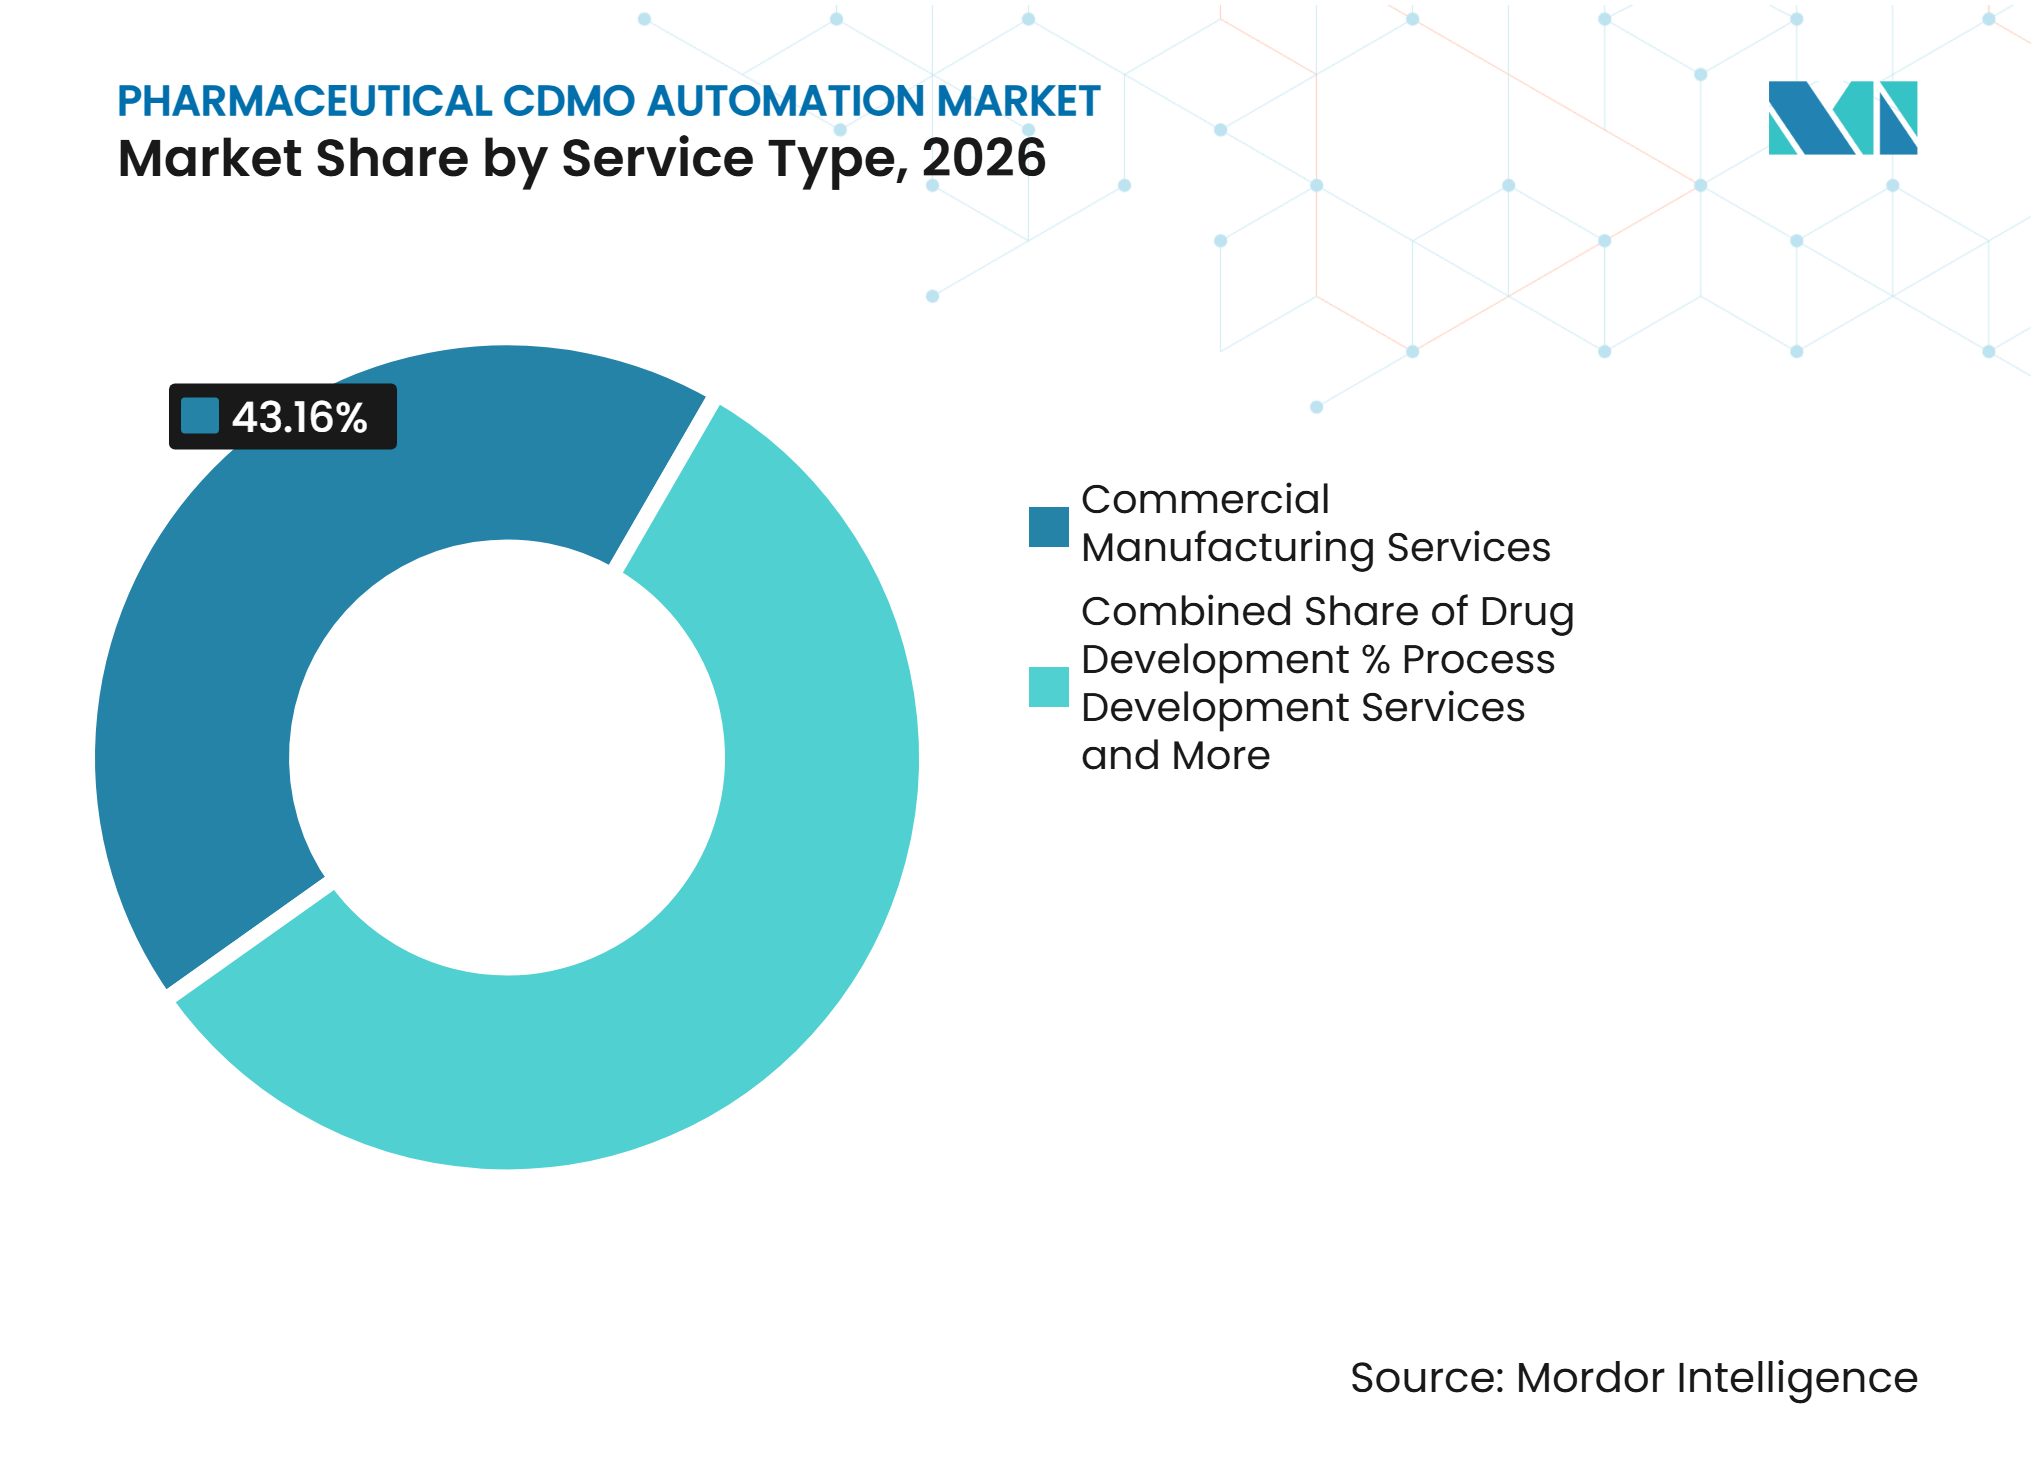
- Por tipo de servicio, la fabricación comercial representó el 43,16% de la participación del Mercado de Automatización de CDMO Farmacéutico en 2026, mientras que se proyecta que la fabricación clínica crezca a una CAGR del 15,40% hasta 2032.
- Por oferta de automatización, el hardware representó el 52,20% de la participación del Mercado de Automatización de CDMO Farmacéutico en 2026, mientras que se prevé que el software se expanda a una CAGR del 21,38% hasta 2032.
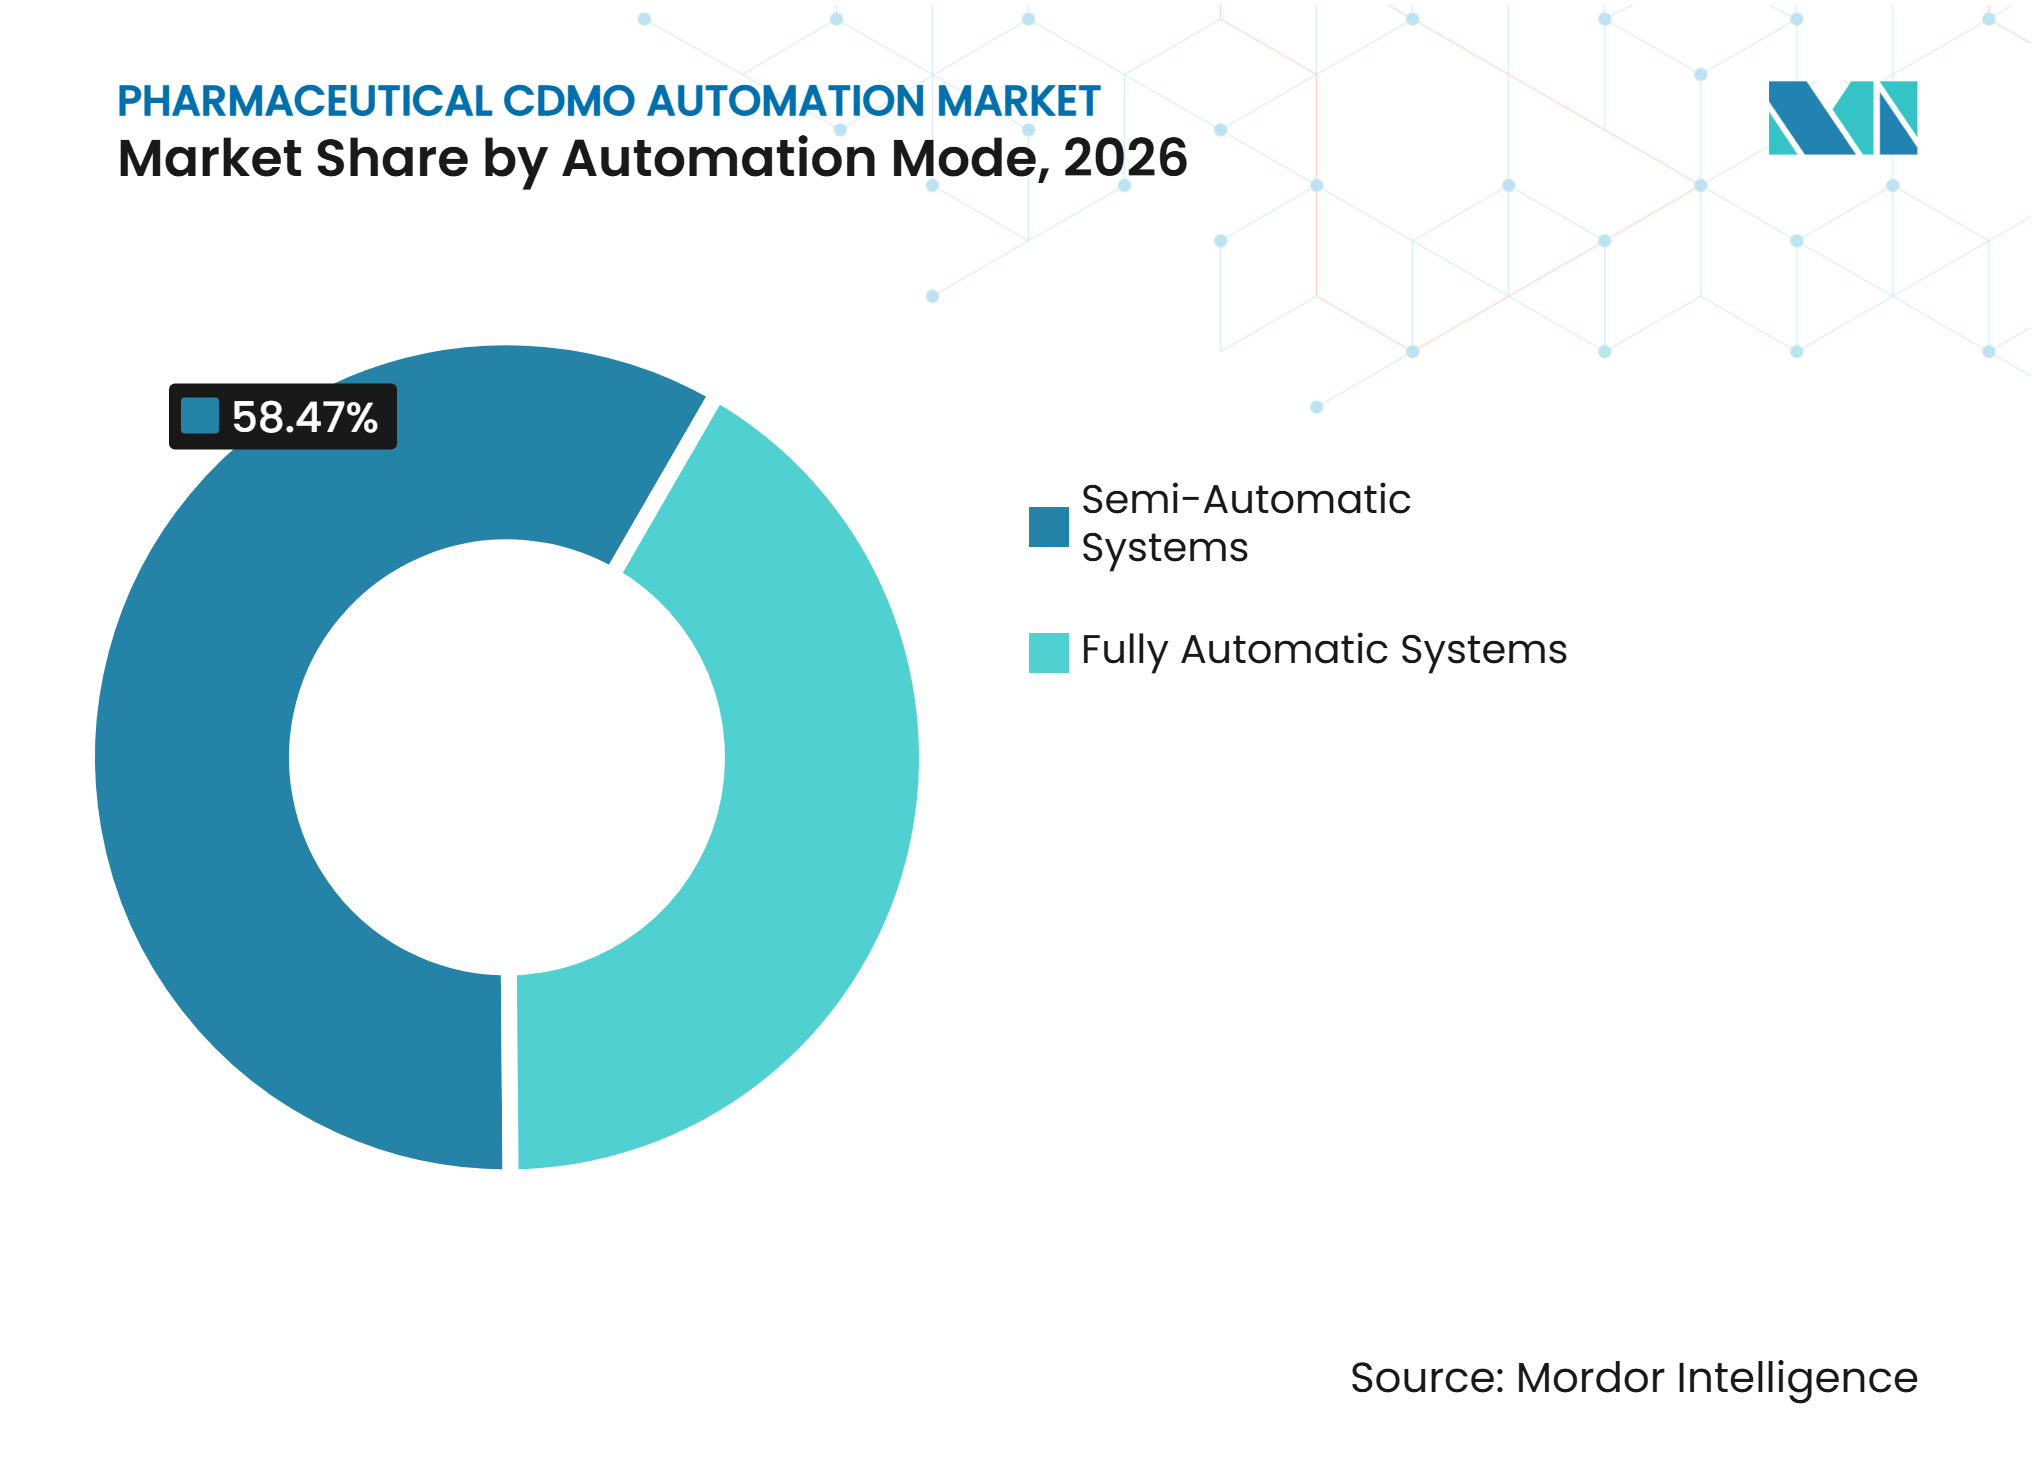
- Por modo de automatización, los sistemas semiautomáticos representaron el 58,47% de la participación del Mercado de Automatización de CDMO Farmacéutico en 2026, mientras que se proyecta que los sistemas totalmente automáticos crezcan a una CAGR del 14,87% hasta 2032.
- Por etapa de proceso, el llenado-acabado y el procesamiento aséptico representaron el 27,11% de la participación del Mercado de Automatización de CDMO Farmacéutico en 2026, mientras que se prevé que la inspección y las pruebas de integridad del cierre de envases crezcan a una CAGR del 15,12% hasta 2032.
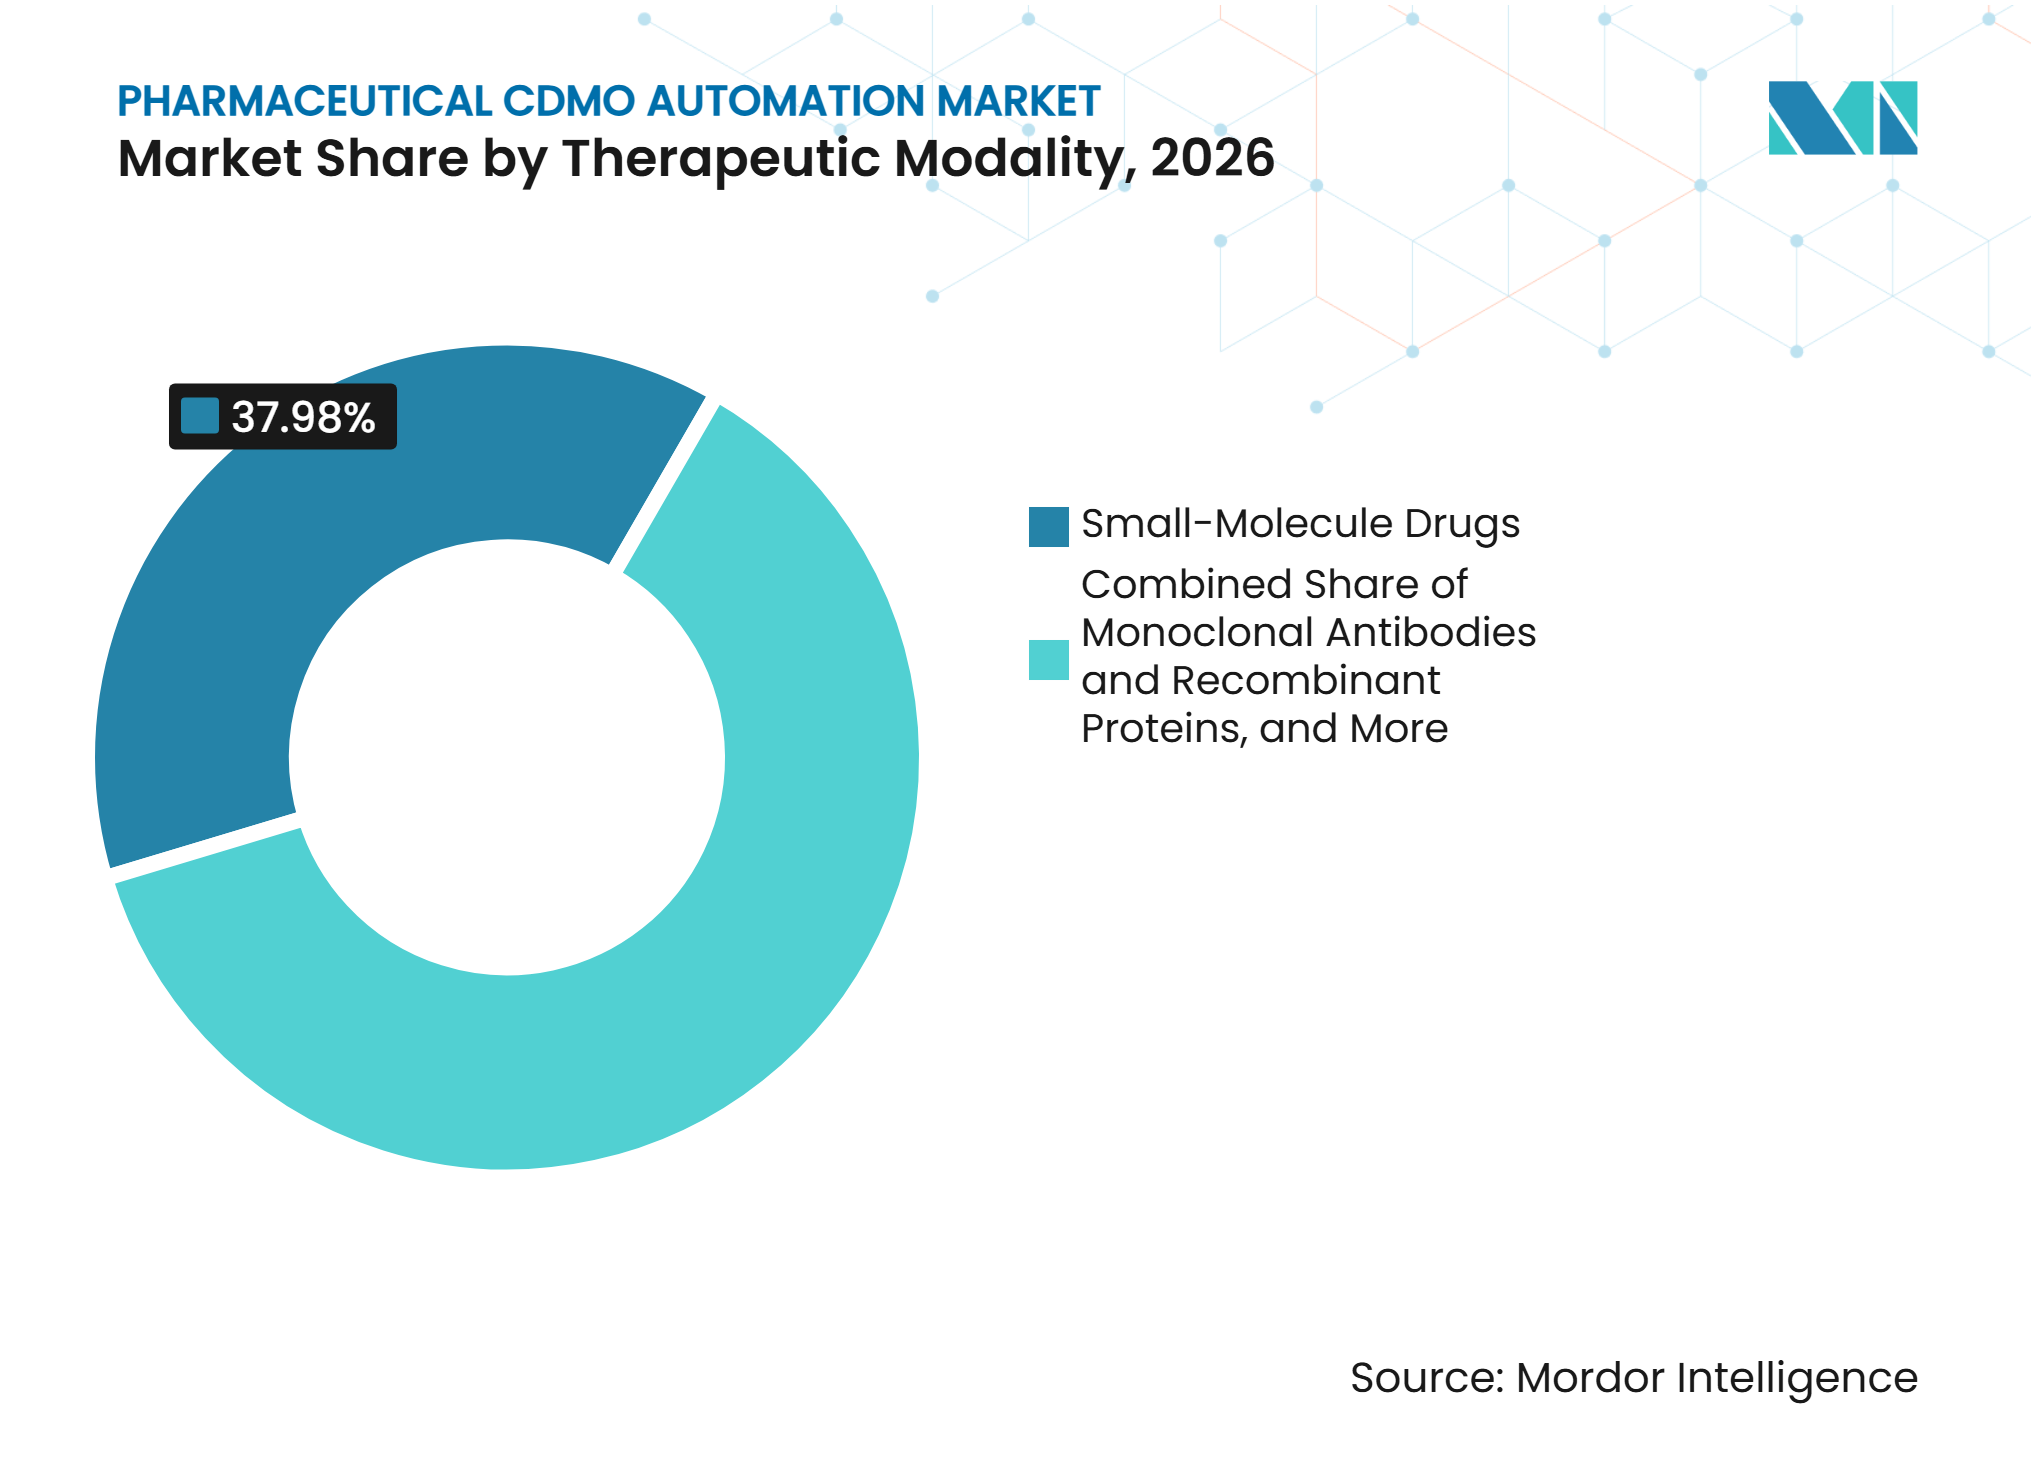
- Por modalidad terapéutica, los fármacos de moléculas pequeñas representaron el 37,98% de la participación del Mercado de Automatización de CDMO Farmacéutico en 2026, mientras que se proyecta que las terapias celulares y génicas se expandan a una CAGR del 12,76% hasta 2032.
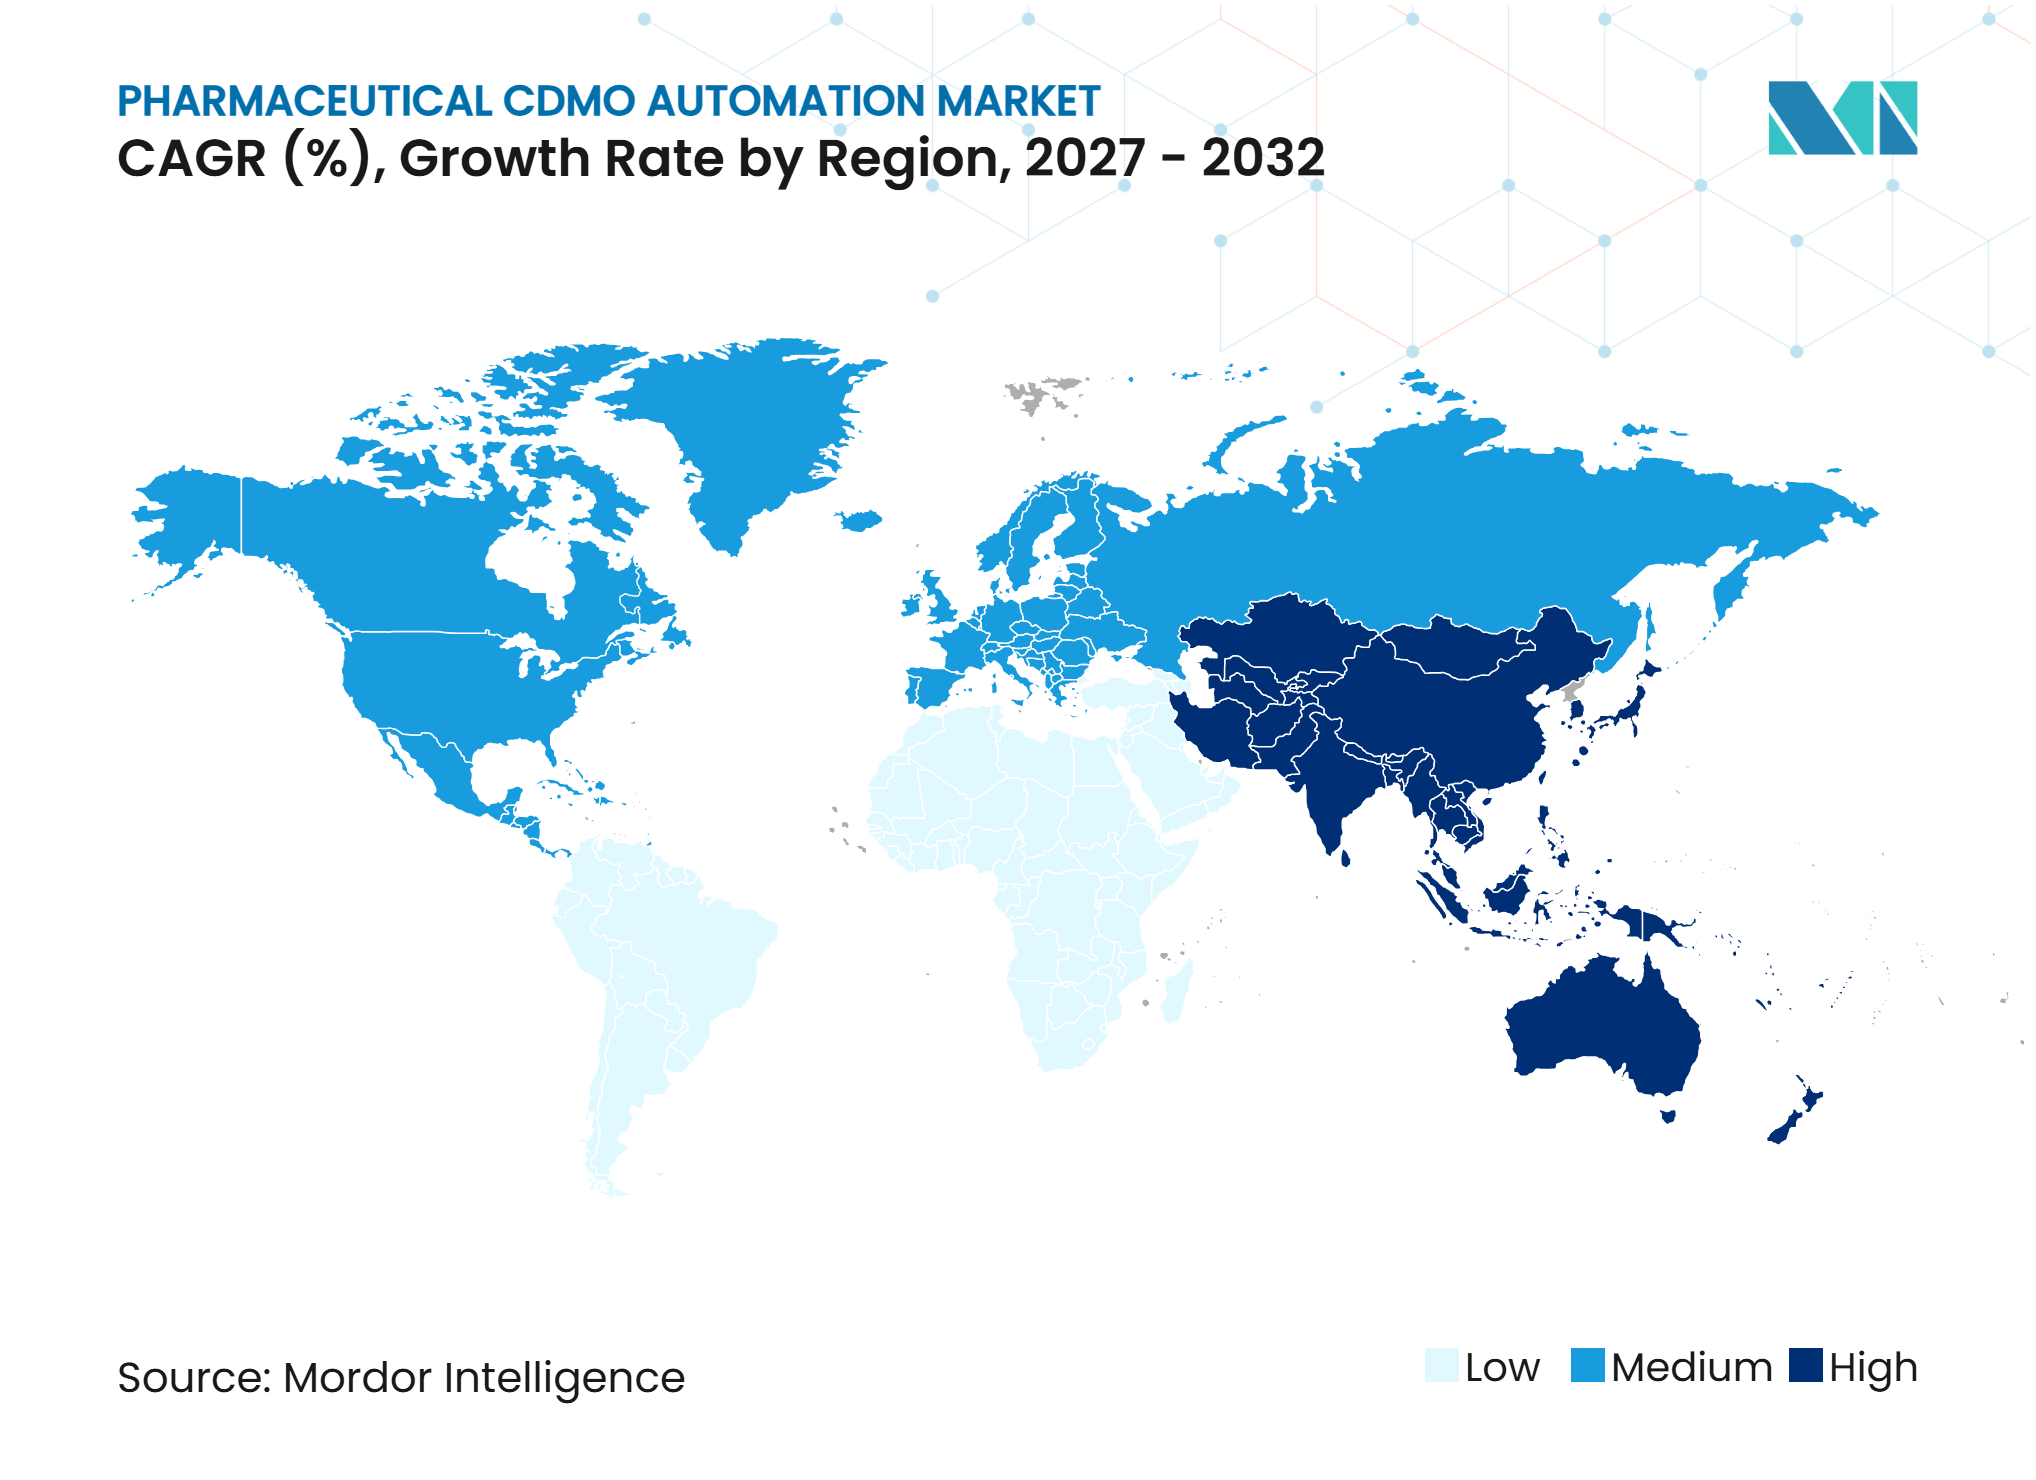
- Por geografía, América del Norte representó el 41,29% de la participación del Mercado de Automatización de CDMO Farmacéutico en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 17,36% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Automatización de CDMO Farmacéutico*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Externalización de Actividades Complejas de Fabricación y CMC | +2.0% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Expansión de Biológicos, Terapias Avanzadas y Productos Estériles | +2.5% | Global, más fuerte en América del Norte, Europa y Corea del Sur | Largo plazo (≥ 4 años) |
| Presión Regulatoria para el Monitoreo en Tiempo Real y la Integridad de Datos | +1.5% | América del Norte y Europa, con extensión a Asia-Pacífico y MEA | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra y Necesidad de Reducir la Intervención Manual | +1.8% | América del Norte y Europa, emergente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fabricación Digital Estandarizada en Redes de Múltiples Sitios | +1.2% | Global, liderado por grandes operadores de múltiples sitios | Largo plazo (≥ 4 años) |
| Automatización de la Fabricación de Medicamentos en Lotes Pequeños y Medicina Personalizada | +0.8% | América del Norte y Europa, con avances tempranos en Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Externalización de Actividades Complejas de Fabricación y CMC
Las grandes empresas farmacéuticas y de biotecnología están confiando a los CDMO programas más complejos, ya que las modalidades avanzadas, las ventanas terapéuticas estrechas y los compuestos de alta potencia superan los límites prácticos de muchas redes de fabricación internas. Esto cambia los criterios que utilizan los patrocinadores para evaluar a los posibles socios de fabricación. Los CDMO necesitan cada vez más registros de lotes digitales validados, controles de procesos basados en modelos y configuraciones de equipos consistentes antes de que se les adjudique un programa comercial. Estas capacidades pueden ayudar a asegurar acuerdos de socio preferente en la etapa clínica que posteriormente se trasladan al suministro comercial. La inversión planificada de AstraZeneca de 50 mil millones de USD en fabricación en Estados Unidos hasta 2030 incluye inteligencia artificial y automatización, que la empresa vincula a la velocidad y la resiliencia de su red. En el Mercado de Automatización de CDMO Farmacéutico, esto hace que el gasto de capital en automatización sea relevante tanto para el posicionamiento comercial como para la ejecución operativa.
Expansión de Biológicos, Terapias Avanzadas y Productos Estériles
Los biológicos y las terapias avanzadas requieren un control estricto de las condiciones de cultivo celular, etapas de procesamiento cerradas y entornos asépticos. Estas necesidades hacen que la automatización sea más importante, ya que la manipulación manual puede generar variación y riesgo de contaminación. Los enfoques totalmente o semiautomatizados para la fabricación de terapias celulares pueden reducir el tiempo de intervención del operador, mejorar la reproducibilidad y disminuir el riesgo de contaminación en comparación con los flujos de trabajo manuales.[1] Los conjugados anticuerpo-fármaco añaden otro requisito, ya que la unión de la carga tóxica necesita un control preciso en cada etapa de conjugación. El monitoreo en línea puede mejorar la visibilidad durante estas operaciones. El Mercado de Automatización de CDMO Farmacéutico favorece, por tanto, los sistemas de plataforma que respaldan una modalidad en múltiples programas de clientes. Este modelo puede distribuir el trabajo de validación en una base de programas más amplia.
Presión Regulatoria para el Monitoreo en Tiempo Real y la Integridad de Datos
La guía preliminar de la FDA de enero de 2025 sobre controles en proceso bajo la Sección 211.110 del 21 CFR respalda la fabricación avanzada, los procesos continuos y el monitoreo en tiempo real. La guía también establece que los modelos de proceso por sí solos no reemplazan la necesidad de pruebas en proceso apropiadas. La dirección es clara para los CDMO que dependen de sistemas separados y la conciliación manual de datos. Necesitan un control continuo y revisable de los datos en los flujos de trabajo de fabricación, laboratorio y calidad. Los sistemas unificados de ejecución de fabricación, información de laboratorio y calidad pueden reducir la carga de mantener este control. También pueden respaldar ciclos de liberación de lotes más cortos cuando sus estructuras de datos están debidamente validadas.
Automatización de la Fabricación de Medicamentos en Lotes Pequeños y Medicina Personalizada
Las terapias en lotes pequeños y personalizadas necesitan una ejecución confiable incluso cuando cada ciclo de producción sirve a una población de pacientes limitada. La fabricación de terapias celulares y génicas es un ejemplo claro, ya que un lote fallido puede afectar el acceso de un paciente a un tratamiento único. Los flujos de trabajo cerrados y asistidos por robótica pueden reducir la variación en la manipulación a estas escalas más pequeñas. Las plataformas automatizadas también pueden respaldar la escalabilidad horizontal al permitir múltiples unidades de producción controladas en lugar de depender únicamente de una sola instalación de gran tamaño. El Ministerio de Economía, Comercio e Industria de Japón respaldó 13 proyectos de CDMO de medicina regenerativa en julio de 2025, incluidos trabajos que involucran a Nikon Cell Innovation, a través de su iniciativa de fabricación de medicina regenerativa.[2] Este respaldo refleja la importancia de la infraestructura de producción para los programas de terapias avanzadas.
Análisis del Impacto de las Restricciones en el Mercado de Automatización de CDMO Farmacéutico*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Gasto de Capital y Largos Ciclos de Validación | -1.5% | Global, más agudo en los mercados de CDMO emergentes | Corto plazo (≤ 2 años) |
| Integración de Sistemas Heredados y Restricciones de Interoperabilidad | -1.0% | Global, especialmente en CDMO de múltiples sitios formados mediante adquisiciones | Mediano plazo (2-4 años) |
| Riesgo de Validación de Ciberseguridad e Inteligencia Artificial | -0.8% | América del Norte y Europa, con efectos globales derivados de la divergencia regulatoria | Mediano plazo (2-4 años) |
| Transferibilidad Limitada de Modelos PAT entre Productos y Sitios | -0.5% | Global, más pronunciado en la fabricación de biológicos y conjugados anticuerpo-fármaco | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital y Largos Ciclos de Validación
Una plataforma de automatización unificada y conforme con las BPF requiere un capital sustancial y puede tardar años en implementarse en una red de CDMO. Los fabricantes de nivel medio pueden encontrar esto difícil cuando los ingresos dependen de la utilización de las instalaciones y los programas de clientes tienen una programación irregular. Los nuevos sistemas computarizados también requieren validación antes de poder utilizarse para la producción comercial. Un proceso introducido en una línea automatizada aún requiere su propia calificación del rendimiento del proceso. Esto limita cuánto del trabajo de validación original puede reutilizarse en diferentes productos. El Mercado de Automatización de CDMO Farmacéutico puede, por tanto, favorecer las configuraciones validadas existentes cuando la modernización interrumpiría la capacidad activa.
Integración de Sistemas Heredados y Restricciones de Interoperabilidad
Los CDMO establecidos a menudo operan con sistemas de información acumulados a través de expansión orgánica y adquisiciones. Estos pueden incluir registros en papel, protocolos de equipos propietarios, software de tecnología analítica de procesos específico de proveedores y sistemas de planificación de recursos empresariales separados. Cuando los sistemas no están conectados, los operadores deben transferir y conciliar la información manualmente. Esos pasos pueden generar errores y dificultar la preparación de auditorías. La dificultad aumenta cuando una empresa debe armonizar varios sitios recién adquiridos. La integración puede llevar años cuando los sitios tienen diferentes definiciones de datos, historiales de equipos y prácticas de calidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Programas Comerciales Anclan la Demanda, el Rendimiento Clínico Señala el CrecimientoLos servicios de fabricación comercial representan el 43,16% de la participación del Mercado de Automatización de CDMO Farmacéutico en 2026. Los acuerdos de suministro a largo plazo pueden justificar la inversión plurianual en automatización integrada, ya que se espera que el mismo proceso opere durante un período prolongado. Una vez que un proceso está calificado en una configuración automatizada particular, el traslado a una configuración menos automatizada puede generar preocupaciones de comparabilidad. Las actividades de soporte analítico y regulatorio también utilizan sistemas de calidad electrónicos e investigación de desviaciones con soporte digital para mejorar la disposición de lotes. Esto puede reducir los retrasos entre la producción y la liberación. El trabajo de envasado y serialización está cada vez más conectado con la inspección por visión artificial, el etiquetado automatizado y los sistemas de agregación a medida que se amplían los requisitos de trazabilidad.
Se prevé que los servicios de fabricación clínica crezcan a una CAGR del 15,40% hasta 2032. Esta parte del Mercado de Automatización de CDMO Farmacéutico atiende programas de terapias celulares y génicas donde los flujos de trabajo cerrados y la manipulación cuidadosa son fundamentales para la ejecución del programa. La automatización puede reducir la variación humana incluso cuando los tamaños de lote siguen siendo pequeños. Los servicios de desarrollo de fármacos también utilizan la automatización en actividades analíticas para respaldar plazos de desarrollo más rápidos. Los sistemas automatizados de almacén y el monitoreo conectado de la cadena de frío son cada vez más relevantes para los biológicos sensibles a la temperatura. En conjunto, estas funciones amplían la automatización más allá de la suite de producción.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Oferta de Automatización:
El Hardware Ancla los Cimientos, el Software Redefine la Ecuación de ValorEl hardware representó el 52,20% de la participación del Mercado de Automatización de CDMO Farmacéutico en 2026. El segmento incluye los sistemas físicos necesarios para equipar las salas estériles y las áreas de bioprocesamiento. Las líneas de llenado-acabado basadas en aisladores son importantes donde los fabricantes están actualizando los sistemas de barrera de acceso restringido más antiguos para cumplir con las expectativas asépticas actuales. Los proveedores de integración, consultoría y mantenimiento apoyan a los CDMO que no cuentan con suficiente experiencia interna en sistemas. Su trabajo conecta los controles de equipos con los sistemas de ejecución de fabricación a nivel de planta y las plataformas de datos empresariales. Esta función de apoyo sigue siendo necesaria porque el hardware de automatización no produce su valor completo cuando opera como un activo independiente.
Se prevé que el software se expanda a una CAGR del 21,38% hasta 2032. Los CDMO están pasando de una decisión centrada en el hardware a utilizar activos automatizados para generar información operativa accesible y útil. El marco ExellenS de Samsung Biologics muestra cómo una arquitectura de software común puede respaldar una transferencia de tecnología más rápida entre plantas. Los sistemas de ejecución de fabricación, información de laboratorio y gestión de calidad pueden ofrecer a los patrocinadores una mayor visibilidad de los lotes. Los gemelos digitales y las herramientas de simulación también están siendo evaluados por los fabricantes de ciencias de la vida en su búsqueda de una mejor comprensión de los procesos. Esto fortalece el papel del software en el Mercado de Automatización de CDMO Farmacéutico.
Por Modo de Automatización:
Los Sistemas Semiautomáticos Lideran, la Automatización Total Gana Terreno a Medida que Cambia la EconomíaLos sistemas semiautomáticos representaron el 58,47% de la participación del Mercado de Automatización de CDMO Farmacéutico en 2026. Estos sistemas permiten que el juicio humano complemente las etapas de proceso automatizadas cuando la automatización total aún no es técnica o económicamente apropiada. Pueden ser útiles para los CDMO multiproducto que cambian frecuentemente entre diversos programas de clientes. Esta flexibilidad puede ser difícil de lograr con una línea totalmente automatizada y rígida. Los robots colaborativos representaron el 23,7% de las unidades de robots pedidas en el sector farmacéutico y de ciencias de la vida en el segundo trimestre de 2025.[3] Su uso a menudo refleja un diseño intencional con intervención humana en el proceso.
Se proyecta que los sistemas totalmente automáticos crezcan a una CAGR del 14,87% hasta 2032. El argumento a favor de estos sistemas es más sólido cuando la reducción de la intervención humana respalda el control de la contaminación y la repetibilidad. Las plataformas de fabricación cerradas y automatizadas para terapias celulares pueden reducir el número de actividades manuales requeridas durante la producción. Las plataformas continuas modulares y de un solo uso pueden favorecer la adopción porque reducen parte del trabajo de reconfiguración de equipos. También pueden adaptarse a instalaciones que necesitan mayor flexibilidad que la que ofrecen las líneas de automatización fija tradicionales. El cambio seguirá vinculado a si un CDMO puede validar el sistema para su combinación de clientes y productos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Etapa de Proceso y Aplicación:
El Llenado-Acabado Estéril Ancla la Demanda, los Sistemas de Inspección se AceleranEl llenado-acabado y el procesamiento aséptico capturaron el 27,11% de la participación del Mercado de Automatización de CDMO Farmacéutico en 2026. Los volúmenes de biológicos y los requisitos de esterilidad respaldan la demanda de sistemas de llenado-acabado controlados. La revisión de 2022 del Anexo 1 de las BPF de la UE refuerza el uso de enfoques de aislamiento y acceso restringido en la fabricación aséptica. PCI Pharma Services adquirió Ajinomoto Althea en mayo de 2025, añadiendo capacidad de llenado-acabado estéril en Estados Unidos con tecnología de aisladores para jeringas precargadas, cartuchos y conjugados anticuerpo-fármaco de alta potencia. Los sistemas de biorreactores y fermentación también están incorporando monitoreo en línea de metabolitos, alimentación automatizada y controles de proceso. Estas capacidades ayudan a alinear las operaciones aguas arriba con el Mercado de Automatización de CDMO Farmacéutico en general.
Se prevé que la inspección y las pruebas de integridad del cierre de envases crezcan a una CAGR del 15,12% hasta 2032. Las guías de la FDA y la USP han aumentado la atención en los métodos de prueba deterministas y no destructivos. Estos métodos incluyen la detección de caída de vacío, el análisis del espacio de cabeza y la detección de fugas por alta tensión. Pueden evitar el consumo de producto y los resultados variables asociados con algunos enfoques probabilísticos. Esto es significativo para los biológicos y las terapias génicas con alto valor por unidad y tamaños de lote limitados. La automatización de la purificación y la cromatografía también avanza a través de sensores en línea que respaldan las decisiones de punto de corte y la gestión de grupos.
Por Modalidad Terapéutica:
Las Moléculas Pequeñas Sostienen el Volumen, las Terapias Celulares y Génicas Definen la Frontera del CrecimientoLos fármacos de moléculas pequeñas representaron el 37,98% de la participación del Mercado de Automatización de CDMO Farmacéutico en 2026. Las instalaciones de CDMO maduras cuentan con una gran base instalada de equipos automatizados para síntesis de API, granulación, compresión de tabletas y recubrimiento de películas. La fabricación de péptidos y oligonucleótidos está añadiendo demanda de plataformas continuas habilitadas por tecnología analítica de procesos a medida que escalan los agonistas de GLP-1. Los anticuerpos monoclonales y las proteínas recombinantes necesitan arquitecturas de múltiples biorreactores y control de procesos integrado. Los requisitos de vacunas varían según la plataforma, pero siguen respaldando la inversión en automatización en las redes de CDMO. Estas modalidades orientadas al volumen mantienen el Mercado de Automatización de CDMO Farmacéutico anclado en la actividad de fabricación establecida.
Se prevé que las terapias celulares y génicas crezcan a una CAGR del 12,76% hasta 2032. Sus flujos de trabajo pueden beneficiarse de la automatización desde el procesamiento de leucaféresis hasta el cultivo celular, la transducción y la criopreservación. Los sistemas cerrados pueden reducir el riesgo de contaminación y mejorar la consistencia al tiempo que respaldan la escalabilidad horizontal. La investigación sobre productos medicinales de terapia avanzada basados en células reporta menor tiempo de intervención manual y mayor reproducibilidad gracias a los sistemas automatizados de múltiples etapas. La iniciativa de fabricación de medicina regenerativa de Japón ofrece una señal política a favor de la capacidad de producción relacionada. El segmento sigue siendo central para el perfil de crecimiento del Mercado de Automatización de CDMO Farmacéutico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte representó el 41,29% de la participación del Mercado de Automatización de CDMO Farmacéutico en 2026. La base de fabricación de la región incluye importantes inversiones en biológicos, llenado-acabado, terapia celular y capacidad de API. FUJIFILM Biotechnologies inauguró su instalación de 3,2 mil millones de USD en Holly Springs, Carolina del Norte, en septiembre de 2025, añadiendo capacidad de biofabricación a gran escala a la red de Estados Unidos. La mano de obra calificada en validación y automatización sigue siendo difícil de conseguir, lo que fortalece el argumento a favor de sistemas que reduzcan la dependencia manual. La guía de la FDA sobre controles en proceso también está influyendo en cómo los sitios planifican el monitoreo en tiempo real y el control de procesos. Estos factores sostienen la demanda de automatización integrada en instalaciones nuevas y actualizadas.
Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 17,36% hasta 2032. Corea del Sur está construyendo escala a través de Samsung Biologics, que está aplicando su marco ExellenS en una red de 784.000 litros que incluye la Planta 5.[4] Japón ha orientado la infraestructura de fabricación de medicina regenerativa a través de su programa de apoyo nacional. El Plan de Transformación Digital Inteligente de la Industria Farmacéutica de China para 2025 a 2030 establece un objetivo de más de 100 fábricas farmacéuticas digitales inteligentes. Estas políticas fomentan la adopción de MES, inteligencia artificial e internet industrial en la fabricación farmacéutica nacional. El Mercado de Automatización de CDMO Farmacéutico en la región está respaldado tanto por la creación de capacidad como por la política industrial nacional.
Europa, Oriente Medio y África, y América del Sur
Europa sigue siendo un área activa de actualización de la automatización, ya que el Anexo 1 de las BPF de la UE orienta la inversión en operaciones asépticas y registros electrónicos. Los requisitos de ciberseguridad también son importantes a medida que los sistemas de fabricación digital se vuelven más conectados. Los CDMO establecidos en Alemania, Suiza, el Reino Unido, Francia y España están invirtiendo en líneas de llenado-acabado basadas en aisladores y en tecnología operativa más resiliente. India sigue atrayendo inversión en CDMO, con actividad de automatización centrada en la fabricación de dosis sólidas a gran escala y de API. Oriente Medio y África y América del Sur siguen siendo mercados de automatización en etapas más tempranas. Brasil y los países del GCC son puntos focales para proyectos de llenado-acabado estéril donde los gobiernos buscan mayor seguridad de suministro para vacunas y medicamentos esenciales.
Panorama Competitivo
Concentración del Mercado
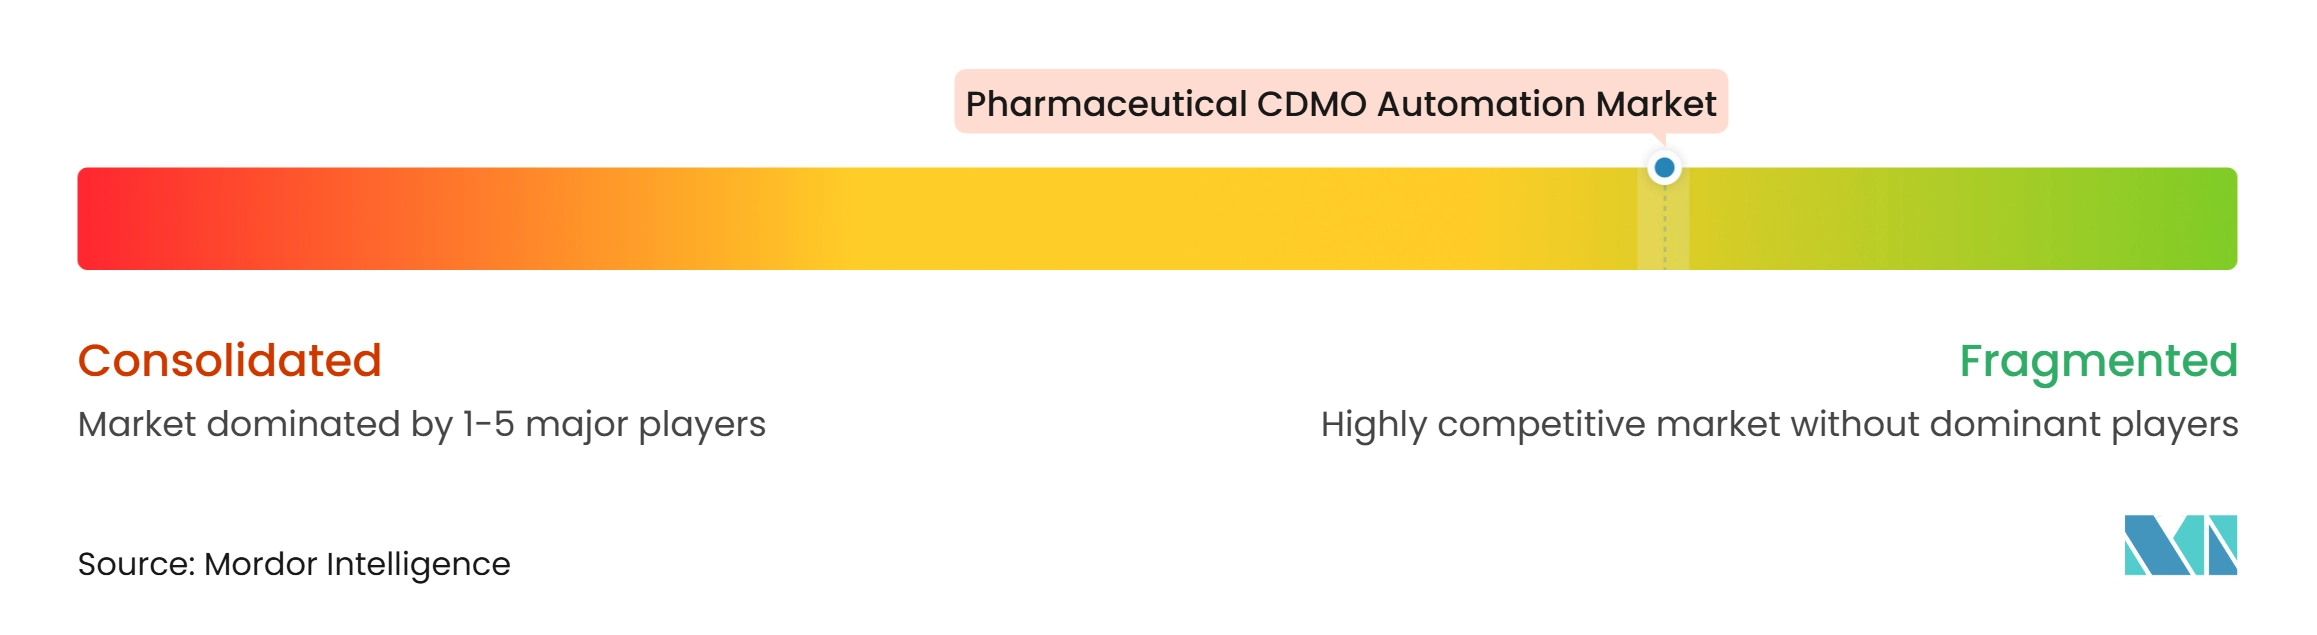
El Mercado de Automatización de CDMO Farmacéutico opera dentro de un sector de CDMO fragmentado donde la capacidad de automatización es cada vez más un diferenciador junto con la capacidad de producción. Lonza, Samsung Biologics, FUJIFILM Biotechnologies, Thermo Fisher Scientific y Catalent se encuentran entre las grandes organizaciones que están construyendo redes de fabricación más conectadas. Estas empresas buscan estandarizar equipos, software y parámetros de proceso en todos sus sitios. Esto puede acortar la transferencia de tecnología y reducir el riesgo de escalado para los patrocinadores. El marco ExellenS de Samsung Biologics es un ejemplo de una empresa que utiliza configuraciones de fabricación comunes y arquitectura de datos en todas sus instalaciones. El resultado es una barrera más alta para los CDMO que aún dependen de sistemas desconectados.
La competencia también se está formando en torno a modalidades específicas. Los CDMO de terapias celulares y génicas con flujos de trabajo automatizados de extremo a extremo validados tienen una ventaja potencial en los programas autólogos. Los especialistas en conjugados anticuerpo-fármaco pueden diferenciarse a través del manejo contenido de la carga útil y los procesos de conjugación controlados. PCI Pharma Services fortaleció su capacidad de productos estériles en América del Norte a través de la adquisición de Ajinomoto Althea. Bora Group acordó en mayo de 2026 adquirir las operaciones de fabricación GMP de MacroGenics por 122,5 millones de USD, ampliando su plataforma de biológicos. Estos movimientos muestran que la capacidad de fabricación y la preparación para la automatización se están construyendo tanto a través de inversión interna como de adquisiciones.
Los CDMO de nivel medio se enfrentan a la elección entre desarrollar internamente la profundidad en automatización y trabajar con socios especializados. Los fabricantes que conectan los datos del piso de producción con los sistemas de calidad pueden proporcionar a los clientes una mayor visibilidad de los lotes. Aquellos que operan entornos heredados fragmentados pueden encontrar más difícil ganar programas complejos cuando los patrocinadores ven la integridad de los datos como un riesgo de calidad. La guía GAMP de la Sociedad Internacional de Ingeniería Farmacéutica aborda las consideraciones de validación para los sistemas computarizados GxP habilitados por inteligencia artificial. Esto proporciona a las empresas un marco más definido para implementar herramientas de automatización más nuevas. El panorama competitivo sigue abierto en áreas especializadas, incluso cuando los grandes CDMO de múltiples sitios amplían sus plataformas integradas.
Líderes de la Industria de Automatización de CDMO Farmacéutico
-
Catalent Inc.
-
Lonza Group AG
-
Samsung Biologics Co. Ltd
-
Thermo Fisher Scientific Inc.
-
WuXi AppTec Co. Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Automatización de CDMO Farmacéutico Empresas cubiertas en este informe
- Aenova Group GmbH
- AGC Inc.
- Ajinomoto Bio-Pharma Services
- Alcami
- Boehringer Ingelheim
- Cambrex
- Catalent
- CordenPharma International GmbH
- Exela Pharma Sciences
- FUJIFILM Biotechnologies
- Lonza Group
- Merck
- PCI Pharma Services
- Piramal Group
- Recipharm
- Samsung Biologics Co. Ltd
- Siegfried Holding AG
- Thermo Fisher Scientific
- Vetter Pharma International GmbH
- WuXi App Tec
Desarrollos recientes de la industria en Mercado de Automatización de CDMO Farmacéutico
- Noviembre de 2026: PharmaLogic Holdings acordó adquirir el negocio de CDMO de Lantheus Holdings y su instalación de fabricación en Springfield, Nueva Jersey, Estados Unidos, añadiendo un sitio de fabricación de radiofármacos dedicado con estrictos requisitos de contención y automatización, posicionando a PharmaLogic como el único CDMO de radiofármacos independiente de escala.
- Mayo de 2026: Bora Group acordó adquirir las operaciones de fabricación GMP de MacroGenics Inc., incluida una instalación de sustancia farmacológica biológica en Rockville, Maryland, por 122,5 millones de USD, ampliando su plataforma de biológicos de extremo a extremo bajo la marca Bora Biologics.
- Abril de 2026: ROIS CDMO cerró la adquisición del sitio de llenado-acabado estéril y envasado de Bristol Myers Squibb en Phoenix, Arizona, con planes de instalar una línea de aisladores para jeringas precargadas Optima para 2027, proyectando 65-70 millones adicionales de unidades de jeringas precargadas por año.
- Octubre de 2025: Samsung Biologics lanzó ExellenS, estandarizando las configuraciones de biorreactores, los sistemas de automatización y la arquitectura MES en su red global de cinco plantas y 784.000 litros, sustentando la entrega de calidad consistente y la transferencia de tecnología más rápida para los clientes.
Alcance del Informe Global del Mercado de Automatización de CDMO Farmacéutico
Según el alcance del informe, la automatización de CDMO farmacéutico se refiere a la integración de robótica, sistemas de control digital, tecnología analítica de procesos (PAT) y software empresarial en las operaciones de desarrollo y fabricación de fármacos por contrato, con el fin de mejorar la consistencia de los lotes, el cumplimiento regulatorio, la eficiencia operativa y la escalabilidad para múltiples clientes.
El mercado de automatización de CDMO farmacéutico está segmentado por tipo de servicio, oferta de automatización, modo de automatización, etapa de proceso y aplicación, modalidad terapéutica y geografía. Por tipo de servicio, el mercado está segmentado en servicios de desarrollo de fármacos y desarrollo de procesos, servicios de soporte analítico y regulatorio, servicios de fabricación clínica, servicios de fabricación comercial, servicios de envasado y serialización, y otros tipos de servicios. Por oferta de automatización, el mercado está categorizado en hardware de automatización, software de automatización, y servicios de integración, consultoría y mantenimiento de automatización. Por modo de automatización, el mercado está segmentado en sistemas semiautomáticos y sistemas totalmente automáticos. Por etapa de proceso y aplicación, el mercado está segmentado en fabricación de sustancias farmacológicas, operaciones de biorreactores y fermentación, formulación y mezcla, purificación y cromatografía, llenado-acabado y procesamiento aséptico, inspección y pruebas de integridad del cierre de envases, y otros. Por modalidad terapéutica, el mercado está segmentado en fármacos de moléculas pequeñas, anticuerpos monoclonales y proteínas recombinantes, vacunas, terapias celulares y génicas, conjugados anticuerpo-fármaco, productos de ARNm y nanopartículas lipídicas, y otros. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Servicios de Desarrollo de Fármacos y Desarrollo de Procesos |
| Servicios de Soporte Analítico y Regulatorio |
| Servicios de Fabricación Clínica |
| Servicios de Fabricación Comercial |
| Servicios de Envasado y Serialización |
| Otros Tipos de Servicios (Servicios de Logística y Cadena de Suministro, entre otros) |
| Hardware de Automatización |
| Software de Automatización |
| Servicios de Integración, Consultoría y Mantenimiento de Automatización |
| Sistemas Semiautomáticos |
| Sistemas Totalmente Automáticos |
| Fabricación de Sustancias Farmacológicas |
| Operaciones de Biorreactores y Fermentación |
| Formulación y Mezcla |
| Purificación y Cromatografía |
| Llenado-Acabado y Procesamiento Aséptico |
| Inspección y Pruebas de Integridad del Cierre de Envases |
| Otros (Liofilización y Cadena de Frío, entre otros) |
| Fármacos de Moléculas Pequeñas |
| Anticuerpos Monoclonales y Proteínas Recombinantes |
| Vacunas |
| Terapias Celulares y Génicas |
| Conjugados Anticuerpo-Fármaco |
| Productos de ARNm y Nanopartículas Lipídicas |
| Otros (Péptidos y Oligonucleótidos, entre otros) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Servicio | Servicios de Desarrollo de Fármacos y Desarrollo de Procesos | |
| Servicios de Soporte Analítico y Regulatorio | ||
| Servicios de Fabricación Clínica | ||
| Servicios de Fabricación Comercial | ||
| Servicios de Envasado y Serialización | ||
| Otros Tipos de Servicios (Servicios de Logística y Cadena de Suministro, entre otros) | ||
| Por Oferta de Automatización | Hardware de Automatización | |
| Software de Automatización | ||
| Servicios de Integración, Consultoría y Mantenimiento de Automatización | ||
| Por Modo de Automatización | Sistemas Semiautomáticos | |
| Sistemas Totalmente Automáticos | ||
| Por Etapa de Proceso y Aplicación | Fabricación de Sustancias Farmacológicas | |
| Operaciones de Biorreactores y Fermentación | ||
| Formulación y Mezcla | ||
| Purificación y Cromatografía | ||
| Llenado-Acabado y Procesamiento Aséptico | ||
| Inspección y Pruebas de Integridad del Cierre de Envases | ||
| Otros (Liofilización y Cadena de Frío, entre otros) | ||
| Por Modalidad Terapéutica | Fármacos de Moléculas Pequeñas | |
| Anticuerpos Monoclonales y Proteínas Recombinantes | ||
| Vacunas | ||
| Terapias Celulares y Génicas | ||
| Conjugados Anticuerpo-Fármaco | ||
| Productos de ARNm y Nanopartículas Lipídicas | ||
| Otros (Péptidos y Oligonucleótidos, entre otros) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Automatización de CDMO Farmacéutico?
Se proyecta que el mercado crezca desde 5,49 mil millones de USD en 2026 hasta 10,48 mil millones de USD para 2032 a una CAGR del 11,40%.
¿Qué está impulsando la demanda de automatización de CDMO farmacéutico?
Los biológicos complejos, las terapias avanzadas, los productos estériles y la necesidad de datos de lotes más sólidos están aumentando la demanda de sistemas de fabricación automatizados.
¿Qué oferta de automatización está creciendo más rápido en la fabricación de CDMO?
Se proyecta que el software de automatización crezca a una CAGR del 21,38% hasta 2031 a medida que los CDMO conectan los datos de fabricación, laboratorio y calidad.
¿Qué tipo de servicio tiene la mayor participación en la automatización de CDMO?
La fabricación comercial tiene una participación del 43,16% en 2026 porque los programas de suministro a largo plazo pueden respaldar la inversión en automatización integrada.
¿Qué región está creciendo más rápido en automatización de CDMO farmacéutico?
Se proyecta que Asia-Pacífico crezca a una CAGR del 17,36% hasta 2032, respaldada por la inversión en capacidad de fabricación y las políticas de fabricación digital.
¿Por qué son importantes las terapias celulares y génicas para la automatización de CDMO?
Estas terapias se benefician de flujos de trabajo cerrados y asistidos por robótica que reducen la manipulación manual, respaldan la consistencia y limitan el riesgo de contaminación.