
Marktgröße und Marktanteil der pharmazeutischen CDMO-Automatisierung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
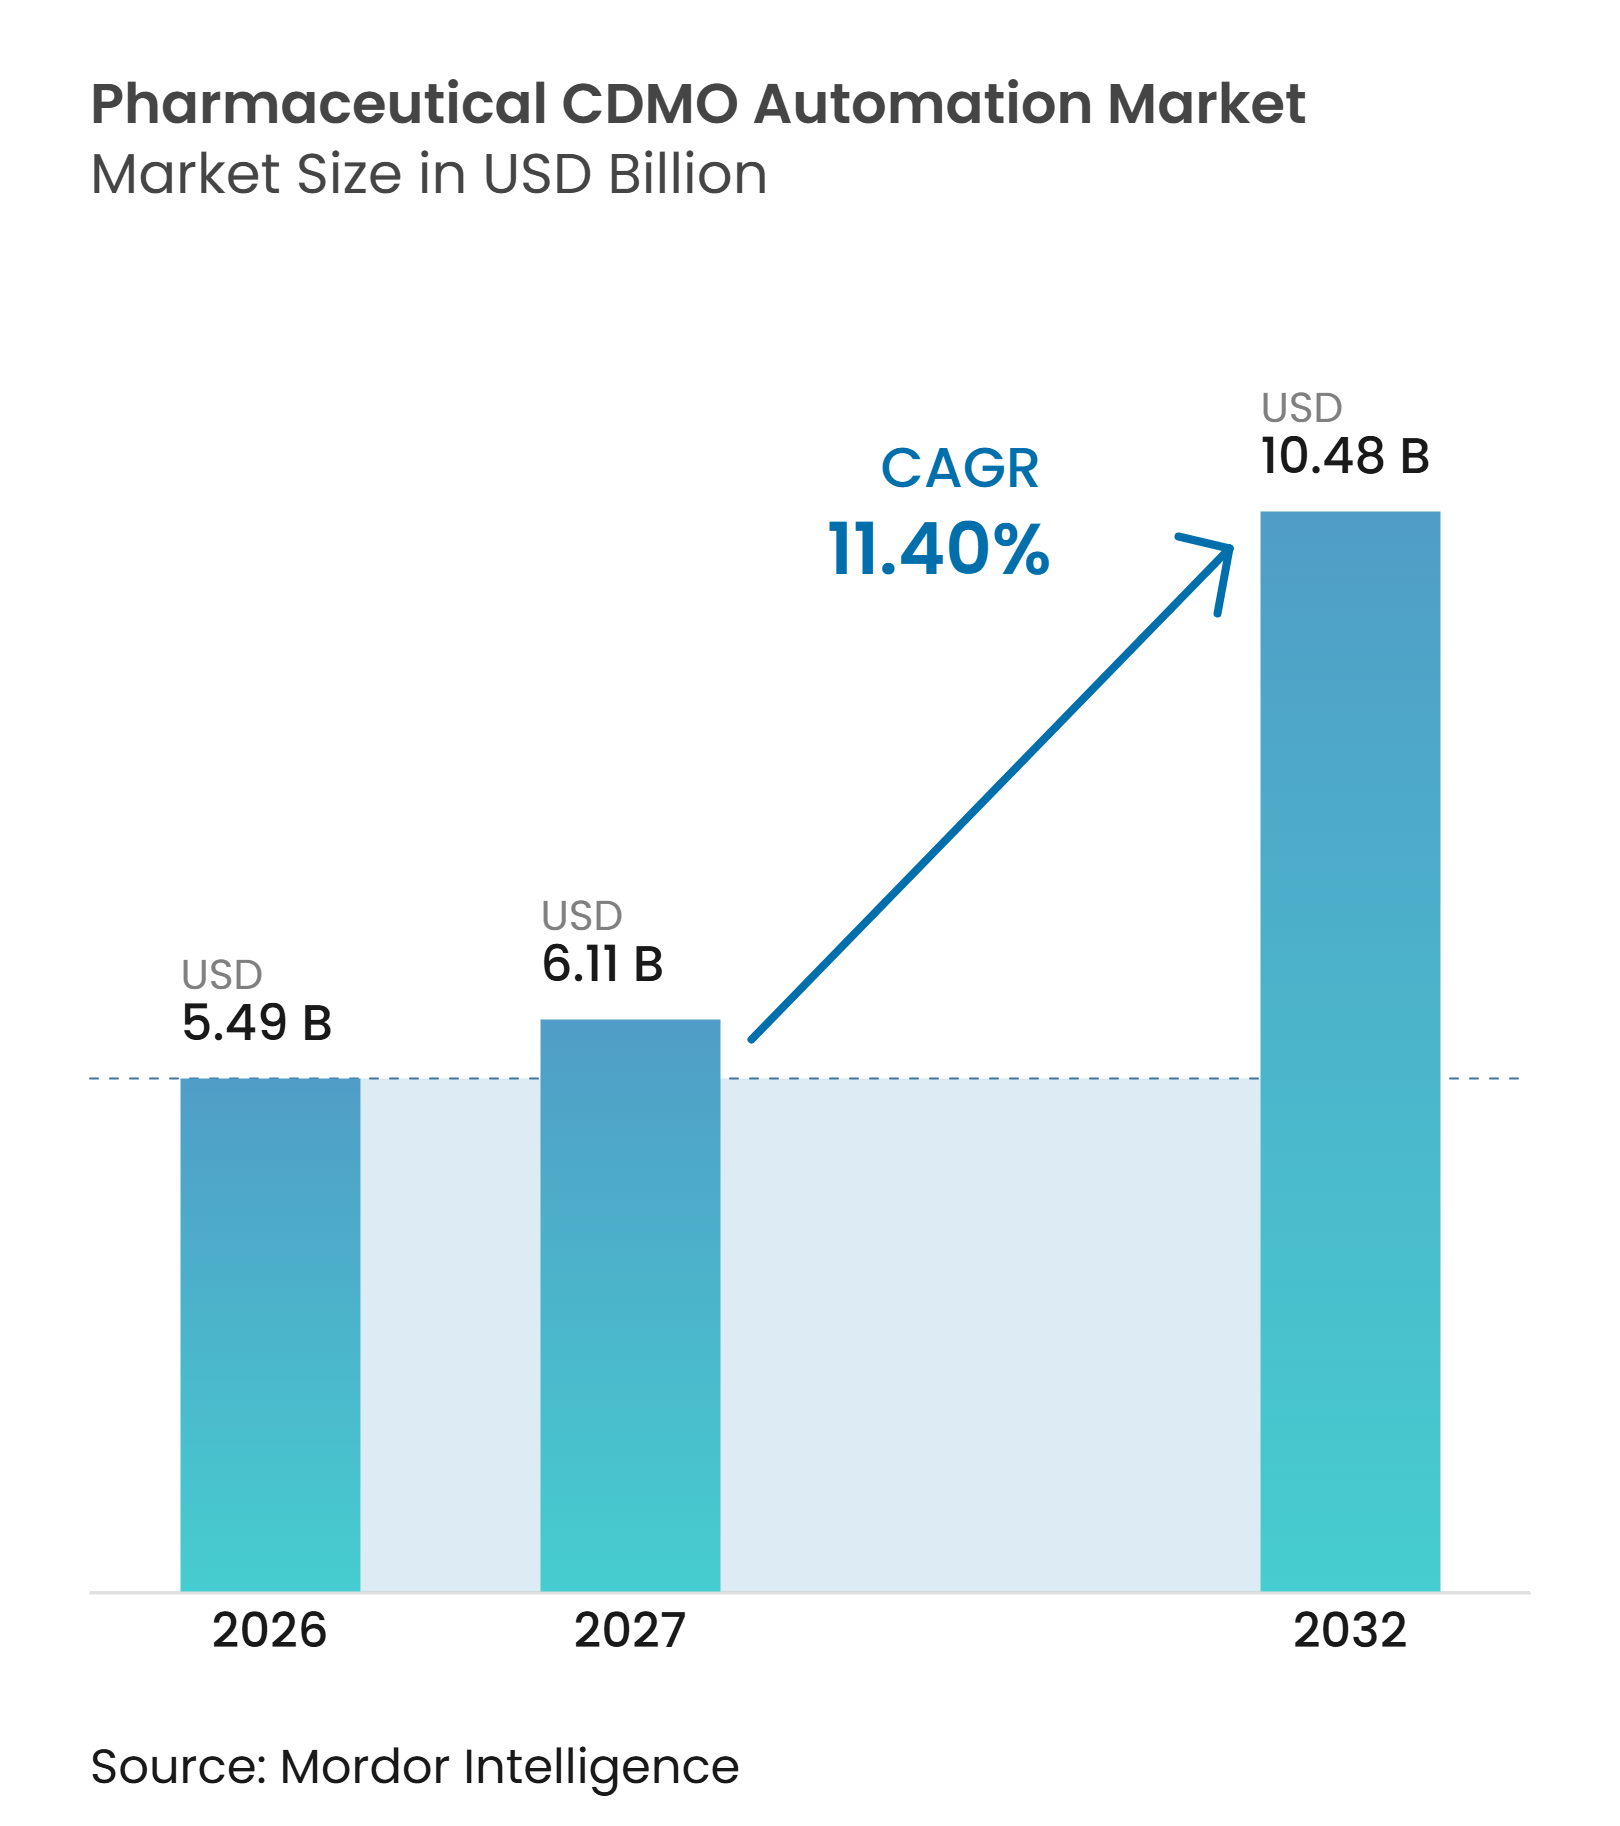
| Marktgröße (2027) | 6.11 Milliarden US-Dollar |
| Marktgröße (2032) | 10.48 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.40 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der pharmazeutischen CDMO-Automatisierung von Mordor Intelligence
Die Marktgröße der pharmazeutischen CDMO-Automatisierung wurde im Jahr 2026 auf 5,49 Milliarden USD geschätzt und wird voraussichtlich von 6,11 Milliarden USD im Jahr 2027 auf 10,48 Milliarden USD bis 2032 wachsen, bei einem CAGR von 11,40 % während des Prognosezeitraums (2027–2032).
Der Markt für pharmazeutische CDMO-Automatisierung wächst, da Auftraggeber immer komplexere Biologika, Zell- und Gentherapien sowie hochwirksame niedermolekulare Verbindungen an externe Hersteller vergeben. Diese Programme erfordern reproduzierbare Prozesse, kontrollierte Umgebungen und Aufzeichnungen, die eine Qualitätsprüfung unterstützen können. CDMOs setzen Automatisierung daher als Teil ihrer technischen Qualifizierung für neue Programme ein, anstatt sie lediglich als Mittel zur Reduzierung des Personalaufwands zu betrachten. Die Nachfrage begünstigt auch Systeme, die Prozesssteuerung, Chargenprotokolle, Laborinformationen und Qualitäts-Workflows miteinander verbinden. Dies steigert den Wert etablierter Automatisierungsplattformen, die für mehrere Kundenprogramme eingesetzt werden können.
Wichtigste Erkenntnisse des Berichts
- Nach Serviceart hielt die kommerzielle Herstellung im Jahr 2026 einen Marktanteil von 43,16 % am Markt für pharmazeutische CDMO-Automatisierung, während die klinische Herstellung bis 2032 voraussichtlich mit einem CAGR von 15,40 % wachsen wird.
- Nach Automatisierungsangebot entfiel im Jahr 2026 ein Marktanteil von 52,20 % auf Hardware, während Software bis 2032 voraussichtlich mit einem CAGR von 21,38 % expandieren wird.
- Nach Automatisierungsmodus hielten halbautomatische Systeme im Jahr 2026 einen Marktanteil von 58,47 % am Markt für pharmazeutische CDMO-Automatisierung, während vollautomatische Systeme bis 2032 voraussichtlich mit einem CAGR von 14,87 % wachsen werden.
- Nach Prozessphase hielten Abfüllung/Endverarbeitung und aseptische Verarbeitung im Jahr 2026 einen Marktanteil von 27,11 % am Markt für pharmazeutische CDMO-Automatisierung, während Inspektion und Behälterverschluss-Integritätsprüfung bis 2032 voraussichtlich mit einem CAGR von 15,12 % wachsen wird.
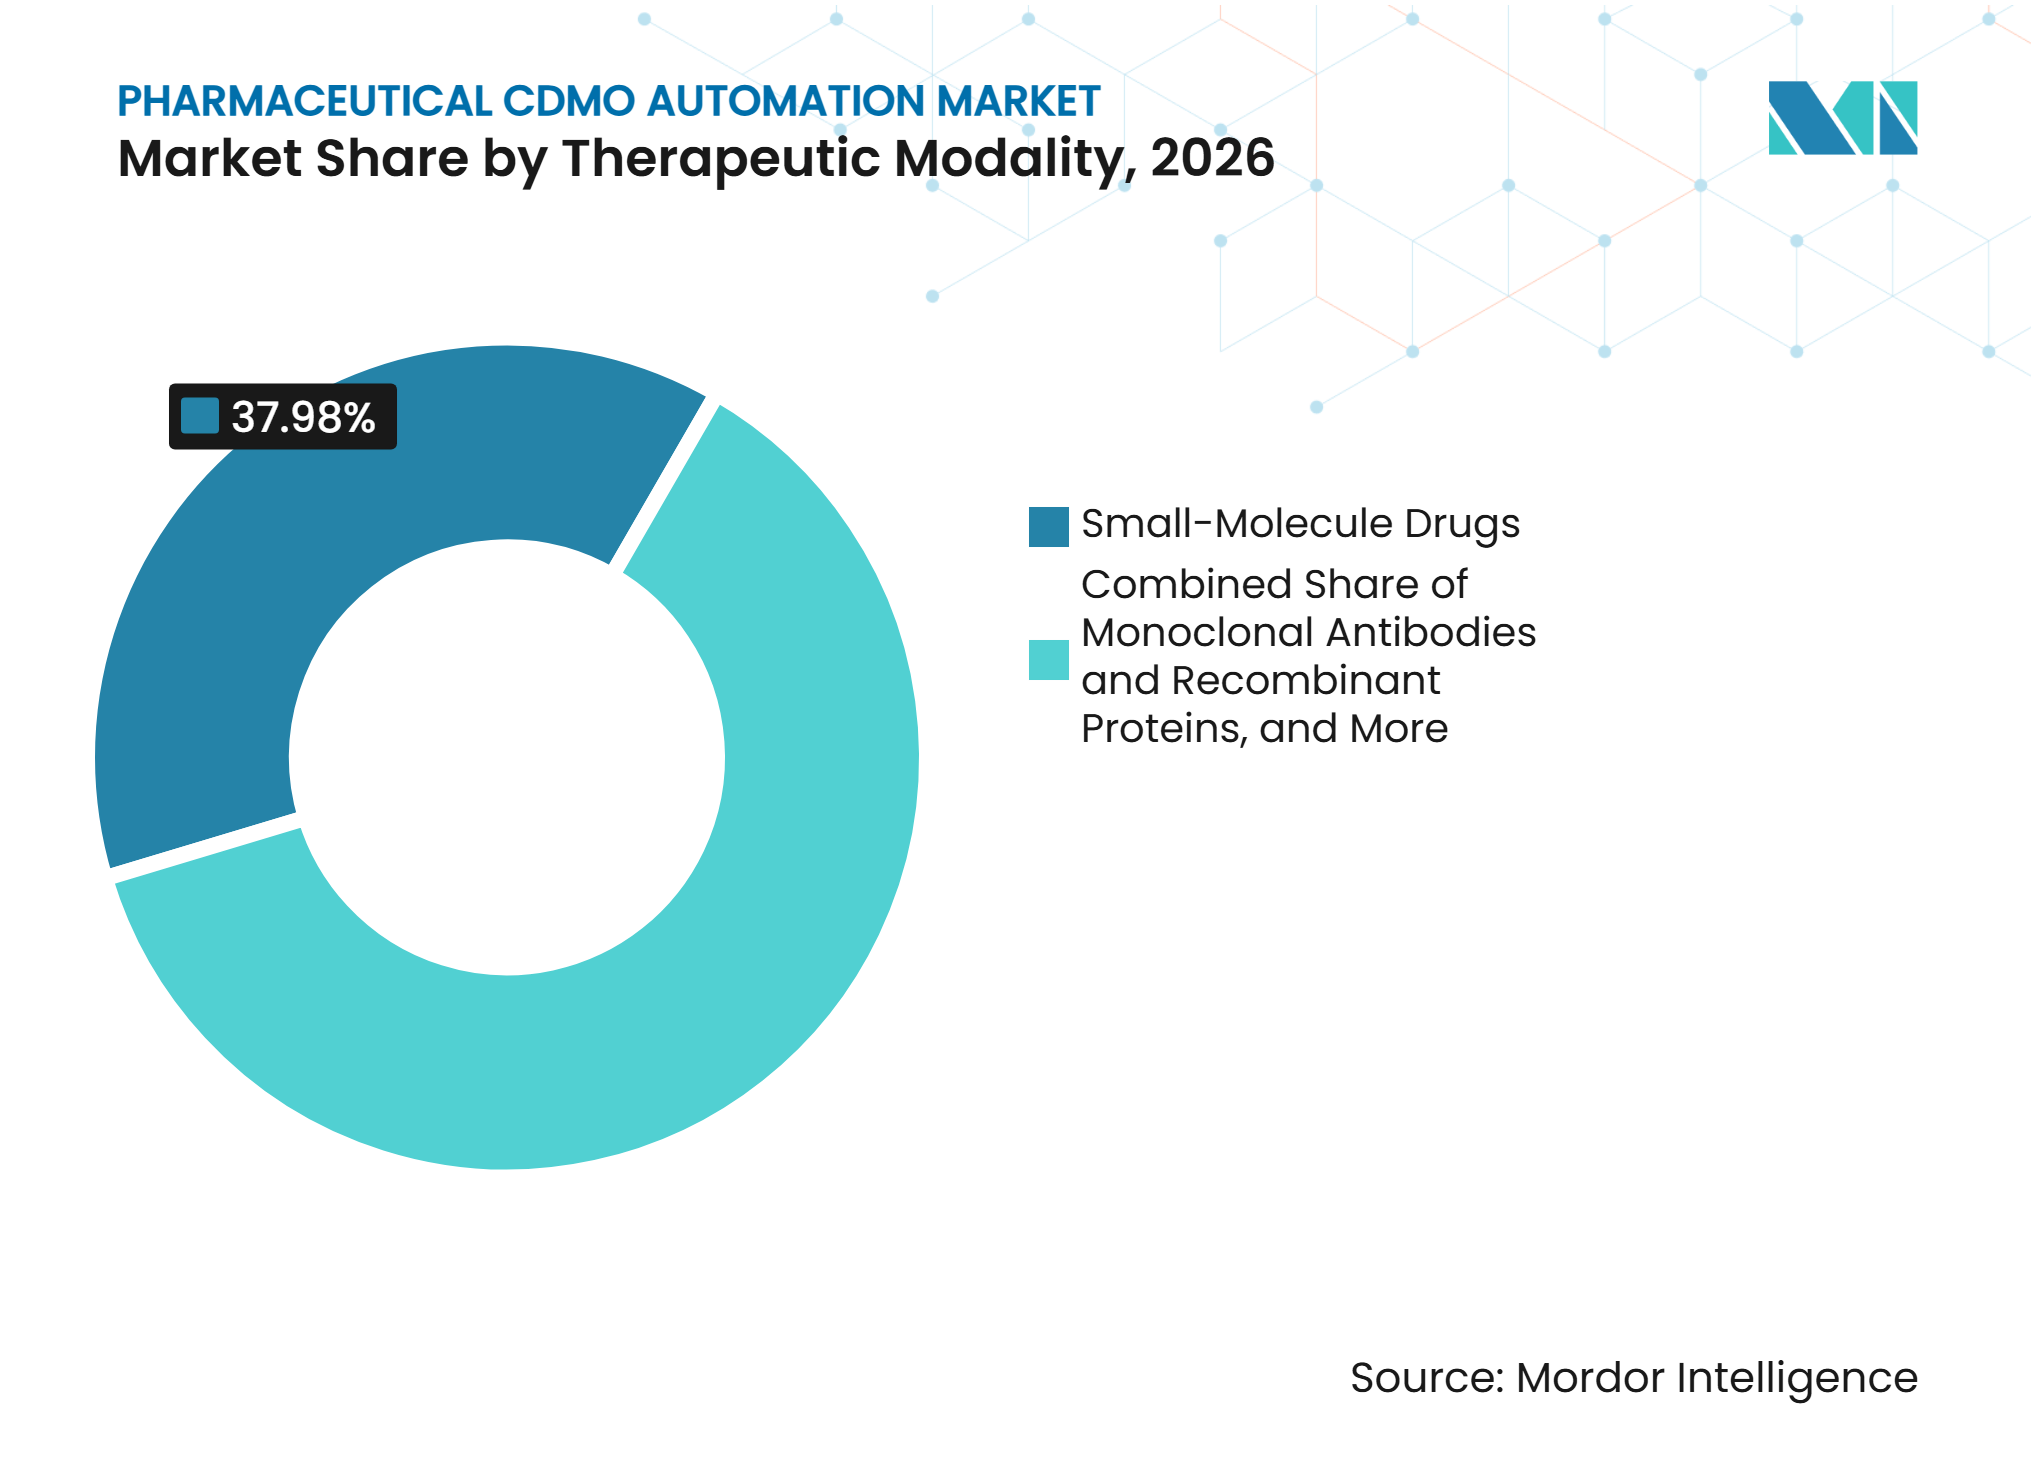
- Nach therapeutischer Modalität entfielen im Jahr 2026 37,98 % des Marktanteils am Markt für pharmazeutische CDMO-Automatisierung auf niedermolekulare Arzneimittel, während Zell- und Gentherapien bis 2032 voraussichtlich mit einem CAGR von 12,76 % expandieren werden.
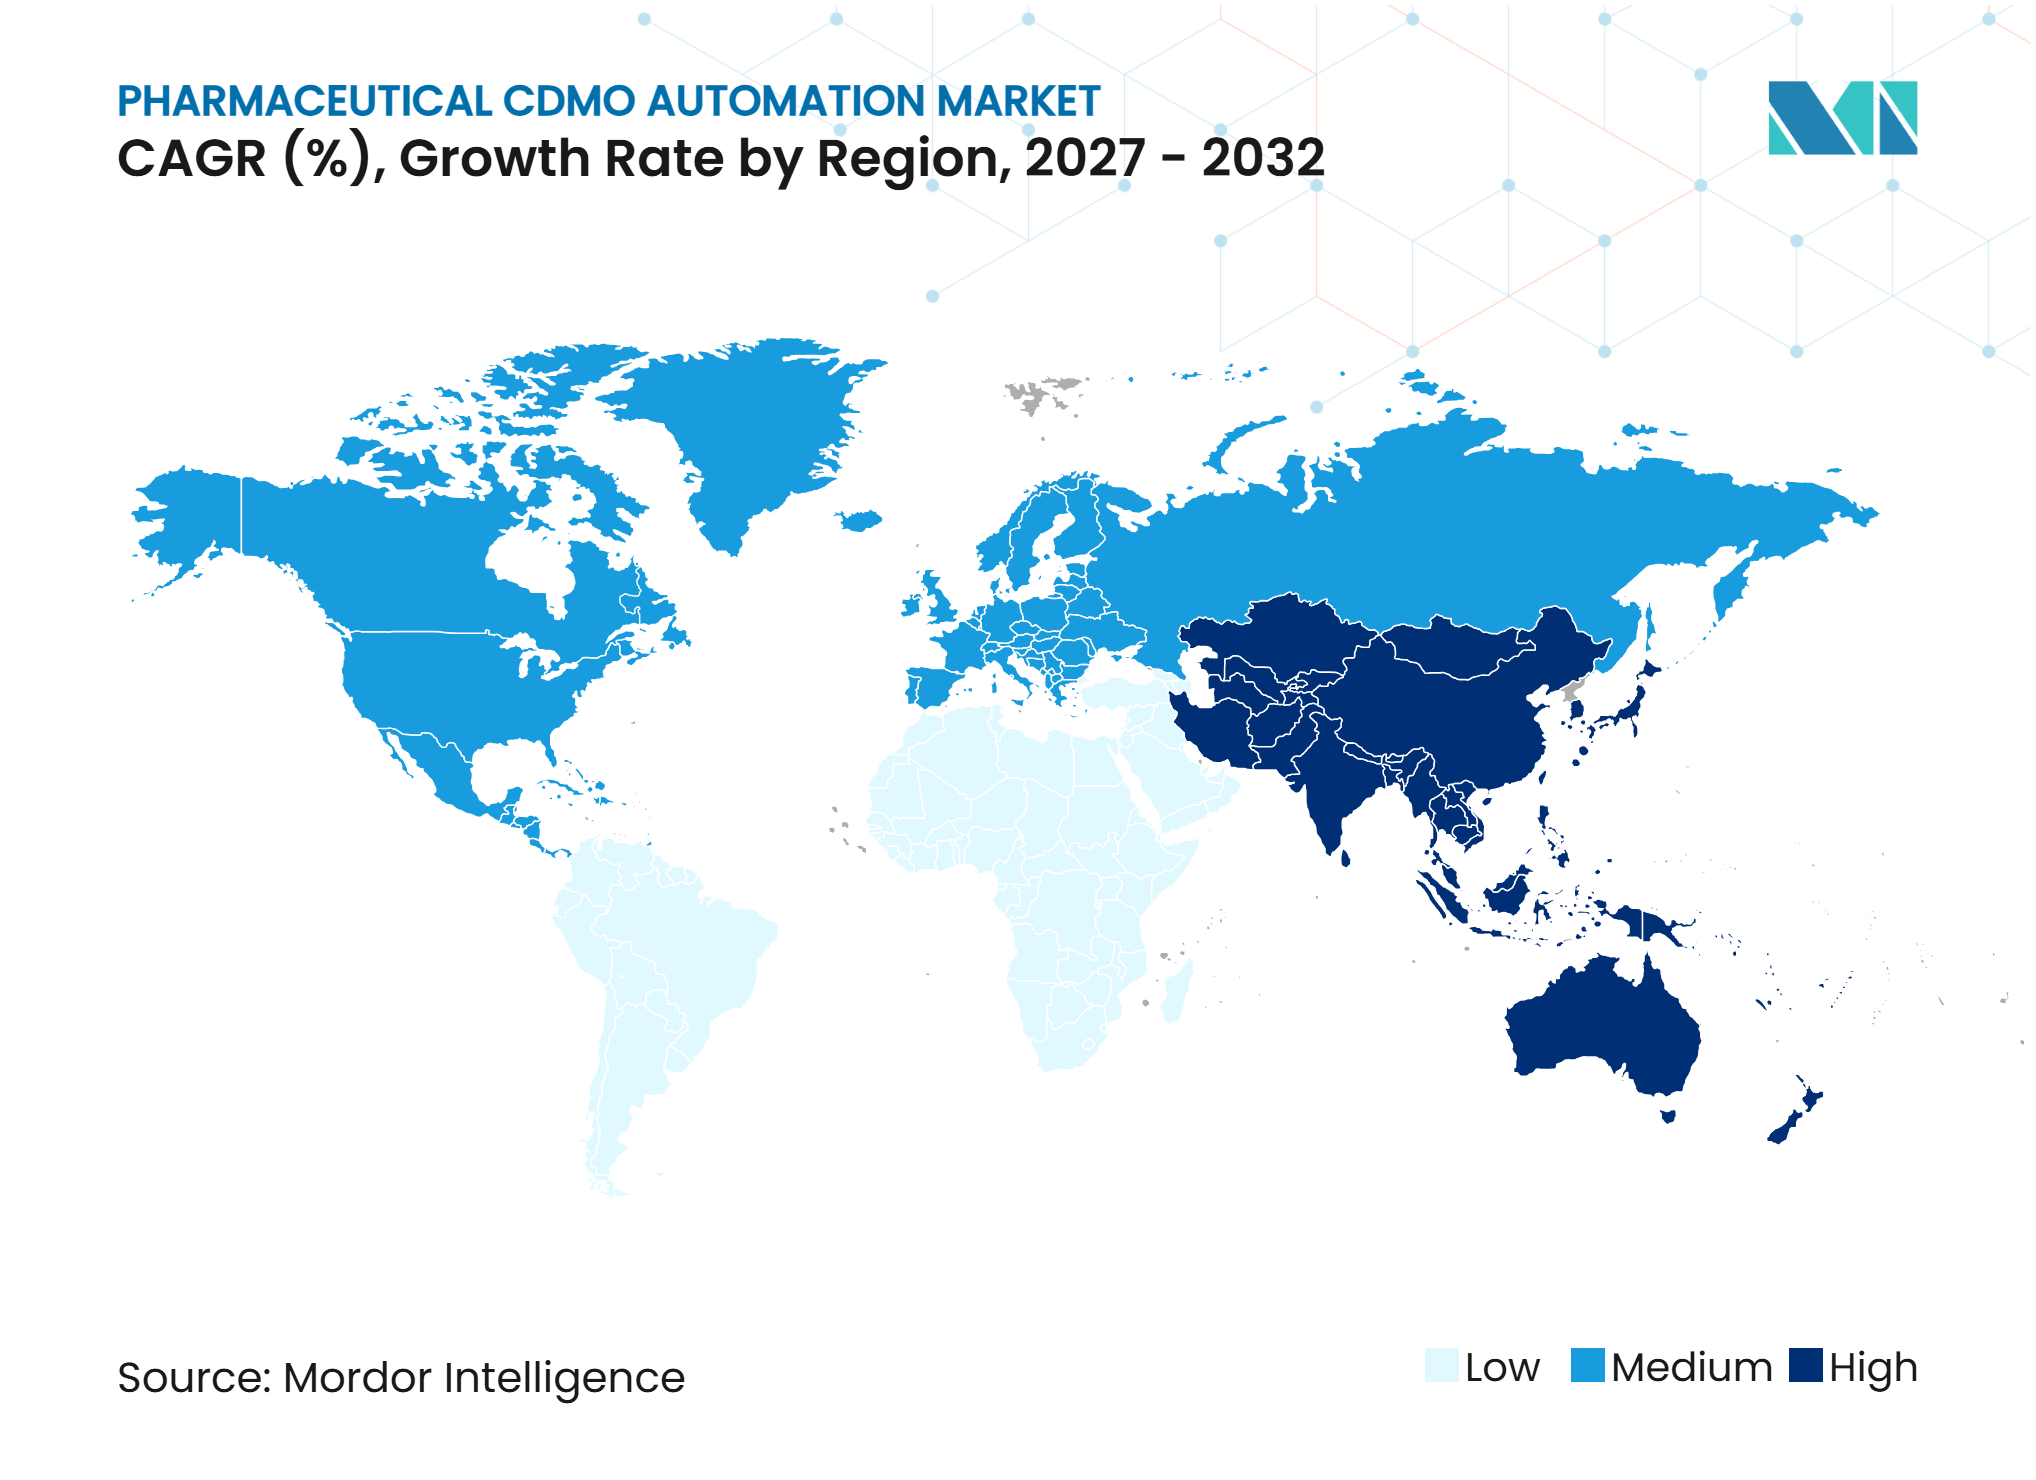
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 41,29 % am Markt für pharmazeutische CDMO-Automatisierung, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 17,36 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für pharmazeutische CDMO-Automatisierung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Auslagerung komplexer Fertigungs- und CMC-Aktivitäten | +2.0% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Expansion von Biologika, fortschrittlichen Therapien und sterilen Produkten | +2.5% | Global, am stärksten in Nordamerika, Europa und Südkorea | Langfristig (≥ 4 Jahre) |
| Regulatorischer Druck für Echtzeit-Überwachung und Datenintegrität | +1.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und MEA | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel und Notwendigkeit zur Reduzierung manueller Eingriffe | +1.8% | Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Standardisierte digitale Fertigung in standortübergreifenden Netzwerken | +1.2% | Global, angeführt von großen standortübergreifenden Betreibern | Langfristig (≥ 4 Jahre) |
| Automatisierung der Herstellung von Kleinchargen und personalisierter Medizin | +0.8% | Nordamerika und Europa, mit frühen Fortschritten in Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Auslagerung komplexer Fertigungs- und CMC-Aktivitäten
Große Pharma- und Biotechnologieunternehmen vergeben immer komplexere Programme an CDMOs, da fortschrittliche Modalitäten, enge therapeutische Fenster und hochwirksame Verbindungen die praktischen Grenzen vieler interner Fertigungsnetzwerke überschreiten. Dies verändert die Kriterien, anhand derer Auftraggeber potenzielle Fertigungspartner bewerten. CDMOs benötigen zunehmend validierte digitale Chargenprotokolle, modellbasierte Prozesssteuerungen und konsistente Gerätekonfigurationen, bevor ein kommerzielles Programm vergeben wird. Diese Fähigkeiten können dazu beitragen, bevorzugte Partnerschaftsvereinbarungen in der klinischen Phase zu sichern, die später in die kommerzielle Versorgung übergehen. AstraZenecas geplante Investition von 50 Milliarden USD in die US-amerikanische Fertigung bis 2030 umfasst KI und Automatisierung, die das Unternehmen mit Geschwindigkeit und Resilienz in seinem Netzwerk verknüpft. Im Markt für pharmazeutische CDMO-Automatisierung macht dies Automatisierungsinvestitionen sowohl für die kommerzielle Positionierung als auch für die operative Umsetzung relevant.
Expansion von Biologika, fortschrittlichen Therapien und sterilen Produkten
Biologika und fortschrittliche Therapien erfordern eine enge Kontrolle der Zellkulturbedingungen, geschlossene Prozessschritte und aseptische Umgebungen. Diese Anforderungen machen Automatisierung wichtiger, da manuelle Handhabung zu Variationen und Kontaminationsrisiken führen kann. Vollständig oder halbautomatisierte Ansätze in der Zelltherapieherstellung können die manuelle Bearbeitungszeit der Bediener reduzieren, die Reproduzierbarkeit verbessern und das Kontaminationsrisiko im Vergleich zu manuellen Arbeitsabläufen senken.[1] Antikörper-Wirkstoff-Konjugate stellen eine weitere Anforderung dar, da die Anbindung toxischer Nutzlasten eine präzise Kontrolle in jeder Konjugationsphase erfordert. Inline-Überwachung kann eine bessere Transparenz während dieser Vorgänge unterstützen. Der Markt für pharmazeutische CDMO-Automatisierung begünstigt daher Plattformsysteme, die eine Modalität über mehrere Kundenprogramme hinweg unterstützen. Dieses Modell kann den Validierungsaufwand auf eine breitere Programmbasis verteilen.
Regulatorischer Druck für Echtzeit-Überwachung und Datenintegrität
Der Entwurf der FDA-Leitlinie vom Januar 2025 zu In-Prozess-Kontrollen gemäß 21 CFR Abschnitt 211.110 unterstützt fortschrittliche Fertigung, kontinuierliche Prozesse und Echtzeit-Überwachung. Die Leitlinie stellt auch fest, dass Prozessmodelle allein nicht die Notwendigkeit geeigneter In-Prozess-Tests ersetzen. Die Entwicklungsrichtung ist für CDMOs, die auf separate Systeme und manuelle Datenabstimmung angewiesen sind, klar erkennbar. Sie benötigen eine kontinuierliche, überprüfbare Kontrolle der Daten über Fertigungs-, Labor- und Qualitäts-Workflows hinweg. Einheitliche Fertigungsausführungs-, Laborinformations- und Qualitätssysteme können den Aufwand für die Aufrechterhaltung dieser Kontrolle reduzieren. Sie können auch kürzere Chargenfreigabezyklen unterstützen, wenn ihre Datenstrukturen ordnungsgemäß validiert sind.
Automatisierung der Herstellung von Kleinchargen und personalisierter Medizin
Kleinchargen- und personalisierte Therapien erfordern eine zuverlässige Ausführung, auch wenn jeder Produktionslauf einer begrenzten Patientenpopulation dient. Die Herstellung von Zell- und Gentherapien ist ein klares Beispiel, da eine fehlgeschlagene Charge den Zugang eines Patienten zu einer einmaligen Behandlung beeinträchtigen kann. Geschlossene und robotergestützte Arbeitsabläufe können Handhabungsvariationen bei diesen kleineren Maßstäben reduzieren. Automatisierte Plattformen können auch die Skalierung unterstützen, indem sie mehrere kontrollierte Produktionseinheiten ermöglichen, anstatt sich nur auf eine einzige große Anlage zu verlassen. Japans Ministerium für Wirtschaft, Handel und Industrie unterstützte im Juli 2025 im Rahmen seiner Initiative zur Herstellung regenerativer Medizin 13 regenerative CDMO-Projekte, darunter Arbeiten unter Beteiligung von Nikon Cell Innovation.[2] Diese Unterstützung spiegelt die Bedeutung der Produktionsinfrastruktur für fortschrittliche Therapieprogramme wider.
Analyse der Hemmnisswirkung auf den Markt für pharmazeutische CDMO-Automatisierung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionsausgaben und lange Validierungszyklen | -1.5% | Global, am stärksten in aufstrebenden CDMO-Märkten | Kurzfristig (≤ 2 Jahre) |
| Integration von Altsystemen und Interoperabilitätsbeschränkungen | -1.0% | Global, insbesondere bei standortübergreifenden CDMOs, die durch Akquisitionen entstanden sind | Mittelfristig (2–4 Jahre) |
| Cybersicherheits- und KI-Validierungsrisiken | -0.8% | Nordamerika und Europa, mit globalen Auswirkungen durch regulatorische Divergenz | Mittelfristig (2–4 Jahre) |
| Begrenzte Übertragbarkeit von PAT-Modellen auf verschiedene Produkte und Standorte | -0.5% | Global, am ausgeprägtesten in der Biologika- und Antikörper-Wirkstoff-Konjugat-Herstellung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionsausgaben und lange Validierungszyklen
Eine einheitliche, GMP-konforme Automatisierungsplattform erfordert erhebliches Kapital und kann Jahre in Anspruch nehmen, um in einem CDMO-Netzwerk implementiert zu werden. Mittelständische Hersteller können dies als schwierig empfinden, wenn die Einnahmen von der Anlagenauslastung abhängen und Kundenprogramme ungleichmäßige Zeitpläne aufweisen. Neue computergestützte Systeme erfordern außerdem eine Validierung, bevor sie für die kommerzielle Produktion eingesetzt werden können. Ein in eine automatisierte Linie eingeführter Prozess erfordert weiterhin eine eigene Prozessleistungsqualifizierung. Dies schränkt ein, wie viel der ursprünglichen Validierungsarbeit für verschiedene Produkte wiederverwendet werden kann. Der Markt für pharmazeutische CDMO-Automatisierung kann daher bestehende validierte Konfigurationen bevorzugen, wenn eine Modernisierung die aktive Kapazität unterbrechen würde.
Integration von Altsystemen und Interoperabilitätsbeschränkungen
Etablierte CDMOs betreiben häufig Informationssysteme, die durch organisches Wachstum und Akquisitionen angesammelt wurden. Dazu können Papieraufzeichnungen, proprietäre Geräteprotokolle, anbieterspezifische Software für die Prozessanalytik sowie separate Enterprise-Resource-Planning-Systeme gehören. Wenn Systeme nicht miteinander verbunden sind, müssen Bediener Informationen manuell übertragen und abgleichen. Diese Schritte können zu Fehlern führen und die Vorbereitung von Audits erschweren. Die Schwierigkeit nimmt zu, wenn ein Unternehmen mehrere neu erworbene Standorte harmonisieren muss. Die Integration kann Jahre dauern, wenn Standorte unterschiedliche Datendefinitionen, Geräteverläufe und Qualitätspraktiken aufweisen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart:
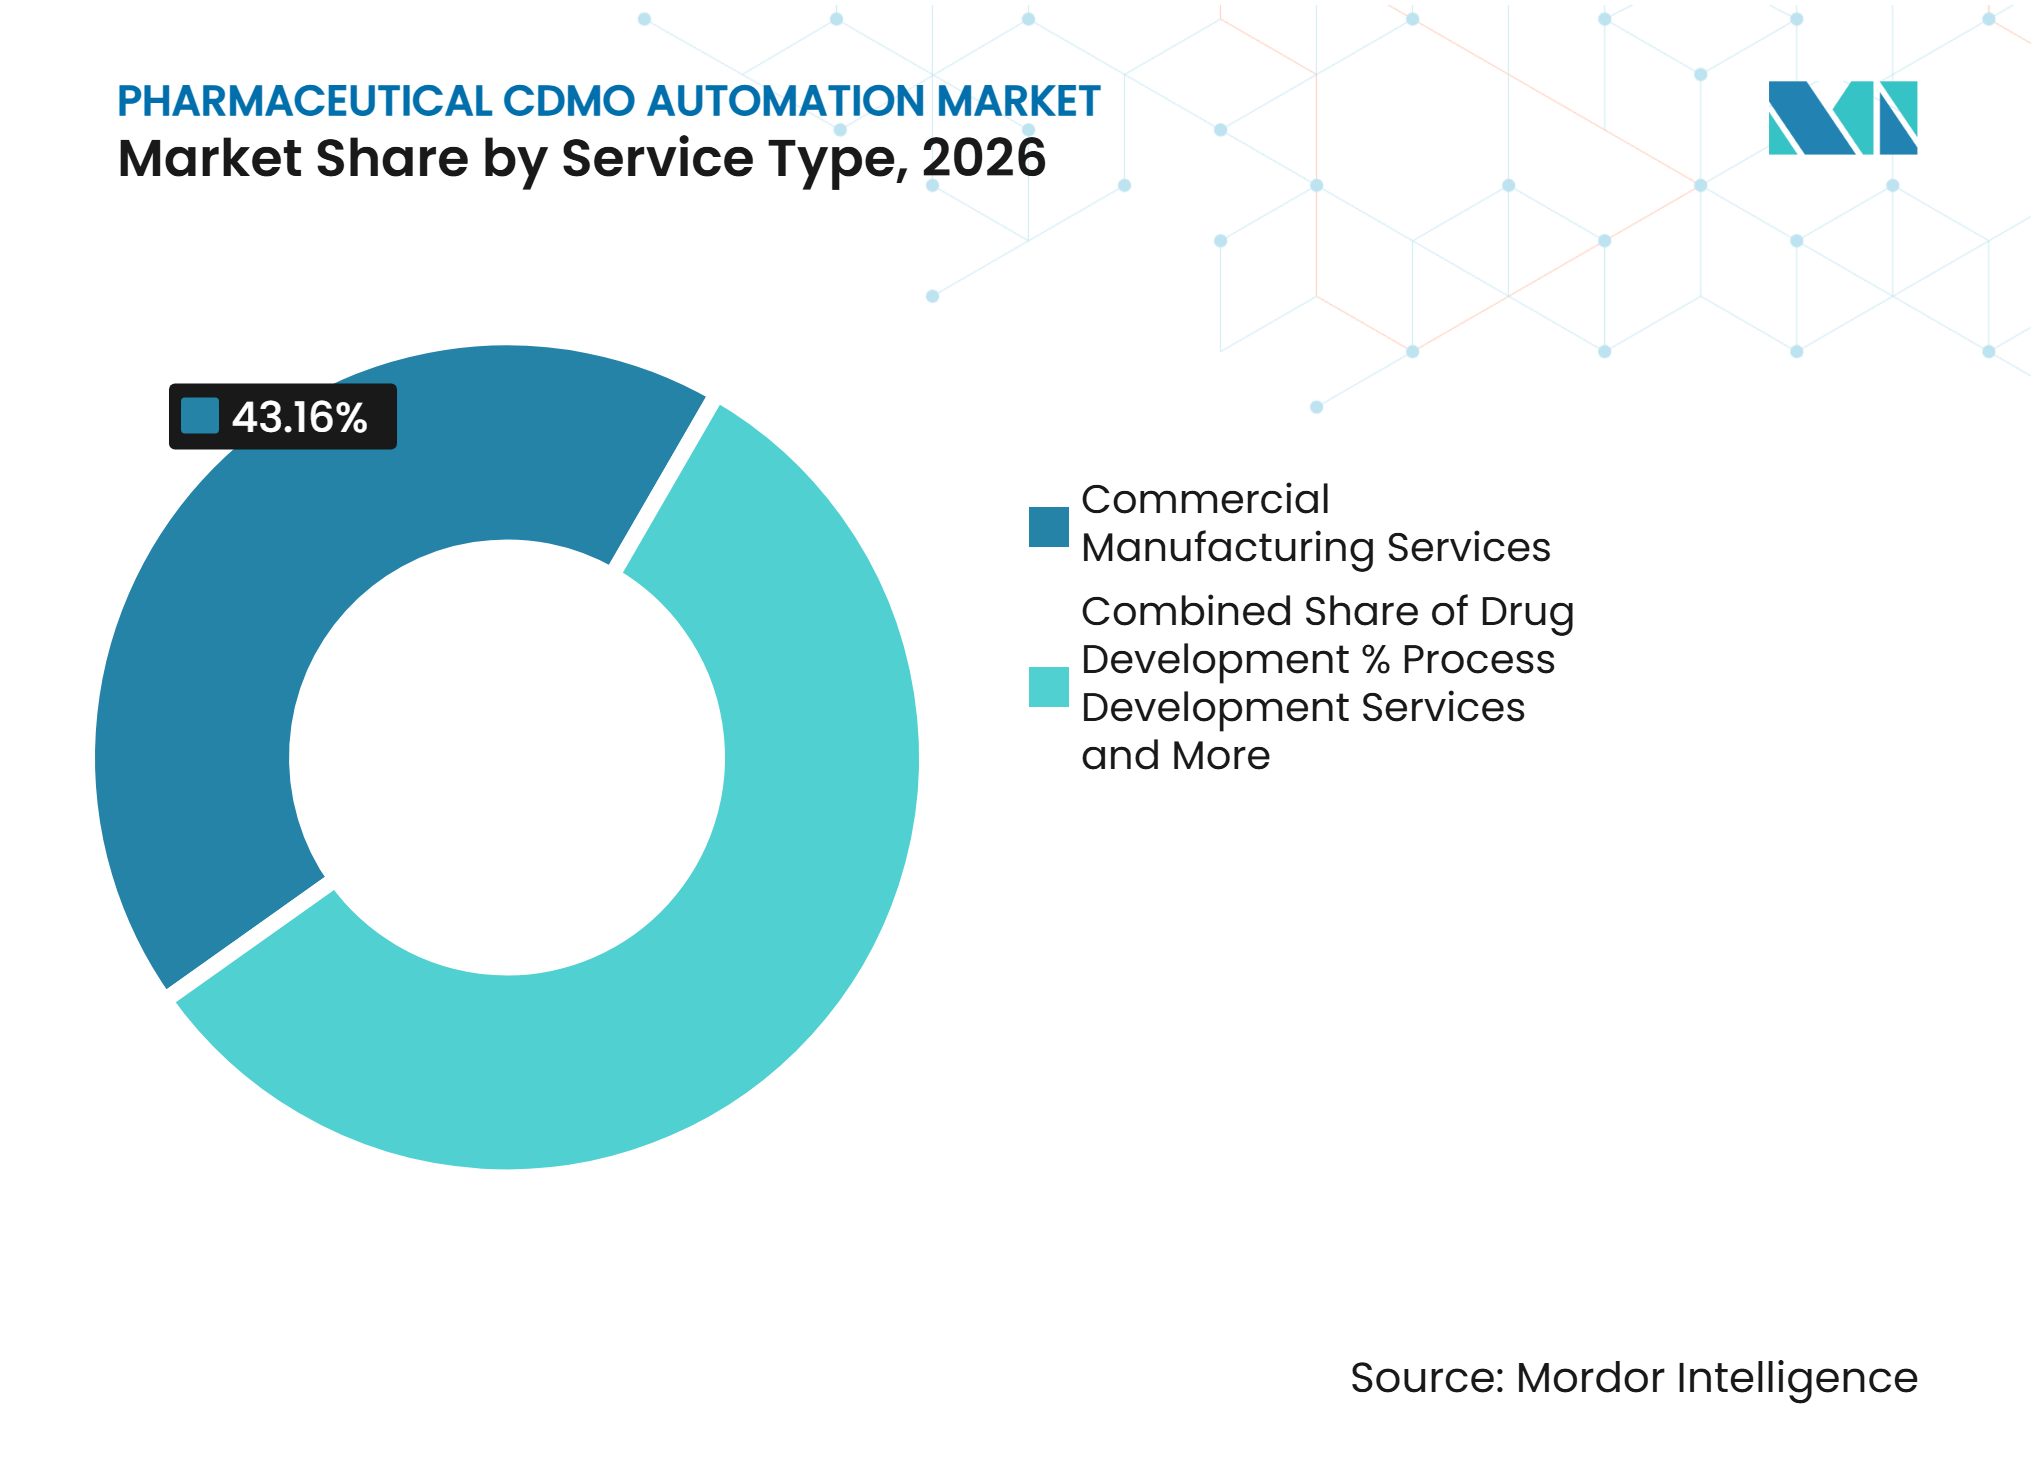
Kommerzielle Programme verankern die Nachfrage, klinischer Durchsatz signalisiert WachstumKommerzielle Herstellungsdienstleistungen halten im Jahr 2026 einen Marktanteil von 43,16 % am Markt für pharmazeutische CDMO-Automatisierung. Langfristige Liefervereinbarungen können mehrjährige Investitionen in integrierte Automatisierung rechtfertigen, da derselbe Prozess voraussichtlich über einen längeren Zeitraum betrieben wird. Sobald ein Prozess auf einer bestimmten automatisierten Konfiguration qualifiziert ist, kann ein Wechsel zu einer weniger automatisierten Einrichtung Vergleichbarkeitsprobleme verursachen. Analytische und regulatorische Unterstützungsaktivitäten nutzen ebenfalls elektronische Qualitätssysteme und digital unterstützte Abweichungsuntersuchungen, um die Chargenfreigabe zu verbessern. Dies kann Verzögerungen zwischen Produktion und Freigabe reduzieren. Verpackungs- und Serialisierungsarbeiten werden zunehmend mit Sichtprüfung, automatisierter Etikettierung und Aggregationssystemen verbunden, da die Anforderungen an Track-and-Trace zunehmen.
Klinische Herstellungsdienstleistungen werden bis 2032 voraussichtlich mit einem CAGR von 15,40 % wachsen. Dieser Teil des Markts für pharmazeutische CDMO-Automatisierung bedient Zell- und Gentherapieprogramme, bei denen geschlossene Arbeitsabläufe und sorgfältige Handhabung zentral für die Programmausführung sind. Automatisierung kann menschliche Variationen reduzieren, auch wenn die Chargengrößen klein bleiben. Arzneimittelentwicklungsdienstleistungen nutzen Automatisierung auch in analytischen Aktivitäten, um schnellere Entwicklungszeitpläne zu unterstützen. Automatisierte Lagersysteme und vernetzte Kühlkettenüberwachung werden für temperaturempfindliche Biologika immer relevanter. Zusammen erweitern diese Funktionen die Automatisierung über den Produktionsbereich hinaus.



Nach Automatisierungsangebot:
Hardware verankert das Fundament, Software definiert die Wertgleichung neuHardware entfiel im Jahr 2026 auf einen Marktanteil von 52,20 % am Markt für pharmazeutische CDMO-Automatisierung. Das Segment umfasst die physischen Systeme, die zur Ausstattung von Sterilräumen und Bioprozessbereichen benötigt werden. Isolatorbasierte Abfüll- und Endverarbeitungslinien sind wichtig, wenn Hersteller ältere Systeme mit eingeschränktem Zugang aktualisieren, um den aktuellen aseptischen Anforderungen zu entsprechen. Integrations-, Beratungs- und Wartungsanbieter unterstützen CDMOs, die nicht über ausreichende interne Systemkompetenz verfügen. Ihre Arbeit verbindet Gerätesteuerungen mit Fertigungsausführungssystemen auf Werksebene und unternehmensweiten Datenplattformen. Diese unterstützende Rolle bleibt notwendig, da Automatisierungshardware keinen vollen Mehrwert erzeugt, wenn sie als eigenständiges Asset betrieben wird.
Software wird bis 2032 voraussichtlich mit einem CAGR von 21,38 % expandieren. CDMOs verlagern sich von einer hardwarezentrierten Entscheidung hin zur Nutzung automatisierter Assets zur Generierung zugänglicher und nützlicher Betriebsinformationen. Samsung Biologics' ExellenS-Framework zeigt, wie eine gemeinsame Softwarearchitektur einen schnelleren Technologietransfer zwischen Werken unterstützen kann. Fertigungsausführungs-, Laborinformations- und Qualitätsmanagementsysteme können Auftraggebern eine stärkere Chargentransparenz bieten. Digitale Zwillinge und Simulationswerkzeuge werden auch von Herstellern im Bereich der Biowissenschaften bewertet, da sie ein besseres Prozessverständnis anstreben. Dies stärkt die Rolle der Software im Markt für pharmazeutische CDMO-Automatisierung.
Nach Automatisierungsmodus:
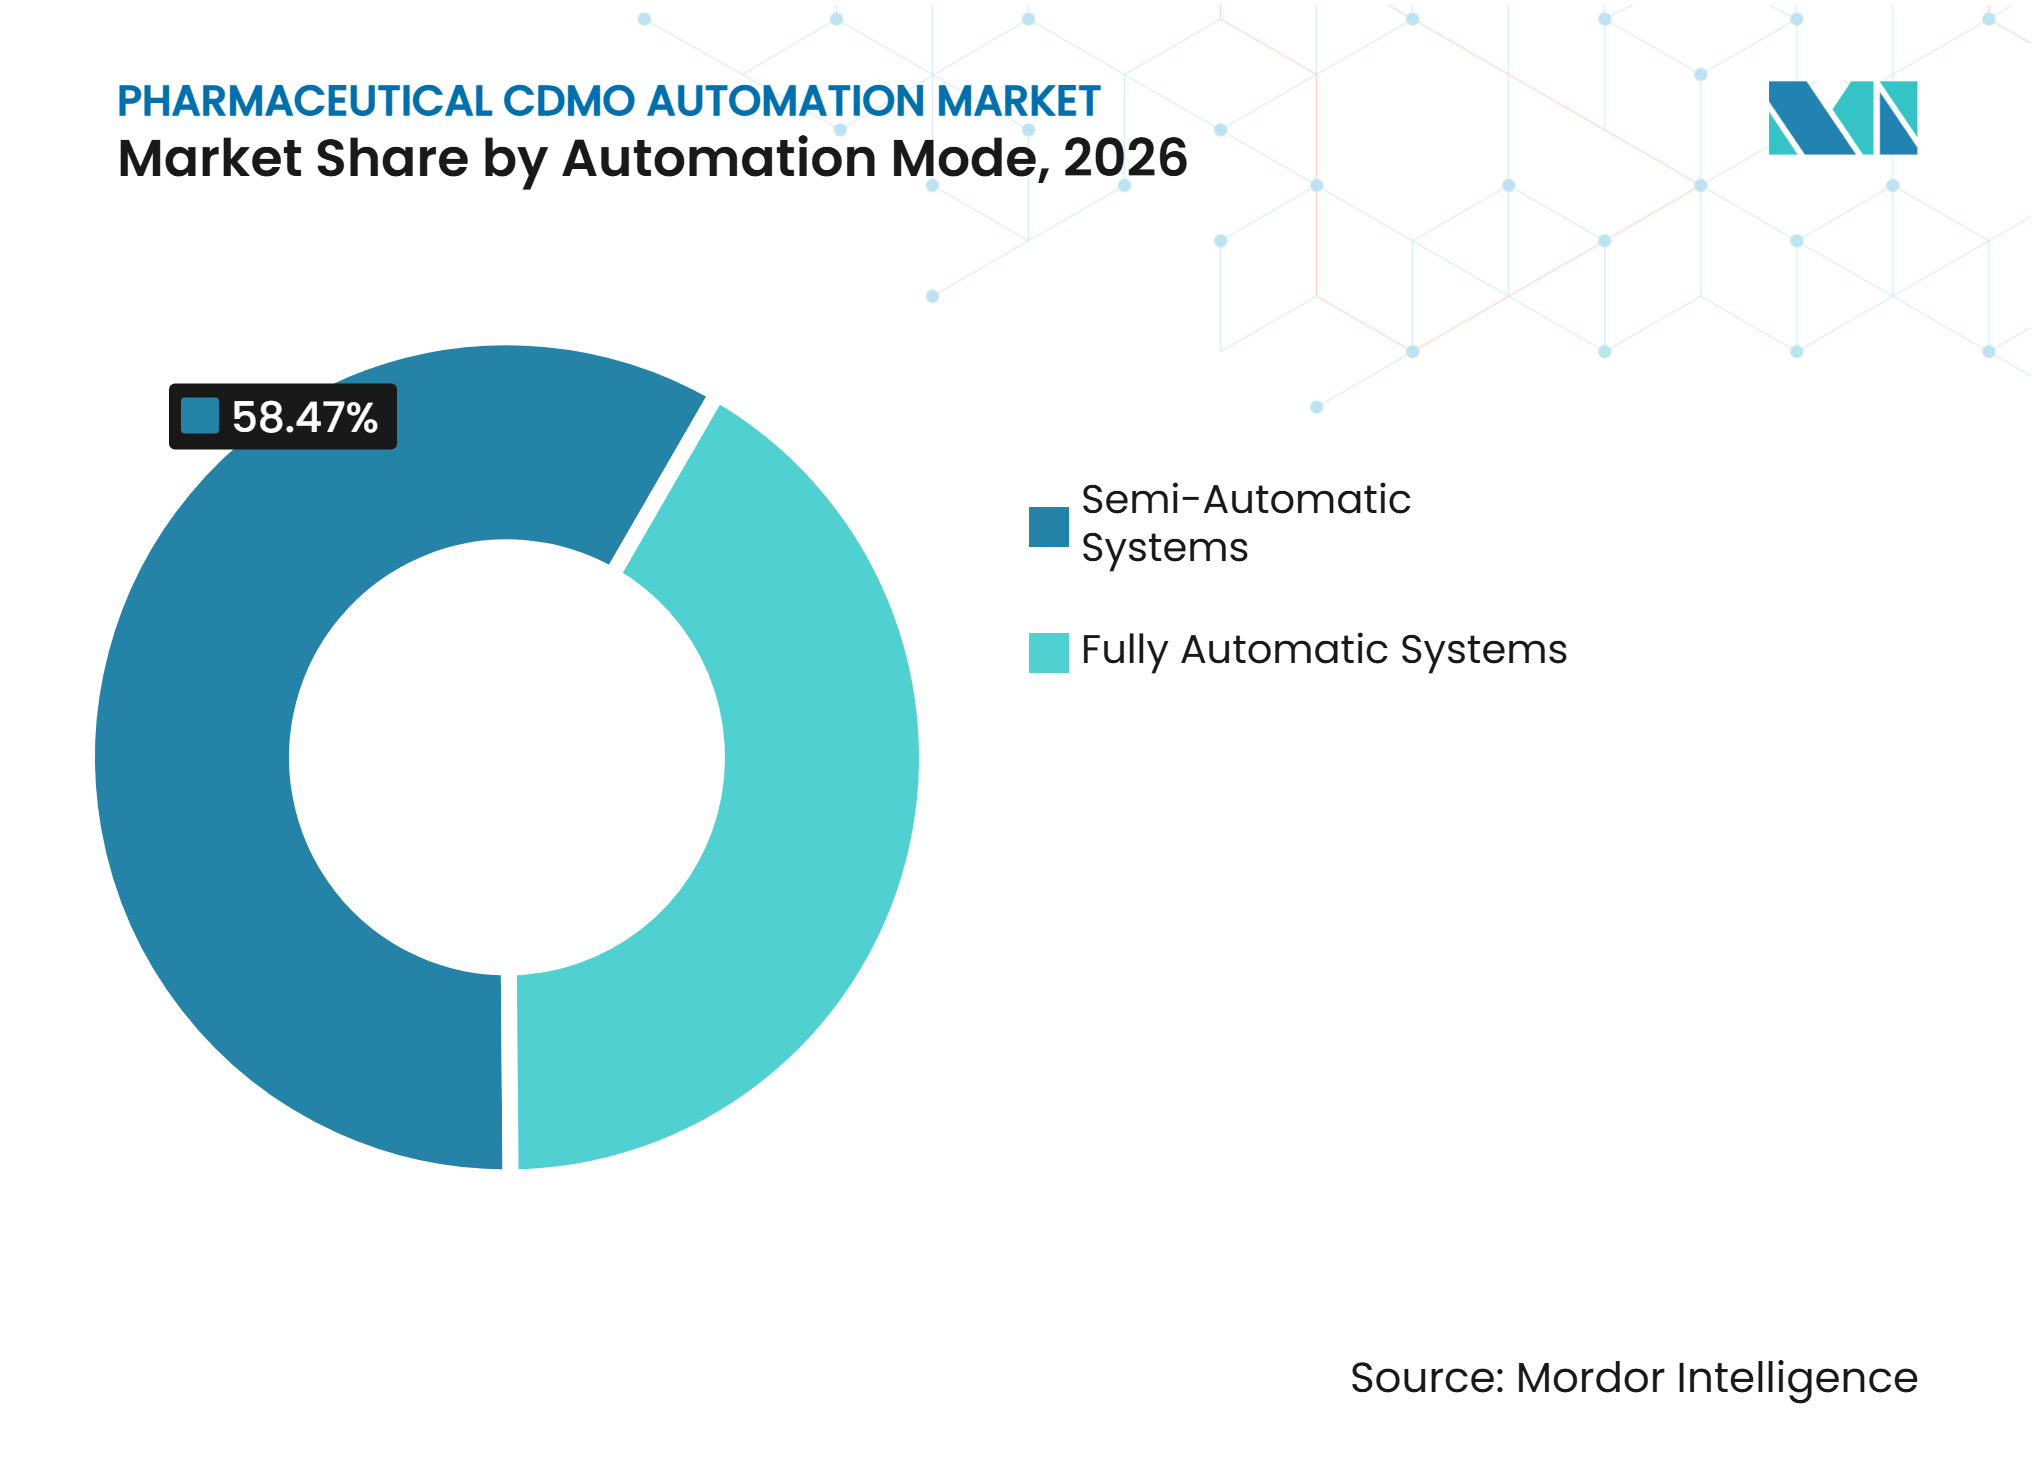
Halbautomatische Systeme führen, Vollautomatisierung gewinnt mit veränderter WirtschaftlichkeitHalbautomatische Systeme hielten im Jahr 2026 einen Marktanteil von 58,47 % am Markt für pharmazeutische CDMO-Automatisierung. Diese Systeme ermöglichen es, menschliches Urteilsvermögen automatisierte Prozessschritte zu ergänzen, wenn eine vollständige Automatisierung noch nicht technisch oder wirtschaftlich angemessen ist. Sie können für Multi-Produkt-CDMOs nützlich sein, die häufig zwischen verschiedenen Kundenprogrammen wechseln. Diese Flexibilität kann mit einer starren, vollautomatisierten Linie schwer zu erreichen sein. Kollaborative Roboter machten im zweiten Quartal 2025 23,7 % der bestellten Robotereinheiten in der Pharma- und Biowissenschaftsbranche aus.[3] Ihr Einsatz spiegelt häufig ein bewusstes Design mit menschlicher Einbindung in den Regelkreis wider.
Vollautomatische Systeme werden bis 2032 voraussichtlich mit einem CAGR von 14,87 % wachsen. Das Argument für diese Systeme ist am stärksten, wenn die Reduzierung menschlicher Eingriffe die Kontaminationskontrolle und Reproduzierbarkeit unterstützt. Automatisierte, geschlossene Herstellungsplattformen für Zelltherapien können die Anzahl der manuellen Aktivitäten während der Produktion verringern. Modulare und Einweg-Kontinuierlichkeitsplattformen können die Akzeptanz fördern, da sie den Aufwand für die Neukonfiguration von Geräten reduzieren. Sie können auch für Anlagen geeignet sein, die mehr Flexibilität benötigen, als herkömmliche feste Automatisierungslinien bieten. Der Wandel wird weiterhin davon abhängen, ob ein CDMO das System für seinen Kunden- und Produktmix validieren kann.

Nach Prozessphase und Anwendung:
Sterile Abfüllung/Endverarbeitung verankert die Nachfrage, Inspektionssysteme beschleunigen sichAbfüllung/Endverarbeitung und aseptische Verarbeitung erfassten im Jahr 2026 einen Marktanteil von 27,11 % am Markt für pharmazeutische CDMO-Automatisierung. Biologikavolumina und Sterilitätsanforderungen unterstützen die Nachfrage nach kontrollierten Abfüll- und Endverarbeitungssystemen. Die Überarbeitung des EU-GMP-Anhangs 1 von 2022 bekräftigt den Einsatz von Isolations- und Zugangsbeschränkungsansätzen in der aseptischen Herstellung. PCI Pharma Services erwarb im Mai 2025 Ajinomoto Althea und ergänzte damit die sterile Abfüll- und Endverarbeitungskapazität in den USA mit Isolatortechnologie für vorgefüllte Spritzen, Kartuschen und hochwirksame Antikörper-Wirkstoff-Konjugate. Bioreaktoren und Fermentationssysteme integrieren zunehmend Inline-Metabolitüberwachung, automatisierte Zufuhr und Prozesssteuerungen. Diese Fähigkeiten helfen dabei, vorgelagerte Operationen mit dem breiteren Markt für pharmazeutische CDMO-Automatisierung in Einklang zu bringen.
Inspektion und Behälterverschluss-Integritätsprüfung wird bis 2032 voraussichtlich mit einem CAGR von 15,12 % wachsen. FDA- und USP-Leitlinien haben die Aufmerksamkeit auf deterministische, zerstörungsfreie Prüfmethoden gelenkt. Zu diesen Methoden gehören Vakuumabfall, Headspace-Analyse und Hochspannungs-Leckdetektion. Sie können den Produktverbrauch und variable Ergebnisse vermeiden, die mit einigen probabilistischen Ansätzen verbunden sind. Dies ist bedeutsam für Biologika und Gentherapien mit hohem Wert pro Einheit und begrenzten Chargengrößen. Die Automatisierung von Aufreinigung und Chromatographie schreitet ebenfalls durch Inline-Sensoren voran, die Schnittpunktentscheidungen und Poolmanagement unterstützen.
Nach therapeutischer Modalität:
Niedermolekulare Verbindungen sichern das Volumen, Zell- und Gentherapien definieren die WachstumsgrenzeNiedermolekulare Arzneimittel entfielen im Jahr 2026 auf einen Marktanteil von 37,98 % am Markt für pharmazeutische CDMO-Automatisierung. Ausgereifte CDMO-Anlagen verfügen über eine große installierte Basis automatisierter Wirkstoffsynthese-, Granulierungs-, Tablettierungs- und Filmüberzugsgeräte. Die Peptid- und Oligonukleotidherstellung schafft zusätzliche Nachfrage nach prozessanalytisch gestützten kontinuierlichen Plattformen, da GLP-1-Agonisten skalieren. Monoklonale Antikörper und rekombinante Proteine erfordern Multi-Bioreaktor-Architekturen und integrierte Prozesssteuerung. Die Anforderungen an Impfstoffe variieren je nach Plattform, unterstützen aber weiterhin Automatisierungsinvestitionen in CDMO-Netzwerken. Diese volumenorientierten Modalitäten halten den Markt für pharmazeutische CDMO-Automatisierung in etablierten Fertigungsaktivitäten verankert.
Zell- und Gentherapien werden bis 2032 voraussichtlich mit einem CAGR von 12,76 % wachsen. Ihre Arbeitsabläufe können von der Automatisierung von der Leukaphereseverarbeitung über die Zellkultur, Transduktion und Kryokonservierung profitieren. Geschlossene Systeme können das Kontaminationsrisiko reduzieren und die Konsistenz verbessern und gleichzeitig die Skalierung unterstützen. Forschungen zu zellbasierten fortschrittlichen Therapiearzneimitteln berichten über geringere manuelle Bearbeitungszeiten und verbesserte Reproduzierbarkeit durch mehrstufige automatisierte Systeme. Japans Initiative zur Herstellung regenerativer Medizin gibt ein politisches Signal zugunsten der damit verbundenen Produktionskapazität. Das Segment bleibt zentral für das Wachstumsprofil des Markts für pharmazeutische CDMO-Automatisierung.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 41,29 % am Markt für pharmazeutische CDMO-Automatisierung. Die Fertigungsbasis der Region umfasst bedeutende Investitionen in Biologika, Abfüllung/Endverarbeitung, Zelltherapie und Wirkstoffkapazität. FUJIFILM Biotechnologies eröffnete im September 2025 seine Anlage in Holly Springs, North Carolina, im Wert von 3,2 Milliarden USD und ergänzte damit das US-Netzwerk um großtechnische Bioproduktionskapazität. Qualifiziertes Validierungs- und Automatisierungspersonal bleibt schwer zu gewinnen, was das Argument für Systeme stärkt, die die manuelle Abhängigkeit reduzieren. Die FDA-Leitlinie zu In-Prozess-Kontrollen beeinflusst auch, wie Standorte Echtzeit-Überwachung und Prozesssteuerung planen. Diese Faktoren halten die Nachfrage nach integrierter Automatisierung bei neuen und modernisierten Anlagen aufrecht.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 17,36 % wachsen. Südkorea baut Kapazitäten durch Samsung Biologics auf, das sein ExellenS-Framework in einem Netzwerk mit 784.000 Litern einschließlich Werk 5 anwendet.[4] Japan hat die Infrastruktur für die Herstellung regenerativer Medizin durch sein nationales Förderprogramm gezielt ausgebaut. Chinas Plan zur digitalen und intelligenten Transformation der Pharmaindustrie für 2025 bis 2030 setzt ein Ziel von mehr als 100 digitalen intelligenten Pharmafabriken. Diese Maßnahmen fördern die Einführung von MES, KI und industriellem Internet in der inländischen Pharmaherstellung. Der Markt für pharmazeutische CDMO-Automatisierung in der Region wird sowohl durch Kapazitätsaufbau als auch durch nationale Industriepolitik unterstützt.
Europa, Naher Osten und Afrika sowie Südamerika
Europa bleibt ein aktiver Bereich für Automatisierungsaufrüstungen, da EU-GMP-Anhang 1 Investitionen in aseptische Abläufe und elektronische Aufzeichnungen lenkt. Cybersicherheitsanforderungen spielen ebenfalls eine Rolle, da digitale Fertigungssysteme stärker vernetzt werden. Etablierte CDMOs in Deutschland, der Schweiz, dem Vereinigten Königreich, Frankreich und Spanien investieren in isolatorbasierte Abfüll- und Endverarbeitungslinien sowie in widerstandsfähigere Betriebstechnologie. Indien zieht weiterhin CDMO-Investitionen an, wobei die Automatisierungsaktivitäten auf die großtechnische Feststoffdosierung und Wirkstoffherstellung konzentriert sind. Der Nahe Osten und Afrika sowie Südamerika sind noch frühe Automatisierungsmärkte. Brasilien und die GCC-Länder sind Schwerpunkte für sterile Abfüll- und Endverarbeitungsprojekte, bei denen Regierungen eine größere Versorgungssicherheit für Impfstoffe und unentbehrliche Arzneimittel anstreben.
Wettbewerbslandschaft
Marktkonzentration
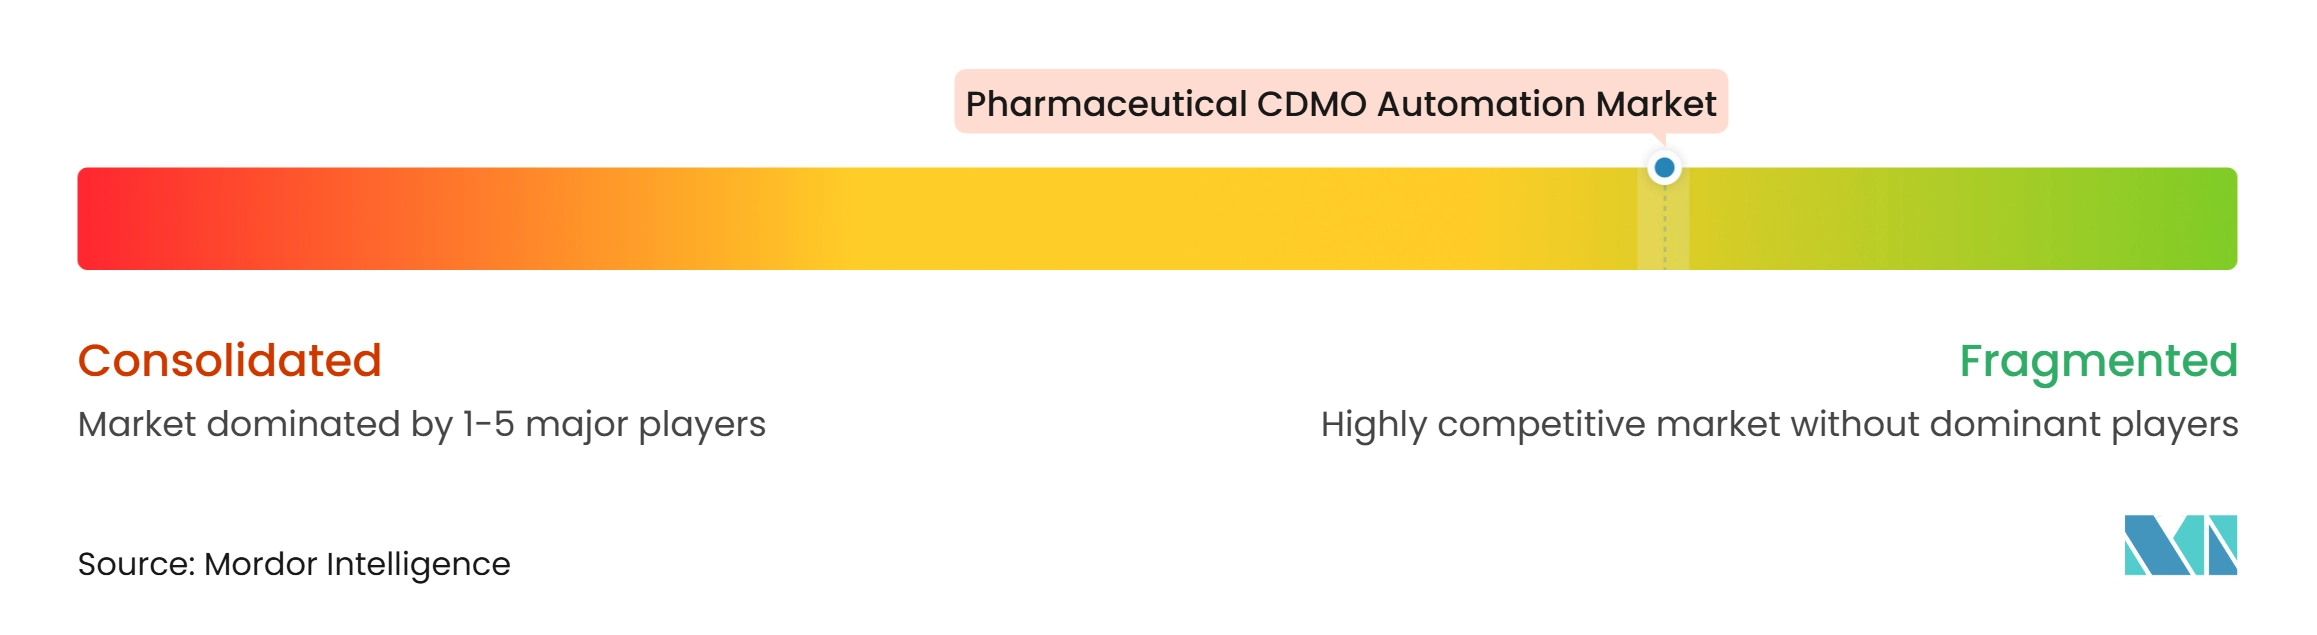
Der Markt für pharmazeutische CDMO-Automatisierung operiert innerhalb eines fragmentierten CDMO-Sektors, in dem Automatisierungsfähigkeit zunehmend ein Differenzierungsmerkmal neben der Produktionskapazität ist. Lonza, Samsung Biologics, FUJIFILM Biotechnologies, Thermo Fisher Scientific und Catalent gehören zu den großen Organisationen, die stärker vernetzte Fertigungsnetzwerke aufbauen. Diese Unternehmen streben danach, Geräte, Software und Prozessparameter standortübergreifend zu standardisieren. Dies kann den Technologietransfer verkürzen und das Scale-up-Risiko für Auftraggeber reduzieren. Samsung Biologics' ExellenS-Framework ist ein Beispiel für ein Unternehmen, das gemeinsame Fertigungskonfigurationen und Datenarchitektur über Anlagen hinweg einsetzt. Das Ergebnis ist eine höhere Eintrittsbarriere für CDMOs, die noch auf unverbundene Systeme angewiesen sind.
Der Wettbewerb bildet sich auch rund um spezifische Modalitäten. Zell- und Gentherapie-CDMOs mit validierten, durchgängig automatisierten Arbeitsabläufen haben einen potenziellen Vorteil bei autologen Programmen. Antikörper-Wirkstoff-Konjugat-Spezialisten können sich durch kontrollierte Nutzlasthandhabung und kontrollierte Konjugationsprozesse differenzieren. PCI Pharma Services stärkte seine nordamerikanische Kapazität für sterile Produkte durch die Übernahme von Ajinomoto Althea. Die Bora Group vereinbarte im Mai 2026 die Übernahme der GMP-Fertigungsoperationen von MacroGenics für 122,5 Millionen USD und erweiterte damit ihre Biologika-Plattform. Diese Schritte zeigen, dass Fertigungsfähigkeit und Automatisierungsbereitschaft sowohl durch interne Investitionen als auch durch Akquisitionen aufgebaut werden.
Mittelständische CDMOs stehen vor der Wahl, Automatisierungstiefe intern aufzubauen oder mit spezialisierten Partnern zusammenzuarbeiten. Hersteller, die Shopfloor-Daten mit Qualitätssystemen verbinden, können Kunden eine stärkere Chargentransparenz bieten. Diejenigen, die fragmentierte Altsystemumgebungen betreiben, könnten es schwerer haben, komplexe Programme zu gewinnen, wenn Auftraggeber Datenintegrität als Qualitätsrisiko betrachten. Der GAMP-Leitfaden der Internationalen Gesellschaft für Pharmazeutische Ingenieurwissenschaften befasst sich mit Validierungsüberlegungen für KI-gestützte GxP-computergestützte Systeme. Dies gibt Unternehmen einen besser definierten Rahmen für den Einsatz neuerer Automatisierungswerkzeuge. Die Wettbewerbslandschaft bleibt in Spezialgebieten offen, auch wenn große standortübergreifende CDMOs ihre integrierten Plattformen ausbauen.
Marktführer der pharmazeutischen CDMO-Automatisierungsbranche
-
Catalent Inc.
-
Lonza Group AG
-
Samsung Biologics Co. Ltd
-
Thermo Fisher Scientific Inc.
-
WuXi AppTec Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für pharmazeutische CDMO-Automatisierung Unternehmen in diesem Bericht
- Aenova Group GmbH
- AGC Inc.
- Ajinomoto Bio-Pharma Services
- Alcami
- Boehringer Ingelheim
- Cambrex
- Catalent
- CordenPharma International GmbH
- Exela Pharma Sciences
- FUJIFILM Biotechnologies
- Lonza Group
- Merck
- PCI Pharma Services
- Piramal Group
- Recipharm
- Samsung Biologics Co. Ltd
- Siegfried Holding AG
- Thermo Fisher Scientific
- Vetter Pharma International GmbH
- WuXi App Tec
Neueste Industrielle Entwicklungen in Markt für pharmazeutische CDMO-Automatisierung
- November 2026: PharmaLogic Holdings vereinbarte die Übernahme des CDMO-Geschäfts von Lantheus Holdings und der Fertigungsanlage in Springfield, New Jersey, USA, und ergänzte damit einen dedizierten Herstellungsstandort für Radiopharmazeutika mit strengen Eindämmungs- und Automatisierungsanforderungen, wodurch PharmaLogic als einziges unabhängiges Radiopharmazeutika-CDMO in großem Maßstab positioniert wird.
- Mai 2026: Die Bora Group vereinbarte die Übernahme der GMP-Fertigungsoperationen von MacroGenics Inc., einschließlich einer biologischen Wirkstoffanlage in Rockville, Maryland, für 122,5 Millionen USD, und erweiterte damit ihre durchgängige Biologika-Plattform unter der Marke Bora Biologics.
- April 2026: ROIS CDMO schloss die Übernahme des sterilen Abfüll-, Endverarbeitungs- und Verpackungsstandorts von Bristol Myers Squibb in Phoenix, Arizona, ab, mit Plänen zur Installation einer Optima-Isolatorlinie für vorgefüllte Spritzen bis 2027 und einer prognostizierten zusätzlichen Kapazität von 65–70 Millionen vorgefüllten Spritzen pro Jahr.
- Oktober 2025: Samsung Biologics führte ExellenS ein und standardisierte damit Bioreaktorkonfigurationen, Automatisierungssysteme und MES-Architektur in seinem Fünf-Werke-Netzwerk mit 784.000 Litern weltweit, was eine konsistente Qualitätslieferung und einen schnelleren Technologietransfer für Kunden unterstützt.
Berichtsumfang des globalen Markts für pharmazeutische CDMO-Automatisierung
Gemäß dem Umfang des Berichts bezieht sich pharmazeutische CDMO-Automatisierung auf die Integration von Robotik, digitalen Steuerungssystemen, Prozessanalytik (PAT) und Unternehmenssoftware in Auftragsarzneimittelentwicklungs- und Fertigungsoperationen, um Chargenkonsistenz, regulatorische Compliance, operative Effizienz und Multi-Kunden-Skalierbarkeit zu verbessern.
Der Markt für pharmazeutische CDMO-Automatisierung ist segmentiert nach Serviceart, Automatisierungsangebot, Automatisierungsmodus, Prozessphase und Anwendung, therapeutischer Modalität sowie Geografie. Nach Serviceart ist der Markt segmentiert in Arzneimittelentwicklungs- und Prozessentwicklungsdienstleistungen, analytische und regulatorische Unterstützungsdienstleistungen, klinische Herstellungsdienstleistungen, kommerzielle Herstellungsdienstleistungen, Verpackungs- und Serialisierungsdienstleistungen sowie sonstige Servicearten. Nach Automatisierungsangebot ist der Markt kategorisiert in Automatisierungshardware, Automatisierungssoftware sowie Automatisierungsintegrations-, Beratungs- und Wartungsdienstleistungen. Nach Automatisierungsmodus ist der Markt segmentiert in halbautomatische Systeme und vollautomatische Systeme. Nach Prozessphase und Anwendung ist der Markt segmentiert in Wirkstoffherstellung, Bioreaktor- und Fermentationsbetrieb, Formulierung und Mischung, Aufreinigung und Chromatographie, Abfüllung/Endverarbeitung und aseptische Verarbeitung, Inspektion und Behälterverschluss-Integritätsprüfung sowie sonstige. Nach therapeutischer Modalität ist der Markt segmentiert in niedermolekulare Arzneimittel, monoklonale Antikörper und rekombinante Proteine, Impfstoffe, Zell- und Gentherapien, Antikörper-Wirkstoff-Konjugate, mRNA- und Lipid-Nanopartikel-Produkte sowie sonstige. Nach Geografie wird der Markt in Nordamerika, Europa, dem asiatisch-pazifischen Raum, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Arzneimittelentwicklungs- und Prozessentwicklungsdienstleistungen |
| Analytische und regulatorische Unterstützungsdienstleistungen |
| Klinische Herstellungsdienstleistungen |
| Kommerzielle Herstellungsdienstleistungen |
| Verpackungs- und Serialisierungsdienstleistungen |
| Sonstige Servicearten (Logistik- und Lieferkettendienstleistungen u. a.) |
| Automatisierungshardware |
| Automatisierungssoftware |
| Automatisierungsintegrations-, Beratungs- und Wartungsdienstleistungen |
| Halbautomatische Systeme |
| Vollautomatische Systeme |
| Wirkstoffherstellung |
| Bioreaktor- und Fermentationsbetrieb |
| Formulierung und Mischung |
| Aufreinigung und Chromatographie |
| Abfüllung/Endverarbeitung und aseptische Verarbeitung |
| Inspektion und Behälterverschluss-Integritätsprüfung |
| Sonstige (Lyophilisation und Kühlkette u. a.) |
| Niedermolekulare Arzneimittel |
| Monoklonale Antikörper und rekombinante Proteine |
| Impfstoffe |
| Zell- und Gentherapien |
| Antikörper-Wirkstoff-Konjugate |
| mRNA- und Lipid-Nanopartikel-Produkte |
| Sonstige (Peptide und Oligonukleotide u. a.) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Serviceart | Arzneimittelentwicklungs- und Prozessentwicklungsdienstleistungen | |
| Analytische und regulatorische Unterstützungsdienstleistungen | ||
| Klinische Herstellungsdienstleistungen | ||
| Kommerzielle Herstellungsdienstleistungen | ||
| Verpackungs- und Serialisierungsdienstleistungen | ||
| Sonstige Servicearten (Logistik- und Lieferkettendienstleistungen u. a.) | ||
| Nach Automatisierungsangebot | Automatisierungshardware | |
| Automatisierungssoftware | ||
| Automatisierungsintegrations-, Beratungs- und Wartungsdienstleistungen | ||
| Nach Automatisierungsmodus | Halbautomatische Systeme | |
| Vollautomatische Systeme | ||
| Nach Prozessphase und Anwendung | Wirkstoffherstellung | |
| Bioreaktor- und Fermentationsbetrieb | ||
| Formulierung und Mischung | ||
| Aufreinigung und Chromatographie | ||
| Abfüllung/Endverarbeitung und aseptische Verarbeitung | ||
| Inspektion und Behälterverschluss-Integritätsprüfung | ||
| Sonstige (Lyophilisation und Kühlkette u. a.) | ||
| Nach therapeutischer Modalität | Niedermolekulare Arzneimittel | |
| Monoklonale Antikörper und rekombinante Proteine | ||
| Impfstoffe | ||
| Zell- und Gentherapien | ||
| Antikörper-Wirkstoff-Konjugate | ||
| mRNA- und Lipid-Nanopartikel-Produkte | ||
| Sonstige (Peptide und Oligonukleotide u. a.) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für pharmazeutische CDMO-Automatisierung?
Der Markt wird voraussichtlich von 5,49 Milliarden USD im Jahr 2026 auf 10,48 Milliarden USD bis 2032 bei einem CAGR von 11,40 % steigen.
Was treibt die Nachfrage nach pharmazeutischer CDMO-Automatisierung an?
Komplexe Biologika, fortschrittliche Therapien, sterile Produkte und der Bedarf an stärkeren Chargendaten erhöhen die Nachfrage nach automatisierten Fertigungssystemen.
Welches Automatisierungsangebot wächst in der CDMO-Fertigung am schnellsten?
Automatisierungssoftware wird bis 2031 voraussichtlich mit einem CAGR von 21,38 % wachsen, da CDMOs Fertigungs-, Labor- und Qualitätsdaten verknüpfen.
Welche Serviceart hat den größten Anteil in der CDMO-Automatisierung?
Die kommerzielle Herstellung hält im Jahr 2026 einen Anteil von 43,16 %, da langfristige Versorgungsprogramme integrierte Automatisierungsinvestitionen unterstützen können.
Welche Region wächst bei der pharmazeutischen CDMO-Automatisierung am schnellsten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 17,36 % wachsen, unterstützt durch Investitionen in Fertigungskapazitäten und Maßnahmen zur digitalen Fertigung.
Warum sind Zell- und Gentherapien für die CDMO-Automatisierung wichtig?
Diese Therapien profitieren von geschlossenen und robotergestützten Arbeitsabläufen, die manuelle Handhabung reduzieren, Konsistenz unterstützen und das Kontaminationsrisiko begrenzen.