
古紙リサイクル用界面活性剤市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
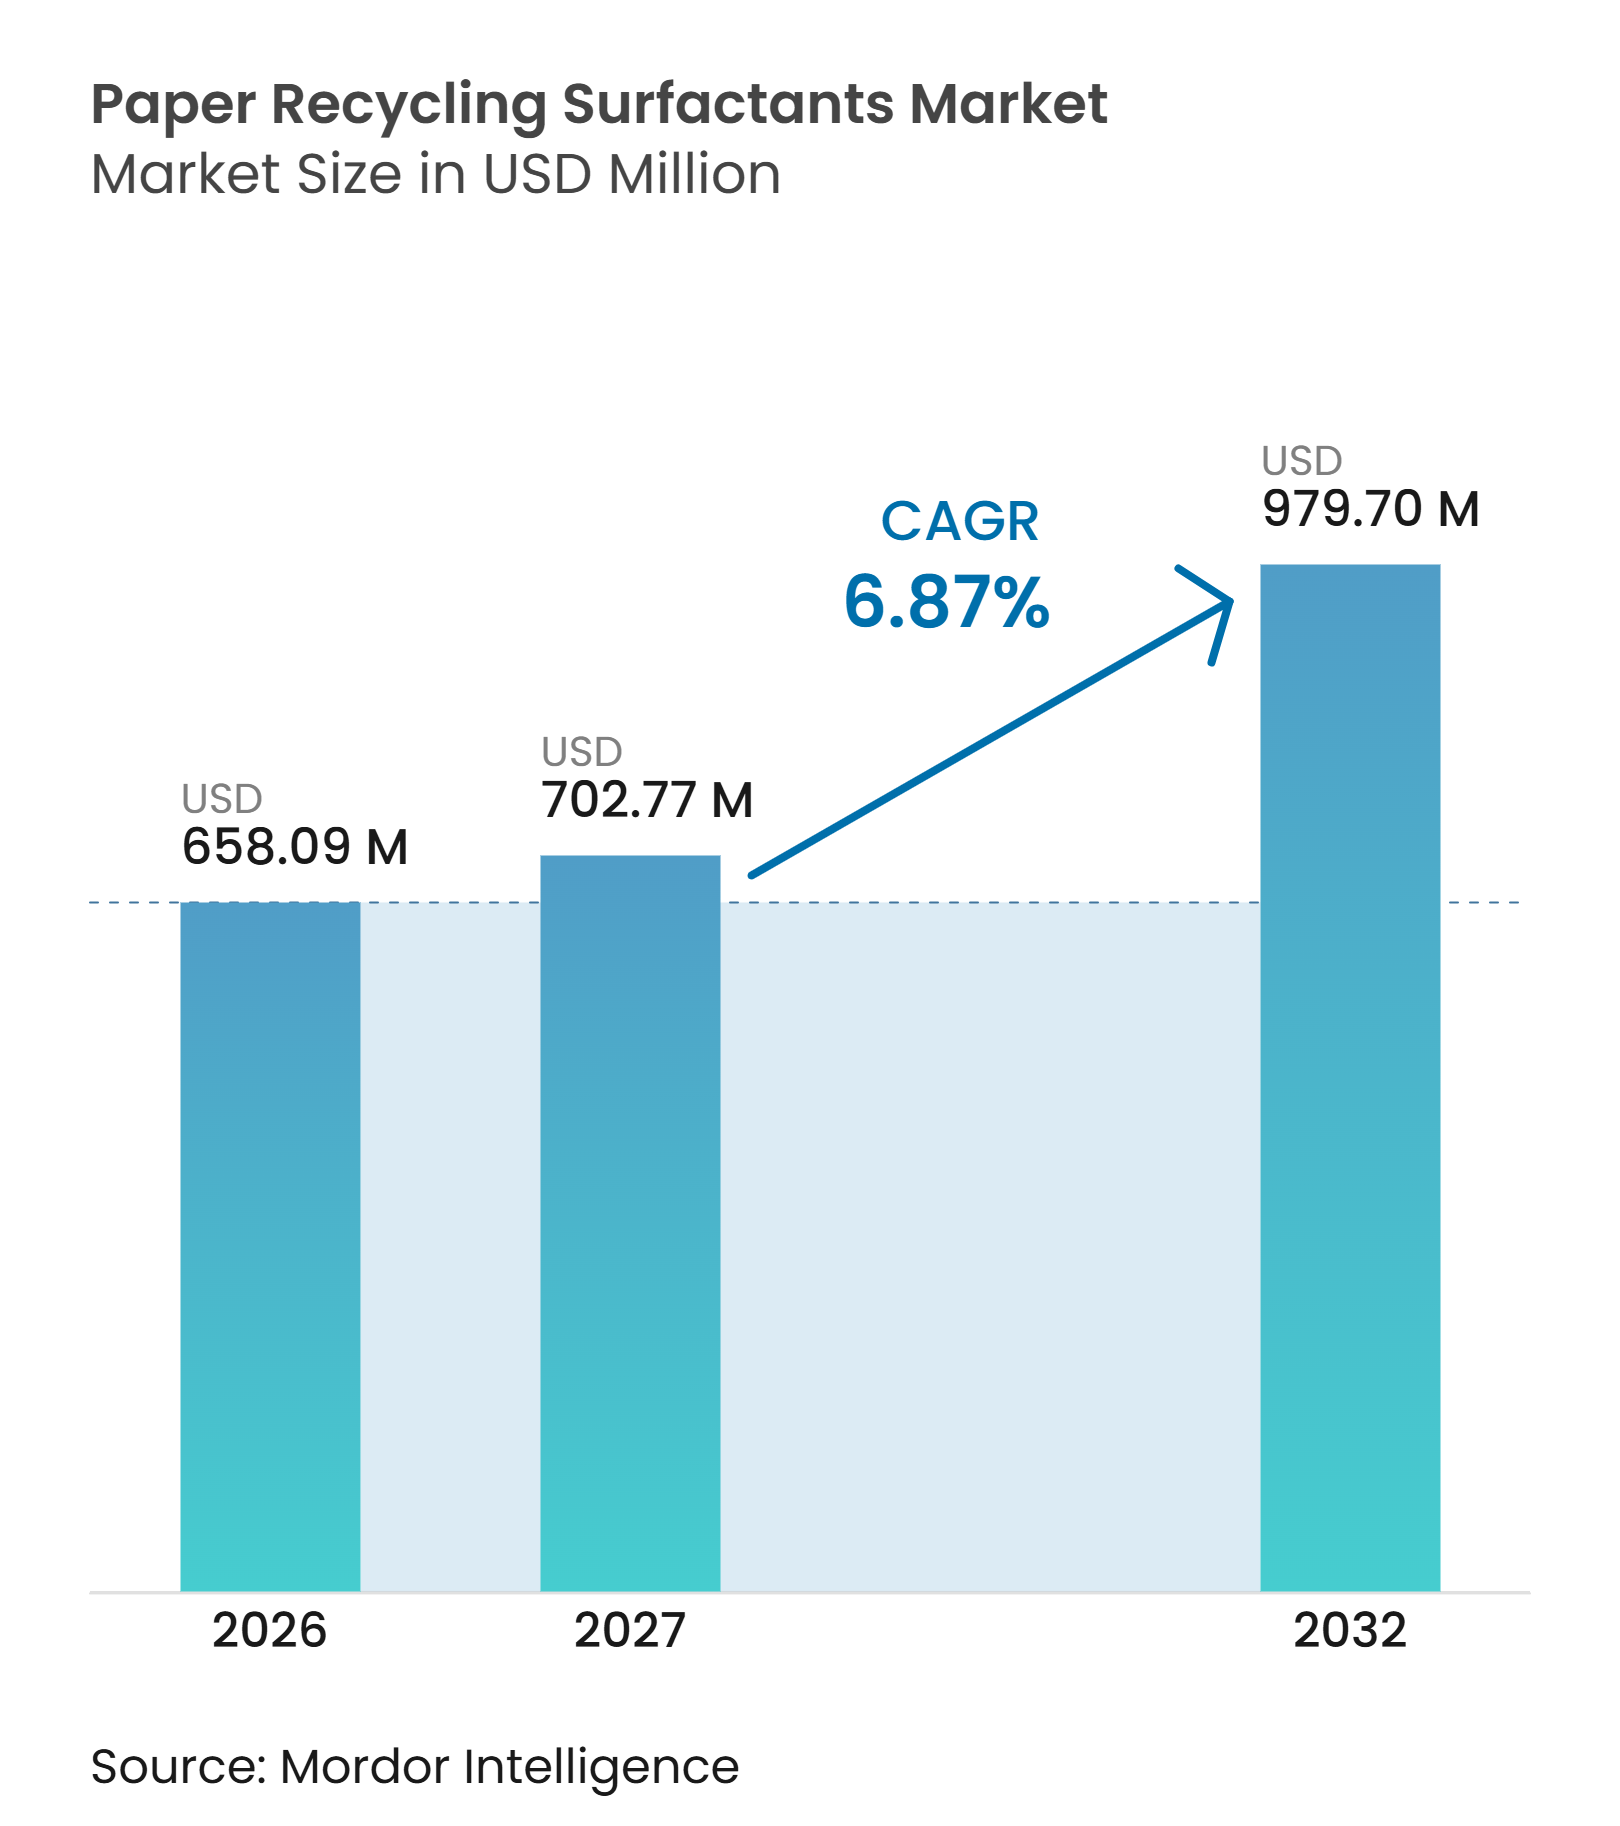
| 市場規模 (2027) | 702.77 百万米ドル |
| 市場規模 (2032) | 979.70 百万米ドル |
| 成長率 (2027 - 2032) | 6.87 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる古紙リサイクル用界面活性剤市場分析
古紙リサイクル用界面活性剤市場の規模は2026年に6億5,809万米ドルと評価され、2027年の7億277万米ドルから2032年には9億7,970万米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは6.87%となっています。包装材のリサイクル規制要件が回収繊維処理への投資を促しており、特に欧州と北米においてその傾向が顕著です。古紙リサイクル用界面活性剤市場は、脱墨、粘着物制御、繊維分散において多様な回収古紙原料を管理できる化学品が必要とされることから恩恵を受けています。クローズドループ給水システムも、溶解・コロイド状物質を濃縮することで繊維1メトリックトン当たりの化学品需要を増加させています。サプライヤーはバイオベース処方、デジタル投薬、製紙工場レベルに組み込まれた技術サービスプログラムを通じて対応しています。これらの能力は既存サプライヤーに機会をもたらす一方、エトキシレートおよび脂肪酸原料の価格変動が制約として残っています。
主要レポートのポイント
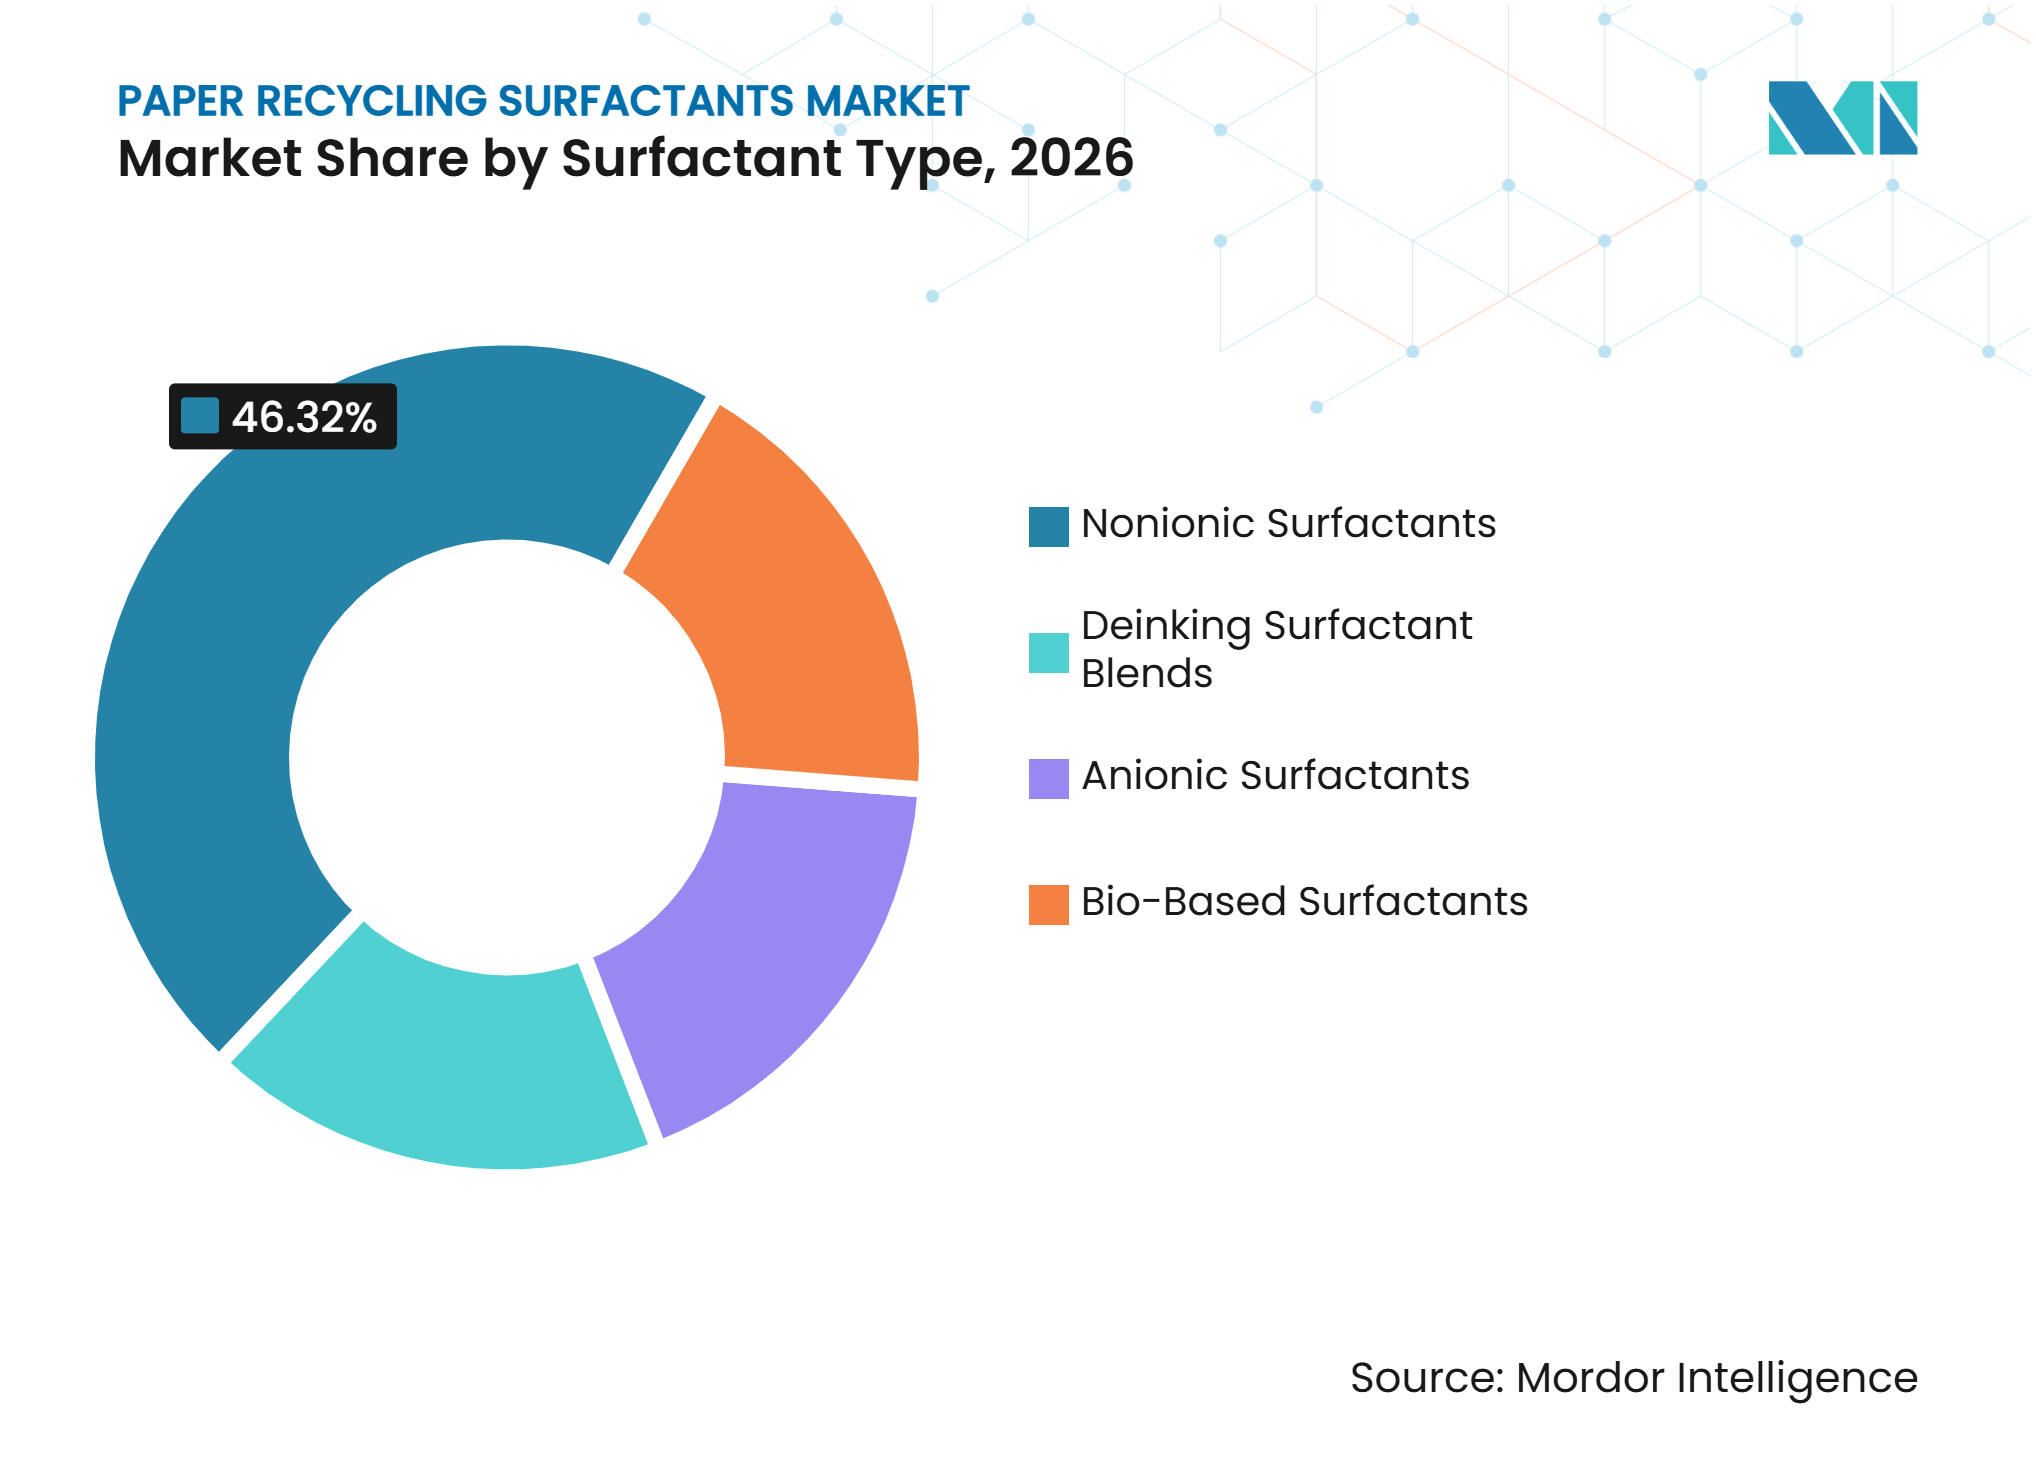
- 界面活性剤タイプ別では、非イオン性界面活性剤が2026年の古紙リサイクル用界面活性剤市場シェアの46.32%を占め、バイオベース界面活性剤は2032年にかけて7.23%のCAGRで成長すると予測されています。
- 用途別では、脱墨が2026年の古紙リサイクル用界面活性剤市場シェアの41.47%を占め、粘着物制御は2032年にかけて7.67%のCAGRで成長すと予測されています。
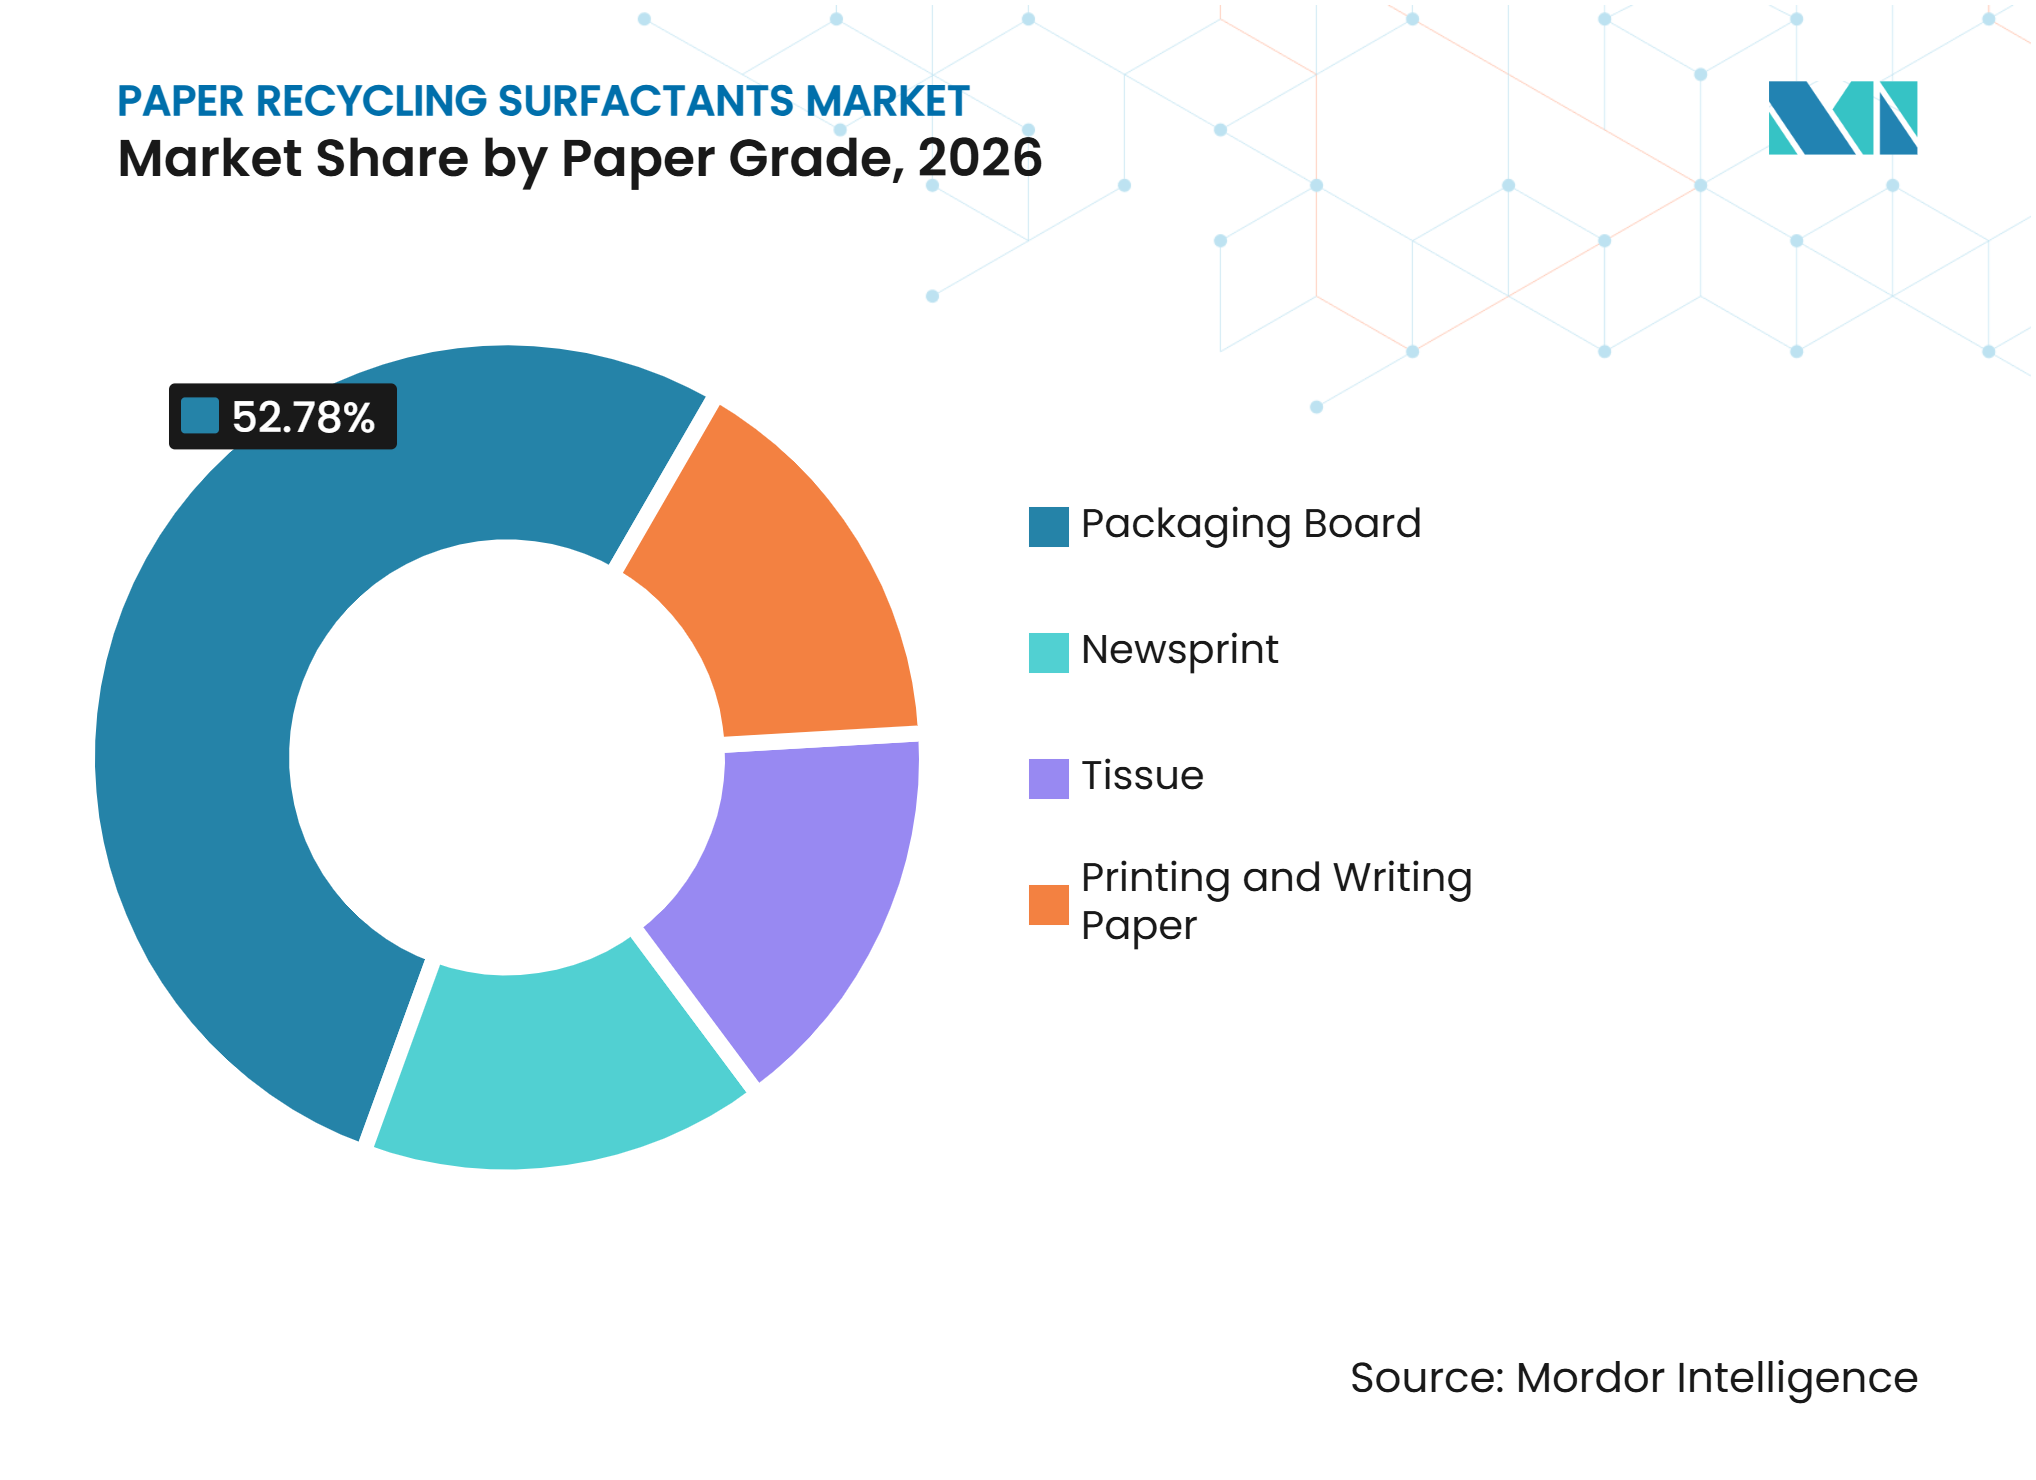
- 紙グレード別では、包装用ボードが2026年の古紙リサイクル用界面活性剤市場シェアの52.78%を占め、2032年にかけて8.05%のCAGRで成長すると予測されています。
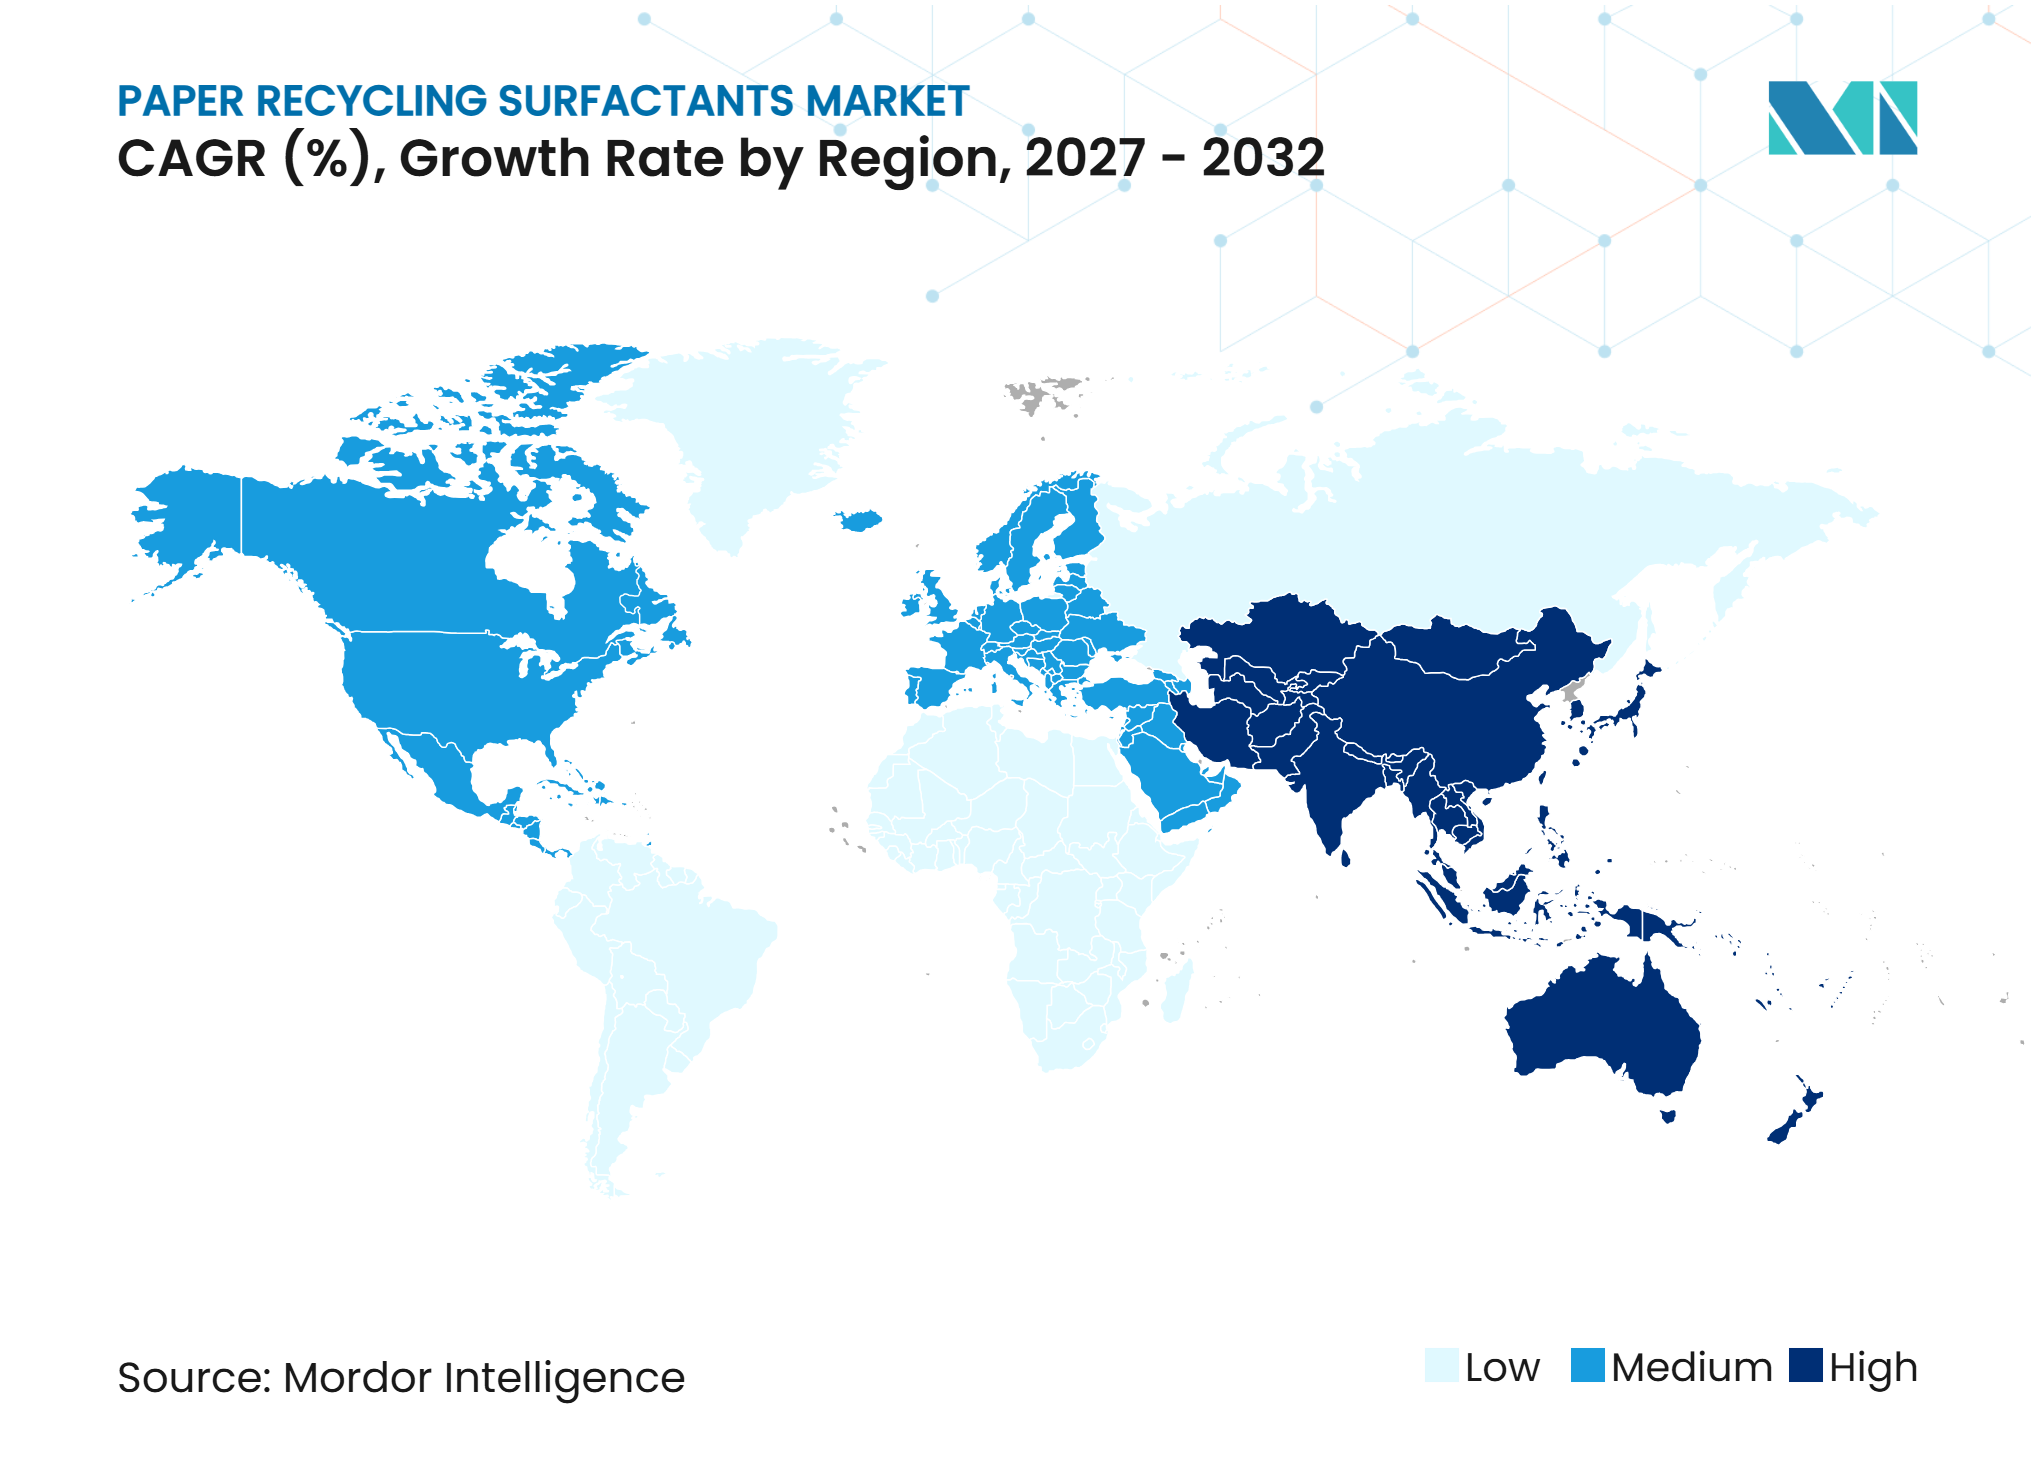
- 地域別では、アジア太平洋が2026年の古紙リサイクル用界面活性剤市場シェアの43.33%を占め、2032年にかけて7.78%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 包装材のリサイクル含有量要件 | +2.1% | グローバル、特にEUと北米で顕著 | 短期(2年以内) |
| 再生コンテナボード生産能力の拡大 | +1.7% | アジア太平洋、欧州、北米 | 中期(2〜4年) |
| 回収古紙における汚染物質負荷の増加 | +1.4% | グローバル、特にアジア太平洋と北米で高い | 中期(2〜4年) |
| 製紙工場における繊維収率と白色度向上への需要 | +0.9% | グローバル、特にアジア太平洋とEU | 長期(4年以上) |
| 化学品使用強度を高めるクローズドループ給水システム | +0.6% | グローバル、EUの規制影響が主導 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
包装材のリサイクル含有量要件
包装材に対する義務的なリサイクル含有量目標は、古紙リサイクル用界面活性剤市場の主要な商業的促進要因です。規則(EU)2025/40は、紙および板紙包装材のリサイクル目標を2025年から75%、2030年から85%に設定しています[1]。オレゴン州は2025年7月1日に包装材および紙製品に関する拡大生産者責任プログラムを本格稼働させ、メリーランド州は2025年5月に同様の法律を制定しました。コロラド州は2030年までに紙および紙包装材に40%の消費後リサイクル含有量を義務付けています。これらの規制は製紙工場に回収繊維の使用量を増やすよう促し、脱墨、粘着物管理、分散化学品の需要を拡大させています。
再生コンテナボード生産能力の拡大
新たな再生コンテナボードプロジェクトは、古紙リサイクル用界面活性剤市場における潜在的需要を持続的な化学品消費へと転換しています。Mondiは2025年4月にイタリアのドゥイーノ工場を稼働させ、同工場は100%回収繊維から年間42万メトリックトンの再生コンテナボードを生産しています。Norske Skogは2025年5月にゴルベイで再生コンテナボードの生産を開始し、年間55万メトリックトンの生産能力を追加しました。Modern Kartonは2025年9月にトルコでPM6ラインを稼働させ、年間64万メトリックトンの生産能力を持ちます。回収段ボールおよび混合古紙原料には粘着物、フレキソ印刷インキ残留物、接着剤が含まれており、バージン原料よりも高度な浮選処理が必要です。化学品添加量はバージン原料に比べてメトリックトン当たり30%〜50%高くなる可能性があるため、再生ボード生産能力の追加は界面活性剤使用量の不均衡な増加を支えます。
回収古紙における汚染物質負荷の増加
包装形態の拡大と選別品質のばらつきにより、回収古紙の汚染が増加しています。感圧ラベル、シリコーン剥離紙、ホットメルト接着、ポリマーコーティング包装材は、機械の操業と製品品質に影響を与える粘着物を生み出します。2025年の研究では、界面活性剤による複合前処理が再生繊維からの難分解性有機汚染物質の除去を改善し、表面張力を47 mN/mまで低下させることが明らかになりました。中国は2025年10月にGB/T 43393に基づく輸入再生パルプの要件を厳格化し、汚染物質含有量を0.50%以下に制限しました。既存のプログラムで出力要件を満たせない製紙工場は、より高性能な界面活性剤ブレンドを採用する必要があります。これにより、古紙リサイクル用界面活性剤市場における粘着物制御処方の価値が高まっています。
化学品使用強度を高めるクローズドループ給水システム
クローズドループおよびニアクローズド給水システムへの移行により、製紙工場における化学品使用強度が高まっています。EU産業排出指令や中国のGB 3544製紙業排水基準などの排水要件が、製紙工場に水の排出削減を促しています。より厳格な水循環は溶解有機物、残留界面活性剤、コロイド状物質を濃縮します。背景イオン強度の上昇は、よりクリーンなプロセス水向けに設計された処方のパフォーマンスを低下させる可能性があります。製紙工場はその後、より高い投与量またはより厳しいシステム条件に耐えられる化学品を必要とします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 回収古紙の品質変動と汚染 | -1.2% | グローバル、特にアジア太平洋と北米で顕著 | 短期(2年以内) |
| エトキシレートおよび脂肪酸の原料コスト変動 | -0.9% | グローバル | 中期(2〜4年) |
| 複数サイクルにわたる繊維の弱化とリサイクル適性の低下 | -0.7% | グローバル、リサイクル率の高いEUとアジア太平洋市場で最も重大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
回収古紙の品質変動と汚染
回収古紙の品質が一定でないため、製紙工場が界面活性剤投薬プログラムを標準化することが困難になっています。繊維がリサイクルサイクルを重ねるにつれ、短繊維・弱繊維の割合が非繊維汚染物質とともに増加します。中国商務部は2025年2月に回収古紙分類基準に関するパブリックコメントを募集し、より厳格なグレード定義の必要性を反映しました[2]。リサイクル材料協会は2025年6月に廃棄物リサイクル産業協会(ISRI)仕様を更新し、住宅系回収品の紙商品定義の許容範囲を拡大しました。原料のばらつきは、単一処方が提供できるパフォーマンス範囲を制限します。生産者はカスタマイズ製品と技術サポートを提供する必要があり、これがマージンを低下させ、古紙リサイクル用界面活性剤市場の規模拡大を制約する可能性があります。
エトキシレートおよび脂肪酸の原料コスト変動
古紙リサイクル用の非イオン性界面活性剤は、脂肪族アルコールエトキシレートまたはアルキルフェノールエトキシレート誘導体をベースとすることが多いです。そのコストはエチレンオキシドおよびオレオケミカル脂肪酸原料と連動しています。これらのサプライチェーンは原油価格の動向と農業商品サイクルの影響を受けますBuckmanは2025年6月1日付で関税の影響を受ける製品ラインに3%〜5%のサーチャージを発表し、上流の変化が顧客に転嫁される仕組みを示しました。バイオベース生産者は異なるコスト構造に直面していますが、植物由来原料も農業収量とエネルギーコストのリスクを抱えています。1kgあたり2米ドル〜3.8米ドルの生産コストベンチマークは、発酵ベース製品の近期競争力を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
界面活性剤タイプ別:
非イオン性界面活性剤が主導し、バイオベース界面活性剤が拡大非イオン性界面活性剤は2026年の古紙リサイクル用界面活性剤市場シェアの46.32%を占めました。その地位は、低泡性と安定した乳化が重要な浮選脱墨回路での確立された使用実績を反映しています。アルコールエトキシレートおよび脂肪酸エトキシレートは、アルカリ性脱墨条件全体にわたって親水性・親油性バランスを調整できるため、依然として広く使用されています。アニオン性界面活性剤は、疎水性インキ粒子が浮遊可能な泡を形成するのを助けることで、浮選セルにおけるコレクター機能を提供します。その使用は新聞用紙および印刷用紙の脱墨ラインに引き続き関連しています。脱墨界面活性剤ブレンドは、処方リソースを持たない小規模製紙工場での採用が進んでいます。
バイオベース界面活性剤は2032年にかけて全体を上回る7.23%のCAGRで成長すると予測されています。Evonik Industries AGは2025年3月に、発酵によって製造された植物由来かつ容易に生分解可能なバイオサーファクタントとして、TEGO Wet 570 TerraおよびTEGO Wet 580 Terraを発売しました。Nouryonは2025年の売上高の36%がエコプレミアムソリューションで占められ、研究開発パイプラインの76%がバイオベース原料のメリットを目標としていると報告しました。これらの製品活動は、サプライヤーがサステナビリティ調達ニーズへの関心を高めていることを示しています。経済協力開発機構(OECD)の生分解性プロトコルおよびEUの化学品の登録・評価・認可・制限(REACH)規制も処方の選択に影響を与えています。古紙リサイクル用界面活性剤産業は、プロセスパフォーマンスと環境要件の両方を満たす製品へと移行しています。



用途別:
脱墨が主導し、粘着物制御が拡大脱墨は2026年の古紙リサイクル用界面活性剤市場の41.47%を占めました。白色度と清潔さは、回収繊維から製造される印刷用紙およびティッシュの基本的な受入要件として残っています。浮選脱墨は、界面活性剤コレクター化学品によって支持された気泡付着を通じて、繊維スラリーからインキ粒子を分離します。泡制御および湿潤・分散は、浮選回路と再離解操作における別々の問題に対処します。化学品要件は製紙工場の設計と原料品質によって異なりますが、回収繊維原料の増加に伴いすべての用途グループが恩恵を受けます。
粘着物制御は2032年にかけて7.67%のCAGRで成長すると予測されています。電子商取引の包装材は、テープシール、ラベル、ホットメルトケースシーラーを通じて古段ボール箱ストリームにおける接着剤汚染を増加させています。2025年の査読済み研究では、古段ボール箱パルプの最適化された非イオン性アルコールエトキシレート前処理が保水値を13%低下させ、排水速度を1.56倍向上させることが明らかになりました。排水性の向上は再生コンテナボード生産における機械の操業性を支えます。Solenisは粘着物制御とプロセス最適化フィードバックを組み合わせたプログラムへの投資を進めています。混合包装廃棄物が古紙リサイクル用界面活性剤市場に参入するにつれ、この用途はより重要性を増しています。
紙グレード別:
包装用ボードが自己強化的な需要サイクルを牽引包装用ボードは2026年の古紙リサイクル用界面活性剤市場の52.78%を占めました。コンテナボードが古段ボール箱原料に大きく依存しているため、最大の紙グレード用途となっています。Mondiのドゥイーノプロジェクトは2025年4月に年間42万メトリックトンを追加し、Norske Skogゴルベイは2025年5月に年間55万メトリックトンを追加しました。包装および包装廃棄物規則(PPWR)のリサイクル適性グレードは、生産者が再生パルプの品質を向上させるよう促しています。これにより、粘着物を制御し脱墨を支援する化学品への継続的な需要が支えられています。
包装用ボードは2032年にかけて8.05%のCAGRで成長すると予測されています。このセグメントは主導的な地位と紙グレード中で最も高い予測成長率を兼ね備えています。新聞用紙はアジアと南米において引き続き関連する用途ですが、印刷部数は減少し続けています。ティッシュはアジアと中東において重要性が高まっており、衛生要件が高白色度脱墨パルプへの需要を支えています。印刷・筆記用紙は白色度においてバージンパルプと競合するため、より限定的な用途にとどまっています。4evergreen同盟は浮選脱墨プロセスの評価スキームを含むリサイクル適性評価プロトコルを拡張しました。

地域分析
アジア太平洋:圧倒的な規模と最速の成長が収束
アジア太平洋は2026年の古紙リサイクル用界面活性剤市場の43.33%を占め、2032年にかけて7.78%のCAGRで成長すると予測されています。中国は地域の中核であり、国家発展改革委員会の行動計画は2030年までに国内の年間回収古紙リサイクル量を8,000万トン以上とすることを目標としています。包装材は同計画の重点分野として明記されています。中国はまた、2025年10月にGB/T 43393に基づく輸入再生パルプの基準を厳格化し、汚染物質を0.50%以下に制限しました。この規制は国内で収集された回収維のより強力な処理を促進します。インドおよび東南アジア諸国連合(ASEAN)市場では組織的な小売業と電子商取引が拡大しており、古段ボール箱の回収を支えています。日本は80%を超える回収率を持ち、脱墨困難な繊維グレードに対する高度な化学品の成熟した需要地となっています。
北米:規制の枠組みが化学品バリューチェーンを変革
北米は大規模かつ安定した回収繊維基盤を持ち、米国の製紙工場は2025年に4,500万トンの紙をリサイクルしました。同地域の古紙リサイクル用界面活性剤市場は、新規生産能力の追加よりも規制要件によって形成されています。オレゴン州の拡大生産者責任プログラムとメリーランド州の2025年法律は、ブランドオーナーと包装材サプライヤーにとってリサイクル含有量の検証をより重要なものにしています。コロラド州の2030年までに紙包装材に40%の消費後リサイクル含有量を義務付ける要件は、住宅系古段ボール箱および混合古紙ストリームを処理できる化学品への需要を強化しています。2025年最初の8ヶ月間で約400万メトリックトンのコンテナボード生産能力が閉鎖されました。この変化により、より高いリサイクル含有量原料を使用する製紙工場への調達がシフトしています。製紙工場との確立した関係を持つプログラム志向のサプライヤーは、生産量1メトリックトン当たりの化学品需要増加から恩恵を受けることができます。
地域の多様化がグローバル需要マップを形成
欧州は2025年に75.1%の紙・板紙リサイクル率を維持し、PPWRの短期2025年目標に近い水準となりました。ドイツ、英国、北欧諸国は技術的に高度な脱墨工場を持ち、プレミアム界面活性剤のパフォーマンスを重視しています。更新された4evergreen リサイクル適性評価プロトコルは浮選脱墨評価モジュールを追加し、測定されたプロセス結果の重要性を高めています。南米はブラジルとアルゼンチンが主導し、包装材需要の拡大に伴い回収繊維生産能力を追加しています。中東・アフリカは依然として初期段階の市場ですが、湾岸協力会議(GCC)諸国における循環経済型包装政策がプラスチックに代わる紙ベースの代替品を支援しています。これらの政策は回収繊維インフラと関連する化学品プログラムを必要としています。古紙リサイクル用界面活性剤市場は、成熟市場、拡大市場、新興市場にわたって異なる需要パターンを持っています。
競合環境
市場集中度
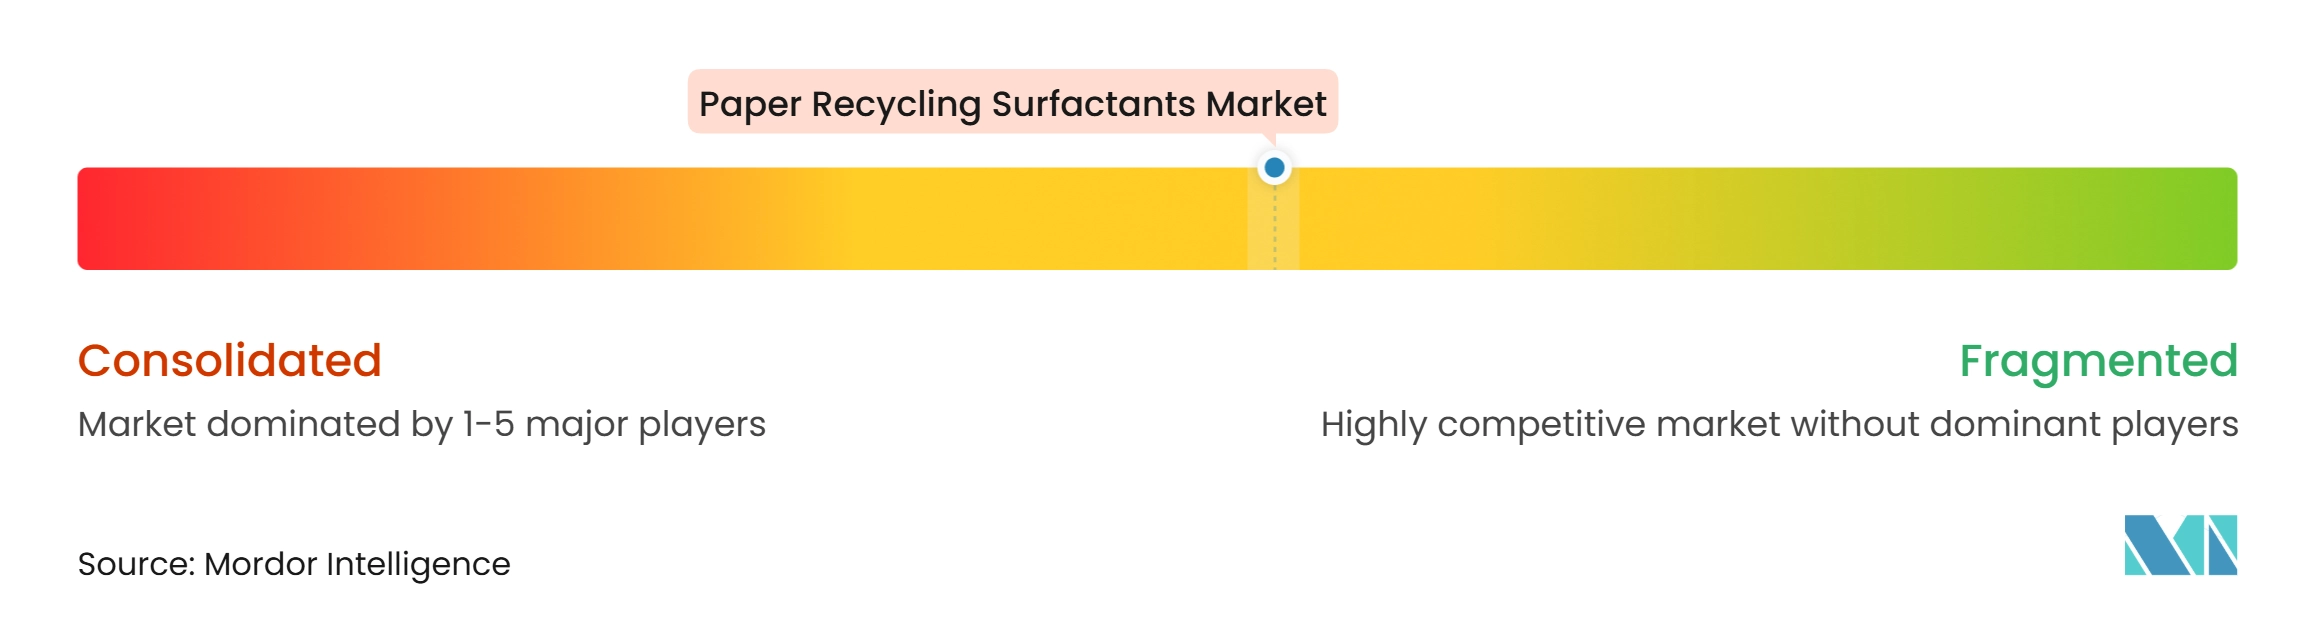
古紙リサイクル用界面活性剤市場は中程度の集中度を示しており、上位5社にはKemira Oyj、Solenis、BASF、Ecolab Inc.、Buckmanが含まれます。これらの企業は脱墨、歩留まり、排水、強度、水処理をカバーする製紙プロセスプログラムを提供しています。この幅広い提供により、製紙工場が管理する化学品サプライヤーの数を削減することができます。また、サプライヤーが界面活性剤をより高付加価値の特殊製品と組み合わせることも可能にします。この構造により、界面活性剤専業の小規模企業による置きえが困難になっています。BuckmanとCHT Groupはアプリケーション専門知識、技術サービス、カスタマイズ化学品を通じて競争しています。
サプライヤー戦略はバイオベース製品、デジタル投薬、予測プロセス制御、アジア太平洋での拡大に焦点を当てています。Solenisはバージニア州での1億9,300万米ドルの拡張とウィルミントンのグローバル研究センターを通じてこのモデルを追求しています。Buckmanは2025年1月にメンフィスのパイロットプラントに1,000万米ドル以上を投資し、化学品とデジタルイノベーションを推進しています。CLARIANTは2025年4月に100%バイオベース界面活性剤およびポリエチレングリコールのVITAシリーズを発売しました。Kemira OyjとBluephaはまた、紙、板紙、成形繊維向けポリヒドロキシアルカノエートベースのバリアコーティングに関する3年間のパートナーシップを締結しました。
古紙リサイクル用界面活性剤市場における機会には、従来の脂肪酸コレクターでは対応が困難な紫外線硬化型およびデジタルインクジェットインキ向けの化学品が含まれます。統合型粘着物制御プログラムは界面活性剤、酵素、機械的洗浄を組み合わせることができます。Evonik Industries AGは2025年3月にTEGO Res 1100を発売しました。これは溶剤系インキ向けの脱墨コバインダーであり、40℃でニトロセルロースインキの脱墨を最大9倍加速します。ISO 12507:2025およびPPWRリサイクル適性グレードにより、サプライヤーのパフォーマンス主張の検証が容易になっています。これは実験室能力とアプリケーションエンジニアリングリソースを持つ企業に有利です。特に東南アジアと南米では、地域の技術サポートと迅速なカスタマイズが重要な場合、小規模サプライヤーも競争できます。
古紙リサイクル用界面活性剤産業のリーダー企業
-
Kemira Oyj
-
Solenis
-
BASF
-
Ecolab Inc.
-
Buckman
- 注:主要企業の掲載順は順位を示すものではありません。
古紙リサイクル用界面活性剤市場 このレポートでカバーされる企業
- Arakawa Chemical Industries, Ltd.
- Ashland
- BASF
- Buckman
- CHT Group
- CLARIANT
- Dow
- Ecolab Inc.
- Evonik Industries AG
- Harima Chemicals Group, Inc.
- Kao Corporation
- Kemira Oyj
- Nouryon
- SNF Group
- Solenis
最近の産業開発事情 古紙リサイクル用界面活性剤市場
- 2026年8月:Luterra Advanced Materialsは、東南アジアの再生紙製紙工場における固体脱墨剤(P-01A)および液体脱墨剤(P-01B)の産業応用の成功を報告しました。これらの処方は脱墨パルプの白色度と繊維収率を改善しながら化学品消費量排水の化学的酸素要求量(COD)を削減し、脱墨効率とプロセス経済性の向上を通じて古紙リサイクル用界面活性剤市場を支援しました。
- 2026年1月:Lenzing Papierは5,000万ユーロ(約5,850万米ドル)を超える投資を経て、オーストリアに高度な脱墨工場を立ち上げました。この施設は浮選セルと高効率洗浄システムを使用して年間最大15万メトリックトンの回収古紙を処理するよう設計されており、脱墨化学品とプロセス添加剤への需要増加を通じて古紙リサイクル用界面活性剤市場を支援しています。
グローバル古紙リサイクル用界面活性剤市場レポートの調査範囲
古紙リサイクル用界面活性剤は、廃紙を再利用可能なパルプに回収・処理する際に使用される特殊化学品です。インキ除去を改善し、汚染物質と泡を制御し、リサイクル操作中の繊維の効率的な分離を支援します。
古紙リサイクル用界面活性剤市場は、界面活性剤タイプ、用途、紙グレード、地域によってセグメント化されています。界面活性剤タイプ別では、市場は非イオン性界面活性剤、アニオン性界面活性剤、脱墨界面活性剤ブレンド、バイオベース界面活性剤にセグメント化されています。用途別では、市場は脱墨、粘着物制御、泡制御、湿潤・分散にセグメント化されています。紙グレード別では、市場は包装用ボード、新聞用紙、ティッシュ、印刷・筆記用紙にセグメント化されています。レポートはまた、15カ国における古紙リサイクル用界面活性剤の市場規模と予測もカバーしています。各セグメントの市場規模と予測は金額ベース(米ドル)で行われています。
セグメンテーション概要
| 非イオン性界面活性剤 |
| アニオン性界面活性剤 |
| 脱墨界面活性剤ブレンド |
| バイオベース界面活性剤 |
| 脱墨 |
| 粘着物制御 |
| 泡制御 |
| 湿潤・分散 |
| 包装用ボード |
| 新聞用紙 |
| ティッシュ |
| 印刷・筆記用紙 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 界面活性剤タイプ別 | 非イオン性界面活性剤 | |
| アニオン性界面活性剤 | ||
| 脱墨界面活性剤ブレンド | ||
| バイオベース界面活性剤 | ||
| 用途別 | 脱墨 | |
| 粘着物制御 | ||
| 泡制御 | ||
| 湿潤・分散 | ||
| 紙グレード別 | 包装用ボード | |
| 新聞用紙 | ||
| ティッシュ | ||
| 印刷・筆記用紙 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
古紙リサイクル用界面活性剤市場の規模はどのくらいですか?
古紙リサイクル用界面活性剤市場の規模は2026年に6億5,809万米ドルと評価され、2027年の7億277万米ドルから2032年には9億7,970万米ドルに達すると推定されており、予測期間(2027年〜2032年)中のCAGRは6.87%となっています。
古紙リサイクル用界面活性剤の需要を促進しているものは何ですか?
リサイクル含有量義務、新たな再生コンテナボード生産能力、汚染物質負荷の増加、クローズドループ給水システムが界面活性剤ベースの処理への需要を高めています。
2026年に最大のシェアを持った界面活性剤タイプはどれですか?
非イオン性界面活性剤は浮選脱墨システムに適しているため、2026年に46.32%のシェアを占めました。
2032年にかけて最も速く成長すると予測される用途はどれですか?
粘着物制御は、接着剤とラベルが回収繊維ストリームにおける汚染を増加させているため、2032年にかけて7.67%のCAGRで成長すると予測されています。