
Taille et part du marché des tensioactifs pour le recyclage du papier
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 702.77 Millions de dollars américains |
| Taille du Marché (2032) | 979.70 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.87 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tensioactifs pour le recyclage du papier par Mordor Intelligence
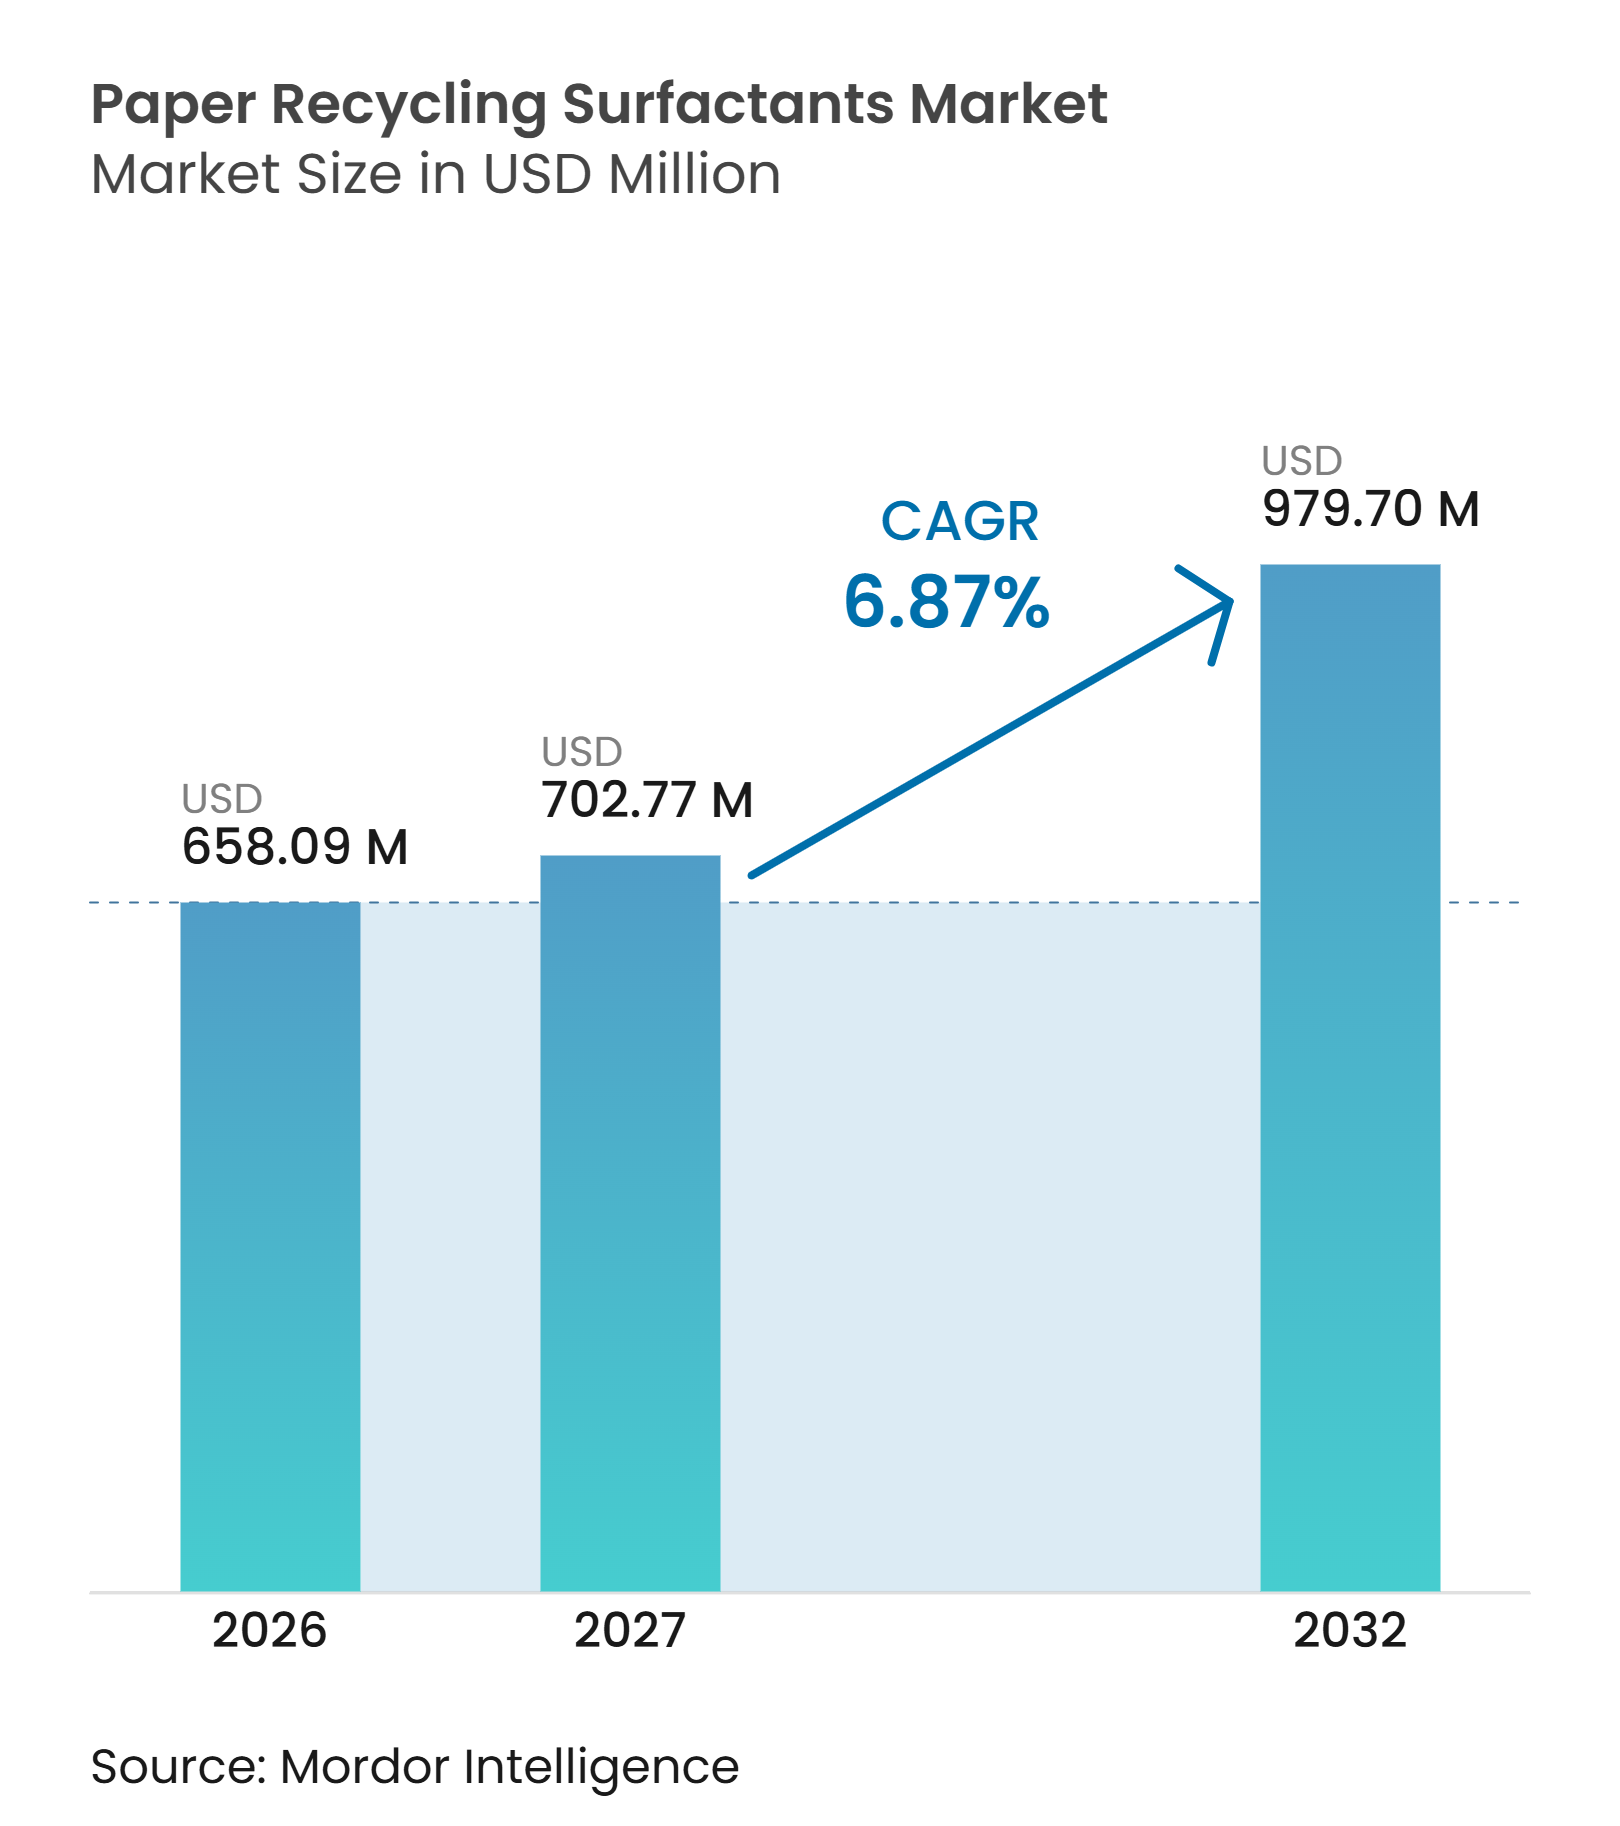
La taille du marché des tensioactifs pour le recyclage du papier était évaluée à 658,09 millions USD en 2026 et devrait croître de 702,77 millions USD en 2027 pour atteindre 979,70 millions USD d'ici 2032, à un CAGR de 6,87 % pendant la période de prévision (2027-2032). Les exigences réglementaires relatives aux emballages recyclés orientent les investissements vers le traitement des fibres récupérées, notamment en Europe et en Amérique du Nord. Le marché des tensioactifs pour le recyclage du papier en bénéficie car le désencrage, le contrôle des substances collantes et la dispersion des fibres nécessitent une chimie capable de gérer des matières premières de papier récupéré variées. Les systèmes d'eau en circuit fermé augmentent également la demande chimique par tonne métrique de fibre en concentrant les matières dissoutes et colloïdales. Les fournisseurs répondent par des formulations biosourcées, un dosage numérique et des programmes de service technique intégrés au niveau des usines. Ces capacités créent des opportunités pour les fournisseurs établis, tandis que la volatilité des matières premières à base d'éthoxylates et d'acides gras reste une contrainte.
Principaux enseignements du rapport
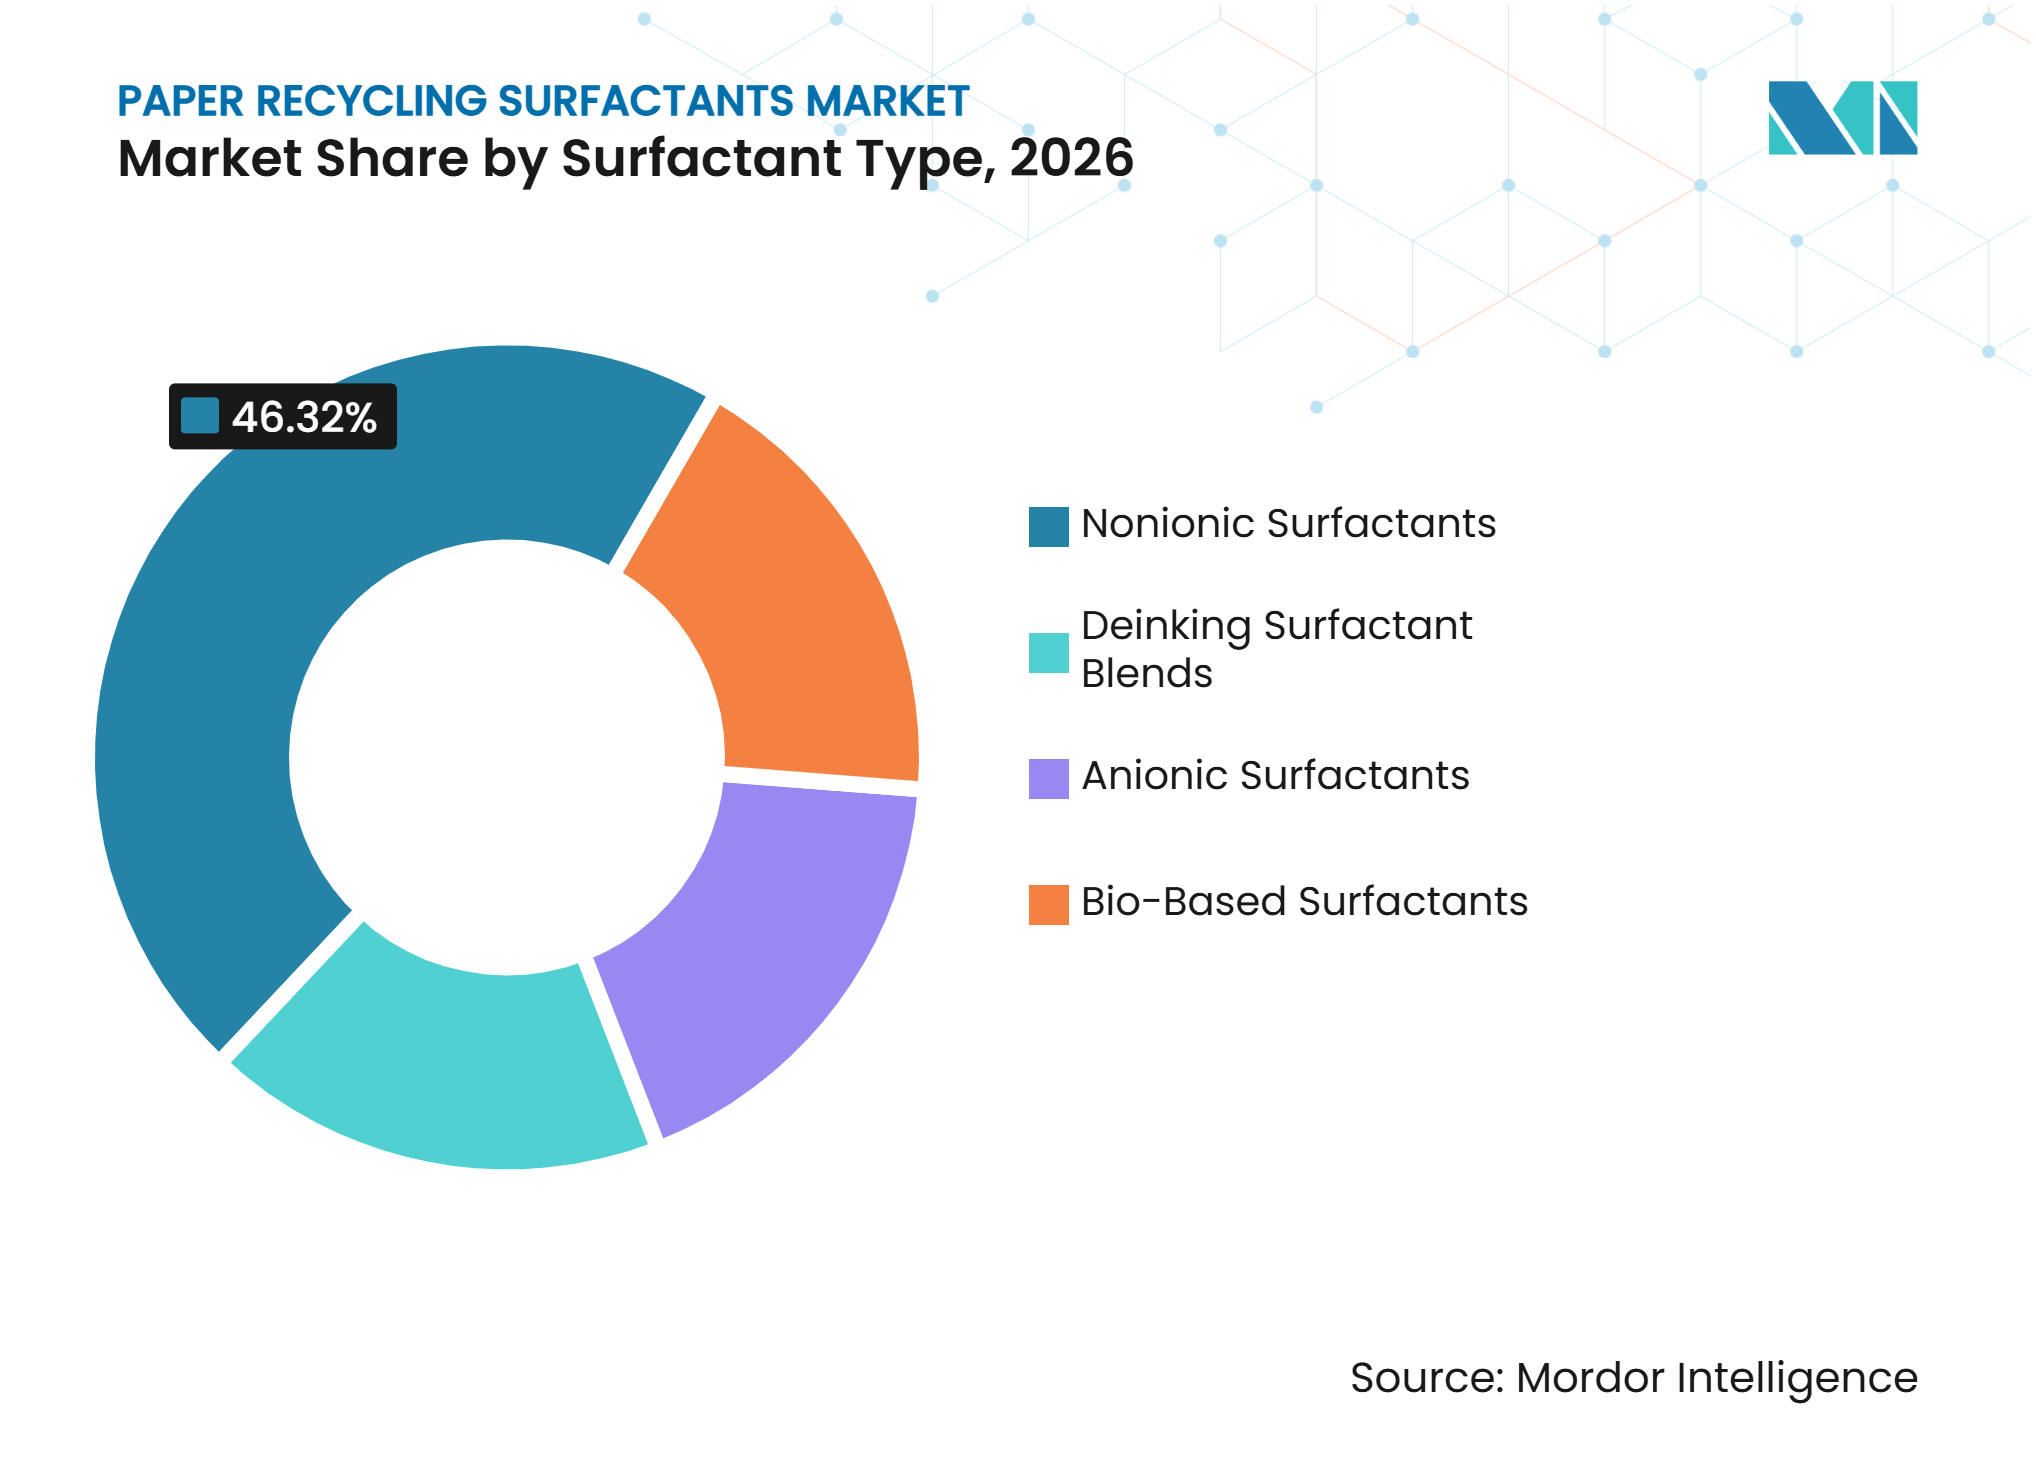
- Par type de tensioactif, les tensioactifs non ioniques détenaient 46,32 % de la part du marché des tensioactifs pour le recyclage du papier en 2026, tandis que les tensioactifs biosourcés devraient progresser à un CAGR de 7,23 % jusqu'en 2032.
- Par application, le désencrage détenait 41,47 % de la part du marché des tensioactifs pour le recyclage du papier en 2026, tandis que le contrôle des substances collantes devrait progresser à un CAGR de 7,67 % jusqu'en 2032.
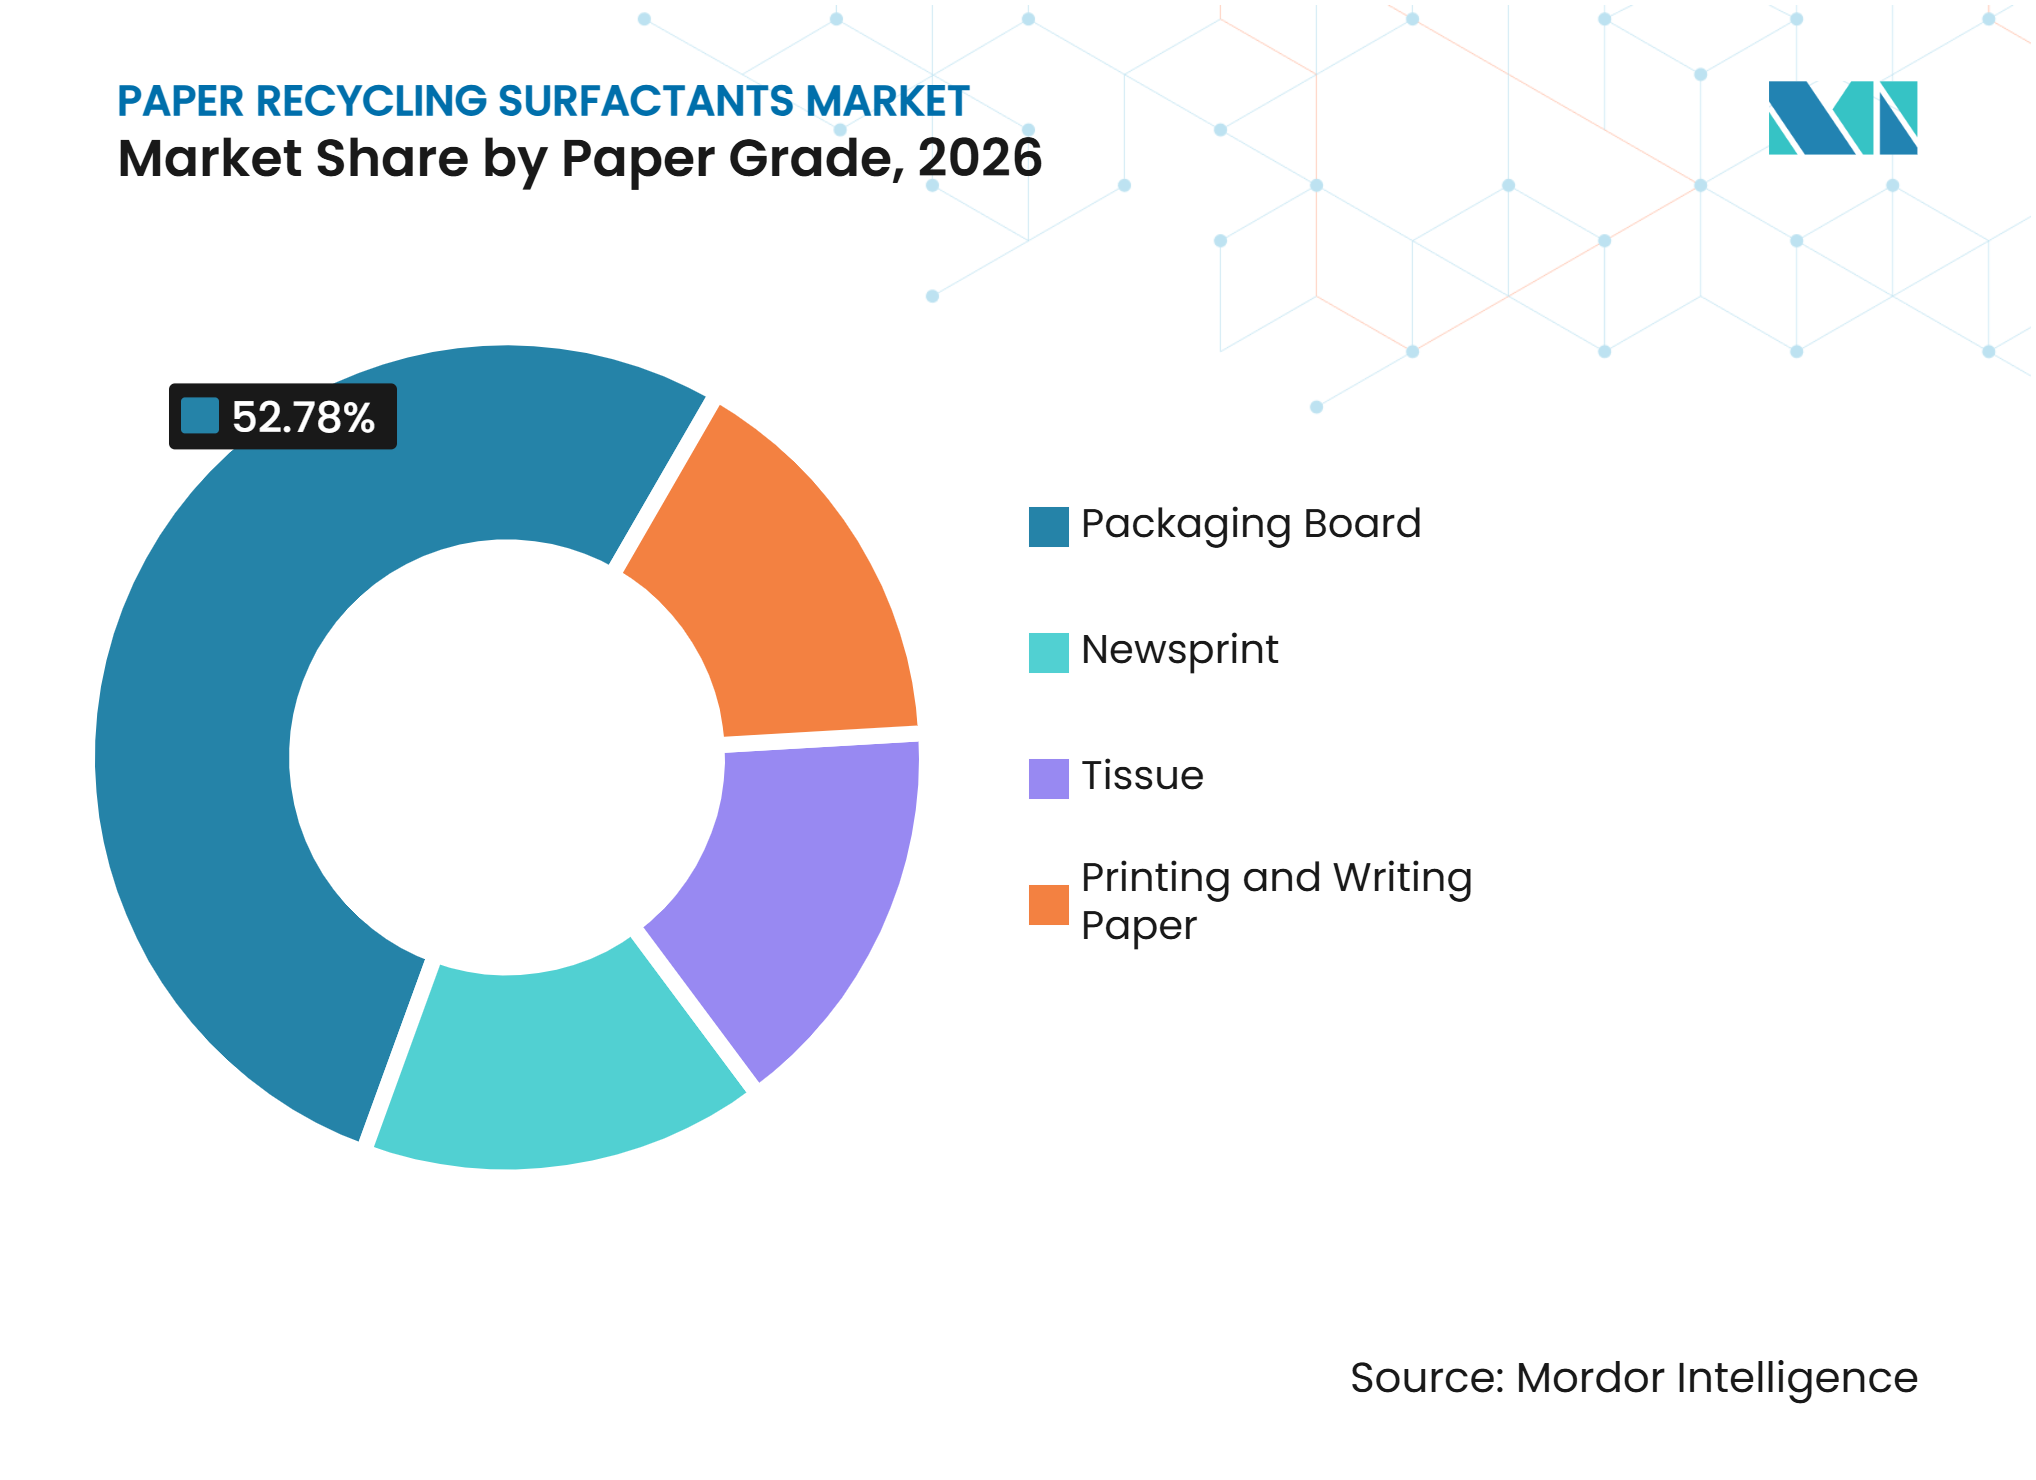
- Par grade de papier, le carton d'emballage détenait 52,78 % de la part du marché des tensioactifs pour le recyclage du papier en 2026 et devrait progresser à un CAGR de 8,05 % jusqu'en 2032.
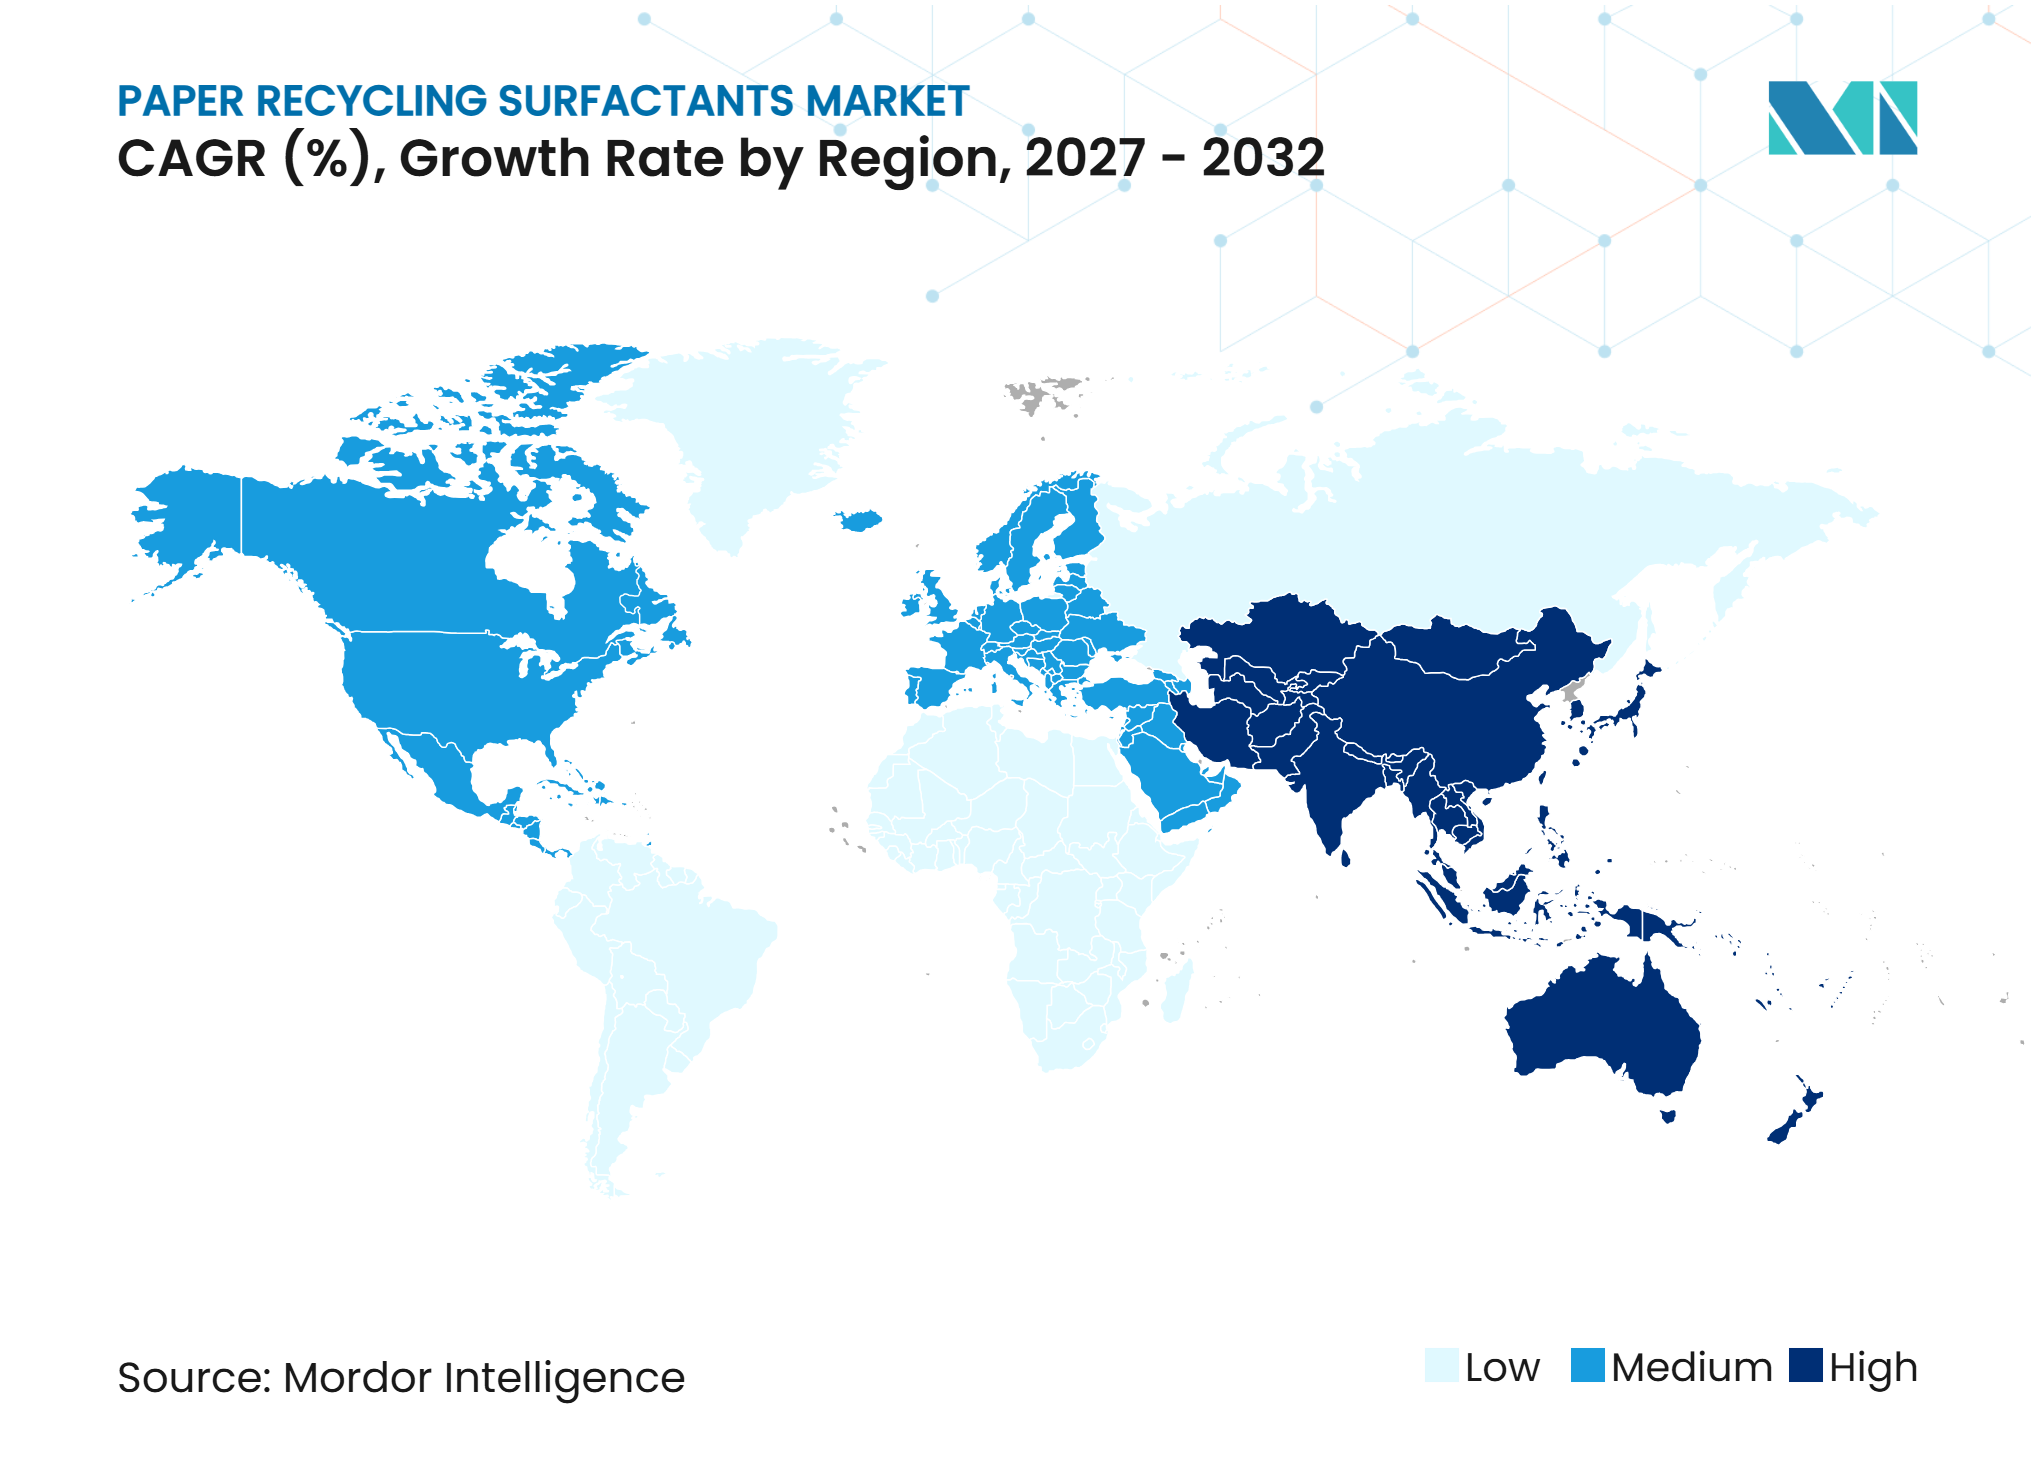
- Par géographie, l'Asie-Pacifique détenait 43,33 % de la part du marché des tensioactifs pour le recyclage du papier en 2026 et devrait progresser à un CAGR de 7,78 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences en matière de contenu recyclé pour les emballages | +2.1% | Mondial, plus aigu dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Expansion des capacités de carton ondulé recyclé | +1.7% | Asie-Pacifique, Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Augmentation de la charge en contaminants dans le papier récupéré | +1.4% | Mondial, plus élevé en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande des usines pour un rendement et une blancheur des fibres plus élevés | +0.9% | Mondial, particulièrement en Asie-Pacifique et dans l'UE | Long terme (≥ 4 ans) |
| Systèmes d'eau en circuit fermé augmentant l'intensité chimique | +0.6% | Mondial, sous l'influence réglementaire de l'UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences en matière de contenu recyclé pour les emballages
Les objectifs obligatoires de contenu recyclé pour les emballages constituent un moteur commercial majeur pour le marché des tensioactifs pour le recyclage du papier. Le règlement (UE) 2025/40 fixe des objectifs de recyclage des emballages en papier et carton à 75 % à partir de 2025 et à 85 % à partir de 2030[1]. L'Oregon a lancé un programme de Responsabilité Élargie des Producteurs (REP) pleinement opérationnel pour les emballages et les produits en papier le 1er juillet 2025, tandis que le Maryland a adopté une législation similaire en mai 2025. Le Colorado exige 40 % de contenu recyclé post-consommation dans le papier et les emballages en papier d'ici 2030. Ces règles encouragent les usines à augmenter leur utilisation de fibres récupérées, ce qui accroît le besoin en chimie de désencrage, de gestion des substances collantes et de dispersion.
Expansion des capacités de carton ondulé recyclé
Les nouveaux projets de carton ondulé recyclé convertissent la demande potentielle en consommation chimique soutenue sur le marché des tensioactifs pour le recyclage du papier. Mondi a démarré son usine de Duino en Italie en avril 2025, et le site produit 420 000 tonnes métriques de carton ondulé recyclé par an à partir de 100 % de fibres récupérées. Norske Skog a commencé la production de carton ondulé recyclé à Golbey en mai 2025, ajoutant 550 000 tonnes métriques de capacité annuelle. Modern Karton a démarré sa ligne PM6 en Turquie en septembre 2025 avec une capacité de 640 000 tonnes métriques par an. Les conteneurs ondulés récupérés et les matières premières de papier mélangé contiennent des substances collantes, des résidus d'encre flexographique et des adhésifs qui nécessitent un traitement par flottation plus exigeant que les matières premières vierges. Les ajouts chimiques peuvent être de 30 % à 50 % plus élevés par tonne métrique que sur les matières premières vierges, de sorte que chaque unité supplémentaire de capacité de carton recyclé soutient une utilisation de tensioactifs disproportionnellement plus élevée.
Augmentation de la charge en contaminants dans le papier récupéré
La contamination du papier récupéré augmente à mesure que les formats d'emballage se diversifient et que la qualité du tri reste inégale. Les étiquettes autocollantes, les papiers siliconés, les adhésifs thermofusibles et les emballages revêtus de polymères créent des substances collantes qui affectent le fonctionnement des machines et la qualité des produits. Une étude de 2025 a révélé qu'un prétraitement combiné aux tensioactifs améliorait l'élimination des contaminants organiques persistants des fibres recyclées et réduisait la tension superficielle à 47 mN/m. La Chine a renforcé les exigences relatives à la pâte recyclée importée en vertu de la norme GB/T 43393 en octobre 2025, avec une teneur en contaminants plafonnée à 0,50 %. Les usines qui ne peuvent pas satisfaire aux exigences de production avec les programmes existants doivent adopter des mélanges de tensioactifs plus performants. Cela augmente la valeur des formulations de contrôle des substances collantes au sein du marché des tensioactifs pour le recyclage du papier.
Systèmes d'eau en circuit fermé augmentant l'intensité chimique
L'évolution vers des systèmes d'eau en circuit fermé ou quasi fermé augmente l'intensité chimique dans les usines papetières. Les exigences en matière d'effluents, notamment la directive européenne sur les émissions industrielles et la norme de rejet de l'industrie papetière GB 3544 de la Chine, encouragent les usines à réduire leurs rejets d'eau. Des circuits d'eau plus étroits concentrent les matières organiques dissoutes, les tensioactifs résiduels et les matières colloïdales. Une force ionique de fond plus élevée peut réduire les performances des formulations conçues pour des eaux de process plus propres. Les usines ont alors besoin soit de doses plus élevées, soit de produits chimiques tolérant des conditions de système plus exigeantes.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Qualité variable du papier récupéré et contamination | -1.2% | Mondial, plus aigu en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Volatilité des coûts des matières premières pour les éthoxylates et les acides gras | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Affaiblissement des fibres et diminution de la recyclabilité sur plusieurs cycles | -0.7% | Mondial, plus critique dans les marchés de l'UE et d'Asie-Pacifique à taux de recyclage élevés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Qualité variable du papier récupéré et contamination
La qualité irrégulière du papier récupéré rend difficile pour les usines la standardisation des programmes de dosage des tensioactifs. À mesure que les fibres complètent davantage de cycles de recyclage, la proportion de fibres courtes et faibles augmente parallèlement aux contaminants non fibreux. Le ministère du Commerce de la Chine a sollicité des commentaires publics sur une norme de classification du papier récupéré en février 2025, reflétant le besoin de définitions de grades plus strictes[2]. L'Association des matériaux recyclés a mis à jour ses spécifications de l'Institut de recyclage des matières premières de récupération (ISRI) en juin 2025 afin d'élargir les définitions admissibles des produits papetiers pour les flux résidentiels entrants. La variabilité des matières premières limite la plage de performance qu'une seule formulation peut offrir. Les producteurs doivent fournir des produits personnalisés et un soutien technique, ce qui peut réduire les marges et contraindre l'échelle du marché des tensioactifs pour le recyclage du papier.
Volatilité des coûts des matières premières pour les éthoxylates et les acides gras
Les tensioactifs non ioniques pour le recyclage du papier sont souvent à base d'éthoxylates d'alcools gras ou de dérivés d'éthoxylates d'alkylphénols. Leurs coûts sont liés aux matières premières d'oxyde d'éthylène et d'acides gras oléochimiques. Ces chaînes d'approvisionnement sont exposées aux fluctuations du pétrole brut et aux cycles des matières premières agricoles. Buckman a annoncé une surtaxe de 3 % à 5 % sur les gammes de produits affectées par les droits de douane, effective au 1er juin 2025, ce qui a montré comment les changements en amont peuvent se répercuter sur les clients. Les producteurs biosourcés font face à une structure de coûts différente, mais les matières premières d'origine végétale comportent également des risques liés aux rendements agricoles et aux coûts énergétiques. Les références de coûts de production de 2 USD par kg à 3,8 USD par kg peuvent limiter la compétitivité à court terme des produits issus de la fermentation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de tensioactif :
les tensioactifs non ioniques en tête, tandis que les tensioactifs biosourcés se développentLes tensioactifs non ioniques représentaient 46,32 % de la part du marché des tensioactifs pour le recyclage du papier en 2026. Leur position reflète une utilisation établie dans les circuits de désencrage par flottation, où une faible mousse et une émulsification stable sont importantes. Les éthoxylates d'alcools et les éthoxylates d'acides gras restent largement utilisés car leur équilibre hydrophile-lipophile peut être ajusté dans des conditions de désencrage alcalin. Les tensioactifs anioniques assurent des fonctions de collecteur dans les cellules de flottation en aidant les particules d'encre hydrophobes à former une mousse flottable. Leur utilisation reste pertinente pour les lignes de désencrage du papier journal et du papier graphique. Les mélanges de tensioactifs de désencrage gagnent en adoption parmi les petites usines qui ne disposent pas de ressources de formulation.
Les tensioactifs biosourcés devraient progresser à un CAGR de 7,23 % jusqu'en 2032, dépassant le taux global. Evonik Industries AG a lancé TEGO Wet 570 Terra et TEGO Wet 580 Terra en mars 2025 en tant que biosurfactants d'origine végétale et facilement biodégradables produits par fermentation. Nouryon a indiqué que les solutions éco-premium représentaient 36 % du chiffre d'affaires 2025, tandis que 76 % de son pipeline de recherche et développement ciblait les avantages des matières premières biosourcées. Ces actions produits témoignent d'une attention croissante des fournisseurs aux besoins d'approvisionnement durable. Les protocoles de biodégradabilité de l'Organisation de Coopération et de Développement Économiques (OCDE) et le cadre d'enregistrement, d'évaluation, d'autorisation et de restriction des substances chimiques (REACH) de l'UE influencent également les choix de formulation. Le secteur des tensioactifs pour le recyclage du papier évolue donc vers des produits répondant à la fois aux exigences de performance des procédés et aux exigences environnementales.



Par application :
le désencrage en tête, tandis que le contrôle des substances collantes se développeLe désencrage représentait 41,47 % du marché des tensioactifs pour le recyclage du papier en 2026. La blancheur et la propreté restent des exigences d'acceptation fondamentales pour le papier graphique et le tissu fabriqués à partir de fibres récupérées. Le désencrage par flottation sépare les particules d'encre de la suspension de fibres par fixation de bulles d'air soutenue par la chimie des tensioactifs collecteurs. Le contrôle de la mousse et le mouillage et la dispersion traitent des problèmes distincts dans les circuits de flottation et les opérations de remise en pâte. Tous les groupes d'applications bénéficient de l'augmentation des matières premières de fibres récupérées, bien que les exigences chimiques varient selon la conception de l'usine et la qualité des matières premières.
Le contrôle des substances collantes devrait progresser à un CAGR de 7,67 % jusqu'en 2032. Les emballages du commerce électronique ont augmenté la contamination par les adhésifs dans les flux de vieux conteneurs ondulés par les joints de ruban adhésif, les étiquettes et les scelleurs de caisses thermofusibles. Une étude évaluée par des pairs en 2025 a révélé qu'un prétraitement optimisé à base d'éthoxylate d'alcool non ionique de vieux conteneurs ondulés réduisait la valeur de rétention d'eau de 13 % et augmentait le taux d'égouttage de 1,56 fois. Un meilleur égouttage soutient la fonctionnalité des machines dans la production de carton ondulé recyclé. Solenis investit dans des programmes combinant le contrôle des substances collantes avec un retour d'information sur l'optimisation des procédés. Cette application devient de plus en plus importante à mesure que les déchets d'emballages mixtes entrent sur le marché des tensioactifs pour le recyclage du papier.
Par grade de papier :
le carton d'emballage entraîne un cycle de demande auto-renforçantLe carton d'emballage représentait 52,78 % du marché des tensioactifs pour le recyclage du papier en 2026. C'est le principal débouché par grade de papier car le carton ondulé dépend fortement des vieux conteneurs ondulés comme matière première. Le projet Duino de Mondi a ajouté 420 000 tonnes métriques par an en avril 2025, et Norske Skog Golbey a ajouté 550 000 tonnes métriques par an en mai 2025. Les grades de recyclabilité du règlement sur les emballages et les déchets d'emballages (PPWR) encouragent les producteurs à améliorer la qualité de la pâte recyclée. Cela soutient la demande continue de produits chimiques qui contrôlent les substances collantes et soutiennent le désencrage.
Le carton d'emballage devrait progresser à un CAGR de 8,05 % jusqu'en 2032. Le segment combine une position de leader avec la croissance prévisionnelle la plus élevée parmi les grades de papier. Le papier journal reste une application pertinente en Asie et en Amérique du Sud, bien que la diffusion imprimée continue de décliner. Le tissu gagne en importance en Asie et au Moyen-Orient, où les exigences d'hygiène soutiennent la demande de pâte désencrée à haute blancheur. Le papier d'impression et d'écriture reste un cas d'utilisation plus restreint car il est en concurrence avec la pâte vierge sur la blancheur. L'alliance 4evergreen a étendu son protocole d'évaluation de la recyclabilité pour inclure des schémas d'évaluation des procédés de désencrage par flottation.

Analyse géographique
Asie-Pacifique : échelle dominante et croissance la plus rapide convergent
L'Asie-Pacifique détenait 43,33 % du marché des tensioactifs pour le recyclage du papier en 2026 et devrait progresser à un CAGR de 7,78 % jusqu'en 2032. La Chine est l'ancre régionale car le plan d'action de sa Commission nationale du développement et de la réforme cible des volumes annuels de recyclage de papier récupéré domestique supérieurs à 80 millions de tonnes d'ici 2030. L'emballage est une priorité déclarée dans le plan. La Chine a également renforcé les normes relatives à la pâte recyclée importée en vertu de la norme GB/T 43393, qui a plafonné les contaminants à 0,50 % en octobre 2025. Cette règle favorise un traitement plus rigoureux des fibres récupérées collectées localement. L'Inde et les marchés de l'Association des nations de l'Asie du Sud-Est (ASEAN) développent le commerce de détail organisé et le commerce électronique, ce qui soutient la collecte de vieux conteneurs ondulés. Le Japon affiche un taux de récupération supérieur à 80 % et constitue un débouché mature pour la chimie avancée sur les grades de fibres difficiles à désencrer.
Amérique du Nord : l'architecture réglementaire transforme la chaîne de valeur chimique
L'Amérique du Nord dispose d'une base de fibres récupérées large et stable, les usines américaines ayant recyclé 45 millions de tonnes de papier en 2025. Le marché des tensioactifs pour le recyclage du papier dans la région est davantage façonné par les exigences réglementaires que par les nouvelles additions de capacité. Le programme de Responsabilité Élargie des Producteurs de l'Oregon et la législation du Maryland de 2025 rendent la vérification du contenu recyclé plus importante pour les propriétaires de marques et les fournisseurs d'emballages. L'exigence du Colorado de 40 % de contenu recyclé post-consommation pour les emballages en papier d'ici 2030 renforce la demande de produits chimiques capables de traiter les flux de vieux conteneurs ondulés résidentiels et de papiers mélangés. Près de 4 millions de tonnes métriques de capacité de carton ondulé ont fermé au cours des 8 premiers mois de 2025. Ce changement réoriente les achats vers les usines utilisant des matières premières à plus haute teneur en recyclé. Les fournisseurs axés sur les programmes avec des relations établies avec les usines peuvent bénéficier d'une demande chimique plus élevée par tonne métrique de production.
La diversification régionale façonne la carte mondiale de la demande
L'Europe a maintenu un taux de recyclage du papier et du carton de 75,1 % en 2025, ce qui la place près de l'objectif à court terme 2025 du PPWR. L'Allemagne, le Royaume-Uni et les pays nordiques disposent d'usines de désencrage techniquement avancées qui valorisent les performances supérieures des tensioactifs. Le protocole d'évaluation de la recyclabilité 4evergreen mis à jour ajoute un module d'évaluation du désencrage par flottation et renforce l'importance des résultats de procédés mesurés. L'Amérique du Sud, menée par le Brésil et l'Argentine, ajoute des capacités de fibres récupérées à mesure que la demande d'emballages augmente. Le Moyen-Orient et l'Afrique restent des marchés à un stade plus précoce, mais les politiques d'emballage d'économie circulaire dans les pays du Conseil de Coopération du Golfe soutiennent les alternatives à base de papier aux plastiques. Ces politiques nécessitent une infrastructure de fibres récupérées et des programmes chimiques associés. Le marché des tensioactifs pour le recyclage du papier présente donc des schémas de demande différents selon les régions matures, en expansion et émergentes.
Paysage concurrentiel
Concentration du Marché
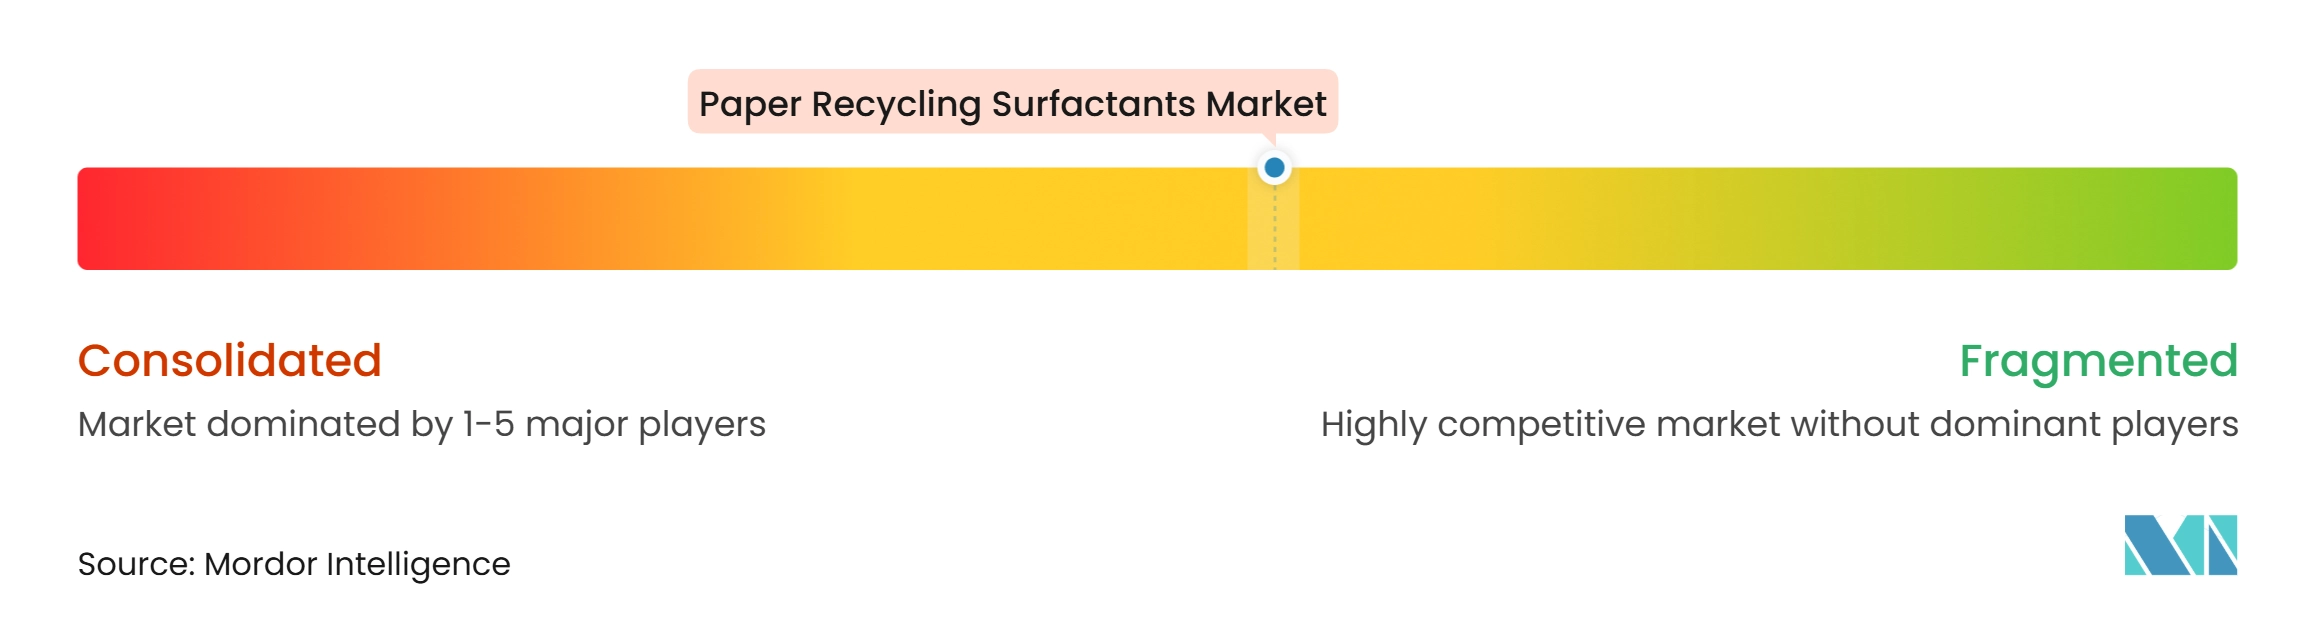
Le marché des tensioactifs pour le recyclage du papier est modérément concentré, les cinq premiers acteurs étant Kemira Oyj, Solenis, BASF, Ecolab Inc. et Buckman. Ces entreprises proposent des programmes de traitement du papier couvrant le désencrage, la rétention, l'égouttage, la résistance et le traitement de l'eau. Cette offre large permet aux usines de réduire le nombre de fournisseurs de produits chimiques qu'elles gèrent. Elle permet également aux fournisseurs de combiner les tensioactifs avec des produits spéciaux à plus haute valeur ajoutée. Cette structure rend le déplacement difficile pour les petites entreprises spécialisées uniquement dans les tensioactifs. Buckman et CHT Group se distinguent par leur expertise applicative, leur service technique et leur chimie sur mesure.
Les stratégies des fournisseurs se concentrent sur les produits biosourcés, le dosage numérique, le contrôle prédictif des procédés et l'expansion en Asie-Pacifique. Solenis poursuit ce modèle à travers une expansion de 193 millions USD en Virginie et un Centre de recherche mondial à Wilmington. Buckman a investi plus de 10 millions USD dans une usine pilote à Memphis en janvier 2025 pour faire progresser l'innovation chimique et numérique. CLARIANT a lancé sa gamme VITA de tensioactifs et de polyéthylèneglycols 100 % biosourcés en avril 2025. Kemira Oyj et Bluepha ont également formé un partenariat de 3 ans pour des revêtements barrières à base de polyhydroxyalcanoates pour le papier, le carton et les fibres moulées.
Les opportunités sur le marché des tensioactifs pour le recyclage du papier comprennent la chimie pour les encres durcies aux ultraviolets et les encres jet d'encre numériques, que les collecteurs d'acides gras conventionnels gèrent mal. Les programmes intégrés de contrôle des substances collantes peuvent combiner tensioactifs, enzymes et nettoyage mécanique. Evonik Industries AG a lancé TEGO Res 1100 en mars 2025, un co-liant de désencrage pour encres en solvant qui accélère le désencrage des encres nitrocellulosiques jusqu'à 9 fois à 40 °C. Les normes ISO 12507:2025 et les grades de recyclabilité du PPWR facilitent la vérification des allégations de performance des fournisseurs. Cela favorise les entreprises disposant de capacités de laboratoire et de ressources en ingénierie applicative. Les fournisseurs plus petits peuvent encore être compétitifs là où le soutien technique local et une personnalisation plus rapide sont importants, notamment en Asie du Sud-Est et en Amérique du Sud.
Leaders du secteur des tensioactifs pour le recyclage du papier
-
Kemira Oyj
-
Solenis
-
BASF
-
Ecolab Inc.
-
Buckman
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des tensioactifs pour le recyclage du papier Entreprises couvertes dans ce rapport
- Arakawa Chemical Industries, Ltd.
- Ashland
- BASF
- Buckman
- CHT Group
- CLARIANT
- Dow
- Ecolab Inc.
- Evonik Industries AG
- Harima Chemicals Group, Inc.
- Kao Corporation
- Kemira Oyj
- Nouryon
- SNF Group
- Solenis
Développements industriels récents dans Marché des tensioactifs pour le recyclage du papier
- Août 2026 : Luterra Advanced Materials a signalé des applications industrielles réussies de son agent de désencrage solide (P-01A) et de son agent de désencrage liquide (P-01B) dans des usines de papier recyclé en Asie du Sud-Est. Les formulations ont amélioré la blancheur de la pâte désencrée et le rendement en fibres tout en réduisant la consommation de produits chimiques et la demande chimique en oxygène (DCO) des eaux usées, soutenant le marché des tensioactifs pour le recyclage du papier grâce à une meilleure efficacité de désencrage et à une économie de procédé améliorée.
- Janvier 2026 : Lenzing Papier a lancé une usine de désencrage avancée en Autriche à la suite d'un investissement dépassant 50 millions EUR (environ 58,5 millions USD). L'installation est conçue pour traiter jusqu'à 150 000 tonnes métriques de papier récupéré par an en utilisant des cellules de flottation et des systèmes de lavage à haute efficacité, soutenant le marché des tensioactifs pour le recyclage du papier grâce à une demande accrue de produits chimiques de désencrage et d'additifs de procédé.
Portée du rapport mondial sur le marché des tensioactifs pour le recyclage du papier
Les tensioactifs pour le recyclage du papier sont des produits chimiques spéciaux utilisés lors de la récupération et du traitement des vieux papiers en pâte réutilisable. Ils améliorent l'élimination des encres, contrôlent les contaminants et la mousse, et soutiennent la séparation efficace des fibres lors des opérations de recyclage.
Le marché des tensioactifs pour le recyclage du papier est segmenté par type de tensioactif, application, grade de papier et géographie. Par type de tensioactif, le marché est segmenté en tensioactifs non ioniques, tensioactifs anioniques, mélanges de tensioactifs de désencrage et tensioactifs biosourcés. Par application, le marché est segmenté en désencrage, contrôle des substances collantes, contrôle de la mousse, et mouillage et dispersion. Par grade de papier, le marché est segmenté en carton d'emballage, papier journal, tissu et papier d'impression et d'écriture. Le rapport couvre également la taille du marché et les prévisions pour les tensioactifs pour le recyclage du papier dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Tensioactifs non ioniques |
| Tensioactifs anioniques |
| Mélanges de tensioactifs de désencrage |
| Tensioactifs biosourcés |
| Désencrage |
| Contrôle des substances collantes |
| Contrôle de la mousse |
| Mouillage et dispersion |
| Carton d'emballage |
| Papier journal |
| Tissu |
| Papier d'impression et d'écriture |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de tensioactif | Tensioactifs non ioniques | |
| Tensioactifs anioniques | ||
| Mélanges de tensioactifs de désencrage | ||
| Tensioactifs biosourcés | ||
| Par application | Désencrage | |
| Contrôle des substances collantes | ||
| Contrôle de la mousse | ||
| Mouillage et dispersion | ||
| Par grade de papier | Carton d'emballage | |
| Papier journal | ||
| Tissu | ||
| Papier d'impression et d'écriture | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des tensioactifs pour le recyclage du papier ?
La taille du marché des tensioactifs pour le recyclage du papier était évaluée à 658,09 millions USD en 2026 et devrait croître de 702,77 millions USD en 2027 pour atteindre 979,70 millions USD d'ici 2032, à un CAGR de 6,87 % pendant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de tensioactifs pour le recyclage du papier ?
Les mandats de contenu recyclé, les nouvelles capacités de carton ondulé recyclé, les charges de contaminants plus élevées et les systèmes d'eau en circuit fermé augmentent la demande de traitement à base de tensioactifs.
Quel type de tensioactif détenait la plus grande part en 2026 ?
Les tensioactifs non ioniques détenaient une part de 46,32 % en 2026 car ils sont bien adaptés aux systèmes de désencrage par flottation.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Le contrôle des substances collantes devrait progresser à un CAGR de 7,67 % jusqu'en 2032, car les adhésifs et les étiquettes augmentent la contamination dans les flux de fibres récupérées.