
Marktgröße und Marktanteil für Papierrecycling-Tenside
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 702.77 Millionen US-Dollar |
| Marktgröße (2032) | 979.70 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.87 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Papierrecycling-Tenside von Mordor Intelligence
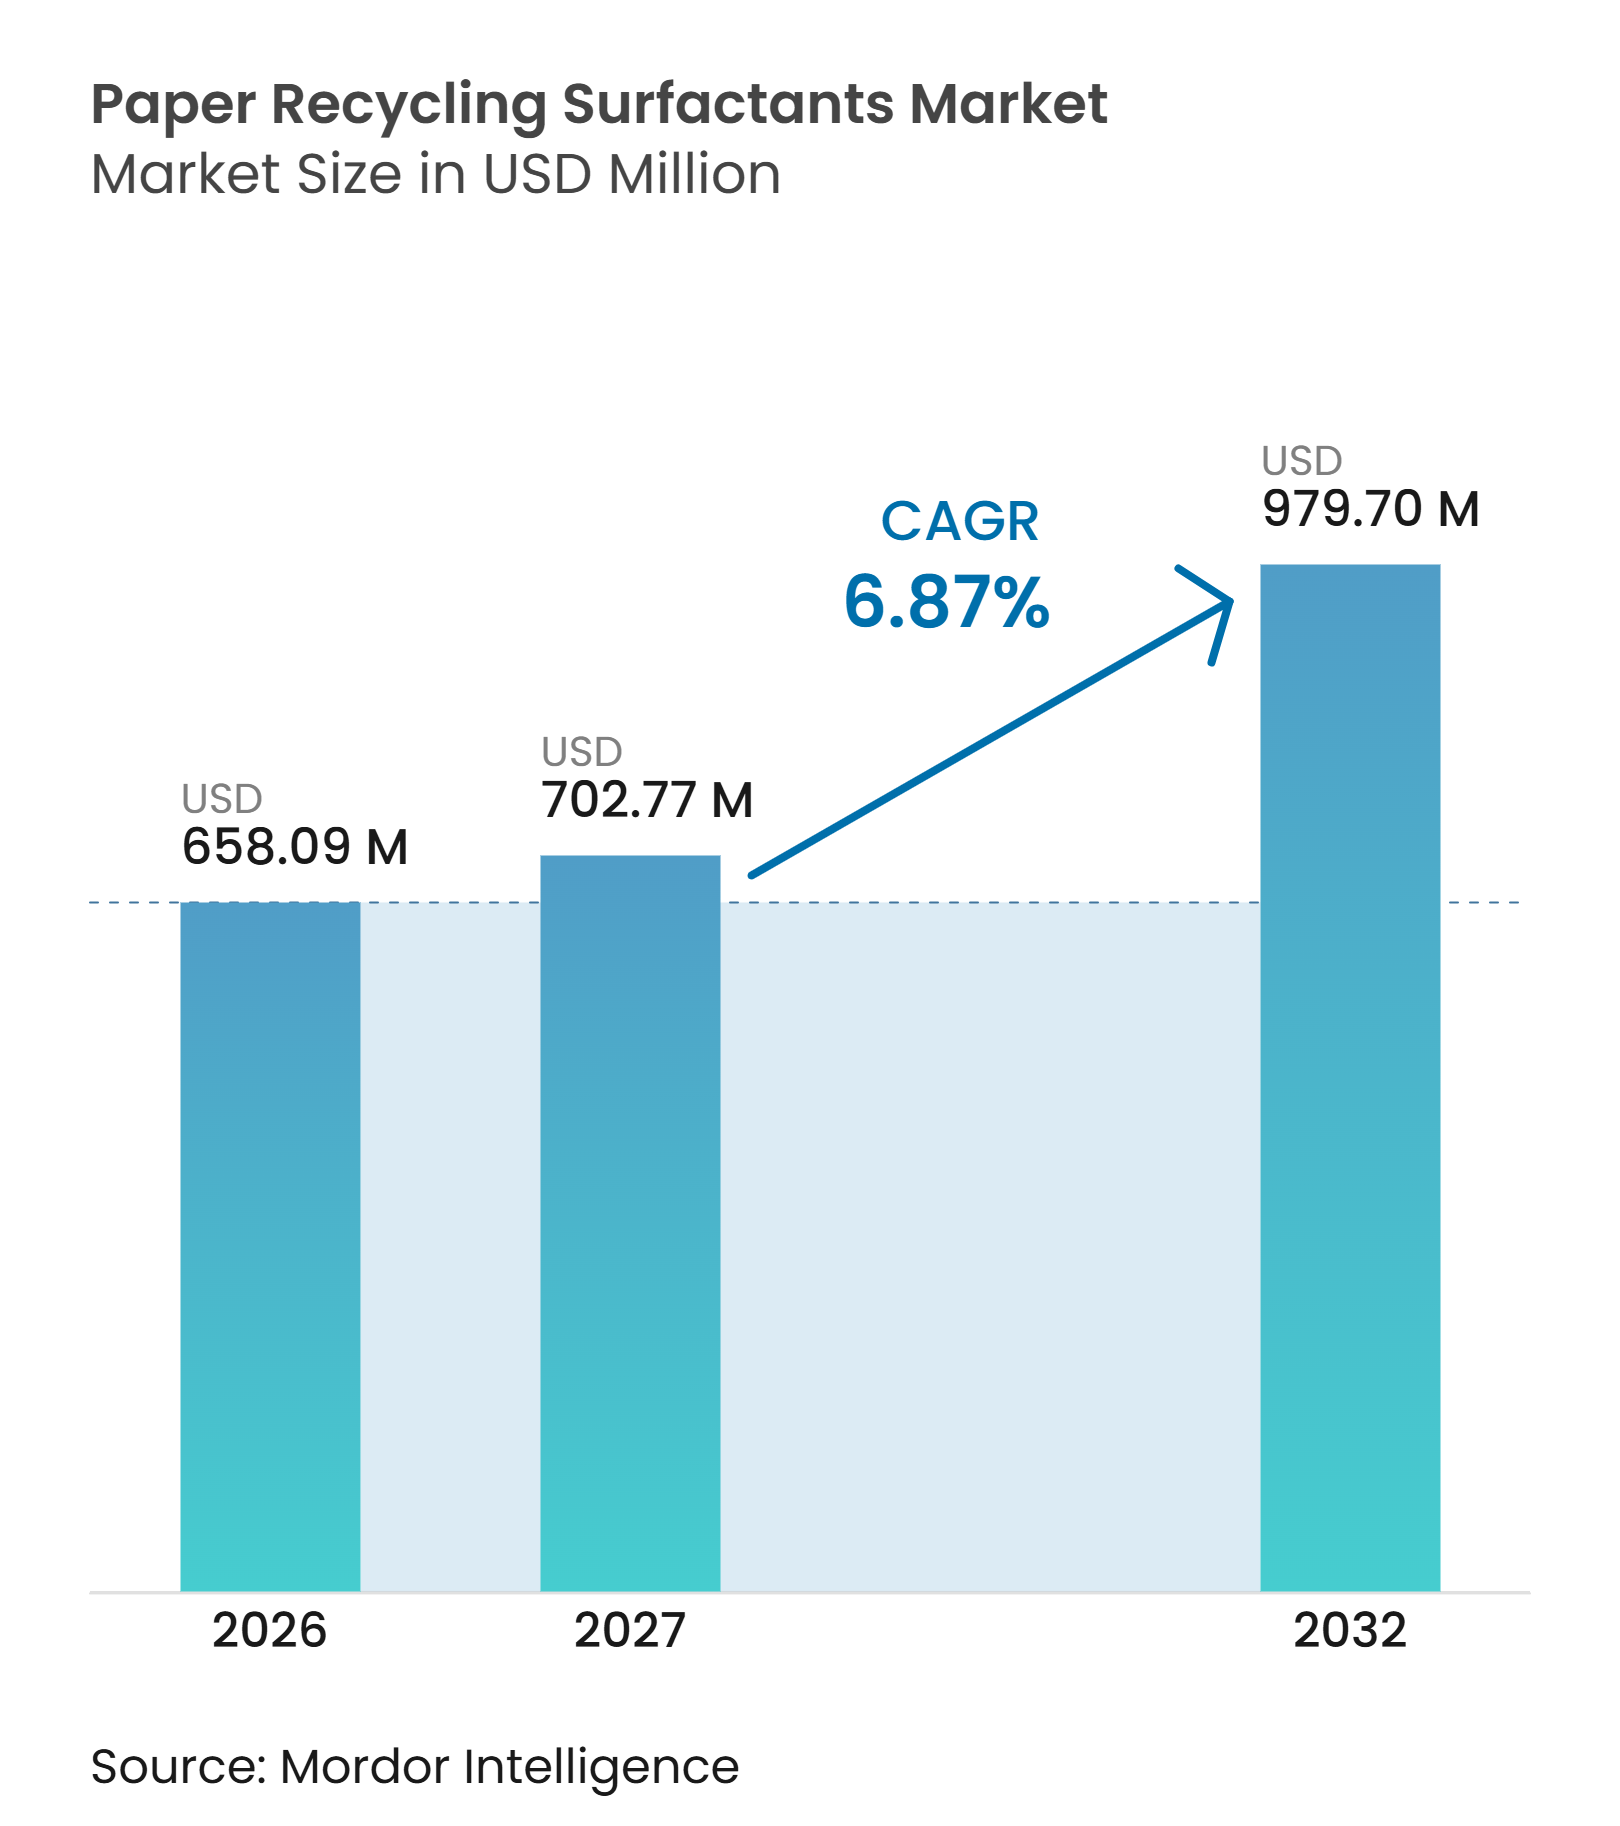
Die Marktgröße für Papierrecycling-Tenside wurde im Jahr 2026 auf 658,09 Millionen USD geschätzt und soll von 702,77 Millionen USD im Jahr 2027 auf 979,70 Millionen USD bis 2032 wachsen, bei einer CAGR von 6,87 % während des Prognosezeitraums (2027–2032). Regulatorische Anforderungen an recycelte Verpackungen lenken Investitionen in die Verarbeitung von Altfasern, insbesondere in Europa und Nordamerika. Der Markt für Papierrecycling-Tenside profitiert davon, weil Deinking, Stickies-Kontrolle und Faserdispersion Chemikalien erfordern, die mit unterschiedlichen Altpapier-Rohstoffen umgehen können. Geschlossene Wasserkreislaufsysteme erhöhen zudem den Chemiebedarf pro Metrik Tonne Faser, indem sie gelöste und kolloidale Materialien konzentrieren. Lieferanten reagieren mit biobasierten Formulierungen, digitalem Dosieren und technischen Serviceprogrammen, die auf Mühlenebene eingebettet sind. Diese Fähigkeiten schaffen Chancen für etablierte Lieferanten, während volatile Ethoxylat- und Fettsäure-Rohstoffe eine Einschränkung bleiben.
Wichtigste Erkenntnisse des Berichts
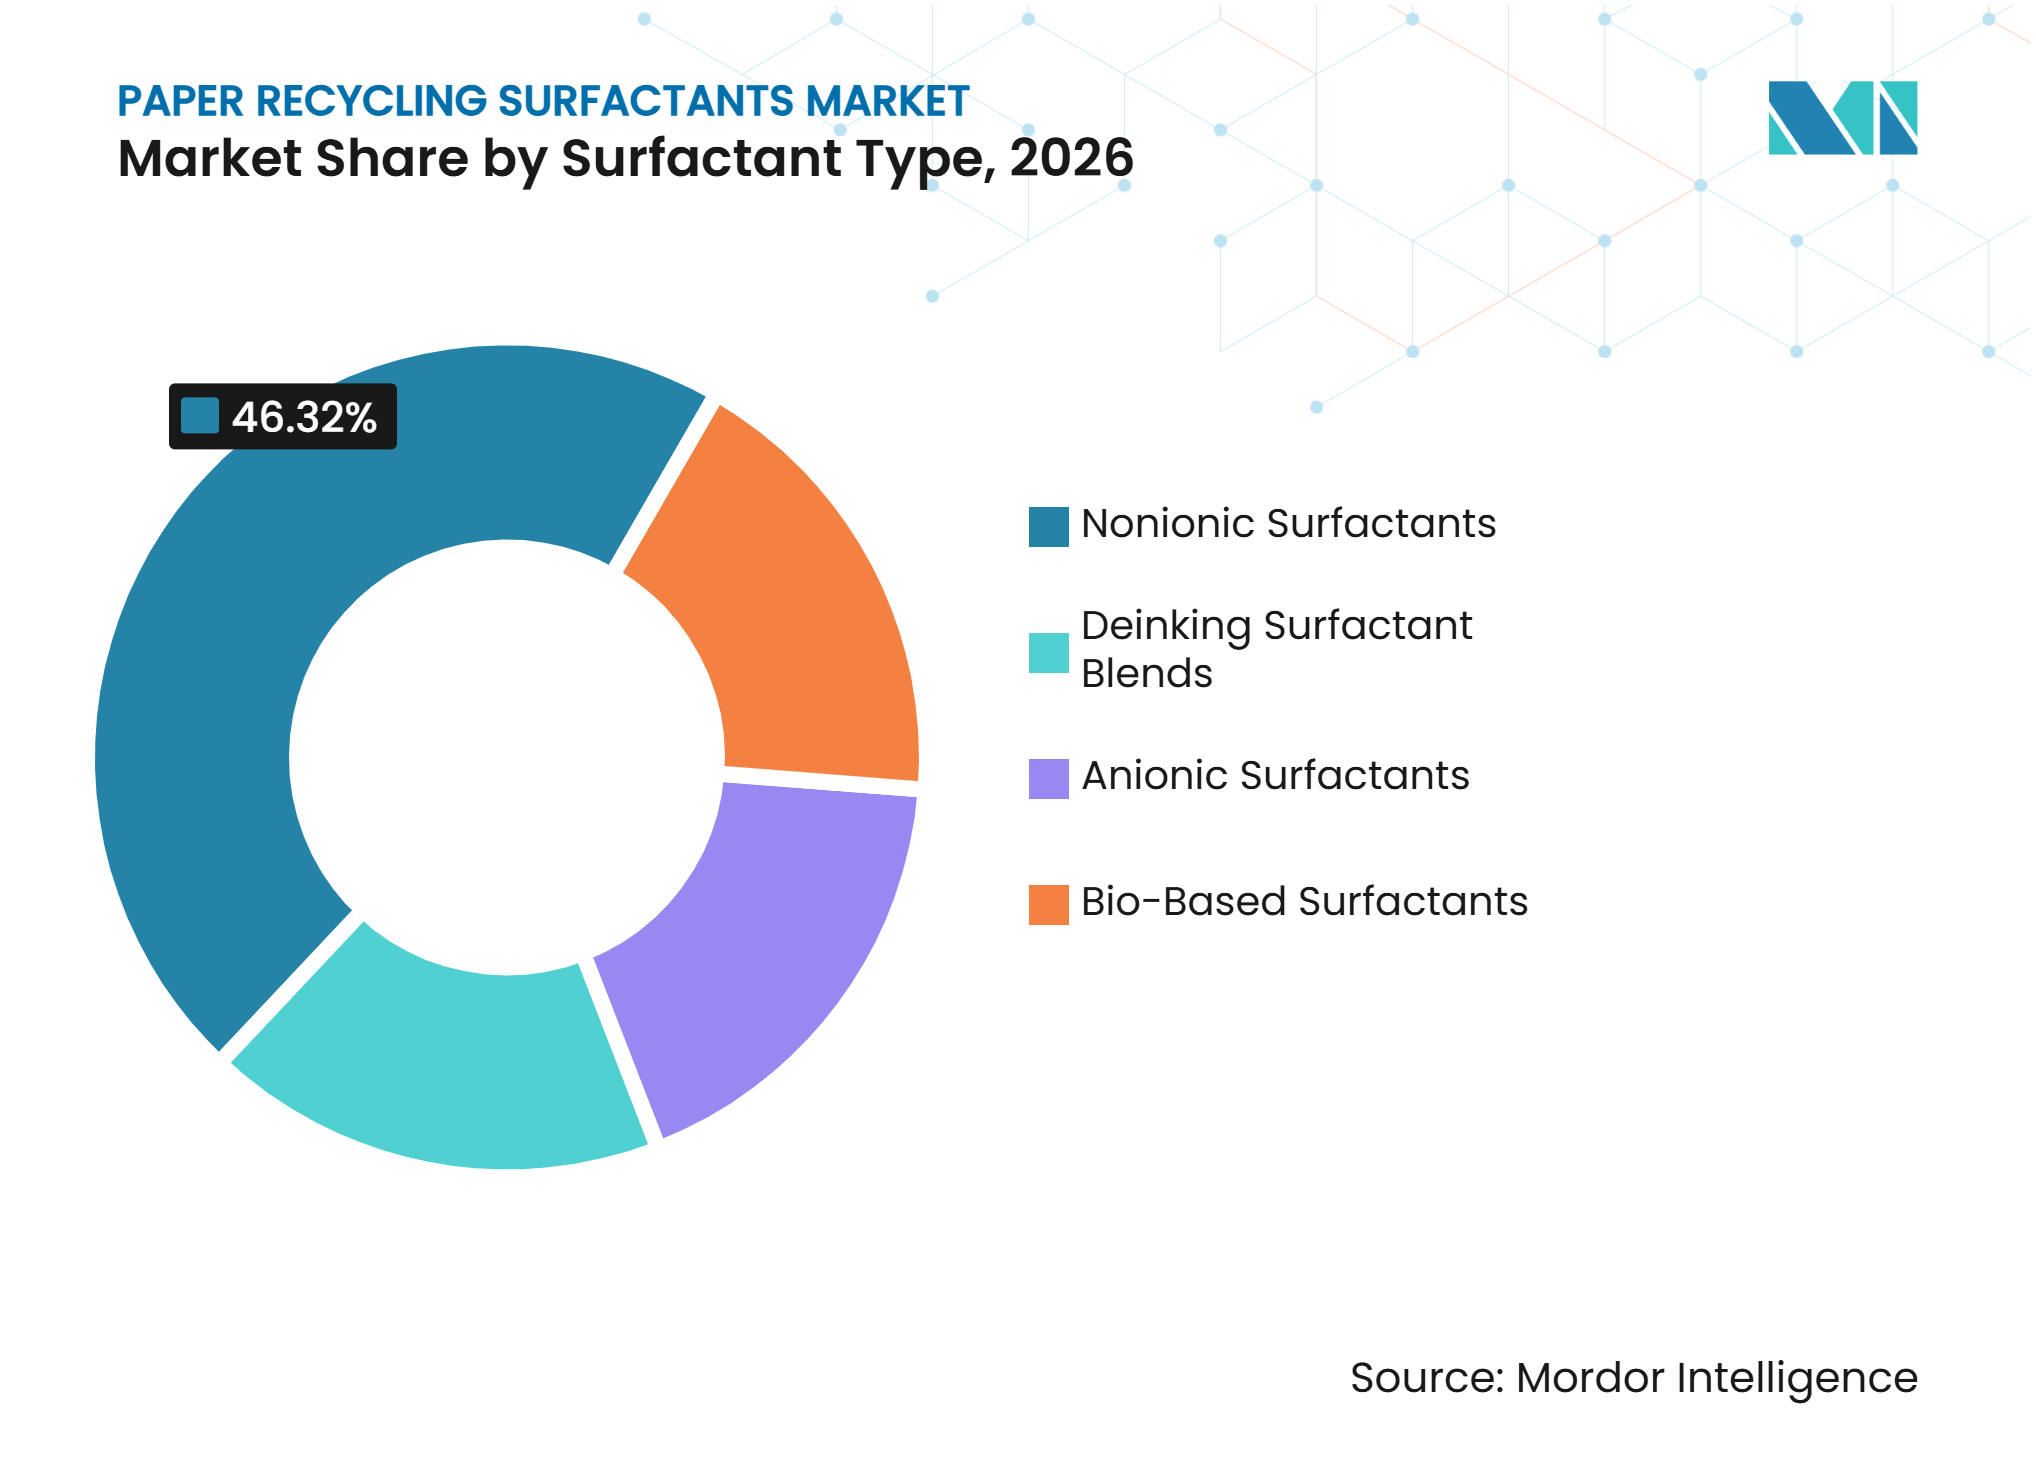
- Nach Tensidtyp hielten nichtionische Tenside im Jahr 2026 einen Marktanteil von 46,32 % am Markt für Papierrecycling-Tenside, während biobasierte Tenside bis 2032 voraussichtlich mit einer CAGR von 7,23 % wachsen werden.
- Nach Anwendung hielt Deinking im Jahr 2026 einen Marktanteil von 41,47 % am Markt für Papierrecycling-Tenside, während die Stickies-Kontrolle bis 2032 voraussichtlich mit einer CAGR von 7,67 % wachsen wird.
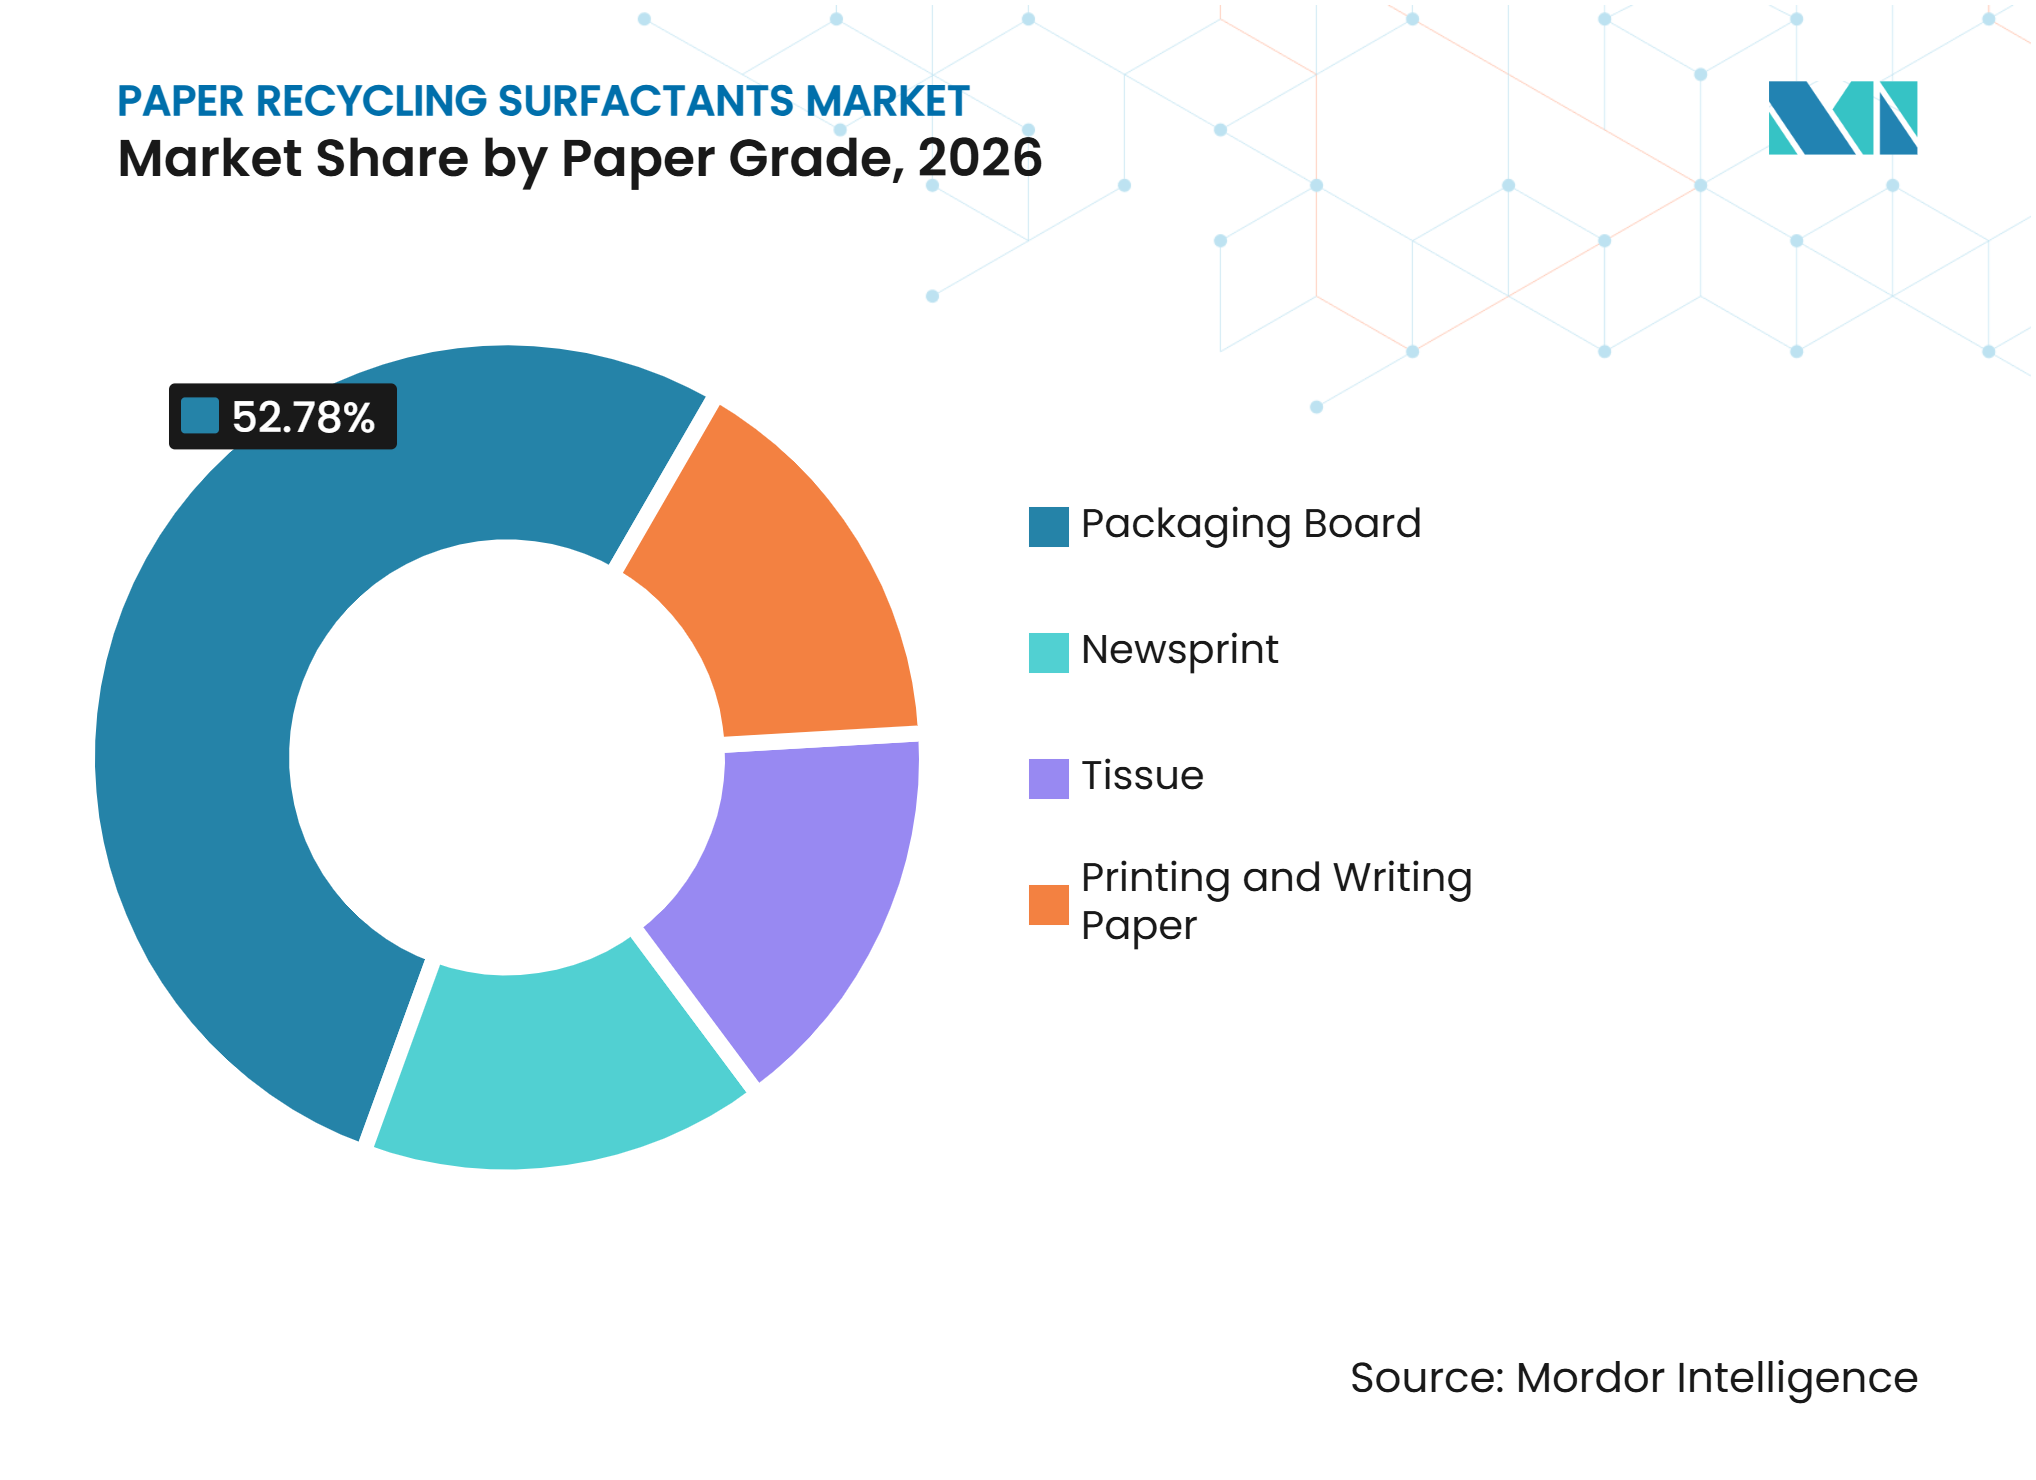
- Nach Papiersorte hielt Verpackungskarton im Jahr 2026 einen Marktanteil von 52,78 % am Markt für Papierrecycling-Tenside und wird bis 2032 voraussichtlich mit einer CAGR von 8,05 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 43,33 % am Markt für Papierrecycling-Tenside und wird bis 2032 voraussichtlich mit einer CAGR von 7,78 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anforderungen an den Recyclinganteil bei Verpackungen | +2.1% | Global, am stärksten in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Kapazitäten für recycelten Wellpappenkarton | +1.7% | Asien-Pazifik, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Verunreinigungsbelastung in Altpapier | +1.4% | Global, am höchsten in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage der Papiermühlen nach höherer Faserausbeute und Helligkeit | +0.9% | Global, insbesondere Asien-Pazifik und EU | Langfristig (≥ 4 Jahre) |
| Geschlossene Wasserkreislaufsysteme erhöhen die chemische Intensität | +0.6% | Global, angeführt durch den regulatorischen Einfluss der EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an den Recyclinganteil bei Verpackungen
Verbindliche Ziele für den Recyclinganteil bei Verpackungen sind ein wesentlicher kommerzieller Treiber für den Markt für Papierrecycling-Tenside. Die Verordnung (EU) 2025/40 legt Recyclingziele für Papier- und Kartonverpackungen von 75 % ab 2025 und 85 % ab 2030 fest[1]. Oregon startete am 1. Juli 2025 ein vollständig operatives Programm zur erweiterten Herstellerverantwortung für Verpackungen und Papierprodukte, während Maryland im Mai 2025 ähnliche Rechtsvorschriften verabschiedete. Colorado schreibt bis 2030 einen Anteil von 40 % an Post-Consumer-Recyclingmaterial in Papier und Papierverpackungen vor. Diese Vorschriften veranlassen Papiermühlen, den Einsatz von Altfasern zu erhöhen, was den Bedarf an Deinking-, Stickies-Management- und Dispersionschemikalien steigert.
Ausweitung der Kapazitäten für recycelten Wellpappenkarton
Neue Projekte für recycelten Wellpappenkarton wandeln potenziellen Bedarf in anhaltenden Chemieverbrauch im Markt für Papierrecycling-Tenside um. Mondi nahm seine Duino-Mühle in Italien im April 2025 in Betrieb; der Standort produziert jährlich 420.000 Metrik Tonnen recycelten Wellpappenkarton aus 100 % Altfasern. Norske Skog begann im Mai 2025 mit der Produktion von recyceltem Wellpappenkarton in Golbey und fügte 550.000 Metrik Tonnen Jahreskapazität hinzu. Modern Karton startete im September 2025 seine PM6-Linie in der Türkei mit einer Kapazität von 640.000 Metrik Tonnen pro Jahr. Altkartonagen und Mischpapier-Rohstoffe enthalten Stickies, Flexodruck-Tintenrückstände und Klebstoffe, die eine anspruchsvollere Flotationsbehandlung erfordern als Jungfasern. Der Chemikalienzusatz kann pro Metrik Tonne um 30 % bis 50 % höher sein als bei Jungfasern, sodass jede zusätzliche Einheit recycelter Kartonkapazität einen überproportional höheren Tensidverbrauch unterstützt.
Zunehmende Verunreinigungsbelastung in Altpapier
Die Verunreinigung von Altpapier nimmt zu, da sich Verpackungsformate ausweiten und die Sortierqualität uneinheitlich bleibt. Haftetiketten, Silikontrennpapiere, Schmelzklebstoffe und polymerbeschichtete Verpackungen erzeugen Stickies, die den Maschinenbetrieb und die Produktqualität beeinträchtigen. Eine Studie aus dem Jahr 2025 ergab, dass eine kombinierte Tensid-Vorbehandlung die Entfernung persistenter organischer Verunreinigungen aus Recyclingfasern verbesserte und die Oberflächenspannung auf 47 mN/m reduzierte. China verschärfte im Oktober 2025 die Anforderungen für importierten Recyclingzellstoff gemäß GB/T 43393, wobei der Verunreinigungsgehalt auf 0,50 % begrenzt wurde. Papiermühlen, die die Ausgabeanforderungen mit bestehenden Programmen nicht erfüllen können, müssen leistungsfähigere Tensidmischungen einsetzen. Dies erhöht den Wert von Stickies-Kontrollformulierungen im Markt für Papierrecycling-Tenside.
Geschlossene Wasserkreislaufsysteme erhöhen die chemische Intensität
Der Übergang zu geschlossenen und nahezu geschlossenen Wasserkreislaufsystemen erhöht die chemische Intensität in Papiermühlen. Abwasseranforderungen, darunter die EU-Richtlinie über Industrieemissionen und Chinas GB 3544-Einleitungsstandard für die Papierindustrie, veranlassen Papiermühlen, die Wasserableitung zu reduzieren. Engere Wasserkreisläufe konzentrieren gelöste organische Substanzen, Resttensidmengen und kolloidales Material. Eine höhere Hintergrundionenstärke kann die Leistung von Formulierungen verringern, die für saubereres Prozesswasser ausgelegt sind. Papiermühlen benötigen dann entweder höhere Dosiermengen oder Chemikalien, die den anspruchsvolleren Systembedingungen standhalten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwankende Altpapierqualität und Verunreinigung | -1.2% | Global, am stärksten in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Rohstoffkostenvolatilität bei Ethoxylaten und Fettsäuren | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Faserschwächung und abnehmende Recyclingfähigkeit über mehrere Zyklen | -0.7% | Global, am kritischsten in EU- und Asien-Pazifik-Märkten mit hohen Recyclingquoten | Langfristig ( 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwankende Altpapierqualität und Verunreinigung
Uneinheitliche Altpapierqualität erschwert es Papiermühlen, Tensid-Dosierprogramme zu standardisieren. Je mehr Recyclingzyklen Fasern durchlaufen, desto höher wird der Anteil kurzer und schwacher Fasern neben Nicht-Faser-Verunreinigungen. Chinas Handelsministerium holte im Februar 2025 öffentliche Stellungnahmen zu einem Klassifizierungsstandard für Altpapier ein, was den Bedarf an engeren Sortendefinitionen widerspiegelt[2]. Die Recycled Materials Association aktualisierte im Juni 2025 ihre Spezifikationen des Institute of Scrap Recycling Industries (ISRI), um zulässige Papierwarendefinitionen für eingehende Haushaltsströme zu erweitern. Variable Rohstoffe begrenzen den Leistungsbereich, den eine einzelne Formulierung liefern kann. Hersteller müssen maßgeschneiderte Produkte und technischen Support bereitstellen, was die Margen verringern und das Wachstum des Marktes für Papierrecycling-Tenside einschränken kann.
Rohstoffkostenvolatilität bei Ethoxylaten und Fettsäuren
Nichtionische Tenside für das Papierrecycling basieren häufig auf Fettalkoholethoxylaten oder Alkylphenolethoxylat-Derivaten. Ihre Kosten sind an Ethylenoxid und oleochemische Fettsäure-Rohstoffe gekoppelt. Diese Lieferketten sind Rohölbewegungen und landwirtschaftlichen Rohstoffzyklen ausgesetzt. Buckman kündigte einen Aufschlag von 3 % bis 5 % auf von Zöllen betroffene Produktlinien an, der ab dem 1. Juni 2025 gilt, was zeigt, wie vorgelagerte Veränderungen an Kunden weitergegeben werden können. Biobasierte Hersteller haben eine andere Kostenstruktur, aber pflanzenbasierte Rohstoffe tragen ebenfalls Risiken durch landwirtschaftliche Erträge und Energiekosten. Produktionskostenbenchmarks von 2 USD pro kg bis 3,80 USD pro kg können die kurzfristige Wettbewerbsfähigkeit fermentationsbasierter Produkte einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tensidtyp:
Nichtionische Tenside führend, während biobasierte Tenside expandierenNichtionische Tenside hielten im Jahr 2026 einen Marktanteil von 46,32 % am Markt für Papierrecycling-Tenside. Ihre Position spiegelt den etablierten Einsatz in Flotations-Deinking-Kreisläufen wider, wo geringer Schaum und stabile Emulgierung wichtig sind. Alkoholethoxylate und Fettsäureethoxylate bleiben weit verbreitet, da ihr hydrophil-lipophiles Gleichgewicht an alkalische Deinking-Bedingungen angepasst werden kann. Anionische Tenside übernehmen Kollektorfunktionen in Flotationszellen, indem sie hydrophoben Tintenpartikeln helfen, schwimmfähigen Schaum zu bilden. Ihr Einsatz bleibt für Zeitungsdruck- und Grafikpapier-Deinking-Linien relevant. Deinking-Tensidmischungen gewinnen bei kleineren Papiermühlen an Akzeptanz, die keine eigenen Formulierungsressourcen haben.
Biobasierte Tenside werden bis 2032 voraussichtlich mit einer CAGR von 7,23 % wachsen und damit die Gesamtrate übertreffen. Evonik Industries AG brachte im März 2025 TEGO Wet 570 Terra und TEGO Wet 580 Terra als pflanzenbasierte und leicht biologisch abbaubare Biotenside auf den Markt, die durch Fermentation hergestellt werden. Nouryon berichtete, dass Öko-Premium-Lösungen im Jahr 2025 36 % des Umsatzes ausmachten, während 76 % seiner Forschungs- und Entwicklungspipeline auf Vorteile biobasierter Rohstoffe abzielten. Diese Produktmaßnahmen zeigen das wachsende Lieferanteninteresse an Nachhaltigkeitsbeschaffungsanforderungen. Die Biodegradierbarkeits-Protokolle der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) und der EU-Rahmen zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) beeinflussen ebenfalls die Formulierungsentscheidungen. Die Papierrecycling-Tensidbranche bewegt sich daher auf Produkte zu, die sowohl Prozessleistungs- als auch Umweltanforderungen erfüllen.



Nach Anwendung:
Deinking führend, während Stickies-Kontrolle expandiertDeinking machte im Jahr 2026 41,47 % des Marktes für Papierrecycling-Tenside aus. Helligkeit und Sauberkeit bleiben grundlegende Akzeptanzanforderungen für Grafikpapier und Tissue aus Altfasern. Flotations-Deinking trennt Tintenpartikel von der Fasersuspension durch Luftblasenanlagerung, unterstützt durch Tensid-Kollektorchemie. Schaumkontrolle sowie Benetzung und Dispersion adressieren separate Probleme in Flotationskreisläufen und Auflöseoperationen. Alle Anwendungsgruppen profitieren, wenn der Altfaseranteil steigt, obwohl die chemischen Anforderungen je nach Mühlendesign und Rohstoffqualität variieren.
Die Stickies-Kontrolle wird bis 2032 voraussichtlich mit einer CAGR von 7,67 % wachsen. E-Commerce-Verpackungen haben die Klebstoffverunreinigung in Altkartonagen durch Klebestreifen, Etiketten und Schmelzklebstoff-Kartonverschlüsse erhöht. Eine 2025 veröffentlichte, begutachtete Studie ergab, dass eine optimierte nichtionische Alkoholethoxylat-Vorbehandlung von Altkartonagenzellstoff den Wasserrückhaltewert um 13 % senkte und die Entwässerungsrate um das 1,56-Fache erhöhte. Eine bessere Entwässerung unterstützt die Maschinenlaufbarkeit bei der Produktion von recyceltem Wellpappenkarton. Solenis investiert in Programme, die Stickies-Kontrolle mit Prozessoptimierungs-Feedback kombinieren. Diese Anwendung gewinnt an Bedeutung, da gemischte Verpackungsabfälle in den Markt für Papierrecycling-Tenside eintreten.
Nach Papiersorte:
Verpackungskarton treibt einen sich selbst verstärkenden Nachfragezyklus anVerpackungskarton hielt im Jahr 2026 einen Anteil von 52,78 % am Markt für Papierrecycling-Tenside. Er ist der größte Absatzkanal nach Papiersorte, da Wellpappenkarton stark auf Altkartonagen als Rohstoff angewiesen ist. Mondis Duino-Projekt fügte im April 2025 420.000 Metrik Tonnen pro Jahr hinzu, und Norske Skog Golbey fügte im Mai 2025 550.000 Metrik Tonnen pro Jahr hinzu. Die Recyclingfähigkeitsstufen der Verpackungs- und Verpackungsabfallverordnung (PPWR) veranlassen Hersteller, die Qualität von Recyclingzellstoff zu verbessern. Dies unterstützt die anhaltende Nachfrage nach Chemikalien zur Stickies-Kontrolle und für das Deinking.
Verpackungskarton wird bis 2032 voraussichtlich mit einer CAGR von 8,05 % wachsen. Das Segment verbindet eine führende Position mit dem höchsten prognostizierten Wachstum unter den Papiersorten. Zeitungsdruck bleibt eine relevante Anwendung in Asien und Südamerika, obwohl die Druckauflage weiter sinkt. Tissue gewinnt in Asien und dem Nahen Osten an Bedeutung, wo Hygieneanforderungen die Nachfrage nach hochhellem Deinking-Zellstoff unterstützen. Druck- und Schreibpapier bleibt ein engerer Anwendungsfall, da es bei der Helligkeit mit Jungfasern konkurriert. Die 4evergreen-Allianz erweiterte ihr Recyclability Evaluation Protocol um Bewertungsschemata für Flotations-Deinking-Prozesse.

Geografische Analyse
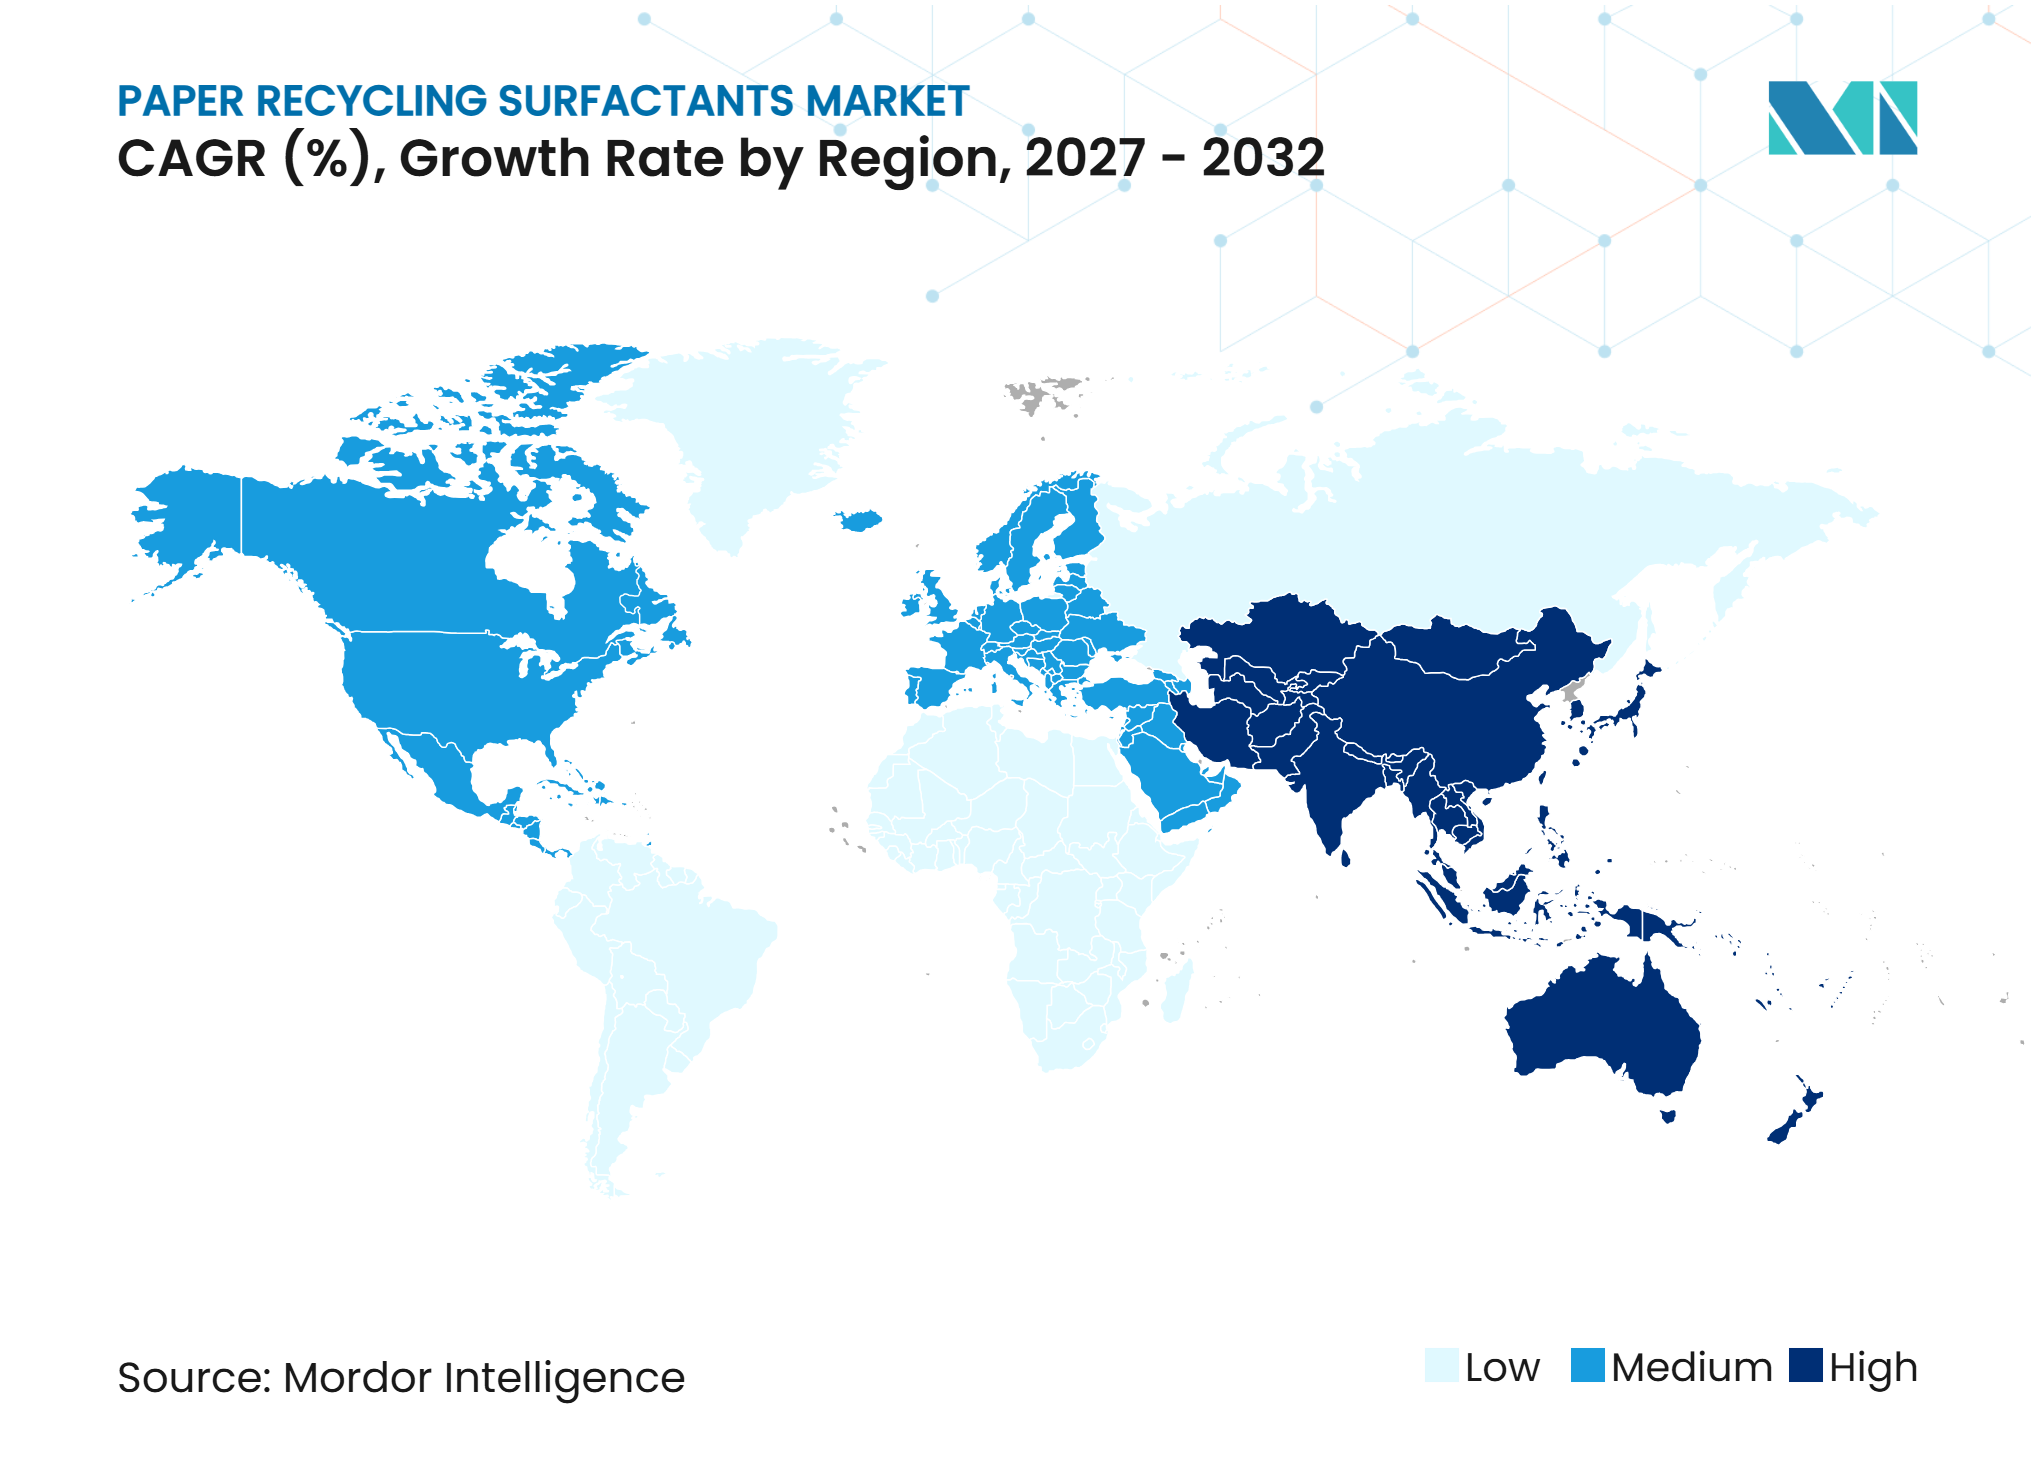
Asien-Pazifik: Dominante Größe und schnellstes Wachstum konvergieren
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 43,33 % am Markt für Papierrecycling-Tenside und wird bis 2032 voraussichtlich mit einer CAGR von 7,78 % wachsen. China ist der regionale Anker, da der Aktionsplan der Nationalen Entwicklungs- und Reformkommission jährliche inländische Altpapier-Recyclingmengen von über 80 Millionen Tonnen bis 2030 anstrebt. Verpackungen sind ein erklärter Schwerpunkt des Plans. China verschärfte zudem die Standards für importierten Recyclingzellstoff gemäß GB/T 43393, wobei Verunreinigungen im Oktober 2025 auf 0,50 % begrenzt wurden. Diese Regelung begünstigt eine stärkere Verarbeitung lokal gesammelter Altfasern. Indien und die Märkte des Verbands Südostasiatischer Nationen (ASEAN) bauen den organisierten Einzelhandel und E-Commerce aus, was die Sammlung von Altkartonagen unterstützt. Japan hat eine Rückgewinnungsquote von über 80 % und bietet einen reifen Absatzkanal für fortschrittliche Chemie bei schwer zu deinkenden Fasersorten.
Nordamerika: Regulatorische Architektur transformiert die chemische Wertschöpfungskette
Nordamerika verfügt über eine große und stabile Altfaserbasis, wobei US-amerikanische Papiermühlen im Jahr 2025 45 Millionen Tonnen Papier recycelten. Der Markt für Papierrecycling-Tenside in der Region wird stärker durch regulatorische Anforderungen als durch neue Kapazitätserweiterungen geprägt. Oregons Programm zur erweiterten Herstellerverantwortung und Marylands Gesetzgebung von 2025 machen die Überprüfung des Recyclinganteils für Markeninhaber und Verpackungslieferanten wichtiger. Colorados Anforderung von 40 % Post-Consumer-Recyclingmaterial in Papierverpackungen bis 2030 stärkt die Nachfrage nach Chemikalien, die mit Haushaltsaltkartonagen und Mischpapierströmen umgehen können. Nahezu 4 Millionen Metrik Tonnen Wellpappenkartonkapazität wurden in den ersten 8 Monaten des Jahres 2025 stillgelegt. Die Veränderung lenkt die Beschaffung auf Papiermühlen um, die Rohstoffe mit höherem Recyclinganteil verwenden. Programmorientierte Lieferanten mit etablierten Mühlenbeziehungen können von einem höheren Chemiebedarf pro Metrik Tonne Produktion profitieren.
Regionale Diversifizierung prägt die globale Nachfragekarte
Europa hielt im Jahr 2025 eine Papier- und Karton-Recyclingquote von 75,1 %, was es nahe an das kurzfristige PPWR-Ziel für 2025 brachte. Deutschland, das Vereinigte Königreich und die nordischen Länder verfügen über technisch fortschrittliche Deinking-Mühlen, die Premium-Tensidleistung schätzen. Das aktualisierte 4evergreen Recyclability Evaluation Protocol fügt ein Flotations-Deinking-Bewertungsmodul hinzu und erhöht die Bedeutung gemessener Prozessergebnisse. Südamerika, angeführt von Brasilien und Argentinien, baut Altfaserkapazitäten aus, da die Verpackungsnachfrage wächst. Der Nahe Osten und Afrika sind noch frühere Märkte, aber Kreislaufwirtschafts-Verpackungsrichtlinien in den Ländern des Golfkooperationsrats unterstützen papierbasierte Alternativen zu Kunststoffen. Diese Richtlinien erfordern Altfaserinfrastruktur und zugehörige Chemieprogramme. Der Markt für Papierrecycling-Tenside weist daher unterschiedliche Nachfragemuster in reifen, expandierenden und aufstrebenden Regionen auf.
Wettbewerbslandschaft
Marktkonzentration
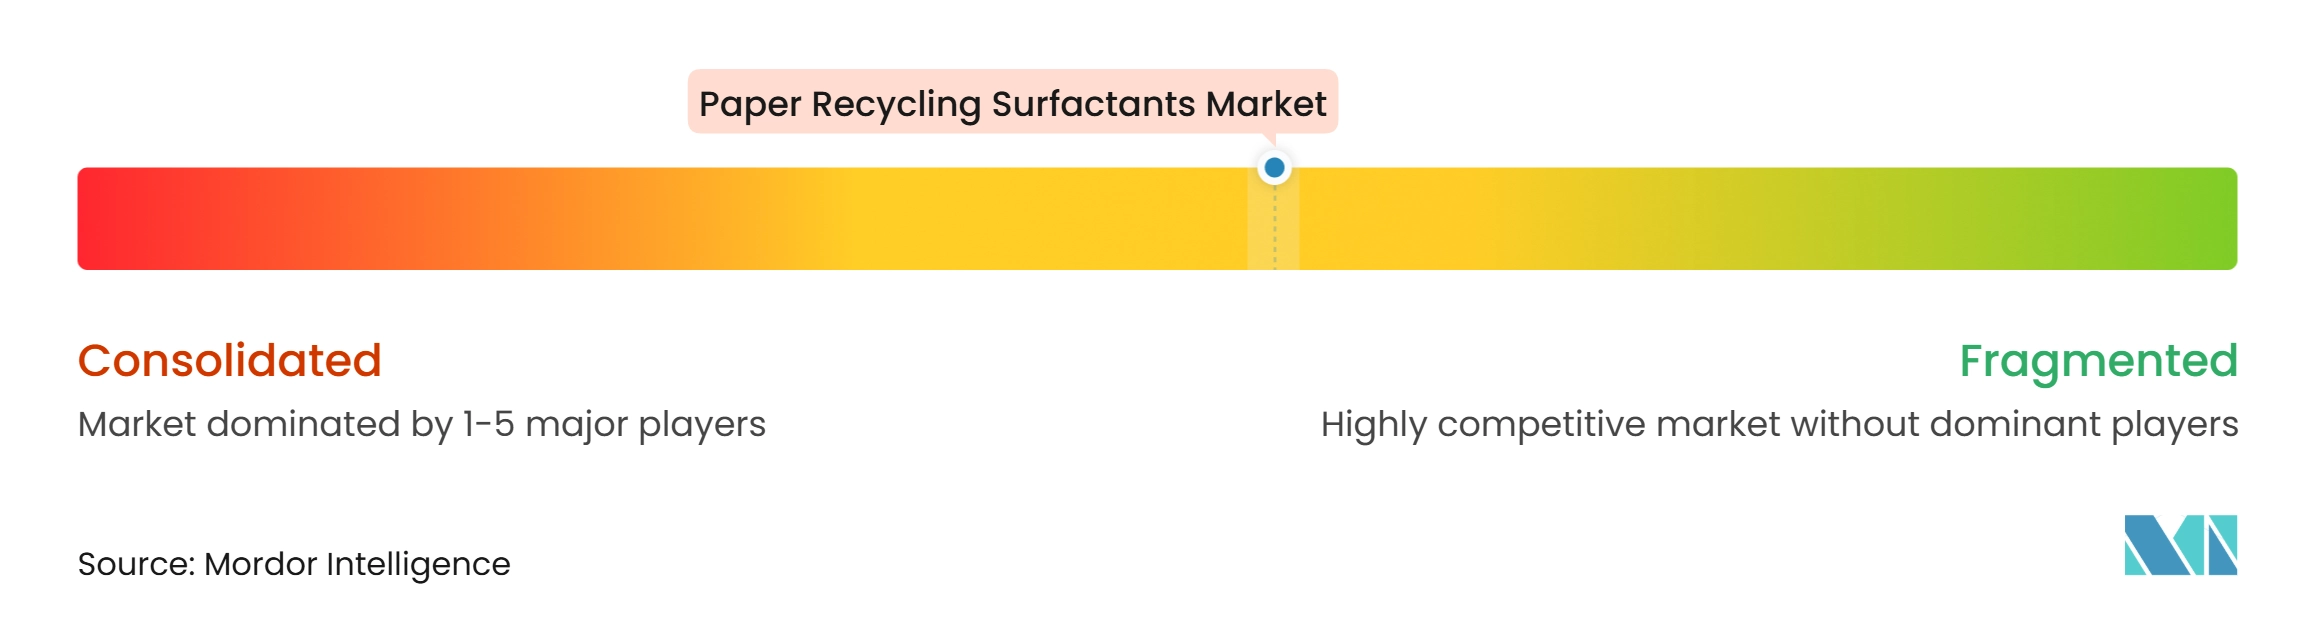
Der Markt für Papierrecycling-Tenside ist mäßig konzentriert, wobei die fünf führenden Unternehmen Kemira Oyj, Solenis, BASF, Ecolab Inc. und Buckman umfassen. Diese Unternehmen bieten Papierprozess-Programme an, die Deinking, Retention, Entwässerung, Festigkeit und Wasseraufbereitung abdecken. Dieses breite Angebot ermöglicht es Papiermühlen, die Anzahl der von ihnen verwalteten Chemikalienlieferanten zu reduzieren. Es ermöglicht Lieferanten auch, Tenside mit höherwertigen Spezialprodukten zu kombinieren. Diese Struktur erschwert die Verdrängung kleinerer Unternehmen, die nur Tenside anbieten. Buckman und CHT Group konkurrieren durch Anwendungsexpertise, technischen Service und maßgeschneiderte Chemie.
Die Lieferantenstrategien konzentrieren sich auf biobasierte Produkte, digitales Dosieren, prädiktive Prozesskontrolle und Expansion in Asien-Pazifik. Solenis verfolgt dieses Modell durch eine Erweiterung im Wert von 193 Millionen USD in Virginia und ein globales Forschungszentrum in Wilmington. Buckman investierte im Januar 2025 mehr als 10 Millionen USD in eine Pilotanlage in Memphis, um chemische und digitale Innovationen voranzutreiben. CLARIANT brachte im April 2025 seine VITA-Reihe aus 100 % biobasierten Tensiden und Polyethylenglykolen auf den Markt. Kemira Oyj und Bluepha schlossen zudem eine 3-jährige Partnerschaft für Polyhydroxyalkanoat-basierte Barrierebeschichtungen für Papier, Karton und geformte Fasern.
Chancen im Markt für Papierrecycling-Tenside umfassen Chemie für UV-gehärtete und digitale Tintenstrahltinten, mit denen herkömmliche Fettsäure-Kollektoren schlecht umgehen können. Integrierte Stickies-Kontrollprogramme können Tenside, Enzyme und mechanische Reinigung kombinieren. Evonik Industries AG brachte im März 2025 TEGO Res 1100 auf den Markt, ein Deinking-Co-Bindemittel für lösungsmittelbasierte Tinten, das das Deinking von Nitrocellulosetinten bei 40 °C um bis zu 9-mal beschleunigt. ISO 12507:2025 und PPWR-Recyclingfähigkeitsstufen erleichtern die Überprüfung von Lieferantenleistungsansprüchen. Dies begünstigt Unternehmen mit Laborkapazitäten und Anwendungstechnikressourcen. Kleinere Lieferanten können dort noch konkurrieren, wo lokaler technischer Support und schnellere Anpassung wichtig sind, insbesondere in Südostasien und Südamerika.
Marktführer in der Papierrecycling-Tensidbranche
-
Kemira Oyj
-
Solenis
-
BASF
-
Ecolab Inc.
-
Buckman
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Papierrecycling-Tenside Unternehmen in diesem Bericht
- Arakawa Chemical Industries, Ltd.
- Ashland
- BASF
- Buckman
- CHT Group
- CLARIANT
- Dow
- Ecolab Inc.
- Evonik Industries AG
- Harima Chemicals Group, Inc.
- Kao Corporation
- Kemira Oyj
- Nouryon
- SNF Group
- Solenis
Neueste Industrielle Entwicklungen in Markt für Papierrecycling-Tenside
- August 2026: Luterra Advanced Materials meldete erfolgreiche industrielle Anwendungen seines festen Deinking-Mittels (P-01A) und flüssigen Deinking-Mittels (P-01B) in Recyclingpapiermühlen in Südostasien. Die Formulierungen verbesserten die Helligkeit und Faserausbeute von Deinking-Zellstoff und reduzierten gleichzeitig den Chemikalienverbrauch und den chemischen Sauerstoffbedarf (CSB) des Abwassers, was den Markt für Papierrecycling-Tenside durch verbesserte Deinking-Effizienz und Prozessökonomie unterstützt.
- Januar 2026: Lenzing Papier startete in Österreich eine fortschrittliche Deinking-Anlage nach einer Investition von über 50 Millionen EUR (ca. 58,5 Millionen USD). Die Anlage ist darauf ausgelegt, jährlich bis zu 150.000 Metrik Tonnen Altpapier mithilfe von Flotationszellen und hocheffizienten Wäschesystemen zu verarbeiten, was den Markt für Papierrecycling-Tenside durch eine erhöhte Nachfrage nach Deinking-Chemikalien und Prozessadditiven unterstützt.
Berichtsumfang des globalen Marktes für Papierrecycling-Tenside
Papierrecycling-Tenside sind Spezialchemikalien, die bei der Rückgewinnung und Verarbeitung von Altpapier zu wiederverwendbarem Zellstoff eingesetzt werden. Sie verbessern die Tintenentfernung, kontrollieren Verunreinigungen und Schaum und unterstützen die effiziente Trennung von Fasern während der Recyclingoperationen.
Der Markt für Papierrecycling-Tenside ist nach Tensidtyp, Anwendung, Papiersorte und Geografie segmentiert. Nach Tensidtyp ist der Markt in nichtionische Tenside, anionische Tenside, Deinking-Tensidmischungen und biobasierte Tenside segmentiert. Nach Anwendung ist der Markt in Deinking, Stickies-Kontrolle, Schaumkontrolle sowie Benetzung und Dispersion segmentiert. Nach Papiersorte ist der Markt in Verpackungskarton, Zeitungsdruck, Tissue und Druck- und Schreibpapier segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Papierrecycling-Tenside in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| Nichtionische Tenside |
| Anionische Tenside |
| Deinking-Tensidmischungen |
| Biobasierte Tenside |
| Deinking |
| Stickies-Kontrolle |
| Schaumkontrolle |
| Benetzung und Dispersion |
| Verpackungskarton |
| Zeitungsdruck |
| Tissue |
| Druck- und Schreibpapier |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Tensidtyp | Nichtionische Tenside | |
| Anionische Tenside | ||
| Deinking-Tensidmischungen | ||
| Biobasierte Tenside | ||
| Nach Anwendung | Deinking | |
| Stickies-Kontrolle | ||
| Schaumkontrolle | ||
| Benetzung und Dispersion | ||
| Nach Papiersorte | Verpackungskarton | |
| Zeitungsdruck | ||
| Tissue | ||
| Druck- und Schreibpapier | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Papierrecycling-Tenside?
Die Marktgröße für Papierrecycling-Tenside wurde im Jahr 2026 auf 658,09 Millionen USD geschätzt und soll von 702,77 Millionen USD im Jahr 2027 auf 979,70 Millionen USD bis 2032 wachsen, bei einer CAGR von 6,87 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Papierrecycling-Tensiden an?
Vorschriften zum Recyclinganteil, neue Kapazitäten für recycelten Wellpappenkarton, höhere Verunreinigungsbelastungen und geschlossene Wasserkreislaufsysteme erhöhen die Nachfrage nach tensidbasierter Verarbeitung.
Welcher Tensidtyp hielt im Jahr 2026 den größten Marktanteil?
Nichtionische Tenside hielten im Jahr 2026 einen Anteil von 46,32 %, da sie gut für Flotations-Deinking-Systeme geeignet sind.
Welche Anwendung wird bis 2032 am schnellsten wachsen?
Die Stickies-Kontrolle wird bis 2032 voraussichtlich mit einer CAGR von 7,67 % wachsen, da Klebstoffe und Etiketten die Verunreinigung in Altfaserströmen erhöhen.