
Tamaño y Participación del Mercado de Surfactantes para el Reciclaje de Papel
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 702.77 Millones de dólares |
| Tamaño del Mercado (2032) | 979.70 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.87 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Surfactantes para el Reciclaje de Papel por Mordor Intelligence
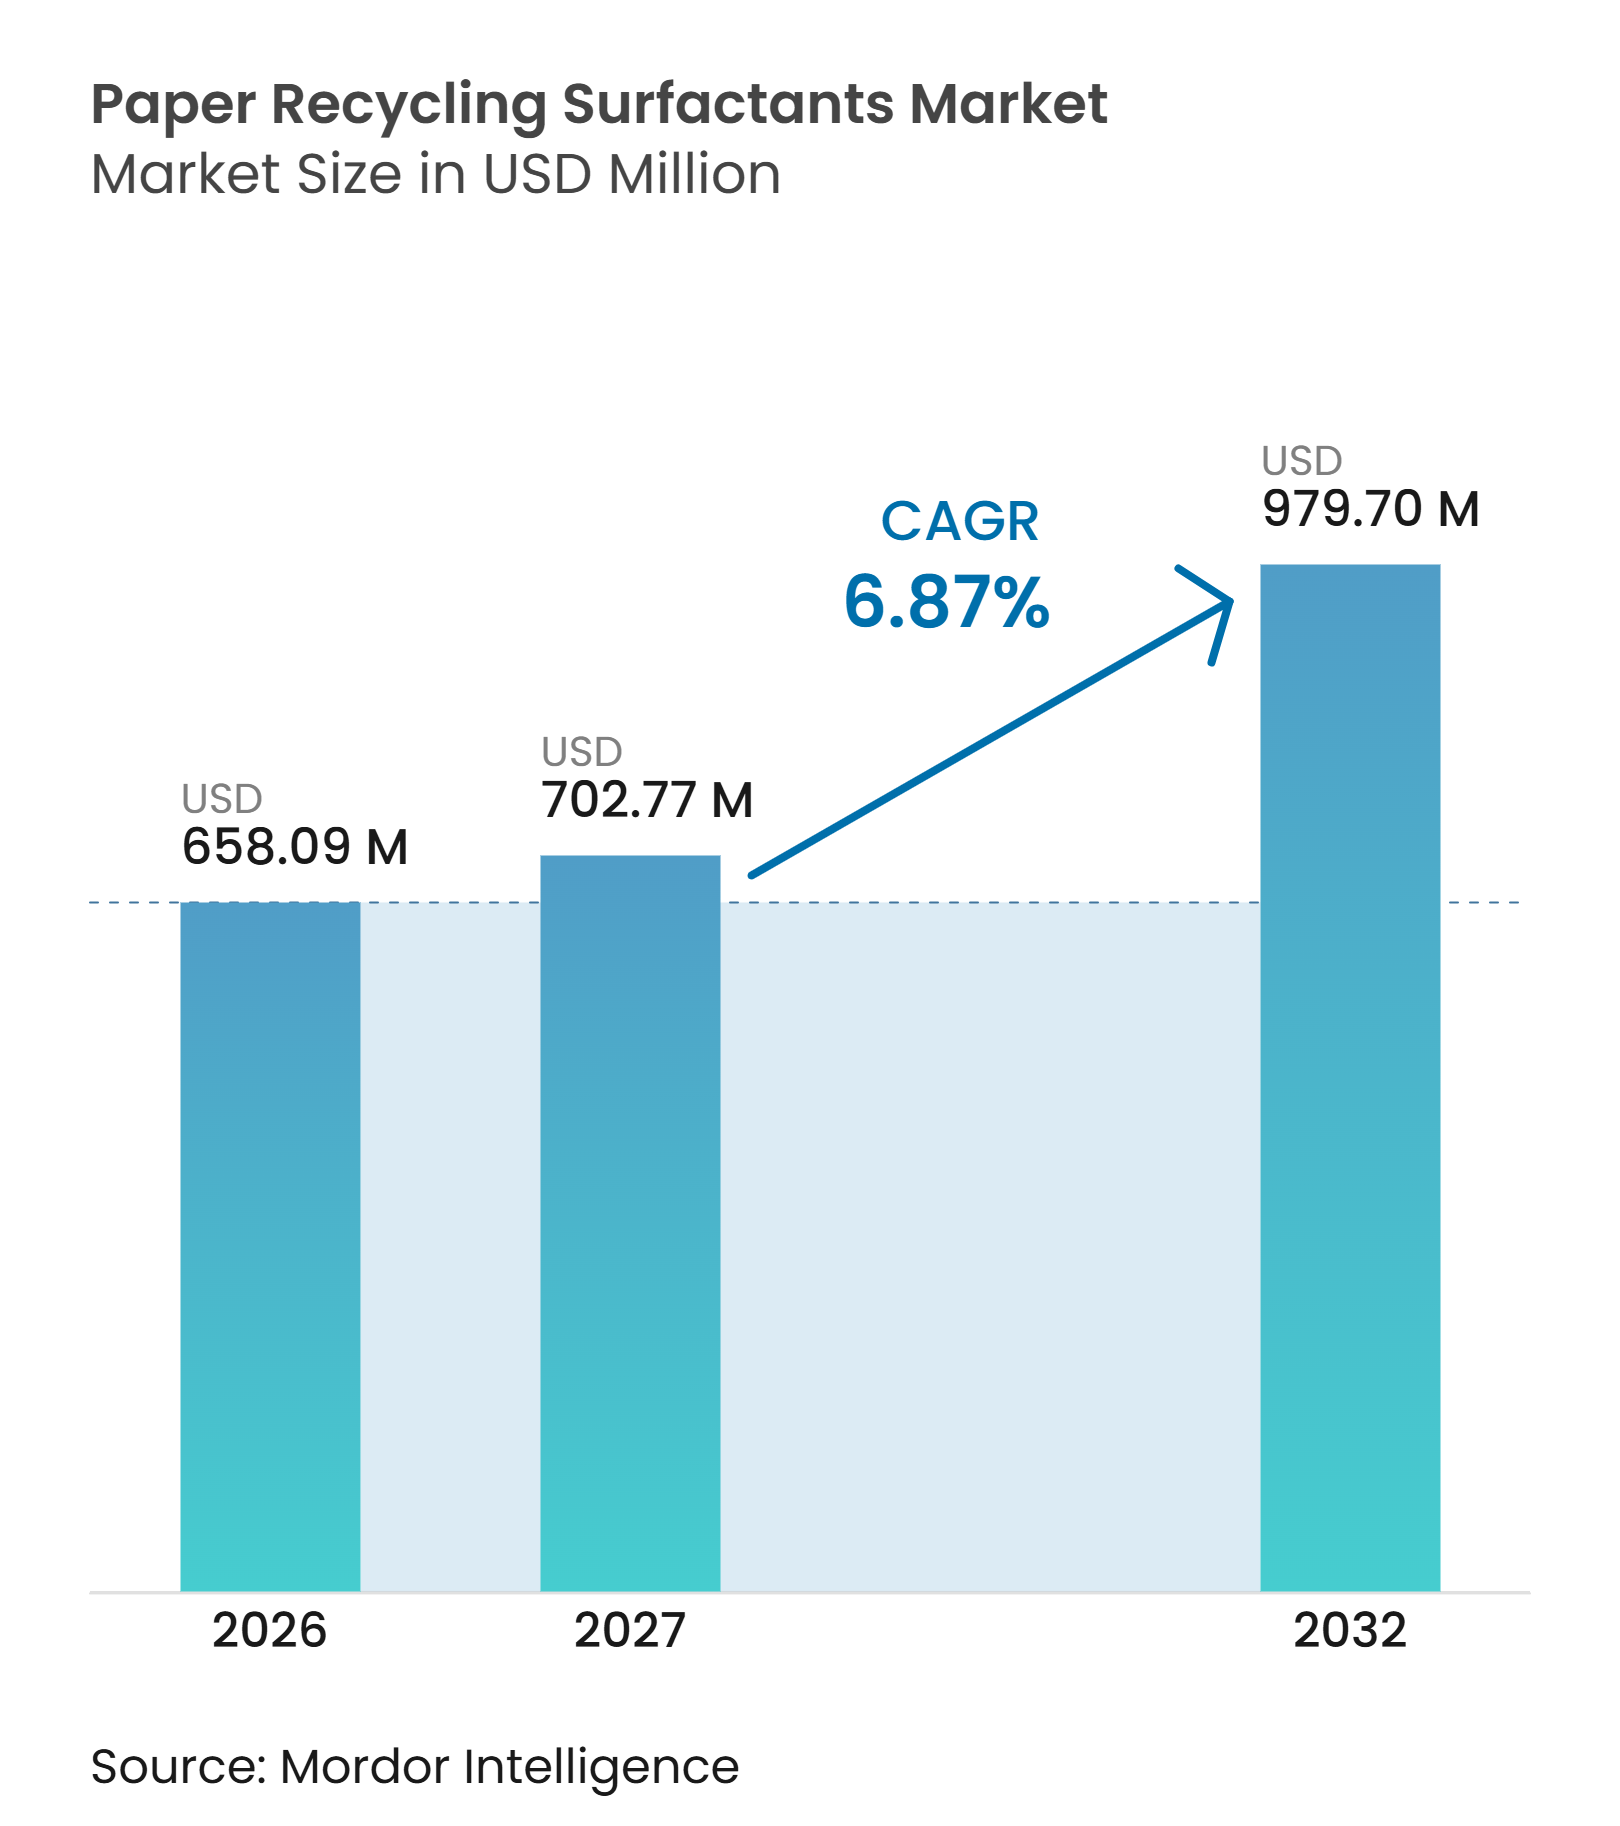
El tamaño del Mercado de Surfactantes para el Reciclaje de Papel fue valorado en 658,09 millones de USD en 2026 y se estima que crecerá desde 702,77 millones de USD en 2027 hasta alcanzar los 979,70 millones de USD para 2032, a una CAGR del 6,87% durante el período de pronóstico (2027-2032). Los requisitos regulatorios para el embalaje reciclado están dirigiendo la inversión hacia el procesamiento de fibra recuperada, especialmente en Europa y América del Norte. El mercado de surfactantes para el reciclaje de papel se beneficia porque el destintado, el control de stickies y la dispersión de fibra requieren química capaz de gestionar diversas materias primas de papel recuperado. Los sistemas de agua de circuito cerrado también aumentan la demanda química por tonelada métrica de fibra al concentrar el material disuelto y coloidal. Los proveedores están respondiendo mediante formulaciones de base biológica, dosificación digital y programas de servicio técnico integrados a nivel de planta. Estas capacidades crean oportunidades para los proveedores establecidos, mientras que las materias primas volátiles de etoxilatos y ácidos grasos siguen siendo una limitación.
Conclusiones Clave del Informe
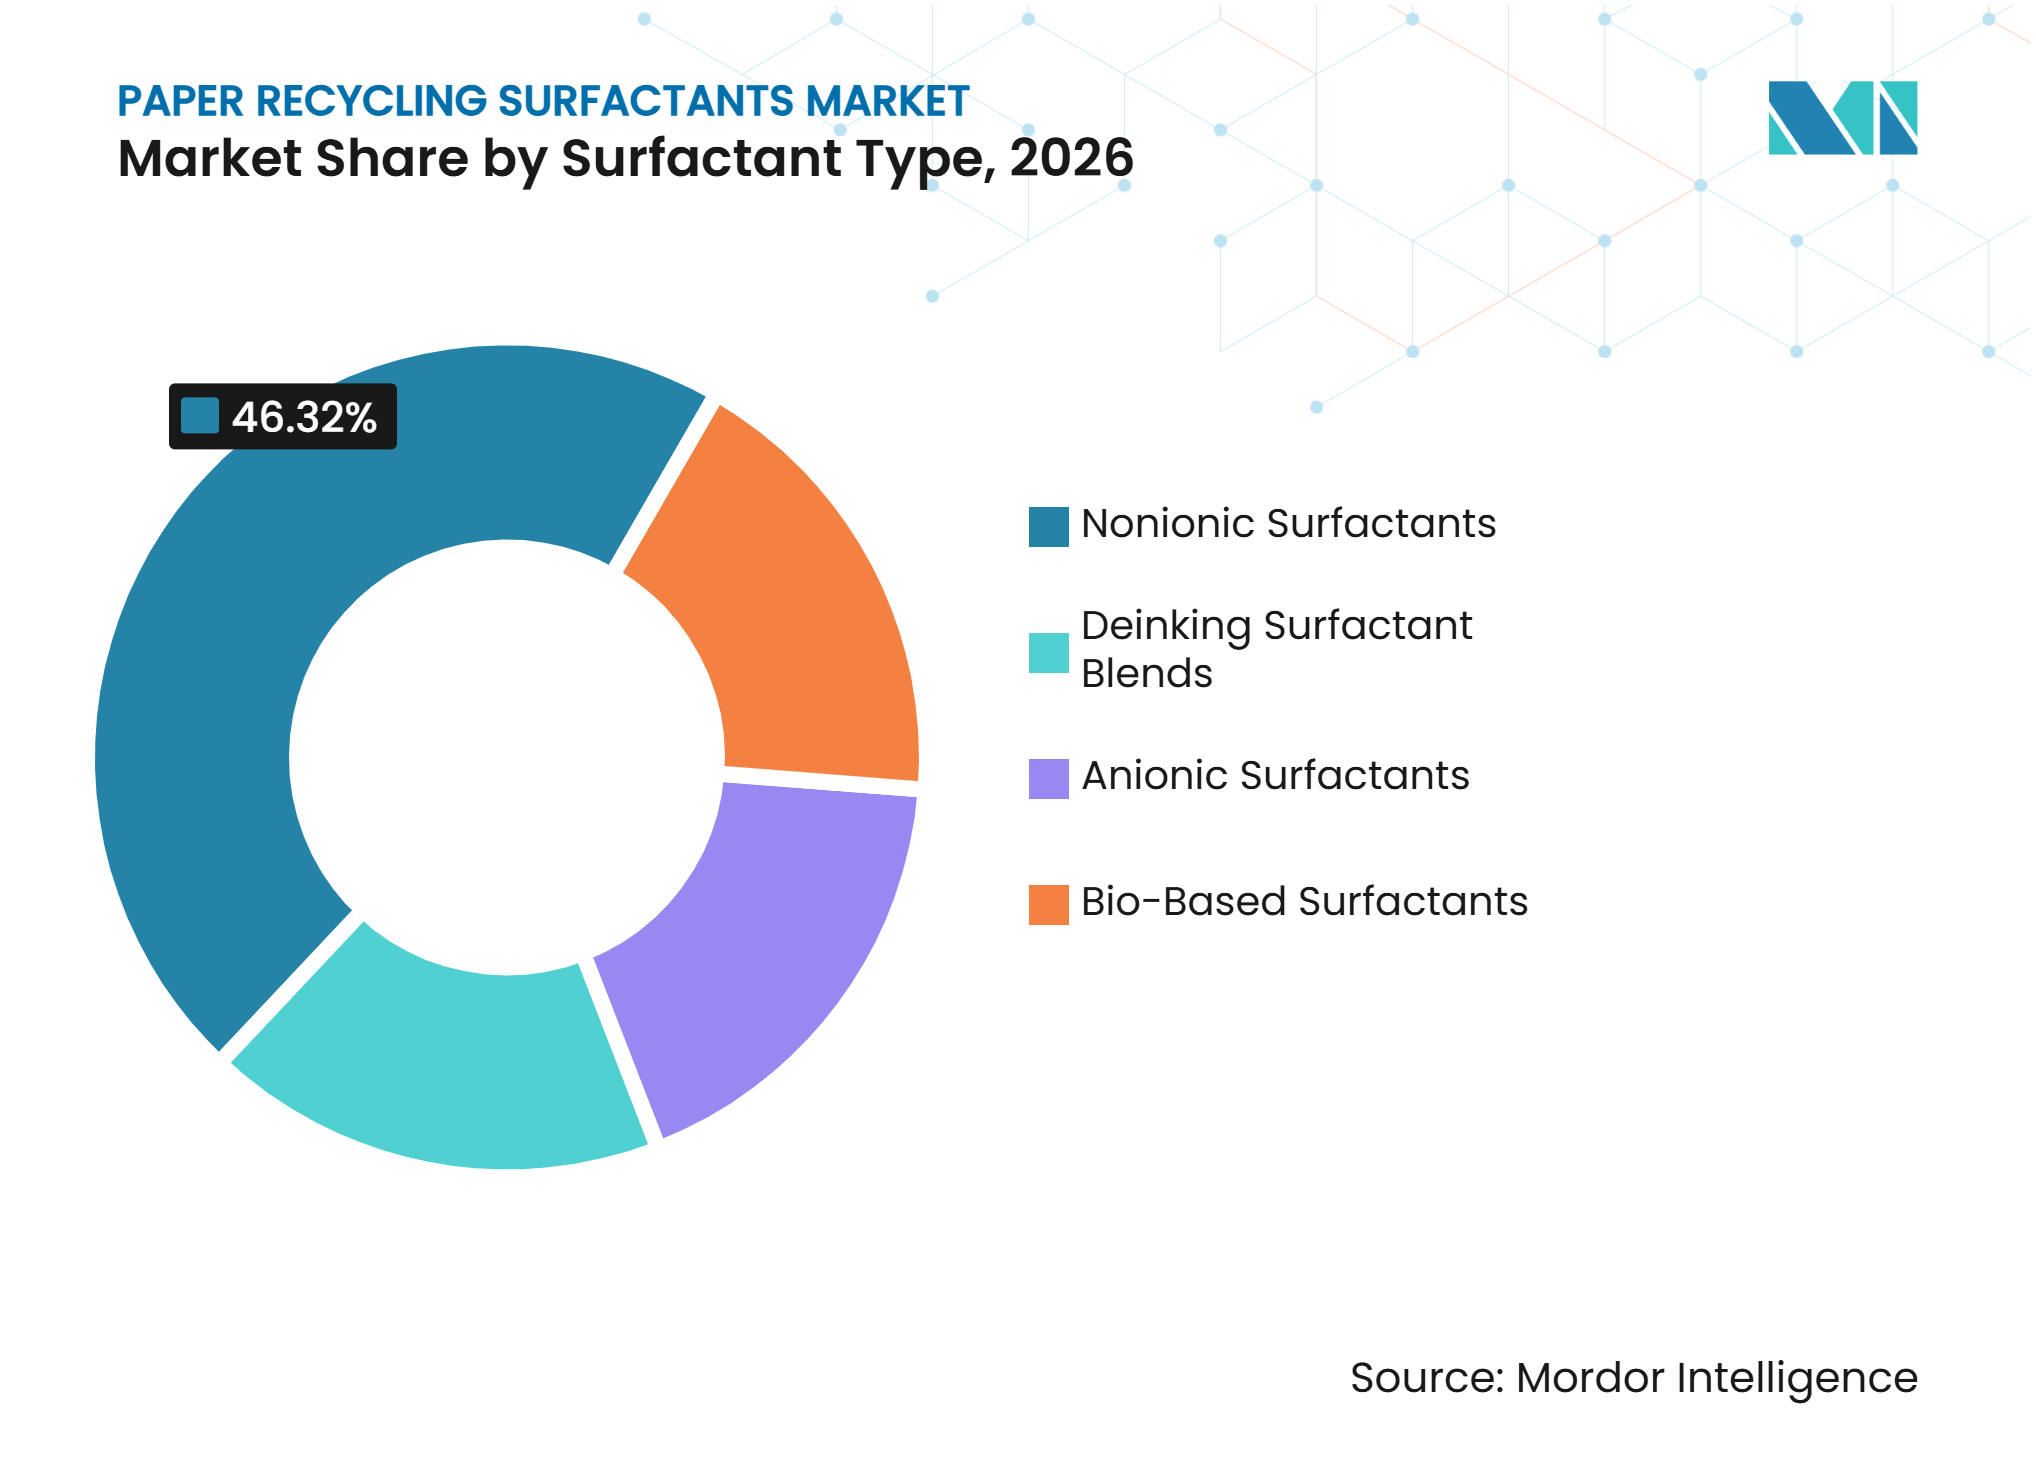
- Por tipo de surfactante, los surfactantes no iónicos representaron el 46,32% de la participación del mercado de surfactantes para el reciclaje de papel en 2026, mientras que se prevé que los surfactantes de base biológica avancen a una CAGR del 7,23% hasta 2032.
- Por aplicación, el destintado representó el 41,47% de la participación del mercado de surfactantes para el reciclaje de papel en 2026, mientras que se prevé que el control de stickies avance a una CAGR del 7,67% hasta 2032.
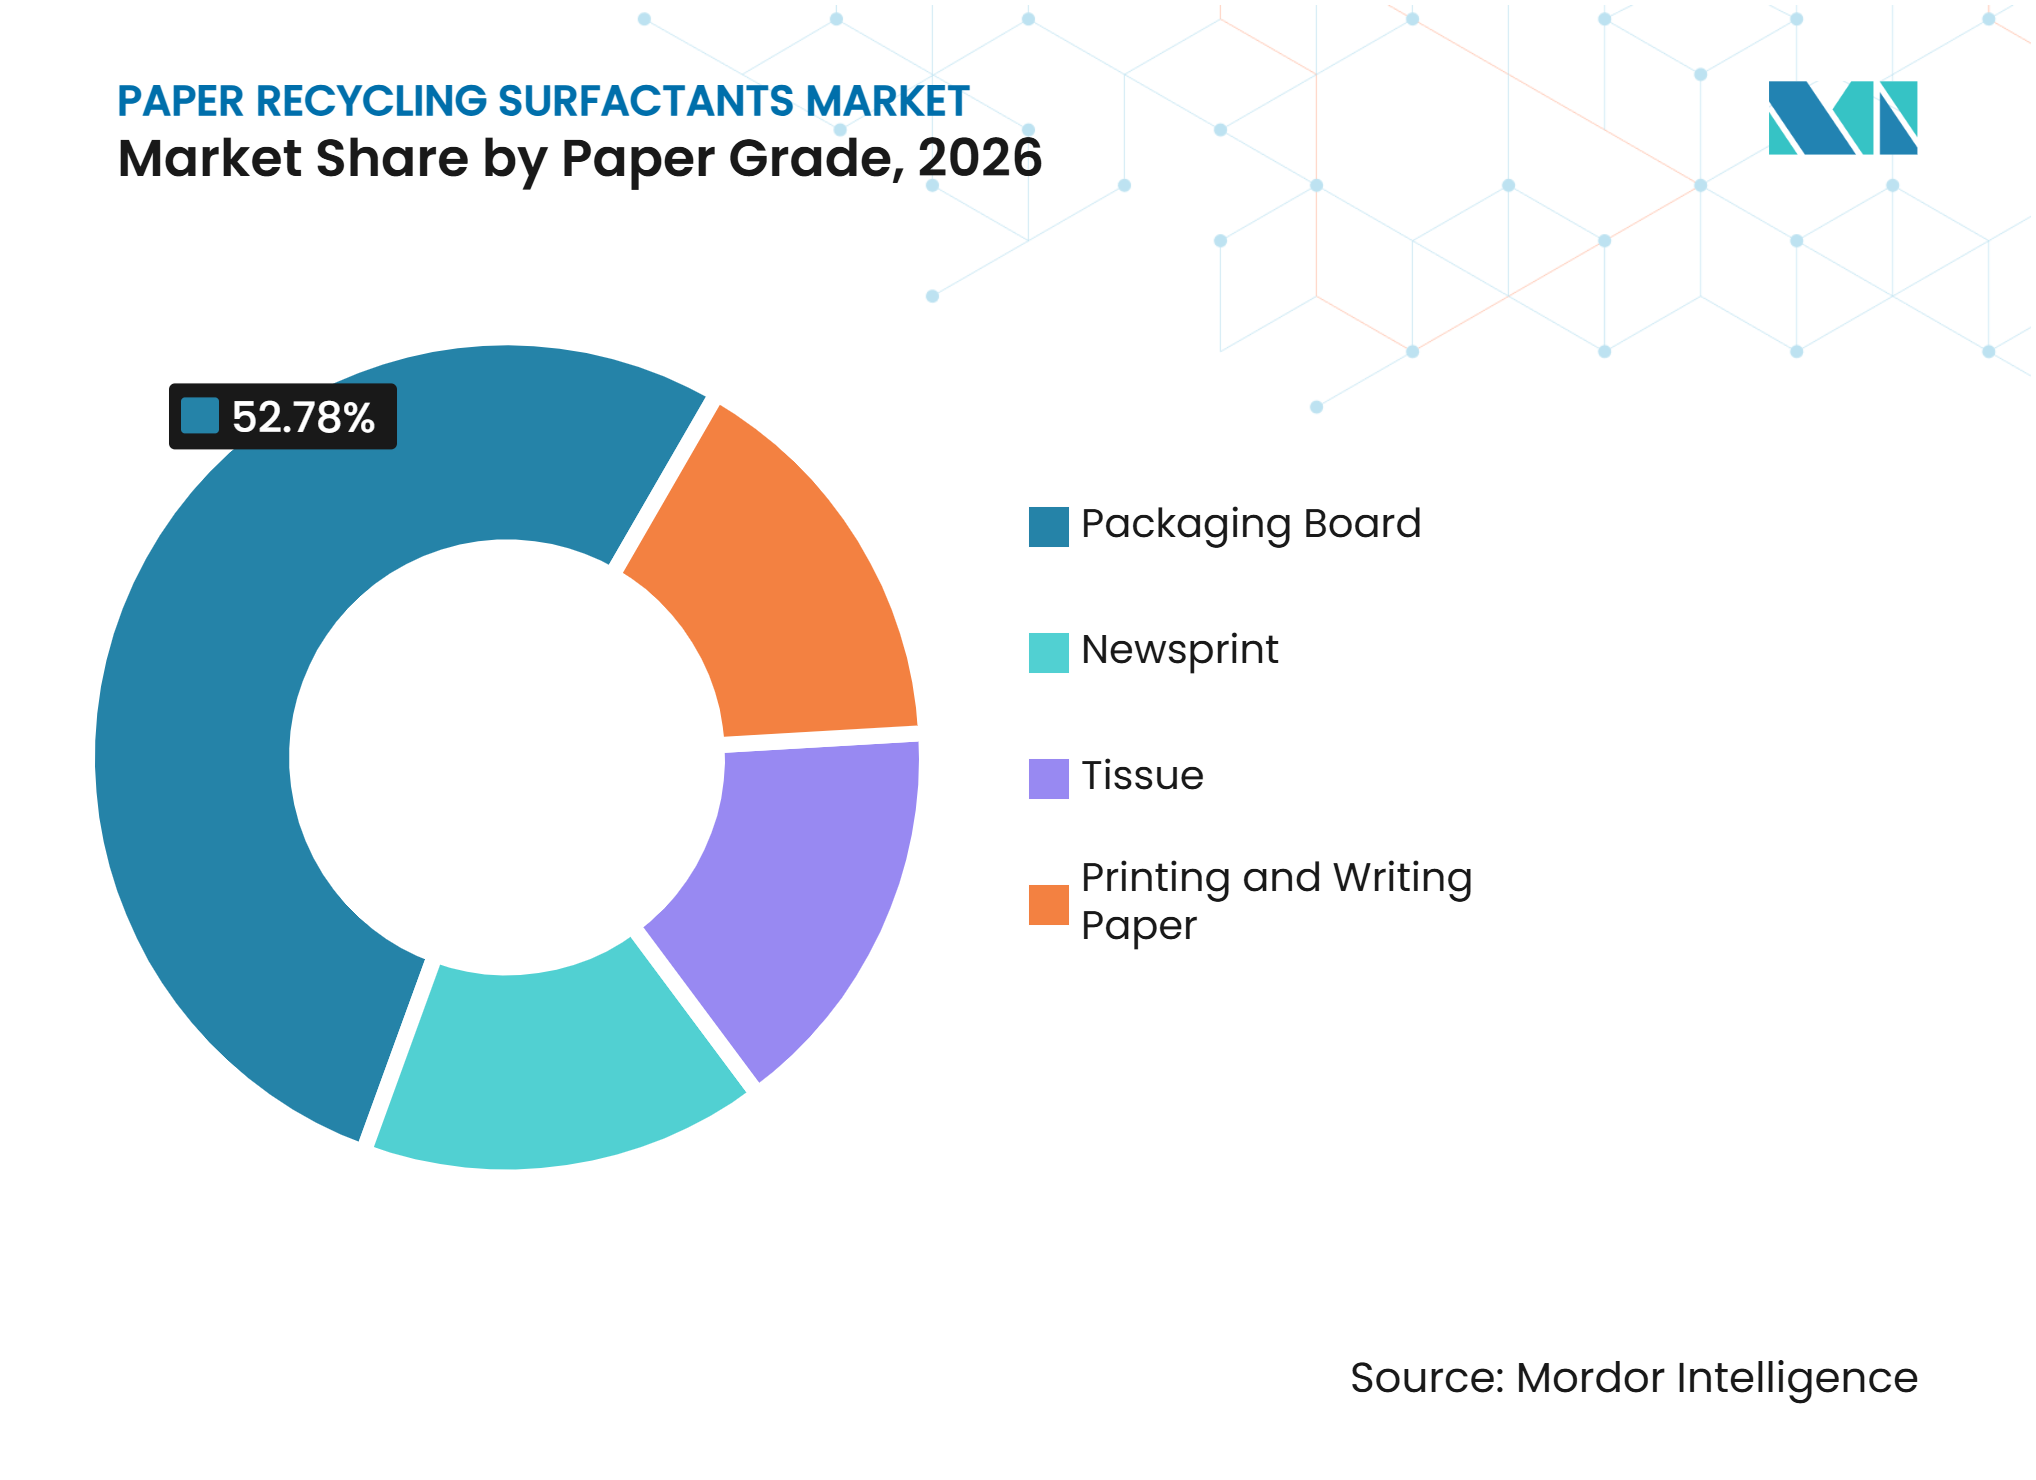
- Por grado de papel, el cartón para embalaje representó el 52,78% de la participación del mercado de surfactantes para el reciclaje de papel en 2026 y se prevé que avance a una CAGR del 8,05% hasta 2032.
- Por geografía, Asia-Pacífico representó el 43,33% de la participación del mercado de surfactantes para el reciclaje de papel en 2026 y se prevé que avance a una CAGR del 7,78% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Contenido Reciclado para Embalajes | +2.1% | Global, más agudo en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Expansión de la Capacidad de Cartón Corrugado Reciclado | +1.7% | Asia-Pacífico, Europa, América del Norte | Mediano plazo (2-4 años) |
| Aumento de la Carga de Contaminantes en el Papel Recuperado | +1.4% | Global, más elevado en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Demanda de las Plantas de Mayor Rendimiento y Brillo de la Fibra | +0.9% | Global, particularmente Asia-Pacífico y UE | Largo plazo (≥ 4 años) |
| Sistemas de Agua de Circuito Cerrado que Aumentan la Intensidad Química | +0.6% | Global, liderado por la influencia regulatoria de la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Contenido Reciclado para Embalajes
Los objetivos obligatorios de contenido reciclado para embalajes son un importante impulsor comercial para el mercado de surfactantes para el reciclaje de papel. El Reglamento (UE) 2025/40 establece objetivos de reciclaje de embalajes de papel y cartón del 75% a partir de 2025 y del 85% a partir de 2030[1]. Oregón puso en marcha un programa de Responsabilidad Extendida del Productor completamente operativo para envases y productos de papel el 1 de julio de 2025, mientras que Maryland promulgó una legislación similar en mayo de 2025. Colorado exige un 40% de contenido reciclado posconsumo en papel y embalajes de papel para 2030. Estas normas incentivan a las plantas a aumentar el uso de fibra recuperada, lo que amplía la necesidad de química de destintado, gestión de stickies y dispersión.
Expansión de la Capacidad de Cartón Corrugado Reciclado
Los nuevos proyectos de cartón corrugado reciclado están convirtiendo la demanda potencial en consumo químico sostenido en el mercado de surfactantes para el reciclaje de papel. Mondi puso en marcha su planta de Duino en Italia en abril de 2025, y el sitio produce 420.000 toneladas métricas de cartón corrugado reciclado al año a partir de fibra 100% recuperada. Norske Skog inició la producción de cartón corrugado reciclado en Golbey en mayo de 2025, añadiendo 550.000 toneladas métricas de capacidad anual. Modern Karton inició su línea PM6 en Turquía en septiembre de 2025 con una capacidad de 640.000 toneladas métricas por año. Los contenedores corrugados recuperados y las materias primas de papel mixto contienen stickies, residuos de tinta flexográfica y adhesivos que requieren un tratamiento de flotación más exigente que la fibra virgen. Las adiciones químicas pueden ser entre un 30% y un 50% más elevadas por tonelada métrica que en la fibra virgen, por lo que cada unidad adicional de capacidad de cartón reciclado respalda un uso de surfactantes desproporcionadamente mayor.
Aumento de la Carga de Contaminantes en el Papel Recuperado
La contaminación del papel recuperado está aumentando a medida que se expanden los formatos de embalaje y la calidad de la clasificación sigue siendo desigual. Las etiquetas autoadhesivas, los papeles siliconados, los adhesivos termofusibles y los embalajes recubiertos de polímero generan stickies que afectan al funcionamiento de las máquinas y a la calidad del producto. Un estudio de 2025 encontró que el pretratamiento combinado con surfactantes mejoró la eliminación de contaminantes orgánicos persistentes de la fibra reciclada y redujo la tensión superficial a 47 mN/m. China endureció los requisitos para la pulpa reciclada importada bajo la norma GB/T 43393 en octubre de 2025, con el contenido de contaminantes limitado al 0,50%. Las plantas que no pueden cumplir los requisitos de producción con los programas existentes deben adoptar mezclas de surfactantes de mayor rendimiento. Esto aumenta el valor de las formulaciones de control de stickies dentro del mercado de surfactantes para el reciclaje de papel.
Sistemas de Agua de Circuito Cerrado que Aumentan la Intensidad Química
El avance hacia sistemas de agua de circuito cerrado y casi cerrado está aumentando la intensidad química en las plantas papeleras. Los requisitos de efluentes, incluida la Directiva de Emisiones Industriales de la UE y la norma de descarga para la industria papelera GB 3544 de China, incentivan a las plantas a reducir las descargas de agua. Los circuitos de agua más estrechos concentran la materia orgánica disuelta, los surfactantes residuales y el material coloidal. Una mayor fuerza iónica de fondo puede reducir el rendimiento de las formulaciones diseñadas para agua de proceso más limpia. Las plantas entonces necesitan tasas de dosificación más altas o productos químicos que toleren las condiciones del sistema más exigentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Calidad Variable del Papel Recuperado y Contaminación | -1.2% | Global, más agudo en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Volatilidad del Costo de Materias Primas para Etoxilatos y Ácidos Grasos | -0.9% | Global | Mediano plazo (2-4 años) |
| Debilitamiento de la Fibra y Disminución de la Reciclabilidad a lo Largo de Múltiples Ciclos | -0.7% | Global, más crítico en los mercados de la UE y Asia-Pacífico con altas tasas de reciclaje | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Calidad Variable del Papel Recuperado y Contaminación
La calidad inconsistente del papel recuperado dificulta que las plantas estandaricen los programas de dosificación de surfactantes. A medida que las fibras completan más ciclos de reciclaje, la proporción de fibras cortas y débiles aumenta junto con los contaminantes no fibrosos. El Ministerio de Comercio de China solicitó comentarios públicos sobre una norma de clasificación de papel recuperado en febrero de 2025, lo que refleja la necesidad de definiciones de grado más estrictas[2]. La Asociación de Materiales Reciclados actualizó sus Especificaciones del Instituto de Industrias de Reciclaje de Chatarra (ISRI) en junio de 2025 para ampliar las definiciones de productos básicos de papel permitidos para los flujos residenciales entrantes. La variabilidad de la materia prima limita el rango de rendimiento que una sola formulación puede ofrecer. Los productores deben proporcionar productos personalizados y soporte técnico, lo que puede reducir los márgenes y limitar la escala del mercado de surfactantes para el reciclaje de papel.
Volatilidad del Costo de Materias Primas para Etoxilatos y Ácidos Grasos
Los surfactantes no iónicos para el reciclaje de papel suelen estar basados en etoxilatos de alcohol graso o derivados de etoxilato de alquilfenol. Sus costos están vinculados a las materias primas de óxido de etileno y ácidos grasos oleoquímicos. Estas cadenas de suministro están expuestas a los movimientos del precio del petróleo crudo y a los ciclos de las materias primas agrícolas. Buckman anunció un recargo del 3% al 5% en las líneas de productos afectadas por aranceles, con vigencia a partir del 1 de junio de 2025, lo que demostró cómo los cambios en la cadena de suministro pueden trasladarse a los clientes. Los productores de base biológica enfrentan una estructura de costos diferente, pero las materias primas de origen vegetal también conllevan riesgos de rendimiento agrícola y costos energéticos. Los puntos de referencia de costos de producción de 2 USD/kg a 3,8 USD/kg pueden limitar la competitividad a corto plazo de los productos basados en fermentación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Surfactante:
Los Surfactantes No Iónicos Lideran, Mientras los Surfactantes de Base Biológica se ExpandenLos surfactantes no iónicos representaron el 46,32% de la participación del mercado de surfactantes para el reciclaje de papel en 2026. Su posición refleja el uso establecido en los circuitos de destintado por flotación, donde la baja formación de espuma y la emulsificación estable son importantes. Los etoxilatos de alcohol y los etoxilatos de ácidos grasos siguen siendo ampliamente utilizados porque su balance hidrófilo-lipófilo puede ajustarse en condiciones de destintado alcalino. Los surfactantes aniónicos proporcionan funciones de colector en las celdas de flotación al ayudar a las partículas de tinta hidrófobas a formar espuma flotable. Su uso sigue siendo relevante para las líneas de destintado de papel periódico y papel gráfico. Las mezclas de surfactantes para destintado están ganando adopción entre las plantas más pequeñas que no cuentan con recursos de formulación.
Se proyecta que los surfactantes de base biológica avancen a una CAGR del 7,23% hasta 2032, superando la tasa general. Evonik Industries AG lanzó TEGO Wet 570 Terra y TEGO Wet 580 Terra en marzo de 2025 como biosurfactantes de origen vegetal y fácilmente biodegradables producidos mediante fermentación. Nouryon informó que las soluciones eco-premium representaron el 36% de los ingresos de 2025, mientras que el 76% de su cartera de investigación y desarrollo apuntaba a los beneficios de las materias primas de base biológica. Estas acciones de producto muestran la creciente atención de los proveedores a las necesidades de adquisición sostenible. Los protocolos de biodegradabilidad de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) y el marco de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) de la UE también influyen en las elecciones de formulación. La industria de surfactantes para el reciclaje de papel se está orientando, por tanto, hacia productos que cumplan tanto los requisitos de rendimiento del proceso como los medioambientales.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Destintado Lidera, Mientras el Control de Stickies se ExpandeEl destintado representó el 41,47% del mercado de surfactantes para el reciclaje de papel en 2026. El brillo y la limpieza siguen siendo requisitos básicos de aceptación para el papel gráfico y el tissue fabricados a partir de fibra recuperada. El destintado por flotación separa las partículas de tinta de la suspensión de fibra mediante la adhesión de burbujas de aire respaldada por la química de surfactantes colectores. El control de espuma y la humectación y dispersión abordan problemas separados en los circuitos de flotación y las operaciones de resuspensión. Todos los grupos de aplicación se benefician a medida que aumenta la fibra recuperada, aunque los requisitos químicos difieren según el diseño de la planta y la calidad de la materia prima.
Se proyecta que el control de stickies avance a una CAGR del 7,67% hasta 2032. El embalaje de comercio electrónico ha aumentado la contaminación por adhesivos en los flujos de contenedores corrugados usados a través de cintas de sellado, etiquetas y selladores de cajas termofusibles. Un estudio revisado por pares de 2025 encontró que el pretratamiento optimizado con etoxilato de alcohol no iónico de la pulpa de contenedores corrugados usados redujo el valor de retención de agua en un 13% y aumentó la tasa de drenaje en 1,56 veces. Un mejor drenaje favorece la operabilidad de las máquinas en la producción de cartón corrugado reciclado. Solenis está invirtiendo en programas que combinan el control de stickies con retroalimentación de optimización de procesos. Esta aplicación se está volviendo más importante a medida que los residuos de embalajes mixtos ingresan al mercado de surfactantes para el reciclaje de papel.
Por Grado de Papel:
El Cartón para Embalaje Impulsa un Ciclo de Demanda AutorreforzanteEl cartón para embalaje representó el 52,78% del mercado de surfactantes para el reciclaje de papel en 2026. Es el mayor segmento por grado de papel porque el cartón corrugado depende en gran medida de la materia prima de contenedores corrugados usados. El proyecto Duino de Mondi añadió 420.000 toneladas métricas por año en abril de 2025, y Norske Skog Golbey añadió 550.000 toneladas métricas por año en mayo de 2025. Los grados de reciclabilidad del Reglamento de Envases y Residuos de Envases (PPWR) incentivan a los productores a mejorar la calidad de la pulpa reciclada. Esto respalda la demanda continua de química que controla los stickies y apoya el destintado.
Se proyecta que el cartón para embalaje avance a una CAGR del 8,05% hasta 2032. El segmento combina una posición de liderazgo con el mayor crecimiento previsto entre los grados de papel. El papel periódico sigue siendo una aplicación relevante en Asia y América del Sur, aunque la circulación impresa continúa disminuyendo. El tissue está ganando importancia en Asia y Oriente Medio, donde los requisitos de higiene respaldan la demanda de pulpa destintada de alto brillo. El papel de impresión y escritura sigue siendo un caso de uso más reducido porque compite con la pulpa virgen en brillo. La alianza 4evergreen amplió su Protocolo de Evaluación de Reciclabilidad para incluir esquemas de evaluación para procesos de destintado por flotación.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico: Escala Dominante y Crecimiento más Rápido Convergen
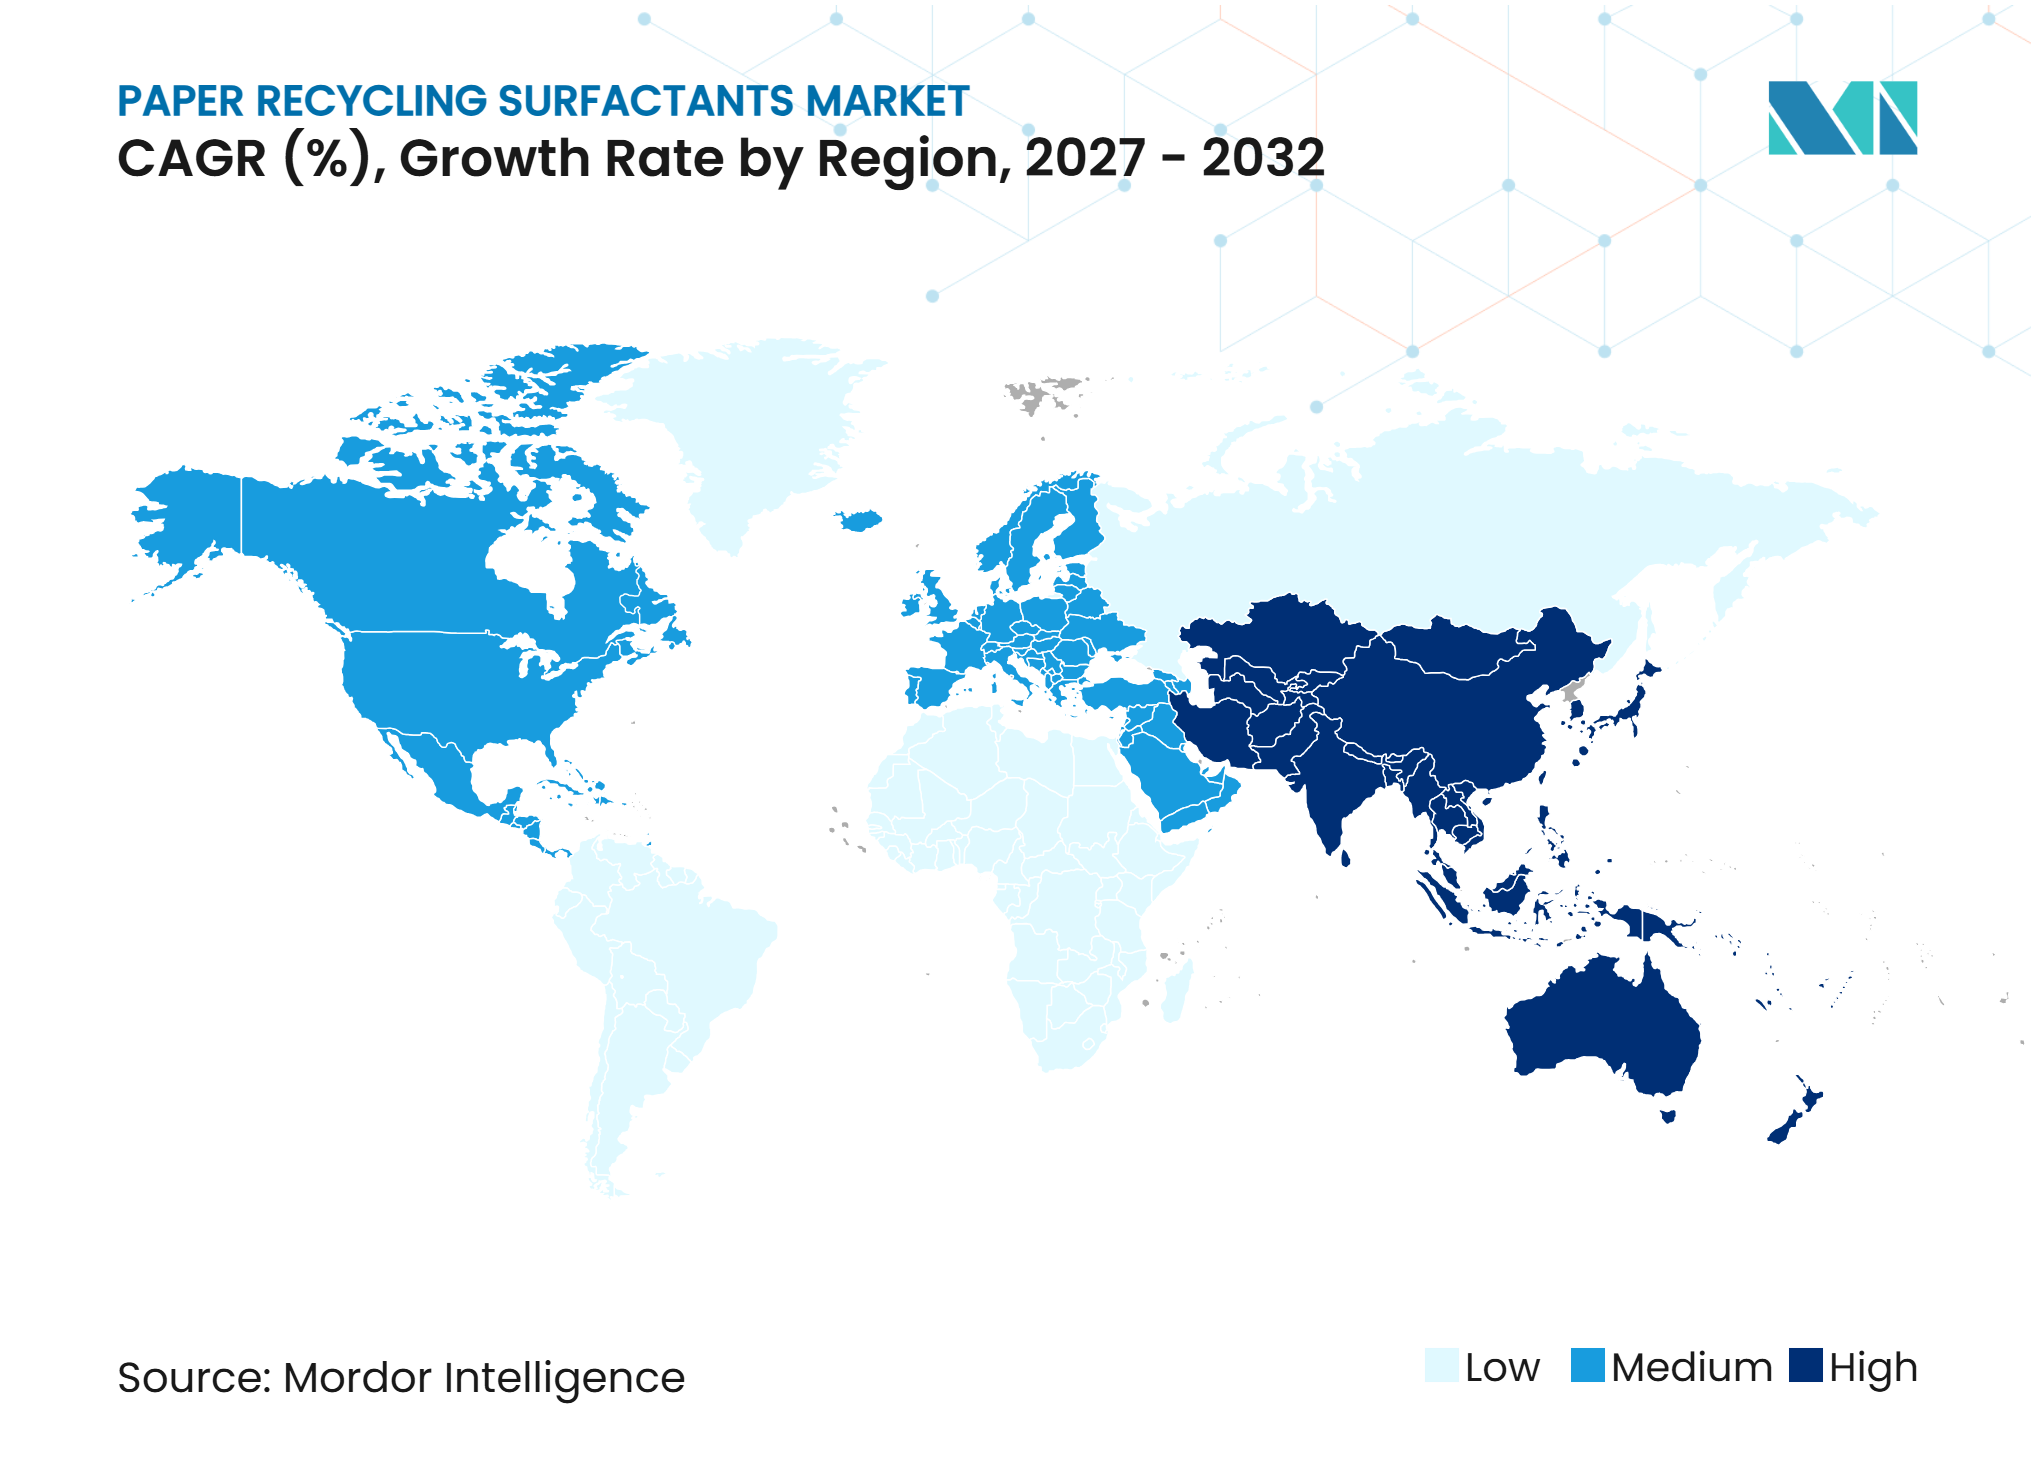
Asia-Pacífico representó el 43,33% del mercado de surfactantes para el reciclaje de papel en 2026 y se proyecta que avance a una CAGR del 7,78% hasta 2032. China es el ancla regional porque el plan de acción de su Comisión Nacional de Desarrollo y Reforma apunta a volúmenes anuales de reciclaje de papel recuperado a nivel nacional superiores a 80 millones de toneladas para 2030. El embalaje es una prioridad declarada en el plan. China también endureció las normas para la pulpa reciclada importada bajo la norma GB/T 43393, que limitó los contaminantes al 0,50% en octubre de 2025. Esta norma favorece un procesamiento más sólido de la fibra recuperada recolectada localmente. Los mercados de India y la Asociación de Naciones del Sudeste Asiático (ASEAN) están expandiendo el comercio minorista organizado y el comercio electrónico, lo que respalda la recolección de contenedores corrugados usados. Japón tiene una tasa de recuperación superior al 80% y proporciona un mercado maduro para la química avanzada en grados de fibra difíciles de destintar.
América del Norte: La Arquitectura Regulatoria Transforma la Cadena de Valor Química
América del Norte cuenta con una base de fibra recuperada grande y estable, con plantas de los Estados Unidos que reciclaron 45 millones de toneladas de papel en 2025. El mercado de surfactantes para el reciclaje de papel en la región está moldeado más por los requisitos regulatorios que por las nuevas adiciones de capacidad. El programa de Responsabilidad Extendida del Productor de Oregón y la legislación de Maryland de 2025 están haciendo que la verificación del contenido reciclado sea más importante para los propietarios de marcas y los proveedores de embalajes. El requisito del 40% de contenido reciclado posconsumo de Colorado para embalajes de papel para 2030 fortalece la demanda de química capaz de manejar flujos residenciales de contenedores corrugados usados y papel mixto. Casi 4 millones de toneladas métricas de capacidad de cartón corrugado cerraron durante los primeros 8 meses de 2025. El cambio redirige las adquisiciones hacia plantas que utilizan materias primas con mayor contenido reciclado. Los proveedores orientados a programas con relaciones establecidas con las plantas pueden beneficiarse de una mayor demanda química por tonelada métrica de producción.
La Diversificación Regional Configura el Mapa Global de la Demanda
Europa mantuvo una tasa de reciclaje de papel y cartón del 75,1% en 2025, lo que la situó cerca del objetivo a corto plazo del PPWR para 2025. Alemania, el Reino Unido y los países nórdicos cuentan con plantas de destintado técnicamente avanzadas que valoran el rendimiento superior de los surfactantes. El Protocolo de Evaluación de Reciclabilidad actualizado de 4evergreen añade un módulo de evaluación de destintado por flotación y aumenta la importancia de los resultados de proceso medidos. América del Sur, liderada por Brasil y Argentina, está añadiendo capacidad de fibra recuperada a medida que crece la demanda de embalajes. Oriente Medio y África siguen siendo mercados en etapas más tempranas, pero las políticas de embalaje de economía circular en los países del Consejo de Cooperación del Golfo están apoyando las alternativas de papel a los plásticos. Estas políticas requieren infraestructura de fibra recuperada y programas químicos relacionados. El mercado de surfactantes para el reciclaje de papel tiene, por tanto, diferentes patrones de demanda en las regiones maduras, en expansión y emergentes.
Panorama Competitivo
Concentración del Mercado
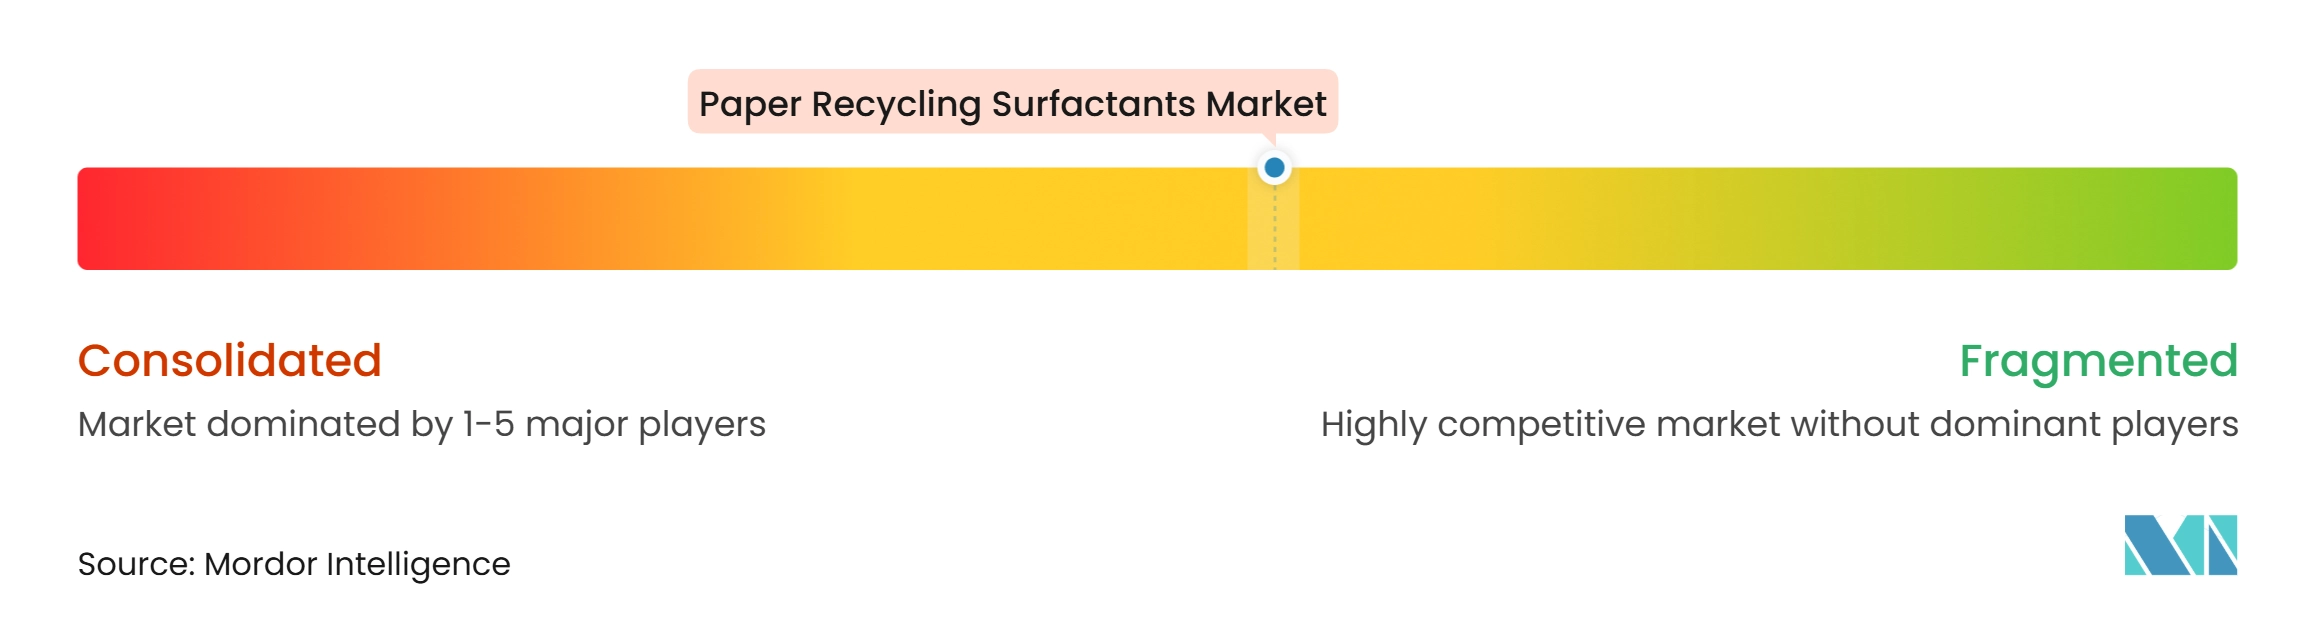
El mercado de surfactantes para el reciclaje de papel está moderadamente concentrado, con los cinco principales actores que incluyen a Kemira Oyj, Solenis, BASF, Ecolab Inc. y Buckman. Estas empresas ofrecen programas de proceso papelero que cubren destintado, retención, drenaje, resistencia y tratamiento de agua. Esta amplia oferta permite a las plantas reducir el número de proveedores químicos que gestionan. También permite a los proveedores combinar surfactantes con productos especiales de mayor valor. Esa estructura dificulta el desplazamiento de las empresas más pequeñas que solo ofrecen surfactantes. Buckman y CHT Group compiten a través de la experiencia en aplicaciones, el servicio técnico y la química personalizada.
Las estrategias de los proveedores se centran en productos de base biológica, dosificación digital, control predictivo de procesos y expansión en Asia-Pacífico. Solenis está siguiendo este modelo a través de una expansión de 193 millones de USD en Virginia y un Centro de Investigación Global en Wilmington. Buckman invirtió más de 10 millones de USD en una planta piloto en Memphis en enero de 2025 para impulsar la innovación química y digital. CLARIANT lanzó su gama VITA de surfactantes y polietilenglicoles 100% de base biológica en abril de 2025. Kemira Oyj y Bluepha también formaron una asociación de 3 años para recubrimientos de barrera basados en polihidroxialcanoatos para papel, cartón y fibra moldeada.
Las oportunidades en el mercado de surfactantes para el reciclaje de papel incluyen la química para tintas curadas por ultravioleta e inyección de tinta digital, que los colectores convencionales de ácidos grasos manejan deficientemente. Los programas integrados de control de stickies pueden combinar surfactantes, enzimas y limpieza mecánica. Evonik Industries AG lanzó TEGO Res 1100 en marzo de 2025, un co-aglutinante de destintado para tintas a base de solvente que acelera el destintado de tintas de nitrocelulosa hasta 9 veces a 40 °C. La norma ISO 12507:2025 y los grados de reciclabilidad del PPWR están facilitando la verificación de las afirmaciones de rendimiento de los proveedores. Esto favorece a las empresas con capacidad de laboratorio y recursos de ingeniería de aplicaciones. Los proveedores más pequeños aún pueden competir donde el soporte técnico local y una personalización más rápida son importantes, especialmente en el Sudeste Asiático y América del Sur.
Líderes de la Industria de Surfactantes para el Reciclaje de Papel
-
Kemira Oyj
-
Solenis
-
BASF
-
Ecolab Inc.
-
Buckman
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Surfactantes para el Reciclaje de Papel Empresas cubiertas en este informe
- Arakawa Chemical Industries, Ltd.
- Ashland
- BASF
- Buckman
- CHT Group
- CLARIANT
- Dow
- Ecolab Inc.
- Evonik Industries AG
- Harima Chemicals Group, Inc.
- Kao Corporation
- Kemira Oyj
- Nouryon
- SNF Group
- Solenis
Desarrollos recientes de la industria en Mercado de Surfactantes para el Reciclaje de Papel
- Agosto de 2026: Luterra Advanced Materials informó sobre aplicaciones industriales exitosas de su Agente de Destintado Sólido (P-01A) y Agente de Destintado Líquido (P-01B) en plantas de papel reciclado en el Sudeste Asiático. Las formulaciones mejoraron el brillo de la pulpa destintada y el rendimiento de la fibra, al tiempo que redujeron el consumo de productos químicos y la demanda química de oxígeno (DQO) de las aguas residuales, apoyando el mercado de surfactantes para el reciclaje de papel mediante una mayor eficiencia de destintado y economía del proceso.
- Enero de 2026: Lenzing Papier puso en marcha una planta avanzada de destintado en Austria tras una inversión superior a 50 millones de EUR (aproximadamente 58,5 millones de USD). La instalación está diseñada para procesar hasta 150.000 toneladas métricas de papel recuperado al año mediante celdas de flotación y sistemas de lavado de alta eficiencia, apoyando el mercado de surfactantes para el reciclaje de papel a través de una mayor demanda de productos químicos para destintado y aditivos de proceso.
Alcance del Informe Global del Mercado de Surfactantes para el Reciclaje de Papel
Los surfactantes para el reciclaje de papel son productos químicos especiales utilizados durante la recuperación y el procesamiento de papel de desecho en pulpa reutilizable. Mejoran la eliminación de tinta, controlan los contaminantes y la espuma, y apoyan la separación eficiente de las fibras durante las operaciones de reciclaje.
El Mercado de Surfactantes para el Reciclaje de Papel está segmentado por tipo de surfactante, aplicación, grado de papel y geografía. Por tipo de surfactante, el mercado está segmentado en surfactantes no iónicos, surfactantes aniónicos, mezclas de surfactantes para destintado y surfactantes de base biológica. Por aplicación, el mercado está segmentado en destintado, control de stickies, control de espuma, y humectación y dispersión. Por grado de papel, el mercado está segmentado en cartón para embalaje, papel periódico, tissue y papel de impresión y escritura. El informe también cubre el tamaño del mercado y los pronósticos de surfactantes para el reciclaje de papel en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Surfactantes No Iónicos |
| Surfactantes Aniónicos |
| Mezclas de Surfactantes para Destintado |
| Surfactantes de Base Biológica |
| Destintado |
| Control de Stickies |
| Control de Espuma |
| Humectación y Dispersión |
| Cartón para Embalaje |
| Papel Periódico |
| Tissue |
| Papel de Impresión y Escritura |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Surfactante | Surfactantes No Iónicos | |
| Surfactantes Aniónicos | ||
| Mezclas de Surfactantes para Destintado | ||
| Surfactantes de Base Biológica | ||
| Por Aplicación | Destintado | |
| Control de Stickies | ||
| Control de Espuma | ||
| Humectación y Dispersión | ||
| Por Grado de Papel | Cartón para Embalaje | |
| Papel Periódico | ||
| Tissue | ||
| Papel de Impresión y Escritura | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de surfactantes para el reciclaje de papel?
El tamaño del mercado de surfactantes para el reciclaje de papel fue valorado en 658,09 millones de USD en 2026 y se estima que crecerá desde 702,77 millones de USD en 2027 hasta alcanzar los 979,70 millones de USD para 2032, a una CAGR del 6,87% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de surfactantes para el reciclaje de papel?
Los mandatos de contenido reciclado, la nueva capacidad de cartón corrugado reciclado, las mayores cargas de contaminantes y los sistemas de agua de circuito cerrado están aumentando la demanda de procesamiento basado en surfactantes.
¿Qué tipo de surfactante tuvo la mayor participación en 2026?
Los surfactantes no iónicos tuvieron una participación del 46,32% en 2026 porque son muy adecuados para los sistemas de destintado por flotación.
¿Qué aplicación se espera que crezca más rápido hasta 2032?
Se proyecta que el control de stickies avance a una CAGR del 7,67% hasta 2032 a medida que los adhesivos y las etiquetas aumentan la contaminación en los flujos de fibra recuperada.