
包装用テクニカルテキスタイル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 20.68 十億米ドル |
| 市場規模 (2032) | 26.39 十億米ドル |
| 成長率 (2027 - 2032) | 5.00 % |
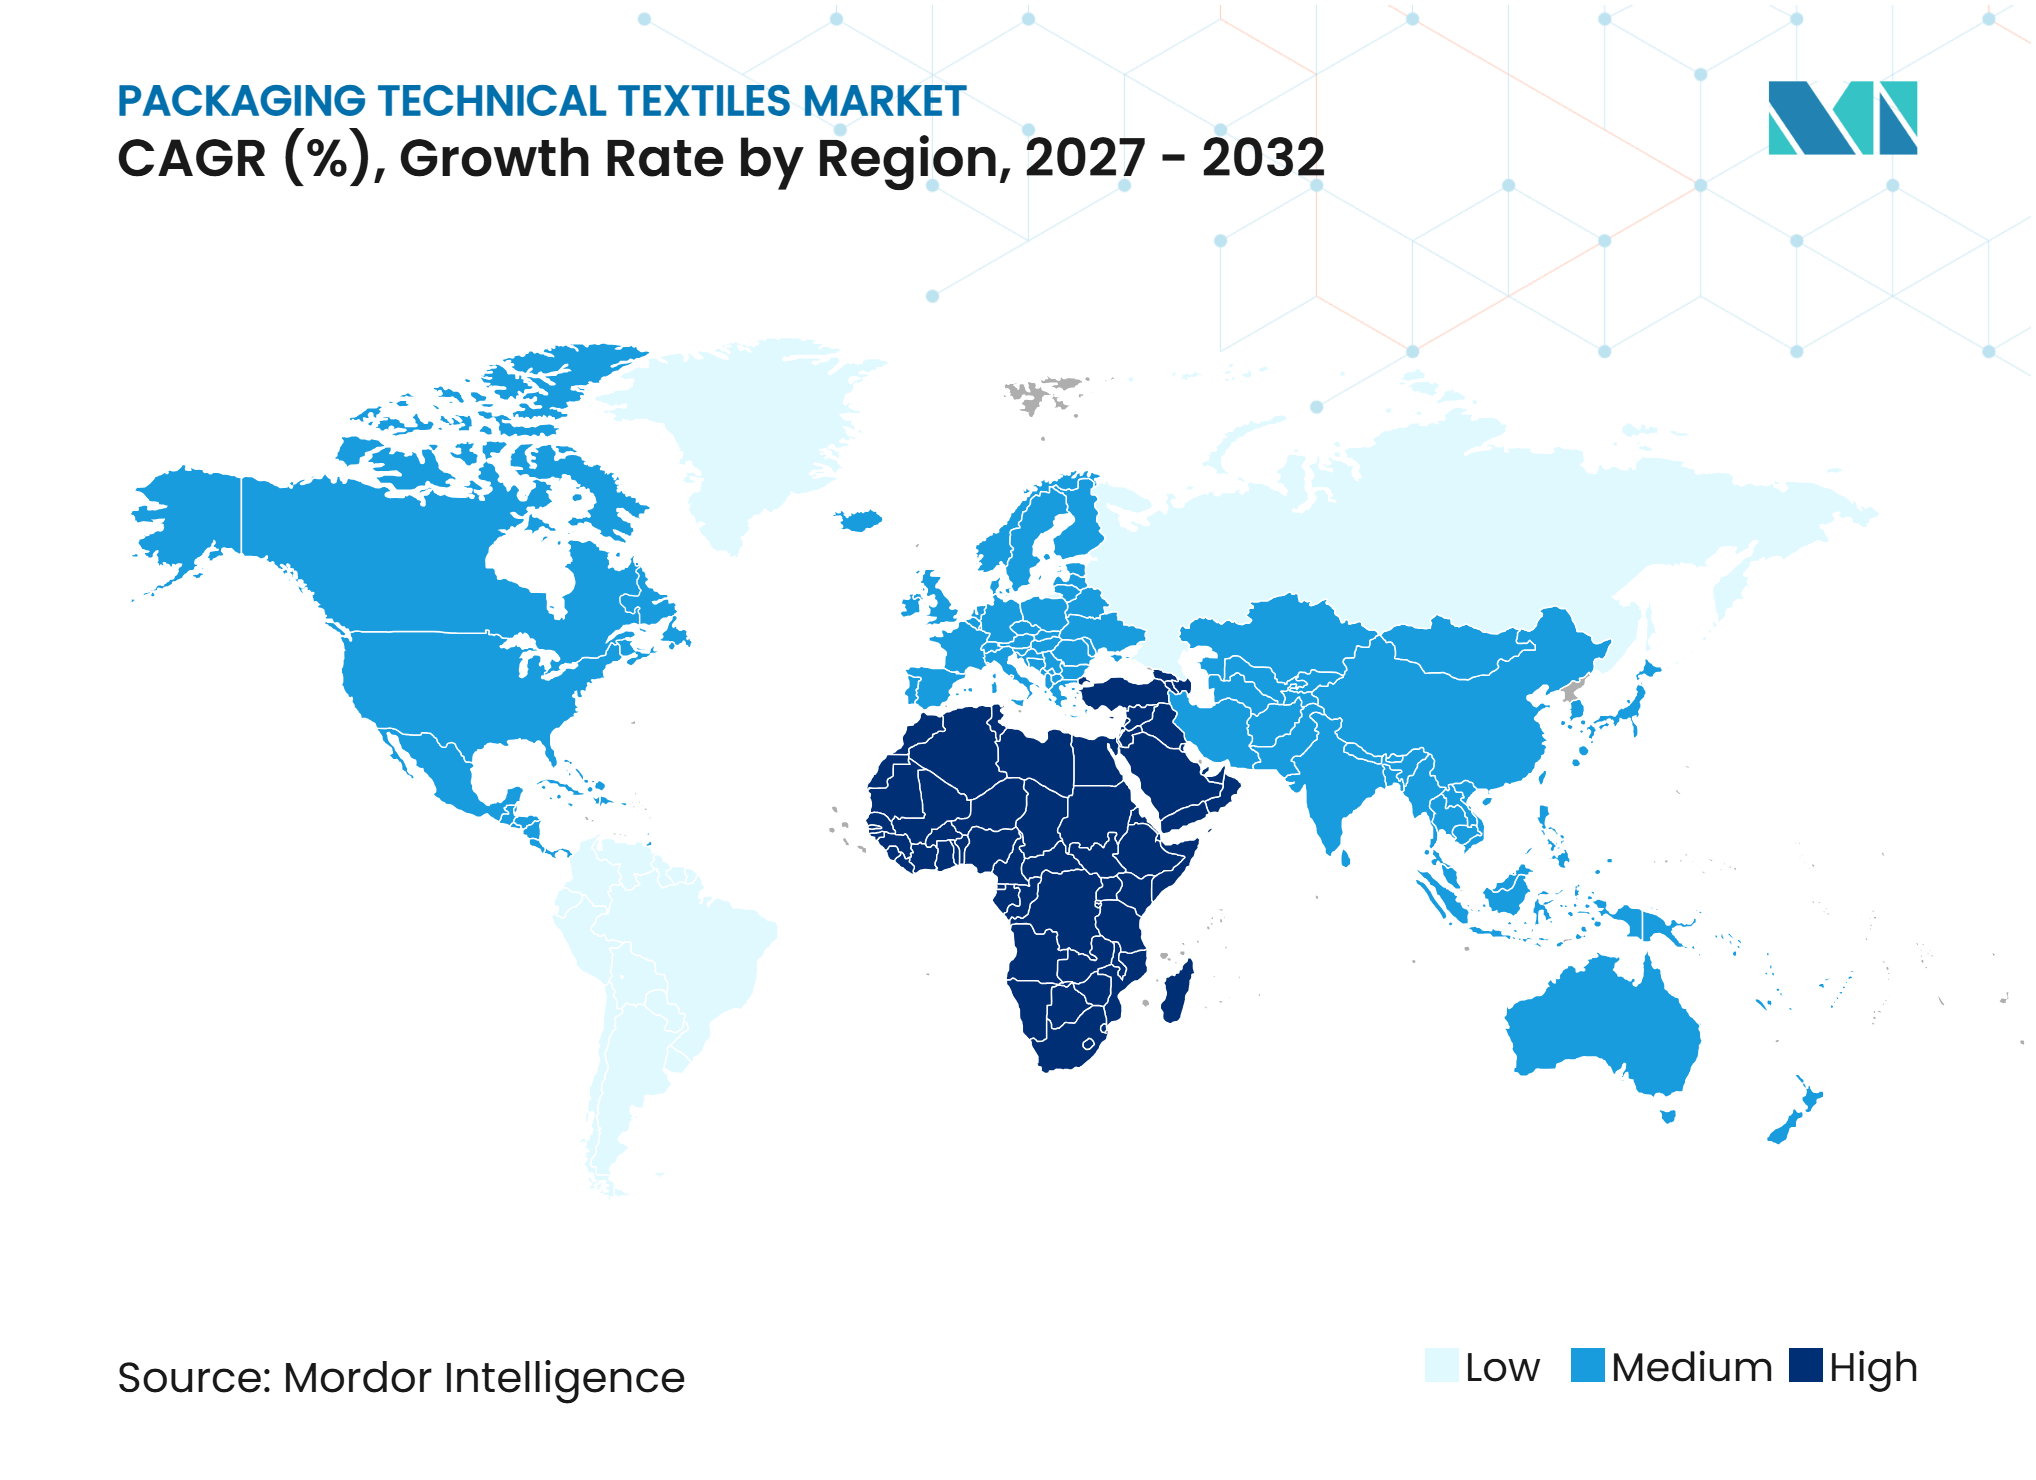
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる包装用テクニカルテキスタイル市場分析
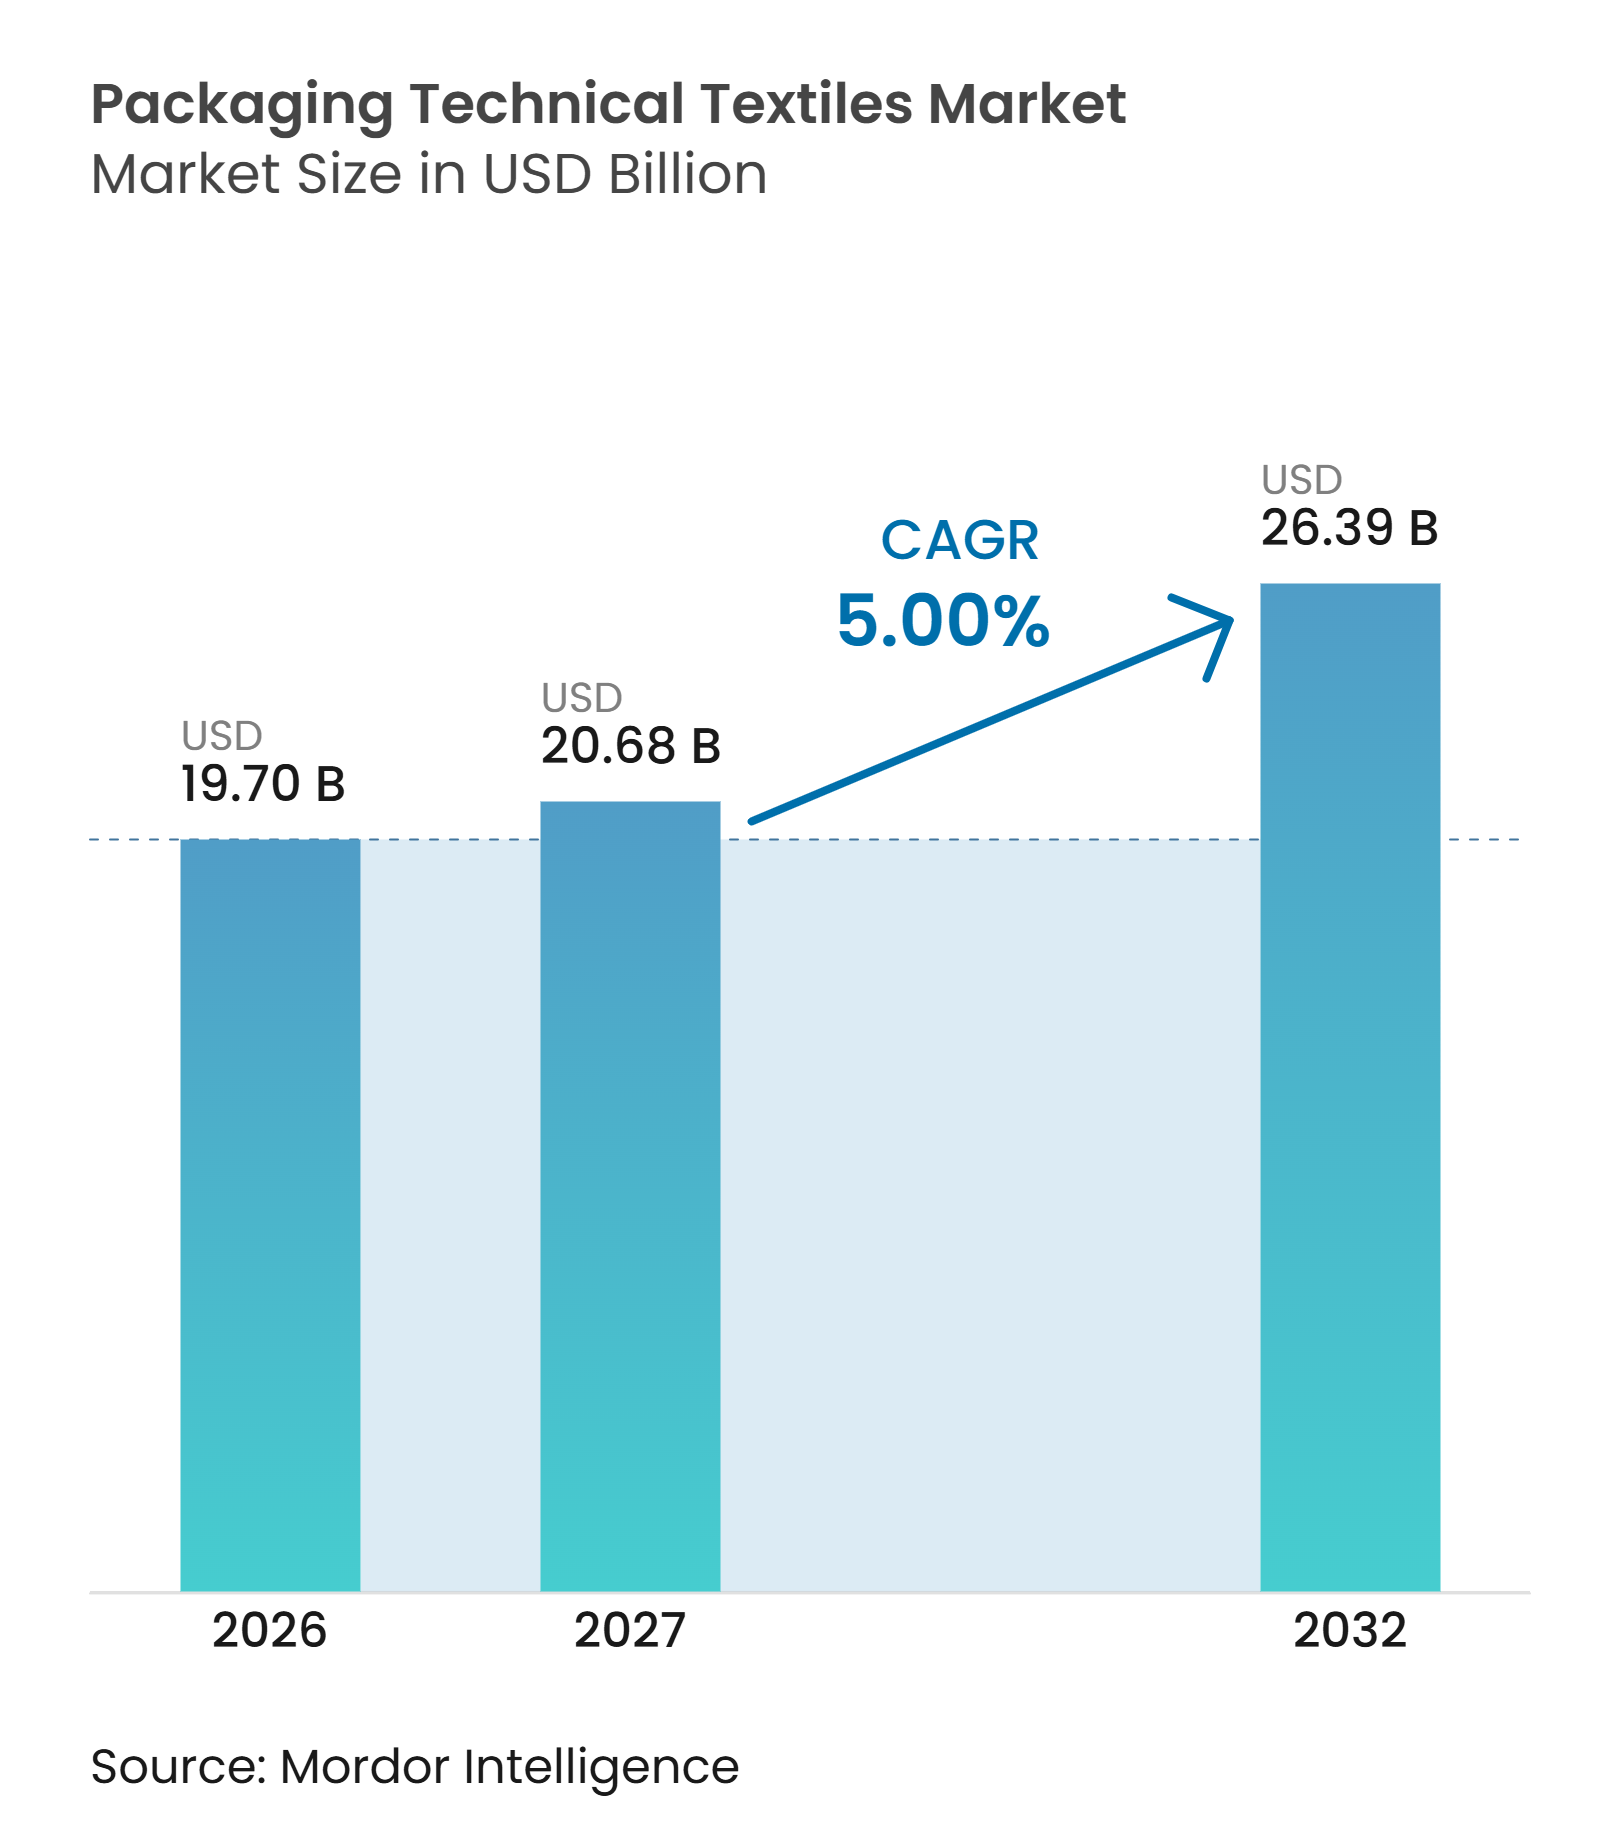
包装用テクニカルテキスタイル市場規模は、2026年の19.70 ビリオン 米ドル、2027年の20.68 ビリオン 米ドルから、2032年までに26.39 ビリオン 米ドルへと拡大し、2027年から2032年の間に5%のCAGRを記録すると予測されています。
包装用テクニカルテキスタイル市場は、農業、バルク化学品、建設、食品加工において、硬質フォーマットでは効率的に対応できない輸送・収容ニーズを支えています。バルク商品貿易の拡大と、食品・医薬品・危険物サプライチェーンにおける安全要件の高度化が、エンジニアリングされたテキスタイル包装への需要を支えています。生産者は、差別化されていない袋ではなく、認証済み・コーティン済み・再利用可能・自動化対応製品への注力を強めることで対応しています。包装用テクニカルテキスタイル市場はまた、原材料価格・輸送条件・貿易政策が輸出主導型サプライチェーンに影響を与えるため、コスト圧力にもさらされています。
レポートの主要ポイント
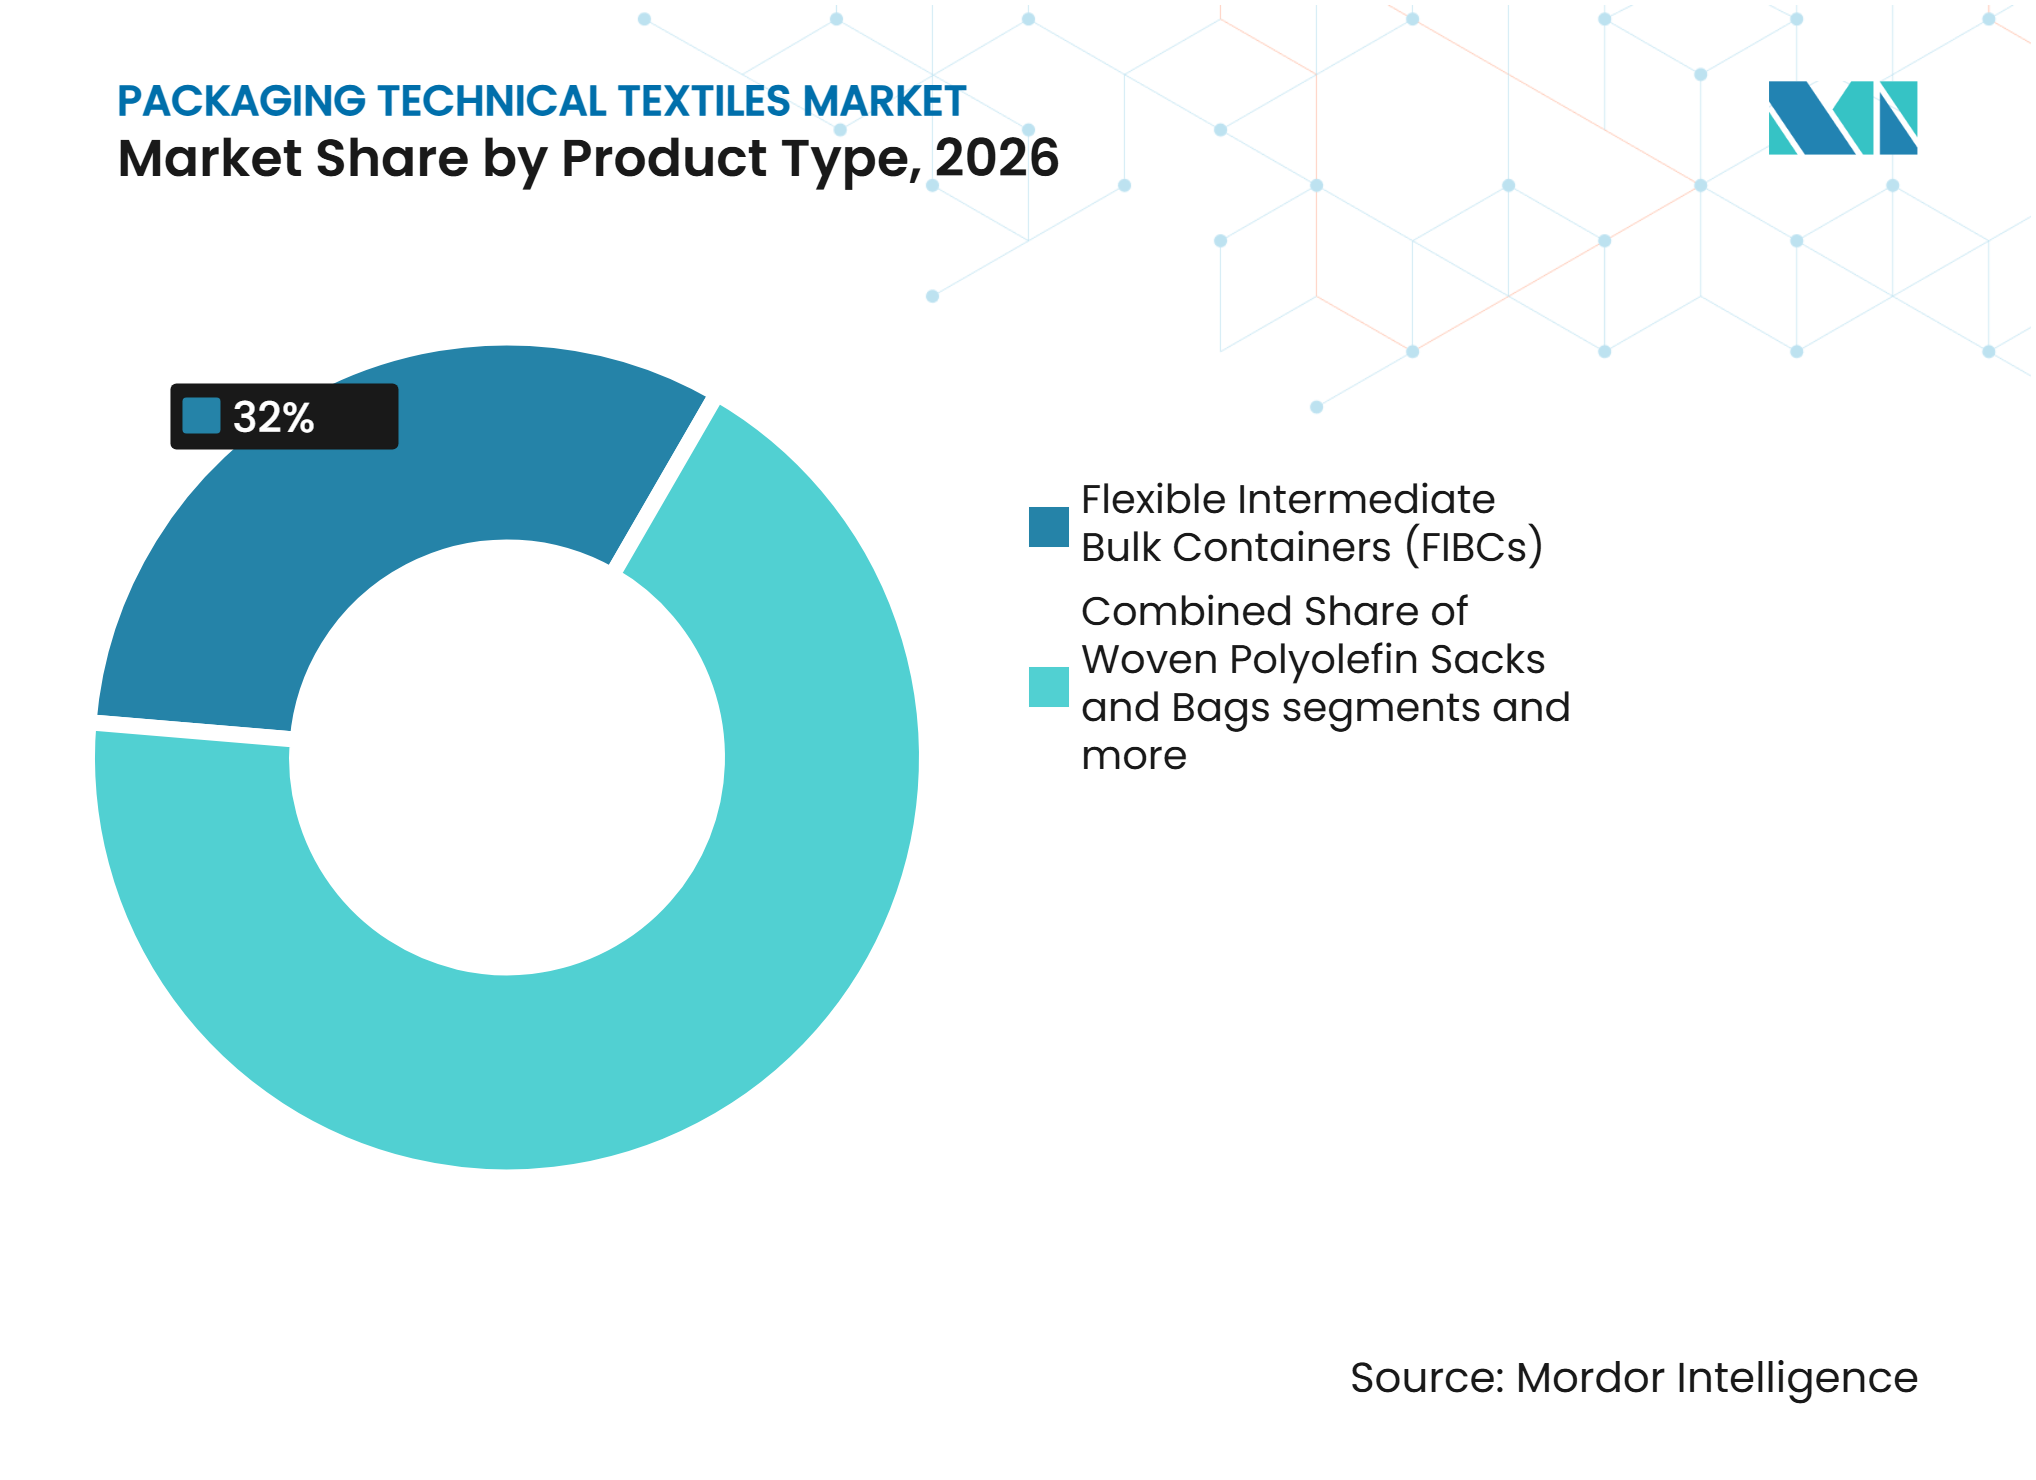
- 製品タイプ別では、フレキシブル・インターミディエイト・バルク・コンテナが2026年の包装用テクニカルテキスタイル市場シェアの32%を占め、不織布・特殊テキスタイル包装は2032年までに6.8%のCAGRで成長すると予測されています。
- 素材タイプ別では、ポリプロピレンが2026年の包装用テクニカルテキスタイル市場規模の48%を占め、再生セルロース系繊維は2032年までに7%のCAGRで拡大すると予測されています。
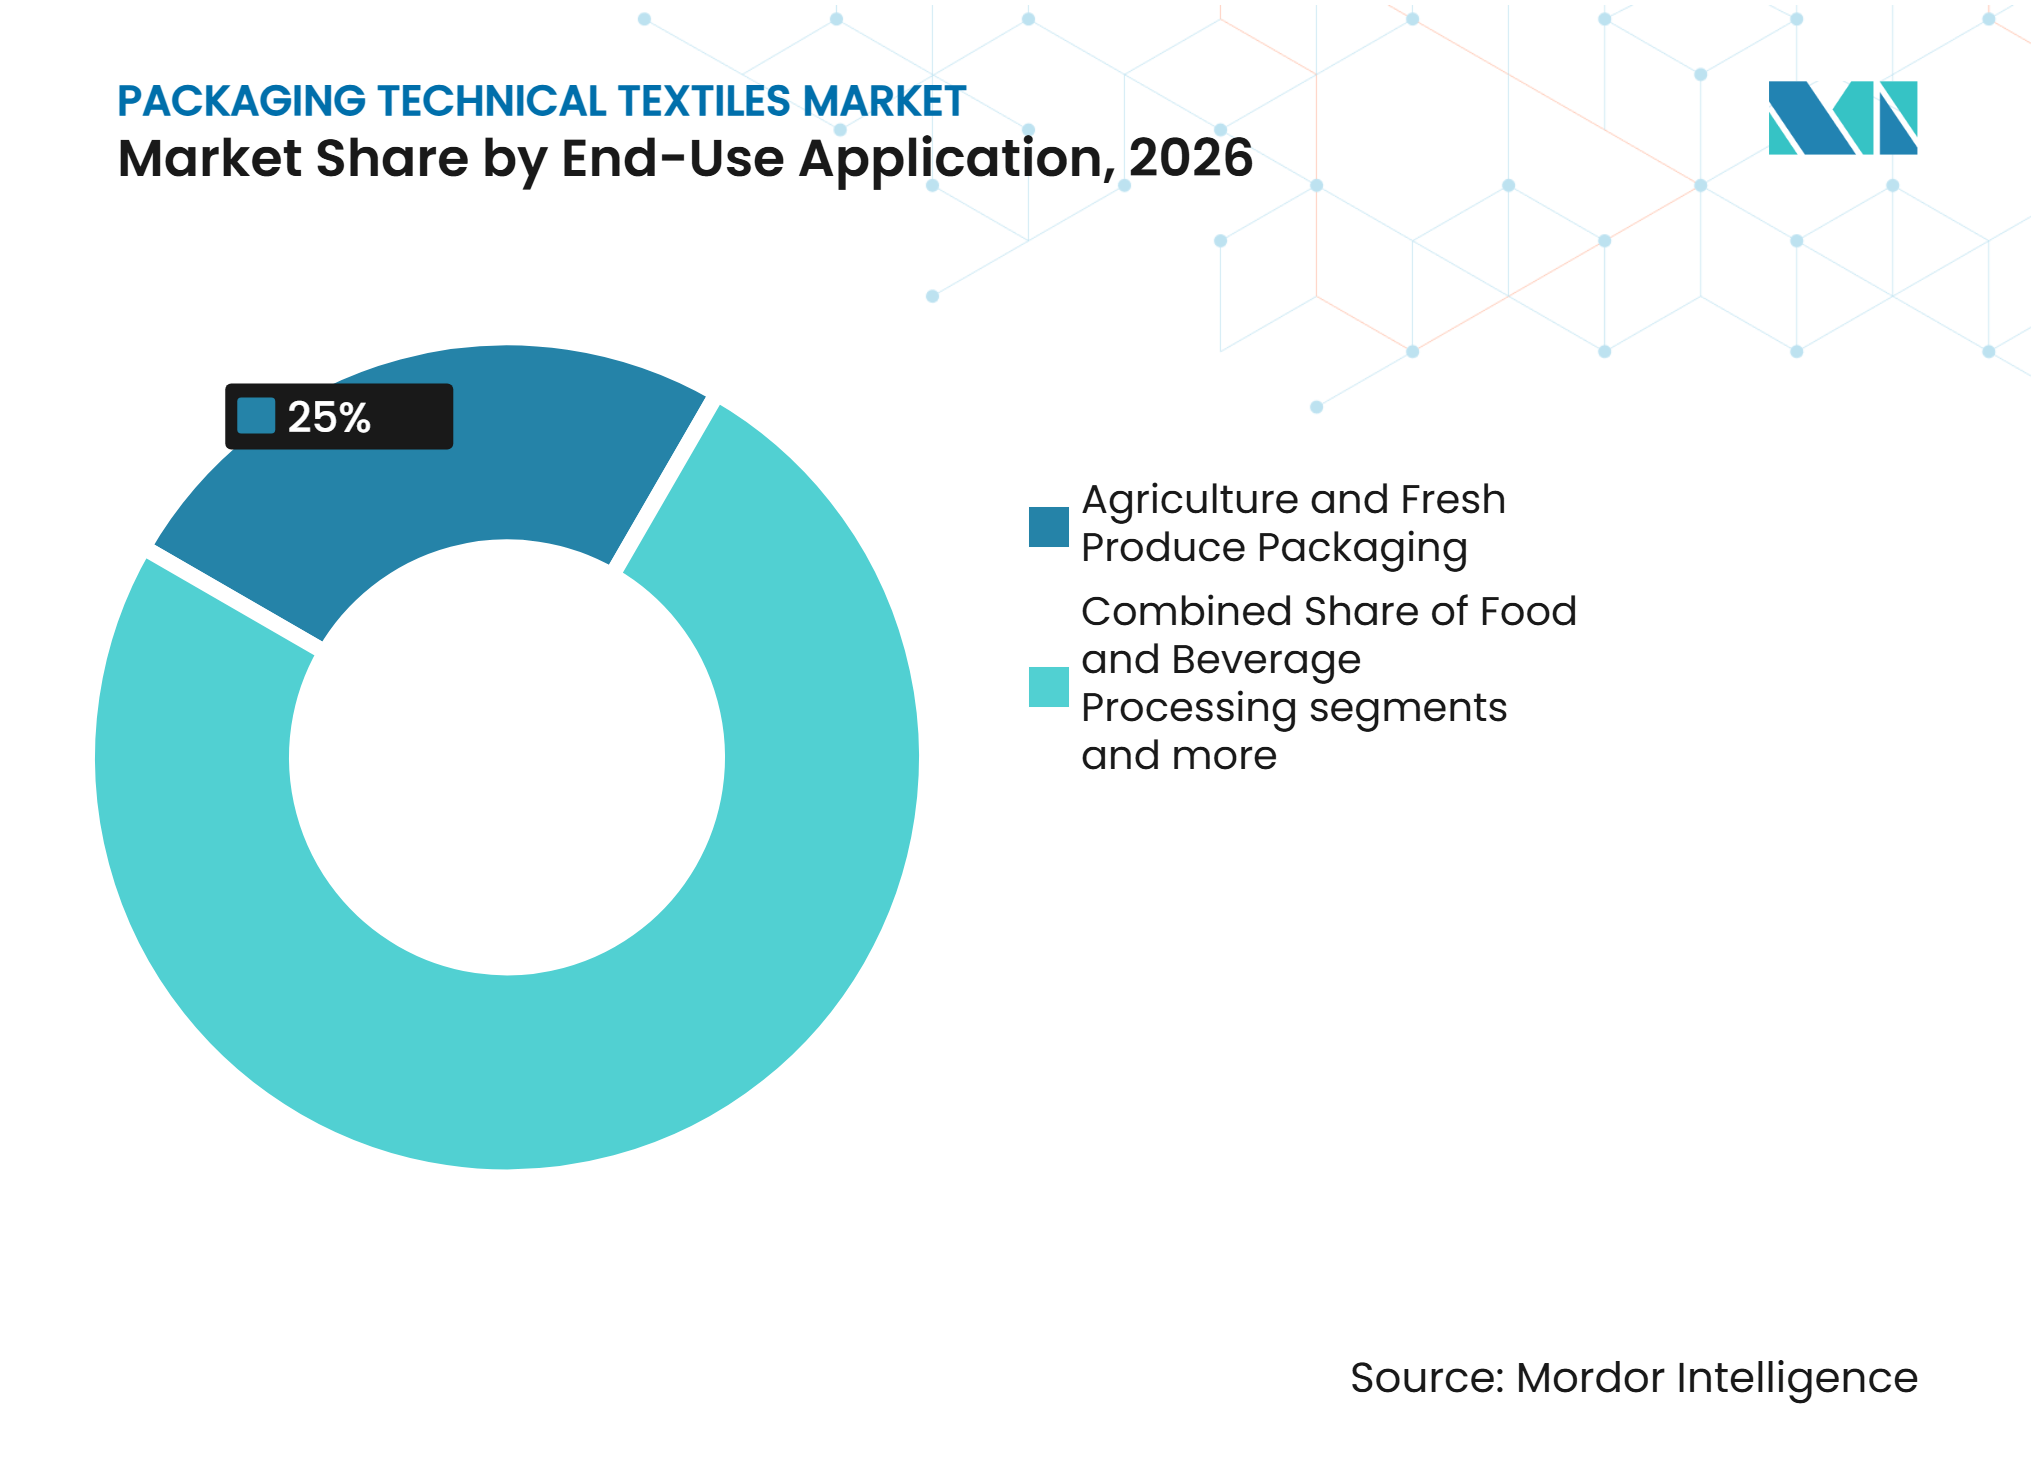
- 最終用途アプリケーション別では、農業・生鮮農産物包装が2026年の市場の25%を占めました。
- 地域別では、アジア太平洋が2026年の市場の50.2%を占め、中東・アフリカは2032年までに7.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界のバルク商品生産・貿易の成長 | +1.2% | 世界全体 | 中期(2〜4年) |
| 化学品・肥料・石油化学品包装需要の拡大 | +0.9% | 世界全体(アジア太平洋および中東・アフリカが中核) | 中期(2〜4年) |
| 包装済み食用穀物・農業商品の消費拡大 | +0.8% | アジア太平洋および南米 | 短期(2年以内) |
| セメント・鉱物・建設資材包装の成長 | +0.7% | アジア太平洋、中東・アフリカ、南米 | 中期(2〜4年) |
| バルクハンドリングおよび輸送向けFIBCの採用拡大 | +0.6% | 世界全体(北米および欧州を重点) | 長期(4年以上) |
| 生鮮農産物包装とコールドチェーン流通要件 | +0.5% | アジア太平洋、中東・アフリカ、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
世界のバルク商品生産・貿易の成長
包装用テクニカルテキスタイル市場は、肥料・鉱物・穀物・建設骨材の国境を越えた移動に依存しています。これらの製品は、確立された産業システム内で吊り上げ・保管・排出が可能なコンテナを必要とします。欧州連合の化学品輸出は2024年に5,600 ビリオン ユーロ(658.7 ビリオン 米ドル)に達し、前年比7%増となり、バルク包装を使用するサプライチェーンにおける継続的なスループットを支えています。FIBCは、高いペイロード容量と硬質コンテナよりも低い空重量を兼ね備えているため、乾燥バルク材料に実用的なフォーマットを提供します。輸出志向の袋生産者は、生産拠点が最終顧客から遠く離れていても、貿易活動と密接に結びついています。
化学品・肥料・石油化学品包装需要の拡大
化学品・肥料の顧客は、汚染・静電気リスク・危険物取り扱いを管理できる包装を必要とします。この要件により、導電性フォーマット・保護コーティング・管理された生産環境の重要性が高まっています。アジアは2025年から2030年の間に中国・インドのプロジェクトを含む年間2,880万トンの精製テレフタル設備を追加する見込みであり、関連サプライチェーン全体での産業用包装需要を支えています。湾岸地域の石油化学投資も認証済み袋への地域需要を生み出す一方、ポリプロピレンおよびポリエチレン原料の地域供給を強化しています。包装用テクニカルテキスタイル市場はその恩恵を受けており、生産者はトレーサビリティや安全性を損なうことなく要求の厳しいユーザーに供給できます。
包装済み食用穀物・農業商品の消費拡大
農業サプライチェーンは、穀物・砂糖・油糧種子・生鮮農産物向けの袋・ネット・バルクコンテナを引き続き必要としています。インドのジュート包装材料法は、食用穀物の100%および砂糖の20%にジュート包装を義務付けており、公共政策が素材選択に直接的な役割を果たしうることを示しています。[1] 2025年には、原料ジュートの不足により市場価格がクインタル当たり11,000インドルピー(122.4 米ドル)を超え、政府はカリフ・マーケティング・シーズン向けにHDPEおよびPP代替品を許可しました。これは、繊維の入手可能性が短期間で天然包装と合成包装の間の需要をシフトさせうることを示しています。ジュート供給が逼迫している場合は織物ポリオレフィン生産者が恩恵を受け、供給条件が改善すると天然繊維生産者が数量を回復します。包装用テクニカルテキスタイル市場は、農業需要を政策に敏感であると同時にコストに敏感なカテゴリーとして管理する必要があります。
セメント・鉱物・建設資材包装の成長
セメント・鉱物・建設資材は、工場や保管場所からプロジェクト現場へ効率的に移動する必要があるため、織物ポリプロピレン袋および標準FIBCへの安定した需要を生み出しています。これらの用途では、重い荷物を運搬でき、取り扱いダメージに耐え、確立された充填・パレタイジング・輸送プロセスに適合する包装が求められます。FIBCは硬質コンテナと比較して空の保管スペースと取り扱い重量を削減でき、乾燥バルク材料物流での使用を支えています。需要基盤は、インフラ建設・採掘活動・バルク材料流通が同時に拡大する地域で最も強くなります。軽量・高強度袋の開発は、要求の厳しい荷物に必要なパフォーマンスを維持しながら、生産者が単位当たりのポリマー使用量を削減するのに役立ちます。包装・包装廃棄物規制はまた、規制された欧州顧客にサービスを提供するプラスチック包装サプライヤーにとって、再生材料含有量計画の重要性を高めています。[2]
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリプロピレン・ポリエチレン・ジュート価格の変動 | -1% | 世界全体 | 短期(2年以内) |
| 紙・プラスチックフィルム・硬質包装代替品との合 | -0.6% | 北米および欧州 | 中期(2〜4年) |
| コモディティ包装市場における高い価格感応度 | -0.5% | アジア太平洋、中東・アフリカ、南米 | 短期(2年以内) |
| 包装廃棄物規制と単回使用素材規制 | -0.6% | 欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポリプロピレン・ポリエチレン・ジュート価格の変動
ポリプロピレンは不織布袋・FIBC生地・織物袋の重要な原料であるため、価格変動はマージンに迅速に影響を与えます。買い手は不確実性に対して注文を制限し在庫を削減することで対応することが多いです。2025年には、貿易条件の変化後にポリプロピレン価格が急激に変動し、その後、下流需要の弱体化に伴い北米・欧州・アジア全体で下落しました。ジュートは、供給が作物条件・作付面積・輸出規制に依存するため、別のリスクプロファイルを持っています。バングラデシュは2025年9月に作付面積が減少した後、原料ジュートの輸出を制限し、インドのユーザーが利用できる素材を制限しました。包装用テクニカルテキスタイル市場は、価格が生産者が契約条件をリセットしたり顧客にコストを転嫁したりするよりも速く動く場合に脆弱なままです。
紙・プラスチックフィルム・硬質包装代替品との競合
織物ポリプロピレン袋は、いくつかの最終用途において紙袋・プラスチックフィルム・硬質コンテナと競合しています。紙の代替品は、プラスチック包装に再生材料含有量義務を課している欧州顧客にとって魅力的です。包装・包装廃棄物規制はプラスチックフォーマットのコンプライアンス条件を変え、再生原料の入手可能性を織物製品の商業的課題にしています。[3] 硬質インターミディエイト・バルク・コンテナは、液体および圧力に敏感な用途において依然として明確な役割を持っています。これにより、フレキシブルフォーマットが輸送・保管上の利点を提供する場合でも、それらの用途でのFIBCによる代替は制限されます。包装用テクニカルテキスタイル市場は、乾燥バルクパフォーマンス・軽量・効率的な取り扱いが最も重要な用途において、より強い拡大余地を持っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
FIBCがリード、不織布が成長の上限を再定義フレキシブル・インターミディエイト・バルク・コンテナは2026年の包装用テクニカルテキスタイル市場シェアの32%を占め、化学品・鉱物・建設・食品原料物流における役割を反映しています。そのパフォーマンスは積載容量・吊り上げ設計・生地強度・ライナー・排出要件に依存し、食品グレード・帯電防止・UN認証構成がより要求の厳しいユーザーに対応します。ISO 21898はFIBCの技術的枠組みを提供し、IEC 61340-4-4は管理された用途における静電気分類を支援します。これらの要件は、汎用バルクバッグと包装用テクニカルテキスタイル産業における高度に管理されたフォーマットとの間に素材価値の差を生み出します。織物ポリオレフィン袋は、耐湿性・印刷品質・単位コストが重要なセメント・肥料・食用穀物・消費財において引き続き重要です。
不織布・特殊テキスタイル包装は、小売・電子商取引・生鮮食品の用途に支えられ、2032年までに6.8%のCAGRで成長すると予測されています。スパンボンドポリプロピレンは再利用可能なショッピング・配送フォーマットを支援でき、生鮮農産物ライナーおよび通気性製品は気流を遮断せずに内容物を保護します。メッシュバッグ・ラッシェルネット・レノバッグ・チューブラースリーブは、果物・野菜・薪の確立されたフォーマットとして残っています。このグループの製品開発は、バルク商品量よりも顧客の取り扱い慣行と密接に結びついています。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
素材タイプ別:
ポリプロピレンが支配、再生セルロース系繊維が加速ポリプロピレンは2026年の包装用テクニカルテキスタイル市場の48%を占めました。これはコスト効率・引張強度・耐湿性・UV安定化能力・織物およびスパンボンド生産への適合性を提供するためです。FIBC・織物袋・不織布バッグ・コーティング生地全体にわたって、荷重定格・引裂き抵抗・縫製強度のために選択されています。ポリエチレンはライナーおよびコーティング生地にも使用され、ポリエステルは化学的安定性を必要とする高強度ストラップ・ループ・特殊袋に使用されます。包装用テクニカルテキスタイル産業は、多くの重作業用途において代替品が同等のコストでポリプロピレンに取って代わっていないため、引き続きポリプロピレンに依存しています。
再生セルロース系繊維は、食品・医薬品包装ユーザーがトレーサブル・生分解性・低炭素素材オプションを求めるにつれ、2032年までに7%のCAGRで成長すると予測されています。その可能性は、持続可能性要件が価格と同等の重みを持ち、拡大生産者責任の枠組みが生分解性素材を優遇する場合に最も強くなります。これにより、再生繊維は従来のポリプロピレンとは異なる採用経路を持ちます。ジュートは政策と輸出の伝統が袋・完成バッグでの使用を支えているため、インドとバングラデシュで引き続き重要ですが、その入手可能性は変動する可能性があります。包装用テクニカルテキスタイル市場における素材選択は、耐久性・食品安全性・リサイクル可能性・コストが一つの普遍的な素材を優遇しないため、引き続き用途固有のものとなります。
最終用途アプリケーション別:
農業が数量を支え、電子商取引が価値を牽引農業・生鮮農産物包装は2026年の包装用テクニカルテキスタイル市場の25%を占め、穀物・油糧種子向けのジュートおよびポリプロピレン袋、果物・野菜向けのネット、根菜・球根向けの通気性FIBCをカバーしています。インドの義務的ジュート包装政策は食用穀物調達のベースラインを提供しています。通気性メッシュおよび通気性包装は、コールドチェーンの信頼性と棚寿命が商的成果に影響する輸出サプライチェーンにとって重要です。農業顧客はまた、迅速に充填でき、分散した流通ネットワークを通じて取り扱える形式を必要としています。これらのニーズは、信頼できる供給と一貫した袋品質を優遇します。
食品・飲料加工は、食用穀物・小麦粉・砂糖・飼料・加工原料向けの食品グレードおよびクリーンルームFIBCを必要とします。同時に、化学品・肥料はUN認証および導電性タイプCフォーマットを必要とします。建設・鉱物・採掘は標準FIBCおよび織物ポリプロピレン袋の高量ユーザーとして残っています。小売・電子商取引は、配送ネットワークを効率的に通過する軽量の不織布・特殊フォーマットを支援します。包装用テクニカルテキスタイル市場は、産業用途と消費者向け用途に対して異なる製品・品質戦略を必要とします。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋:製造の中心地と拡大する消費市場
アジア太平洋は2026年の包装用テクニカルテキスタイル市場シェアの50.2%を占めました。インドと中国は、FIBCおよび織物ポリプロピレン袋の大規模な製造基盤と、広範な農業・産業需要を兼ね備えています。この地域の輸出役割は、工場を欧州・北米の買い手と結びつける一方、注文を輸送・樹脂・政策変更にさらしています。インドのジュート包装規則は食用穀物調達における天然繊維袋の役割を維持し、供給が不足している場合は合成代替品への需要を誘導できます。ISO 21898および静電気要件への準拠は、地域サプライヤーが認証済みのグローバル顧客にサービスを提供するのに役立ちます。
中東・アフリカ:商品生産とインフラ投資が採用を促進
中東・アフリカは2027年から2032年にかけて7.8%のCAGRで成長すると予測されています。GCC石油化学の拡大は産業用包装への地域需要を支え、地域のポリプロピレンおよびポリエチレン供給の関連性を高めています。農業輸出は織物袋・メッシュバッグ・バルクコンテナの使用を支援し、インフラ活動は建設・鉱物における需要を広げています。包装用テクニカルテキスタイル市場は、コンバーターが化学品・肥料・輸出顧客の近くで認証済み製品を供給する場合に恩恵を受けられます。食品接触および危険物要件は顧客・仕向地によって異なるため、製品認定は引き続き重要です。
地域の対比:北米、欧州、南米
北米は、化学品・食品原料・ペットフード・建設に使用されるFIBCおよび織物ポリプロピレン袋の主要消費センターです。欧州は、包装・包装廃棄物規制がプラスチック包装に再生材料含有量要件を設定しているため、高仕様の需要と強いコンプライアンス要因を持っています。欧州における包装用テクニカルテキスタイル市場規模は、再生ポリプロピレンへのアクセスと文書化されたコプライアンスとより密接に結びついています。南米は農業・商品包装に引き続き関連しており、硬質コンテナ・紙袋・プラスチックフィルムは3地域全体で活発な代替品として残っています。
競合ランドスケープ
市場集中度
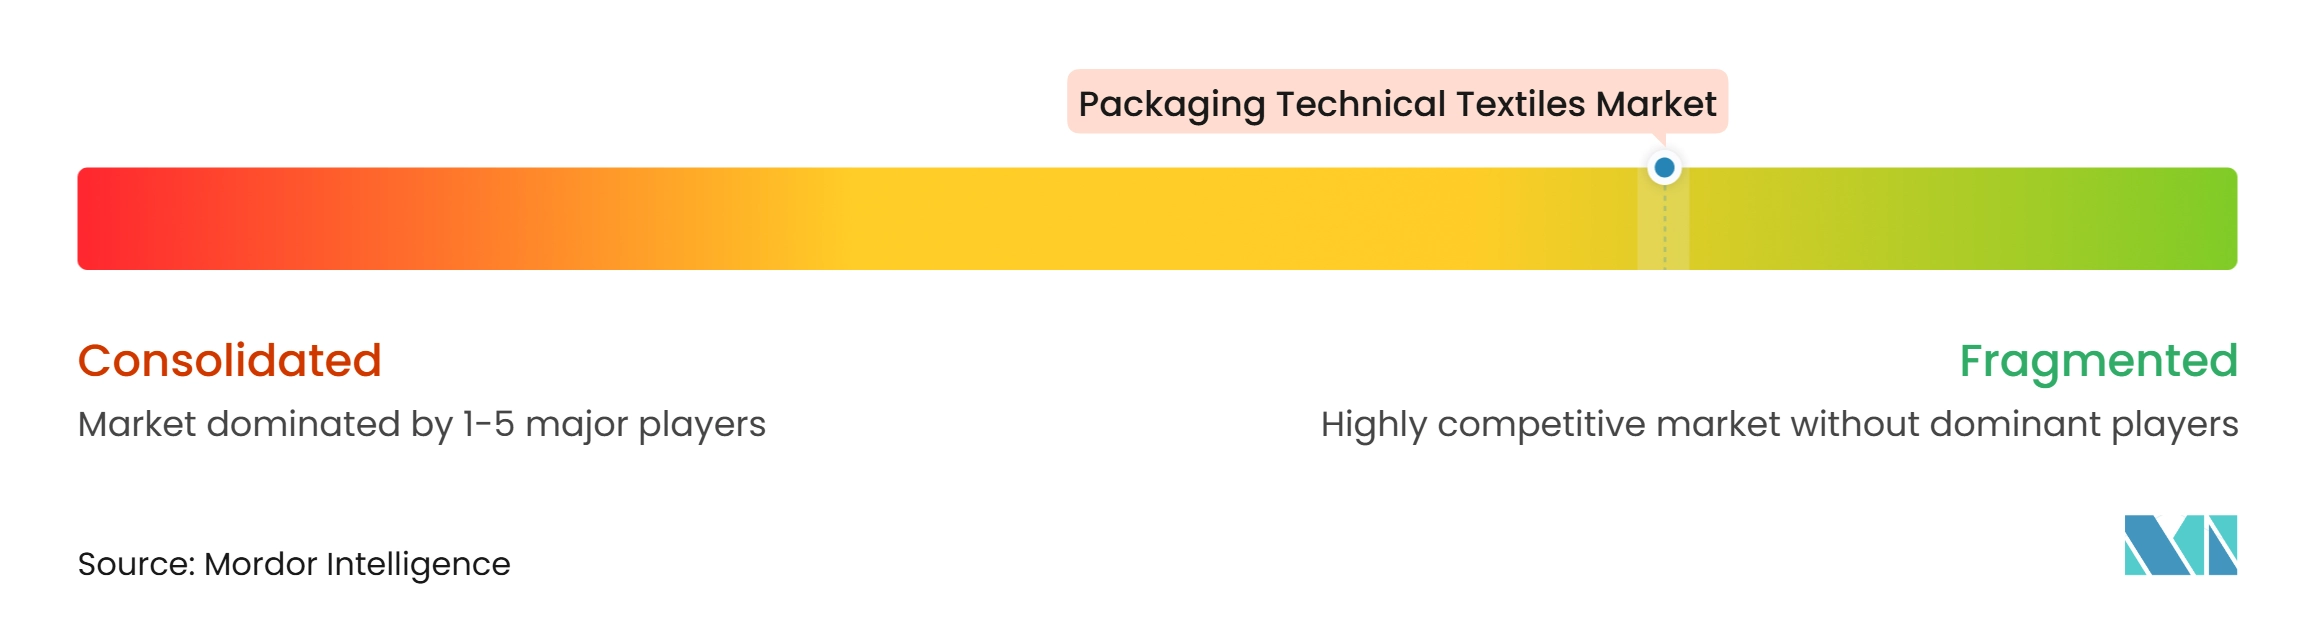
包装用テクニカルテキスタイル市場は低い市場集中度を示しています。Rishi FIBC Solutions、Emmbi Industries、Kanpur Plastipack、Shree Tirupati Balajeeを含むインドのメーカーは、FIBCおよび織物袋において重要な輸出ポジションを持っています。欧州および湾岸のサプライヤーは、高仕様顧客への近接性・エンジニアリング能力・食品接触および包装要件へのコンプライアンスで競合しています。Intermas GroupおよびKARATZIS S.A.は、農業ネット技術とレノ織りがより専門的なポジションを生み出すメッシュおよびネット包装で事業を展開しています。
コンプライアンスインフラは、危険物・食品原料・医薬品顧客にサービスを提供する生産者にとって中心的な差別化要因です。ISO 21898適合性およびIEC 61340定格は、コモディティメーカーが対応困難な資格障壁を生み出す可能性があります。Emmbi IndustriesはBritpac AB(FortaPacとして取引)の50%株式取得を承認し、欧州の再利用可能な産業・商業包装流通に参入しました。この動きは、再調整・再試験・クローズドループ返却サービスの価値の高まりを反映しています。Starlingerは2025年にAD*STAR プライムバッグを発表し、高比率の再生ポリプロピレンと溶接されたピンチボトム構造を特徴としています。
自動充填対応袋・医薬品グレードバルクバッグ・リサイクル可能なモノマテリアル織物袋は、製品開発の機会として残っています。包装用テクニカルテキスタイル市場は、買い手がサプライヤーを容易に切り替えられる標準グレードにおいて価格競争力を維持します。認証済みフォーマットは、ユーザーが安全性・清潔性・導電性・再生材料含有量の文書を検証しなければならない場合により防御力があります。
包装用テクニカルテキスタイル産業リーダー
-
Royal LC Packaging
-
Thrace Group
-
Flexituff Ventures International Ltd.
-
Rishi FIBC Solutions Pvt. Ltd.
-
Kanpur Plastipack Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
包装用テクニカルテキスタイル市場 このレポートでカバーされる企業
- Royal LC Packaging
- Thrace Group
- Flexituff Ventures International Ltd.
- Rishi FIBC Solutions Pvt. Ltd.
- Kanpur Plastipack Ltd.
- Commercial Syn Bags Ltd.
- Shree Tirupati Balajee FIBC Ltd.
- Umasree Texplast Pvt. Ltd.
- SafeFlex International Ltd.
- Emmbi Industries Ltd.
- Knack Packaging Ltd.
- KARATZIS S.A.
- Intermas Group
- Gloster Ltd.
- Ludlow Jute & Specialities Ltd.
- United Bags Inc.
- Ahlstrom
- Magnera Corporation
最近の産業開発事情 包装用テクニカルテキスタイル市場
- 2026年10月:Emmbi Industries取締役会は、シンポールを拠点とする完全子会社Zastian Pte. Ltd.を通じて、スウェーデンのBritpac AB(FortaPacとして取引)の50%株式取得を承認し、欧州の再利用可能な産業・商業包装流通への参入を目指しました。この買収は、スカンジナビアおよび欧州物流市場へのEmmbiのFIBC製品の供給チャネルを確立することを目的としています。
- 2025年10月:StarlingerはK 2025においてAD*STAR プライムバッグを発表しました。これは高比率の再生PPで製造された織物ポリプロピレンブロックボトムバッグで、接着ではなく溶接されたピンチボトム構造を特徴としています。この設計は、セメント・食用穀物・建設資材包装用途における製品汚染リスクと水分浸入を低減します。
世界の包装用テクニカルテキスタイル市場レポートの範囲
包装用テクニカルテキスタイル市場レポートは、製品タイプ別(フレキシブル・インターミディエイト・バルク・コンテナ、織物ポリオレフィン袋・バッグ、その他)、素材タイプ別(ポリプロピレン、ポリエチレン、その他)、最終用途アプリケーション別(農業・生鮮農産物包装、食品・飲料加工、その他)、地域別(北米、欧州、その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| フレキシブル・インターミディエイト・バルク・コンテナ(FIBC) | 汎用バルクFIBC |
| 形状安定型・バッフル型FIBC | |
| 通気性FIBC | |
| その他特殊FIBC | |
| 織物ポリオレフィン袋・バッグ | |
| ジュートおよびその他天然繊維包装テキスタイル | ジュート麻袋および完成包装袋 |
| その他(ヘシアン、バーラップ、天然繊維包装布、特殊包装) | |
| メッシュおよびネット包装テキスタイル | レノ織り包装袋 |
| ラッシェル編み包装袋 | |
| チューブラー編みネットおよびスリーブ | |
| その他テキスタイルメッシュ包装製品 | |
| ラッピングおよび輸送保護テキスタイル | 産業用梱包・物品ラッピング生地 |
| テキスタイル包装カバーおよび保護ラップ | |
| テキスタイルベースのコンテナライナーおよびカーゴ保護生地 | |
| テキスタイルパレットネットラップおよび荷物固定素材 | |
| テキスタイル包装スリーブ・パッディング・ダンネージ | |
| 不織布および特殊テキスタイル包装製品(ショッピングバッグ・キャリングバッグ、保護包装袋・ポーチ等) |
| ポリプロピレン |
| ポリエチレン |
| ポリエステル |
| ジュート |
| 綿およびその他天然繊維 |
| 再生セルロース系繊維 |
| ポリアミドおよびその他特殊合成繊維 |
| その他素材 |
| 農業・生鮮農産物包装 | 生鮮果物・野菜 |
| 種子およびその他農業商品 | |
| 食品・飲料加工 | 食用穀物・小麦粉・砂糖 |
| 加工食品・食品原料 | |
| 動物飼料・ペットフード | |
| 飲料原料・浸出製品 | |
| 化学品・石油化学品・肥料 | |
| 建設資材・鉱物・採掘 | |
| 医薬品・ヘルスケア製品 | |
| 小売・電子商取引・消費財 | |
| その他産業製品・素材 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ベルギー | |
| ポーランド | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| 台湾 | |
| インドネシア | |
| ベトナム | |
| タイ | |
| バングラデシュ | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| 南米その他 |
| 製品タイプ別 | フレキシブル・インターミディエイト・バルク・コンテナ(FIBC) | 汎用バルクFIBC |
| 形状安定型・バッフル型FIBC | ||
| 通気性FIBC | ||
| その他特殊FIBC | ||
| 織物ポリオレフィン袋・バッグ | ||
| ジュートおよびその他天然繊維包装テキスタイル | ジュート麻袋および完成包装袋 | |
| その他(ヘシアン、バーラップ、天然繊維包装布、特殊包装) | ||
| メッシュおよびネット包装テキスタイル | レノ織り包装袋 | |
| ラッシェル編み包装袋 | ||
| チューブラー編みネットおよびスリーブ | ||
| その他テキスタイルメッシュ包装製品 | ||
| ラッピングおよび輸送保護テキスタイル | 産業用梱包・物品ラッピング生地 | |
| テキスタイル包装カバーおよび保護ラップ | ||
| テキスタイルベースのコンテナライナーおよびカーゴ保護生地 | ||
| テキスタイルパレットネットラップおよび荷物固定素材 | ||
| テキスタイル包装スリーブ・パッディング・ダンネージ | ||
| 不織布および特殊テキスタイル包装製品(ショッピングバッグ・キャリングバッグ、保護包装袋・ポーチ等) | ||
| 素材タイプ別 | ポリプロピレン | |
| ポリエチレン | ||
| ポリエステル | ||
| ジュート | ||
| 綿およびその他天然繊維 | ||
| 再生セルロース系繊維 | ||
| ポリアミドおよびその他特殊合成繊維 | ||
| その他素材 | ||
| 最終用途アプリケーション別 | 農業・生鮮農産物包装 | 生鮮果物・野菜 |
| 種子およびその他農業商品 | ||
| 食品・飲料加工 | 食用穀物・小麦粉・砂糖 | |
| 加工食品・食品原料 | ||
| 動物飼料・ペットフード | ||
| 飲料原料・浸出製品 | ||
| 化学品・石油化学品・肥料 | ||
| 建設資材・鉱物・採掘 | ||
| 医薬品・ヘルスケア製品 | ||
| 小売・電子商取引・消費財 | ||
| その他産業製品・素材 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ベルギー | ||
| ポーランド | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| バングラデシュ | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までの包装用テクニカルテキスタイルの予測は?
包装用テクニカルテキスタイル市場は、2026年の19.70 ビリオン 米ドル、2027年の20.68 ビリオン 米ドルから、2032年までに26.39 ビリオン 米ドルへと成長し、2027年〜2032年の間に5.00%のCAGRを記録すると予測されています。
包装用テクニカルテキスタイルの需要をリードする製品カテゴリーは?
フレキシブル・インターミディエイト・バルク・コンテナが2026年に32%のシェアでリードしており、化学品・鉱物・建設・食品原料物流に支えられています。
テクニカルテキスタイル包装においてポリプロピレンが広く使用される理由は?
ポリプロピレンは2026年の需要の48%を占めました。これはコスト効率・引張強度・耐湿性・製造汎用性を兼ね備えているためです。
最も高い成長見通しを持つ地域は?
中東・アフリカは石油化学活動・農業・インフラ投資に支えられ、2032年までに7.8%のCAGRで成長すると予測されています。
包装規制はFIBCおよび織物袋にどのような影響を与えますか?
欧州連合の包装・包装廃棄物規制は、再生材料含有量の調達・再利用システム・コンプライアンス記録の重要性を高めています。
高付加価値FIBCサプライヤーを差別化するものは何ですか?
安全性・静電気制御・食品グレード能力・再調整サービスを文書化したサプライヤーは、価格以外の面でも競争できます。