
Tamaño y Participación del Mercado de Textiles Técnicos para Embalaje
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 20.68 Mil millones de dólares |
| Tamaño del Mercado (2032) | 26.39 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.00 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Textiles Técnicos para Embalaje por Mordor Intelligence
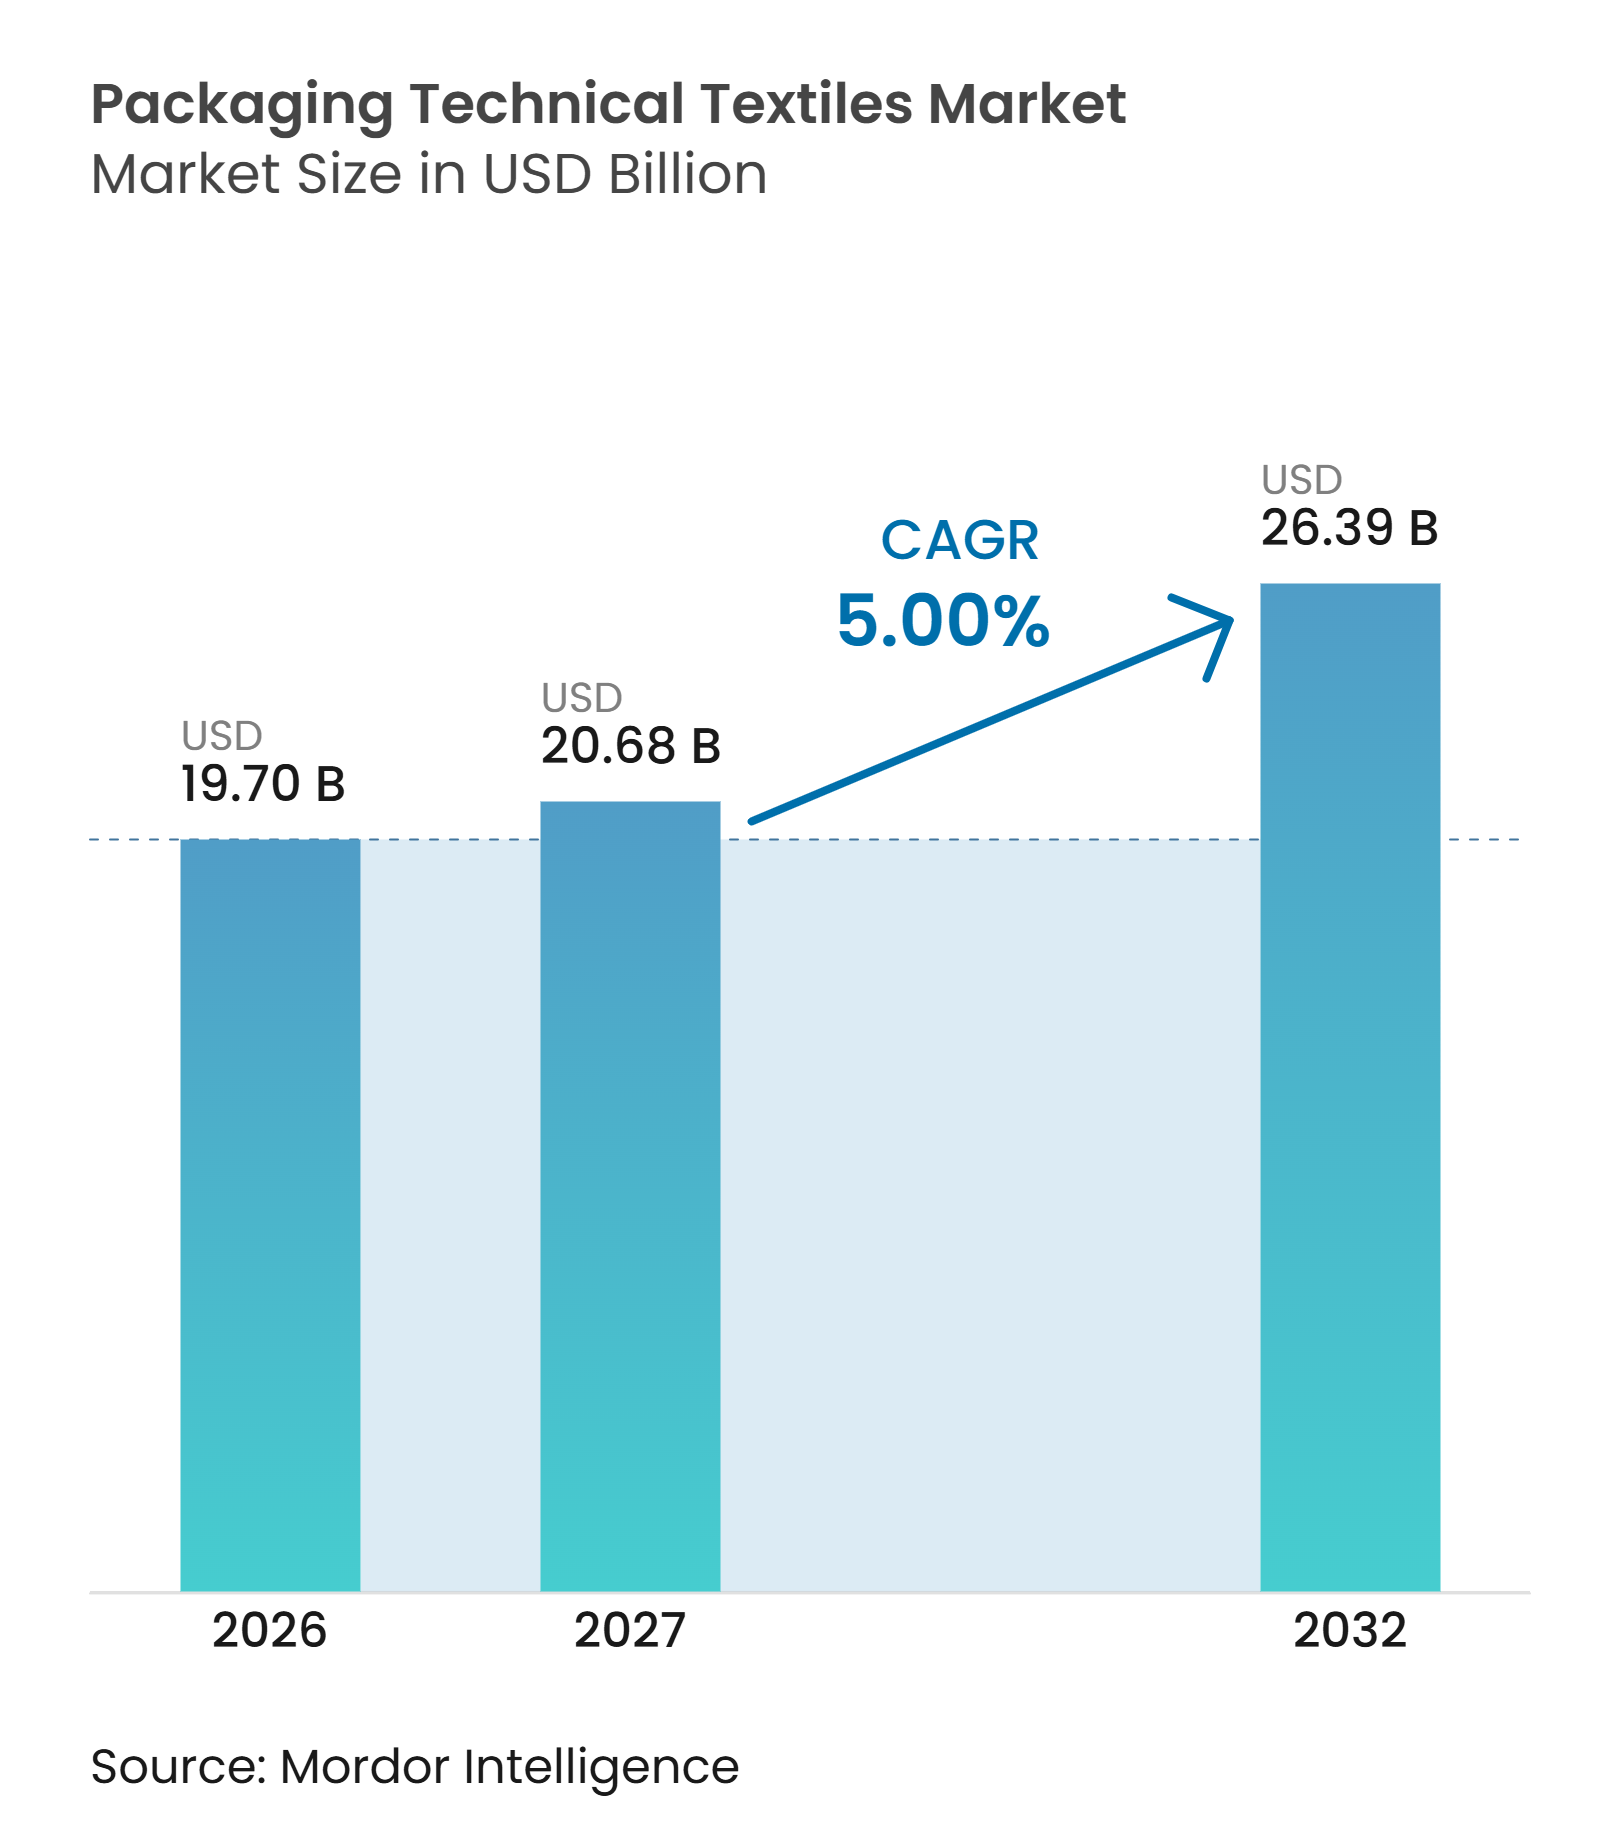
Se proyecta que el tamaño del Mercado de Textiles Técnicos para Embalaje se expanda desde 19,70 mil millones de USD en 2026 y 20,68 mil millones de USD en 2027 hasta 26,39 mil millones de USD para 2032, registrando una CAGR del 5% entre 2027 y 2032.
El mercado de textiles técnicos para embalaje respalda las necesidades de transporte y contención que los formatos rígidos no satisfacen con la misma eficiencia en agricultura, productos químicos a granel, construcción y procesamiento de alimentos. El comercio de materias primas a granel y los requisitos de seguridad más exigentes en las cadenas de suministro de alimentos, productos farmacéuticos y mercancías peligrosas respaldan la demanda de embalaje textil de ingeniería. Los productores están respondiendo aumentando su enfoque en productos certificados, revestidos, reutilizables y compatibles con la automatización, en lugar de bolsas indiferenciadas. El mercado de textiles técnicos para embalaje también enfrenta presión de costos porque los precios de las materias primas, las condiciones de flete y la política comercial pueden afectar las cadenas de suministro orientadas a la exportación.
Conclusiones Clave del Informe
- Por tipo de producto, los contenedores intermedios para granel flexibles representaron el 32% de la participación del mercado de textiles técnicos para embalaje en 2026, mientras que se proyecta que el embalaje textil no tejido y de especialidad crezca a una CAGR del 6,8% hasta 2032.
- Por tipo de material, el polipropileno representó el 48% del tamaño del mercado de textiles técnicos para embalaje en 2026, mientras que se prevé que las fibras celulósicas regeneradas se expandan a una CAGR del 7% hasta 2032.
- Por aplicación de uso final, el embalaje agrícola y de productos frescos representó el 25% del mercado en 2026.
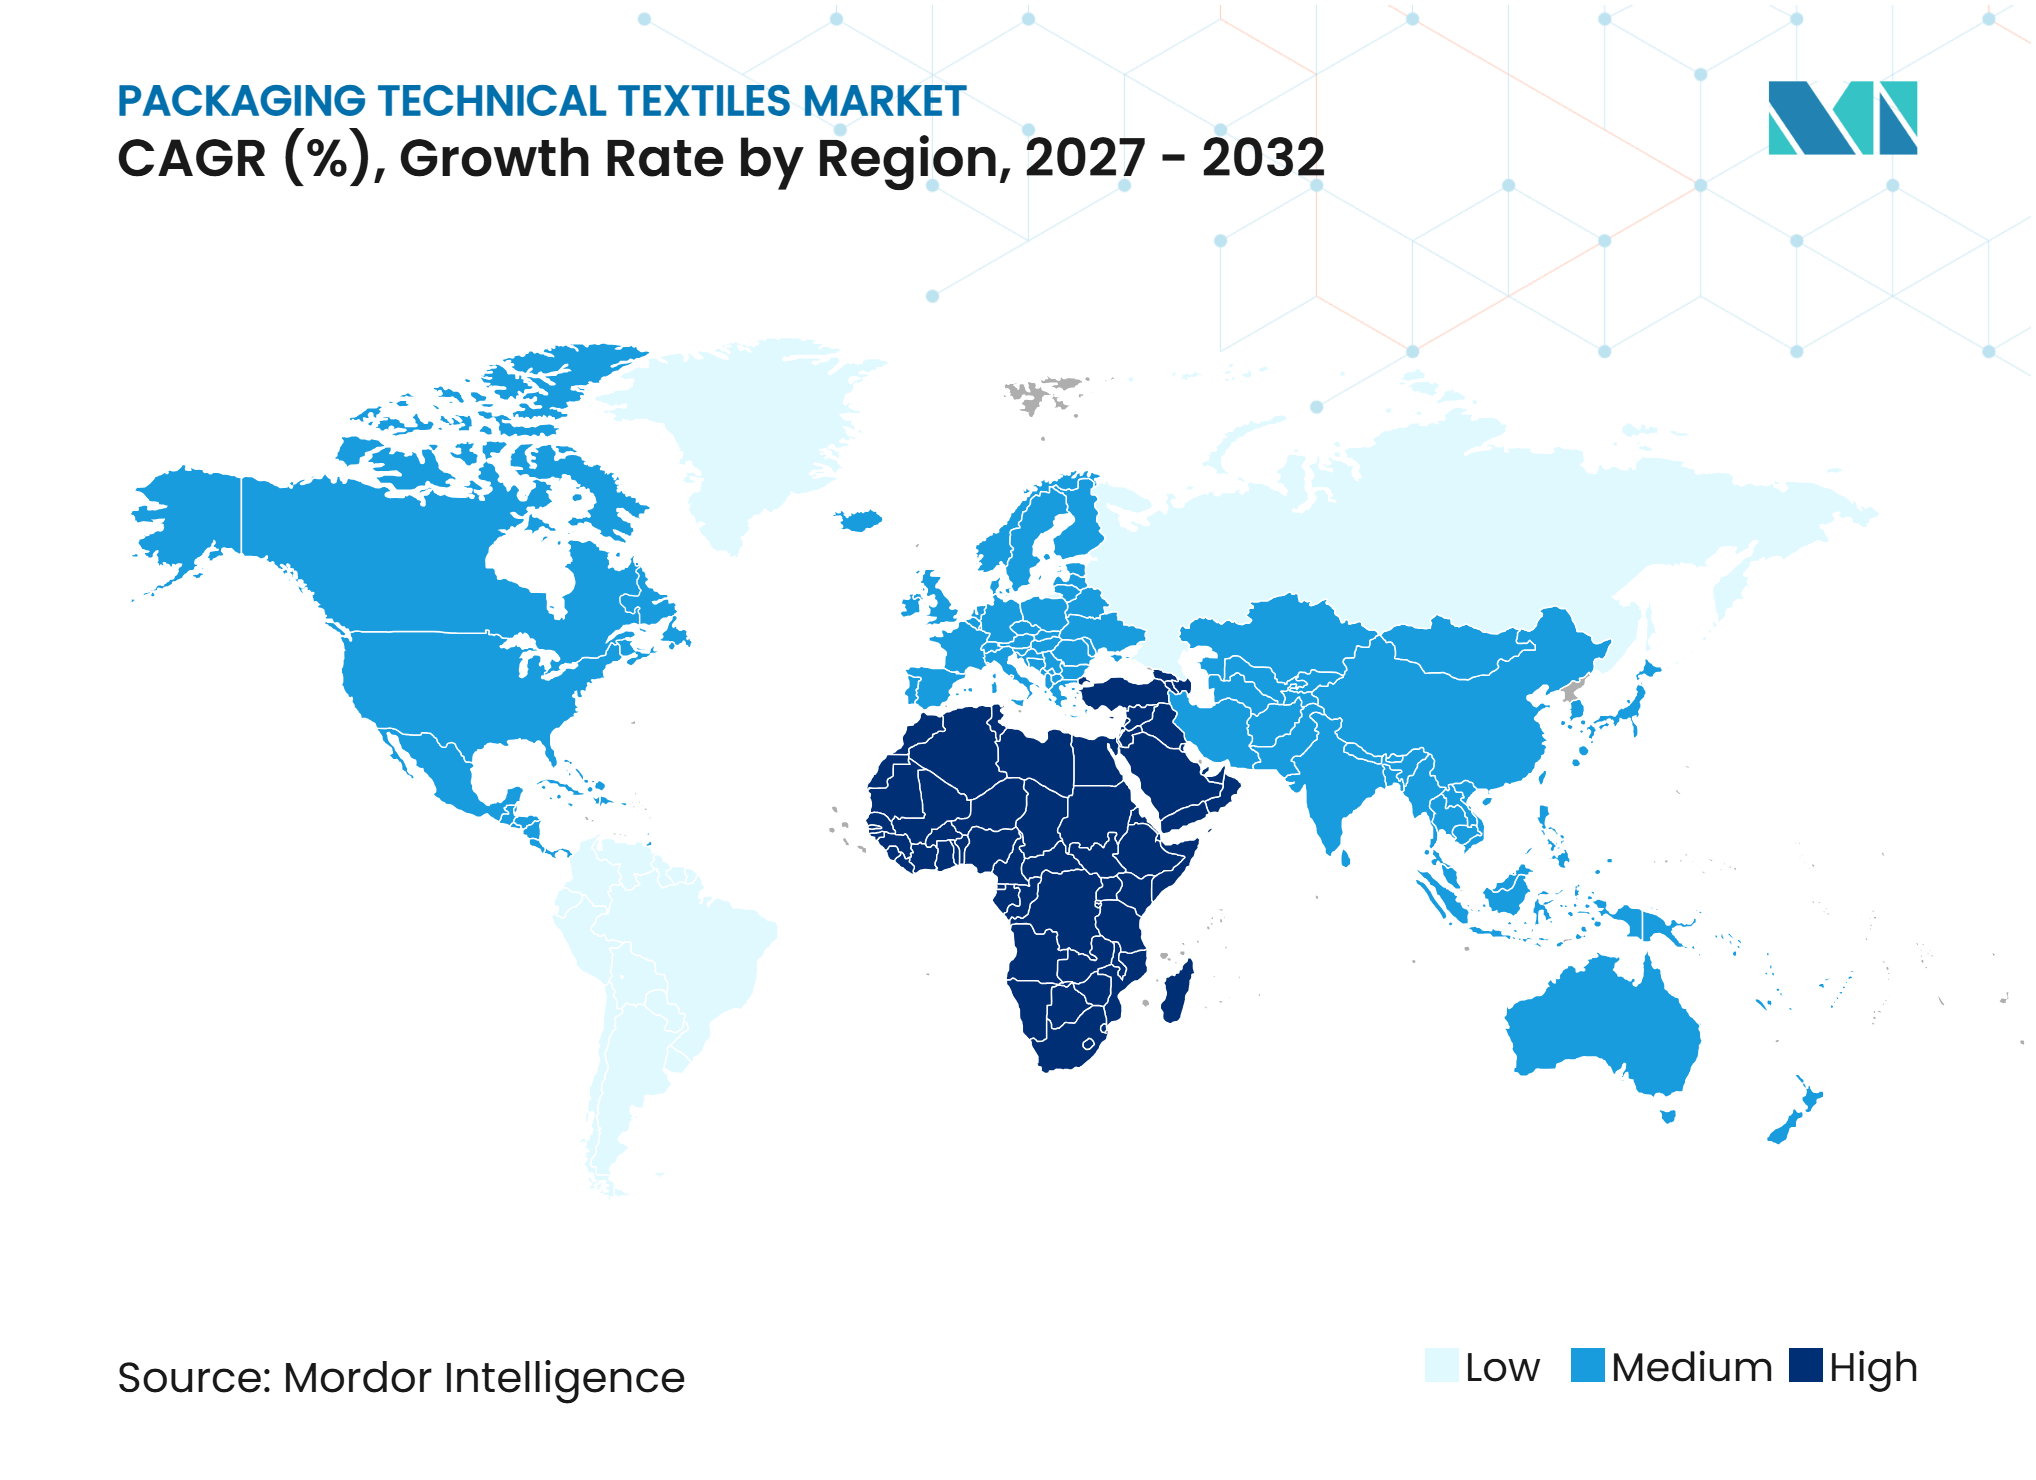
- Por geografía, Asia-Pacífico representó el 50,2% del mercado en 2026, mientras que se proyecta que Oriente Medio y África crezcan a una CAGR del 7,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en la Producción y el Comercio Mundial de Materias Primas a Granel | +1.2% | Global | Mediano plazo (2-4 años) |
| Expansión de la Demanda de Embalaje de Productos Químicos, Fertilizantes y Petroquímicos | +0.9% | Global, con Asia-Pacífico y Oriente Medio y África como núcleo | Mediano plazo (2-4 años) |
| Aumento del Consumo de Granos Alimentarios Envasados y Materias Primas Agrícolas | +0.8% | Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Crecimiento en el Embalaje de Cemento, Minerales y Materiales de Construcción | +0.7% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Adopción Creciente de Contenedores Intermedios para Granel Flexibles para Manejo y Transporte a Granel | +0.6% | Global, con énfasis en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Embalaje de Productos Frescos y Requisitos de Distribución en Cadena de Frío | +0.5% | Asia-Pacífico, Oriente Medio y África, y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en la Producción y el Comercio Mundial de Materias Primas a Granel
El mercado de textiles técnicos para embalaje depende de los movimientos transfronterizos de fertilizantes, minerales, granos y áridos de construcción. Estos productos necesitan contenedores que puedan ser izados, almacenados y descargados dentro de los sistemas industriales establecidos. Las exportaciones de productos químicos de la Unión Europea alcanzaron los 560 mil millones de EUR (658,7 mil millones de USD) en 2024, un 7% por encima del año anterior, lo que respalda el flujo continuo en las cadenas de suministro que utilizan embalaje a granel. Los contenedores intermedios para granel flexibles proporcionan un formato práctico para materiales secos a granel porque combinan una alta capacidad de carga con un peso vacío menor que los contenedores rígidos. Los productores de bolsas orientados a la exportación, por tanto, permanecen estrechamente vinculados a la actividad comercial incluso cuando su base de producción está lejos de los clientes finales.
Expansión de la Demanda de Embalaje de Productos Químicos, Fertilizantes y Petroquímicos
Los clientes del sector químico y de fertilizantes requieren embalajes que gestionen la contaminación, el riesgo electrostático y la manipulación de mercancías peligrosas. Ese requisito aumenta la importancia de los formatos conductores, los revestimientos protectores y los entornos de producción controlados. Se espera que Asia añada 28,8 millones de toneladas anuales de capacidad de ácido tereftálico purificado entre 2025 y 2030, incluidos proyectos en China e India, lo que respalda la demanda de embalaje industrial en toda la cadena de suministro relacionada. La inversión petroquímica en el Golfo también crea demanda local de bolsas certificadas al tiempo que fortalece el suministro regional de materias primas de polipropileno y polietileno. El mercado de textiles técnicos para embalaje se beneficia, ya que los productores pueden abastecer a usuarios exigentes sin comprometer la trazabilidad ni la seguridad.
Aumento del Consumo de Granos Alimentarios Envasados y Materias Primas Agrícolas
Las cadenas de suministro agrícolas continúan requiriendo sacos, redes y contenedores a granel para granos, azúcar, semillas oleaginosas y productos frescos. La Ley de Materiales de Embalaje de Yute de India exige embalaje de yute para el 100% de los granos alimentarios y el 20% del azúcar, lo que demuestra el papel directo que la política pública puede desempeñar en la elección de materiales.[1] En 2025, la escasez de yute crudo impulsó los precios de mercado por encima de INR 11.000 (122,4 USD) por quintal y llevó al gobierno a permitir sustitutos de HDPE y PP para la Temporada de Comercialización Kharif. Esto muestra cómo la disponibilidad de fibra puede desplazar la demanda entre el embalaje natural y el sintético en un período corto. Los productores de poliolefina tejida pueden beneficiarse cuando el suministro de yute es escaso, mientras que los productores de fibra natural recuperan volumen cuando las condiciones de suministro mejoran. El mercado de textiles técnicos para embalaje debe, por tanto, gestionar la demanda agrícola como una categoría sensible tanto a las políticas como a los costos.
Crecimiento en el Embalaje de Cemento, Minerales y Materiales de Construcción
El cemento, los minerales y los materiales de construcción generan una demanda constante de sacos de polipropileno tejido y contenedores intermedios para granel flexibles estándar, ya que estos productos deben moverse eficientemente desde plantas y sitios de almacenamiento hasta ubicaciones de proyectos. Estas aplicaciones favorecen embalajes que puedan soportar cargas pesadas, resistir daños por manipulación y adaptarse a los procesos establecidos de llenado, paletización y transporte. Los contenedores intermedios para granel flexibles pueden reducir los requisitos de almacenamiento vacío y el peso de manipulación en comparación con los contenedores rígidos, lo que respalda su uso en la logística de materiales secos a granel. La base de demanda es más sólida donde la construcción de infraestructuras, la actividad minera y la distribución de materiales a granel se expanden conjuntamente. El desarrollo de bolsas ligeras de alta tenacidad puede ayudar a los productores a reducir el uso de polímero por unidad manteniendo el rendimiento necesario para cargas exigentes. El Reglamento de Envases y Residuos de Envases también aumenta la importancia de la planificación de contenido reciclado para los proveedores de embalaje plástico que atienden a clientes europeos regulados.[2]
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios del Polipropileno, Polietileno y Yute | -1% | Global | Corto plazo (≤ 2 años) |
| Competencia de Alternativas de Papel, Película Plástica y Embalaje Rígido | -0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Alta Sensibilidad al Precio en los Mercados de Embalaje de Materias Primas | -0.5% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Corto plazo (≤ 2 años) |
| Regulaciones de Residuos de Embalaje y Restricciones de Materiales de Uso Único | -0.6% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios del Polipropileno, Polietileno y Yute
El polipropileno es un insumo importante para las bolsas no tejidas, el tejido de contenedores intermedios para granel flexibles y los sacos tejidos, por lo que los cambios de precios pueden afectar rápidamente los márgenes. Los compradores a menudo responden a la incertidumbre limitando los pedidos y reduciendo el inventario. En 2025, los precios del polipropileno se movieron bruscamente tras cambios en las condiciones comerciales y luego disminuyeron en América del Norte, Europa y Asia a medida que se debilitó la demanda de los sectores intermedios. El yute tiene un perfil de riesgo diferente porque el suministro depende de las condiciones del cultivo, la superficie sembrada y las normas de exportación. Bangladesh restringió las exportaciones de yute crudo en septiembre de 2025 después de que la superficie sembrada había disminuido, limitando el material disponible para los usuarios indios. El mercado de textiles técnicos para embalaje sigue siendo vulnerable cuando los precios se mueven más rápido de lo que los productores pueden restablecer los términos contractuales o trasladar los costos a los clientes.
Competencia de Alternativas de Papel, Película Plástica y Embalaje Rígido
Los sacos de polipropileno tejido compiten con los sacos de papel, las películas plásticas y los contenedores rígidos en varios usos finales. Las alternativas de papel pueden resultar atractivas para los clientes europeos que enfrentan obligaciones de contenido reciclado en el embalaje plástico. El Reglamento de Envases y Residuos de Envases cambia las condiciones de cumplimiento para los formatos plásticos, convirtiendo la disponibilidad de materia prima reciclada en un problema comercial para los productos tejidos.[3] Los contenedores intermedios para granel rígidos aún tienen un papel claro en aplicaciones de líquidos y sensibles a la presión. Esto limita la sustitución por contenedores intermedios para granel flexibles en esos usos incluso cuando los formatos flexibles ofrecen ventajas de transporte y almacenamiento. El mercado de textiles técnicos para embalaje tiene, en consecuencia, mayor margen de expansión en aplicaciones donde el rendimiento a granel seco, el bajo peso y la manipulación eficiente son más relevantes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
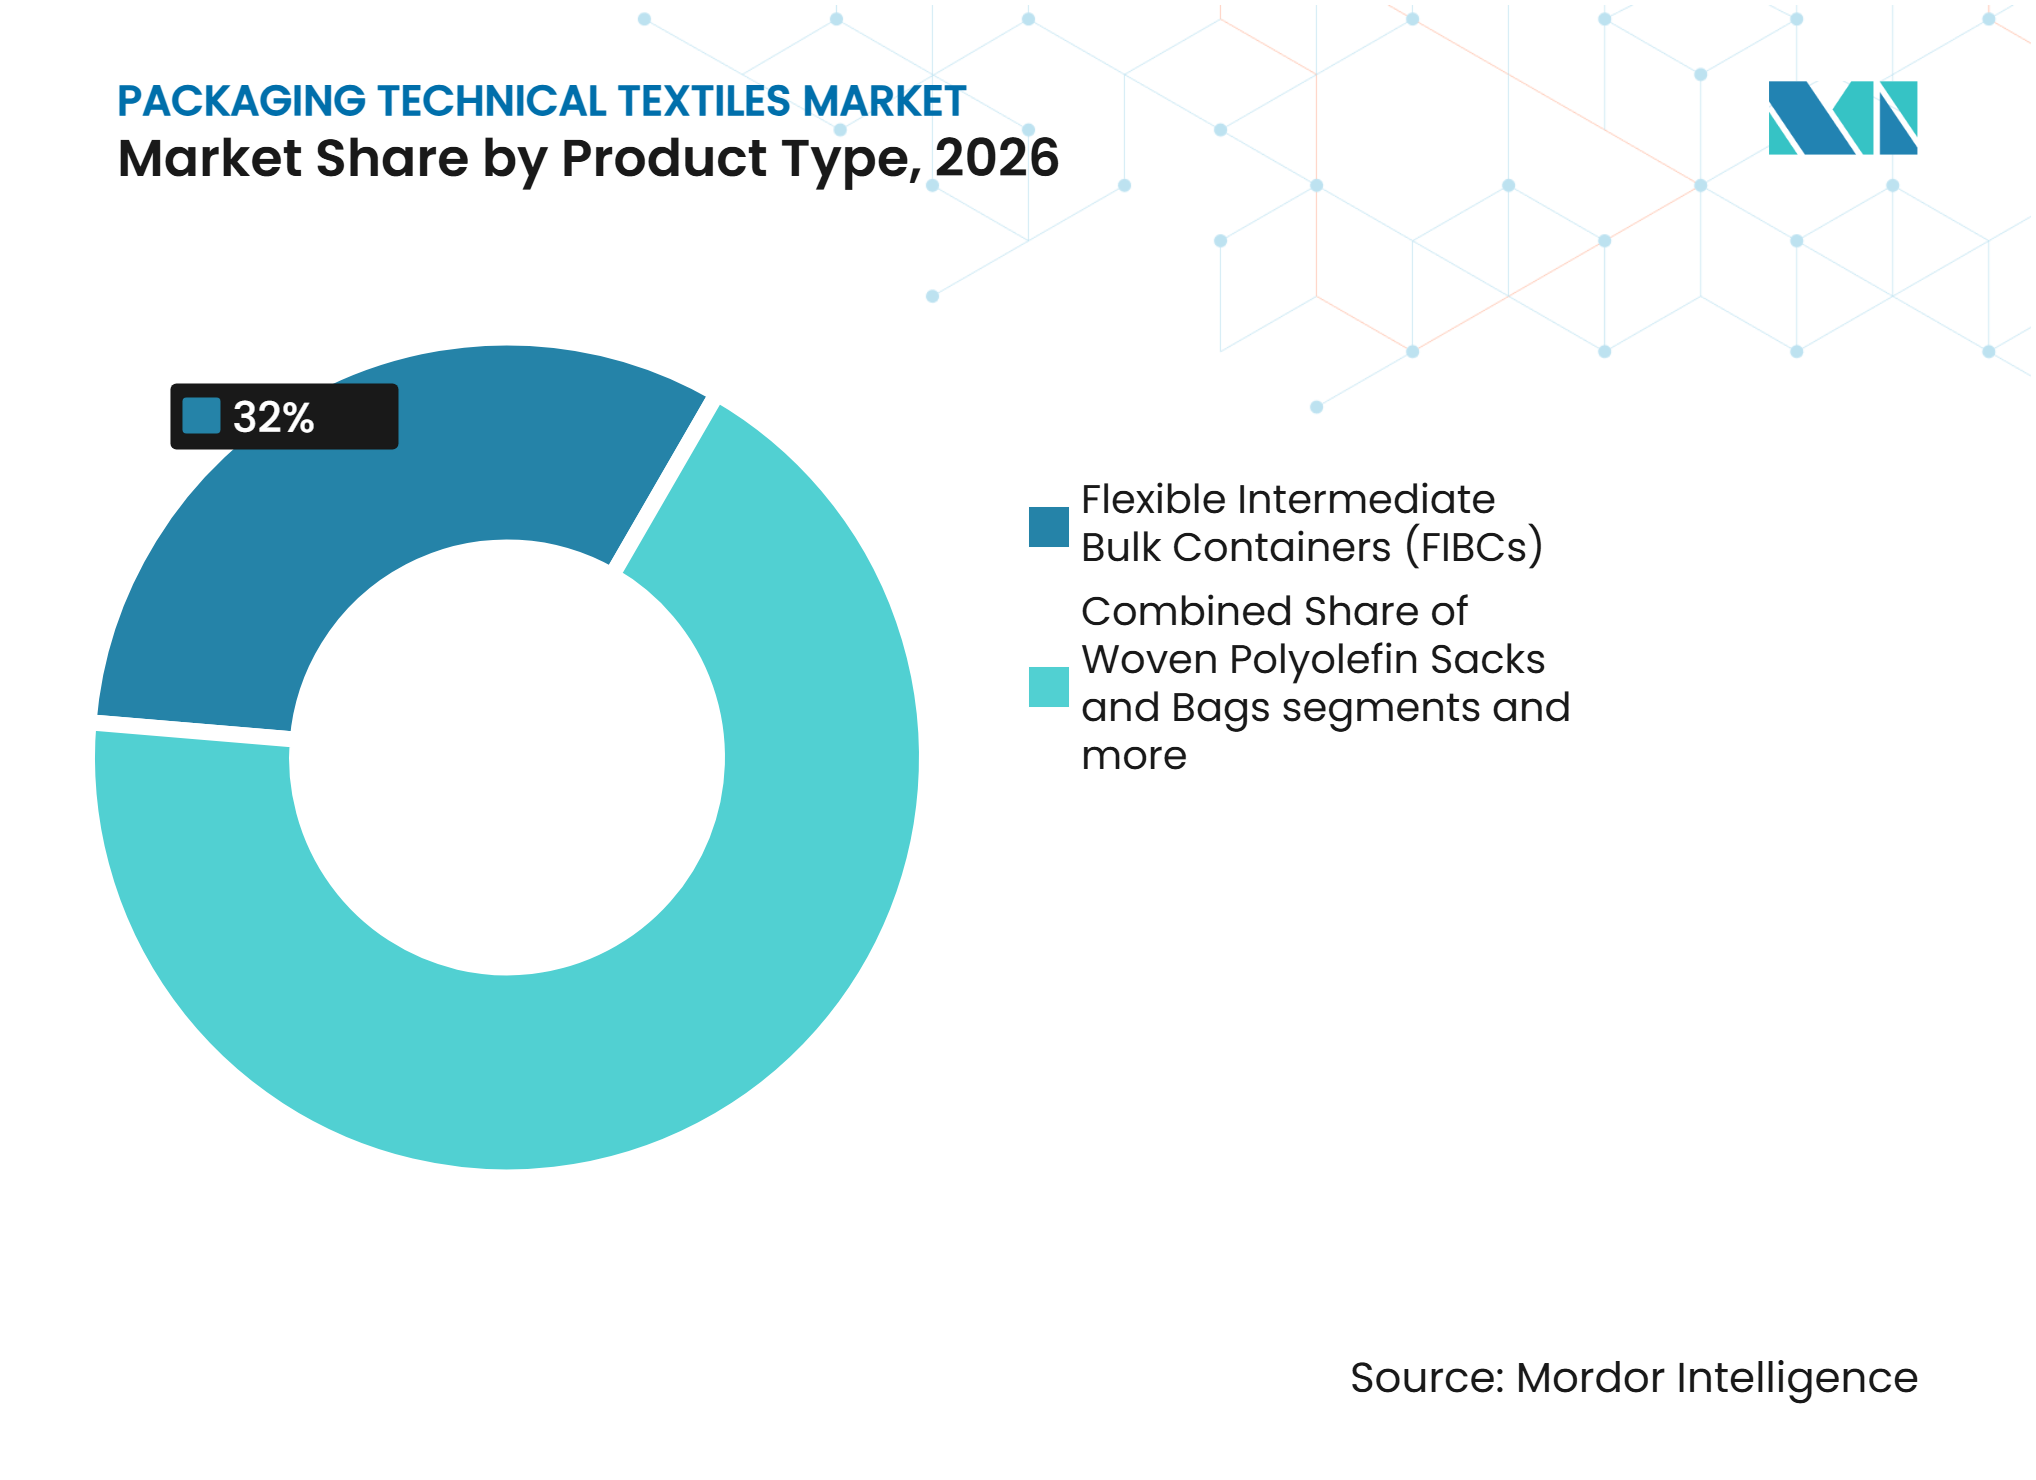
Los Contenedores Intermedios para Granel Flexibles Lideran, los No Tejidos Redefinen el Techo de CrecimientoLos contenedores intermedios para granel flexibles representaron el 32% de la participación del mercado de textiles técnicos para embalaje en 2026, lo que refleja su papel en la logística de productos químicos, minerales, construcción e ingredientes alimentarios. Su rendimiento depende de la capacidad de carga, el diseño de elevación, la resistencia del tejido, los revestimientos interiores y los requisitos de descarga, mientras que las configuraciones de grado alimentario, antiestáticas y certificadas por la ONU sirven a usuarios más exigentes. La norma ISO 21898 proporciona un marco técnico para los contenedores intermedios para granel flexibles, y la norma IEC 61340-4-4 respalda la clasificación electrostática en aplicaciones controladas. Estos requisitos crean una diferencia de valor material entre las bolsas a granel de uso general y los formatos altamente controlados en la industria de textiles técnicos para embalaje. Los sacos de poliolefina tejida siguen siendo importantes para el cemento, los fertilizantes, los granos alimentarios y los bienes de consumo donde importan la resistencia a la humedad, la calidad de impresión y el costo unitario.
Se prevé que el embalaje textil no tejido y de especialidad crezca a una CAGR del 6,8% hasta 2032, respaldado por casos de uso en comercio minorista, comercio electrónico y alimentos frescos. El polipropileno hilado por unión puede respaldar formatos reutilizables de compras y entrega, mientras que los revestimientos interiores para productos frescos y los productos ventilados protegen el contenido sin bloquear el flujo de aire. Las bolsas de malla, las redes Raschel, las bolsas leno y las mangas tubulares siguen siendo formatos establecidos para frutas, verduras y leña. El desarrollo de productos en este grupo está más estrechamente vinculado a las prácticas de manipulación de los clientes que a los volúmenes de materias primas a granel.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
El Polipropileno Domina, las Celulósicas Regeneradas se AceleranEl polipropileno representó el 48% del mercado de textiles técnicos para embalaje en 2026 porque ofrece eficiencia de costos, resistencia a la tracción, resistencia a la humedad, capacidad de estabilización UV y adecuación para la producción tejida y hilada por unión. Se selecciona por su clasificación de carga, resistencia al desgarro y resistencia de costura en contenedores intermedios para granel flexibles, sacos tejidos, bolsas no tejidas y tejidos revestidos. El polietileno también se utiliza en revestimientos interiores y tejidos revestidos, mientras que el poliéster sirve para correas de alta tenacidad, lazos y sacos especiales que necesitan estabilidad química. La industria de textiles técnicos para embalaje continúa dependiendo del polipropileno porque las alternativas no lo han desplazado a un costo comparable en muchas aplicaciones de uso intensivo.
Se espera que las fibras celulósicas regeneradas crezcan a una CAGR del 7% hasta 2032, ya que los usuarios de embalaje de alimentos y productos farmacéuticos buscan opciones de materiales trazables, biodegradables y de menor huella de carbono. Su potencial es mayor donde los requisitos de sostenibilidad tienen tanto peso como el precio y los marcos de responsabilidad ampliada del productor favorecen los materiales biodegradables. Esto le da a las fibras regeneradas una ruta de adopción diferente a la del polipropileno convencional. El yute sigue siendo importante en India y Bangladesh porque la política y las tradiciones de exportación respaldan su uso en sacos y bolsas terminadas, pero su disponibilidad puede ser volátil. La selección de materiales en el mercado de textiles técnicos para embalaje seguirá siendo específica para cada aplicación porque la durabilidad, la seguridad alimentaria, la reciclabilidad y el costo no favorecen un material universal.
Por Aplicación de Uso Final:
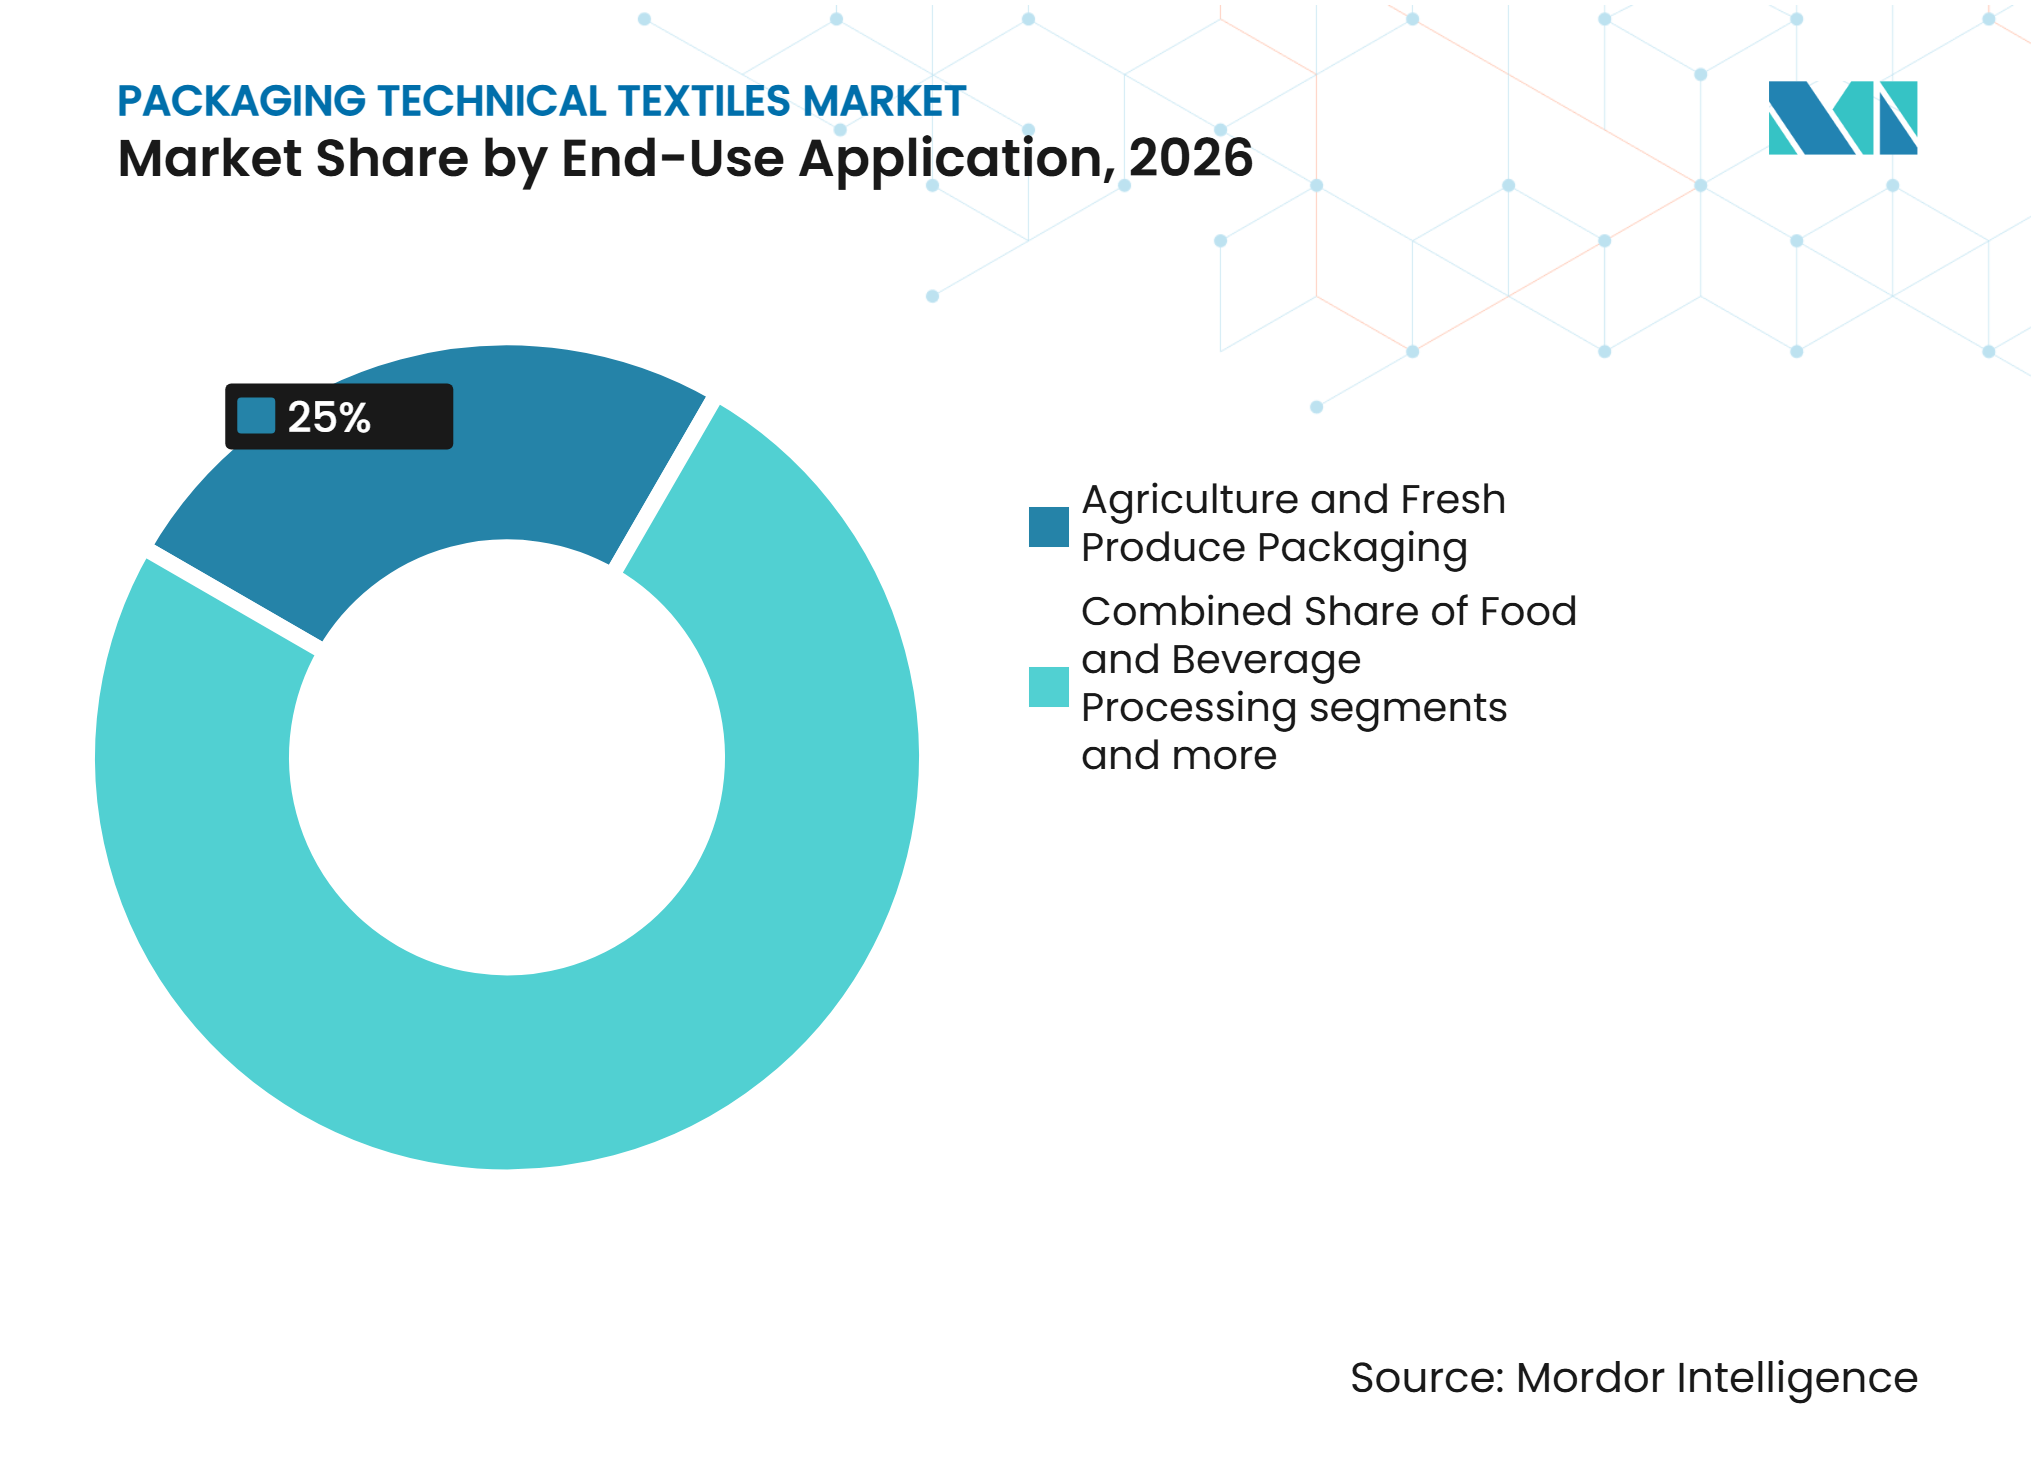
La Agricultura Ancla el Volumen, el Comercio Electrónico Impulsa el ValorEl embalaje agrícola y de productos frescos representó el 25% del mercado de textiles técnicos para embalaje en 2026, cubriendo sacos de yute y polipropileno para granos y semillas oleaginosas, redes para frutas y verduras, y contenedores intermedios para granel flexibles ventilados para cultivos de raíz y bulbos. La política obligatoria de embalaje de yute de India proporciona una base para la adquisición de granos alimentarios. El embalaje de malla transpirable y ventilado es importante para las cadenas de suministro de exportación donde la fiabilidad de la cadena de frío y la vida útil afectan los resultados comerciales. Los clientes agrícolas también necesitan formatos que puedan llenarse rápidamente y manipularse a través de redes de distribución fragmentadas. Estas necesidades favorecen un suministro confiable y una calidad de bolsa consistente.
El procesamiento de alimentos y bebidas requiere contenedores intermedios para granel flexibles de grado alimentario y de sala limpia para granos alimentarios, harina, azúcar, piensos e ingredientes procesados. Al mismo tiempo, los productos químicos y fertilizantes necesitan formatos Tipo C certificados por la ONU y conductores. La construcción, los minerales y la minería siguen siendo usuarios de alto volumen de contenedores intermedios para granel flexibles estándar y sacos de polipropileno tejido. El comercio minorista y el comercio electrónico respaldan formatos no tejidos y de especialidad más ligeros que se mueven eficientemente a través de las redes de entrega. El mercado de textiles técnicos para embalaje, por tanto, necesita estrategias de producto y calidad distintas para aplicaciones industriales y orientadas al consumidor.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico: Potencia Manufacturera y Mercado de Consumo en Expansión
Asia-Pacífico mantuvo el 50,2% de la participación del mercado de textiles técnicos para embalaje en 2026. India y China combinan grandes bases de fabricación de contenedores intermedios para granel flexibles y sacos de polipropileno tejido con una amplia demanda agrícola e industrial. El papel exportador de la región vincula sus fábricas con compradores en Europa y América del Norte, al tiempo que expone los pedidos a cambios en el flete, la resina y las políticas. Las normas de embalaje de yute de India preservan un papel para las bolsas de fibra natural en la adquisición de granos alimentarios y pueden redirigir la demanda hacia alternativas sintéticas cuando el suministro es escaso. El cumplimiento de la norma ISO 21898 y los requisitos electrostáticos ayuda a los proveedores regionales a atender a clientes globales certificados.
Oriente Medio y África: La Producción de Materias Primas y la Inversión en Infraestructura Impulsan la Adopción
Se prevé que Oriente Medio y África crezcan a una CAGR del 7,8% de 2027 a 2032. La expansión petroquímica del GCC respalda la demanda local de embalaje industrial y aumenta la relevancia del suministro regional de polipropileno y polietileno. Las exportaciones agrícolas respaldan el uso de sacos tejidos, bolsas de malla y contenedores a granel, mientras que la actividad de infraestructura amplía la demanda en construcción y minerales. El mercado de textiles técnicos para embalaje puede beneficiarse cuando los convertidores suministran productos certificados cerca de los clientes de productos químicos, fertilizantes y exportación. La calificación del producto sigue siendo importante porque los requisitos de contacto con alimentos y mercancías peligrosas varían según el cliente y el destino.
Contrastes Regionales: América del Norte, Europa y América del Sur
América del Norte es un importante centro de consumo de contenedores intermedios para granel flexibles y bolsas de polipropileno tejido utilizados en productos químicos, ingredientes alimentarios, alimentos para mascotas y construcción. Europa tiene una demanda de alta especificación y fuertes factores de cumplimiento porque el Reglamento de Envases y Residuos de Envases establece requisitos de contenido reciclado para el embalaje plástico. El tamaño del mercado de textiles técnicos para embalaje en Europa está, por tanto, más estrechamente vinculado al acceso al polipropileno reciclado y al cumplimiento documentado. América del Sur sigue siendo relevante para el embalaje agrícola y de materias primas, mientras que los contenedores rígidos, los sacos de papel y la película plástica siguen siendo alternativas activas en las tres regiones.
Panorama Competitivo
Concentración del Mercado
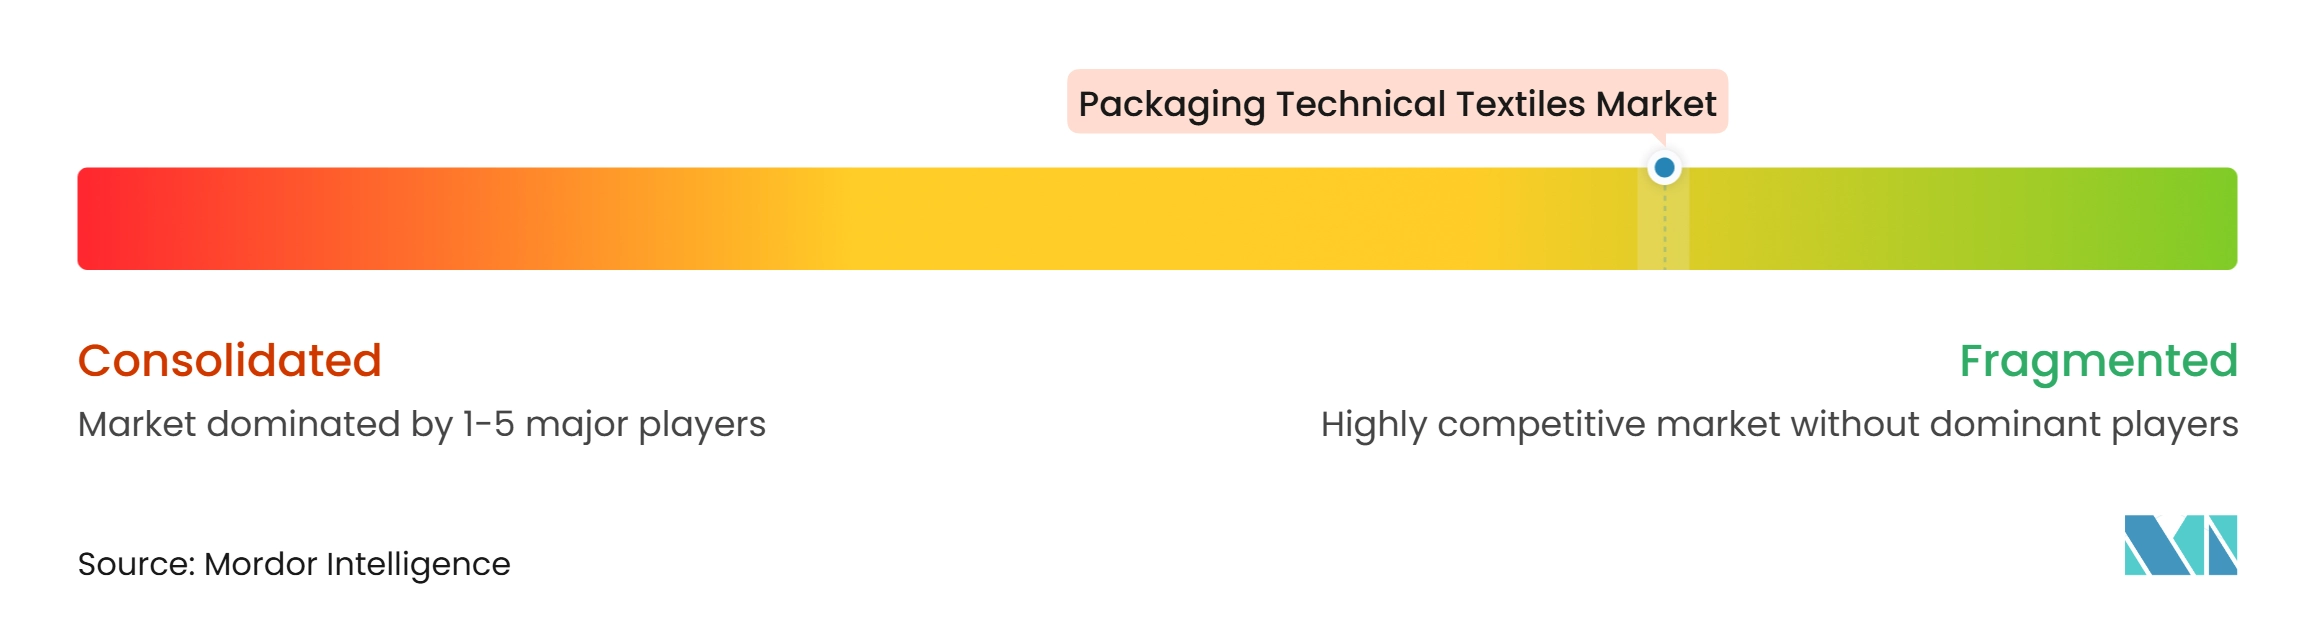
El mercado de textiles técnicos para embalaje exhibe un bajo nivel de concentración de mercado. Los fabricantes indios, incluidos Rishi FIBC Solutions, Emmbi Industries, Kanpur Plastipack y Shree Tirupati Balajee, tienen posiciones de exportación significativas en contenedores intermedios para granel flexibles y sacos tejidos. Los proveedores europeos y del Golfo compiten en proximidad a clientes de alta especificación, capacidad de ingeniería y cumplimiento de los requisitos de contacto con alimentos y embalaje. Intermas Group y KARATZIS S.A. operan en embalaje de malla y red, donde la tecnología de redes agrícolas y el tejido leno crean posiciones más especializadas.
La infraestructura de cumplimiento es un diferenciador central para los productores que atienden a clientes de mercancías peligrosas, ingredientes alimentarios y productos farmacéuticos. La conformidad con la norma ISO 21898 y las clasificaciones IEC 61340 pueden crear barreras de calificación que los fabricantes de materias primas encuentran difíciles de igualar. Emmbi Industries aprobó la adquisición de una participación del 50% en Britpac AB, que opera bajo la marca FortaPac, para entrar en la distribución europea de embalaje industrial y comercial reutilizable. El movimiento refleja el creciente valor de los servicios de reacondicionamiento, reprueba y retorno de circuito cerrado. Starlinger presentó su bolsa ADSTAR prime en 2025 con una alta proporción de polipropileno reciclado y una construcción de fondo pinch soldado.
Los sacos compatibles con llenado automatizado, las bolsas a granel de grado farmacéutico y los sacos tejidos monomaterial reciclables siguen siendo oportunidades de desarrollo de productos. El mercado de textiles técnicos para embalaje seguirá siendo competitivo en precio en los grados estándar donde los compradores pueden cambiar de proveedor fácilmente. Los formatos certificados son más defendibles donde los usuarios deben validar la seguridad, la limpieza, la conductividad o la documentación de contenido reciclado.
Líderes de la Industria de Textiles Técnicos para Embalaje
-
Royal LC Packaging
-
Thrace Group
-
Flexituff Ventures International Ltd.
-
Rishi FIBC Solutions Pvt. Ltd.
-
Kanpur Plastipack Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Textiles Técnicos para Embalaje Empresas cubiertas en este informe
- Royal LC Packaging
- Thrace Group
- Flexituff Ventures International Ltd.
- Rishi FIBC Solutions Pvt. Ltd.
- Kanpur Plastipack Ltd.
- Commercial Syn Bags Ltd.
- Shree Tirupati Balajee FIBC Ltd.
- Umasree Texplast Pvt. Ltd.
- SafeFlex International Ltd.
- Emmbi Industries Ltd.
- Knack Packaging Ltd.
- KARATZIS S.A.
- Intermas Group
- Gloster Ltd.
- Ludlow Jute & Specialities Ltd.
- United Bags Inc.
- Ahlstrom
- Magnera Corporation
Desarrollos recientes de la industria en Mercado de Textiles Técnicos para Embalaje
- Octubre de 2026: La junta directiva de Emmbi Industries aprobó la adquisición de una participación accionaria del 50% en Britpac AB, Suecia, que opera bajo la marca FortaPac, a través de su subsidiaria de propiedad total con sede en Singapur, Zastian Pte. Ltd., con el objetivo de entrar en la distribución europea de embalaje industrial y comercial reutilizable. La adquisición tiene como objetivo establecer un canal de suministro para los productos de contenedores intermedios para granel flexibles de Emmbi en los mercados logísticos escandinavos y europeos.
- Octubre de 2025: Starlinger presentó la bolsa AD*STAR prime en K 2025, una bolsa de polipropileno tejido de fondo cuadrado producida con una alta proporción de PP reciclado y con una construcción de fondo pinch soldado en lugar de pegado. El diseño reduce el riesgo de contaminación del producto y la entrada de humedad para aplicaciones de embalaje de cemento, granos alimentarios y materiales de construcción.
Alcance del Informe Global del Mercado de Textiles Técnicos para Embalaje
El Informe del Mercado de Textiles Técnicos para Embalaje está Segmentado por Tipo de Producto (Contenedores Intermedios para Granel Flexibles, Sacos y Bolsas de Poliolefina Tejida, y Más), por Tipo de Material (Polipropileno, Polietileno, y Más), por Aplicación de Uso Final (Embalaje Agrícola y de Productos Frescos, Procesamiento de Alimentos y Bebidas, y Más), y por Geografía (América del Norte, Europa, y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Contenedores Intermedios para Granel Flexibles | Contenedores Intermedios para Granel Flexibles Convencionales |
| Contenedores Intermedios para Granel Flexibles de Forma Estable y con Deflectores | |
| Contenedores Intermedios para Granel Flexibles Ventilados | |
| Otros Contenedores Intermedios para Granel Flexibles Especializados | |
| Sacos y Bolsas de Poliolefina Tejida | |
| Textiles de Embalaje de Yute y Otras Fibras Naturales | Sacos de Yute y Bolsas de Embalaje Terminadas |
| Otros (Arpillera, Tela de Yute, Tela de Embalaje de Fibra Natural, Embalaje de Especialidad) | |
| Textiles de Embalaje de Malla y Red | Bolsas de Embalaje Tejidas Leno |
| Bolsas de Embalaje Tejidas Raschel | |
| Redes y Mangas de Embalaje Tubulares Tejidas | |
| Otros Productos de Embalaje de Malla Textil | |
| Textiles de Envoltura y Protección en Tránsito | Tejidos de Envoltura Industrial de Fardos y Mercancías |
| Cubiertas y Envolturas Protectoras de Embalaje Textil | |
| Revestimientos de Contenedores y Tejidos de Protección de Carga de Base Textil | |
| Envoltura de Palés de Red Textil y Materiales de Sujeción de Carga | |
| Mangas, Relleno y Materiales de Relleno de Embalaje Textil | |
| Productos de Embalaje Textil No Tejido y de Especialidad (Bolsas de Compras y Transporte, Bolsas y Sobres de Embalaje Protector, etc.) |
| Polipropileno |
| Polietileno |
| Poliéster |
| Yute |
| Algodón y Otras Fibras Naturales |
| Fibras Celulósicas Regeneradas |
| Poliamida y Otras Fibras Sintéticas de Especialidad |
| Otros Materiales |
| Embalaje Agrícola y de Productos Frescos | Frutas y Verduras Frescas |
| Semillas y Otras Materias Primas Agrícolas | |
| Procesamiento de Alimentos y Bebidas | Granos Alimentarios, Harina y Azúcar |
| Alimentos Procesados e Ingredientes Alimentarios | |
| Alimentos para Animales y Mascotas | |
| Ingredientes de Bebidas y Productos de Infusión | |
| Productos Químicos, Petroquímicos y Fertilizantes | |
| Materiales de Construcción, Minerales y Minería | |
| Productos Farmacéuticos y de Atención Médica | |
| Comercio Minorista, Comercio Electrónico y Bienes de Consumo | |
| Otros Productos y Materiales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Bélgica | |
| Polonia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Taiwán | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Bangladesh | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de América del Sur |
| Por Tipo de Producto | Contenedores Intermedios para Granel Flexibles | Contenedores Intermedios para Granel Flexibles Convencionales |
| Contenedores Intermedios para Granel Flexibles de Forma Estable y con Deflectores | ||
| Contenedores Intermedios para Granel Flexibles Ventilados | ||
| Otros Contenedores Intermedios para Granel Flexibles Especializados | ||
| Sacos y Bolsas de Poliolefina Tejida | ||
| Textiles de Embalaje de Yute y Otras Fibras Naturales | Sacos de Yute y Bolsas de Embalaje Terminadas | |
| Otros (Arpillera, Tela de Yute, Tela de Embalaje de Fibra Natural, Embalaje de Especialidad) | ||
| Textiles de Embalaje de Malla y Red | Bolsas de Embalaje Tejidas Leno | |
| Bolsas de Embalaje Tejidas Raschel | ||
| Redes y Mangas de Embalaje Tubulares Tejidas | ||
| Otros Productos de Embalaje de Malla Textil | ||
| Textiles de Envoltura y Protección en Tránsito | Tejidos de Envoltura Industrial de Fardos y Mercancías | |
| Cubiertas y Envolturas Protectoras de Embalaje Textil | ||
| Revestimientos de Contenedores y Tejidos de Protección de Carga de Base Textil | ||
| Envoltura de Palés de Red Textil y Materiales de Sujeción de Carga | ||
| Mangas, Relleno y Materiales de Relleno de Embalaje Textil | ||
| Productos de Embalaje Textil No Tejido y de Especialidad (Bolsas de Compras y Transporte, Bolsas y Sobres de Embalaje Protector, etc.) | ||
| Por Tipo de Material | Polipropileno | |
| Polietileno | ||
| Poliéster | ||
| Yute | ||
| Algodón y Otras Fibras Naturales | ||
| Fibras Celulósicas Regeneradas | ||
| Poliamida y Otras Fibras Sintéticas de Especialidad | ||
| Otros Materiales | ||
| Por Aplicación de Uso Final | Embalaje Agrícola y de Productos Frescos | Frutas y Verduras Frescas |
| Semillas y Otras Materias Primas Agrícolas | ||
| Procesamiento de Alimentos y Bebidas | Granos Alimentarios, Harina y Azúcar | |
| Alimentos Procesados e Ingredientes Alimentarios | ||
| Alimentos para Animales y Mascotas | ||
| Ingredientes de Bebidas y Productos de Infusión | ||
| Productos Químicos, Petroquímicos y Fertilizantes | ||
| Materiales de Construcción, Minerales y Minería | ||
| Productos Farmacéuticos y de Atención Médica | ||
| Comercio Minorista, Comercio Electrónico y Bienes de Consumo | ||
| Otros Productos y Materiales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Bélgica | ||
| Polonia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Taiwán | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Bangladesh | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para los textiles técnicos para embalaje hasta 2032?
Se proyecta que el Mercado de Textiles Técnicos para Embalaje crezca desde 19,70 mil millones de USD en 2026 y 20,68 mil millones de USD en 2027 hasta 26,39 mil millones de USD para 2032, registrando una CAGR del 5,00% durante 2027–2032.
¿Qué categoría de producto lidera la demanda de textiles técnicos para embalaje?
Los contenedores intermedios para granel flexibles lideran con una participación del 32% en 2026, respaldados por la logística de productos químicos, minerales, construcción e ingredientes alimentarios.
¿Por qué el polipropileno se utiliza ampliamente en el embalaje de textiles técnicos?
El polipropileno representó el 48% de la demanda en 2026 porque combina eficiencia de costos, resistencia a la tracción, resistencia a la humedad y versatilidad de fabricación.
¿Qué región tiene las mejores perspectivas de crecimiento?
Se prevé que Oriente Medio y África crezcan a una CAGR del 7,8% hasta 2032, respaldados por la actividad petroquímica, la agricultura y la inversión en infraestructura.
¿Cómo afectan las normas de embalaje a los contenedores intermedios para granel flexibles y las bolsas tejidas?
El Reglamento de Envases y Residuos de Envases de la Unión Europea aumenta la importancia del abastecimiento de contenido reciclado, los sistemas de reutilización y los registros de cumplimiento.
¿Qué diferencia a los proveedores de contenedores intermedios para granel flexibles de mayor valor?
Los proveedores con seguridad documentada, control electrostático, capacidad de grado alimentario y servicios de reacondicionamiento pueden competir más allá del precio.