
Taille et part du marché des textiles techniques d'emballage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 20.68 Milliards de dollars |
| Taille du Marché (2032) | 26.39 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.00 % |
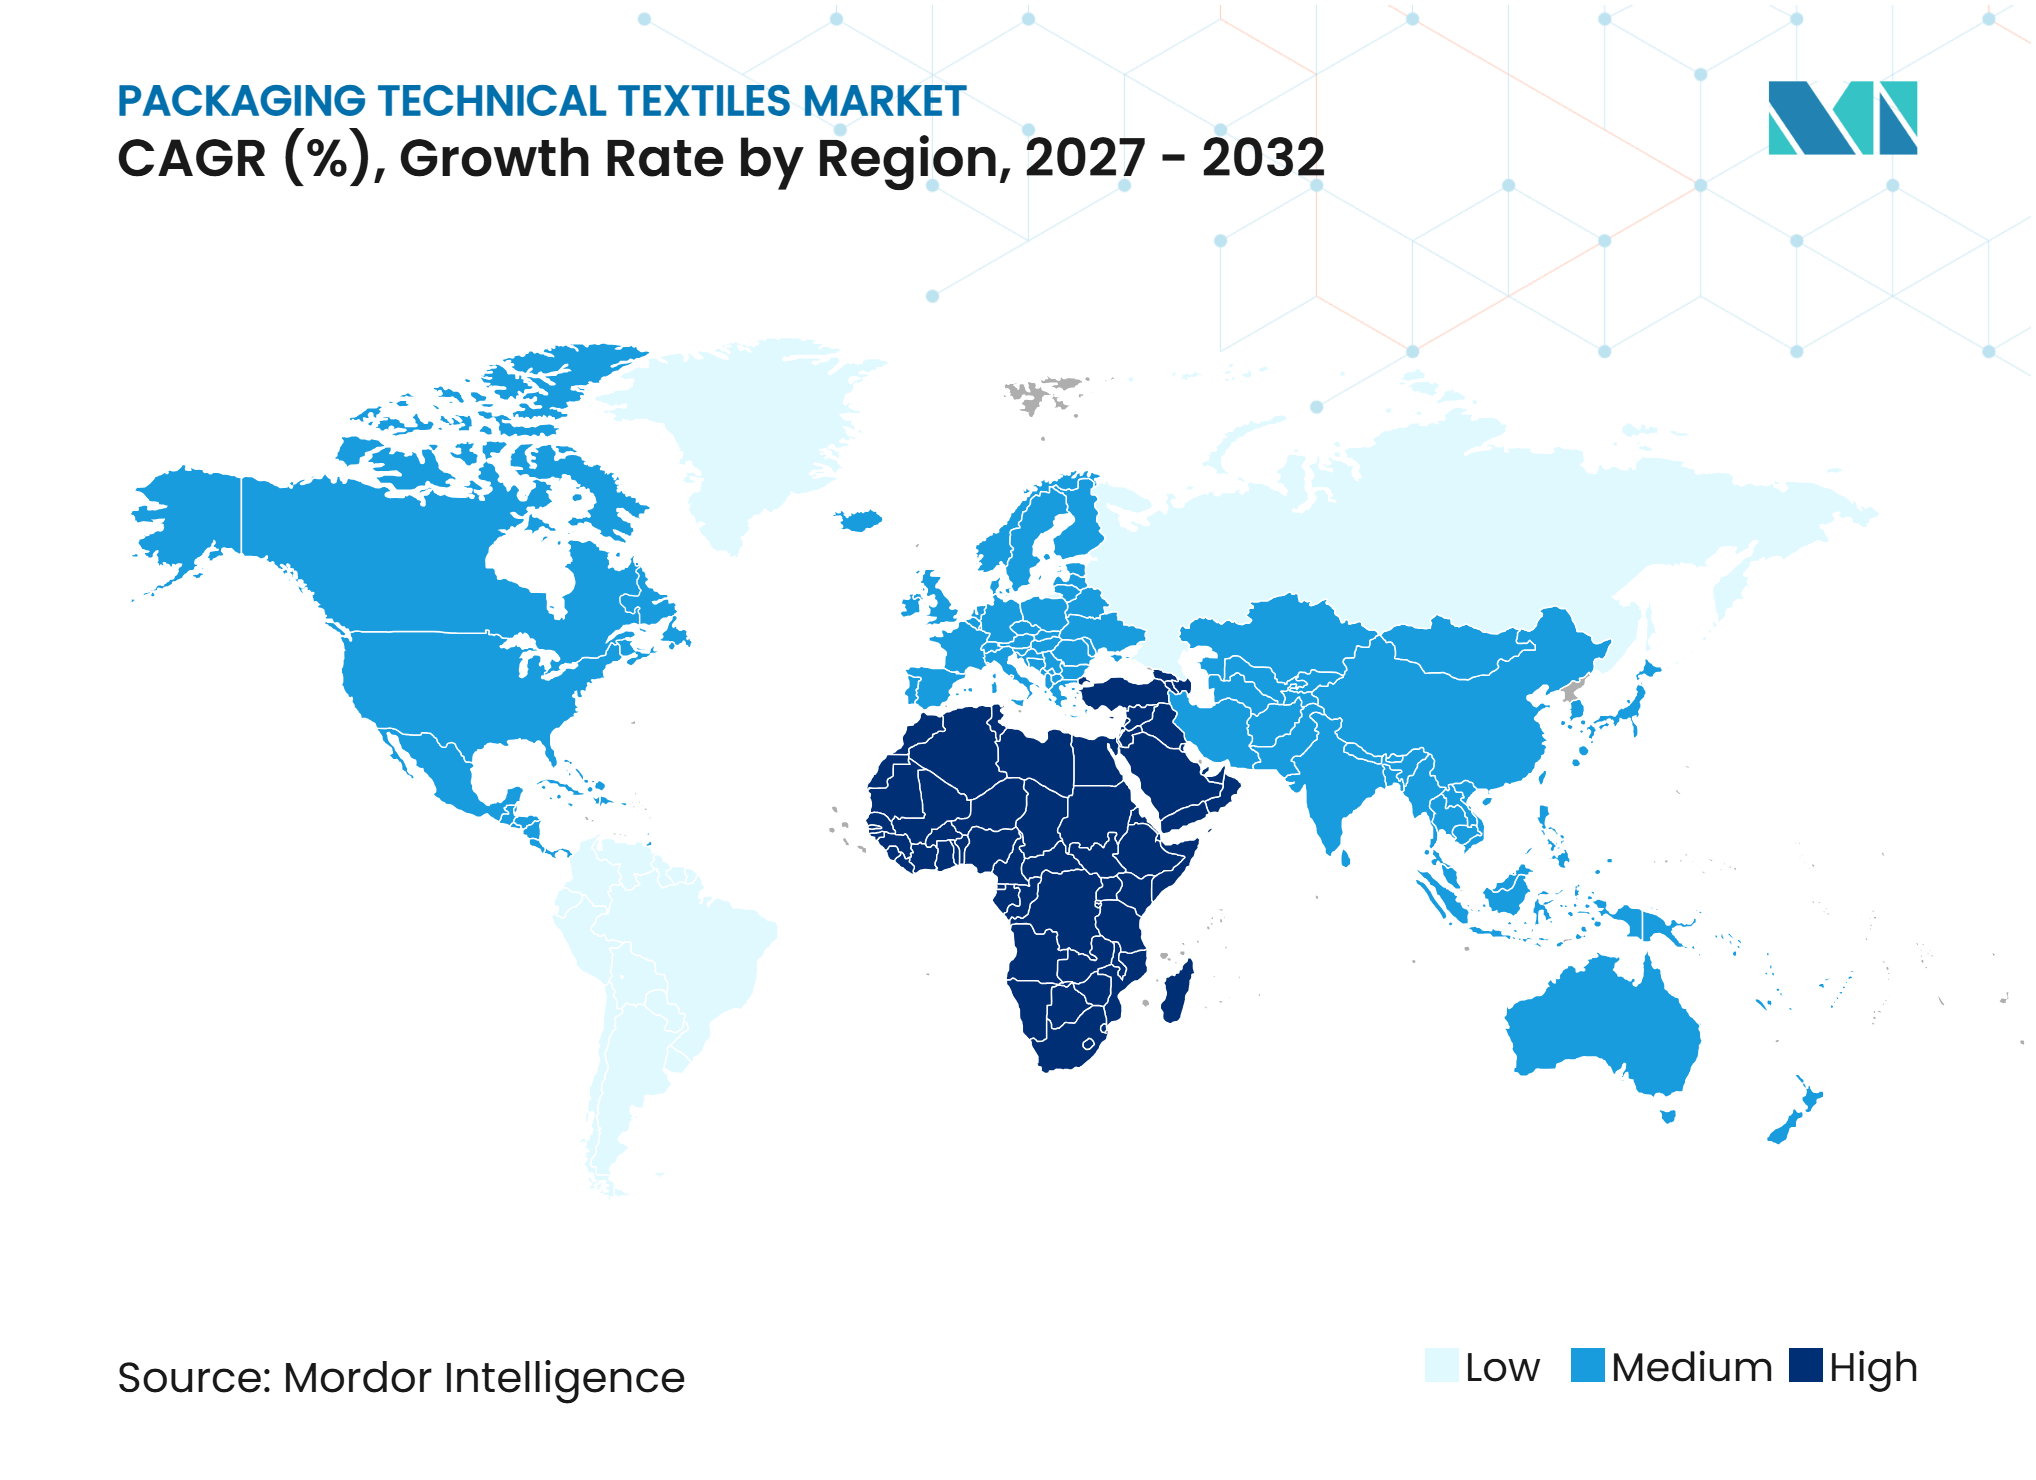
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des textiles techniques d'emballage par Mordor Intelligence
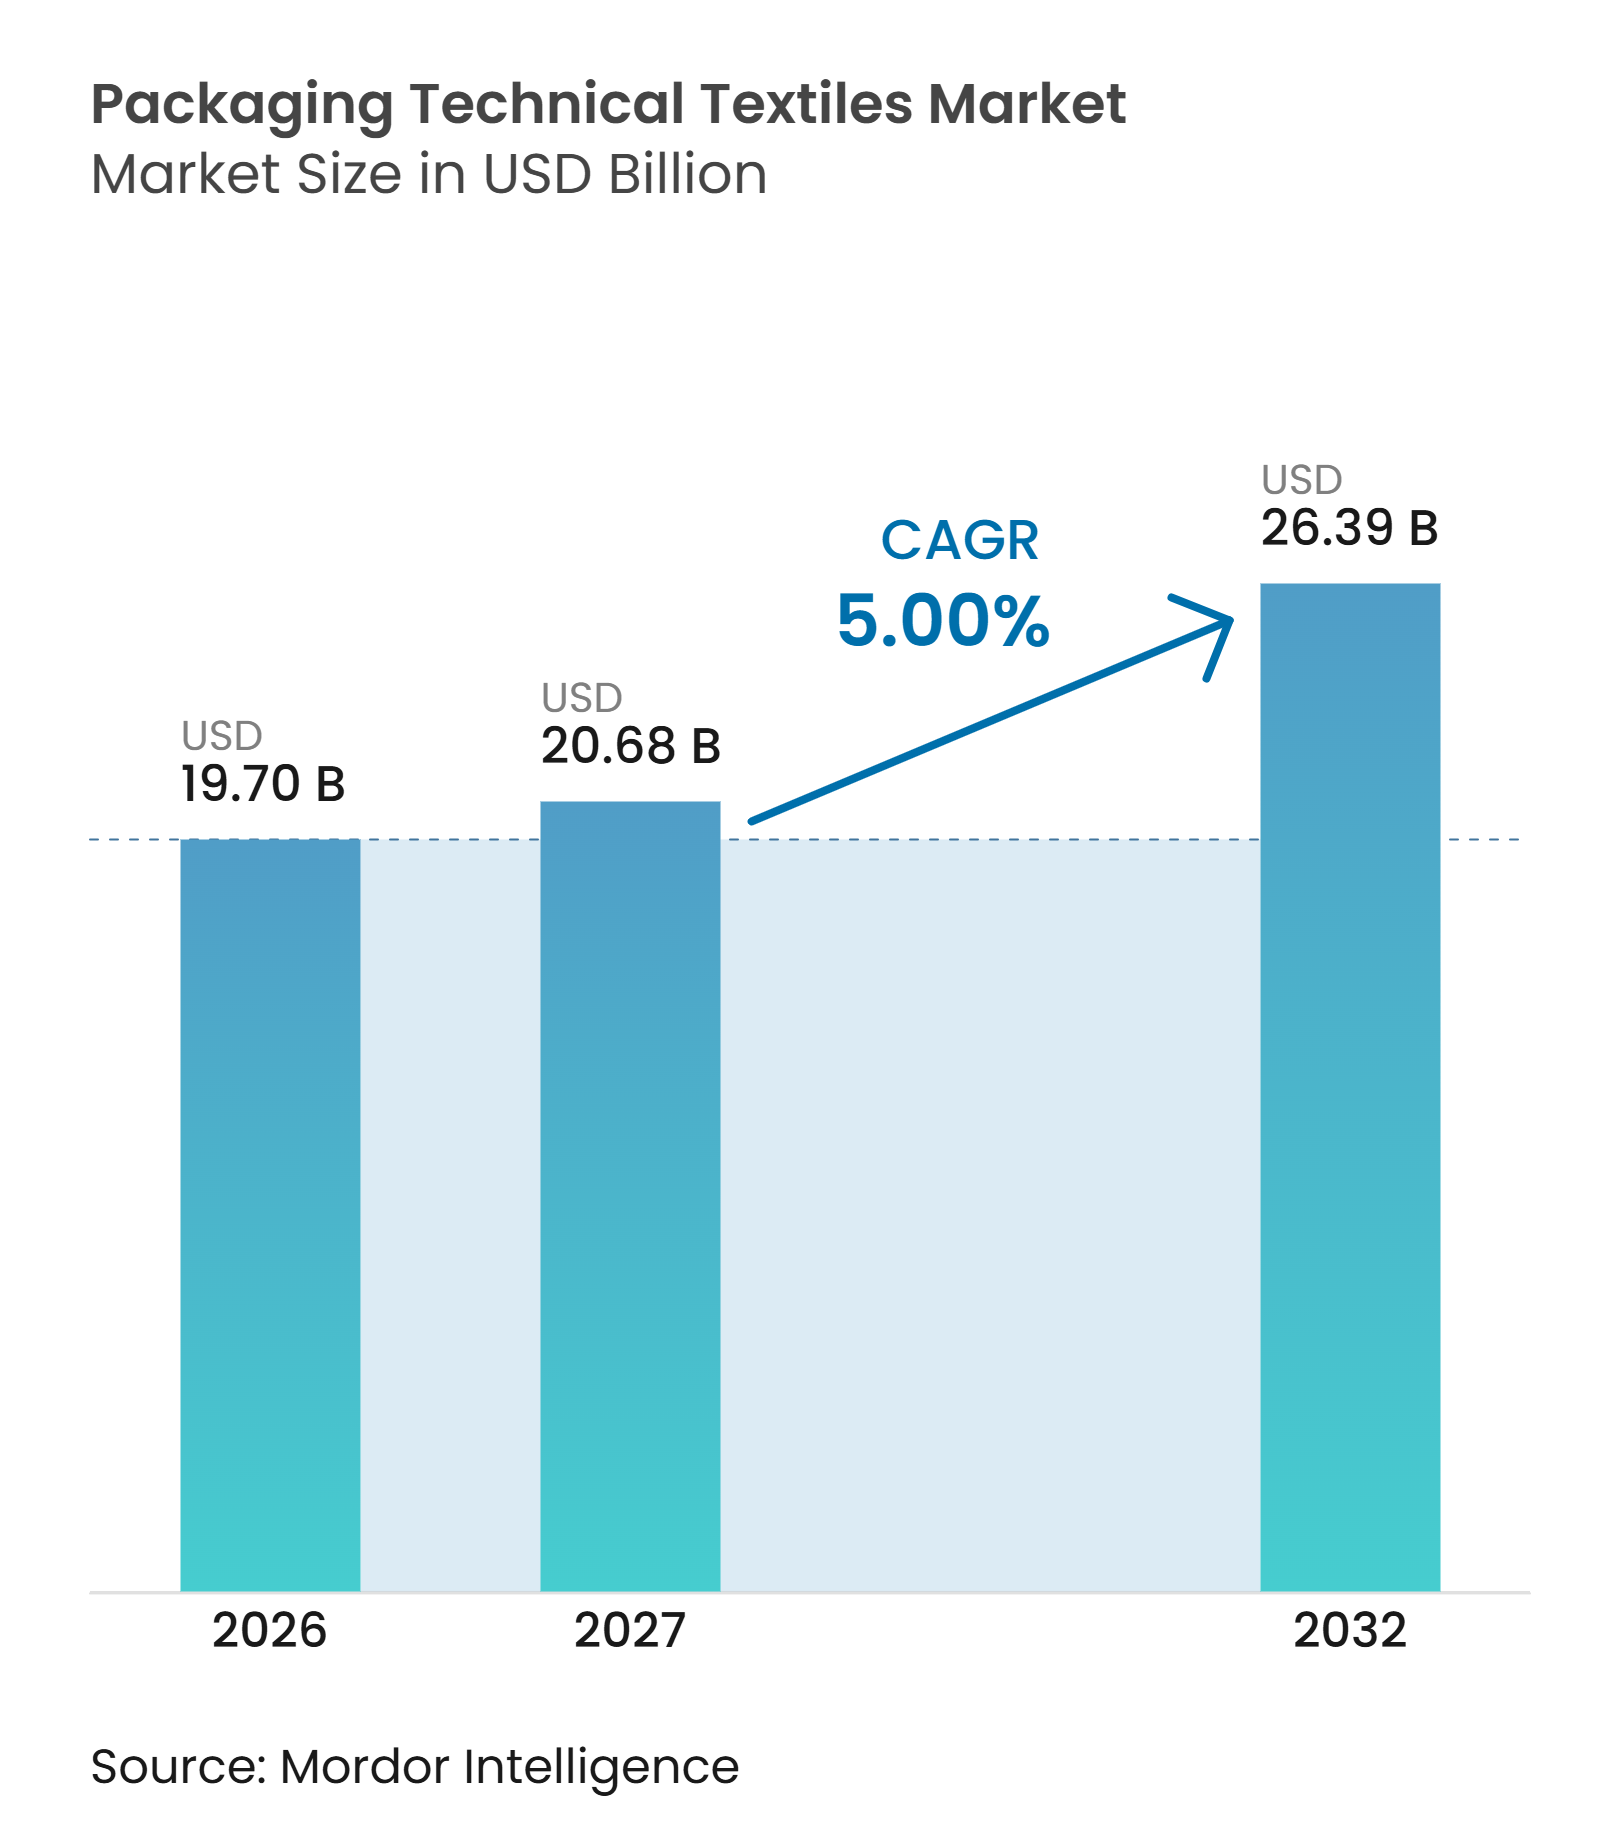
La taille du marché des textiles techniques d'emballage devrait s'étendre de 19,70 milliards USD en 2026 et 20,68 milliards USD en 2027 à 26,39 milliards USD d'ici 2032, enregistrant un CAGR de 5 % entre 2027 et 2032.
Le marché des textiles techniques d'emballage soutient les besoins de transport et de confinement que les formats rigides ne satisfont pas aussi efficacement dans les secteurs de l'agriculture, des produits chimiques en vrac, de la construction et de la transformation alimentaire. Le commerce de produits en vrac et des exigences de sécurité plus strictes dans les chaînes d'approvisionnement alimentaires, pharmaceutiques et de marchandises dangereuses soutiennent la demande d'emballages textiles techniques. Les producteurs réagissent en concentrant davantage leurs efforts sur des produits certifiés, revêtus, réutilisables et compatibles avec l'automatisation, plutôt que sur des sacs indifférenciés. Le marché des textiles techniques d'emballage est également soumis à des pressions sur les coûts, car les prix des matières premières, les conditions de fret et la politique commerciale peuvent affecter les chaînes d'approvisionnement orientées vers l'exportation.
Points clés du rapport
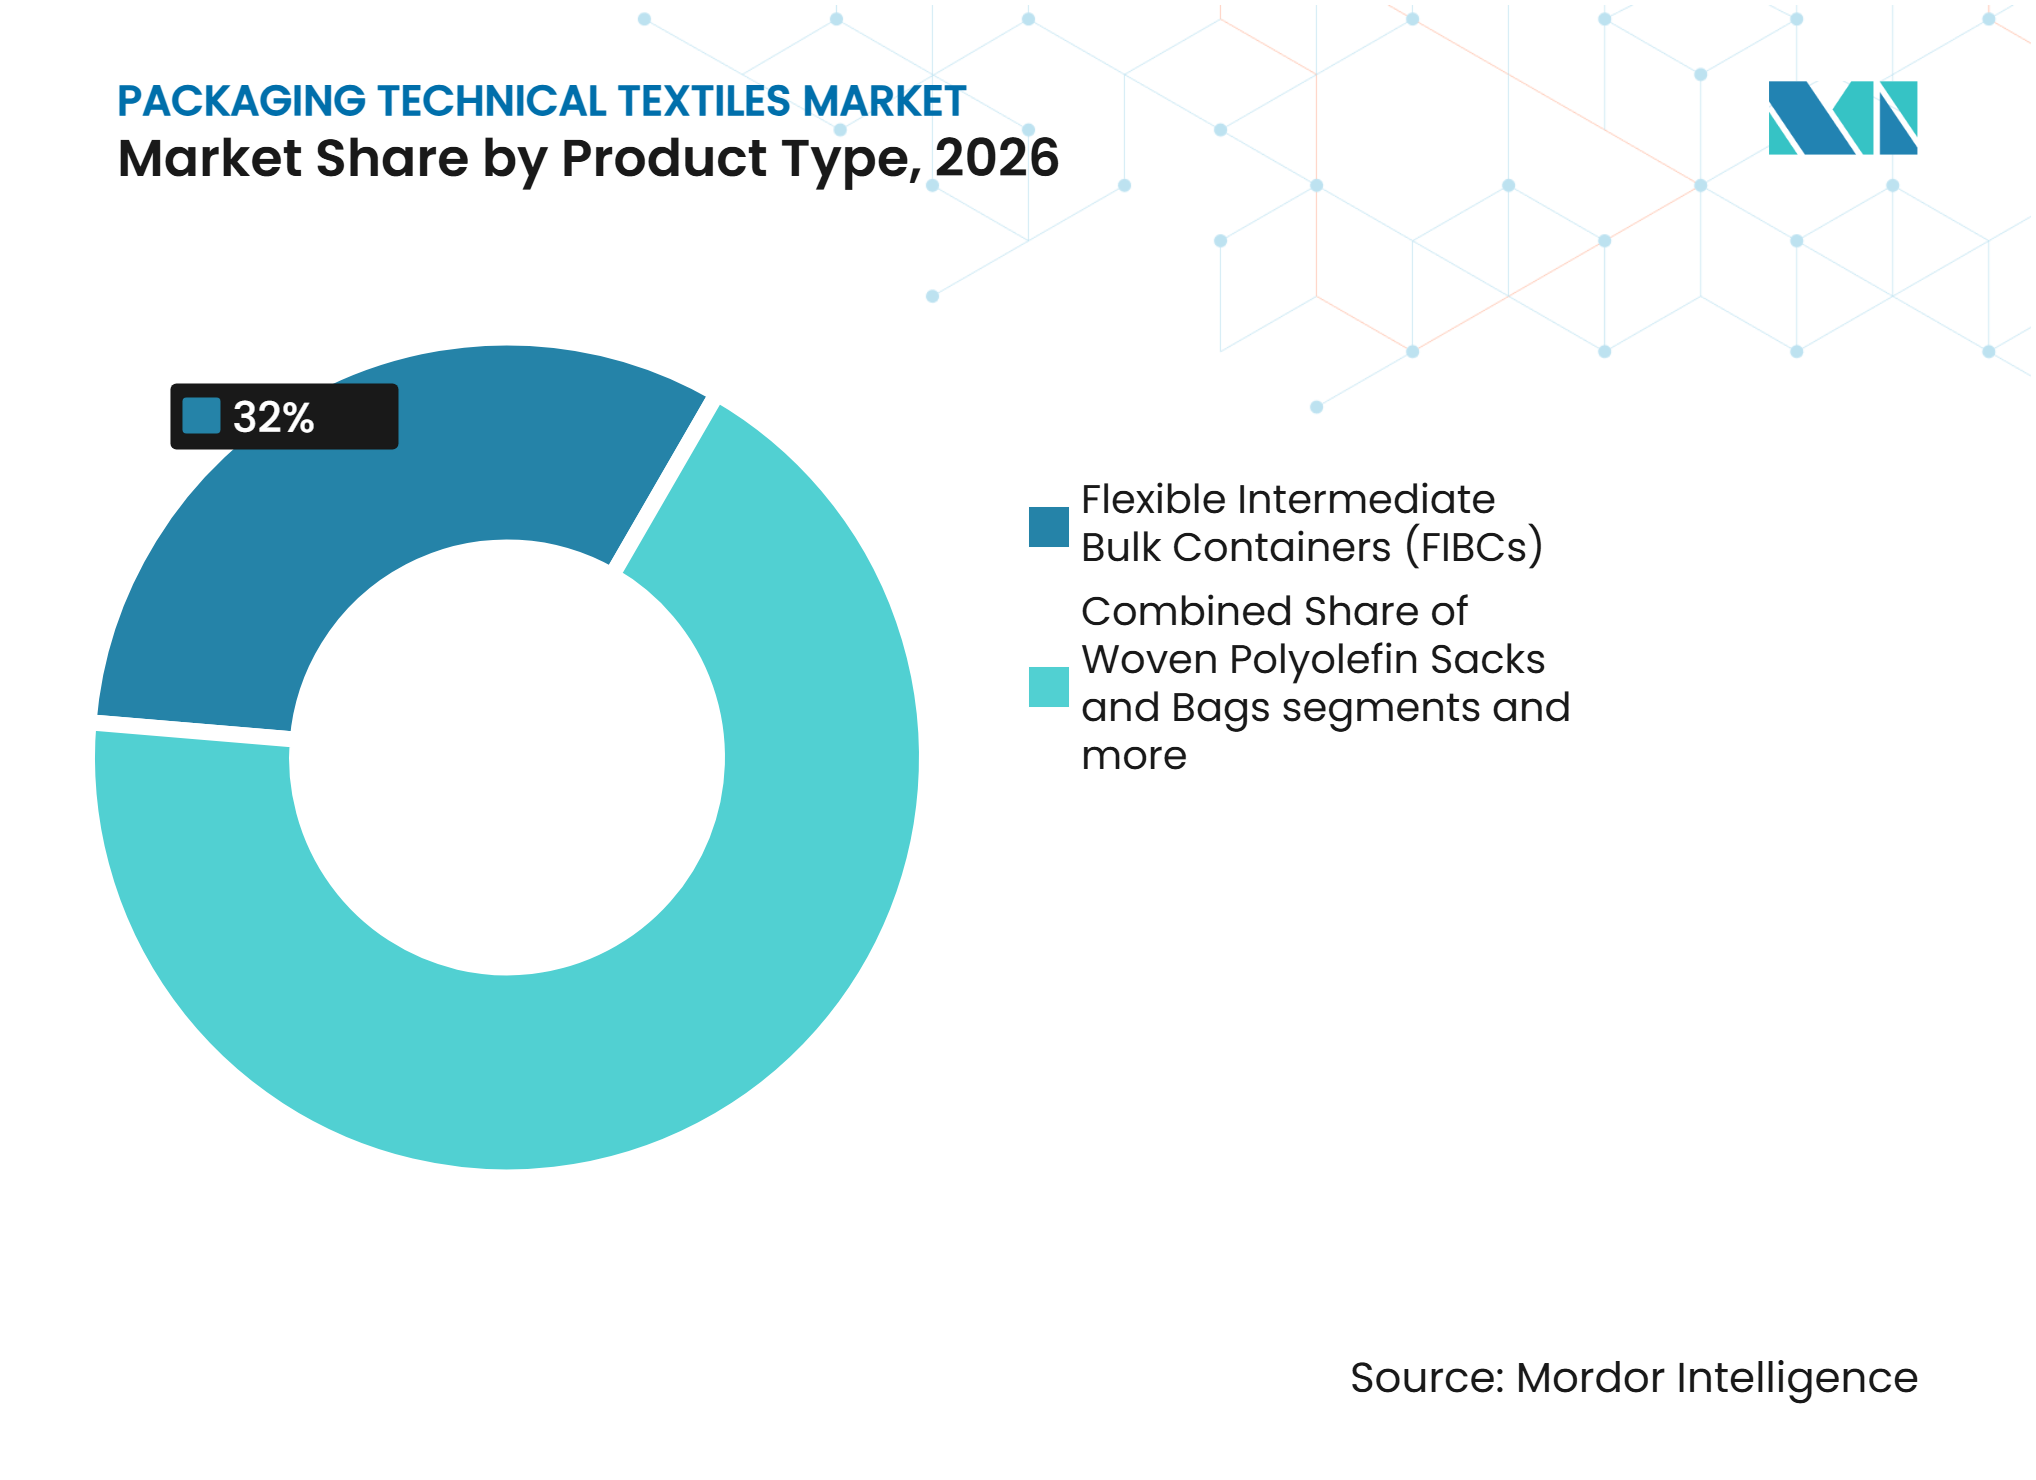
- Par type de produit, les conteneurs souples intermédiaires pour vrac représentaient 32 % de la part du marché des textiles techniques d'emballage en 2026, tandis que les emballages textiles non tissés et spéciaux devraient croître à un CAGR de 6,8 % jusqu'en 2032.
- Par type de matériau, le polypropylène représentait 48 % de la taille du marché des textiles techniques d'emballage en 2026, tandis que les fibres cellulosiques régénérées devraient se développer à un CAGR de 7 % jusqu'en 2032.
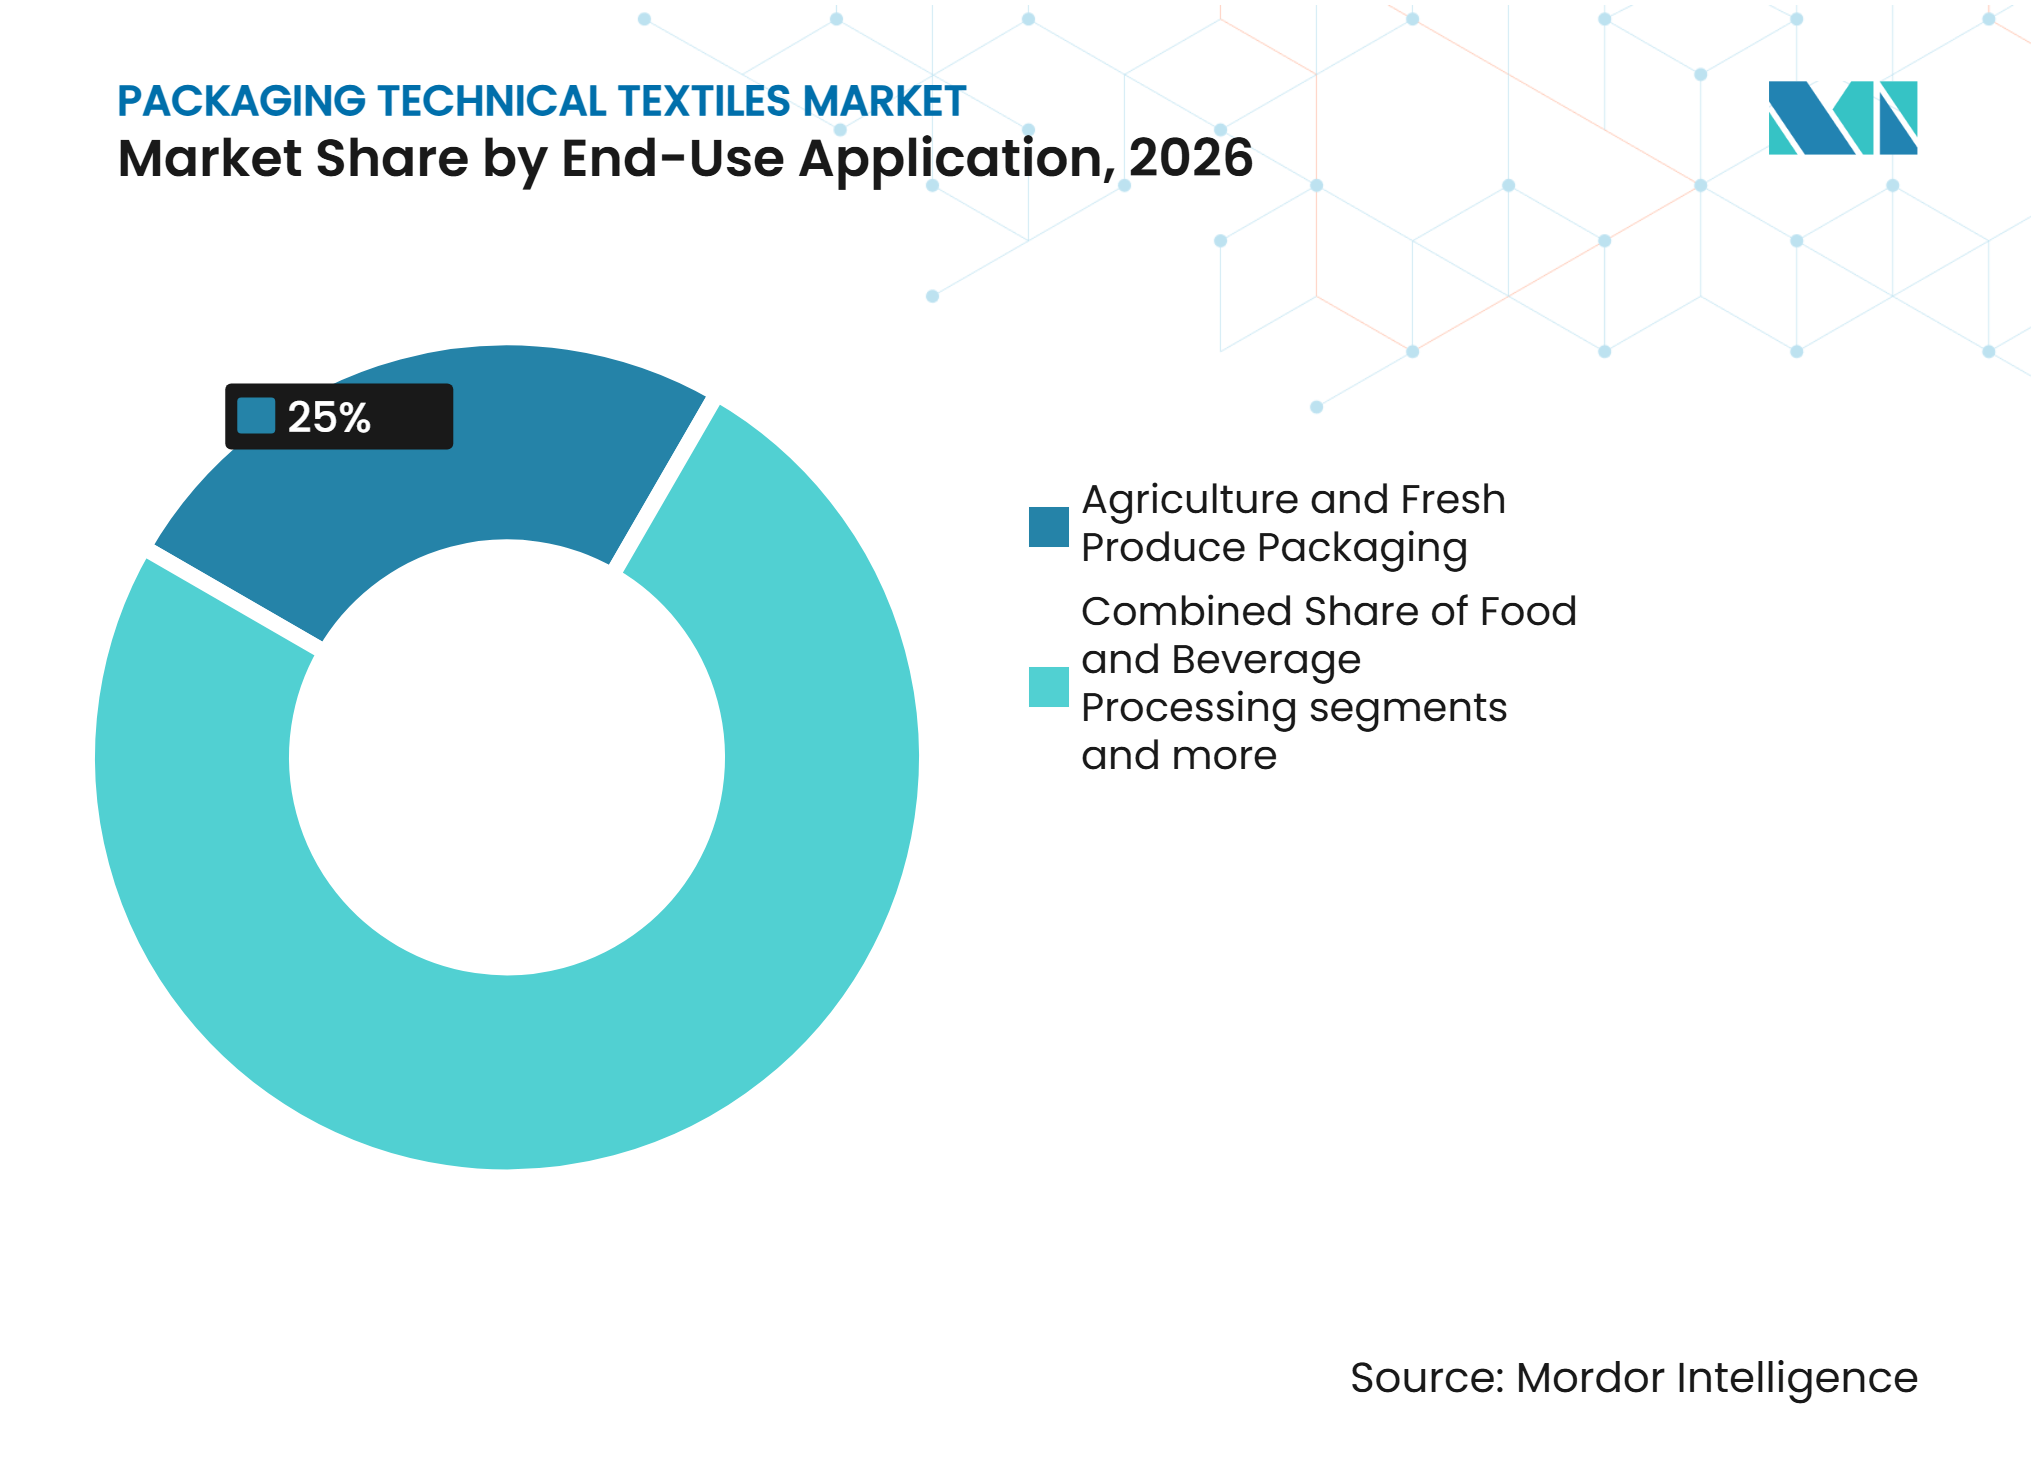
- Par application finale, l'emballage agricole et de produits frais représentait 25 % du marché en 2026.
- Par géographie, l'Asie-Pacifique représentait 50,2 % du marché en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 7,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la production et du commerce mondial de produits en vrac | +1.2% | Mondial | Moyen terme (2-4 ans) |
| Expansion de la demande d'emballages pour les produits chimiques, les engrais et les produits pétrochimiques | +0.9% | Mondial, avec l'Asie-Pacifique et le Moyen-Orient et l'Afrique comme zones centrales | Moyen terme (2-4 ans) |
| Consommation croissante de céréales alimentaires et de produits agricoles emballés | +0.8% | Asie-Pacifique et Amérique du Sud | Court terme (≤ 2 ans) |
| Croissance de l'emballage du ciment, des minéraux et des matériaux de construction | +0.7% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Adoption croissante des conteneurs souples intermédiaires pour vrac pour la manutention et le transport en vrac | +0.6% | Mondial, avec un accent sur l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Exigences en matière d'emballage de produits frais et de distribution en chaîne du froid | +0.5% | Asie-Pacifique, Moyen-Orient et Afrique, et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance de la production et du commerce mondial de produits en vrac
Le marché des textiles techniques d'emballage dépend des mouvements transfrontaliers d'engrais, de minéraux, de céréales et d'agrégats de construction. Ces produits nécessitent des conteneurs pouvant être soulevés, stockés et déchargés dans des systèmes industriels établis. Les exportations de produits chimiques de l'Union européenne ont atteint 560 milliards EUR (658,7 milliards USD) en 2024, soit 7 % de plus que l'année précédente, ce qui soutient le débit continu dans les chaînes d'approvisionnement utilisant des emballages en vrac. Les conteneurs souples intermédiaires pour vrac constituent un format pratique pour les matériaux secs en vrac, car ils combinent une grande capacité de charge utile avec un poids à vide inférieur à celui des conteneurs rigides. Les producteurs de sacs orientés vers l'exportation restent donc étroitement liés à l'activité commerciale, même lorsque leur base de production est éloignée des clients finaux.
Expansion de la demande d'emballages pour les produits chimiques, les engrais et les produits pétrochimiques
Les clients du secteur des produits chimiques et des engrais exigent des emballages qui gèrent la contamination, les risques électrostatiques et la manutention des marchandises dangereuses. Cette exigence accroît l'importance des formats conducteurs, des revêtements protecteurs et des environnements de production contrôlés. L'Asie devrait ajouter 28,8 millions de tonnes par an de capacité d'acide téréphtalique purifié entre 2025 et 2030, y compris des projets en Chine et en Inde, ce qui soutient la demande d'emballages industriels dans la chaîne d'approvisionnement concernée. Les investissements pétrochimiques dans le Golfe créent également une demande locale de sacs certifiés tout en renforçant l'approvisionnement régional en matières premières de polypropylène et de polyéthylène. Le marché des textiles techniques d'emballage en bénéficie, car les producteurs peuvent approvisionner des utilisateurs exigeants sans compromettre la traçabilité ou la sécurité.
Consommation croissante de céréales alimentaires et de produits agricoles emballés
Les chaînes d'approvisionnement agricoles continuent de nécessiter des sacs, des filets et des conteneurs en vrac pour les céréales, le sucre, les oléagineux et les produits frais. La loi indienne sur les matériaux d'emballage en jute impose l'emballage en jute pour 100 % des céréales alimentaires et 20 % du sucre, démontrant le rôle direct que la politique publique peut jouer dans le choix des matériaux.[1] En 2025, la pénurie de jute brut a fait monter les prix du marché au-dessus de 11 000 INR (122,4 USD) par quintal et a conduit le gouvernement à autoriser des substituts en HDPE et PP pour la saison de commercialisation Kharif. Cela montre comment la disponibilité des fibres peut déplacer la demande entre les emballages naturels et synthétiques en peu de temps. Les producteurs de polyoléfines tissées peuvent en bénéficier lorsque l'approvisionnement en jute est tendu, tandis que les producteurs de fibres naturelles récupèrent des volumes lorsque les conditions d'approvisionnement s'améliorent. Le marché des textiles techniques d'emballage doit donc gérer la demande agricole comme une catégorie sensible aux politiques autant qu'aux coûts.
Croissance de l'emballage du ciment, des minéraux et des matériaux de construction
Le ciment, les minéraux et les matériaux de construction créent une demande régulière de sacs en polypropylène tissé et de conteneurs souples intermédiaires pour vrac standard, car ces produits doivent circuler efficacement des usines et des sites de stockage vers les chantiers. Ces applications favorisent des emballages capables de supporter des charges lourdes, de résister aux dommages de manutention et de s'adapter aux processus établis de remplissage, de palettisation et de transport. Les conteneurs souples intermédiaires pour vrac peuvent réduire les besoins de stockage à vide et le poids de manutention par rapport aux conteneurs rigides, ce qui favorise leur utilisation dans la logistique des matériaux secs en vrac. La base de demande est la plus forte là où la construction d'infrastructures, l'activité minière et la distribution de matériaux en vrac se développent conjointement. Le développement de sacs légers à haute ténacité peut aider les producteurs à réduire l'utilisation de polymères par unité tout en maintenant les performances nécessaires pour les charges exigeantes. Le règlement sur les emballages et les déchets d'emballages accroît également l'importance de la planification du contenu recyclé pour les fournisseurs d'emballages plastiques desservant des clients européens réglementés.[2]
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du polypropylène, du polyéthylène et du jute | -1% | Mondial | Court terme (≤ 2 ans) |
| Concurrence des alternatives en papier, film plastique et emballages rigides | -0.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Forte sensibilité aux prix sur les marchés d'emballages de produits de base | -0.5% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Court terme (≤ 2 ans) |
| Réglementations sur les déchets d'emballages et restrictions sur les matériaux à usage unique | -0.6% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du polypropylène, du polyéthylène et du jute
Le polypropylène est une matière première importante pour les sacs non tissés, le tissu pour conteneurs souples intermédiaires pour vrac et les sacs tissés, de sorte que les variations de prix peuvent rapidement affecter les marges. Les acheteurs réagissent souvent à l'incertitude en limitant les commandes et en réduisant les stocks. En 2025, les prix du polypropylène ont fortement fluctué après des changements dans les conditions commerciales, puis ont baissé en Amérique du Nord, en Europe et en Asie à mesure que la demande en aval s'affaiblissait. Le jute présente un profil de risque distinct, car l'approvisionnement dépend des conditions de récolte, des superficies cultivées et des règles d'exportation. Le Bangladesh a restreint les exportations de jute brut en septembre 2025 après une baisse des superficies cultivées, limitant les matériaux disponibles pour les utilisateurs indiens. Le marché des textiles techniques d'emballage reste vulnérable lorsque les prix évoluent plus vite que les producteurs ne peuvent réajuster les conditions contractuelles ou répercuter les coûts sur les clients.
Concurrence des alternatives en papier, film plastique et emballages rigides
Les sacs en polypropylène tissé sont en concurrence avec les sacs en papier, les films plastiques et les conteneurs rigides dans plusieurs utilisations finales. Les alternatives en papier peuvent être attrayantes pour les clients européens confrontés à des obligations de contenu recyclé sur les emballages plastiques. Le règlement sur les emballages et les déchets d'emballages modifie les conditions de conformité pour les formats plastiques, faisant de la disponibilité des matières premières recyclées un enjeu commercial pour les produits tissés.[3] Les conteneurs intermédiaires pour vrac rigides conservent un rôle clair dans les applications de liquides et sensibles à la pression. Cela limite la substitution par les conteneurs souples intermédiaires pour vrac dans ces utilisations, même lorsque les formats souples offrent des avantages en matière de transport et de stockage. Le marché des textiles techniques d'emballage dispose donc d'un plus grand potentiel d'expansion dans les applications où les performances en vrac sec, le faible poids et la manutention efficace sont les plus importants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les conteneurs souples intermédiaires pour vrac en tête, les non-tissés redéfinissent le plafond de croissanceLes conteneurs souples intermédiaires pour vrac représentaient 32 % de la part du marché des textiles techniques d'emballage en 2026, reflétant leur rôle dans la logistique des produits chimiques, minéraux, de construction et des ingrédients alimentaires. Leurs performances dépendent de la capacité de charge, de la conception de levage, de la résistance du tissu, des doublures et des exigences de déchargement, tandis que les configurations alimentaires, antistatiques et certifiées ONU servent des utilisateurs plus exigeants. La norme ISO 21898 fournit un cadre technique pour les conteneurs souples intermédiaires pour vrac, et la norme IEC 61340-4-4 soutient la classification électrostatique dans les applications contrôlées. Ces exigences créent une différence de valeur matérielle entre les sacs en vrac à usage général et les formats hautement contrôlés dans le secteur des textiles techniques d'emballage. Les sacs en polyoléfine tissée restent importants pour le ciment, les engrais, les céréales alimentaires et les biens de consommation où la résistance à l'humidité, la qualité d'impression et le coût unitaire sont déterminants.
Les emballages textiles non tissés et spéciaux devraient croître à un CAGR de 6,8 % jusqu'en 2032, soutenus par les cas d'utilisation dans le commerce de détail, le commerce électronique et les produits alimentaires frais. Le polypropylène spunbond peut soutenir les formats de shopping et de livraison réutilisables, tandis que les doublures pour produits frais et les produits ventilés protègent le contenu sans bloquer la circulation de l'air. Les sacs en filet, les filets Raschel, les sacs leno et les manchons tubulaires restent des formats établis pour les fruits, les légumes et le bois de chauffage. Le développement de produits dans ce groupe est plus étroitement lié aux pratiques de manutention des clients qu'aux volumes de produits en vrac.



Par type de matériau :
le polypropylène domine, les cellulosiques régénérés s'accélèrentLe polypropylène représentait 48 % du marché des textiles techniques d'emballage en 2026, car il offre une efficacité en termes de coûts, une résistance à la traction, une résistance à l'humidité, une capacité de stabilisation aux UV et une aptitude à la production tissée et spunbond. Il est sélectionné pour sa résistance à la charge, sa résistance à la déchirure et sa résistance à la couture dans les conteneurs souples intermédiaires pour vrac, les sacs tissés, les sacs non tissés et les tissus enduits. Le polyéthylène est également utilisé dans les doublures et les tissus enduits, tandis que le polyester sert pour les sangles à haute ténacité, les boucles et les sacs spéciaux nécessitant une stabilité chimique. Le secteur des textiles techniques d'emballage continue de s'appuyer sur le polypropylène, car les alternatives ne l'ont pas supplanté à un coût comparable dans de nombreuses applications lourdes.
Les fibres cellulosiques régénérées devraient croître à un CAGR de 7 % jusqu'en 2032, car les utilisateurs d'emballages alimentaires et pharmaceutiques recherchent des options de matériaux traçables, biodégradables et à faible empreinte carbone. Leur potentiel est le plus fort là où les exigences de durabilité ont autant de poids que le prix et où les cadres de responsabilité élargie des producteurs favorisent les matériaux biodégradables. Cela donne aux fibres régénérées une voie d'adoption différente de celle du polypropylène conventionnel. Le jute reste important en Inde et au Bangladesh, car la politique et les traditions d'exportation soutiennent son utilisation dans les sacs et les sacs finis, mais sa disponibilité peut être volatile. Le choix des matériaux sur le marché des textiles techniques d'emballage restera spécifique à l'application, car la durabilité, la sécurité alimentaire, la recyclabilité et le coût ne favorisent pas un matériau universel.
Par application finale :
l'agriculture ancre les volumes, le commerce électronique génère de la valeurL'emballage agricole et de produits frais représentait 25 % du marché des textiles techniques d'emballage en 2026, couvrant les sacs en jute et en polypropylène pour les céréales et les oléagineux, les filets pour les fruits et légumes, et les conteneurs souples intermédiaires pour vrac ventilés pour les cultures racines et les bulbes. La politique d'emballage obligatoire en jute de l'Inde fournit une base pour l'approvisionnement en céréales alimentaires. Les emballages en filet respirant et ventilés sont importants pour les chaînes d'approvisionnement à l'exportation où la fiabilité de la chaîne du froid et la durée de conservation affectent les résultats commerciaux. Les clients agricoles ont également besoin de formats pouvant être remplis rapidement et manutentionnés à travers des réseaux de distribution fragmentés. Ces besoins favorisent un approvisionnement fiable et une qualité de sac constante.
La transformation alimentaire et des boissons nécessite des conteneurs souples intermédiaires pour vrac alimentaires et de salle blanche pour les céréales alimentaires, la farine, le sucre, les aliments pour animaux et les ingrédients transformés. Dans le même temps, les produits chimiques et les engrais nécessitent des formats certifiés ONU et conducteurs de type C. La construction, les minéraux et l'exploitation minière restent des utilisateurs à fort volume de conteneurs souples intermédiaires pour vrac standard et de sacs en polypropylène tissé. Le commerce de détail et le commerce électronique soutiennent des formats non tissés et spéciaux plus légers qui circulent efficacement dans les réseaux de livraison. Le marché des textiles techniques d'emballage nécessite donc des stratégies de produit et de qualité distinctes pour les applications industrielles et grand public.

Analyse géographique
Asie-Pacifique : puissance manufacturière et marché de consommation en expansion
L'Asie-Pacifique détenait 50,2 % de la part du marché des textiles techniques d'emballage en 2026. L'Inde et la Chine combinent de grandes bases de fabrication de conteneurs souples intermédiaires pour vrac et de sacs en polypropylène tissé avec une demande agricole et industrielle étendue. Le rôle exportateur de la région lie ses usines aux acheteurs en Europe et en Amérique du Nord, tout en exposant les commandes aux variations de fret, de résine et de politique. Les règles d'emballage en jute de l'Inde préservent un rôle pour les sacs en fibres naturelles dans l'approvisionnement en céréales alimentaires et peuvent rediriger la demande vers des alternatives synthétiques lorsque l'approvisionnement est rare. La conformité aux normes ISO 21898 et aux exigences électrostatiques aide les fournisseurs régionaux à servir des clients mondiaux certifiés.
Moyen-Orient et Afrique : la production de produits de base et les investissements dans les infrastructures stimulent l'adoption
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 7,8 % de 2027 à 2032. L'expansion pétrochimique du GCC soutient la demande locale d'emballages industriels et accroît la pertinence de l'approvisionnement régional en polypropylène et polyéthylène. Les exportations agricoles soutiennent l'utilisation de sacs tissés, de sacs en filet et de conteneurs en vrac, tandis que l'activité d'infrastructure élargit la demande dans la construction et les minéraux. Le marché des textiles techniques d'emballage peut en bénéficier lorsque les transformateurs fournissent des produits certifiés à proximité des clients chimiques, d'engrais et d'exportation. La qualification des produits reste importante, car les exigences en matière de contact alimentaire et de marchandises dangereuses varient selon les clients et les destinations.
Contrastes régionaux : Amérique du Nord, Europe et Amérique du Sud
L'Amérique du Nord est un centre de consommation majeur pour les conteneurs souples intermédiaires pour vrac et les sacs en polypropylène tissé utilisés dans les produits chimiques, les ingrédients alimentaires, les aliments pour animaux de compagnie et la construction. L'Europe présente une demande à haute spécification et de forts facteurs de conformité, car le règlement sur les emballages et les déchets d'emballages établit des exigences de contenu recyclé pour les emballages plastiques. La taille du marché des textiles techniques d'emballage en Europe est donc plus étroitement liée à l'accès au polypropylène recyclé et à la conformité documentée. L'Amérique du Sud reste pertinente pour les emballages agricoles et de produits de base, tandis que les conteneurs rigides, les sacs en papier et les films plastiques restent des alternatives actives dans les trois régions.
Paysage concurrentiel
Concentration du Marché
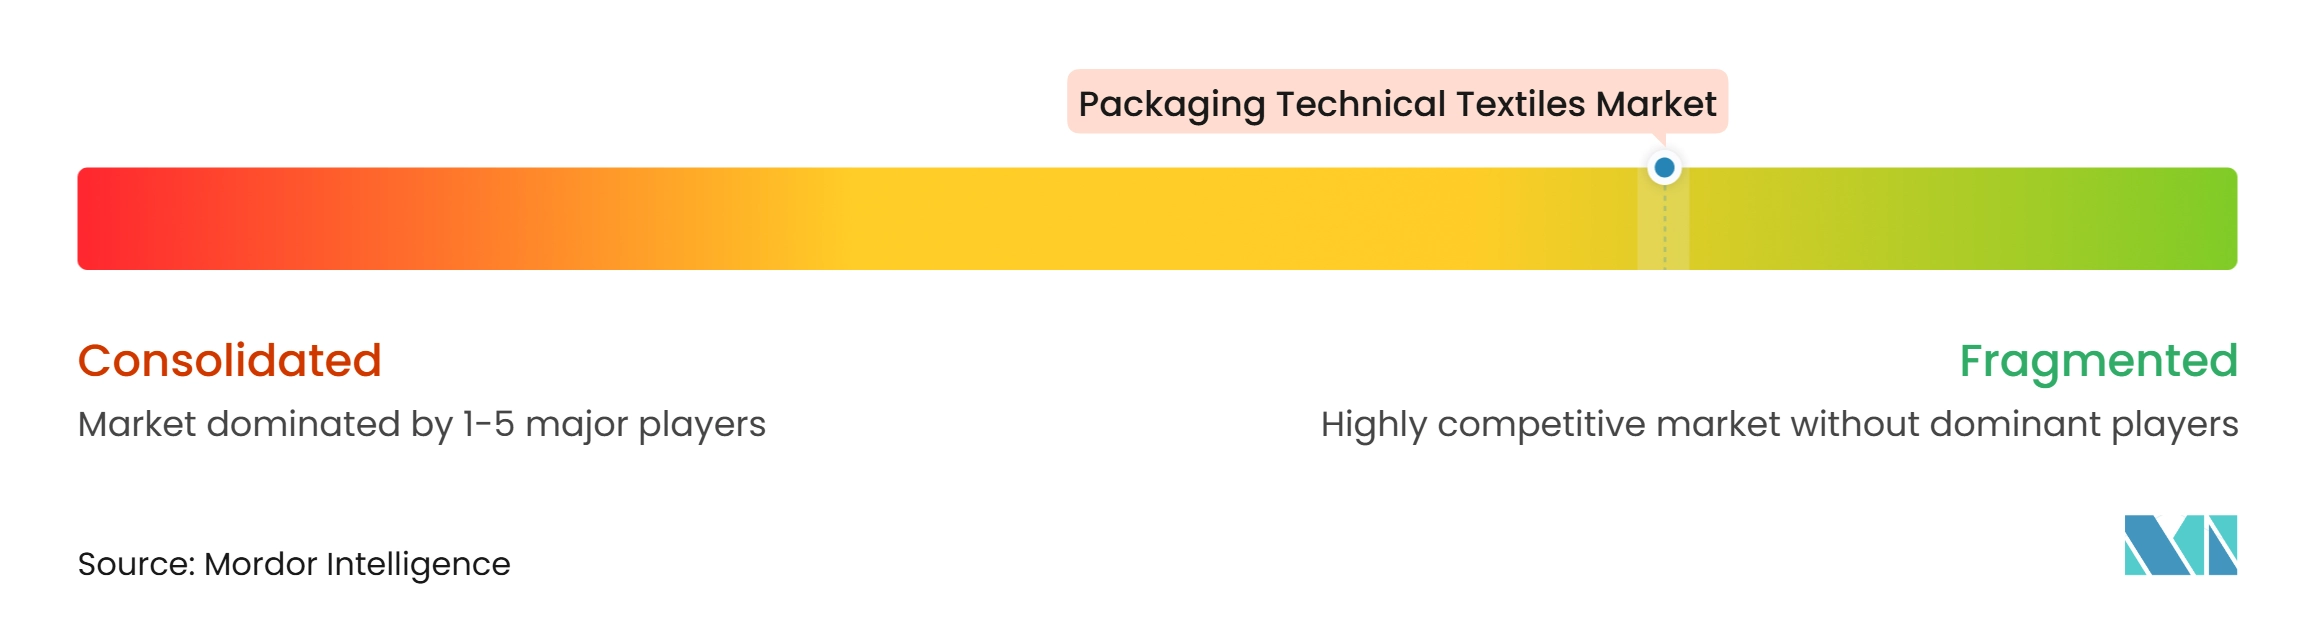
Le marché des textiles techniques d'emballage présente un faible niveau de concentration. Les fabricants indiens, notamment Rishi FIBC Solutions, Emmbi Industries, Kanpur Plastipack et Shree Tirupati Balajee, occupent des positions d'exportation significatives dans les conteneurs souples intermédiaires pour vrac et les sacs tissés. Les fournisseurs européens et du Golfe se distinguent par leur proximité avec des clients à haute spécification, leur capacité d'ingénierie et leur conformité aux exigences de contact alimentaire et d'emballage. Intermas Group et KARATZIS S.A. opèrent dans les emballages en filet et en maille, où la technologie des filets agricoles et le tissage leno créent des positions plus spécialisées.
L'infrastructure de conformité est un facteur de différenciation central pour les producteurs desservant les marchandises dangereuses, les ingrédients alimentaires et les clients pharmaceutiques. La conformité à la norme ISO 21898 et les certifications IEC 61340 peuvent créer des barrières de qualification que les fabricants de produits de base ont du mal à égaler. Emmbi Industries a approuvé l'acquisition d'une participation de 50 % dans Britpac AB, qui opère sous le nom de FortaPac, afin d'entrer dans la distribution européenne d'emballages industriels et commerciaux réutilisables. Cette démarche reflète la valeur croissante des services de reconditionnement, de retesting et de retour en circuit fermé. Starlinger a présenté son sac ADSTAR prime en 2025 avec une proportion élevée de polypropylène recyclé et une construction à fond pincé soudé.
Les sacs compatibles avec le remplissage automatisé, les sacs en vrac de qualité pharmaceutique et les sacs tissés monomatériaux recyclables restent des opportunités de développement de produits. Le marché des textiles techniques d'emballage restera compétitif sur les prix dans les grades standard où les acheteurs peuvent changer facilement de fournisseur. Les formats certifiés sont plus défendables lorsque les utilisateurs doivent valider la sécurité, la propreté, la conductivité ou la documentation du contenu recyclé.
Leaders du secteur des textiles techniques d'emballage
-
Royal LC Packaging
-
Thrace Group
-
Flexituff Ventures International Ltd.
-
Rishi FIBC Solutions Pvt. Ltd.
-
Kanpur Plastipack Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des textiles techniques d'emballage Entreprises couvertes dans ce rapport
- Royal LC Packaging
- Thrace Group
- Flexituff Ventures International Ltd.
- Rishi FIBC Solutions Pvt. Ltd.
- Kanpur Plastipack Ltd.
- Commercial Syn Bags Ltd.
- Shree Tirupati Balajee FIBC Ltd.
- Umasree Texplast Pvt. Ltd.
- SafeFlex International Ltd.
- Emmbi Industries Ltd.
- Knack Packaging Ltd.
- KARATZIS S.A.
- Intermas Group
- Gloster Ltd.
- Ludlow Jute & Specialities Ltd.
- United Bags Inc.
- Ahlstrom
- Magnera Corporation
Développements industriels récents dans Marché des textiles techniques d'emballage
- Octobre 2026 : le conseil d'administration d'Emmbi Industries a approuvé l'acquisition d'une participation de 50 % dans Britpac AB, Suède, opérant sous le nom de FortaPac, par l'intermédiaire de sa filiale en propriété exclusive basée à Singapour, Zastian Pte. Ltd., visant à entrer dans la distribution européenne d'emballages industriels et commerciaux réutilisables. L'acquisition vise à établir un canal d'approvisionnement pour les produits FIBC d'Emmbi sur les marchés logistiques scandinaves et européens.
- Octobre 2025 : Starlinger a présenté le sac AD*STAR prime au K 2025, un sac à fond bloc en polypropylène tissé produit avec une proportion élevée de PP recyclé et doté d'une construction à fond pincé soudé plutôt que collé. La conception réduit le risque de contamination des produits et l'infiltration d'humidité pour les applications d'emballage de ciment, de céréales alimentaires et de matériaux de construction.
Portée du rapport mondial sur le marché des textiles techniques d'emballage
Le rapport sur le marché des textiles techniques d'emballage est segmenté par type de produit (conteneurs souples intermédiaires pour vrac, sacs et sachets en polyoléfine tissée, et autres), par type de matériau (polypropylène, polyéthylène, et autres), par application finale (emballage agricole et de produits frais, transformation alimentaire et des boissons, et autres), et par géographie (Amérique du Nord, Europe, et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Conteneurs souples intermédiaires pour vrac (FIBCs) | Conteneurs souples intermédiaires pour vrac conventionnels |
| Conteneurs souples intermédiaires pour vrac à forme stable et à chicanes | |
| Conteneurs souples intermédiaires pour vrac ventilés | |
| Autres conteneurs souples intermédiaires pour vrac spécialisés | |
| Sacs et sachets en polyoléfine tissée | |
| Textiles d'emballage en jute et autres fibres naturelles | Sacs en jute et sacs d'emballage finis |
| Autres (toile de jute, toile de chanvre, tissu d'emballage en fibres naturelles, emballage spécial) | |
| Textiles d'emballage en filet et en maille | Sacs d'emballage tissés leno |
| Sacs d'emballage tricotés Raschel | |
| Filets et manchons d'emballage tricotés tubulaires | |
| Autres produits d'emballage en maille textile | |
| Textiles d'enveloppement et de protection au transit | Tissus d'enveloppement industriel de balles et de marchandises |
| Housses d'emballage textiles et enveloppes de protection | |
| Doublures de conteneurs et tissus de protection de cargaison à base textile | |
| Filets de palettes textiles et matériaux de sécurisation des charges | |
| Manchons, rembourrage et calage d'emballage textile | |
| Produits d'emballage textiles non tissés et spéciaux (sacs de shopping et de transport, sacs et pochettes d'emballage de protection, etc.) |
| Polypropylène |
| Polyéthylène |
| Polyester |
| Jute |
| Coton et autres fibres naturelles |
| Fibres cellulosiques régénérées |
| Polyamide et autres fibres synthétiques spéciales |
| Autres matériaux |
| Emballage agricole et de produits frais | Fruits et légumes frais |
| Semences et autres produits agricoles | |
| Transformation alimentaire et des boissons | Céréales alimentaires, farine et sucre |
| Aliments transformés et ingrédients alimentaires | |
| Aliments pour animaux et aliments pour animaux de compagnie | |
| Ingrédients de boissons et produits d'infusion | |
| Produits chimiques, pétrochimiques et engrais | |
| Matériaux de construction, minéraux et exploitation minière | |
| Produits pharmaceutiques et de santé | |
| Commerce de détail, commerce électronique et biens de consommation | |
| Autres produits et matériaux industriels |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Belgique | |
| Pologne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Bangladesh | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud |
| Par type de produit | Conteneurs souples intermédiaires pour vrac (FIBCs) | Conteneurs souples intermédiaires pour vrac conventionnels |
| Conteneurs souples intermédiaires pour vrac à forme stable et à chicanes | ||
| Conteneurs souples intermédiaires pour vrac ventilés | ||
| Autres conteneurs souples intermédiaires pour vrac spécialisés | ||
| Sacs et sachets en polyoléfine tissée | ||
| Textiles d'emballage en jute et autres fibres naturelles | Sacs en jute et sacs d'emballage finis | |
| Autres (toile de jute, toile de chanvre, tissu d'emballage en fibres naturelles, emballage spécial) | ||
| Textiles d'emballage en filet et en maille | Sacs d'emballage tissés leno | |
| Sacs d'emballage tricotés Raschel | ||
| Filets et manchons d'emballage tricotés tubulaires | ||
| Autres produits d'emballage en maille textile | ||
| Textiles d'enveloppement et de protection au transit | Tissus d'enveloppement industriel de balles et de marchandises | |
| Housses d'emballage textiles et enveloppes de protection | ||
| Doublures de conteneurs et tissus de protection de cargaison à base textile | ||
| Filets de palettes textiles et matériaux de sécurisation des charges | ||
| Manchons, rembourrage et calage d'emballage textile | ||
| Produits d'emballage textiles non tissés et spéciaux (sacs de shopping et de transport, sacs et pochettes d'emballage de protection, etc.) | ||
| Par type de matériau | Polypropylène | |
| Polyéthylène | ||
| Polyester | ||
| Jute | ||
| Coton et autres fibres naturelles | ||
| Fibres cellulosiques régénérées | ||
| Polyamide et autres fibres synthétiques spéciales | ||
| Autres matériaux | ||
| Par application finale | Emballage agricole et de produits frais | Fruits et légumes frais |
| Semences et autres produits agricoles | ||
| Transformation alimentaire et des boissons | Céréales alimentaires, farine et sucre | |
| Aliments transformés et ingrédients alimentaires | ||
| Aliments pour animaux et aliments pour animaux de compagnie | ||
| Ingrédients de boissons et produits d'infusion | ||
| Produits chimiques, pétrochimiques et engrais | ||
| Matériaux de construction, minéraux et exploitation minière | ||
| Produits pharmaceutiques et de santé | ||
| Commerce de détail, commerce électronique et biens de consommation | ||
| Autres produits et matériaux industriels | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Belgique | ||
| Pologne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Taïwan | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Bangladesh | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour les textiles techniques d'emballage jusqu'en 2032 ?
Le marché des textiles techniques d'emballage devrait croître de 19,70 milliards USD en 2026 et 20,68 milliards USD en 2027 à 26,39 milliards USD d'ici 2032, enregistrant un CAGR de 5,00 % durant 2027–2032.
Quelle catégorie de produits est en tête de la demande pour les textiles techniques d'emballage ?
Les conteneurs souples intermédiaires pour vrac sont en tête avec une part de 32 % en 2026, soutenus par la logistique des produits chimiques, minéraux, de construction et des ingrédients alimentaires.
Pourquoi le polypropylène est-il largement utilisé dans les emballages textiles techniques ?
Le polypropylène représentait 48 % de la demande en 2026, car il combine efficacité en termes de coûts, résistance à la traction, résistance à l'humidité et polyvalence de fabrication.
Quelle région présente les meilleures perspectives de croissance ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 7,8 % jusqu'en 2032, soutenus par l'activité pétrochimique, l'agriculture et les investissements dans les infrastructures.
Comment les réglementations sur les emballages affectent-elles les conteneurs souples intermédiaires pour vrac et les sacs tissés ?
Le règlement de l'Union européenne sur les emballages et les déchets d'emballages accroît l'importance de l'approvisionnement en contenu recyclé, des systèmes de réutilisation et des dossiers de conformité.
Qu'est-ce qui différencie les fournisseurs de conteneurs souples intermédiaires pour vrac à plus haute valeur ajoutée ?
Les fournisseurs disposant d'une documentation de sécurité, d'un contrôle électrostatique, d'une capacité de qualité alimentaire et de services de reconditionnement peuvent se démarquer au-delà du seul prix.