
Marktgröße und Marktanteile für verpackungstechnische Textilien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 20.68 Milliarden US-Dollar |
| Marktgröße (2032) | 26.39 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.00 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verpackungstechnische Textilien von Mordor Intelligence
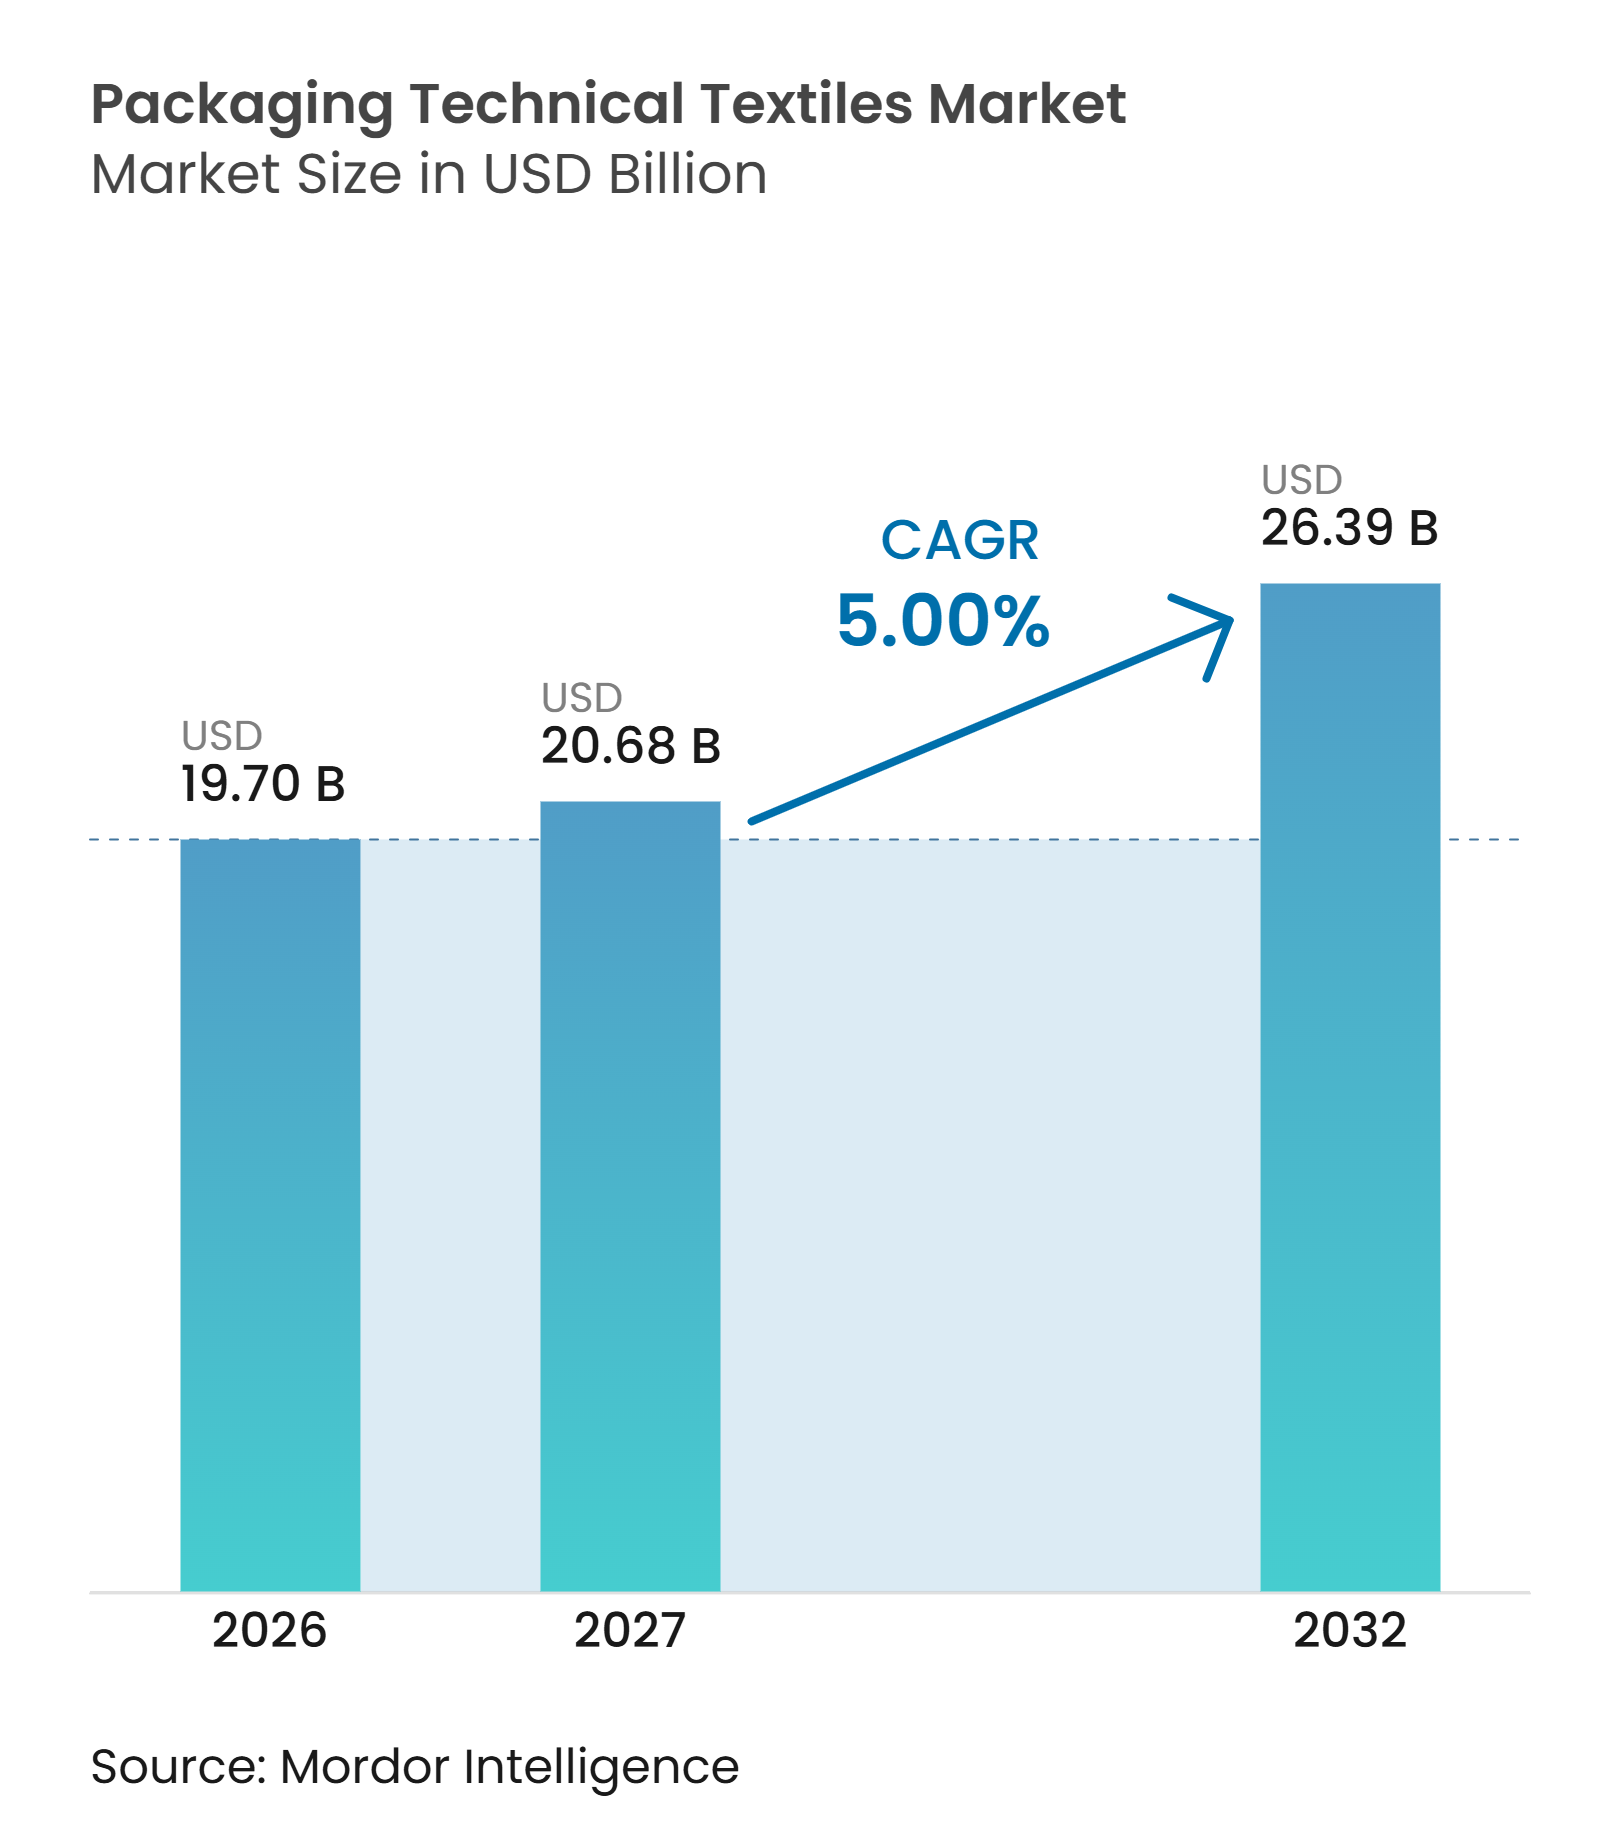
Die Marktgröße für verpackungstechnische Textilien wird voraussichtlich von 19,70 Milliarden USD im Jahr 2026 und 20,68 Milliarden USD im Jahr 2027 auf 26,39 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 5 % verzeichnen.
Der Markt für verpackungstechnische Textilien unterstützt Transport- und Containment-Anforderungen, die starre Formate in der Landwirtschaft, bei Massenchemikalien, im Bauwesen und in der Lebensmittelverarbeitung nicht gleichermaßen effizient erfüllen. Der Massenrohstoffhandel und anspruchsvollere Sicherheitsanforderungen in den Lieferketten für Lebensmittel, Pharmazeutika und Gefahrgüter stützen die Nachfrage nach technischen Textilverpackungen. Die Hersteller reagieren darauf, indem sie ihren Fokus zunehmend auf zertifizierte, beschichtete, wiederverwendbare und automatisierungskompatible Produkte statt auf undifferenzierte Säcke legen. Der Markt für verpackungstechnische Textilien steht zudem unter Kostendruck, da Rohstoffpreise, Frachtbedingungen und Handelspolitik exportorientierte Lieferketten beeinflussen können.
Wichtigste Erkenntnisse des Berichts
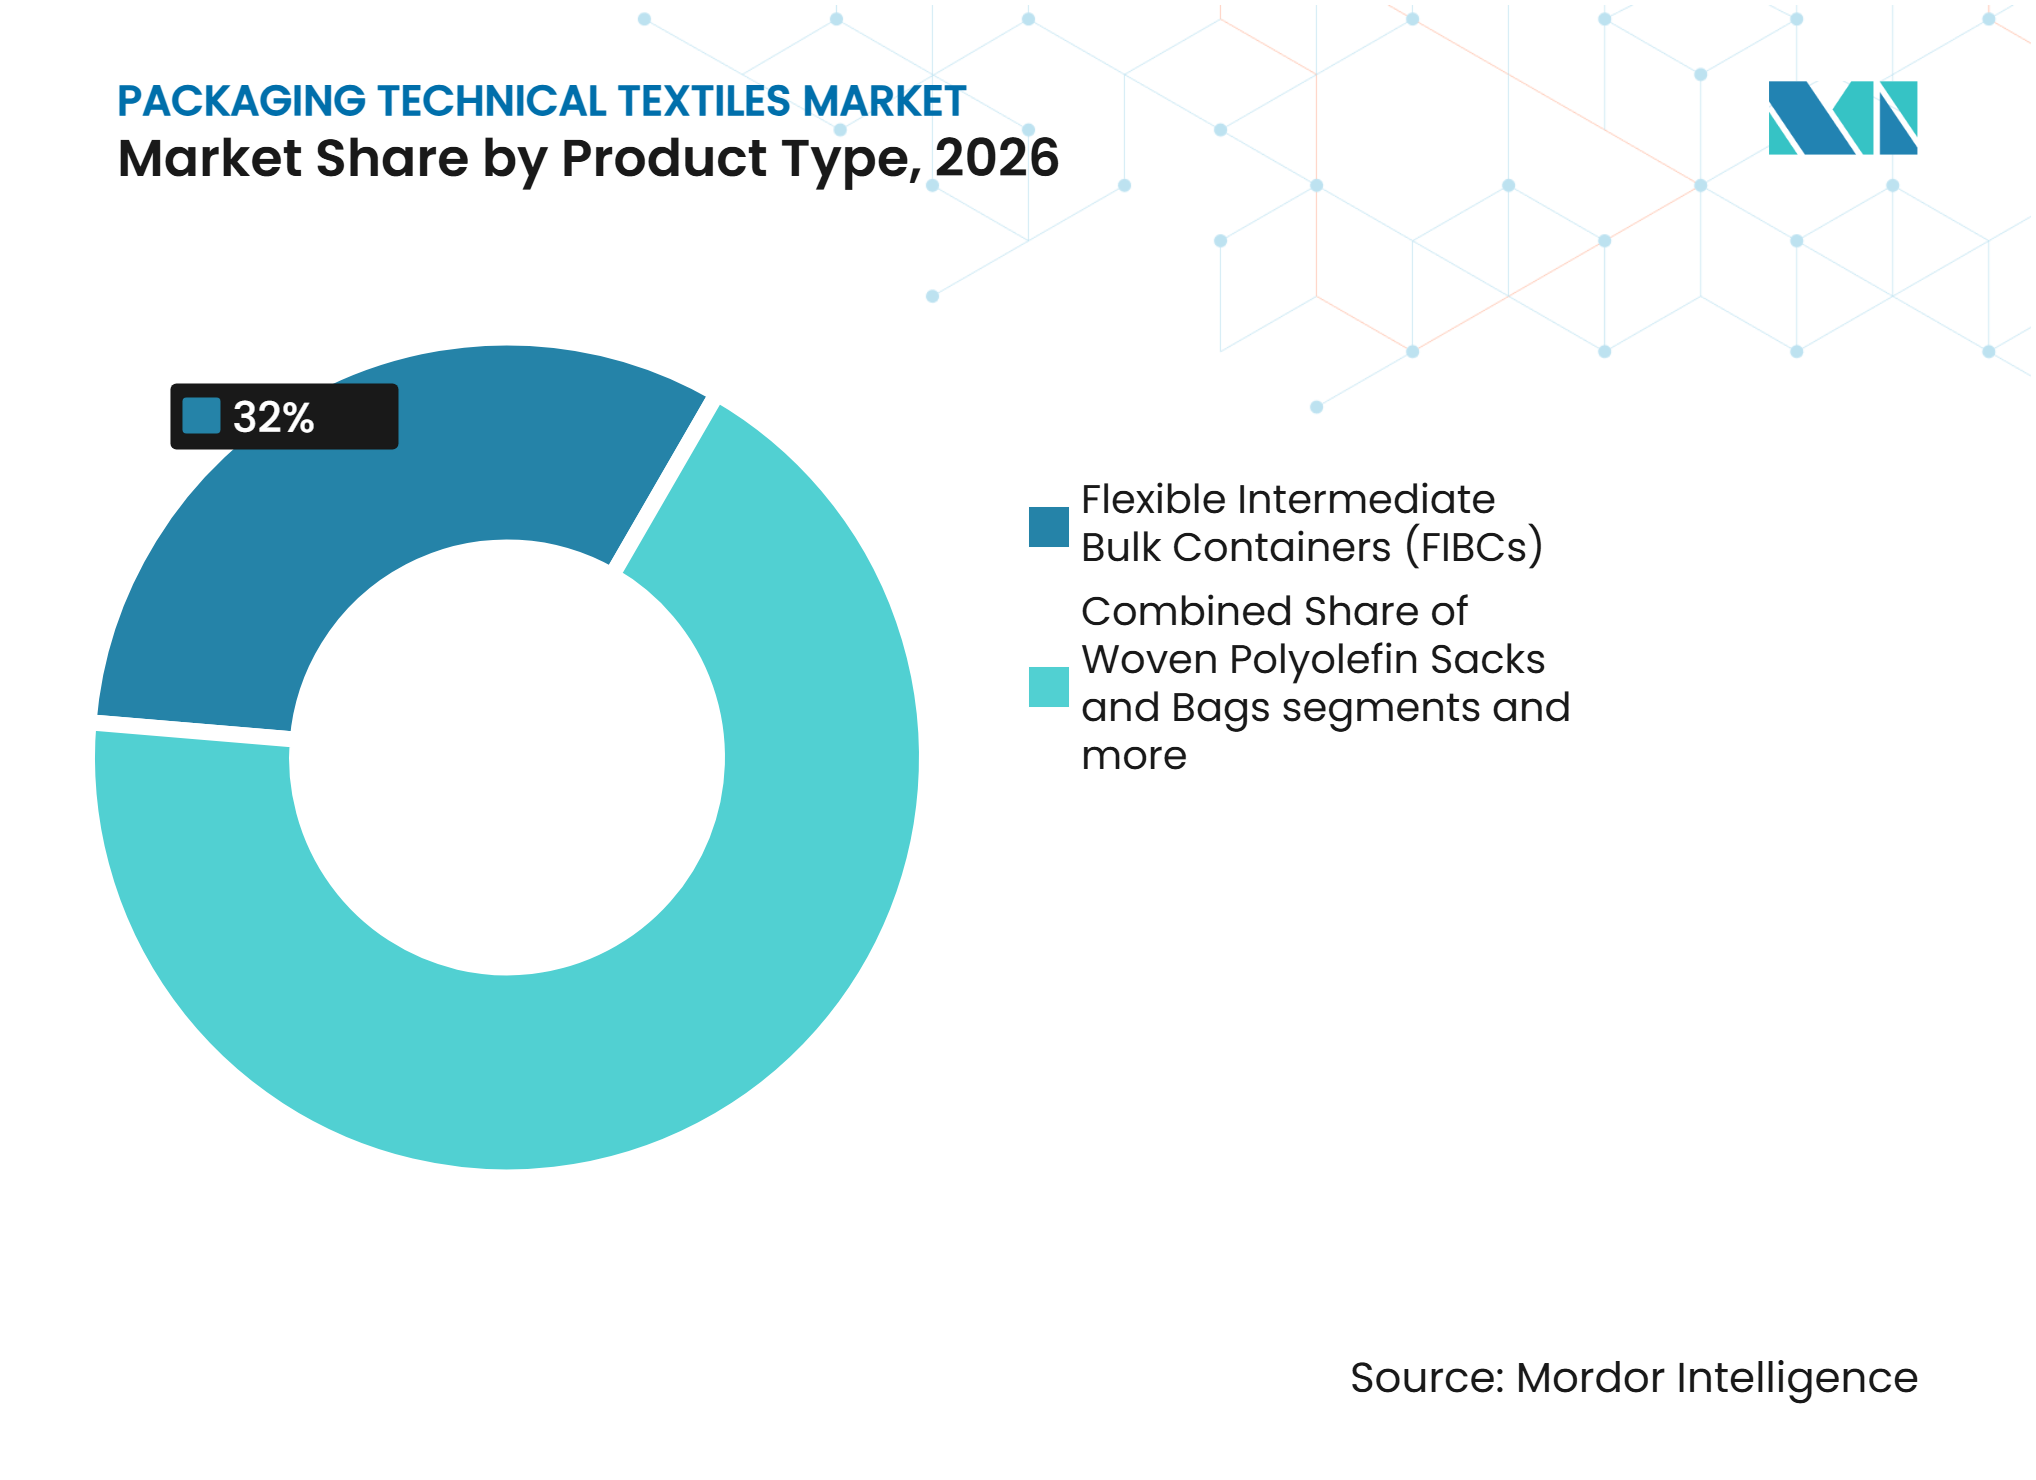
- Nach Produkttyp entfielen Flexible Intermediate Bulk Container im Jahr 2026 auf einen Marktanteil von 32 % am Markt für verpackungstechnische Textilien, während Vliesstoffe und Spezialverpackungstextilien bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen werden.
- Nach Materialtyp entfiel Polypropylen im Jahr 2026 auf 48 % der Marktgröße für verpackungstechnische Textilien, während regenerierte Zellulosefasern bis 2032 voraussichtlich mit einer CAGR von 7 % wachsen werden.
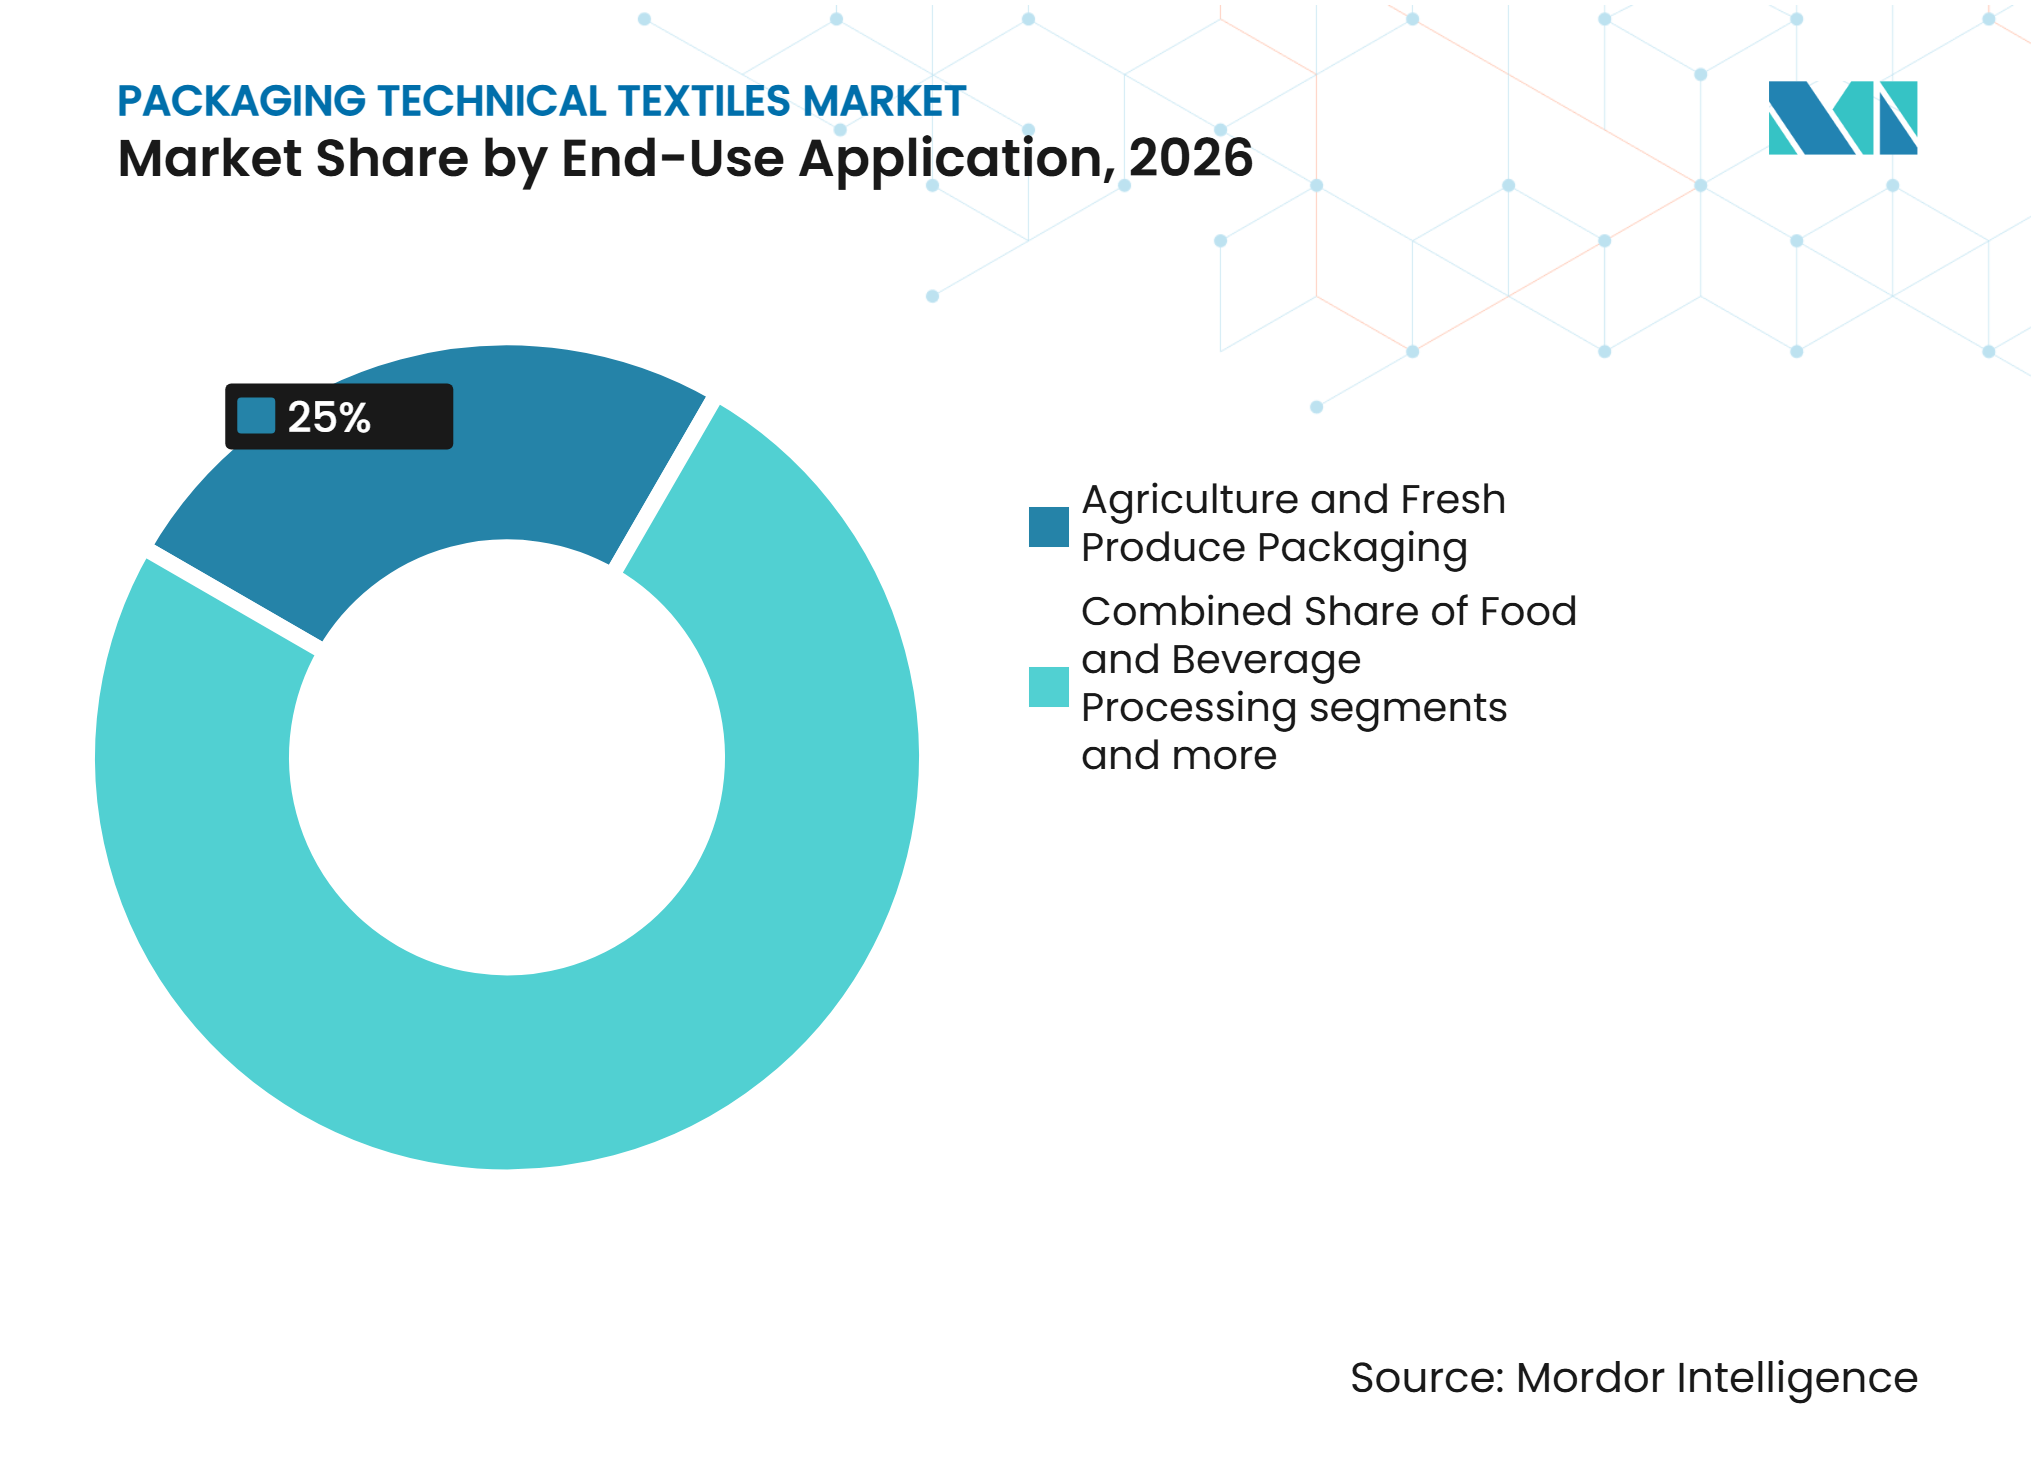
- Nach Endverwendungsanwendung entfiel die Landwirtschaft und Verpackung von Frischprodukten im Jahr 2026 auf 25 % des Marktes.
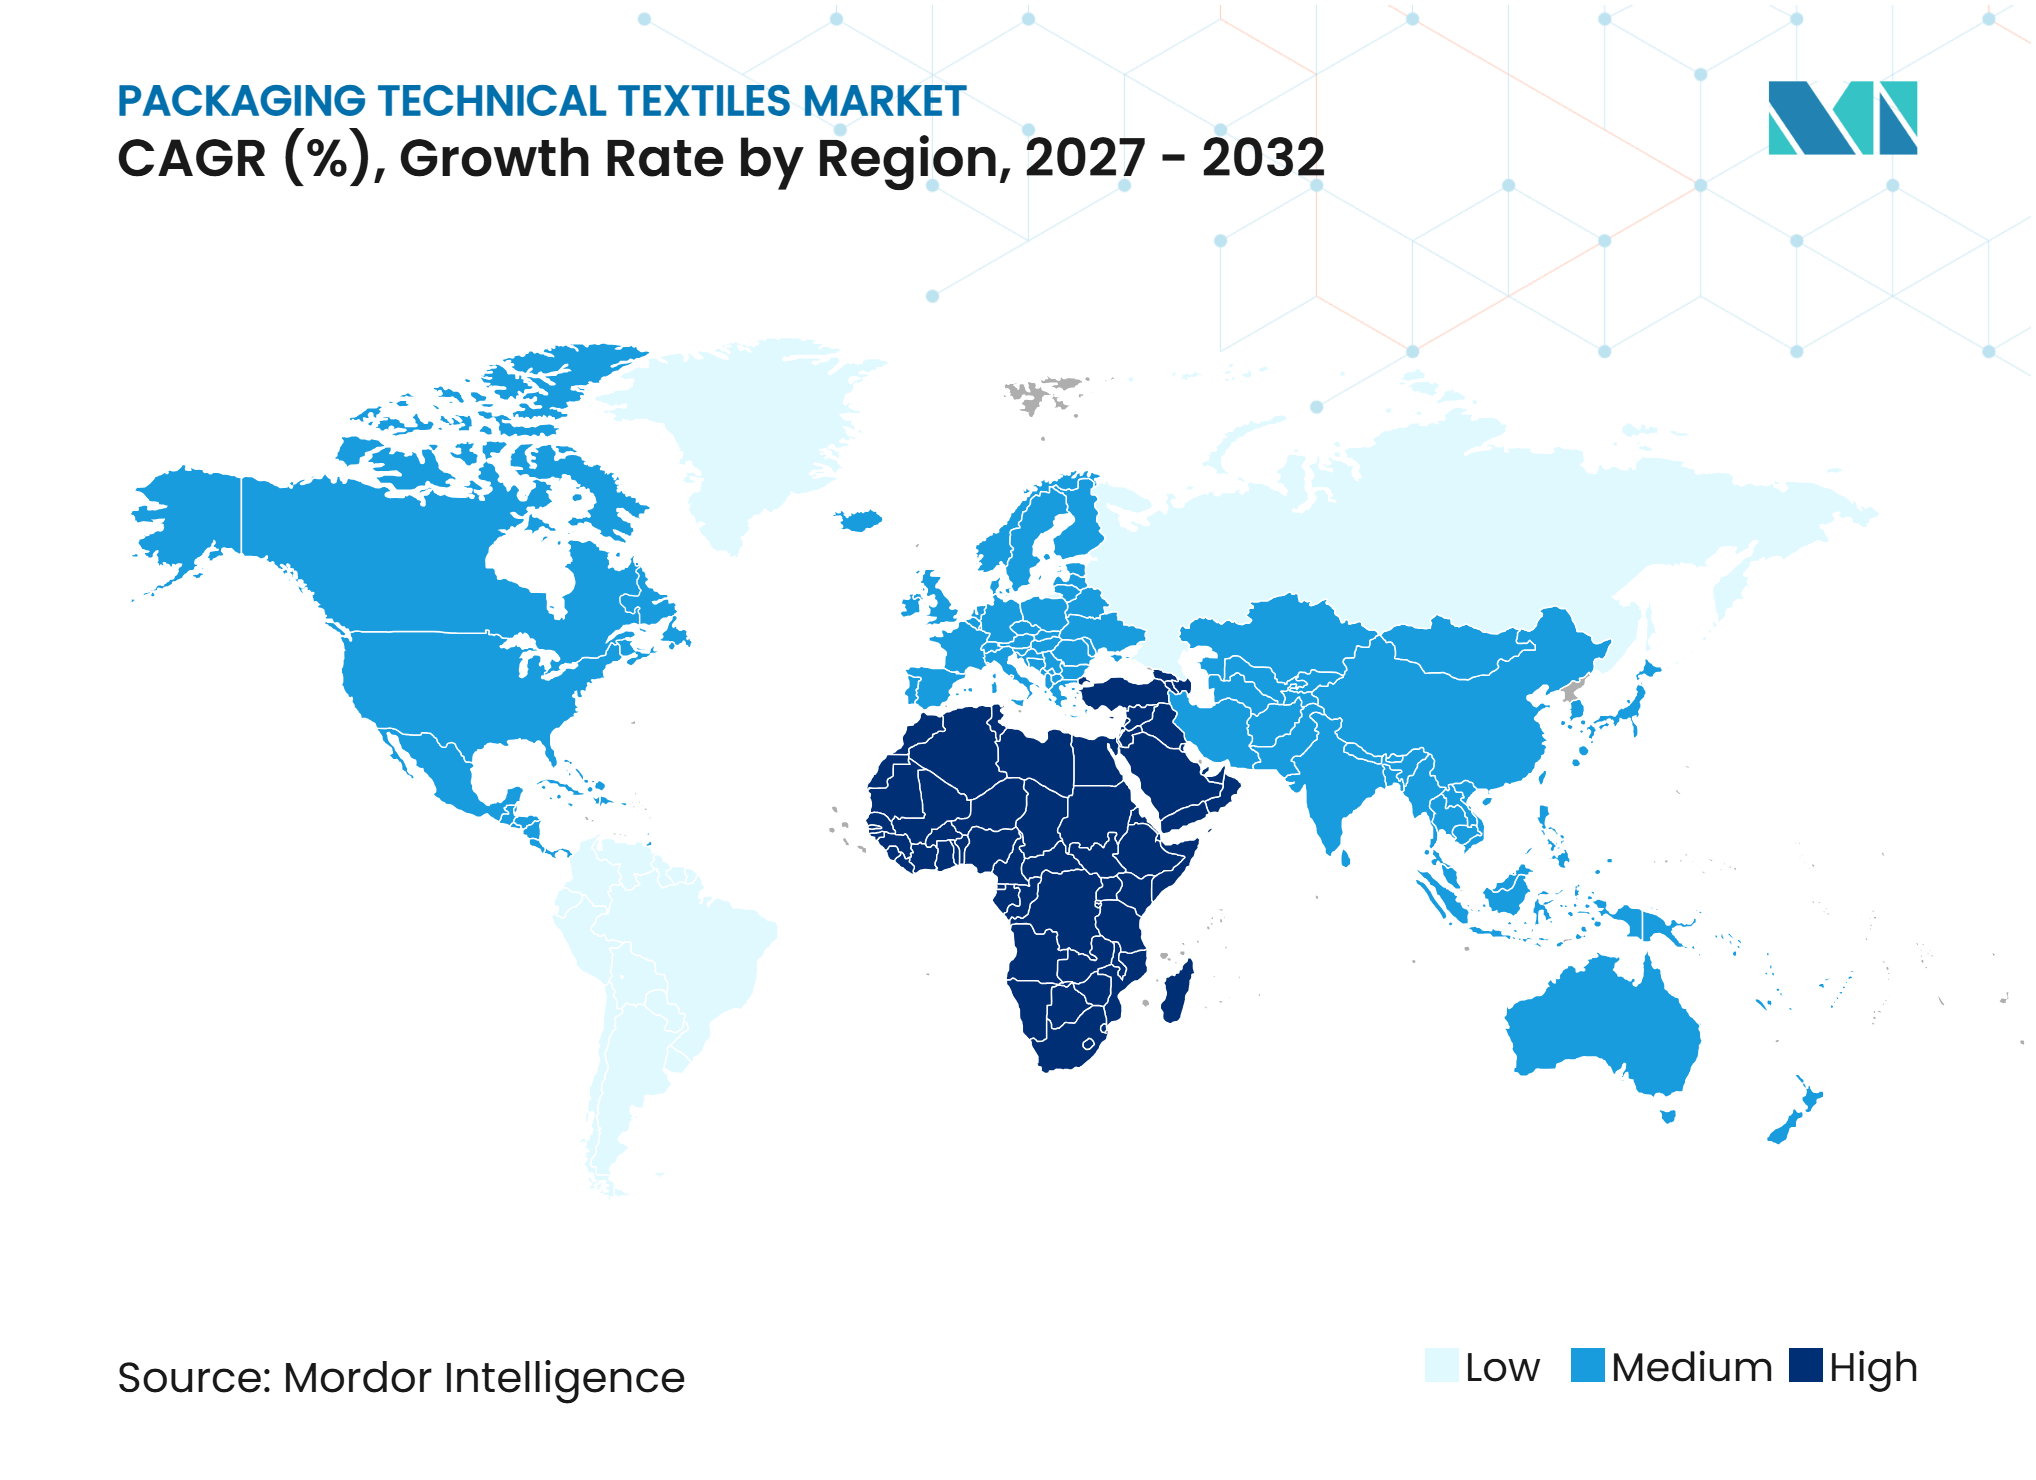
- Nach Geografie entfiel Asien-Pazifik im Jahr 2026 auf 50,2 % des Marktes, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der globalen Massenrohstoffproduktion und des Handels | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Ausweitung der Nachfrage nach Verpackungen für Chemikalien, Düngemittel und Petrochemikalien | +0.9% | Global, mit Schwerpunkt Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Steigender Verbrauch von verpackten Nahrungsgetreide und landwirtschaftlichen Rohstoffen | +0.8% | Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei Verpackungen für Zement, Mineralien und Baumaterialien | +0.7% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung von Flexible Intermediate Bulk Containern für die Massenguthandhabung und den Transport | +0.6% | Global, mit Schwerpunkt Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Anforderungen an Verpackungen für Frischprodukte und die Kühlkettenverteilung | +0.5% | Asien-Pazifik, Naher Osten und Afrika sowie Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der globalen Massenrohstoffproduktion und des Handels
Der Markt für verpackungstechnische Textilien ist abhängig von grenzüberschreitenden Bewegungen von Düngemitteln, Mineralien, Getreide und Bauaggregaten. Diese Produkte benötigen Behälter, die innerhalb etablierter Industriesysteme gehoben, gelagert und entleert werden können. Die Chemikalienexporte der Europäischen Union erreichten im Jahr 2024 560 Milliarden EUR (658,7 Milliarden USD), was 7 % über dem Vorjahr liegt und den anhaltenden Durchsatz in Lieferketten mit Massenverpackungen stützt. Flexible Intermediate Bulk Container bieten ein praktisches Format für trockene Schüttgüter, da sie eine hohe Nutzlastkapazität mit einem geringeren Leergewicht als starre Behälter verbinden. Exportorientierte Sackproduzenten bleiben daher eng mit der Handelsaktivität verbunden, auch wenn ihre Produktionsbasis weit von den Endkunden entfernt ist.
Ausweitung der Nachfrage nach Verpackungen für Chemikalien, Düngemittel und Petrochemikalien
Kunden aus der Chemie- und Düngemittelbranche benötigen Verpackungen, die Kontamination, elektrostatische Risiken und die Handhabung von Gefahrgütern beherrschen. Diese Anforderung erhöht die Bedeutung leitfähiger Formate, Schutzschichten und kontrollierter Produktionsumgebungen. In Asien wird zwischen 2025 und 2030 eine Kapazitätserweiterung von 28,8 Millionen Tonnen pro Jahr für gereinigte Terephthalsäure erwartet, einschließlich Projekten in China und Indien, was die Nachfrage nach Industrieverpackungen entlang der zugehörigen Lieferkette stützt. Petrochemische Investitionen am Golf schaffen zudem lokale Nachfrage nach zertifizierten Säcken und stärken gleichzeitig das regionale Angebot an Polypropylen- und Polyethylen-Ausgangsstoffen. Der Markt für verpackungstechnische Textilien profitiert davon, da Hersteller anspruchsvolle Abnehmer beliefern können, ohne Rückverfolgbarkeit oder Sicherheit zu beeinträchtigen.
Steigender Verbrauch von verpackten Nahrungsgetreide und landwirtschaftlichen Rohstoffen
Landwirtschaftliche Lieferketten benötigen weiterhin Säcke, Netze und Massenbehälter für Getreide, Zucker, Ölsaaten und Frischprodukte. Indiens Jute Packaging Materials Act schreibt Juteverpackungen für 100 % des Nahrungsgetreides und 20 % des Zuckers vor und verdeutlicht damit die direkte Rolle, die die öffentliche Politik bei der Materialwahl spielen kann.[1] Im Jahr 2025 trieb eine Rohstoffknappheit bei Jute die Marktpreise über 11.000 INR (122,4 USD) pro Quintal und veranlasste die Regierung, HDPE- und PP-Substitute für die Kharif-Vermarktungssaison zuzulassen. Dies zeigt, wie die Faserverfügbarkeit die Nachfrage in kurzer Zeit zwischen natürlichen und synthetischen Verpackungen verschieben kann. Hersteller gewebter Polyolefine können profitieren, wenn das Juteangebot knapp ist, während Naturfaserproduzenten ihr Volumen zurückgewinnen, wenn sich die Angebotsbedingungen verbessern. Der Markt für verpackungstechnische Textilien muss die landwirtschaftliche Nachfrage daher sowohl als politisch als auch als kostensensible Kategorie managen.
Wachstum bei Verpackungen für Zement, Mineralien und Baumaterialien
Zement, Mineralien und Baumaterialien erzeugen eine stetige Nachfrage nach gewebten Polypropylen-Säcken und Standard-Flexible Intermediate Bulk Containern, da diese Produkte effizient von Werken und Lagerstandorten zu Projektstandorten transportiert werden müssen. Diese Anwendungen bevorzugen Verpackungen, die schwere Lasten tragen, Handhabungsschäden widerstehen und in etablierte Abfüll-, Palettier- und Transportprozesse passen. Flexible Intermediate Bulk Container können den Leerlagerbedarf und das Handhabungsgewicht im Vergleich zu starren Behältern reduzieren, was ihren Einsatz in der Trockenschüttgutlogistik unterstützt. Die Nachfragebasis ist dort am stärksten, wo Infrastrukturbau, Bergbauaktivitäten und Schüttgutverteilung gemeinsam expandieren. Die Entwicklung leichter, hochfester Säcke kann Herstellern helfen, den Polymereinsatz pro Einheit zu senken und gleichzeitig die für anspruchsvolle Lasten erforderliche Leistung beizubehalten. Die Verpackungs- und Verpackungsabfallverordnung erhöht zudem die Bedeutung der Planung von Recyclinganteilen für Kunststoffverpackungslieferanten, die regulierte europäische Kunden beliefern.[2]
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Polypropylen-, Polyethylen- und Jutepreise | -1% | Global | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Papier-, Kunststofffolien- und Starrverpackungsalternativen | -0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Hohe Preissensibilität in Rohstoffverpackungsmärkten | -0.5% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Verpackungsabfallvorschriften und Beschränkungen für Einwegmaterialien | -0.6% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Polypropylen-, Polyethylen- und Jutepreise
Polypropylen ist ein wichtiger Einsatzstoff für Vliesstoffsäcke, Flexible Intermediate Bulk Container-Gewebe und gewebte Säcke, sodass Preisänderungen die Margen schnell beeinflussen können. Käufer reagieren auf Unsicherheit häufig mit der Einschränkung von Bestellungen und der Reduzierung von Lagerbeständen. Im Jahr 2025 bewegten sich die Polypropylenpreise nach Änderungen der Handelsbedingungen stark und sanken anschließend in Nordamerika, Europa und Asien, als die nachgelagerte Nachfrage nachließ. Jute hat ein eigenes Risikoprofil, da das Angebot von Erntebedingungen, Anbauflächen und Exportregeln abhängt. Bangladesch schränkte im September 2025 die Rohstoffexporte von Jute ein, nachdem die Anbauflächen zurückgegangen waren, was das verfügbare Material für indische Abnehmer begrenzte. Der Markt für verpackungstechnische Textilien bleibt anfällig, wenn sich die Preise schneller bewegen, als Hersteller Vertragsbedingungen anpassen oder Kosten an Kunden weitergeben können.
Wettbewerb durch Papier-, Kunststofffolien- und Starrverpackungsalternativen
Gewebte Polypropylen-Säcke konkurrieren in mehreren Endanwendungen mit Papiersäcken, Kunststofffolien und Starrverpackungen. Papieralternativen können für europäische Kunden attraktiv sein, die Recyclinganteilsverpflichtungen für Kunststoffverpackungen unterliegen. Die Verpackungs- und Verpackungsabfallverordnung ändert die Compliance-Bedingungen für Kunststoffformate und macht die Verfügbarkeit von Recycling-Ausgangsstoffen zu einem kommerziellen Thema für gewebte Produkte.[3] Starre Intermediate Bulk Container haben nach wie vor eine klare Rolle bei Flüssigkeiten und druckempfindlichen Anwendungen. Dies begrenzt die Substitution durch Flexible Intermediate Bulk Container in diesen Anwendungen, selbst wenn flexible Formate Transport- und Lagervorteile bieten. Der Markt für verpackungstechnische Textilien hat daher stärkeres Wachstumspotenzial in Anwendungen, bei denen Trockenschüttgutleistung, geringes Gewicht und effiziente Handhabung am wichtigsten sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Flexible Intermediate Bulk Container führen, Vliesstoffe definieren die Wachstumsgrenze neuFlexible Intermediate Bulk Container entfielen im Jahr 2026 auf 32 % des Marktanteils für verpackungstechnische Textilien und spiegeln damit ihre Rolle in der Chemie-, Mineral-, Bau- und Lebensmittelzutatlogistik wider. Ihre Leistung hängt von Tragfähigkeit, Hebedesign, Gewebefestigkeit, Einlagen und Entleerungsanforderungen ab, während lebensmittelgerechte, antistatische und UN-zertifizierte Konfigurationen anspruchsvollere Abnehmer bedienen. ISO 21898 bietet einen technischen Rahmen für Flexible Intermediate Bulk Container, und IEC 61340-4-4 unterstützt die elektrostatische Klassifizierung in kontrollierten Anwendungen. Diese Anforderungen schaffen einen materiellen Wertunterschied zwischen Allzweck-Massensäcken und hochkontrollierten Formaten in der Branche für verpackungstechnische Textilien. Gewebte Polyolefin-Säcke bleiben wichtig für Zement, Düngemittel, Nahrungsgetreide und Konsumgüter, bei denen Feuchtigkeitsbeständigkeit, Druckqualität und Stückkosten eine Rolle spielen.
Vliesstoffe und Spezialverpackungstextilien werden bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen, unterstützt durch Anwendungsfälle im Einzelhandel, E-Commerce und bei Frischlebensmitteln. Spunbond-Polypropylen kann wiederverwendbare Einkaufs- und Lieferformate unterstützen, während Frischprodukteinlagen und belüftete Produkte den Inhalt schützen, ohne den Luftstrom zu blockieren. Netzsäcke, Raschel-Netze, Leno-Säcke und Schlauchärmel bleiben etablierte Formate für Obst, Gemüse und Brennholz. Die Produktentwicklung in dieser Gruppe ist stärker an die Handhabungspraktiken der Kunden als an Massenrohstoffvolumina gebunden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Materialtyp:
Polypropylen dominiert, regenerierte Zellulosefasern beschleunigen sichPolypropylen entfiel im Jahr 2026 auf 48 % des Marktes für verpackungstechnische Textilien, da es Kosteneffizienz, Zugfestigkeit, Feuchtigkeitsbeständigkeit, UV-Stabilisierungsfähigkeit und Eignung für die Webe- und Spunbond-Produktion bietet. Es wird für Lastbewertung, Reißfestigkeit und Nähfestigkeit bei Flexible Intermediate Bulk Containern, gewebten Säcken, Vliesstoffsäcken und beschichteten Geweben ausgewählt. Polyethylen wird auch in Einlagen und beschichteten Geweben verwendet, während Polyester hochfeste Gurte, Schlaufen und Spezialsäcke mit Bedarf an chemischer Stabilität bedient. Die Branche für verpackungstechnische Textilien verlässt sich weiterhin auf Polypropylen, da Alternativen es in vielen Schwerlastanwendungen nicht zu vergleichbaren Kosten verdrängt haben.
Regenerierte Zellulosefasern werden bis 2032 voraussichtlich mit einer CAGR von 7 % wachsen, da Abnehmer aus der Lebensmittel- und Pharmaindustrie rückverfolgbare, biologisch abbaubare und kohlenstoffärmere Materialoptionen suchen. Ihr Potenzial ist dort am größten, wo Nachhaltigkeitsanforderungen genauso viel Gewicht haben wie der Preis und Rahmenbedingungen zur erweiterten Herstellerverantwortung biologisch abbaubare Materialien begünstigen. Dies gibt regenerierten Fasern einen anderen Adoptionsweg als konventionellem Polypropylen. Jute bleibt in Indien und Bangladesch wichtig, da Politik und Exporttraditionen seinen Einsatz in Säcken und Fertigsäcken unterstützen, aber seine Verfügbarkeit kann volatil sein. Die Materialauswahl im Markt für verpackungstechnische Textilien wird anwendungsspezifisch bleiben, da Haltbarkeit, Lebensmittelsicherheit, Recyclingfähigkeit und Kosten kein universelles Material begünstigen.
Nach Endverwendungsanwendung:
Landwirtschaft verankert das Volumen, E-Commerce treibt den WertLandwirtschaft und Verpackung von Frischprodukten entfielen im Jahr 2026 auf 25 % des Marktes für verpackungstechnische Textilien und umfassen Jute- und Polypropylen-Säcke für Getreide und Ölsaaten, Netze für Obst und Gemüse sowie belüftete Flexible Intermediate Bulk Container für Wurzelgemüse und Zwiebeln. Indiens obligatorische Juteverpackungspolitik bildet eine Grundlage für die Nahrungsgetreidebeschaffung. Atmungsaktive Netze und belüftete Verpackungen sind für Exportlieferketten wichtig, bei denen Kühlkettenzuverlässigkeit und Haltbarkeit die kommerziellen Ergebnisse beeinflussen. Landwirtschaftliche Kunden benötigen auch Formate, die schnell befüllt und durch fragmentierte Vertriebsnetze gehandhabt werden können. Diese Anforderungen begünstigen eine zuverlässige Versorgung und gleichbleibende Sackqualität.
Die Lebensmittel- und Getränkeverarbeitung erfordert lebensmittelgerechte und Reinraum-Flexible Intermediate Bulk Container für Nahrungsgetreide, Mehl, Zucker, Futtermittel und verarbeitete Zutaten. Gleichzeitig benötigen Chemikalien und Düngemittel UN-zertifizierte und leitfähige Typ-C-Formate. Bau, Mineralien und Bergbau bleiben Großabnehmer von Standard-Flexible Intermediate Bulk Containern und gewebten Polypropylen-Säcken. Einzelhandel und E-Commerce unterstützen leichtere Vliesstoff- und Spezialformate, die effizient durch Liefernetzwerke bewegt werden. Der Markt für verpackungstechnische Textilien benötigt daher unterschiedliche Produkt- und Qualitätsstrategien für industrielle und verbraucherorientierte Anwendungen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik: Produktionszentrum und expandierender Verbrauchermarkt
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 50,2 % am Markt für verpackungstechnische Textilien. Indien und China vereinen große Produktionsbasen für Flexible Intermediate Bulk Container und gewebte Polypropylen-Säcke mit einer umfangreichen landwirtschaftlichen und industriellen Nachfrage. Die Exportrolle der Region verbindet ihre Fabriken mit Käufern in Europa und Nordamerika und setzt Aufträge gleichzeitig Fracht-, Harz- und Politikänderungen aus. Indiens Juteverpackungsregeln erhalten eine Rolle für Naturfasersäcke bei der Nahrungsgetreidebeschaffung und können die Nachfrage bei Angebotsknappheit auf synthetische Alternativen umlenken. Die Einhaltung von ISO 21898 und elektrostatischen Anforderungen hilft regionalen Lieferanten, zertifizierte globale Kunden zu bedienen.
Naher Osten und Afrika: Rohstoffproduktion und Infrastrukturinvestitionen treiben die Nachfrage
Der Nahe Osten und Afrika wird von 2027 bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen. Die petrochemische Expansion im GCC stützt die lokale Nachfrage nach Industrieverpackungen und erhöht die Relevanz des regionalen Polypropylen- und Polyethylenangebots. Landwirtschaftliche Exporte unterstützen den Einsatz von gewebten Säcken, Netzsäcken und Massenbehältern, während Infrastrukturaktivitäten die Nachfrage im Bau- und Mineralienbereich ausweiten. Der Markt für verpackungstechnische Textilien kann profitieren, wenn Verarbeiter zertifizierte Produkte in der Nähe von Chemie-, Düngemittel- und Exportkunden liefern. Die Produktqualifizierung bleibt wichtig, da Anforderungen an Lebensmittelkontakt und Gefahrgüter je nach Kunde und Bestimmungsort variieren.
Regionale Kontraste: Nordamerika, Europa und Südamerika
Nordamerika ist ein wichtiges Verbrauchszentrum für Flexible Intermediate Bulk Container und gewebte Polypropylen-Säcke, die in der Chemie-, Lebensmittelzutaten-, Tiernahrung- und Baubranche eingesetzt werden. Europa hat eine hochspezifizierte Nachfrage und starke Compliance-Faktoren, da die Verpackungs- und Verpackungsabfallverordnung Recyclinganteilsanforderungen für Kunststoffverpackungen festlegt. Die Marktgröße für verpackungstechnische Textilien in Europa ist daher enger mit dem Zugang zu recyceltem Polypropylen und der dokumentierten Compliance verknüpft. Südamerika bleibt für landwirtschaftliche und Rohstoffverpackungen relevant, während starre Behälter, Papiersäcke und Kunststofffolien in allen drei Regionen aktive Alternativen bleiben.
Wettbewerbslandschaft
Marktkonzentration
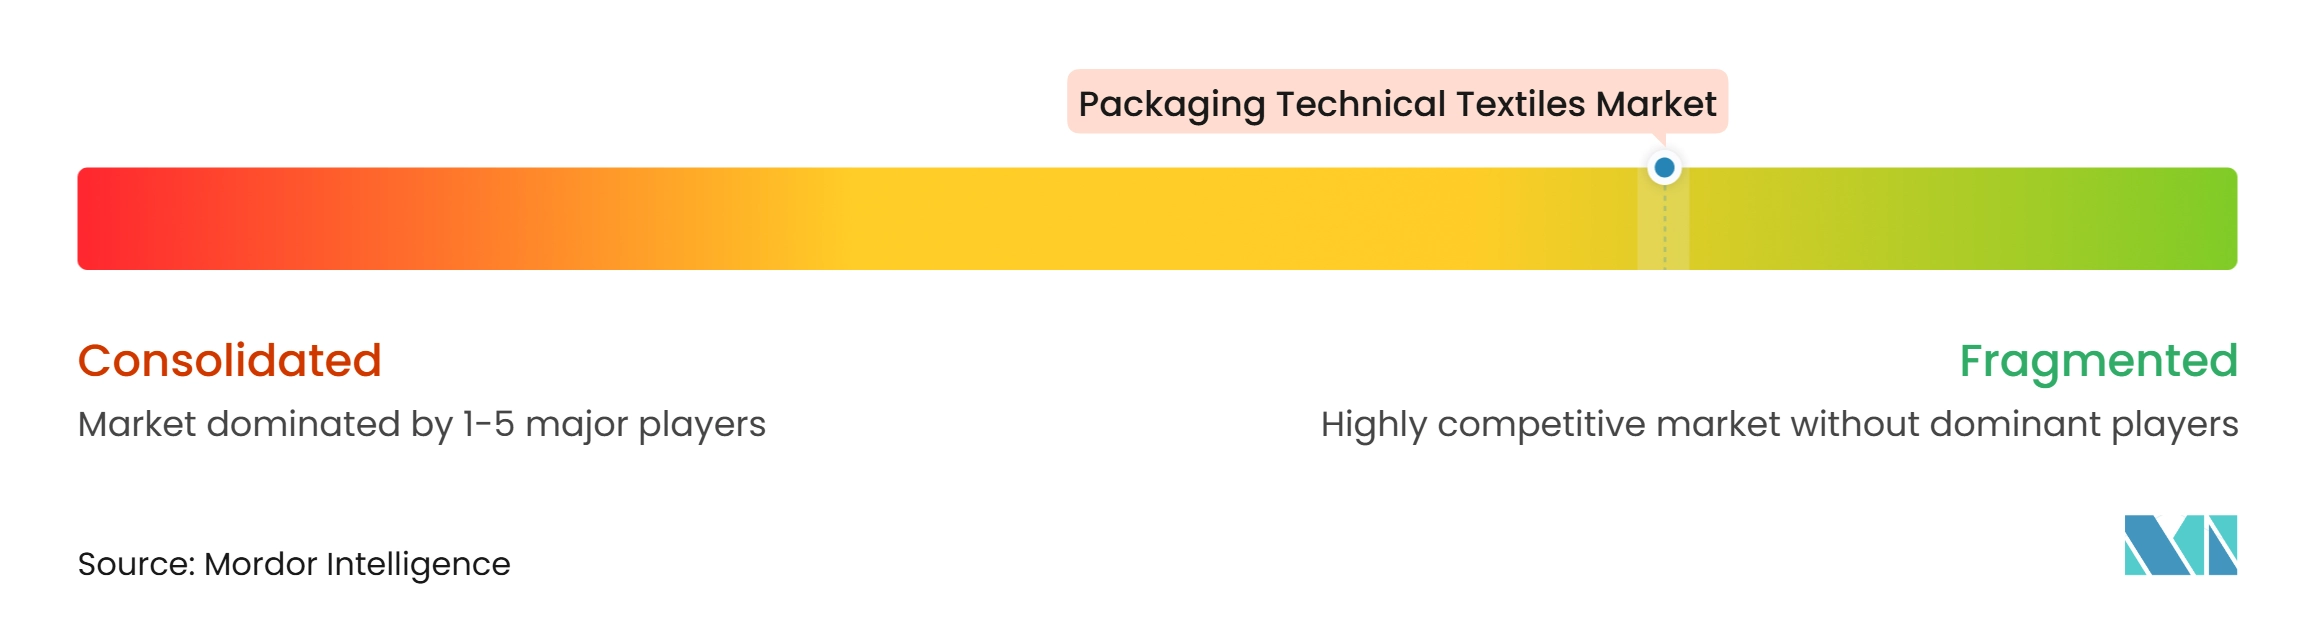
Der Markt für verpackungstechnische Textilien weist eine geringe Marktkonzentration auf. Indische Hersteller, darunter Rishi FIBC Solutions, Emmbi Industries, Kanpur Plastipack und Shree Tirupati Balajee, haben bedeutende Exportpositionen bei Flexible Intermediate Bulk Containern und gewebten Säcken. Europäische und Golf-Lieferanten konkurrieren durch Kundennähe, technische Kompetenz und Einhaltung von Lebensmittelkontakt- und Verpackungsanforderungen. Intermas Group und KARATZIS S.A. sind im Netz- und Gitterverpackungsbereich tätig, wo Agri-Netz-Technologie und Leno-Weberei speziellere Positionen schaffen.
Compliance-Infrastruktur ist ein zentrales Differenzierungsmerkmal für Hersteller, die Gefahrgut-, Lebensmittelzutaten- und Pharmakunden bedienen. ISO 21898-Konformität und IEC 61340-Bewertungen können Qualifizierungsbarrieren schaffen, die Rohstoffhersteller nur schwer erfüllen können. Emmbi Industries genehmigte den Erwerb eines 50-%-Anteils an Britpac AB, das unter dem Namen FortaPac handelt, um in den europäischen Vertrieb wiederverwendbarer Industrie- und Gewerbeverpackungen einzutreten. Dieser Schritt spiegelt den wachsenden Wert von Aufbereitungs-, Nachtestungs- und Closed-Loop-Rückgabediensten wider. Starlinger präsentierte 2025 seinen ADSTAR prime bag mit einem hohen Anteil an recyceltem Polypropylen und einer geschweißten Klemmbodenstruktur.
Automatisierungsfüllkompatible Säcke, pharmazeutische Massensäcke und recycelbare Monomaterial-Websäcke bleiben Produktentwicklungsmöglichkeiten. Der Markt für verpackungstechnische Textilien wird in Standardqualitäten wettbewerbsintensiv bleiben, wo Käufer leicht den Lieferanten wechseln können. Zertifizierte Formate sind besser verteidigbar, wo Anwender Sicherheit, Sauberkeit, Leitfähigkeit oder Recyclinganteilsdokumentation validieren müssen.
Marktführer in der Branche für verpackungstechnische Textilien
-
Royal LC Packaging
-
Thrace Group
-
Flexituff Ventures International Ltd.
-
Rishi FIBC Solutions Pvt. Ltd.
-
Kanpur Plastipack Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verpackungstechnische Textilien Unternehmen in diesem Bericht
- Royal LC Packaging
- Thrace Group
- Flexituff Ventures International Ltd.
- Rishi FIBC Solutions Pvt. Ltd.
- Kanpur Plastipack Ltd.
- Commercial Syn Bags Ltd.
- Shree Tirupati Balajee FIBC Ltd.
- Umasree Texplast Pvt. Ltd.
- SafeFlex International Ltd.
- Emmbi Industries Ltd.
- Knack Packaging Ltd.
- KARATZIS S.A.
- Intermas Group
- Gloster Ltd.
- Ludlow Jute & Specialities Ltd.
- United Bags Inc.
- Ahlstrom
- Magnera Corporation
Neueste Industrielle Entwicklungen in Markt für verpackungstechnische Textilien
- Oktober 2026: Der Vorstand von Emmbi Industries genehmigte den Erwerb eines 50-%-Eigenkapitalanteils an Britpac AB, Schweden, das unter dem Namen FortaPac handelt, über seine in Singapur ansässige hundertprozentige Tochtergesellschaft Zastian Pte. Ltd., mit dem Ziel, in den europäischen Vertrieb wiederverwendbarer Industrie- und Gewerbeverpackungen einzutreten. Die Akquisition soll einen Versorgungskanal für Emmbi's Flexible Intermediate Bulk Container-Produkte in skandinavische und europäische Logistikmärkte etablieren.
- Oktober 2025: Starlinger präsentierte den AD*STAR prime bag auf der K 2025, einen gewebten Polypropylen-Blockbodensack, der mit einem hohen Anteil an recyceltem PP hergestellt wird und eine geschweißte statt geklebte Klemmbodenstruktur aufweist. Das Design reduziert das Risiko der Produktkontamination und des Feuchtigkeitseintritts bei Verpackungsanwendungen für Zement, Nahrungsgetreide und Baumaterialien.
Berichtsumfang des globalen Marktes für verpackungstechnische Textilien
Der Bericht über den Markt für verpackungstechnische Textilien ist segmentiert nach Produkttyp (Flexible Intermediate Bulk Container, gewebte Polyolefin-Säcke und -Beutel und weitere), nach Materialtyp (Polypropylen, Polyethylen und weitere), nach Endverwendungsanwendung (Landwirtschaft und Verpackung von Frischprodukten, Lebensmittel- und Getränkeverarbeitung und weitere) sowie nach Geografie (Nordamerika, Europa und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Flexible Intermediate Bulk Container | Konventionelle Massen-Flexible Intermediate Bulk Container |
| Formstabile und Schikanen-Flexible Intermediate Bulk Container | |
| Belüftete Flexible Intermediate Bulk Container | |
| Andere spezialisierte Flexible Intermediate Bulk Container | |
| Gewebte Polyolefin-Säcke und -Beutel | |
| Jute- und andere Naturfaserverpackungstextilien | Jutesäcke und Fertigverpackungssäcke |
| Sonstige (Hessian, Rupfen, Naturfaserverpackungsgewebe, Spezialverpackungen) | |
| Netz- und Gitterverpackungstextilien | Leno-gewebte Verpackungssäcke |
| Raschel-gewirkte Verpackungssäcke | |
| Schlauchgewirkte Verpackungsnetze und -ärmel | |
| Andere textile Netzverpackungsprodukte | |
| Umhüllungs- und Transitsschutztextilien | Industrielle Ballen- und Warenumhüllungsgewebe |
| Textile Verpackungsabdeckungen und Schutzhüllen | |
| Textilbasierte Behältereinlagen und Ladungsschutzgewebe | |
| Textile Palettennetze und Ladungssicherungsmaterialien | |
| Textile Verpackungsärmel, Polsterungen und Füllmaterialien | |
| Vliesstoff- und Spezialverpackungsprodukte aus Textilien (Einkaufs- und Tragetaschen, Schutzbeutel und -taschen usw.) |
| Polypropylen |
| Polyethylen |
| Polyester |
| Jute |
| Baumwolle und andere Naturfasern |
| Regenerierte Zellulosefasern |
| Polyamid und andere synthetische Spezialfasern |
| Andere Materialien |
| Landwirtschaft und Verpackung von Frischprodukten | Frisches Obst und Gemüse |
| Saatgut und andere landwirtschaftliche Rohstoffe | |
| Lebensmittel- und Getränkeverarbeitung | Nahrungsgetreide, Mehl und Zucker |
| Verarbeitete Lebensmittel und Lebensmittelzutaten | |
| Tierfutter und Heimtiernahrung | |
| Getränkezutaten und Aufgussprodukte | |
| Chemikalien, Petrochemikalien und Düngemittel | |
| Baumaterialien, Mineralien und Bergbau | |
| Pharmazeutika und Gesundheitsprodukte | |
| Einzelhandel, E-Commerce und Konsumgüter | |
| Andere Industrieprodukte und -materialien |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Belgien | |
| Polen | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Taiwan | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Bangladesch | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Übriges Südamerika |
| Nach Produkttyp | Flexible Intermediate Bulk Container | Konventionelle Massen-Flexible Intermediate Bulk Container |
| Formstabile und Schikanen-Flexible Intermediate Bulk Container | ||
| Belüftete Flexible Intermediate Bulk Container | ||
| Andere spezialisierte Flexible Intermediate Bulk Container | ||
| Gewebte Polyolefin-Säcke und -Beutel | ||
| Jute- und andere Naturfaserverpackungstextilien | Jutesäcke und Fertigverpackungssäcke | |
| Sonstige (Hessian, Rupfen, Naturfaserverpackungsgewebe, Spezialverpackungen) | ||
| Netz- und Gitterverpackungstextilien | Leno-gewebte Verpackungssäcke | |
| Raschel-gewirkte Verpackungssäcke | ||
| Schlauchgewirkte Verpackungsnetze und -ärmel | ||
| Andere textile Netzverpackungsprodukte | ||
| Umhüllungs- und Transitsschutztextilien | Industrielle Ballen- und Warenumhüllungsgewebe | |
| Textile Verpackungsabdeckungen und Schutzhüllen | ||
| Textilbasierte Behältereinlagen und Ladungsschutzgewebe | ||
| Textile Palettennetze und Ladungssicherungsmaterialien | ||
| Textile Verpackungsärmel, Polsterungen und Füllmaterialien | ||
| Vliesstoff- und Spezialverpackungsprodukte aus Textilien (Einkaufs- und Tragetaschen, Schutzbeutel und -taschen usw.) | ||
| Nach Materialtyp | Polypropylen | |
| Polyethylen | ||
| Polyester | ||
| Jute | ||
| Baumwolle und andere Naturfasern | ||
| Regenerierte Zellulosefasern | ||
| Polyamid und andere synthetische Spezialfasern | ||
| Andere Materialien | ||
| Nach Endverwendungsanwendung | Landwirtschaft und Verpackung von Frischprodukten | Frisches Obst und Gemüse |
| Saatgut und andere landwirtschaftliche Rohstoffe | ||
| Lebensmittel- und Getränkeverarbeitung | Nahrungsgetreide, Mehl und Zucker | |
| Verarbeitete Lebensmittel und Lebensmittelzutaten | ||
| Tierfutter und Heimtiernahrung | ||
| Getränkezutaten und Aufgussprodukte | ||
| Chemikalien, Petrochemikalien und Düngemittel | ||
| Baumaterialien, Mineralien und Bergbau | ||
| Pharmazeutika und Gesundheitsprodukte | ||
| Einzelhandel, E-Commerce und Konsumgüter | ||
| Andere Industrieprodukte und -materialien | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Belgien | ||
| Polen | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Bangladesch | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für verpackungstechnische Textilien bis 2032?
Der Markt für verpackungstechnische Textilien wird voraussichtlich von 19,70 Milliarden USD im Jahr 2026 und 20,68 Milliarden USD im Jahr 2027 auf 26,39 Milliarden USD bis 2032 wachsen und dabei zwischen 2027 und 2032 eine CAGR von 5,00 % verzeichnen.
Welche Produktkategorie führt die Nachfrage nach verpackungstechnischen Textilien an?
Flexible Intermediate Bulk Container führen mit einem Anteil von 32 % im Jahr 2026, unterstützt durch die Chemie-, Mineral-, Bau- und Lebensmittelzutatlogistik.
Warum wird Polypropylen in technischen Textilverpackungen so häufig eingesetzt?
Polypropylen entfiel im Jahr 2026 auf 48 % der Nachfrage, da es Kosteneffizienz, Zugfestigkeit, Feuchtigkeitsbeständigkeit und Fertigungsvielseitigkeit vereint.
Welche Region hat die höchsten Wachstumsaussichten?
Der Nahe Osten und Afrika wird bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen, unterstützt durch petrochemische Aktivitäten, Landwirtschaft und Infrastrukturinvestitionen.
Wie wirken sich Verpackungsvorschriften auf Flexible Intermediate Bulk Container und Websäcke aus?
Die Verpackungs- und Verpackungsabfallverordnung der Europäischen Union erhöht die Bedeutung der Beschaffung von Recyclinganteilen, Wiederverwendungssystemen und Compliance-Nachweisen.
Was unterscheidet höherwertige Flexible Intermediate Bulk Container-Lieferanten?
Lieferanten mit dokumentierter Sicherheit, elektrostatischer Kontrolle, lebensmittelgerechter Kompetenz und Aufbereitungsdienstleistungen können über den Preis hinaus wettbewerbsfähig sein.