
天井クレーン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
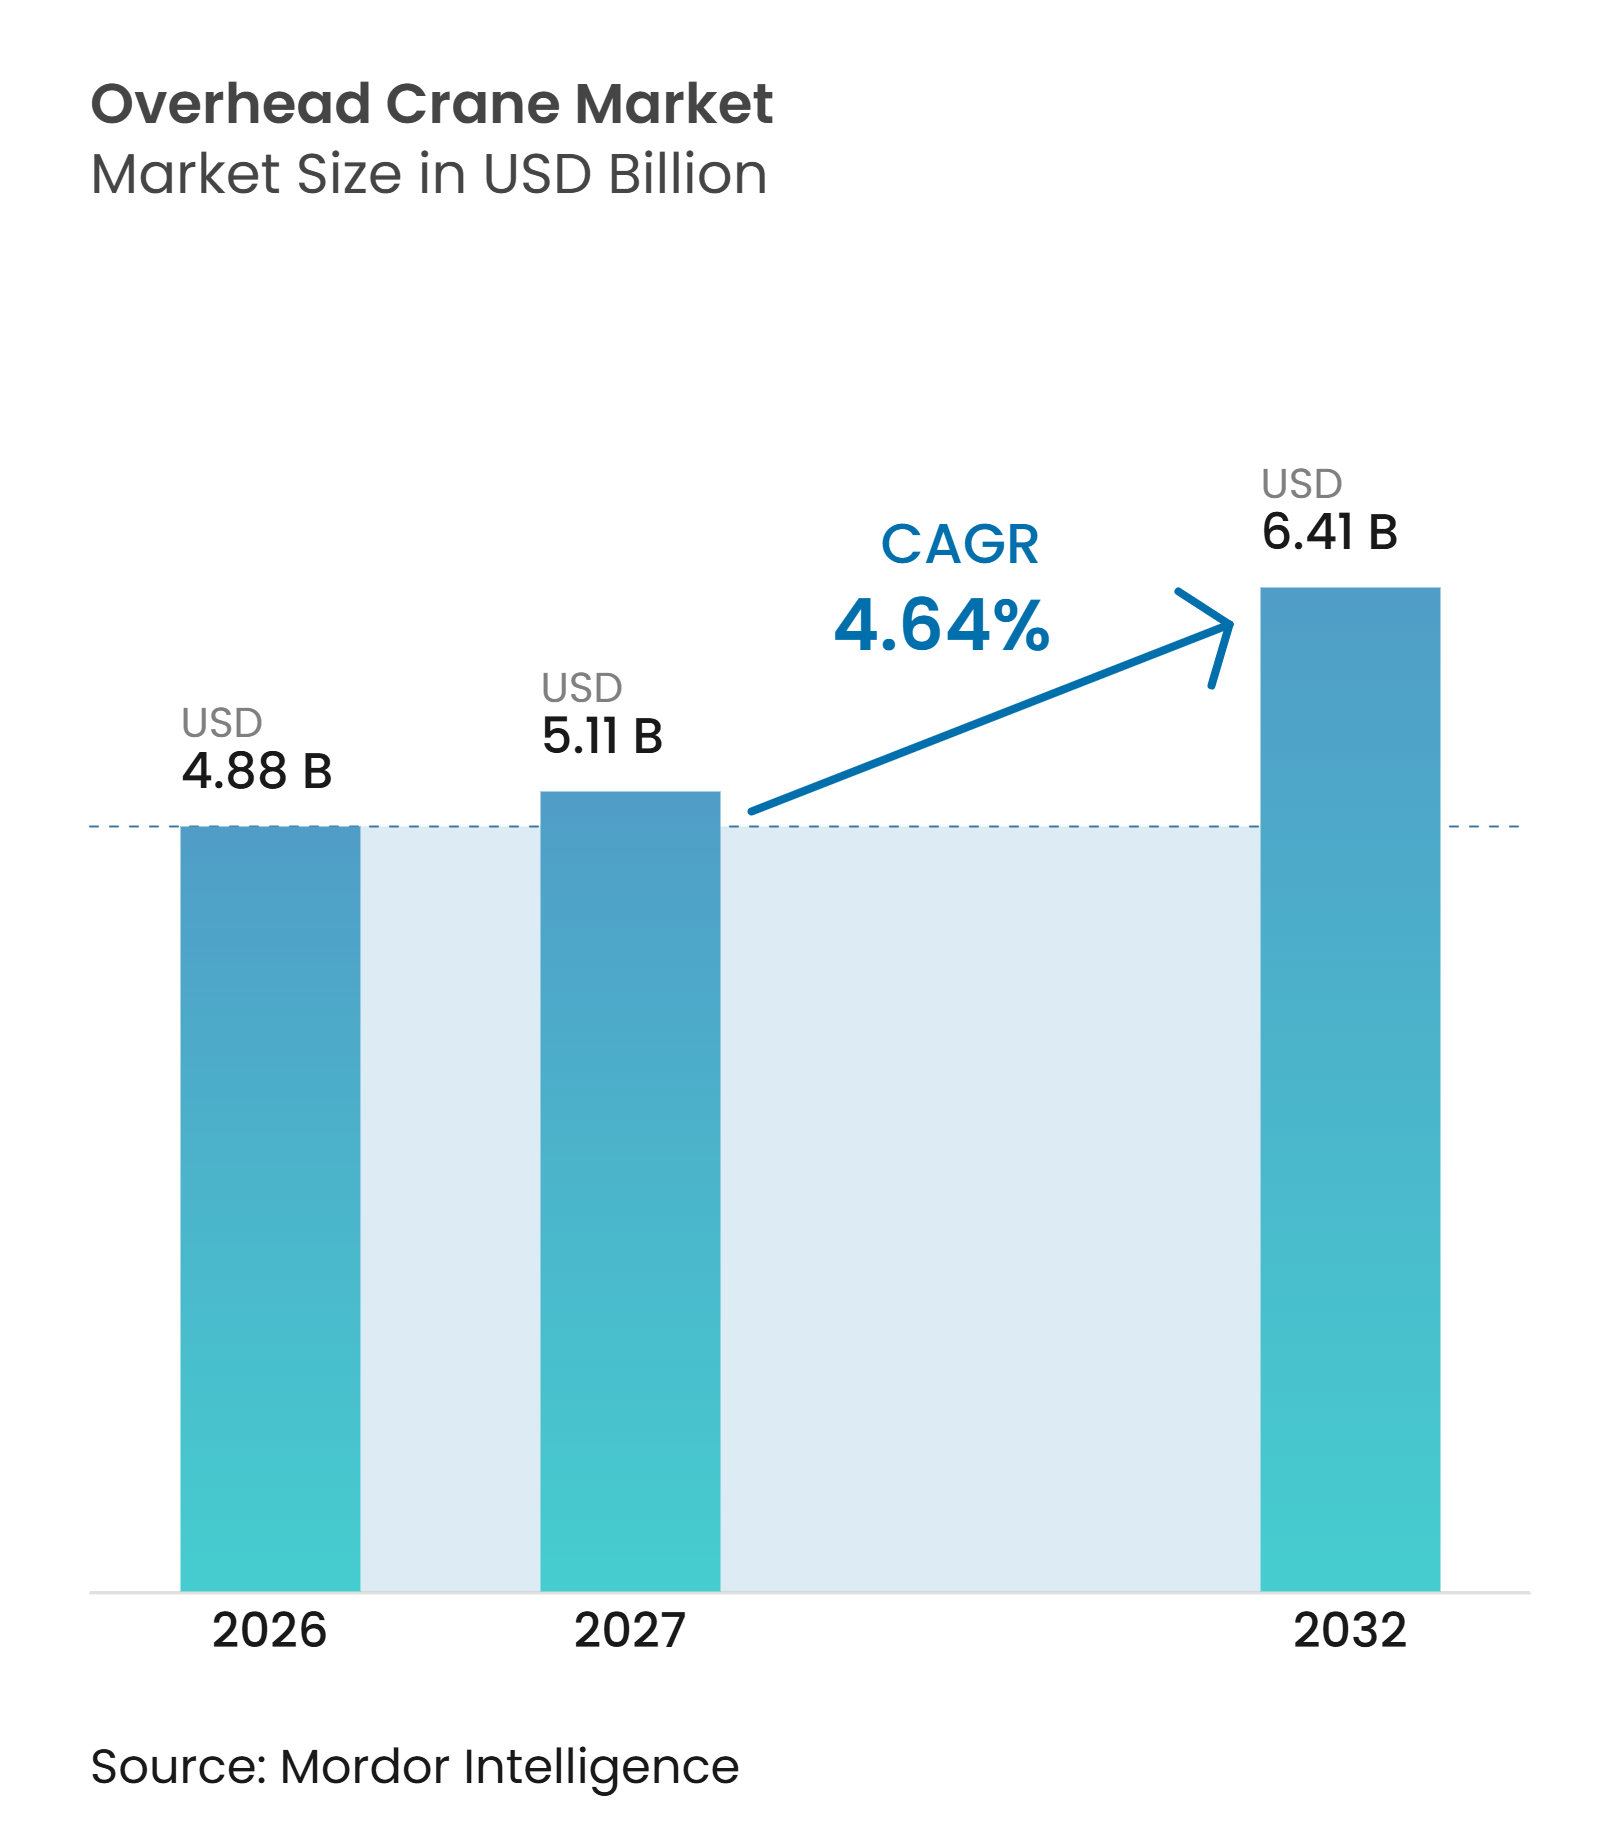
| 市場規模 (2027) | 5.11 十億米ドル |
| 市場規模 (2032) | 6.41 十億米ドル |
| 成長率 (2027 - 2032) | 4.64 % |
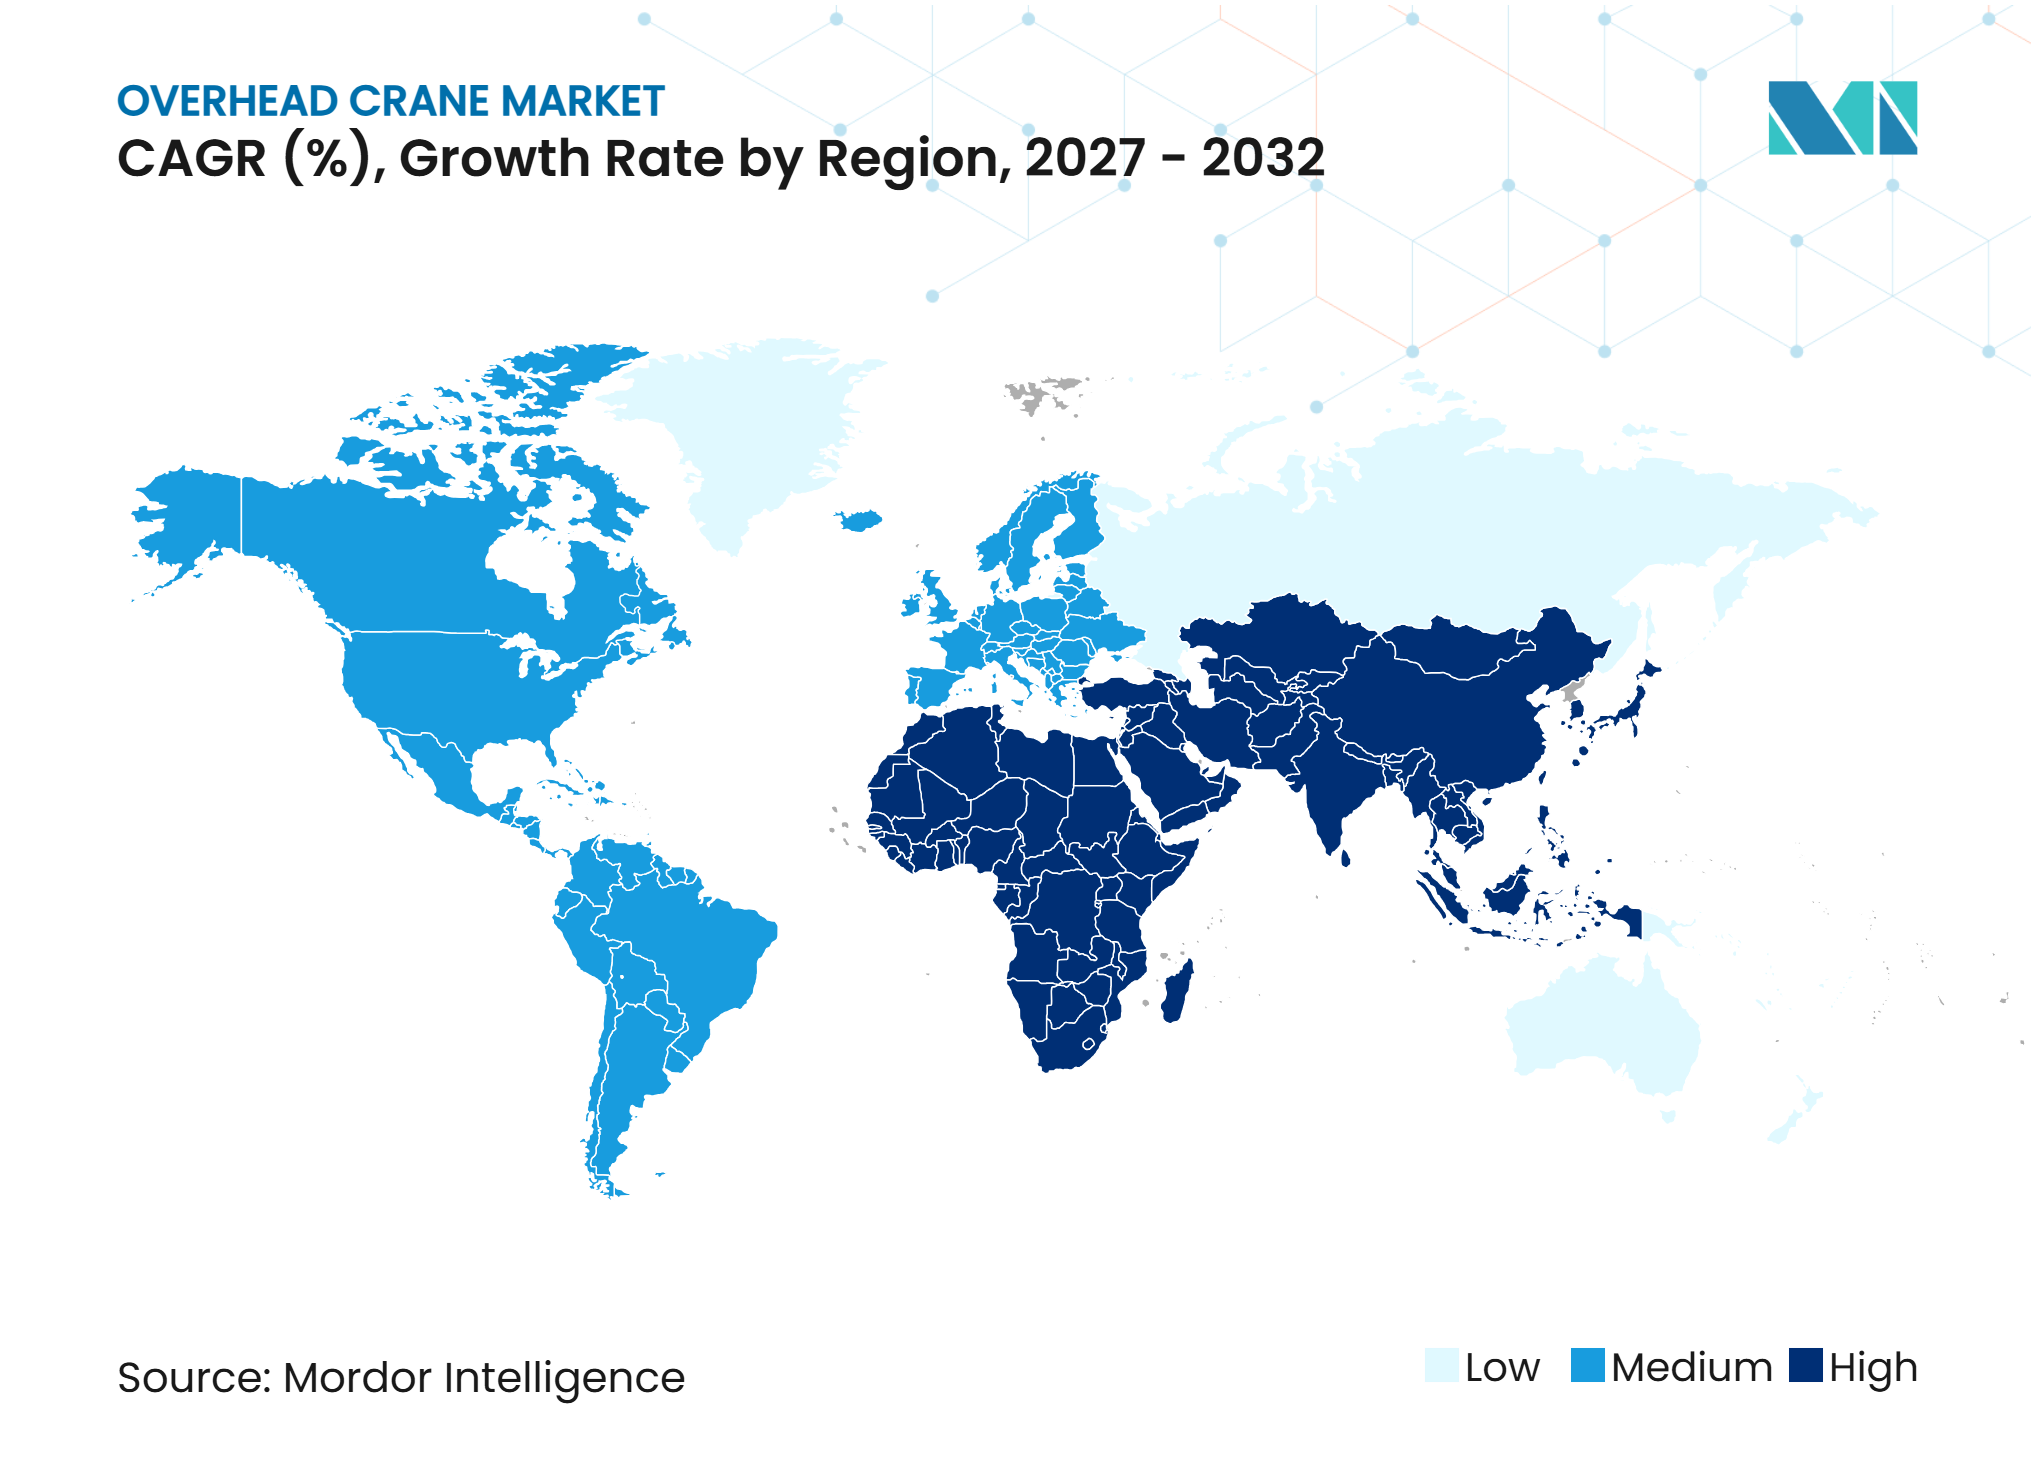
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる天井クレーン市場分析
天井クレーン市場規模は2026年に4.88 ビリオン 米ドルと評価され、2027年の5.11 ビリオン 米ドルから2032年には6.41 ビリオン 米ドルへと、2027年から2032年の期間にCAGR 4.64%で成長する見込みです。需要は、日常業務において制御された揚重が不可欠な製鉄、自動車生産、発電、造船、物流施設と結びついています。電気アーク炉プロジェクトは特殊な重荷重機器への需要を生み出す一方、工場自動化はセンサー、制御装置、遠隔監視機能を備えたクレーンへの投資を支援しています。サプライヤーは新規機器と近代化・点検・デジタルサービス提供を組み合わせることで対応しています。このアプローチにより、メーカーは設置済み設備から継続的な収益を得る手段を確保しつつ、顧客はより高い稼働率と安全な荷役を追求しています。天井クレーン市場はまた、老朽化した施設における高い設置コストと複雑な統合作業という課題にも直面しており、機器要が存在する場合でもプロジェクトが遅延することがあります。
レポートの主要ポイント
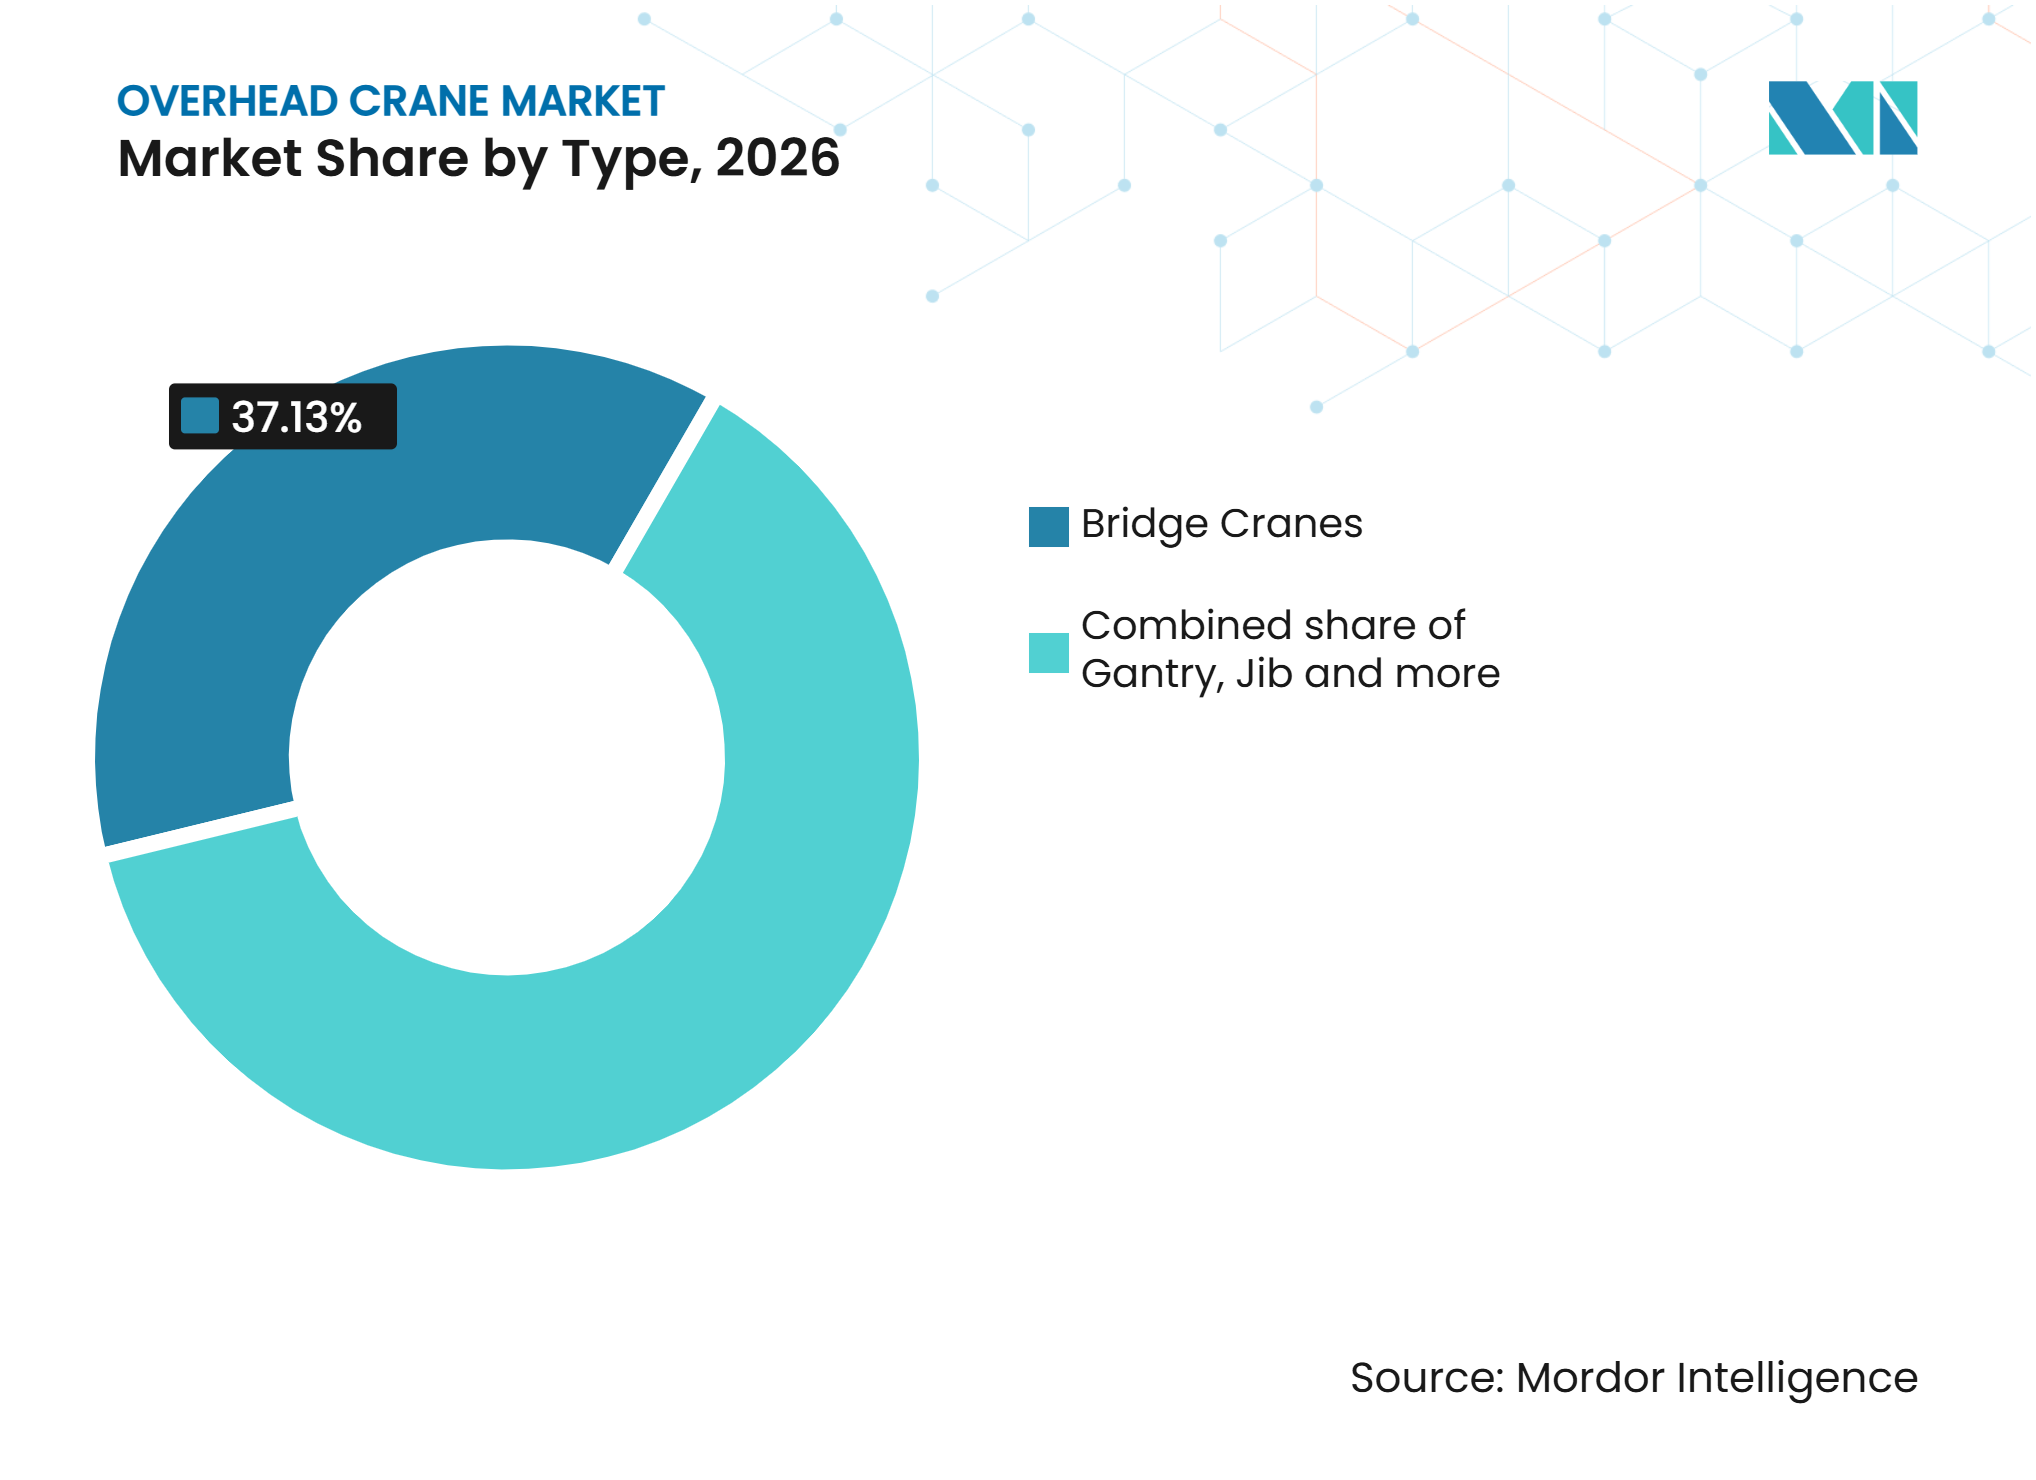
- タイプ別では、ブリッジクレーンが2026年に37.13%のシェアを保持し、ガントリークレーンは2032年までCAGR 6.53%で成長すると予測されています。
- 揚重能力別では、10トン以下のクレーンが2026年に45.23%のシェアを保持し、100トン超のクレーンは2032年までCAGR 7.23%で成長すると予測されています。
- 操作方式別では、半自動クレーンが2026年に54.63%のシェアを保持し、全自動クレーンは2032年までCAGR 9.23%で成長すると予測されています。
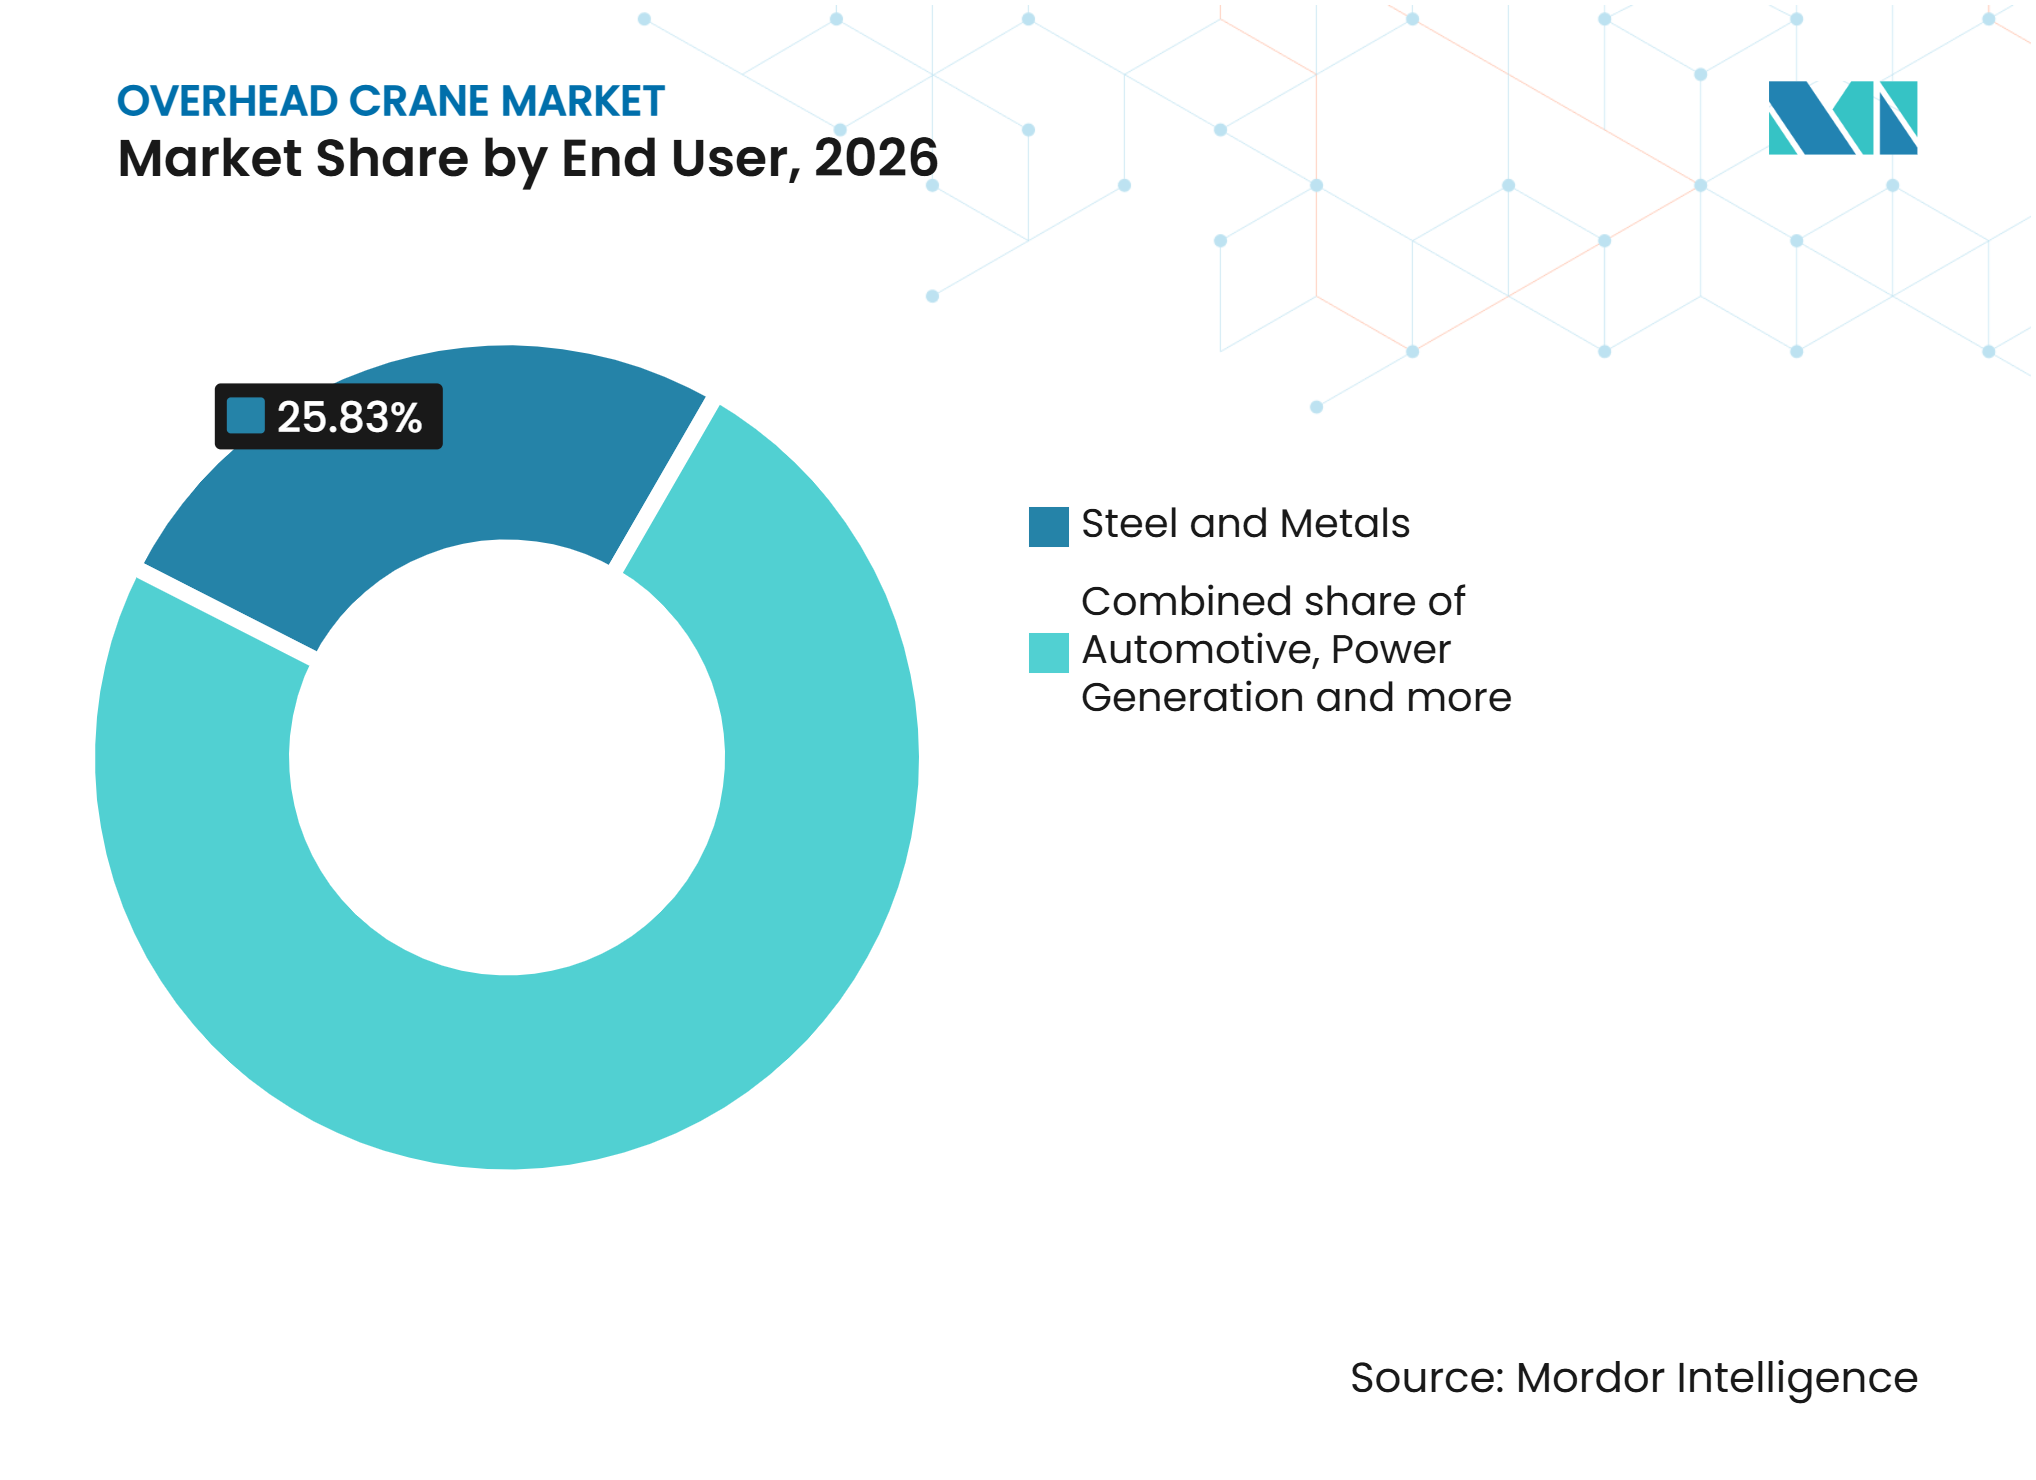
- エンドユーザー別では、鉄鋼・金属が2026年に25.83%のシェアを保持し、倉庫・物流は2032年までCAGR 8.43%で成長すると予測されています。
- 販売タイプ別では、新規機器が2026年に67.13%のシェアを保持し、近代化・サービスは2032年までCAGR 7.43%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年に37.63%のシェアを保持し、北米は2032年までCAGR 6.83%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動化製造とスマートファクトリーの拡大 | +1.4% | 世界全体、特に北米、ドイツ、東アジアで顕著 | 中期(2~4年) |
| 鉄鋼・金属、自動車、発電能力の成長 | +1.1% | アジア太平洋、中東、北米 | 中期(2~4年) |
| ライフサイクル近代化と遠隔監視への需要増加 | +0.9% | 世界全体、北米と欧州が主導 | 中期(2~4年) |
| 老朽化した天井クレーン設備の更新 | +0.8% | 北米、西欧、日本 | 短期(2年以内) |
| 熟練クレーンオペレーターおよび保守技術者の不足 | +0.6% | アジア太平洋、中東、南米 | 長期(4年以上) |
| 精密荷役に対するより高い安全要件 | +0.4% | 北米と欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
自動化製造とスマートファクトリーの拡大
スマートファクトリーへの支出により、クレーンは単独の揚重機器から接続された工場システムへと移行しています。Rockwell Automationは、可変周波数ドライブ、プラントコントローラー、アナリティクス、デジタルツインサポートを組み合わせたフレームワークを提示し、ローカル、リモート、自律的なクレーン操作を実現しています[1]。この統合により、材料の流れを生産設備と連携させる必要がある場所での振れ止め制御、位置決め、および操作の可視性が実現します。AutoStoreは2025年に、調査対象組織の50%が倉庫業務の少なくとも半分を自動化しており、自動化が全くないと回答したのはわずか3%であったと報告しました。オペレーターが既存のランウェイを維持しながら制御装置、センサー、ソフトウェアを交換できるため、改修プロジェクトは新規建設よりもアクセスしやすい場合があります。これにより、天井クレーン市場はグリーンフィールドの建設活動への依存度が低いアップグレードパスを得ることができます。
鉄鋼・金属、自動車、発電能力の成長
新たな製鉄能力は、大容量揚重システムへの直接的な需要を生み出しています。OECDは、2025年から2027年にかけて世界の製鉄能力1億6,520万メートルトン建設中または計画中であり、電気アーク炉プロジェクトが全体の約60%を占めると予測しました[2]。電気アーク炉の操業では、厳しい熱環境とサイクル条件下でのスクラップ装入、取鍋ハンドリング、電極移動にクレーンが使用されます。日本製鉄は2025年5月、3つの日本工場に年間290万トンの電気アーク炉能力を追加する転換プロジェクトに8,687億円(約60億米ドル)を投資することを決定しました。これらのプロジェクトは、熱遮蔽、高精度位置決め、重荷重エンジニアリングの経験を持つサプライヤーを優遇します。自動車および発電プロジェクトは、天井クレーン市場全体にわたる生産、保守、部品ハンドリング用途への需要を追加します。
ライフサイクル近代化と遠隔監視への需要増加
近代化により、クレーンサプライヤーは新規施設建設サイクルへの依存を低減しています。Konecranesは、TRUCONNECTサービスが稼働時間、モーター起動回数、作業サイクル、負荷履歴、緊急停止イベントを収集し、状態基準保守を支援すると述べています。KonecranesはまたRailQ 3Dランウェイ調査を提供し、TRUCONNECTデータを潜在的な故障と交換ニーズを予測する予知保全モデルに活用しています。Konecranesは2025年のインダストリアルサービス部門の比較可能なEBITAマージンが21.8%であったと報告しており、インダストリアル機器部門の9.4%と比較されます。この差は、点検、保守、監視、アップグレード契約の商業的重要性を裏付けています。長期的な機器データを保持するサプライヤーは、より早期に保守推奨を行い、顧客維持を強化することができます。
熟練クレーンオペレーターおよび保守技術者の不足
訓練を受けたクレーンオペレーターと保守作業員の供給が限られているため、施設は繰り返しのハンドリング作業に自動化を活用するようになっています。半自動システムは、振れ止め、荷重位置決め、フック中心合わせ機能を適用しながら人間の監視を維持することができます。Weihuaは2025年10月にモジュール式コンポーネント、75デシベル以下の動作騒音、20%短縮されたとされる納期サイクルを特徴とするSシリーズプラットフォームを発表しました。同社はこのプラットフォームを、基本的なトレーニング後に担当者が完了できる保守向けに位置付けました。2025年のICSSOBAの論文では、アルミニウム製錬所クレーン向けのインテリジェント監視システムが説明されており、24時間前の故障警告を発するよう設計され、報告されたアプリケーションでは無線パケットロスを0.1%未満に抑えました。労働力の制限と安全への期待の組み合わせが、定型的なハンドリングを標準化し診断を簡素化するシステムへの需要を支えています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設置・建物改修・試運転コスト | -0.6% | 世界全体、北米および欧州のブラウンフィールドサイトで最も深刻 | 短期(2年以内) |
| レガシー制御装置とデジタルクレーンシステム間の統合リスク | -0.4% | 世界全体、中東および南米で最も深刻 | 長期(4年以上) |
| 施設停止および設備投資プロジェクトの長い承認サイクル | -0.3% | 北米と欧州 | 中期(2~4年) |
| 新興市場における認定サービス人員の限られた可性 | -0.2% | 中東と南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い設置・建物改修・試運転コスト
設置コストはクレーン本体を超えて広がります。老朽化したサイトでは、試運転前に構造評価、ランウェイ補強、電気工事、負荷試験、生産停止が必要になる場合があります。米国連邦官報は2026年6月に、OSHA基準29 CFR 1910.179の情報収集要件が31,495人の回答者と年間321,345時間の負担時間をカバーすると述べました。OSHAの要件とASME B30.2の慣行は、米国のプロジェクトに文書化とテスト作業を追加します。ヘッドルームが限られているか床荷重能力が低いブラウンフィールド施設は、コスト増大のリスクが最も高くなります。低ヘッドルームおよびモジュール設計はこの課題の一部に対処できますが、サイト固有のエンジニアリングの必要性を排除するものではありません。
レガシー制御装置とデジタルクレーンシステム間の統合リスク
設置済みクレーンの多くは、現代の産業ネットワーク向けに設計されていない独自のプログラマブルロジックコントローラーまたはハードワイヤードリレー制御で動作しています。センサー、振れ止めソフトウェア、遠隔監視ツールを接続するには、完全な制御装置の交換または専用の統合レイヤーが必要になる場合があります。電気的不安定性と限られた接続性により、新興地域ではこれらのプロジェクトの計画がより困難になる可能性があります。施設管理者はまた、アップグレードを進める前に停止をスケジュールし、設備投資を承認する必要があります。中東および南米の一部における認定サービスカバレッジの限界は、天井クレーン市場のプロジェクトタイムラインをさらに延長する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ガントリーの成長がブリッジクレーンのリーダーシップを支援ブリッジクレーンは2026年の天井クレーン市場シェアの37.13%を保持し、一般製造、組立、プロセス施設での使用に支えられています。シングルガーダーシステムは、構造重量の軽減が重要な軽・中荷重の揚重要件に対応します。ダブルガーダー設計は、より重い用途とより過酷な稼働サイクルをサポートします。ガントリークレーンは2032年までCAGR 6.53%を記録すると予測されています。その成長は、屋外での重荷重能力を必要とする港湾、洋上風力組立、造船所、製作サイトと結びついています。
Weihuaは2025年8月に浙江洋上風力港向け3,800トンガントリークレーンの入札を獲得しました。このプロジェクトは、洋上建設が揚重高さと能力の仕様をどのように高めているかを示しています。ジブクレーンとワークステーションクレーンは、組立エリアでの人間工学的ハンドリングに引き続き関連性があります。モノレールおよびアンダーハングシステムは、自動車および食品加工施設での固定移動経路をサポートします。各機器タイプは異なる交換サイクル、設置要件、自動化の可能性を持っています。この幅広い用途により、天井クレーン市場は標準化製品とエンジニアリングシステムの両方に依存し続けています。


注記: 全セグメントのシェアはレポート購入時に入手可能
揚重能力別:
電気アーク炉投資による重荷重機器の需要増加10トン以下は2026年の収益の45.23%を占め、軽製造、物流、保守作業にわたる広い設置基盤を反映しています。このカテゴリーは、より高い台数、短い交換サイクル、価格重視の購買が特徴です。100トン超は2032年までCAGR 7.23%で成長すると予測されています。電気アーク炉の建設は、スクラップハンドリング、取鍋輸送、その他の高温作業に使用されるクレーンへの需要を促進します。100トン超の天井クレーン市場規模は、高い可用性と厳格な荷重制御を必要とするプロジェクトに支えられています。
10~50トンカテゴリーは自動車工場、製紙業務、中規模プロセス生産に対応します。50~100トンの範囲はアルミニウム鋳造所と重製作に使用されます。日本製鉄の2025年電気アーク炉投資プログラムは、特殊なマテリアルハンドリングシステムを必要とする産業転換活動の規模を示しています。重荷重電気アーク炉プロジェクトは300トン超の構成を必要とする場合があります。このような仕様は、特殊設計、熱保護、プロセス知識を必要とするため、サプライヤーの範囲を狭めます。この集中は、天井クレーン産業の重荷重カテゴリー内での価格規律を支援する可能性があります。
操作方式別:
全自動システムが加速半自動クレーンは2026年の収益の54.63%を保持し、多くの施設が自動位置決め機能を使用しながらオペレーターの監視を維持しています。これらのシステムは、完全な操作自律性を必要とせずに振れ止め制御、フック中心合わせ、荷重位置決めを追加できます。全自動クレーンは2032年までCAGR 9.23%で成長すると予測されています。これは報告されたセグメンテーションタイプ全体で最も高い予測成長率です。労働力の可用性、安全要件、スループット目標が自動化された操作モデルへの関心を高めています。
手動クレーンは、低稼働率のジョブショップやコスト重視の用途に引き続き有用です。多くの施設は、完全自律システムを検討する前にまず半自動化に移行します。モジュール式制御装置を持つサプライヤーは、この移行の両段階に参加できます。Rockwell Automationの2025年フレームワークは、共通の技術構造内でローカル、リモート、自律制御を含む複数の操作モードをサポートします。ICSSOBAの監視研究も、高干渉の産業環境における接続監視の実用的な使用を支持しています。したがって、天井クレーン市場は、すべての施設を同じレベルの自動化に強制することなく制御を改善する操作システムへと移行しています。
エンドユーザー別:
鉄鋼・金属と並んで物流が拡大鉄鋼・金属は2026年の収益の25.83%を保持し、スクラップ装入、溶融金属ハンドリング、スラブ輸送、コイル保管でのクレーン使用に基づいています。このセクターはハンドリングの中断が生産シーケンス全体に影響を与える可能性があるため、信頼性の高い機器を必要とします。倉庫・物流は2032年までCAGR 8.43%を記録すると予測されています。Eコマースフルフィルメントおよびサードパーティ物流プロバイダーは、保管と材料移動においてより高いレベルの自動化を採用しています。倉庫向け天井クレーン市場規模は、自動化された高層施設内で機能する機器への需要に支えられています。
AutoStoreは、倉庫自動化の採用が調査対象組織の間で大幅に進んだと報告しました。自動車工場は引き続きボディショップ、プレスライン、部品ハンドリング向けにクレーンを購入しています。発電は、原子力、水力発電、その他の施設近代化プロジェクトを通じて高仕様のチャネルを提供します。Konecranesはインダストリアル機器事業の成長する顧客セグメントの中に発電と防衛を挙げています。造船、航空宇宙、製紙用途は、防食保護、クリーン操作、スパーク制御機能の異なる組み合わせを必要とします。これらの要件は、定義されたプロセス環境向けに機器をエンジニアリングできるサプライヤーに機会を生み出します。

注記: 全セグメントのシェアはレポート購入時に入手可能
販売タイプ別:
サービスと近代化が新規機器を上回る成長新規機器は2026年の収益の67.13%を保持し、このセクターの主要な需要源であり続けました。近代化・サービスは2032年までCAGR 7.43%で拡大すると予測されています。この高い成長率は、資産寿命の延長と既存設備の改善に対する顧客の関心の高まりを示しています。近代化には、制御装置の交換、可変周波数ドライブのアップグレード、センサーの後付け、構造点検、ホイストの改修が含まれる場合があります。新規機器が保持する収益シェアは依然として相当なものですが、サービス活動は将来の収益構成においてより重要になっています。
Konecranesは、クレーン信頼性調査とTRUCONNECTモデムアップグレードを、顧客が近代化と交換のどちらかを決定するのに役立つツールとして説明しています。設置済み機器へのデジタル接続により、サプライヤーは状態と保守要件を継続的に把握できます。これにより、短期的な設備投資サイクルにさらされにくい継続的な作業が生まれる可能性があります。顧客は既存の構造システムを維持しながら監視、制御、安全機能を追加できます。広範なサービスネットワークを持つサプライヤーはそれらの関係を活用して顧客維持を強化できます。この販売シフトにより、天井クレーン市場においてサービス能力は機器製造と同様に重要になっています。
地域分析
アジア太平洋
アジア太平洋は2026年の天井クレーン市場シェアの37.63%を保持し、中国、インド、日本、韓国における製造、製鉄、自動車生産、造船、物流活動に支えられています。OECDは、中国とインドが2027年までのアジアの製鉄能力増強の80.4%を占めると予測しました。この能力パイプラインは、溶解工場および圧延操業における重荷重ブリッジクレーンと取鍋クレーンへの需要を支援します。日本製鉄の8,687億円(約60億米ドル)の電気アーク炉転換投資は、日本における複数年のプロジェクトパイプラインを提供します。Weihua、Nucleon、Henan Mine Craneなどの国内サプライヤーは価格と納期速度で競争しています。Weihuaの2025年モジュール式Sシリーズの発売は、より速い納期、標準化されたコンポーネント、容易な保守に対するこの地域の注力を示しています。
北米
北米は2032年までCAGR 6.83%で成長すると予測されており、報告された地域セグメントの中で最も成長が速い地域となっています。リショアリング活動、防衛製造、倉庫投資、電気アーク炉プロジェクトがこの通しを支えています。これらの投資は複数の生産段階にわたる揚重機器への要件を生み出します。OSHA基準29 CFR 1910.179とASME B30.2は、米国のクレーン所有者の文書化、テスト、操作慣行に影響を与えます。コンプライアンス要件は、確立されたサービス能力と現地の技術文書を持つサプライヤーを優遇します。Konecranesは2025年のアメリカ大陸での受注増加を報告し、成長する顧客セグメントの中に防衛を挙げています。
欧州、南米、中東・アフリカ
欧州はエネルギー効率に注力する西側市場と生産能力に投資する中・東欧市場の間で異なる需要パターンを持っています。Konecranesは2025年にデジタルサービスツールと電動化製品プラットフォームへの投資を報告しており、接続されたエネルギー意識の高い機器への地域的なシフトを支援しています。中東は、重荷重機器と遠隔サービスサポートを必要とする発電、石油化学、インラプログラムを通じた需要を提供します。南米の需要は主にブラジルとチリの鉱業、金属、物流投資と結びついています。認定サービス人員へのアクセスが限られているため、両地域での近代化が遅れる可能性があります。アフリカおよび一部の東南アジア諸国は、コンパクト、軽量、低ヘッドルームシステムの長期的な機会を提供します。ISO 4301分類と現地安全要件は、輸出市場に対応するサプライヤーにとって引き続き重要なコンプライアンス要素です。
競合ランドスケープ
市場集中度
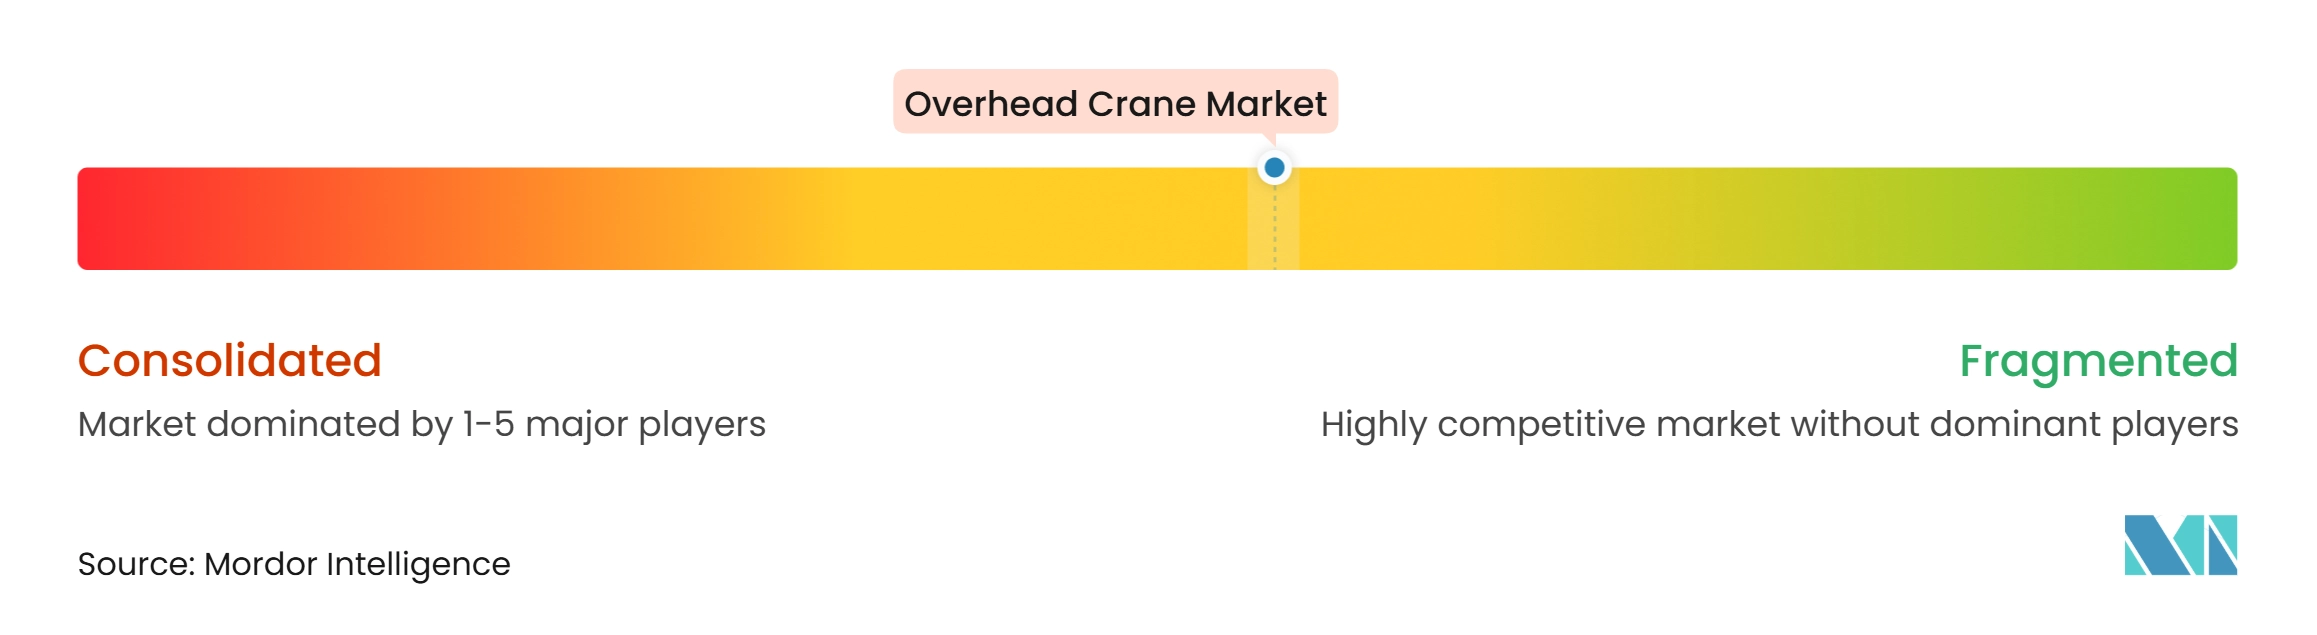
天井クレーン市場は世界的に中程度の集中度を示しており、Konecranesが西側サプライヤーの中で強固な地位を保持し、Weihuaが有力な中国の競合企業として存在しています。Columbus McKinnonは2026年2月4日にKito Crosbyの買収を完了し、Kito、Crosby、Harrington、Gunnebo Industries、Peerless、eeposを一つのマテリアルハンドリングプラットフォームに統合しました。同社はこの取引により年間7,000万米ドルの純ランレートコストシナジーが生まれると見込んでいると述べました。この動きはColumbus McKinnonの製品カバレッジとサービスリーチを拡大します。また、Kitoを独立した競合企業ではなく統合プラットフォーム内のブランドとして位置付けます。
Konecranesは2025年の受注高が43億8,930万ユーロで9.7%増加し、比較可能なEBITAマージンが14.0%であったと報告しました。同年の研究開発費は7,810万ユーロでした。同社は予知保全、RailQランウェイ分析、接続されたフリートデータを通じてサービスの差別化を構築しています。これらの能力により、近代化提案の作成に必要な時間を短縮できます。また、サービス履歴と機器データが時間の経過とともに顧客とサプライヤーにとってより価値あるものになります。
Weihuaは2025年に20%短縮されたとされる納期サイクルと15%~30%低い自重および車輪圧力を特徴とするSシリーズを発表しました。このプラットフォームは、モジュール設計がコストとリードタイム競争をどのように支援できるかを示しています。同社はまた2025年に浙江洋上風力港向け3,800トンガントリークレーンの入札を獲得しました。中小規模のメーカーは、プレミアムサービス契約を購入できない工場向けの実用的なスマート改修パッケージを通じて競争できます。ASME B30.2とISO 4301は、北米および欧州の顧客に対応するサプライヤーの設計と認証要件を引き続き形成しています。
天井クレーン産業のリーダー企業
-
Konecranes Plc
-
Columbus McKinnon Corporation
-
Weihua Group Co., Ltd.
-
ABUS Kransysteme GmbH
-
Industrias Electromecánicas GH, S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
天井クレーン市場 このレポートでカバーされる企業
- Konecranes Plc
- Columbus McKinnon Corporation
- ABUS Kransysteme GmbH
- Industrias Electromecánicas GH, S.A.
- Street Crane Company Limited
- Gorbel, Inc.
- Weihua Group Co., Ltd.
- HENAN MINE CRANE IM&EX CO., LTD
- Eilbeck Cranes
- Spanco, Inc.
- American Crane & Equipment Corporation
- Munck Cranes Inc.
- ElectroMech Material Handling Systems (India) Pvt. Ltd.
- Nucleon (Xinxiang) Crane Co., Ltd.
- Ralf Teichmann GmbH
- Sumitomo Heavy Industries Material Handling Systems Co., Ltd.
- Liebherr-International AG
- Shanghai Zhenhua Heavy Industries Co., Ltd.
- Crane 1 Services, Inc.
最近の産業開発事情 天井クレーン市場
- 2026年5月:Konecranesは、ノルウェーのネスナにあるWestcon Helgelandの新生産施設向けに、それぞれ2×80トンのメインホイストを備えたCXTDダブルガーダー天井クレーン2台を供給することに合意し、2026年10月に納品予定です。
- 2026年5月:Konecranesは、インドネシア西ジャワ州サダンのPT Tata Metal Lestari施設向けに、TRUCONNECTリモート監視付きのCXTおよびSシリーズ天井クレーン8台を含む9台のクレーンを供給することに合意しました。
- 2026年5月:江蘇Weihua Ocean Heavy Industryが、中国の威森新能源(Wison New Energies)啓東ヤードで2,400トンシングルガーダーガントリークレーンの吊り上げを開始しました。
- 2026年2月:Columbus McKinnonがKito Crosby Limitedの買収を完了し、Kito、Crosby、Harrington、Gunnebo Industries、Peerless、eeposブランドを統合しました。
- 2025年8月:Weihuaが、洋上風力ホームポート開発業者である浙江温州浙海豊ホームポート機器開発向けに、揚重高さ130メートルの3,800トンガントリークレーンを建設する契約を締結しました。
世界の天井クレーン市場レポートの範囲
天井クレーン市場は、タイプ、揚重能力、操作方式、エンドユーザー、販売タイプ、地域によってセグメント化されています。タイプ別では、市場はブリッジクレーン(シングルガーダーおよびダブルガーダー)、ガントリー、ジブ、モノレール、ワークステーションクレーンにセグメント化されています。揚重能力別では、市場は10トン以下、10~50トン、50~100トン、100トン超にセグメント化されています。操作方式別では、市場は手動、半自動、全自動にセグメント化されています。エドユーザー別では、市場は自動車、鉄鋼・金属、発電、造船・港湾、倉庫・物流、航空宇宙、製紙、その他のエンドユーザーにセグメント化されています。販売タイプ別では、市場は新規機器と近代化・サービスにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。北米には米国、カナダ、メキシコが含まれます。欧州にはドイツ、英国、フランス、イタリア、スペイン、ポーランド、オランダ、スウェーデン、ロシア、その他の欧州が含まれます。アジア太平洋には中国、日本、インド、韓国、オーストラリア、インドネシア、ベトナム、タイ、マレーシア、その他のアジア太平洋が含まれます。南米にはブラジル、アルゼンチン、チリ、コロンビア、ペルー、その他の南米が含まれます。中東・アフリカにはサウジアラビア、アラブ首長国連邦、カタール、トルコ、エジプト、南アフリカ、ナイジェリア、モロッコ、その他の中東・アフリカが含まれます。市場予測は金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
| ブリッジクレーン(シングルガーダーおよびダブルガーダー) |
| ガントリー |
| ジブ |
| モノレール |
| ワークステーションクレーン |
| 10トン以下 |
| 10~50トン |
| 50~100トン |
| 100トン超 |
| 手動 |
| 半自動 |
| 全自動 |
| 自動車 |
| 鉄鋼・金属 |
| 発電 |
| 造船・港湾 |
| 倉庫・物流 |
| 航空宇宙 |
| 製紙 |
| その他のエンドユーザー |
| 新規機器 |
| 近代化・サービス |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ポーランド | |
| オランダ | |
| スウェーデン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| マレーシア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| ペルー | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| ナイジェリア | |
| モロッコ | |
| その他の中東・アフリカ |
| タイプ別 | ブリッジクレーン(シングルガーダーおよびダブルガーダー) | |
| ガントリー | ||
| ジブ | ||
| モノレール | ||
| ワークステーションクレーン | ||
| 揚重能力別 | 10トン以下 | |
| 10~50トン | ||
| 50~100トン | ||
| 100トン超 | ||
| 操作方式別 | 手動 | |
| 半自動 | ||
| 全自動 | ||
| エンドユーザー別 | 自動車 | |
| 鉄鋼・金属 | ||
| 発電 | ||
| 造船・港湾 | ||
| 倉庫・物流 | ||
| 航空宇宙 | ||
| 製紙 | ||
| その他のエンドユーザー | ||
| 販売タイプ別 | 新規機器 | |
| 近代化・サービス | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ポーランド | ||
| オランダ | ||
| スウェーデン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| マレーシア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| ペルー | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| ナイジェリア | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの天井クレーンの予測成長率は?
このセクターは2027年から2032年にかけてCAGR 4.64%で成長し、2027年の5.11 ビリオン 米ドルから2032年には6.41 ビリオン 米ドルへと拡大すると予測されています。
最も強い成長が予測されるクレーンタイプはどれですか?
ガントリークレーンは2032年までCAGR 6.53%で成長すると予測されており、港湾、洋上風力、大型製作作業に支えられています。
最も成長が速い揚重能力カテゴリーはどれですか?
100トン超のクレーンは2032年までCAGR 7.23%で成長すると予測されており、電気アーク炉およびその他の重プロセス用途に支えられています。
最も成長が速いエンドユーザーセグメントはどれですか?
倉庫・物流は、高層保管とフルフィルメント施設が自動化を追加するにつれて、2032年までCAGR 8.43%で拡大すると予測されています。