
Taille et part du marché des ponts roulants
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
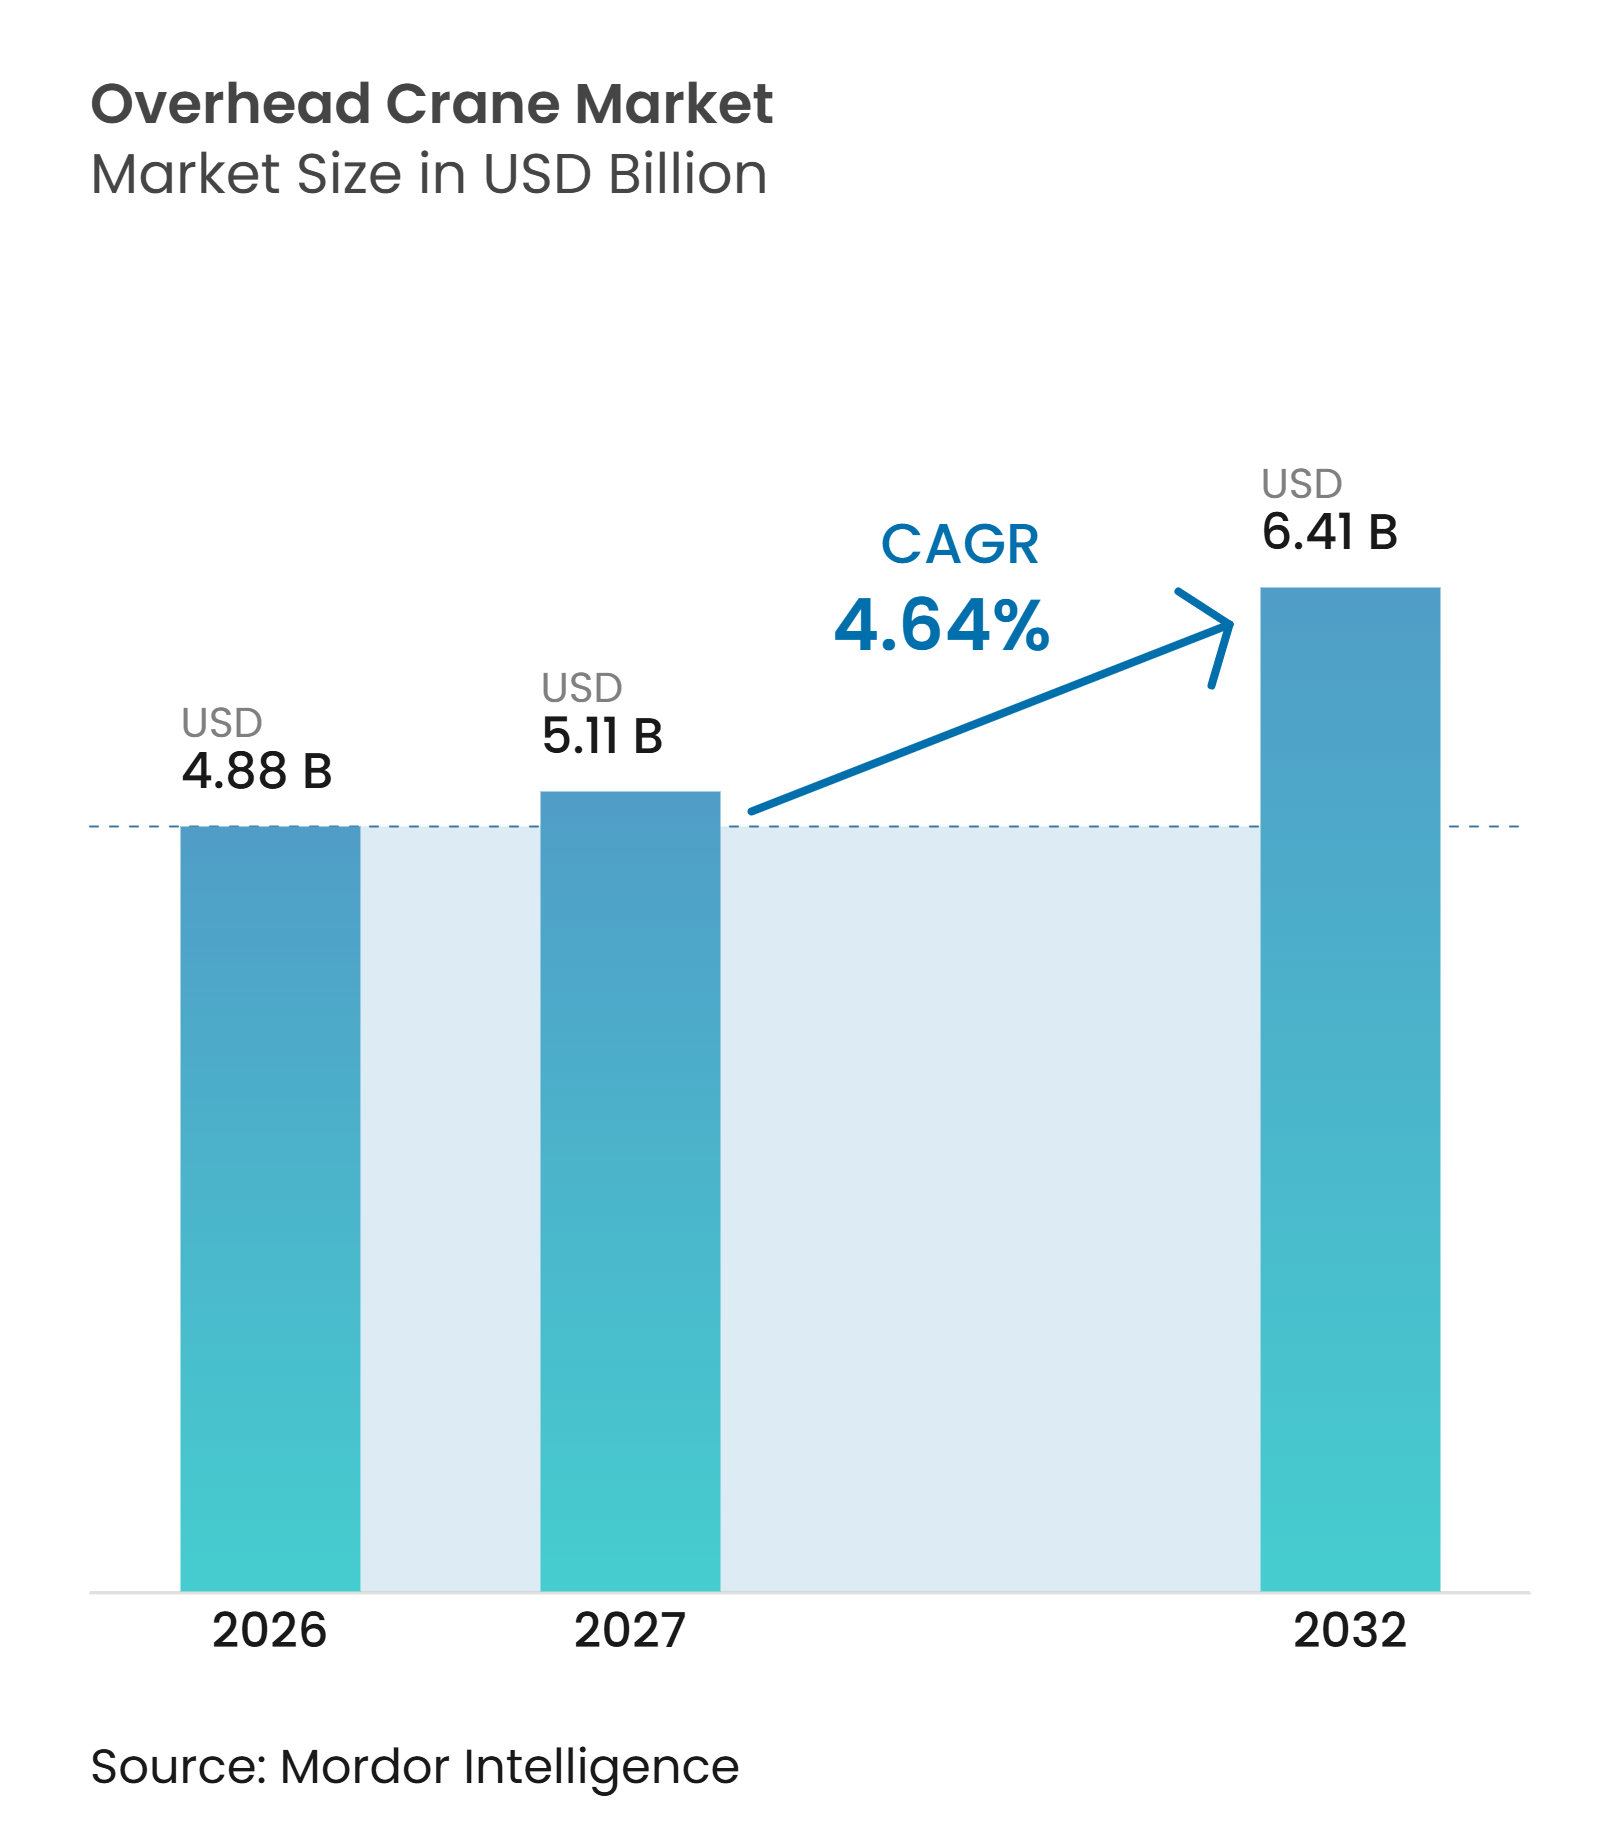
| Taille du Marché (2027) | 5.11 Milliards de dollars |
| Taille du Marché (2032) | 6.41 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.64 % |
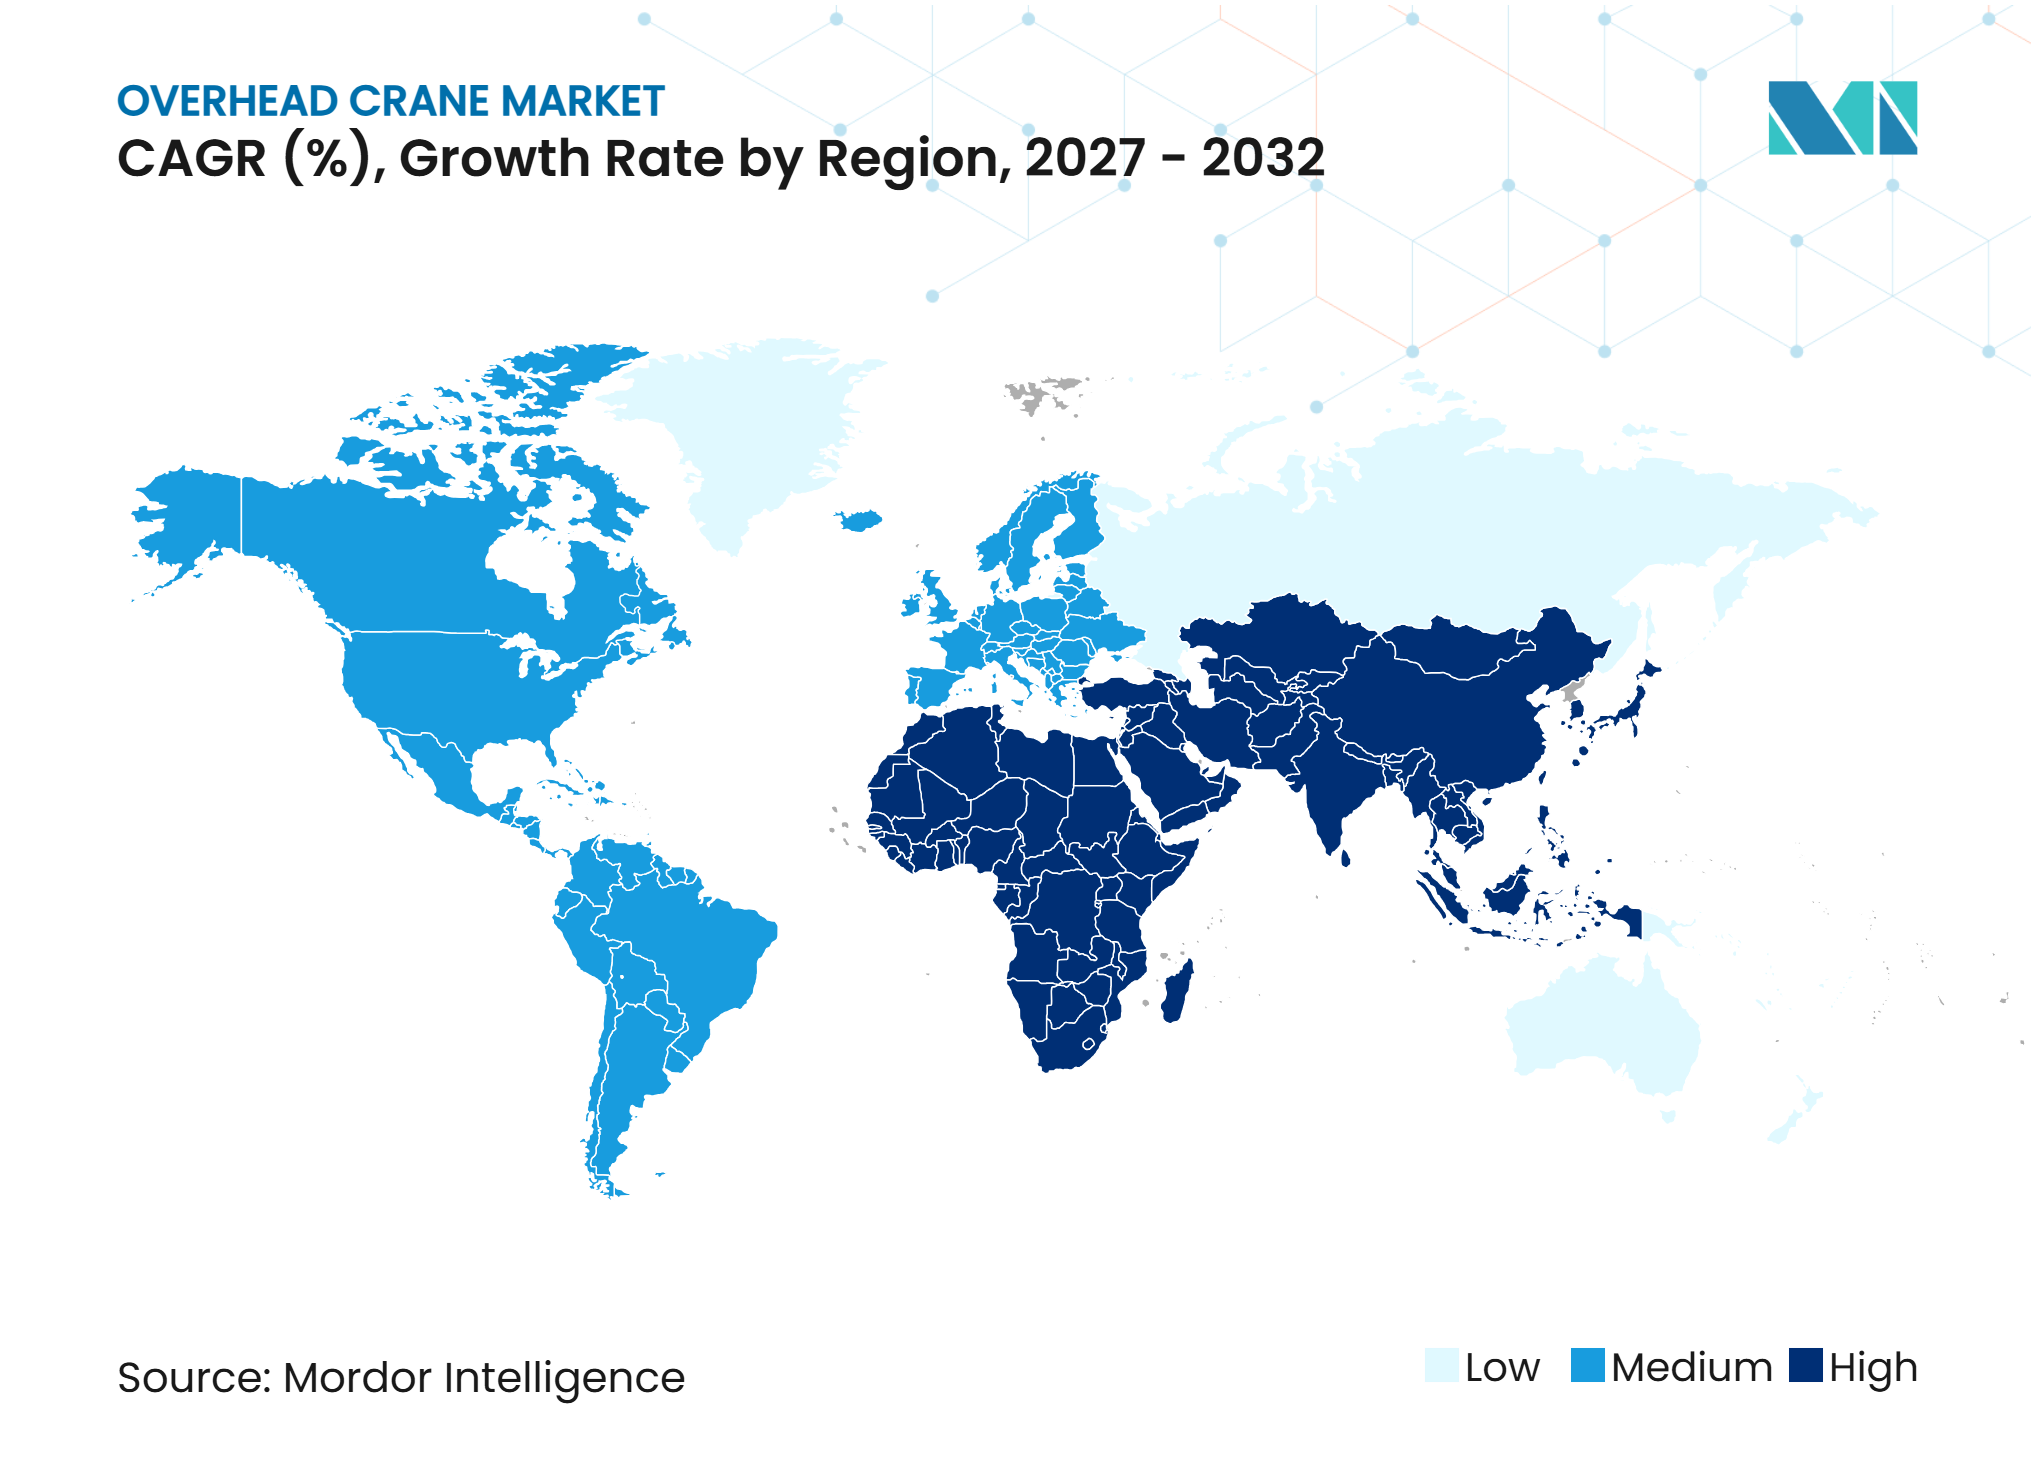
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des ponts roulants par Mordor Intelligence
La taille du marché des ponts roulants était évaluée à 4,88 milliards USD en 2026 et devrait croître de 5,11 milliards USD en 2027 à 6,41 milliards USD d'ici 2032, à un CAGR de 4,64 % durant la période 2027-2032. La demande est liée à la sidérurgie, à la production automobile, à la production d'énergie, à la construction navale et aux installations logistiques où le levage contrôlé est essentiel aux opérations quotidiennes. Les projets de fours à arc électrique créent une demande d'équipements lourds spécialisés, tandis que l'automatisation des usines soutient l'investissement dans des ponts roulants équipés de capteurs, de commandes et de surveillance à distance. Les fournisseurs répondent en associant les nouveaux équipements à des offres de modernisation, d'inspection et de services numériques. Cette approche offre aux fabricants une voie vers des revenus récurrents issus des flottes installées, tandis que les clients recherchent une meilleure disponibilité et une manutention plus sûre. Le marché des ponts roulants est également confronté à des coûts d'installation plus élevés et à des travaux d'intégration complexes dans les installations plus anciennes, ce qui peut retarder les projets même lorsque la demande en équipements est présente.
Principaux enseignements du rapport
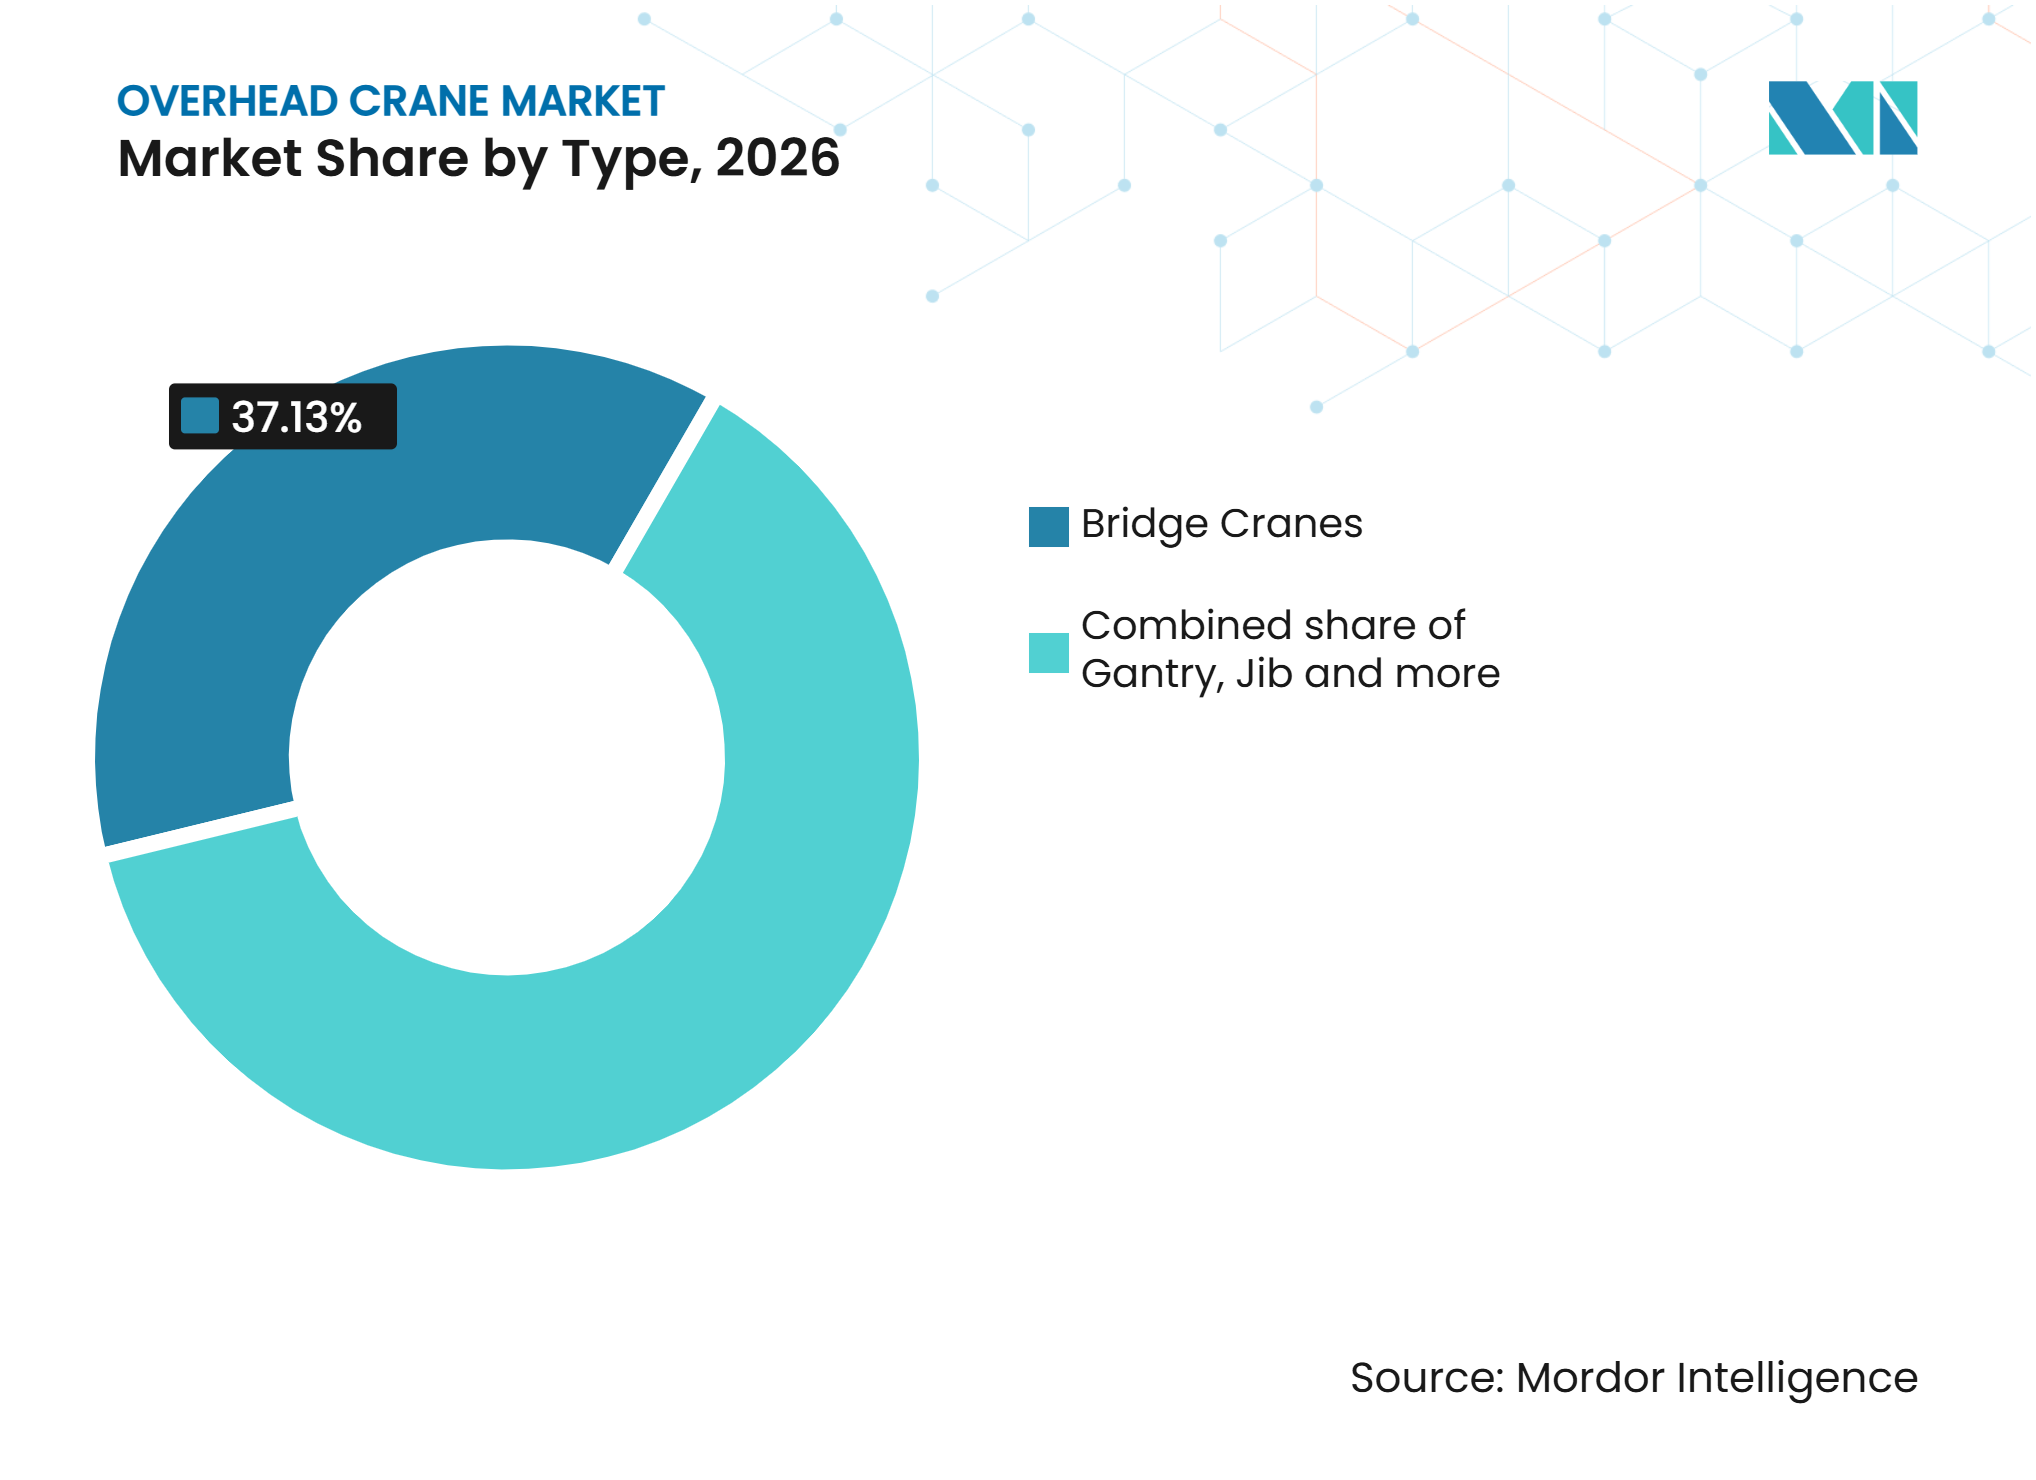
- Par type, les ponts roulants ont détenu une part de 37,13 % en 2026, tandis que les portiques devraient croître à un CAGR de 6,53 % jusqu'en 2032.
- Par capacité de levage, les grues jusqu'à 10 tonnes ont détenu une part de 45,23 % en 2026, tandis que les grues de plus de 100 tonnes devraient croître à un CAGR de 7,23 % jusqu'en 2032.
- Par mode de fonctionnement, les grues semi-automatiques ont détenu une part de 54,63 % en 2026, tandis que les grues entièrement automatiques devraient croître à un CAGR de 9,23 % jusqu'en 2032.
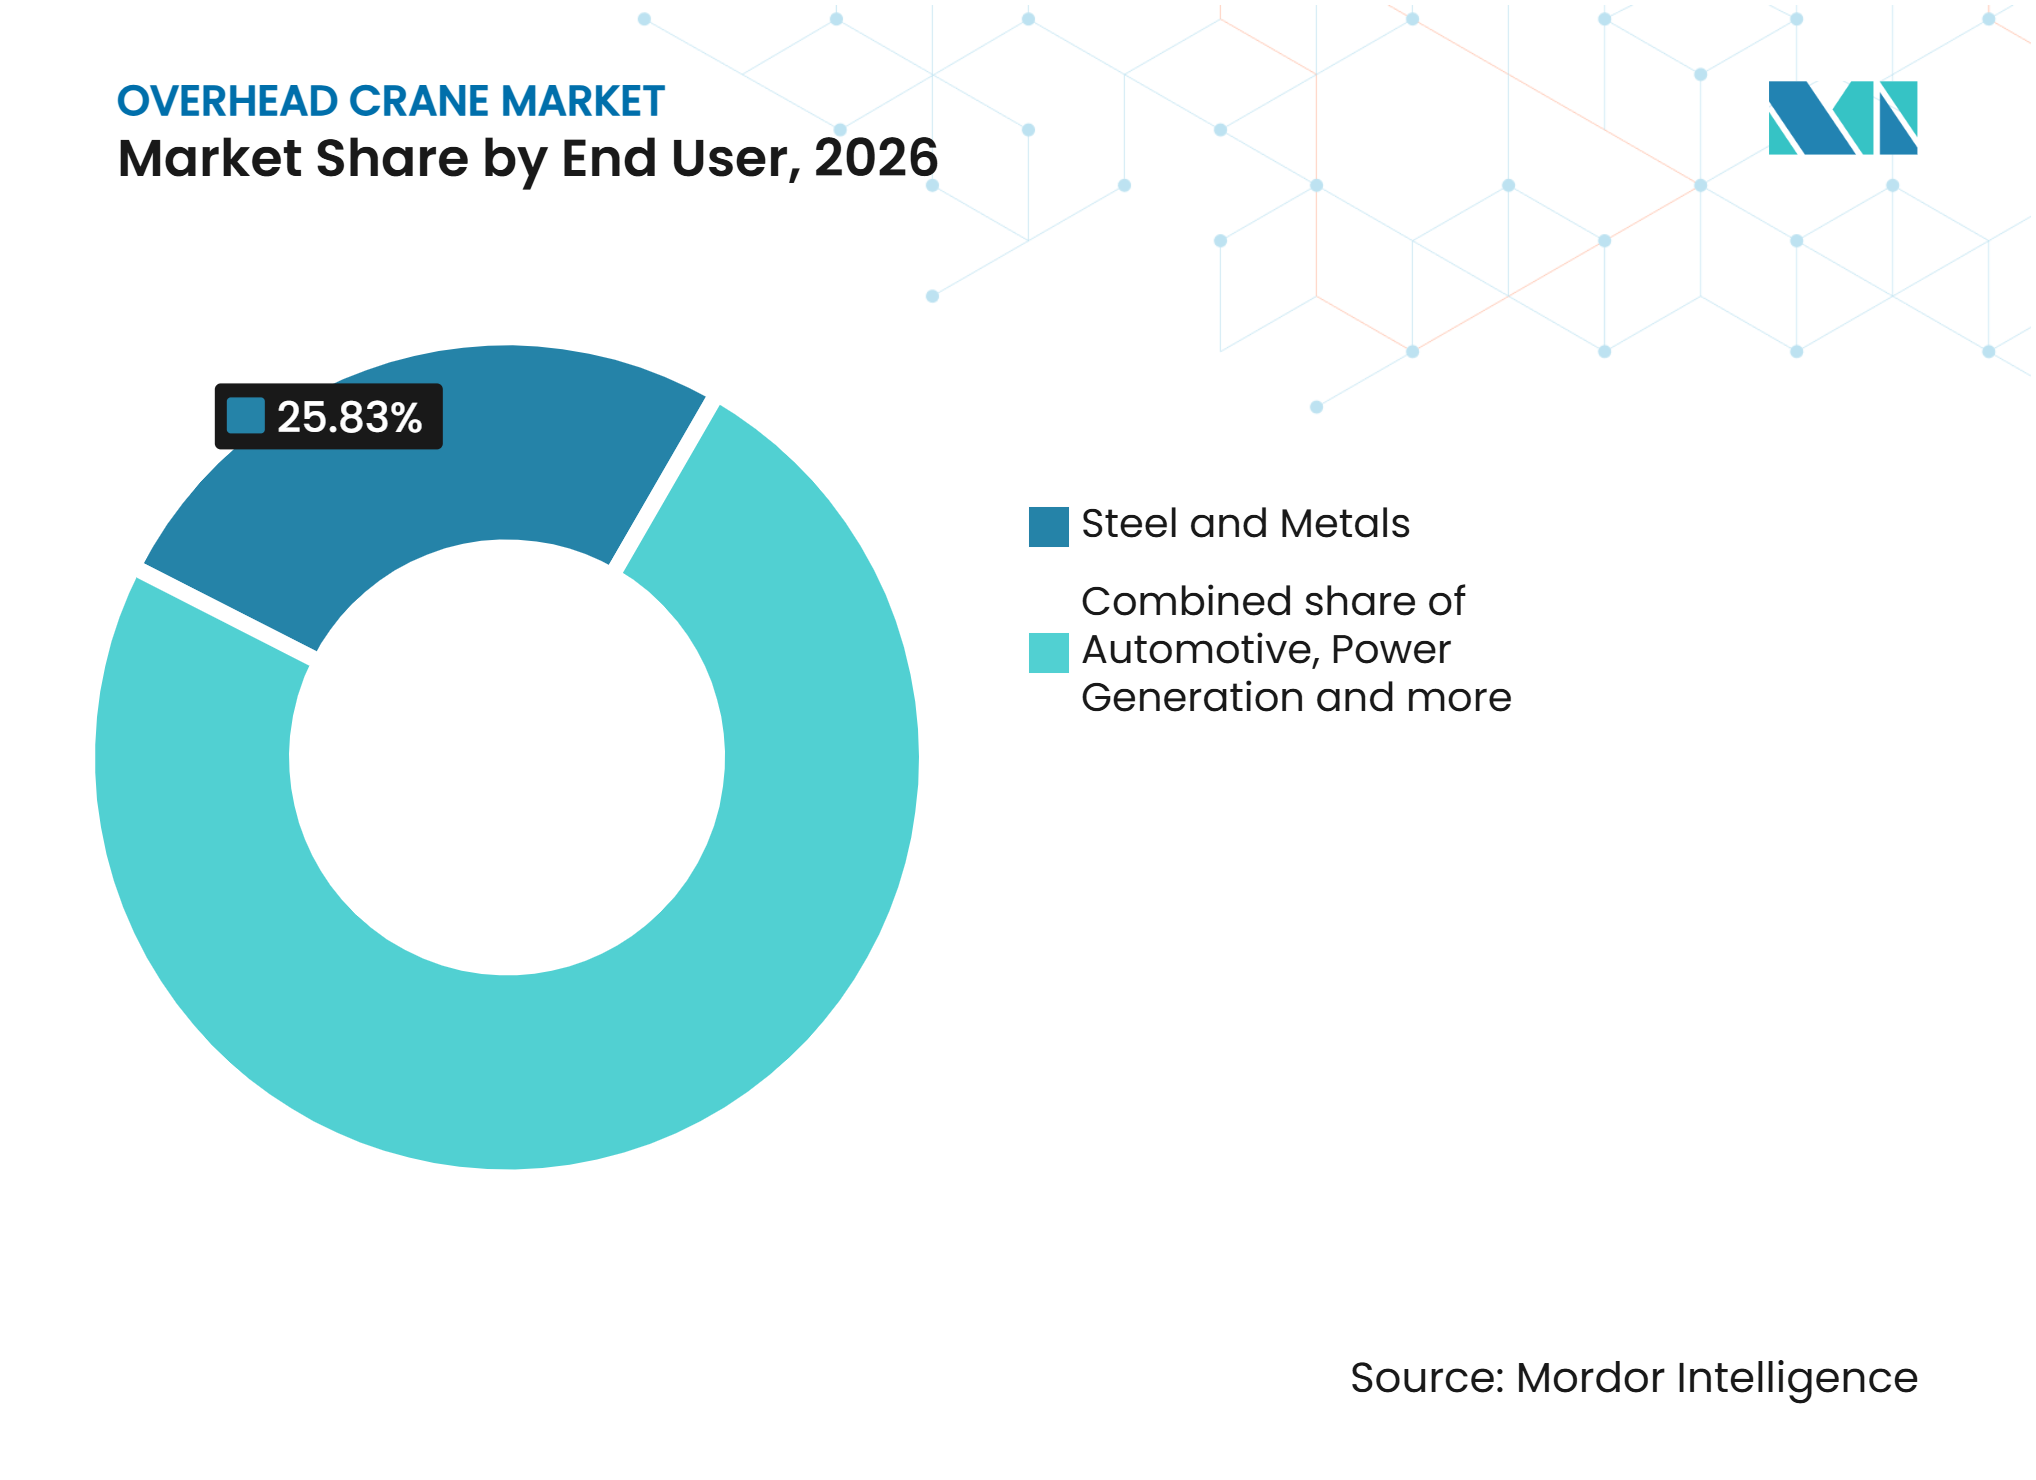
- Par utilisateur final, l'acier et les métaux ont détenu une part de 25,83 % en 2026, tandis que l'entreposage et la logistique devraient croître à un CAGR de 8,43 % jusqu'en 2032.
- Par type de vente, les nouveaux équipements ont détenu une part de 67,13 % en 2026, tandis que la modernisation et les services devraient croître à un CAGR de 7,43 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a détenu une part de 37,63 % en 2026, tandis que l'Amérique du Nord devrait croître à un CAGR de 6,83 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la fabrication automatisée et des usines intelligentes | +1.4% | Mondial, plus fort en Amérique du Nord, en Allemagne et en Asie de l'Est | Moyen terme (2 à 4 ans) |
| Croissance des capacités dans l'acier, les métaux, l'automobile et la production d'énergie | +1.1% | Asie-Pacifique, Moyen-Orient et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Demande croissante de modernisation du cycle de vie et de surveillance à distance | +0.9% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2 à 4 ans) |
| Remplacement des flottes vieillissantes de ponts roulants | +0.8% | Amérique du Nord, Europe occidentale et Japon | Court terme (≤ 2 ans) |
| Pénurie d'opérateurs de grues qualifiés et de techniciens de maintenance | +0.6% | Asie-Pacifique, Moyen-Orient et Amérique du Sud | Long terme (≥ 4 ans) |
| Exigences de sécurité plus élevées pour la manutention de charges de précision | +0.4% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de la fabrication automatisée et des usines intelligentes
Les dépenses consacrées aux usines intelligentes font évoluer les ponts roulants, qui passent d'équipements de levage autonomes à des systèmes d'usine connectés. Rockwell Automation présente un cadre combinant des variateurs de fréquence, des contrôleurs d'usine, des outils d'analyse et un support de jumeau numérique pour le fonctionnement local, à distance et autonome des ponts roulantsMachine pont roulant, Rockwell Automation, rockwellautomation.com">[1]. Cette intégration prend en charge le contrôle anti-balancement, le positionnement et la visibilité opérationnelle là où le flux de matières doit être coordonné avec les équipements de production. AutoStore a rapporté en 2025 que 50 % des organisations interrogées avaient automatisé au moins la moitié de leurs opérations d'entrepôt, tandis que seulement 3 % n'avaient déclaré aucune automatisation. Les projets de modernisation peuvent être plus accessibles que les nouvelles constructions, car les opérateurs peuvent conserver la voie de roulement existante tout en remplaçant les commandes, les capteurs et les logiciels. Cela offre au marché des ponts roulants une voie de mise à niveau moins dépendante de l'activité de construction sur site vierge.
Croissance des capacités dans l'acier, les métaux, l'automobile et la production d'énergie
Les nouvelles capacités sidérurgiques créent une demande directe de systèmes de levage à haute capacité. L'OCDE a prévu que 165,2 millions de tonnes métriques de capacité sidérurgique mondiale seraient en construction ou en planification durant la période 2025 à 2027, les projets de fours à arc électrique représentant près de 60 % du totalPerspectives sidérurgiques de l'OCDE 2, OCDE, oecd.org">[2]. Les opérations de fours à arc électrique utilisent des grues pour le chargement de ferraille, la manutention des poches de coulée et le déplacement des électrodes dans des conditions exigeantes de chaleur et de cycles. Nippon Steel a décidé en mai 2025 d'investir 868,7 milliards JPY (environ 6 milliards USD) dans des projets de conversion ajoutant 2,9 millions de tonnes de capacité annuelle de four à arc électrique dans trois usines japonaises. Ces projets favorisent les fournisseurs ayant de l'expérience en protection thermique, en positionnement de haute précision et en ingénierie de levage lourd. Les projets automobiles et énergétiques ajoutent une demande pour des applications de production, de maintenance et de manutention de composants sur l'ensemble du marché des ponts roulants.
Demande croissante de modernisation du cycle de vie et de surveillance à distance
La modernisation aide les fournisseurs de grues à réduire leur dépendance aux cycles de construction de nouvelles installations. Konecranes indique que son service TRUCONNECT capture le temps de fonctionnement, les démarrages de moteur, les cycles de travail, l'historique des charges et les événements d'arrêt d'urgence pour soutenir la maintenance basée sur l'état. Konecranes propose également des relevés de voie de roulement RailQ 3D et utilise les données TRUCONNECT dans des modèles de maintenance prédictive qui prévoient les pannes potentielles et les besoins de remplacement. Konecranes a déclaré une marge EBITA comparable de 21,8 % pour le Service Industriel en 2025, contre 9,4 % pour l'Équipement Industriel. Cette différence souligne l'importance commerciale des contrats d'inspection, de maintenance, de surveillance et de mise à niveau. Les fournisseurs qui conservent des données d'équipement à long terme peuvent formuler des recommandations de maintenance plus tôt et renforcer la fidélisation des clients.
Pénurie d'opérateurs de grues qualifiés et de techniciens de maintenance
Une offre limitée d'opérateurs de grues et de techniciens de maintenance formés incite les installations à recourir à l'automatisation pour les tâches de manutention répétitives. Les systèmes semi-automatiques peuvent maintenir la supervision humaine tout en appliquant des fonctions anti-balancement, de positionnement de charge et de centrage du crochet. Weihua a présenté sa plateforme S-series en octobre 2025 avec des composants modulaires, un bruit de fonctionnement inférieur à 75 décibels et un cycle de livraison déclaré 20 % plus court. L'entreprise a positionné la plateforme pour une maintenance pouvant être effectuée par le personnel après une formation de base. Un article de l'ICSOBA de 2025 a décrit un système de surveillance intelligent pour les grues de fonderies d'aluminium conçu pour émettre des avertissements de panne 24 heures à l'avance et maintenant les pertes de paquets sans fil en dessous de 0,1 % dans l'application rapportée. La combinaison des contraintes de main-d'œuvre et des attentes en matière de sécurité soutient la demande de systèmes qui standardisent la manutention de routine et simplifient les diagnostics.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'installation, de modification des bâtiments et de mise en service | -0.6% | Mondial, plus aigu sur les sites industriels existants en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Risque d'intégration entre les commandes héritées et les systèmes de ponts roulants numériques | -0.4% | Mondial, plus aigu au Moyen-Orient et en Amérique du Sud | Long terme (≥ 4 ans) |
| Longs cycles d'approbation pour les arrêts d'installations et les projets d'investissement | -0.3% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Disponibilité limitée de personnel de service certifié dans les marchés émergents | -0.2% | Moyen-Orient et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'installation, de modification des bâtiments et de mise en service
Le coût d'une installation va au-delà de la grue elle-même. Les sites plus anciens peuvent nécessiter une évaluation structurelle, un renforcement de la voie de roulement, des travaux électriques, des essais de charge et des arrêts de production avant la mise en service. Le Registre fédéral américain a indiqué en juin 2026 que les exigences de collecte d'informations pour la norme OSHA 29 CFR 1910.179 couvrent 31 495 répondants et 321 345 heures de charge annuelle. Les exigences de l'OSHA et les pratiques de l'ASME B30.2 ajoutent des travaux de documentation et d'essai aux projets aux États-Unis. Les installations industrielles existantes avec une hauteur libre limitée ou une capacité de plancher insuffisante présentent le risque le plus élevé d'escalade des coûts. Les conceptions à faible hauteur libre et modulaires peuvent répondre en partie à ce défi, mais elles ne suppriment pas la nécessité d'une ingénierie spécifique au site.
Risque d'intégration entre les commandes héritées et les systèmes de ponts roulants numériques
De nombreuses grues installées fonctionnent avec des automates programmables propriétaires ou des commandes à relais câblés qui n'ont pas été conçus pour les réseaux industriels modernes. La connexion de capteurs, de logiciels anti-balancement et d'outils de surveillance à distance peut nécessiter un remplacement complet des commandes ou des couches d'intégration spécialisées. L'instabilité électrique et la connectivité limitée peuvent rendre ces projets plus difficiles à planifier dans les sites émergents. Les gestionnaires d'installations doivent également planifier des arrêts et approuver des travaux d'investissement avant que les mises à niveau puissent être effectuées. La couverture de service certifié limitée dans certaines parties du Moyen-Orient et de l'Amérique du Sud peut encore allonger les délais de projet pour le marché des ponts roulants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la croissance des portiques soutient le leadership des ponts roulantsLes ponts roulants ont détenu 37,13 % de la part du marché des ponts roulants en 2026, soutenus par leur utilisation dans la fabrication générale, l'assemblage et les installations de traitement. Les systèmes à poutre simple répondent aux besoins de levage léger et moyen où le poids structurel réduit est important. Les conceptions à double poutre prennent en charge des applications plus lourdes et des cycles de service plus exigeants. Les portiques devraient enregistrer un CAGR de 6,53 % jusqu'en 2032. Leur croissance est liée aux ports, à l'assemblage d'éoliennes offshore, aux chantiers navals et aux sites de fabrication qui nécessitent une capacité de levage lourd en extérieur.
Weihua a remporté en août 2025 l'appel d'offres pour un portique de 3 800 tonnes pour le port éolien offshore de Zhejiang. Ce projet illustre comment la construction offshore augmente les spécifications en matière de hauteur et de capacité de levage. Les grues à potence et les grues de poste de travail restent pertinentes pour la manutention ergonomique dans les zones d'assemblage. Les systèmes monorail et suspendus prennent en charge des trajets de déplacement fixes dans les installations automobiles et agroalimentaires. Chaque type d'équipement a des cycles de remplacement, des exigences d'installation et un potentiel d'automatisation différents. Cette gamme d'applications maintient le marché des ponts roulants dépendant à la fois de produits standardisés et de systèmes sur mesure.



Par capacité de levage :
les équipements lourds bénéficient des investissements dans les fours à arc électriqueJusqu'à 10 tonnes représentait 45,23 % du chiffre d'affaires en 2026, reflétant la large base installée dans la fabrication légère, la logistique et les travaux de maintenance. Cette catégorie se caractérise par des volumes unitaires plus élevés, des cycles de remplacement courts et des achats sensibles aux prix. Au-dessus de 100 tonnes, la croissance est prévue à un CAGR de 7,23 % jusqu'en 2032. La construction de fours à arc électrique stimule la demande de grues utilisées pour la manutention de ferraille, le transport de poches de coulée et d'autres tâches à haute température. La taille du marché des ponts roulants au-dessus de 100 tonnes est soutenue par des projets nécessitant une haute disponibilité et un contrôle strict des charges.
La catégorie 10 à 50 tonnes sert les usines automobiles, les opérations papetières et la production de processus moyens. La tranche 50 à 100 tonnes est utilisée dans les fonderies d'aluminium et la fabrication lourde. Le programme d'investissement 2025 de Nippon Steel dans les fours à arc électrique illustre l'ampleur de l'activité de conversion industrielle pouvant nécessiter des systèmes de manutention de matériaux spécialisés. Les projets de fours à arc électrique lourds peuvent nécessiter des configurations supérieures à 300 tonnes. De telles spécifications réduisent le nombre de fournisseurs car elles requièrent une conception spécialisée, une protection thermique et des connaissances de processus. Cette concentration peut soutenir la discipline tarifaire au sein de la catégorie de levage lourd du secteur des ponts roulants.
Par mode de fonctionnement :
les systèmes entièrement automatiques gagnent du terrainLes grues semi-automatiques ont détenu 54,63 % du chiffre d'affaires en 2026, car de nombreuses installations maintiennent la supervision de l'opérateur tout en utilisant des fonctions de positionnement automatisé. Ces systèmes peuvent ajouter le contrôle anti-balancement, le centrage du crochet et le positionnement de charge sans nécessiter une autonomie opérationnelle complète. Les grues entièrement automatiques devraient croître à un CAGR de 9,23 % jusqu'en 2032. Il s'agit du taux de croissance prévu le plus élevé parmi les types de segmentation rapportés. La disponibilité de la main-d'œuvre, les exigences de sécurité et les objectifs de débit accroissent l'intérêt pour les modèles d'exploitation automatisés.
Les grues manuelles restent utiles pour les ateliers de fabrication à la commande et les applications sensibles aux coûts avec une faible utilisation. De nombreuses installations passent d'abord à la semi-automatisation avant d'envisager des systèmes entièrement autonomes. Les fournisseurs disposant de commandes modulaires peuvent participer aux deux étapes de cette transition. Le cadre 2025 de Rockwell Automation prend en charge plusieurs modes de fonctionnement, notamment le contrôle local, à distance et autonome, au sein d'une structure technologique commune. L'étude de surveillance de l'ICSOBA soutient également l'utilisation pratique de la surveillance connectée dans des environnements industriels à forte interférence. Le marché des ponts roulants évolue donc vers des systèmes d'exploitation qui améliorent le contrôle sans imposer à chaque installation le même niveau d'automatisation.
Par utilisateur final :
la logistique se développe aux côtés de l'acier et des métauxL'acier et les métaux ont détenu 25,83 % du chiffre d'affaires en 2026, en raison de l'utilisation des grues pour le chargement de ferraille, la manutention des métaux liquides, le transport des brames et le stockage des bobines. Ce secteur nécessite des équipements fiables car les interruptions de manutention peuvent affecter l'ensemble de la séquence de production. L'entreposage et la logistique devraient enregistrer un CAGR de 8,43 % jusqu'en 2032. Les prestataires de logistique e-commerce et de logistique tierce adoptent des niveaux d'automatisation plus élevés dans le stockage et le déplacement des matériaux. La taille du marché des ponts roulants pour l'entreposage est soutenue par la demande d'équipements fonctionnant dans des installations automatisées à grande hauteur.
AutoStore a rapporté que l'adoption de l'automatisation des entrepôts a considérablement progressé parmi les organisations interrogées. Les usines automobiles continuent d'acheter des grues pour les ateliers de carrosserie, les lignes d'emboutissage et la manutention des composants. La production d'énergie constitue un canal à haute spécification à travers les projets de modernisation des installations nucléaires, hydroélectriques et autres. Konecranes cite l'énergie et la défense parmi les segments clients en croissance de son activité Équipement Industriel. Les applications de construction navale, aérospatiale et papetière nécessitent différentes combinaisons de protection contre la corrosion, de fonctionnement propre ou de caractéristiques de contrôle des étincelles. Ces exigences créent des opportunités pour les fournisseurs capables de concevoir des équipements adaptés à un environnement de processus défini.

Par type de vente :
les services et la modernisation dépassent les nouveaux équipementsLes nouveaux équipements ont détenu 67,13 % du chiffre d'affaires en 2026 et sont restés la principale source de demande pour le secteur. La modernisation et les services devraient se développer à un CAGR de 7,43 % jusqu'en 2032. Ce taux plus élevé indique un intérêt croissant des clients pour prolonger la durée de vie des actifs et améliorer les flottes existantes. La modernisation peut inclure le remplacement des commandes, la mise à niveau des variateurs de fréquence, la modernisation des capteurs, les inspections structurelles et la remise en état des palans. La part de chiffre d'affaires détenue par les nouveaux équipements reste substantielle, mais l'activité de service devient de plus en plus importante pour le mix de revenus futur.
Konecranes décrit son étude de fiabilité des grues et ses mises à niveau de modems TRUCONNECT comme des outils aidant les clients à choisir entre modernisation et remplacement. Les connexions numériques aux équipements installés donnent aux fournisseurs une vue continue de l'état et des besoins de maintenance. Cela peut créer des travaux récurrents moins exposés aux cycles de dépenses d'investissement à court terme. Les clients peuvent conserver les systèmes structurels existants tout en ajoutant des fonctions de surveillance, de commande ou de sécurité. Les fournisseurs disposant de vastes réseaux de service peuvent utiliser ces relations pour renforcer la fidélisation. L'évolution des ventes rend la capacité de service aussi importante que la fabrication d'équipements sur le marché des ponts roulants.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique a détenu 37,63 % de la part du marché des ponts roulants en 2026, soutenue par les activités de fabrication, de sidérurgie, de production automobile, de construction navale et de logistique en Chine, en Inde, au Japon et en Corée du Sud. L'OCDE a prévu que la Chine et l'Inde représenteraient 80,4 % des ajouts de capacité sidérurgique en Asie jusqu'en 2027. Ce pipeline de capacité soutient la demande de ponts roulants lourds et de grues à poche de coulée dans les opérations de fusion et de laminage. L'investissement de Nippon Steel de 868,7 milliards JPY (environ 6 milliards USD) dans la conversion des fours à arc électrique fournit un pipeline de projets pluriannuels au Japon. Les fournisseurs nationaux tels que Weihua, Nucleon et Henan Mine Crane se concurrencent sur le prix et la rapidité de livraison. Le lancement en 2025 de la S-series modulaire de Weihua illustre l'accent mis par la région sur une livraison plus rapide, des composants standardisés et une maintenance facilitée.
Amérique du Nord
L'Amérique du Nord devrait croître à un CAGR de 6,83 % jusqu'en 2032, ce qui en fait le segment régional rapporté à la croissance la plus rapide. L'activité de relocalisation industrielle, la fabrication de défense, l'investissement dans les entrepôts et les projets de fours à arc électrique soutiennent ces perspectives. Ces investissements créent des besoins en équipements de levage à plusieurs stades de production. La norme OSHA 29 CFR 1910.179 et les pratiques de l'ASME B30.2 influencent la documentation, les essais et les pratiques d'exploitation pour les propriétaires de grues aux États-Unis. Les exigences de conformité favorisent les fournisseurs disposant d'une capacité de service établie et d'une documentation technique locale. Konecranes a rapporté des commandes 2025 plus élevées dans les Amériques et cite la défense parmi ses segments clients en croissance.
Europe, Amérique du Sud, Moyen-Orient et Afrique
L'Europe présente des schémas de demande distincts entre les marchés occidentaux axés sur l'efficacité énergétique et les marchés d'Europe centrale et orientale investissant dans les capacités de production. Konecranes a rapporté en 2025 des investissements dans des outils de service numérique et des plateformes de produits électrifiées, ce qui soutient l'évolution régionale vers des équipements connectés et économes en énergie. Le Moyen-Orient offre une demande à travers la production d'énergie, la pétrochimie et les programmes d'infrastructure nécessitant des équipements lourds et un support de service à distance. La demande en Amérique du Sud est principalement liée aux investissements dans l'exploitation minière, les métaux et la logistique au Brésil et au Chili. L'accès limité à du personnel de service certifié peut ralentir la modernisation dans les deux régions. L'Afrique et certains pays d'Asie du Sud-Est offrent des opportunités à plus long terme pour des systèmes compacts, légers et à faible hauteur libre. La classification ISO 4301 et les exigences locales de sécurité restent des facteurs de conformité importants pour les fournisseurs desservant les marchés d'exportation.
Paysage concurrentiel
Concentration du Marché
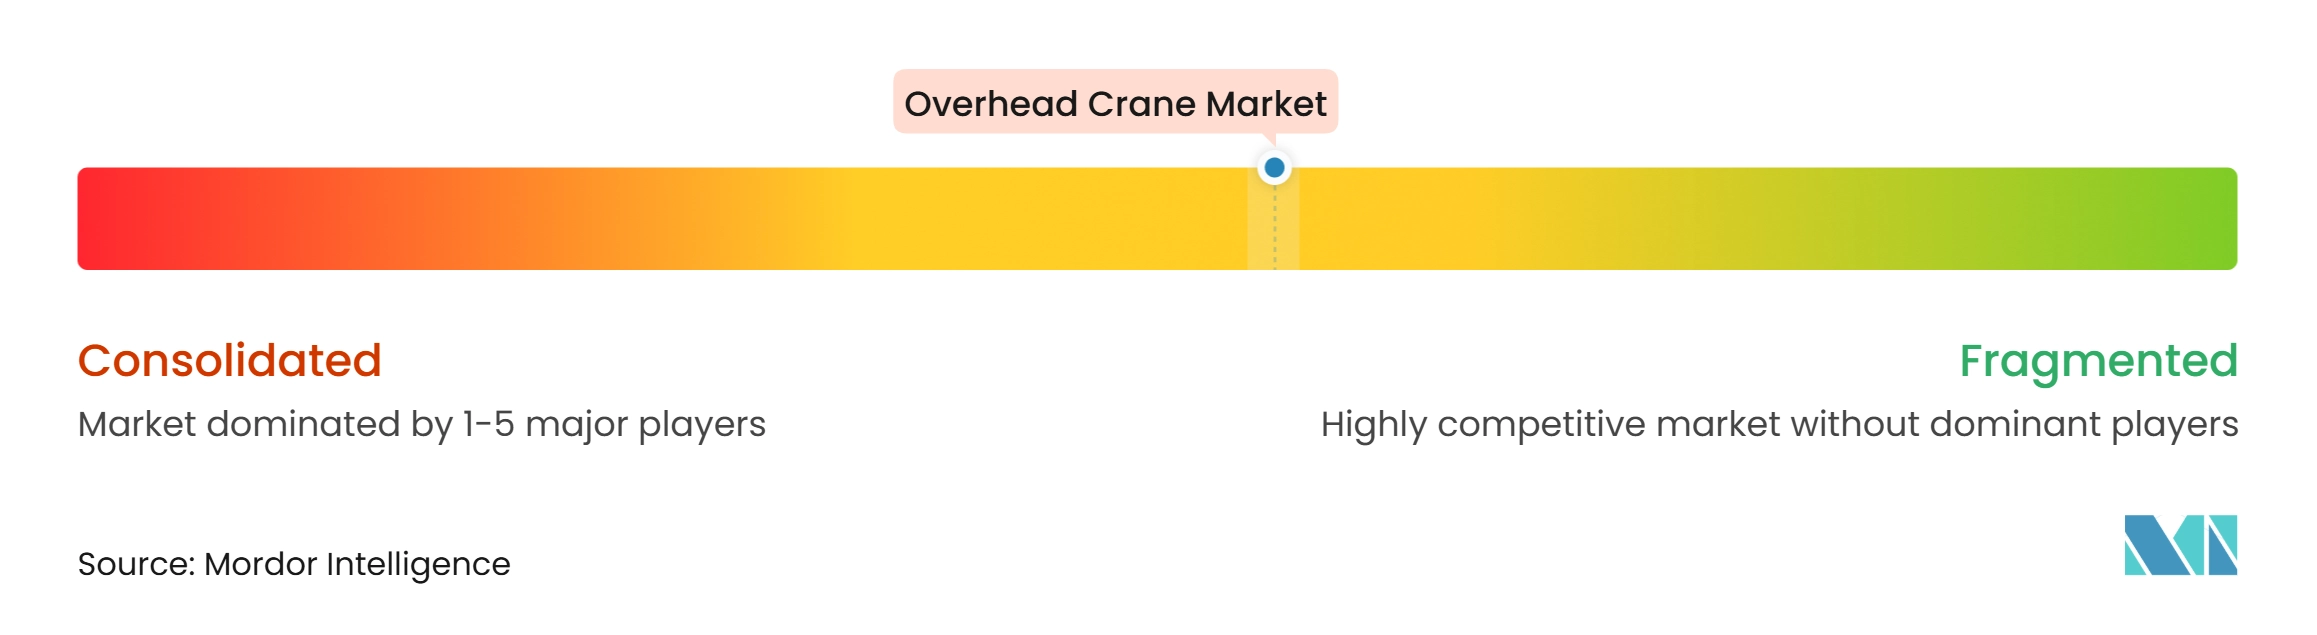
Le marché des ponts roulants est modérément concentré à l'échelle mondiale, Konecranes occupant une position forte parmi les fournisseurs occidentaux et Weihua représentant un concurrent chinois compétent. Columbus McKinnon a finalisé l'acquisition de Kito Crosby le 4 février 2026, regroupant Kito, Crosby, Harrington, Gunnebo Industries, Peerless et eepos au sein d'une seule plateforme de manutention. L'entreprise a indiqué que la transaction devrait générer 70 millions USD de synergies de coûts annuelles nettes récurrentes. Cette opération élargit la couverture produits et la portée des services de Columbus McKinnon. Elle fait également de Kito une marque au sein de la plateforme combinée plutôt qu'une entité concurrente distincte.
Konecranes a déclaré 4 389,3 millions EUR de prises de commandes en 2025, soit une augmentation de 9,7 %, et une marge EBITA comparable de 14,0 %. Ses dépenses de R&D se sont élevées à 78,1 millions EUR la même année. L'entreprise développe une différenciation de service à travers la maintenance prédictive, l'analyse de voie de roulement RailQ et les données de flotte connectée. Ces capacités peuvent réduire le temps nécessaire à l'élaboration de propositions de modernisation. Elles rendent également l'historique de service et les données d'équipement plus précieux pour les clients et les fournisseurs au fil du temps.
Weihua a présenté sa S-series en 2025 avec un cycle de livraison déclaré 20 % plus court et un poids mort et une pression sur les roues inférieurs de 15 % à 30 %. La plateforme illustre comment la conception modulaire peut soutenir la compétitivité en termes de coûts et de délais. L'entreprise a également remporté l'appel d'offres pour un portique de 3 800 tonnes pour le port éolien offshore de Zhejiang en 2025. Les fabricants de taille petite et moyenne peuvent se concurrencer grâce à des packages pratiques de modernisation intelligente pour les usines ne pouvant pas souscrire à des contrats de service premium. L'ASME B30.2 et l'ISO 4301 continuent de façonner les exigences de conception et de certification pour les fournisseurs desservant les clients nord-américains et européens.
Leaders du secteur des ponts roulants
-
Konecranes Plc
-
Columbus McKinnon Corporation
-
Weihua Group Co., Ltd.
-
ABUS Kransysteme GmbH
-
Industrias Electromecánicas GH, S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des ponts roulants Entreprises couvertes dans ce rapport
- Konecranes Plc
- Columbus McKinnon Corporation
- ABUS Kransysteme GmbH
- Industrias Electromecánicas GH, S.A.
- Street Crane Company Limited
- Gorbel, Inc.
- Weihua Group Co., Ltd.
- HENAN MINE CRANE IM&EX CO., LTD
- Eilbeck Cranes
- Spanco, Inc.
- American Crane & Equipment Corporation
- Munck Cranes Inc.
- ElectroMech Material Handling Systems (India) Pvt. Ltd.
- Nucleon (Xinxiang) Crane Co., Ltd.
- Ralf Teichmann GmbH
- Sumitomo Heavy Industries Material Handling Systems Co., Ltd.
- Liebherr-International AG
- Shanghai Zhenhua Heavy Industries Co., Ltd.
- Crane 1 Services, Inc.
Développements industriels récents dans Marché des ponts roulants
- Mai 2026 : Konecranes a accepté de fournir deux ponts roulants à double poutre CXTD, chacun avec un palan principal de 2 x 80 tonnes, pour la nouvelle installation de production de Westcon Helgeland à Nesna, en Norvège, avec une livraison prévue en octobre 2026.
- Mai 2026 : Konecranes a accepté de fournir neuf grues, dont huit ponts roulants CXT et S-series avec surveillance à distance TRUCONNECT, à l'installation Sadang de PT Tata Metal Lestari à Java occidental, en Indonésie.
- Mai 2026 : Jiangsu Weihua Ocean Heavy Industry a commencé le levage d'un portique à poutre simple de 2 400 tonnes au chantier de Qidong de Wison New Energies en Chine.
- Février 2026 : Columbus McKinnon a finalisé l'acquisition de Kito Crosby Limited, intégrant les marques Kito, Crosby, Harrington, Gunnebo Industries, Peerless et eepos.
- Août 2025 : Weihua a signé un contrat pour construire un portique de 3 800 tonnes avec une hauteur de levage de 130 mètres pour Zhejiang Wenzhou Zhehaifeng Home Port Equipment Development, un promoteur de port d'attache pour l'éolien offshore.
Périmètre du rapport mondial sur le marché des ponts roulants
Le marché des ponts roulants est segmenté par type, capacité de levage, mode de fonctionnement, utilisateur final, type de vente et géographie. Par type, le marché est segmenté en ponts roulants (à poutre simple et à double poutre), portiques, grues à potence, monorails et grues de poste de travail. Par capacité de levage, le marché est segmenté en jusqu'à 10 tonnes, 10 à 50 tonnes, 50 à 100 tonnes et plus de 100 tonnes. Par mode de fonctionnement, le marché est segmenté en manuel, semi-automatique et entièrement automatique. Par utilisateur final, le marché est segmenté en automobile, acier et métaux, production d'énergie, construction navale et ports, entreposage et logistique, aérospatiale, papier et autres utilisateurs finaux. Par type de vente, le marché est segmenté en nouveaux équipements et modernisation et services. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. L'Amérique du Nord comprend les États-Unis, le Canada et le Mexique ; l'Europe comprend l'Allemagne, le Royaume-Uni, la France, l'Italie, l'Espagne, la Pologne, les Pays-Bas, la Suède, la Russie et le reste de l'Europe ; l'Asie-Pacifique comprend la Chine, le Japon, l'Inde, la Corée du Sud, l'Australie, l'Indonésie, le Vietnam, la Thaïlande, la Malaisie et le reste de l'Asie-Pacifique ; l'Amérique du Sud comprend le Brésil, l'Argentine, le Chili, la Colombie, le Pérou et le reste de l'Amérique du Sud ; et le Moyen-Orient et l'Afrique comprennent l'Arabie saoudite, les Émirats arabes unis, le Qatar, la Turquie, l'Égypte, l'Afrique du Sud, le Nigéria, le Maroc et le reste du Moyen-Orient et de l'Afrique. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Ponts roulants (à poutre simple et à double poutre) |
| Portiques |
| Grues à potence |
| Monorails |
| Grues de poste de travail |
| Jusqu'à 10 tonnes |
| 10 à 50 tonnes |
| 50 à 100 tonnes |
| Plus de 100 tonnes |
| Manuel |
| Semi-automatique |
| Entièrement automatique |
| Automobile |
| Acier et métaux |
| Production d'énergie |
| Construction navale et ports |
| Entreposage et logistique |
| Aérospatiale |
| Papier |
| Autres utilisateurs finaux |
| Nouveaux équipements |
| Modernisation et services |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pologne | |
| Pays-Bas | |
| Suède | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Malaisie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Nigéria | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Ponts roulants (à poutre simple et à double poutre) | |
| Portiques | ||
| Grues à potence | ||
| Monorails | ||
| Grues de poste de travail | ||
| Par capacité de levage | Jusqu'à 10 tonnes | |
| 10 à 50 tonnes | ||
| 50 à 100 tonnes | ||
| Plus de 100 tonnes | ||
| Par mode de fonctionnement | Manuel | |
| Semi-automatique | ||
| Entièrement automatique | ||
| Par utilisateur final | Automobile | |
| Acier et métaux | ||
| Production d'énergie | ||
| Construction navale et ports | ||
| Entreposage et logistique | ||
| Aérospatiale | ||
| Papier | ||
| Autres utilisateurs finaux | ||
| Par type de vente | Nouveaux équipements | |
| Modernisation et services | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pologne | ||
| Pays-Bas | ||
| Suède | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Malaisie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Nigéria | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les ponts roulants jusqu'en 2032 ?
Le secteur devrait croître à un CAGR de 4,64 % de 2027 à 2032, passant de 5,11 milliards USD en 2027 à 6,41 milliards USD en 2032.
Quel type de grue présente la croissance projetée la plus forte ?
Les portiques devraient croître à un CAGR de 6,53 % jusqu'en 2032, soutenus par les travaux portuaires, éoliens offshore et de grande fabrication.
Quelle catégorie de capacité de levage connaît la croissance la plus rapide ?
Les grues de plus de 100 tonnes devraient croître à un CAGR de 7,23 % jusqu'en 2032, soutenues par les fours à arc électrique et d'autres applications de processus lourds.
Quel segment d'utilisateurs finaux offre la croissance la plus rapide ?
L'entreposage et la logistique devraient se développer à un CAGR de 8,43 % jusqu'en 2032, à mesure que les installations de stockage en grande hauteur et de traitement des commandes ajoutent de l'automatisation.