
Tamaño y Participación del Mercado de Grúas Aéreas
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
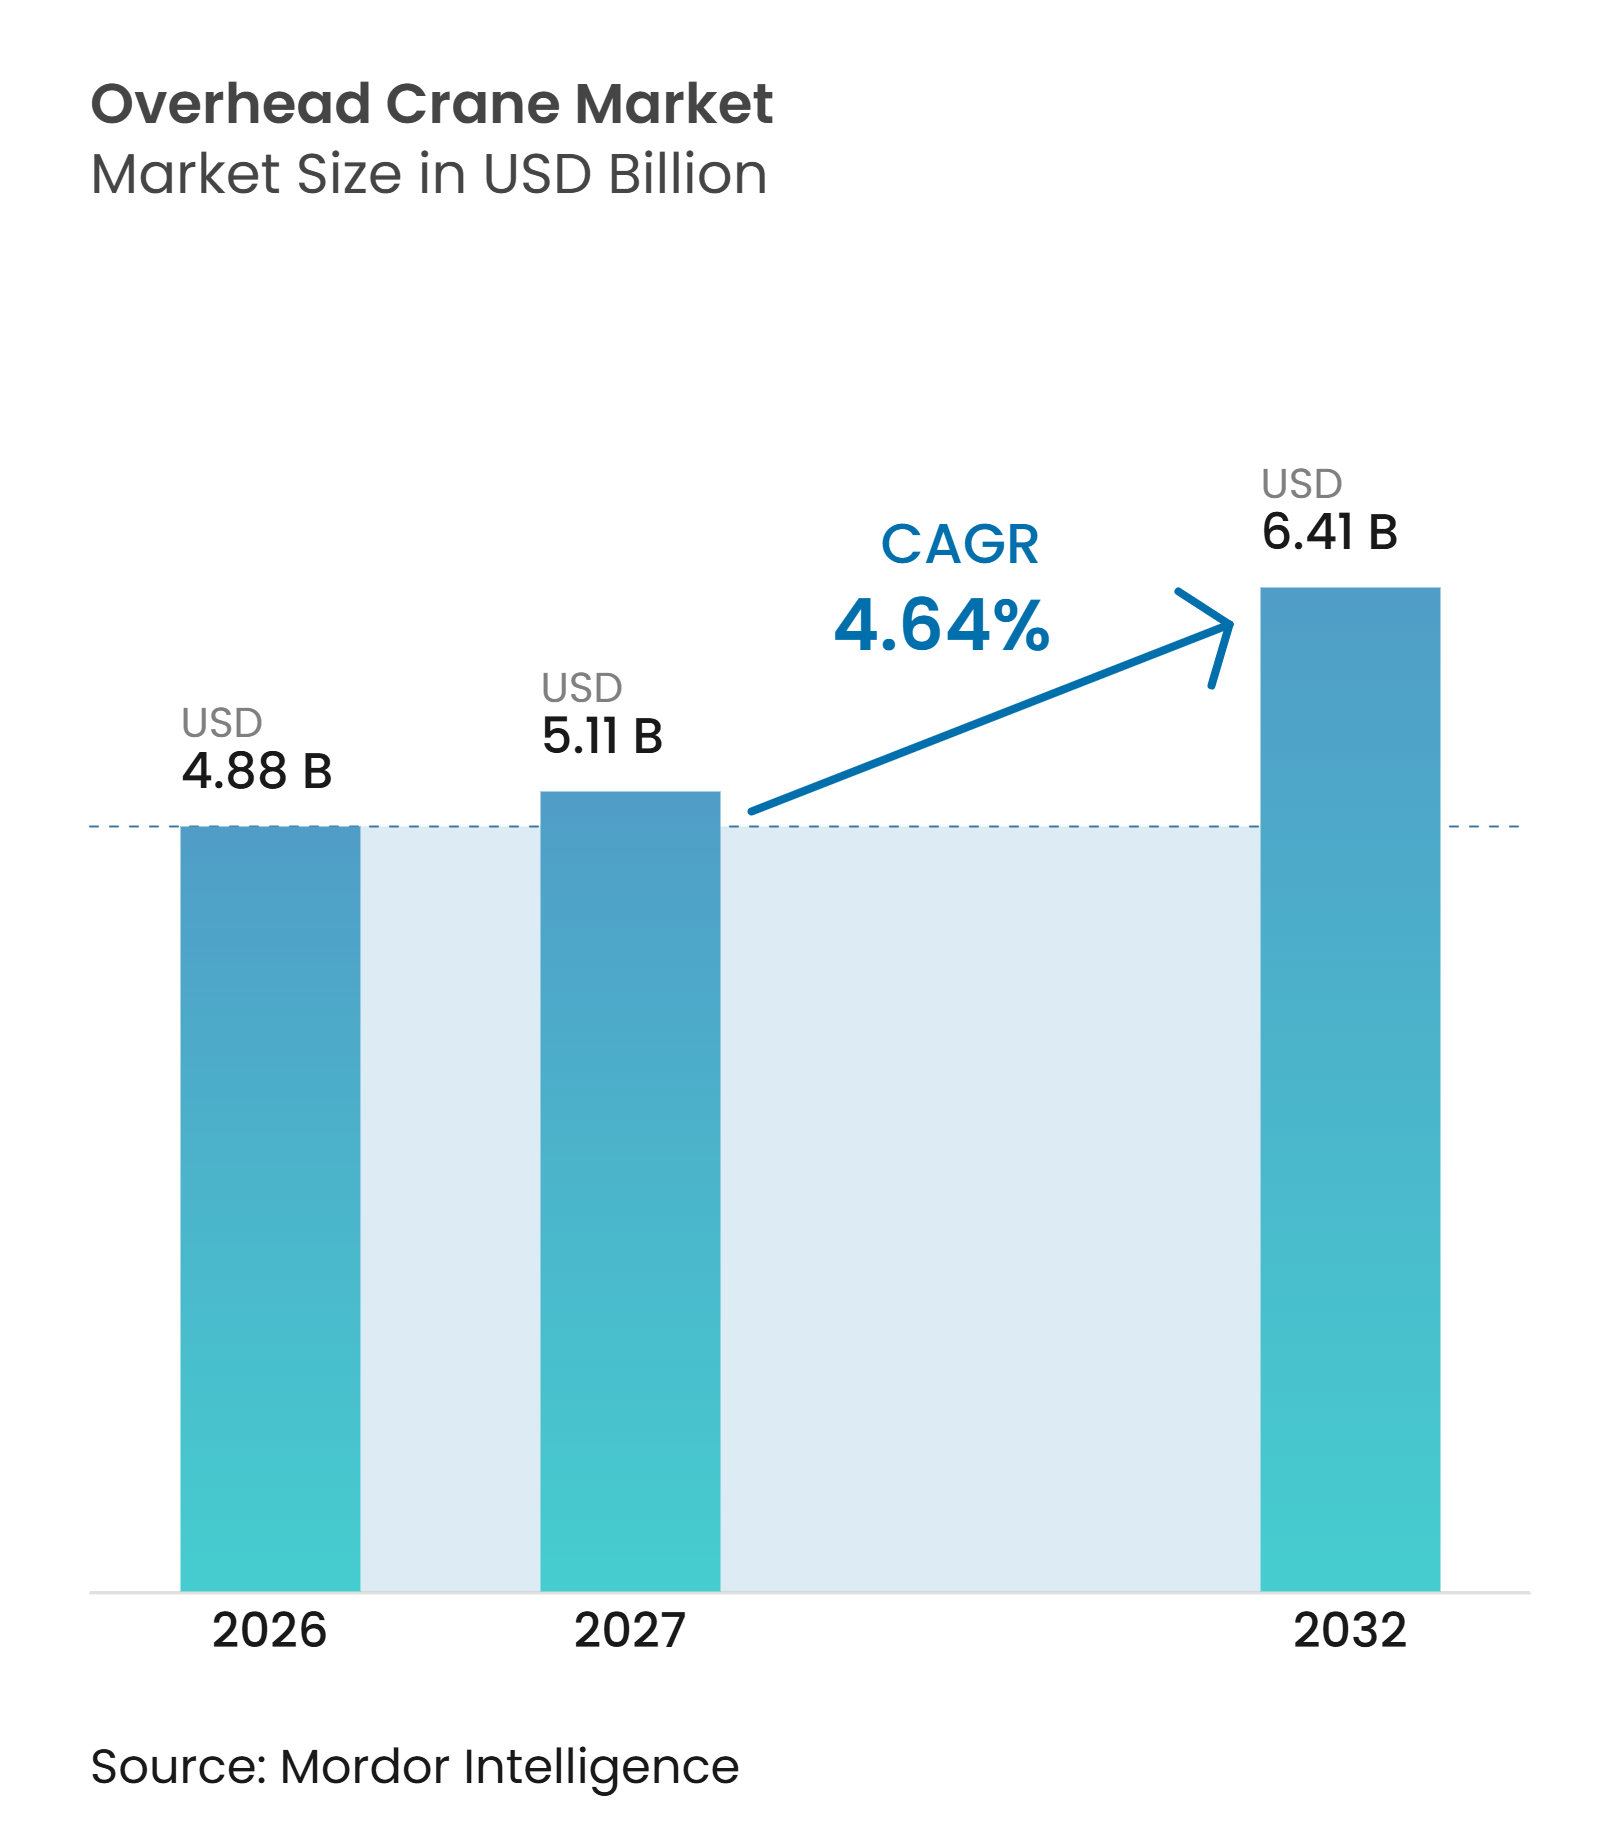
| Tamaño del Mercado (2027) | 5.11 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.41 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.64 % |
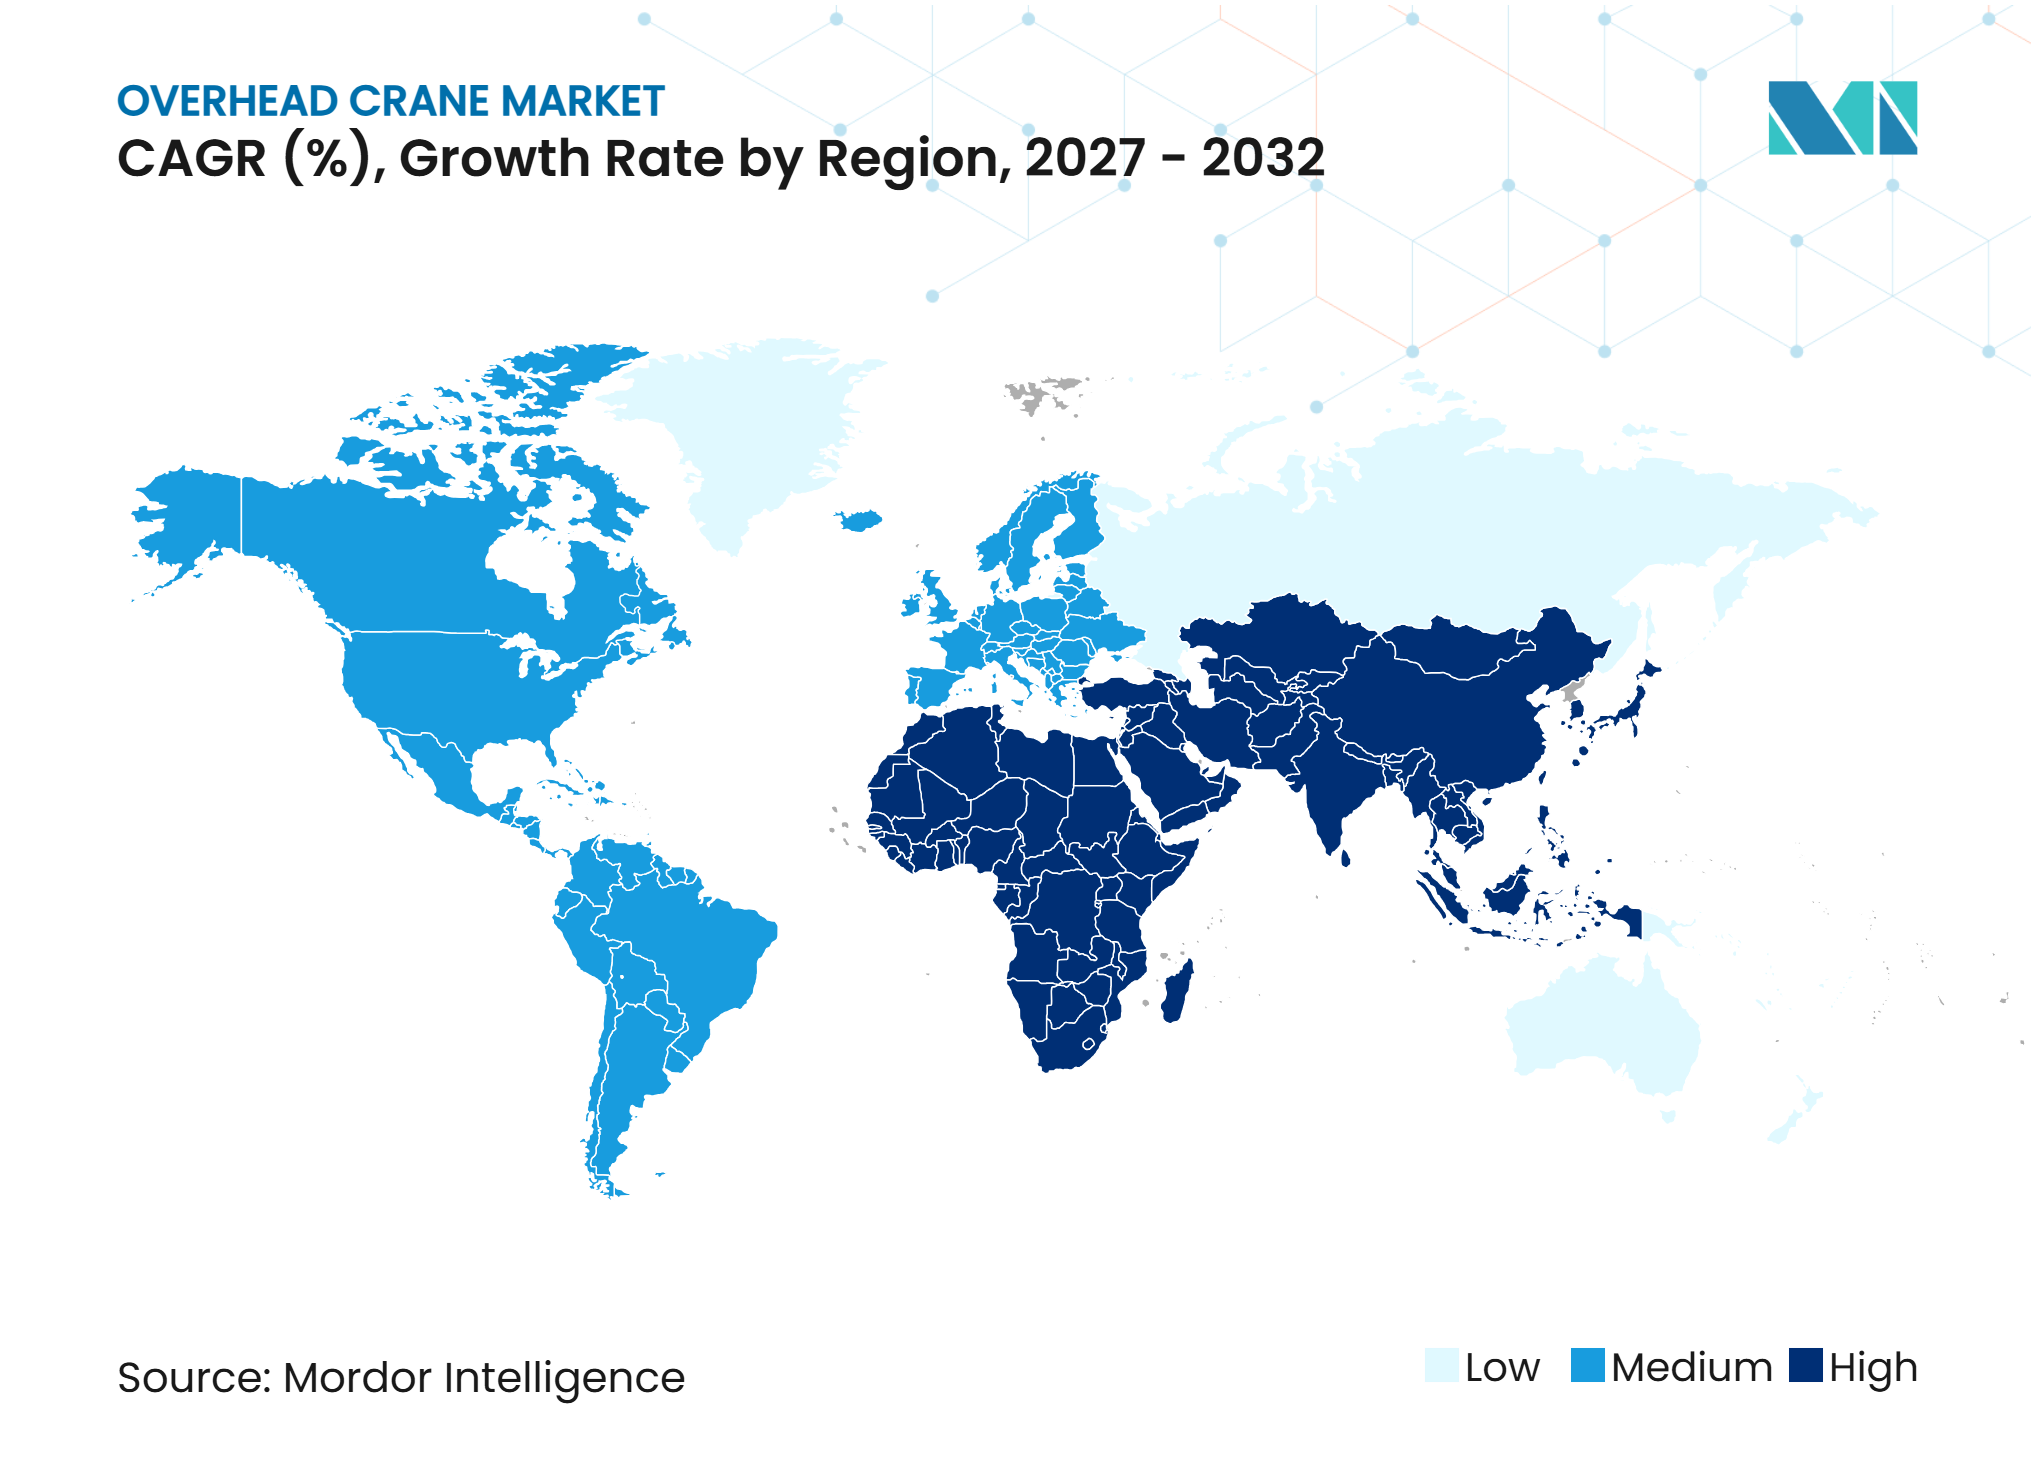
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Grúas Aéreas por Mordor Intelligence
El tamaño del mercado de grúas aéreas se valoró en 4,88 mil millones de USD en 2026 y se espera que crezca desde 5,11 mil millones de USD en 2027 hasta 6,41 mil millones de USD en 2032, a una CAGR del 4,64% durante 2027-2032. La demanda está vinculada a la fabricación de acero, la producción automotriz, la generación de energía, la construcción naval y las instalaciones logísticas donde el levantamiento controlado es esencial para las operaciones diarias. Los proyectos de hornos de arco eléctrico generan demanda de equipos pesados especializados, mientras que la automatización de fábricas respalda la inversión en grúas con sensores, controles y monitoreo remoto. Los proveedores están respondiendo combinando equipos nuevos con ofertas de modernización, inspección y servicios digitales. Este enfoque ofrece a los fabricantes una vía hacia ingresos recurrentes de las flotas instaladas, mientras los clientes buscan mayor disponibilidad operativa y un manejo más seguro. El mercado de grúas aéreas también enfrenta mayores costos de instalación y trabajos de integración complejos en instalaciones más antiguas, lo que puede retrasar los proyectos incluso cuando la demanda de equipos está presente.
Conclusiones Clave del Informe
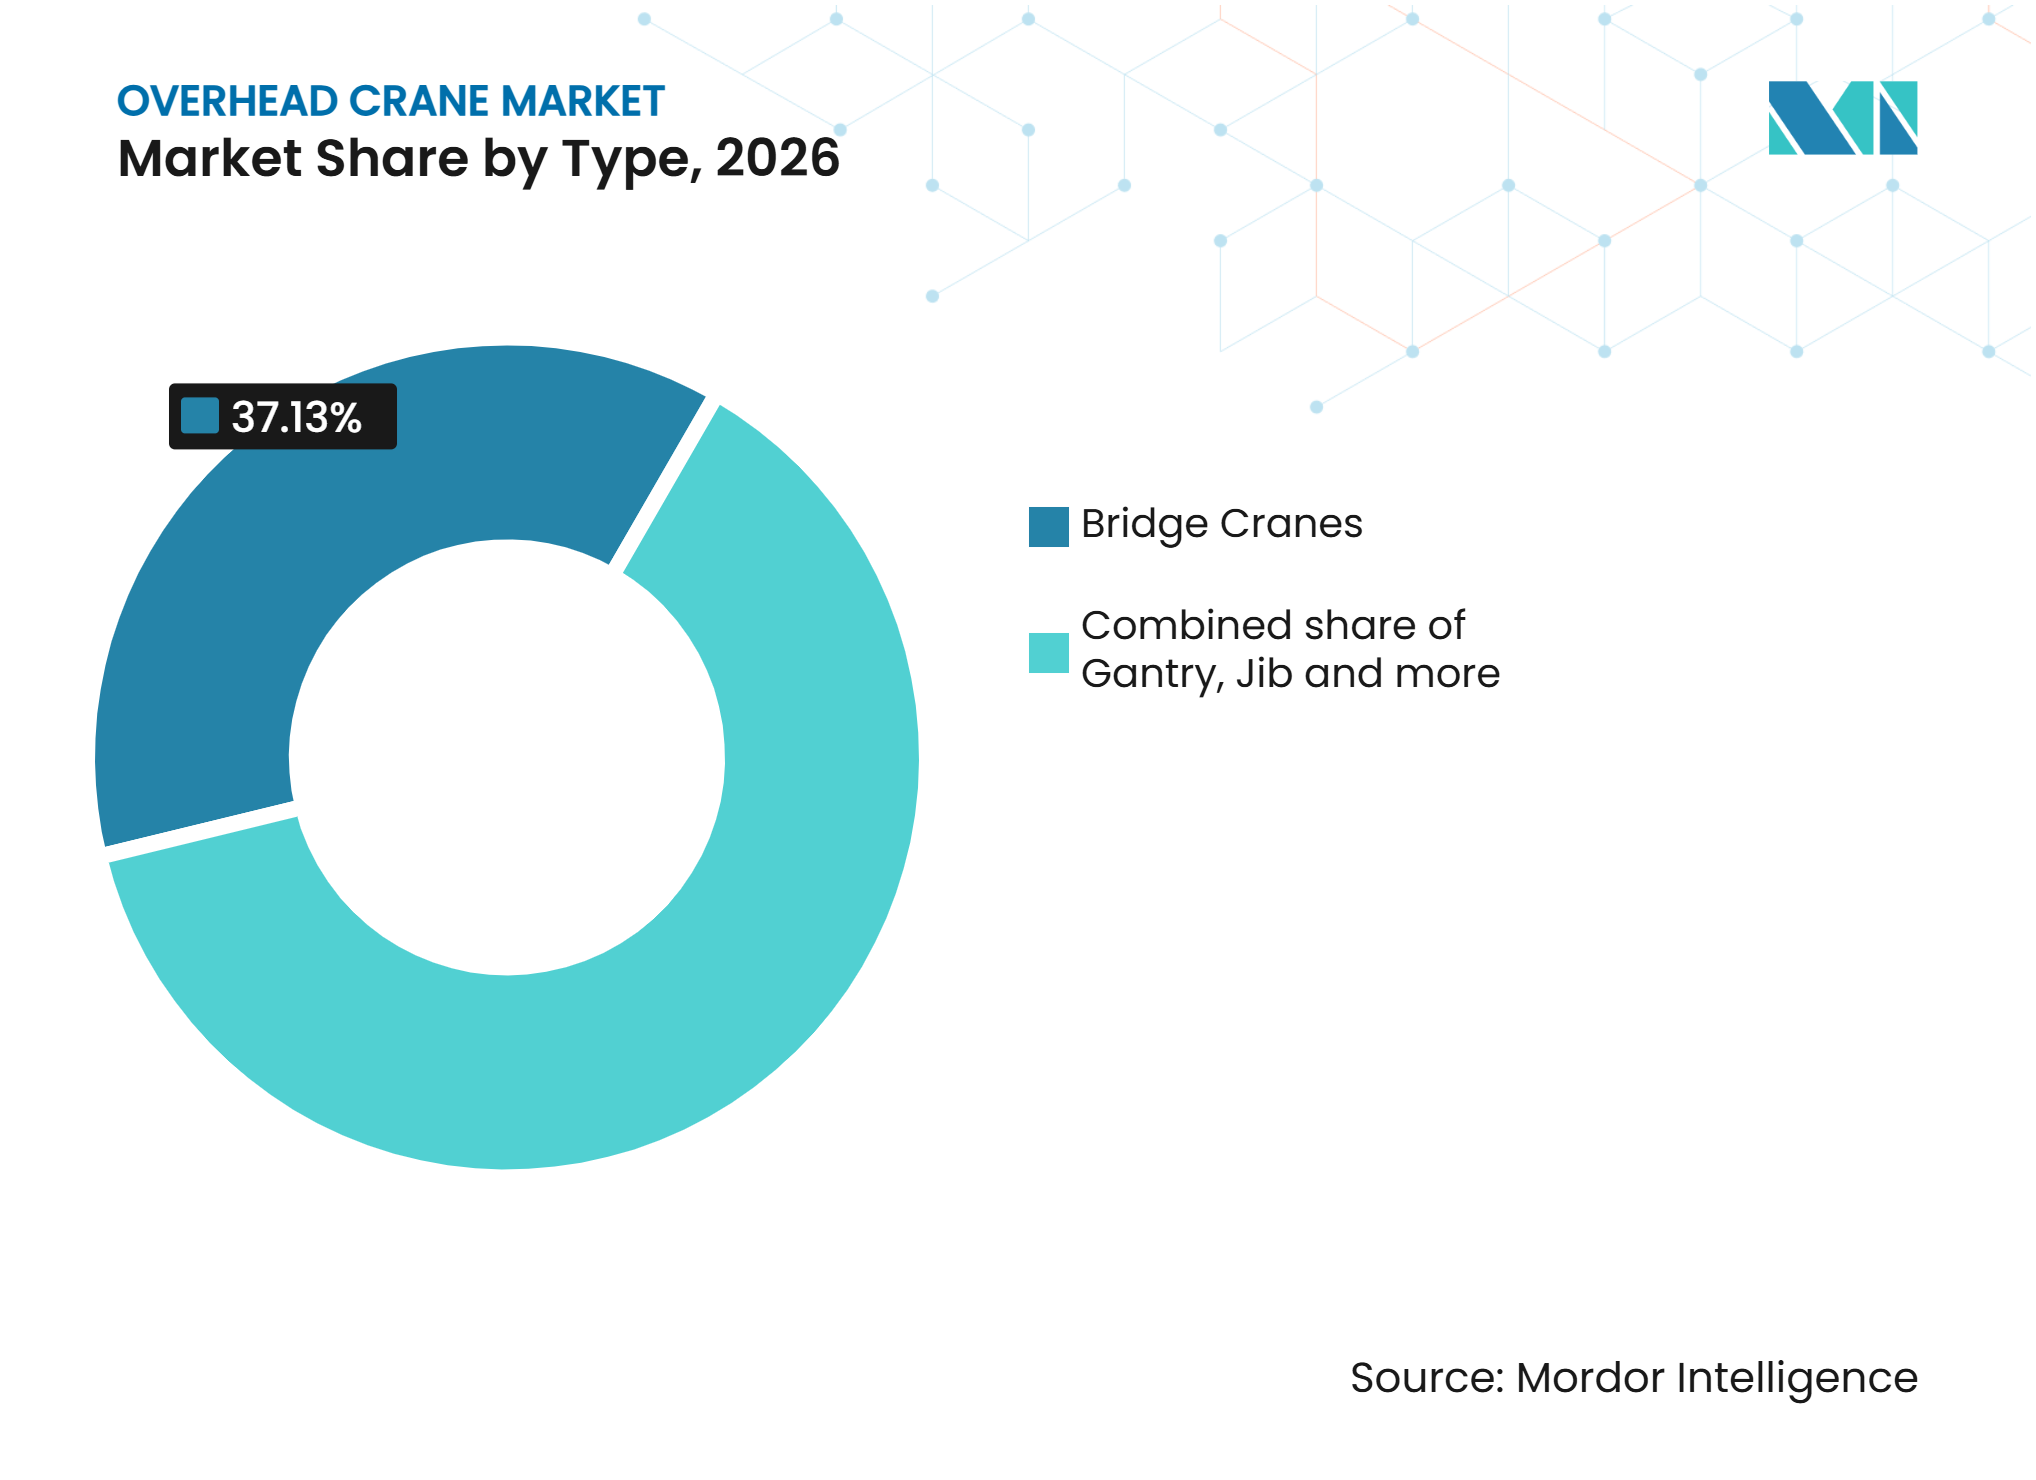
- Por tipo, las grúas puente tuvieron una participación del 37,13% en 2026, mientras que se proyecta que las grúas pórtico crezcan a una CAGR del 6,53% hasta 2032.
- Por capacidad de elevación, las grúas de hasta 10 toneladas tuvieron una participación del 45,23% en 2026, mientras que se proyecta que las grúas de más de 100 toneladas crezcan a una CAGR del 7,23% hasta 2032.
- Por operación, las grúas semiautomáticas tuvieron una participación del 54,63% en 2026, mientras que se proyecta que las grúas totalmente automáticas crezcan a una CAGR del 9,23% hasta 2032.
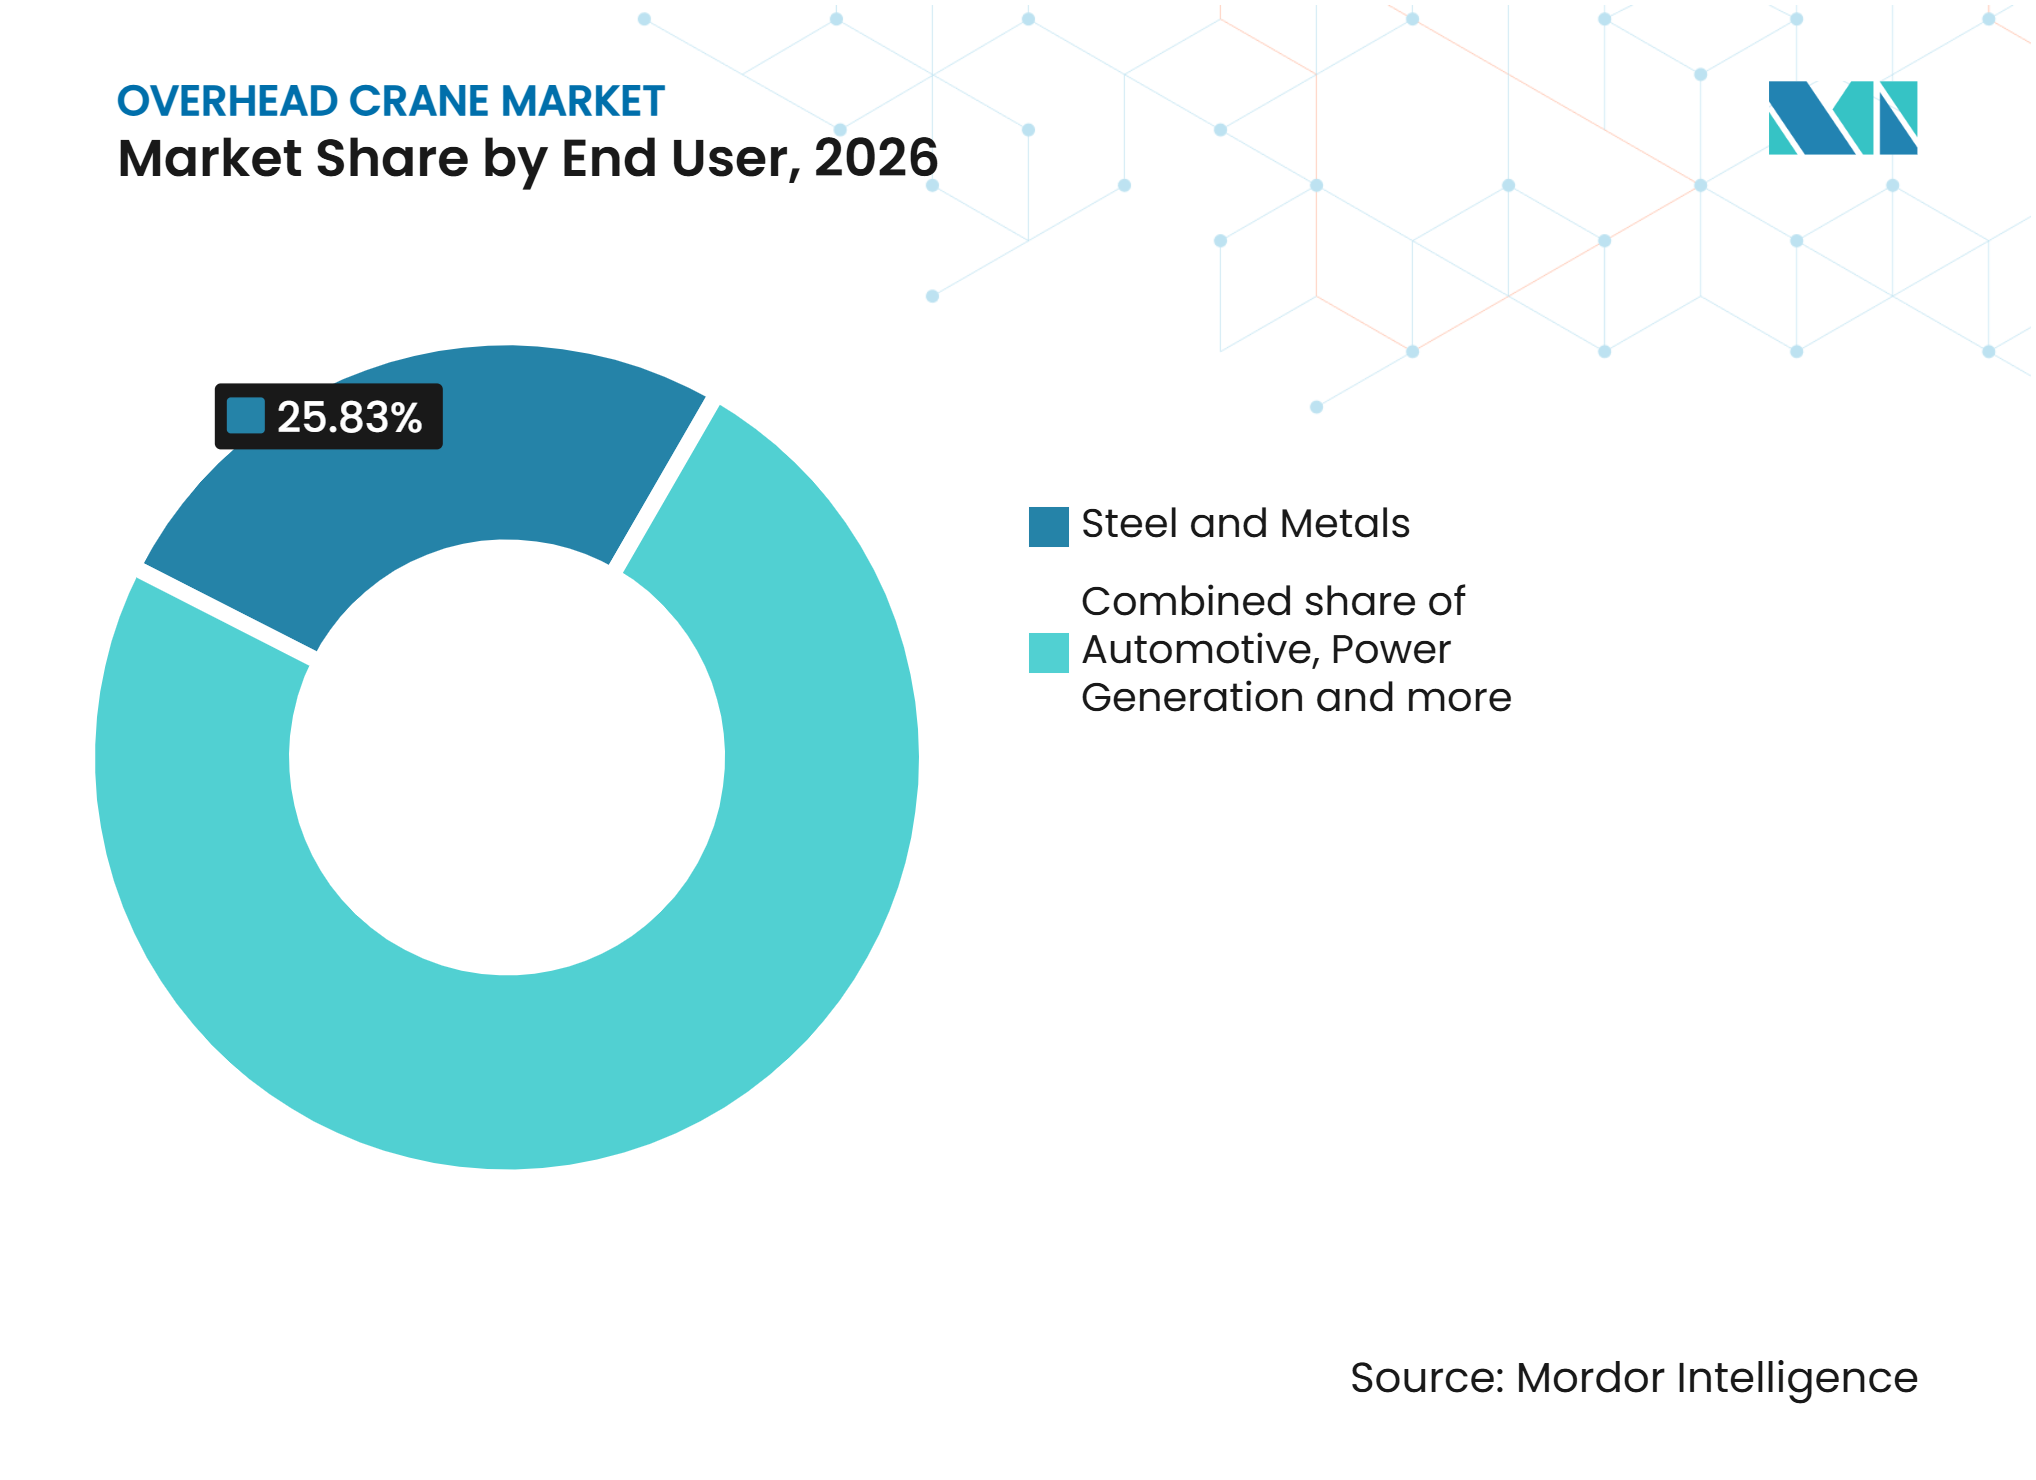
- Por usuario final, el acero y los metales tuvieron una participación del 25,83% en 2026, mientras que se proyecta que el almacenamiento y la logística crezcan a una CAGR del 8,43% hasta 2032.
- Por tipo de venta, los equipos nuevos tuvieron una participación del 67,13% en 2026, mientras que se proyecta que la modernización y los servicios crezcan a una CAGR del 7,43% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación del 37,63% en 2026, mientras que se proyecta que América del Norte crezca a una CAGR del 6,83% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Fabricación Automatizada y las Fábricas Inteligentes | +1.4% | Global, más fuerte en América del Norte, Alemania y Asia Oriental | Mediano plazo (2–4 años) |
| Crecimiento en la Capacidad de Acero, Metales, Automotriz y Generación de Energía | +1.1% | Asia-Pacífico, Oriente Medio y América del Norte | Mediano plazo (2–4 años) |
| Demanda Creciente de Modernización del Ciclo de Vida y Monitoreo Remoto | +0.9% | Global, liderado por América del Norte y Europa | Mediano plazo (2–4 años) |
| Sustitución de Flotas Envejecidas de Grúas Aéreas | +0.8% | América del Norte, Europa Occidental y Japón | Corto plazo (≤ 2 años) |
| Escasez de Operadores de Grúas Calificados y Técnicos de Mantenimiento | +0.6% | Asia-Pacífico, Oriente Medio y América del Sur | Largo plazo (≥ 4 años) |
| Mayores Requisitos de Seguridad para el Manejo de Cargas de Precisión | +0.4% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Fabricación Automatizada y las Fábricas Inteligentes
El gasto en fábricas inteligentes está transformando las grúas de equipos de elevación independientes a sistemas de planta conectados. Rockwell Automation describe un marco que combina variadores de frecuencia, controladores de planta, análisis y soporte de gemelos digitales para la operación de grúas local, remota y autónomaMáquina de Grúa Aérea, Rockwell Automation, rockwellautomation.com">[1]. Esta integración admite control antioscilación, posicionamiento y visibilidad operativa donde el flujo de materiales debe coordinarse con el equipo de producción. AutoStore informó en 2025 que el 50% de las organizaciones encuestadas habían automatizado al menos la mitad de las operaciones de almacén, mientras que solo el 3% no reportó automatización alguna. Los proyectos de modernización pueden ser más accesibles que la nueva construcción porque los operadores pueden conservar la vía existente mientras reemplazan controles, sensores y software. Esto ofrece al mercado de grúas aéreas una ruta de actualización que depende menos de la actividad de construcción en terrenos sin desarrollar.
Crecimiento en la Capacidad de Acero, Metales, Automotriz y Generación de Energía
La nueva capacidad siderúrgica está generando demanda directa de sistemas de elevación de alta capacidad. La OCDE proyectó que 165,2 millones de toneladas métricas de capacidad siderúrgica global estarían en construcción o planificación durante 2025 a 2027, con proyectos de hornos de arco eléctrico que representan casi el 60% del totalPerspectivas del Acero de la OCDE 2, OCDE, oecd.org">[2]. Las operaciones de hornos de arco eléctrico utilizan grúas para la carga de chatarra, el manejo de cucharas y el movimiento de electrodos en condiciones exigentes de calor y ciclos. Nippon Steel decidió en mayo de 2025 invertir 868,7 mil millones de JPY (aproximadamente 6 mil millones de USD) en proyectos de conversión que añaden 2,9 millones de toneladas de capacidad anual de horno de arco eléctrico en tres plantas japonesas. Estos proyectos favorecen a los proveedores con experiencia en blindaje térmico, posicionamiento de alta precisión e ingeniería de elevación pesada. Los proyectos automotrices y de generación de energía añaden demanda para aplicaciones de producción, mantenimiento y manejo de componentes en todo el mercado de grúas aéreas.
Demanda Creciente de Modernización del Ciclo de Vida y Monitoreo Remoto
La modernización está ayudando a los proveedores de grúas a reducir la dependencia de los ciclos de construcción de nuevas instalaciones. Konecranes indica que su servicio TRUCONNECT captura el tiempo de funcionamiento, los arranques del motor, los ciclos de trabajo, el historial de carga y los eventos de parada de emergencia para respaldar el mantenimiento basado en condiciones. Konecranes también ofrece inspecciones de vías RailQ 3D y utiliza los datos de TRUCONNECT en modelos de mantenimiento predictivo que pronostican posibles fallas y necesidades de reemplazo. Konecranes reportó un margen EBITA comparable del 21,8% para Servicio Industrial en 2025, en comparación con el 9,4% para Equipos Industriales. La diferencia respalda la importancia comercial de los contratos de inspección, mantenimiento, monitoreo y actualización. Los proveedores que mantienen datos de equipos a largo plazo pueden hacer recomendaciones de mantenimiento con mayor anticipación y fortalecer la retención de clientes.
Escasez de Operadores de Grúas Calificados y Técnicos de Mantenimiento
La oferta limitada de operadores de grúas capacitados y trabajadores de mantenimiento impulsa a las instalaciones a utilizar la automatización para tareas de manejo repetitivas. Los sistemas semiautomáticos pueden mantener la supervisión humana mientras aplican funciones de antioscilación, posicionamiento de carga y centrado del gancho. Weihua presentó su plataforma serie S en octubre de 2025 con componentes modulares, ruido de operación por debajo de 75 decibelios y un ciclo de entrega declarado un 20% más corto. La empresa posicionó la plataforma para un mantenimiento que puede ser completado por el personal tras una capacitación básica. Un artículo de ICSOBA de 2025 describió un sistema de monitoreo inteligente para grúas de fundición de aluminio diseñado para emitir advertencias de fallas con 24 horas de anticipación y mantuvo la pérdida de paquetes inalámbricos por debajo del 0,1% en la aplicación reportada. La combinación de limitaciones de mano de obra y expectativas de seguridad está respaldando la demanda de sistemas que estandarizan el manejo rutinario y simplifican el diagnóstico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Instalación, Modificación de Edificios y Puesta en Marcha | -0.6% | Global, más agudo en sitios de América del Norte y Europa con instalaciones existentes | Corto plazo (≤ 2 años) |
| Riesgo de Integración entre Controles Heredados y Sistemas Digitales de Grúas | -0.4% | Global, más agudo en Oriente Medio y América del Sur | Largo plazo (≥ 4 años) |
| Largos Ciclos de Aprobación para Paradas de Instalaciones y Proyectos de Capital | -0.3% | América del Norte y Europa | Mediano plazo (2–4 años) |
| Disponibilidad Limitada de Personal de Servicio Certificado en Mercados Emergentes | -0.2% | Oriente Medio y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Instalación, Modificación de Edificios y Puesta en Marcha
El costo de una instalación va más allá de la propia grúa. Los sitios más antiguos pueden requerir evaluación estructural, refuerzo de vías, trabajos eléctricos, pruebas de carga y paradas de producción antes de la puesta en marcha. El Registro Federal de los Estados Unidos indicó en junio de 2026 que los requisitos de recopilación de información para la norma OSHA 29 CFR 1910.179 cubren 31.495 encuestados y 321.345 horas de carga anuales. Los requisitos de OSHA y las prácticas de ASME B30.2 añaden trabajo de documentación y pruebas a los proyectos en los Estados Unidos. Las instalaciones existentes con espacio libre limitado o capacidad de carga de suelo insuficiente enfrentan el mayor riesgo de escalada de costos. Los diseños de baja altura libre y modulares pueden abordar parte de este desafío, pero no eliminan la necesidad de ingeniería específica para cada sitio.
Riesgo de Integración entre Controles Heredados y Sistemas Digitales de Grúas
Muchas grúas instaladas operan con controladores lógicos programables propietarios o controles de relés cableados que no fueron diseñados para las redes industriales modernas. Conectar sensores, software antioscilación y herramientas de monitoreo remoto puede requerir el reemplazo completo del sistema de control o capas de integración especializadas. La inestabilidad eléctrica y la conectividad limitada pueden dificultar la planificación de estos proyectos en ubicaciones emergentes. Los gerentes de instalaciones también necesitan programar paradas y aprobar trabajos de capital antes de que puedan proceder las actualizaciones. La cobertura de servicio certificado limitada en partes de Oriente Medio y América del Sur puede aumentar aún más los plazos de los proyectos para el mercado de grúas aéreas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Crecimiento de las Grúas Pórtico Respalda el Liderazgo de las Grúas PuenteLas grúas puente tuvieron el 37,13% de la participación del mercado de grúas aéreas en 2026, respaldadas por su uso en fabricación general, ensamblaje e instalaciones de proceso. Los sistemas de viga simple sirven para requisitos de elevación ligera y media donde el menor peso estructural es importante. Los diseños de doble viga admiten aplicaciones más pesadas y ciclos de trabajo más exigentes. Se proyecta que las grúas pórtico registren una CAGR del 6,53% hasta 2032. Su crecimiento está vinculado a puertos, ensamblaje de energía eólica marina, astilleros y sitios de fabricación que necesitan capacidad de elevación pesada en exteriores.
Weihua ganó la licitación de agosto de 2025 para una grúa pórtico de 3.800 toneladas para el puerto de energía eólica marina de Zhejiang. El proyecto indica cómo la construcción marina está aumentando las especificaciones de altura y capacidad de elevación. Las grúas pluma y de estación de trabajo siguen siendo relevantes para el manejo ergonómico en áreas de ensamblaje. Los sistemas monorraíl y suspendidos admiten trayectorias de movimiento fijas en instalaciones automotrices y de procesamiento de alimentos. Cada tipo de equipo tiene diferentes ciclos de reemplazo, requisitos de instalación y potencial de automatización. Esta variedad de aplicaciones mantiene al mercado de grúas aéreas dependiente tanto de productos estandarizados como de sistemas diseñados a medida.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad de Elevación:
Los Equipos Pesados se Benefician de la Inversión en Hornos de Arco EléctricoHasta 10 toneladas representó el 45,23% de los ingresos en 2026, lo que refleja la amplia base instalada en fabricación ligera, logística y trabajos de mantenimiento. Esta categoría se caracteriza por mayores volúmenes unitarios, ciclos de reemplazo cortos y compras sensibles al precio. Se prevé que las grúas de más de 100 toneladas crezcan a una CAGR del 7,23% hasta 2032. La construcción de hornos de arco eléctrico impulsa la demanda de grúas utilizadas en el manejo de chatarra, el transporte de cucharas y otras tareas a alta temperatura. El tamaño del mercado de grúas aéreas de más de 100 toneladas está respaldado por proyectos que requieren alta disponibilidad y control estricto de la carga.
La categoría de 10 a 50 toneladas sirve a plantas automotrices, operaciones papeleras y producción de procesos medianos. El rango de 50 a 100 toneladas se utiliza en fundiciones de aluminio y fabricación pesada. El programa de inversión en hornos de arco eléctrico de Nippon Steel en 2025 ilustra la escala de la actividad de conversión industrial que puede requerir sistemas especializados de manejo de materiales. Los proyectos de hornos de arco eléctrico de alta capacidad pueden requerir configuraciones superiores a 300 toneladas. Tales especificaciones reducen el campo de proveedores porque requieren diseño especializado, protección térmica y conocimiento del proceso. Esta concentración puede respaldar la disciplina de precios dentro de la categoría de elevación pesada de la industria de grúas aéreas.
Por Operación:
Los Sistemas Totalmente Automáticos Ganan TerrenoLas grúas semiautomáticas tuvieron el 54,63% de los ingresos en 2026, ya que muchas instalaciones mantienen la supervisión del operador mientras utilizan funciones de posicionamiento automatizado. Estos sistemas pueden añadir control antioscilación, centrado del gancho y posicionamiento de carga sin requerir autonomía operativa completa. Se proyecta que las grúas totalmente automáticas crezcan a una CAGR del 9,23% hasta 2032. Esta es la tasa de crecimiento proyectada más alta entre los tipos de segmentación reportados. La disponibilidad de mano de obra, los requisitos de seguridad y los objetivos de rendimiento están aumentando el interés en los modelos operativos automatizados.
Las grúas manuales siguen siendo útiles para talleres de trabajo y aplicaciones sensibles al costo con baja utilización. Muchas instalaciones pasan primero a la semiautomatización antes de considerar sistemas totalmente autónomos. Los proveedores con controles modulares pueden participar en ambas etapas de esta transición. El marco de Rockwell Automation de 2025 admite múltiples modos de operación, incluidos el control local, remoto y autónomo, dentro de una estructura tecnológica común. El estudio de monitoreo de ICSOBA también respalda el uso práctico del monitoreo conectado en entornos industriales con alta interferencia. El mercado de grúas aéreas se está moviendo, por tanto, hacia sistemas operativos que mejoran el control sin obligar a cada instalación al mismo nivel de automatización.
Por Usuario Final:
La Logística se Expande junto con el Acero y los MetalesEl acero y los metales tuvieron el 25,83% de los ingresos en 2026, basado en el uso de grúas en la carga de chatarra, el manejo de metal líquido, el transporte de planchas y el almacenamiento de bobinas. Este sector requiere equipos confiables porque las interrupciones en el manejo pueden afectar toda la secuencia de producción. Se prevé que el almacenamiento y la logística registren una CAGR del 8,43% hasta 2032. Los centros de cumplimiento de comercio electrónico y los proveedores de logística de terceros están adoptando niveles más altos de automatización en el almacenamiento y el movimiento de materiales. El tamaño del mercado de grúas aéreas para el almacenamiento está respaldado por la demanda de equipos que funcionan dentro de instalaciones automatizadas de gran altura.
AutoStore informó que la adopción de la automatización de almacenes ha avanzado materialmente entre las organizaciones encuestadas. Las plantas automotrices continúan comprando grúas para talleres de carrocería, líneas de estampado y manejo de componentes. La generación de energía proporciona un canal de alta especificación a través de proyectos de modernización de instalaciones nucleares, hidroeléctricas y otras. Konecranes cita la energía y la defensa entre los segmentos de clientes en crecimiento de su negocio de Equipos Industriales. Las aplicaciones de construcción naval, aeroespacial y papelera requieren diferentes combinaciones de protección contra la corrosión, operación limpia o características de control de chispas. Estos requisitos crean oportunidades para los proveedores que pueden diseñar equipos para un entorno de proceso definido.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Venta:
Los Servicios y la Modernización Superan a los Equipos NuevosLos equipos nuevos tuvieron el 67,13% de los ingresos en 2026 y siguieron siendo la principal fuente de demanda para el sector. Se prevé que la modernización y los servicios se expandan a una CAGR del 7,43% hasta 2032. La tasa más rápida indica un creciente interés de los clientes en extender la vida útil de los activos y mejorar las flotas existentes. La modernización puede incluir el reemplazo de controles, actualizaciones de variadores de frecuencia, modernización de sensores, inspecciones estructurales y revisión de polipastos. La participación de ingresos de los equipos nuevos sigue siendo sustancial, pero la actividad de servicios se está volviendo más importante para la combinación de ingresos futura.
Konecranes describe su Estudio de Confiabilidad de Grúas y las actualizaciones de módems TRUCONNECT como herramientas que ayudan a los clientes a decidir entre modernización y reemplazo. Las conexiones digitales a los equipos instalados dan a los proveedores una visión continua de las condiciones y los requisitos de mantenimiento. Esto puede crear trabajo recurrente que está menos expuesto a los ciclos de gasto de capital a corto plazo. Los clientes pueden conservar los sistemas estructurales existentes mientras añaden funciones de monitoreo, control o seguridad. Los proveedores con amplias redes de servicio pueden usar esas relaciones para fortalecer la retención. El cambio en las ventas hace que la capacidad de servicio sea tan importante como la fabricación de equipos en el mercado de grúas aéreas.
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico tuvo el 37,63% de la participación del mercado de grúas aéreas en 2026, respaldado por la actividad manufacturera, siderúrgica, de producción automotriz, construcción naval y logística en China, India, Japón y Corea del Sur. La OCDE proyectó que China e India representarían el 80,4% de las adiciones de capacidad siderúrgica de Asia hasta 2027. Esta cartera de capacidad respalda la demanda de grúas puente pesadas y de cuchara en operaciones de fundición y laminación. La inversión de Nippon Steel de 868,7 mil millones de JPY (aproximadamente 6 mil millones de USD) en conversión de hornos de arco eléctrico proporciona una cartera de proyectos plurianual en Japón. Los proveedores nacionales como Weihua, Nucleon y Henan Mine Crane compiten en precio y velocidad de entrega. El lanzamiento de la serie S modular de Weihua en 2025 muestra el enfoque de la región en una entrega más rápida, componentes estandarizados y mantenimiento más sencillo.
América del Norte
Se prevé que América del Norte crezca a una CAGR del 6,83% hasta 2032, lo que la convierte en el segmento regional de más rápido crecimiento reportado. La relocalización de actividades productivas, la fabricación de defensa, la inversión en almacenes y los proyectos de hornos de arco eléctrico respaldan esta perspectiva. Estas inversiones crean requisitos de equipos de elevación en varias etapas de producción. La norma OSHA 29 CFR 1910.179 y ASME B30.2 influyen en las prácticas de documentación, pruebas y operación para los propietarios de grúas en los Estados Unidos. Los requisitos de cumplimiento favorecen a los proveedores con capacidad de servicio establecida y documentación técnica local. Konecranes reportó mayores pedidos en 2025 en las Américas y cita la defensa entre sus segmentos de clientes en crecimiento.
Europa, América del Sur y Oriente Medio y África
Europa tiene patrones de demanda distintos entre los mercados occidentales centrados en la eficiencia energética y los mercados de Europa Central y Oriental que invierten en capacidad de producción. Konecranes reportó en 2025 inversiones en herramientas de servicio digital y plataformas de productos electrificados, lo que respalda el cambio regional hacia equipos conectados y eficientes en energía. Oriente Medio ofrece demanda a través de generación de energía, petroquímica y programas de infraestructura que requieren equipos pesados y soporte de servicio remoto. La demanda de América del Sur está vinculada principalmente a la inversión en minería, metales y logística en Brasil y Chile. El acceso limitado a personal de servicio certificado puede ralentizar la modernización en ambas regiones. África y algunos países del sudeste asiático ofrecen oportunidades a largo plazo para sistemas compactos, ligeros y de baja altura libre. La clasificación ISO 4301 y los requisitos de seguridad locales siguen siendo factores de cumplimiento importantes para los proveedores que atienden mercados de exportación.
Panorama Competitivo
Concentración del Mercado
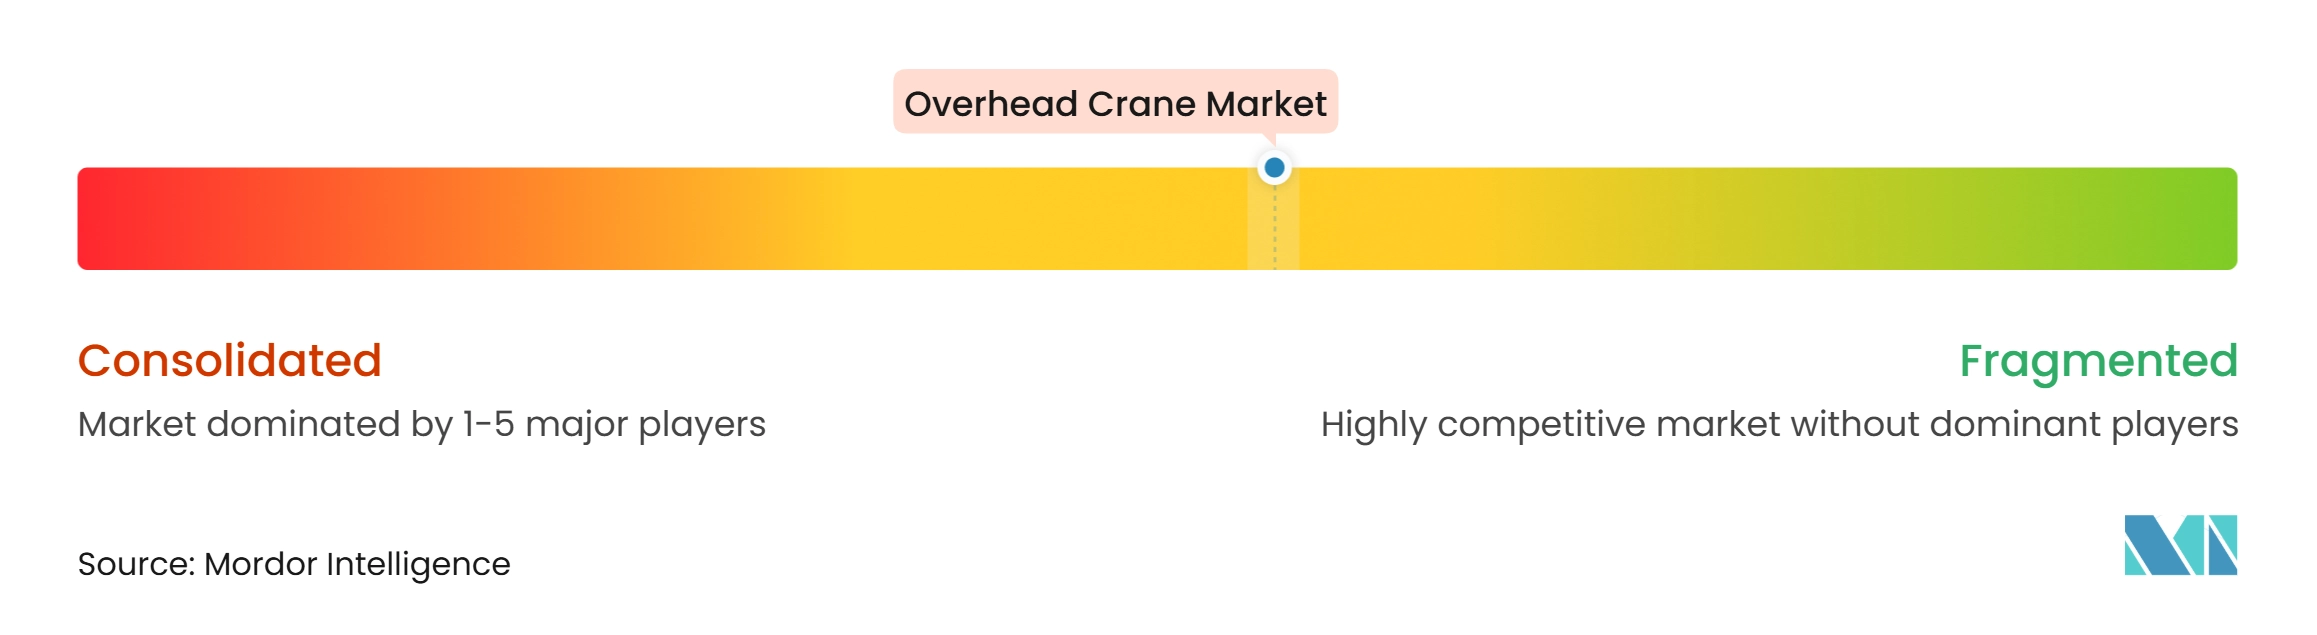
El mercado de grúas aéreas está moderadamente concentrado a nivel mundial, con Konecranes manteniendo una posición sólida entre los proveedores occidentales y Weihua representando un competidor chino capaz. Columbus McKinnon completó su adquisición de Kito Crosby el 4 de febrero de 2026, integrando Kito, Crosby, Harrington, Gunnebo Industries, Peerless y eepos en una plataforma de manejo de materiales. La empresa indicó que se esperaba que la transacción produjera 70 millones de USD en sinergias de costos anuales netas en régimen de funcionamiento. Este movimiento amplía la cobertura de productos y el alcance de servicio de Columbus McKinnon. También convierte a Kito en una marca dentro de la plataforma combinada en lugar de una entidad competitiva separada.
Konecranes reportó 4.389,3 millones de EUR en pedidos recibidos en 2025, un aumento del 9,7%, y un margen EBITA comparable del 14,0%. Su gasto en I+D fue de 78,1 millones de EUR en el mismo año. La empresa está construyendo diferenciación en servicios a través del mantenimiento predictivo, el análisis de vías RailQ y los datos de flotas conectadas. Estas capacidades pueden reducir el tiempo necesario para desarrollar propuestas de modernización. También hacen que el historial de servicio y los datos de equipos sean más valiosos para clientes y proveedores a lo largo del tiempo.
Weihua presentó su serie S en 2025 con un ciclo de entrega reportado un 20% más corto y un peso muerto y presión de rueda entre un 15% y un 30% menores. La plataforma destaca cómo el diseño modular puede respaldar la competencia en costos y plazos de entrega. La empresa también ganó la licitación para una grúa pórtico de 3.800 toneladas para el puerto de energía eólica marina de Zhejiang en 2025. Los fabricantes pequeños y medianos pueden competir a través de paquetes prácticos de modernización inteligente para plantas que no pueden adquirir contratos de servicio premium. ASME B30.2 e ISO 4301 continúan dando forma a los requisitos de diseño y certificación para los proveedores que atienden a clientes de América del Norte y Europa.
Líderes de la Industria de Grúas Aéreas
-
Konecranes Plc
-
Columbus McKinnon Corporation
-
Weihua Group Co., Ltd.
-
ABUS Kransysteme GmbH
-
Industrias Electromecnicas GH, S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Grúas Aéreas Empresas cubiertas en este informe
- Konecranes Plc
- Columbus McKinnon Corporation
- ABUS Kransysteme GmbH
- Industrias Electromecánicas GH, S.A.
- Street Crane Company Limited
- Gorbel, Inc.
- Weihua Group Co., Ltd.
- HENAN MINE CRANE IM&EX CO., LTD
- Eilbeck Cranes
- Spanco, Inc.
- American Crane & Equipment Corporation
- Munck Cranes Inc.
- ElectroMech Material Handling Systems (India) Pvt. Ltd.
- Nucleon (Xinxiang) Crane Co., Ltd.
- Ralf Teichmann GmbH
- Sumitomo Heavy Industries Material Handling Systems Co., Ltd.
- Liebherr-International AG
- Shanghai Zhenhua Heavy Industries Co., Ltd.
- Crane 1 Services, Inc.
Desarrollos recientes de la industria en Mercado de Grúas Aéreas
- Mayo 2026: Konecranes acordó suministrar dos grúas aéreas de doble viga CXTD, cada una con un polipasto principal de 2 x 80 toneladas, para la nueva instalación de producción de Westcon Helgeland en Nesna, Noruega, con entrega programada para octubre de 2026.
- Mayo 2026: Konecranes acordó suministrar nueve grúas, incluidas ocho grúas aéreas CXT y serie S con monitoreo remoto TRUCONNECT, a la instalación Sadang de PT Tata Metal Lestari en Java Occidental, Indonesia.
- Mayo 2026: Jiangsu Weihua Ocean Heavy Industry comenzó el levantamiento de una grúa pórtico de viga simple de 2.400 toneladas en el astillero Qidong de Wison New Energies en China.
- Febrero 2026: Columbus McKinnon completó la adquisición de Kito Crosby Limited, integrando las marcas Kito, Crosby, Harrington, Gunnebo Industries, Peerless y eepos.
- Agosto 2025: Weihua firmó un contrato para construir una grúa pórtico de 3.800 toneladas con una altura de elevación de 130 metros para Zhejiang Wenzhou Zhehaifeng Home Port Equipment Development, un desarrollador de puertos base para energía eólica marina.
Alcance del Informe Global del Mercado de Grúas Aéreas
El mercado de grúas aéreas está segmentado por tipo, capacidad de elevación, operación, usuario final, tipo de venta y geografía. Por tipo, el mercado está segmentado en grúas puente (viga simple y doble viga), pórtico, pluma, monorraíl y grúas de estación de trabajo. Por capacidad de elevación, el mercado está segmentado en hasta 10 toneladas, de 10 a 50 toneladas, de 50 a 100 toneladas y más de 100 toneladas. Por operación, el mercado está segmentado en manual, semiautomático y totalmente automático. Por usuario final, el mercado está segmentado en automotriz, acero y metales, generación de energía, construcción naval y puertos, almacenamiento y logística, aeroespacial, papel y otros usuarios finales. Por tipo de venta, el mercado está segmentado en equipos nuevos y modernización y servicios. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. América del Norte incluye los Estados Unidos, Canadá y México; Europa incluye Alemania, el Reino Unido, Francia, Italia, España, Polonia, los Países Bajos, Suecia, Rusia y el Resto de Europa; Asia-Pacífico incluye China, Japón, India, Corea del Sur, Australia, Indonesia, Vietnam, Tailandia, Malasia y el Resto de Asia-Pacífico; América del Sur incluye Brasil, Argentina, Chile, Colombia, Perú y el Resto de América del Sur; y Oriente Medio y África incluye Arabia Saudita, los Emiratos Árabes Unidos, Catar, Turquía, Egipto, Sudáfrica, Nigeria, Marruecos y el Resto de Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (unidades).
Resumen de la segmentación
| Grúas Puente (Viga Simple y Doble Viga) |
| Pórtico |
| Pluma |
| Monorraíl |
| Grúas de Estación de Trabajo |
| Hasta 10 Toneladas |
| De 10 a 50 Toneladas |
| De 50 a 100 Toneladas |
| Más de 100 Toneladas |
| Manual |
| Semiautomático |
| Totalmente Automático |
| Automotriz |
| Acero y Metales |
| Generación de Energía |
| Construcción Naval y Puertos |
| Almacenamiento y Logística |
| Aeroespacial |
| Papel |
| Otros Usuarios Finales |
| Equipos Nuevos |
| Modernización y Servicios |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Polonia | |
| Países Bajos | |
| Suecia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Malasia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Nigeria | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo | Grúas Puente (Viga Simple y Doble Viga) | |
| Pórtico | ||
| Pluma | ||
| Monorraíl | ||
| Grúas de Estación de Trabajo | ||
| Por Capacidad de Elevación | Hasta 10 Toneladas | |
| De 10 a 50 Toneladas | ||
| De 50 a 100 Toneladas | ||
| Más de 100 Toneladas | ||
| Por Operación | Manual | |
| Semiautomático | ||
| Totalmente Automático | ||
| Por Usuario Final | Automotriz | |
| Acero y Metales | ||
| Generación de Energía | ||
| Construcción Naval y Puertos | ||
| Almacenamiento y Logística | ||
| Aeroespacial | ||
| Papel | ||
| Otros Usuarios Finales | ||
| Por Tipo de Venta | Equipos Nuevos | |
| Modernización y Servicios | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Polonia | ||
| Países Bajos | ||
| Suecia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Malasia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Nigeria | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para las grúas aéreas hasta 2032?
Se proyecta que el sector crezca a una CAGR del 4,64% de 2027 a 2032, aumentando desde 5,11 mil millones de USD en 2027 hasta 6,41 mil millones de USD en 2032.
¿Qué tipo de grúa tiene el crecimiento proyectado más sólido?
Se prevé que las grúas pórtico crezcan a una CAGR del 6,53% hasta 2032, respaldadas por trabajos en puertos, energía eólica marina y grandes instalaciones de fabricación.
¿Qué categoría de capacidad de elevación crece más rápido?
Se prevé que las grúas de más de 100 toneladas crezcan a una CAGR del 7,23% hasta 2032, respaldadas por hornos de arco eléctrico y otras aplicaciones de procesos pesados.
¿Qué segmento de usuario final ofrece el crecimiento más rápido?
Se espera que el almacenamiento y la logística se expandan a una CAGR del 8,43% hasta 2032 a medida que las instalaciones de almacenamiento de gran altura y los centros de cumplimiento añaden automatización.