
Overhead-Kran-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
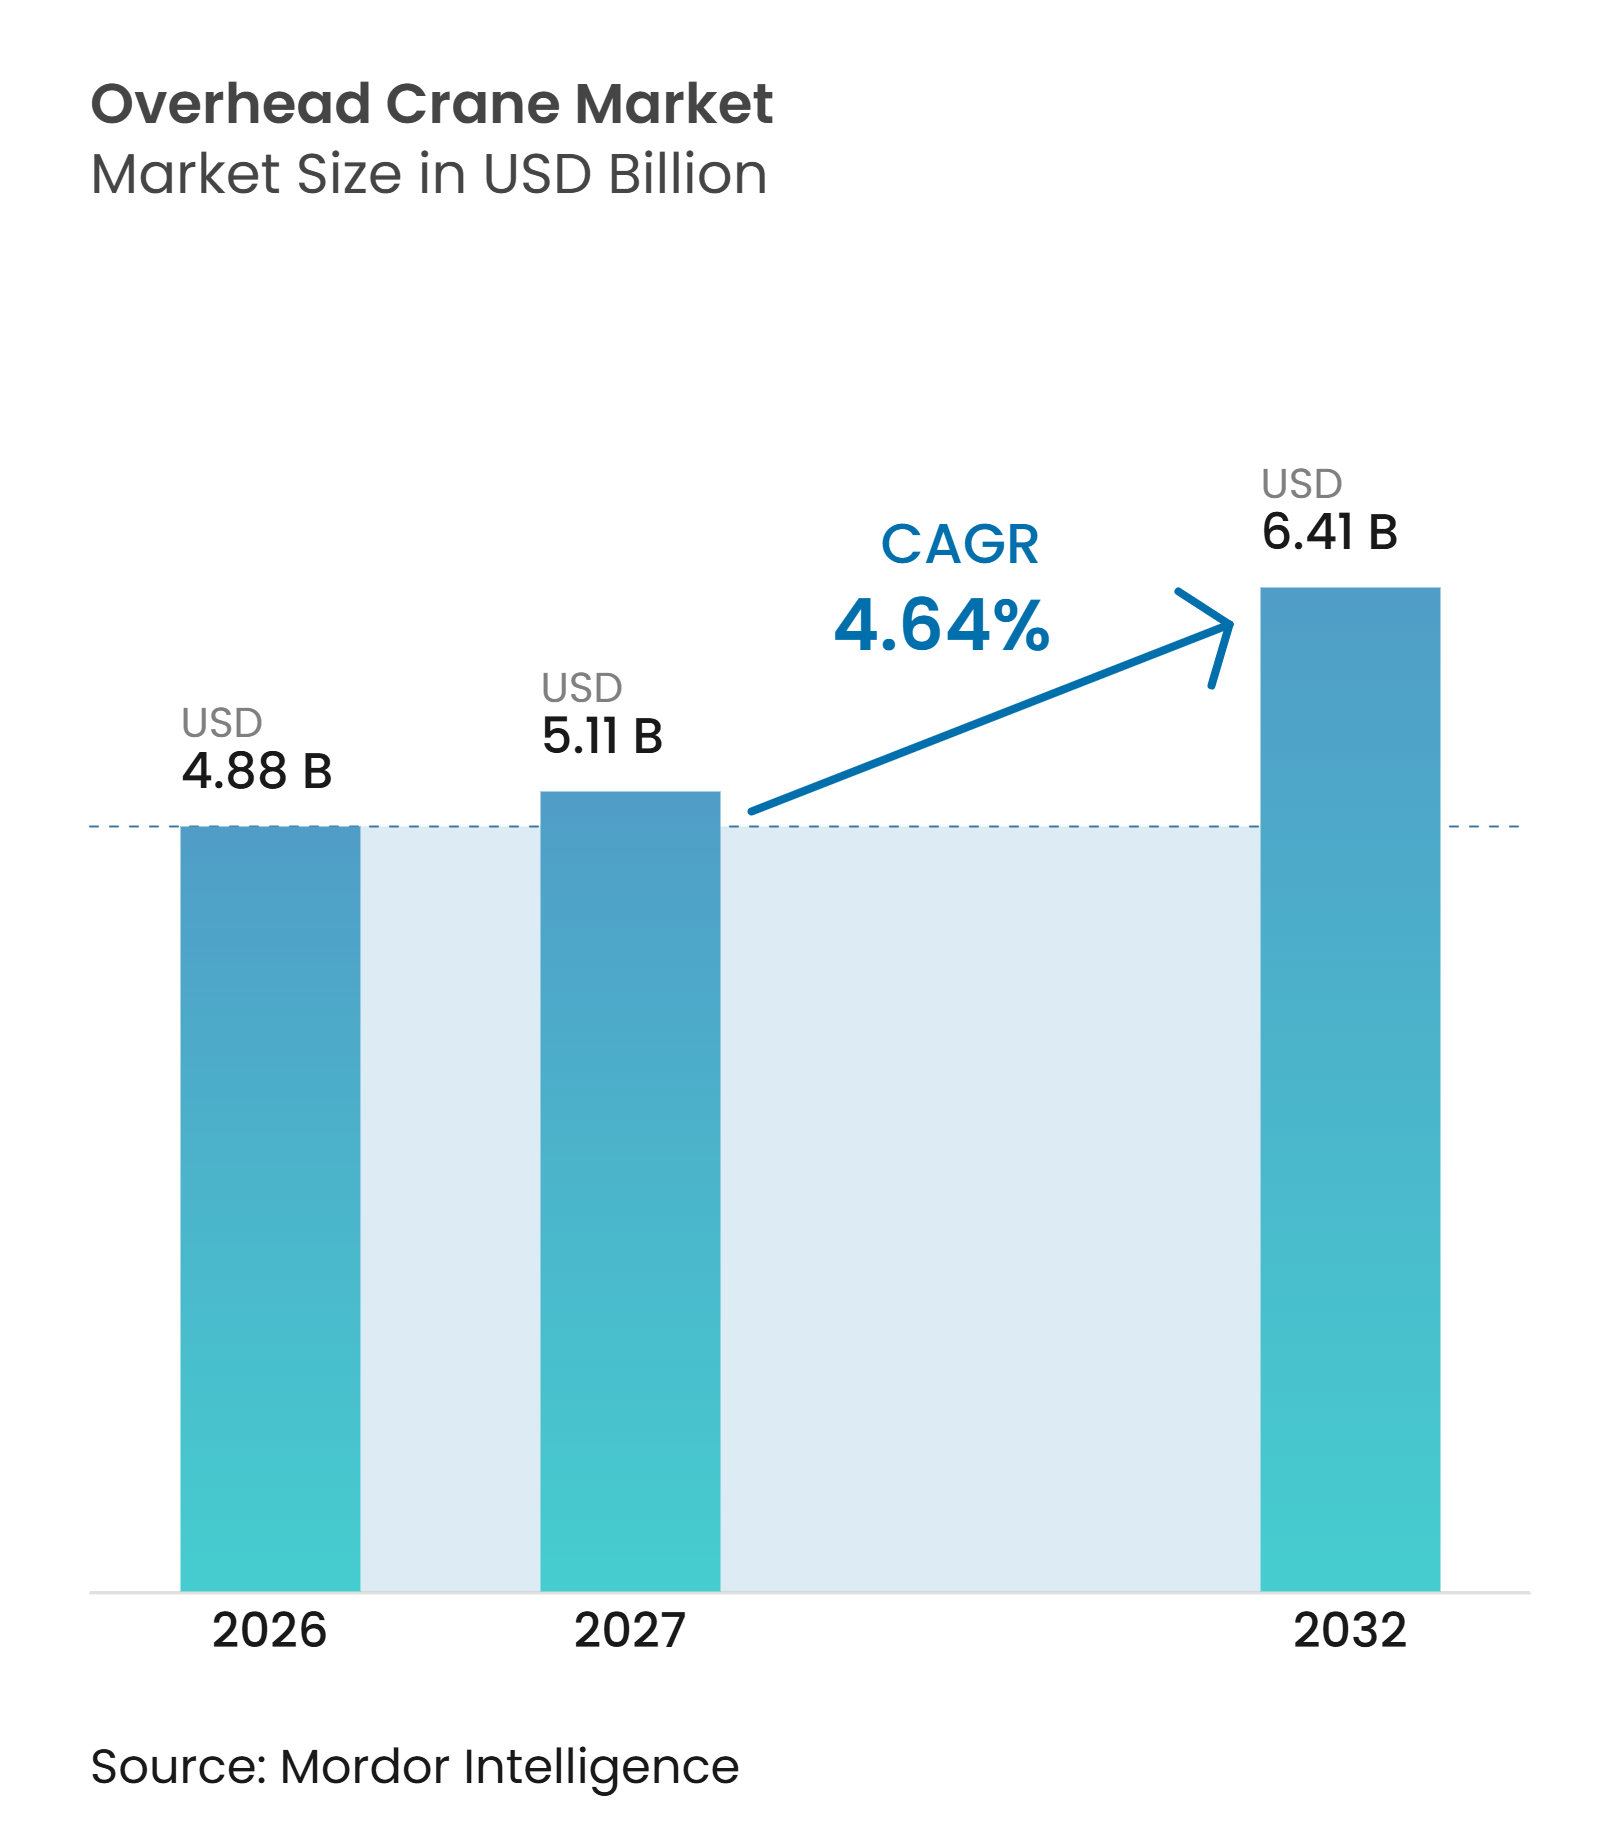
| Marktgröße (2027) | 5.11 Milliarden US-Dollar |
| Marktgröße (2032) | 6.41 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.64 % |
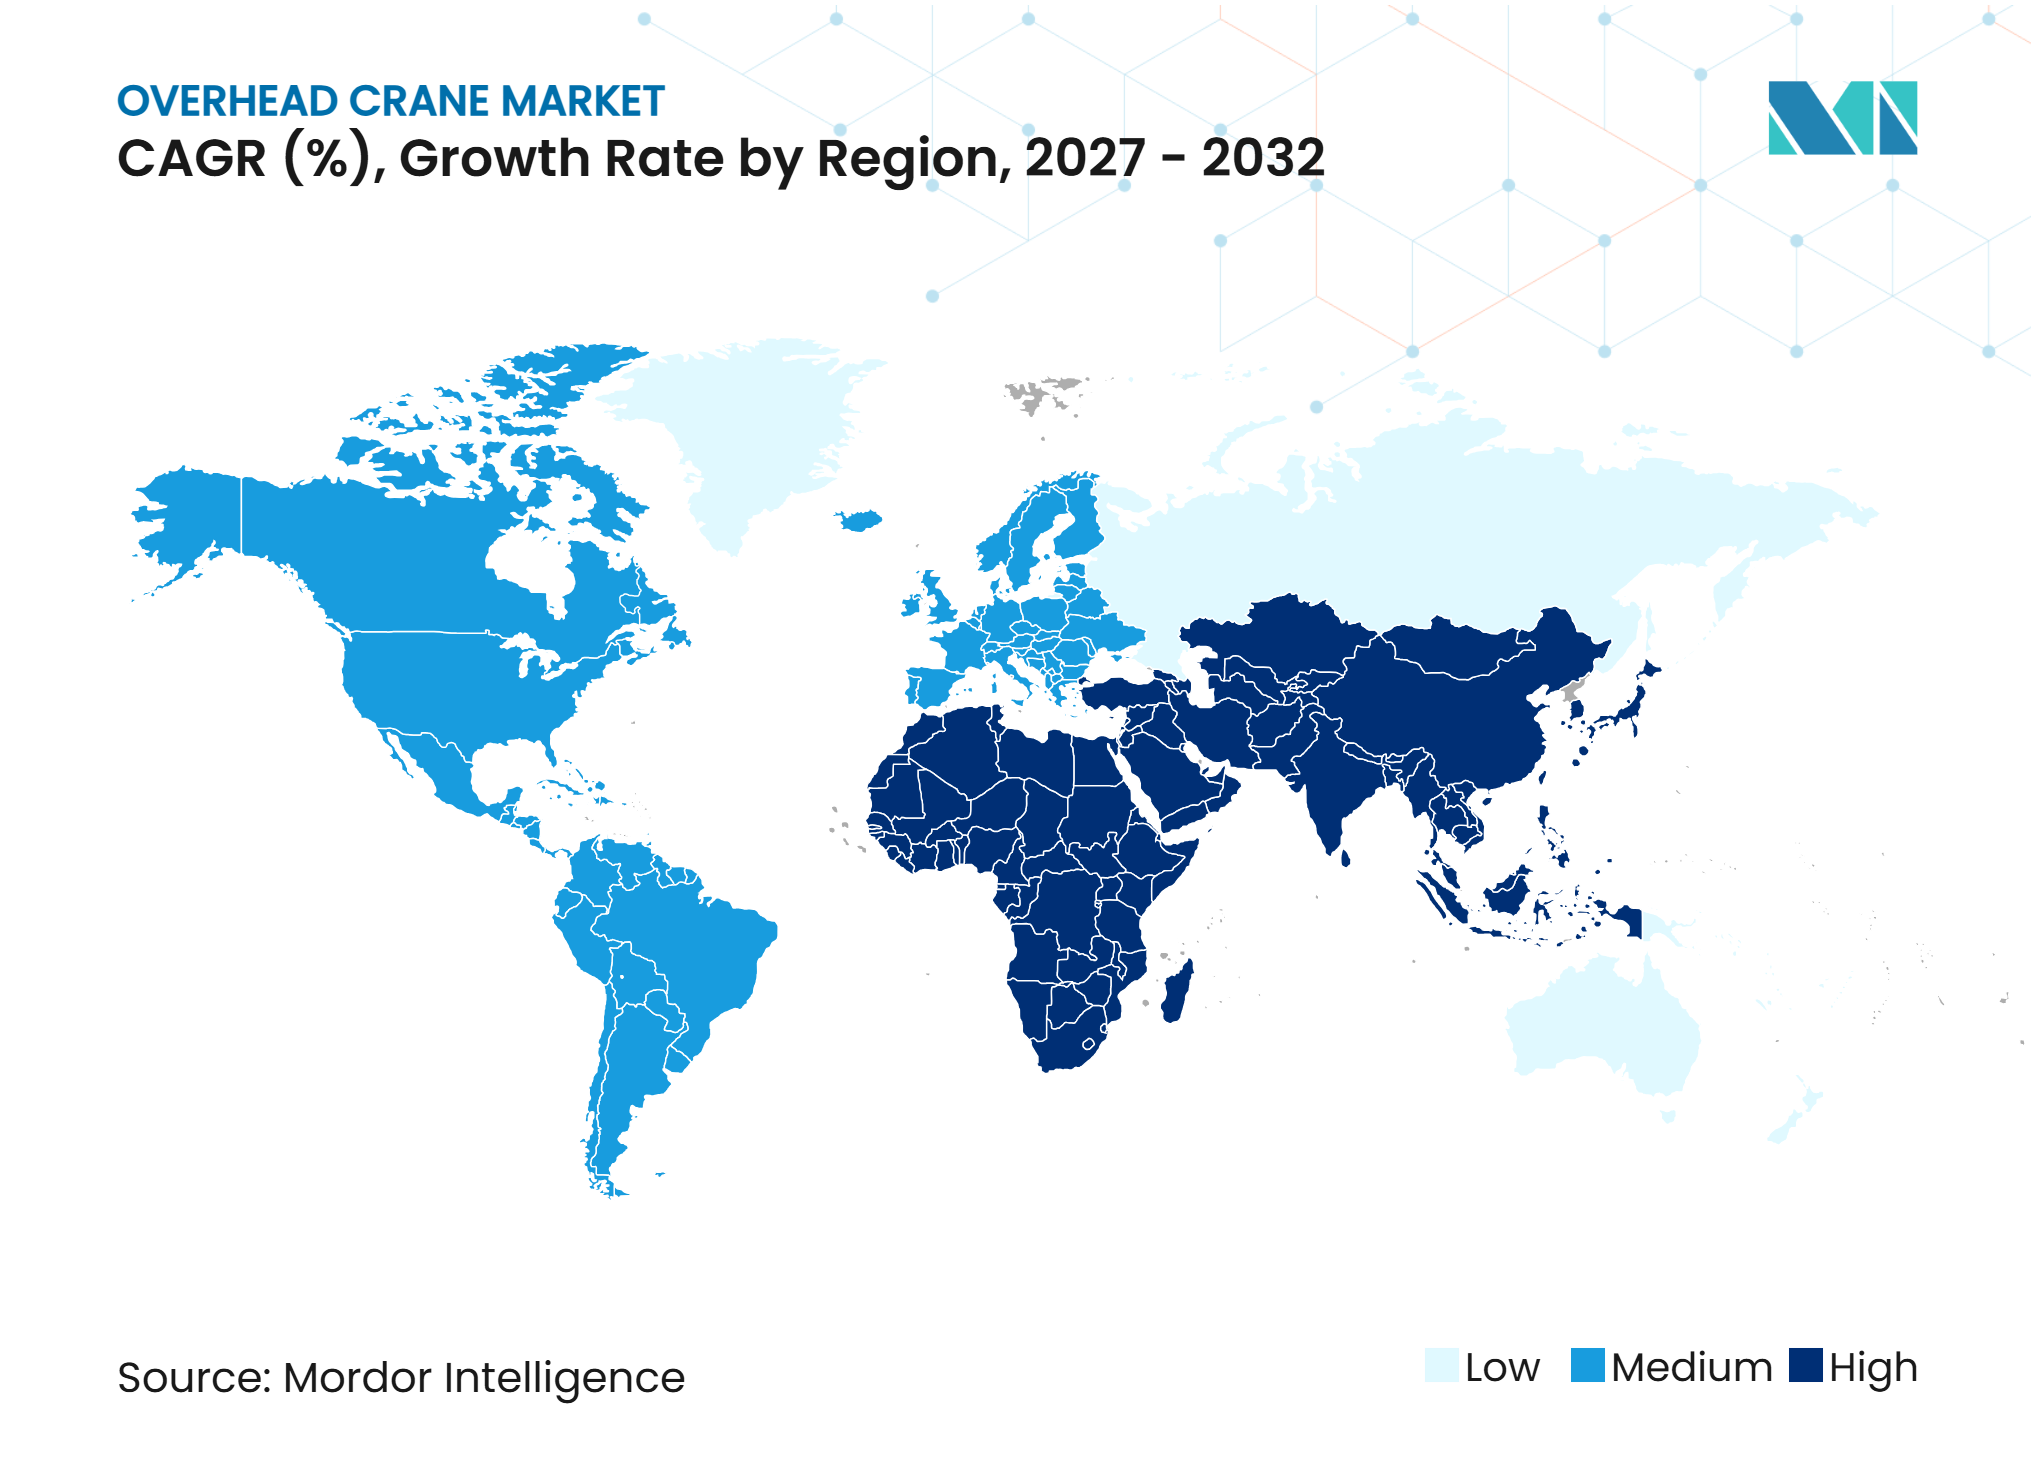
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Overhead-Kran-Marktanalyse von Mordor Intelligence
Die Größe des Overhead-Kran-Marktes wurde 2026 auf 4,88 Milliarden USD geschätzt und soll von 5,11 Milliarden USD im Jahr 2027 auf 6,41 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,64 % im Zeitraum 2027–2032. Die Nachfrage ist an die Stahlherstellung, Automobilproduktion, Stromerzeugung, den Schiffbau und Logistikeinrichtungen gebunden, in denen kontrolliertes Heben für den täglichen Betrieb unerlässlich ist. Elektrolichtbogenofenprojekte schaffen Nachfrage nach spezialisierten Hochleistungsgeräten, während die Fabrikautomatisierung Investitionen in Krane mit Sensoren, Steuerungen und Fernüberwachung unterstützt. Lieferanten reagieren darauf, indem sie Neugeräte mit Modernisierungs-, Inspektions- und digitalen Serviceangeboten kombinieren. Dieser Ansatz bietet Herstellern einen Weg zu wiederkehrenden Einnahmen aus installierten Flotten, während Kunden eine bessere Verfügbarkeit und sicherere Handhabung anstreben. Der Overhead-Kran-Markt sieht sich zudem höheren Installationskosten und komplexen Integrationsarbeiten in älteren Anlagen gegenüber, die Projekte verzögern können, selbst wenn die Gerätenachfrage vorhanden ist.
Wichtigste Erkenntnisse des Berichts
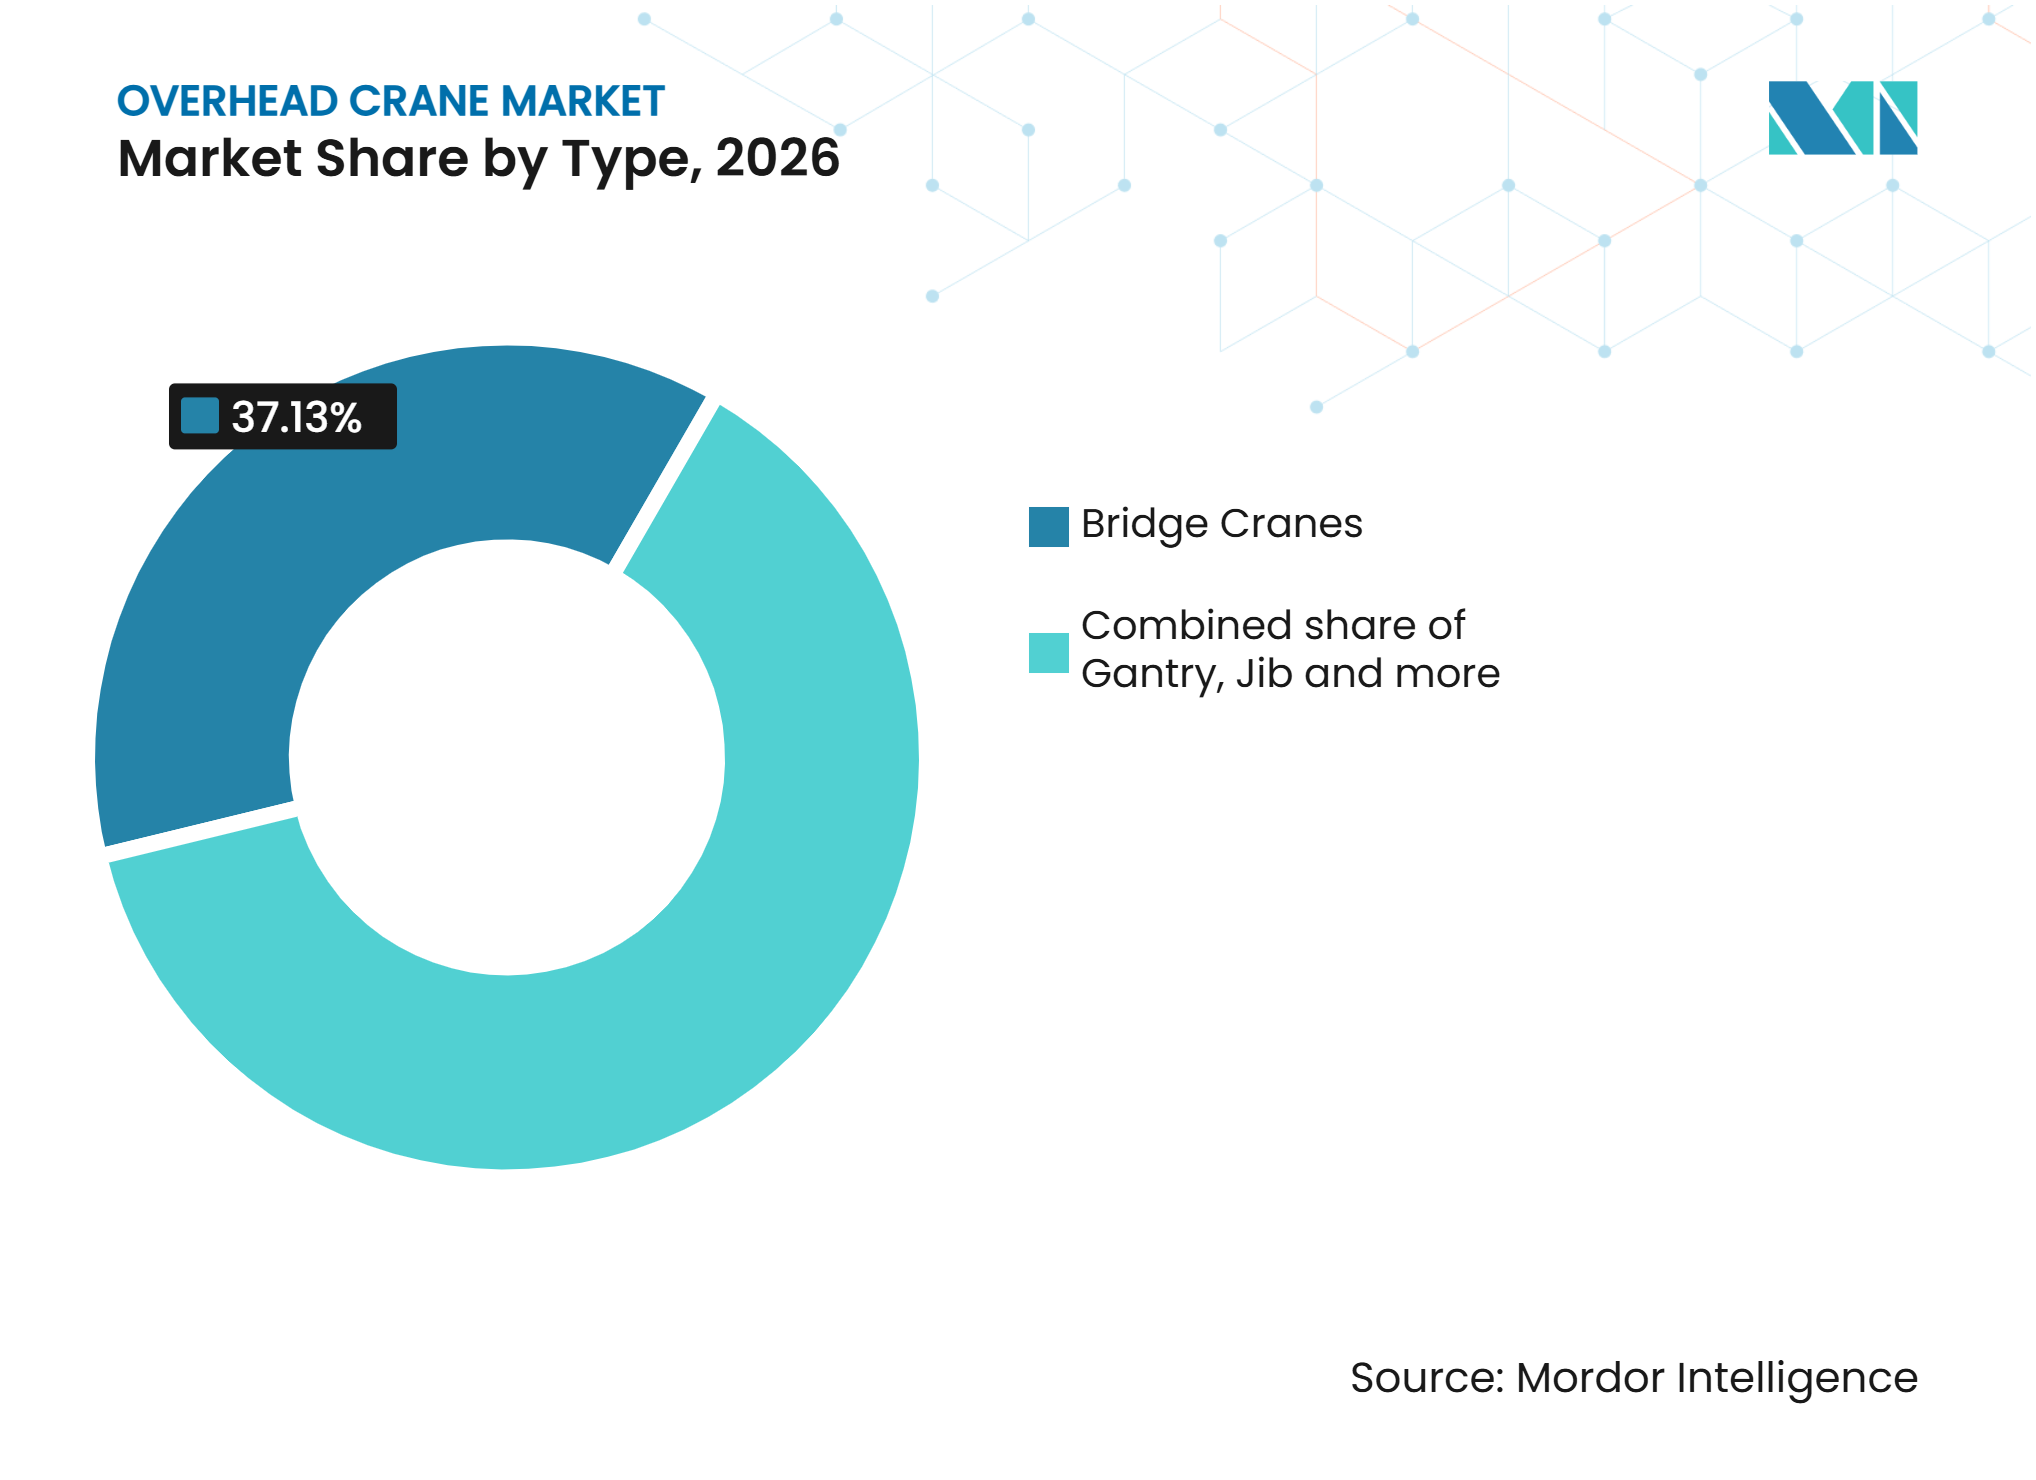
- Nach Typ hielten Brückenkrane 2026 einen Marktanteil von 37,13 %, während Portalkrane bis 2032 voraussichtlich mit einem CAGR von 6,53 % wachsen werden.
- Nach Tragfähigkeit hielten Krane bis 10 Tonnen 2026 einen Anteil von 45,23 %, während Krane über 100 Tonnen bis 2032 voraussichtlich mit einem CAGR von 7,23 % wachsen werden.
- Nach Betrieb hielten halbautomatische Krane 2026 einen Anteil von 54,63 %, während vollautomatische Krane bis 2032 voraussichtlich mit einem CAGR von 9,23 % wachsen werden.
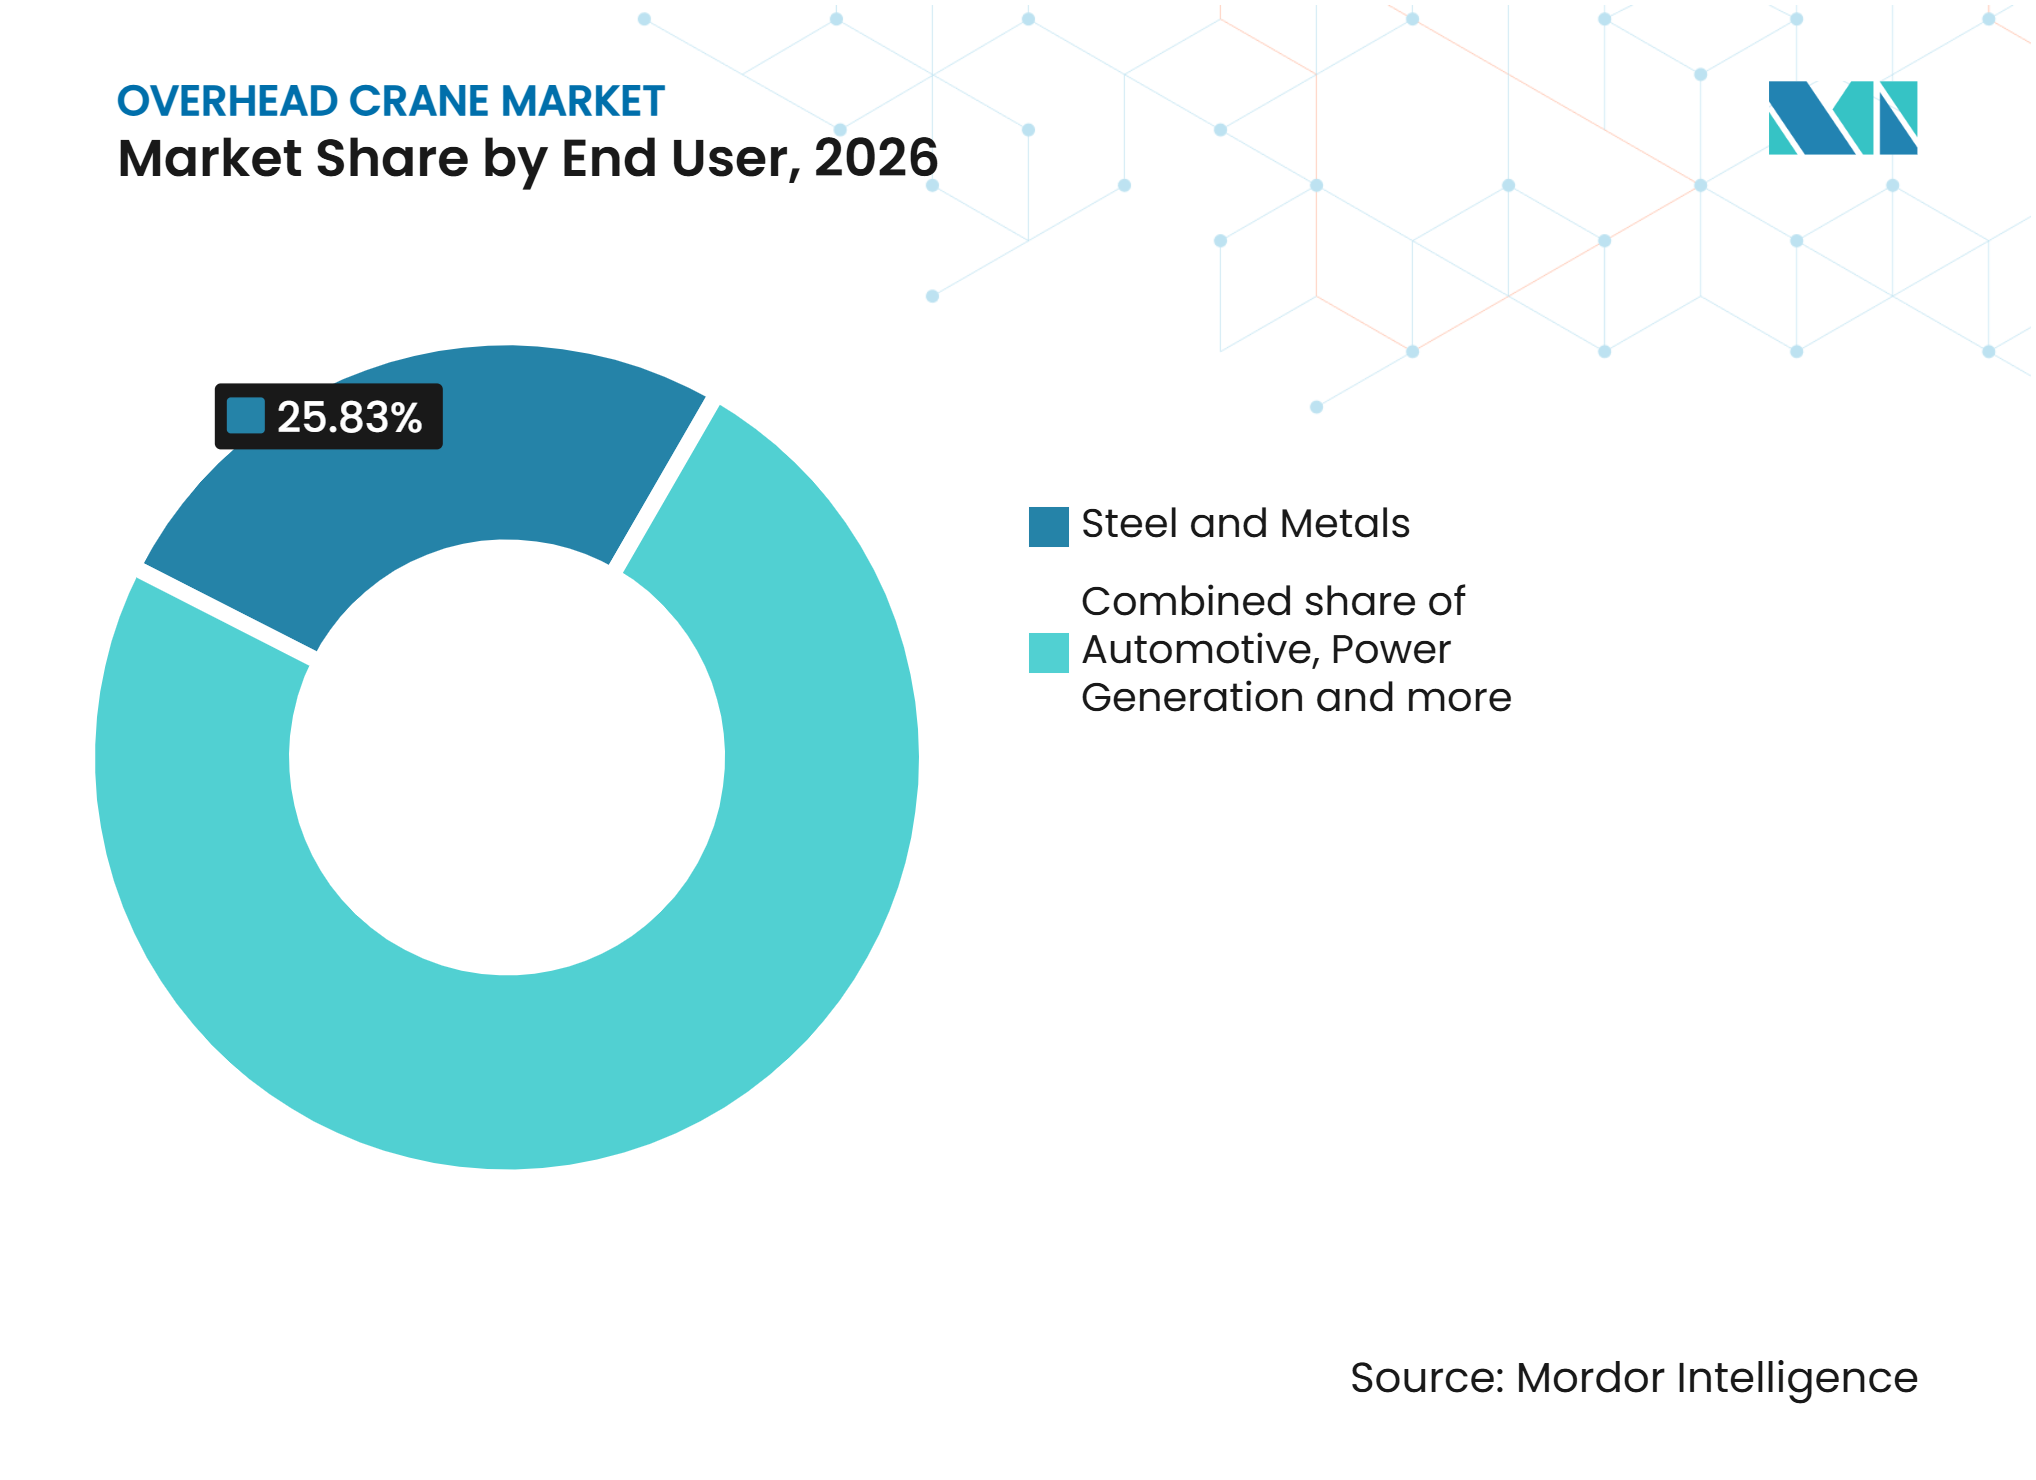
- Nach Endnutzer hielten Stahl und Metalle 2026 einen Anteil von 25,83 %, während Lagerhaltung und Logistik bis 2032 voraussichtlich mit einem CAGR von 8,43 % wachsen wird.
- Nach Verkaufstyp hielten Neugeräte 2026 einen Anteil von 67,13 %, während Modernisierung und Dienstleistungen bis 2032 voraussichtlich mit einem CAGR von 7,43 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik 2026 einen Anteil von 37,63 %, während Nordamerika bis 2032 voraussichtlich mit einem CAGR von 6,83 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der automatisierten Fertigung und intelligenter Fabriken | +1.4% | Global, am stärksten in Nordamerika, Deutschland und Ostasien | Mittelfristig (2–4 Jahre) |
| Wachstum der Kapazitäten in Stahl, Metallen, Automobil und Stromerzeugung | +1.1% | Asien-Pazifik, Naher Osten und Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Lebenszyklus-Modernisierung und Fernüberwachung | +0.9% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ersatz alternder Overhead-Kran-Flotten | +0.8% | Nordamerika, Westeuropa und Japan | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Kranführern und Wartungstechnikern | +0.6% | Asien-Pazifik, Naher Osten und Südamerika | Langfristig (≥ 4 Jahre) |
| Höhere Sicherheitsanforderungen für die präzise Lasthandhabung | +0.4% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der automatisierten Fertigung und intelligenter Fabriken
Ausgaben für intelligente Fabriken verlagern Krane von eigenständigen Hebegeräten hin zu vernetzten Anlagensystemen. Rockwell Automation skizziert einen Rahmen, der Frequenzumrichter, Anlagensteuerungen, Analysen und digitale Zwillingsunterstützung für den lokalen, ferngesteuerten und autonomen Kranbetrieb kombiniertOverhead Crane Machine, Rockwell Automation, rockwellautomation.com">[1]. Diese Integration unterstützt die Pendelkontrolle, Positionierung und Betriebstransparenz, wo der Materialfluss mit Produktionsanlagen koordiniert werden muss. AutoStore berichtete 2025, dass 50 % der befragten Organisationen mindestens die Hälfte der Lageroperationen automatisiert hatten, während nur 3 % keinerlei Automatisierung meldeten. Nachrüstprojekte können zugänglicher sein als Neubauten, da Betreiber die vorhandene Laufbahn beibehalten und gleichzeitig Steuerungen, Sensoren und Software ersetzen können. Dies bietet dem Overhead-Kran-Markt einen Aufrüstpfad, der weniger von der Neubautätigkeit auf der grünen Wiese abhängig ist.
Wachstum der Kapazitäten in Stahl, Metallen, Automobil und Stromerzeugung
Neue Stahlkapazitäten schaffen direkte Nachfrage nach Hochleistungs-Hebesystemen. Die OECD prognostizierte, dass 165,2 Millionen Tonnen globaler Stahlherstellungskapazität im Zeitraum 2025 bis 2027 im Bau oder in Planung sein würden, wobei Elektrolichtbogenofenprojekte fast 60 % des Gesamtvolumens ausmachenOECD Steel Outlook 2, OECD, oecd.org">[2]. Elektrolichtbogenofenbetriebe nutzen Krane für die Schrottbeschickung, Pfannenhandhabung und Elektrodenbewegung unter anspruchsvollen Wärme- und Zyklenbedingungen. Nippon Steel entschied im Mai 2025, 868,7 Milliarden JPY (etwa 6 Milliarden USD) in Umrüstungsprojekte zu investieren, die 2,9 Millionen Tonnen jährliche Elektrolichtbogenofenkapazität in drei japanischen Werken hinzufügen. Diese Projekte bevorzugen Lieferanten mit Erfahrung in Wärmeschutz, hochpräziser Positionierung und Schwerlasttechnik. Automobil- und Energieprojekte erhöhen die Nachfrage nach Produktions-, Wartungs- und Komponentenhandhabungsanwendungen im gesamten Overhead-Kran-Markt.
Steigende Nachfrage nach Lebenszyklus-Modernisierung und Fernüberwachung
Modernisierung hilft Kranlieferanten, die Abhängigkeit von Neubauzyklen zu reduzieren. Konecranes gibt an, dass sein TRUCONNECT-Service Laufzeit, Motorstarts, Arbeitszyklen, Lasthistorie und Nothaltereignisse erfasst, um zustandsbasierte Wartung zu unterstützen. Konecranes bietet auch RailQ-3D-Laufbahnvermessungen an und nutzt TRUCONNECT-Daten in Predictive-Maintenance-Modellen, die potenzielle Fehler und Ersatzbedarf prognostizieren. Konecranes meldete für 2025 eine vergleichbare EBITA-Marge von 21,8 % für Industrial Service, verglichen mit 9,4 % für Industrial Equipment. Der Unterschied unterstreicht die kommerzielle Bedeutung von Inspektions-, Wartungs-, Überwachungs- und Aufrüstverträgen. Lieferanten, die langfristige Gerätedaten pflegen, können Wartungsempfehlungen früher aussprechen und die Kundenbindung stärken.
Mangel an qualifizierten Kranführern und Wartungstechnikern
Ein begrenztes Angebot an ausgebildeten Kranführern und Wartungspersonal veranlasst Betriebe, Automatisierung für wiederkehrende Handhabungsaufgaben einzusetzen. Halbautomatische Systeme können die menschliche Aufsicht beibehalten und gleichzeitig Pendelkontrolle, Lastpositionierung und Hakenzentrierung anwenden. Weihua stellte im Oktober 2025 seine S-Serie-Plattform mit modularen Komponenten, einem Betriebsgeräusch unter 75 Dezibel und einem angegebenen 20 % kürzeren Lieferzyklus vor. Das Unternehmen positionierte die Plattform für Wartungsarbeiten, die von Personal nach einer Grundausbildung durchgeführt werden können. Ein ICSOBA-Papier von 2025 beschrieb ein intelligentes Überwachungssystem für Aluminiumschmelzkrane, das darauf ausgelegt ist, 24-Stunden-Vorauswarnungen bei Fehlern auszugeben und den drahtlosen Paketverlust in der beschriebenen Anwendung unter 0,1 % zu halten. Die Kombination aus Arbeitskräftemangel und Sicherheitserwartungen unterstützt die Nachfrage nach Systemen, die die Routinehandhabung standardisieren und die Diagnose vereinfachen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Installations-, Gebäudemodifikations- und Inbetriebnahmekosten | -0.6% | Global, am stärksten in Brownfield-Standorten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Integrationsrisiko zwischen Legacy-Steuerungen und digitalen Kransystemen | -0.4% | Global, am stärksten im Nahen Osten und Südamerika | Langfristig (≥ 4 Jahre) |
| Lange Genehmigungszyklen für Anlagenstillstände und Kapitalinvestitionen | -0.3% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit zertifizierten Servicepersonals in Schwellenmärkten | -0.2% | Naher Osten und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Installations-, Gebäudemodifikations- und Inbetriebnahmekosten
Die Kosten einer Installation gehen über den Kran selbst hinaus. Ältere Standorte können strukturelle Bewertungen, Laufbahnverstärkungen, Elektroarbeiten, Lastprüfungen und Produktionsstillstände vor der Inbetriebnahme erfordern. Das U.S. Federal Register stellte im Juni 2026 fest, dass die Informationserhebungsanforderungen für den OSHA-Standard 29 CFR 1910.179 31.495 Befragte und 321.345 jährliche Belastungsstunden umfassen. OSHA-Anforderungen und ASME-B30.2-Praktiken fügen Dokumentations- und Prüfarbeiten zu Projekten in den Vereinigten Staaten hinzu. Brownfield-Anlagen mit begrenzter Raumhöhe oder schwacher Bodenkapazität tragen das höchste Risiko einer Kostensteigerung. Niedrigbau- und modulare Designs können einen Teil dieser Herausforderung bewältigen, beseitigen jedoch nicht den Bedarf an standortspezifischem Engineering.
Integrationsrisiko zwischen Legacy-Steuerungen und digitalen Kransystemen
Viele installierte Krane arbeiten mit proprietären speicherprogrammierbaren Steuerungen oder festverdrahteten Relaissteuerungen, die nicht für moderne Industrienetzwerke ausgelegt wurden. Das Verbinden von Sensoren, Pendeldämpfungssoftware und Fernüberwachungstools kann einen vollständigen Steuerungsaustausch oder spezialisierte Integrationsschichten erfordern. Elektrische Instabilität und begrenzte Konnektivität können diese Projekte an Schwellenmarktstandorten schwerer planbar machen. Anlagenmanager müssen außerdem Stillstände einplanen und Kapitalmaßnahmen genehmigen, bevor Aufrüstungen durchgeführt werden können. Begrenzte zertifizierte Serviceabdeckung in Teilen des Nahen Ostens und Südamerikas kann die Projektzeitpläne für den Overhead-Kran-Markt weiter verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Portalwachstum unterstützt BrückenkranführerschaftBrückenkrane hielten 2026 einen Marktanteil von 37,13 % am Overhead-Kran-Markt, unterstützt durch ihren Einsatz in der allgemeinen Fertigung, Montage und Prozessanlagen. Einträgersysteme bedienen leichte und mittlere Hebeanforderungen, bei denen ein geringeres Strukturgewicht wichtig ist. Zweiträgerkonstruktionen unterstützen schwerere Anwendungen und anspruchsvollere Lastspielzyklen. Portalkrane werden bis 2032 voraussichtlich einen CAGR von 6,53 % verzeichnen. Ihr Wachstum ist mit Häfen, der Offshore-Windmontage, Werften und Fertigungsstandorten verbunden, die eine Schwerlasthebefähigkeit im Freien benötigen.
Weihua gewann im August 2025 die Ausschreibung für einen 3.800-Tonnen-Portalkran für den Offshore-Windhafen Zhejiang. Das Projekt zeigt, wie der Offshore-Bau die Spezifikationen für Hubhöhe und Tragfähigkeit erhöht. Ausleger- und Arbeitsplatzkrane bleiben für die ergonomische Handhabung in Montagebereichen relevant. Einschienen- und Unterflanschsysteme unterstützen feste Bewegungspfade in Automobil- und Lebensmittelverarbeitungsanlagen. Jeder Gerätetyp hat unterschiedliche Ersatzzyklen, Installationsanforderungen und Automatisierungspotenzial. Diese Bandbreite an Anwendungen hält den Overhead-Kran-Markt sowohl von standardisierten Produkten als auch von technisch angepassten Systemen abhängig.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Tragfähigkeit:
Hochleistungsgeräte profitieren von Elektrolichtbogenofen-InvestitionenBis 10 Tonnen machten 2026 45,23 % des Umsatzes aus, was die breite installierte Basis in der Leichtfertigung, Logistik und Wartungsarbeit widerspiegelt. Diese Kategorie ist durch höhere Stückzahlen, kurze Ersatzzyklen und preissensitiven Einkauf gekennzeichnet. Über 100 Tonnen wird bis 2032 voraussichtlich mit einem CAGR von 7,23 % wachsen. Der Bau von Elektrolichtbogenöfen treibt die Nachfrage nach Kranen für die Schrotthandhabung, den Pfannentransport und andere Hochtemperaturaufgaben an. Die Größe des Overhead-Kran-Marktes über 100 Tonnen wird durch Projekte gestützt, die eine hohe Verfügbarkeit und strenge Lastkontrolle erfordern.
Die Kategorie 10 bis 50 Tonnen bedient Automobilwerke, Papierbetriebe und mittlere Prozessproduktion. Der Bereich 50 bis 100 Tonnen wird in Aluminiumgießereien und der Schwerfertigung eingesetzt. Nippon Steels Elektrolichtbogenofen-Investitionsprogramm von 2025 veranschaulicht das Ausmaß industrieller Umrüstungsaktivitäten, die spezialisierte Materialhandhabungssysteme erfordern können. Schwerlast-Elektrolichtbogenofenprojekte können Konfigurationen über 300 Tonnen erfordern. Solche Spezifikationen schränken das Lieferantenfeld ein, da sie spezialisiertes Design, Wärmeschutz und Prozesskenntnisse erfordern. Diese Konzentration kann die Preisdisziplin innerhalb der Schwerlastkategorie der Overhead-Kran-Branche unterstützen.
Nach Betrieb:
Vollautomatische Systeme gewinnen an FahrtHalbautomatische Krane hielten 2026 54,63 % des Umsatzes, da viele Anlagen die Bedienaufsicht beibehalten und gleichzeitig automatisierte Positionierungsfunktionen nutzen. Diese Systeme können Pendelkontrolle, Hakenzentrierung und Lastpositionierung hinzufügen, ohne vollständige Betriebsautonomie zu erfordern. Vollautomatische Krane werden bis 2032 voraussichtlich mit einem CAGR von 9,23 % wachsen. Dies ist die höchste prognostizierte Wachstumsrate über alle berichteten Segmentierungstypen hinweg. Arbeitsverfügbarkeit, Sicherheitsanforderungen und Durchsatzziele steigern das Interesse an automatisierten Betriebsmodellen.
Manuelle Krane bleiben für Auftragswerkstätten und kostenempfindliche Anwendungen mit geringer Auslastung nützlich. Viele Anlagen wechseln zunächst zur Halbautomatisierung, bevor sie vollautonome Systeme in Betracht ziehen. Lieferanten mit modularen Steuerungen können an beiden Stufen dieses Übergangs teilnehmen. Rockwell Automations Rahmen von 2025 unterstützt mehrere Betriebsmodi, einschließlich lokaler, ferngesteuerter und autonomer Steuerung, innerhalb einer gemeinsamen Technologiestruktur. Die ICSOBA-Überwachungsstudie unterstützt auch den praktischen Einsatz vernetzter Überwachung in industriellen Umgebungen mit hohen Störungen. Der Overhead-Kran-Markt bewegt sich daher auf Betriebssysteme zu, die die Steuerung verbessern, ohne jede Anlage auf dasselbe Automatisierungsniveau zu zwingen.
Nach Endnutzer:
Logistik expandiert neben Stahl und MetallenStahl und Metalle hielten 2026 25,83 % des Umsatzes, basierend auf dem Einsatz von Kranen bei der Schrottbeschickung, der Flüssigmetallhandhabung, dem Brammentransport und der Coillagerung. Dieser Sektor erfordert zuverlässige Geräte, da Handhabungsunterbrechungen die gesamte Produktionssequenz beeinflussen können. Lagerhaltung und Logistik wird bis 2032 voraussichtlich einen CAGR von 8,43 % verzeichnen. E-Commerce-Fulfillment und Drittlogistikanbieter übernehmen höhere Automatisierungsgrade bei Lagerung und Materialbewegung. Die Größe des Overhead-Kran-Marktes für die Lagerhaltung wird durch die Nachfrage nach Geräten gestützt, die in automatisierten Hochregallagern arbeiten.
AutoStore berichtete, dass die Einführung von Lagerautomatisierung unter den befragten Organisationen erheblich vorangeschritten ist. Automobilwerke kaufen weiterhin Krane für Karosseriebau, Presslinien und Komponentenhandhabung. Die Stromerzeugung bietet einen hochspezifizierten Kanal durch Modernisierungsprojekte in Kern-, Wasserkraft- und anderen Anlagen. Konecranes nennt Energie und Verteidigung unter den wachsenden Kundensegmenten seines Industrial-Equipment-Geschäfts. Schiffbau-, Luft- und Raumfahrt- sowie Papieranwendungen erfordern unterschiedliche Kombinationen aus Korrosionsschutz, sauberem Betrieb oder Funkenschutzmerkmalen. Diese Anforderungen schaffen Chancen für Lieferanten, die Geräte für eine definierte Prozessumgebung entwickeln können.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verkaufstyp:
Dienstleistungen und Modernisierung wachsen schneller als NeugeräteNeugeräte hielten 2026 67,13 % des Umsatzes und blieben die Hauptnachfragequelle für den Sektor. Modernisierung und Dienstleistungen werden bis 2032 voraussichtlich mit einem CAGR von 7,43 % expandieren. Die höhere Rate zeigt das steigende Kundeninteresse an der Verlängerung der Anlagenlebensdauer und der Verbesserung bestehender Flotten. Modernisierung kann den Austausch von Steuerungen, Aufrüstungen von Frequenzumrichtern, Sensornachrüstungen, Strukturinspektionen und die Überholung von Hubwerken umfassen. Der von Neugeräten gehaltene Umsatzanteil bleibt erheblich, aber die Serviceaktivität wird für den künftigen Umsatzmix immer wichtiger.
Konecranes beschreibt seine Crane Reliability Study und TRUCONNECT-Modem-Aufrüstungen als Werkzeuge, die Kunden bei der Entscheidung zwischen Modernisierung und Ersatz helfen. Digitale Verbindungen zu installierten Geräten geben Lieferanten einen kontinuierlichen Überblick über Zustand und Wartungsanforderungen. Dies kann wiederkehrende Arbeiten schaffen, die weniger kurzfristigen Kapitalausgabenzyklen ausgesetzt sind. Kunden können bestehende Struktursysteme beibehalten und gleichzeitig Überwachungs-, Steuerungs- oder Sicherheitsfunktionen hinzufügen. Lieferanten mit breiten Servicenetzwerken können diese Beziehungen nutzen, um die Kundenbindung zu stärken. Die Verschiebung im Vertrieb macht die Servicekompetenz im Overhead-Kran-Markt ebenso wichtig wie die Geräteherstellung.
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt 2026 37,63 % des Overhead-Kran-Marktanteils, unterstützt durch Fertigungs-, Stahlherstellungs-, Automobilproduktions-, Schiffbau- und Logistikaktivitäten in China, Indien, Japan und Südkorea. Die OECD prognostizierte, dass China und Indien bis 2027 80,4 % der asiatischen Kapazitätserweiterungen in der Stahlherstellung ausmachen würden. Diese Kapazitätspipeline unterstützt die Nachfrage nach schweren Brücken- und Pfannenkranen in Schmelz- und Walzbetrieben. Nippon Steels Investition von 868,7 Milliarden JPY (etwa 6 Milliarden USD) in die Umrüstung auf Elektrolichtbogenöfen bietet eine mehrjährige Projektpipeline in Japan. Inländische Lieferanten wie Weihua, Nucleon und Henan Mine Crane konkurrieren über Preis und Liefergeschwindigkeit. Weihuas modularer S-Serien-Launch 2025 zeigt den regionalen Fokus auf schnellere Lieferung, standardisierte Komponenten und einfachere Wartung.
Nordamerika
Nordamerika wird bis 2032 voraussichtlich mit einem CAGR von 6,83 % wachsen und ist damit das am schnellsten wachsende berichtete regionale Segment. Reshoring-Aktivitäten, Verteidigungsproduktion, Lagerinvestitionen und Elektrolichtbogenofenprojekte unterstützen diese Aussicht. Diese Investitionen schaffen Anforderungen an Hebegeräte über mehrere Produktionsstufen hinweg. Der OSHA-Standard 29 CFR 1910.179 und ASME B30.2 beeinflussen Dokumentations-, Prüf- und Betriebspraktiken für US-amerikanische Kraneigentümer. Die Compliance-Anforderungen begünstigen Lieferanten mit etablierter Servicekapazität und lokaler technischer Dokumentation. Konecranes meldete höhere Aufträge 2025 in Amerika und nennt Verteidigung unter seinen wachsenden Kundensegmenten.
Europa, Südamerika sowie Naher Osten und Afrika
Europa weist unterschiedliche Nachfragemuster zwischen westlichen Märkten auf, die sich auf Energieeffizienz konzentrieren, und mittel- und osteuropäischen Märkten, die in Produktionskapazitäten investieren. Konecranes berichtete 2025 von Investitionen in digitale Service-Tools und elektrifizierte Produktplattformen, was den regionalen Wandel hin zu vernetzten und energiebewussten Geräten unterstützt. Der Nahe Osten bietet Nachfrage durch Stromerzeugung, Petrochemie und Infrastrukturprogramme, die Hochleistungsgeräte und Fernserviceunterstützung erfordern. Die südamerikanische Nachfrage ist hauptsächlich mit Bergbau-, Metall- und Logistikinvestitionen in Brasilien und Chile verbunden. Begrenzter Zugang zu zertifiziertem Servicepersonal kann die Modernisierung in beiden Regionen verlangsamen. Afrika und ausgewählte südostasiatische Länder bieten längerfristige Chancen für kompakte, leichte und niedrigbauende Systeme. Die ISO-4301-Klassifizierung und lokale Sicherheitsanforderungen bleiben wichtige Compliance-Faktoren für Lieferanten, die Exportmärkte bedienen.
Wettbewerbslandschaft
Marktkonzentration
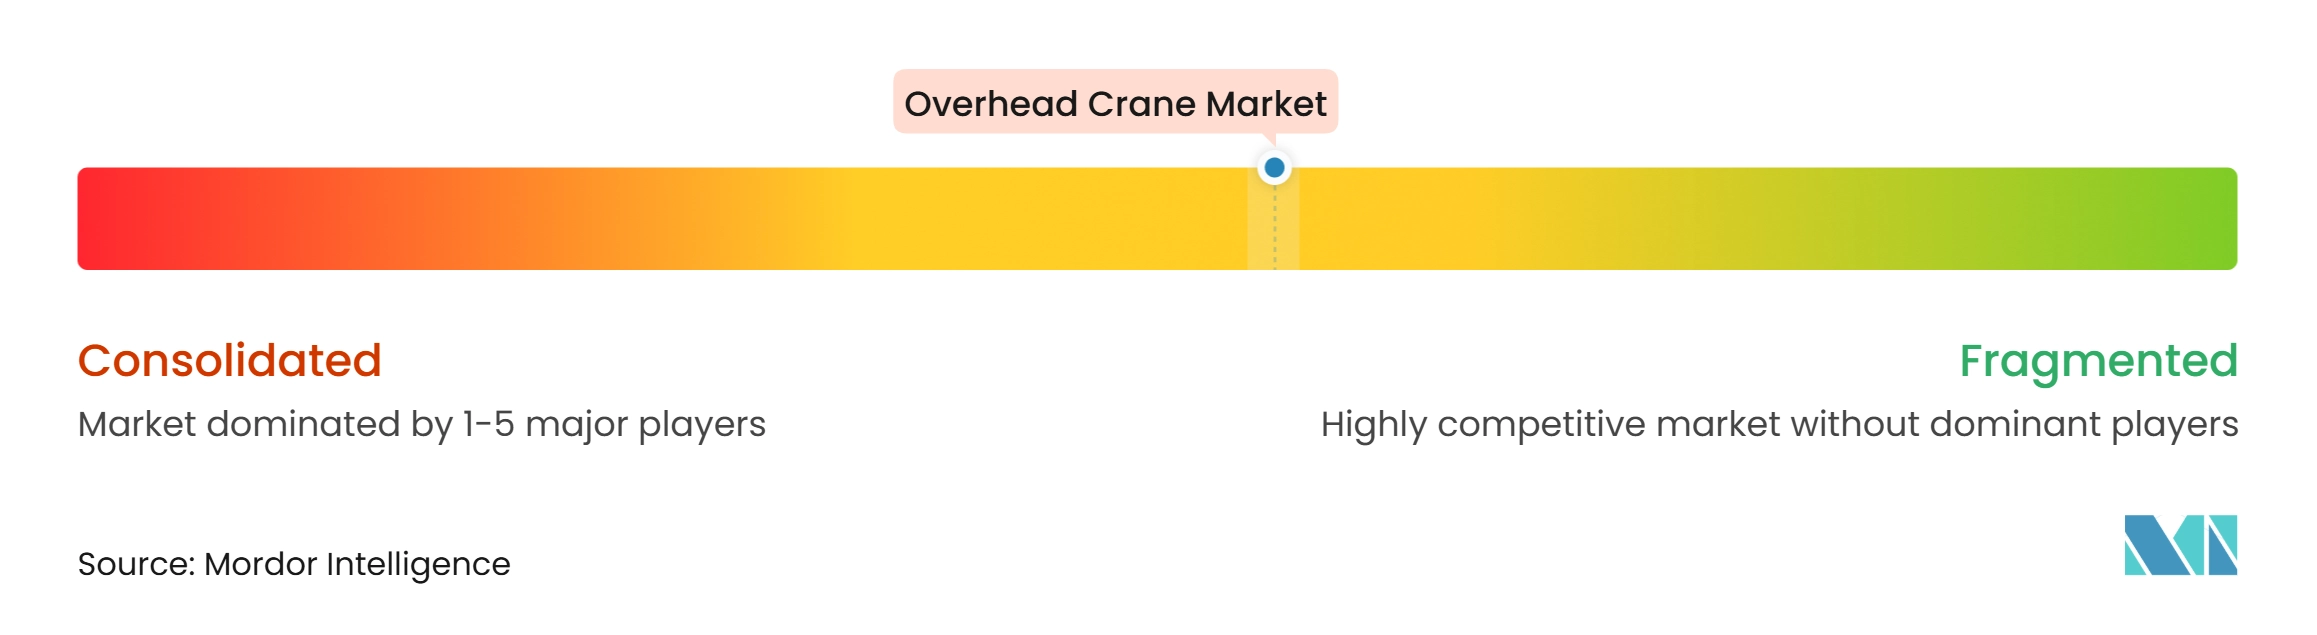
Der Overhead-Kran-Markt ist global mäßig konzentriert, wobei Konecranes eine starke Position unter den westlichen Lieferanten hält und Weihua einen leistungsfähigen chinesischen Wettbewerber darstellt. Columbus McKinnon schloss am 4. Februar 2026 die Übernahme von Kito Crosby ab und brachte Kito, Crosby, Harrington, Gunnebo Industries, Peerless und eepos auf eine Materialhandhabungsplattform. Das Unternehmen erklärte, dass die Transaktion voraussichtlich 70 Millionen USD an jährlichen Netto-Laufkosten-Synergien erzielen würde. Dieser Schritt erweitert die Produktabdeckung und Servicereichweite von Columbus McKinnon. Er macht Kito auch zu einer Marke innerhalb der kombinierten Plattform und nicht mehr zu einer eigenständigen Wettbewerbseinheit.
Konecranes meldete für 2025 einen Auftragseingang von 4.389,3 Millionen EUR, ein Anstieg von 9,7 %, und eine vergleichbare EBITA-Marge von 14,0 %. Die Forschungs- und Entwicklungsausgaben betrugen im selben Jahr 78,1 Millionen EUR. Das Unternehmen baut Servicedifferenzierung durch Predictive Maintenance, RailQ-Laufbahnanalyse und vernetzte Flottendaten auf. Diese Fähigkeiten können die Zeit zur Entwicklung von Modernisierungsvorschlägen verkürzen. Sie machen Servicehistorie und Gerätedaten auch für Kunden und Lieferanten im Laufe der Zeit wertvoller.
Weihua stellte 2025 seine S-Serie mit einem angegebenen 20 % kürzeren Lieferzyklus und 15 % bis 30 % geringerem Eigengewicht und Raddruck vor. Die Plattform verdeutlicht, wie modulares Design Kosten- und Lieferzeitwettbewerb unterstützen kann. Das Unternehmen gewann 2025 auch die Ausschreibung für einen 3.800-Tonnen-Portalkran für den Offshore-Windhafen Zhejiang. Kleinere und mittelgroße Hersteller können durch praktische Smart-Nachrüstpakete für Werke konkurrieren, die keine Premium-Serviceverträge abschließen können. ASME B30.2 und ISO 4301 prägen weiterhin Design- und Zertifizierungsanforderungen für Lieferanten, die nordamerikanische und europäische Kunden bedienen.
Marktführer der Overhead-Kran-Branche
-
Konecranes Plc
-
Columbus McKinnon Corporation
-
Weihua Group Co., Ltd.
-
ABUS Kransysteme GmbH
-
Industrias Electromecánicas GH, S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Overhead-Kran-Markt Unternehmen in diesem Bericht
- Konecranes Plc
- Columbus McKinnon Corporation
- ABUS Kransysteme GmbH
- Industrias Electromecánicas GH, S.A.
- Street Crane Company Limited
- Gorbel, Inc.
- Weihua Group Co., Ltd.
- HENAN MINE CRANE IM&EX CO., LTD
- Eilbeck Cranes
- Spanco, Inc.
- American Crane & Equipment Corporation
- Munck Cranes Inc.
- ElectroMech Material Handling Systems (India) Pvt. Ltd.
- Nucleon (Xinxiang) Crane Co., Ltd.
- Ralf Teichmann GmbH
- Sumitomo Heavy Industries Material Handling Systems Co., Ltd.
- Liebherr-International AG
- Shanghai Zhenhua Heavy Industries Co., Ltd.
- Crane 1 Services, Inc.
Neueste Industrielle Entwicklungen in Overhead-Kran-Markt
- Mai 2026: Konecranes vereinbarte die Lieferung von zwei CXTD-Zweiträger-Overhead-Kranen mit jeweils einem 2 x 80-Tonnen-Haupthubwerk für Westcon Helgelands neue Produktionsanlage in Nesna, Norwegen, mit geplanter Lieferung im Oktober 2026.
- Mai 2026: Konecranes vereinbarte die Lieferung von neun Kranen, darunter acht CXT- und S-Serien-Overhead-Krane mit TRUCONNECT-Fernüberwachung, an die Sadang-Anlage von PT Tata Metal Lestari in West-Java, Indonesien.
- Mai 2026: Jiangsu Weihua Ocean Heavy Industry begann mit dem Heben eines 2.400-Tonnen-Einträger-Portalkrans auf dem Qidong-Werftgelände von Wison New Energies in China.
- Februar 2026: Columbus McKinnon schloss die Übernahme von Kito Crosby Limited ab und integrierte die Marken Kito, Crosby, Harrington, Gunnebo Industries, Peerless und eepos.
- August 2025: Weihua unterzeichnete einen Vertrag zum Bau eines 3.800-Tonnen-Portalkrans mit einer Hubhöhe von 130 Metern für Zhejiang Wenzhou Zhehaifeng Home Port Equipment Development, einen Entwickler von Heimathäfen für Offshore-Wind.
Berichtsumfang des globalen Overhead-Kran-Marktes
Der Overhead-Kran-Markt ist nach Typ, Tragfähigkeit, Betrieb, Endnutzer, Verkaufstyp und Geografie segmentiert. Nach Typ ist der Markt in Brückenkrane (Einträger und Zweiträger), Portalkrane, Auslegerkrane, Einschienenbahnen und Arbeitsplatzkrane segmentiert. Nach Tragfähigkeit ist der Markt in bis zu 10 Tonnen, 10 bis 50 Tonnen, 50 bis 100 Tonnen und über 100 Tonnen segmentiert. Nach Betrieb ist der Markt in manuell, halbautomatisch und vollautomatisch segmentiert. Nach Endnutzer ist der Markt in Automobil, Stahl und Metalle, Stromerzeugung, Schiffbau und Häfen, Lagerhaltung und Logistik, Luft- und Raumfahrt, Papier und sonstige Endnutzer segmentiert. Nach Verkaufstyp ist der Markt in Neugeräte sowie Modernisierung und Dienstleistungen segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert. Nordamerika umfasst die Vereinigten Staaten, Kanada und Mexiko; Europa umfasst Deutschland, das Vereinigte Königreich, Frankreich, Italien, Spanien, Polen, die Niederlande, Schweden, Russland und das übrige Europa; Asien-Pazifik umfasst China, Japan, Indien, Südkorea, Australien, Indonesien, Vietnam, Thailand, Malaysia und das übrige Asien-Pazifik; Südamerika umfasst Brasilien, Argentinien, Chile, Kolumbien, Peru und das übrige Südamerika; und der Nahe Osten und Afrika umfasst Saudi-Arabien, die Vereinigten Arabischen Emirate, Katar, die Türkei, Ägypten, Südafrika, Nigeria, Marokko und den übrigen Nahen Osten und Afrika. Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Brückenkrane (Einträger und Zweiträger) |
| Portalkrane |
| Auslegerkrane |
| Einschienenbahnen |
| Arbeitsplatzkrane |
| Bis zu 10 Tonnen |
| 10 bis 50 Tonnen |
| 50 bis 100 Tonnen |
| Über 100 Tonnen |
| Manuell |
| Halbautomatisch |
| Vollautomatisch |
| Automobil |
| Stahl und Metalle |
| Stromerzeugung |
| Schiffbau und Häfen |
| Lagerhaltung und Logistik |
| Luft- und Raumfahrt |
| Papier |
| Sonstige Endnutzer |
| Neugeräte |
| Modernisierung und Dienstleistungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Polen | |
| Niederlande | |
| Schweden | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Malaysia | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Nigeria | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Brückenkrane (Einträger und Zweiträger) | |
| Portalkrane | ||
| Auslegerkrane | ||
| Einschienenbahnen | ||
| Arbeitsplatzkrane | ||
| Nach Tragfähigkeit | Bis zu 10 Tonnen | |
| 10 bis 50 Tonnen | ||
| 50 bis 100 Tonnen | ||
| Über 100 Tonnen | ||
| Nach Betrieb | Manuell | |
| Halbautomatisch | ||
| Vollautomatisch | ||
| Nach Endnutzer | Automobil | |
| Stahl und Metalle | ||
| Stromerzeugung | ||
| Schiffbau und Häfen | ||
| Lagerhaltung und Logistik | ||
| Luft- und Raumfahrt | ||
| Papier | ||
| Sonstige Endnutzer | ||
| Nach Verkaufstyp | Neugeräte | |
| Modernisierung und Dienstleistungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Polen | ||
| Niederlande | ||
| Schweden | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Malaysia | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Nigeria | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Overhead-Krane bis 2032?
Der Sektor wird voraussichtlich mit einem CAGR von 4,64 % von 2027 bis 2032 wachsen und von 5,11 Milliarden USD im Jahr 2027 auf 6,41 Milliarden USD im Jahr 2032 steigen.
Welcher Krantyp weist das stärkste prognostizierte Wachstum auf?
Portalkrane werden bis 2032 voraussichtlich mit einem CAGR von 6,53 % wachsen, unterstützt durch Hafen-, Offshore-Wind- und Großfertigungsarbeiten.
Welche Tragfähigkeitskategorie wächst am schnellsten?
Krane über 100 Tonnen werden bis 2032 voraussichtlich mit einem CAGR von 7,23 % wachsen, unterstützt durch Elektrolichtbogenöfen und andere Schwerprozessanwendungen.
Welches Endnutzersegment bietet das schnellste Wachstum?
Lagerhaltung und Logistik wird bis 2032 voraussichtlich mit einem CAGR von 8,43 % expandieren, da Hochregallager und Fulfillment-Anlagen Automatisierung einführen.