
オーガニックココナッツウォーター市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 470.76 百万米ドル |
| 市場規模 (2032) | 653.49 百万米ドル |
| 成長率 (2027 - 2032) | 6.78 % |
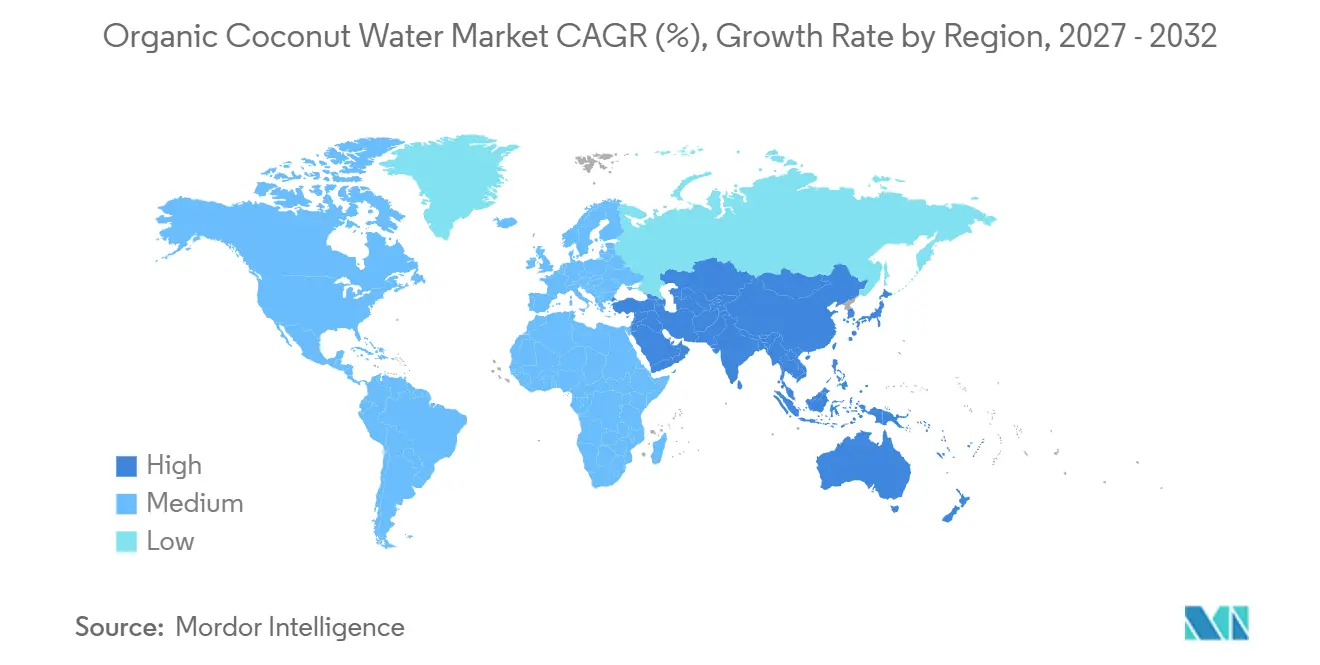
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
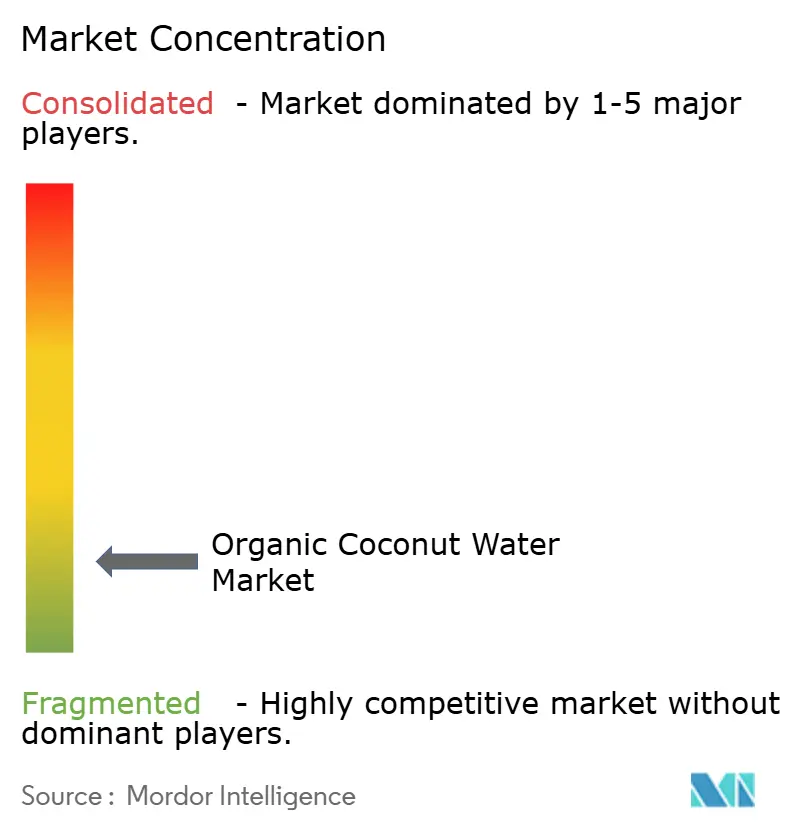
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーガニックココナッツウォーター市場分析
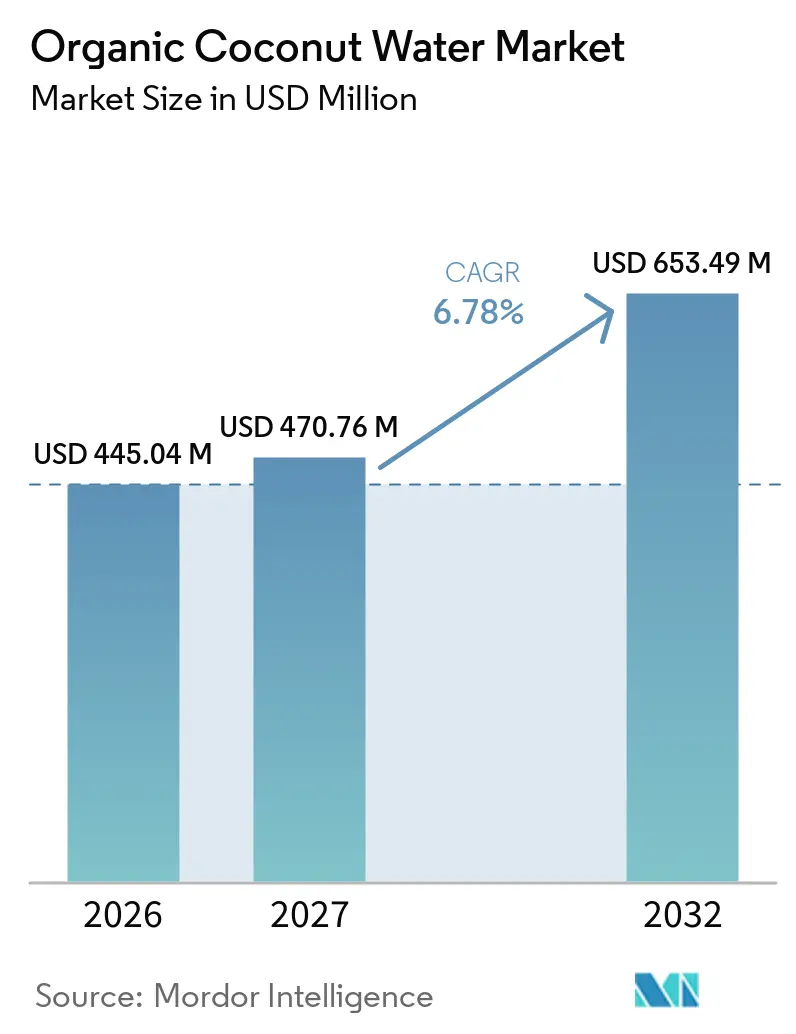
オーガニックココナッツウォーター市場規模は、2026年の445.04 ミリオン 米ドルから2027年には470.76 ミリオン 米ドルへと成長し、2027年から2032年にかけて6.78%のCAGRで2032年までに653.49 ミリオン 米ドルに達すると予測されています。市場は、天然飲料、クリーンラベル原材料、および健康志向のライフスタイルに沿った製品に対する消費者の関心の高まりに支えられています。需要は、オーガニック飲料のプレミアムポジショニングや、小売・デジタル流通チャネルにおける入手可能性の向上によってさらに促進されています。地域別の成長は、消費者の認知度、購買嗜好、小売インフラ、およびココナッツ生産地への近接性によって異なります。製品の差別化、包装革新、および利便性の高い購買オプションが、市場全体の競争戦略を形成し続けています。
主要レポートのポイント
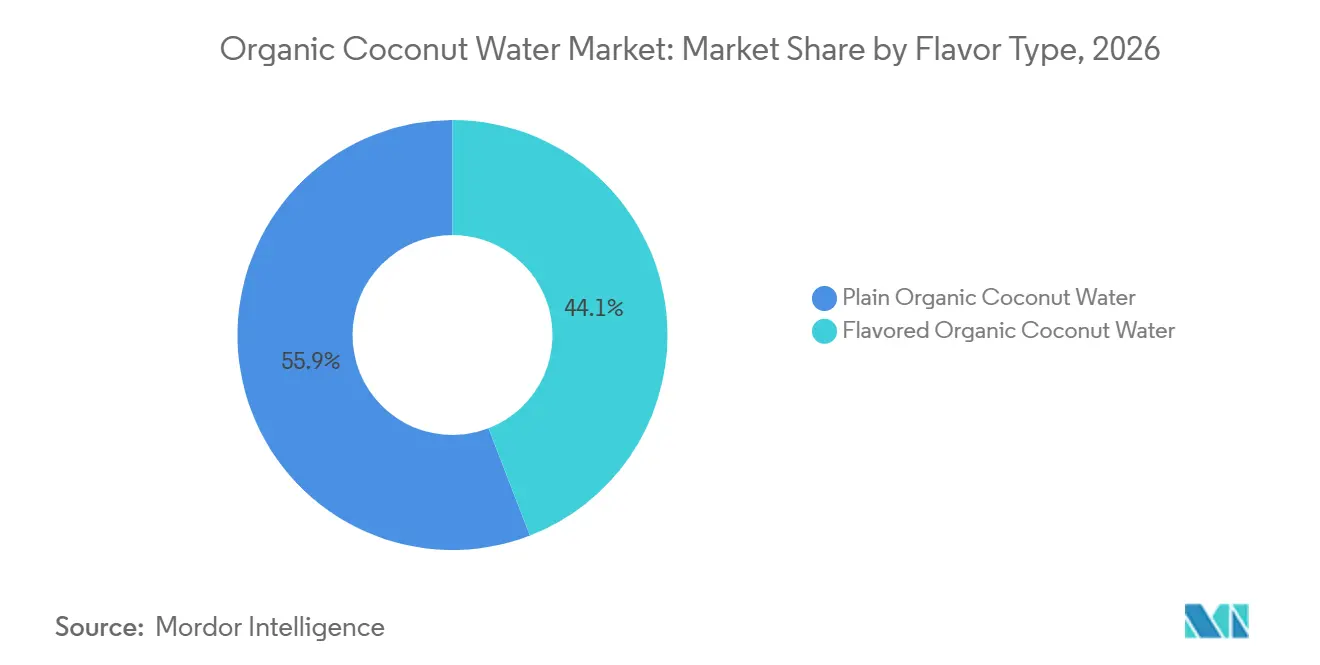
- フレーバータイプ別では、プレーンオーガニックココナッツウォーターが2026年の収益の55.86%を占め、フレーバードオーガニクココナッツウォーターは2027年から2032年にかけて8.24%のCAGRを記録すると予測されています。
- 包装タイプ別では、テトラパックが2026年の収益の52.43%を占め、PET/ガラスボトルは2027年から2032年にかけて8.08%のCAGRを記録すると予測されています。
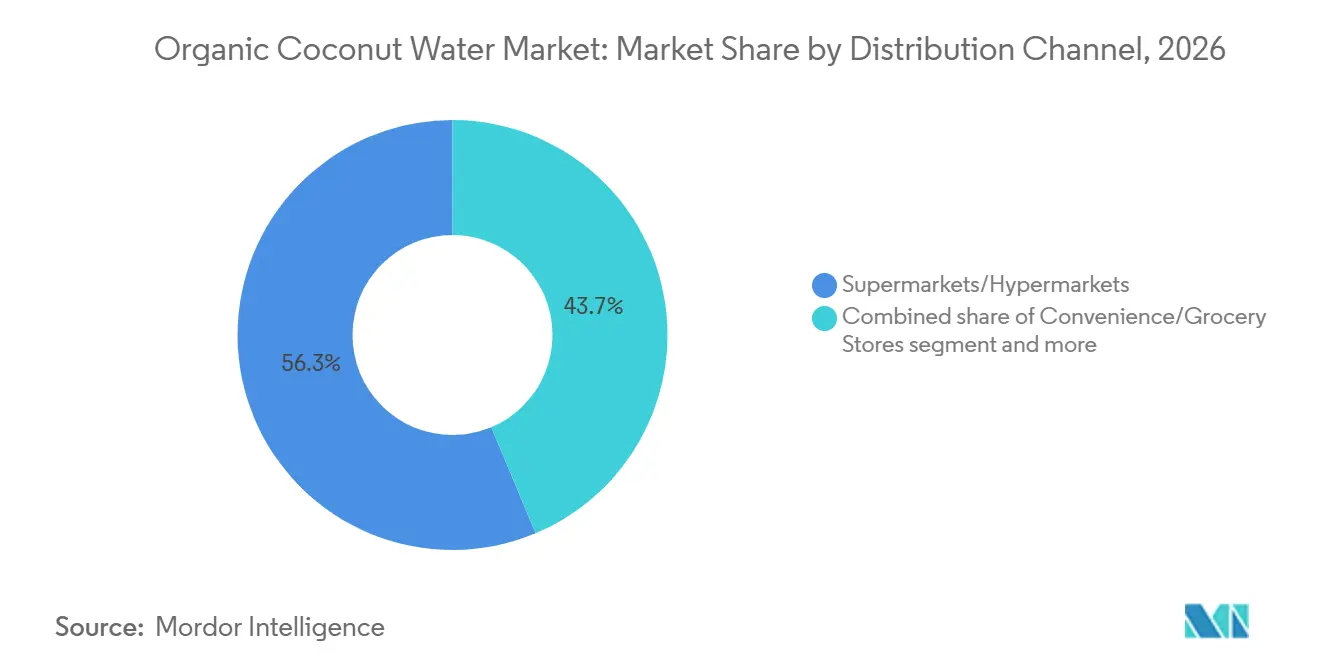
- 流通チャネル別では、スーパーマーケット/ハイパーマーケットが2026年の収益の56.32%を占め、オンライン小売店は2027年から2032年にかけて8.48%のCAGRを記録すると予測されています。
- 地域別では、北米が2026年の収益の31.09%を占め、アジア太平洋は2027年から2032年にかけて8.55%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クリーンラベルおよび最小限に加工された飲料に対する嗜好の高まり | +1.2% | 北米と欧州が中心、アジア太平洋および中東・アフリカへの波及 | 短期(2年以内) |
| 認証オーガニック飲料に対する需要の拡大 | +1.1% | 北米と西欧に集中したグローバル規模 | 中期(2〜4年) |
| アクティブな消費者の間での天然水分補給に対する需要の増加 | +1.0% | 北米、欧州、オーストラリア | 短期(2年以内) |
| オーガニック認証とサプライチェーンの透明性の重要性の高まり | +0.8% | グローバル、欧州と北米で規制の影響が最大 | 中期(2〜4年) |
| フレーバーおよびオーガニック対応原材料を通じた製品革新 | +0.7% | 北米、アジア太平洋、中東・アフリカで新興 | 中期(2〜4年) |
| 利便性が高く常温保存可能なオーガニックココナッツウォーター製品の拡大 | +0.6% | グローバル、南米とアジア太平洋の物流回廊で最大の影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クリーンラベルおよび最小限に加工された飲料に対する嗜好の高まり
原材料の透明性とシンプルな処方に対する消費者の関心の高まりが、飲料メーカーに対して、認識しやすい原材料と不必要な添加物を最小限に抑えた製品の提供を促しています。国際食品情報評議会の2025年食品・健康調査によると、アメリカ人の41%が食品・飲料の購買決定において天然食品生産に関する表示を求めていることが明らかになりました[1]。この嗜好は、メーカーが飲料の開発とマーケティングにおいて製品組成、わかりやすい原材料リスト、および限定的な加工を強調するよう促しています。オーガニックココナッツウォーターは、そのシンプルな製品処方によってこのニーズに合致しており、飲料に含まれる成分の明確さを優先する消費者にアピールしています。この変化は、飲料業界全体において原材料に焦点を当てた製品ポジショニングの重要性を強化しています。
認証オーガニック飲料に対する需要の拡大
認証オーガニック飲料に対する消費者の関心の高まりが、メーカーに対して認められたオーガニック生産基準を満たす製品ポートフォリオの拡大を促しています。オーガニックトレード協会の2026年オーガニック市場レポートによると、米国におけるオーガニック製品の売上は2025年に6.1%増加し、有機的に生産された商品に対する継続的な需要を反映しています[2]。この広範な変化は、飲料メーカーと小売業者がオーガニック製品の品揃えを強化し、製品の入手可能性を向上させるよう促しています。オーガニックココナッツウォーターの生産者にとって、これは飲料を選択する際に認証製品を積極的に求める消費者にリーチする機会を生み出しています。小売チャネル全体での認証オーガニックオプションの幅広い入手可能性は、製品の視認性と消費者の採用をさらに支援する可能性があります。
アクティブな消費者の間での天然水分補給に対する需要の増加
フィットネス活動への参加の増加が、日常的な水分補給とアクティブなライフスタイルを中心にポジショニングされた飲料の機会を生み出しています。健康・フィットネス協会の2026年米国健康・フィットネス消費者レポートによると、2025年には8,100万人のアメリカ人がジム、フィットネススタジオ、またはその他のフィットネス施設に所属しており、前年比5.2%増を示しています[3]。構造化された運動への関与の高まりは、消費者のアクティブな日常に合った利便性の高い飲料に対する需要を支えています。オーガニックココナッツウォーターは、日常的なリフレッシュメントのための植物由来の飲料オプションとして、このオーディエンスにアピールできます。身体活動の前後および最中の水分補給への関心の高まりは、フィットネス意識の高い消費者の間で自然にポジショニングされた飲料への関心をさらに強化する可能性があります。
オーガニック認証とサプライチェーンの透明性の重要性の高まり
製品の真正性と責任ある調達への関心の高まりが、オーガニックココナッツウォーター市場においてオーガニック認証とサプライチェーンの透明性の重要性を高めています。消費者と小売業者は、原材料の産地、生産方法、および認められたオーガニック基準への準拠に関する明確な情報をますます求めています。これらの要件は、メーカーがサプライヤーの検証を強化し、追跡可能な調達記録を維持し、生産・流通全体を通じて一貫した品質管理手順を実施するよう促しています。オーガニックココナッツウォーターの生産者にとって、信頼性の高い認証と透明性のある調達慣行は、消費者の信頼を確立し、製品を従来の代替品と差別化するのに役立ちます。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オーガニックココナッツウォーターの高価格 | -1.1% | グローバル、南米・中東・アフリカおよび価格に敏感なアジア太平洋市場で最も顕著 | 短期(2年以内) |
| 従来のココナッツウォーターおよび代替水分補給飲料との競合 | -0.9% | 北米、欧州 | 中期(2〜4年) |
| 認証オーガニックココナッツ供給の限定的な入手可能性 | -0.8% | グローバル供給、欧州向け輸出回廊でコンプライアンス要因が最も厳しい | 中期(2〜4年) |
| オーガニック認証および規制コンプライアンスのコストと複雑さ | -0.6% | アジア太平洋の生産市場、ラテンアメリカの小規模農家 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オーガニックココナッツウォーターの高価格
オーガニックココナッツウォーターは一般的に、オーニック調達、認証、生産管理、およびサプライチェーン管理に関連する追加コストのため、従来の代替品よりも価格プレミアムが生じます。これらの高いコストは、特に従来の飲料が低価格で広く入手可能な市場において、価格に敏感な消費者の購入可能性を制限する可能性があります。メーカーはまた、オーガニック生産要件を満たし製品品質を維持しながら、競争力のある小売価格を維持することに課題を抱える場合があります。この価格差は、オーガニック飲料に関心はあるものの購買決定において手頃な価格を優先する消費者の採用を制限する可能性があります。その結果、高価格は特に価格に敏感な消費者セグメントにおける市場浸透を制約する可能性があります。
従来のココナッツウォーターおよび代替水分補給飲料との競合
オーガニックココナッツウォーター市場は、従来のココナッツウォーターおよび類似の消費者ニーズに対応する幅広い代替水分補給飲料との競合に直面しています。従来の製品は多くの場合、低価格、幅広い入手可能性、および確立された流通ネットワークの恩恵を受けており、より広い消費者層にアクセスしやすくなっています。その他の飲料も、多様なフレーバー、機能的なポジショニング、利便性、および確立されたブランド認知度を通じて競合しています。これらの代替品は、オーガニックココナッツウォーターブランドが製品を差別化し、プレミアム価格を正当化することをより困難にする可能性があります。その結果、市場の成長は、ますます多様化する飲料市場において競争力を維持しながら、オーガニック製品の独自の価値を伝えることに部分的に依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フレーバータイプ別:
プレーンフォーマットが収益を支え、フレーバードバリアントが段階的に顧客を獲得プレーンオーガニックココナッツウォーターは2026年の市場で最大のシェアを占め、55.86%を記録し、シンプルな処方と最小限に加工された飲料に対する消費者の嗜好を反映しています。単一原材料の組成は、わかりやすい原材料リストと明確な製品ポジショニングを提供する製品に対する需要と一致しています。このセグメントはまた、清涼飲料としての無香料ココナッツウォーターに対する確立された消費者の親しみやすさからも恩恵を受けています。メーカーは、製品の天然由来とオーガニックステータスを強調することで、健康志向の消費者にアピールできます。これらの要因が、市場全体におけるプレーンオーガニックココナッツウォーターの継続的な優位性を支えています。
フレーバードオーガニックココナッツウォーターは、メーカーがフレーバー革新を通じて製品の訴求力を広げるにつれ、2027年から2032年にかけて年平均成長率8.24%で最も速い成長を記録すると予測されています。トロピカルフルーツやその他のフレーバーの組み合わせは、ココナッツウォーターを製品ベースとして維持しながら、消費者により多くの選択肢を提供します。このアプローチは、従来のフレーバードウォーターやスポーツ飲料の代替品を求める購買者を引き付けることができます。独特のフレーバープロファイルを特徴とする製品ローンチは、競争の激しい飲料市場においてブランドが製品を差別化する機会も提供します。継続的な革新とフレーバード天然飲料に対する消費者の関心の拡大が、セグメントの成長を支えると予想されます。
包装タイプ別:
テトラパックが構造的優位性を持ち、PET/ガラスがプレミアム化を推進テトラパックは2026年の市場で最大のシェアを占め、52.43%を記録し、保管、輸送、および流通における無菌包装の優位性を反映しています。継続的な冷蔵なしに製品を保存できる能力は、コールドチェーンインフラが限られている市場での流通を支援します。このフォーマットはまた、メーカーが輸送全体を通じて製品の安定性を維持しながら、地理的に分散した輸出市場にオーガニックココナッツウォーターを供給することを可能にします。これらの物流上の利点により、国際流通を拡大し多様な消費者市場にリーチしようとする生産者にとって、カートン包装が適切なものとなっています。ココナッツウォーターのサプライチェーンにおける確立された役割と大規模加工業務との互換性が、このセグメントの継続的な市場優位性を支えています。
PETおよびガラスボトルは、プレミアム製品ポジショニングと鮮度に関連した包装に対する需要に支えられ、2027年から2032年にかけて年平均成長率8.08%で最も速い成長を記録すると予測されています。冷蔵ボトルフォーマットは、品質重視のポジショニングと製品属性を通じてブランドが製品を差別化するのに役立ちます。これらのフォーマットはまた、従来の飲料包装のプレミアム代替品を求める消費者にアピールする機会も提供します。一方、アルミ缶とパウチは、利便性とリサイクル可能な包装の嗜好をターゲットとするメーカーに追加のオプションを提供します。継続的な包装革新と製品ティア全体での多様化が、特にブランドが包装の選択を通じて製品を差別化しようとする中で、代替フォーマットの成長を支えると予想されます。
流通チャネル別:
スーパーマーケットが金額シェアを維持する中、オンラインストアが急速に加速スーパーマーケットおよびハイパーマーケットは2026年の市場で最大のシェアを占め、56.32%を記録し、家庭用消費者の定期的な購買先としての重要性を反映しています。これらの店舗は幅広い製品品揃えを提供し、オーガニックココナッツウォーターが他の天然・ウェルネス志向の飲料と並んで買い物客にリーチすることを可能にします。専用の飲料セクションと確立された小売流通ネットワークも、製品の視認性とリピート購入を支援します。認証オーガニックのプライベートブランド製品を導入する小売業者は、ブランドメーカーとの競争を激化させながら、カテゴリーの入手可能性を拡大するチャネルの役割をさらに示しています。これらの要因が、製品流通と消費者アクセスにおけるスーパーマーケットおよびハイパーマーケットの重要性を強化しています。
オンライン小売店は、デジタル購買の利便性とブランド間での製品比較の機会に支えられ、2027年から2032年にかけて年平均成長率8.48%で最も速い成長を記録すると予測されています。オンラインプラットフォームにより、消費者はオーガニック飲料オプション探索し、近隣の実店舗で入手可能な品揃えを超えた製品にアクセスできます。一方、コンビニエンスストアおよび食料品店は、外出先での消費のための迅速な購入と飲料を求める消費者にサービスを提供します。メーカーはまた、日常的な家庭用品の買い物を超えた追加の購買機会にリーチするために、これらの店舗全体での存在感を拡大しています。デジタル小売の継続的な発展と小型フォーマット店舗全体での幅広い流通が、これらのチャネル全体での成長を支えると予想されます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米オーガニックココナッツウォーター市場
北米は2026年のオーガニックココナッツウォーター市場において最大のシェアを占め、31.09%を記録しました。これはプレミアム飲料に対する確立された需要、発達した小売インフラ、およびオーガニック製品に対する消費者の親しみやすさに支えられています。米国は同地域の主要な需要拠点として機能しており、カナダとメキシコが市場拡大に向けた追加的な機会を提供しています。確立されたスーパーマーケットネットワーク、専門的な自然食品小売業者、およびオンラインプラットフォームが製品の入手可能性と消費者アクセスを支援しています。同地域はまた、強力なブランドプレゼンスと、オーガニック飲料ポートフォリオ全体にわたる製品差別化の進展からも恩恵を受けています。ただし、調達コスト、輸入条件、および従来型ココナッツウォーターとの競合が、同地域全体の価格設定およびサプライヤー選定に影響を与える可能性があります。
アジア太平洋オーガニックココナッツウォーター市場
アジア太平洋地域は2027年から2032年にかけて年平均成長率8.55%で最も速い成長を記録すると予測されており、主要なココナッツ生地域としての役割と拡大する消費者市場という二重の役割に支えられています。タイ、インドネシア、フィリピン、ベトナム、スリランカなどの国々は原材料へのアクセスと確立されたココナッツ加工産業を提供しており、オーガニックココナッツウォーターの生産および輸出を発展させる機会を創出しています。パッケージ飲料への関心の高まり、近代的な小売ネットワークの拡大、およびオンライン食料品プラットフォームの成長が、地域市場全体における消費者アクセスの向上を支援しています。中国とインドは、パッケージ飲料消費の発展と流通チャネルの拡大に伴い、追加的な機会を提供しています。ただし、認証済みオーガニック原材料の入手可能性と輸出市場要件への準拠が、地域拡大のペースに影響を与えるでしょう。
欧州・中東・アフリカおよび南米オーガニックココナッツウォーター市場
欧州、南米、中東・アフリカは、オーガニックココナッツウォーター生産者にとって追加的な機会を提供しており、成長は小売の発展、消費者の嗜好、および調達能力によって形成されています。ドイツ、英国、フランス、オランダを含む欧州市場は、確立されたオーガニック小売チャネルと認証済み製品に対する消費者の親しみやすさから恩恵を受けていますが、規制への準拠が輸入品に対する要件を増加させる可能性があります。南米、特にブラジルは、より広範なココナッツ飲料産業を支えるココナッツの生産・加工能力から恩恵を受けており、認証済みオーガニック供給はさらなる発展の余地を提供しています。中東・アフリカでは、プレミアム小売チャネルと輸入天然飲料の入手可能性の向上、特に湾岸市場および南アフリカにおいて、需要機会が支えられています。これらの地域全体において、市場の発展は流通の拡大、競争力のある価格設定、および認証済みオーガニック製品への安定したアクセスにかかっています。
競合環境
オーガニックココナッツウォーター市場は断片化されており、確立された飲料企業と専門的なオーガニックココナッツウォーター生産者の間で競争が分散しています。上位5社は、The Vita Coco Company, Inc.、Harmless Harvest, Inc.、C2O Coconut Water、PepsiCo, Inc.、およびWichy Plantation Company (Pvt) Ltdです。競争は、ブランド認知度、製品ポジショニング、流通リーチ、およびココナッツ調達ネットワークへのアクセスによって形成されています。大手飲料企業が確立された流通能力から恩恵を受ける一方、専門的な生産者はオーガニック認証とココナッツベースの製品提供に注力しています。
The Vita Coco Company, Inc.は、国際的な流通と多様化した製品ポートフォリオに支えられ、より広いココナッツウォーターカテゴリーで確立されたプレゼンスを持っています。Harmless Harvestはオーガニックココナッツウォーターに注力し、PepsiCoはより広い飲料ポートフォリオを通じて参加しています。C2O Coconut Waterは専用のココナッツウォーターブランドを競合環境に加えています。Wichy Plantation Company (Pvt) Ltdは、スリランカ産のオーガニックココナッツウォーターと、ハイビスカス、サワーソップとライム、パッションフルーツなどのフレーバードバリアントを通じて製品を差別化しています。これらの企業は、主要な競合他社が採用するブランド、製品、および調達戦略の多様性を示しています。
その他の市場参加者と新興ブランドは、地域特化、製品革新、および代替ポジショニングを通じて競争に貢献しています。差別化の潜在的な領域には、新しいフレーバーの組み合わせ、利便性の高い包装フォーマット、および特定の消費者嗜好に合わせたオーガニック処方が含まれます。植物成分やその他の機能性成分とオーガニックココナッツウォーターを組み合わせた製品も、ポートフォリオ開発の機会を提供する可能性があります。ただし、より強力な市場プレゼンスを確立するには、認証オーガニックココナッツの信頼性の高い供給を確保し、一貫した製品品質を維持し、価格競争力を維持しながら流通を拡大することが必要です。
オーガニックココナッツウォーター業界リーダー
-
The Vita Coco Company, Inc.
-
Harmless Harvest, Inc.
-
C2O Coconut Water
-
PepsiCo, Inc.
-
Wichy Plantation Company (Pvt) Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
オーガニックココナッツウォーター市場 このレポートでカバーされる企業
- PepsiCo, Inc.
- The Vita Coco Company, Inc.
- Harmless Harvest, Inc.
- GOYA Foods, Inc.
- Taste Nirvana International, Inc.
- Oka Products LLC
- C2O Coconut Water
- GraceKennedy Limited
- Raw C
- Bai Brands, LLC
- Thai Coconut Public Company Limited
- Thai Agri Foods Public Company Limited
- Wichy Plantation Company (Pvt) Ltd
- Axelum Resources Corp.
- Celebes Coconut Corporation
- Sambu Group
- Silvermill Group
- Nara Cocoland
- Ducoco Produtos Alimentícios S.A.
- Nam Viet Foods and Beverage JSC
最近の産業開発事情 オーガニックココナッツウォーター市場
- 2026年9月:Real Cocoが480ミリリットル缶のオーガニックピュアココナッツウォーターを発売しました。この新フォーマットは、単一原材料で米国農務省認証オーガニックのブランドのココナッツウォーターの包装オプションを拡大します。ベトナムのメコンデルタから調達され、産地でボトリングされたこの製品は、砂糖無添加で濃縮物から製造されていません。このローンチは、利便性の高いオーガニック飲料を求める消費者向けのブランドの製品提供を強化します。
- 2026年6月:Tom BradyとGopuffがGood Nutオーガニックココナッツウォーターを発売しました。この新ブランドは、ベトナム産のココナッツを使用したプレミアムオーガニックココナッツウォーターレンジとして導入され、Gopuffを通じて独占的に発売されました。ポートフォリオにはチョコレートとスパークリングのココナッツウォーターが含まれており、チョコレートバリアントは3つの原材料で作られた砂糖無添加の認証オーガニックオプションとしてポジショニングされています。このローンチは、オーガニックココナッツウォーターカテゴリーに新しいフレーバーと処方のオプションを導入します。
- 2026年3月:Real Cocoが米国のALDIでの全国展開を通じて小売流通を拡大しました。ブランドは全国約2,700のALDI店舗でオーガニックピュアココナッツウォーターとオーガニックプレスドココナッツウォーターを導入しました。この拡大により、主要な食料品小売ネットワークを通じてオーガニックココナッツ飲料ポートフォリオへのアクセスが向上します。製品はベトナムのメコンデルタの家族農場から調達され、砂糖や濃縮物を添加せずに産地でボトリングされています。
- 2025年11月:CocoGenがシンガポールでの発売に続いてオーストラリアに進出しました。ブランドは110以上の小売店で入手可能になったシンガポールでの発売後、オーストラリアの小売に参入しました。そのレンジには、電解質、マグネシウム、またはコラーゲンを添加したオーガニックココナッツウォーター製品が含まれています。オーストラリアでの発売により、ブランドの地理的リーチが拡大し、機能性オーガニック飲料のポジショニングが別の市場に導入されます。
グローバルオーガニックココナッツウォーター市場レポートの範囲
オーガニックココナッウォーター市場は、有機栽培されたココナッツから得られ、適用されるオーガニック基準に従ってマーケティングされるココナッツウォーターの生産、包装、および流通を対象としています。市場はフレーバータイプ別にプレーンオーガニックココナッツウォーターとフレーバードオーガニックココナッツウォーターに、包装タイプ別にポリエチレンテレフタレートおよびガラスボトル、テトラパック、その他に、流通チャネル別にスーパーマーケットおよびハイパーマーケット、コンビニエンスストアおよび食料品店、その他のチャネルに、地域別に北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。市場予測は米ドルの金額ベースで提供されています。
セグメンテーション概要
| プレーンオーガニックココナッツウォーター |
| フレーバードオーガニックココナッツウォーター |
| PET/ガラスボトル |
| テトラパック |
| その他 |
| スーパーマーケット/ハイパーマーケット |
| コンビニエンス/食料品店 |
| オンライン小売店 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 中東・アフリカその他 |
| フレーバータイプ別 | プレーンオーガニックココナッツウォーター | |
| フレーバードオーガニックココナッツウォーター | ||
| 包装タイプ別 | PET/ガラスボトル | |
| テトラパック | ||
| その他 | ||
| 流通チャネル別 | スーパーマーケット/ハイパーマーケット | |
| コンビニエンス/食料品店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までのオーガニックココナッツウォーターの予測は?
予測では、2027年から2032年にかけて6.78%のCAGRで、2032年までに市場が653.49 ミリオン 米ドルに達するとされています。
どのフレーバータイプが売上をリードしていますか?
プレーンオーガニックココナッツウォーターが2026年の収益の55.86%で全体の売上をリードしました。
最大のシェアを持つ包装フォーマットはどれですか?
テトラパックが2026年に52.43%の主要シェアを占めました。
最も速く成長している販売チャネルはどれですか?
オンライン小売店は2027年から2032年にかけて8.48%のCAGRで成長すると予測されています。