
Marktgröße und Marktanteil für Organisches Kokoswasser
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 470.76 Millionen US-Dollar |
| Marktgröße (2032) | 653.49 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.78 % |
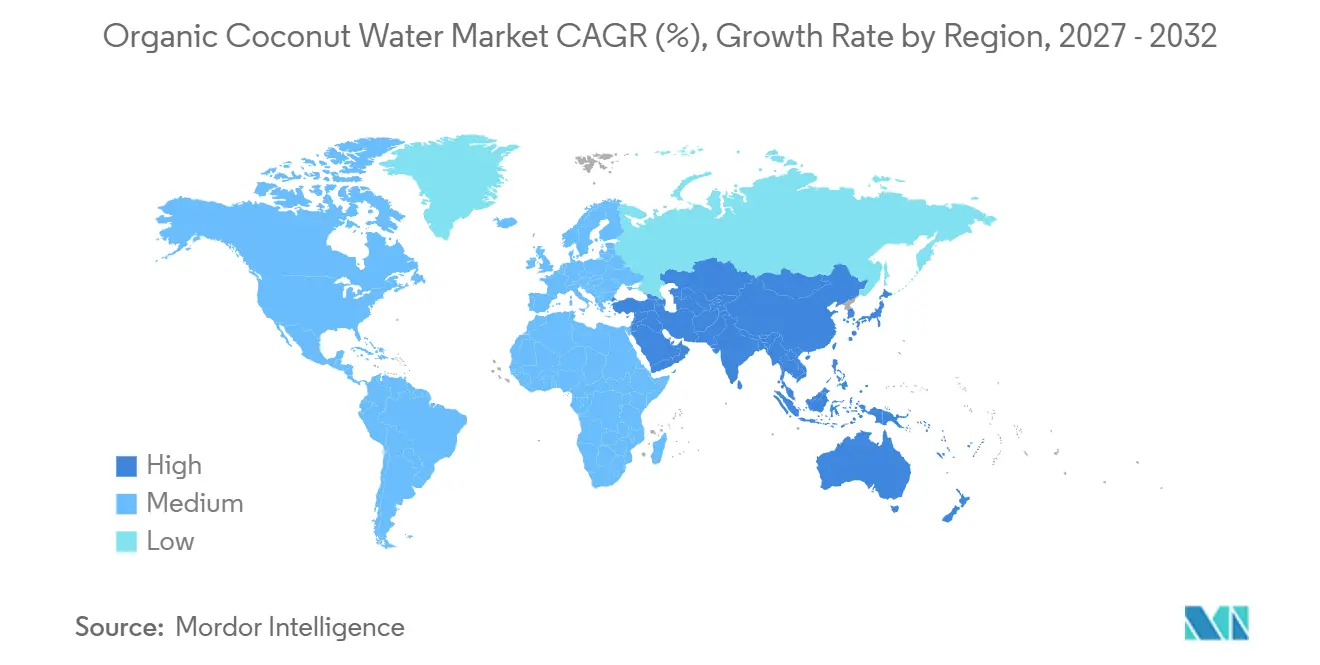
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
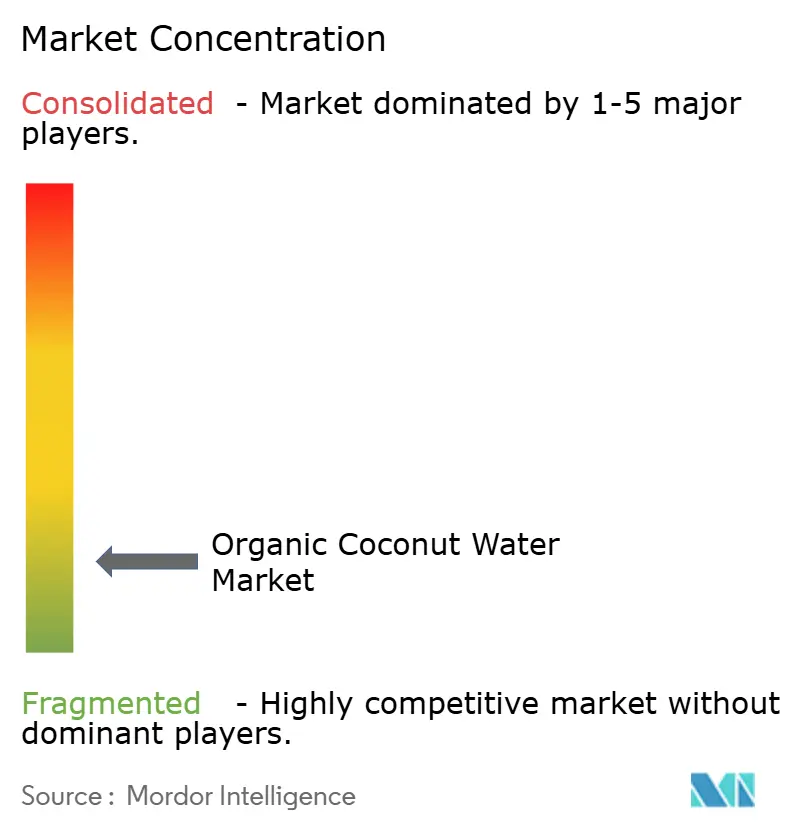
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Organisches Kokoswasser von Mordor Intelligence
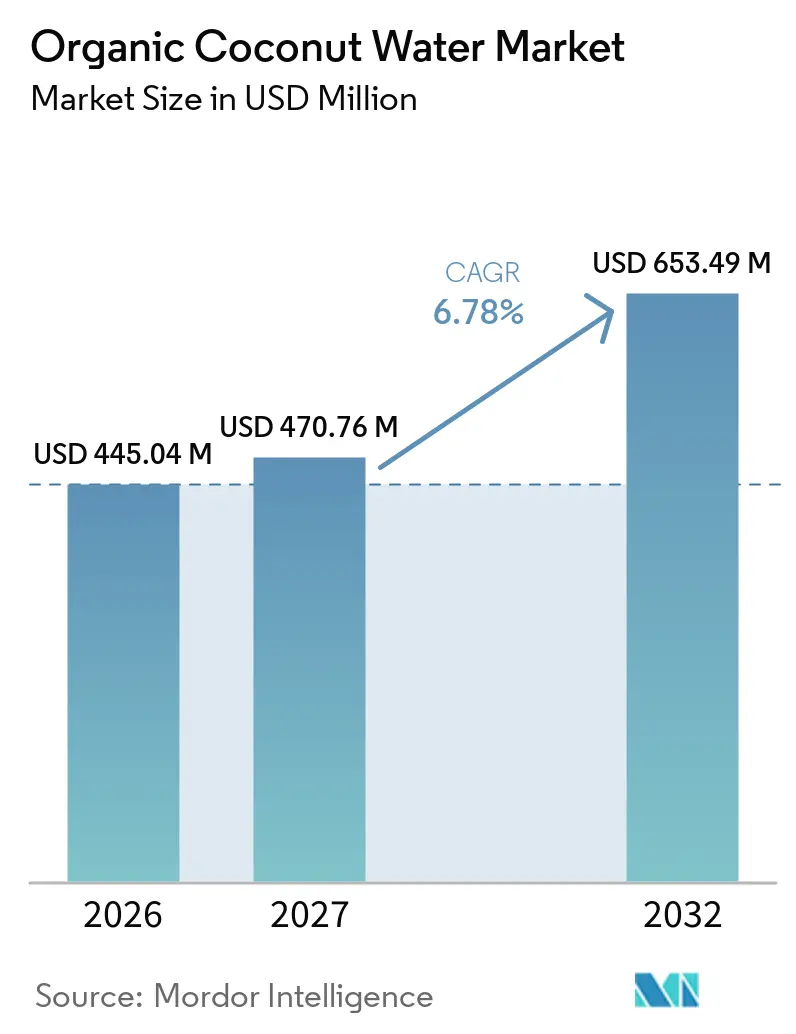
Die Marktgröße für Organisches Kokoswasser wird voraussichtlich von 445,04 Millionen USD im Jahr 2026 auf 470,76 Millionen USD im Jahr 2027 wachsen und soll bis 2032 bei einem CAGR von 6,78 % über den Zeitraum 2027–2032 einen Wert von 653,49 Millionen USD erreichen. Der Markt wird durch das wachsende Verbraucherinteresse an natürlichen Getränken, Clean-Label-Zutaten und Produkten, die einem gesundheitsbewussten Lebensstil entsprechen, gestützt. Die Nachfrage wird zusätzlich durch die Premium-Positionierung von Biogetränken und die zunehmende Verfügbarkeit über den Einzel- und digitalen Vertrieb gefördert. Das regionale Wachstum variiert je nach Verbraucherbewusstsein, Kaufpräferenzen, Einzelhandelsinfrastruktur und Nähe zur Kokosproduktion. Produktdifferenzierung, Verpackungsinnovation und bequeme Einkaufsmöglichkeiten prägen weiterhin die Wettbewerbsstrategien im gesamten Markt.
Wichtigste Erkenntnisse des Berichts
- Nach Geschmackstyp hielt Reines Organisches Kokoswasser im Jahr 2026 einen Umsatzanteil von 55,86 %, während Aromatisiertes Organisches Kokoswasser von 2027 bis 2032 voraussichtlich einen CAGR von 8,24 % verzeichnen wird.
- Nach Verpackungstyp hielt Tetra Pack im Jahr 2026 einen Umsatzanteil von 52,43 %, während PET-/Glasflaschen von 2027 bis 2032 voraussichtlich einen CAGR von 8,08 % verzeichnen werden.
- Nach Vertriebskanal hielten Supermärkte/Hypermärkte im Jahr 2026 einen Umsatzanteil von 56,32 %, während Online-Einzelhandelsgeschäfte von 2027 bis 2032 voraussichtlich einen CAGR von 8,48 % verzeichnen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 31,09 %, während Asien-Pazifik von 2027 bis 2032 voraussichtlich einen CAGR von 8,55 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Präferenz für Clean-Label- und minimal verarbeitete Getränke | +1.2% | Kernmärkte Nordamerika und Europa; Ausstrahlungseffekte auf Asien-Pazifik sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach zertifizierten Biogetränken | +1.1% | Global, mit Schwerpunkt in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach natürlicher Flüssigkeitszufuhr bei aktiven Verbrauchern | +1.0% | Nordamerika, Europa, Australien | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Bedeutung von Bio-Zertifizierung und Transparenz in der Lieferkette | +0.8% | Global; regulatorischer Einfluss am stärksten in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Produktinnovation durch Aromen und bio-kompatible Zutaten | +0.7% | Nordamerika, Asien-Pazifik; aufkommend im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausweitung von praktischen, lagerstabilen Produkten für Organisches Kokoswasser | +0.6% | Global; höchste Auswirkung in den Logistikkorridoren Südamerikas und Asien-Pazifiks | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Präferenz für Clean-Label- und minimal verarbeitete Getränke
Das wachsende Verbraucherinteresse an Zutaten-Transparenz und einfacheren Rezepturen veranlasst Getränkehersteller, Produkte mit erkennbaren Zutaten und weniger unnötigen Zusatzstoffen anzubieten. Die Umfrage zu Ernährung und Gesundheit 2025 des International Food Information Council ergab, dass 41 % der Amerikaner beim Kauf von Lebensmitteln und Getränken auf Angaben zur natürlichen Herstellung achteten[1]. Diese Präferenz veranlasst Hersteller, bei der Getränkeentwicklung und im Marketing die Produktzusammensetzung, übersichtliche Zutatenlisten und eine schonende Verarbeitung hervorzuheben. Organisches Kokoswasser entspricht diesem Bedürfnis durch seine einfache Produktrezeptur und spricht Verbraucher an, denen Klarheit über den Inhalt ihrer Getränke wichtig ist. Dieser Wandel stärkt die Bedeutung einer zutatenfokussierten Produktpositionierung in der gesamten Getränkebranche.
Steigende Nachfrage nach zertifizierten Biogetränken
Das wachsende Verbraucherinteresse an zertifizierten Biogetränken veranlasst Hersteller, Produktportfolios zu erweitern, die anerkannte Bio-Produktionsstandards erfüllen. Laut dem Bio-Marktbericht 2026 der Organic Trade Association stiegen die Umsätze mit Bioprodukten in den Vereinigten Staaten im Jahr 2025 um 6,1 %, was die anhaltende Nachfrage nach ökologisch erzeugten Waren widerspiegelt[2]. Dieser breitere Wandel veranlasst Getränkehersteller und Einzelhändler, ihr Bio-Angebot zu stärken und die Produktverfügbarkeit zu verbessern. Für Hersteller von Organischem Kokoswasser entstehen dadurch Möglichkeiten, Verbraucher zu erreichen, die bei ihren Getränkeentscheidungen aktiv nach zertifizierten Produkten suchen. Eine breitere Verfügbarkeit zertifizierter Bio-Optionen in den Einzelhandelskanälen kann die Produktsichtbarkeit und die Verbraucherakzeptanz weiter fördern.
Wachsende Nachfrage nach natürlicher Flüssigkeitszufuhr bei aktiven Verbrauchern
Die wachsende Beteiligung an Fitnessaktivitäten schafft Möglichkeiten für Getränke, die auf alltägliche Flüssigkeitszufuhr und einen aktiven Lebensstil ausgerichtet sind. Laut dem Verbraucherbericht 2026 der Health and Fitness Association zu Gesundheit und Fitness in den Vereinigten Staaten waren 2025 81 Millionen Amerikaner Mitglied in einem Fitnessstudio, einem Fitness-Studio oder einer anderen Fitnesseinrichtung, was einem Anstieg von 5,2 % gegenüber dem Vorjahr entspricht[3]. Dieses wachsende Engagement bei strukturiertem Sport unterstützt die Nachfrage nach praktischen Getränken, die in den aktiven Alltag der Verbraucher passen. Organisches Kokoswasser kann dieses Publikum als pflanzliche Getränkeoption für die alltägliche Erfrischung ansprechen. Die zunehmende Aufmerksamkeit für die Flüssigkeitszufuhr vor, während und nach körperlicher Aktivität könnte das Interesse an natürlich positionierten Getränken bei fitnessorientierten Verbrauchern weiter stärken.
Zunehmende Bedeutung von Bio-Zertifizierung und Transparenz in der Lieferkette
Die wachsende Betonung von Produktauthentizität und verantwortungsvoller Beschaffung erhöht die Bedeutung von Bio-Zertifizierung und Transparenz in der Lieferkette im Markt für Organisches Kokoswasser. Verbraucher und Einzelhändler erwarten zunehmend klare Informationen über die Herkunft der Zutaten, die Produktionsmethoden und die Einhaltung anerkannter Bio-Standards. Diese Anforderungen veranlassen Hersteller, die Lieferantenprüfung zu stärken, rückverfolgbare Beschaffungsunterlagen zu führen und konsistente Qualitätskontrollverfahren in der gesamten Produktion und Distribution umzusetzen. Für Hersteller von Organischem Kokoswasser können glaubwürdige Zertifizierungen und transparente Beschaffungspraktiken dazu beitragen, das Verbrauchervertrauen aufzubauen und Produkte von konventionellen Alternativen abzuheben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Preise für Organisches Kokoswasser | -1.1% | Global; am stärksten ausgeprägt in Südamerika, Naher Osten und Afrika sowie preissensiblen Märkten in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch konventionelles Kokoswasser und alternative Hydratationsgetränke | -0.9% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von zertifiziert biologischen Kokosnusslieferungen | -0.8% | Globales Angebot; Compliance-Faktoren am stärksten in exportorientierten Korridoren nach Europa | Mittelfristig (2–4 Jahre) |
| Kosten und Komplexität der Bio-Zertifizierung und regulatorischen Compliance | -0.6% | Produzierende Märkte in Asien-Pazifik, lateinamerikanische Kleinbauern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Preise für Organisches Kokoswasser
Organisches Kokoswasser ist im Allgemeinen mit einem Preisaufschlag gegenüber konventionellen Alternativen verbunden, da mit der biologischen Beschaffung, Zertifizierung, Produktionskontrolle und dem Lieferkettenmanagement zusätzliche Kosten verbunden sind. Diese höheren Kosten können die Erschwinglichkeit für preissensible Verbraucher einschränken, insbesondere in Märkten, in denen konventionelle Getränke zu niedrigeren Preisen weit verbreitet sind. Hersteller können auch Schwierigkeiten haben, wettbewerbsfähige Einzelhandelspreise aufrechtzuerhalten und gleichzeitig die Anforderungen an die biologische Produktion zu erfüllen und die Produktqualität zu erhalten. Dieser Preisunterschied kann die Akzeptanz bei Verbrauchern einschränken, die zwar an Biogetränken interessiert sind, aber bei ihren Kaufentscheidungen die Erschwinglichkeit priorisieren. Infolgedessen können höhere Preise die Marktdurchdringung einschränken, insbesondere in preissensiblen Verbrauchersegmenten.
Wettbewerb durch konventionelles Kokoswasser und alternative Hydratationsgetränke
Der Markt für Organisches Kokoswasser steht im Wettbewerb mit konventionellem Kokoswasser und einer breiten Palette alternativer Hydratationsgetränke, die ähnliche Verbraucherbedürfnisse bedienen. Konventionelle Produkte profitieren häufig von niedrigeren Preisen, einer breiteren Verfügbarkeit und etablierten Vertriebsnetzen, was sie für eine breitere Verbraucherbasis zugänglich macht. Andere Getränke konkurrieren auch durch vielfältige Aromen, funktionale Positionierung, Bequemlichkeit und etablierte Markenbekanntheit. Diese Alternativen können es für Marken für Organisches Kokoswasser schwieriger machen, ihr Angebot zu differenzieren und Premium-Preise zu rechtfertigen. Infolgedessen hängt das Marktwachstum teilweise davon ab, den besonderen Wert von Bioprodukten zu kommunizieren und gleichzeitig in einer zunehmend vielfältigen Getränkelandschaft wettbewerbsfähig zu bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschmackstyp:
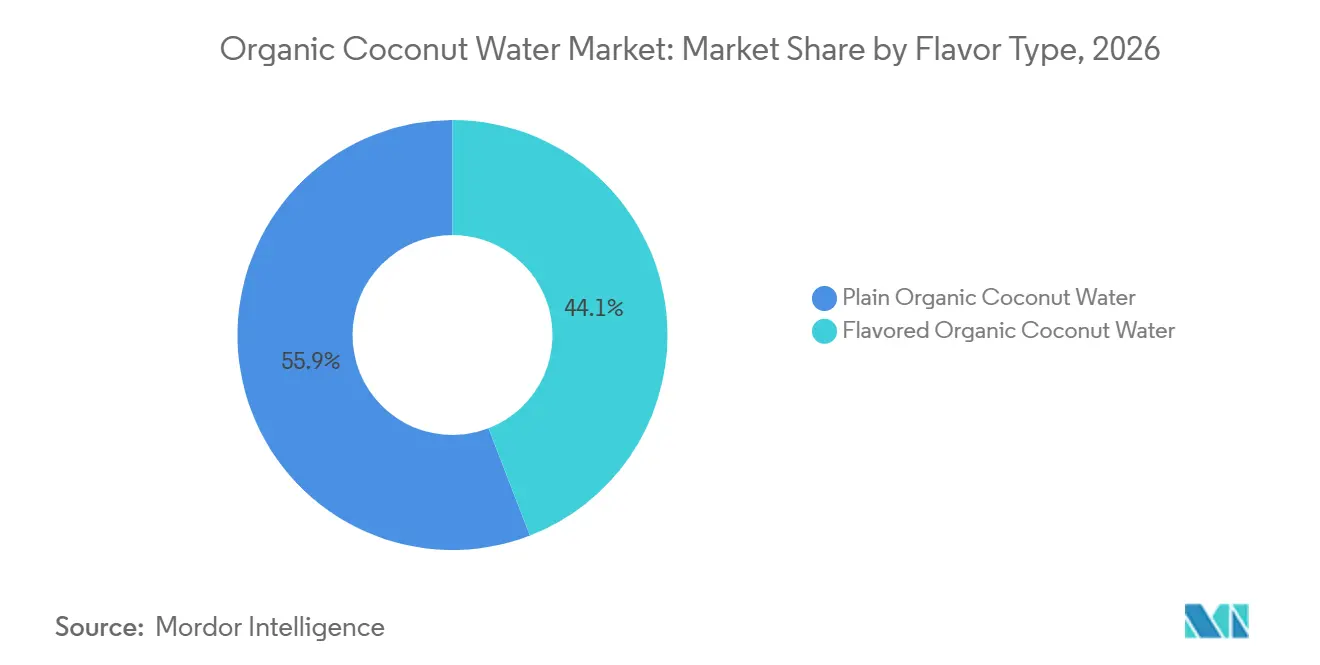
Reine Formate sichern den Umsatz, aromatisierte Varianten gewinnen schrittweise an BedeutungReines Organisches Kokoswasser hatte im Jahr 2026 mit 55,86 % den größten Marktanteil, was die Verbraucherpräferenz für einfache Rezepturen und minimal verarbeitete Getränke widerspiegelt. Die Zusammensetzung aus einer einzigen Zutat entspricht der Nachfrage nach Produkten mit übersichtlichen Zutatenlisten und einer klaren Produktpositionierung. Das Segment profitiert auch von der etablierten Vertrautheit der Verbraucher mit ungesüßtem Kokoswasser als erfrischendem Getränk. Hersteller können gesundheitsbewusste Verbraucher ansprechen, indem sie den natürlichen Ursprung und den Bio-Status des Produkts betonen. Diese Faktoren unterstützen die anhaltende Bedeutung von Reinem Organischem Kokoswasser im gesamten Markt.
Aromatisiertes Organisches Kokoswasser wird voraussichtlich das stärkste Wachstum verzeichnen, mit einem CAGR von 8,24 % über den Zeitraum 2027–2032, da Hersteller die Produktattraktivität durch Aromainnovationen erweitern. Tropische Früchte und andere Aromakombinationen bieten Verbrauchern mehr Abwechslung, während Kokoswasser als Produktbasis erhalten bleibt. Dieser Ansatz kann Käufer ansprechen, die Alternativen zu konventionellen aromatisierten Wässern und Sportgetränken suchen. Produkteinführungen mit unverwechselbaren Aromaprofilen bieten Marken auch Möglichkeiten, ihr Angebot in einer wettbewerbsintensiven Getränkelandschaft zu differenzieren. Anhaltende Innovation und wachsendes Verbraucherinteresse an aromatisierten Naturgetränken werden voraussichtlich das Segmentwachstum unterstützen.
Nach Verpackungstyp:
Tetra Pack hat strukturelle Vorteile, während PET/Glas das Premiumsegment erschließtTetra Pak hatte im Jahr 2026 mit 52,43 % den größten Marktanteil, was die Vorteile der aseptischen Verpackung für Lagerung, Transport und Vertrieb widerspiegelt. Die Fähigkeit, Produkte ohne kontinuierliche Kühlung haltbar zu machen, unterstützt den Vertrieb in Märkten, in denen die Kühlketteninfrastruktur begrenzt ist. Das Format ermöglicht es Herstellern auch, Organisches Kokoswasser über geografisch verteilte Exportmärkte zu liefern und dabei die Produktstabilität während des Transports aufrechtzuerhalten. Diese logistischen Vorteile machen Kartonverpackungen für Hersteller geeignet, die ihren internationalen Vertrieb ausbauen und vielfältige Verbrauchermärkte erschließen möchten. Die etablierte Rolle in den Lieferketten für Kokoswasser und die Kompatibilität mit großtechnischen Verarbeitungsbetrieben unterstützen die anhaltende Marktbedeutung des Segments.
PET- und Glasflaschen werden voraussichtlich das stärkste Wachstum verzeichnen, mit einem CAGR von 8,08 % über den Zeitraum 2027–2032, unterstützt durch Premium-Produktpositionierung und die Nachfrage nach Verpackungen, die mit Frische assoziiert werden. Gekühlte Flaschenformate können Marken dabei helfen, Produkte durch qualitätsorientierte Positionierung und Produkteigenschaften zu differenzieren. Diese Formate bieten auch Möglichkeiten, Verbraucher anzusprechen, die Premium-Alternativen zu konventionellen Getränkeverpackungen suchen. Aluminiumdosen und Beutel bieten Herstellern, die auf Bequemlichkeit und recycelbare Verpackungspräferenzen abzielen, zusätzliche Optionen. Anhaltende Verpackungsinnovation und Diversifizierung über Produktstufen hinweg werden voraussichtlich das Wachstum in alternativen Formaten unterstützen, insbesondere da Marken versuchen, ihre Produkte durch Verpackungsentscheidungen zu differenzieren.
Nach Vertriebskanal:
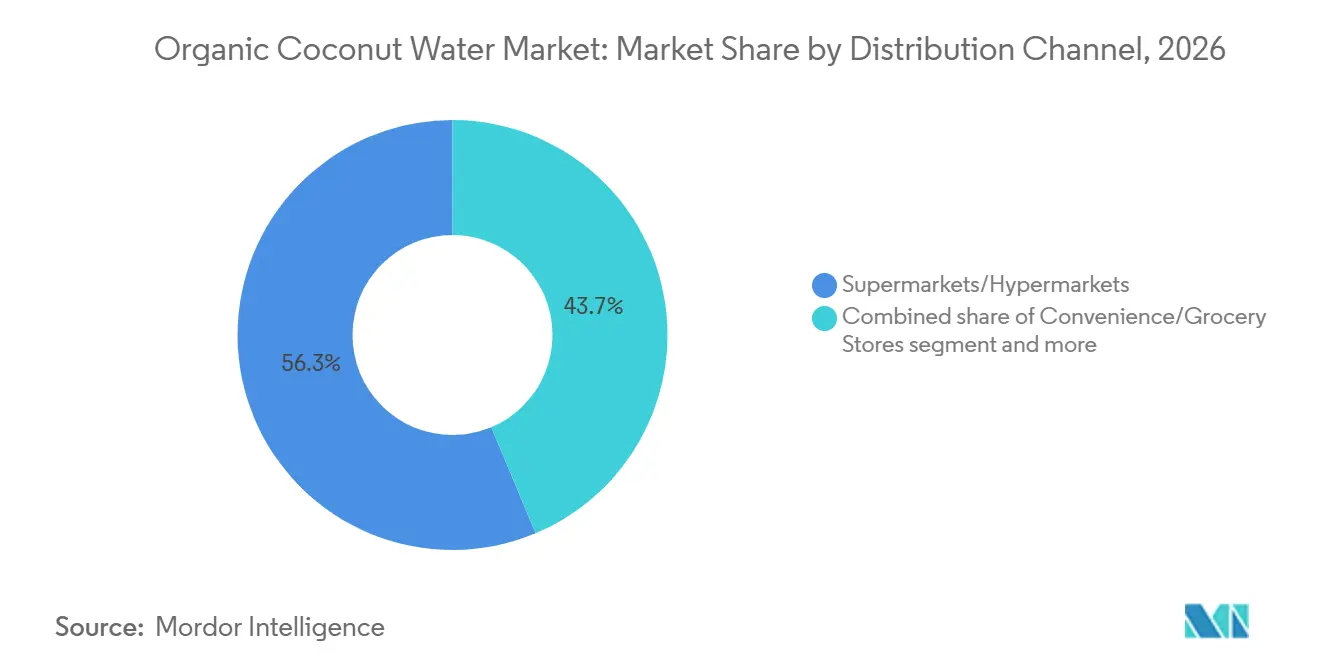
Supermärkte halten den Wertanteil, während Online-Shops schnell wachsenSupermärkte und Hypermärkte hatten im Jahr 2026 mit 56,32 % den größten Marktanteil, was ihre Bedeutung als reguläre Einkaufsziele für Haushaltskunden widerspiegelt. Diese Geschäfte bieten ein breites Produktsortiment und ermöglichen es Organischem Kokoswasser, Käufer neben anderen natürlichen und gesundheitsorientierten Getränken zu erreichen. Dedizierte Getränkeabteilungen und etablierte Einzelhandelsvertriebsnetze unterstützen ebenfalls die Produktsichtbarkeit und Wiederholungskäufe. Einzelhändler, die zertifizierte biologische Eigenmarkenprodukte einführen, unterstreichen weiter die Rolle des Kanals bei der Erweiterung der Kategorienverfügbarkeit, während sie den Wettbewerb für Markenhersteller intensivieren. Diese Faktoren unterstreichen die Bedeutung von Supermärkten und Hypermärkten für den Produktvertrieb und den Verbraucherzugang.
Online-Einzelhandelsgeschäfte werden voraussichtlich das stärkste Wachstum verzeichnen, mit einem CAGR von 8,48 % über den Zeitraum 2027–2032, unterstützt durch die Bequemlichkeit des digitalen Einkaufs und die Möglichkeit, Produkte markenübergreifend zu vergleichen. Online-Plattformen ermöglichen es Verbrauchern, Bio-Getränkeoptionen zu erkunden und auf Produkte zuzugreifen, die über das Sortiment nahegelegener stationärer Geschäfte hinausgehen. Convenience- und Lebensmittelgeschäfte bedienen Verbraucher, die schnelle Einkäufe und Getränke für den unterwegs-Konsum suchen. Hersteller erweitern auch ihre Präsenz in diesen Geschäften, um zusätzliche Kaufanlässe jenseits des regulären Haushaltseinkaufs zu erschließen. Die weitere Entwicklung des digitalen Einzelhandels und eine breitere Distribution in kleinformatigen Geschäften werden voraussichtlich das Wachstum in diesen Kanälen unterstützen.

Geografische Analyse
Markt für biologisches Kokosnusswasser in Nordamerika
Nordamerika hatte im Jahr 2026 mit 31,09 % den größten Anteil am Markt für biologisches Kokosnusswasser, unterstützt durch eine etablierte Nachfrage nach Premium-Getränken, eine entwickelte Einzelhandelsinfrastruktur und die Vertrautheit der Verbraucher mit biologischen Produkten. Die Vereinigten Staaten sind das primäre Nachfragezentrum der Region, während Kanada und Mexiko zusätzliche Möglichkeiten zur Marktexpansion bieten. Gut etablierte Supermarktnetzwerke, spezialisierte Naturkosteinzelhändler und Online-Plattformen unterstützen die Produktverfügbarkeit und den Verbraucherzugang. Die Region profitiert zudem von einer starken Markenpräsenz und einer wachsenden Produktdifferenzierung in den Portfolios biologischer Getränke. Beschaffungskosten, Importbedingungen und der Wettbewerb durch konventionelles Kokosnusswasser können jedoch die Preisgestaltung und die Lieferantenauswahl in der gesamten Region beeinflussen.
Markt für biologisches Kokosnusswasser im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich das stärkste Wachstum verzeichnen, mit einer durchschnittlichen jährlichen Wachstumsrate von 8,55 % im Zeitraum 2027–2032, unterstützt durch seine Doppelrolle als bedeutende Kokosnuss produzierende Region und als expandierender Verbrauchermarkt. Länder wie Thailand, Indonesien, die Philippinen, Vietnam und Sri Lanka bieten Zugang zu Rohstoffen und etablierten Kokosnussverarbeitungsindustrien, was Möglichkeiten zur Entwicklung der Produktion und des Exports von biologischem Kokosnusswasser schafft. Das wachsende Interesse an verpackten Getränken, der Ausbau moderner Einzelhandelsnetzwerke und das Wachstum von Online-Lebensmittelplattformen unterstützen einen breiteren Verbraucherzugang in den regionalen Märkten. China und Indien bieten zusätzliche Möglichkeiten, da der Konsum verpackter Getränke zunimmt und sich die Vertriebskanäle erweitern. Dennoch werden die Verfügbarkeit zertifizierter biologischer Rohstoffe und die Einhaltung der Anforderungen der Exportmärkte das Tempo der regionalen Expansion beeinflussen.
Markt für biologisches Kokosnusswasser in EMEA und Südamerika
Europa, Südamerika sowie der Nahe Osten und Afrika stellen weitere Möglichkeiten für Hersteller von biologischem Kokosnusswasser dar, wobei das Wachstum durch die Entwicklung des Einzelhandels, Verbraucherpräferenzen und Beschaffungskapazitäten geprägt wird. Europäische Märkte, darunter Deutschland, das Vereinigte Königreich, Frankreich und die Niederlande, profitieren von etablierten Bioeinzelhandelskanälen und der Vertrautheit der Verbraucher mit zertifizierten Produkten, obwohl die Einhaltung regulatorischer Anforderungen die Anforderungen an importierte Waren erhöhen kann. Südamerika, insbesondere Brasilien, profitiert von Kokosnussproduktions- und -verarbeitungskapazitäten, die die breitere Kokosnussgetränkeindustrie unterstützen, während zertifiziertes biologisches Angebot Spielraum für weitere Entwicklung bietet. Im Nahen Osten und in Afrika werden Nachfragemöglichkeiten durch Premium-Einzelhandelskanäle und die zunehmende Verfügbarkeit importierter Naturgetränke unterstützt, insbesondere in den Golfmärkten und Südafrika. In all diesen Regionen wird die Marktentwicklung von der Ausweitung des Vertriebs, wettbewerbsfähigen Preisen und einem zuverlässigen Zugang zu zertifizierten biologischen Produkten abhängen.
Wettbewerbslandschaft
Der Markt für Organisches Kokoswasser ist fragmentiert, wobei der Wettbewerb auf etablierte Getränkeunternehmen und spezialisierte Hersteller von Organischem Kokoswasser verteilt ist. Die fünf führenden Marktteilnehmer sind The Vita Coco Company, Inc., Harmless Harvest, Inc., C2O Coconut Water, PepsiCo, Inc. und Wichy Plantation Company (Pvt) Ltd. Der Wettbewerb wird durch Markenbekanntheit, Produktpositionierung, Vertriebsreichweite und Zugang zu Kokosnuss-Beschaffungsnetzwerken geprägt. Während größere Getränkeunternehmen von etablierten Vertriebskapazitäten profitieren, konzentrieren sich spezialisierte Hersteller auf Bio-Zertifizierungen und Produktangebote auf Kokosbasis.
The Vita Coco Company, Inc. verfügt über eine etablierte Präsenz in der breiteren Kokoswasserkategorie, unterstützt durch internationalen Vertrieb und ein diversifiziertes Produktportfolio. Harmless Harvest konzentriert sich auf Organisches Kokoswasser, während PepsiCo über sein breiteres Getränkeportfolio teilnimmt. C2O Coconut Water ergänzt die Wettbewerbslandschaft um eine dedizierte Kokoswassermarke. Wichy Plantation Company (Pvt) Ltd differenziert sein Angebot durch Organisches Kokoswasser aus Sri Lanka sowie aromatisierte Sorten wie Hibiskus, Soursop und Limette sowie Passionsfrucht. Diese Unternehmen veranschaulichen die Bandbreite der Marken-, Produkt- und Beschaffungsstrategien der führenden Wettbewerber.
Andere Marktteilnehmer und aufstrebende Marken tragen durch regionale Spezialisierung, Produktinnovation und alternative Positionierung zum Wettbewerb bei. Potenzielle Differenzierungsbereiche umfassen neue Aromakombinationen, praktische Verpackungsformate und Bio-Rezepturen, die auf spezifische Verbraucherpräferenzen zugeschnitten sind. Produkte, die Organisches Kokoswasser mit botanischen Zutaten oder anderen funktionalen Komponenten kombinieren, können ebenfalls Möglichkeiten zur Portfolioentwicklung bieten. Die Etablierung einer stärkeren Marktpräsenz hängt jedoch davon ab, zuverlässige Lieferungen zertifizierter Bio-Kokosnüsse zu sichern, eine konsistente Produktqualität aufrechtzuerhalten und den Vertrieb auszubauen, während man preislich wettbewerbsfähig bleibt.
Marktführer der Branche für Organisches Kokoswasser
-
The Vita Coco Company, Inc.
-
Harmless Harvest, Inc.
-
C2O Coconut Water
-
PepsiCo, Inc.
-
Wichy Plantation Company (Pvt) Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für biologisches Kokosnusswasser Unternehmen in diesem Bericht
- PepsiCo, Inc.
- The Vita Coco Company, Inc.
- Harmless Harvest, Inc.
- GOYA Foods, Inc.
- Taste Nirvana International, Inc.
- Oka Products LLC
- C2O Coconut Water
- GraceKennedy Limited
- Raw C
- Bai Brands, LLC
- Thai Coconut Public Company Limited
- Thai Agri Foods Public Company Limited
- Wichy Plantation Company (Pvt) Ltd
- Axelum Resources Corp.
- Celebes Coconut Corporation
- Sambu Group
- Silvermill Group
- Nara Cocoland
- Ducoco Produtos Alimentícios S.A.
- Nam Viet Foods and Beverage JSC
Neueste Industrielle Entwicklungen in Markt für biologisches Kokosnusswasser
- September 2026: Real Coco brachte Organic Pure Coconut Water in einer 480-Milliliter-Dose auf den Markt. Das neue Format erweitert die Verpackungsoptionen der Marke für ihr einzutatenbasiertes, vom United States Department of Agriculture zertifiziertes Organisches Kokoswasser. Das Produkt stammt aus dem Mekong-Delta in Vietnam und wird vor Ort abgefüllt, enthält keinen zugesetzten Zucker und wird nicht aus Konzentrat hergestellt. Die Markteinführung stärkt das Angebot der Marke für Verbraucher, die praktische Bio-Getränke suchen.
- Juni 2026: Tom Brady und Gopuff brachten Good Nut Organisches Kokoswasser auf den Markt. Die neue Marke wurde als Premium-Sortiment für Organisches Kokoswasser eingeführt, das aus Kokosnüssen aus Vietnam hergestellt und exklusiv über Gopuff vertrieben wird. Das Portfolio umfasst Schokoladen- und Sprudel-Kokoswasser, wobei die Schokoladenvariante als zertifizierte Bio-Option mit drei Zutaten und ohne zugesetzten Zucker positioniert ist. Die Markteinführung bringt neue Aroma- und Rezepturoptionen in die Kategorie Organisches Kokoswasser.
- März 2026: Real Coco erweiterte seinen Einzelhandelsvertrieb durch eine landesweite Einführung bei ALDI in den Vereinigten Staaten. Die Marke führte ihr Organic Pure Coconut Water und Organic Pressed Coconut Water in rund 2.700 ALDI-Filialen im ganzen Land ein. Die Expansion verbessert den Zugang zu ihrem Bio-Kokoswasser-Portfolio über ein großes Lebensmitteleinzelhandelsnetzwerk. Die Produkte stammen von Familienbetrieben im Mekong-Delta in Vietnam und werden vor Ort ohne zugesetzten Zucker oder Konzentrate abgefüllt.
- November 2025: CocoGen expandierte nach Australien nach seinem Start in Singapur. Die Marke trat in den australischen Einzelhandel ein, nachdem sie in Singapur gestartet war, wo sie in mehr als 110 Einzelhandelsstandorten erhältlich wurde. Ihr Sortiment umfasst Produkte für Organisches Kokoswasser, die mit zusätzlichen Elektrolyten, Magnesium oder Kollagen formuliert sind. Die australische Markteinführung erweitert die geografische Reichweite der Marke und führt ihre funktionale Bio-Getränkepositionierung in einem weiteren Markt ein.
Berichtsumfang des globalen Marktes für Organisches Kokoswasser
Der Markt für Organisches Kokoswasser umfasst die Produktion, Verpackung und den Vertrieb von Kokoswasser aus ökologisch angebautem Kokos, das gemäß den geltenden Bio-Standards vermarktet wird. Der Markt ist nach Geschmackstyp in Reines Organisches Kokoswasser und Aromatisiertes Organisches Kokoswasser segmentiert, nach Verpackungstyp in Polyethylenterephthalat- und Glasflaschen, Tetra Pak und Sonstige, nach Vertriebskanal in Supermärkte und Hypermärkte, Convenience- und Lebensmittelgeschäfte sowie sonstige Kanäle, und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika. Die Marktprognosen werden in Wertangaben in USD bereitgestellt.
Segmentierungsübersicht
| Reines Organisches Kokoswasser |
| Aromatisiertes Organisches Kokoswasser |
| PET-/Glasflaschen |
| Tetra Pack |
| Sonstige |
| Supermärkte/Hypermärkte |
| Convenience-/Lebensmittelgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten und Afrika |
| Nach Geschmackstyp | Reines Organisches Kokoswasser | |
| Aromatisiertes Organisches Kokoswasser | ||
| Nach Verpackungstyp | PET-/Glasflaschen | |
| Tetra Pack | ||
| Sonstige | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Convenience-/Lebensmittelgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für Organisches Kokoswasser bis 2032?
Die Prognose sieht den Markt bis 2032 bei 653,49 Millionen USD, nach einem CAGR von 6,78 % von 2027 bis 2032.
Welcher Geschmackstyp führt die Verkäufe an?
Reines Organisches Kokoswasser führte die Gesamtverkäufe mit einem Umsatzanteil von 55,86 % im Jahr 2026 an.
Welches Verpackungsformat hat den größten Anteil?
Tetra Pack hielt im Jahr 2026 einen bedeutenden Anteil von 52,43 %.
Welcher Vertriebskanal wächst am schnellsten?
Online-Einzelhandelsgeschäfte werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,48 % wachsen.