
Taille et Part du Marché de l'Eau de Coco Biologique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 470.76 Millions de dollars américains |
| Taille du Marché (2032) | 653.49 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.78 % |
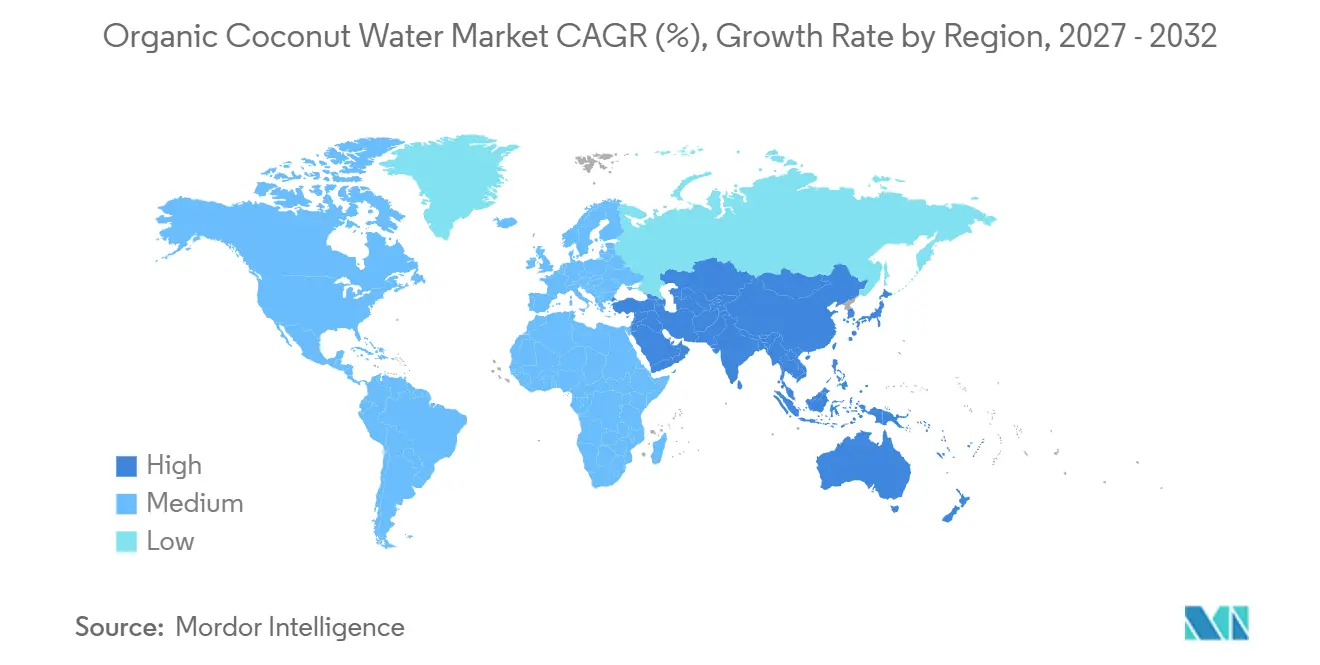
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
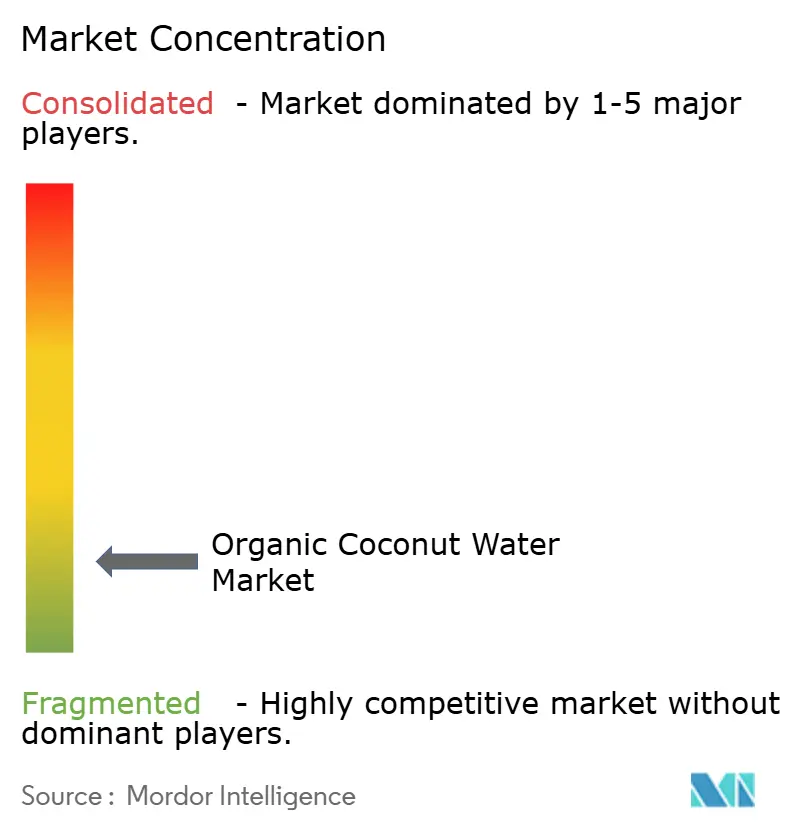
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Eau de Coco Biologique par Mordor Intelligence
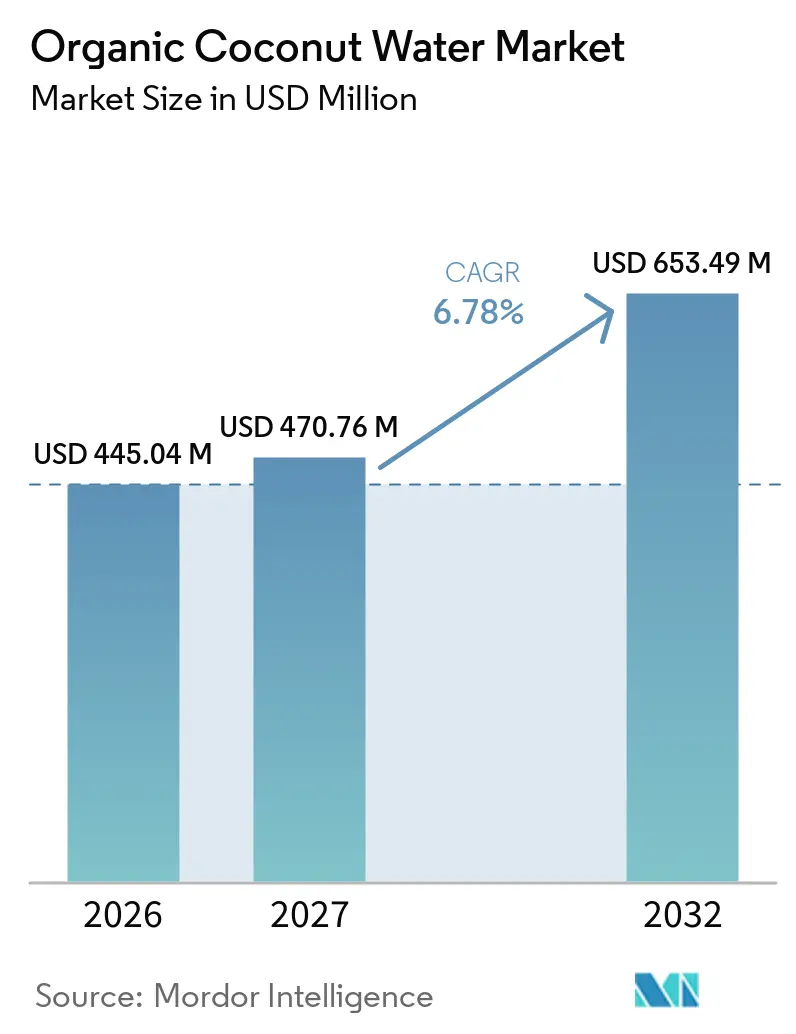
La taille du marché de l'eau de coco biologique devrait croître de 445,04 millions USD en 2026 à 470,76 millions USD en 2027 et devrait atteindre 653,49 millions USD d'ici 2032, à un CAGR de 6,78 % sur la période 2027-2032. Le marché est soutenu par l'intérêt croissant des consommateurs pour les boissons naturelles, les ingrédients à étiquette propre et les produits alignés sur des modes de vie soucieux de la santé. La demande est également encouragée par le positionnement premium des boissons biologiques et la disponibilité croissante à travers les canaux de distribution au détail et numériques. La croissance régionale varie en fonction de la sensibilisation des consommateurs, des préférences d'achat, de l'infrastructure de vente au détail et de la proximité avec la production de noix de coco. La différenciation des produits, l'innovation en matière d'emballage et les options d'achat pratiques continuent de façonner les stratégies concurrentielles sur l'ensemble du marché.
Principaux Enseignements du Rapport
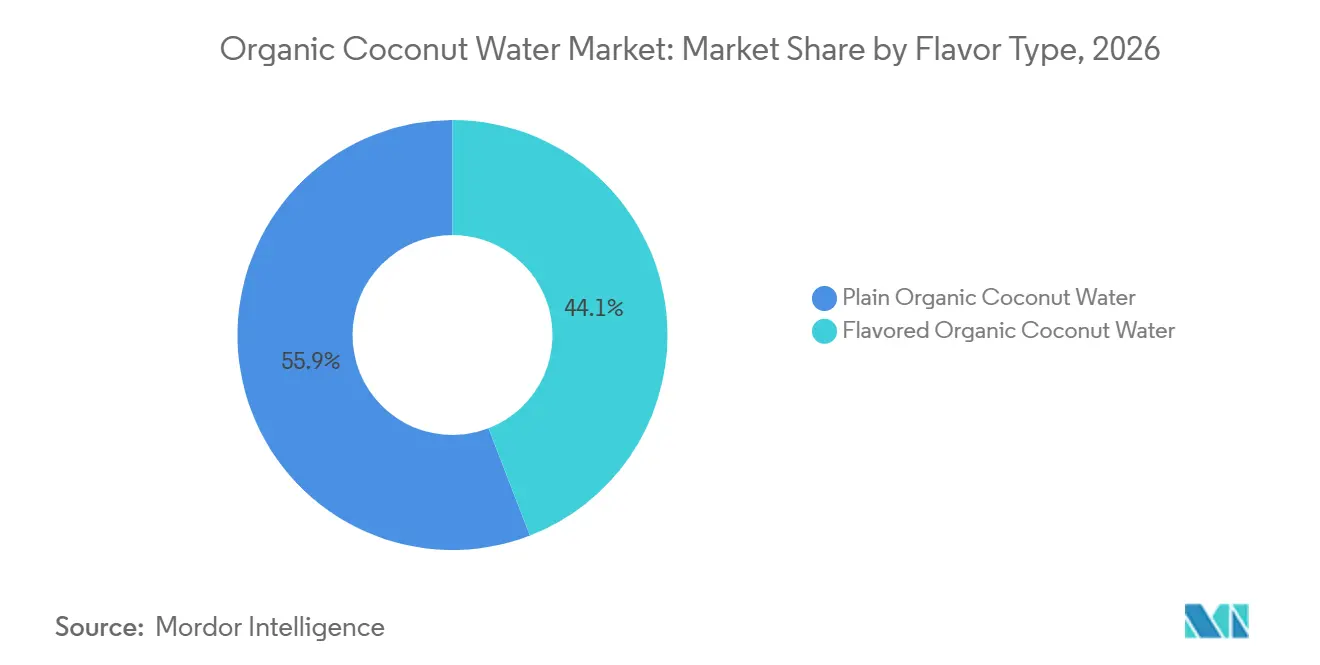
- Par type de saveur, l'eau de coco biologique nature a représenté 55,86 % du chiffre d'affaires en 2026, tandis que l'eau de coco biologique aromatisée devrait enregistrer un CAGR de 8,24 % de 2027 à 2032.
- Par type d'emballage, le Tetra Pack a représenté 52,43 % du chiffre d'affaires en 2026, tandis que les bouteilles PET/verre devraient enregistrer un CAGR de 8,08 % de 2027 à 2032.
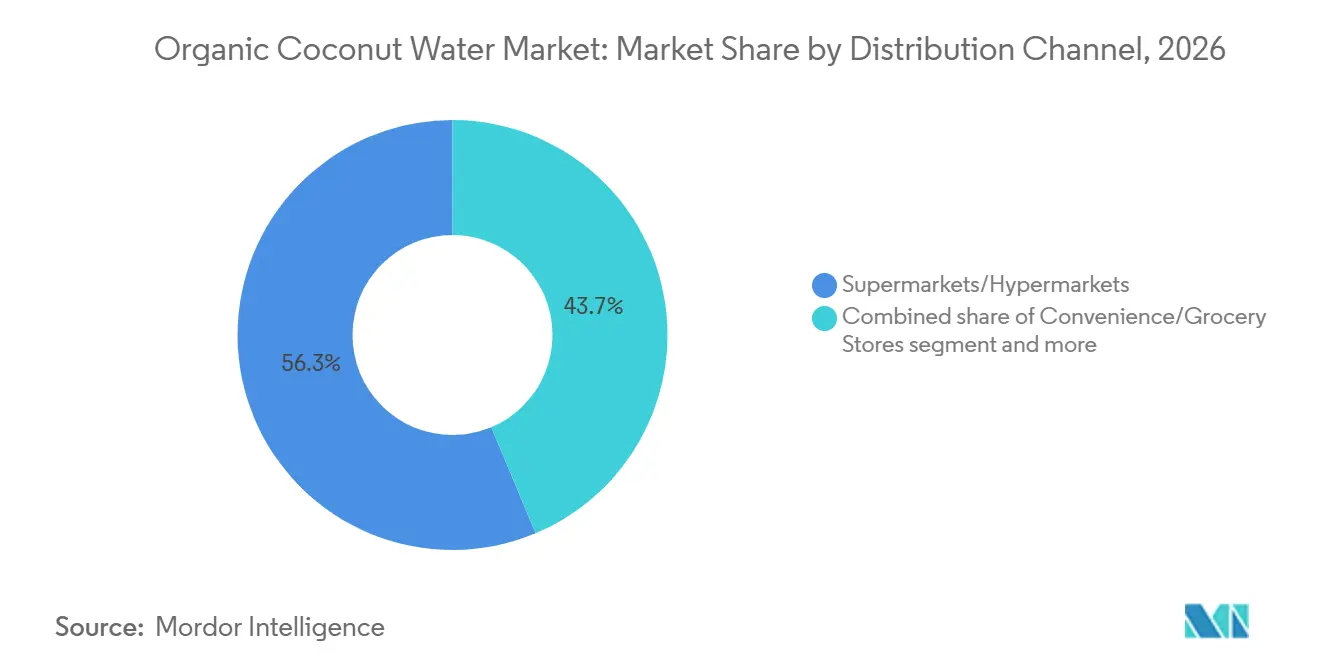
- Par canal de distribution, les supermarchés/hypermarchés ont représenté 56,32 % du chiffre d'affaires en 2026, tandis que les magasins de vente au détail en ligne devraient enregistrer un CAGR de 8,48 % de 2027 à 2032.
- Par géographie, l'Amérique du Nord a représenté 31,09 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait enregistrer un CAGR de 8,55 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Préférence croissante pour les boissons à étiquette propre et peu transformées | +1.2% | Amérique du Nord et Europe en cœur de cible ; extension vers l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Demande croissante de boissons biologiques certifiées | +1.1% | Mondial, avec une concentration en Amérique du Nord et en Europe occidentale | Moyen terme (2–4 ans) |
| Demande croissante d'hydratation naturelle chez les consommateurs actifs | +1.0% | Amérique du Nord, Europe, Australie | Court terme (≤ 2 ans) |
| Importance croissante de la certification biologique et de la transparence de la chaîne d'approvisionnement | +0.8% | Mondial ; influence réglementaire la plus forte en Europe et en Amérique du Nord | Moyen terme (2–4 ans) |
| Innovation produit à travers les saveurs et les ingrédients compatibles avec le biologique | +0.7% | Amérique du Nord, Asie-Pacifique ; émergent au Moyen-Orient et en Afrique | Moyen terme (2–4 ans) |
| Expansion des produits d'eau de coco biologique pratiques et stables à température ambiante | +0.6% | Mondial ; impact le plus élevé dans les corridors logistiques d'Amérique du Sud et d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préférence Croissante pour les Boissons à Étiquette Propre et Peu Transformées
L'intérêt croissant des consommateurs pour la transparence des ingrédients et des formulations plus simples incite les fabricants de boissons à proposer des produits avec des ingrédients reconnaissables et moins d'additifs inutiles. L'enquête 2025 sur l'alimentation et la santé de l'International Food Information Council a révélé que 41 % des Américains recherchaient des allégations de production alimentaire naturelle lors de leurs décisions d'achat de produits alimentaires et de boissons[1]. Cette préférence encourage les fabricants à mettre en avant la composition des produits, des listes d'ingrédients simples et une transformation limitée dans le développement et la commercialisation des boissons. L'eau de coco biologique s'aligne sur cette nécessité grâce à sa formulation simple, séduisant les consommateurs qui privilégient la clarté sur le contenu de leurs boissons. Ce changement renforce l'importance du positionnement produit axé sur les ingrédients dans l'ensemble du secteur des boissons.
Demande Croissante de Boissons Biologiques Certifiées
L'intérêt croissant des consommateurs pour les boissons biologiques certifiées incite les fabricants à élargir leurs portefeuilles de produits répondant aux normes de production biologique reconnues. Selon le rapport 2026 sur le marché biologique de l'Organic Trade Association, les ventes de produits biologiques aux États-Unis ont augmenté de 6,1 % en 2025, reflétant une demande soutenue pour les produits issus de l'agriculture biologique[2]. Cette évolution plus large encourage les fabricants de boissons et les détaillants à renforcer leurs offres biologiques et à améliorer la disponibilité des produits. Pour les producteurs d'eau de coco biologique, cela crée des opportunités d'atteindre les consommateurs qui recherchent activement des produits certifiés lors de leurs choix de boissons. Une plus grande disponibilité d'options biologiques certifiées dans les canaux de vente au détail pourrait encore soutenir la visibilité des produits et l'adoption par les consommateurs.
Demande Croissante d'Hydratation Naturelle chez les Consommateurs Actifs
La participation croissante aux activités de remise en forme crée des opportunités pour les boissons positionnées autour de l'hydratation quotidienne et des modes de vie actifs. Selon le rapport 2026 de la Health and Fitness Association sur les consommateurs américains de santé et de remise en forme, 81 millions d'Américains étaient membres d'une salle de sport, d'un studio de fitness ou d'un autre établissement de remise en forme en 2025, représentant une augmentation de 5,2 % par rapport à l'année précédente[3]. Cet engagement croissant envers l'exercice structuré soutient la demande de boissons pratiques qui s'intègrent dans les routines actives des consommateurs. L'eau de coco biologique peut séduire ce public en tant qu'option de boisson d'origine végétale pour la désaltération quotidienne. L'attention croissante portée à l'hydratation avant, pendant et après l'activité physique pourrait encore renforcer l'intérêt pour les boissons au positionnement naturel chez les consommateurs soucieux de leur forme physique.
Importance Croissante de la Certification Biologique et de la Transparence de la Chaîne d'Approvisionnement
L'accent croissant mis sur l'authenticité des produits et l'approvisionnement responsable accroît l'importance de la certification biologique et de la transparence de la chaîne d'approvisionnement sur le marché de l'eau de coco biologique. Les consommateurs et les détaillants attendent de plus en plus des informations claires sur l'origine des ingrédients, les méthodes de production et la conformité aux normes biologiques reconnues. Ces exigences encouragent les fabricants à renforcer la vérification des fournisseurs, à maintenir des registres de traçabilité des approvisionnements et à mettre en œuvre des procédures cohérentes de contrôle de la qualité tout au long de la production et de la distribution. Pour les producteurs d'eau de coco biologique, une certification crédible et des pratiques d'approvisionnement transparentes peuvent contribuer à établir la confiance des consommateurs et à distinguer les produits des alternatives conventionnelles.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Prix plus élevés de l'eau de coco biologique | -1.1% | Mondial ; plus aigu en Amérique du Sud, au Moyen-Orient et en Afrique, et dans les marchés d'Asie-Pacifique sensibles aux prix | Court terme (≤ 2 ans) |
| Concurrence de l'eau de coco conventionnelle et des boissons d'hydratation alternatives | -0.9% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Disponibilité limitée d'approvisionnements en noix de coco biologiques certifiées | -0.8% | Approvisionnement mondial ; facteurs de conformité les plus aigus dans les corridors d'exportation vers l'Europe | Moyen terme (2–4 ans) |
| Coûts et complexité de la certification biologique et de la conformité réglementaire | -0.6% | Marchés producteurs d'Asie-Pacifique, petits exploitants d'Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prix Plus Élevés de l'Eau de Coco Biologique
L'eau de coco biologique affiche généralement une prime de prix par rapport aux alternatives conventionnelles en raison des coûts supplémentaires liés à l'approvisionnement biologique, à la certification, aux contrôles de production et à la gestion de la chaîne d'approvisionnement. Ces coûts plus élevés peuvent limiter l'accessibilité financière pour les consommateurs sensibles aux prix, en particulier sur les marchés où les boissons conventionnelles sont largement disponibles à des prix inférieurs. Les fabricants peuvent également rencontrer des difficultés à maintenir des prix de détail compétitifs tout en respectant les exigences de production biologique et en préservant la qualité des produits. Cette différence de prix peut freiner l'adoption chez les consommateurs intéressés par les boissons biologiques mais qui privilégient l'accessibilité financière dans leurs décisions d'achat. Par conséquent, des prix plus élevés peuvent contraindre la pénétration du marché, en particulier dans les segments de consommateurs sensibles aux prix.
Concurrence de l'Eau de Coco Conventionnelle et des Boissons d'Hydratation Alternatives
Le marché de l'eau de coco biologique est confronté à la concurrence de l'eau de coco conventionnelle et d'un large éventail de boissons d'hydratation alternatives répondant à des besoins similaires des consommateurs. Les produits conventionnels bénéficient souvent de prix plus bas, d'une disponibilité plus large et de réseaux de distribution établis, les rendant accessibles à une base de consommateurs plus large. D'autres boissons se font également concurrence à travers des saveurs variées, un positionnement fonctionnel, la praticité et une notoriété de marque établie. Ces alternatives peuvent rendre plus difficile pour les marques d'eau de coco biologique la différenciation de leurs offres et la justification d'une tarification premium. Par conséquent, la croissance du marché dépend en partie de la communication de la valeur distincte des produits biologiques tout en restant compétitif dans un paysage de boissons de plus en plus diversifié.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Saveur :
Les Formats Nature Ancrent le Chiffre d'Affaires, les Variantes Aromatisées Attirent de Manière IncrémentaleL'eau de coco biologique nature a représenté la plus grande part du marché en 2026, à 55,86 %, reflétant la préférence des consommateurs pour les formulations simples et les boissons peu transformées. Sa composition à ingrédient unique s'aligne sur la demande de produits offrant des listes d'ingrédients simples et un positionnement produit clair. Le segment bénéficie également de la familiarité établie des consommateurs avec l'eau de coco non aromatisée en tant que boisson rafraîchissante. Les fabricants peuvent séduire les consommateurs soucieux de leur santé en mettant en avant l'origine naturelle et le statut biologique du produit. Ces facteurs soutiennent la prééminence continue de l'eau de coco biologique nature sur l'ensemble du marché.
L'eau de coco biologique aromatisée devrait enregistrer la croissance la plus rapide, à un taux de croissance annuel composé de 8,24 % sur la période 2027–2032, les fabricants élargissant l'attrait des produits grâce à l'innovation en matière de saveurs. Les combinaisons de fruits tropicaux et d'autres saveurs offrent aux consommateurs une plus grande variété tout en conservant l'eau de coco comme base du produit. Cette approche peut attirer les acheteurs à la recherche d'alternatives aux eaux aromatisées conventionnelles et aux boissons sportives. Les lancements de produits présentant des profils de saveurs distinctifs offrent également aux marques des opportunités de différencier leurs offres dans un paysage de boissons concurrentiel. L'innovation continue et l'intérêt croissant des consommateurs pour les boissons naturelles aromatisées devraient soutenir la croissance du segment.
Par Type d'Emballage :
Le Tetra Pack Détient des Avantages Structurels Tandis que le PET/Verre Monte en GammeLe Tetra Pak a représenté la plus grande part du marché en 2026, à 52,43 %, reflétant les avantages de l'emballage aseptique pour le stockage, le transport et la distribution. Sa capacité à conserver les produits sans réfrigération continue soutient la distribution sur les marchés où l'infrastructure de chaîne du froid est limitée. Le format permet également aux fabricants d'approvisionner les marchés d'exportation géographiquement dispersés en eau de coco biologique tout en maintenant la stabilité du produit tout au long du transport. Ces avantages logistiques rendent l'emballage cartonné adapté aux producteurs cherchant à développer leur distribution internationale et à atteindre des marchés de consommateurs diversifiés. Son rôle établi dans les chaînes d'approvisionnement en eau de coco et sa compatibilité avec les opérations de transformation à grande échelle soutiennent la prééminence continue du segment sur le marché.
Les bouteilles PET et en verre devraient enregistrer la croissance la plus rapide, à un taux de croissance annuel composé de 8,08 % sur la période 2027–2032, soutenues par le positionnement premium des produits et la demande d'emballages associés à la fraîcheur. Les formats de bouteilles réfrigérées peuvent aider les marques à différencier leurs produits grâce à un positionnement axé sur la qualité et les attributs du produit. Ces formats offrent également des opportunités de séduire les consommateurs à la recherche d'alternatives premium aux emballages de boissons conventionnels. Par ailleurs, les canettes en aluminium et les pochettes offrent des options supplémentaires aux fabricants ciblant les préférences en matière de praticité et d'emballages recyclables. L'innovation continue en matière d'emballage et la diversification à travers les gammes de produits devraient soutenir la croissance des formats alternatifs, en particulier lorsque les marques cherchent à se distinguer par leurs choix d'emballage.
Par Canal de Distribution :
Les Supermarchés Détiennent la Part de Valeur Tandis que les Magasins en Ligne Accélèrent RapidementLes supermarchés et hypermarchés ont représenté la plus grande part du marché en 2026, à 56,32 %, reflétant leur importance en tant que destinations d'achat régulières pour les consommateurs ménagers. Ces points de vente offrent un large assortiment de produits et permettent à l'eau de coco biologique d'atteindre les acheteurs aux côtés d'autres boissons naturelles et axées sur le bien-être. Les rayons boissons dédiés et les réseaux de distribution au détail établis soutiennent également la visibilité des produits et les achats répétés. Les détaillants introduisant des produits de marque propre biologiques certifiés illustrent davantage le rôle du canal dans l'élargissement de la disponibilité de la catégorie tout en intensifiant la concurrence pour les fabricants de marques. Ces facteurs renforcent l'importance des supermarchés et hypermarchés dans la distribution des produits et l'accès des consommateurs.
Les magasins de vente au détail en ligne devraient enregistrer la croissance la plus rapide, à un taux de croissance annuel composé de 8,48 % sur la période 2027–2032, soutenus par la praticité des achats numériques et les opportunités de comparer les produits entre les marques. Les plateformes en ligne permettent aux consommateurs d'explorer les options de boissons biologiques et d'accéder à des produits au-delà de l'assortiment disponible dans les magasins physiques à proximité. Par ailleurs, les magasins de proximité et les épiceries servent les consommateurs à la recherche d'achats rapides et de boissons à consommer en déplacement. Les fabricants élargissent également leur présence dans ces points de vente pour atteindre des occasions d'achat supplémentaires au-delà des courses ménagères habituelles. Le développement continu du commerce de détail numérique et la distribution plus large dans les magasins de plus petite taille devraient soutenir la croissance dans ces canaux.

Analyse Géographique
Marché de l'eau de coco biologique en Amérique du Nord
L'Amérique du Nord a représenté la plus grande part du marché de l'eau de coco biologique en 2026, à 31,09 %, soutenue par une demande établie pour les boissons premium, une infrastructure de distribution développée et la familiarité des consommateurs avec les produits biologiques. Les États-Unis constituent le principal centre de demande de la région, tandis que le Canada et le Mexique offrent des opportunités supplémentaires d'expansion du marché. Des réseaux de supermarchés bien établis, des détaillants spécialisés en alimentation naturelle et des plateformes en ligne soutiennent la disponibilité des produits et l'accès des consommateurs. La région bénéficie également d'une forte présence de marques et d'une différenciation croissante des produits au sein des portefeuilles de boissons biologiques. Cependant, les coûts d'approvisionnement, les conditions d'importation et la concurrence de l'eau de coco conventionnelle peuvent influencer la tarification et la sélection des fournisseurs dans l'ensemble de la région.
Marché de l'eau de coco biologique en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer la croissance la plus rapide, à un taux de croissance annuel composé de 8,55 % sur la période 2027–2032, soutenue par son double rôle de grande région productrice de noix de coco et de marché de consommation en expansion. Des pays tels que la Thaïlande, l'Indonésie, les Philippines, le Vietnam et le Sri Lanka offrent un accès aux matières premières et à des industries de transformation de la noix de coco bien établies, créant des opportunités pour développer la production et les exportations d'eau de coco biologique. L'intérêt croissant pour les boissons conditionnées, l'expansion des réseaux de distribution moderne et le développement des plateformes d'épicerie en ligne favorisent un meilleur accès des consommateurs sur les marchés régionaux. La Chine et l'Inde offrent des opportunités supplémentaires à mesure que la consommation de boissons conditionnées se développe et que les canaux de distribution s'élargissent. Néanmoins, la disponibilité de matières premières biologiques certifiées et la conformité aux exigences des marchés d'exportation influenceront le rythme de l'expansion régionale.
Marché de l'eau de coco biologique en EMEA et en Amérique du Sud
L'Europe, l'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des opportunités supplémentaires pour les producteurs d'eau de coco biologique, avec une croissance façonnée par le développement de la distribution, les préférences des consommateurs et les capacités d'approvisionnement. Les marchés européens, notamment l'Allemagne, le Royaume-Uni, la France et les Pays-Bas, bénéficient de canaux de distribution biologiques établis et de la familiarité des consommateurs avec les produits certifiés, bien que la conformité réglementaire puisse accroître les exigences pour les marchandises importées. L'Amérique du Sud, en particulier le Brésil, bénéficie de capacités de production et de transformation de la noix de coco qui soutiennent l'industrie plus large des boissons à base de noix de coco, tandis que l'offre biologique certifiée offre des perspectives de développement supplémentaire. Au Moyen-Orient et en Afrique, les opportunités de demande sont soutenues par des canaux de distribution premium et une disponibilité croissante de boissons naturelles importées, notamment dans les marchés du Golfe et en Afrique du Sud. Dans l'ensemble de ces régions, le développement du marché dépendra de l'expansion de la distribution, de la compétitivité des prix et d'un accès fiable aux produits biologiques certifiés.
Paysage Concurrentiel
Le marché de l'eau de coco biologique est fragmenté, avec une concurrence répartie entre des entreprises de boissons établies et des producteurs spécialisés en eau de coco biologique. Les cinq principaux acteurs sont The Vita Coco Company, Inc., Harmless Harvest, Inc., C2O Coconut Water, PepsiCo, Inc. et Wichy Plantation Company (Pvt) Ltd. La concurrence est façonnée par la notoriété de la marque, le positionnement des produits, la portée de la distribution et l'accès aux réseaux d'approvisionnement en noix de coco. Tandis que les grandes entreprises de boissons bénéficient de capacités de distribution établies, les producteurs spécialisés se concentrent sur les certifications biologiques et les offres de produits à base de noix de coco.
The Vita Coco Company, Inc. dispose d'une présence établie dans la catégorie plus large de l'eau de coco, soutenue par une distribution internationale et un portefeuille de produits diversifié. Harmless Harvest se concentre sur l'eau de coco biologique, tandis que PepsiCo participe à travers son portefeuille de boissons plus large. C2O Coconut Water ajoute une marque dédiée à l'eau de coco au paysage concurrentiel. Wichy Plantation Company (Pvt) Ltd différencie son offre grâce à de l'eau de coco biologique provenant du Sri Lanka, ainsi que des variétés aromatisées telles que l'hibiscus, le corossol et le citron vert, et le fruit de la passion. Ces entreprises illustrent l'éventail des stratégies de marque, de produit et d'approvisionnement adoptées par les principaux concurrents.
D'autres acteurs du marché et marques émergentes contribuent à la concurrence grâce à la spécialisation régionale, l'innovation produit et un positionnement alternatif. Les domaines potentiels de différenciation comprennent de nouvelles combinaisons de saveurs, des formats d'emballage pratiques et des formulations biologiques adaptées aux préférences spécifiques des consommateurs. Les produits combinant de l'eau de coco biologique avec des ingrédients botaniques ou d'autres composants fonctionnels peuvent également offrir des opportunités de développement de portefeuille. Cependant, l'établissement d'une présence plus forte sur le marché dépend de la sécurisation d'approvisionnements fiables en noix de coco biologiques certifiées, du maintien d'une qualité de produit constante et de l'expansion de la distribution tout en restant compétitif sur les prix.
Leaders du Secteur de l'Eau de Coco Biologique
-
The Vita Coco Company, Inc.
-
Harmless Harvest, Inc.
-
C2O Coconut Water
-
PepsiCo, Inc.
-
Wichy Plantation Company (Pvt) Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'eau de coco biologique Entreprises couvertes dans ce rapport
- PepsiCo, Inc.
- The Vita Coco Company, Inc.
- Harmless Harvest, Inc.
- GOYA Foods, Inc.
- Taste Nirvana International, Inc.
- Oka Products LLC
- C2O Coconut Water
- GraceKennedy Limited
- Raw C
- Bai Brands, LLC
- Thai Coconut Public Company Limited
- Thai Agri Foods Public Company Limited
- Wichy Plantation Company (Pvt) Ltd
- Axelum Resources Corp.
- Celebes Coconut Corporation
- Sambu Group
- Silvermill Group
- Nara Cocoland
- Ducoco Produtos Alimentícios S.A.
- Nam Viet Foods and Beverage JSC
Développements industriels récents dans Marché de l'eau de coco biologique
- Septembre 2026 : Real Coco a lancé de l'eau de coco biologique pure dans une canette de 480 millilitres. Le nouveau format élargit les options d'emballage de la marque pour son eau de coco biologique à ingrédient unique, certifiée par le Département de l'Agriculture des États-Unis. Provenant du delta du Mékong au Vietnam et mise en bouteille à la source, le produit ne contient pas de sucre ajouté et n'est pas fabriqué à partir de concentré. Le lancement renforce l'offre de la marque pour les consommateurs à la recherche de boissons biologiques pratiques.
- Juin 2026 : Tom Brady et Gopuff ont lancé Good Nut, une eau de coco biologique. La nouvelle marque a été introduite comme une gamme d'eau de coco biologique premium fabriquée à partir de noix de coco provenant du Vietnam et lancée exclusivement via Gopuff. Le portefeuille comprend de l'eau de coco au chocolat et pétillante, la variante au chocolat étant positionnée comme une option biologique certifiée fabriquée avec trois ingrédients et sans sucre ajouté. Le lancement introduit de nouvelles options de saveurs et de formulations dans la catégorie de l'eau de coco biologique.
- Mars 2026 : Real Coco a élargi sa distribution au détail grâce à un lancement national chez ALDI aux États-Unis. La marque a introduit son eau de coco biologique pure et son eau de coco biologique pressée dans environ 2 700 magasins ALDI à l'échelle nationale. L'expansion augmente l'accès à son portefeuille de boissons à base de noix de coco biologiques via un grand réseau de vente au détail d'épicerie. Les produits sont issus de fermes familiales dans le delta du Mékong au Vietnam et sont mis en bouteille à la source sans sucres ajoutés ni concentrés.
- Novembre 2025 : CocoGen s'est développé en Australie après son lancement à Singapour. La marque est entrée dans le commerce de détail australien après son lancement à Singapour, où elle est devenue disponible dans plus de 110 points de vente au détail. Sa gamme comprend des produits d'eau de coco biologique formulés avec des électrolytes ajoutés, du magnésium ou du collagène. Le lancement australien étend la portée géographique de la marque et introduit son positionnement de boisson biologique fonctionnelle sur un autre marché.
Périmètre du Rapport sur le Marché Mondial de l'Eau de Coco Biologique
Le marché de l'eau de coco biologique couvre la production, l'emballage et la distribution d'eau de coco dérivée de noix de coco cultivées biologiquement et commercialisée conformément aux normes biologiques applicables. Le marché est segmenté par type de saveur en eau de coco biologique nature et eau de coco biologique aromatisée, par type d'emballage en bouteilles en polyéthylène téréphtalate et en verre, tetra pak et autres, par canal de distribution en supermarchés et hypermarchés, magasins de proximité et épiceries, et autres canaux, et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur en USD.
Aperçu de la segmentation
| Eau de Coco Biologique Nature |
| Eau de Coco Biologique Aromatisée |
| Bouteilles PET/Verre |
| Tetra Pack |
| Autres |
| Supermarchés/Hypermarchés |
| Épiceries/Magasins de Proximité |
| Magasins de Vente au Détail en Ligne |
| Autres Canaux de Distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Saveur | Eau de Coco Biologique Nature | |
| Eau de Coco Biologique Aromatisée | ||
| Par Type d'Emballage | Bouteilles PET/Verre | |
| Tetra Pack | ||
| Autres | ||
| Par Canal de Distribution | Supermarchés/Hypermarchés | |
| Épiceries/Magasins de Proximité | ||
| Magasins de Vente au Détail en Ligne | ||
| Autres Canaux de Distribution | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la prévision pour l'eau de coco biologique jusqu'en 2032 ?
La prévision place le marché à 653,49 millions USD d'ici 2032, suivant un CAGR de 6,78 % de 2027 à 2032.
Quel type de saveur domine les ventes ?
L'eau de coco biologique nature a dominé les ventes globales avec 55,86 % du chiffre d'affaires en 2026.
Quel format d'emballage détient la plus grande part ?
Le Tetra Pack détenait une part majeure de 52,43 % en 2026.
Quel canal de vente connaît la croissance la plus rapide ?
Les magasins de vente au détail en ligne devraient croître à un CAGR de 8,48 % de 2027 à 2032.