
光学プロフィロメトリーシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
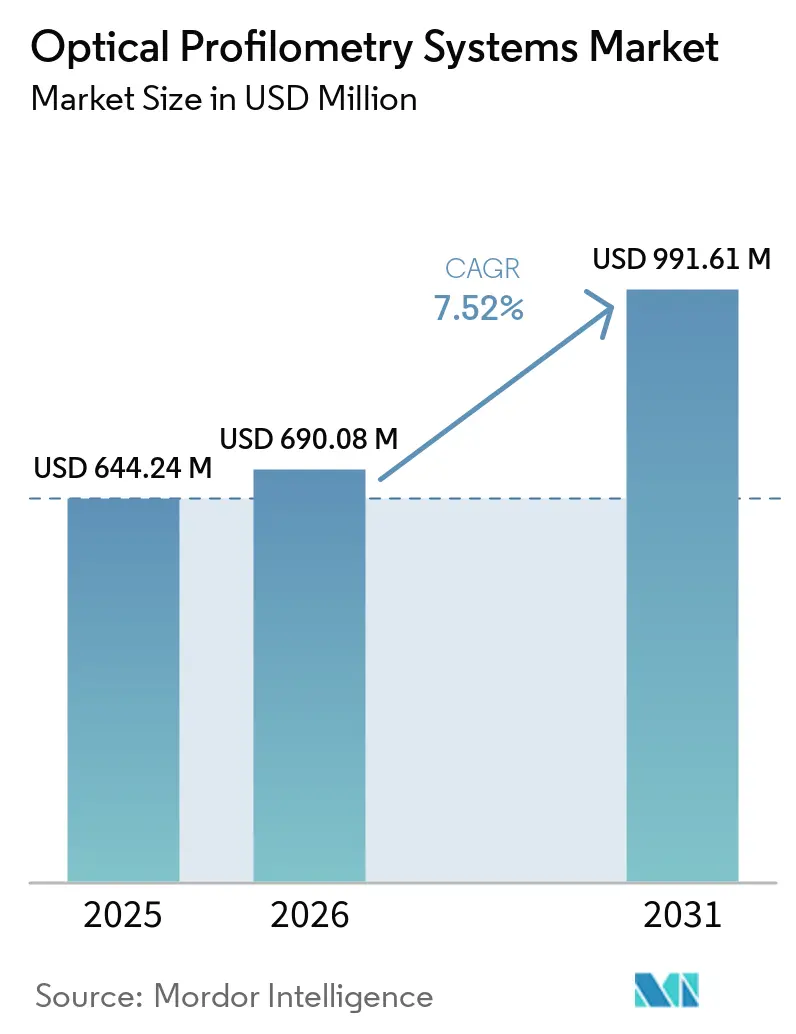
| 市場規模 (2026) | 690.08 百万米ドル |
| 市場規模 (2031) | 991.61 百万米ドル |
| Growth Rate (2026 - 2031) | 7.52 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる光学プロフィロメトリーシステム市場分析
光学プロフィロメトリーシステムの市場規模は2025年に644.24 ミリオン 米ドルと評価され、2026年の690.08 ミリオン 米ドルから2031年には991.61 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.52%です。グローバルな光学プロフィロメトリーシステム市場における需要は、先端半導体パッケージング、EV電池生産、および非破壊インライン検査が光学プロフィロメトリーシステムの生産用途を拡大させるにつれ、計測ラボの枠を超えて広がっています。光学プロフィロメトリーシステム市場における半導体メーカーは、ヘテロジニアス統合および高帯域幅モリスタックが検査要件を高めるにつれ、マルチシステム光学計測スイートを採用しています。2025年のBrukerシステム27台の受注は、ホワイトライト干渉計ツールがAIチップ製造の生産設備の一部となったことを示しています。光学プロフィロメトリーシステム市場において、高いシステムコスト、データフォーマットの相互運用性の制限、ならびにスタイラス計器、走査型電子顕微鏡、原子間力顕微鏡との競合が、特定の用途における採用を依然として制限しています。光学プロフィロメトリーシステム市場に対して、更新されたISO 25178規格は、共焦点クロマティック、位相シフト干渉計、およびポイントオートフォーカスプローブ計器のトレーサビリティを強化しており、規制された環境での認定を簡素化できます。
レポートの主要なポイント
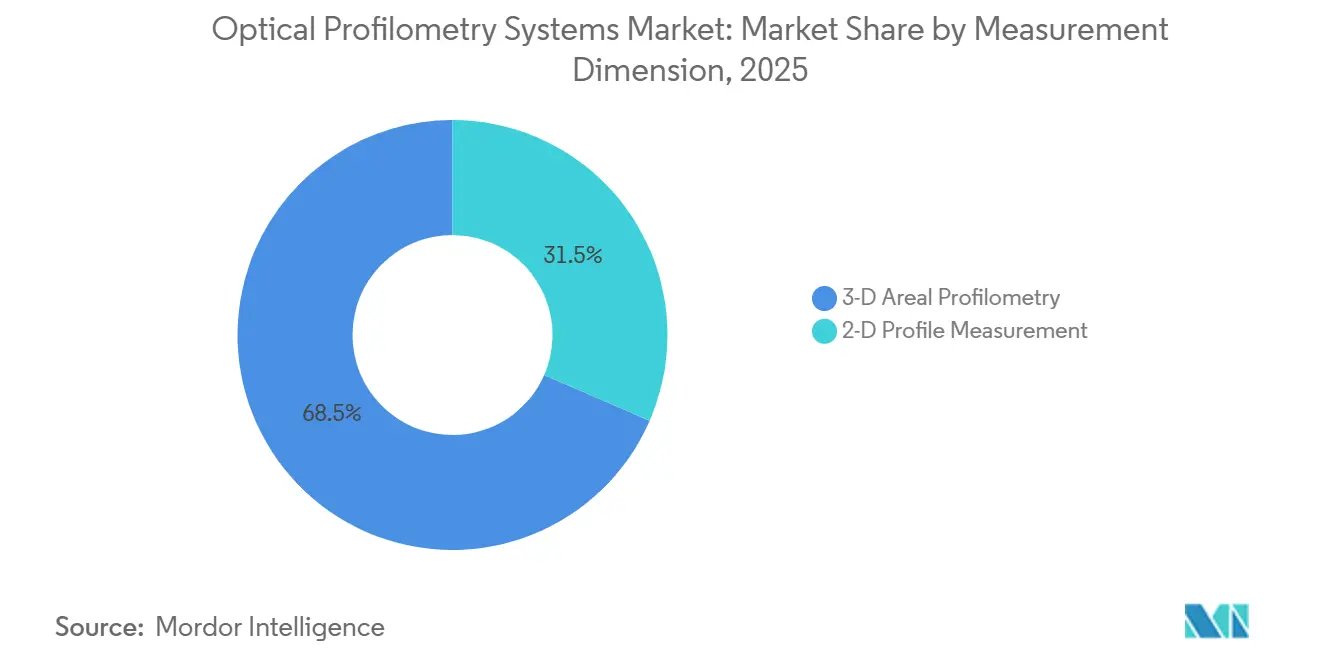
- 測定次元別では、3次元面積プロフィロメトリーが2025年の光学プロフィロメトリーシステム市場シェアの68.47%を占め、2次元プロファイル測定は2031年までに8.14%のCAGRで拡大する見込みです。
- フォームファクター別では、ベンチトップおよび実験システムが2025年の市場シェアの52.73%を占め、インラインおよびオンマシンシステムは2031年までに7.88%のCAGRで拡大する見込みです。
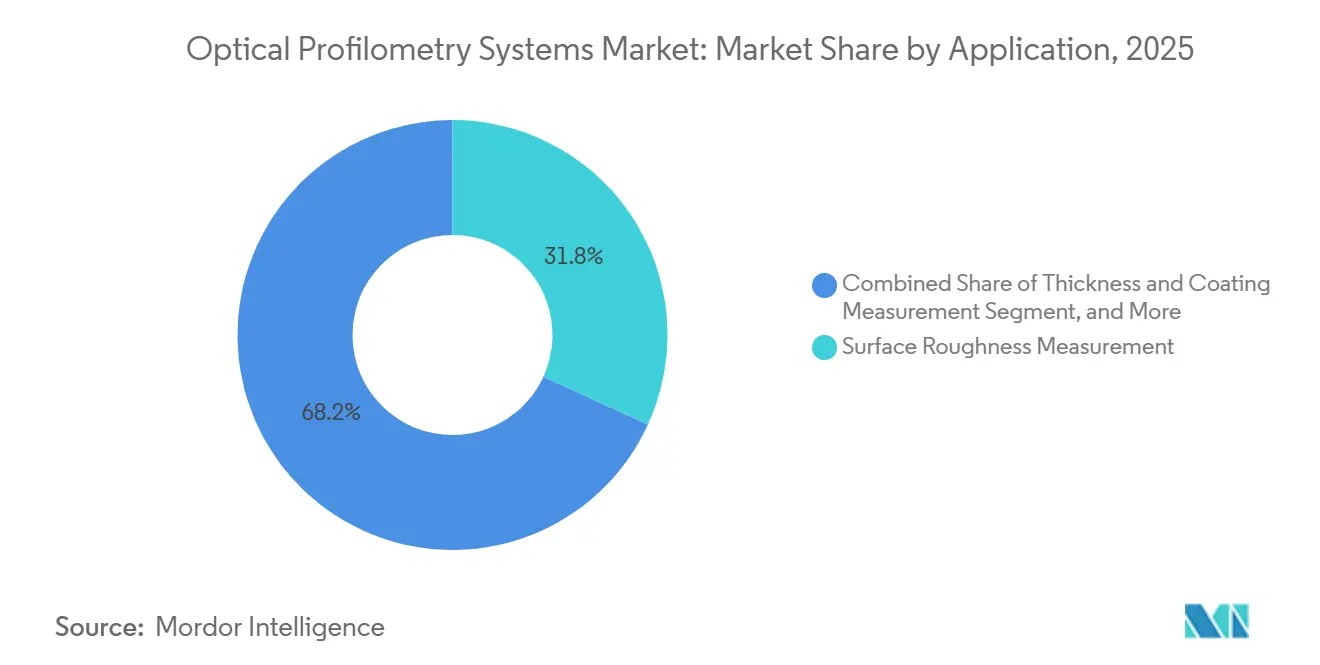
- 用途別では、表面粗さ測定が2025年の光学プロフィロメトリーシステム市場シェアの31.84%を占め、欠陥特性評価および故障解析は2031年までに8.22%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、半導体・電子機器が2025年の市場シェアの34.67%を占め、8.92%のCAGRで2026年を通じて最大かつ最も成長の速いエンドユーザーセグメントであり続けました。
- 地域別では、アジア太平洋が2025年の市場シェアの39.26%を占め、2031年までに8.26%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル光学プロフィロメトリーシステム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 半導体の微細化と先端パッケージング | +2.1% | アジア太平洋、北米、欧州 | 短期(2年以内) |
| 非接触3次元表面測定へのシフト | +1.7% | グローバル | 中期(2〜4年) |
| インライン計測とスマート製造の統合 | +1.4% | アア太平洋、北米、欧州 | 中期(2〜4年) |
| EV電池電極およびコーティング品質管理 | +1% | アジア太平洋、北米、欧州 | 短期(2年以内) |
| 医療機器の表面仕上げトレーサビリティ | +0.6% | 北米、欧州 | 中期(2〜4年) |
| 量子・フォトニクスハードウェア向け光学プロフィロメトリー | +0.3% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
半導体の微細化と先端パッケージング
先端パッケージングは、光学プロフィロメトリーシステム市場における中心的な需要源であり、2.5次元インターポーザー、ファンアウトウェーハレベルパッケージング、および高帯域幅メモリスタックを使用し、要求の厳しい表面測定ニーズを持っています。これらの設計では、2µm未満の再配線層ライン幅、銅ピラーの共面性、およびフォトレジストスルーフィルム高さの測定が必要です。接触スタイラスツールおよび2次元スキャンアプローチは、完全なダイフィールド全体でこれらのタスクに対応できません。ホワイトライト干渉計は、先端パッケージングに必要な垂直分解能で、これらの表面を1回のパスで測定できます。[1]KLA Corporation、「Zeta-388 3D非接触プロファイラー」、KLA Instruments、kla.com Brukerの2025年における半導体光学計測システム27台の受注は、AIチップ生産向けの購買サイクルの加速を反映しています。3nm未満のロジックラインを運用する主要ファウンドリは、高スループット環境での迅速な導入、SECS/GEM統合、および再現性のある測定を必要としています。
非接触3次元表面測定へのシフト
光学プロフィロメトリーシステム市場全体のメーカーは、サンプリングライン検査から接触なしの全面特性評価へと移行しています。このシフトにより、個々のトレースに沿ってではく、部品全体にわたって表面情報を取得できます。ISOは2025年2月に、共焦点クロマティック、干渉計、およびポイントオートフォーカスプローブシステムをカバーするいくつかのISO 25178計器規格を更新しました。[2]国際標準化機構、「ISO 25178-602:2025、製品の幾何特性仕様、表面性状:面積、第602部」、国際標準化機構、iso.org 保存された面積データセットは、元のコンポーネントへの物理的なアクセスなしに、異なるパラメーターを使用して再評価できます。これは、部品が唯一無二であったり、再測定にコストがかかる精密工具や量子ハードウェアに有用です。コヒーレンス走査干渉計は、タービンブレードの粗さ、冷却孔の形状、および形状偏差を1回のセットアップで取得できます。
インライン計測とスマート製造の統合
インライン光学プロフィロメトリーは、部品をオフラインの部屋に送るのではなく、生産セル内に測定を配置します。この配置により、メーカーは生産中のプロセス調整をサポートするフィードバックを得られます。クロマティック共焦点センサーは、接触測定に適さないベルト速度での乾燥開始と表面粗さの変化を検出するために、電池電極コーティングラインで使用されています。製造システムはまた、製造実行システムと接続できるデジタルデータを提供するための計測機器を必要としています。イーサネット対応センサーアーキテクチャは、これらの標準化されたデータストリームをサポートし、最大5Gbit/sの速度で動作できます。光学プロフィロメトリーシステム市場は、メーカーが表面測定をスクラップ削減および大量生産施設全体でのより迅速なプロセス制御に結びつけられる場合に恩恵を受けます。
EV電池電極およびコーティング品質管理
光学プロフィロメトリーシステム市場において、電極表面粗さは電池生産における電気化学的活性、接着均一性、接触抵抗、および熱放散に影響します。これらの特性は、セルのエネルギー密度、サイクル寿命、および安全性に影響を与える可能性があります。非接触3次元技術は、サンプルを損傷することなく電極、セパレーター、およびモジュールハウジングコンポーネントを測定できます。単点システムよりも広い表面にわたって欠陥分類と充填量制御をサポートできます。デュアルサイドクロマティック共焦点測定は、上下のプロファイルを同時に取得でき、コーティングステーション速度で厚さのばらつきとコーティングの均一性を計算できます。[3]Mohacsiら、「電池電極の多段乾燥プロセスのインライン監視:第2巻、クロマティック共焦点センサーによる測定技術の進歩」、欧州物理学会誌スペシャルトピックス、link.springer.com 欧州および北米の電池プロジェクトは、コーティング段階での表面品質がその後のセル組み立てに影響するため、この機能をコーティング段階に配置しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用と部品あたりコストの不確実性 | -1.5% | グローバル、南米および中東・アフリカで特に顕著 | 中期(2〜4年) |
| 走査型電子顕微鏡、原子間力顕微鏡、スタイラス、その他の計測との競合 | -1% | グローバル | 長期(4年以上) |
| 専門計測人材の不足 | -0.7% | グローバル | 中期(2〜4年) |
| 面積テクスチャデータの相互運用性の制限 | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期費用と部品あたりコストの不確実性
ハイエンドの3次元プラットフォームは、中小規模のメーカーが吸収するのが難しい初期資本支出を必要とします。測定部品あたりのコストも、設備の償却、サービス契約、および資格を持つオペレーターの時間に依存します。これにより、多様な部品を生産する施設ではコストのモデル化が難しくなります。価格設定は透明性が低いことが多く、導入後に治具、防振、およびソフトウェアライセンスの追加コストが発生することがあります。南米およびサハラ以南のアフリカでは地元のサービス能力が限られており、予期せぬ停止が数日間の検中断につながる可能性があります。モジュール式センサー設計とリースモデルはアクセスを改善できますが、価格に敏感な事業における総所有コストの不確実性を取り除くものではありません。
走査型電子顕微鏡、原子間力顕微鏡、スタイラス、その他の計測との競合
原子間力顕微鏡および走査型電子顕微鏡は、ユーザーがサブナノメートルの垂直分解能、サブサーフェスイメージング、または非常に急峻な傾斜の測定を必要とする場合に優位性を保っています。これらの方法は、光学プロフィロメトリーが同じスループット対コスト比では対応できないパフォーマンスを提供できます。スタイラスプロフィロメーターも、ISO 4287プロファイル規格に準拠した接触測定が契約や規制で規定されている場合には依然として有効です。これらの設定での光学的代替手段の採用は、技術的な比較だけでなく、認定プロセスを必要とすることが多いです。2026年に発表された研究では、空間モード多重分離を使用した量子最適表面粗さ推定が検討されました。AIベースの画像解析と量子センシングも、表面測定方法に適用される精度への期待を変えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
測定次元別:3次元面積プロフィロメトリーがリードし、2次元プロファイル測定が拡大
3次元面積プロフィロメトリーは、完全な表面を3次元で特性評価するため、2025年の光学プロフィロメトリーシステム市場シェアの68.47%を占めました。ウェーハの反りおよびワープ測定、医療用インプラント表面の検証、タービンブレードの粗さマッピング、および単一ラインのトレースではなく完全な表面データセットを必要とするその他のタスクをサポートします。先端半導体および精密光学のユーザーは、要求の厳しいプロセスおよび品質作業のために面積測定方法を標準化しています。このアプローチに関連する光学プロフィロメトリーシステムの市場規模は、全面的な詳細が必要な場合の使用によって支えられています。その地位は成熟したユーザーのニーズを反映しており、より広い表面特性評価と生産展開を検討するユーザーの参照点を提供します。
2次元プロファイル測定は、EV電池および薄膜太陽電池メーカーが広幅ウェブおよび大型基板にラインスキャン構成を使用するため、2026年から2031年にかけて8.14%のCAGRで拡大する見込みです。これらのユーザーは、完全な面積特性評価に移行する前に2次元センサーを採用することができ、生産ニーズと測定の成熟度の違いを反映しています。OFC 2026で発表された統合フォトニクス表面プロファイラーは、より小型のシステム設計で17µmの垂直精度と30µmの横方向精度を実証しました。この研究は、制約のある生産環境向けのコンパクトな測定オプションを示しています。ISO 25178は、異なる計器タイプからのデータを比較および保存するためのSa、Sq、Szなどのパラメーターを提供しており、2025年の更新はカバーされた技術全体でこのフレームワークを強化しました。


フォームファクター別:実験室システムがリードし、インラインおよびンマシンシステムが普及
ベンチトップおよび実験室システムは2025年の光学プロフィロメトリーシステム市場シェアの52.73%を占め、研究・品質ラボが主な導入環境であり続けています。これらの環境は、生産に移行する前に測定およびプロセスレシピを開発します。インストールベースは、ホワイトライト干渉計システムが広く使用されてきた半導体プロセス開発、材料研究、および精密光学特性評価における長期的な使用を反映しています。実験室システムは、詳細な表面測定に必要な制御されたセットアップを提供します。このベースは、光学プロフィロメトリーシステム市場および生産前プロセス評価における継続的な役割を支えています。
インラインおよびオンマシンシステムは、リアルタイムフィードバックが統合コストを支えるのに十分なスクラップ削減をもたらすため、2026年から2031年にかけて7.88%のCAGRで拡大する見込みです。これらのシステムは検査を部品を作るプロセスに近づけ、ポータブルおよびハンドヘルドシステムはメンテナンス、修理、オーバーホール、および大型部品の検査に対応します。ポータブルクロマティック共焦点システムは、実験室への輸送が非現実的な場合に、タービンブレードの検査とインサイチュコーティング厚さ検証をサポートできます。KEYENCEは2026年3月に、レーザー共焦点、ホワイトライト干渉計、フォーカスバリエーション、および自動マルチポイント測定機能を備えたVK-X4000シリーズを発売しました。このプラットフォームは、実験室およびニアライン環境での測定の多様性に対する需要を反映しています。
用途別:表面粗さ測定がリードし、欠陥解析が進展
表面粗さ測定は2025年の光学プロフィロメトリーシステム市場シェアの31.84%を占め、半導体ウェーハ研磨、EV電極コーティング、航空宇宙タービンベーン、および医療用インプラントテクスチャに使用されています。この幅広い適用性により、光学プロフィロメトリーシステム市場で最大の用途となっています。3次元面積測定を採用するメーカーにとって最初のユースケースとなることが多く、光学的手法が製造プロセスにどれだけ深く浸透しているかを示すことができます。粗さデータは精密表面全体の品質要件をサポートし、平坦度、コーティング厚さ、および形状測定へのさらなる需要を生み出します。その主導的な地位は、定常的な製造中に再現性のある特性評価を必要とする産業の幅広さに基づいています。
欠陥特性評価および故障解析は、半導体歩留まりプログラムがサブミクロンの表面異常を特定・分類するため、2026年から2031年にかけて8.22%のCAGRで拡大する見込みです。その結果はプロセス改善と歩留まり回復をサポートできます。厚さおよびコーティング測定もEV電池生産での使用が増加しており、インライン面積測定が全幅にわたる電極の質量充填均一性の制御を支援できます。単点センサーは同じ全幅ビューを提供しませんが、平坦度および形状測定は総厚さ変動、反り、およびワープの非接触評価をサポートします。ステップ高さ測定、マイクロ流体チャネル特性評価、および積層造形表面検証は、研究およびパイロット生産からの需要を追加します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー産業別:半導体・電子機器が需要を維持
半導体・電子機器は2025年の光学プロフィロメトリーシステム市場シェアの34.67%を占め、8.92%のCAGRで2026年を通じて最大かつ最も成長の速いエンドユーザーセグメントであり続けました。先端ノードのスケーリング、ヘテロジニアス統合、およびAIアクセラレーターチップレット生産は、各プロセスノードがウェーハあたりの新たな測定ポイントとより厳しい公差をもたらす可能性があるため、測定要件を高めます。これらの条件は非接触表面計測をサポートします。半導体用途における光学プロフィロメトリーシステムの市場規模は、この生産要件の集中から恩恵を受けています。主要プラットフォームは200mmおよび300mmファブ自動化システムのSECS/GEM互換性をサポートし、大量生産施設での導入サイクルを短縮します。
自動車およびEV生産は、電極表面品質がリチウムイオンセルの歩留まりとサイクル寿命に影響するため需要を生み出します。ヘルスケアおよび医療機器は、品質システム要件の下で埋め込み型デバイスおよび外科用器具の文書化されたトレーサブルな表面仕上げ測定を必要とします。航空宇宙・防衛ユーザーは、冷却孔、コーティング、および曲面翼型表面にポータブルおよびベンチトップのコヒーレンス走査干渉計を適用します。産業製造、エネルギー、および電力ユーザーは、精密ギア、油圧コンポーネント、風力タービンブレードエッジ、および太陽電池メタライゼーション特徴の粗さ、平坦度、およびコーティング厚さを測定します。これらのエンドユースは、半導体製造を超えた非破壊測定の幅広い需要基盤を提供します。
地域分析
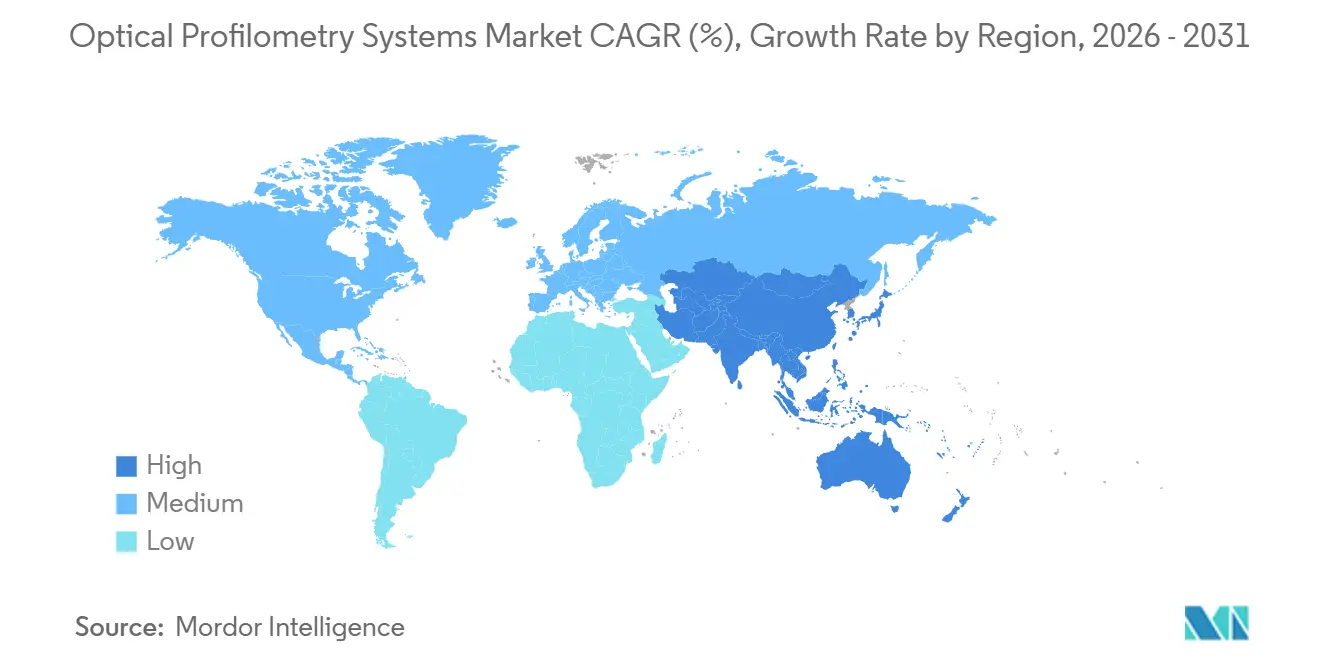
アジア太平洋は2025年の光学プロフィロメトリーシステム市場シェアの39.26%を占め、2026年から2031年にかけて8.26%のCAGRで拡大する見込みです。台湾、韓国、中国、日本には、実質的な歩留まり管理要件を持つ主要な先端ファウンドリおよびメモリ製造施設があります。TSMCのN3およびN2の立ち上げ、SamsungのNANDおよびDRAMの3次元拡張、およびSMICの生産能力増強は、ウェーハ特性評価、先端パッケージング検査、およびMEMSプロセス制御のためのツール購入サイクルを生み出します。日本はサプライヤーベースとしても機能しており、2026年のKEYENCEのVK-X4000シリーズの発売は、光学プロフィロメトリーシステム市場における需要と供給の両面での地域の役割を強化しました。これらの条件は、地域全体で非接触表面計測の大量需要を生み出します。
北米と欧州は、半導体機器、航空宇宙、医療機器、および精密製造のユーザーを持つ光学プロフィロメトリーシステム市場の第2層の需要を形成しています。北米は半導体製造投資と航空宇宙メンテナンスおよび医療機器品質ラボに大規模なインストールベースを持っています。欧州はドイツ、スイス、英国に精密製造クラスターを持ち、Bruker Alicona、Jenoptik、Sensofar が確立された地域サプライヤーとして存在します。ドイツの電動ドライブトレインへのシフトは、電池電極コーティング検査および電動モーターコンポーネント測定をサポートします。この活は、半導体生産で使用されるマルチステーション調達モデルを再現し始めています。
南米、中東、アフリカは光学プロフィロメトリー収益の小規模ながら発展中の部分を占めており、ブラジルの航空宇宙および鉱山機器セクター、サウジアラビアの石油化学投資、南アフリカの精密コンポーネントサプライチェーンからの局所的な需要があります。ベンチトップ実験室システムがこの需要の多くに対応していますが、高コストと限られた地元サービス能力がより広い普及を制約しています。Sensofar は2025年にVisional TechnologiesおよびMidwest Metrologyを通じて北米および中米のディストリビューターネットワークを拡大し、固定費ベースを増やさずに地元のリーチを構築する方法を示しました。将来の需要は、技術移転協定、地元製造投資、および地域の電池および自動車コンポーネント生産へのEVサプライチェーンの拡張に依存します。

競合ランドスケープ
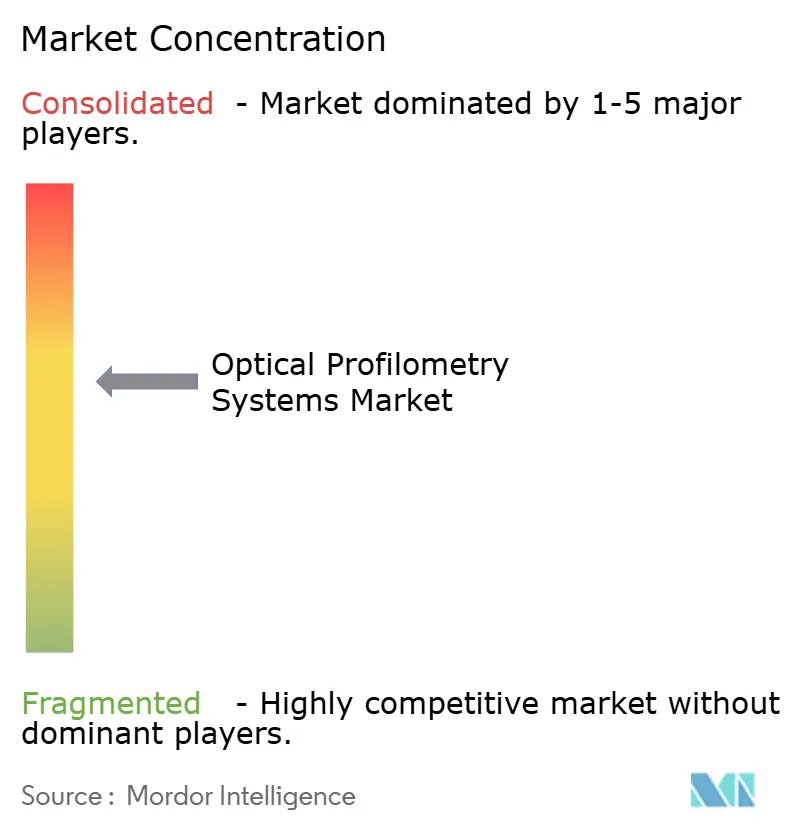
光学プロフィロメトリーシステム市場は、ハイパフォーマンス層において適度に集約されており、ベンダーは価格だけでなく速度、垂直分解能、技術統合、およびアプリケーションソフトウェアで競合しています。確立されたサプライヤーは、干渉計、共焦点顕微鏡、およびフォーカスバリエーションを組み合わせたプラットフォームを開発しており、実験室や生産ラインが維持しなければならない機器の数を削減しています。これらのプラットフォームは各システムが対応するアプリケーションも拡大します。KEYENCEのVK-X4000は、レーザー共焦点、ホワイトライト干渉計、フォーカスバリエーション、および自動マルチポイントスキャンを組み合わせています。Bruker AliconeのµCMM NEOは、補完的な光学技術と5軸キネマティクスを単一の光学座標測定機に組み合わせています。
SECS/GEM適合性は、システムがファブ自動化に統合される場合に優位性となります。インストール済みプラットフォームの交換には、接続されたプロセスモジュール全体での再認定が必要になる場合があるためです。BrukerのInSight WLIは200mmおよび300mmウェーハハンドリングのSECS/GEM通信をサポートしており、ファブ環境でのサプライヤー関係をより耐久性のあるものにできます。光学プロフィロメトリーシステム市場には、量子・フォトニクスハードウェア特性評価においても機会があり、要件は典型的な古典的干渉計の限界を超えています。ポータブルでフィールド展開可能なシステムは、航空宇宙メンテナンスおよび大型産業検査への別のエントリーポイントを提供します。これらの分野は、特定のユースケースに対応するサプライヤーに余地を生み出します。
Sensofar MetrologyおよびNanovea は、アプリケーション固有の構成とニッチユーザーとの密接な関与を活用しており、大規模な半導体および精密光学アカウントに注力するサプライヤーと競合できます。AIアシスト表面解析ソフトウェアは、自動異常分類、レシピフリー測定、およびデジタルツイン統合をサポートしま。このソフトウェアは、選択されたワークフローの専門知識ニーズを削減し、プロセスエンジニアおよび品質技術者の間での使用を拡大できます。光学プロフィロメトリーシステム市場におけるベンダー戦略は、したがって高付加価値アプリケーションとよりアクセスしやすい運用環境の両方に対応しています。
光学プロフィロメトリーシステム業界リーダー
Bruker Corporation
KLA Corporation
KEYENCE Corporation
Zygo Corporation
Mitutoyo Corporation
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年3月:KEYENCE Corporationは、レーザー共焦点、ホワイトライト干渉計、フォーカスバリエーションを最大倍率28,800倍および自動マルチポイント測定機能を備えた単一機器に組み合わせたVK-X4000シリーズ3次元光学プロファイリング顕微鏡をグローバルに発売しました。このプラットフォームはサンプル位置間の手動再プログラミングを不要にし、産業品質管理における高速スループットを実現し、専門オペレーターへの依存を低減します。
- 2026年3月:Bruker Alicona は、光学座標測定機の次世代機であるµCMM NEOのシリーズ展開を開始し、最初の顧客への納品は2026年第4四半期に予定されています。µCMM NEOは、フォーカスバリエーション、WLI、共焦点を含む4つの補完的な光学測定技術と5軸キネマティクスを統合しており、機器やセットアップを変更することなく寸法検査、形状解析、および表面特性評価を可能にします。最初のシステムは高精度工具製造およびスタンプ部品生産の顧客から受注されました。
- 2026年1月:ISO/FDIS 25178-71、面積表面テクスチャのソフトウェア測定規格が、2025年8月のDIS投票終了後に最終国際規格草案として回覧されました。この改訂は、面積表面テクスチャ計器のデータファイル形式とソフトウェア検証基準を標準化し、ベンダー間のデータ相互運用性を改善し、複雑な製造環境でのマルチサイト測定の一貫性をサポートします。
- 2025年9月:Bruker Alicona は、切削工具準備セルへのシームレスなOEM統合のために開発された高精度3次元計測センサーSensorXを発売しました。Nagel Technologies GmbHと共同開発されたSensorXは、無人生産環境でのリアルタイムプロセス補正と自動摩耗補償による自律的なエッジ準備を可能にし、光学プロフィロメトリーをクローズドループ加工システムに拡張します。


グローバル光学プロフィロメトリーシステム市場レポートの範囲
光学プロフィロメトリーシステム市場は、ホワイトライト干渉計(WLI)、共焦点顕微鏡、コヒーレンス走査干渉計(CSI)、フォーカスバリエーションなどの技術を使用して、マイクロからナノスケールの分解能で3次元表面形状、粗さ、ステップ高さ、テクスチャ、および薄膜特性を測定する非接触光学機器で構成されています。これらのシステムは、品質管理、研究開発、故障解析、およびプロセス最適化のために、半導体、精密光学、自動車、航空宇宙、医療機器、MEMS、および先端材料で広く使用されています。
光学プロフィロメトリーシステム市場レポートは、測定次元(3次元面積プロフィロメトリー、2次元プロファイル測定)、フォームファクター(ベンチトップおよび実験室システム、インラインおよびオンマシンシステム、ポータブルおよびハンドヘルドシステム)、用途(表面粗さ測定、厚さおよびコーティング測定、ステップ高さ測定、平坦度および形状測定、欠陥特性評価および故障解析、その他の用途)、エンドユーザー産業(半導体、自動車およびEV、航空宇宙、ヘルスケア、産業、エネルギー、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| 3次元面積プロフィロメトリー |
| 2次元プロファイル測定 |
| ベンチトップおよび実験室システム |
| インラインおよびオンマシンシステム |
| ポータブルおよびハンドヘルドシステム |
| 表面粗さ測定 |
| 厚さおよびコーティング測定 |
| ステップ高さ測定 |
| 平坦度および形状測定 |
| 欠陥特性評価および故障解析 |
| その他の用途 |
| 半導体・電子機器 |
| 自動車および電気自動車 |
| 航空宇宙・防衛 |
| ヘルスケアおよび医療機器 |
| 産業製造 |
| エネルギーおよび電力 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 測定次元別 | 3次元面積プロフィロメトリー | ||
| 2次元プロファイル測定 | |||
| フォームファクター別 | ベンチトップおよび実験室システム | ||
| インラインおよびオンマシンシステム | |||
| ポータブルおよびハンドヘルドシステム | |||
| 用途別 | 表面粗さ測定 | ||
| 厚さおよびコーティング測定 | |||
| ステップ高さ測定 | |||
| 平坦度および形状測定 | |||
| 欠陥特性評価および故障解析 | |||
| その他の用途 | |||
| エンドユーザー産業別 | 半導体・電子機器 | ||
| 自動車および電気自動車 | |||
| 航空宇宙・防衛 | |||
| ヘルスケアおよび医療機器 | |||
| 産業製造 | |||
| エネルギーおよび電力 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
光学プロフィロメトリーシステム市場の規模はどのくらいですか?
光学プロフィロメトリーシテム市場は2025年に644.24 ミリオン 米ドルと評価され、2026年には690.08 ミリオン 米ドルと推定され、CAGRが7.52%で2031年までに991.61 ミリオン 米ドルに達すると予測されています。
光学プロフィロメトリーシステムの需要を促進しているものは何ですか?
先端半導体パッケージング、非接触3次元測定、インライン計測、およびEV電池電極品質管理が採用を支えています。これらの用途は、表面測定を計測ラボに限定するのではなく、生産環境に取り込みます。
光学プロフィロメトリーシステムでリードしている測定次元はどれですか?
3次元面積プロフィロメトリーは、要求の厳しい検査作業のために完全な表面データセットを取得するため、2025年に68.47%のシェアを占めました。ユーザーは半導体ウェーハ、医療用インプラント表面、およびタービンブレードの粗さ測定に適用しています。
2031年にかけて最も速く拡大しているフォームファクターはどれですか?
インラインおよびオンマシンシステムは2031年までに7.88%のCAGRで拡大する見込みです。メーカーは、リアルタイムのプロセスフィードバックがスクラップを削減し、より迅速な生産調整をサポートできる場合にこれらのシステムを採用します。
2031年にかけて最も速く拡大している用途はどれですか?
欠陥特性評価および故障解析は2026年から2031年にかけて8.22%のCAGRで拡大する見込みです。半導体歩留まりプログラムはこれらの機能を使用してサブミクロンの異常を特定し、プロセス改善をサポートします。
光学プロフィロメトリーシステムの需要が最も強い地域はどこですか?
アジア太平洋は2025年に39.26%のシェアを占め、2031年までに8.26%のCAGRで拡大する見込みです。台湾、韓国、中国、日本の主要な半導体およびメモリ製造施設がこの地位を支えています。
半導体メーカーが光学プロフィロメトリーを使用する理由は何ですか?
公差が厳しくなるにつれて、ウェーハ特性評価、先端パッケージング検査、およびプロセス制御に非接触表面計測を使用しています。SECS/GEM統合も200mmおよび300mmファブ自動化システムとの接続をサポートします。
最終更新日:



