
Marktgröße und Marktanteile für optische Profilometrie-Systeme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 690.08 Millionen US-Dollar |
| Marktgröße (2031) | 991.61 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 7.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für optische Profilometrie-Systeme von Mordor Intelligence
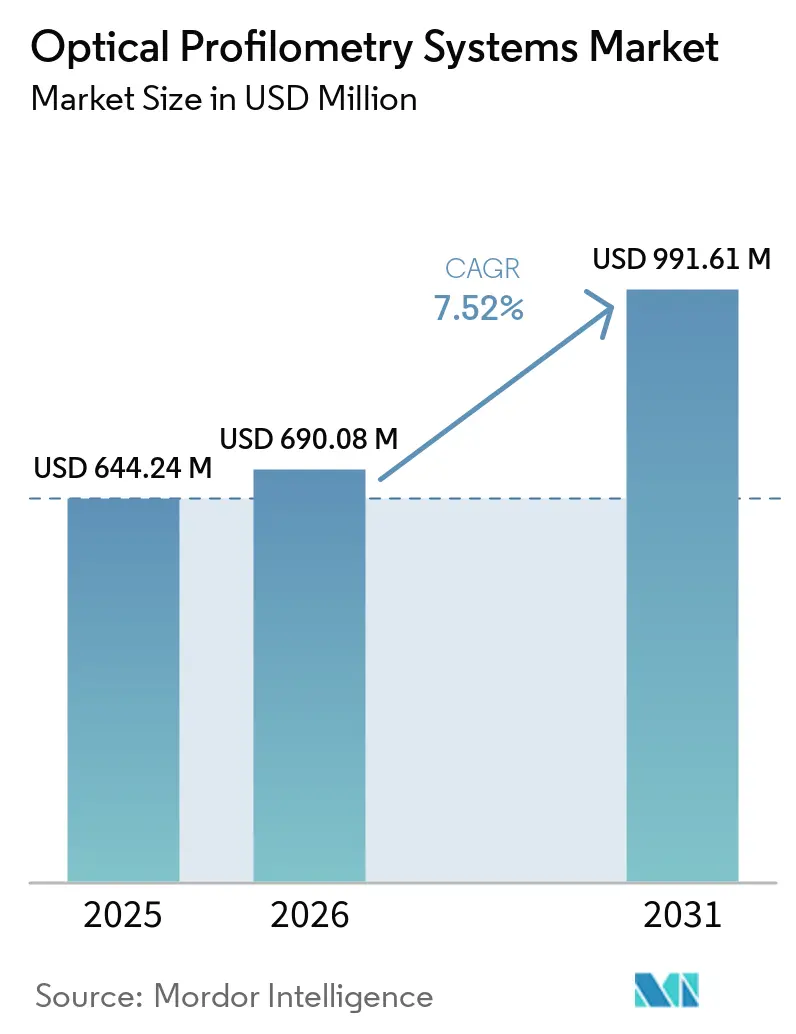
Die Marktgröße für optische Profilometrie-Systeme wurde im Jahr 2025 auf 644,24 Millionen USD geschätzt und soll von 690,08 Millionen USD im Jahr 2026 auf 991,61 Millionen USD bis 2031 anwachsen, bei einer CAGR von 7,52 % während des Prognosezeitraums (2026–2031). Die Nachfrage im globalen Markt für optische Profilometrie-Systeme geht über Metrologie-Labore hinaus, da fortschrittliche Halbleitergehäuse, die Produktion von Elektrofahrzeugbatterien und die zerstörungsfreie In-Line-Inspektion mehr Produktionsanwendungen für optische Profilometrie-Systeme schaffen. Halbleiterhersteller im Markt für optische Profilometrie-Systeme setzen auf Multi-System-Metrologie-Suiten, da heterogene Integration und Hochbandbreiten-Speicherstapel die Inspektionsanforderungen erhöhen. Die Bestellung von 27 Bruker-Systemen im Jahr 2025 zeigte, dass Weißlicht-Interferometrie-Werkzeuge Teil der Produktionsausrüstung für die KI-Chip-Fertigung geworden sind. Innerhalb des Marktes für optische Profilometrie-Systeme schränken hohe Systemkosten, Einschränkungen bei der Datenformat-Interoperabilität sowie der Wettbewerb durch Tastschnittgeräte, Rasterelektronenmikroskope und Rasterkraftmikroskope die Akzeptanz in bestimmten Anwendungen weiterhin ein. Für den Markt für optische Profilometrie-Systeme haben aktualisierte ISO-25178-Normen die Rückverfolgbarkeit für konfokale chromatische, phasenschiebende Interferometrie- und Punkt-Autofokus-Sonden-Instrumente gestärkt, was die Qualifizierung in regulierten Umgebungen vereinfachen kann.
Wichtigste Erkenntnisse des Berichts
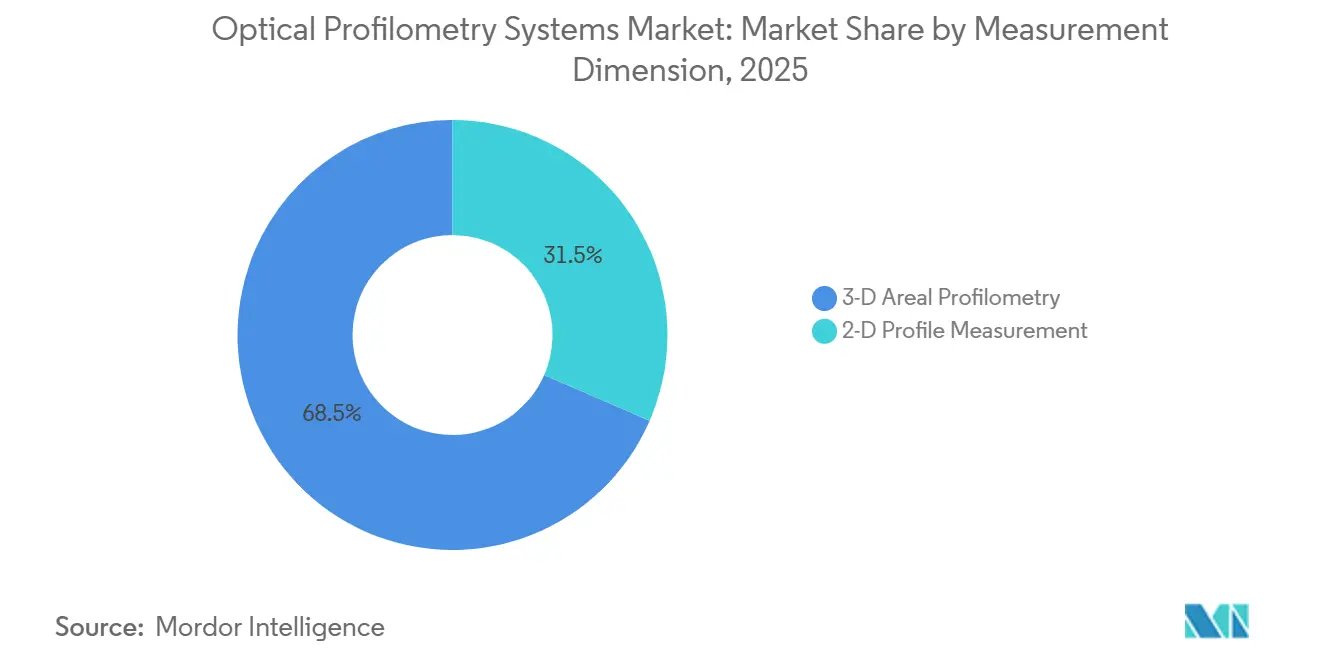
- Nach Messdimension hielt die 3-D-Flächenprofilometrie im Jahr 2025 einen Marktanteil von 68,47 % am Markt für optische Profilometrie-Systeme, während die 2-D-Profilmessung bis 2031 voraussichtlich mit einer CAGR von 8,14 % wachsen wird.
- Nach Formfaktor entfielen auf Tisch- und Laborsysteme im Jahr 2025 52,73 % des Marktanteils, während In-Line- und On-Machine-Systeme bis 2031 voraussichtlich mit einer CAGR von 7,88 % wachsen werden.
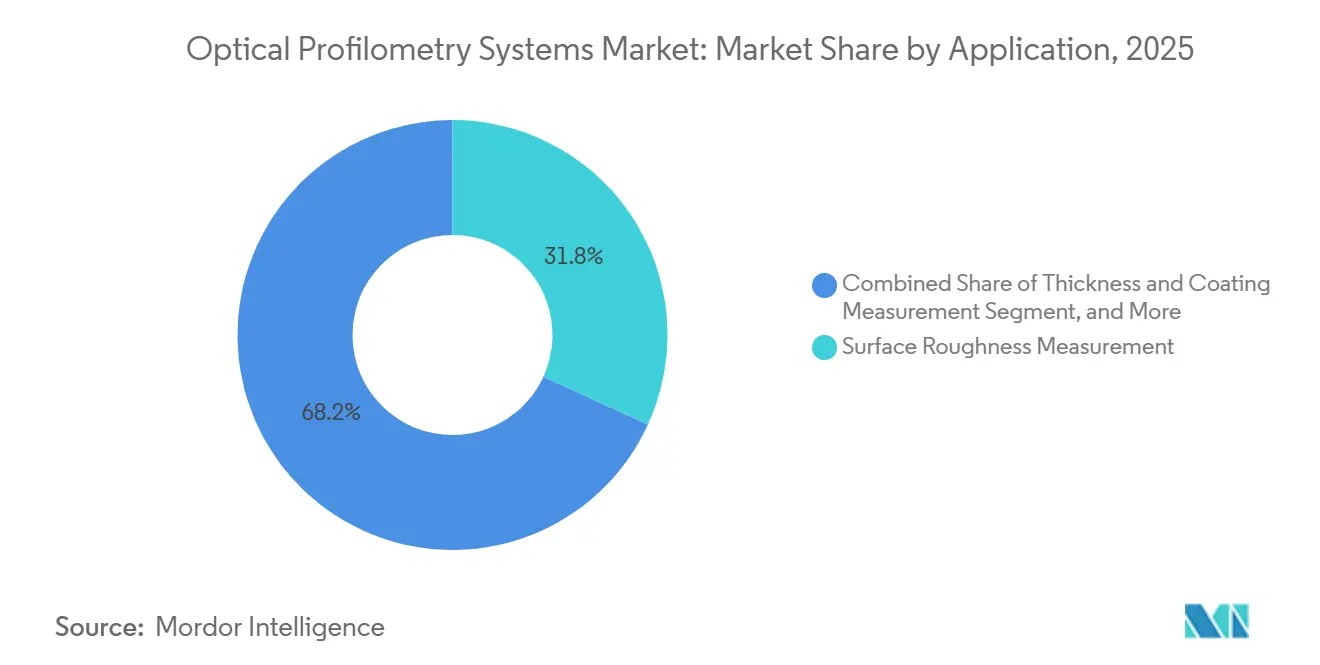
- Nach Anwendung hielt die Oberflächenrauheitsmessung im Jahr 2025 einen Marktanteil von 31,84 % am Markt für optische Profilometrie-Systeme, während Defektcharakterisierung und Fehleranalyse bis 2031 voraussichtlich mit einer CAGR von 8,22 % wachsen werden.
- Nach Endverbraucherbranche hielten Halbleiter und Elektronik im Jahr 2025 einen Marktanteil von 34,67 % und blieben bis 2026 sowohl das größte als auch das am schnellsten wachsende Endverbrauchersegment mit einer CAGR von 8,92 %.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 39,26 % und soll bis 2031 mit einer CAGR von 8,26 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für optische Profilometrie-Systeme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Halbleiter- Miniaturisierung und fortschrittliche Gehäusetechnik | +2.1% | Asiatisch-pazifischer Raum, Nord- amerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zur berührungslosen 3-D-Oberflächenmessung | +1.7% | Global | Mittelfristig (2–4 Jahre) |
| In-Line-Metrologie und Integration in die intelligente Fertigung | +1.4% | Asiatisch-pazifischer Raum, Nord- amerika, Europa | Mittelfristig (2–4 Jahre) |
| Qualitätskontrolle von EV-Batterie- elektroden und Beschichtungen | +1% | Asiatisch-pazifischer Raum, Nord- amerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Rückverfolgbarkeit der Oberflächengüte von Medizinprodukten | +0.6% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Optische Profilometrie für Quanten- und Photonik-Hardware | +0.3% | Nordamerika, Europa, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Halbleiterminiaturisierung und fortschrittliche Gehäusetechnik
Fortschrittliche Gehäusetechnik ist eine zentrale Nachfragequelle im Markt für optische Profilometrie-Systeme, da sie 2,5-D-Interposer, Fan-out-Wafer-Level-Packaging und Hochbandbreiten-Speicherstapel mit anspruchsvollen Anforderungen an die Oberflächenmessung einsetzt. Diese Designs erfordern die Messung von Umverdrahtungsschicht-Leitungsbreiten unter 2 µm, die Koplanarität von Kupferpfeilern und die Höhe von Fotolack-durch-Film-Strukturen. Kontakt-Tastschnittgeräte und 2-D-Scanansätze bewältigen diese Aufgaben nicht über vollständige Chipfelder hinweg. Die Weißlicht-Interferometrie kann diese Oberflächen in einem einzigen Durchgang mit der für die fortschrittliche Gehäusetechnik erforderlichen vertikalen Auflösung messen.[1]KLA Corporation, "Zeta-388 3D-Berührungslose Profilometer," KLA Instruments, kla.com Die Bestellung von 27 optischen Halbleiter-Metrologie-Systemen von Bruker im Jahr 2025 spiegelte schnellere Beschaffungszyklen für die KI-Chip-Produktion wider. Führende Foundries, die Sub-3-nm-Logiklinien betreiben, benötigen schnelle Inbetriebnahme, SECS/GEM-Integration und wiederholbare Messungen in Hochdurchsatz-Umgebungen.
Verlagerung hin zur berührungslosen 3-D-Oberflächenmessung
Hersteller im gesamten Markt für optische Profilometrie-Systeme wechseln von der stichprobenartigen Linieninspektion zur vollständigen Oberflächencharakterisierung ohne Kontakt. Diese Verlagerung ermöglicht es, Oberflächeninformationen über ein gesamtes Bauteil hinweg zu erfassen, anstatt entlang einer einzelnen Spur. Die ISO aktualisierte im Februar 2025 mehrere ISO-25178-Gerätennormen, die konfokale chromatische, interferometrische und Punkt-Autofokus-Sonden-Systeme abdecken.[2]Internationale Organisation für Normung, "ISO 25178-602:2025, Geometrische Produktspezifikationen, Oberflächenbeschaffenheit: Flächenhaft, Teil 602," Internationale Organisation für Normung, iso.org Ein gespeicherter Flächendatensatz kann erneut mit anderen Parametern ausgewertet werden, ohne physischen Zugang zum Originalbauteil zu benötigen. Dies ist nützlich für Präzisionswerkzeuge und Quanten-Hardware, bei denen Teile einzigartig oder teuer in der erneuten Messung sein können. Die Kohärenz-Scan-Interferometrie kann Turbinenschaufelrauheit, Kühlbohrungsgeometrie und Formabweichung in einem einzigen Aufbau erfassen.
In-Line-Metrologie und Integration in die intelligente Fertigung
Die In-Line-Optische Profilometrie platziert die Messung innerhalb einer Produktionszelle, anstatt Teile in einen separaten Raum zu schicken. Diese Anordnung gibt Herstellern Rückmeldungen, die Prozessanpassungen während der Produktion unterstützen können. Chromatische Konfokalsensoren wurden auf Batterie-Elektroden-Beschichtungslinien eingesetzt, um den Trocknungsbeginn und Änderungen der Oberflächenrauheit bei Bandgeschwindigkeiten zu erkennen, die für Kontaktmessungen nicht geeignet sind. Fertigungssysteme erfordern auch, dass Metrologie-Ausrüstung digitale Daten bereitstellt, die mit Manufacturing-Execution-Systemen verbunden werden können. Ethernet-fähige Sensorarchitekturen können diese standardisierten Datenströme unterstützen und mit Geschwindigkeiten von bis zu 5 Gbit/s betrieben werden. Der Markt für optische Profilometrie-Systeme profitiert, wenn Hersteller die Oberflächenmessung mit der Ausschussreduzierung und einer schnelleren Prozesskontrolle in Großserienanlagen verknüpfen können.
Qualitätskontrolle von EV-Batterieelektroden und Beschichtungen
Im Markt für optische Profilometrie-Systeme beeinflusst die Oberflächenrauheit von Elektroden die elektrochemische Aktivität, die Haftungsgleichmäßigkeit, den Kontaktwiderstand und die Wärmeableitung in der Batterieproduktion. Diese Eigenschaften können die Energiedichte, die Zyklenlebensdauer und die Sicherheit der Zellen beeinflussen. Berührungslose 3-D-Verfahren können Elektroden, Separatoren und Modulgehäusekomponenten messen, ohne die Probe zu beschädigen. Sie können die Defektklassifizierung und die Beladungskontrolle über eine größere Oberfläche als Einzelpunktsysteme unterstützen. Die beidseitige chromatische Konfokalmessung kann gleichzeitig Ober- und Unterprofile erfassen, sodass Dickenschwankungen und Beschichtungshomogenität mit Beschichtungsstationsgeschwindigkeiten berechnet werden können.[3]Mohacsi et al., "In-Line-Überwachung eines mehrstufigen Trocknungsprozesses für Batterieelektroden: Bd. 2, Weiterentwicklung von Messtechniken mit chromatischen Konfokalsensoren," European Physical Journal Special Topics, link.springer.com Batterieprojekte in Europa und Nordamerika setzen diese Fähigkeit in der Beschichtungsphase ein, da die Oberflächenqualität in dieser Phase die nachfolgende Zellmontage beeinflusst.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Investitionskosten und Unsicherheit bei den Kosten pro Bauteil | -1.5% | Global, besonders ausgeprägt in Südamerika und dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch REM, AFM, Tastschnittgeräte und andere Metrologie | -1% | Global | Langfristig (≥ 4 Jahre) |
| Mangel an spezialisiertem Metrologie-Fachpersonal | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Interoperabilität von Flächentexturdaten | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Unsicherheit bei den Kosten pro Bauteil
Hochwertige 3-D-Plattformen erfordern einen anfänglichen Kapitalaufwand, der für kleine und mittelständische Hersteller schwer zu stemmen sein kann. Die Kosten pro gemessenem Bauteil hängen auch von der Geräteabschreibung, Serviceverträgen und der Zeit qualifizierter Bediener ab. Dies erschwert die Kostenkalkulation in Betrieben, die eine variable Mischung von Teilen produzieren. Die Preisgestaltung ist oft nicht transparent, und Nutzer können nach der Inbetriebnahme auf zusätzliche Kosten für Vorrichtungen, Schwingungsisolierung und Softwarelizenzen stoßen. Begrenzte lokale Servicekapazitäten in Südamerika und im subsaharischen Afrika können einen ungeplanten Ausfall in mehrere Tage unterbrochener Inspektion verwandeln. Modulare Sensordesigns und Leasingmodelle können den Zugang verbessern, beseitigen jedoch nicht die Unsicherheit hinsichtlich der Gesamtbetriebskosten in preissensiblen Betrieben.
Wettbewerb durch REM, AFM, Tastschnittgeräte und andere Metrologie
Rasterkraftmikroskopie und Rasterelektronenmikroskopie behalten Vorteile, wenn Nutzer eine vertikale Auflösung im Subnanometerbereich, Unterflächenbildgebung oder die Messung sehr steiler Flanken benötigen. Diese Methoden können eine Leistung bieten, die die optische Profilometrie beim gleichen Durchsatz-Kosten-Verhältnis nicht erreicht. Tastschnittprofilometer bleiben ebenfalls relevant, wo Kontaktmessungen gemäß ISO-4287-Profilnormen in Verträgen oder Vorschriften festgelegt sind. Die Einführung optischer Alternativen in diesen Bereichen erfordert oft einen Qualifizierungsprozess und nicht nur einen technischen Vergleich. Eine 2026 veröffentlichte Studie untersuchte die quantenoptimale Oberflächenrauheitsschätzung mittels räumlicher Modusmultiplexierung. KI-basierte Bildanalyse und Quantensensorik verändern ebenfalls die Genauigkeitserwartungen, die an Oberflächenmessmethoden gestellt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Messdimension: 3-D-Flächenprofilometrie führt, während 2-D-Profilmessung wächst
Die 3-D-Flächenprofilometrie hielt im Jahr 2025 einen Marktanteil von 68,47 % am Markt für optische Profilometrie-Systeme, da sie vollständige Oberflächen in drei Dimensionen charakterisiert. Sie unterstützt die Messung von Wafer-Durchbiegung und -Verwölbung, die Oberflächenvalidierung von medizinischen Implantaten, die Rauheitskartierung von Turbinenschaufeln und andere Aufgaben, die vollständige Oberflächendatensätze anstelle einzelner Linienspuren erfordern. Fortgeschrittene Halbleiter- und Präzisionsoptik-Anwender haben Flächenmessmethoden für anspruchsvolle Prozess- und Qualitätsarbeiten standardisiert. Die mit diesem Ansatz verbundene Marktgröße für optische Profilometrie-Systeme wird durch seinen Einsatz dort gestützt, wo vollständige Oberflächendetails erforderlich sind. Seine Position spiegelt die Bedürfnisse erfahrener Anwender wider und bietet einen Referenzpunkt für Anwender, die eine umfassendere Oberflächencharakterisierung und den Produktionseinsatz in Betracht ziehen.
Die 2-D-Profilmessung soll von 2026 bis 2031 mit einer CAGR von 8,14 % wachsen, da Hersteller von EV-Batterien und Dünnschicht-Solarmodulen Zeilenscan-Konfigurationen für breite Bahnen und große Substrate einsetzen. Diese Anwender können 2-D-Sensoren einführen, bevor sie zur vollständigen Flächencharakterisierung übergehen, was Unterschiede in den Produktionsanforderungen und der Messreife widerspiegelt. Ein auf der OFC 2026 vorgestellter integrierter photonischer Oberflächenprofilometer demonstrierte eine vertikale Genauigkeit von 17 µm und eine laterale Genauigkeit von 30 µm bei einem kleineren Systemdesign. Diese Arbeit weist auf kompakte Messoptionen für beengte Produktionsumgebungen hin. ISO 25178 stellt Parameter wie Sa, Sq und Sz für den Vergleich und die Speicherung von Daten verschiedener Gerätetypen bereit, und die Aktualisierungen von 2025 haben diesen Rahmen für die abgedeckten Technologien gestärkt.


Nach Formfaktor: Laborsysteme führen, während In-Line- und On-Machine-Systeme an Bedeutung gewinnen
Tisch- und Laborsysteme hielten im Jahr 2025 einen Marktanteil von 52,73 % am Markt für optische Profilometrie-Systeme, und Forschungs- und Qualitätslabore bleiben der wichtigste Einsatzbereich. In diesen Umgebungen werden Mess- und Prozessrezepte entwickelt, bevor sie in die Produktion überführt werden. Die installierte Basis spiegelt den langjährigen Einsatz in der Halbleiterprozessentwicklung, der Materialforschung und der Präzisionsoptikcharakterisierung wider, wo Weißlicht-Interferometrie-Systeme weit verbreitet sind. Laborsysteme bieten die kontrollierte Umgebung, die für detaillierte Oberflächenmessungen erforderlich ist. Diese Basis unterstützt ihre fortlaufende Rolle im Markt für optische Profilometrie-Systeme und in der vorproduktiven Prozessbewertung.
In-Line- und On-Machine-Systeme sollen von 2026 bis 2031 mit einer CAGR von 7,88 % wachsen, da Echtzeit-Rückmeldungen den Ausschuss so weit reduzieren können, dass die Integrationskosten gerechtfertigt sind. Diese Systeme verlagern die Inspektion näher an den Prozess, der das Teil erzeugt, während portable und handgehaltene Systeme für Wartung, Reparatur, Überholung und die Inspektion großer Teile eingesetzt werden. Portable chromatische Konfokalsysteme können Turbinenschaufelprüfungen und die In-situ-Schichtdickenmessung unterstützen, wenn ein Labortransport unpraktisch ist. KEYENCE brachte im März 2026 die VK-X4000-Serie mit Laser-Konfokalmikroskopie, Weißlicht-Interferometrie, Fokusvariation und automatisierten Mehrpunkt-Messfunktionen auf den Markt. Die Plattform spiegelt die Nachfrage nach Messvielseitigkeit in Labor- und Nahlinien-Umgebungen wider.
Nach Anwendung: Oberflächenrauheitsmessung führt, während Defektanalyse voranschreitet
Die Oberflächenrauheitsmessung entfiel im Jahr 2025 auf 31,84 % des Marktanteils am Markt für optische Profilometrie-Systeme und wird bei der Halbleiterwafer-Politur, der EV-Elektrodenbeschichtung, Luft- und Raumfahrt-Turbinenleitschaufeln und medizinischen Implantatoberflächen eingesetzt. Diese breite Anwendbarkeit macht sie zur größten Anwendung im Markt für optische Profilometrie-Systeme. Sie ist oft der erste Anwendungsfall für Hersteller, die 3-D-Flächenmessung einführen, und kann anzeigen, wie tief optische Methoden in Fertigungsprozesse eingedrungen sind. Rauheitsdaten unterstützen Qualitätsanforderungen an Präzisionsoberflächen und die weitere Nachfrage nach Ebenheits-, Schichtdicken- und Formmessungen. Ihre führende Position beruht auf der Bandbreite der Branchen, die eine wiederholbare Charakterisierung während der Routinefertigung erfordern.
Defektcharakterisierung und Fehleranalyse sollen von 2026 bis 2031 mit einer CAGR von 8,22 % wachsen, da Halbleiter-Ausbeute-Programme Sub-Mikrometer-Oberflächenanomalien identifizieren und klassifizieren. Die Ergebnisse können Prozessverbesserungen und die Ausbeute-Wiederherstellung unterstützen. Schichtdicken- und Beschichtungsmessungen gewinnen auch in der EV-Batterieproduktion an Bedeutung, wo In-Line-Flächenmessungen dazu beitragen können, die Gleichmäßigkeit der Elektroden-Massenbeladung über die gesamte Breite zu kontrollieren. Einzelpunktsensoren bieten nicht die gleiche Vollbreitenansicht, während Ebenheits- und Formmessungen die berührungslose Bewertung der Gesamtdickenschwankung, Durchbiegung und Verwölbung unterstützen. Stufenhöhenmessung, Charakterisierung mikrofluidischer Kanäle und Oberflächenvalidierung in der additiven Fertigung schaffen zusätzliche Nachfrage aus Forschung und Pilotproduktion.

Nach Endverbraucherbranche: Halbleiter und Elektronik sichern die Nachfrage
Halbleiter und Elektronik entfielen im Jahr 2025 auf 34,67 % des Marktanteils am Markt für optische Profilometrie-Systeme und blieben bis 2026 sowohl das größte als auch das am schnellsten wachsende Endverbrauchersegment mit einer CAGR von 8,92 %. Die Skalierung fortschrittlicher Knoten, heterogene Integration und die Produktion von KI-Beschleuniger-Chiplets erhöhen die Messanforderungen, da jeder Prozessknoten neue Messpunkte pro Wafer und engere Toleranzen einführen kann. Diese Bedingungen unterstützen die berührungslose Oberflächenmetrologie. Die Marktgröße für optische Profilometrie-Systeme in Halbleiteranwendungen profitiert von dieser Konzentration von Produktionsanforderungen. Führende Plattformen unterstützen SECS/GEM-Kompatibilität für 200-mm- und 300-mm-Fab-Automatisierungssysteme und verkürzen dadurch die Inbetriebnahmezyklen in Hochvolumen-Anlagen.
Die Automobil- und EV-Produktion schafft Nachfrage, da die Elektrodenoberflächen-Qualität die Ausbeute und Zyklenlebensdauer von Lithium-Ionen-Zellen beeinflusst. Gesundheitswesen und Medizinprodukte erfordern dokumentierte, rückverfolgbare Oberflächengütemessungen für implantierbare Geräte und chirurgische Instrumente gemäß Qualitätssystemanforderungen. Luft- und Raumfahrt- sowie Verteidigungsanwender setzen portable und Tisch-Kohärenz-Scan-Interferometrie für Kühlbohrungen, Beschichtungen und gekrümmte Tragflächenoberflächen ein. Industrielle Fertigungs-, Energie- und Stromversorgungs-Anwender messen Rauheit, Ebenheit und Schichtdicke an Präzisionszahnrädern, Hydraulikkomponenten, Windturbinenblattkanten und Solarmetallisierungsmerkmalen. Diese Endanwendungen bilden eine breite Nachfragebasis für zerstörungsfreie Messungen jenseits der Halbleiterfertigung.
Geografische Analyse
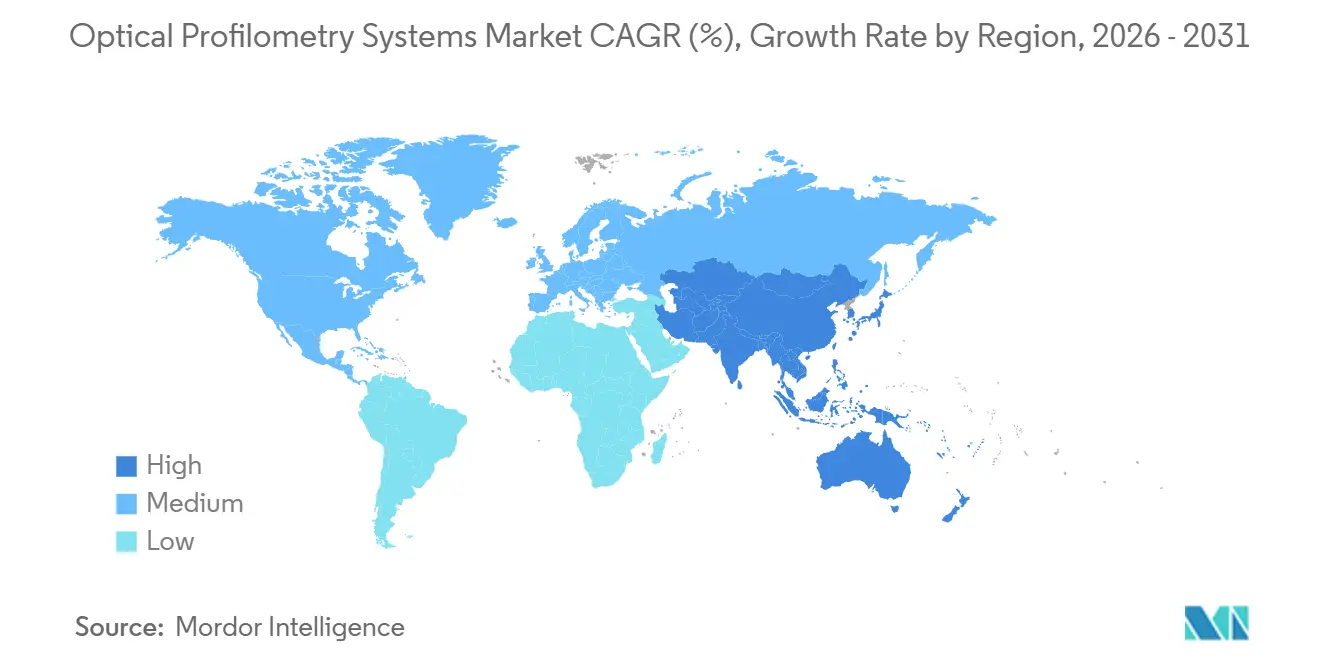
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 39,26 % am Markt für optische Profilometrie-Systeme und soll von 2026 bis 2031 mit einer CAGR von 8,26 % wachsen. Taiwan, Südkorea, China und Japan beherbergen bedeutende fortschrittliche Foundries und Speicherfabrikationsanlagen mit erheblichen Anforderungen an das Ausbeute-Management. TSMCs N3- und N2-Hochläufe, Samsungs 3-D-NAND- und DRAM-Erweiterung sowie SMICs Kapazitätserweiterungen schaffen Werkzeugbeschaffungszyklen für die Wafercharakterisierung, die Inspektion fortschrittlicher Gehäuse und die MEMS-Prozesskontrolle. Japan fungiert auch als Lieferantenbasis, und der Start der VK-X4000-Serie von KEYENCE im Jahr 2026 stärkte die Rolle der Region in Nachfrage und Angebot im Markt für optische Profilometrie-Systeme. Diese Bedingungen erzeugen eine hohe Nachfrage nach berührungsloser Oberflächenmetrologie in der gesamten Region.
Nordamerika und Europa bilden eine zweite Nachfrageebene für den Markt für optische Profilometrie-Systeme, mit Anwendern in der Halbleiterausrüstung, der Luft- und Raumfahrt, der Medizintechnik und der Präzisionsfertigung. Nordamerika verfügt über Investitionen in die Halbleiterfertigung und eine große installierte Basis in der Luft- und Raumfahrtwartung sowie in Medizinprodukt-Qualitätslaboren. Europa verfügt über Präzisionsfertigungscluster in Deutschland, der Schweiz und dem Vereinigten Königreich, wobei Bruker Alicona, Jenoptik und Sensofar zu den etablierten regionalen Lieferanten gehören. Deutschlands Umstieg auf elektrische Antriebsstränge unterstützt die Inspektion von Batterie-Elektroden-Beschichtungen und die Messung von Elektromotorkomponenten. Diese Aktivität beginnt, das Mehrstation-Beschaffungsmodell zu reproduzieren, das in der Halbleiterproduktion verwendet wird.
Südamerika, der Nahe Osten und Afrika stellen einen kleineren, aber wachsenden Teil des Umsatzes mit optischer Profilometrie dar, mit lokalisierter Nachfrage aus Brasiliens Luft- und Raumfahrt- und Bergbauausrüstungssektoren, Saudi-Arabiens petrochemischen Investitionen und Südafrikas Lieferketten für Präzisionskomponenten. Tisch-Laborsysteme decken einen Großteil dieser Nachfrage ab, während hohe Kosten und begrenzte lokale Servicekapazitäten eine breitere Durchdringung einschränken. Sensofar erweiterte sein Händlernetz in Nord- und Mittelamerika im Jahr 2025 durch Visional Technologies und Midwest Metrology und zeigte damit einen Weg, lokale Reichweite ohne eine entsprechende Fixkostenbasis aufzubauen. Die künftige Nachfrage wird von Technologietransfervereinbarungen, lokalen Fertigungsinvestitionen und der Erweiterung der EV-Lieferkette in die regionale Batterie- und Automobilkomponentenproduktion abhängen.

Wettbewerbslandschaft
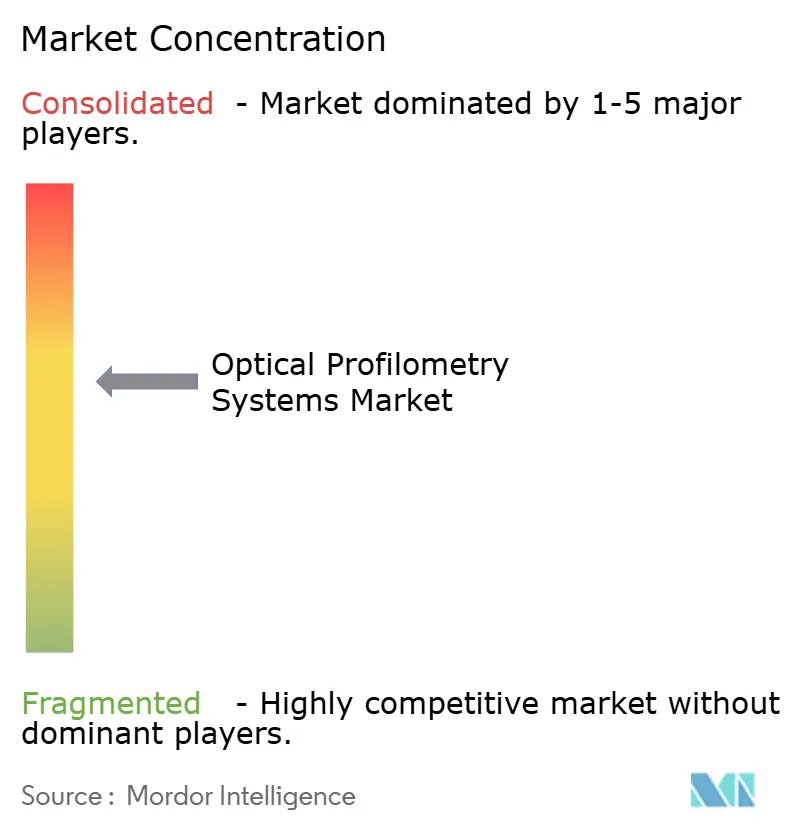
Der Markt für optische Profilometrie-Systeme ist im Hochleistungssegment mäßig konsolidiert, wo Anbieter eher auf Geschwindigkeit, vertikale Auflösung, Technologieintegration und Anwendungssoftware als auf den Preis allein konkurrieren. Etablierte Anbieter entwickeln Plattformen, die Interferometrie, Konfokalmikroskopie und Fokusvariation kombinieren, was die Anzahl der Instrumente reduziert, die ein Labor oder eine Produktionslinie vorhalten muss. Diese Plattformen erweitern auch die von jedem System bedienten Anwendungen. KEYENCEs VK-X4000 kombiniert Laser-Konfokalmikroskopie, Weißlicht-Interferometrie, Fokusvariation und automatisiertes Mehrpunkt-Scanning. Bruker Aliconas µCMM NEO kombiniert komplementäre optische Technologien mit Fünf-Achs-Kinematik in einer einzigen optischen Koordinatenmessmaschine.
SECS/GEM-Konformität ist ein Vorteil, wenn ein System in die Fab-Automatisierung integriert wird, da der Austausch einer installierten Plattform eine Neuqualifizierung über verbundene Prozessmodule hinweg erfordern kann. Brukers InSight WLI unterstützt SECS/GEM-Kommunikation für die 200-mm- und 300-mm-Waferhandhabung, was Lieferantenbeziehungen in Fab-Umgebungen dauerhafter machen kann. Der Markt für optische Profilometrie-Systeme bietet auch Chancen in der Charakterisierung von Quanten- und Photonik-Hardware, wo die Anforderungen über die typischen Grenzen der klassischen Interferometrie hinausgehen. Portable, im Feld einsetzbare Systeme bieten einen weiteren Einstiegspunkt für die Luft- und Raumfahrtwartung und die Inspektion großformatiger Industrieteile. Diese Bereiche schaffen Raum für Anbieter, die spezialisierte Anwendungsfälle bedienen.
Sensofar Metrology und Nanovea nutzen anwendungsspezifische Konfigurationen und eine enge Zusammenarbeit mit Nischenanwendern, was ihnen helfen kann, mit Anbietern zu konkurrieren, die sich auf große Halbleiter- und Präzisionsoptik-Konten konzentrieren. KI-gestützte Oberflächenanalysesoftware unterstützt die automatisierte Anomalieklassifizierung, rezeptfreie Messungen und die Integration digitaler Zwillinge. Diese Software kann den Fachkenntnisbedarf für ausgewählte Arbeitsabläufe reduzieren und die Nutzung unter Prozessingenieuren und Qualitätstechnikern erweitern. Die Anbieterstrategien im Markt für optische Profilometrie-Systeme adressieren daher hochwertige Anwendungen und zugänglichere Betriebsumgebungen.
Branchenführer im Markt für optische Profilometrie-Systeme
Bruker Corporation
KLA Corporation
KEYENCE Corporation
Zygo Corporation
Mitutoyo Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- März 2026: KEYENCE Corporation brachte weltweit das 3D-Optische Profilierungsmikroskop der VK-X4000-Serie auf den Markt, das Laser-Konfokalmikroskopie, Weißlicht-Interferometrie und Fokusvariation in einem einzigen Instrument mit einer maximalen Vergrößerung von 28.800× und einer automatisierten Mehrpunkt-Messfunktion vereint. Die Plattform eliminiert die manuelle Neuprogrammierung zwischen Probenpositionen und ermöglicht so einen schnelleren Durchsatz in der industriellen Qualitätskontrolle und reduziert die Abhängigkeit von Spezialisten.
- März 2026: Bruker Alicona initiierte den Serienanlauf des µCMM NEO, der nächsten Generation seiner optischen Koordinatenmessmaschine, mit ersten Kundenlieferungen für das vierte Quartal 2026. Das µCMM NEO integriert vier komplementäre optische Messtechnologien, darunter Fokusvariation, WLI und Konfokalmikroskopie, zusammen mit Fünf-Achs-Kinematik, was dimensionelle Inspektion, Formanalyse und Oberflächencharakterisierung ohne Instrumenten- oder Aufbauwechsel ermöglicht. Das erste System wurde von einem Kunden in der Hochpräzisionswerkzeugherstellung und Stanzteileproduktion bestellt.
- Januar 2026: ISO/FDIS 25178-71, Softwaremessnormen für flächenhafte Oberflächentextur, wurde als Endgültiger Entwurf einer Internationalen Norm nach Abschluss der DIS-Abstimmung im August 2025 in Umlauf gebracht. Die Überarbeitung standardisiert Dateidatenformate und Softwarevalidierungskriterien für flächenhafte Oberflächentexturinstrumente, verbessert die herstellerübergreifende Dateninteroperabilität und unterstützt die standortübergreifende Messkonsistenz in komplexen Fertigungsumgebungen.
- September 2025: Bruker Alicona brachte den SensorX auf den Markt, einen hochpräzisen 3D-Metrologie-Sensor, der für die nahtlose OEM-Integration in Schneidwerkzeug-Präparationszellen entwickelt wurde. In Zusammenarbeit mit Nagel Technologies GmbH entwickelt, ermöglicht der SensorX eine autonome Kantenpräparation mit Echtzeit-Prozesskorrektur und automatisierter Verschleißkompensation in unbemannten Produktionsumgebungen und erweitert die optische Profilometrie auf geschlossene Bearbeitungssysteme.


Globaler Berichtsumfang des Marktes für optische Profilometrie-Systeme
Der Markt für optische Profilometrie-Systeme umfasst berührungslose optische Instrumente, die 3D-Oberflächentopografie, Rauheit, Stufenhöhe, Textur und Dünnschichteigenschaften im Mikro- bis Nanometerbereich messen, unter Verwendung von Techniken wie Weißlicht-Interferometrie (WLI), Konfokalmikroskopie, Kohärenz-Scan-Interferometrie (CSI) und Fokusvariation. Diese Systeme werden in der Halbleiterindustrie, der Präzisionsoptik, der Automobil-, Luft- und Raumfahrt-, Medizintechnik-, MEMS- und Hochleistungswerkstoffe-Branche für Qualitätskontrolle, Forschung und Entwicklung, Fehleranalyse und Prozessoptimierung eingesetzt.
Der Markt für optische Profilometrie-Systeme ist segmentiert nach Messdimension (3-D-Flächenprofilometrie und 2-D-Profilmessung), Formfaktor (Tisch- und Laborsysteme, In-Line- und On-Machine-Systeme sowie portable und handgehaltene Systeme), Anwendung (Oberflächenrauheitsmessung, Schichtdicken- und Beschichtungsmessung, Stufenhöhenmessung, Ebenheits- und Formmessung, Defektcharakterisierung und Fehleranalyse sowie weitere Anwendungen), Endverbraucherbranche (Halbleiter, Automobil und Elektrofahrzeuge, Luft- und Raumfahrt, Gesundheitswesen, Industrie, Energie sowie weitere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| 3-D-Flächenprofilometrie |
| 2-D-Profilmessung |
| Tisch- und Laborsysteme |
| In-Line- und On-Machine-Systeme |
| Portable und handgehaltene Systeme |
| Oberflächenrauheitsmessung |
| Schichtdicken- und Beschichtungsmessung |
| Stufenhöhenmessung |
| Ebenheits- und Formmessung |
| Defektcharakterisierung und Fehleranalyse |
| Weitere Anwendungen |
| Halbleiter und Elektronik |
| Automobil und Elektrofahrzeuge |
| Luft- und Raumfahrt sowie Verteidigung |
| Gesundheitswesen und Medizinprodukte |
| Industrielle Fertigung |
| Energie und Stromversorgung |
| Weitere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Messdimension | 3-D-Flächenprofilometrie | ||
| 2-D-Profilmessung | |||
| Nach Formfaktor | Tisch- und Laborsysteme | ||
| In-Line- und On-Machine-Systeme | |||
| Portable und handgehaltene Systeme | |||
| Nach Anwendung | Oberflächenrauheitsmessung | ||
| Schichtdicken- und Beschichtungsmessung | |||
| Stufenhöhenmessung | |||
| Ebenheits- und Formmessung | |||
| Defektcharakterisierung und Fehleranalyse | |||
| Weitere Anwendungen | |||
| Nach Endverbraucherbranche | Halbleiter und Elektronik | ||
| Automobil und Elektrofahrzeuge | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Gesundheitswesen und Medizinprodukte | |||
| Industrielle Fertigung | |||
| Energie und Stromversorgung | |||
| Weitere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für optische Profilometrie-Systeme?
Der Markt für optische Profilometrie-Systeme wurde im Jahr 2025 auf 644,24 Millionen USD geschätzt, wird im Jahr 2026 auf 690,08 Millionen USD geschätzt und soll bis 2031 bei einer CAGR von 7,52 % 991,61 Millionen USD erreichen.
Was treibt die Nachfrage nach optischen Profilometrie-Systemen an?
Fortschrittliche Halbleitergehäusetechnik, berührungslose 3-D-Messung, In-Line-Metrologie und Qualitätskontrolle von EV-Batterieelektroden unterstützen die Akzeptanz. Diese Anwendungen bringen die Oberflächenmessung in Produktionsumgebungen, anstatt sie auf Metrologie-Labore zu beschränken.
Welche Messdimension führt bei optischen Profilometrie-Systemen?
Die 3-D-Flächenprofilometrie hielt im Jahr 2025 einen Anteil von 68,47 %, da sie vollständige Oberflächendatensätze für anspruchsvolle Inspektionsarbeiten erfasst. Anwender setzen sie für Halbleiterwafer, medizinische Implantatoberflächen und die Rauheitsmessung von Turbinenschaufeln ein.
Welcher Formfaktor wächst bis 2031 am schnellsten?
In-Line- und On-Machine-Systeme sollen bis 2031 mit einer CAGR von 7,88 % wachsen. Hersteller setzen diese Systeme ein, wenn Echtzeit-Prozessrückmeldungen den Ausschuss reduzieren und schnellere Produktionsanpassungen unterstützen können.
Welche Anwendung wächst bis 2031 am schnellsten?
Defektcharakterisierung und Fehleranalyse sollen von 2026 bis 2031 mit einer CAGR von 8,22 % wachsen. Halbleiter-Ausbeute-Programme nutzen diese Fähigkeiten, um Sub-Mikrometer-Anomalien zu identifizieren und Prozessverbesserungen zu unterstützen.
Welche Region hat die stärkste Nachfrage nach optischen Profilometrie-Systemen?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 39,26 % und soll bis 2031 mit einer CAGR von 8,26 % wachsen. Bedeutende Halbleiter- und Speicherfabrikationsanlagen in Taiwan, Südkorea, China und Japan stützen diese Position.
Warum setzen Halbleiterhersteller optische Profilometrie ein?
Sie nutzen berührungslose Oberflächenmetrologie für die Wafercharakterisierung, die Inspektion fortschrittlicher Gehäuse und die Prozesskontrolle, da die Toleranzen enger werden. Die SECS/GEM-Integration unterstützt auch die Verbindung mit 200-mm- und 300-mm-Fab-Automatisierungssystemen.
Seite zuletzt aktualisiert am:



