
Tamaño y Participación del Mercado de Sistemas de Perfilometría Óptica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
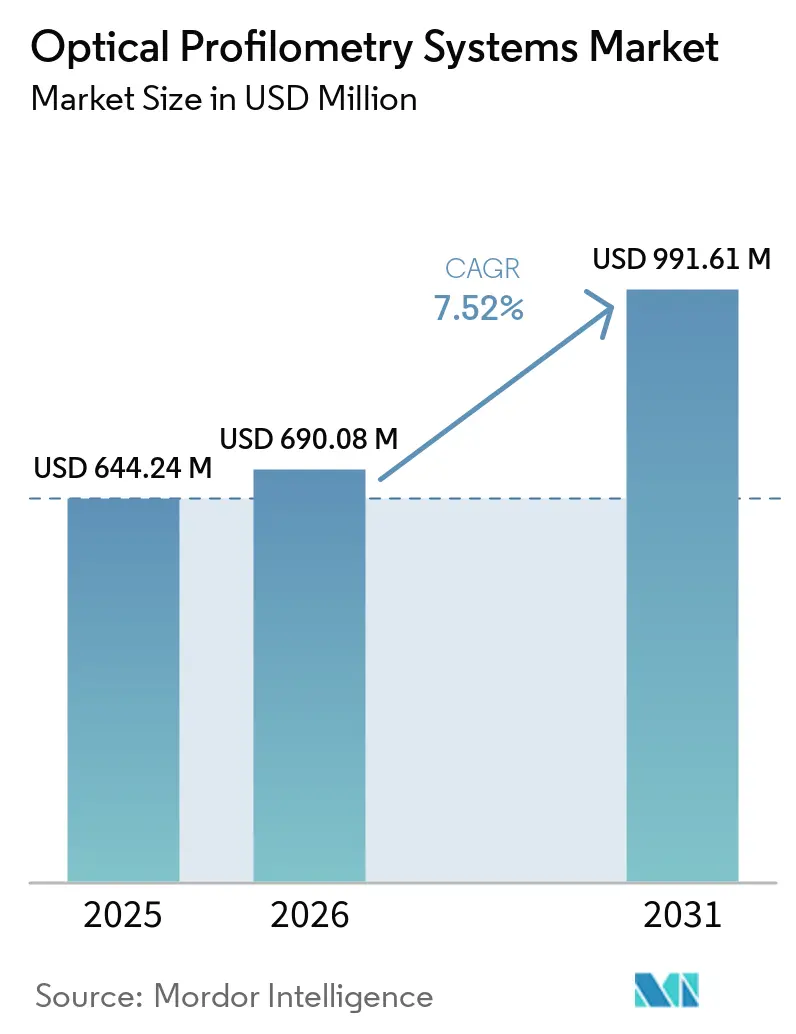
| Tamaño del Mercado (2026) | 690.08 Millones de dólares |
| Tamaño del Mercado (2031) | 991.61 Millones de dólares |
| Growth Rate (2026 - 2031) | 7.52 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Sistemas de Perfilometría Óptica por Mordor Intelligence
El tamaño del mercado de sistemas de perfilometría óptica fue valorado en 644,24 millones de USD en 2025 y se estima que se expandirá desde 690,08 millones de USD en 2026 hasta alcanzar 991,61 millones de USD en 2031, a una CAGR del 7,52% durante el período de pronóstico (2026-2031). La demanda en el mercado global de sistemas de perfilometría óptica se está desplazando más allá de los laboratorios de metrología, ya que el empaquetado avanzado de semiconductores, la producción de baterías para vehículos eléctricos y la inspección en línea no destructiva crean más usos productivos para los sistemas de perfilometría óptica. Los fabricantes de semiconductores en el mercado de sistemas de perfilometría óptica están adoptando conjuntos de metrología óptica multisistema a medida que la integración heterogénea y las pilas de memoria de alto ancho de banda elevan los requisitos de inspección. El pedido de 2025 de 27 sistemas Bruker demostró que las herramientas de interferometría de luz blanca se han convertido en parte del equipo de producción para la fabricación de chips de inteligencia artificial. Dentro del mercado de sistemas de perfilometría óptica, los altos costos de los sistemas, los límites de interoperabilidad de formatos de datos y la competencia de instrumentos de estilete, microscopios electrónicos de barrido y microscopios de fuerza atómica siguen limitando la adopción en aplicaciones seleccionadas. Para el mercado de sistemas de perfilometría óptica, las normas ISO 25178 actualizadas han fortalecido la trazabilidad para instrumentos de sonda confocal cromática, interferometría de desplazamiento de fase y autofoco puntual, lo que puede simplificar la calificación en entornos regulados.
Conclusiones Clave del Informe
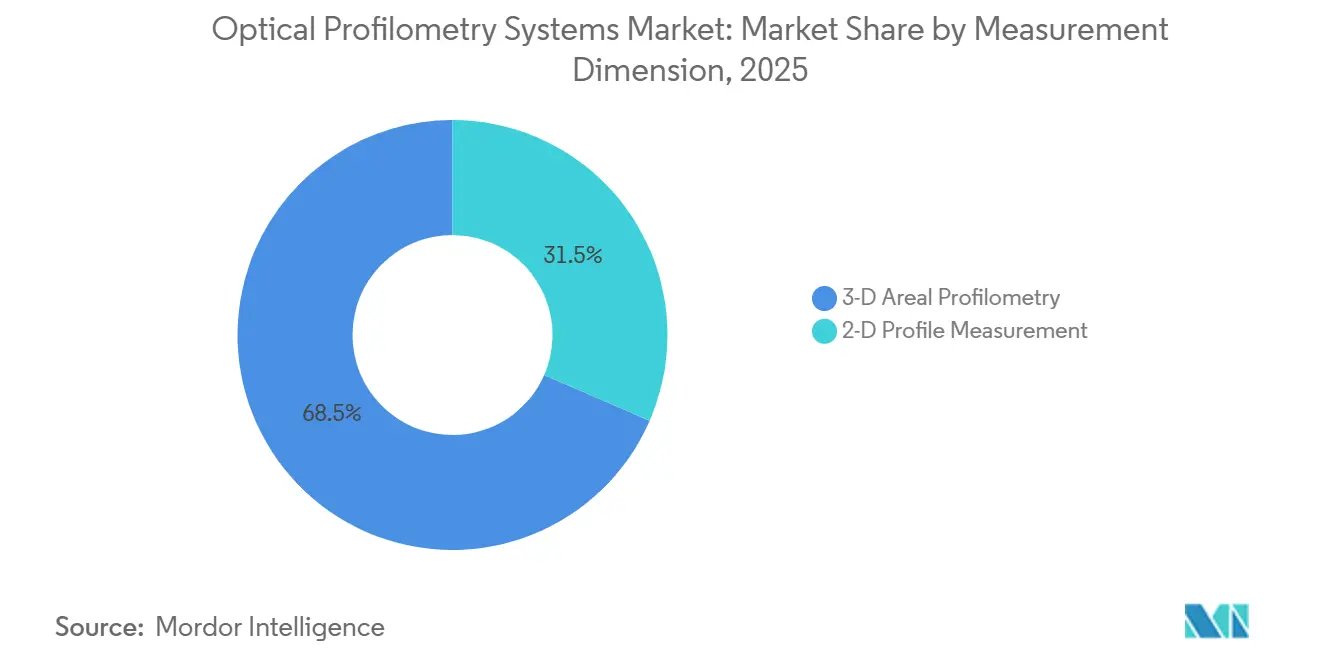
- Por dimensión de medición, la perfilometría areal 3-D representó el 68,47% de la participación del mercado de sistemas de perfilometría óptica en 2025, mientras que la medición de perfil 2-D se proyecta que se expandirá a una CAGR del 8,14% hasta 2031.
- Por factor de forma, los sistemas de sobremesa y laboratorio representaron el 52,73% de la participación del mercado en 2025, mientras que los sistemas en línea y en máquina se proyecta que se expandirán a una CAGR del 7,88% hasta 2031.
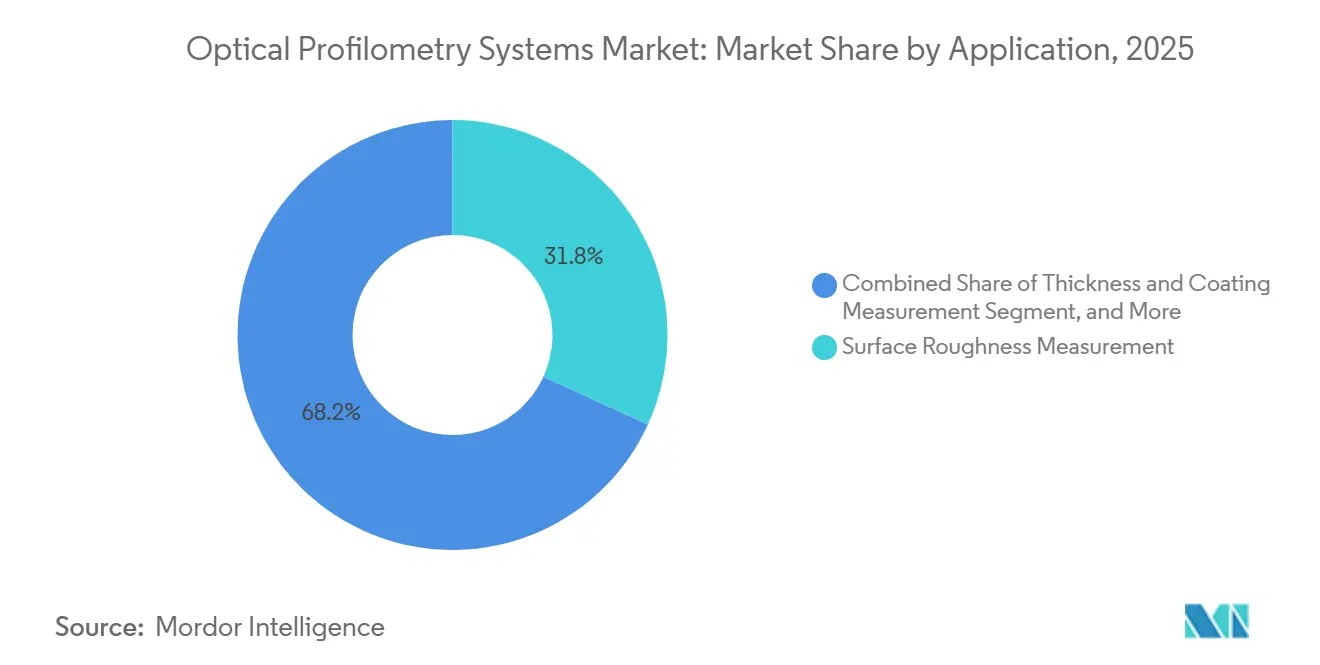
- Por aplicación, la medición de rugosidad superficial representó el 31,84% de la participación del mercado de sistemas de perfilometría óptica en 2025, mientras que la caracterización de defectos y el análisis de fallos se proyecta que se expandirán a una CAGR del 8,22% hasta 2031.
- Por industria de usuario final, los semiconductores y la electrónica representaron el 34,67% de la participación del mercado en 2025 y se mantuvieron como el segmento de usuario final más grande y de mayor crecimiento hasta 2026 con una CAGR del 8,92%.
- Por geografía, Asia-Pacífico representó el 39,26% de la participación del mercado en 2025 y se proyecta que se expandirá a una CAGR del 8,26% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Perfilometría Óptica
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Miniaturización de Semiconductores y Empaquetado Avanzado | +2.1% | Asia-Pacífico, América del Norte, Europa | Corto plazo (≤ 2 años) |
| Transición hacia la Medición de Superficie 3-D Sin Contacto | +1.7% | Global | Mediano plazo (2-4 años) |
| Metrología en Línea e Integración en Manufactura Inteligente | +1.4% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2-4 años) |
| Control de Calidad de Electrodos y Recubrimientos de Baterías para Vehículos Eléctricos | +1% | Asia-Pacífico, América del Norte, Europa | Corto plazo (≤ 2 años) |
| Trazabilidad del Acabado Superficial de Dispositivos Médicos | +0.6% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Perfilometría Óptica para Hardware Cuántico y Fotónico | +0.3% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Miniaturización de Semiconductores y Empaquetado Avanzado
El empaquetado avanzado es una fuente central de demanda en el mercado de sistemas de perfilometría óptica porque utiliza interposers 2,5-D, empaquetado a nivel de oblea de tipo fan-out y pilas de memoria de alto ancho de banda con exigentes necesidades de medición superficial. Estos diseños requieren la medición de anchos de línea de capa de redistribución por debajo de 2 µm, coplanaridad de pilares de cobre y altura de fotorresistencia a través de película. Las herramientas de estilete de contacto y los enfoques de escaneo 2-D no abordan estas tareas en campos de die completos. La interferometría de luz blanca puede medir estas superficies en un solo paso con la resolución vertical necesaria para el empaquetado avanzado.[1]KLA Corporation, "Perfiladores 3D sin contacto Zeta-388," KLA Instruments, kla.com El pedido de Bruker en 2025 de 27 sistemas de metrología óptica para semiconductores reflejó ciclos de compra más rápidos para la producción de chips de inteligencia artificial. Las fundiciones líderes que operan líneas lógicas sub-3 nm necesitan despliegue rápido, integración SECS/GEM y mediciones repetibles en entornos de alto rendimiento.
Transición hacia la Medición de Superficie 3-D Sin Contacto
Los fabricantes en todo el mercado de sistemas de perfilometría óptica están pasando de la inspección por línea muestreada hacia la caracterización de superficie completa sin contacto. Este cambio permite capturar información superficial en toda una pieza en lugar de a lo largo de una traza individual. La ISO actualizó varias normas de instrumentos ISO 25178 en febrero de 2025, cubriendo sistemas de sonda confocal cromática, interferométrica y de autofoco puntual.[2]Organización Internacional de Normalización, "ISO 25178-602:2025, Especificaciones Geométricas de Productos, Textura Superficial: Areal, Parte 602," Organización Internacional de Normalización, iso.org Un conjunto de datos areal almacenado puede evaluarse nuevamente utilizando diferentes parámetros sin acceso físico al componente original. Esto es útil para herramientas de precisión y hardware cuántico, donde las piezas pueden ser únicas o costosas de medir nuevamente. La interferometría de escaneo de coherencia puede capturar la rugosidad de álabes de turbina, la geometría de orificios de refrigeración y la desviación de forma en una sola configuración.
Metrología en Línea e Integración en Manufactura Inteligente
La perfilometría óptica en línea coloca la medición dentro de una celda de producción en lugar de enviar las piezas a una sala fuera de línea. Esta disposición proporciona a los fabricantes retroalimentación que puede apoyar los ajustes de proceso durante la producción. Los sensores confocales cromáticos se han utilizado en líneas de recubrimiento de electrodos de baterías para detectar el inicio del secado y los cambios en la rugosidad superficial a velocidades de banda no adecuadas para la medición por contacto. Los sistemas de manufactura también requieren que los equipos de metrología proporcionen datos digitales que puedan conectarse con los sistemas de ejecución de manufactura. Las arquitecturas de sensores habilitadas para Ethernet pueden soportar esos flujos de datos estandarizados y operar a velocidades de hasta 5 Gbit/s. El mercado de sistemas de perfilometría óptica se beneficia cuando los fabricantes pueden vincular la medición superficial con la reducción de desechos y un control de proceso más rápido en instalaciones de gran volumen.
Control de Calidad de Electrodos y Recubrimientos de Baterías para Vehículos Eléctricos
En el mercado de sistemas de perfilometría óptica, la rugosidad superficial del electrodo afecta la actividad electroquímica, la uniformidad de adhesión, la resistencia de contacto y la disipación de calor en la producción de baterías. Estas características pueden influir en la densidad de energía de la celda, la vida útil del ciclo y la seguridad. Las técnicas 3-D sin contacto pueden medir electrodos, separadores y componentes de carcasa de módulos sin dañar la muestra. Pueden apoyar la clasificación de defectos y el control de carga en una superficie más amplia que los sistemas de punto único. La medición confocal cromática de doble cara puede capturar los perfiles superior e inferior al mismo tiempo, lo que permite calcular la variación de espesor y la homogeneidad del recubrimiento a las velocidades de la estación de recubrimiento.[3]Mohacsi et al., "Monitoreo en Línea de un Proceso de Secado de Múltiples Etapas para Electrodos de Baterías: Vol. 2, Avance de Técnicas de Medición con Sensores Confocales Cromáticos," Temas Especiales de la Revista Europea de Física, link.springer.com Los proyectos de baterías en Europa y América del Norte están colocando esta capacidad en la etapa de recubrimiento porque la calidad superficial en esa etapa afecta el ensamblaje posterior de las celdas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Costo de Capital e Incertidumbre en el Costo por Pieza | -1.5% | Global, agudo en América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Competencia de MEB, MFA, Estilete y Otra Metrología | -1% | Global | Largo plazo (≥ 4 años) |
| Escasez de Talento Especializado en Metrología | -0.7% | Global | Mediano plazo (2-4 años) |
| Interoperabilidad Limitada de Datos de Textura Areal | -0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital e Incertidumbre en el Costo por Pieza
Las plataformas 3-D de alta gama requieren un desembolso de capital inicial que puede ser difícil de absorber para los fabricantes pequeños y medianos. El costo por pieza medida también depende de la amortización del equipo, los contratos de servicio y el tiempo del operador calificado. Esto hace que los costos sean más difíciles de modelar en instalaciones que producen una mezcla variable de piezas. Los precios a menudo no son transparentes, y los usuarios pueden encontrar costos adicionales por fijación, aislamiento de vibraciones y licencias de software después del despliegue. La capacidad de servicio local limitada en América del Sur y el África subsahariana puede convertir una interrupción no planificada en varios días de inspección interrumpida. Los diseños de sensores modulares y los modelos de arrendamiento pueden mejorar el acceso, pero no eliminan la incertidumbre en torno a los costos totales de propiedad en operaciones sensibles al precio.
Competencia de MEB, MFA, Estilete y Otra Metrología
La microscopía de fuerza atómica y la microscopía electrónica de barrido conservan ventajas cuando los usuarios necesitan resolución vertical sub-nanométrica, imágenes de subsuperficie o medición de pendientes muy pronunciadas. Estos métodos pueden ofrecer un rendimiento que la perfilometría óptica no iguala en la misma relación rendimiento-costo. Los perfilómetros de estilete también siguen siendo relevantes donde las mediciones de contacto alineadas con las normas de perfil ISO 4287 están especificadas en contratos o regulaciones. La adopción de alternativas ópticas en estos entornos a menudo requiere un proceso de calificación en lugar de una comparación técnica únicamente. Una investigación publicada en 2026 examinó la estimación de rugosidad superficial óptima cuántica mediante multiplexación de modo espacial. El análisis de imágenes basado en inteligencia artificial y la detección cuántica también están cambiando las expectativas de precisión aplicadas a los métodos de medición superficial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Dimensión de Medición: La Perfilometría Areal 3-D Lidera Mientras la Medición de Perfil 2-D se Expande
La perfilometría areal 3-D representó el 68,47% de la participación del mercado de sistemas de perfilometría óptica en 2025 porque caracteriza superficies completas en tres dimensiones. Soporta la medición de curvatura y alabeo de obleas, la validación de superficies de implantes médicos, el mapeo de rugosidad de álabes de turbina y otras tareas que necesitan conjuntos de datos de superficie completa en lugar de trazas de línea única. Los usuarios avanzados de semiconductores y óptica de precisión han estandarizado los métodos de medición areal para trabajos exigentes de proceso y calidad. El tamaño del mercado de sistemas de perfilometría óptica asociado con este enfoque está respaldado por su uso donde se requiere detalle de superficie completa. Su posición refleja las necesidades de usuarios maduros y proporciona un punto de referencia para los usuarios que consideran una caracterización de superficie más amplia y el despliegue en producción.
La medición de perfil 2-D se proyecta que se expandirá a una CAGR del 8,14% de 2026 a 2031, ya que los productores de baterías para vehículos eléctricos y solar de película delgada utilizan configuraciones de escaneo lineal para bandas anchas y sustratos grandes. Estos usuarios pueden adoptar sensores 2-D antes de pasar a la caracterización areal completa, lo que refleja diferencias en las necesidades de producción y la madurez de medición. Un perfilador de superficie fotónico integrado presentado en OFC 2026 demostró una precisión vertical de 17 µm y una precisión lateral de 30 µm con un diseño de sistema más compacto. Este trabajo apunta a opciones de medición compactas para entornos de producción con restricciones. La norma ISO 25178 proporciona parámetros que incluyen Sa, Sq y Sz para comparar y almacenar datos de diferentes tipos de instrumentos, y las actualizaciones de 2025 reforzaron este marco en todas las tecnologías cubiertas.


Por Factor de Forma: Los Sistemas de Laboratorio Lideran Mientras los Sistemas en Línea y en Máquina Ganan Uso
Los sistemas de sobremesa y laboratorio representaron el 52,73% de la participación del mercado de sistemas de perfilometría óptica en 2025, y los laboratorios de investigación y calidad siguen siendo el principal entorno de despliegue. Estos entornos desarrollan recetas de medición y proceso antes de que pasen a la producción. La base instalada refleja el uso a largo plazo en el desarrollo de procesos de semiconductores, investigación de materiales y caracterización de óptica de precisión, donde los sistemas de interferometría de luz blanca han sido ampliamente utilizados. Los sistemas de laboratorio proporcionan la configuración controlada requerida para la medición detallada de superficies. Esta base apoya su papel continuo en el mercado de sistemas de perfilometría óptica y en la evaluación de procesos de preproducción.
Los sistemas en línea y en máquina se proyecta que se expandirán a una CAGR del 7,88% de 2026 a 2031 porque la retroalimentación en tiempo real puede reducir el desperdicio lo suficiente como para justificar los costos de integración. Estos sistemas acercan la inspección al proceso que crea la pieza, mientras que los sistemas portátiles y de mano sirven para mantenimiento, reparación, revisión e inspección de piezas grandes. Los sistemas confocales cromáticos portátiles pueden apoyar las verificaciones de álabes de turbina y la verificación del espesor de recubrimiento in situ cuando el transporte al laboratorio no es práctico. KEYENCE lanzó la Serie VK-X4000 en marzo de 2026 con capacidades de confocal láser, interferometría de luz blanca, variación de enfoque y medición automatizada de múltiples puntos. La plataforma refleja la demanda de versatilidad de medición en entornos de laboratorio y casi en línea.
Por Aplicación: La Medición de Rugosidad Superficial Lidera Mientras el Análisis de Defectos Avanza
La medición de rugosidad superficial representó el 31,84% de la participación del mercado de sistemas de perfilometría óptica en 2025 y se utiliza en el pulido de obleas de semiconductores, el recubrimiento de electrodos para vehículos eléctricos, los álabes de turbinas aeroespaciales y las texturas de implantes médicos. Esta amplia aplicabilidad la convierte en la aplicación más grande en el mercado de sistemas de perfilometría óptica. A menudo es el primer caso de uso para los fabricantes que adoptan la medición areal 3-D y puede indicar cuán profundamente los métodos ópticos han penetrado en los procesos de manufactura. Los datos de rugosidad apoyan los requisitos de calidad en superficies de precisión y la demanda adicional de mediciones de planitud, espesor de recubrimiento y forma. Su posición de liderazgo se basa en la variedad de industrias que requieren una caracterización repetible durante la manufactura de rutina.
La caracterización de defectos y el análisis de fallos se proyecta que se expandirán a una CAGR del 8,22% de 2026 a 2031, ya que los programas de rendimiento de semiconductores identifican y clasifican anomalías superficiales sub-micrométricas. Los resultados pueden apoyar la mejora de procesos y la recuperación del rendimiento. Las mediciones de espesor y recubrimiento también están ganando uso en la producción de baterías para vehículos eléctricos, donde las mediciones areales en línea pueden ayudar a controlar la uniformidad de carga másica del electrodo en todo el ancho. Los sensores de punto único no proporcionan la misma vista de ancho completo, mientras que la medición de planitud y forma apoya la evaluación sin contacto de la variación total de espesor, curvatura y alabeo. La medición de altura de escalón, la caracterización de canales microfluídicos y la validación de superficies de manufactura aditiva añaden demanda desde la investigación y la producción piloto.

Por Industria de Usuario Final: Los Semiconductores y la Electrónica Sostienen la Demanda
Los semiconductores y la electrónica representaron el 34,67% de la participación del mercado de sistemas de perfilometría óptica en 2025 y se mantuvieron como el segmento de usuario final más grande y de mayor crecimiento hasta 2026, con una CAGR del 8,92%. El escalado de nodos avanzados, la integración heterogénea y la producción de chiplets para aceleradores de inteligencia artificial aumentan los requisitos de medición porque cada nodo de proceso puede introducir nuevos puntos de medición por oblea y tolerancias más estrictas. Estas condiciones apoyan la metrología de superficie sin contacto. El tamaño del mercado de sistemas de perfilometría óptica en aplicaciones de semiconductores se beneficia de esta concentración de requisitos de producción. Las plataformas líderes soportan compatibilidad SECS/GEM para sistemas de automatización de fábricas de 200 mm y 300 mm, lo que acorta los ciclos de despliegue en instalaciones de alto volumen.
La producción automotriz y de vehículos eléctricos crea demanda porque la calidad superficial del electrodo afecta el rendimiento de las celdas de iones de litio y la vida útil del ciclo. La atención médica y los dispositivos médicos requieren medición de acabado superficial documentada y trazable para dispositivos implantables e instrumentos quirúrgicos bajo requisitos del sistema de calidad. Los usuarios de aeroespacial y defensa aplican interferometría de escaneo de coherencia portátil y de sobremesa a orificios de refrigeración, recubrimientos y superficies curvas de perfiles aerodinámicos. Los usuarios de manufactura industrial, energía y potencia miden rugosidad, planitud y espesor de recubrimiento en engranajes de precisión, componentes hidráulicos, bordes de álabes de turbinas eólicas y características de metalización solar. Estos usos finales proporcionan una amplia base de demanda para la medición no destructiva más allá de la fabricación de semiconductores.
Análisis Geográfico
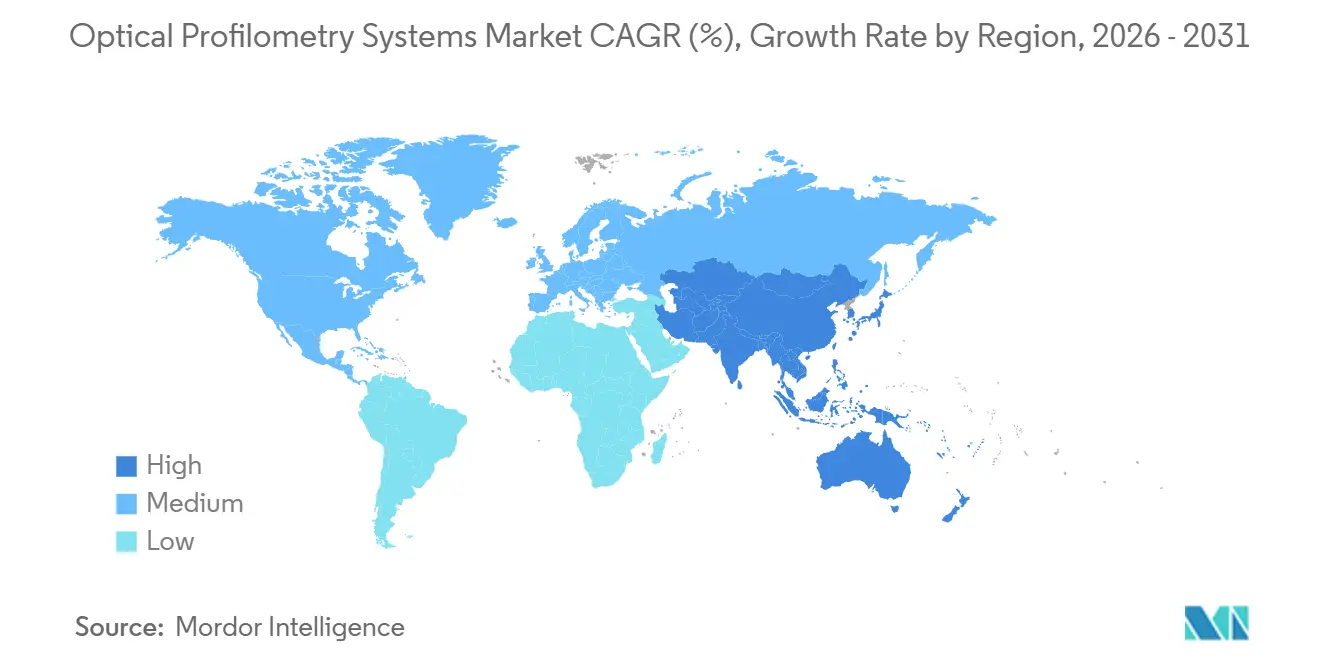
Asia-Pacífico representó el 39,26% de la participación del mercado de sistemas de perfilometría óptica en 2025 y se proyecta que se expandirá a una CAGR del 8,26% de 2026 a 2031. Taiwán, Corea del Sur, China y Japón albergan importantes fundiciones avanzadas e instalaciones de fabricación de memoria con sustanciales requisitos de gestión de rendimiento. Las rampas N3 y N2 de TSMC, la expansión de NAND 3-D y DRAM de Samsung, y las adiciones de capacidad de SMIC crean ciclos de compra de herramientas para la caracterización de obleas, la inspección de empaquetado avanzado y el control de procesos MEMS. Japón también sirve como base de proveedores, y el lanzamiento de la Serie VK-X4000 de KEYENCE en 2026 reforzó el papel de la región en la demanda y la oferta dentro del mercado de sistemas de perfilometría óptica. Estas condiciones producen una demanda de alto volumen de metrología de superficie sin contacto en toda la región.
América del Norte y Europa forman un segundo nivel de demanda para el mercado de sistemas de perfilometría óptica, con usuarios en equipos de semiconductores, aeroespacial, dispositivos médicos y manufactura de precisión. América del Norte tiene inversión en fabricación de semiconductores y una gran base instalada en mantenimiento aeroespacial y laboratorios de calidad de dispositivos médicos. Europa tiene clústeres de manufactura de precisión en Alemania, Suiza y el Reino Unido, con Bruker Alicona, Jenoptik y Sensofar entre los proveedores regionales establecidos. El cambio de Alemania hacia trenes de potencia eléctricos apoya la inspección de recubrimiento de electrodos de baterías y la medición de componentes de motores eléctricos. Esta actividad está comenzando a reproducir el modelo de adquisición de múltiples estaciones utilizado en la producción de semiconductores.
América del Sur, Oriente Medio y África representan una parte más pequeña pero en desarrollo de los ingresos de perfilometría óptica, con demanda localizada de los sectores aeroespacial y de equipos mineros de Brasil, las inversiones petroquímicas de Arabia Saudita y las cadenas de suministro de componentes de precisión de Sudáfrica. Los sistemas de laboratorio de sobremesa abordan gran parte de esta demanda, mientras que los altos costos y la capacidad de servicio local limitada restringen una penetración más amplia. Sensofar amplió su red de distribuidores en América del Norte y Central en 2025 a través de Visional Technologies y Midwest Metrology, mostrando una forma de construir alcance local sin una base de costos fijos equivalente. La demanda futura dependerá de los acuerdos de transferencia de tecnología, la inversión en manufactura local y la extensión de la cadena de suministro de vehículos eléctricos hacia la producción regional de baterías y componentes automotrices.

Panorama Competitivo
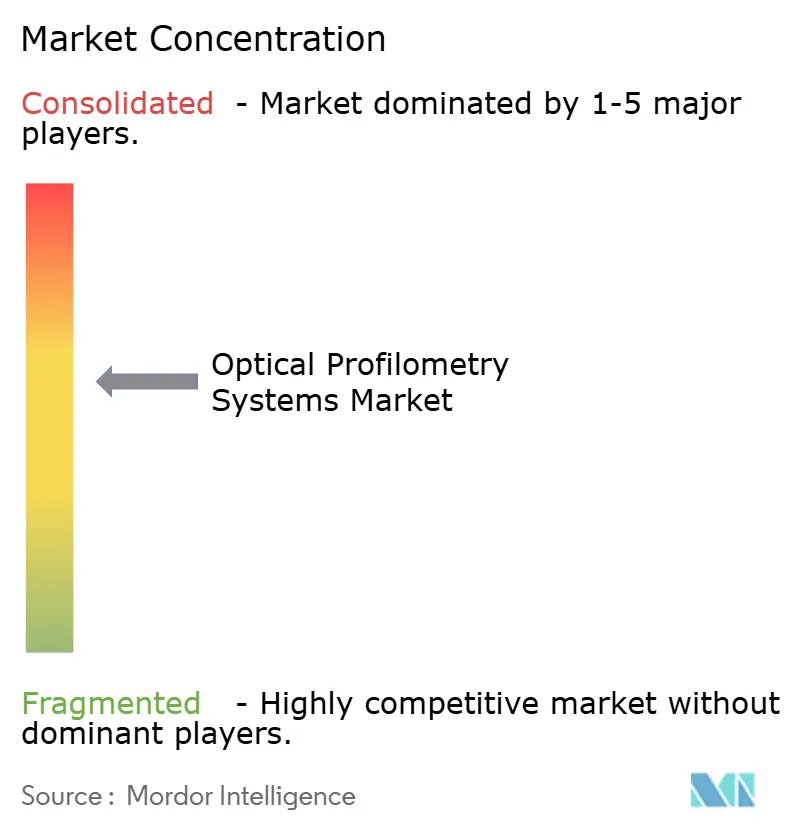
El mercado de sistemas de perfilometría óptica está moderadamente consolidado en el nivel de alto rendimiento, donde los proveedores compiten en velocidad, resolución vertical, integración tecnológica y software de aplicación en lugar de solo en precio. Los proveedores establecidos están desarrollando plataformas que combinan interferometría, microscopía confocal y variación de enfoque, lo que reduce el número de instrumentos que un laboratorio o línea de producción debe mantener. Estas plataformas también amplían las aplicaciones atendidas por cada sistema. El VK-X4000 de KEYENCE combina confocal láser, interferometría de luz blanca, variación de enfoque y escaneo automatizado de múltiples puntos. El µCMM NEO de Bruker Alicona combina tecnologías ópticas complementarias con cinemática de cinco ejes en una sola máquina de medición por coordenadas óptica.
La conformidad con SECS/GEM es una ventaja cuando un sistema se integra en la automatización de fábricas porque reemplazar una plataforma instalada puede requerir recalificación en todos los módulos de proceso conectados. El InSight WLI de Bruker soporta comunicación SECS/GEM para el manejo de obleas de 200 mm y 300 mm, lo que puede hacer que las relaciones con los proveedores sean más duraderas en entornos de fábrica. El mercado de sistemas de perfilometría óptica también tiene oportunidades en la caracterización de hardware cuántico y fotónico, donde los requisitos se extienden más allá de los límites típicos de la interferometría clásica. Los sistemas portátiles y desplegables en campo proporcionan otro punto de entrada para el mantenimiento aeroespacial y la inspección industrial de gran formato. Estas áreas crean espacio para los proveedores que atienden casos de uso especializados.
Sensofar Metrology y Nanovea utilizan configuraciones específicas de aplicación y un estrecho compromiso con usuarios de nicho, lo que puede ayudarles a competir con proveedores enfocados en grandes cuentas de semiconductores y óptica de precisión. El software de análisis de superficie asistido por inteligencia artificial apoya la clasificación automatizada de anomalías, la medición sin recetas y la integración de gemelos digitales. Este software puede reducir las necesidades de experiencia para flujos de trabajo seleccionados y ampliar el uso entre ingenieros de proceso y técnicos de calidad. Las estrategias de los proveedores en el mercado de sistemas de perfilometría óptica abordan por tanto aplicaciones de alto valor y entornos operativos más accesibles.
Líderes de la Industria de Sistemas de Perfilometría Óptica
-
Bruker Corporation
-
KLA Corporation
-
KEYENCE Corporation
-
Zygo Corporation
-
Mitutoyo Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Marzo de 2026: KEYENCE Corporation lanzó globalmente el Microscopio de Perfilado Óptico 3D Serie VK-X4000, que combina confocal láser, interferometría de luz blanca y variación de enfoque en un solo instrumento con una ampliación máxima de 28.800× y una función de medición automatizada de múltiples puntos. La plataforma elimina la reprogramación manual entre posiciones de muestra, lo que permite un mayor rendimiento en el control de calidad industrial y reduce la dependencia de operadores especializados.
- Marzo de 2026: Bruker Alicona inició el despliegue en serie del µCMM NEO, la próxima generación de su máquina de medición por coordenadas óptica, con las primeras entregas a clientes programadas para el cuarto trimestre de 2026. El µCMM NEO integra cuatro tecnologías de medición óptica complementarias, incluidas variación de enfoque, ILB y confocal, junto con cinemática de cinco ejes, lo que permite la inspección dimensional, el análisis de forma y la caracterización de superficie sin cambiar instrumentos ni configuraciones. El primer sistema fue pedido por un cliente en la fabricación de herramientas de alta precisión y producción de piezas estampadas.
- Enero de 2026: La ISO/FDIS 25178-71, Normas de Medición de Software para Textura de Superficie Areal, fue distribuida como Proyecto Final de Norma Internacional tras el cierre de la votación del DIS en agosto de 2025. La revisión estandariza los formatos de archivo de datos y los criterios de validación de software para instrumentos de textura de superficie areal, mejorando la interoperabilidad de datos entre proveedores y apoyando la consistencia de medición en múltiples sitios en entornos de manufactura complejos.
- Septiembre de 2025: Bruker Alicona lanzó el SensorX, un sensor de metrología 3D de alta precisión desarrollado para una integración OEM perfecta en celdas de preparación de herramientas de corte. Codesarrollado con Nagel Technologies GmbH, el SensorX permite la preparación autónoma de bordes con corrección de proceso en tiempo real y compensación automatizada del desgaste en entornos de producción sin personal, extendiendo la perfilometría óptica hacia sistemas de mecanizado de bucle cerrado.


Alcance del Informe Global del Mercado de Sistemas de Perfilometría Óptica
El Mercado de Sistemas de Perfilometría Óptica comprende instrumentos ópticos sin contacto que miden la topografía de superficie 3D, la rugosidad, la altura de escalón, la textura y las características de película delgada a resolución de micro a nanoescala utilizando técnicas como la interferometría de luz blanca (ILB), la microscopía confocal, la interferometría de escaneo de coherencia (IEC) y la variación de enfoque. Estos sistemas se utilizan ampliamente en semiconductores, óptica de precisión, automotriz, aeroespacial, dispositivos médicos, MEMS y materiales avanzados para control de calidad, investigación y desarrollo, análisis de fallos y optimización de procesos.
El Informe del Mercado de Sistemas de Perfilometra Óptica está segmentado por Dimensión de Medición (Perfilometría Areal 3-D y Medición de Perfil 2-D), Factor de Forma (Sistemas de Sobremesa y Laboratorio, Sistemas en Línea y en Máquina, y Sistemas Portátiles y de Mano), Aplicación (Medición de Rugosidad Superficial, Medición de Espesor y Recubrimiento, Medición de Altura de Escalón, Medición de Planitud y Forma, Caracterización de Defectos y Análisis de Fallos, y Otras Aplicaciones), Industria de Usuario Final (Semiconductores, Automotriz y Vehículos Eléctricos, Aeroespacial, Atención Médica, Industrial, Energía y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Perfilometría Areal 3-D |
| Medición de Perfil 2-D |
| Sistemas de Sobremesa y Laboratorio |
| Sistemas en Línea y en Máquina |
| Sistemas Portátiles y de Mano |
| Medición de Rugosidad Superficial |
| Medición de Espesor y Recubrimiento |
| Medición de Altura de Escalón |
| Medición de Planitud y Forma |
| Caracterización de Defectos y Análisis de Fallos |
| Otras Aplicaciones |
| Semiconductores y Electrónica |
| Automotriz y Vehículos Eléctricos |
| Aeroespacial y Defensa |
| Atención Médica y Dispositivos Médicos |
| Manufactura Industrial |
| Energía y Potencia |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Dimensión de Medición | Perfilometría Areal 3-D | ||
| Medición de Perfil 2-D | |||
| Por Factor de Forma | Sistemas de Sobremesa y Laboratorio | ||
| Sistemas en Línea y en Máquina | |||
| Sistemas Portátiles y de Mano | |||
| Por Aplicación | Medición de Rugosidad Superficial | ||
| Medición de Espesor y Recubrimiento | |||
| Medición de Altura de Escalón | |||
| Medición de Planitud y Forma | |||
| Caracterización de Defectos y Análisis de Fallos | |||
| Otras Aplicaciones | |||
| Por Industria de Usuario Final | Semiconductores y Electrónica | ||
| Automotriz y Vehículos Eléctricos | |||
| Aeroespacial y Defensa | |||
| Atención Médica y Dispositivos Médicos | |||
| Manufactura Industrial | |||
| Energía y Potencia | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de perfilometría óptica?
El mercado de sistemas de perfilometría óptica fue valorado en 644,24 millones de USD en 2025, se estima en 690,08 millones de USD en 2026 y se prevé que alcance 991,61 millones de USD en 2031 a una CAGR del 7,52%.
¿Qué está impulsando la demanda de sistemas de perfilometría óptica?
El empaquetado avanzado de semiconductores, la medición de superficie 3-D sin contacto, la metrología en línea y el control de calidad de electrodos de baterías para vehículos eléctricos apoyan la adopción. Estos usos llevan la medición de superficies a los entornos de producción en lugar de limitarla a los laboratorios de metrología.
¿Qué dimensión de medición lidera los sistemas de perfilometría óptica?
La perfilometría areal 3-D representó el 68,47% de la participación en 2025 porque captura conjuntos de datos de superficie completa para trabajos de inspección exigentes. Los usuarios la aplican a obleas de semiconductores, superficies de implantes médicos y medición de rugosidad de álabes de turbina.
¿Qué factor de forma se expande más rápido hasta 2031?
Se proyecta que los sistemas en línea y en máquina se expandirán a una CAGR del 7,88% hasta 2031. Los fabricantes adoptan estos sistemas cuando la retroalimentación de proceso en tiempo real puede reducir el desperdicio y apoyar ajustes de producción más rápidos.
¿Qué aplicación se expande más rápido hasta 2031?
Se proyecta que la caracterización de defectos y el análisis de fallos se expandirán a una CAGR del 8,22% de 2026 a 2031. Los programas de rendimiento de semiconductores utilizan estas capacidades para identificar anomalías sub-micrométricas y apoyar la mejora de procesos.
¿Qué región tiene la mayor demanda de sistemas de perfilometría óptica?
Asia-Pacífico representó el 39,26% de la participación en 2025 y se proyecta que se expandirá a una CAGR del 8,26% hasta 2031. Las principales instalaciones de fabricación de semiconductores y memoria en Taiwán, Corea del Sur, China y Japón apoyan esta posición.
¿Por qué los fabricantes de semiconductores utilizan la perfilometría óptica?
Utilizan la metrología de superficie sin contacto para la caracterización de obleas, la inspección de empaquetado avanzado y el control de procesos a medida que las tolerancias se vuelven más estrictas. La integración SECS/GEM también apoya las conexiones con los sistemas de automatización de fábricas de 200 mm y 300 mm.
Última actualización de la página el:



