
Taille et part du marché des systèmes de profilométrie optique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
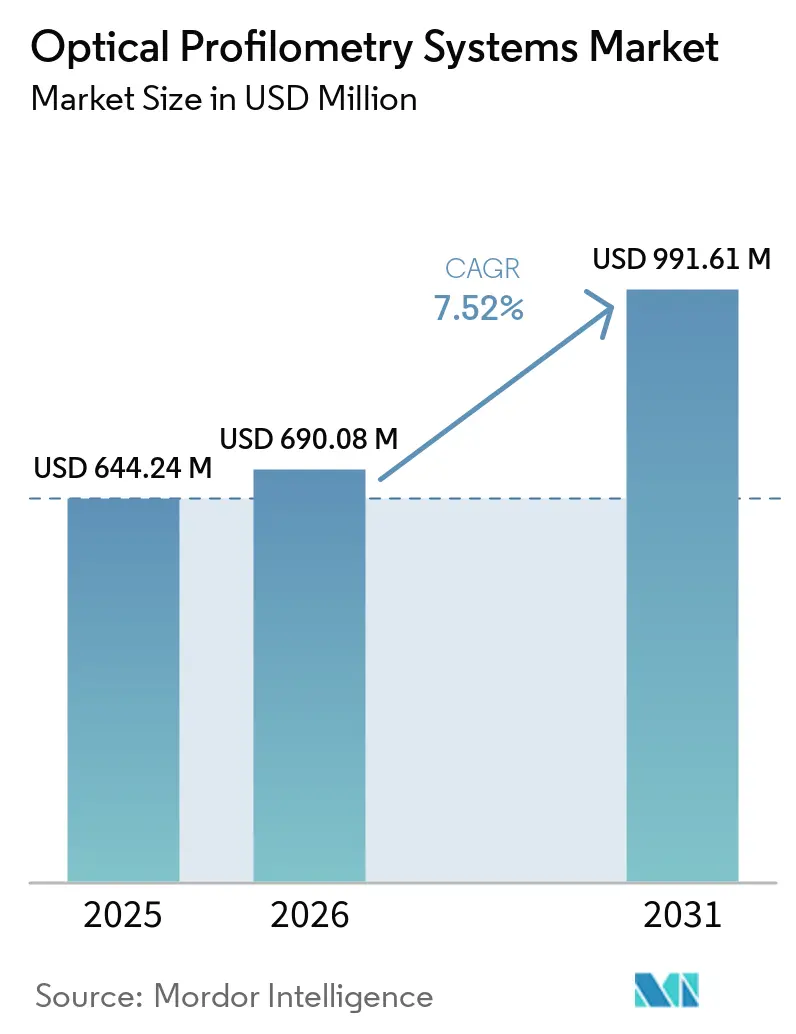
| Taille du Marché (2026) | 690.08 Millions de dollars américains |
| Taille du Marché (2031) | 991.61 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 7.52 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de profilométrie optique par Mordor Intelligence
La taille du marché des systèmes de profilométrie optique était évaluée à 644,24 millions USD en 2025 et devrait s'étendre de 690,08 millions USD en 2026 pour atteindre 991,61 millions USD d'ici 2031, à un CAGR de 7,52 % durant la période de prévision (2026-2031). La demande sur le marché mondial des systèmes de profilométrie optique dépasse désormais les laboratoires de métrologie, car l'encapsulation avancée de semi-conducteurs, la production de batteries pour véhicules électriques et l'inspection non destructive en ligne créent davantage d'usages en production pour les systèmes de profilométrie optique. Les fabricants de semi-conducteurs sur le marché des systèmes de profilométrie optique adoptent des suites de métrologie optique multi-systèmes, car l'intégration hétérogène et les empilements de mémoire à haute bande passante accroissent les exigences d'inspection. La commande de 27 systèmes Bruker en 2025 a montré que les outils d'interférométrie à lumière blanche font désormais partie des équipements de production pour la fabrication de puces d'intelligence artificielle. Au sein du marché des systèmes de profilométrie optique, les coûts élevés des systèmes, les limites d'interopérabilité des formats de données et la concurrence des instruments à stylet, des microscopes électroniques à balayage et des microscopes à force atomique limitent encore l'adoption dans certaines applications. Pour le marché des systèmes de profilométrie optique, les normes ISO 25178 mises à jour ont renforcé la traçabilité pour les instruments confocaux chromatiques, à décalage de phase interférométrique et à sonde autofocus ponctuelle, ce qui peut simplifier la qualification dans des environnements réglementés.
Points clés du rapport
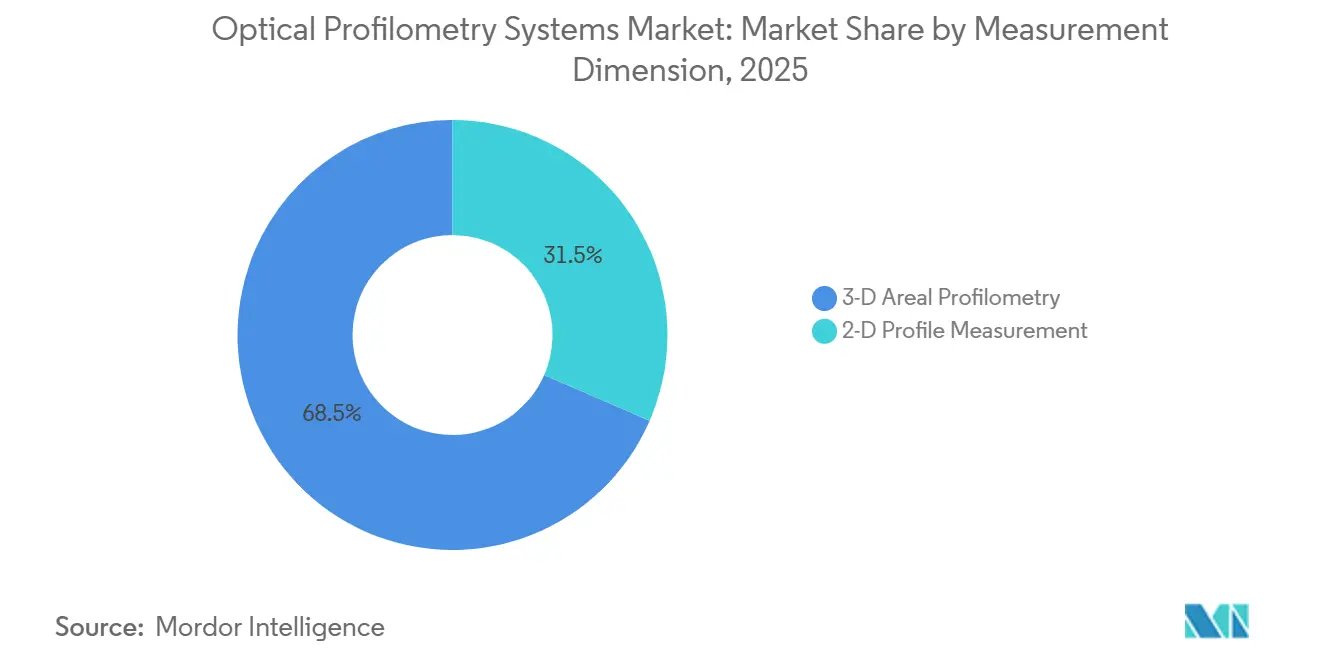
- Par dimension de mesure, la profilométrie aréale 3D détenait 68,47 % de la part du marché des systèmes de profilométrie optique en 2025, tandis que la mesure de profil 2D devrait se développer à un CAGR de 8,14 % jusqu'en 2031.
- Par facteur de forme, les systèmes de paillasse et de laboratoire représentaient 52,73 % de la part de marché en 2025, tandis que les systèmes en ligne et sur machine devraient se développer à un CAGR de 7,88 % jusqu'en 2031.
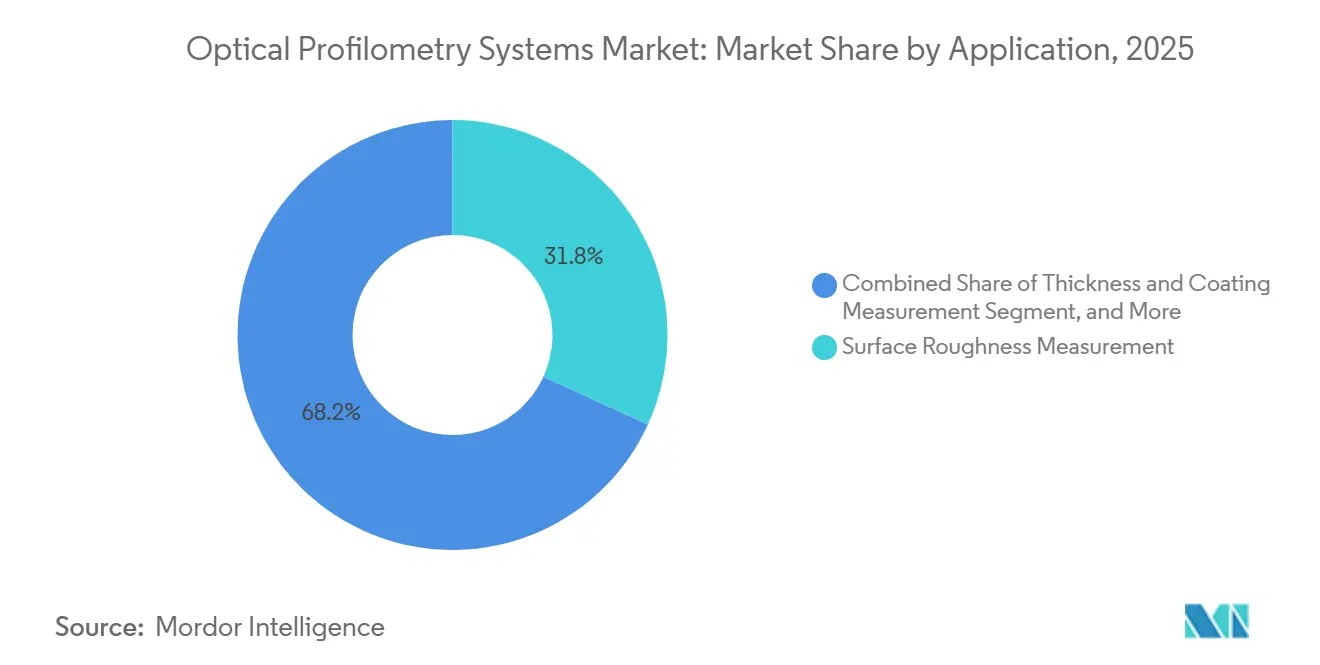
- Par application, la mesure de rugosité de surface détenait 31,84 % de la part du marché des systèmes de profilométrie optique en 2025, tandis que la caractérisation des défauts et l'analyse des défaillances devraient se développer à un CAGR de 8,22 % jusqu'en 2031.
- Par secteur d'utilisation final, les semi-conducteurs et l'électronique détenaient 34,67 % de la part de marché en 2025 et sont restés à la fois le segment d'utilisation final le plus important et le plus en croissance jusqu'en 2026 avec un CAGR de 8,92 %.
- Par géographie, l'Asie-Pacifique détenait 39,26 % de la part de marché en 2025 et devrait se développer à un CAGR de 8,26 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes de profilométrie optique
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Miniaturisation des semi-conducteurs et encapsulation avancée | +2.1% | Asie-Pacifique, Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Transition vers la mesure de surface 3D sans contact | +1.7% | Mondial | Moyen terme (2-4 ans) |
| Métrologie en ligne et intégration à la fabrication intelligente | +1.4% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Contrôle qualité des électrodes et revêtements de batteries pour véhicules électriques | +1% | Asie-Pacifique, Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Traçabilité de l'état de surface des dispositifs médicaux | +0.6% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Profilométrie optique pour le matériel quantique et photonique | +0.3% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Miniaturisation des semi-conducteurs et encapsulation avancée
L'encapsulation avancée constitue une source centrale de demande sur le marché des systèmes de profilométrie optique, car elle utilise des interposeurs 2,5D, des boîtiers à niveau de tranche de type fan-out et des empilements de mémoire à haute bande passante aux exigences de mesure de surface exigeantes. Ces conceptions nécessitent la mesure de largeurs de lignes de couche de redistribution inférieures à 2 µm, de la coplanarité des piliers en cuivre et de la hauteur des films photorésistants. Les outils à stylet de contact et les approches de balayage 2D ne permettent pas de répondre à ces besoins sur l'ensemble des champs de puces. L'interférométrie à lumière blanche peut mesurer ces surfaces en un seul passage avec la résolution verticale requise pour l'encapsulation avancée.[1]KLA Corporation, "Zeta-388 3D Non-Contact Profilers," KLA Instruments, kla.com La commande de 27 systèmes de métrologie optique pour semi-conducteurs passée à Bruker en 2025 a reflété des cycles d'achat plus rapides pour la production de puces d'intelligence artificielle. Les fonderies de premier plan exploitant des lignes logiques sub-3 nm ont besoin d'un déploiement rapide, d'une intégration SECS/GEM et de mesures reproductibles dans des environnements à haut débit.
Transition vers la mesure de surface 3D sans contact
Les fabricants sur le marché des systèmes de profilométrie optique passent de l'inspection par lignes échantillonnées à la caractérisation complète de surface sans contact. Cette transition permet de capturer les informations de surface sur l'ensemble d'une pièce plutôt que le long d'une trace individuelle. L'ISO a mis à jour plusieurs normes d'instruments ISO 25178 en février 2025, couvrant les systèmes confocaux chromatiques, interférométriques et à sonde autofocus ponctuelle.[2]Organisation internationale de normalisation, "ISO 25178-602:2025, Spécification géométrique des produits, État de surface : Aréal, Partie 602," Organisation internationale de normalisation, iso.org Un jeu de données aréal stocké peut être réévalué en utilisant différents paramètres sans accès physique au composant d'origine. Cela est utile pour l'outillage de précision et le matériel quantique, où les pièces peuvent être uniques ou coûteuses à mesurer à nouveau. L'interférométrie à balayage de cohérence peut capturer la rugosité des aubes de turbine, la géométrie des trous de refroidissement et l'écart de forme en une seule configuration.
Métrologie en ligne et intégration à la fabrication intelligente
La profilométrie optique en ligne place la mesure au sein d'une cellule de production au lieu d'envoyer les pièces dans une salle hors ligne. Cette disposition fournit aux fabricants un retour d'information pouvant soutenir les ajustements de processus en cours de production. Des capteurs confocaux chromatiques ont été utilisés sur des lignes de revêtement d'électrodes de batteries pour détecter le début du séchage et les variations de rugosité de surface à des vitesses de bande non adaptées à la mesure par contact. Les systèmes de fabrication exigent également que les équipements de métrologie fournissent des données numériques pouvant se connecter aux systèmes d'exécution de la fabrication. Les architectures de capteurs compatibles Ethernet peuvent prendre en charge ces flux de données normalisés et fonctionner à des vitesses allant jusqu'à 5 Gbit/s. Le marché des systèmes de profilométrie optique bénéficie lorsque les fabricants peuvent relier la mesure de surface à la réduction des rebuts et à un contrôle de processus plus rapide dans les installations à grand volume.
Contrôle qualité des électrodes et revêtements de batteries pour véhicules électriques
Sur le marché des systèmes de profilométrie optique, la rugosité de surface des électrodes affecte l'activité électrochimique, l'uniformité de l'adhérence, la résistance de contact et la dissipation thermique dans la production de batteries. Ces caractéristiques peuvent influencer la densité d'énergie des cellules, la durée de vie en cycle et la sécurité. Les techniques 3D sans contact peuvent mesurer les électrodes, les séparateurs et les composants du boîtier de module sans endommager l'échantillon. Elles peuvent soutenir la classification des défauts et le contrôle de chargement sur une surface plus large que les systèmes à point unique. La mesure confocale chromatique double face peut capturer simultanément les profils supérieur et inférieur, permettant de calculer la variation d'épaisseur et l'homogénéité du revêtement aux vitesses des stations de revêtement.[3]Mohacsi et al., "Surveillance en ligne d'un processus de séchage multi-étapes pour les électrodes de batteries : Vol. 2, Avancées des techniques de mesure avec des capteurs confocaux chromatiques," European Physical Journal Special Topics, link.springer.com Les projets de batteries en Europe et en Amérique du Nord intègrent cette capacité au stade du revêtement, car la qualité de surface à ce stade affecte l'assemblage ultérieur des cellules.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût en capital élevé et incertitude du coût par pièce | -1.5% | Mondial, aigu en Amérique du Sud et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Concurrence des MEB, MFA, stylets et autres métrologies | -1% | Mondial | Long terme (≥ 4 ans) |
| Pénurie de talents spécialisés en métrologie | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Interopérabilité limitée des données de texture aréale | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé et incertitude du coût par pièce
Les plateformes 3D haut de gamme nécessitent un investissement en capital initial qui peut être difficile à absorber pour les petites et moyennes entreprises manufacturières. Le coût par pièce mesurée dépend également de l'amortissement des équipements, des contrats de maintenance et du temps des opérateurs qualifiés. Cela rend les coûts plus difficiles à modéliser dans les installations produisant un mix variable de pièces. La tarification est souvent peu transparente, et les utilisateurs peuvent rencontrer des coûts supplémentaires pour les fixations, l'isolation aux vibrations et les licences logicielles après le déploiement. La capacité de service locale limitée en Amérique du Sud et en Afrique subsaharienne peut transformer une panne imprévue en plusieurs jours d'inspection interrompue. Les conceptions de capteurs modulaires et les modèles de location peuvent améliorer l'accès, mais ils ne suppriment pas l'incertitude autour des coûts totaux de possession dans les opérations sensibles aux prix.
Concurrence des MEB, MFA, stylets et autres métrologies
La microscopie à force atomique et la microscopie électronique à balayage conservent des avantages lorsque les utilisateurs ont besoin d'une résolution verticale sub-nanométrique, d'une imagerie sous-surface ou de la mesure de pentes très raides. Ces méthodes peuvent offrir des performances que la profilométrie optique n'égale pas au même rapport débit/coût. Les profilomètres à stylet restent également pertinents lorsque des mesures par contact conformes aux normes de profil ISO 4287 sont spécifiées dans les contrats ou les réglementations. L'adoption d'alternatives optiques dans ces contextes nécessite souvent un processus de qualification plutôt qu'une simple comparaison technique. Des recherches publiées en 2026 ont examiné l'estimation quantique optimale de la rugosité de surface à l'aide du démultiplexage de modes spatiaux. L'analyse d'images assistée par intelligence artificielle et la détection quantique modifient également les attentes en matière de précision appliquées aux méthodes de mesure de surface.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par dimension de mesure : la profilométrie aréale 3D est en tête tandis que la mesure de profil 2D se développe
La profilométrie aréale 3D détenait 68,47 % de la part du marché des systèmes de profilométrie optique en 2025, car elle caractérise les surfaces complètes en trois dimensions. Elle prend en charge la mesure de la courbure et du gauchissement des plaquettes, la validation de la surface des implants médicaux, la cartographie de la rugosité des aubes de turbine et d'autres tâches nécessitant des jeux de données de surface complets plutôt que des traces sur une seule ligne. Les utilisateurs avancés dans les semi-conducteurs et l'optique de précision ont normalisé les méthodes de mesure aréale pour les travaux de processus et de qualité exigeants. La taille du marché des systèmes de profilométrie optique associée à cette approche est soutenue par son utilisation là où un détail de surface complet est requis. Sa position reflète les besoins des utilisateurs matures et fournit un point de référence pour les utilisateurs envisageant une caractérisation de surface plus large et un déploiement en production.
La mesure de profil 2D devrait se développer à un CAGR de 8,14 % de 2026 à 2031, car les producteurs de batteries pour véhicules électriques et de panneaux solaires à couche mince utilisent des configurations à balayage linéaire pour les grandes bandes et les grands substrats. Ces utilisateurs peuvent adopter des capteurs 2D avant de passer à une caractérisation aréale complète, ce qui reflète des différences dans les besoins de production et la maturité de la mesure. Un profilomètre de surface photonique intégré présenté à l'OFC 2026 a démontré une précision verticale de 17 µm et une précision latérale de 30 µm avec une conception de système plus compacte. Ces travaux indiquent des options de mesure compactes pour les environnements de production contraints. La norme ISO 25178 fournit des paramètres incluant Sa, Sq et Sz pour comparer et stocker des données provenant de différents types d'instruments, et les mises à jour de 2025 ont renforcé ce cadre pour les technologies couvertes.


Par facteur de forme : les systèmes de laboratoire sont en tête tandis que les systèmes en ligne et sur machine gagnent du terrain
Les systèmes de paillasse et de laboratoire détenaient 52,73 % de la part du marché des systèmes de profilométrie optique en 2025, et les laboratoires de recherche et de qualité restent le principal environnement de déploiement. Ces environnements développent des recettes de mesure et de processus avant qu'elles ne soient transférées en production. La base installée reflète une utilisation à long terme dans le développement de processus pour semi-conducteurs, la recherche sur les matériaux et la caractérisation de l'optique de précision, où les systèmes d'interférométrie à lumière blanche ont été largement utilisés. Les systèmes de laboratoire fournissent la configuration contrôlée requise pour une mesure de surface détaillée. Cette base soutient leur rôle continu sur le marché des systèmes de profilométrie optique et dans l'évaluation des processus en pré-production.
Les systèmes en ligne et sur machine devraient se développer à un CAGR de 7,88 % de 2026 à 2031, car le retour d'information en temps réel peut réduire suffisamment les rebuts pour justifier les coûts d'intégration. Ces systèmes rapprochent l'inspection du processus qui crée la pièce, tandis que les systèmes portables et portatifs servent à la maintenance, à la réparation, à la révision et à l'inspection de grandes pièces. Les systèmes confocaux chromatiques portables peuvent prendre en charge les contrôles des aubes de turbine et la vérification de l'épaisseur de revêtement in situ lorsque le transport en laboratoire est impraticable. KEYENCE a lancé la série VK-X4000 en mars 2026 avec des capacités de mesure confocale laser, d'interférométrie à lumière blanche, de variation de mise au point et de mesure automatisée multi-points. La plateforme reflète la demande de polyvalence de mesure dans les environnements de laboratoire et quasi-en-ligne.
Par application : la mesure de rugosité de surface est en tête tandis que l'analyse des défauts progresse
La mesure de rugosité de surface représentait 31,84 % de la part du marché des systèmes de profilométrie optique en 2025 et est utilisée dans le polissage de plaquettes de semi-conducteurs, le revêtement d'électrodes pour véhicules électriques, les aubes de turbines aérospatiales et les textures d'implants médicaux. Cette large applicabilité en fait la principale application sur le marché des systèmes de profilométrie optique. Il s'agit souvent du premier cas d'usage pour les fabricants adoptant la mesure aréale 3D et peut indiquer à quel point les méthodes optiques ont pénétré les processus de fabrication. Les données de rugosité soutiennent les exigences de qualité sur les surfaces de précision et la demande supplémentaire de mesures de planéité, d'épaisseur de revêtement et de forme. Sa position de leader repose sur l'éventail des secteurs qui nécessitent une caractérisation reproductible lors de la fabrication de routine.
La caractérisation des défauts et l'analyse des défaillances devraient se développer à un CAGR de 8,22 % de 2026 à 2031, car les programmes de rendement des semi-conducteurs identifient et classifient les anomalies de surface sub-microniques. Les résultats peuvent soutenir l'amélioration des processus et la récupération du rendement. Les mesures d'épaisseur et de revêtement gagnent également du terrain dans la production de batteries pour véhicules électriques, où les mesures aréales en ligne peuvent aider à contrôler l'uniformité de la charge massique des électrodes sur toute la largeur. Les capteurs à point unique ne fournissent pas la même vue sur toute la largeur, tandis que la mesure de planéité et de forme soutient l'évaluation sans contact de la variation totale d'épaisseur, de la courbure et du gauchissement. La mesure de hauteur de marche, la caractérisation des canaux microfluidiques et la validation de surface de la fabrication additive ajoutent de la demande provenant de la recherche et de la production pilote.

Par secteur d'utilisation final : les semi-conducteurs et l'électronique soutiennent la demande
Les semi-conducteurs et l'électronique représentaient 34,67 % de la part du marché des systèmes de profilométrie optique en 2025 et sont restés à la fois le segment d'utilisation final le plus important et le plus en croissance jusqu'en 2026, avec un CAGR de 8,92 %. La mise à l'échelle des nœuds avancés, l'intégration hétérogène et la production de chiplets pour accélérateurs d'intelligence artificielle augmentent les exigences de mesure, car chaque nœud de processus peut introduire de nouveaux points de mesure par plaquette et des tolérances plus strictes. Ces conditions soutiennent la métrologie de surface sans contact. La taille du marché des systèmes de profilométrie optique dans les applications de semi-conducteurs bénéficie de cette concentration des exigences de production. Les plateformes de premier plan prennent en charge la compatibilité SECS/GEM pour les systèmes d'automatisation de salles blanches de 200 mm et 300 mm, raccourcissant ainsi les cycles de déploiement dans les installations à grand volume.
La production automobile et de véhicules électriques crée de la demande, car la qualité de surface des électrodes affecte le rendement et la durée de vie en cycle des cellules lithium-ion. Les soins de santé et les dispositifs médicaux nécessitent une mesure documentée et traçable de l'état de surface pour les dispositifs implantables et les instruments chirurgicaux dans le cadre des exigences des systèmes qualité. Les utilisateurs dans l'aérospatiale et la défense appliquent l'interférométrie à balayage de cohérence portable et de paillasse aux trous de refroidissement, aux revêtements et aux surfaces courbes des profils aérodynamiques. Les utilisateurs dans la fabrication industrielle, l'énergie et l'électricité mesurent la rugosité, la planéité et l'épaisseur de revêtement sur des engrenages de précision, des composants hydrauliques, les bords des pales d'éoliennes et les caractéristiques de métallisation solaire. Ces utilisations finales fournissent une large base de demande pour la mesure non destructive au-delà de la fabrication de semi-conducteurs.
Analyse géographique
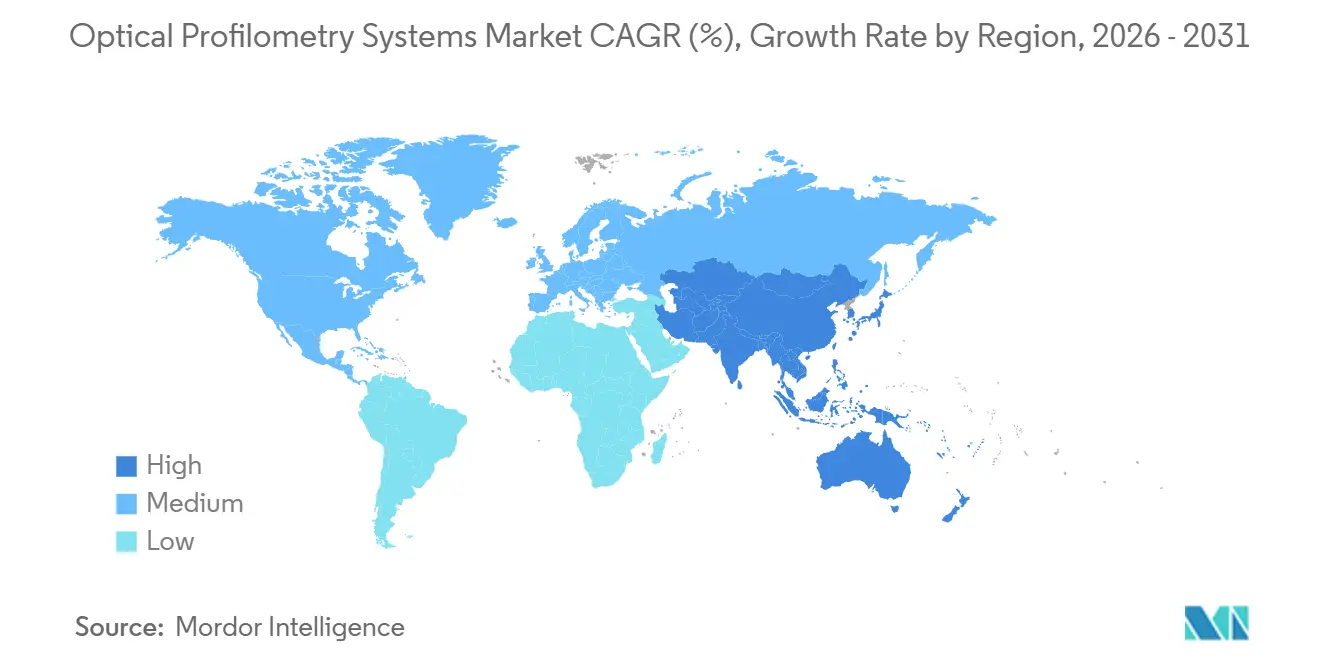
L'Asie-Pacifique détenait 39,26 % de la part du marché des systèmes de profilométrie optique en 2025 et devrait se développer à un CAGR de 8,26 % de 2026 à 2031. Taïwan, la Corée du Sud, la Chine et le Japon abritent d'importantes fonderies avancées et des installations de fabrication de mémoires avec des exigences substantielles en matière de gestion du rendement. Les montées en cadence N3 et N2 de TSMC, l'expansion de la NAND 3D et de la DRAM de Samsung, et les ajouts de capacité de SMIC créent des cycles d'achat d'outils pour la caractérisation des plaquettes, l'inspection de l'encapsulation avancée et le contrôle des processus MEMS. Le Japon sert également de base de fournisseurs, et le lancement de la série VK-X4000 de KEYENCE en 2026 a renforcé le rôle de la région dans la demande et l'offre sur le marché des systèmes de profilométrie optique. Ces conditions génèrent une demande à grand volume pour la métrologie de surface sans contact dans toute la région.
L'Amérique du Nord et l'Europe forment un deuxième niveau de demande pour le marché des systèmes de profilométrie optique, avec des utilisateurs dans les équipements pour semi-conducteurs, l'aérospatiale, les dispositifs médicaux et la fabrication de précision. L'Amérique du Nord dispose d'investissements dans la fabrication de semi-conducteurs et d'une large base installée dans la maintenance aérospatiale et les laboratoires de qualité pour dispositifs médicaux. L'Europe possède des pôles de fabrication de précision en Allemagne, en Suisse et au Royaume-Uni, avec Bruker Alicona, Jenoptik et Sensofar parmi les fournisseurs régionaux établis. La transition de l'Allemagne vers les groupes motopropulseurs électriques soutient l'inspection du revêtement des électrodes de batteries et la mesure des composants de moteurs électriques. Cette activité commence à reproduire le modèle d'approvisionnement multi-stations utilisé dans la production de semi-conducteurs.
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent une part plus petite mais en développement des revenus de la profilométrie optique, avec une demande localisée provenant des secteurs aérospatial et des équipements miniers du Brésil, des investissements pétrochimiques de l'Arabie saoudite et des chaînes d'approvisionnement en composants de précision d'Afrique du Sud. Les systèmes de laboratoire de paillasse répondent à une grande partie de cette demande, tandis que les coûts élevés et la capacité de service locale limitée freinent une pénétration plus large. Sensofar a élargi son réseau de distributeurs en Amérique du Nord et centrale en 2025 via Visional Technologies et Midwest Metrology, montrant une façon de développer une présence locale sans base de coûts fixes correspondante. La demande future dépendra des accords de transfert de technologie, des investissements dans la fabrication locale et de l'extension de la chaîne d'approvisionnement des véhicules électriques vers la production régionale de batteries et de composants automobiles.

Paysage concurrentiel
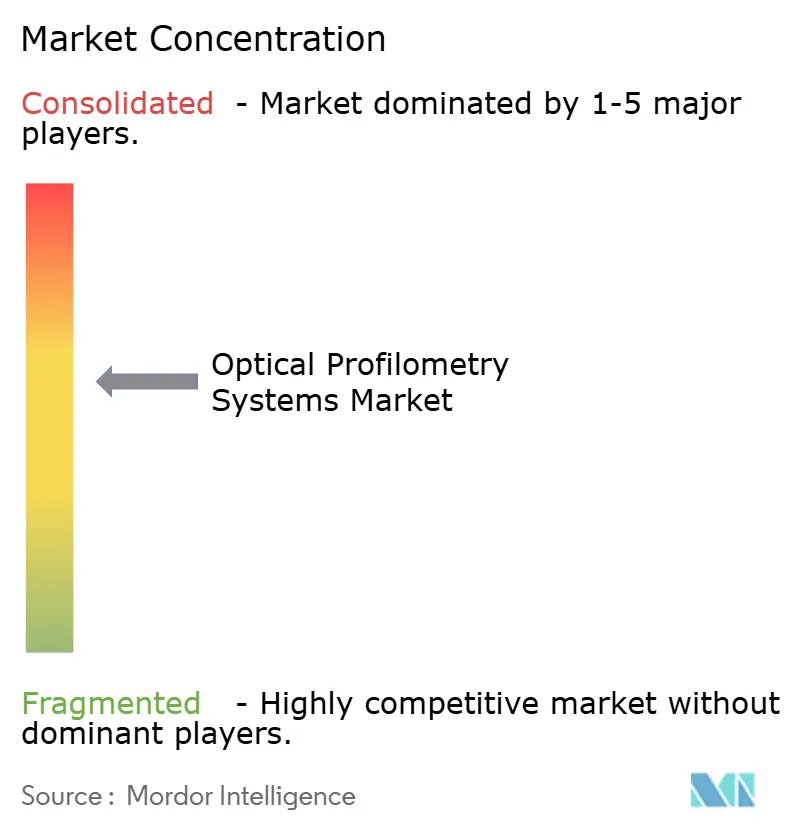
Le marché des systèmes de profilométrie optique est modérément consolidé dans le segment haut de gamme, où les fournisseurs se concurrencent sur la vitesse, la résolution verticale, l'intégration technologique et les logiciels d'application plutôt que sur le seul prix. Les fournisseurs établis développent des plateformes combinant interférométrie, microscopie confocale et variation de mise au point, ce qui réduit le nombre d'instruments qu'un laboratoire ou une ligne de production doit maintenir. Ces plateformes élargissent également les applications desservies par chaque système. La série VK-X4000 de KEYENCE combine la microscopie confocale laser, l'interférométrie à lumière blanche, la variation de mise au point et le balayage automatisé multi-points. Le µCMM NEO de Bruker Alicona combine des technologies optiques complémentaires avec une cinématique à cinq axes dans une seule machine de mesure de coordonnées optique.
La conformité SECS/GEM est un avantage lorsqu'un système est intégré dans l'automatisation d'une salle blanche, car le remplacement d'une plateforme installée peut nécessiter une requalification sur les modules de processus connectés. L'InSight WLI de Bruker prend en charge la communication SECS/GEM pour la manipulation de plaquettes de 200 mm et 300 mm, ce qui peut rendre les relations avec les fournisseurs plus durables dans les environnements de salles blanches. Le marché des systèmes de profilométrie optique offre également des opportunités dans la caractérisation du matériel quantique et photonique, où les exigences dépassent les limites typiques de l'interférométrie classique. Les systèmes portables et déployables sur le terrain offrent un autre point d'entrée pour la maintenance aérospatiale et l'inspection industrielle de grand format. Ces domaines créent de l'espace pour les fournisseurs desservant des cas d'usage spécialisés.
Sensofar Metrology et Nanovea utilisent des configurations spécifiques aux applications et un engagement étroit avec des utilisateurs de niche, ce qui peut les aider à concurrencer les fournisseurs axés sur les grands comptes de semi-conducteurs et d'optique de précision. Les logiciels d'analyse de surface assistés par intelligence artificielle soutiennent la classification automatisée des anomalies, la mesure sans recette et l'intégration de jumeaux numériques. Ces logiciels peuvent réduire les besoins en expertise pour certains flux de travail et élargir l'utilisation parmi les ingénieurs de processus et les techniciens qualité. Les stratégies des fournisseurs sur le marché des systèmes de profilométrie optique s'adressent donc aux applications à haute valeur ajoutée et aux environnements d'exploitation plus accessibles.
Leaders du secteur des systèmes de profilométrie optique
Bruker Corporation
KLA Corporation
KEYENCE Corporation
Zygo Corporation
Mitutoyo Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Mars 2026 : KEYENCE Corporation a lancé mondialement le microscope de profilage optique 3D de la série VK-X4000, combinant la microscopie confocale laser, l'interférométrie à lumière blanche et la variation de mise au point dans un seul instrument avec un grossissement maximum de 28 800× et une fonction de mesure automatisée multi-points. La plateforme élimine la reprogrammation manuelle entre les positions d'échantillons, permettant un débit plus rapide dans le contrôle qualité industriel et réduisant la dépendance aux opérateurs spécialisés.
- Mars 2026 : Bruker Alicona a lancé le déploiement en série du µCMM NEO, la prochaine génération de sa machine de mesure de coordonnées optique, avec les premières livraisons aux clients prévues pour le quatrième trimestre 2026. Le µCMM NEO intègre quatre technologies de mesure optique complémentaires, notamment la variation de mise au point, l'ILB et le confocal, ainsi qu'une cinématique à cinq axes, permettant l'inspection dimensionnelle, l'analyse de forme et la caractérisation de surface sans changer d'instruments ni de configurations. Le premier système a été commandé par un client dans la fabrication d'outillage de haute précision et de pièces embouties.
- Janvier 2026 : L'ISO/FDIS 25178-71, normes de mesure logicielle pour la texture de surface aréale, a été diffusé en tant que projet final de norme internationale suite à la clôture du vote DIS en août 2025. La révision normalise les formats de fichiers de données et les critères de validation des logiciels pour les instruments de texture de surface aréale, améliorant l'interopérabilité des données entre fournisseurs et soutenant la cohérence des mesures multi-sites dans des environnements de fabrication complexes.
- Septembre 2025 : Bruker Alicona a lancé le SensorX, un capteur de métrologie 3D haute précision développé pour une intégration OEM transparente dans les cellules de préparation d'outils de coupe. Co-développé avec Nagel Technologies GmbH, le SensorX permet une préparation autonome des arêtes avec correction de processus en temps réel et compensation automatisée de l'usure dans des environnements de production sans opérateur, étendant la profilométrie optique aux systèmes d'usinage en boucle fermée.


Périmètre du rapport sur le marché mondial des systèmes de profilométrie optique
Le marché des systèmes de profilométrie optique comprend les instruments optiques sans contact qui mesurent la topographie de surface 3D, la rugosité, la hauteur de marche, la texture et les caractéristiques des couches minces à une résolution micro- à nanométrique en utilisant des techniques telles que l'interférométrie à lumière blanche (ILB), la microscopie confocale, l'interférométrie à balayage de cohérence (IBC) et la variation de mise au point. Ces systèmes sont largement utilisés dans les semi-conducteurs, l'optique de précision, l'automobile, l'aérospatiale, les dispositifs médicaux, les MEMS et les matériaux avancés pour le contrôle qualité, la R&D, l'analyse des défaillances et l'optimisation des processus.
Le rapport sur le marché des systèmes de profilométrie optique est segmenté par dimension de mesure (profilométrie aréale 3D et mesure de profil 2D), facteur de forme (systèmes de paillasse et de laboratoire, systèmes en ligne et sur machine, et systèmes portables et portatifs), application (mesure de rugosité de surface, mesure d'épaisseur et de revêtement, mesure de hauteur de marche, mesure de planéité et de forme, caractérisation des défauts et analyse des défaillances, et autres applications), secteur d'utilisation final (semi-conducteurs, automobile et véhicules électriques, aérospatiale, soins de santé, industrie, énergie, et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Profilométrie aréale 3D |
| Mesure de profil 2D |
| Systèmes de paillasse et de laboratoire |
| Systèmes en ligne et sur machine |
| Systèmes portables et portatifs |
| Mesure de rugosité de surface |
| Mesure d'épaisseur et de revêtement |
| Mesure de hauteur de marche |
| Mesure de planéité et de forme |
| Caractérisation des défauts et analyse des défaillances |
| Autres applications |
| Semi-conducteurs et électronique |
| Automobile et véhicules électriques |
| Aérospatiale et défense |
| Soins de santé et dispositifs médicaux |
| Fabrication industrielle |
| Énergie et électricité |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par dimension de mesure | Profilométrie aréale 3D | ||
| Mesure de profil 2D | |||
| Par facteur de forme | Systèmes de paillasse et de laboratoire | ||
| Systèmes en ligne et sur machine | |||
| Systèmes portables et portatifs | |||
| Par application | Mesure de rugosité de surface | ||
| Mesure d'épaisseur et de revêtement | |||
| Mesure de hauteur de marche | |||
| Mesure de planéité et de forme | |||
| Caractérisation des défauts et analyse des défaillances | |||
| Autres applications | |||
| Par secteur d'utilisation final | Semi-conducteurs et électronique | ||
| Automobile et véhicules électriques | |||
| Aérospatiale et défense | |||
| Soins de santé et dispositifs médicaux | |||
| Fabrication industrielle | |||
| Énergie et électricité | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes de profilométrie optique ?
Le marché des systèmes de profilométrie optique était évalué à 644,24 millions USD en 2025, est estimé à 690,08 millions USD en 2026 et devrait atteindre 991,61 millions USD d'ici 2031 à un CAGR de 7,52 %.
Qu'est-ce qui stimule la demande de systèmes de profilométrie optique ?
L'encapsulation avancée de semi-conducteurs, la mesure de surface 3D sans contact, la métrologie en ligne et le contrôle qualité des électrodes de batteries pour véhicules électriques soutiennent l'adoption. Ces usages intègrent la mesure de surface dans les environnements de production plutôt que de la limiter aux laboratoires de métrologie.
Quelle dimension de mesure est en tête pour les systèmes de profilométrie optique ?
La profilométrie aréale 3D détenait 68,47 % de part en 2025, car elle capture des jeux de données de surface complets pour les travaux d'inspection exigeants. Les utilisateurs l'appliquent aux plaquettes de semi-conducteurs, aux surfaces d'implants médicaux et à la mesure de rugosité des aubes de turbine.
Quel facteur de forme se développe le plus rapidement jusqu'en 2031 ?
Les systèmes en ligne et sur machine devraient se développer à un CAGR de 7,88 % jusqu'en 2031. Les fabricants adoptent ces systèmes lorsque le retour d'information en temps réel sur les processus peut réduire les rebuts et soutenir des ajustements de production plus rapides.
Quelle application se développe le plus rapidement jusqu'en 2031 ?
La caractérisation des défauts et l'analyse des défaillances devraient se développer à un CAGR de 8,22 % de 2026 à 2031. Les programmes de rendement des semi-conducteurs utilisent ces capacités pour identifier les anomalies sub-microniques et soutenir l'amélioration des processus.
Quelle région présente la demande la plus forte pour les systèmes de profilométrie optique ?
L'Asie-Pacifique détenait 39,26 % de part en 2025 et devrait se développer à un CAGR de 8,26 % jusqu'en 2031. Les principales installations de fabrication de semi-conducteurs et de mémoires à Taïwan, en Corée du Sud, en Chine et au Japon soutiennent cette position.
Pourquoi les fabricants de semi-conducteurs utilisent-ils la profilométrie optique ?
Ils utilisent la métrologie de surface sans contact pour la caractérisation des plaquettes, l'inspection de l'encapsulation avancée et le contrôle des processus à mesure que les tolérances se resserrent. L'intégration SECS/GEM soutient également les connexions avec les systèmes d'automatisation de salles blanches de 200 mm et 300 mm.
Dernière mise à jour de la page le:



