
産業検査用光コヒーレンストモグラフィー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.64 十億米ドル |
| 市場規模 (2031) | 1.09 十億米ドル |
| 成長率 (2026 - 2031) | 11.24 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業検査用光コヒーレンストモグラフィー市場分析
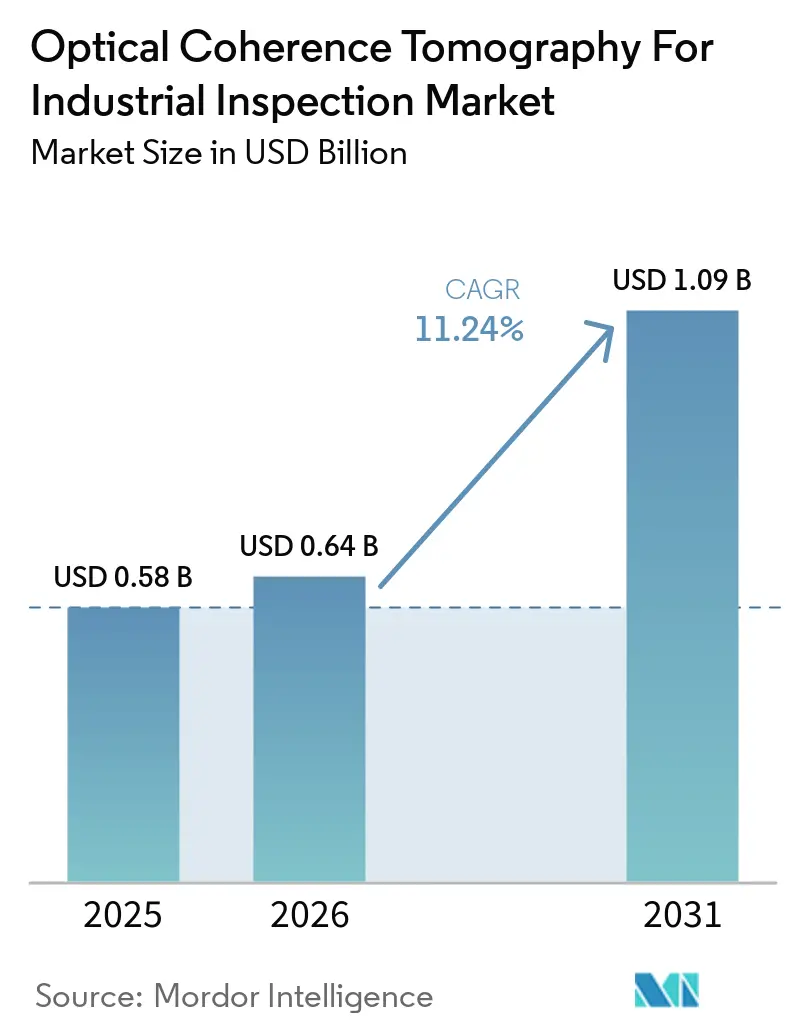
産業検査用光コヒーレンストモグラフィー市場規模は、2025年の0.58 ビリオン 米ドルから2026年には0.64 ビリオン 米ドルへ、さらに2031年までに1.09 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 11.24%を記録すると予測されています。製造業者が積層造形、多層材料、電気自動車バッテリー組立のインライン検査を採用するにつれ、需要は半導体検査を超えて拡大しています。組立後に発見された欠陥はスクラップ、手直し、保証費用を増大させる可能性があるため、生産チームはより迅速なフィードバックを必要としています。そのため、サプライヤーは生産ラインでのリアルタイム判断を支援する処理ツールと撮像ハードウェアを組み合わせています。アジア太平洋地域は、韓国、日本、中国にわたる半導体、ディスプレイ、バッテリー製造能力を兼ね備えているため、需要の中心であり続けています。競争はコンポーネントサプライヤー、システムインテグレーター、フォトニクスグループにまたがっており、高い統合コストと不透明材料における限界が引き続き普及を制限しています。
主要レポートのポイント
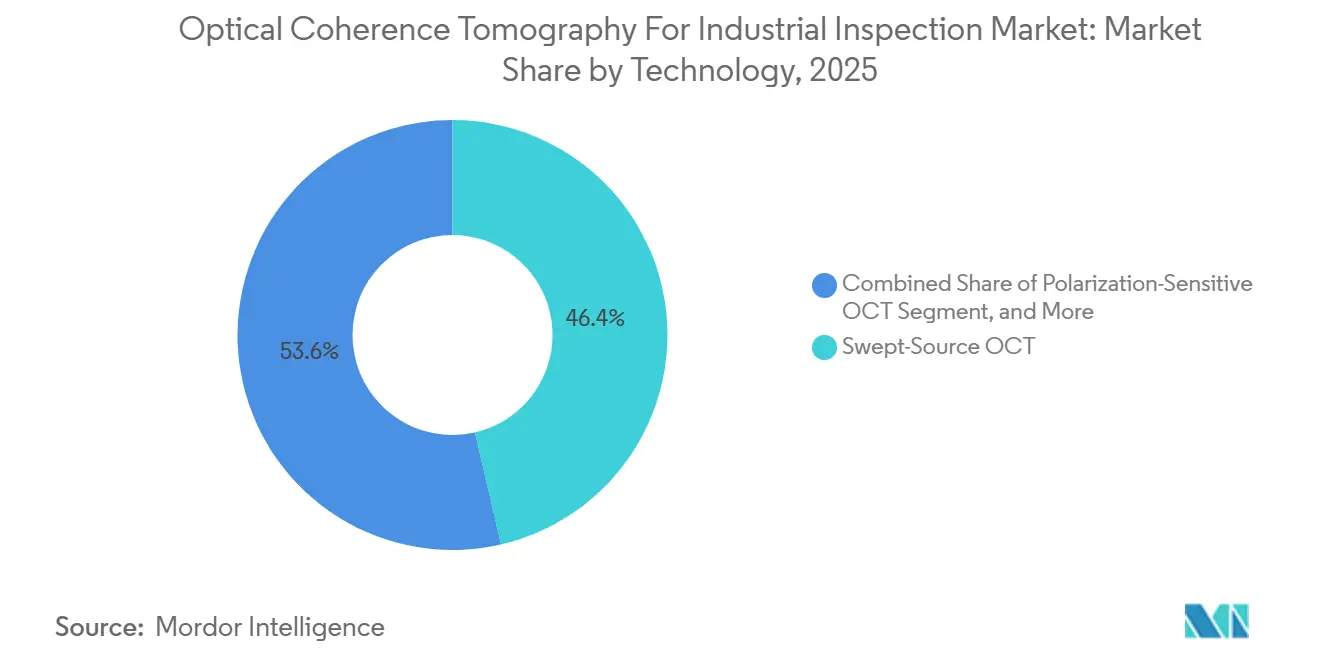
- 技術別では、スウェプトソースOCTが2025年の産業検査用光コヒーレンストモグラフィー市場シェアの46.38%を占め、偏光感応OCTは2031年にかけてCAGR 13.84%で拡大する見込みです。
- コンポーネント別では、信号処理・制御ユニットが2025年の産業検査用光コヒーレンストモグラフィー市場収益の24.67%を占め、光源は2031年にかけてCAGR 13.52%で拡大する見込みです。
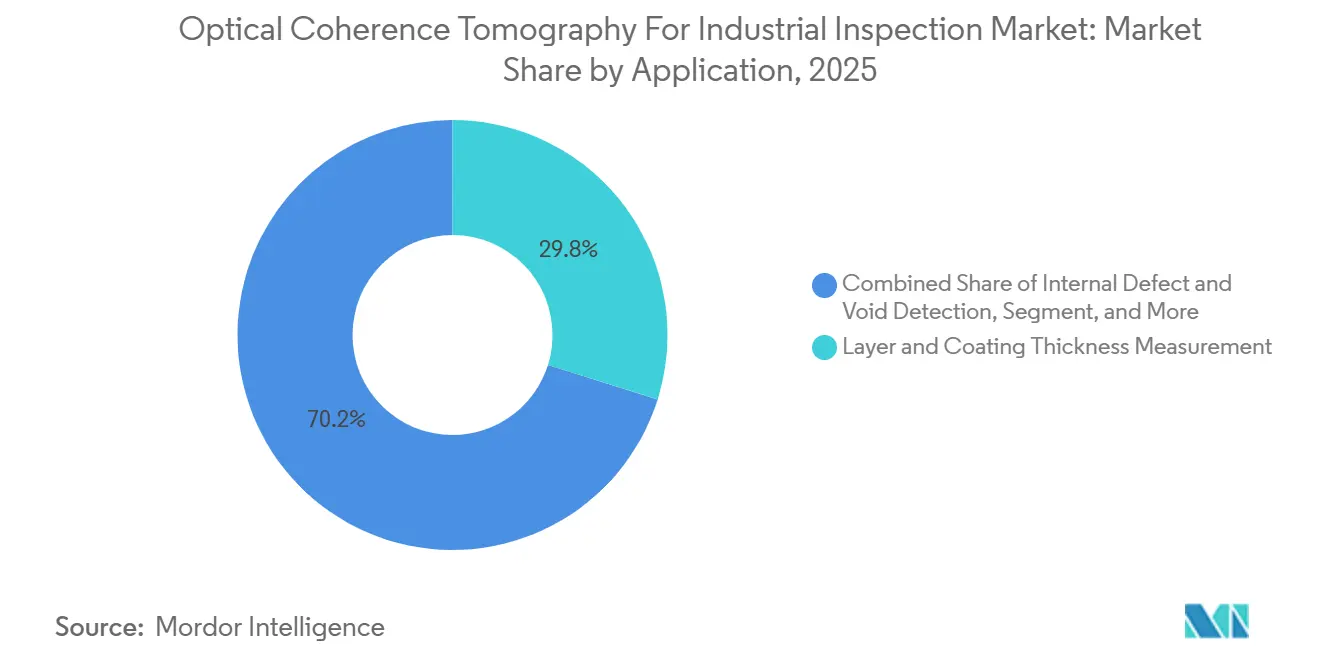
- 用途別では、層およびコーティング厚さ測定が2025年の産業検査用光コヒーレンストモグラフィー市場収益の29.84%を占め、内部欠陥・ボイド検出は2031年にかけてCAGR 12.93%で拡大する見込みです。
- エンドユーザー産業別では、半導体および先端エレクトロニクス製造が2025年の産業検査用光コヒーレンストモグラフィー市場収益の27.43%を占め、積層造形は2031年にかけてCAGR 13.76%で拡大する見込みです。
- 地域別では、アジア太平洋地域が2025年の産業検査用光コヒーレンストモグラフィー市場シェアの43.76%を占め、2031年にかけてCAGR 13.19%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル産業検査用光コヒーレンストモグラフィー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 半導体および先端パッケージングの複雑化 | +2.8% | アジア太平洋地域が中核、北米および欧州への波及 | 短期(2年以内) |
| インライン品質管理とIndustry 4.0統合 | +2.3% | グローバル | 中期(2〜4年) |
| 多層材料の非破壊検査 | +1.7% | グローバル | 中期(2〜4年) |
| レーザー溶接および積層造形の同軸OCTモニタリング | +1.3% | 北米、欧州、アジア太平洋地域が中核 | 中期(2〜4年) |
| 輪郭複合構造のOCT対応検査 | +0.9% | 北米および欧州 | 長期(4年以上) |
| OEM統合障壁を低下させるコンパクトラインスキャンエンジン | +0.7% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
半導体および先端パッケージングの複雑化
産業検査用光コヒーレンストモグラフィー市場は、3D集積回路および先端パッケージングにおけるより厳密な検査の必要性の高まりから恩恵を受けています。ハイブリッドボンディング、ファンアウトウェーハレベルパッケージング、マルチダイスタックは、シリコン貫通ビアおよびマイクロバンプ接続の厳密な管理を必要とします。従来の光学計測は、これらの構造が浅い深さで高速測定を必要とする場合に困難を伴うことがあります。2026年のチップベーススウェプトソースOCTプロトタイプは、絶対誤差2 µm未満でウェーハ厚さを測定し、接触式プロフィロメトリーより11,000倍速い速度で非接触スキャンを実現しました。[1]Hang Su ら、「産業用途向けロバストかつプラグアンドプレイ型チップベーススウェプトソース光コヒーレンストモグラフィー」、PhotoniX Synergy、link.springer.com この結果が重要なのは、接触方式がフォトレジストを変形させ、アクティブダイ表面を汚染する可能性があるためです。ボンディング界面検査も、20 µm未満の剥離が電気試験に合格しながらも熱サイクル下で後に故障を引き起こす場合に価値があります。
インライン品質管理とIndustry 4.0統合
産業検査用光コヒーレンストモグラフィー市場は、部品がまだライン上にある間に生産データを必要とする製造業者によって支えられています。OCTは、オフラインサンプルに依存するのではなく、即時のプロセスフィードバックのためにマイクロメートルスケールの表面下画像を提供できます。2025年のラインフィールドスペクトラルドメインOCTシステムは、1秒未満で8×8×2.7 mmのボリュームにわたり1,470 kHzのスキャンレートと100.2 dBの感度を達成しました。[2]Y. Oikawa ら、「Industry 4.0における高精度産業検査のための光コヒーレンストモグラフィー:進歩、課題、および将来のトレンド」、Laser and Photonics Reviews、onlinelibrary.wiley.com このパフォーマンスは、ディスプレイラミネーション、医薬品コーティング、プリンテッドエレクトロニクスのコンベヤー速度検査を支援します。FPGAおよびGPU処理により、出力をミリ秒単位で欠陥フラグに変換できます。積層造形検査に関するISO/TC 261の取り組みも、新規産業ユーザーの検証の不確実性を低減するのに役立ちます。
多層材料の非破壊検査
産業検査用光コヒーレンストモグラフィー市場は、サンプルを切断せずに層境界および内部界面の検査を必要とする材料に対応しています。バッテリー電極、フレキシブルフィルム、光学接着剤スタック、タービンコーティングは、非接触測定が有用な例です。2026年の研究では、4 µm中赤外OCTが風力タービンブレードコーティングで360 µmに達した一方、1.3 µm近赤外OCTは同じサンプルで100 µm以内に減衰することが示されました。[3]A. Lapre ら、「中赤外光コヒーレンストモグラフィーによる多層風力タービンブレードコーティングの非破壊表面下検査」、Wind Energy Science、wes.copernicus.org 中赤外システムは40分で関連界面を撮像しましたが、X線CTは同じサンプル領域をカバーするのに6時間を要しました。これにより、ブレード製造における多層コーティング塗布のより厳密な管理が可能になります。また、非電離動作は湿潤塗料環境にも適合します。
レーザー溶接および積層造形の同軸OCTモニタリング
産業検査用光コヒーレンストモグラフィー市場は、OCTビームを加工レーザー経路に沿って配置する同軸配置から恩恵を受けています。このアプローチにより、部品が完成した後ではなく、製造中に欠陥を特定できます。ワイヤーベースのレーザー金属堆積では、同軸OCTが各パス後の層高さを測定し、後続層のワイヤー送給速度補正を支援します。[4]P. Mercelis ら、「レーザー指向エネルギー堆積(LDED)積層造形のオンライン品質管理レビュー」、Smart Manufacturing、iopscience.iop.org このプロセスにより、指向エネルギー堆積における形状誤差の蓄積を防ぐことができます。電気自動車バッテリータブ溶接では、LSTM強化OCTが1.8〜2.2 kWのレーザー出力範囲にわたり平均絶対溶け込み深さ誤差77 µmを報告しました。マイクロポアの早期検出により、安全性に関わる接合部の故障を制限し、品質管理を欠陥の発生源に近づけることができます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 不透明および高散乱材料における限られた透過性 | -1.4% | グローバル | 長期(4年以上) |
| 高いシステム統合およびアプリケーションエンジニアリングコスト | -1.2% | グローバル、南米および中東・アフリカの中小企業への影響が大きい | 短期(2年以内) |
| 欠陥分類のための産業訓練データの不足 | -0.8% | グローバル | 中期(2〜4年) |
| プロセス固有のキャリブレーションによる顧客検証の遅延 | -0.6% | グローバル、特に先行採用産業に影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
不透明および高散乱材料における限られた透過性
産業検査用光コヒーレンストモグラフィー市場は、金属、炭素繊維複合材料、不透明コーティングにおける物理的な深さの限界に直面しています。OCTは弾道光子に依存しており、散乱により深い層から得られる信号が減少します。近赤外システムはポリマーやガラスには有効ですが、高度に着色された基材では信頼性が低下します。2026年の風力タービンコーティング研究では、近赤外OCTが中赤外OCTで透過できたプライマー層を撮像できないことが判明しました。中赤外OCTはこの限界に対処しますが、より複雑な光源、検出器、レーザー安全システムを必要とします。これらのコンポーネントがより利用しやすくなるまで、金属および高散乱材料を検査するユーザーはレーザー超音波または位相配列超音波を選択し続ける可能性があります。
高いシステム統合およびアプリケーションエンジニアリングコスト
産業検査用光コヒーレンストモグラフィー市場では、システムが生産ラインに統合される準備が整うまでに多大な作業が必要になる場合があります。プロジェクトには、カスタムプローブ、振動制御、プロセス形状キャリブレーション、プラントデータシステムとの統合が必要になる場合があります。これらの要件によりOCTは調整なしに設置できる標準的な検査装置とは異なります。小規模なパッケージング、複合材料、精密加工企業は、所有コストが既存の検査方法からの回収額を超える場合があります。Thorlabsは2026年7月にTelesto®プラットフォームをソフトウェア開発キットおよびOEM向けインターフェースとともに導入し、統合作業を削減できます。この制約が小規模製造拠点全体で緩和される前に、より標準化されたハードウェアとアプリケーションサポートが依然として必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:スウェプトソースOCTがリード、偏光感応OCTが勢いを増す
スウェプトソースOCTは2025年の技術収益における産業検査用光コヒーレンストモグラフィー市場シェアの46.38%を占めました。長いコヒーレンス長、低感度ロールオフ、50 kHzを超えるAスキャンレートにより、生産速度での多層コーティングおよび接着剤ボンドの検査が可能です。スペクトラルドメインOCTは、高解像度・浅深度用途において競争力を維持しています。Thorlabsは2026年7月にTelesto®プラットフォームの空気中での軸方向分解能3.4 µm未満、Aスキャンレート最大146 kHzを報告しました。これらの能力は、プリント回路基板コーティング、ウェーハ表面、薄膜ディスプレイに適しています。
偏光感応OCTは2031年にかけてCAGR 13.84%で拡大する見込みであり、技術カテゴリーの中で最高の成長率です。位相遅延とストークスベクトル解析を用いて複屈折を測定し、ユーザーが表面下の応力欠陥やマイクロクラックを特定するのに役立ちます。2025年の偏光多重化方式は、直交偏光参照ビームを用いた多層LCD撮像において33〜45 dBのアーティファクト抑制を達成しました。この方式は、30 µm未満の層識別を必要とするフォルダブルディスプレイ接着剤やスマートガラス多層に対応できます。フルフィールドOCTはMEMSおよびマスク検査での使用が増加しており、タイムドメインOCTは4〜8 mmの撮像深度が速度より重要な場合に引き続き関連性があります。
注記: 全セグメントのシェアはレポート購入時に入手可能


コンポーネント別:信号処理・制御ユニットがリード、光源が最速で拡大
信号処理・制御ユニットは2025年の産業検査用光コヒーレンストモグラフィー市場コンポーネント収益の24.67%を占めました。FPGAおよびGPUアーキテクチャが生産速度で画像データを処理し、AIモジュールとクローズドループソフトウェアがOCTをプロセス制御ツールに変換できます。干渉計、ファイバーアセンブリ、スキャニングシステム、プローブが産業環境でのビーム処理と位置決めを提供します。検出器、カメラ、分光計がコアの感度と速度の限界を確立します。これらのコンポーネントが総合的に各生産環境へのプラットフォームの適合性を決定します。
光源は、サプライヤーがスウェプトソースおよび中赤外システムへ移行するにつれ、2031年にかけてCAGR 13.52%で拡大する見込みです。この移行により、ポリマー、複合材料、セラミック、光電子半導体材料の検査向けの波長可変および超連続スペクトル光源への需要が増加します。SuperLight Photonicsは2025年1月にSLP-1050を1,700〜2,500 nmのカバレッジと2.75 µmの軸方向分解能で導入しました。Thorlabsは最大400 kHzの選択可能なレートと最大38 mmの撮像深度を持つMEMS VCSELスウェプトソースレーザーを実証しました。0.36 mm²のチップベースエンジンは、より小型のモジュールと異なるコンポーネント収益構成への道筋を示しています。
用途別:コーティング計測が収益を支え、欠陥検出が最速で拡大
層およびコーティング厚さ測定は2025年の産業検査用光コヒーレンストモグラフィー市場用途収益の29.84%を占めました。医薬品コーティング、光学フィルム、コンフォーマルコーティング、ディスプレイ接着剤における非接触測定を支援します。2025年のレビューでは、プリント回路基板コーティング測定において参照方法からの平均偏差1 µmが報告されました。このアプローチは接触による汚染を回避し、産業ラインの速度に適合できます。表面プロファイリングおよび3D計測も精密加工とディスプレイパネルの平坦度チェックを支援します。
内部欠陥・ボイド検出は2031年にかけてCAGR 12.93%で拡大する見込みです。積層造形、電気自動車バッテリー組立、先端複合材料における内部撮像ニーズに対応しており、X線CTでは速度が不十分な場合があります。金属指向エネルギー堆積では、クローズドループOCT制御がリアルタイム層間フィードバックにより気孔率を体積比0.036%〜0.043%に低減しました。溶接モニタリング、接着剤検査、材料特性評価、マイクロ流体流量測定が自動車および医薬品デバイス製造全体での使用を拡大します。これらの用途により、産業検査における光コヒーレンストモグラフィーの使用がコーティング計測を超えて広がります。
注記: 全セグメントのシェアはレポート購入時に入手可能
エンドユーザー産業別:半導体がリード、積層造形が最高成長率
半導体および先端エレクトロニクス製造は2025年の産業検査用光コヒーレンストモグラフィー市場のエンドユーザー収益の27.43%を占めました。ヘテロジニアス統合、チップレット設計、10 µm未満のバンピッチは、パッケージング中の高速非接触体積検査を必要とします。自動車および電気自動車メーカーは、バッテリー組立、バスバー溶接、接着剤ボンド検査において次の主要顧客グループを構成しています。航空宇宙・防衛ユーザーは、部品を切断せずに炭素繊維強化ポリマー構造の表面下剥離を検査します。これらの要求の高い用途により、半導体製造が産業検査用光コヒーレンストモグラフィー市場の中心に位置し続けています。
積層造形は2031年にかけてCAGR 13.76%で拡大する見込みであり、エンドユーザーグループの中で最高の成長率です。ポリマー、金属、セラミック部品のメーカーがビルド中にインラインOCTを使用して層を検証します。高温溶融堆積モデリングプリンターは、スウェプトソースOCTと空冷圧電スキャナーを用いたリアルタイム熱可塑性モニタリングをサポートしています。パッケージング、フィルム、印刷、医薬品、医療機器、プラスチック、複合材料、セラミック、太陽光発電機器、研究所、受託試験も需要を追加します。これらのニーズには、フィルムギャップ検出、太陽光発電封止材チェック、セラミック積層造形モニタリングが含まれます。
地域分析
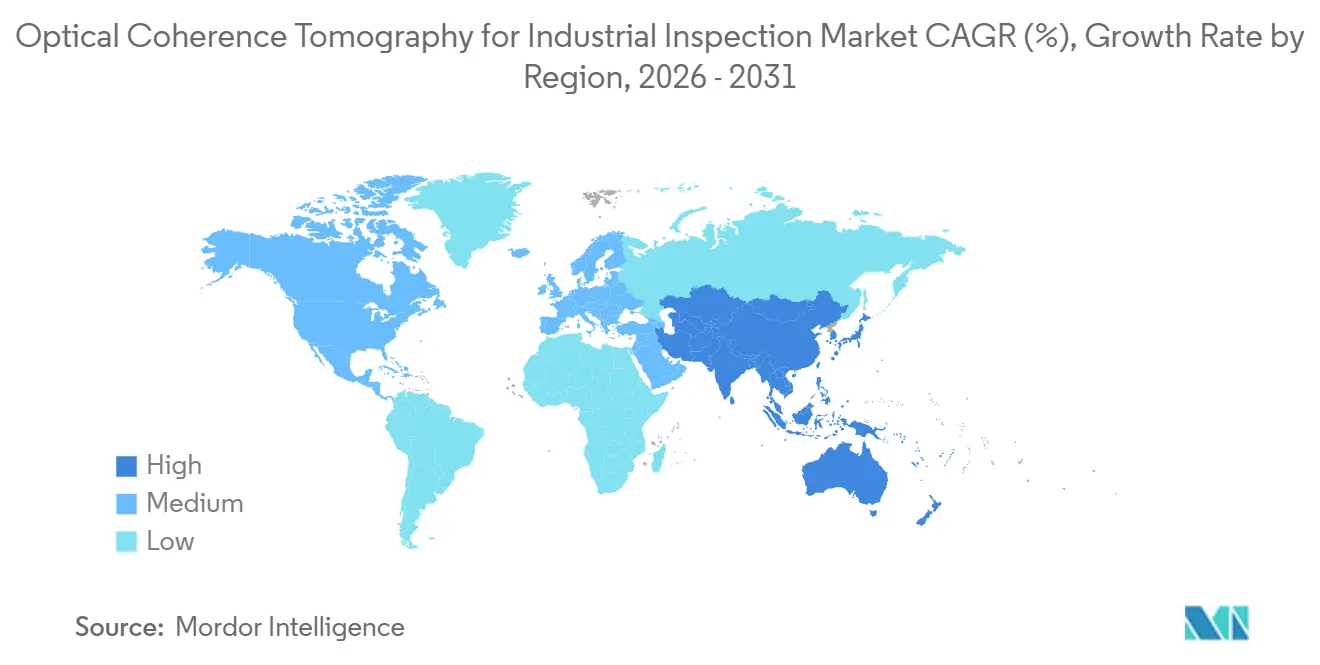
アジア太平洋地域は2025年の産業検査用光コヒーレンストモグラフィー市場シェアの43.76%を占め、2031年にかけてCAGR 13.19%で拡大する見込みです。この地域は韓国、日本、中国にわたる半導体、ディスプレイ、電気自動車バッテリー製造を包含しています。韓国は層検査と表面プロファイリングにおけるスウェプトソースおよびスペクトラルドメインOCTへの需要を生み出しています。日本は確立されたサプライベースを持ち、Santecは2025年3月の大阪万博2025でQuantum OCTシステムを展示しました。中国は半導体パッケージングと電気自動車バッテリー製造を通じて大量需要を追加しています。
北米と欧州は、2026年の産業検査用光コヒーレンストモグラフィー市場においてそれぞれ第2位と第3位の地理的ブロックです。米国は半導体パッケージングと航空宇宙複合材料検査を通じて需要を支えています。カナダに本拠を置くNovacam Technologies Inc.は、航空宇宙、自動車、発電、エレクトロニクス向けのスウェプトソースOCTプロフィロメトリーシステムを製造しています。ドイツは自動車レーザー溶接モニタリングと医薬品コーティング検査における欧州での使用をリードしています。フランスと英国には、OCTが超音波検査と並んで使用が拡大している航空宇宙複合材料プログラムがあります。
南米は産業検査用光コヒーレンストモグラフィー市場において初期段階にあり、医薬品パッケージングと精密加工向けに主に輸入システムで供給されています。中東・アフリカは2026年において最小の地域ブロックですが、サウジアラビアとアラブ首長国連邦は先端製造に投資しています。南アフリカの自動車セクターは、大陸で最も直近の産業OCT機会です。南米、中東、アフリカ全体での採用は、現地のアプリケーションエンジニアリング能力の不足により制限されています。

競合ランドスケープ
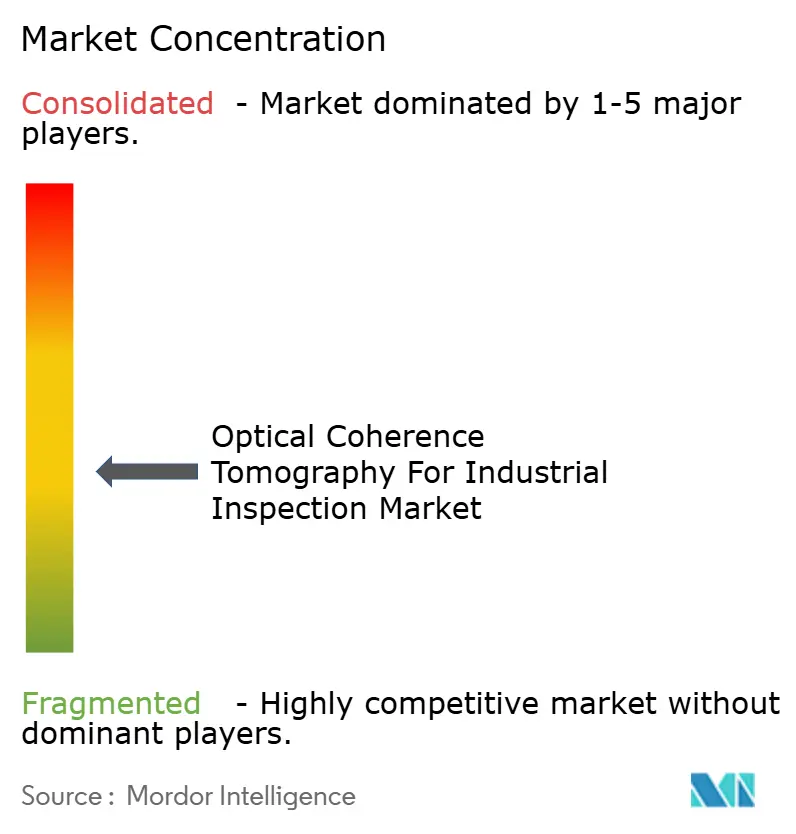
産業検査用光コヒーレンストモグラフィー市場は、コンポーネント専門企業、システムインテグレーター、垂直統合型フォトニクス企業にわたって中程度に分散しています。コンポーネントサプライヤーは光源、分光計、干渉計アセンブリを提供し、インテグレーターは個々の生産プロセス向けに検査プラットフォームをカスタマイズします。大手フォトニクスグループはハードウェアスタックのより広い範囲で競争しています。中赤外OCT、チップスケールエンジン、多様な欠陥ライブラリ向けソフトウェアは未開拓の領域です。サプライヤーはAスキャンレートと分解能で競争し、バッテリー溶接、複合材料検査、半導体計測向けのプローブとアルゴリズムも開発しています。
Thorlabsは産業検査用光コヒーレンストモグラフィー市場においてフルスタックアプローチを採用しています。2026年7月のTelesto®アップデートは、軸方向分解能3.4 µm未満、Aスキャンレート最大146 kHz、ソフトウェア開発キットを提供しました。この組み合わせにより、直接的な工場統合と画像性能が支援されます。Santecは2026年3月に光ファイバーおよびフォトニクスデバイス試験向けの先進OFDRシステムを発売しました。これらの動向は、光源技術、ソフトウェアアクセス、検査性能が密接に結びつきつつあることを示しています。
NKT Photonics A/Sは、2024年のHamamatsu Photonics K.K.による買収に続き、2026年6月25日にHamamatsu Photonics A/Sとなりました。SuperLight PhotonicsおよびチップベースのOCT開発企業も、低ノイズ光源と小型エンジンで産業検査用光コヒーレンストモグラフィー市場の設計に挑戦しています。同軸OCTおよびAI支援分類における特許活動は、プロセス制御能力をめぐる競争の激化を示しています。主要企業の合計市場シェアは提供されていないため、利用可能な情報から集中度スコアを決定することはできません。
産業検査用光コヒーレンストモグラフィー産業のリーダー企業
Novacam Technologies Inc.
Santec Holdings Corporation
Thorlabs, Inc.
Wasatch Photonics, Inc.
BaySpec, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年8月:研究者らがPhotoniX Synergyにファウンドリー互換PICベースのSS-OCTシステムを発表。SiN干渉計とGeフォトダイオードを0.36 mm²チップに統合し、87 dBの感度とウェーハ厚さ絶対誤差2 µm未満を達成。半導体ファブ向けの量産可能なチップスケールOCTエンジンへの重要な一歩。
- 2026年7月:Thorlabsがモデルの TEL241およびTEL341を含むTelesto® シリーズSD-OCTプラットフォームを発売。空気中での軸方向分解能3.4 µm未満、Aスキャンレート最大146 kHz、撮像深度2 mmを実現し、半導体材料、ディスプレイ技術、固体バッテリー検査を対象に、カスタム産業統合を可能にするソフトウェア開発キットを提供。
- 2026年6月:NKT Photonics A/Sが2024年のHamamatsu Photonics K.K.による買収に続き、Hamamatsu Photonicsグループに統合され、Hamamatsu Photonics A/Sに改称。フォトニッククリスタルファイバーおよび超高速レーザーポートフォリオをグローバルフォトニクスグループ内に統合。
- 2026年3月:Santecが光ファイバーおよびフォトニクスデバイス試験向けにミクロンレベルの精度を提供する先進OFDRシステムを発売。スウェプトソース干渉計インフラを隣接するフォトニクスデバイス試験市場へ拡張。


グローバル産業検査用光コヒーレンストモグラフィー市場レポートの範囲
産業検査用光コヒーレンストモグラフィーは、低コヒーレンス光を使用して内部構造と表面のマイクロメートル分解能の断面画像を取得する非破壊・高分解能撮像技術であり、不透明または半透明の産業材料における精密な表面下欠陥検出、層厚さ測定、材料特性評価を可能にします。
産業検査用光コヒーレンストモグラフィー市場レポートは、技術(タイムドメインOCT、スペクトラルドメインOCT、スウェプトソースOCT、フルフィールドOCT、偏光感応OCT)、コンポーネント(光源、干渉計およびファイバーアセンブリ、検出器およびカメラ、OCT分光計、スキャニングシステムおよび光学プローブ、信号処理・制御ユニット)、用途(層およびコーティング厚さ測定、内部欠陥・ボイド検出、表面プロファイリングおよび3D計測、溶接溶け込みおよびプロセスモニタリング、シール・ボンド・接着剤検査、材料特性評価、マイクロ流体および流量測定)、エンドユーザー産業(半導体および先端エレクトロニクス製造、自動車および電気自動車、航空宇宙・防衛、積層造形、パッケージング・フィルム・印刷、プラスチック・複合材料・セラミック、医薬品および医療機器、太陽光発電・エネルギー機器、研究所および受託試験、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| タイムドメインOCT |
| スペクトラルドメインOCT |
| スウェプトソースOCT |
| フルフィールドOCT |
| 偏光感応OCT |
| 光源 |
| 干渉計およびファイバーアセンブリ |
| 検出器およびカメラ |
| OCT分光計 |
| スキャニングシステムおよび光学プローブ |
| 信号処理・制御ユニット |
| 層およびコーティング厚さ測定 |
| 内部欠陥・ボイド検出 |
| 表面プロファイリングおよび3D計測 |
| 溶接溶け込みおよびプロセスモニタリング |
| シール・ボンド・接着剤検査 |
| 材料特性評価 |
| マイクロ流体および流量測定 |
| 半導体および先端エレクトロニクス製造 |
| 自動車および電気自動車 |
| 航空宇宙・防衛 |
| 積層造形 |
| パッケージング・フィルム・印刷 |
| プラスチック・複合材料・セラミック |
| 医薬品および医療機器 |
| 太陽光発電・エネルギー機器 |
| 研究所および受託試験 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 技術別 | タイムドメインOCT | ||
| スペクトラルドメインOCT | |||
| スウェプトソースOCT | |||
| フルフィールドOCT | |||
| 偏光感応OCT | |||
| コンポーネント別 | 光源 | ||
| 干渉計およびファイバーアセンブリ | |||
| 検出器およびカメラ | |||
| OCT分光計 | |||
| スキャニングシステムおよび光学プローブ | |||
| 信号処理・制御ユニット | |||
| 用途別 | 層およびコーティング厚さ測定 | ||
| 内部欠陥・ボイド検出 | |||
| 表面プロファイリングおよび3D計測 | |||
| 溶接溶け込みおよびプロセスモニタリング | |||
| シール・ボンド・接着剤検査 | |||
| 材料特性評価 | |||
| マイクロ流体および流量測定 | |||
| エンドユーザー産業別 | 半導体および先端エレクトロニクス製造 | ||
| 自動車および電気自動車 | |||
| 航空宇宙・防衛 | |||
| 積層造形 | |||
| パッケージング・フィルム・印刷 | |||
| プラスチック・複合材料・セラミック | |||
| 医薬品および医療機器 | |||
| 太陽光発電・エネルギー機器 | |||
| 研究所および受託試験 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
産業検査用光コヒーレンストモグラフィー市場の規模はどのくらいですか?
市場規模は2026年に0.64 ビリオン 米ドルであり、CAGR 11.24%で2031年までに1.09 ビリオン 米ドルに達する見込みです。
最大の収益シェアを持つ技術はどれですか?
スウェプトソースOCTは2025年に46.38%のシェアで技術収益をリードしました。多層アセンブリを通じた高速検査を支援するためです。
最も速く拡大する見込みの用途はどれですか?
内部欠陥・ボイド検出は、積層造形、バッテリー組立、複合材料検査に支えられ、2031年にかけてCAGR 12.93%で拡大する見込みです。
最も速く拡大する見込みのエンドユーザーグループはどれですか?
積層造形は、メーカーが層ごとの検証にインラインOCTを使用するにつれ、2031年にかけてCAGR 13.76%で拡大する見込みです。
最も高い拡大率が期待される地域はどこですか?
アジア太平洋地域は2031年にかけてCAGR 13.19%で拡大する見込みであり、2025年に43.76%のシェアを占めていました。
産業用OCTシステムの普及を制限する要因は何ですか?
主な制限要因には、不透明材料における透過性の低下と、生産ライン統合、キャリブレーション、アプリケーションエンジニアリングのコストが含まれます。
最終更新日:



