
Marktgröße und Marktanteil der optischen Kohärenztomographie für die industrielle Inspektion
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.64 Milliarden US-Dollar |
| Marktgröße (2031) | 1.09 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der optischen Kohärenztomographie für die industrielle Inspektion von Mordor Intelligence
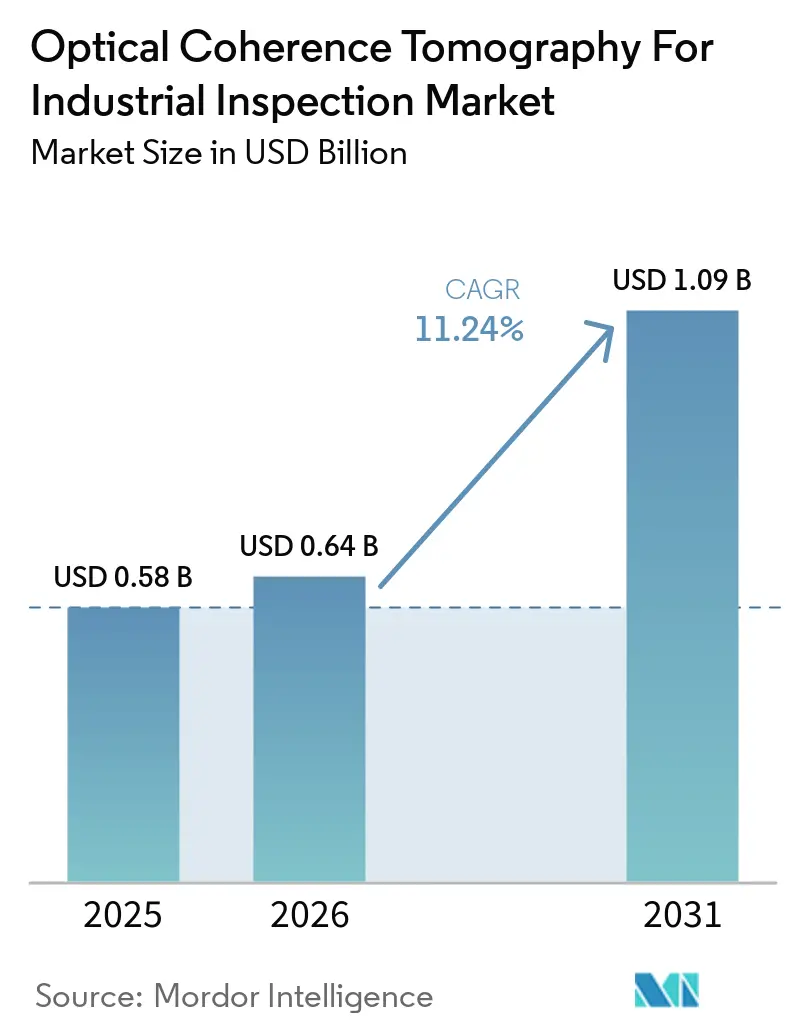
Die Marktgröße für optische Kohärenztomographie für die industrielle Inspektion wird voraussichtlich von 0,58 Milliarden USD im Jahr 2025 auf 0,64 Milliarden USD im Jahr 2026 und bis 2031 auf 1,09 Milliarden USD anwachsen, mit einer CAGR von 11,24 % zwischen 2026 und 2031. Die Nachfrage geht über die Halbleiterinspektion hinaus, da Hersteller Inline-Prüfungen für die additive Fertigung, mehrschichtige Materialien und die Montage von Elektrofahrzeugbatterien einführen. Produktionsteams benötigen schnelleres Feedback, da nach der Montage entdeckte Defekte zu erhöhtem Ausschuss, Nacharbeit und Garantierisiken führen können. Lieferanten kombinieren daher Bildgebungshardware mit Verarbeitungswerkzeugen, die Echtzeit-Entscheidungen in der Produktionslinie unterstützen. Der asiatisch-pazifische Raum bleibt zentral für die Nachfrage, da er Halbleiter-, Display- und Batterieproduktionskapazitäten in Südkorea, Japan und China vereint. Der Wettbewerb erstreckt sich auf Komponentenlieferanten, Systemintegratoren und Photonikgruppen, während hohe Integrationskosten und Einschränkungen bei opaken Materialien eine breitere Akzeptanz weiterhin hemmen.
Wichtigste Erkenntnisse des Berichts
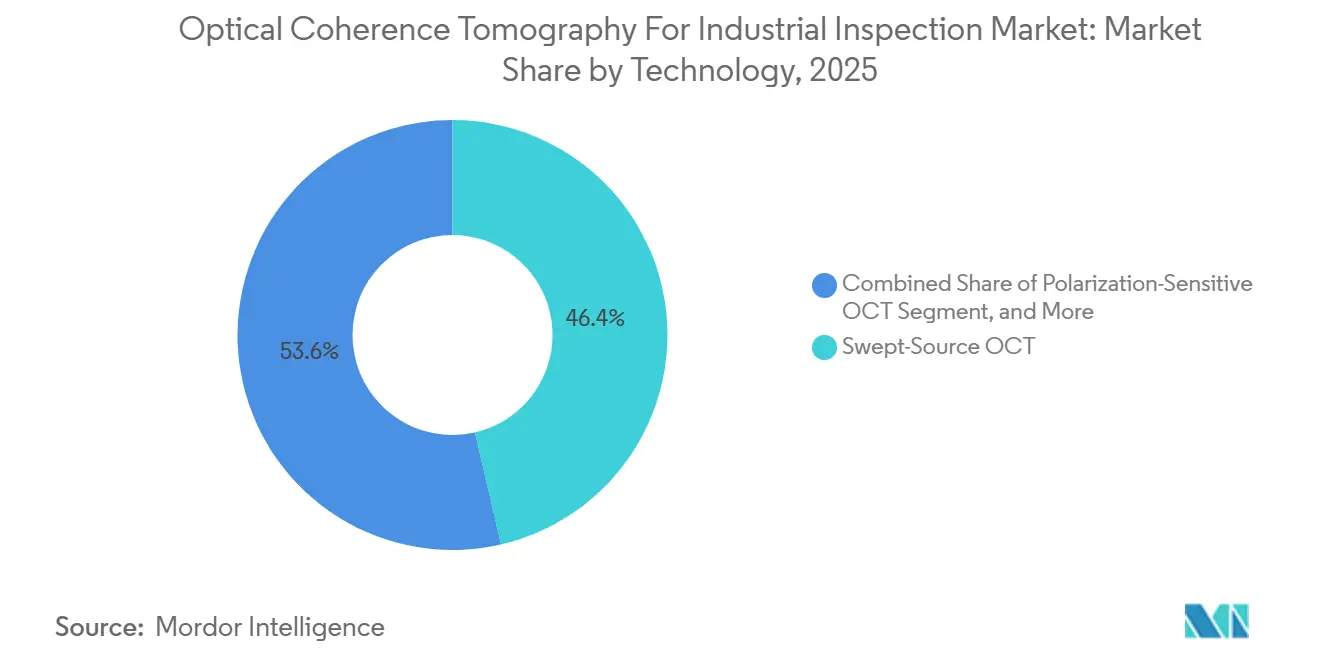
- Nach Technologie hielt Swept-Source-OCT im Jahr 2025 einen Marktanteil von 46,38 % am Markt für optische Kohärenztomographie für die industrielle Inspektion, während polarisationsempfindliche OCT bis 2031 voraussichtlich mit einer CAGR von 13,84 % wachsen wird.
- Nach Komponente entfielen im Jahr 2025 24,67 % des Umsatzes im Markt für optische Kohärenztomographie für die industrielle Inspektion auf Signalverarbeitungs- und Steuereinheiten, während Lichtquellen bis 2031 voraussichtlich mit einer CAGR von 13,52 % wachsen werden.
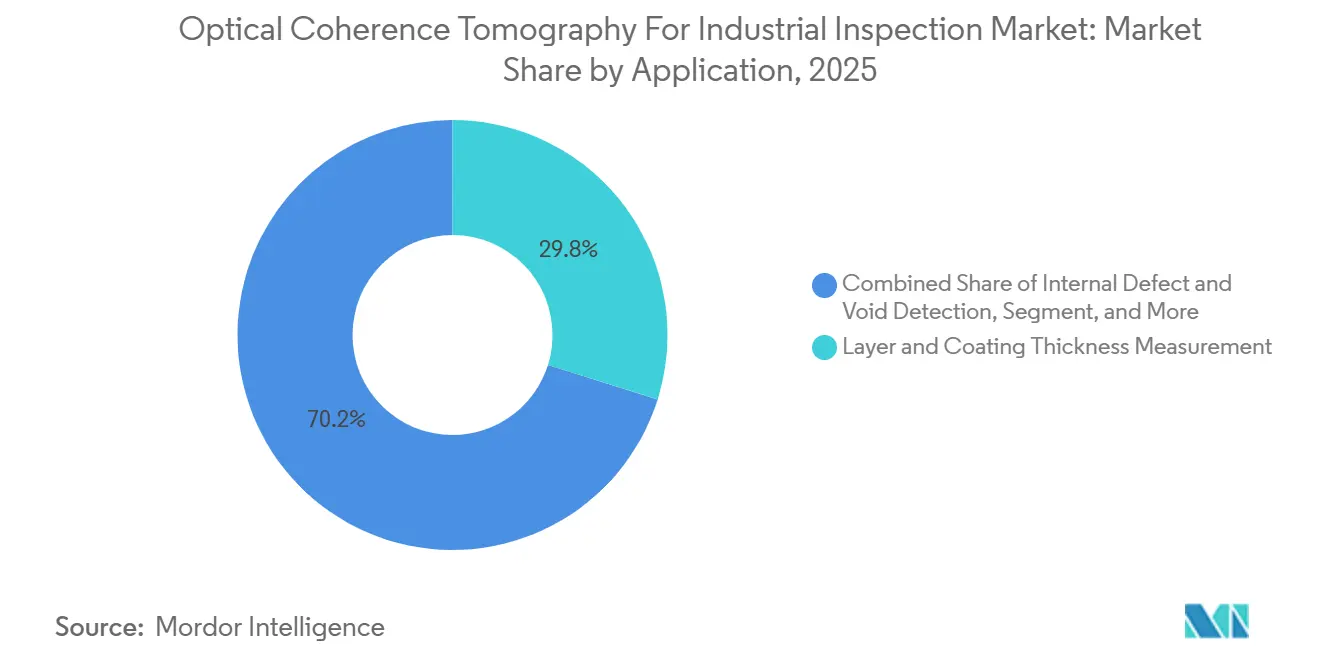
- Nach Anwendung hielt die Schicht- und Beschichtungsdickenmessung im Jahr 2025 einen Anteil von 29,84 % am Umsatz im Markt für optische Kohärenztomographie für die industrielle Inspektion, während die Erkennung interner Defekte und Hohlräume bis 2031 voraussichtlich mit einer CAGR von 12,93 % wachsen wird.
- Nach Endverbraucherbranche hielt die Halbleiter- und fortschrittliche Elektronikindustrie im Jahr 2025 einen Anteil von 27,43 % am Umsatz im Markt für optische Kohärenztomographie für die industrielle Inspektion, während die additive Fertigung bis 2031 voraussichtlich mit einer CAGR von 13,76 % wachsen wird.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 43,76 % am Markt für optische Kohärenztomographie für die industrielle Inspektion und wird bis 2031 voraussichtlich mit einer CAGR von 13,19 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse zur optischen Kohärenztomographie für die industrielle Inspektion
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität von Halbleitern und fortschrittlicher Verpackung | +2.8% | Asiatisch-pazifischer Raum als Kern, Nordamerika und Europa als Folgebereiche | Kurzfristig (≤ 2 Jahre) |
| Inline-Qualitätskontrolle und Integration von Industrie 4.0 | +2.3% | Global | Mittelfristig (2–4 Jahre) |
| Zerstörungsfreie Inspektion von Mehrschichtmaterialien | +1.7% | Global | Mittelfristig (2–4 Jahre) |
| Koaxiale OCT-Überwachung von Laserschweißen und additiver Fertigung | +1.3% | Nordamerika, Europa und asiatisch-pazifischer Raum als Kern | Mittelfristig (2–4 Jahre) |
| OCT-gestützte Inspektion von konturierten Verbundstrukturen | +0.9% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Kompakte Zeilenscan-Einheiten zur Senkung von OEM-Integrationshürden | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität von Halbleitern und fortschrittlicher Verpackung
Der Markt für optische Kohärenztomographie für die industrielle Inspektion profitiert vom wachsenden Bedarf an engerer Inspektion in dreidimensional integrierten Schaltkreisen und fortschrittlicher Verpackung. Hybridbonden, Fan-out-Wafer-Level-Packaging und Multi-Die-Stapel erfordern eine genaue Kontrolle von Durchkontaktierungen und Mikrobump-Verbindungen. Herkömmliche optische Metrologie kann Schwierigkeiten haben, wenn diese Strukturen eine schnelle Messung bei geringen Tiefen erfordern. Ein 2026 entwickelter chipbasierter Swept-Source-OCT-Prototyp maß die Waferdicke mit absoluten Fehlern unter 2 µm und scannte berührungslos mit einer Geschwindigkeit, die 11.000-mal schneller war als die Kontaktprofilometrie.[1]Hang Su et al., "Robuste und Plug-and-Play-fähige chipbasierte Swept-Source-Optische Kohärenztomographie für industrielle Anwendungen," PhotoniX Synergy, link.springer.com Das Ergebnis ist bedeutsam, da Kontaktmethoden Fotolack verformen und aktive Die-Oberflächen kontaminieren können. Die Inspektion von Bondgrenzflächen hat auch dann einen Wert, wenn Delaminierungen unter 20 µm elektrische Tests bestehen, aber später unter thermischer Belastung zu Ausfällen führen.
Inline-Qualitätskontrolle und Integration von Industrie 4.0
Der Markt für optische Kohärenztomographie für die industrielle Inspektion wird von Herstellern unterstützt, die Produktionsdaten benötigen, während sich die Teile noch in der Linie befinden. OCT kann mikrometerauflösende Subsurface-Bilder für sofortiges Prozessfeedback liefern, anstatt auf Offline-Proben angewiesen zu sein. Ein 2025 entwickeltes Zeilenfeld-Spektralbereichs-OCT-System erreichte Scanraten von 1.470 kHz und eine Empfindlichkeit von 100,2 dB über ein Volumen von 8×8×2,7 mm in weniger als 1 Sekunde.[2]Y. Oikawa et al., "Optische Kohärenztomographie für hochpräzise industrielle Inspektion in Industrie 4.0: Fortschritte, Herausforderungen und zukünftige Trends," Laser and Photonics Reviews, onlinelibrary.wiley.com Diese Leistung unterstützt die Inspektion mit Fördergeschwindigkeit für Display-Laminierung, pharmazeutische Beschichtungen und gedruckte Elektronik. FPGA- und GPU-Verarbeitung kann die Ausgabe in Millisekunden in ein Defekt-Flag umwandeln. Die Arbeit von ISO/TC 261 zur Inspektion in der additiven Fertigung trägt ebenfalls dazu bei, die Validierungsunsicherheit für neue industrielle Anwender zu reduzieren.
Zerstörungsfreie Inspektion von Mehrschichtmaterialien
Der Markt für optische Kohärenztomographie für die industrielle Inspektion bedient Materialien, bei denen Schichtgrenzen und interne Grenzflächen ohne Probenschnitt inspiziert werden müssen. Batterieelektroden, flexible Folien, optische Klebstoffstapel und Turbinenbeschichtungen sind Beispiele, bei denen berührungsfreie Messung nützlich sein kann. Eine Studie aus dem Jahr 2026 zeigte, dass Mittelinfrarot-OCT bei 4 µm eine Tiefe von 360 µm in Windturbinenblattbeschichtungen erreichte, während Nahinfrarot-OCT bei 1,3 µm in denselben Proben innerhalb von 100 µm abgeschwächt wurde.[3]A. Lapre et al., "Zerstörungsfreie Subsurface-Inspektion von mehrschichtigen Windturbinenblattbeschichtungen mittels Mittelinfrarot-Optischer Kohärenztomographie," Wind Energy Science, wes.copernicus.org Das Mittelinfrarot-System bildete die relevanten Grenzflächen in 40 Minuten ab, während Röntgen-CT 6 Stunden benötigte, um denselben Probenbereich abzudecken. Dies kann eine engere Kontrolle der Mehrfachbeschichtungsapplikation in der Blattproduktion unterstützen. Der nicht-ionisierende Betrieb ist zudem mit Nassfarbenumgebungen kompatibel.
Koaxiale OCT-Überwachung von Laserschweißen und additiver Fertigung
Der Markt für optische Kohärenztomographie für die industrielle Inspektion profitiert von koaxialen Anordnungen, bei denen der OCT-Strahl entlang des Bearbeitungslaserwegs geführt wird. Dieser Ansatz identifiziert Defekte während der Produktion und nicht erst nach Fertigstellung eines Bauteils. Bei der drahtbasierten Lasermetallabscheidung misst koaxiale OCT die Schichthöhe nach jedem Durchgang und unterstützt die Drahtvorschubkorrektur für nachfolgende Schichten.[4]P. Mercelis et al., "Überblick über die Online-Qualitätskontrolle für lasergestützte Directed Energy Deposition (LDED) in der additiven Fertigung," Smart Manufacturing, iopscience.iop.org Dieser Prozess kann die Anhäufung von Geometriefehlern bei der gerichteten Energieabscheidung verhindern. Beim Schweißen von Elektrofahrzeugbatteriefahnen meldete LSTM-gestützte OCT einen mittleren absoluten Eindringtiefenfehler von 77 µm bei Laserleistungen zwischen 1,8 und 2,2 kW. Eine frühere Erkennung von Mikroporen kann sicherheitsrelevante Verbindungsausfälle begrenzen und die Qualitätskontrolle näher an die Fehlerquelle verlagern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Eindringtiefe bei opaken und stark streuenden Materialien | -1.4% | Global | Langfristig (≥ 4 Jahre) |
| Hohe Kosten für Systemintegration und Anwendungsentwicklung | -1.2% | Global, mit stärkeren Auswirkungen auf KMU in Südamerika sowie dem Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte industrielle Trainingsdaten für die Defektklassifizierung | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei der Kundenvalidierung durch prozessspezifische Kalibrierung | -0.6% | Global, insbesondere Erstanwender-Branchen betreffend | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Eindringtiefe bei opaken und stark streuenden Materialien
Der Markt für optische Kohärenztomographie für die industrielle Inspektion stößt bei Metallen, Kohlefaserverbundwerkstoffen und opaken Beschichtungen an physikalische Tiefengrenzen. OCT ist auf ballistische Photonen angewiesen, und Streuung reduziert das aus tieferen Schichten verfügbare Signal. Nahinfrarotsysteme funktionieren gut bei Polymeren und Glas, werden jedoch bei stark pigmentierten Substraten weniger zuverlässig. Die Windturbinenblatt-Beschichtungsstudie aus dem Jahr 2026 ergab, dass Nahinfrarot-OCT keine Bilder durch Grundierschichten erzeugen konnte, die Mittelinfrarot-OCT durchdrang. Mittelinfrarot-OCT behebt diese Einschränkung, erfordert jedoch komplexere Quellen, Detektoren und Lasersicherheitssysteme. Bis diese Komponenten zugänglicher werden, könnten Anwender, die Metall- und stark streuende Materialien inspizieren, weiterhin Laserultraschall oder Phased-Array-Ultraschall bevorzugen.
Hohe Kosten für Systemintegration und Anwendungsentwicklung
Der Markt für optische Kohärenztomographie für die industrielle Inspektion kann erheblichen Aufwand erfordern, bevor ein System bereit für die Integration in eine Produktionslinie ist. Projekte können maßgeschneiderte Sonden, Schwingungsdämpfung, Prozessgeometrie-Kalibrierung und Integration mit Betriebsdatensystemen erfordern. Diese Anforderungen unterscheiden OCT von einem Standardinspektionsgerät, das ohne Anpassung installiert werden kann. Kleinere Verpackungs-, Verbundwerkstoff- und Präzisionsbearbeitungsunternehmen könnten feststellen, dass die Betriebskosten den Nutzen gegenüber bestehenden Inspektionsmethoden übersteigen. Thorlabs stellte die Telesto®-Plattform im Juli 2026 mit einem Software-Entwicklungskit und einer OEM-orientierten Schnittstelle vor, die den Integrationsaufwand reduzieren kann. Standardisiertere Hardware und Anwendungsunterstützung sind weiterhin erforderlich, bevor diese Einschränkung an kleineren Fertigungsstandorten nachlässt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Swept-Source-OCT führt, während polarisationsempfindliche OCT an Dynamik gewinnt
Swept-Source-OCT erfasste im Jahr 2025 46,38 % des Marktanteils im Bereich Technologieumsatz im Markt für optische Kohärenztomographie für die industrielle Inspektion. Seine lange Kohärenzlänge, der geringe Empfindlichkeitsabfall und A-Scan-Raten über 50 kHz ermöglichen die Inspektion von Mehrschichtbeschichtungen und Klebeverbindungen bei Produktionsgeschwindigkeiten. Spektralbereichs-OCT bleibt für hochauflösende Anwendungen mit geringer Tiefe wettbewerbsfähig. Thorlabs meldete im Juli 2026 für seine Telesto®-Plattform eine axiale Auflösung unter 3,4 µm in Luft und A-Scan-Raten bis zu 146 kHz. Diese Fähigkeiten eignen sich für Leiterplattenbeschichtungen, Waferoberflächen und Dünnschichtdisplays.
Polarisationsempfindliche OCT wird bis 2031 voraussichtlich mit einer CAGR von 13,84 % wachsen, der höchsten Rate unter den Technologiekategorien. Sie misst Doppelbrechung mittels Phasenretardation und Stokes-Vektor-Analyse und hilft Anwendern, Subsurface-Spannungsdefekte und Mikrorisse zu identifizieren. Eine 2025 entwickelte polarisationsmultiplexte Methode erzielte eine Artefaktunterdrückung von 33–45 dB bei der Mehrschicht-LCD-Bildgebung mit orthogonal polarisierten Referenzstrahlen. Diese Methode kann für faltbare Display-Klebstoffe und Smart-Glass-Mehrschichten eingesetzt werden, die eine Schichtdiskriminierung unter 30 µm erfordern. Vollfeld-OCT gewinnt bei der MEMS- und Maskeninspektion an Bedeutung, während Zeitbereichs-OCT dort relevant bleibt, wo eine Bildgebungstiefe von 4–8 mm die Geschwindigkeit überwiegt.


Nach Komponente: Signalverarbeitungs- und Steuereinheiten führen, während Lichtquellen am schnellsten wachsen
Signalverarbeitungs- und Steuereinheiten machten im Jahr 2025 24,67 % des Komponentenumsatzes im Markt für optische Kohärenztomographie für die industrielle Inspektion aus. FPGA- und GPU-Architekturen verarbeiten Bilddaten mit Produktionsgeschwindigkeit, während KI-Module und Closed-Loop-Software OCT in ein Prozesssteuerungswerkzeug verwandeln können. Interferometer, Faserbaugruppen, Scansysteme und Sonden übernehmen die Strahlführung und -positionierung in industriellen Umgebungen. Detektoren, Kameras und Spektrometer legen die grundlegenden Empfindlichkeits- und Geschwindigkeitsgrenzen fest. Diese Komponenten bestimmen gemeinsam die Plattformeignung für jede Produktionsumgebung.
Lichtquellen werden bis 2031 voraussichtlich mit einer CAGR von 13,52 % wachsen, da Lieferanten auf Swept-Source- und Mittelinfrarotsysteme umsteigen. Der Wandel erhöht die Nachfrage nach abstimmbaren und Superkontinuum-Quellen für die Inspektion von Polymer-, Verbundwerkstoff-, Keramik- und optoelektronischen Halbleitermaterialien. SuperLight Photonics stellte im Januar 2025 den SLP-1050 mit einem Abdeckungsbereich von 1.700–2.500 nm und einer axialen Auflösung von 2,75 µm vor. Thorlabs demonstrierte einen MEMS-VCSEL-Swept-Source-Laser mit wählbaren Raten bis zu 400 kHz und einer Bildgebungstiefe bis zu 38 mm. Ein chipbasiertes System mit 0,36 mm² weist auf einen Weg zu kleineren Modulen und einer veränderten Komponentenumsatzstruktur hin.
Nach Anwendung: Beschichtungsmetrologie sichert den Umsatz, während die Defekterkennung am schnellsten wächst
Die Schicht- und Beschichtungsdickenmessung machte im Jahr 2025 29,84 % des Anwendungsumsatzes im Markt für optische Kohärenztomographie für die industrielle Inspektion aus. Sie unterstützt berührungsfreie Messungen bei pharmazeutischen Beschichtungen, optischen Folien, Konformalbeschichtungen und Display-Klebstoffen. Eine Überprüfung aus dem Jahr 2025 meldete durchschnittliche Abweichungen von 1 µm von Referenzmethoden bei Leiterplattenbeschichtungsmessungen. Der Ansatz vermeidet kontaktbedingte Kontamination und kann an industrielle Liniengeschwindigkeiten angepasst werden. Oberflächenprofilierung und 3D-Metrologie unterstützen zudem die Präzisionsbearbeitung und die Ebenheitsprüfung von Display-Panels.
Die Erkennung interner Defekte und Hohlräume wird bis 2031 voraussichtlich mit einer CAGR von 12,93 % wachsen. Sie deckt interne Bildgebungsanforderungen in der additiven Produktion, der Elektrofahrzeugbatteriemontage und fortschrittlichen Verbundwerkstoffen ab, wo Röntgen-CT möglicherweise zu langsam ist. Bei der gerichteten Lasermetallabscheidung reduzierte Closed-Loop-OCT-Steuerung die Porosität durch Echtzeit-Zwischenschicht-Feedback auf 0,036–0,043 Volumenprozent. Schweißüberwachung, Klebeinspektion, Materialcharakterisierung und Mikrofluidik-Durchflussmessung erweitern den Einsatz in der Automobil- und Pharmaproduktion. Diese Anwendungen erweitern den Einsatz der optischen Kohärenztomographie in der industriellen Inspektion über die Beschichtungsmetrologie hinaus.
Nach Endverbraucherbranche: Halbleiter führt, während additive Fertigung die höchste Wachstumsrate aufweist
Die Halbleiter- und fortschrittliche Elektronikindustrie machte im Jahr 2025 27,43 % des Endverbrauchsumsatzes im Markt für optische Kohärenztomographie für die industrielle Inspektion aus. Heterogene Integration, Chiplet-Designs und Bump-Abstände unter 10 µm erfordern eine schnelle, berührungsfreie volumetrische Inspektion während der Verpackung. Automobil- und Elektrofahrzeughersteller bilden die nächste wichtige Kundengruppe für Batteriemontage, Sammelschienenschweißen und Klebeverbindungsinspektion. Luft- und Raumfahrt- sowie Verteidigungsanwender inspizieren Subsurface-Delaminierungen in kohlefaserverstärkten Polymerstrukturen, ohne das Bauteil zu schneiden. Diese anspruchsvollen Anwendungen halten die Halbleiterproduktion im Mittelpunkt des Marktes für optische Kohärenztomographie für die industrielle Inspektion.
Die additive Fertigung wird bis 2031 voraussichtlich mit einer CAGR von 13,76 % wachsen, der höchsten Rate unter den Endverbrauchergruppen. Hersteller von Polymer-, Metall- und Keramikteilen nutzen Inline-OCT zur Schichtverifikation während des Aufbaus. Hochtemperatur-Schmelzschichtungsdrucker haben die Echtzeit-Überwachung von Thermoplasten mit Swept-Source-OCT und einem luftgekühlten piezoelektrischen Scanner unterstützt. Verpackung, Folien, Druck, Pharmazeutika, Medizinprodukte, Kunststoffe, Verbundwerkstoffe, Keramik, Solaranlagen, Labore und Auftragstest fügen ebenfalls Nachfrage hinzu. Ihre Anforderungen umfassen Folienspaltdetektion, Solarverkapselungsprüfungen und keramische additive Überwachung.
Geografische Analyse
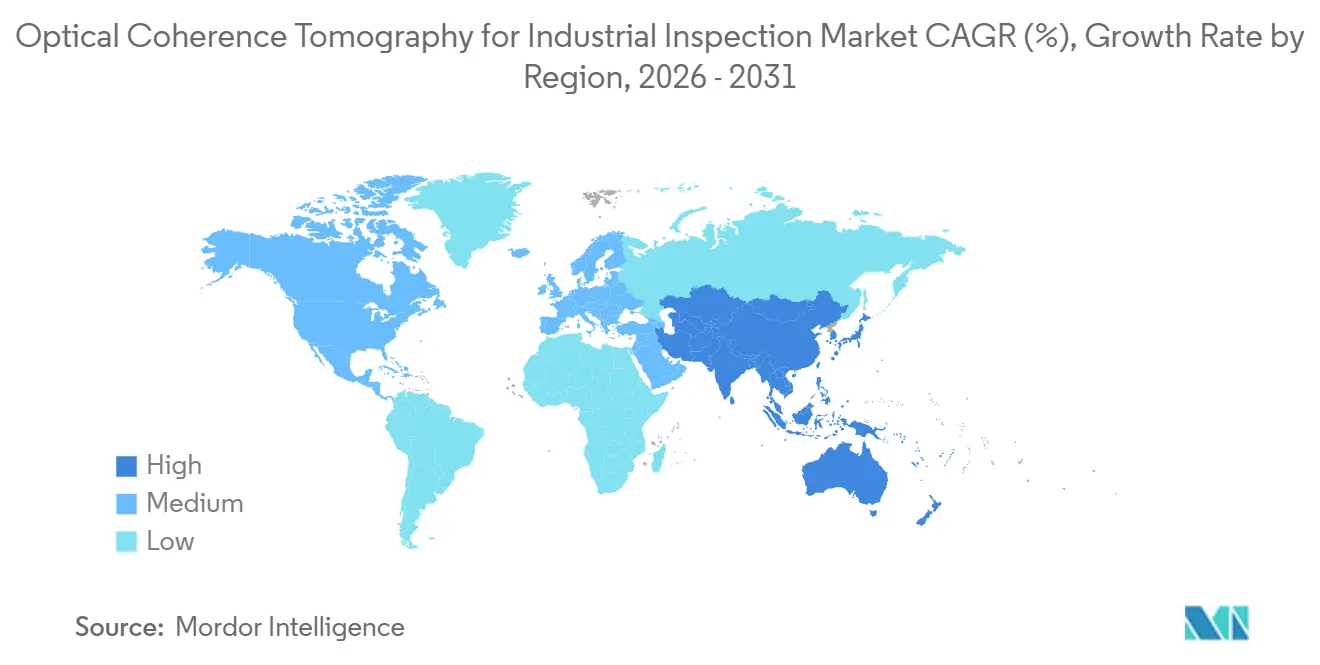
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 43,76 % am Markt für optische Kohärenztomographie für die industrielle Inspektion und wird bis 2031 voraussichtlich mit einer CAGR von 13,19 % wachsen. Die Region umfasst Halbleiter-, Display- und Elektrofahrzeugbatterieproduktion in Südkorea, Japan und China. Südkorea generiert Nachfrage nach Swept-Source- und Spektralbereichs-OCT bei der Schichtinspektion und Oberflächenprofilierung. Japan verfügt über eine etablierte Lieferbasis, und Santec präsentierte sein Quantum-OCT-System im März 2025 auf der Expo 2025 Osaka. China trägt durch Halbleiterverpackung und Elektrofahrzeugbatterieproduktion zur Volumennachfrage bei.
Nordamerika und Europa sind im Jahr 2026 der zweit- bzw. drittgrößte geografische Block im Markt für optische Kohärenztomographie für die industrielle Inspektion. Die Vereinigten Staaten unterstützen die Nachfrage durch Halbleiterverpackung und Luft- und Raumfahrtverbundinspektion. Das in Kanada ansässige Unternehmen Novacam Technologies Inc. stellt Swept-Source-OCT-Profilometriesysteme für Luft- und Raumfahrt, Automobil, Stromerzeugung und Elektronik her. Deutschland führt den europäischen Einsatz bei der Überwachung von Automobillaserschweißen und der Inspektion pharmazeutischer Beschichtungen an. Frankreich und das Vereinigte Königreich verfügen über Luft- und Raumfahrtverbundprogramme, bei denen OCT neben der Ultraschallinspektion zunehmend eingesetzt wird.
Südamerika befindet sich in einem früheren Stadium im Markt für optische Kohärenztomographie für die industrielle Inspektion und wird größtenteils mit importierten Systemen für pharmazeutische Verpackung und Präzisionsbearbeitung beliefert. Der Nahe Osten und Afrika sind im Jahr 2026 die kleinsten regionalen Blöcke, obwohl Saudi-Arabien und die Vereinigten Arabischen Emirate in fortschrittliche Fertigung investieren. Der Automobilsektor Südafrikas ist die unmittelbarste industrielle OCT-Chance auf dem Kontinent. Begrenzte lokale Anwendungsentwicklungskapazitäten hemmen die Akzeptanz in Südamerika, dem Nahen Osten und Afrika.

Wettbewerbslandschaft
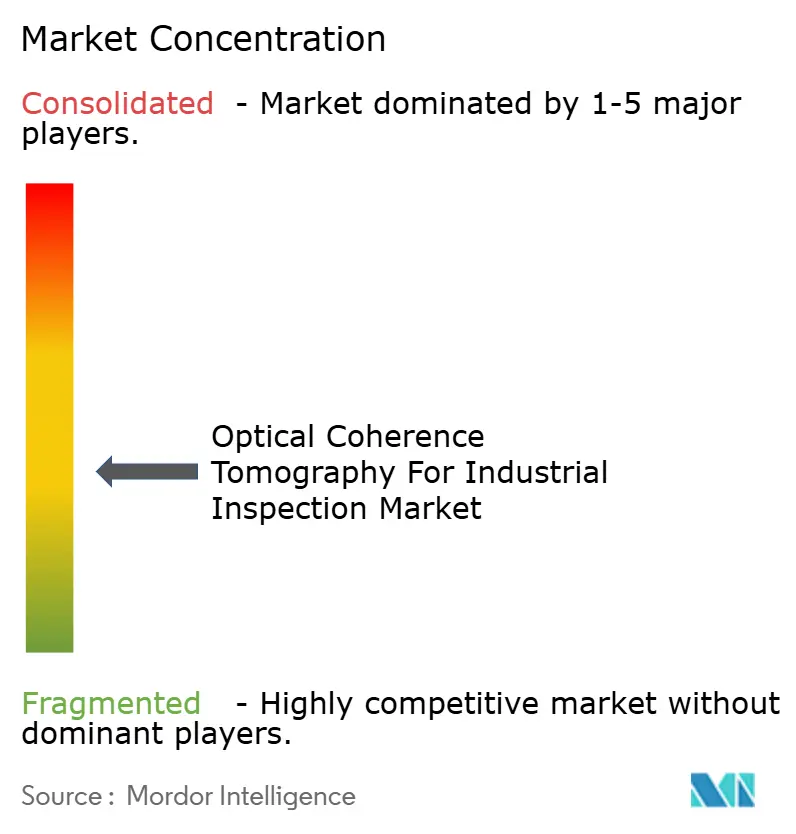
Der Markt für optische Kohärenztomographie für die industrielle Inspektion ist mäßig fragmentiert und umfasst Komponentenspezialisten, Systemintegratoren und vertikal integrierte Photonikkonzerne. Komponentenlieferanten stellen Lichtquellen, Spektrometer und interferometrische Baugruppen bereit, whrend Integratoren Inspektionsplattformen für einzelne Produktionsprozesse anpassen. Größere Photonikgruppen konkurrieren über einen breiteren Teil des Hardware-Stacks. Mittelinfrarot-OCT, chipbasierte Systeme und Software für vielfältige Defektbibliotheken bleiben offene Bereiche. Lieferanten konkurrieren bei A-Scan-Raten und Auflösung und entwickeln zudem Sonden und Algorithmen für Batteriesch weißen, Verbundwerkstoffinspektion und Halbleitermetrologie.
Thorlabs verfolgt im Markt für optische Kohärenztomographie für die industrielle Inspektion einen Full-Stack-Ansatz. Das Telesto®-Update vom Juli 2026 bot eine axiale Auflösung unter 3,4 µm, A-Scan-Raten bis zu 146 kHz und ein Software-Entwicklungskit. Die Kombination unterstützt die direkte Fabrikintegration und Bildgebungsleistung. Santec brachte im März 2026 ein Advanced-OFDR-System für optische Faser- und Photonikgerätetests auf den Markt. Diese Maßnahmen zeigen, dass Quelltechnologie, Softwarezugang und Inspektionsleistung eng miteinander verknüpft werden.
NKT Photonics A/S wurde am 25. Juni 2026 zu Hamamatsu Photonics A/S, nachdem es 2024 von Hamamatsu Photonics K.K. übernommen worden war. SuperLight Photonics und chipbasierte OCT-Entwickler fordern die Designs im Markt für optische Kohärenztomographie für die industrielle Inspektion ebenfalls mit rauschärmeren Quellen und kleineren Systemen heraus. Patentaktivitäten bei koaxialer OCT und KI-gestützter Klassifizierung deuten auf einen stärkeren Wettbewerb um Prozesssteuerungsfähigkeiten hin. Da kein kombinierter Marktanteil für führende Unternehmen vorliegt, kann der Konzentrationsgrad aus den verfügbaren Informationen nicht bestimmt werden.
Marktführer im Bereich optische Kohärenztomographie für die industrielle Inspektion
Novacam Technologies Inc.
Santec Holdings Corporation
Thorlabs, Inc.
Wasatch Photonics, Inc.
BaySpec, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Forscher veröffentlichten in PhotoniX Synergy ein gießereikompatibles PIC-basiertes SS-OCT-System, das SiN-Interferometer und Ge-Fotodioden auf einem 0,36 mm² großen Chip mit 87 dB Empfindlichkeit und absoluten Waferdickenfehlern unter 2 µm integriert – ein bedeutender Schritt in Richtung massenproduzierbarer chipbasierter OCT-Systeme für Halbleiterfabriken.
- Juli 2026: Thorlabs brachte die Telesto® Series SD-OCT-Plattform, Modelle TEL241 und TEL341, mit einer axialen Auflösung unter 3,4 µm in Luft, A-Scan-Raten bis zu 146 kHz und einer Bildgebungstiefe von 2 mm auf den Markt, die auf Halbleitermaterialien, Display-Technologien und die Inspektion von Festkörperbatterien abzielt, mit einem Software-Entwicklungskit für die individuelle industrielle Integration.
- Juni 2026: NKT Photonics A/S wurde in die Hamamatsu Photonics Group integriert und nach der Übernahme durch Hamamatsu Photonics K.K. im Jahr 2024 in Hamamatsu Photonics A/S umbenannt, wodurch ein Portfolio aus photonischen Kristallfasern und Ultrakurzpulslasern in einer globalen Photonikgruppe konsolidiert wurde.
- März 2026: Santec brachte sein Advanced-OFDR-System auf den Markt, das Mikronpräzision für optische Faser- und Photonikgerätetests bietet und seine Swept-Source-Interferometrie-Infrastruktur in angrenzende Photonikgerätetestmärkte erweitert.


Berichtsumfang des globalen Marktes für optische Kohärenztomographie für die industrielle Inspektion
Optische Kohärenztomographie für die industrielle Inspektion ist eine zerstörungsfreie, hochauflösende Bildgebungstechnologie, die Licht mit geringer Kohärenz verwendet, um Querschnittsbilder interner Strukturen und Oberflächen mit Mikrometerauflösung zu erfassen, und die eine präzise Subsurface-Defekterkennung, Schichtdickenmessung und Materialcharakterisierung in opaken oder halbtransparenten industriellen Materialien ermöglicht.
Der Bericht über den Markt für optische Kohärenztomographie für die industrielle Inspektion ist segmentiert nach Technologie (Zeitbereichs-OCT, Spektralbereichs-OCT, Swept-Source-OCT, Vollfeld-OCT und polarisationsempfindliche OCT), Komponente (Lichtquellen, Interferometer und Faserbaugruppen, Detektoren und Kameras, OCT-Spektrometer, Scansysteme und optische Sonden sowie Signalverarbeitungs- und Steuereinheiten), Anwendung (Schicht- und Beschichtungsdickenmessung, Erkennung interner Defekte und Hohlräume, Oberflächenprofilierung und 3D-Metrologie, Schweißeindringstiefe und Prozessüberwachung, Dichtungs-, Bond- und Klebeinspektion, Materialcharakterisierung sowie Mikrofluidik- und Durchflussmessung), Endverbraucherbranche (Halbleiter- und fortschrittliche Elektronikindustrie, Automobil und Elektrofahrzeuge, Luft- und Raumfahrt sowie Verteidigung, additive Fertigung, Verpackung, Folien und Druck, Kunststoffe, Verbundwerkstoffe und Keramik, Pharmazeutika und Medizinprodukte, Solar- und Energieanlagen, Forschungslabore und Auftragstest sowie sonstige Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Zeitbereichs-OCT |
| Spektralbereichs-OCT |
| Swept-Source-OCT |
| Vollfeld-OCT |
| Polarisationsempfindliche OCT |
| Lichtquellen |
| Interferometer und Faserbaugruppen |
| Detektoren und Kameras |
| OCT-Spektrometer |
| Scansysteme und optische Sonden |
| Signalverarbeitungs- und Steuereinheiten |
| Schicht- und Beschichtungsdickenmessung |
| Erkennung interner Defekte und Hohlräume |
| Oberflächenprofilierung und 3D-Metrologie |
| Schweißeindringstiefe und Prozessüberwachung |
| Dichtungs-, Bond- und Klebeinspektion |
| Materialcharakterisierung |
| Mikrofluidik- und Durchflussmessung |
| Halbleiter- und fortschrittliche Elektronikindustrie |
| Automobil und Elektrofahrzeuge |
| Luft- und Raumfahrt sowie Verteidigung |
| Additive Fertigung |
| Verpackung, Folien und Druck |
| Kunststoffe, Verbundwerkstoffe und Keramik |
| Pharmazeutika und Medizinprodukte |
| Solar- und Energieanlagen |
| Forschungslabore und Auftragstest |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Technologie | Zeitbereichs-OCT | ||
| Spektralbereichs-OCT | |||
| Swept-Source-OCT | |||
| Vollfeld-OCT | |||
| Polarisationsempfindliche OCT | |||
| Nach Komponente | Lichtquellen | ||
| Interferometer und Faserbaugruppen | |||
| Detektoren und Kameras | |||
| OCT-Spektrometer | |||
| Scansysteme und optische Sonden | |||
| Signalverarbeitungs- und Steuereinheiten | |||
| Nach Anwendung | Schicht- und Beschichtungsdickenmessung | ||
| Erkennung interner Defekte und Hohlräume | |||
| Oberflächenprofilierung und 3D-Metrologie | |||
| Schweißeindringstiefe und Prozessüberwachung | |||
| Dichtungs-, Bond- und Klebeinspektion | |||
| Materialcharakterisierung | |||
| Mikrofluidik- und Durchflussmessung | |||
| Nach Endverbraucherbranche | Halbleiter- und fortschrittliche Elektronikindustrie | ||
| Automobil und Elektrofahrzeuge | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Additive Fertigung | |||
| Verpackung, Folien und Druck | |||
| Kunststoffe, Verbundwerkstoffe und Keramik | |||
| Pharmazeutika und Medizinprodukte | |||
| Solar- und Energieanlagen | |||
| Forschungslabore und Auftragstest | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für optische Kohärenztomographie für die industrielle Inspektion?
Die Marktgröße beträgt 0,64 Milliarden USD im Jahr 2026 und wird bis 2031 voraussichtlich 1,09 Milliarden USD bei einer CAGR von 11,24 % erreichen.
Welche Technologie hat den größten Umsatzanteil?
Swept-Source-OCT führte den Technologieumsatz im Jahr 2025 mit einem Anteil von 46,38 % an, da es die schnelle Inspektion durch Mehrschichtbaugruppen unterstützt.
Welche Anwendung wird voraussichtlich am schnellsten wachsen?
Die Erkennung interner Defekte und Hohlräume wird bis 2031 voraussichtlich mit einer CAGR von 12,93 % wachsen, unterstützt durch additive Fertigung, Batteriemontage und Verbundwerkstoffinspektion.
Welche Endverbrauchergruppe wird voraussichtlich am schnellsten wachsen?
Die additive Fertigung wird bis 2031 voraussichtlich mit einer CAGR von 13,76 % wachsen, da Hersteller Inline-OCT zur schichtweisen Verifikation einsetzen.
Welche Region weist die höchste erwartete Wachstumsrate auf?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 13,19 % wachsen und hielt im Jahr 2025 einen Anteil von 43,76 %.
Was schränkt den breiteren Einsatz industrieller OCT-Systeme ein?
Wesentliche Einschränkungen umfassen die reduzierte Eindringtiefe bei opaken Materialien sowie die Kosten für die Integration in Produktionslinien, Kalibrierung und Anwendungsentwicklung.
Seite zuletzt aktualisiert am:



