
Tamaño y Participación del Mercado de Tomografía de Coherencia Óptica para Inspección Industrial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.64 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.09 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.24 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tomografía de Coherencia Óptica para Inspección Industrial por Mordor Intelligence
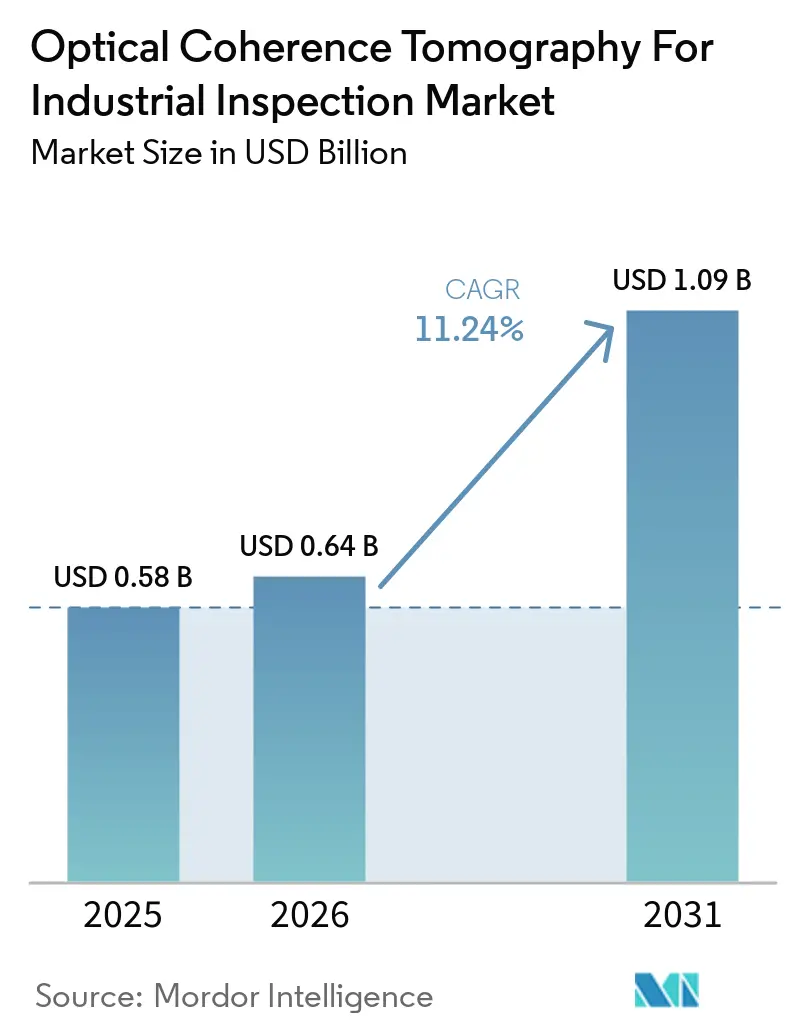
Se proyecta que el tamaño del Mercado de Tomografía de Coherencia Óptica para Inspección Industrial se expanda de 0,58 mil millones de USD en 2025 a 0,64 mil millones de USD en 2026, y a 1,09 mil millones de USD para 2031, registrando una CAGR del 11,24% entre 2026 y 2031. La demanda se está desplazando más allá de la inspección de semiconductores a medida que los fabricantes adoptan controles en línea para la fabricación aditiva, materiales multicapa y el ensamblaje de baterías para vehículos eléctricos. Los equipos de producción necesitan retroalimentación más rápida porque los defectos detectados después del ensamblaje pueden aumentar el desperdicio, el retrabajo y la exposición a garantías. Los proveedores están combinando hardware de imagen con herramientas de procesamiento que respaldan decisiones en tiempo real en la línea de producción. Asia-Pacífico sigue siendo central para la demanda porque combina capacidad de fabricación de semiconductores, pantallas y baterías en Corea del Sur, Japón y China. La competencia abarca proveedores de componentes, integradores de sistemas y grupos de fotónica, mientras que los altos costos de integración y las limitaciones en materiales opacos continúan restringiendo una adopción más amplia.
Conclusiones Clave del Informe
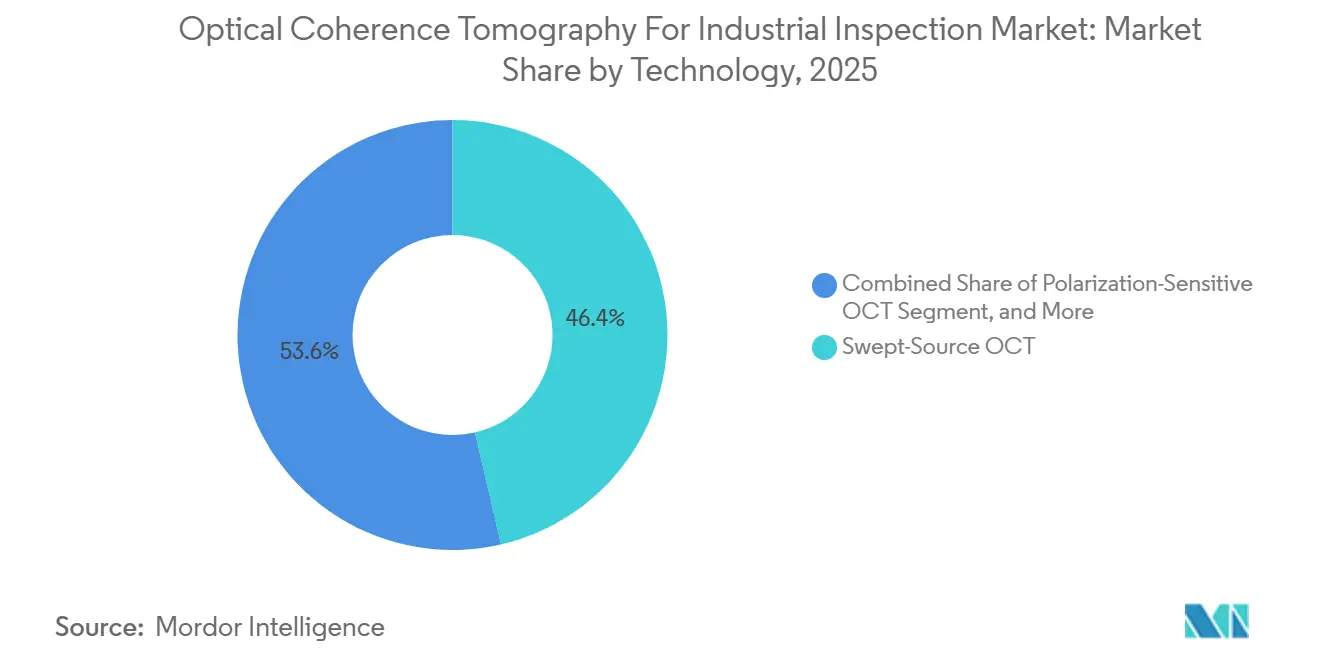
- Por tecnología, la OCT de fuente barrida representó el 46,38% de la participación del Mercado de Tomografía de Coherencia Óptica para Inspección Industrial en 2025, mientras que se proyecta que la OCT sensible a la polarización se expanda a una CAGR del 13,84% hasta 2031.
- Por componente, las unidades de procesamiento de señales y control representaron el 24,67% de los ingresos del Mercado de Tomografía de Coherencia Óptica para Inspección Industrial en 2025, mientras que se espera que las fuentes de luz se expandan a una CAGR del 13,52% hasta 2031.
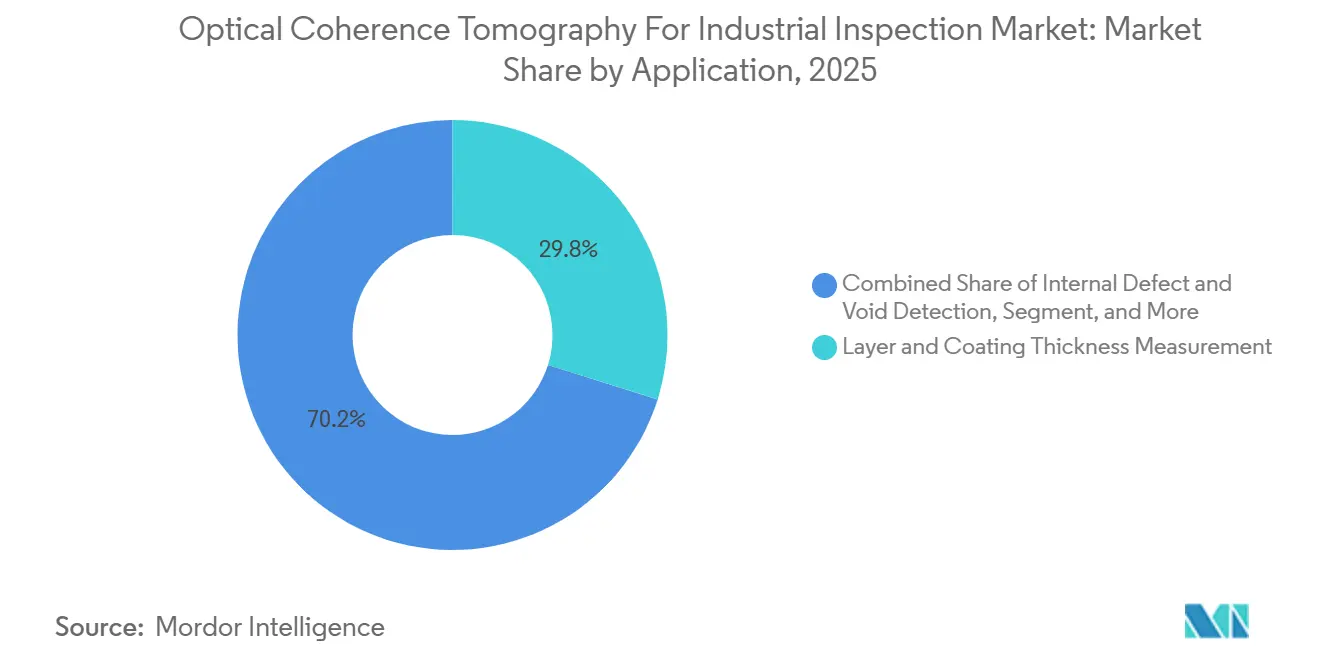
- Por aplicación, la medición de espesor de capas y recubrimientos representó el 29,84% de los ingresos del Mercado de Tomografía de Coherencia Óptica para Inspección Industrial en 2025, mientras que se proyecta que la detección de defectos internos y vacíos se expanda a una CAGR del 12,93% hasta 2031.
- Por industria de usuario final, la fabricación de semiconductores y electrónica avanzada representó el 27,43% de los ingresos del Mercado de Tomografía de Coherencia Óptica para Inspección Industrial en 2025, mientras que se espera que la fabricación aditiva se expanda a una CAGR del 13,76% hasta 2031.
- Por geografía, Asia-Pacífico representó el 43,76% de la participación del Mercado de Tomografía de Coherencia Óptica para Inspección Industrial en 2025 y se proyecta que se expanda a una CAGR del 13,19% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Tomografía de Coherencia Óptica para Inspección Industrial
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Semiconductores y Empaquetado Avanzado | +2.8% | Núcleo de Asia-Pacífico, con extensión a América del Norte y Europa | Corto plazo (≤ 2 años) |
| Control de Calidad en Línea e Integración con la Industria 4.0 | +2.3% | Global | Mediano plazo (2-4 años) |
| Inspección No Destructiva de Materiales Multicapa | +1.7% | Global | Mediano plazo (2-4 años) |
| Monitoreo Coaxial por OCT de Soldadura Láser y Fabricación Aditiva | +1.3% | Núcleo de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Inspección Habilitada por OCT de Estructuras Compuestas con Contorno | +0.9% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Motores de Exploración Lineal Compactos que Reducen las Barreras de Integración para Fabricantes de Equipos Originales | +0.7% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Semiconductores y Empaquetado Avanzado
El Mercado de Tomografía de Coherencia Óptica para Inspección Industrial se beneficia de la creciente necesidad de una inspección más rigurosa en circuitos integrados 3D y empaquetado avanzado. La unión híbrida, el empaquetado a nivel de oblea de tipo fan-out y las pilas de múltiples chips requieren un control estricto de las vías de silicio y las conexiones de micro-bumps. La metrología óptica convencional puede tener dificultades cuando estas estructuras requieren mediciones rápidas a profundidades superficiales. Un prototipo de OCT de fuente barrida basado en chip de 2026 midió el espesor de obleas con errores absolutos inferiores a 2 µm y realizó el escaneo sin contacto a una velocidad 11.000 veces más rápida que la perfilometría de contacto.[1]Hang Su et al., "OCT de Fuente Barrida Basado en Chip Robusto y Plug-and-Play para Aplicaciones Industriales," PhotoniX Synergy, link.springer.com El resultado es relevante porque los métodos de contacto pueden deformar la fotorresina y contaminar las superficies activas del chip. La inspección de interfaces de unión también tiene valor cuando la delaminación por debajo de 20 µm supera las pruebas eléctricas pero posteriormente provoca fallas bajo ciclos térmicos.
Control de Calidad en Línea e Integración con la Industria 4.0
El Mercado de Tomografía de Coherencia Óptica para Inspección Industrial está respaldado por fabricantes que necesitan datos de producción mientras las piezas aún están en la línea. La OCT puede proporcionar imágenes subsuperficiales a escala micrométrica para retroalimentación inmediata del proceso, en lugar de depender de muestras fuera de línea. Un sistema de OCT de dominio espectral de campo lineal de 2025 alcanzó tasas de exploración de 1.470 kHz y una sensibilidad de 100,2 dB en un volumen de 8×8×2,7 mm en menos de 1 segundo.[2]Y. Oikawa et al., "Tomografía de Coherencia Óptica para Inspección Industrial de Alta Precisión en la Industria 4.0: Avances, Desafíos y Tendencias Futuras," Laser and Photonics Reviews, onlinelibrary.wiley.com Este rendimiento respalda la inspección a velocidad de cinta transportadora para la laminación de pantallas, recubrimientos farmacéuticos y electrónica impresa. El procesamiento mediante FPGA y GPU puede convertir la salida en una señal de defecto en milisegundos. El trabajo de ISO/TC 261 sobre inspección de fabricación aditiva también ayuda a reducir la incertidumbre de validación para nuevos usuarios industriales.
Inspección No Destructiva de Materiales Multicapa
El Mercado de Tomografía de Coherencia Óptica para Inspección Industrial atiende materiales en los que los límites de capas e interfaces internas requieren inspección sin corte de muestra. Los electrodos de baterías, películas flexibles, pilas de adhesivos ópticos y recubrimientos de turbinas son ejemplos donde la medición sin contacto puede ser útil. Un estudio de 2026 mostró que la OCT de infrarrojo medio a 4 µm alcanzó 360 µm en recubrimientos de palas de turbinas eólicas, mientras que la OCT de infrarrojo cercano a 1,3 µm se atenuó dentro de los 100 µm en las mismas muestras.[3]A. Lapre et al., "Inspección Subsuperficial No Destructiva de Recubrimientos Multicapa de Palas de Turbinas Eólicas mediante Tomografía de Coherencia Óptica de Infrarrojo Medio," Wind Energy Science, wes.copernicus.org El sistema de infrarrojo medio obtuvo imágenes de las interfaces relevantes en 40 minutos, mientras que la tomografía computarizada de rayos X requirió 6 horas para cubrir la misma área de muestra. Esto puede respaldar un control más estrecho de la aplicación de múltiples capas en la producción de palas. Su funcionamiento no ionizante también es compatible con entornos de pintura húmeda.
Monitoreo Coaxial por OCT de Soldadura Láser y Fabricación Aditiva
El Mercado de Tomografía de Coherencia Óptica para Inspección Industrial se está beneficiando de configuraciones coaxiales que sitúan el haz de OCT a lo largo de la trayectoria del láser de procesamiento. Este enfoque identifica defectos durante la producción en lugar de después de que el componente esté terminado. En la deposición de metal por láser basada en alambre, la OCT coaxial mide la altura de la capa después de cada pasada y respalda la corrección de la tasa de alimentación de alambre para las capas subsiguientes.[4]P. Mercelis et al., "Revisión del Control de Calidad en Línea para la Fabricación Aditiva por Deposición de Energía Dirigida por Láser (LDED)," Smart Manufacturing, iopscience.iop.org Este proceso puede prevenir la acumulación de errores geométricos en la deposición de energía dirigida. Para la soldadura de terminales de baterías de vehículos eléctricos, la OCT mejorada con LSTM reportó un error absoluto medio de profundidad de penetración de 77 µm en potencias láser que oscilaban entre 1,8 y 2,2 kW. La detección temprana de microporos puede limitar las fallas de unión relacionadas con la seguridad y acercar el control de calidad a la fuente del defecto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Penetración Limitada en Materiales Opacos y de Alta Dispersión | -1.4% | Global | Largo plazo (≥ 4 años) |
| Alto Costo de Integración del Sistema e Ingeniería de Aplicaciones | -1.2% | Global, con mayor impacto en las pymes de América del Sur y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Datos de Entrenamiento Industrial Limitados para la Clasificación de Defectos | -0.8% | Global | Mediano plazo (2-4 años) |
| Retrasos en la Validación por Parte del Cliente Causados por la Calibración Específica del Proceso | -0.6% | Global, con impacto particular en las industrias de primeros adoptantes | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Penetración Limitada en Materiales Opacos y de Alta Dispersión
El Mercado de Tomografía de Coherencia Óptica para Inspección Industrial enfrenta límites físicos de profundidad en metales, compuestos de fibra de carbono y recubrimientos opacos. La OCT depende de fotones balísticos, y la dispersión reduce la señal disponible de las capas más profundas. Los sistemas de infrarrojo cercano funcionan bien con polímeros y vidrio, pero se vuelven menos confiables en sustratos muy pigmentados. El estudio de recubrimientos de palas de turbinas eólicas de 2026 encontró que la OCT de infrarrojo cercano no podía obtener imágenes a través de capas de imprimación que la OCT de infrarrojo medio sí penetraba. La OCT de infrarrojo medio aborda esta limitación, pero requiere fuentes, detectores y sistemas de seguridad láser más complejos. Hasta que esos componentes sean más accesibles, los usuarios que inspeccionan metales y materiales de alta dispersión pueden continuar seleccionando ultrasonidos láser o ultrasonidos de matriz en fase.
Alto Costo de Integración del Sistema e Ingeniería de Aplicaciones
El Mercado de Tomografía de Coherencia Óptica para Inspección Industrial puede requerir un trabajo significativo antes de que un sistema esté listo para integrarse en una línea de producción. Los proyectos pueden requerir sondas personalizadas, control de vibraciones, calibración de la geometría del proceso e integración con los sistemas de datos de la planta. Estos requisitos hacen que la OCT sea diferente de un dispositivo de inspección estándar que puede instalarse sin ajustes. Las empresas más pequeñas de empaquetado, compuestos y mecanizado de precisión pueden encontrar que los costos de propiedad superan el retorno de los métodos de inspección existentes. Thorlabs introdujo la plataforma Telesto® en julio de 2026 con un kit de desarrollo de software y una interfaz orientada a fabricantes de equipos originales que puede reducir el trabajo de integración. Se necesitan hardware más estandarizado y soporte de aplicaciones antes de que esta restricción se alivie en los sitios de fabricación más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: La OCT de Fuente Barrida Lidera, Mientras la OCT Sensible a la Polarización Gana Impulso
La OCT de fuente barrida capturó el 46,38% de la participación del Mercado de Tomografía de Coherencia Óptica para Inspección Industrial dentro de los ingresos por tecnología en 2025. Su larga longitud de coherencia, baja caída de sensibilidad y tasas de exploración A superiores a 50 kHz permiten la inspección de recubrimientos multicapa y uniones adhesivas a velocidades de producción. La OCT de dominio espectral sigue siendo competitiva para usos de alta resolución y poca profundidad. Thorlabs reportó una resolución axial inferior a 3,4 µm en aire y tasas de exploración A de hasta 146 kHz para su plataforma Telesto® en julio de 2026. Estas capacidades son adecuadas para recubrimientos de placas de circuito impreso, superficies de obleas y pantallas de película delgada.
Se proyecta que la OCT sensible a la polarización se expanda a una CAGR del 13,84% hasta 2031, la tasa más alta entre las categorías de tecnología. Mide la birrefringencia mediante el análisis de retardo de fase y vectores de Stokes, ayudando a los usuarios a identificar defectos de tensión subsuperficiales y microfisuras. Un método de multiplexación de polarización de 2025 logró una supresión de artefactos de 33-45 dB en imágenes de LCD multicapa con haces de referencia polarizados ortogonalmente. Este método puede servir para adhesivos de pantallas plegables y multicapas de vidrio inteligente que necesitan discriminación de capas por debajo de 30 µm. La OCT de campo completo está ganando uso en la inspección de MEMS y máscaras, mientras que la OCT de dominio temporal sigue siendo relevante donde una profundidad de imagen de 4-8 mm supera la velocidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Componente: Las Unidades de Procesamiento de Señales y Control Lideran, Mientras las Fuentes de Luz se Expanden Más Rápido
Las unidades de procesamiento de señales y control representaron el 24,67% de los ingresos por componentes del Mercado de Tomografía de Coherencia Óptica para Inspección Industrial en 2025. Las arquitecturas FPGA y GPU procesan datos de imagen a velocidades de producción, mientras que los módulos de inteligencia artificial y el software de bucle cerrado pueden convertir la OCT en una herramienta de control de procesos. Los interferómetros, ensamblajes de fibra, sistemas de exploración y sondas proporcionan manejo y posicionamiento del haz en entornos industriales. Los detectores, cámaras y espectrómetros establecen los límites fundamentales de sensibilidad y velocidad. Estos componentes determinan colectivamente la idoneidad de la plataforma para cada entorno de producción.
Se espera que las fuentes de luz se expandan a una CAGR del 13,52% hasta 2031 a medida que los proveedores avanzan hacia sistemas de fuente barrida e infrarrojo medio. El cambio aumenta la demanda de fuentes sintonizables y de supercontinuo para la inspección de materiales poliméricos, compuestos, cerámicos y semiconductores optoelectrónicos. SuperLight Photonics introdujo el SLP-1050 en enero de 2025 con cobertura de 1.700-2.500 nm y resolución axial de 2,75 µm. Thorlabs demostró un láser de fuente barrida MEMS VCSEL con tasas seleccionables de hasta 400 kHz y profundidad de imagen de hasta 38 mm. Un motor basado en chip de 0,36 mm² indica una ruta hacia módulos más pequeños y una combinación diferente de ingresos por componentes.
Por Aplicación: La Metrología de Recubrimientos Ancla los Ingresos, Mientras la Detección de Defectos se Expande Más Rápido
La medición de espesor de capas y recubrimientos representó el 29,84% de los ingresos por aplicación del Mercado de Tomografía de Coherencia Óptica para Inspección Industrial en 2025. Respalda la medición sin contacto en recubrimientos farmacéuticos, películas ópticas, recubrimientos conformales y adhesivos para pantallas. Una revisión de 2025 reportó desviaciones promedio de 1 µm respecto a los métodos de referencia para mediciones de recubrimientos de placas de circuito impreso. El enfoque evita la contaminación relacionada con el contacto y puede adaptarse a las velocidades de las líneas industriales. La perfilometría de superficie y la metrología 3D también respaldan el mecanizado de precisión y las verificaciones de planitud de paneles de pantalla.
Se proyecta que la detección de defectos internos y vacíos se expanda a una CAGR del 12,93% hasta 2031. Aborda las necesidades de imagen interna en la producción aditiva, el ensamblaje de baterías para vehículos eléctricos y los compuestos avanzados, donde la tomografía computarizada de rayos X puede ser demasiado lenta. En la deposición de energía dirigida de metales, el control de OCT en bucle cerrado redujo la porosidad al 0,036%-0,043% en volumen mediante retroalimentación intracapa en tiempo real. El monitoreo de soldaduras, la inspección de adhesivos, la caracterización de materiales y la medición de flujo microfluídico amplían el uso en la producción de dispositivos automotrices y farmacéuticos. Estas aplicaciones amplían el uso de la Tomografía de Coherencia Óptica en la Inspección Industrial más allá de la metrología de recubrimientos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: Los Semiconductores Lideran, Mientras la Fabricación Aditiva Tiene la Mayor Tasa de Crecimiento
La fabricación de semiconductores y electrónica avanzada representó el 27,43% de los ingresos por usuario final en el Mercado de Tomografía de Coherencia Óptica para Inspección Industrial en 2025. La integración heterogénea, los diseños de chiplets y los pasos de bump inferiores a 10 µm requieren una inspección volumétrica rápida y sin contacto durante el empaquetado. Los fabricantes de automóviles y vehículos eléctricos constituyen el siguiente grupo de clientes importante para el ensamblaje de baterías, la soldadura de barras colectoras y la inspección de uniones adhesivas. Los usuarios de aeroespacial y defensa inspeccionan la delaminación subsuperficial en estructuras de polímero reforzado con fibra de carbono sin cortar el componente. Estos usos exigentes mantienen la producción de semiconductores en el centro del Mercado de Tomografía de Coherencia Óptica para Inspección Industrial.
Se proyecta que la fabricación aditiva se expanda a una CAGR del 13,76% hasta 2031, la tasa más alta entre los grupos de usuarios finales. Los productores de piezas de polímero, metal y cerámica utilizan OCT en línea para verificar las capas durante la construcción. Las impresoras de modelado por deposición fundida de alta temperatura han respaldado el monitoreo termoplástico en tiempo real con OCT de fuente barrida y un escáner piezoeléctrico enfriado por aire. El empaquetado, las películas, la impresión, los productos farmacéuticos, los dispositivos médicos, los plásticos, los compuestos, las cerámicas, los equipos solares, los laboratorios y las pruebas por contrato también añaden demanda. Sus necesidades incluyen la detección de huecos en películas, verificaciones de encapsulantes solares y monitoreo aditivo de cerámica.
Análisis Geográfico
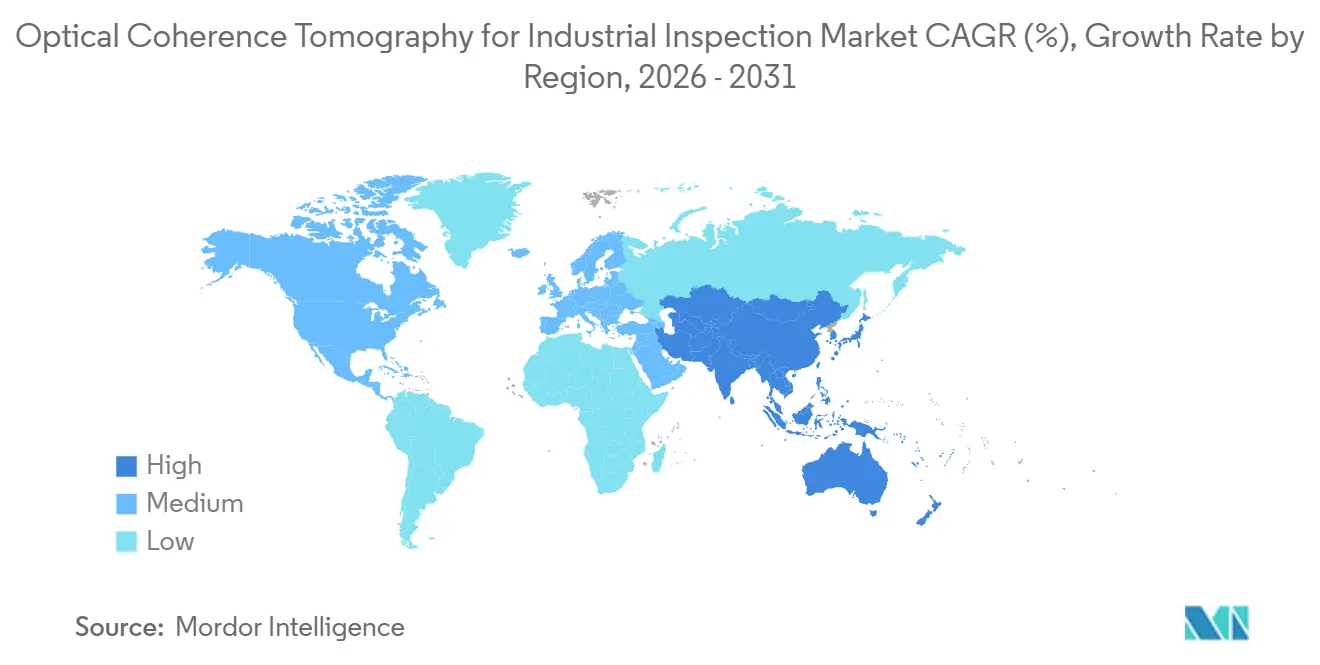
Asia-Pacífico representó el 43,76% de la participación del Mercado de Tomografía de Coherencia Óptica para Inspección Industrial en 2025 y se proyecta que se expanda a una CAGR del 13,19% hasta 2031. La región abarca la producción de semiconductores, pantallas y baterías para vehículos eléctricos en Corea del Sur, Japón y China. Corea del Sur genera demanda de OCT de fuente barrida y de dominio espectral en la inspección de capas y la perfilometría de superficie. Japón cuenta con una base de suministro establecida, y Santec exhibió su sistema Quantum OCT en la Expo 2025 Osaka en marzo de 2025. China añade demanda de volumen a través del empaquetado de semiconductores y la fabricación de baterías para vehículos eléctricos.
América del Norte y Europa son el segundo y tercer bloque geográfico más grande en el Mercado de Tomografía de Coherencia Óptica para Inspección Industrial en 2026, respectivamente. Estados Unidos respalda la demanda a través del empaquetado de semiconductores y la inspección de compuestos aeroespaciales. Novacam Technologies Inc., con sede en Canadá, fabrica sistemas de perfilometría OCT de fuente barrida para los sectores aeroespacial, automotriz, de generación de energía y electrónica. Alemania lidera el uso europeo en el monitoreo de soldadura láser automotriz y la inspección de recubrimientos farmacéuticos. Francia y el Reino Unido tienen programas de compuestos aeroespaciales donde la OCT está ganando uso junto a la inspección ultrasónica.
América del Sur se encuentra en una etapa más temprana en el Mercado de Tomografía de Coherencia Óptica para Inspección Industrial y se abastece en gran medida con sistemas importados para el empaquetado farmacéutico y el mecanizado de precisión. Oriente Medio y África son los bloques regionales más pequeños en 2026, aunque Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en fabricación avanzada. El sector automotriz de Sudáfrica es la oportunidad de OCT industrial más inmediata en el continente. La capacidad limitada de ingeniería de aplicaciones local restringe la adopción en América del Sur, Oriente Medio y África.

Panorama Competitivo
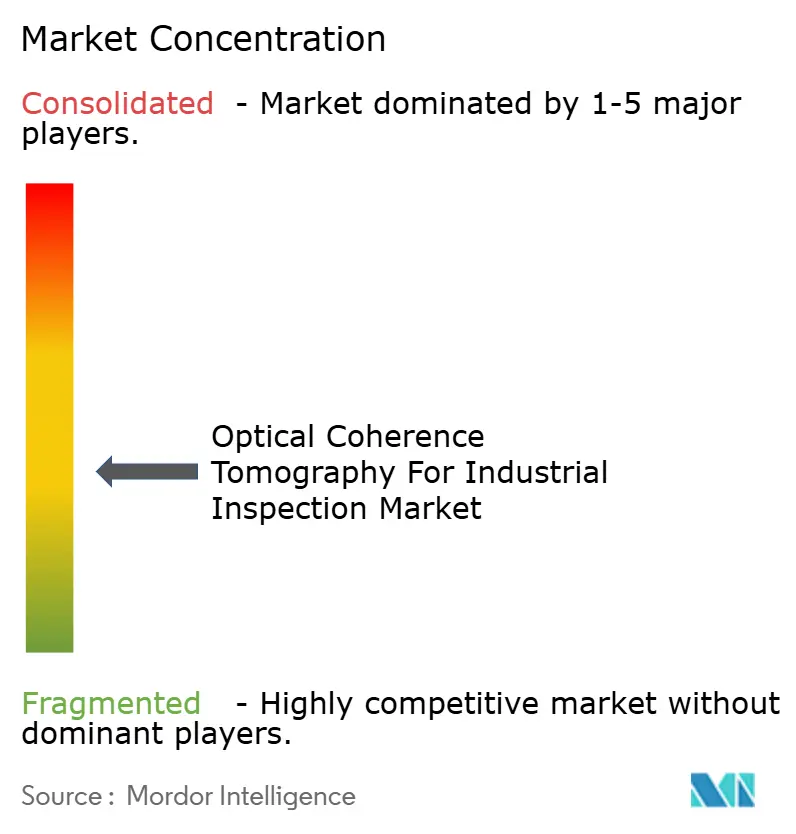
El Mercado de Tomografía de Coherencia Óptica para Inspección Industrial está moderadamente fragmentado entre especialistas en componentes, integradores de sistemas y empresas de fotónica con integración vertical. Los proveedores de componentes suministran fuentes de luz, espectrómetros y ensamblajes interferométricos, mientras que los integradores adaptan plataformas de inspección para procesos de producción individuales. Los grupos de fotónica más grandes compiten en una mayor parte de la pila de hardware. La OCT de infrarrojo medio, los motores a escala de chip y el software para bibliotecas de defectos variadas siguen siendo áreas abiertas. Los proveedores compiten en tasas de exploración A y resolución, y también desarrollan sondas y algoritmos para la soldadura de baterías, la inspección de compuestos y la metrología de semiconductores.
Thorlabs sigue un enfoque de pila completa en el Mercado de Tomografía de Coherencia Óptica para Inspección Industrial. Su actualización Telesto® de julio de 2026 ofreció una resolución axial inferior a 3,4 µm, tasas de exploración A de hasta 146 kHz y un kit de desarrollo de software. La combinación respalda la integración directa en fábrica y el rendimiento de imagen. Santec lanzó un sistema OFDR Avanzado para pruebas de fibra óptica y dispositivos fotónicos en marzo de 2026. Estas acciones muestran que la tecnología de fuente, el acceso al software y el rendimiento de inspección están cada vez más estrechamente vinculados.
NKT Photonics A/S pasó a llamarse Hamamatsu Photonics A/S el 25 de junio de 2026, tras su adquisición por Hamamatsu Photonics K.K. en 2024. SuperLight Photonics y los desarrolladores de OCT basados en chip también desafían los diseños del Mercado de Tomografía de Coherencia Óptica para Inspección Industrial con fuentes de menor ruido y motores más pequeños. La actividad de patentes en OCT coaxial y clasificación asistida por inteligencia artificial apunta a una mayor competencia en torno a las capacidades de control de procesos. No se proporciona una participación de mercado combinada para las principales empresas, por lo que la puntuación de concentración no puede determinarse a partir de la información disponible.
Líderes de la Industria de Tomografía de Coherencia Óptica para Inspección Industrial
Novacam Technologies Inc.
Santec Holdings Corporation
Thorlabs, Inc.
Wasatch Photonics, Inc.
BaySpec, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Investigadores publicaron un sistema SS-OCT basado en circuito integrado fotónico compatible con fundición en PhotoniX Synergy, integrando interferómetros de nitruro de silicio y fotodiodos de germanio en un chip de 0,36 mm² con 87 dB de sensibilidad y errores absolutos de espesor de oblea inferiores a 2 µm, un paso significativo hacia motores OCT a escala de chip producibles en masa para fábricas de semiconductores.
- Julio de 2026: Thorlabs lanzó la plataforma OCT de dominio espectral Telesto® Series, modelos TEL241 y TEL341, con resolución axial inferior a 3,4 µm en aire, tasas de exploración A de hasta 146 kHz y 2 mm de profundidad de imagen, dirigida a materiales semiconductores, tecnologías de pantalla e inspección de baterías de estado sólido con un kit de desarrollo de software que permite la integración industrial personalizada.
- Junio de 2026: NKT Photonics A/S fue integrada en el Grupo Hamamatsu Photonics y renombrada Hamamatsu Photonics A/S tras la adquisición de 2024 por Hamamatsu Photonics K.K., consolidando una cartera de fibra de cristal fotónico y láser ultrarrápido dentro de un grupo global de fotónica.
- Marzo de 2026: Santec lanzó su sistema OFDR Avanzado que ofrece precisión a nivel de micras para pruebas de fibra óptica y dispositivos fotónicos, extendiendo su infraestructura de interferometría de fuente barrida hacia mercados adyacentes de pruebas de dispositivos fotónicos.


Alcance del Informe Global del Mercado de Tomografía de Coherencia Óptica para Inspección Industrial
La Tomografía de Coherencia Óptica para Inspección Industrial es una tecnología de imagen de alta resolución no destructiva que utiliza luz de baja coherencia para capturar imágenes transversales con resolución micrométrica de estructuras internas y superficies, lo que permite la detección precisa de defectos subsuperficiales, la medición del espesor de capas y la caracterización de materiales en materiales industriales opacos o semitransparentes.
El Informe del Mercado de Tomografía de Coherencia Óptica para Inspección Industrial está Segmentado por Tecnología (OCT de Dominio Temporal, OCT de Dominio Espectral, OCT de Fuente Barrida, OCT de Campo Completo y OCT Sensible a la Polarización), Componente (Fuentes de Luz, Interferómetros y Ensamblajes de Fibra, Detectores y Cámaras, Espectrómetros OCT, Sistemas de Exploración y Sondas Ópticas, y Unidades de Procesamiento de Señales y Control), Aplicación (Medición de Espesor de Capas y Recubrimientos, Detección de Defectos Internos y Vacíos, Perfilometría de Superficie y Metrología 3D, Monitoreo de Penetración de Soldadura y Procesos, Inspección de Sellos, Uniones y Adhesivos, Caracterización de Materiales y Medición Microfluídica y de Flujo), Industria de Usuario Final (Fabricación de Semiconductores y Electrónica Avanzada, Automotriz y Vehículos Eléctricos, Aeroespacial y Defensa, Fabricación Aditiva, Empaquetado, Películas e Impresión, Plásticos, Compuestos y Cerámicas, Productos Farmacéuticos y Dispositivos Médicos, Equipos Solares y de Energía, Laboratorios de Investigación y Pruebas por Contrato, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| OCT de Dominio Temporal |
| OCT de Dominio Espectral |
| OCT de Fuente Barrida |
| OCT de Campo Completo |
| OCT Sensible a la Polarización |
| Fuentes de Luz |
| Interferómetros y Ensamblajes de Fibra |
| Detectores y Cámaras |
| Espectrómetros OCT |
| Sistemas de Exploración y Sondas Ópticas |
| Unidades de Procesamiento de Señales y Control |
| Medición de Espesor de Capas y Recubrimientos |
| Detección de Defectos Internos y Vacíos |
| Perfilometría de Superficie y Metrología 3D |
| Monitoreo de Penetración de Soldadura y Procesos |
| Inspección de Sellos, Uniones y Adhesivos |
| Caracterización de Materiales |
| Medición Microfluídica y de Flujo |
| Fabricación de Semiconductores y Electrónica Avanzada |
| Automotriz y Vehículos Eléctricos |
| Aeroespacial y Defensa |
| Fabricación Aditiva |
| Empaquetado, Películas e Impresión |
| Plásticos, Compuestos y Cerámicas |
| Productos Farmacéuticos y Dispositivos Médicos |
| Equipos Solares y de Energía |
| Laboratorios de Investigación y Pruebas por Contrato |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Tecnología | OCT de Dominio Temporal | ||
| OCT de Dominio Espectral | |||
| OCT de Fuente Barrida | |||
| OCT de Campo Completo | |||
| OCT Sensible a la Polarización | |||
| Por Componente | Fuentes de Luz | ||
| Interferómetros y Ensamblajes de Fibra | |||
| Detectores y Cámaras | |||
| Espectrómetros OCT | |||
| Sistemas de Exploración y Sondas Ópticas | |||
| Unidades de Procesamiento de Señales y Control | |||
| Por Aplicación | Medición de Espesor de Capas y Recubrimientos | ||
| Detección de Defectos Internos y Vacíos | |||
| Perfilometría de Superficie y Metrología 3D | |||
| Monitoreo de Penetración de Soldadura y Procesos | |||
| Inspección de Sellos, Uniones y Adhesivos | |||
| Caracterización de Materiales | |||
| Medición Microfluídica y de Flujo | |||
| Por Industria de Usuario Final | Fabricación de Semiconductores y Electrónica Avanzada | ||
| Automotriz y Vehículos Eléctricos | |||
| Aeroespacial y Defensa | |||
| Fabricación Aditiva | |||
| Empaquetado, Películas e Impresión | |||
| Plásticos, Compuestos y Cerámicas | |||
| Productos Farmacéuticos y Dispositivos Médicos | |||
| Equipos Solares y de Energía | |||
| Laboratorios de Investigación y Pruebas por Contrato | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Tomografía de Coherencia Óptica para Inspección Industrial?
El tamaño del mercado es de 0,64 mil millones de USD en 2026 y se proyecta que alcance 1,09 mil millones de USD para 2031 a una CAGR del 11,24%.
¿Qué tecnología tiene la mayor participación en los ingresos?
La OCT de fuente barrida lideró los ingresos por tecnología con una participación del 46,38% en 2025, ya que respalda la inspección rápida a través de ensamblajes multicapa.
¿Qué aplicación se proyecta que se expanda más rápido?
Se proyecta que la detección de defectos internos y vacíos se expanda a una CAGR del 12,93% hasta 2031, respaldada por la fabricación aditiva, el ensamblaje de baterías y la inspección de compuestos.
¿Qué grupo de usuarios finales se espera que se expanda más rápido?
Se espera que la fabricación aditiva se expanda a una CAGR del 13,76% hasta 2031 a medida que los productores utilizan OCT en línea para la verificación capa por capa.
¿Qué región tiene la mayor tasa de expansión esperada?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 13,19% hasta 2031 y representó una participación del 43,76% en 2025.
¿Qué limita un uso más amplio de los sistemas de OCT industrial?
Los límites clave incluyen la penetración reducida en materiales opacos y el costo de la integración en la línea de producción, la calibración y la ingeniería de aplicaciones.
Última actualización de la página el:



