
オフショア潤滑油市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
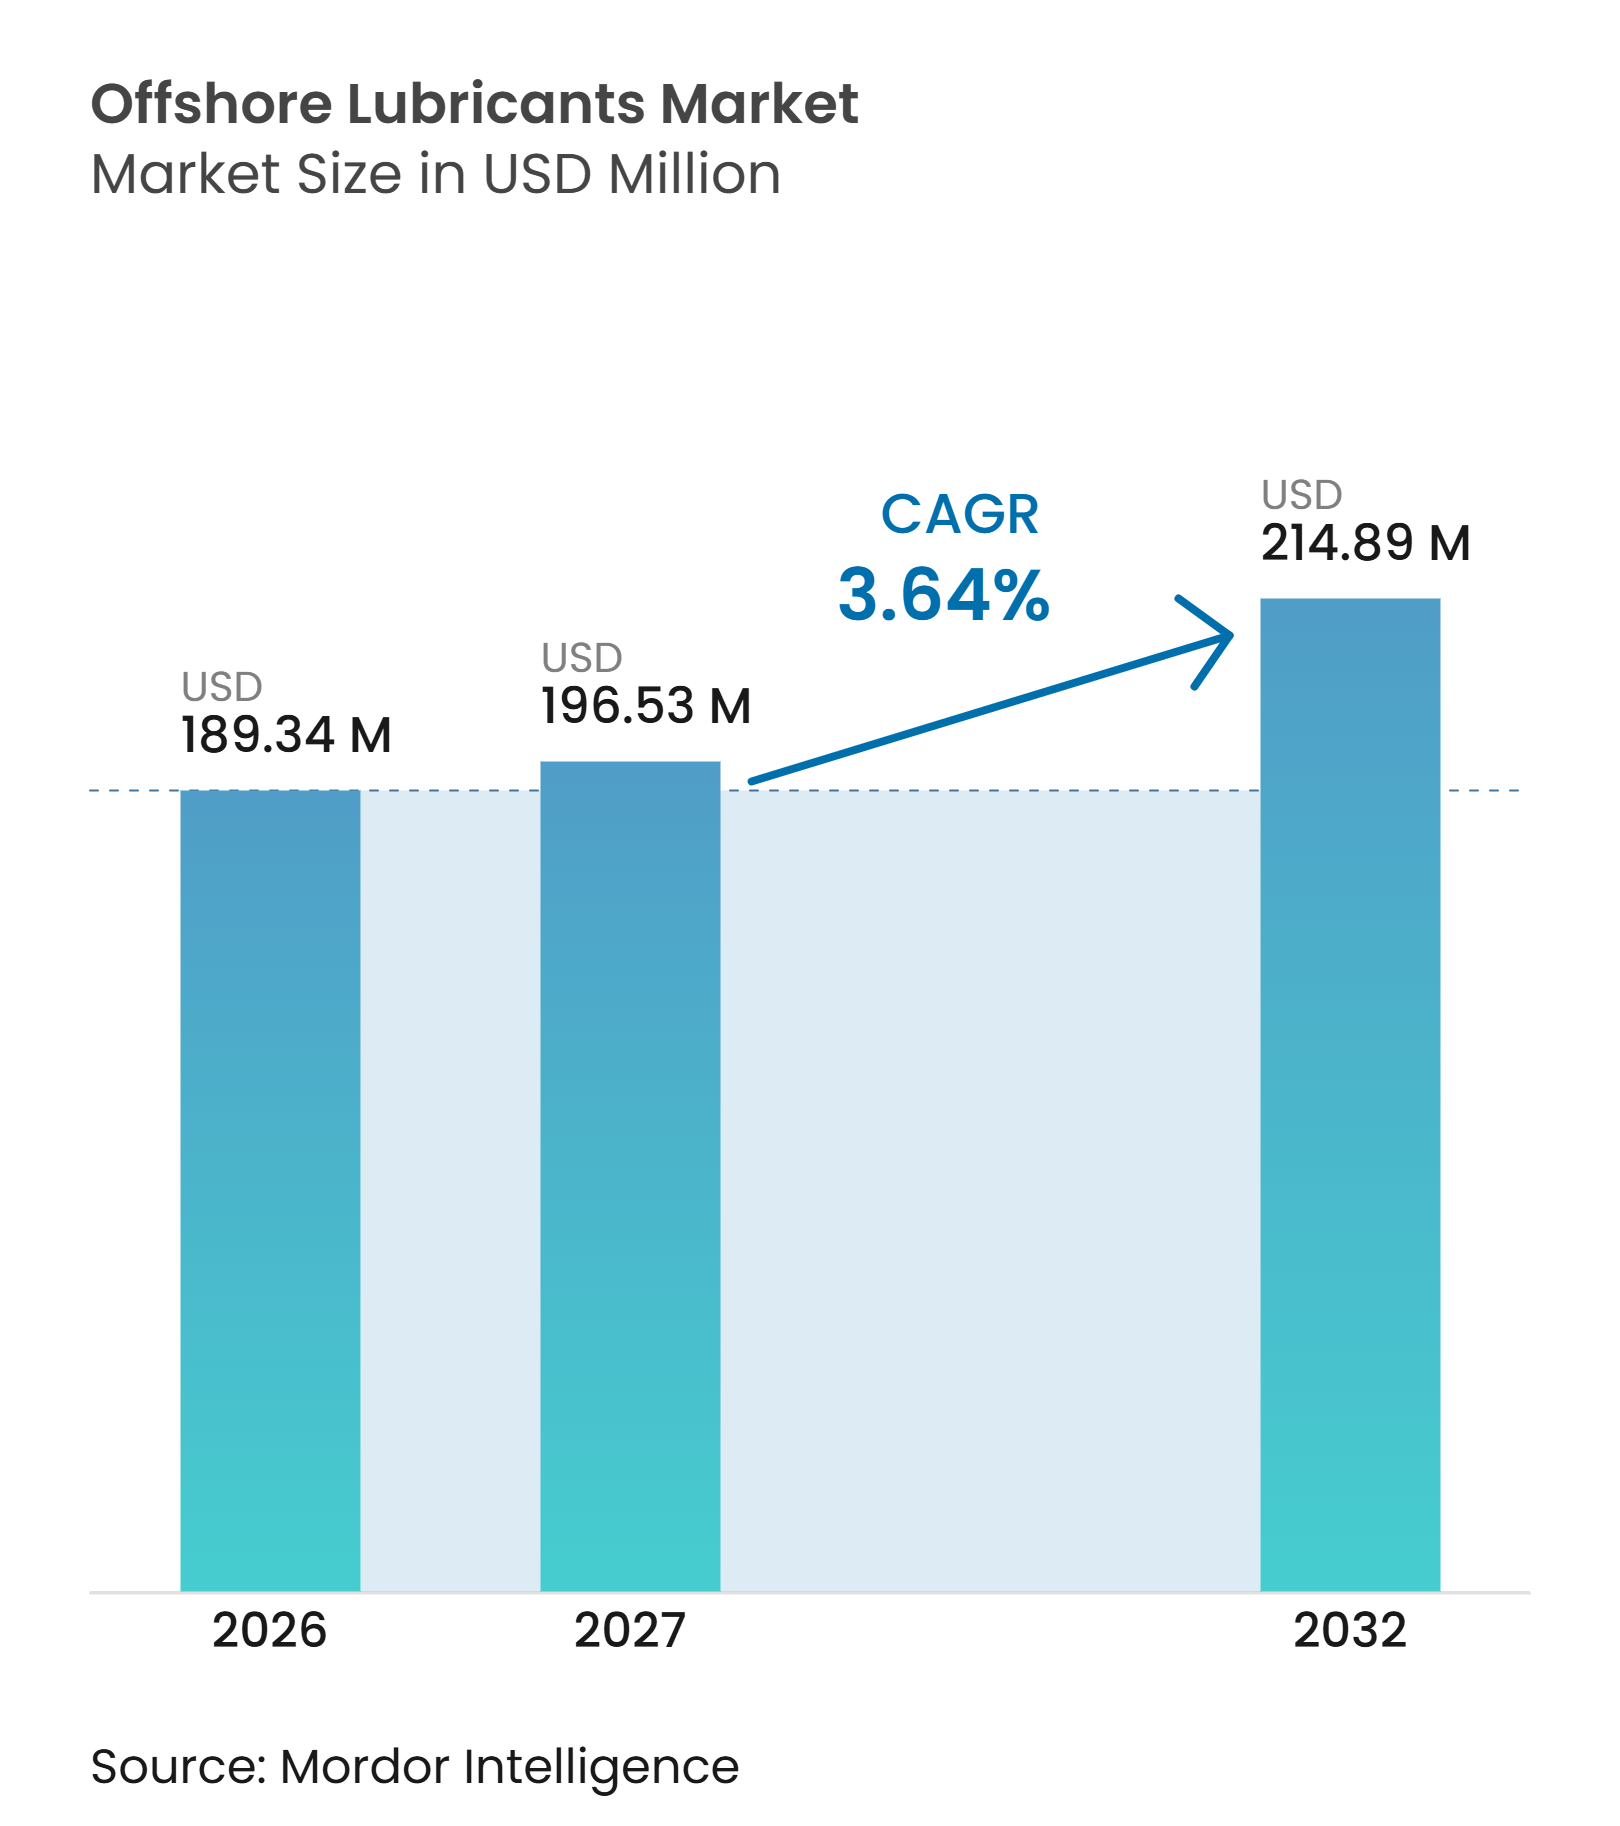
| 市場規模 (2027) | 196.53 百万米ドル |
| 市場規模 (2032) | 214.89 百万米ドル |
| 成長率 (2027 - 2032) | 3.64 % |
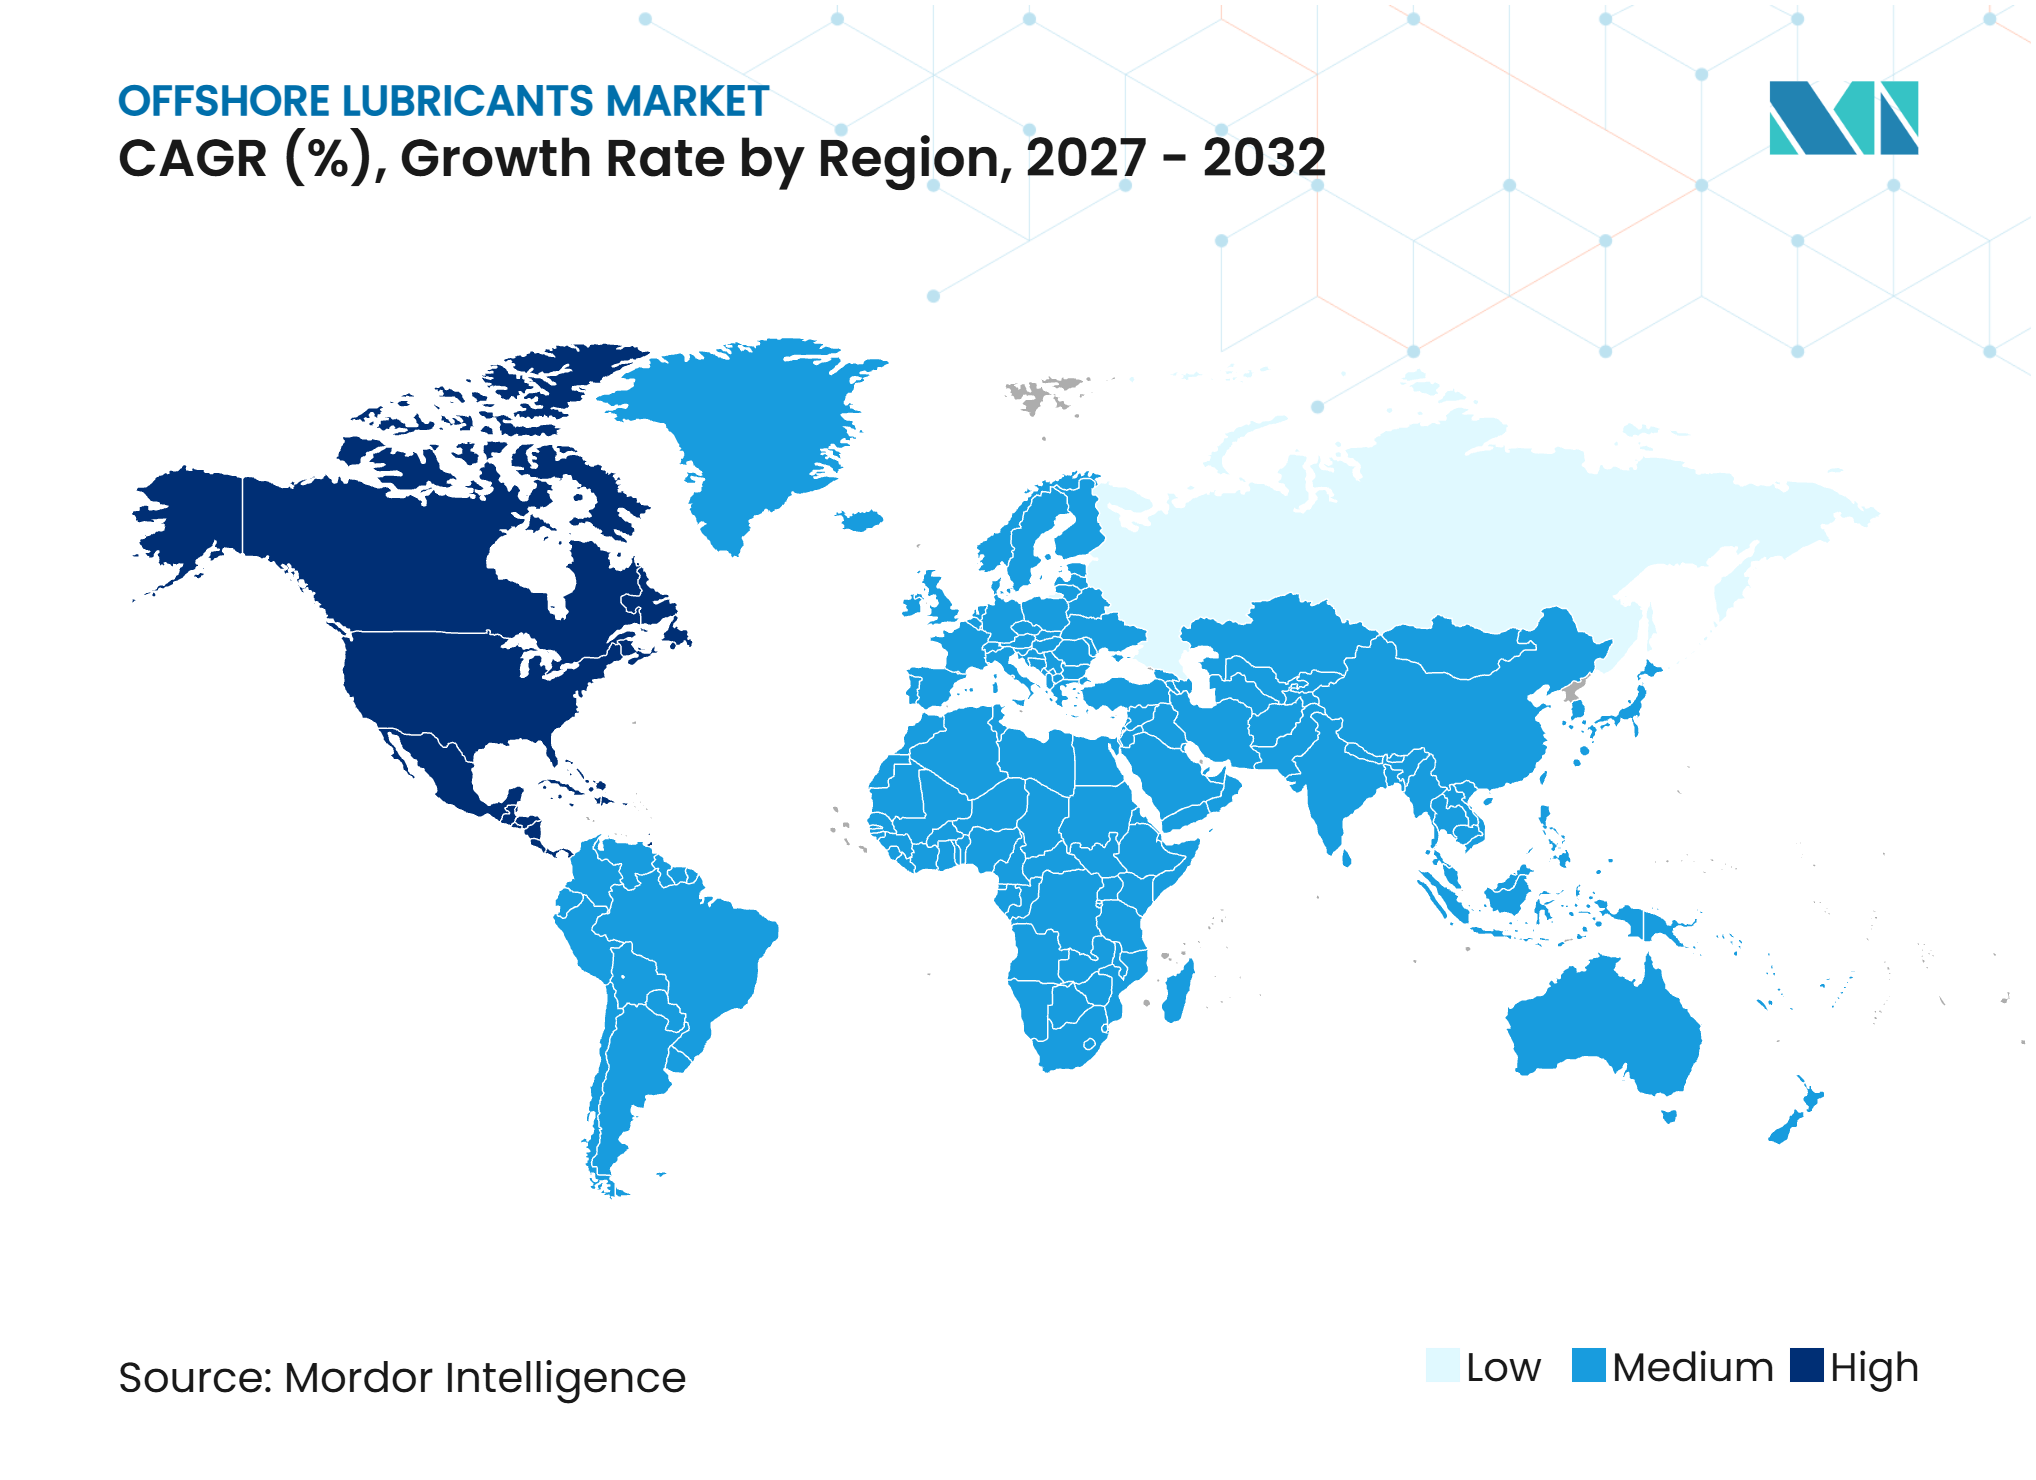
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオフショア潤滑油市場分析
オフショア潤滑油市場の規模は、2026年の1億8,934万米ドルから2027年には1億9,653万米ドルに成長し、2027年から2032年にかけて3.64%のCAGRで2032年までに2億1,489万米ドルに達すると予測されています。グロールオフショア潤滑油市場は、深海石油・ガス活動および洋上風力資産の設置によって支えられています。これらの需要源は異なる操業サイクルを持ち、サプライヤーが石油価格の変動へのエクスポージャーをバランスよく管理するのに役立っています。オフショアオペレーターも、設備を保護し、環境規制を満たし、遠隔地でも入手可能な製品をより重視するようになっています。したがって、グローバルオフショア潤滑油市場は、承認済み製品、信頼性の高い流通網、および長期サービス期間に対する技術サポートを持つサプライヤーに有利に働きます。
主要レポートのポイント
- 製品タイプ別では、エンジン油が2026年に69.6%のシェアを占め、グリースは2032年にかけて最高のCAGR4.3%を記録すると予測されています。
- オフショア資産別では、オフショア支援船が2026年に45.5%のシェアを占め、FPSO(浮体式生産貯蔵積出設備)ユニットは2032年にかけて最高のCAGR4.9%を記録すると予測されています。
- 地域別では、アジア太平洋が2026年に26.3%のシェアを占め、北米は2032年にかけて最高のCAGR4.1%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 深海・超深海資産の開発 | +1.0% | グローバル;ラテンアメリカ、西アフリカ、東南アジアで最も高い | 中期(2〜4年) |
| 洋上風力タービンおよび設置船団の拡大 | +0.8% | 欧州、アジア太平洋(中国、韓国)、北米東海岸 | 中期(2〜4年) |
| 油海界面でのEAL採用 | +0.6% | グローバル;米国主導、EUが追随 | 短期(2年以内) |
| 老朽化資産の延命化と信頼性向上への支出 | +0.5% | グローバル;中東・アフリカおよび東南アジアで最も高い | 短期(2年以内) |
| 遠隔資産向けOEM承認済み高性能潤滑油 | +0.4% | グローバル;アジア太平洋および中東・アフリカで最も高い | 中長期(2年以上) |
| サブシータイバックおよび電化洋上システム | +0.3% | 北海、メキシコ湾、ブラジル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
深海・超深海資産の開発
深海開発は、大水深での設備が高圧・高温という過酷な条件下で稼働するため、グローバルオフショア潤滑油市場を支えています。これらの設備は、長期掘削キャンペーン中に粘度を維持し、安定した荷重を担える潤滑油を必要とします。2025年3月、SLBはWoodside Energyからメキシコ沖トリオンにおける18本の超深海井に関する契約を受注し、サービスは2026年初頭に最大水深2,500メートルで開始される予定です。2025年1月には、SLBがShellから英国北海、トリニダード・トバゴ、メキシコ湾での深海作業に関する契約も受注しました。[1] 掘削船および半潜水式リグは、複数年にわたるプログラム中に潤滑油の不具合リスクを冒すことができないため、設備承認は作業開始前に設定されるのが一般的です。このプロセスにより、低仕様の代替品が必要な操業・承認基準を満たさない可能性があるため、プレミアム合製品のサプライヤーが優位に立てます。
油海界面でのEAL採用
環境適合潤滑油(EAL)は、環境要件がより多くの設備に拡大するにつれて、グローバルオフショア潤滑油市場においてその重要性が高まっています。米国環境保護庁は2024年10月に国家基準を最終決定し、油海界面でのEAL使用を義務付けるとともに、潤滑油の漏出が生じる可能性のある甲板上設備も対象に含めました。[2] より広い定義には、スターンチューブシール、デッキクレーンのスルーイングリング、ピッチコントロールドライブなどの部品が含まれます。ASMEトライボロジー誌の2025年のレビューでは、スターンチューブEALの採用が過去の適合性に関する懸念によって影響を受けていたことが明らかになり、規制が使用を義務付けている場合でも製品の信頼性が重要であることが示されました。[3] したがって、サプライヤーは認証と、対象設備での配合物の信頼性を示す証拠の両方が必要です。この要件により、サプライヤー選定においてテスト、設備適合性、および文書化された性能の重要性が高まっています。
洋上風力タービンおよび設置船団の拡大
洋上風力は、石油価格の動向に直接左右されない独立した需要源をグローバルオフショア潤滑油市場にもたらします。タービンギヤボックス、ピッチコントロールシステム、スルーイングドライブには、水による洗い流しに耐え、腐食から保護し、自動潤滑システムと適合する製品が必要です。Castrolは2025年5月、低摩擦ギヤ油が潤滑がタービン出力に影響する風速域において年間平エネルギー生産量を1.09%増加させたと報告しました。[4] この性能との関連性により、潤滑油の選定はメンテナンスコストだけでなく、タービンの稼働率や発電量にも関わるものとなっています。洋上風力プロジェクトは長期的な電力供給契約のもとで計画されることも多く、短サイクルの石油・ガス作業よりも潤滑油の需要スケジュールを立てやすい場合があります。タービンメーカーの承認を早期に取得したサプライヤーは、洋上風力設備がパイロット段階から大規模な商業プロジェクトへと移行するにつれて、より有利な立場に立てる可能性があります。
老朽化資産の延命化と信頼性向上への支出
洋上船舶および生産設備の老朽化は、グローバルオフショア潤滑油市場における高性能潤滑油への需要を支えています。老朽化した設備は、軸受の摩耗増大、シールの劣化、および計画外ダウンタイムのリスク増大に直面する可能性があります。資産を当初の設計寿命を超えて延命するオペレーターは、最低購入価格よりも信頼性の高い潤滑油性能を重視する場合があります。これは特に、船舶が長期契約のもとで稼働し、設備の稼働率がチャーター顧客によって厳しく監視される場合に当てはまります。中東、アフリカ、東南アジアの操業環境では、高湿度・高塩分条件下で稼働する船舶にとって信頼性の高い保護が重要です。その結果、延命化作業は、より強力な技術サポートと文書化された信頼性を持つ承認済み製品へと潤滑油の購買をシフトさせる可能性があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 合成油および環境適合潤滑油のプレミアムコスト | -0.7% | グローバル;コスト意識の高いアジア太平洋および中東・アフリカ市場で最も高い | 短中期(1〜4年) |
| ドレン間隔の延長とコンディションベースの補充量削減 | -0.5% | グローバル;北海、メキシコ湾の船団で最も高い | 短期(2年以内) |
| 適合性テスト、OEM承認サイクル、および改修リスク | -0.4% | グローバル | 中長期(2年以上) |
| 遠隔地ロジスティクスおよび緊急配送の制約 | -0.3% | 西アフリカ、南米フロンティア、北極圏 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
合成油および環境適合潤滑油のプレミアムコスト
合成油および生分解性製品の高コストは、グローバルオフショア潤滑油市場の一部での採用を制限しています。OSPAR、ブルーエンジェル、ノルディックスワンなどのプログラムの下で認証された製品は、鉱物系基油の代わりに容易に生分解可能な合成エステルを使用しています。テスト、認証、および特殊基油はサプライヤーと購入者の双方にコストを加えます。現地での規制執行が厳格でない場合や、契約が主にコトで落札される場合、オペレーターはこの価格差を受け入れにくい状況にあります。固定期間の供給契約は、生産者が合成基油コストの変動を転嫁する能力を制限する場合もあります。その結果、規制の厳しい米国および欧州の海域ではEALの採用が進む一方、価格に敏感な地域では代替が遅れるという二極化したパターンが生じています。
ドレン間隔の延長とコンディションベースの補充量削減
コンディションベースのメンテナンスは、グローバルオフショア潤滑油市場において各稼働資産が使用する潤滑油の量を削減します。リモートモニタリングにより、メンテナンスチームは固定スケジュールに従うのではなく、試験結果が劣化を示した時点でオイルを交換できます。ExxonMobilのMobil Servルブリカント分析サービスおよびShellのリモートセンスシステムは、遠隔設備のメンテナンス判断を支援するデジタルモニタリングの活用例です。ドレン間隔の延長はダウンタイムと廃棄物を削減でき、オペレーターに明確なメリットをもたらします。また、洋上資産の総数が増加しても、補充・交換量を削減します。プレミアムサプライヤーはこのトレードオフに直面しています。製品耐久性の向上は契約獲得を支援する一方で、その契約期間中に購入される製品量を削減する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
エンジン油が需要をリードし、グリースが再生可能エネルギー分野で存在感を高めるエンジン油は2026年のグローバルオフショア潤滑油市場シェアの69.6%を占め、主要製品カテゴリーとなっています。支援船、掘削リグ、生産プラットフォームは推進力と発電のために船舶用ディーゼルエンジンおよび発電機を使用しています。これらの機械は定期的な補充と補給を必要とし、継続的な需要基盤を生み出しています。油圧作動油、ギヤ油、コンプレッサー油、タービン油、循環油は同じ資産の他の設備に使用されています。タービン油は、ピッチおよびヨーシステムが高湿度・塩水飛沫環境下で継続的に稼働する洋上風力設備の拡大に伴い、重要性が高まっています。循環油および潤滑油は、サブシーシステムのポンプおよびコンプレッサーに使用されており、タイバックプロジェクトによってシステムの複雑性が増す可能性があります。
グリースは2032年にかけてCAGR4.3%で拡大すると予測されており、製品カテゴリーの中で最も高い成長率です。洋上風力タービン、特にオープンギヤ、ピッチコントロール機構、スルーイングベアリングでの使用が増加しています。これらの用途は高い付着性と耐水性を必要とし、制御された間隔で少量を供給する集中潤滑システムを使用できます。FUCHS Lubricants Norwayは、ラックアンドピニオンおよびスルーイング用途向けにJACK UP GREASE BIOを提供しており、HOCNF要件に準拠した製品として位置付けています。Klüber Lubricationは、KLÜBERBIO GE 32-681を海洋および再生可能エネルギー環境のオープンギヤ向けEAL製品として説明しています。これらの製品は、再生可能エネルギー向け洋上設備が追加されるにつれて、設備固有の性能と環境承認がより重要になる理由を示しています。


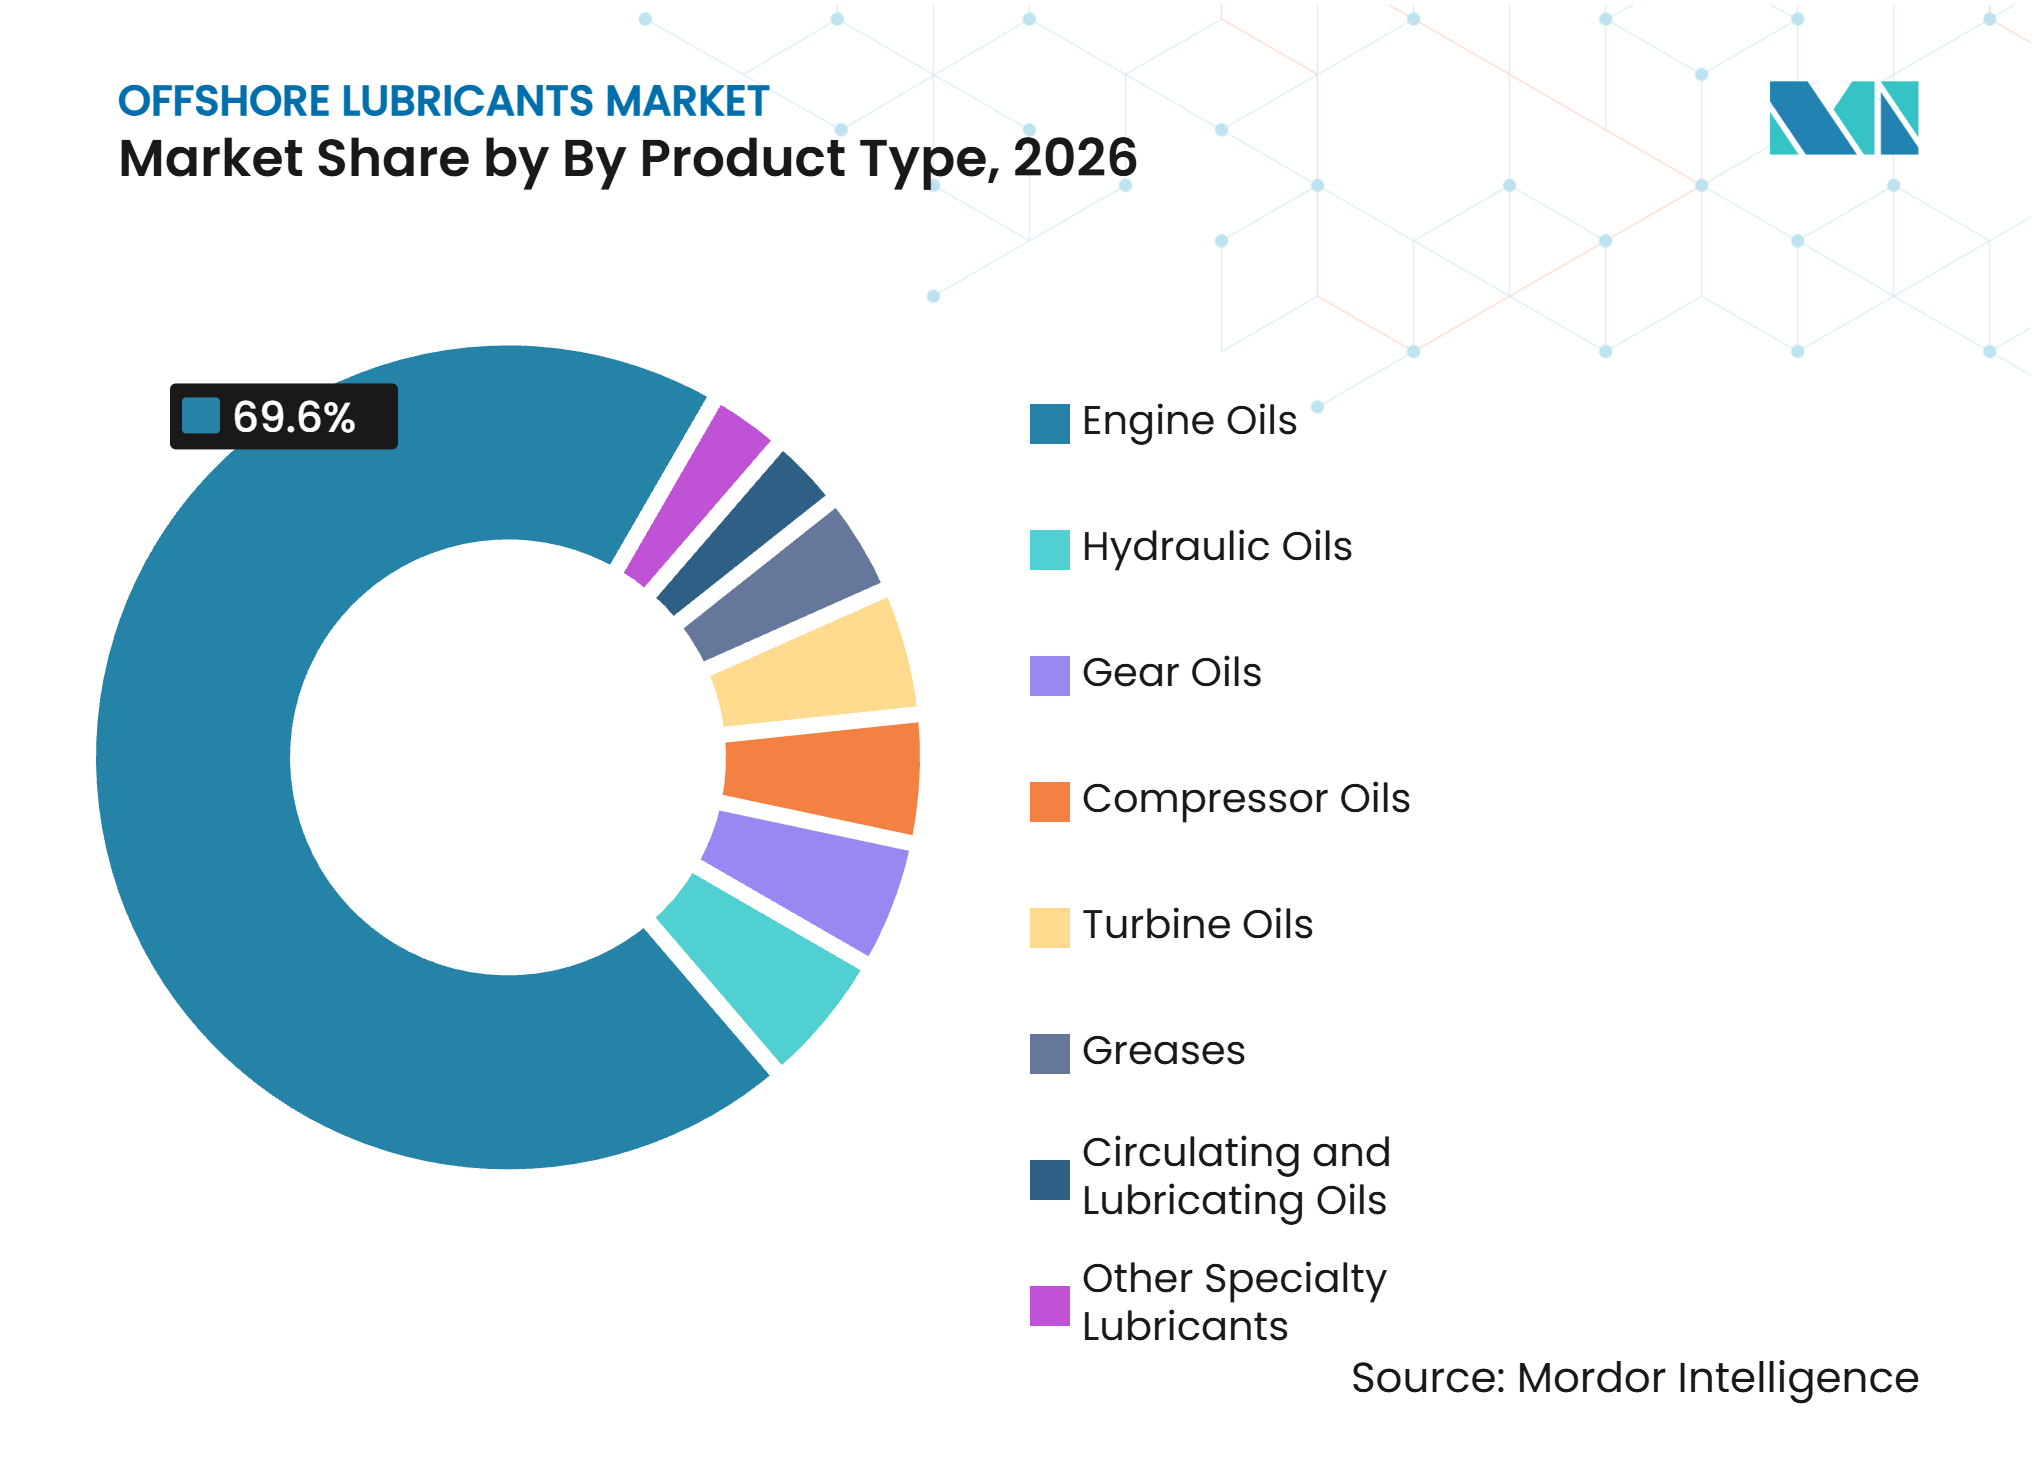
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
オフショア資産別:
OSVが量的基盤を提供し、FPSOユニットが最速成長オフショア支援船は2026年のグローバルオフショア潤滑油市場シェアの45.5%を占め、輸送、供給、アンカーハンドリング、洋上ロジスティクスにおける役割によって支えられています。エンジン、発電機、甲板設備、油圧システムが定期的な潤滑油需要を生み出しています。船舶の稼働状況も繰り返し購入を促進します。操業スケジュールがエンジン稼働時間とメンテナンス需要を決定するためです。掘削リグは、活発な掘削プログラム中のもう一つの重要な需要源を形成しています。生産プラットフォームは、継続的な操業を支援し、生産の中断を避けるために潤滑油を必要とします。これらの資産上の多数の設備システムは、単一のサービスネットワークを通じて複数の製品タイプを提供できるサプライヤーに有利に働きます。
FPSOユニットは2027年から2032年にかけてCAGR4.9%で拡大すると予測されており、洋上資産タイプの中で最も速い成長率です。2026年5月、SBM OffshoreはPetrobrasとブラジルのセルジッペ・アラゴアス盆地におけるSEAP-IおよびSEAP-IIのFPSOに関する契約を締結しました。各ユニットは水深2,500メートルで日量12万バレルの石油を生産するよう設計されており、それぞれ2030年および2031年に引き渡しが予定されています。FPSOはタービン、コンプレッサー、発電機、クレーン、甲板システム向けに複数の潤滑油タイプを必要とします。この幅広い需要は、承認済み製品を持ち、試運転および長期操業を支援できるサプライヤーにとって各新規ユニットが商業的に重要であることを意味します。洋上風力設備およびFSOユニットは依然として小規模な資産グループですが、洋上エネルギーインフラの拡大に伴い追加的な用途を加えています。
地域分析
アジア太平洋は2026年のグローバルオフショア潤滑油市場規模の26.3%を占め、最大の地域ポジションを持っています。この地域は洋上石油・ガス活動と大規模な支援船基盤および成長する洋上風力容量を組み合わせています。中国、インドネシア、マレーシア、ベトナムは、これらの国々の洋上プロジェクトが船舶、掘削、生産支援を必要とするため、引き続き重要です。インドネシアおよびマレーシアの生産分与資産では製品承認要件も重要性を増しています。これにより、国際認証や確立した技術サポートを持たないサプライヤーにとって参入障壁が高まっています。
北米は2032年にかけてCAGR4.1%で成長すると予測されており、グローバルオフショア潤滑油市場において最も速い地域成長率です。メキシコ湾の深海作業は、掘削、船舶操業、生産設備に使用される潤滑油への需要を支えています。2025年9月、BW OffshoreはEquinorとニューファンドランド沖のBay du Nord FPSOに関する基本合意書を締結しました。このFPSOは亜北極条件下で日量最大16万バレルの石油を生産するよう設計されています。船舶排出物に関する米国の規制も、この地域でのEAL採用をより重要にしています。これにより、認証済み製品と設備適合性の証拠を持つサプライヤーにとって有利な環境が生まれています。
欧州および中東・アフリカ、両地域とも持続的な洋上操業ニーズを持つため、グローバルオフショア潤滑油市場の重要な部分であり続けています。北海のオペレーターは成熟したインフラに対して信頼性の高い製品を必要とし、確立された環境基準の中で作業しています。FUCHS Lubricants NorwayはEPIM JQSおよびAchilles JQSに登録されており、ノルウェーの洋上作業で求められるサプライヤー資格を反映しています。中東・アフリカは国営石油会社の活動と浅海・深海資産に対応する船団によって支えられています。ブラジルもサントスおよびセルジッペ・アラゴアス盆地のPetrobrasプロジェクトを通じて南米の需要に貢献しています。これらの地域は、遠隔洋上地点での配送、承認、技術サービスを管理できるサプライヤーを必要としています。
競合環境
市場集中度
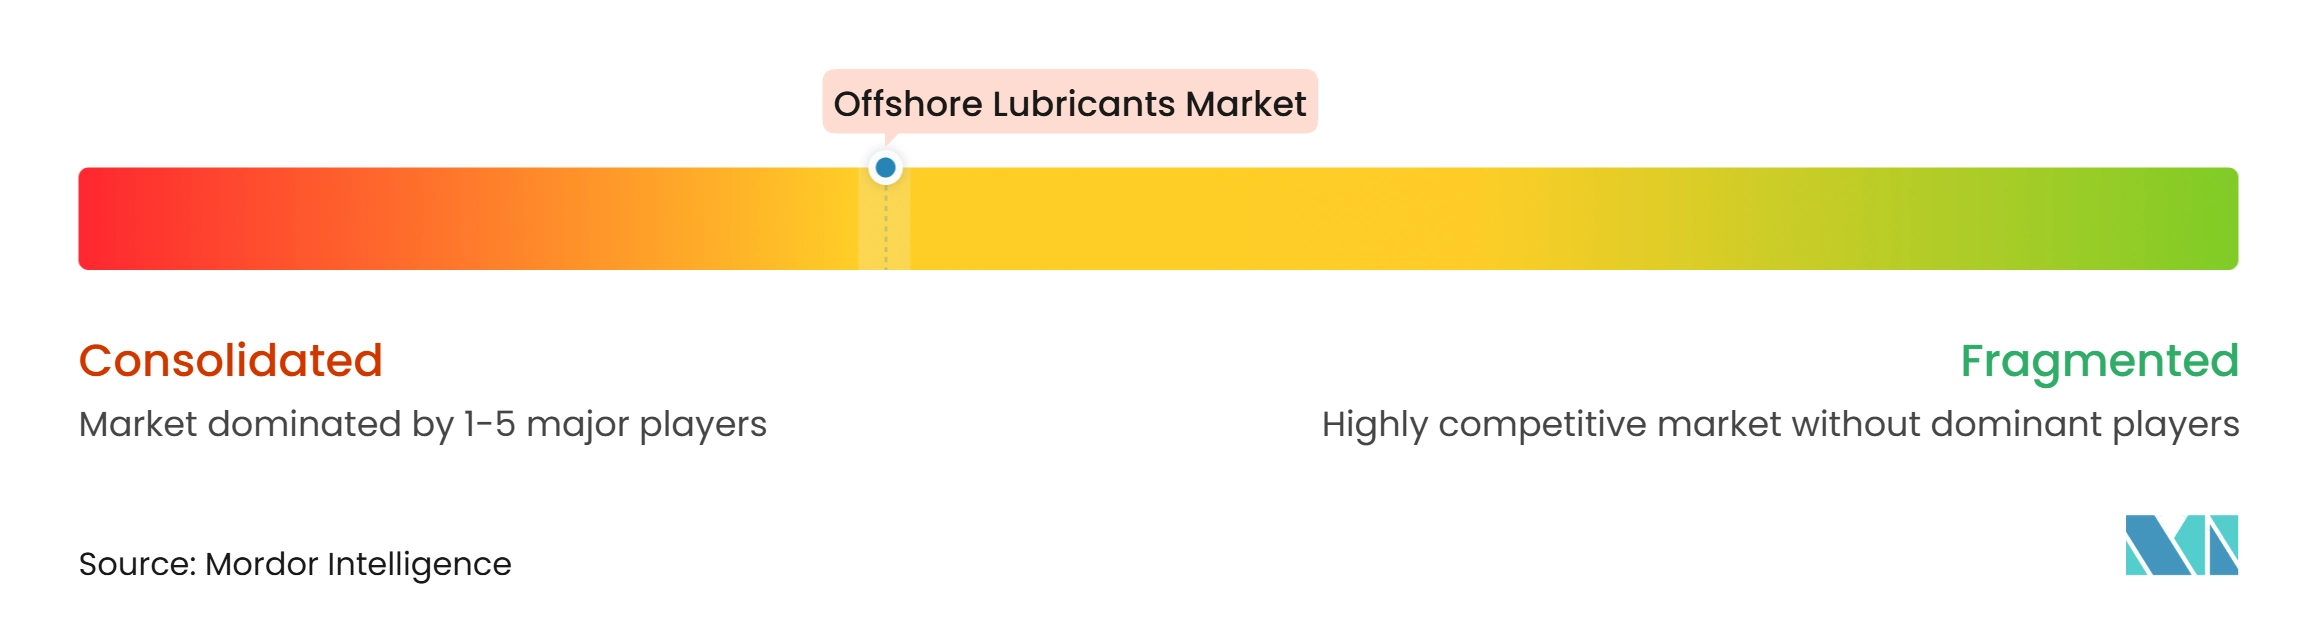
グローバルオフショア潤滑油市場は適度に集約されており、Shell、ExxonMobil、Chevron、TotalEnergies、bpが広範なサプライネットワークと確立した顧客関係を通じて重要なポジションを占めています。彼らの優位性は、分散した洋上拠点への安定した供給と、製品ポートフォリオおよび設備承認から生まれています。複数年契約のもとで作業する洋上顧客は、供給途絶を避けることを非常に重視しています。FUCHS SEおよびKlüber Lubricationは、特に生分解性およびEAL認証製品において特殊配合を通じて競争しています。彼らのポジションは、設備および環境承認基準を満たすために必要な時間とテストによって支えられています。
FUCHS SEは2026年2月にOPETのOPET FUCHSジョイントベンチャーにおける50%の持分を取得することに合意し、FUCHS Lubricants Türkiyeに改名される予定の事業の完全所有権を取得しました。この動きにより、FUCHSは洋上および産業用潤滑油供給にとって重要な拠点に完全所有の地域プラットフォームを得ることになります。2025年8月、Chevron Marine LubricantsとCloselinkは、海洋潤滑油調達チェーン全体にわたる統合自動注文処理の1周年を迎えました。これは、調達システムが潤滑油製品を超えてサプライヤー関係を強化できることを示しています。TotalEnergies Lubmarineも2025年11月、主要な洋上供給回廊であるフジャイラでハイブリッド潤滑油バンカリングバージを使用することでサービスアプローチを拡大しました。
テクノロジーは、顧客がダウンタイムを削減し遠隔でメンテナンスを管理したいと考えているため、グローバルオフショア潤滑油市場における競争においてより重要になっています。ExxonMobilの潤滑油分析サービスおよびShellのリモートオイルコンディションモニタリングは、設備状態に基づいたメンテナンス判断を支援します。自動潤滑システムも、ジャッキアップリグや他の洋上設備の困難な箇所でより正確な供給を支援します。出光興産、ENEOS、PetroChina、Sinopec Lubricant Companyを含むアジアのサプライヤーは、供給の近接性と国営石油会社の調達関係を通じて地域的な優位性を持っています。競争は、したがって、配合品質、環境コンプライアンス、デジタルサービス、および流通カバレッジによって形成されています。機会は、認証済みEAL製品と信頼性の高いコンディションモニタリングを単一のサービス提供として組み合わせることにあります。
オフショア潤滑油業界のリーダー企業
-
Shell plc
-
Exxon Mobil Corporation
-
Chevron Corporation
-
TotalEnergies SE
-
BP p.l.c.
- 注:主要企業の掲載順は順位を示すものではありません。
オフショア潤滑油市場 このレポートでカバーされる企業
- Afton Chemical Corporation
- bp p.l.c.
- Castrol Limited
- Chevron Corporation
- ENEOS Corporation
- Exxon Mobil Corporation
- FUCHS SE
- Gulf Oil International Ltd.
- Idemitsu Kosan Co., Ltd.
- Kl�ber Lubrication M�nchen GmbH & Co. KG
- Lubrizol Corporation
- LUKOIL
- PetroChina Company Limited
- Petronas Lubricants International Sdn. Bhd.
- Repsol S.A.
- Shell plc
- Sinopec Lubricant Company
- TotalEnergies SE
- Valvoline Inc
最近の産業開発事情 オフショア潤滑油市場
- 2026年9月:TotalEnergies Lubmarineは、4ストローク中速船舶エンジン向けの新しいトランクピストンエンジン油Aurelia FEを発売し、船舶の改造なしに標準化されたテストサイクルで1.5%の燃料節約を主張しました。この発売は、燃料コストが主要な操業負担であるオフショア支援船オペレーターを対象としています。船舶ハードウェアやメンテナンスルーティンを変更せずに燃料使用量を削減したいオペレーターに直接関連しています。
- 2026年5月:SBM OffshoreはPetrobrasとブラジルのセルジッペ・アラゴアス盆地における2基のFPSO、SEAP-I(P-81)およびSEAP-II(P-87)に関する契約を締結しました。各ユニットは水深2,500メートルで日量12万バレルの生産に対応するよう設計されており、それぞれ2030年および2031年に引き渡しが予定されています。これらのユニットは、発電、圧縮、揚重、甲板システムに使用される潤滑油の長期需要を追加します。
- 2026年2月:FUCHS SEはイスタンブールのOPET FUCHSョイントベンチャーにおけるOPETの50%持分を取得する契約を締結し、FUCHS Lubricants Türkiyeに改名される予定の事業の完全100%所有権を取得しました。この取引は2026年4月末までに完了する見込みであり、FUCHSの地域ポジションを強化します。
- 2025年11月:TotalEnergies Marketing Middle EastはTristar Groupからフジャイラで750立方メートルのハイブリッド潤滑油バンカリングバージを定期傭船し、電力とバイオ燃料を組み合わせて排出量を最大35%削減しました。このバージは主要な洋上供給回廊の船舶に対応するために配置されました。
グローバルオフショア潤滑油市場レポートの範囲
オフショア潤滑油は、洋上環境で使用される機械・設備の操業、メンテナンス、保護を支援するために配合された特殊潤滑流体およびグリースです。これらの潤滑油は、高負荷、水分暴露、塩水腐食、温度変動、継続的な設備稼働など、過酷な操業条件に耐えるよう設計されています。油圧作動油、ギヤ油、コンプレッサー油、タービン油、エンジン油、グリース、循環油および潤滑油、ならびに洋上掘削リグ、生産プラットフォーム、浮体式生産貯蔵積出(FPSO)ユニット、オフショア支援船(OSV)、浮体式貯蔵積出(FSO)ユニット、洋上風力設備で使用されるその他の特殊潤滑油が含まれます。オフショア潤滑油は、摩擦と設備摩耗を低減し、操業効率を維持し、腐食から機械を保護し、海洋・洋上用途での信頼性の高い性能を支援します。設備と操業環境に応じて、これらの潤滑油は耐水性、酸化安定性、耐摩耗保護、海洋操業条件との適合性などの特性を組み込む場合があります。特定の洋上用途では、海洋生態系への偶発的な漏出の潜在的影響を最小化するために、生分解性または環境適合潤滑油が必要とされる場合もあります。
グローバルオフショア潤滑油市場は、製品タイプおよびオフショア資産別にセグメント化されています。製品タイプ別では、市場は油圧作動油、ギヤ油、コンプレッサー油、タービン油、エンジン油、グリース、循環油および潤滑油、その他の特殊潤滑油にセグメント化されています。オフショア資産別では、市場は洋上掘削リグ、洋上生産プラットフォーム、浮体式生産貯蔵積出(FPSO)ユニット、オフショア支援船(OSV)、浮体式貯蔵積出(FSO)ユニット、洋上風力設備、その他の洋上資産にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルオフショア潤滑油市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 油圧作動油 |
| ギヤ油 |
| コンプレッサー油 |
| タービン油 |
| エンジン油 |
| グリース |
| 循環油および潤滑油 |
| その他特殊潤滑油 |
| 洋上掘削リグ |
| 洋上生産プラットフォーム |
| 浮体式生産貯蔵積出(FPSO)ユニット |
| オフショア支援船(OSV) |
| 浮体式貯蔵積出(FSO)ユニット |
| 洋上風力設備 |
| その他の洋上資産 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ノルウェー | |
| オランダ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| エクアドル | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| クウェート | |
| オマーン | |
| エジプト | |
| ナイジェリア | |
| その他の中東・アフリカ |
| 製品タイプ別 | 油圧作動油 | |
| ギヤ油 | ||
| コンプレッサー油 | ||
| タービン油 | ||
| エンジン油 | ||
| グリース | ||
| 循環油および潤滑油 | ||
| その他特殊潤滑油 | ||
| オフショア資産別 | 洋上掘削リグ | |
| 洋上生産プラットフォーム | ||
| 浮体式生産貯蔵積出(FPSO)ユニット | ||
| オフショア支援船(OSV) | ||
| 浮体式貯蔵積出(FSO)ユニット | ||
| 洋上風力設備 | ||
| その他の洋上資産 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ノルウェー | ||
| オランダ | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| エクアドル | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| クウェート | ||
| オマーン | ||
| エジプト | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
グローバルオフショア潤滑油の予測成長率はどのくらいですか?
グローバルオフショア潤滑油市場は2027年から2032年にかけてCAGR3.64%で成長し、2032年までに2億1,489万米ドに達すると予測されています。
どの製品カテゴリーが最大のオフショア潤滑油需要を持っていますか?
エンジン油はグローバルオフショア潤滑油市場において需要をリードしており、グローバルオフショア潤滑油市場は船舶、リグ、プラットフォームのディーゼルエンジンおよび発電機に依存しています。このセグメントは2026年に69.6%を占めました。
どの洋上資産が最も速い需要成長を牽引しますか?
FPSOユニットはグローバルオフショア潤滑油市場において2032年にかけてCAGR4.9%で成長すると予測されています。グローバルオフショア潤滑油市場は、新規ユニットが複数の潤滑油タイプを必要とする際に恩恵を受けます。
環境適合潤滑油が洋上オペレーターにとって重要な理由は何ですか?
米国の船舶排出基準は、特定の甲板上設備を含む油海界面でのEAL使用を義務付けており、承認済み配合物の必要性を高めています。
どの地域が需要をリードし、どの地域が最も速く成長しますか?
アジア太平洋が2026年の最大シェア26.3%を占め、北米は2032年にかけてCAGR4.1%で最も速く成長すると予測されています。これらのパターンは、グローバルオフショア潤滑油市場におけるサービス計画、在庫配置、調達の指針となります。
ドレン間隔の延長は潤滑油サプライヤーにどのような影響を与えますか?
コンディションモニタリングは、製品性能の実証、ダウンタイムの制限、長期契約の維持をサプライヤーが支援する一方で、資産ごとの交換・補充量を削減する可能性があります。