
Taille et part du marché des lubrifiants offshore
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
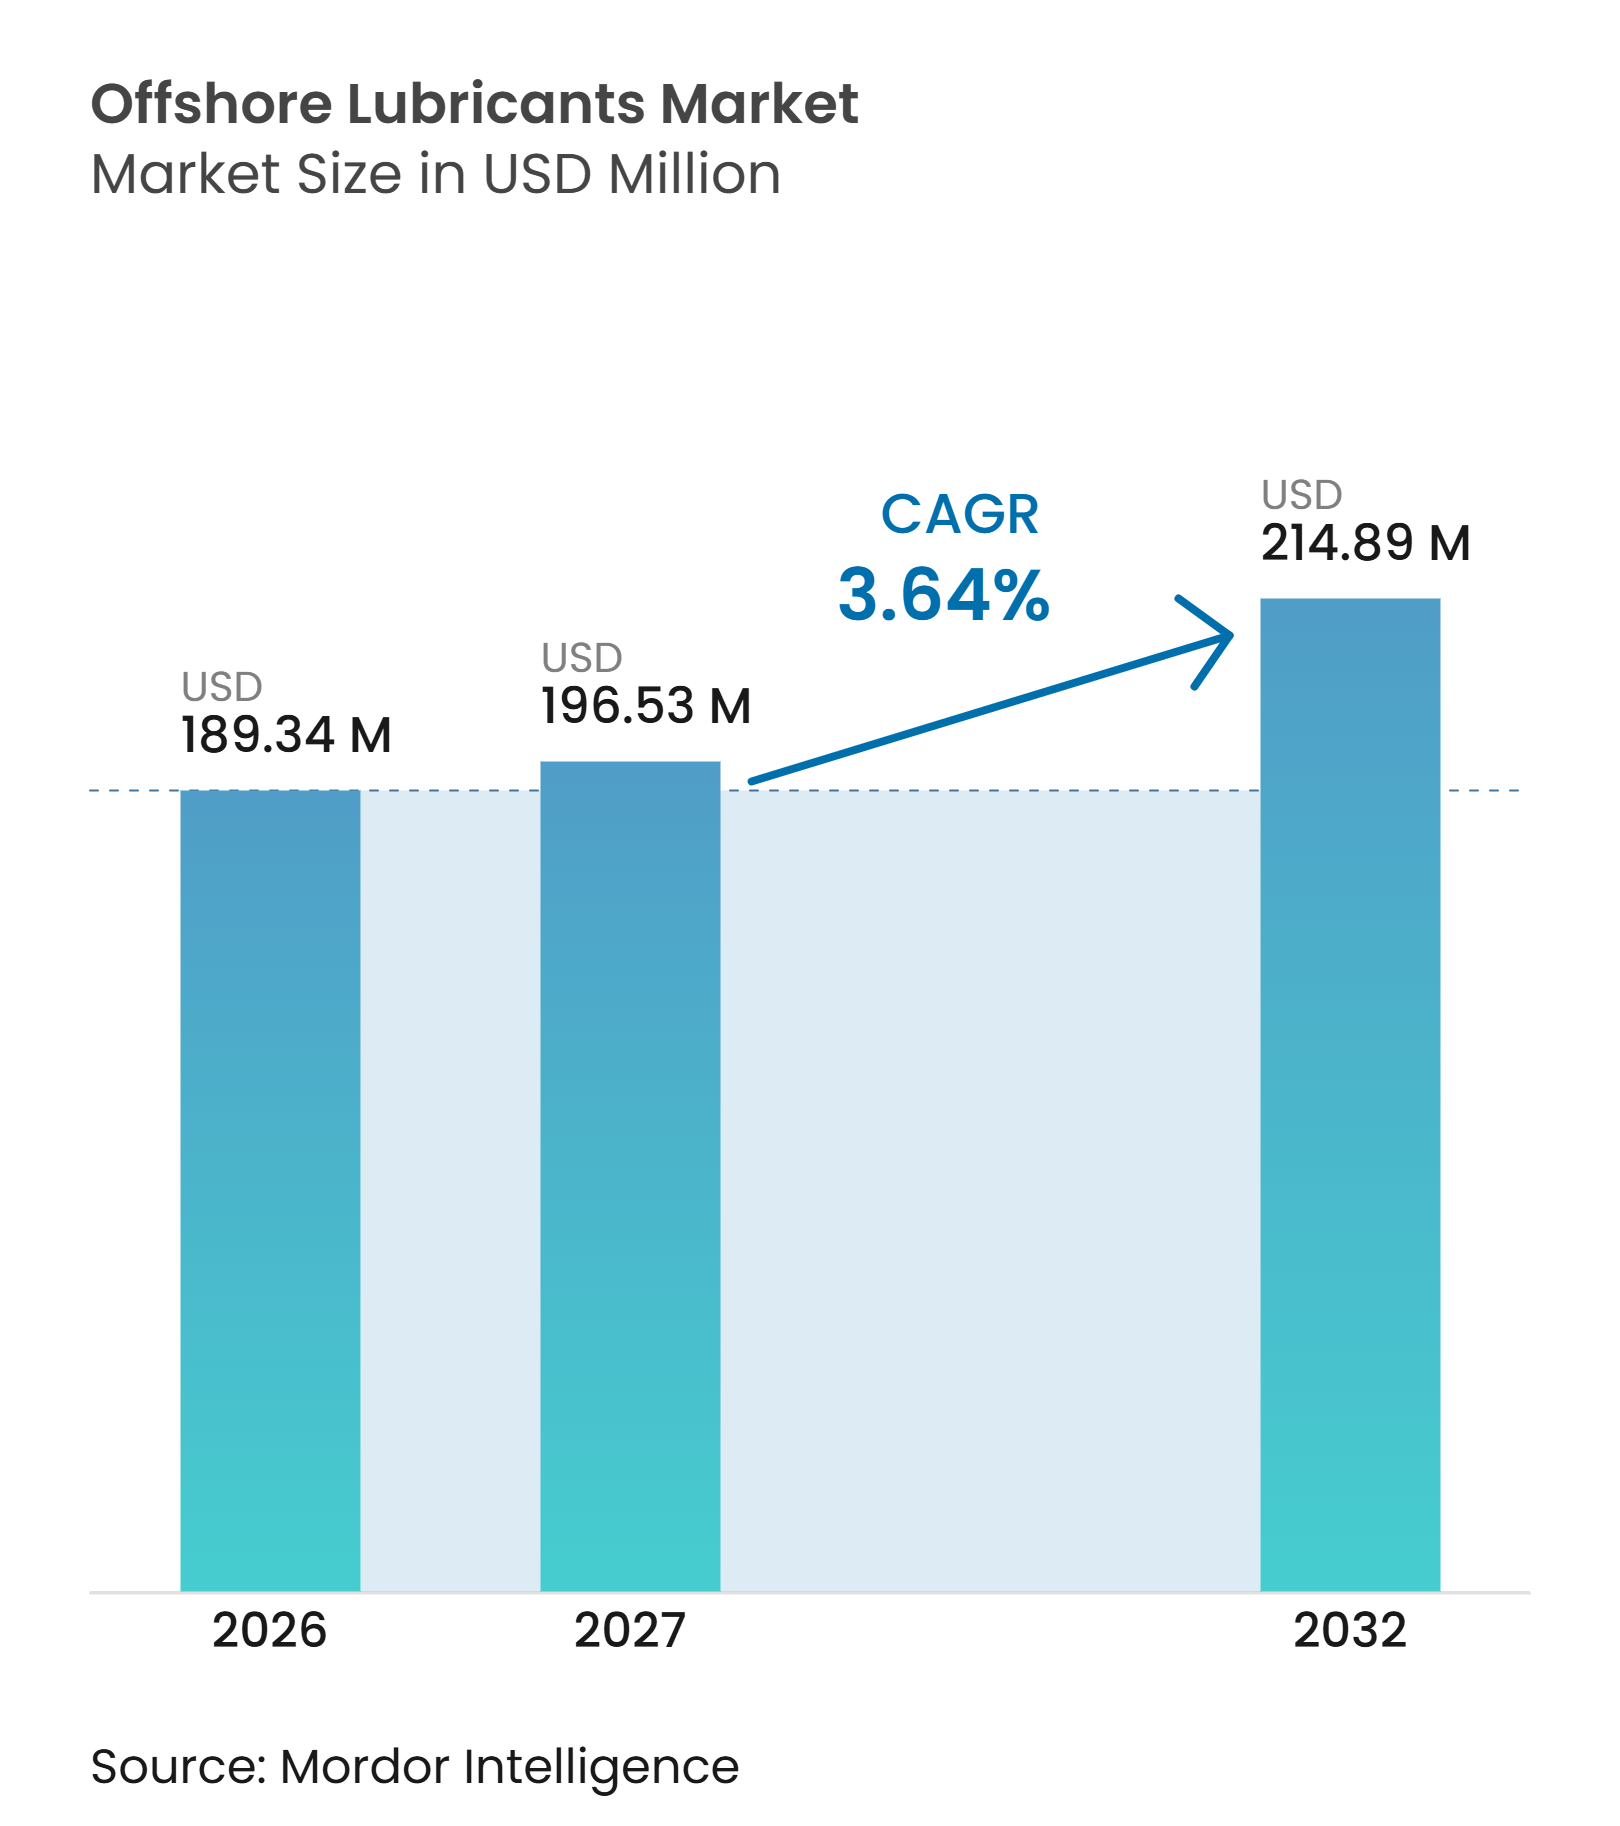
| Taille du Marché (2027) | 196.53 Millions de dollars américains |
| Taille du Marché (2032) | 214.89 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 3.64 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des lubrifiants offshore par Mordor Intelligence
La taille du marché des lubrifiants offshore devrait croître de 189,34 millions USD en 2026 à 196,53 millions USD en 2027 et devrait atteindre 214,89 millions USD d'ici 2032, à un CAGR de 3,64 % sur la période 2027-2032. Le marché mondial des lubrifiants offshore est soutenu par l'activité pétrolière et gazière en eaux profondes ainsi que par l'installation d'actifs éoliens offshore. Ces sources de demande ont des cycles d'exploitation différents, ce qui aide les fournisseurs à équilibrer leur exposition aux variations des prix du pétrole. Les opérateurs offshore accordent également plus de valeur aux produits qui protègent les équipements, respectent les réglementations environnementales et restent disponibles sur des sites distants. Le marché mondial des lubrifiants offshore favorise donc les fournisseurs disposant de produits homologués, d'une distribution fiable et d'un support technique pour de longues périodes de service.
Principaux enseignements du rapport
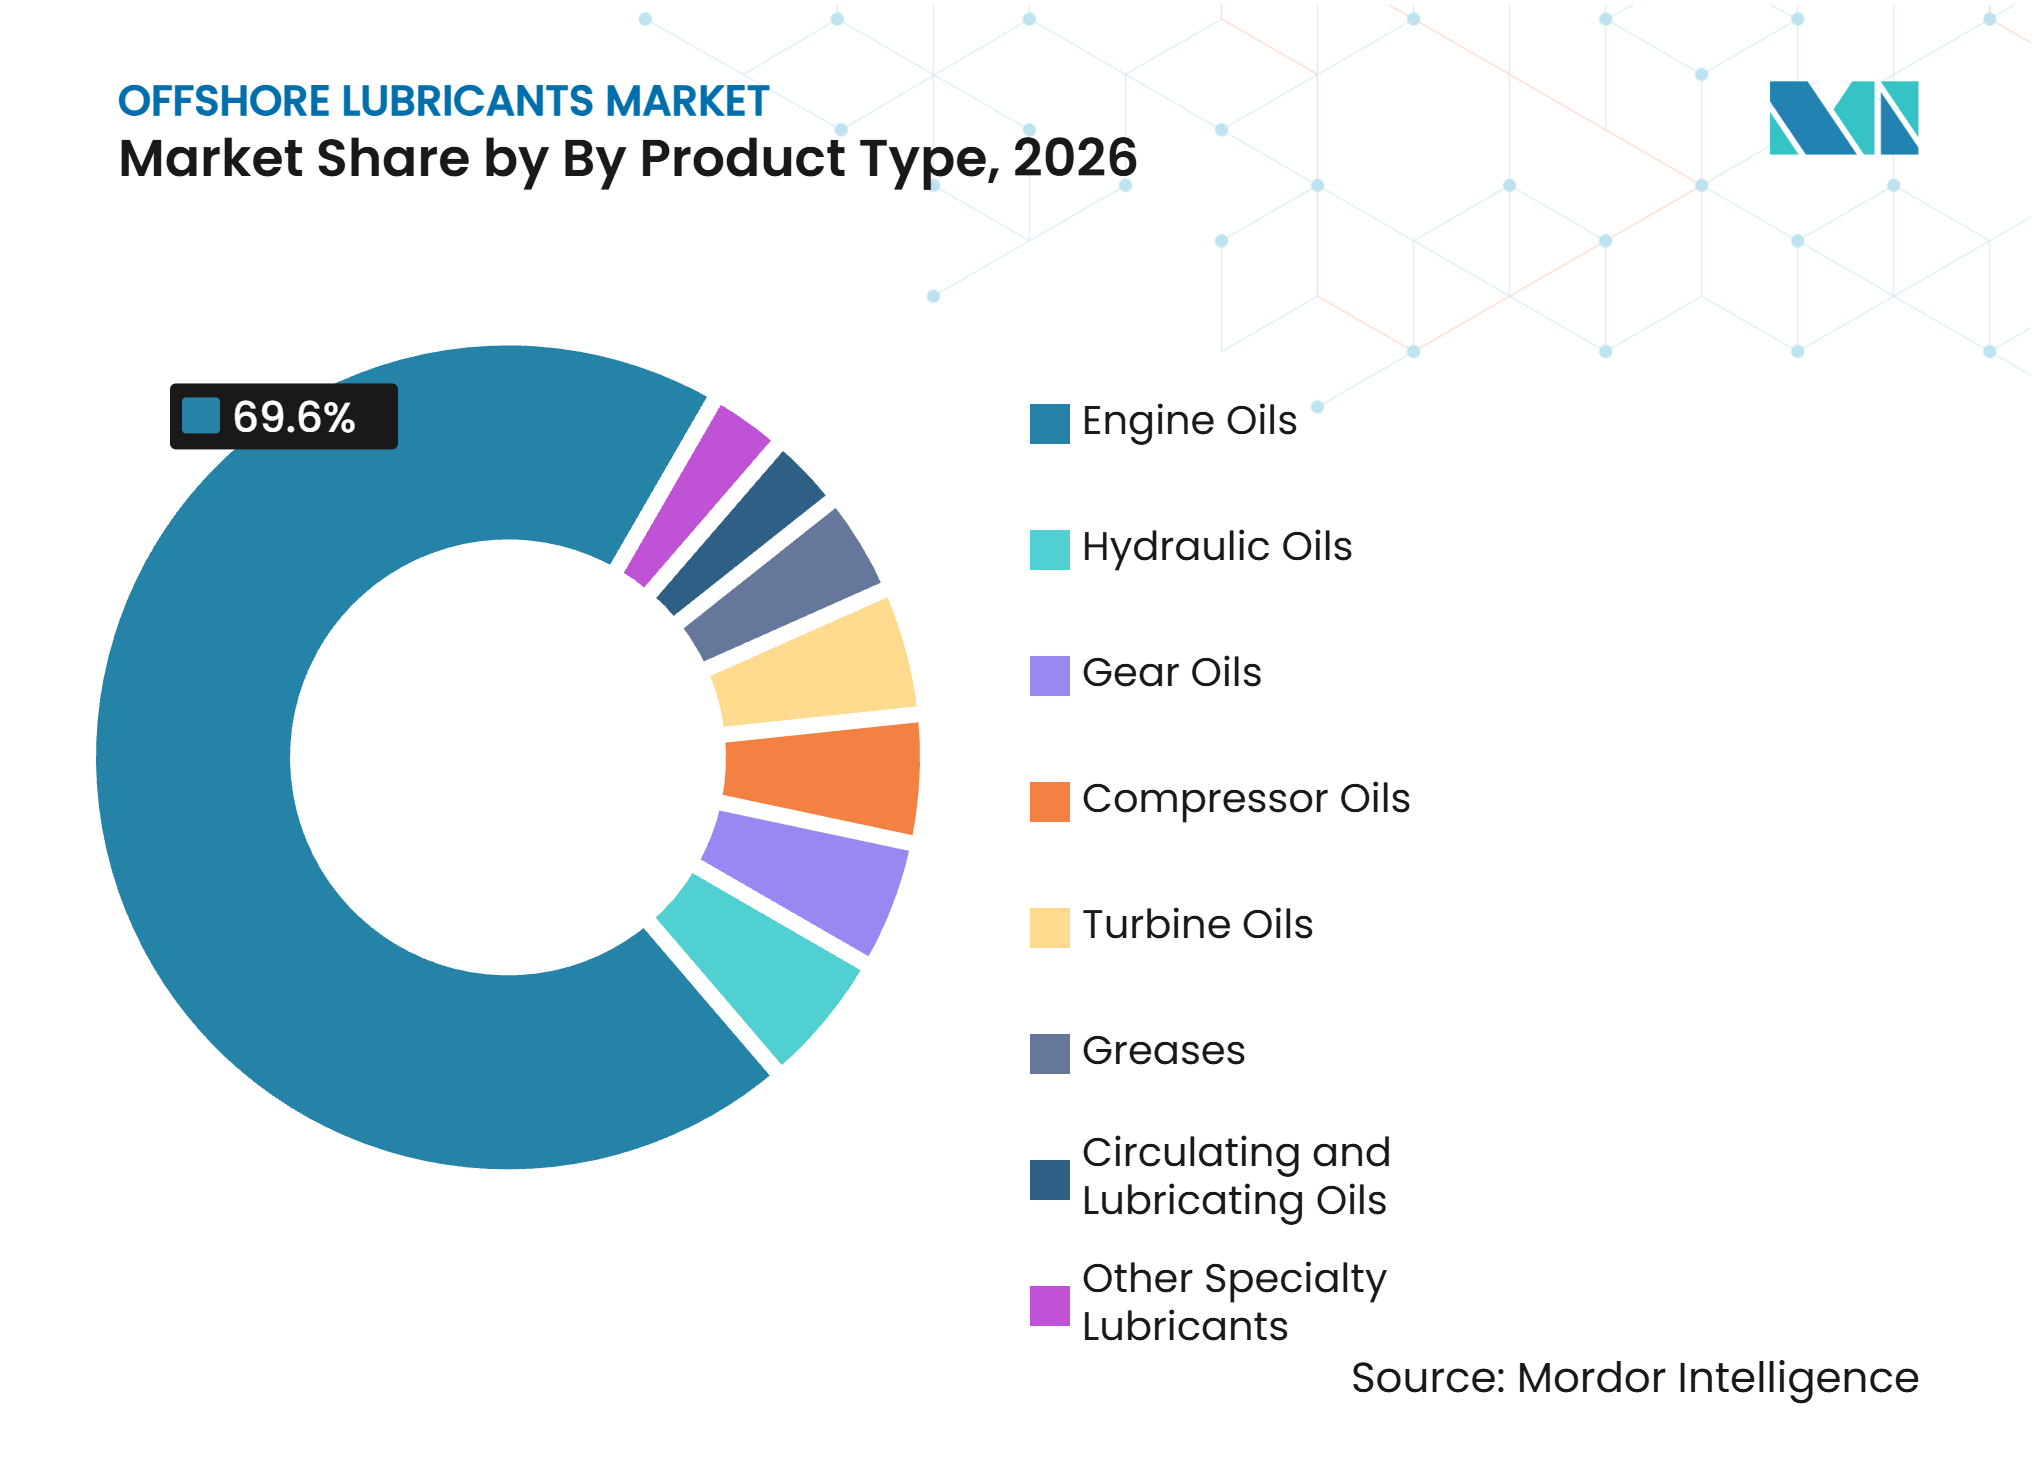
- Par type de produit, les huiles moteur détenaient une part de 69,6 % en 2026, tandis que les graisses devraient enregistrer le CAGR le plus élevé de 4,3 % jusqu'en 2032.
- Par actif offshore, les navires de soutien offshore détenaient une part de 45,5 % en 2026, tandis que les unités FPSO devraient enregistrer le CAGR le plus élevé de 4,9 % jusqu'en 2032.
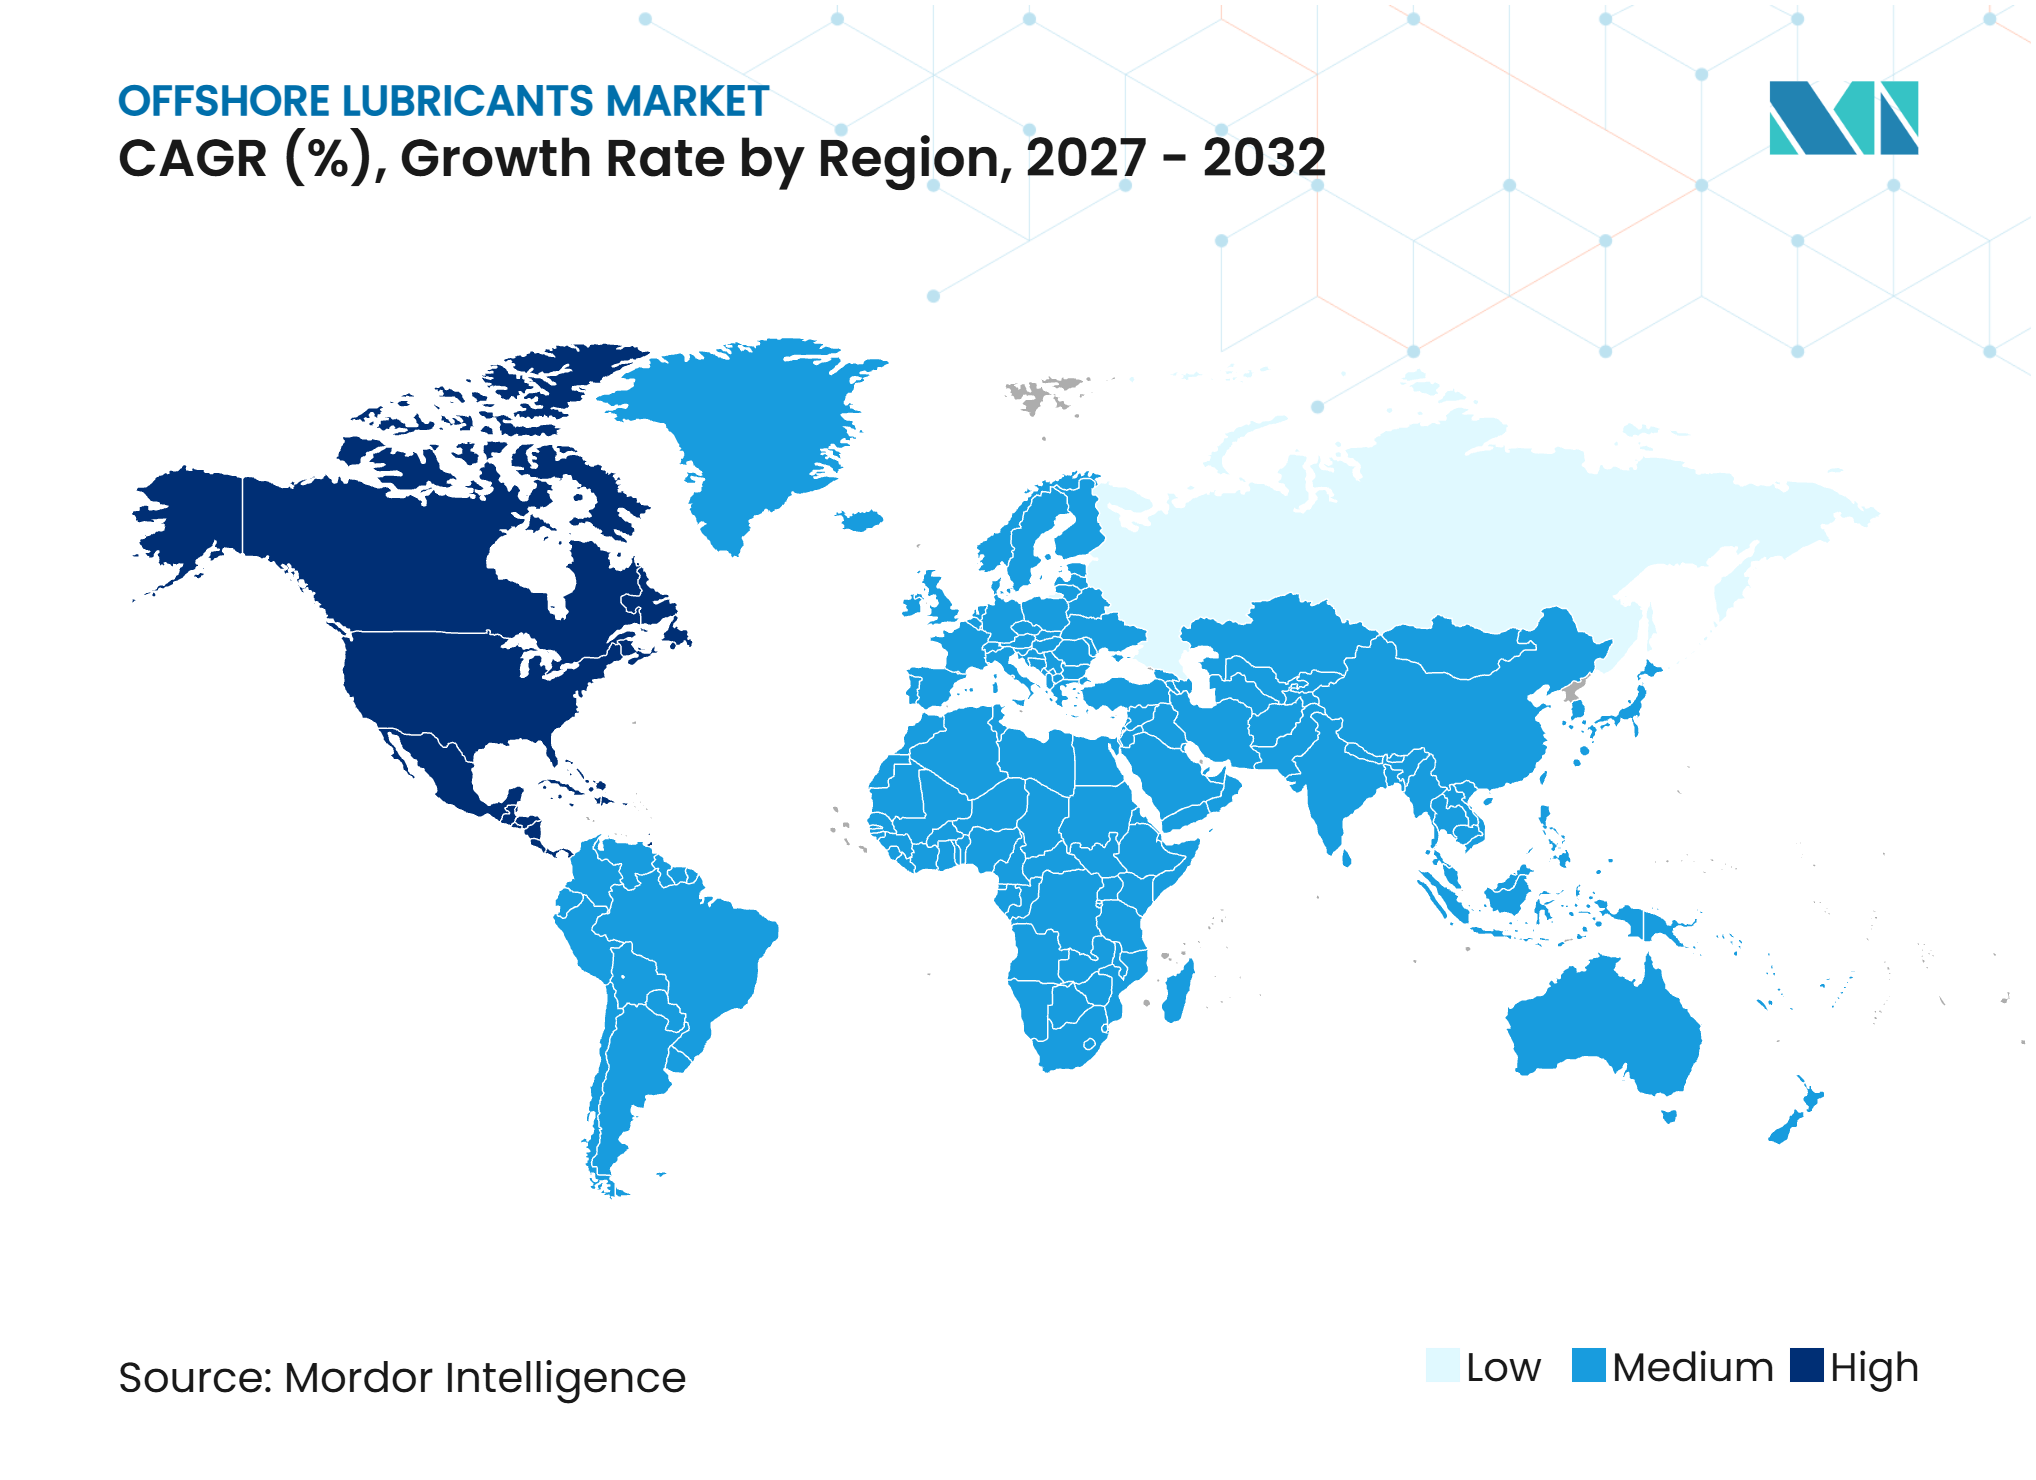
- Par géographie, l'Asie-Pacifique détenait une part de 26,3 % en 2026, tandis que l'Amérique du Nord devrait enregistrer le CAGR le plus élevé de 4,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Développement des actifs en eaux profondes et ultra-profondes | +1.0% | Mondial ; le plus élevé en Amérique latine, en Afrique de l'Ouest et en Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Expansion des éoliennes offshore et de la flotte d'installation | +0.8% | Europe, APAC (Chine, Corée du Sud), côte Est de l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Adoption des lubrifiants écologiquement acceptables aux interfaces huile-mer | +0.6% | Mondial ; impulsion américaine, suivi européen | Court terme (≤ 2 ans) |
| Extension de la durée de vie des actifs vieillissants et dépenses de fiabilité | +0.5% | Mondial ; le plus élevé au Moyen-Orient et en Afrique et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Lubrifiants haute performance homologués par les équipementiers pour les actifs distants | +0.4% | Mondial ; le plus élevé en APAC et au Moyen-Orient et en Afrique | Moyen à long terme (≥ 2 ans) |
| Raccordements sous-marins et systèmes offshore électrifiés | +0.3% | Mer du Nord, golfe du Mexique, Brésil | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Développement des actifs en eaux profondes et ultra-profondes
Le développement en eaux profondes soutient le marché mondial des lubrifiants offshore car les équipements à grande profondeur fonctionnent dans des conditions de pression et de température exigeantes. Ces installations nécessitent des lubrifiants qui maintiennent leur viscosité et supportent les charges de manière fiable lors de longues campagnes de forage. En mars 2025, SLB a reçu un contrat de Woodside Energy pour 18 puits ultra-profonds au champ Trion au large du Mexique, avec des services prévus pour débuter début 2026 à des profondeurs allant jusqu'à 2 500 mètres. En janvier 2025, SLB a également reçu des contrats de Shell couvrant des travaux en eaux profondes en mer du Nord au Royaume-Uni, à Trinité-et-Tobago et dans le golfe du Mexique.[1] Les navires de forage et les plateformes semi-submersibles ne peuvent pas risquer des défaillances de lubrifiants lors de programmes pluriannuels, de sorte que les homologations d'équipements sont généralement définies avant le début des travaux. Ce processus donne un avantage aux fournisseurs de produits synthétiques haut de gamme, car les alternatives de spécification inférieure peuvent ne pas satisfaire aux normes d'exploitation et d'homologation requises.
Adoption des lubrifiants écologiquement acceptables aux interfaces huile-mer
Les lubrifiants écologiquement acceptables, connus sous le nom de LEA, prennent de plus en plus d'importance sur le marché mondial des lubrifiants offshore à mesure que les exigences environnementales s'étendent à davantage d'équipements. L'Agence de protection de l'environnement des États-Unis a finalisé des normes nationales en octobre 2024 qui exigent des LEA aux interfaces huile-mer et incluent les équipements de pont supérieur où des pertes de lubrifiant peuvent survenir.[2] La définition élargie couvre des composants tels que les joints de tube d'étambot, les couronnes d'orientation des grues de pont et les commandes de pas. Une étude de 2025 publiée dans l'ASME Journal of Tribology a révélé que l'adoption des LEA pour les tubes d'étambot avait été affectée par des préoccupations passées en matière de compatibilité, montrant que la fiabilité des produits reste importante même lorsque les réglementations en imposent l'utilisation.[3] Les fournisseurs ont donc besoin à la fois d'une certification et de preuves que leurs formulations fonctionnent de manière fiable dans les équipements requis. Cette exigence renforce l'importance des essais, de la compatibilité des équipements et des performances documentées dans la sélection des fournisseurs.
Expansion des éoliennes offshore et de la flotte d'installation
L'éolien offshore crée une source de demande distincte pour le marché mondial des lubrifiants offshore qui n'est pas directement liée aux fluctuations des prix du pétrole. Les multiplicateurs de turbines, les systèmes de contrôle du pas et les couronnes d'orientation nécessitent des produits résistants au lessivage par l'eau, protégeant contre la corrosion et compatibles avec les systèmes de lubrification automatique. Castrol a indiqué en mai 2025 que son huile pour engrenages à faible friction avait augmenté la production annuelle moyenne d'énergie de 1,09 % aux vitesses de vent où la lubrification influe sur la production de la turbine.[4] Ce lien de performance rend le choix du lubrifiant pertinent pour la disponibilité de la turbine et la production d'énergie, et pas seulement pour le coût de maintenance. Les projets éoliens offshore sont également planifiés dans le cadre d'accords d'énergie à long terme, ce qui peut rendre leurs besoins en lubrifiants plus faciles à programmer que les travaux pétroliers et gaziers à cycle court. Les fournisseurs qui obtiennent tôt les homologations des fabricants de turbines pourraient être mieux positionnés à mesure que les installations éoliennes offshore passent d'une activité pilote à des projets commerciaux de plus grande envergure.
Extension de la durée de vie des actifs vieillissants et dépenses de fiabilité
Le vieillissement des navires offshore et des équipements de production soutient la demande de lubrifiants plus performants sur le marché mondial des lubrifiants offshore. Les équipements plus anciens peuvent être confrontés à une usure accrue des roulements, à une dégradation des joints et à un risque plus élevé d'arrêts imprévus. Les opérateurs prolongeant la durée de vie d'un actif au-delà de sa durée de conception initiale peuvent accorder plus d'importance à la fiabilité des performances des lubrifiants qu'au prix d'achat le plus bas. Cela est particulièrement pertinent lorsque les navires opèrent dans le cadre de contrats à long terme et que la disponibilité des équipements est étroitement surveillée par le client affréteur. L'environnement d'exploitation au Moyen-Orient, en Afrique et en Asie du Sud-Est rend la protection fiable importante pour les navires opérant dans des conditions humides et salines. En conséquence, les travaux de prolongation de durée de vie peuvent orienter les achats de lubrifiants vers des produits homologués bénéficiant d'un support technique plus solide et d'une fiabilité documentée.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des lubrifiants synthétiques et écologiquement acceptables | -0.7% | Mondial ; le plus élevé sur les marchés sensibles aux coûts en APAC et au Moyen-Orient et en Afrique | Court à moyen terme (1 à 4 ans) |
| Allongement des intervalles de vidange et réduction des appoints basés sur l'état | -0.5% | Mondial ; le plus élevé dans les flottes de la mer du Nord et du golfe du Mexique | Court terme (≤ 2 ans) |
| Tests de compatibilité, cycles d'homologation des équipementiers et risque de rétrofit | -0.4% | Mondial | Moyen à long terme (≥ 2 ans) |
| Logistique sur sites distants et contraintes de livraison d'urgence | -0.3% | Afrique de l'Ouest, frontière de l'Amérique du Sud, Arctique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des lubrifiants synthétiques et écologiquement acceptables
Le coût plus élevé des produits synthétiques et biodégradables limite leur adoption dans certaines parties du marché mondial des lubrifiants offshore. Les produits certifiés dans le cadre de programmes tels qu'OSPAR, l'Ange Bleu et le Cygne Nordique utilisent des esters synthétiques facilement biodégradables à la place des bases minérales. Les essais, la certification et les huiles de base spécialisées augmentent les coûts tant pour les fournisseurs que pour les acheteurs. La différence de prix est difficile à accepter pour les opérateurs lorsque l'application des réglementations locales est moins stricte ou lorsque les contrats sont attribués principalement sur la base du coût. Les accords d'approvisionnement à durée déterminée peuvent également limiter la capacité d'un producteur à répercuter les variations des coûts des huiles de base synthétiques. Il en résulte un schéma dual, avec une adoption plus forte des LEA dans les eaux américaines et européennes réglementées et un remplacement plus lent dans les zones sensibles aux prix.
Allongement des intervalles de vidange et réduction des appoints basés sur l'état
La maintenance basée sur l'état réduit le volume de lubrifiant utilisé par chaque actif en exploitation sur le marché mondial des lubrifiants offshore. La surveillance à distance permet aux équipes de maintenance de changer l'huile lorsque les résultats des tests indiquent une dégradation, plutôt que de suivre un calendrier fixe. Le service d'analyse des lubrifiants Mobil Serv d'ExxonMobil et le système Remote Sense de Shell illustrent l'utilisation de la surveillance numérique pour soutenir les décisions de maintenance des équipements distants. L'allongement des intervalles de vidange peut réduire les temps d'arrêt et les déchets, ce qui représente un avantage clair pour un opérateur. Ils réduisent également les volumes d'appoint et de remplacement, même lorsque le nombre total d'actifs offshore augmente. Les fournisseurs haut de gamme font face à ce compromis car une meilleure durabilité du produit peut soutenir l'obtention d'un contrat tout en réduisant le volume de produit acheté sur la durée de vie de ce contrat.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les huiles moteur dominent la demande tandis que les graisses gagnent du terrain dans les énergies renouvelablesLes huiles moteur représentent 69,6 % de la part du marché mondial des lubrifiants offshore en 2026, ce qui en fait la principale catégorie de produits. Les navires de soutien, les plateformes de forage et les plateformes de production utilisent des moteurs diesel marins et des générateurs pour la propulsion et la production d'énergie. Ces machines nécessitent des remplissages et des appoints réguliers, ce qui crée une base de demande récurrente. Les huiles hydrauliques, les huiles pour engrenages, les huiles pour compresseurs, les huiles pour turbines et les huiles de circulation servent d'autres équipements sur ces mêmes actifs. Les huiles pour turbines gagnent en pertinence à mesure que les installations éoliennes se développent, car les systèmes de pas et de lacet fonctionnent en continu dans des conditions humides et d'embruns salins. Les huiles de circulation et de lubrification servent les pompes et les compresseurs dans les systèmes sous-marins, où les projets de raccordement peuvent accroître la complexité des systèmes.
Les graisses devraient se développer à un CAGR de 4,3 % jusqu'en 2032, le taux le plus élevé parmi les catégories de produits. Leur utilisation augmente dans les éoliennes offshore, notamment dans les engrenages ouverts, les mécanismes de contrôle du pas et les roulements d'orientation. Ces applications nécessitent une forte adhérence et une résistance à l'eau, et peuvent utiliser des systèmes centralisés qui délivrent de petites quantités à intervalles contrôlés. FUCHS Lubricants Norway propose JACK UP GREASE BIO pour les applications à crémaillère et d'orientation et identifie le produit comme conforme aux exigences HOCNF. Klüber Lubrication décrit KLÜBERBIO GE 32-681 comme un produit LEA pour les engrenages ouverts dans les environnements marins et d'énergies renouvelables. Ces produits montrent pourquoi les performances spécifiques aux équipements et l'homologation environnementale sont de plus en plus importantes à mesure que des équipements offshore renouvelables sont ajoutés.



Par actif offshore :
les navires de soutien offshore constituent la base de volume tandis que les unités FPSO connaissent la croissance la plus rapideLes navires de soutien offshore détiennent 45,5 % de la part du marché mondial des lubrifiants offshore en 2026, soutenus par leur rôle dans le transport, l'approvisionnement, la gestion des ancres et la logistique offshore. Leurs moteurs, générateurs, équipements de pont et systèmes hydrauliques créent des besoins réguliers en lubrifiants. L'activité des navires génère également des achats récurrents car les calendriers d'exploitation déterminent les heures moteur et les besoins de maintenance. Les plateformes de forage constituent une autre source importante de demande lors des programmes de forage actifs. Les plateformes de production ncessitent des lubrifiants pour soutenir les opérations continues et éviter toute perturbation de la production. Le grand nombre de systèmes d'équipements sur ces actifs favorise les fournisseurs capables de fournir plusieurs types de produits via un réseau de service unique.
Les unités FPSO devraient se développer à un CAGR de 4,9 % de 2027 à 2032, le taux le plus rapide parmi les types d'actifs offshore. En mai 2026, SBM Offshore a signé des contrats avec Petrobras pour les FPSO SEAP-I et SEAP-II dans le bassin de Sergipe-Alagoas au Brésil. Chaque unité est conçue pour produire 120 000 barils de pétrole par jour à des profondeurs d'eau de 2 500 mètres, avec une livraison prévue pour 2030 et 2031. Un FPSO nécessite plusieurs types de lubrifiants pour les turbines, les compresseurs, les générateurs, les grues et les systèmes de pont. Cette large exigence rend chaque nouvelle unité commercialement pertinente pour les fournisseurs disposant de produits homologués et capables de soutenir la mise en service et les opérations à long terme. Les installations éoliennes et les unités FSO restent des groupes d'actifs plus petits, mais ils ajoutent des applications supplémentaires à mesure que l'infrastructure énergétique offshore se développe.
Analyse géographique
L'Asie-Pacifique représente 26,3 % de la taille du marché mondial des lubrifiants offshore en 2026, la position régionale la plus importante. La région combine l'activité pétrolière et gazière offshore avec une large base de navires de soutien et une capacité éolienne offshore croissante. La Chine, l'Indonésie, la Malaisie et le Vietnam restent pertinents car les projets offshore dans ces pays nécessitent un soutien aux navires, au forage et à la production. Les exigences d'homologation des produits deviennent également plus importantes pour les actifs en partage de production en Indonésie et en Malaisie. Cela crée une barrière plus élevée pour les fournisseurs qui ne disposent pas de certifications internationales ou d'un support technique établi.
L'Amérique du Nord devrait croître à un CAGR de 4,1 % jusqu'en 2032, le taux régional le plus rapide sur le marché mondial des lubrifiants offshore. Les travaux en eaux profondes dans le golfe du Mexique soutiennent la demande de lubrifiants utilisés dans le forage, les opérations de navires et les équipements de production. En septembre 2025, BW Offshore a signé un accord de principe avec Equinor pour le FPSO Bay du Nord au large de Terre-Neuve, conçu pour produire jusqu'à 160 000 barils de pétrole par jour dans des conditions sub-arctiques. Les réglementations américaines sur les rejets des navires rendent également l'adoption des LEA plus importante dans cette région. Cela crée un contexte favorable pour les fournisseurs disposant de produits certifiés et de preuves de compatibilité avec les équipements.
L'Europe et le Moyen-Orient et l'Afrique restent des parties significatives du marché mondial des lubrifiants offshore car les deux régions ont des besoins d'exploitation offshore soutenus. Les opérateurs de la mer du Nord exigent des produits fiables pour les infrastructures matures et travaillent dans le cadre de normes environnementales établies. FUCHS Lubricants Norway est enregistré via EPIM JQS et Achilles JQS, reflétant la qualification des fournisseurs attendue dans les travaux offshore norvégiens. Le Moyen-Orient et l'Afrique sont soutenus par l'activité des compagnies pétrolières nationales et des flottes desservant des actifs en eaux peu profondes et profondes. Le Brésil contribue également à la demande sud-américaine à travers les projets de Petrobras dans les bassins de Santos et de Sergipe-Alagoas. Ces régions ont besoin de fournisseurs capables de gérer la livraison, les homologations et le service technique sur des sites offshore distants.
Paysage concurrentiel
Concentration du Marché
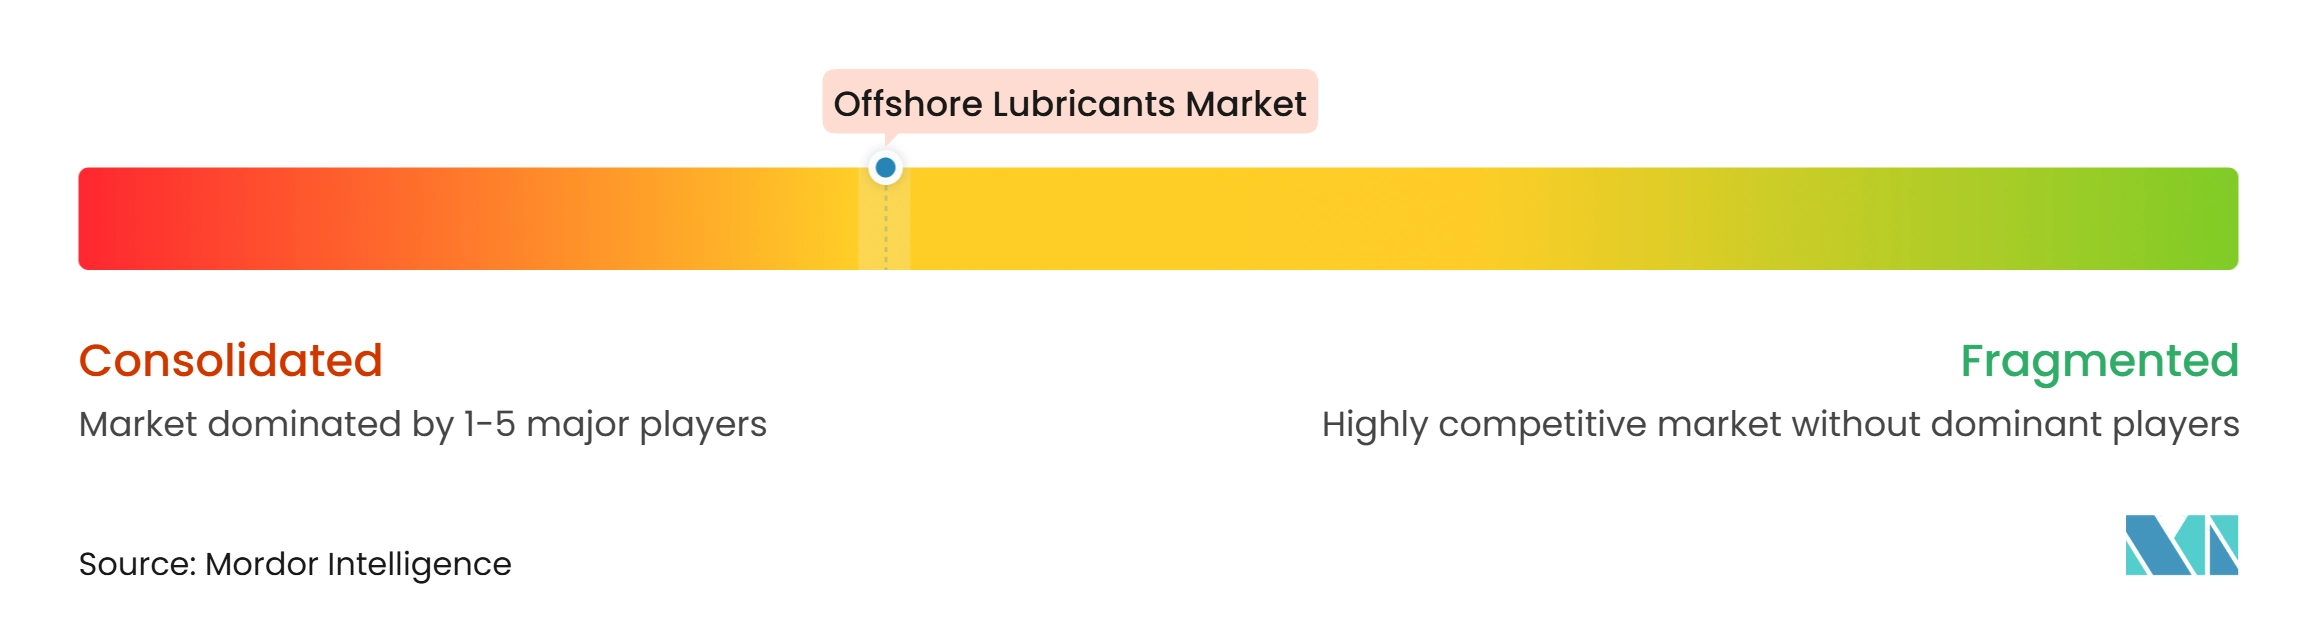
Le marché mondial des lubrifiants offshore est modérément consolidé, Shell, ExxonMobil, Chevron, TotalEnergies et bp occupant des positions importantes grâce à de larges réseaux d'approvisionnement et à des relations clients établies. Leur avantage provient d'un approvisionnement fiable sur des sites offshore dispersés ainsi que de portefeuilles de produits et d'homologations d'équipements. Les clients offshore travaillant dans le cadre de contrats pluriannuels accordent une grande importance à l'absence d'interruptions d'approvisionnement. FUCHS SE et Klüber Lubrication se distinguent par des formulations spécialisées, notamment dans les produits biodégradables et certifiés LEA. Leur position est soutenue par le temps et les essais nécessaires pour satisfaire aux normes d'homologation des équipements et de l'environnement.
FUCHS SE a accepté en février 2026 d'acquérir la participation de 50 % d'OPET dans la coentreprise OPET FUCHS, prenant le contrôle total de l'entreprise qui devait être renommée FUCHS Lubricants Türkiye. Cette opération donne à FUCHS une plateforme régionale en propriété exclusive dans un emplacement important pour l'approvisionnement en lubrifiants offshore et industriels. En août 2025, Chevron Marine Lubricants et Closelink ont marqué 1 an de gestion automatisée intégrée des commandes dans la chaîne d'approvisionnement en lubrifiants marins. Cela montre comment les systèmes d'approvisionnement peuvent renforcer les relations avec les fournisseurs au-delà du produit lubrifiant. TotalEnergies Lubmarine a également élargi son approche de service en novembre 2025 en utilisant une barge de soutage de lubrifiants hybride à Fujairah, un important corridor d'approvisionnement offshore.
La technologie devient de plus en plus pertinente pour la concurrence sur le marché mondial des lubrifiants offshore car les clients souhaitent réduire les temps d'arrêt et gérer la maintenance à distance. Les services d'analyse des lubrifiants d'ExxonMobil et la surveillance à distance de l'état de l'huile de Shell soutiennent les décisions de maintenance basées sur l'état des équipements. Les systèmes de lubrification automatisés soutiennent également une distribution plus précise dans les zones difficiles des plateformes auto-élévatrices et d'autres équipements offshore. Les fournisseurs asiatiques, notamment Idemitsu Kosan, ENEOS, PetroChina et Sinopec Lubricant Company, bénéficient d'un avantage régional grâce à la proximité de l'approvisionnement et aux relations d'approvisionnement avec les compagnies pétrolières nationales. La concurrence est donc façonnée par la qualité des formulations, la conformité environnementale, le service numérique et la couverture de distribution. L'opportunité réside dans la combinaison de produits LEA certifiés avec une surveillance fiable de l'état dans une offre de service unique.
Leaders du secteur des lubrifiants offshore
-
Shell plc
-
Exxon Mobil Corporation
-
Chevron Corporation
-
TotalEnergies SE
-
BP p.l.c.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des lubrifiants offshore Entreprises couvertes dans ce rapport
- Afton Chemical Corporation
- bp p.l.c.
- Castrol Limited
- Chevron Corporation
- ENEOS Corporation
- Exxon Mobil Corporation
- FUCHS SE
- Gulf Oil International Ltd.
- Idemitsu Kosan Co., Ltd.
- Kl�ber Lubrication M�nchen GmbH & Co. KG
- Lubrizol Corporation
- LUKOIL
- PetroChina Company Limited
- Petronas Lubricants International Sdn. Bhd.
- Repsol S.A.
- Shell plc
- Sinopec Lubricant Company
- TotalEnergies SE
- Valvoline Inc
Développements industriels récents dans Marché des lubrifiants offshore
- Septembre 2026 : TotalEnergies Lubmarine a lancé Aurelia FE, une nouvelle huile pour moteurs à pistons trunk pour moteurs marins à 4 temps à vitesse moyenne, revendiquant des économies de carburant de 1,5 % sur un cycle d'essai normalisé sans modifications du navire. Le lancement cible les opérateurs de navires de soutien offshore pour lesquels le coût du carburant est une charge d'exploitation principale. Il est directement pertinent pour les opérateurs qui souhaitent réduire leur consommation de carburant sans modifier le matériel du navire ni les routines de maintenance.
- Mai 2026 : SBM Offshore a signé des contrats avec Petrobras pour 2 FPSO dans le bassin de Sergipe-Alagoas au Brésil, SEAP-I (P-81) et SEAP-II (P-87). Chacun est conçu pour 120 000 barils par jour à 2 500 mètres de profondeur d'eau, avec des livraisons en 2030 et 2031 respectivement. Les unités ajoutent des besoins à long terme en lubrifiants utilisés dans la production d'énergie, la compression, le levage et les systèmes de pont.
- Février 2026 : FUCHS SE a signé un accord pour acquérir la participation de 50 % d'OPET dans leur coentreprise OPET FUCHS à Istanbul, prenant le contrôle total à 100 % de l'entreprise qui devait être renommée FUCHS Lubricants Türkiye. La transaction devait être finalisée d'ici fin avril 2026 et renforce la position régionale de FUCHS.
- Novembre 2025 : TotalEnergies Marketing Middle East a affrété à temps une barge de soutage de lubrifiants hybride de 750 mètres cubes à Fujairah auprès du Tristar Group, combinant l'énergie électrique et le biocarburant pour réduire les émissions jusqu'à 35 %. La barge était positionnée pour desservir les navires dans un important corridor d'approvisionnement offshore.
Périmètre du rapport sur le marché mondial des lubrifiants offshore
Les lubrifiants offshore sont des fluides lubrifiants et des graisses spécialisés formulés pour soutenir le fonctionnement, la maintenance et la protection des machines et équipements utilisés dans les environnements offshore. Ces lubrifiants sont conçus pour résister à des conditions d'exploitation exigeantes, notamment les charges élevées, l'exposition à l'humidité, la corrosion par l'eau de mer, les variations de température et le fonctionnement continu des équipements. Ils comprennent les huiles hydrauliques, les huiles pour engrenages, les huiles pour compresseurs, les huiles pour turbines, les huiles moteur, les graisses, les huiles de circulation et de lubrification, et d'autres lubrifiants spéciaux utilisés dans les plateformes de forage offshore, les plateformes de production offshore, les unités de production, de stockage et de déchargement flottantes (FPSO), les navires de soutien offshore (OSV), les unités de stockage et de déchargement flottantes (FSO) et les installations éoliennes offshore. Les lubrifiants offshore contribuent à réduire la friction et l'usure des équipements, à maintenir l'efficacité opérationnelle, à protéger les machines contre la corrosion et à soutenir des performances fiables dans les applications marines et offshore. Selon l'équipement et l'environnement d'exploitation, ces lubrifiants peuvent intégrer des propriétés telles que la résistance à l'eau, la stabilité à l'oxydation, la protection anti-usure et la compatibilité avec les conditions d'exploitation marines. Certaines applications offshore nécessitent également des lubrifiants biodégradables ou écologiquement acceptables pour minimiser l'impact potentiel des rejets accidentels sur les écosystèmes marins.
Le marché mondial des lubrifiants offshore est segmenté par type de produit et par actif offshore. Par type de produit, le marché est segmenté en huiles hydrauliques, huiles pour engrenages, huiles pour compresseurs, huiles pour turbines, huiles moteur, graisses, huiles de circulation et de lubrification, et autres lubrifiants spéciaux. Par actif offshore, le marché est segmenté en plateformes de forage offshore, plateformes de production offshore, unités de production, de stockage et de déchargement flottantes (FPSO), navires de soutien offshore (OSV), unités de stockage et de déchargement flottantes (FSO), installations éoliennes offshore et autres actifs offshore. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des lubrifiants offshore dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Huiles hydrauliques |
| Huiles pour engrenages |
| Huiles pour compresseurs |
| Huiles pour turbines |
| Huiles moteur |
| Graisses |
| Huiles de circulation et de lubrification |
| Autres lubrifiants spéciaux |
| Plateformes de forage offshore |
| Plateformes de production offshore |
| Unités de production, de stockage et de déchargement flottantes (FPSO) |
| Navires de soutien offshore (OSV) |
| Unités de stockage et de déchargement flottantes (FSO) |
| Installations éoliennes offshore |
| Autres actifs offshore |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Norvège | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Équateur | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats arabes unis | |
| Qatar | |
| Koweït | |
| Oman | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Huiles hydrauliques | |
| Huiles pour engrenages | ||
| Huiles pour compresseurs | ||
| Huiles pour turbines | ||
| Huiles moteur | ||
| Graisses | ||
| Huiles de circulation et de lubrification | ||
| Autres lubrifiants spéciaux | ||
| Par actif offshore | Plateformes de forage offshore | |
| Plateformes de production offshore | ||
| Unités de production, de stockage et de déchargement flottantes (FPSO) | ||
| Navires de soutien offshore (OSV) | ||
| Unités de stockage et de déchargement flottantes (FSO) | ||
| Installations éoliennes offshore | ||
| Autres actifs offshore | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Norvège | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Équateur | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Koweït | ||
| Oman | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les lubrifiants offshore à l'échelle mondiale ?
Le marché mondial des lubrifiants offshore devrait croître à un CAGR de 3,64 % de 2027 à 2032, pour atteindre 214,89 millions USD d'ici 2032.
Quelle catégorie de produits représente la plus grande demande en lubrifiants offshore ?
Les huiles moteur dominent la demande sur le marché mondial des lubrifiants offshore, qui repose sur les moteurs diesel et les générateurs des navires, des plateformes de forage et des plateformes de production. Le segment détenait 69,6 % en 2026.
Quel actif offshore entraînera la croissance de la demande la plus rapide ?
Les unités FPSO devraient croître à un CAGR de 4,9 % jusqu'en 2032 sur le marché mondial des lubrifiants offshore. Le marché mondial des lubrifiants offshore bénéficie lorsque de nouvelles unités nécessitent plusieurs types de lubrifiants.
Pourquoi les lubrifiants écologiquement acceptables sont-ils importants pour les opérateurs offshore ?
Les normes américaines sur les rejets des navires exigent des LEA aux interfaces huile-mer, y compris certains équipements de pont supérieur, ce qui accroît le besoin de formulations homologuées.
Quelle région est en tête de la demande et laquelle connaît la croissance la plus rapide ?
L'Asie-Pacifique détient la plus grande part en 2026 avec 26,3 %, tandis que l'Amérique du Nord devrait connaître la croissance la plus rapide avec un CAGR de 4,1 % jusqu'en 2032. Ces tendances guident la planification des services, le positionnement des stocks et les achats sur le marché mondial des lubrifiants offshore.
Comment l'allongement des intervalles de vidange affecte-t-il les fournisseurs de lubrifiants ?
La surveillance de l'état peut réduire les volumes de remplacement et d'appoint par actif, même si elle aide les fournisseurs à démontrer les performances des produits, à limiter les temps d'arrêt et à conserver des contrats à plus long terme.